
Tamaño y Participación del Mercado de Jugo de Aloe Vera
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 149.95 Millones de dólares |
| Tamaño del Mercado (2032) | 222.78 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Jugo de Aloe Vera por Mordor Intelligence
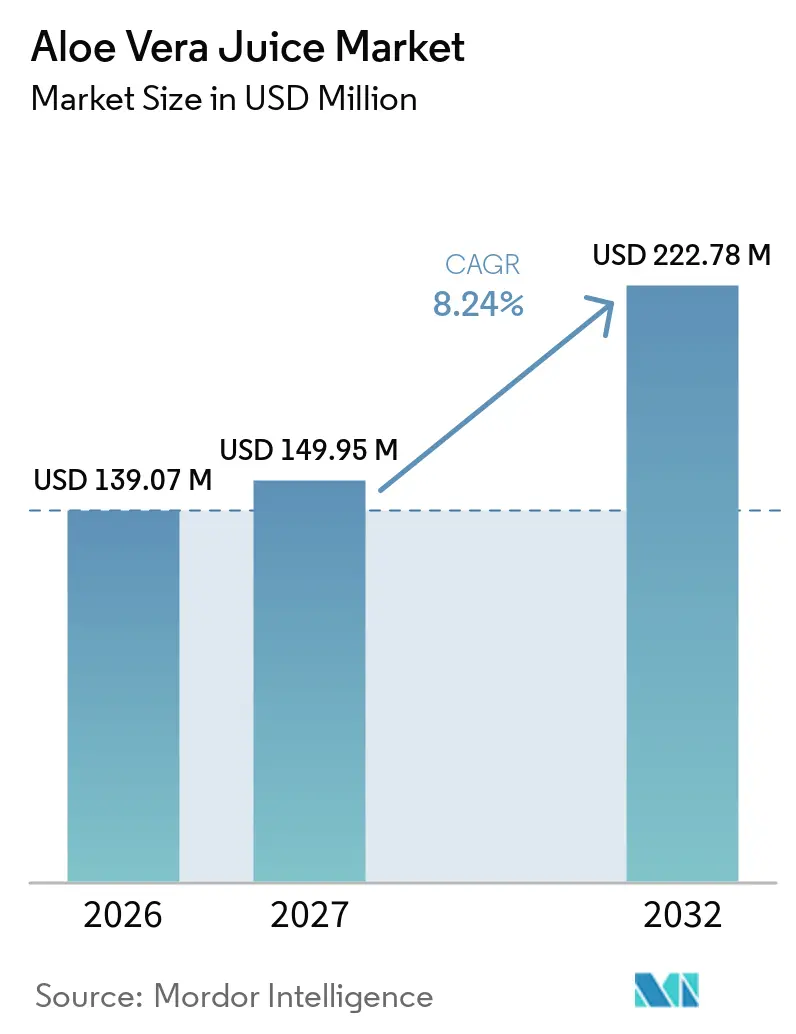
Se espera que el tamaño del mercado de jugo de aloe vera crezca de 139,07 millones de USD en 2026 a 149,95 millones de USD en 2027 y se prevé que alcance los 222,78 millones de USD para 2032, con una CAGR del 8,24% durante 2027-2032. La demanda de los consumidores está desplazando las bebidas de aloe de una compra de bienestar de nicho a una opción de hidratación recurrente en canales de abarrotes, comercio minorista especializado y en línea. Este cambio amplía las ocasiones de consumo que las marcas pueden aprovechar, respalda una distribución minorista más amplia y crea oportunidades de compra más frecuentes que una propuesta centrada en suplementos. También aumenta la importancia de una educación clara del producto para los compradores de bebidas de aloe por primera vez. La demanda de bebidas de origen vegetal con bajo contenido de azúcar respalda el mercado de jugo de aloe vera, particularmente entre los consumidores que buscan beneficios de hidratación y salud digestiva sin listas de ingredientes complejas ni rutinas de consumo poco familiares. Los productores están respondiendo con productos con sabor para fomentar una prueba más amplia, opciones sin sabor para consumidores conscientes de los ingredientes y formatos convenientes de porción individual que apoyan el consumo inmediato, las compras minoristas habituales y la reposición en línea. El cumplimiento de los límites de aloína, el procesamiento documentado de la hoja interna y las credenciales de procesamiento transparentes son cada vez más importantes para acceder a canales minoristas regulados y orientados a la salud.
Conclusiones Clave del Informe
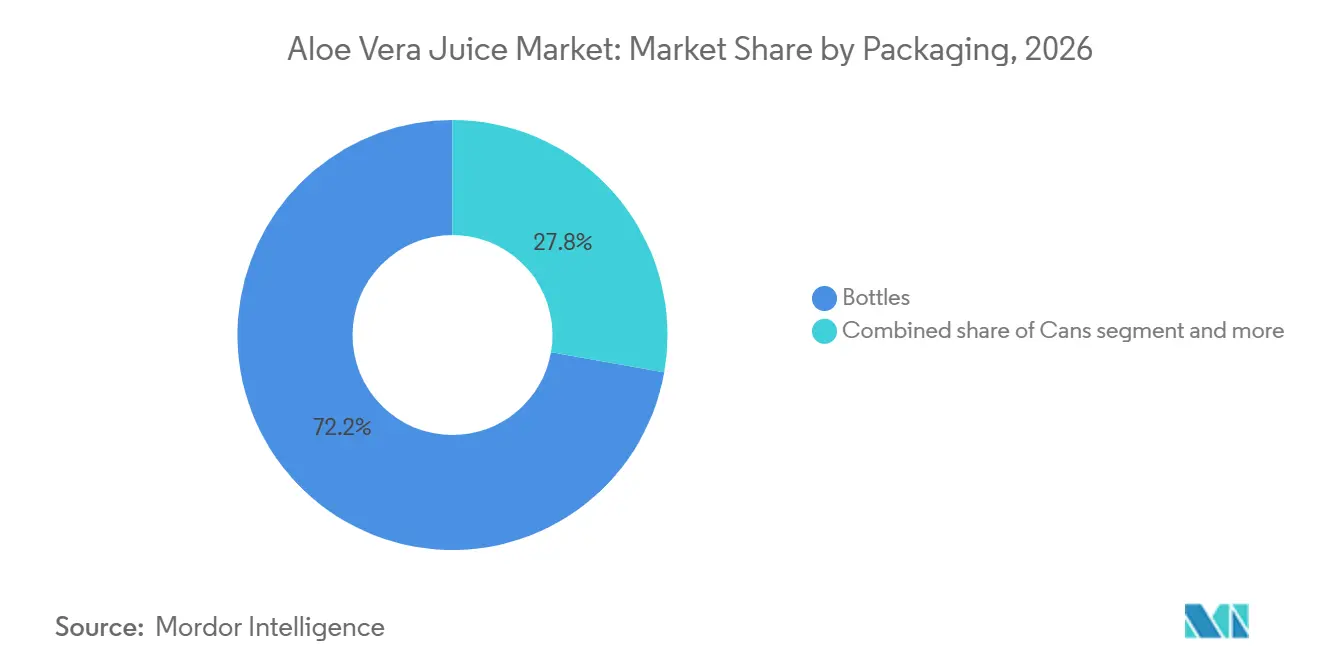
- Por envase, las botellas lideraron el mercado de jugo de aloe vera con una participación del 72,23% en 2026, mientras que se espera que las latas crezcan a la CAGR más rápida del 9,31% durante 2027-2032.
- Por tipo de sabor, los productos con sabor retuvieron una participación del 54,73% en 2026, mientras que se anticipa que los productos sin sabor se expandan a una CAGR del 9,72% hasta 2032.
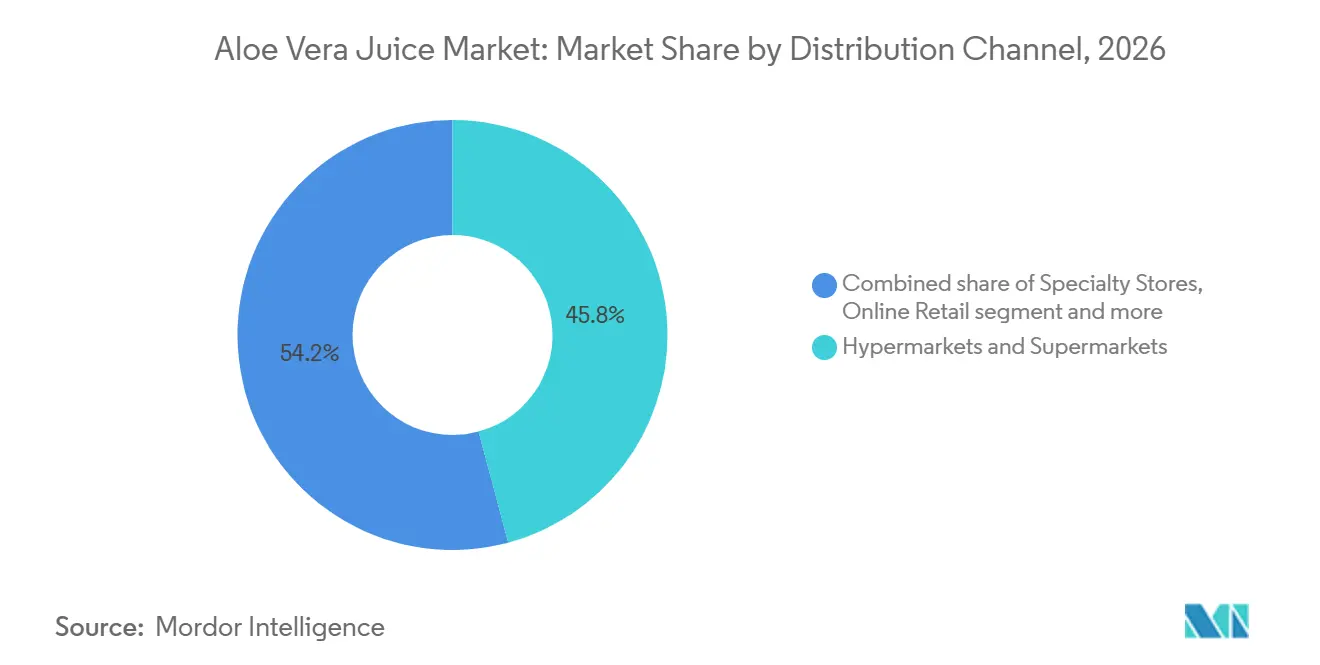
- Por canal de distribución, los hipermercados y supermercados lideraron el mercado con una participación del 45,82% en 2026, mientras que se anticipa que el comercio minorista en línea registre la CAGR más rápida del 9,59% durante 2027-2032.
- Por geografía, Asia-Pacífico lideró el mercado de jugo de aloe vera en 2026 con una participación del 40,12%, y se espera que crezca a una CAGR del 9,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por bebidas orientadas a la salud | +1.8% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de bebidas de origen vegetal | +1.5% | Global, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Innovación de productos a través de sabores y mezclas de jugos | +1.2% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de formatos listos para beber convenientes | +1.0% | Global, liderado por India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Creciente disponibilidad a través del comercio minorista moderno y el comercio electrónico | +0.8% | Global, particularmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Creciente diferenciación de productos a través de opciones orgánicas y con azúcar reducida | +0.7% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Bebidas Orientadas a la Salud
Los consumidores consideran cada vez más las bebidas de aloe vera como una opción de hidratación diaria en lugar de únicamente como productos terapéuticos para necesidades ocasionales de bienestar. Este cambio transforma las estrategias de comunicación de las marcas y la ubicación de los productos en los estantes minoristas. Amplía la base potencial de consumidores, aumenta las ocasiones de compra de bebidas y permite a los minoristas posicionar las bebidas de aloe vera junto a las bebidas funcionales en lugar de los suplementos dietéticos. Los minoristas y consumidores buscan cada vez más beneficios funcionales, transparencia del producto, ocasiones de uso claramente definidas y evidencia de idoneidad para el consumo habitual antes de asignar espacio en los estantes o realizar compras repetidas. El mercado de jugo de aloe vera se beneficia a medida que los consumidores consideran cada vez más estos productos adecuados para el consumo regular en ocasiones de hidratación habituales en el hogar, en el trabajo, durante los viajes y en las compras cotidianas de abarrotes.
Creciente Demanda de Bebidas de Origen Vegetal
El aumento de la demanda de bebidas de origen vegetal crea oportunidades para el jugo de aloe vera, ya que los consumidores buscan cada vez más bebidas derivadas de ingredientes botánicos. Según el Comité Asesor Científico sobre Nutrición y el Comité de Toxicidad del Gobierno del Reino Unido, en un informe publicado en julio de 2025, aproximadamente el 10% de los participantes en la Encuesta Nacional de Dieta y Nutrición declararon consumir bebidas de origen vegetal durante el período de la encuestaEvaluación de los beneficios y riesgos para la salud del SACN y el COT, gov.uk">[1]. Este interés de los consumidores impulsa a los fabricantes de bebidas a diversificar sus carteras con ingredientes de origen vegetal y formulaciones alternativas de bebidas. Los fabricantes de jugo de aloe vera pueden aprovechar este interés más amplio ofreciendo formulaciones convenientes mezcladas con frutas y con ingredientes claramente etiquetados. Estas ofertas pueden ayudar a los fabricantes a ampliar sus carteras de productos y atraer a consumidores que buscan alternativas a las bebidas convencionales.
Innovación de Productos a Través de Sabores y Mezclas de Jugos
Los sabores y las mezclas funcionales permiten a los productores abordar las barreras del gusto, fomentar las compras repetidas y diferenciar los productos en estantes de bebidas saturados, donde los consumidores pueden elegir entre numerosas alternativas conocidas. RITA Food & Drink ofrece opciones de producción por contrato que combinan aloe con colágeno, adaptógenos y sabores personalizados para los propietarios de marcas. Estos modelos de producción reducen las barreras de entrada para las empresas sin capacidades propias de fabricación de bebidas y proporcionan flexibilidad para las pruebas de productos, los tamaños de envase y las preferencias de sabor regionales. El mercado de jugo de aloe vera respalda tanto los productos con sabor accesibles para el comercio minorista convencional como los productos centrados en ingredientes con formulaciones más simples para canales especializados que priorizan los métodos de procesamiento y el abastecimiento.
Creciente Diferenciación de Productos a Través de Opciones Orgánicas y con Azúcar Reducida
Los fabricantes pueden diferenciar los productos de jugo de aloe vera a través de formulaciones orgánicas y variantes con azúcar reducida, atendiendo el interés de los consumidores en la calidad de los ingredientes y opciones de bebidas más saludables. El Gobierno del Reino Unido extiende el Impuesto a la Industria de Bebidas Azucaradas a bebidas adicionales con alto contenido de azúcar en noviembre de 2025, reforzando la presión regulatoria sobre los fabricantes de bebidas para reformular productos y reducir el contenido de azúcarEl impuesto a las bebidas azucaradas se amplía para proteger a los niños y mejorar la salud, gov.uk">[2]. Esta orientación política incentiva a los productores de jugo de aloe vera a revisar los niveles de azúcar, desarrollar formulaciones con menor contenido de azúcar y comunicar claramente la información sobre los ingredientes. Las opciones orgánicas pueden proporcionar un punto adicional de diferenciación para los consumidores que buscan productos certificados, mientras que las formulaciones con azúcar reducida pueden ayudar a los fabricantes a cumplir con los requisitos cambiantes de las bebidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de seguridad relacionadas con la aloína y el látex de aloe | -0.8% | Europa, con repercusiones de cumplimiento en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Competencia de alternativas de bebidas establecidas | -0.6% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Altos costos de procesamiento y control de calidad | −0.9% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Ventana corta de manejo de materias primas y variabilidad del suministro | −0.7% | Global, particularmente Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad Relacionadas con la Aloína y el Látex de Aloe
Las preocupaciones de seguridad relacionadas con la aloína y el látex de aloe pueden restringir el mercado global de jugo de aloe vera al aumentar la necesidad de purificación, pruebas de productos y cumplimiento normativo. El látex de aloe contiene derivados de hidroxiantraceno que requieren una evaluación cuidadosa cuando los fabricantes destinan los productos de aloe al consumo oral. En enero de 2026, la Autoridad Europea de Seguridad Alimentaria (EFSA) incluyó su Compendio de Plantas Botánicas como recurso para identificar sustancias vegetales que pueden representar posibles preocupaciones para la saludCompendio de plantas botánicas, efsa.europa.eu">[3]. Esto subraya la necesidad de que los fabricantes evalúen las partes de la planta utilizadas y los métodos de procesamiento aplicados a las preparaciones de aloe. En consecuencia, los productores pueden incurrir en requisitos adicionales de control de calidad y costos de procesamiento para garantizar que sus productos cumplan con las normas de seguridad alimentaria aplicables.
Competencia de Alternativas de Bebidas Establecidas
El agua de coco, la kombucha, el té verde listo para beber y el agua fortificada tienen una amplia familiaridad entre los consumidores, redes de distribución establecidas y expectativas claras del producto reforzadas a través de la exposición repetida en los estantes. Estas alternativas a menudo aseguran una ubicación prominente en los estantes, se benefician de pruebas previas de los consumidores y utilizan afirmaciones reconocibles relacionadas con la hidratación, la energía, la fermentación o los ingredientes naturales. Por lo tanto, los productos de aloe deben ofrecer ventajas claras en formulación, sabor, conveniencia o procesamiento en lugar de depender de mensajes de salud genéricos que no los diferencien de otras bebidas disponibles en la misma tienda. El abastecimiento transparente y las prácticas de procesamiento documentadas también ayudan a las marcas a competir en entornos de comercio minorista especializado, donde el personal y los consumidores esperan información más detallada del producto y controles de calidad visibles. El mercado de jugo de aloe vera enfrenta una mayor presión competitiva cuando los productos dependen únicamente del posicionamiento botánico sin proporcionar a los consumidores una razón clara para cambiar de las alternativas de bebidas establecidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Envase:
Las Latas Ganan Terreno Mientras las Botellas Siguen Siendo el Formato LíderLas botellas representaron el 72,23% del tamaño del mercado de jugo de aloe vera en 2026, lo que refleja su uso establecido en los canales minoristas convencionales y su capacidad para respaldar líneas de productos tanto premium como orientadas al valor sin limitar a los productores a un único formato de presentación. Son adecuadas para productos de supermercado de múltiples porciones, ofertas de conveniencia de porción individual y productos posicionados en entornos minoristas refrigerados o ambientales, lo que proporciona a los minoristas flexibilidad en la colocación de productos. Las botellas de vidrio y PET permiten a los productores abordar diferentes puntos de precio, identidades visuales, requisitos de transporte y especificaciones minoristas mientras mantienen un formato de envase reconocible. Las cadenas de suministro de botellas establecidas también respaldan la amplia disponibilidad en los canales minoristas convencionales y permiten a las marcas utilizar formas de envase familiares para los consumidores que son nuevos en las bebidas de aloe.
Se proyecta que las latas crezcan a una CAGR del 9,31% hasta 2032, lo que representa la tasa de crecimiento más rápida entre los formatos de envase en el mercado de jugo de aloe vera. Su portabilidad se alinea con las ocasiones de consumo inmediato y en movimiento, particularmente cuando los consumidores compran bebidas fuera del hogar o durante visitas cortas al comercio minorista. El llenado aséptico puede extender la vida útil sin conservantes, lo que respalda a los productores que buscan etiquetas más limpias y una distribución ambiental más amplia. Otros formatos, incluidos los cartones y las bolsitas, siguen siendo relevantes para aplicaciones institucionales, de exportación y sensibles al precio, aunque no se espera que lideren el crecimiento orientado al consumidor. Las opciones de envase seguirán reflejando el equilibrio entre conveniencia, precio, requisitos de transporte, presentación minorista y protección de la calidad del producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Sabor:
Los Productos Sin Sabor Crecen Más Rápido Junto a los Productos con SaborSe proyecta que las variantes con sabor representen el 54,73% de las ventas en 2026, lo que subraya la importancia de la accesibilidad del gusto para atraer nuevos consumidores al mercado de jugo de aloe vera. Los perfiles de sabor hacen que el sabor naturalmente amargo y astringente del gel de aloe sea más accesible para los compradores por primera vez que de otro modo podrían dudar en probar el producto o realizar compras repetidas. El mango, la piña y el maracuyá son sabores comunes en las carteras de productos comerciales, lo que permite a las marcas posicionar las bebidas de aloe vera dentro de ocasiones de consumo familiares. Estos sabores también ayudan a las marcas a ampliar su presencia en los estantes en ocasiones de refresco, acompañamiento del almuerzo y compras por impulso. Se espera que los productos con sabor sigan siendo importantes donde la prueba amplia de los consumidores, las compras repetidas y la comunicación minorista sencilla sean prioridades.
Se prevé que los productos sin sabor crezcan a una CAGR del 9,72% hasta 2032. Este crecimiento refleja la demanda de consumidores que priorizan la pureza, el procesamiento de la hoja interna, la certificación y las listas de ingredientes más cortas sobre la accesibilidad inmediata del gusto o una experiencia de bebida muy aromatizada. Estos consumidores pueden aceptar un sabor menos familiar a cambio de formulaciones que se alineen mejor con sus expectativas de transparencia y uso directo del ingrediente botánico principal. Los productos sin sabor también son adecuados para los canales de especialidad en salud y de venta directa al consumidor, donde las marcas pueden comunicar más fácilmente información detallada sobre el abastecimiento y el procesamiento. El mercado de jugo de aloe vera respalda un enfoque de cartera dual, con formatos con sabor que atienden la demanda minorista más amplia y formatos sin sabor dirigidos a compradores centrados en el procesamiento, el abastecimiento y la simplicidad del producto.
Por Canal de Distribución:
El Comercio Minorista en Línea Cambia la Forma en que los Consumidores Descubren los ProductosSe proyecta que los hipermercados y supermercados representen el 45,82% de la distribución en 2026, lo que refleja la capacidad del mercado de jugo de aloe vera para ofrecer amplia accesibilidad, visibilidad en tienda y exposición a los compradores habituales de abarrotes en opciones de bebidas locales e importadas. Su escala permite a las marcas asegurar visibilidad promocional y ubicación refrigerada mientras llegan a los consumidores durante sus viajes habituales de compras, cuando adquieren bebidas junto con alimentos y productos del hogar. Las tiendas de conveniencia y abarrotes también respaldan compras frecuentes y más pequeñas en los mercados asiáticos, particularmente para el consumo inmediato. Las tiendas especializadas siguen siendo importantes para los lanzamientos de productos premium y las ofertas con credenciales orgánicas o de etiqueta limpia que requieren una mayor educación del consumidor.
Se proyecta que el comercio minorista en línea crezca a una CAGR del 9,59% hasta 2032. Las páginas de productos digitales pueden proporcionar información más detallada sobre el abastecimiento, las pruebas de aloína, las opciones de sabor, las certificaciones, los formatos de servicio, los requisitos de almacenamiento y las diferencias entre los productos con sabor y sin sabor que las etiquetas de los estantes. Los canales en línea también pueden respaldar modelos de suscripción que simplifican la reposición para los compradores habituales y reducen la necesidad de que los consumidores busquen el mismo producto en tiendas físicas. Las ventas directas proporcionan a los productores información más clara sobre el rendimiento individual del producto, las preferencias de sabor, las preguntas de los clientes y la información que los compradores requieren antes de realizar compras repetidas. El mercado de jugo de aloe vera puede aprovechar el comercio minorista en línea para generar conciencia y comunicar la diferenciación del producto, mientras que las tiendas físicas continúan proporcionando visibilidad y amplia accesibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
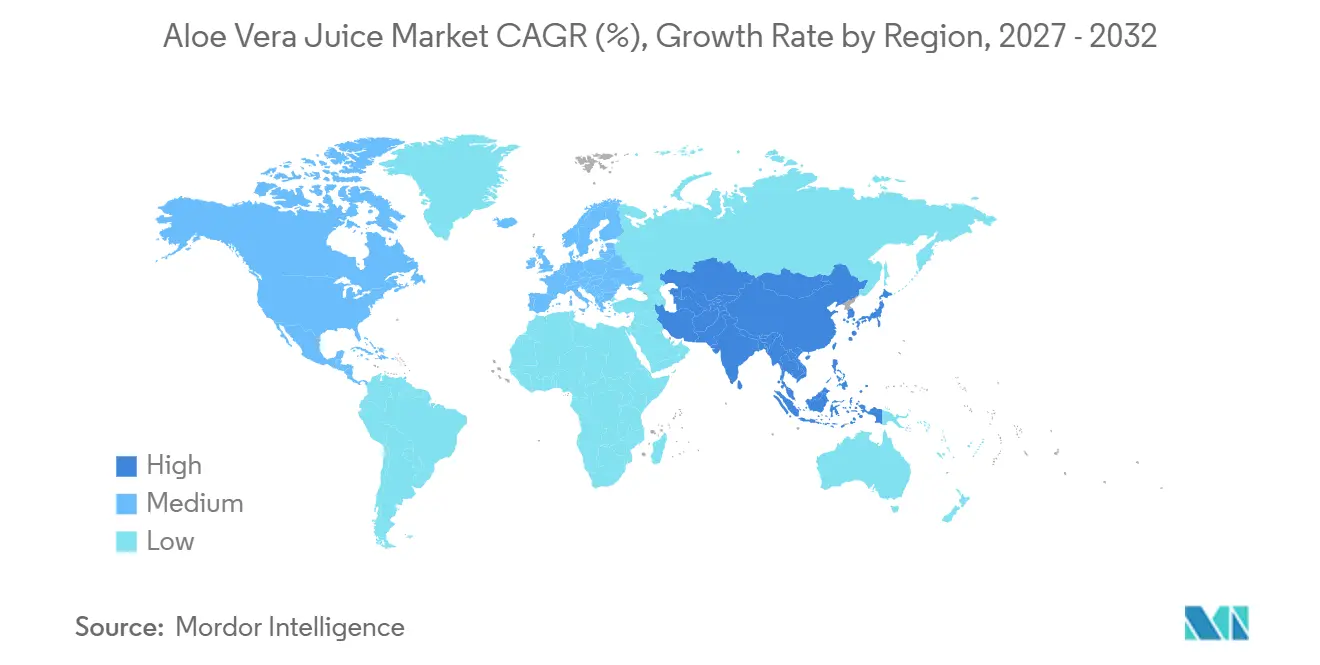
Mercado de Jugo de Aloe Vera en APAC
Asia-Pacífico concentra el 40,12% de la cuota del mercado de jugo de aloe vera en 2026 y se prevé que crezca a una CAGR del 9,91% hasta 2032. La región combina una familiaridad consolidada del consumidor con las bebidas de aloe, una base de fabricación sustancial, un uso generalizado de bebidas en formato pequeño en el comercio minorista cotidiano y la capacidad de satisfacer tanto la demanda local como la de exportación. China sostiene la demanda regional a través del consumo habitual, la producción nacional y la actividad exportadora, lo que contribuye a mantener una amplia gama de sabores y formatos para diversos grupos de consumidores. India ofrece potencial de crecimiento gracias a un posicionamiento accesible en el segmento de bienestar, una gran base de consumidores conscientes de la salud, la demanda de bebidas envasadas convenientes y el interés del consumidor por el aloe dentro de las prácticas de bienestar establecidas.
Mercado de Jugo de Aloe Vera en América del Norte
América del Norte sigue siendo una región madura pero en expansión en el mercado de jugo de aloe vera, respaldada por redes de distribución en supermercados bien desarrolladas y una base de consumidores familiarizada con productos orientados al bienestar y abierta a nuevos formatos. En los Estados Unidos, los supermercados, las tiendas de alimentación natural y los minoristas especializados en bienestar permiten a las marcas llegar tanto a compradores del mercado general como a consumidores que evalúan detalladamente los aspectos de formulación. México sostiene la demanda interna al tiempo que suministra materias primas para productos premium orientados a la exportación, vinculando el cultivo, el procesamiento de ingredientes y el suministro de productos terminados.
Mercado de Jugo de Aloe Vera en EMEA y América del Sur
Europa sigue siendo importante para el mercado de jugo de aloe vera, ya que los minoristas de alimentos saludables y muchos canales de distribución de alimentación general mantienen altos estándares de ingredientes y expectativas de etiquetado limpio. Los canales de venta minorista de alimentos saludables en Alemania, los Países Bajos y el Reino Unido pueden respaldar productos premium que documenten los métodos de procesamiento, las prácticas de abastecimiento, el uso de ingredientes de hoja interior y las medidas para controlar los niveles de aloína. Las pruebas verificadas de bajo contenido de aloína pueden reforzar la confianza de los minoristas en mercados con un escrutinio de cumplimiento normativo considerable, donde compradores y consumidores revisan detalladamente la información del producto. América del Sur contribuye a la demanda a través de canales de bienestar herbal, particularmente en Brasil y Argentina, donde el aloe puede posicionarse entre las ofertas de productos botánicos familiares. Oriente Medio y África siguen siendo regiones en etapas más tempranas; sin embargo, el suministro certificado proveniente de Sudáfrica puede respaldar marcas orientadas a la exportación y productos que requieren credenciales documentadas de materia prima.
Panorama Competitivo
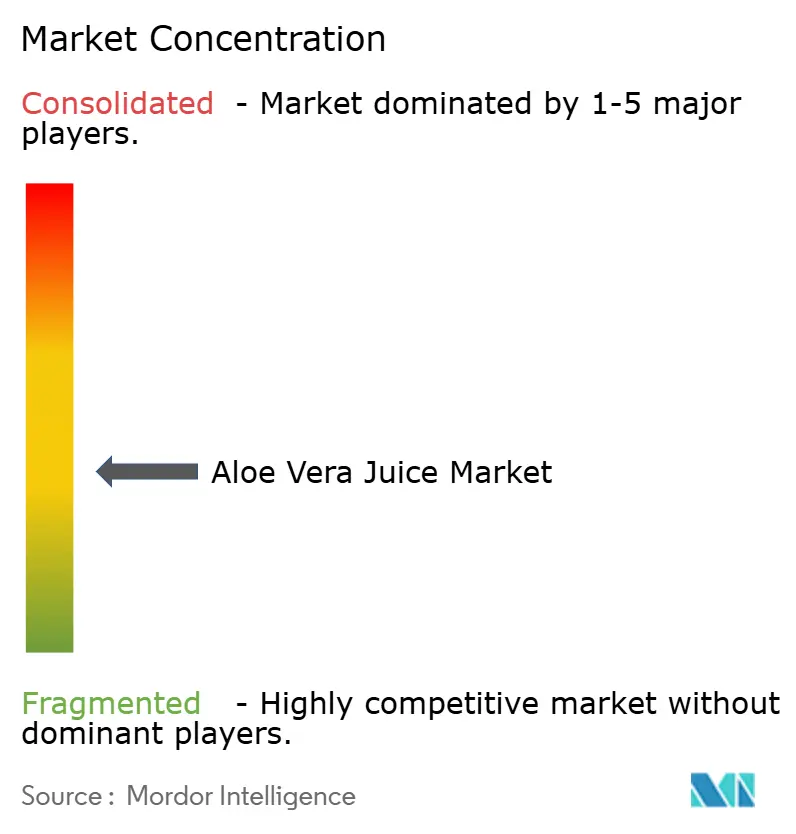
El mercado de jugo de aloe vera está moderadamente fragmentado, con especialistas regionales, fabricantes por contrato, marcas de venta directa al consumidor y exportadores que atienden diversas necesidades minoristas y de los consumidores. El mercado indica un poder de fijación de precios limitado a nivel de categoría para cualquier empresa individual y destaca el papel significativo de las marcas locales, particularmente en mercados donde las preferencias de sabor y las estructuras minoristas varían. Los grandes operadores tienen posiciones sólidas en segmentos específicos de bebidas de aloe sin controlar la categoría general ni fijar precios en todos los canales de distribución, tipos de envase y geografías. Forever Living Products mantiene una base de suministro de aloe orgánico certificado e integrado verticalmente en la República Dominicana.
Los fabricantes en el mercado de jugo de aloe vera compiten a través de la selección de formatos, el desarrollo de sabores, las capacidades de prueba, las credenciales de abastecimiento y el acceso a los canales de exportación. El reconocimiento de Herbalife en 2025 ilustra cómo las pruebas de calidad pueden respaldar el posicionamiento competitivo y convertirse en un requisito operativo para los productores que venden a través de canales regulados. Los modelos de fabricación por contrato permiten a los propietarios de marcas ingresar a la categoría sin poseer activos de cultivo o fabricación de bebidas. Estos modelos también respaldan tiradas de producción más pequeñas, conceptos de productos adaptados y pruebas más rápidas de oportunidades en canales específicos.
Las oportunidades más sólidas se encuentran en los productos orgánicos certificados a precios más accesibles y en los formatos listos para beber con formulaciones diferenciadas que respaldan tanto el consumo cotidiano como el orientado al bienestar. Las empresas que pueden verificar el procesamiento de la hoja interna, el estado de baja aloína y los registros de calidad consistentes pueden reducir una barrera importante para la aceptación por parte de los minoristas y demostrar una mayor preparación para los mercados regulados. El mercado de jugo de aloe vera recompensa a los fabricantes que combinan prácticas de cumplimiento sólidas, envases prácticos, comunicación clara del producto, selección adecuada de canales y ejecución disciplinada en múltiples formatos de productos.
Líderes de la Industria del Jugo de Aloe Vera
-
OKF Corporation
-
Forever Living Products
-
Tulip International
-
RITA Food & Drink Co.,Ltd
-
Lotte Chilsung Beverage Co Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Jugo de Aloe Vera Empresas cubiertas en este informe
- OKF Corporation
- ALO Drink (SPI West-Port)
- Forever Living Products
- Houssy Global
- Lotte Chilsung Beverage Co Ltd.
- Keumkang B&F
- Tulip International
- Aloe Farms
- Grace Foods / GraceKennedy
- Dynamic Health Laboratories
- Simplee Aloe
- RITA Food & Drink Co.,Ltd
- Herbalife Nutrition
- Nature’s Way Products
- Aloecorp, Inc.
- Fruit of the Earth, Inc.
- Suja Life, LLC
- Aloe Drink For Life
- Patanjali Ayurved
- Nam Viet F&B (VINUT)
Desarrollos recientes de la industria en Mercado de Jugo de Aloe Vera
- Febrero de 2026: ALO Drink lanzó dos nuevos sabores de jugo 100% natural: Maracuyá y Pulpa, y Caña de Azúcar y Calamansi, en la Expo West de Productos Naturales 2026. Los productos de 320 ml no contienen azúcar añadida, colorantes, saborizantes ni conservantes. Este lanzamiento amplía la cartera de bebidas de aloe de la marca a través de la innovación de sabores a base de frutas y formatos en lata convenientes.
- Febrero de 2026: Nutriorg introdujo un jugo de bienestar orgánico que combina espino amarillo, aloe vera y amla. El lanzamiento amplió la categoría de jugo de aloe vera con una formulación de múltiples ingredientes dirigida a consumidores que buscan bebidas de bienestar a base de botánicos y frutas.
- Noviembre de 2025: Del Monte introdujo Aloe Vera Fresh, una bebida producida localmente que contiene pulpa natural de aloe. Castillo Hermanos desarrolló el producto y Distribuidora Maravilla lo distribuye. La empresa posiciona la bebida como una opción refrescante e hidratante. Este lanzamiento amplió la disponibilidad de bebidas de aloe vera en Guatemala, y Del Monte ha indicado planes para extender la distribución por toda América Central.
Alcance del Informe del Mercado Global de Jugo de Aloe Vera
El jugo de aloe vera es una bebida elaborada a partir del gel interior o del material procesado de la hoja de la planta de aloe vera (Aloe barbadensis Miller). Se consume en formas puras, con sabor y mezcladas con frutas, y está disponible en formatos listos para beber y concentrados.
El mercado de jugo de aloe vera está segmentado por envase, tipo de sabor, canal de distribución y geografía. Por envase, el mercado está segmentado en botellas, latas, bolsitas y otros formatos de envase. Por tipo de sabor, el mercado está segmentado en con sabor y sin sabor. Por canal de distribución, el mercado está segmentado en hipermercados y supermercados, tiendas de conveniencia/abarrotes, tiendas especializadas, comercio minorista en línea y otros canales de distribución. Geográficamente, el mercado está clasificado en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Botellas |
| Latas |
| Bolsitas |
| Otros Formatos de Envase |
| Con Sabor |
| Sin Sabor |
| Hipermercados y Supermercados |
| Tiendas de Conveniencia/Abarrotes |
| Tiendas Especializadas |
| Comercio Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Envase | Botellas | |
| Latas | ||
| Bolsitas | ||
| Otros Formatos de Envase | ||
| Por Tipo de Sabor | Con Sabor | |
| Sin Sabor | ||
| Por Canal de Distribución | Hipermercados y Supermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Tiendas Especializadas | ||
| Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de jugo de aloe vera para 2032?
Se proyecta que el mercado de jugo de aloe vera crezca de 139,07 millones de USD en 2026 a 222,78 millones de USD para 2032, tras alcanzar los 149,95 millones de USD en 2027, registrando una CAGR del 8,24% durante 2027-2032.
¿Qué segmento de envase tuvo la mayor participación en el mercado de jugo de aloe vera en 2026?
Las botellas tuvieron la mayor participación de mercado en 2026, representando el 72,23% del mercado de jugo de aloe vera.
¿Qué tipo de sabor dominó el mercado de jugo de aloe vera en 2026?
El segmento con sabor dominó el mercado en 2026, con una participación de mercado del 54,73%.
¿Qué canal de distribución tuvo la mayor participación en el mercado de jugo de aloe vera en 2026?
Los Hipermercados y Supermercados representaron la mayor participación del mercado en 2026, con el 45,82% de los ingresos totales.
¿Qué región dominó el mercado de jugo de aloe vera en 2026?
Asia-Pacífico fue el mercado regional líder, representando el 40,12% del mercado en 2026.