
アロエベラジュース市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 149.95 百万米ドル |
| 市場規模 (2032) | 222.78 百万米ドル |
| 成長率 (2027 - 2032) | 8.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアロエベラジュース市場分析
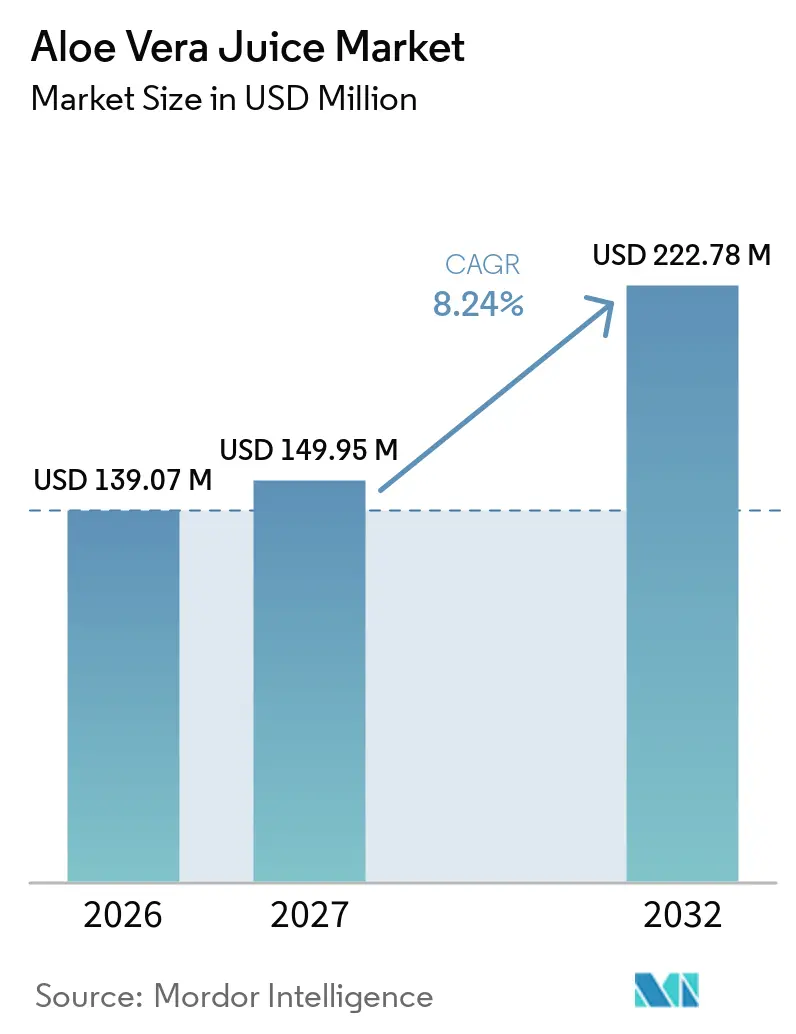
アロエベラジュース市場規模は、2026年の1億3,907万米ドルから2027年には1億4,995万米ドルへと成長し、2027年から2032年にかけて8.24%のCAGRで2032年までに2億2,278万米ドルに達すると予測されています。消費者需要の変化により、アロエ飲料はニッチなウェルネス購入品から、食料品店、専門小売店、オンラインチャネルにわたる日常的な水分補給の選択肢へと移行しています。この変化により、ブランドがターゲットとできる消費機会が拡大し、より広範な小売流通を支援し、サプリメント中心の提案よりも購入頻度の高い機会を創出します。また、初めてアロエ飲料を購入する消費者に対する明確な製品教育の重要性も高まっています。低糖・植物由来飲料への需要は、複雑な成分リストや馴染みのない摂取方法を必要とせずに水分補給と消化器系の健康効果を求める消費者を中心に、アロエベラジュース市場を後押ししています。生産者は、幅広い試飲を促すフレーバー製品、成分を重視する消費者向けのフレーバーなし製品、即時消費・定期的な小売購入・オンライン補充を支援する便利な個食フォーマットで対応しています。アロイン含有量の規制遵守、内葉加工の文書化、透明性のある加工認証は、規制対応の健康志向小売チャネルへのアクセスを得るうえでますます重要になっています。
レポートの主要ポイント
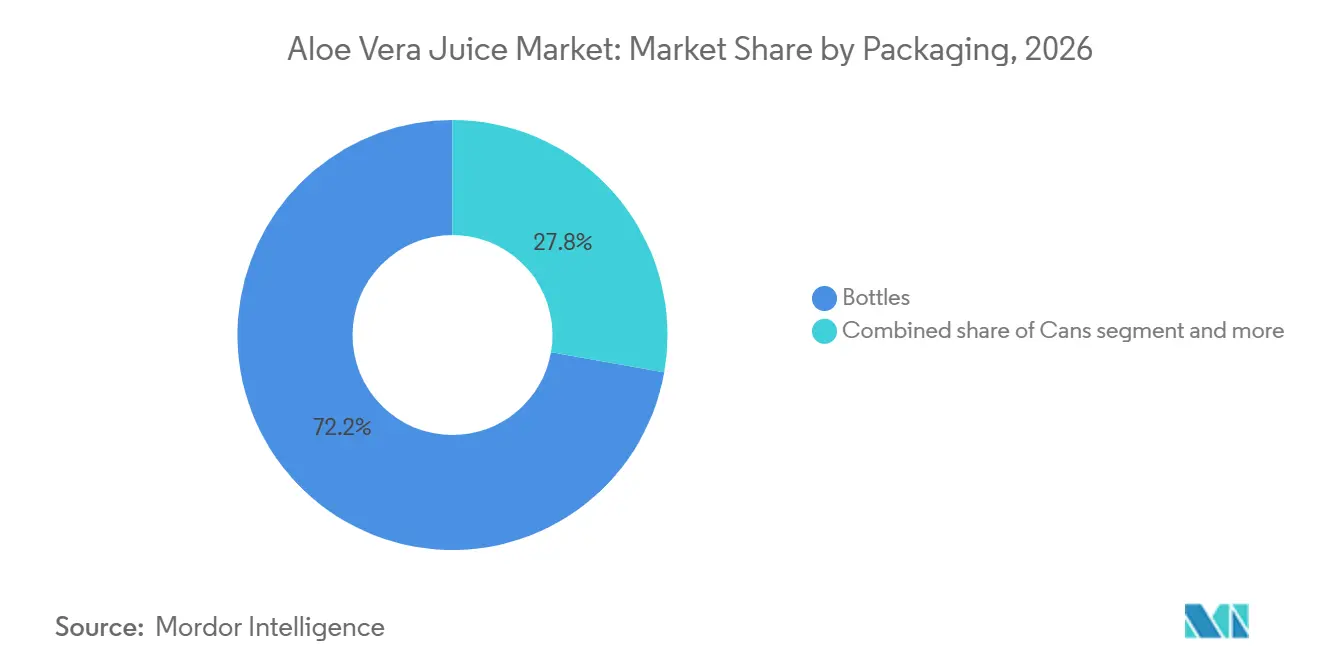
- 包装形態別では、ボトルが2026年のアロエベラジュース市場で72.23%のシェアを占めてトップとなり、缶は2027年から2032年にかけて9.31%の最速CAGRで成長すると予測されています。
- フレーバータイプ別では、フレーバーありが2026年に54.73%のシェアを維持し、フレーバーなしは2032年にかけて9.72%のCAGRで拡大すると見込まれています。
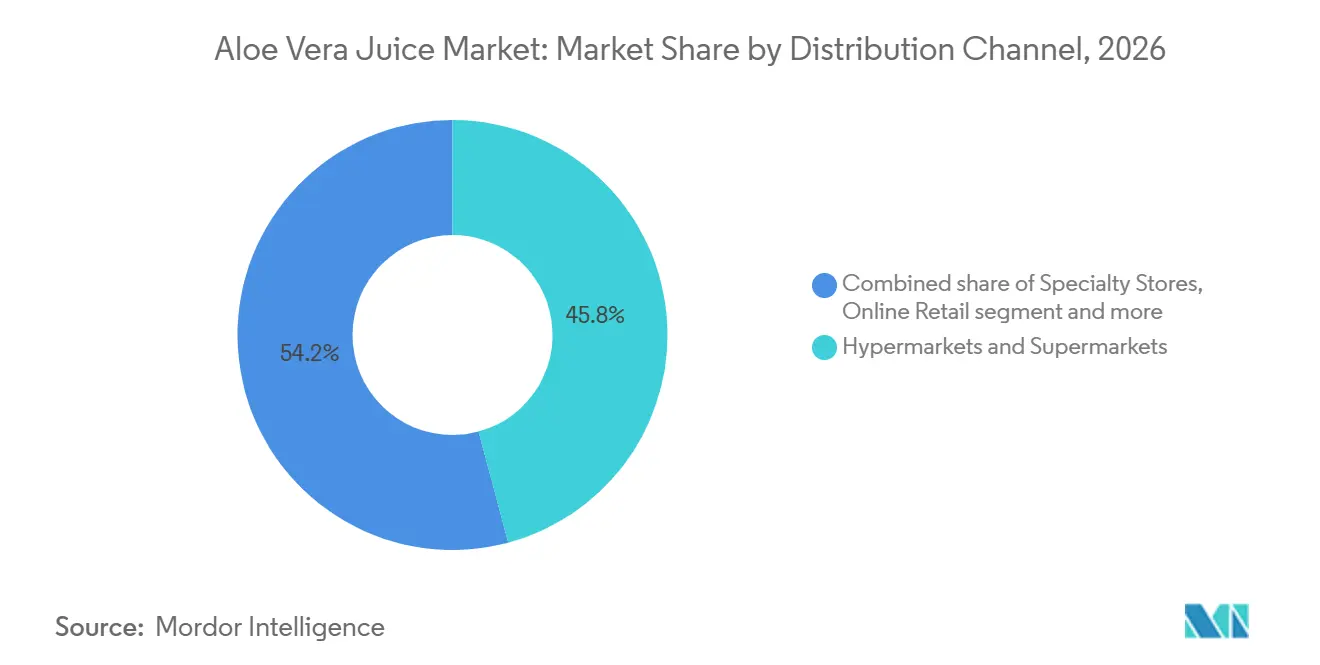
- 流通チャネル別では、ハイパーマーケット・スーパーマーケットが2026年に45.82%のシェアで市場をリードし、オンライン小売は2027年から2032年にかけて9.59%の最速CAGRを記録すると予測されています。
- 地域別では、アジア太平洋がアロエベラジュース市場を2026年に40.12%のシェアでリードし、2032年にかけて9.91%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康志向飲料に対する消費者の嗜好の高まり | +1.8% | 世界全体、特に北米とアジア太平洋で顕著 | 中期(2〜4年) |
| 植物由来飲料への需要増加 | +1.5% | 世界全体、中東・アフリカへの波及あり | 長期(4年以上) |
| フレーバーとジュースブレンドによる製品革新 | +1.2% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 便利なレディ・トゥ・ドリンクフォーマットへの需要増加 | +1.0% | 世界全体、インドと東南アジアが牽引 | 短期(2年以内) |
| 現代的小売・電子商取引を通じた入手可能性の向上 | +0.8% | 世界全体、特にアジア太平洋と北米 | 中期(2〜4年) |
| オーガニックおよび低糖オプションによる製品差別化の進展 | +0.7% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康志向飲料に対する消費者の嗜好の高まり
消費者はアロエベラ飲料を、時折のウェルネスニーズに対する治療的製品としてだけでなく、日常的な水分補給の選択肢として捉えるようになっています。この変化は、ブランドのコミュニケーション戦略と売製品の配置に影響を与えます。潜在的な消費者層を拡大し、飲料の購入機会を増やし、小売業者がアロエベラ飲料を栄養補助食品ではなく機能性飲料と並べて配置することを可能にします小売業者と消費者はますます、機能的なベネフィット、製品の透明性、明確に定義された使用機会、および棚スペースの割り当てや繰り返し購入を行う前の日常消費への適合性の証拠を求めるようになっています。消費者がこれらの製品を、自宅・職場・移動中・日常の食料品購入といった日常的な水分補給の機会に適した定期消費品として捉えるようになるにつれ、アロエベラジュース市場はその恩恵を受けています。
植物由来飲料への需要増加
植物由来飲料に対する需要の高まりは、消費者が植物性成分から作られた飲料をますます求めるようになる中で、アロエベラジュースに新たな機会をもたらしている。2025年7月に公表された報告書によると、英国政府の栄養に関する科学諮問委員会および毒性委員会は、国民食事・栄養調査の参加者の約10%が調査期間中に植物性飲料を摂取したと報告している[1]。こうした消費者の関心は、飲料メーカーが植物由来成分や代替飲料処方を活用してポートフォリオを多様化する動きを促している。アロエベラジュースメーカーは、この幅広い関心を活かし、成分を明確に表示した利便性の高いフルーツブレンド処方を提供することで競争優位確立できる。こうした製品は、メーカーが製品ポートフォリオを拡充し、従来の飲料に代わる選択肢を求める消費者を取り込む上で有効な手段となり得る。
フレーバーとジュースブレンドによる製品革新
フレーバーと機能性ブレンドにより、生産者は味の障壁に対処し、繰り返し購入を促し、消費者が多数の馴染みある代替品から選択できる競争の激しい飲料棚で製品を差別化することができます。RITA Food & Drink は、ブランドオーナー向けにアロエとコラーゲン、アダプトゲン、カスタマイズされたフレーバーを組み合わせた受託製造オプションを提供しています。これらの製造モデルは、社内に飲料製造能力を持たない企業の参入障壁を下げ、製品テスト、パックサイズ、地域のフレーバー嗜好に対する柔軟性を提供します。アロエベラジュース市場は、主流小売向けのアクセスしやすいフレーバー製品と、加工方法と原材料調達を優先する専門チャネル向けのよりシンプルな処方の成分重視製品の両方を支援しています。
オーガニックおよび低糖オプションによる製品差別化の進展
メーカーはオーガニック処方と低糖バリアントを通じてアロエベラジュース製品を差別化し、成分品質と健康的な飲料選択への消費者の関心に応えることができます。英国政府は2025年11月に清涼飲料産業課税の対象を追加の高糖飲料に拡大し、飲料メーカーに製品の処方見直しと糖分削減を促す規制圧力を強化しています[2]。この政策の方向性は、アロエベラジュース生産者が糖分レベルを見直し、低糖処方を開発し、成分情報を明確に伝達することを促します。オーガニックオプションは認証製品を求める消費者に対して追加の差別化ポイントを提供でき、低糖処方はメーカーが進化する飲料要件を満たすのに役立つ可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アロインおよびアロエラテックスに関連する安全上の懸念 | -0.8% | 欧州、北米およびアジア太平洋へのコンプライアンス波及あり | 長期(4年以上) |
| 確立された飲料代替品との競合 | -0.6% | 世界全体、特に北米と欧州で顕著 | 中期(2〜4年) |
| 高い加工・品質管理コスト | −0.9% | 世界全体、特に北米と欧州 | 中期(2〜4年) |
| 原材料の短い取り扱い可能期間と供給変動性 | −0.7% | 世界全体、特にアジア太平洋とラテンアメリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アロインおよびアロエラテックスに関連する安全上の懸念
アロインおよびアロエラテックスに関連する安全上の懸念は、精製、製品試験、規制遵守の必要性を高めることで、世界のアロエベラジュース市場を抑制する可能性があります。アロエラテックには、メーカーがアロエ製品を経口摂取向けに意図する場合に慎重な評価を要するヒドロキシアントラセン誘導体が含まれています。2026年1月、欧州食品安全機関(EFSA)は、潜在的な健康上の懸念をもたらす可能性のある植物性物質を特定するためのリソースとして植物性物質集成を掲載しました[3]。これは、メーカーがアロエ製剤に使用される植物部位と適用される加工方法を評価する必要性を強調しています。その結果、生産者は製品が適用される食品安全基準に準拠していることを確保するために、追加の品質管理要件と加工コストを負担する可能性があります。
確立された飲料代替品との競合
ココナッツウォーター、コンブチャ、レディ・トゥ・ドリンクの緑茶、強化水は、幅広い消費者認知度、確立された流通ネットワーク、および繰り返しの棚露出によって強化され明確な製品期待を持っています。これらの代替品は多くの場合、目立つ棚配置を確保し、消費者の事前試飲の恩恵を受け、水分補給、エネルギー、発酵、または天然成分に関連する認知度の高い訴求を使用しています。したがって、アロエ製品は、同じ店舗で入手可能な他の飲料と差別化しない一般的な健康メッセージに頼るのではなく、処方、味、利便性、または加工において明確な優位性を提供する必要があります。透明性のある原材料調達と文書化された加工慣行も、スタッフと消費者がより詳細な製品情報と目に見える品質管理を期待する専門小売環境でのブランド競争を支援します。アロエベラジュース市場は、製品が確立された飲料代替品から切り替える明確な理由を消費者に提供せずに植物性ポジショニングのみに依存する場合、より大きな競争圧力に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装形態別:
缶が台頭する一方でボトルが主要フォーマットとして維持ボトルは2026年のアロエベラジュース市場規模の72.23%を占め、主流小売チャネルでの確立された使用と、生産者を単一の提示フォーマットに限定することなくプレミアムおよびバリュー志向の製品ラインの両方を支援する能力を反映しています。マルチサーブのスーパーマーケット製品、個食の利便性製品、冷蔵または常温小売環境に配置された製品に適しており、小売業者に製品配置の柔軟性を提供します。ガラスおよびPETボトルにより、生産者は異なる価格帯、視覚的アイデンティティ、輸送要件、小売仕様に対応しながら、認識しやすい包装フォーマットを維持できます。確立されたボトルサプライチェーンは、従来の小売チャネルでの幅広い入手可能性を支援し、アロエ飲料を初めて購入する消費者に馴染みのあるパック形状を使用することをブランドに可能にします。
缶は2032年にかけて9.31%のCAGRで成長すると予測されており、アロエベラジュース市場の包装形態の中で最も速い成長率を示しています。その携帯性は、特に消費者が自宅外で飲料を購入する際や短時間の小売訪問時に、即時消費およびオンザゴーの飲料機会に合致しています。無菌充填は防腐剤なしで賞味期限を延長でき、よりクリーンなラベルと幅広い常温流を求める生産者を支援します。カートンやサシェを含むその他のフォーマットは、施設向け、輸出向け、価格重視の用途に引き続き関連性を持ちますが、消費者向けの成長をリードするとは予想されていません。包装の選択は、利便性、価格、輸送要件、小売プレゼンテーション、製品品質保護のバランスを引き続き反映するでしょう。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
フレーバータイプ別:
フレーバーなし製品がフレーバーあり製品と並んで急成長フレーバーありバリアントは2026年の売上の54.73%を占めると予測されており、アロエベラジュース市場に新規消費者を引き付けるうえでの味の親しみやすさの重要性を調しています。フレーバープロファイルは、アロエゲルの自然な苦みと渋みを、そうでなければ製品を試したり繰り返し購入したりすることをためらう初回購入者にとってより親しみやすくします。マンゴー、パイナップル、パッションフルーツは商業製品ポートフォリオの一般的なフレーバーであり、ブランドがアロエベラ飲料を馴染みのある消費機会の中に位置づけることを可能にします。これらのフレーバーはまた、リフレッシュメント、昼食の付け合わせ、衝動買いの機会にわたって棚のプレゼンスを拡大するのに役立ちます。フレーバーあり製品は、幅広い消費者試飲、繰り返し購入、わかりやすい小売コミュニケーションが優先される場所で引き続き重要であると予想されます。
フレーバーなし製品は2032年にかけて9.72%のCAGRで成長すると予測されています。この成長は、即時の味の親しみやすさや高度にフレーバーされた飲料体験よりも、純粋さ、内葉加工、認証、より短い成分リストを優先する消費者からの需要を反映しています。これらの消費者は、透明性と中核植物成分の直接使用に対る期待によりよく合致する処方と引き換えに、馴染みの薄い味を受け入れる可能性があります。フレーバーなし製品は、ブランドが詳細な原材料調達と加工情報をより容易に伝達できる健康専門店および直販チャネルにも適しています。アロエベラジュース市場は、フレーバーありフォーマットが幅広い小売需要に対応し、フレーバーなしフォーマットが加工、原材料調達、製品のシンプルさに焦点を当てた購入者をターゲットとするデュアルポートフォリオアプローチを支援しています。
流通チャネル別:
オンライン小売が消費者の製品発見方法を変えるハイパーマーケットとスーパーマーケットは2026年の流通の45.82%を占めると予測されており、アロエベラジュース市場が国内外の飲料オプションにわたって幅広いアクセス性、店内での視認性、日常的な食料品購入者へのリーチを提供する能力を反映しています。その規模により、ブランドはプロモーションの視認性と冷蔵配置を確保しながら、飲料を食品や家庭用品と一緒に購入する定期的な食料品購入時に消費者にリーチできます。コンビニンスストアと食料品店も、特に即時消費向けに、アジア市場での頻繁な少量購入を支援しています。専門店は、より多くの消費者教育を必要とするオーガニックまたはクリーンラベルの認証を持つプレミアム製品の発売と提供に引き続き重要です。
オンライン小売は2032年にかけて9.59%のCAGRで成長すると予測されています。デジタル製品ページは、棚ラベルよりも原材料調達、アロインテスト、フレーバーオプション、認証、提供フォーマット、保管要件、フレーバーありとフレーバーなし製品の違いについてより詳細な情報を提供できます。オンラインチャネルはまた、繰り返し購入者の補充を簡素化し、消費者が実店舗で同じ製品を探す必要性を減らすサブスクリプションモデルを支援できます。直販は、個々の製品パフォーマンス、フレーバー嗜好、顧客の質問、および購入者が繰り返し購入を行う前に必要とする情報についてより明確なインサイトを生産者に提供します。アロエベラジュース市場は、オンライン小売を活用して認知度を構築し製品差別化を伝達できる一方、実店舗は引き続き視認性幅広いアクセス性を提供します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
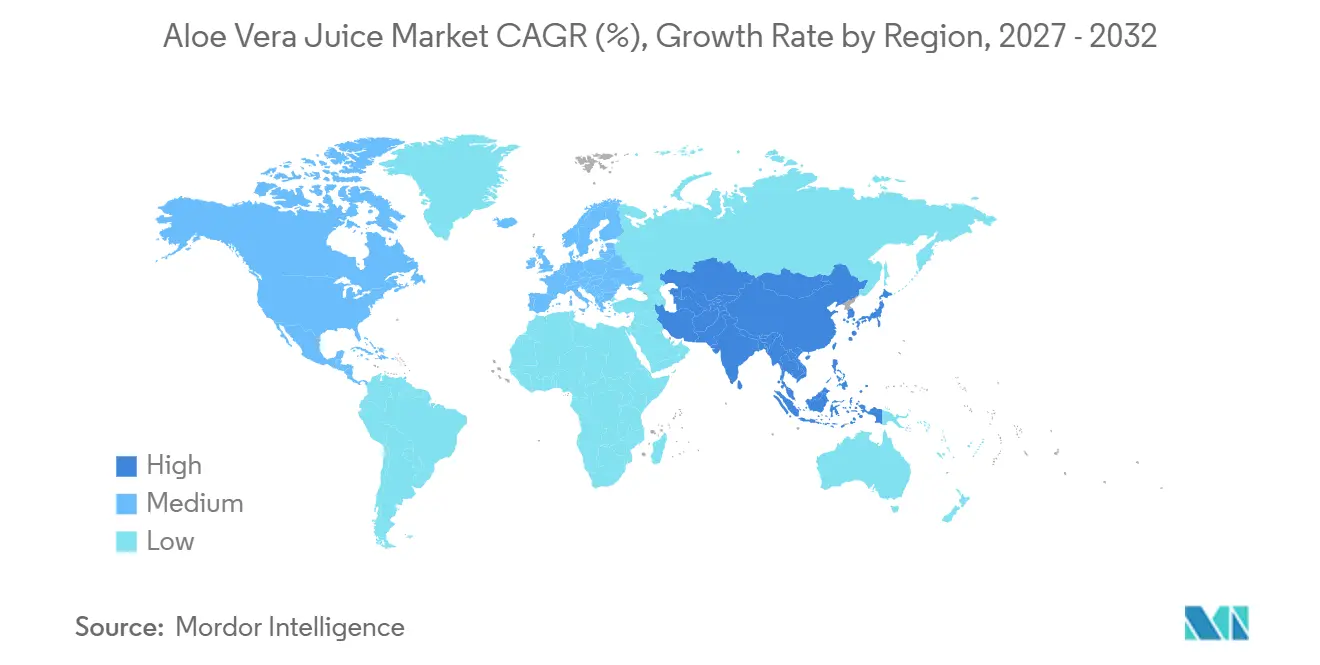
アジア太平洋アロエベラジュース市場
アジア太平洋地域は2026年のアロエベラジュース市場において40.12%のシェアを占め、2032年までCAGR 9.91%で成長すると予測されている。同地域は、アロエ飲料に対する確立された消費者の親しみやすさ、大規模な製造基盤、日常的な小売における小量飲料の広範な普及、そして国内需要と輸出需要の両方を満たす能力を兼ね備えている。中国は、習慣的な消費、国内生産、および輸出活動を通じて地域需要を支え、多様な消費者層に向けた幅広いフレーバーとフォーマットの維持に貢献している。インドは、アクセスしやすいウェルネスポジショニング、健康意識の高い大規模な消費者基盤、便利なパッケージ飲料への需要、および確立されたウェルネス習慣の中でのアロエへの消費者関心を通じて、成長ポテンシャルを提供している。
北米アロエベラジュース市場
北米は、アロエベラジュース市場において成熟しながらも拡大を続ける地域であり、発達した食料品流通ネットワークと、ウェルネス志向の製品に精通し新しいフォーマットにも開放的な消費者基盤に支えられている。米国では、スーパーマーケット、自然食品専門店、ウェルネス小売店が、主流の購買層と処方の詳細を精査する消費者の両方にブランドがリーチすることを可能にしている。メキシコは国内需要を支えながら、プレミアムな輸出志向製品向けの原材料を供給し、栽培原料加工、完成品供給を結びつけている。
EMEA・南米アロエベラジュース市場
欧州は、健康食品小売業者および多くの主流食料品チャネルが高い原材料基準とクリーンラベルへの期待を維持していることから、アロエベラジュース市場において引き続き重要な地位を占めている。ドイツ、オランダ、英国の健康食品小売チャネルは、加工方法、調達慣行、内葉原料の使用、およびアロイン濃度管理措置を文書化したプレミアム製品を支援することができる。検証済みの低アロイン試験は、製品情報を詳細に審査するバイヤーや消費者が存在する、コンプライアンス審査が厳格な市場において、小売業者の信頼を強化することができる。南米は、特にブラジルとアルゼンチンにおいて、ハーブウェルネスチャネルを通じた需要に貢献しており、アロエは馴染みのある植物性製品の中に位置づけることができる。中東・アフリカは依然として初期段階の地域であるが、南アフリカからの認証済み供給は、輸出志向のブランドおよび原材料の証明書類を必要とする製品を支援することができる。
競合環境
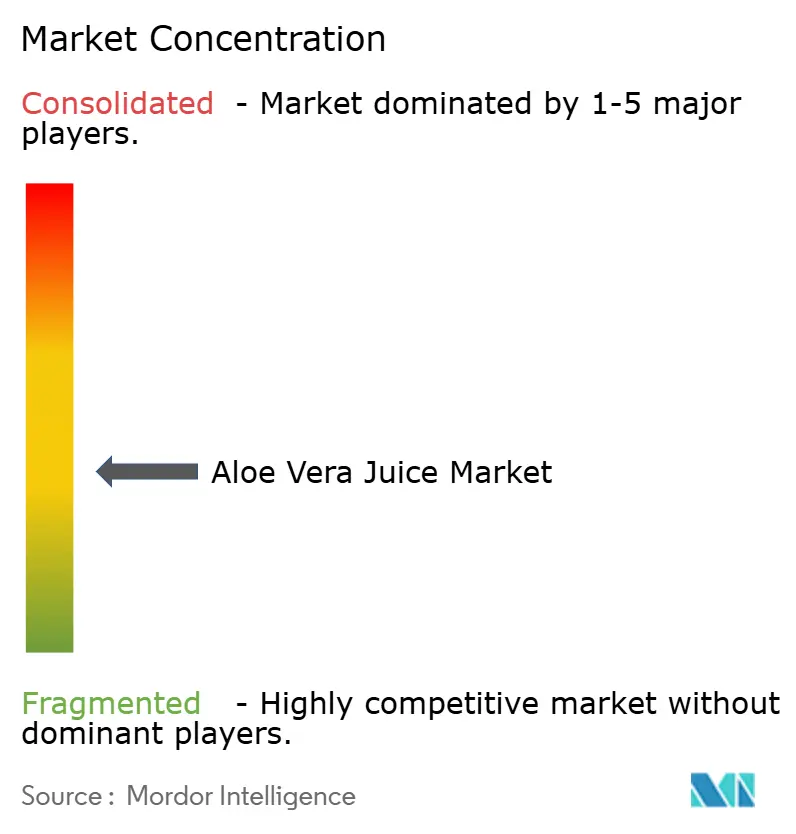
アロエベラジュース市場は適度に分散しており、地域の専門業者、受託製造業者、直販ブランド、輸出業者が多様な小売・消費者ニーズに対応しています。市場は、いかなる単一企業にとっても限られたカテゴリー全体の価格決定力を示しており、特に味の嗜好と小売構造が異なる市場において、地域ブランドの重要な役割を浮き彫りにしています。大手事業者は、全体的なカテゴリーを支配したり、すべての流通チャネル、包装タイプ、地域にわたって価格を設定したりすることなく、特定のアロエ飲料セグメントで強固な地位を保持しています。Forever Living Productsはドミニカ共和国に垂直統合された認証オーガニックアロエ供給基盤を維持しています。
アロエベラジュース市場のメーカーは、フォーマット選択、フレーバー開発、試験能力、原材料調達認証、輸出チャネルへのアクセスを通じて競争しています。Herbalifの2025年の認定は、品質試験が競争上のポジショニングを支援し、規制対応チャネルを通じて販売する生産者にとって運営上の要件となり得ることを示しています。受託製造モデルにより、ブランドオーナーは栽培や飲料製造資産を所有することなくテゴリーに参入できます。これらのモデルはまた、より少ない生産ロット、適応された製品コンセプト、特定チャネルにおける機会のより迅速なテストを支援します。
最も強い機会は、よりアクセスしやすい価格帯での認証オーガニック製品と、日常的なウェルネス志向の消費の両方を支援する差別化された処方を持つレディ・トゥ・ドリンクフォーマットにあります。内葉加工、低アロイン状態、一貫した品質記録を検証できる企業は、小売業者の受け入れに対する主要な障壁を低減し、規制市場に対するより高い準備態勢を示すことができます。アロエベラジュース市場は、堅牢なコンプライアンス慣行、実用的な包装、明確な製品コミュニケーション、適切なチャネル選択、および複数の製品フォーマットにわたる規律ある実行を組み合わせたメーカーに報いています。
アロエベラジュース業界のリーダー企業
-
OKF Corporation
-
Forever Living Products
-
Tulip International
-
RITA Food & Drink Co.,Ltd
-
Lotte Chilsung Beverage Co Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アロエベラジュース市場 このレポートでカバーされる企業
- OKF Corporation
- ALO Drink (SPI West-Port)
- Forever Living Products
- Houssy Global
- Lotte Chilsung Beverage Co Ltd.
- Keumkang B&F
- Tulip International
- Aloe Farms
- Grace Foods / GraceKennedy
- Dynamic Health Laboratories
- Simplee Aloe
- RITA Food & Drink Co.,Ltd
- Herbalife Nutrition
- Nature’s Way Products
- Aloecorp, Inc.
- Fruit of the Earth, Inc.
- Suja Life, LLC
- Aloe Drink For Life
- Patanjali Ayurved
- Nam Viet F&B (VINUT)
最近の産業開発事情 アロエベラジュース市場
- 2026年2月:ALO Drinkは、ナチュラルプロダクツエキスポウエスト2026において、パッションフルーツ&パルプとサトウキビ&カラマンシーの2種類の新しい100%ジュースフレーバーを発売しました。320mlの製品には、添加糖、着色料、フレーバー、防腐剤が含まれていません。このローンチは、フルーツベースのフレーバー革新と便利な缶フォーマットを通じて、ブランドのアロエ飲料ポートフォリオを拡大するものです。
- 2026年2月:Nutriorgは、シーバックソーン、アロエベラ、アムラを組み合わせたオーガニックウェルネスジュースを発売しました。このローンチは、植物性およびフルーツベースのウェルネス飲料を求める消費者をターゲットとした複数成分処方でアロエベラジュースカテゴリーを拡大しました。
- 2025年11月:Del Monteは、天然アロエパルプを含む地元生産飲料「アロエベラフレッシュ」を発売しました。Castillo Hermanosが製品を開発し、Distribuidora Maravillaが流通を担当しています。同社は飲料をリフレッシングで水分補給に適した選択肢として位置づけています。このローンチグアテマラでのアロエベラ飲料の入手可能性を拡大し、Del Monteは中米全域への流通拡大計画を示しています。
世界のアロエベラジュース市場レポートの調査範囲
アロエベラジュースは、アロエベラ植物(Aloe barbadensis Miller)の内葉ゲルまたは加工葉材料から作られた飲料です。純粋、フレーバーあり、フルーツブレンドの形態で消費され、レディ・トゥ・ドリンクおよび濃縮フォーマットで入手可能です。
アロエベラジュース市場は、包装形態、フレーバータイプ、流通チャネル、地域別にセグメント化されています。包装形態別では、市場はボトル、缶、パウチ、その他の包装形態にセグメント化されています。フレーバータイプ別では、市場はフレーバーありとフレーバーなしにセグメント化されています。流通チャネル別では、市場はハイパーマーケット・スーパーマーケット、コンビニエンスストア・食料品店、専門店、オンライン小売、その他の流通チャネルにセグメント化されています。地理的には、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ボトル |
| 缶 |
| パウチ |
| その他の包装形態 |
| フレーバーあり |
| フレーバーなし |
| ハイパーマーケット・スーパーマーケット |
| コンビニエンスストア・食料品店 |
| 専門店 |
| オンライン小売 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| 中東・アフリカその他 |
| 包装形態別 | ボトル | |
| 缶 | ||
| パウチ | ||
| その他の包装形態 | ||
| フレーバータイプ別 | フレーバーあり | |
| フレーバーなし | ||
| 流通チャネル別 | ハイパーマーケット・スーパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| 専門店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のアロエベラジュース市場の予測規模は?
アロエベラジュース市場は、2027年に1億4,995万米ドルに達した後、2026年の1億3,907万米ドルから2032年までに2億2,278万米ドルへと成長し、2027年から2032年にかけて8.24%のCAGRを記録すると予測されています。
2026年のアロエベラジュース市場で最大のシェアを占めた包装形態セグメントはどれですか?
ボトルが2026年に最大の市場シェアを占め、アロエベラジュース市場の72.23%を占めました。
2026年のアロエベラジュース市場で支配的なフレーバータイプはどれですか?
フレーバーありセグメントが2026年の市場を支配し、54.73%の市場シェアを保持しました。
2026年のアロエベラジュース市場で最大のシェアを占めた流通チャネルはどれですか?
ハイパーマーケット・スーパーマーケットが2026年の市場で最大のシェアを占め、総収益の45.82%を占めました。
2026年のアロエベラジュース市場で支配的な地域はどこですか?
アジア太平洋が主要な地域市場であり、2026年の市場の40.12%を占めました。