
Tamanho e Participação do Mercado de Infraestrutura de Hangares de Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
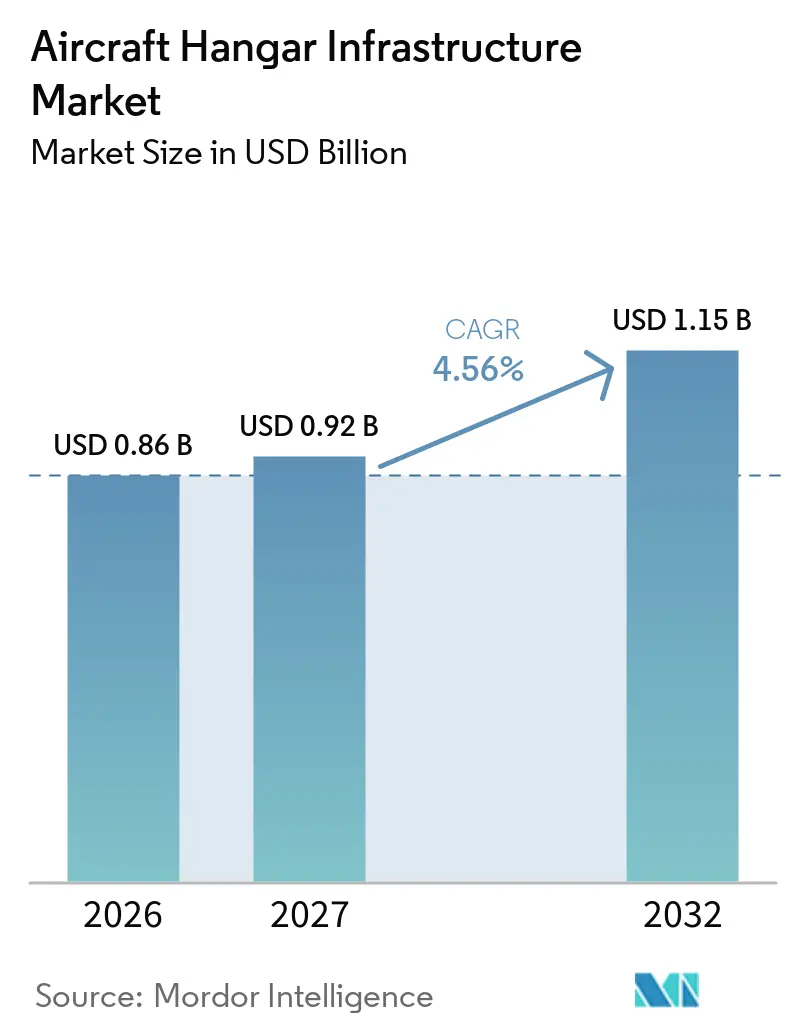
| Tamanho do Mercado (2027) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Hangares de Aeronaves pela Mordor Intelligence
O tamanho do mercado de infraestrutura de hangares de aeronaves foi avaliado em 0,86 bilhões de USD em 2026 e tem previsão de crescer de 0,92 bilhões de USD em 2027 para atingir 1,15 bilhões de USD até 2032, a um CAGR de 4,56% durante o período de previsão (2027-2032). Contratos de manutenção comprometidos, projetos aeroportuários e programas de defesa sustentam a demanda em ciclos distintos de gastos com aviação. As entregas de aeronaves permanecem restritas, de modo que os operadores precisam manter as frotas existentes produtivas por mais tempo e garantir acesso confiável às baias de manutenção. O desenvolvimento de aeroportos greenfield na Ásia-Pacífico e no Oriente Médio cria oportunidades para incluir hangares nos planos diretores aeroportuários, em vez de adicioná-los posteriormente. Os programas de aviação militar e de aeronaves não tripuladas constituem uma fonte separada de demanda por estruturas fixas e implantáveis. O mercado de infraestrutura de hangares de aeronaves também enfrenta altos custos de construção, restrições de terreno e longos processos de aprovação que podem adiar a receita dos projetos.
Principais Conclusões do Relatório
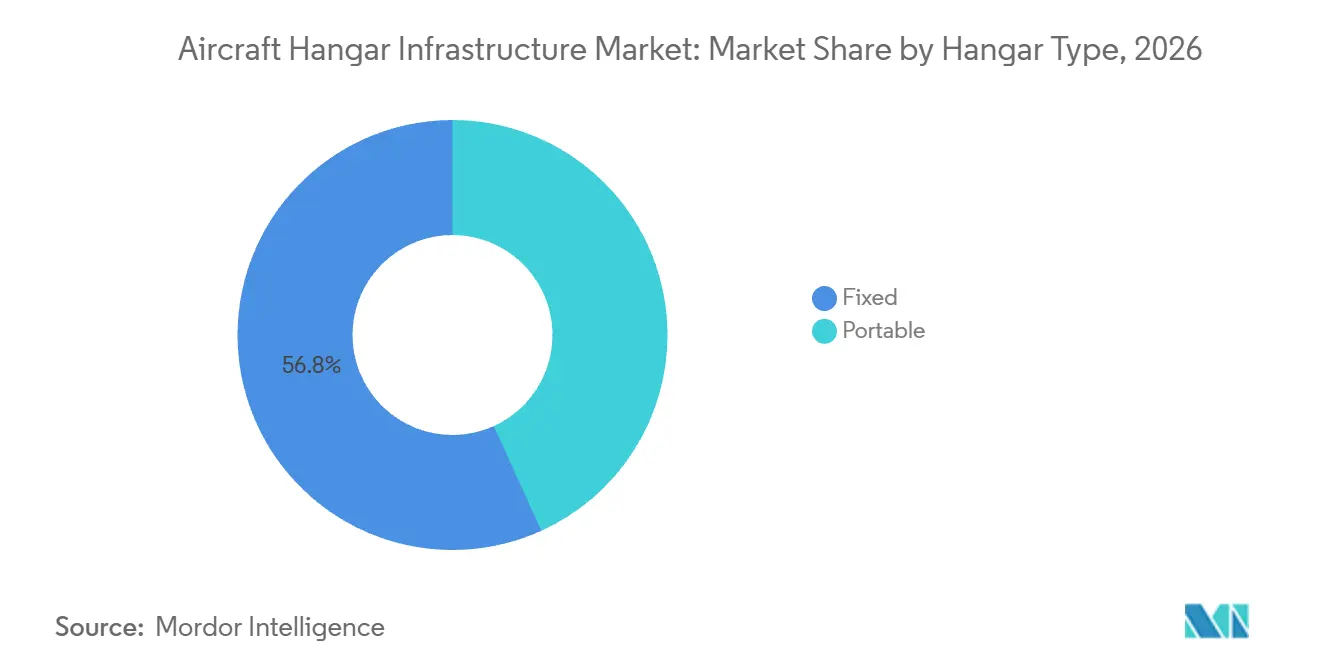
- Por tipo de hangar, os hangares fixos detinham 56,78% da participação do mercado de infraestrutura de hangares de aeronaves em 2026, enquanto os hangares portáteis têm previsão de crescer a um CAGR de 6,45% até 2032.
- Por tipo de construção, a construção brownfield detinha 57,21% da participação de mercado em 2026, enquanto a construção greenfield tem previsão de expandir a um CAGR de 6,33% até 2032.
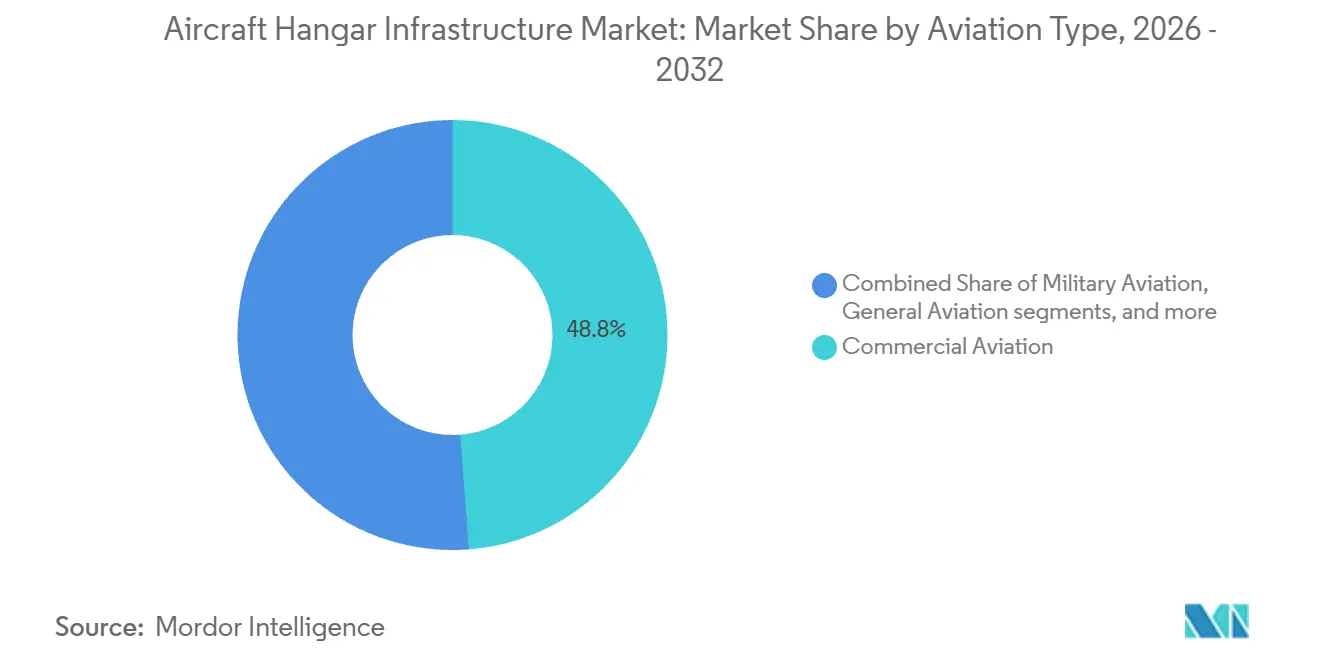
- Por tipo de aviação, a aviação comercial detinha 48,78% da receita em 2026, enquanto os sistemas aéreos não tripulados (UAS) têm previsão de crescer a um CAGR de 7,15% até 2032.
- Por aplicação, o MRO detinha 46,75% da receita em 2026, enquanto a montagem tem previsão de crescer a um CAGR de 5,86% até 2032.
- Por geografia, a América do Norte detinha 38,62% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 6,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da frota de aeronaves e do tráfego aéreo | +1.20% | Global, concentrado na Ásia-Pacífico, no Oriente Médio e na América do Norte | Médio prazo (2-4 anos) |
| Expansão da capacidade de MRO e envelhecimento das aeronaves | +1.10% | Global, particularmente nos centros de MRO da América do Norte, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Modernização de aeroportos e desenvolvimento greenfield | +0.90% | Ásia-Pacífico, com repercussão no Oriente Médio e na África | Médio prazo (2-4 anos) |
| Gastos com aviação de defesa e infraestrutura implantável | +0.60% | América do Norte, Europa e Indo-Pacífico | Médio prazo (2-4 anos) |
| Escassez de hangares para aviação geral e longas listas de espera | +0.40% | América do Norte, com demanda emergente na Europa | Curto prazo (≤ 2 anos) |
| Instalações dedicadas para aeronaves elétricas, a hidrogênio e AAM | +0.50% | América do Norte, Europa e Ásia-Pacífico em estágio inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da Frota de Aeronaves e do Tráfego Aéreo Intensifica a Demanda por Hangares
A atividade da frota de aeronaves aumenta a demanda por espaço de estacionamento, inspeção e manutenção em todo o mercado de infraestrutura de hangares de aeronaves. Os atrasos nas entregas não eliminam a necessidade operacional das companhias aéreas, pois as transportadoras continuam a utilizar aeronaves mais antigas enquanto aguardam substituições. Essas aeronaves requerem inspeções programadas e visitas de manutenção mais pesadas, aumentando o tempo gasto nas baias de manutenção. O crescimento do tráfego na Índia, no Sudeste Asiático e nos centros do Golfo também aumenta a necessidade de acesso à manutenção no aeroporto, à medida que as companhias aéreas adicionam rotas. Os aeroportos com espaço de pátio limitado precisam coordenar mais de perto a movimentação, o estacionamento e as atividades de reparo de aeronaves. O mercado de infraestrutura de hangares de aeronaves se beneficia quando as companhias aéreas e os prestadores de manutenção tratam a capacidade disponível de baias como um requisito operacional, e não como um imóvel opcional.
A Expansão da Capacidade de MRO e o Envelhecimento das Aeronaves Impulsionam a Construção Permanente de Baias
Os prestadores de MRO precisam de baias permanentes e certificadas para atender às frotas comerciais, o que sustenta o desenvolvimento de hangares fixos. Aeronaves mais antigas tendem a exigir trabalhos mais extensos durante as grandes revisões, pressionando a rede disponível de manutenção de linha e de base. A IATA identifica o Oriente Médio, o subcontinente indiano e o Sudeste Asiático como áreas importantes para o crescimento futuro da manutenção, onde o planejamento de capacidade est se tornando mais urgente. A IndiGo assinou um acordo para uma instalação de MRO no Aeroporto Internacional de Bengaluru com 4 hangares. O mercado de infraestrutura de hangares de aeronaves se beneficia de projetos que integram operações de manutenção, ferramental e acesso a aeronaves em um único local aeroportuário. A infraestrutura permanente continua sendo importante porque o trabalho comercial requer ambientes controlados, proteção contra incêndio e folga suficiente.
A Modernização de Aeroportos e o Desenvolvimento Greenfield Criam Ciclos de Coinvestimento em Infraestrutura
Os aeroportos da Ásia-Pacífico e do Oriente Médio esperam 240 bilhões de USD em investimentos em infraestrutura de 2025 a 2035, incluindo 104 bilhões de USD para projetos greenfield.[1] Novos aeroportos podem reservar terrenos para manutenção e operações antes que a atividade do terminal torne o local restrito. Essa abordagem oferece às companhias aéreas um caminho mais claro para estabelecer suporte de manutenção local quando abrem novas estações. O mercado de infraestrutura de hangares de aeronaves pode, portanto, se beneficiar de programas de capital aeroportuário, mesmo quando o investimento principal é um terminal ou pista. A Deutsche Aircraft iniciou os trabalhos em sua linha de montagem final do D328eco no Aeroporto de Leipzig/Halle, que inclui um hangar de comissionamento. Esses projetos mostram que as instalações de produção e o desenvolvimento aeroportuário podem criar demanda vinculada por edificações especializadas.
Os Gastos com Aviação de Defesa e Infraestrutura Implantável Sustentam a Demanda em Dois Fluxos
As aquisições de defesa geram demanda independente do tráfego de companhias aéreas comerciais ou dos ciclos de passageiros. A NAVFAC Southwest adjudicou um contrato de 107 milhões de USD para um hangar do MQ-25 Stingray na Base Naval do Condado de Ventura em abril de 2025. Esses contratos exigem áreas de manutenção seguras, oficinas especializadas, espaços para tripulação e acesso dedicado ao pátio. O mercado de infraestrutura de hangares de aeronaves tem espaço para fornecedores que possam oferecer tanto instalações militares permanentes quanto estruturas temporárias para operações implantadas. Essa combinação amplia a base de projetos disponíveis e reduz a dependência de um único grupo de clientes de aviação. Também favorece empresas com capacidades comprovadas em segurança, logística e engenharia especializada. Esses requisitos tornam a execução de projetos e a qualificação particularmente exigentes para novos entrantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e de desenvolvimento do terreno | -1.00% | Global, particularmente em aeroportos centrais restritos na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Atrasos em financiamento, licenciamento e aprovações aeroportuárias | -0.50% | América do Norte, Europa e mercados asiáticos em rápido crescimento | Curto prazo (≤ 2 anos) |
| Demanda fragmentada e economia de arrendamento incerta | -0.30% | Aviação geral da América do Norte e aeroportos secundários globalmente | Médio prazo (2-4 anos) |
| Requisitos rigorosos de conformidade com segurança contra incêndio e meio ambiente | -0.40% | Global, incluindo jurisdições que utilizam as normas NFPA 409 e IEC | Longo prazo ( 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e de Desenvolvimento do Terreno Criam Efeitos de Limiar
A construção de hangares requer um investimento significativo em fundações, estruturas de vão livre, drenagem, supressão de incêndio, portas, pátios e conexões de utilidades. O Condado de Miami-Dade aprovou um contrato de arrendamento para desenvolvimento exigindo um compromisso mínimo de 15 milhões de USD para uma instalação de hangar de aviação geral no Aeroporto Executivo de Miami-Opa Locka.[2] Esses custos podem ser difíceis de financiar para operadores de aeroportos menores ou empresas de aviação independentes. O mercado de infraestrutura de hangares de aeronaves é, consequentemente, orientado para companhias aéreas bem capitalizadas, contratantes de defesa e grandes prestadores de manutenção. Sistemas de construção padronizados podem reduzir o prazo de entrega, mas não eliminam o custo das obras no lado ar e da conformidade regulatória.
Atrasos em Financiamento, Licenciamento e Aprovações Aeroportuárias Prolongam os Prazos dos Projetos
Os projetos aeroportuários geralmente exigem coordenação entre autoridades aeroportuárias, órgãos de planejamento, revisores ambientais e reguladores de aviação. Esse processo pode atrasar a construção após o anúncio de um projeto, especialmente em aeroportos com capacidade restrita. As normas de construção da FAA influenciam o processo de desenvolvimento para obras aeroportuárias com apoio federal e estabelecem expectativas para planejamento e especificações. Os patrocinadores de hangares também precisam alinhar o projeto com os planos de layout aeroportuário, zonas de segurança, capacidade de utilidades e regras de arrendamento. O mercado de infraestrutura de hangares de aeronaves pode perder receita de curto prazo quando as aprovações demoram mais do que o esperado. Os atrasos são particularmente relevantes em mercados de alto crescimento, onde a aquisição de terrenos, a consulta pública e a revisão interagências podem introduzir maior incerteza para desenvolvedores, credores, proprietários de aeroportos, seus parceiros de financiamento e inquilinos dos projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Hangar:
A Infraestrutura Fixa Ancora a Receita, Enquanto os Formatos Portáteis Ganham ImpulsoOs hangares fixos detinham 56,78% da participação do mercado de infraestrutura de hangares de aeronaves em 2026, porque as operações comerciais de MRO, as linhas de montagem e as instalações militares permanentes requerem edificações duráveis. O controle climático, a supressão de incêndio, as alturas de folga certificadas e as oficinas seguras favorecem as estruturas permanentes. O setor de infraestrutura de hangares de aeronaves depende de formatos fixos nos quais um operador realiza manutenção regulamentada ou produção de alto valor. Essas edificações também suportam arrendamentos mais longos e investimentos em equipamentos, ferramental e pessoal. As diretrizes da FAA e os requisitos da NFPA 409 tornam o planejamento de conformidade central para as instalações que lidam com manutenção de aeronaves. Espera-se que as estruturas fixas permaneçam importantes porque sua capacidade é difícil de substituir por alternativas temporárias.
Os hangares portáteis têm previsão de crescer a um CAGR de 6,45% até 2032, sustentados pelas necessidades expedicionárias militares e pela capacidade limitada de aviação geral. A Boeing Company firmou parceria com a Aviatema Equipment em agosto de 2025 para distribuir abrigos de manutenção infláveis para apoiar aeronaves militares. Os sistemas podem ser implantados mais rapidamente do que uma edificação convencional e podem apoiar atividades onde uma estrutura permanente não é viável. Eles também permitem que os operadores respondam a requisitos de manutenção temporários ou mudanças de base. Os formatos portáteis não conseguem atender a todos os requisitos de certificação ou controle climático, particularmente para manutenção comercial intensiva. O mercado de infraestrutura de hangares de aeronaves, no entanto, ganha uma base de clientes mais ampla quando os fornecedores podem oferecer instalações fixas e portáteis, com suporte logístico adequado e equipes de instalação treinadas.
Por Tipo de Construção:
A Reforma Brownfield Lidera, Enquanto os Projetos Greenfield se AceleramO desenvolvimento brownfield representou 57,21% da participação de mercado em 2026, porque os aeroportos estabelecidos podem modernizar ou expandir as instalações existentes no lado ar. Os operadores frequentemente preferem uma reforma porque ela utiliza o acesso, as utilidades e o terreno operacional disponíveis. Essa abordagem é particularmente relevante em mercados de aviação maduros, onde novos locais aeroportuários são limitados. O tamanho do mercado de infraestrutura de hangares de aeronaves para obras brownfield é sustentado por operadores que buscam capacidade sem aquisição total de terrenos. A capacidade de manutenção da EasyJet recebeu apoio de um contrato para reformar 3 hangares antigos no Aeroporto de Londres Luton em 2025. A reforma ainda pode exigir investimento significativo quando a instalação necessita de novos sistemas, portas, pátios, proteção contra incêndio, conexões elétricas atualizadas ou melhoria do fluxo de trabalho interno.
A construção greenfield tem previsão de crescer a um CAGR de 6,33% até 2032, à medida que novos programas aeroportuários adicionam infraestrutura operacional desde o início. O ACI Ásia-Pacífico identifica 104 bilhões de USD em investimentos aeroportuários greenfield na Ásia-Pacífico e no Oriente Médio de 2025 a 2035. Um novo aeroporto pode alocar espaço para hangares de manutenção antes que os terminais de passageiros e as instalações de carga ocupem o local. Esse processo pode melhorar o acesso de veículos, a circulação de aeronaves e o planejamento de utilidades. O mercado se beneficia quando a capacidade de hangares é integrada ao modelo operacional do aeroporto. Os projetos greenfield também criam oportunidades para os fornecedores padronizarem layouts em múltiplas instalações dentro de um programa de desenvolvimento aeroportuário e zonas logísticas relacionadas.
Por Tipo de Aviação:
A Aviação Comercial Ancora o Volume, Enquanto os UAS Alteram os Padrões de ProjetoA aviação comercial representou 48,78% da participação do mercado de infraestrutura de hangares de aeronaves em 2026, refletindo as grandes frotas de companhias aéreas e a necessidade de manutenção programada. As aeronaves de fuselagem estreita continuam sendo importantes porque sustentam uma parcela significativa das redes de rotas das companhias aéreas e requerem capacidade de manutenção dedicada. Os hangares para aeronaves de fuselagem larga são em menor número, mas geralmente requerem vãos livres substanciais, pátios reforçados e portas especializadas. As instalações comerciais também precisam atender a requisitos claros de segurança, acesso e operação. O setor de infraestrutura de hangares de aeronaves atende a instalações de propriedade de companhias aéreas e prestadores independentes que requerem acesso consistente para a rotatividade e manutenção de aeronaves. Os grandes projetos de manutenção aeroportuária podem, portanto, permanecer viáveis mesmo quando o crescimento geral de passageiros é irregular, porque as aeronaves devem passar por trabalhos obrigatórios ao longo de suas vidas operacionais, independentemente de mudanças sazonais ou ajustes de rede em todo o mundo.
Os sistemas aéreos não tripulados (UAS) têm previsão de crescer a um CAGR de 7,15% até 2032, impulsionados por programas militares e comerciais de drones que requerem infraestrutura de suporte projetada especificamente para esse fim. Suas instalações podem exigir tamanhos variados de baias, áreas de controle seguras, considerações eletromagnéticas e arranjos de acesso adaptáveis. O projeto MQ-25 da NAVFAC Southwest em 2025 ilustra a necessidade de infraestrutura que combine manutenção de aeronaves, áreas para tripulação e funções de suporte à missão. As operações de UAS podem diferir da aviação convencional porque os equipamentos, as células e os sistemas de controle evoluem rapidamente. O mercado de infraestrutura de hangares de aeronaves oferece espaço para edificações que possam ser adaptadas à medida que os requisitos de missão mudam. A configuração flexível será importante onde os locais suportam operações mistas tripuladas e não tripuladas, incluindo testes seguros, treinamento, tratamento seguro de dados e armazenamento de equipamentos.

Por Aplicação:
O MRO Detém a Maior Participação, Enquanto a Montagem Ganha com Novos ProgramasO MRO detinha 46,75% da participação do mercado de infraestrutura de hangares de aeronaves em 2026, porque a manutenção não pode ser adiada indefinidamente sem afetar a disponibilidade das aeronaves. As instalações de MRO precisam de capacidade de baias, oficinas, áreas de peças, equipamentos de solo e acesso direto ao campo de aviação. As companhias aéreas e os prestadores independentes utilizam essas instalações para gerenciar revisões programadas e reparos não programados. O setor se beneficia quando a capacidade de manutenção é planejada próxima às frotas de aeronaves que atende. A IATA identificou os custos e as pressões de capacidade de manutenção como questões importantes para o setor de aviação. Isso torna os hangares permanentes um ativo operacional central, e não uma edificação aeroportuária secundária para operadores, companhias aéreas e prestadores especializados.
A montagem tem previsão de crescer a um CAGR de 5,86% até 2032, à medida que os fabricantes de aeronaves e fornecedores expandem a capacidade de produção. A Airbus inaugurou sua segunda linha de montagem final do A320 em Mobile, Alabama, em outubro de 2025, e adicionou mais de um milhão de pés quadrados de hangares de montagem de baia dupla. A Airbus também abriu um hangar de produção automatizado em Augsburg para a montagem do tanque central traseiro do A321XLR.[3] Os edifícios de montagem diferem dos locais de MRO porque os fabricantes priorizam o fluxo de produção, a movimentação de componentes e o controle de processos. O mercado de infraestrutura de hangares de aeronaves pode se beneficiar tanto de programas de montagem final quanto de produção especializada de componentes, especialmente à medida que os fabricantes localizam suas cadeias de suprimentos e aumentam a capacidade de produção para futuros programas de aeronaves.
Análise Geográfica
América do Norte: Infraestrutura Densa e Gastos com Defesa Definem a Liderança de Mercado
A América do Norte detinha 38,62% da participação do mercado de infraestrutura de hangares de aeronaves em 2026, sustentada por uma base substancial de aviação geral, atividade de manutenção de companhias aéreas e construção de defesa. A região combina demanda local por armazenamento com grandes projetos especializados em centros comerciais e instalações militares. A United Airlines iniciou a construção de um complexo de hangares de MRO no Aeroporto Internacional de Orlando em 2025. O trabalho federal de aviação também sustenta o pipeline mais amplo de projetos, pois a AECOM recebeu um contrato de arquitetura e engenharia da FAA no valor de 270 milhões de USD em dezembro de 2025. As diretrizes de projeto da FAA e a NFPA 409 continuam sendo fatores de conformidade importantes para projetos nos EUA. O mercado de infraestrutura de hangares de aeronaves na América do Norte precisa equilibrar esses grandes programas com escassezes persistentes em aeroportos menores.
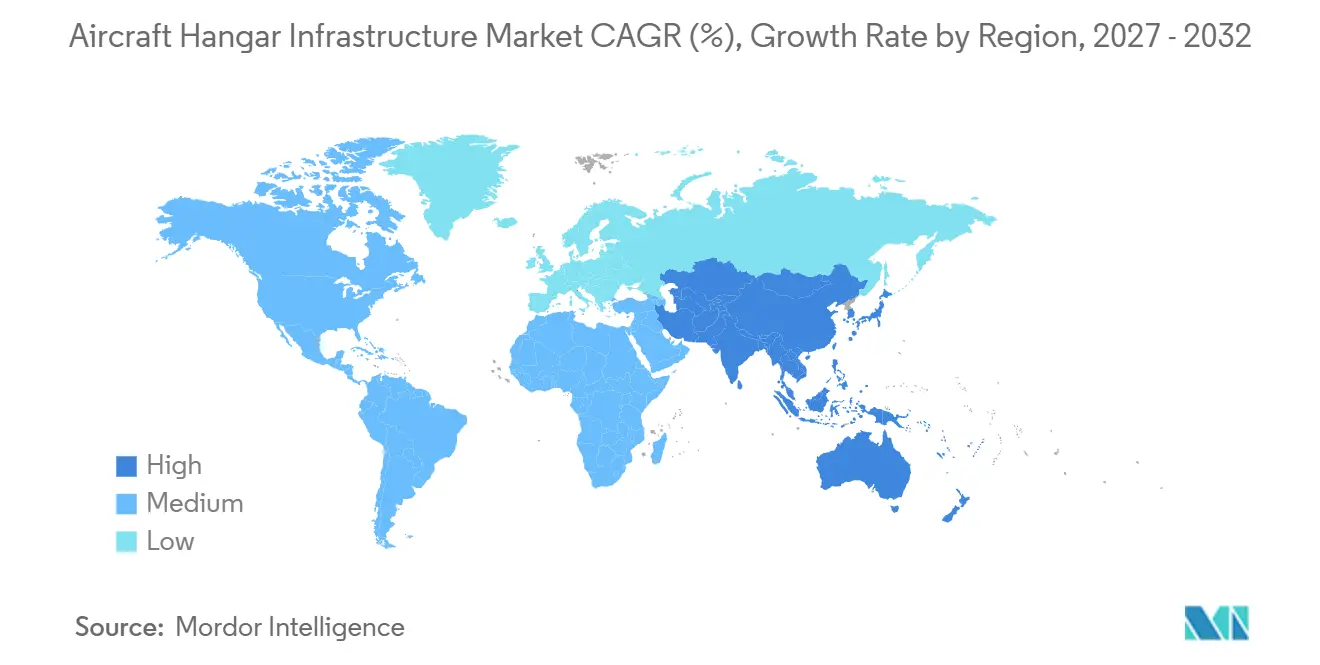
Ásia-Pacífico: Investimento Greenfield e Localização de MRO Impulsionam o Crescimento Regional Mais Rápido
A Ásia-Pacífico tem previsão de expandir a um CAGR de 6,78% até 2032, a maior taxa regional no mercado de infraestrutura de hangares de aeronaves. A construção de aeroportos, o crescimento da frota e o apoio político à capacidade de manutenção local estão se reforçando mutuamente. O ACI Ásia-Pacífico espera 240 bilhões de USD em investimentos em infraestrutura aeroportuária na Ásia-Pacífico e no Oriente Médio entre 2025 e 2035. O projeto de Bengaluru da IndiGo inclui 4 hangares e mostra como as companhias aéreas podem garantir capacidade dedicada em um grande centro. A SF Airlines e a ST Engineering inauguraram o Hangar H1 no Aeroporto Internacional de Ezhou Huahu em agosto de 2025. Esses desenvolvimentos aproximam a capacidade de manutenção das operações de frota regional.
Europa, América do Sul e Oriente Médio e África: Os Padrões de Demanda Regional Convergem em Torno de Lacunas de Infraestrutura
A Europa sustenta a demanda por meio da renovação da frota, de atualizações ambientais e de uma concentração de atividade de manutenção em instalações maiores. A Ryanair iniciou a construção de uma instalação de manutenção de aeronaves de 40 milhões de EUR (44,73 milhões de USD) no Aeroporto de Dublin em janeiro de 2025, projetada para reduzir o consumo de energia de aquecimento em até 35% por meio de tecnologia de bomba de calor por absorção de gás. O Oriente Médio e a África combinam a expansão aeroportuária com a demanda por capacidade de manutenção de aeronaves de fuselagem larga. A América do Sul tem potencial para mais infraestrutura de manutenção local à medida que a atividade de aviação regional se desenvolve. A Europa Oriental também apresenta demanda relacionada à defesa, pois a DUNA Polska assinou um contrato para 9 hangares de VANTs e infraestrutura relacionada em Mirosławiec. O mercado de infraestrutura de hangares de aeronaves abrange essas diferentes necessidades, com o desempenho energético e a resiliência de defesa tornando-se mais relevantes nas aquisições.
Cenário Competitivo
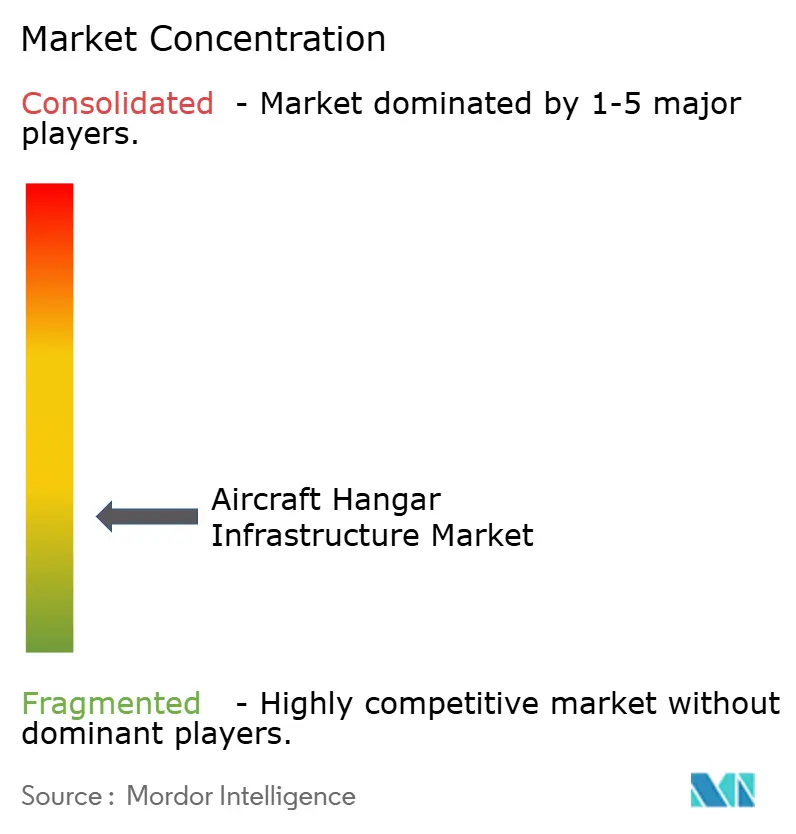
O mercado de infraestrutura de hangares de aeronaves é fragmentado porque os requisitos dos projetos variam por tipo de instalação, cliente, localização e uso de aviação. Grandes empresas de projeto e construção competem por programas complexos de aeroportos, defesa e manufatura. Os fornecedores de estruturas de tecido e modulares competem onde a implantação rápida e a menor perturbação do local são importantes. As empresas de componentes se concentram em portas especializadas, fechamentos e sistemas que devem atender aos requisitos do lado ar. O contrato da AECOM com a FAA demonstra a vantagem de empresas capazes de apoiar programas públicos de aviação em múltiplos locais. A parceria da Boeing em 2025 sobre abrigos de manutenção infláveis também mostra como empresas de aviação estabelecidas podem ampliar as opções de suporte portátil, oferecendo aos clientes uma alternativa para necessidades operacionais temporárias, manutenção em campo e implantações urgentes em locais remotos.
A concorrência depende cada vez mais de capacidade técnica documentada, e não apenas do preço. Os fornecedores precisam demonstrar que uma edificação proposta pode atender aos requisitos de folga, segurança contra incêndio, operação e segurança. As diretrizes de construção aeroportuária da FAA e a NFPA 409 influenciam os requisitos de qualificação para muitos projetos nos EUA. A NFPA Nucor Building Systems apresenta sistemas de hangares de aço para aplicações de aviação, refletindo o papel dos fornecedores estruturais especializados na categoria. O projeto e a coordenação de fabricação digitais também podem ajudar as empresas a gerenciar layouts complexos, requisitos de portas e sequenciamento de projetos. Isso reduz o risco de execução para clientes que desenvolvem instalações operacionais de alto valor e melhora a coordenação entre contratantes.
Oportunidades permanecem em instalações que atendem a novas categorias de aeronaves e usos mistos de aviação. As diretrizes da IATA sobre aeronaves movidas a bateria e hidrogênio destacam a necessidade de os operadores de aeródromos planejarem infraestrutura e sistemas de segurança para tecnologias em evolução. As instalações de UAS também requerem layouts flexíveis porque os operadores podem combinar funções de fabricação, teste, manutenção e controle em um único local. O projeto de Leipzig/Halle da Deutsche Aircraft e as expansões de manufatura da Airbus mostram como os programas de produção de aeronaves podem criar demanda por capacidade especializada de hangares. Esses projetos também demonstram que as instalações de manufatura requerem áreas de produção, teste e logística cuidadosamente sequenciadas, com rotas de acesso claras.
Líderes do Setor de Infraestrutura de Hangares de Aeronaves
-
AECOM
-
Hensel Phelps
-
Rubb, Inc.
-
BlueScope Steel North America Corporation
-
John Reid & Sons (Strucsteel) Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Hangares de Aeronaves Empresas cobertas neste relatório
- AECOM
- ClearSpan Fabric Structures Inc. (ESAPCO)
- Rubb, Inc.
- GAPTEK
- Hensel Phelps
- Centrex
- HTS TENTIQ GmbH
- John Reid & Sons (Strucsteel) Limited
- Alaska Structures (AKS Industries, Inc.)
- BlueScope Steel North America Corporation
- Big Top Manufacturing, Inc.
- Sprung Instant Structures Ltd.
- Erect-A-Tube, Inc.
- Banyan Steel Arch Systems
- Fulfab, Inc.
- The Korte Company
- Pfeifer Holding GmbH
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Hangares de Aeronaves
- Outubro de 2026: A Conti Federal Services LLC recebeu um contrato de preço fixo firme no valor de 109,9 milhões de USD do Corpo de Engenheiros do Exército dos EUA (USACE), Distrito de Los Angeles, para construir um novo hangar de aeronaves MC-130J e uma unidade de manutenção de aeronaves na Base Aérea de Davis-Monthan (AFB), Arizona.
- Junho de 2026: A High Flying Hangars assinou um contrato de arrendamento para o desenvolvimento de um novo projeto de hangar no Aeroporto Regional de Manassas (KHEF), no Condado de Prince William, Virgínia.
- Abril de 2025: A NAVFAC Southwest adjudicou à Clark Construction um contrato de 107 milhões de USD para um novo hangar de aeronaves de reabastecimento aéreo não tripulado MQ-25 Stingray na Base Naval do Condado de Ventura, Point Mugu. A instalação inclui oficinas de manutenção, espaços para tripulação, uma estação de controle do centro de guerra e um pátio de estacionamento de aeronaves, com conclusão prevista para o final de 2027.
Escopo do Relatório Global do Mercado de Infraestrutura de Hangares de Aeronaves
O mercado de infraestrutura de hangares de aeronaves compreende instalações de aviação especializadas e infraestrutura associada projetadas para apoiar o armazenamento de aeronaves, MRO, montagem e outros requisitos operacionais em aviação comercial, militar e geral, bem como sistemas aéreos não tripulados (UAS). O escopo inclui a infraestrutura de hangares fornecida para novos desenvolvimentos aeroportuários, expansões de instalações de MRO, modernizações de bases aéreas militares e desenvolvimento de infraestrutura de aviação geral, incluindo sistemas estruturais associados, portas de hangares e instalações de suporte.
O mercado de infraestrutura de hangares de aeronaves é segmentado por tipo de hangar, tipo de construção, tipo de aviação, aplicação e geografia. Por tipo de hangar, o mercado é segmentado em hangares fixos e portáteis. Por tipo de construção, o mercado é segmentado em brownfield e greenfield. Por tipo de aviação, o mercado é segmentado em aviação comercial, aviação militar, aviação geral e sistemas aéreos não tripulados (UAS). Por aplicação, o mercado é segmentado em manutenção, reparo e revisão (MRO), montagem, armazenamento e outros. O relatório também abrange tamanhos de mercado e previsões para o mercado de infraestrutura de hangares de aeronaves nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Fixo |
| Portátil |
| Brownfield |
| Greenfield |
| Aviação Comercial | Fuselagem Estreita |
| Fuselagem Larga | |
| Jatos Regionais | |
| Aviação Militar | Combate |
| Transporte | |
| Missão Especial | |
| Helicópteros | |
| Aviação Geral | Jatos Executivos |
| Helicópteros Comerciais | |
| Sistemas Aéreos Não Tripulados (UAS) |
| MRO |
| Montagem |
| Armazenamento |
| Outros |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Hangar | Fixo | ||
| Portátil | |||
| Por Tipo de Construção | Brownfield | ||
| Greenfield | |||
| Por Tipo de Aviação | Aviação Comercial | Fuselagem Estreita | |
| Fuselagem Larga | |||
| Jatos Regionais | |||
| Aviação Militar | Combate | ||
| Transporte | |||
| Missão Especial | |||
| Helicópteros | |||
| Aviação Geral | Jatos Executivos | ||
| Helicópteros Comerciais | |||
| Sistemas Aéreos Não Tripulados (UAS) | |||
| Por Aplicação | MRO | ||
| Montagem | |||
| Armazenamento | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para a infraestrutura de hangares de aeronaves?
O mercado de infraestrutura de hangares de aeronaves tem previsão de crescer a um CAGR de 4,56% de 2027 a 2032, atingindo 1,15 bilhões de USD até 2032.
Qual formato de hangar tem a maior participação de receita?
Os hangares fixos detinham 56,78% da receita em 2026, porque as instalações de MRO, montagem e defesa permanente precisam de infraestrutura controlada e certificada.
Por que a Ásia-Pacífico é a área regional de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,78% até 2032, sustentada pela construção de aeroportos, expansão da frota e investimento local em MRO.
Qual aplicação detém a maior participação de receita?
O MRO detinha 46,75% da receita em 2026, porque os operadores precisam de instalações confiáveis para manutenção programada e reparos.
O que restringe a construção de novos hangares?
Altos custos de capital, aprovações aeroportuárias, economia de arrendamento e conformidade com segurança contra incêndio podem atrasar ou limitar os projetos de construção.
Como as aeronaves não tripuladas estão afetando a demanda por hangares?
As operações de UAS são o segmento de aviação de crescimento mais rápido e requerem instalações adaptáveis para manutenção, funções de controle e configurações de células em evolução.