
Taille et part du marché de l'infrastructure des hangars d'aviation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.92 Milliards de dollars |
| Taille du Marché (2032) | 1.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'infrastructure des hangars d'aviation par Mordor Intelligence
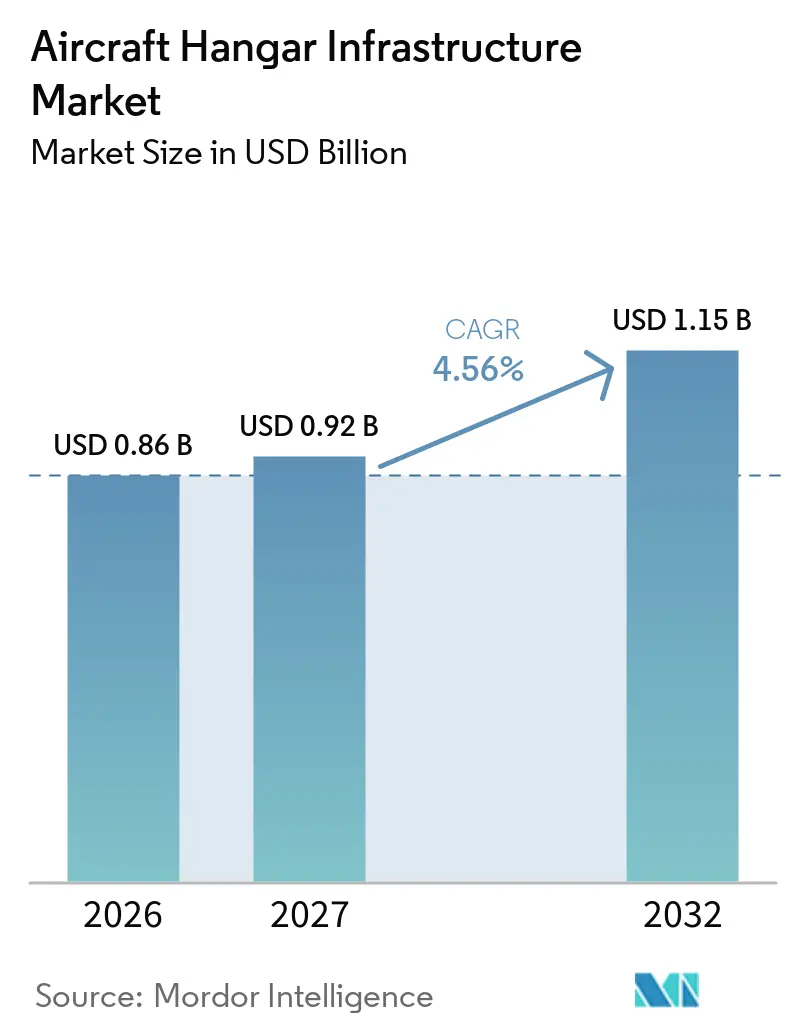
La taille du marché de l'infrastructure des hangars d'aviation était évaluée à 0,86 milliard USD en 2026 et devrait croître de 0,92 milliard USD en 2027 pour atteindre 1,15 milliard USD d'ici 2032, à un CAGR de 4,56 % durant la période de prévision (2027-2032). Les contrats d'entretien engagés, les projets aéroportuaires et les programmes de défense soutiennent la demande à travers des cycles de dépenses aéronautiques distincts. Les livraisons d'aéronefs restent contraintes, de sorte que les opérateurs doivent maintenir leurs flottes existantes productives plus longtemps et conserver un accès fiable aux baies de maintenance. Le développement d'aéroports en construction neuve en Asie-Pacifique et au Moyen-Orient crée des opportunités d'intégrer les hangars dans les plans directeurs des aéroports plutôt que de les ajouter ultérieurement. L'aviation militaire et les programmes d'aéronefs sans pilote constituent une source de demande distincte pour les structures fixes et déployables. Le marché de l'infrastructure des hangars d'aviation est également confronté à des coûts de construction élevés, à des contraintes foncières et à des processus d'approbation prolongés qui peuvent différer les revenus des projets.
Points clés du rapport
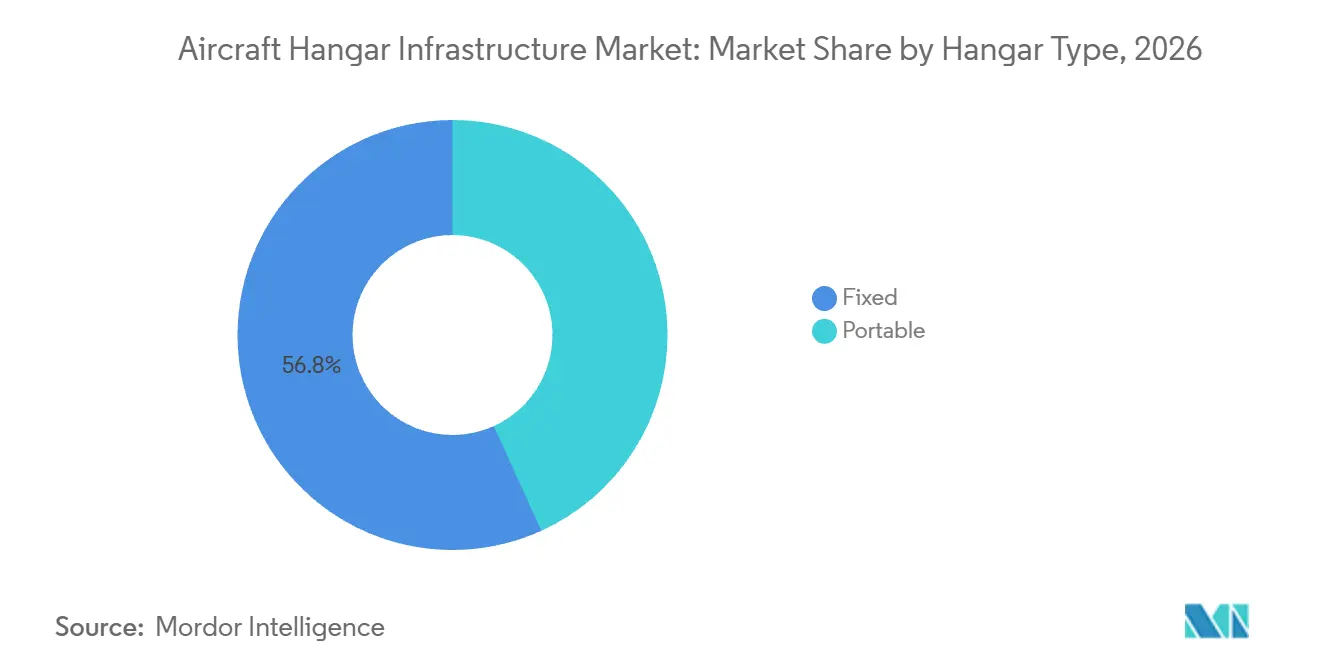
- Par type de hangar, les hangars fixes détenaient 56,78 % de la part du marché de l'infrastructure des hangars d'aviation en 2026, tandis que les hangars portables devraient croître à un CAGR de 6,45 % jusqu'en 2032.
- Par type de construction, la réhabilitation détenait 57,21 % de la part de marché en 2026, tandis que la construction neuve devrait se développer à un CAGR de 6,33 % jusqu'en 2032.
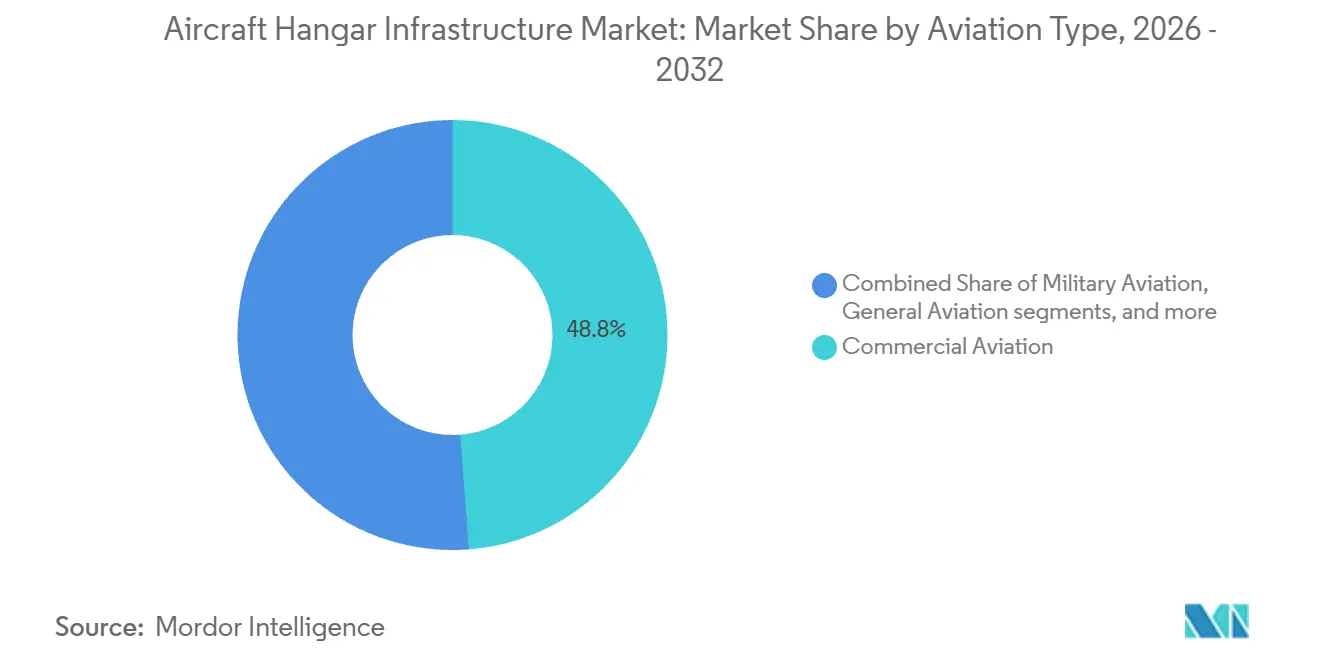
- Par type d'aviation, l'aviation commerciale détenait 48,78 % des revenus en 2026, tandis que les systèmes d'aéronefs sans pilote (UAS) devraient croître à un CAGR de 7,15 % jusqu'en 2032.
- Par application, le MRO détenait 46,75 % des revenus en 2026, tandis que l'assemblage devrait croître à un CAGR de 5,86 % jusqu'en 2032.
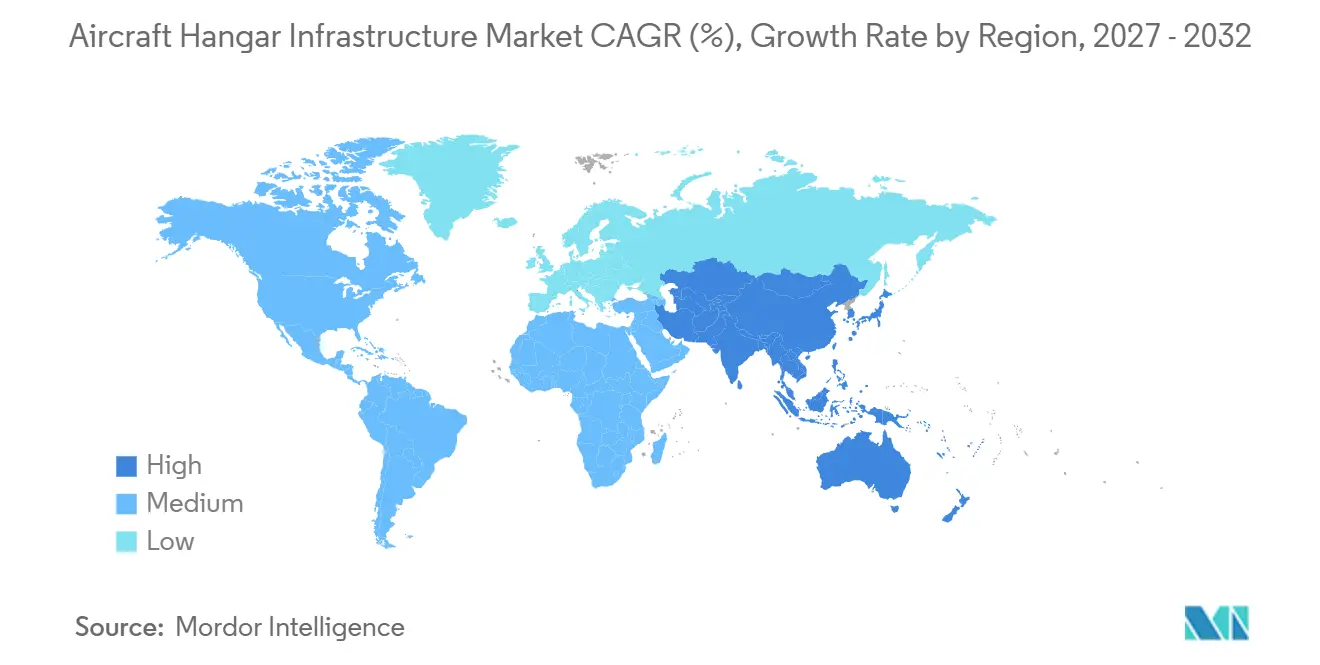
- Par géographie, l'Amérique du Nord détenait 38,62 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 6,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des flottes aériennes et du trafic aérien | +1.20% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des capacités MRO et vieillissement des aéronefs | +1.10% | Mondial, particulièrement dans les pôles MRO d'Amérique du Nord, d'Europe et du Moyen-Orient | Court terme (≤ 2 ans) |
| Modernisation des aéroports et développement en construction neuve | +0.90% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Dépenses en aviation de défense et en infrastructure déployable | +0.60% | Amérique du Nord, Europe et Indo-Pacifique | Moyen terme (2-4 ans) |
| Pénuries de hangars pour l'aviation générale et longues listes d'attente | +0.40% | Amérique du Nord, avec une demande émergente en Europe | Court terme (≤ 2 ans) |
| Installations dédiées aux aéronefs électriques, à hydrogène et AAM | +0.50% | Amérique du Nord, Europe et Asie-Pacifique en phase précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance des flottes aériennes et du trafic aérien intensifie la demande de hangars
L'activité des flottes aériennes accroît la demande d'espaces de stationnement, d'inspection et de maintenance sur l'ensemble du marché de l'infrastructure des hangars d'aviation. Les retards de livraison n'éliminent pas le besoin opérationnel des compagnies aériennes, qui continuent d'utiliser des aéronefs plus anciens dans l'attente de leurs remplacements. Ces aéronefs nécessitent des inspections programmées et des visites de maintenance plus lourdes, augmentant le temps passé dans les baies de maintenance. La croissance du trafic en Inde, en Asie du Sud-Est et dans les pôles du Golfe accroît également le besoin d'accès à la maintenance sur les aéroports, à mesure que les compagnies aériennes ajoutent des routes. Les aéroports disposant d'un espace de tablier limité doivent coordonner plus étroitement les mouvements d'aéronefs, le stationnement et les activités de réparation. Le marché de l'infrastructure des hangars d'aviation bénéficie lorsque les compagnies aériennes et les prestataires de maintenance considèrent la capacité disponible des baies comme une exigence opérationnelle plutôt que comme un bien immobilier optionnel.
L'expansion des capacités MRO et le vieillissement des aéronefs stimulent la construction de baies permanentes
Les prestataires MRO ont besoin de baies permanentes et certifiées pour entretenir les flottes commerciales, ce qui soutient le développement de hangars fixes. Les aéronefs plus anciens ont tendance à nécessiter des travaux plus importants lors des grandes visites, ce qui exerce une pression sur le réseau de maintenance en ligne et en base disponible. L'IATA identifie le Moyen-Orient, le sous-continent indien et l'Asie du Sud-Est comme des zones importantes pour la croissance future de la maintenance, où la planification des capacités devient de plus en plus urgente. IndiGo a signé un accord pour une installation MRO à l'aéroport international de Bengaluru avec 4 hangars. Le marché de l'infrastructure des hangars d'aviation bénéficie des projets qui intègrent les opérations de maintenance, l'outillage et l'accès aux aéronefs sur un seul site aéroportuaire. L'infrastructure permanente reste importante car les travaux commerciaux nécessitent des environnements contrôlés, une protection incendie et des dégagements suffisants.
La modernisation des aéroports et le développement en construction neuve créent des cycles de co-investissement dans les infrastructures
Les aéroports d'Asie-Pacifique et du Moyen-Orient prévoient 240 milliards USD d'investissements dans les infrastructures de 2025 à 2035, dont 104 milliards USD pour les projets en construction neuve.[1] Les nouveaux aéroports peuvent réserver des terrains de maintenance et d'exploitation avant que l'activité des terminaux ne rende le site contraint. Cette approche offre aux compagnies aériennes une voie plus claire pour établir un soutien à la maintenance locale lorsqu'elles ouvrent de nouvelles stations. Le marché de l'infrastructure des hangars d'aviation peut donc bénéficier des programmes d'investissement aéroportuaire même lorsque l'investissement principal est un terminal ou une piste. Deutsche Aircraft a commencé les travaux sur sa ligne d'assemblage final D328eco à l'aéroport de Leipzig/Halle, qui comprend un hangar de mise en service. Ces projets montrent que les installations de production et le développement aéroportuaire peuvent créer une demande liée pour des bâtiments spécialisés.
Les dépenses en aviation de défense et en infrastructure déployable soutiennent une demande à double flux
Les marchés de défense fournissent une demande indépendante du trafic des compagnies aériennes commerciales ou des cycles passagers. NAVFAC Southwest a attribué un contrat de 107 millions USD pour un hangar MQ-25 Stingray à la base navale du comté de Ventura en avril 2025. Ces contrats nécessitent des zones de maintenance sécurisées, des ateliers spécialisés, des espaces pour les équipages et un accès dédié au tablier. Le marché de l'infrastructure des hangars d'aviation offre des perspectives aux fournisseurs capables de proposer à la fois des installations militaires permanentes et des structures temporaires pour les opérations déployées. Cette combinaison élargit la base de projets disponibles et réduit la dépendance à un seul groupe de clients aéronautiques. Elle favorise également les entreprises disposant de capacités éprouvées en matière de sécurité, de logistique et d'ingénierie spécialisée. Ces exigences rendent l'exécution des projets et la qualification particulièrement exigeantes pour les nouveaux entrants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et de développement de sites | -1.00% | Mondial, particulièrement dans les aéroports hubs contraints d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Retards de financement, d'obtention de permis et d'approbation aéroportuaire | -0.50% | Amérique du Nord, Europe et marchés asiatiques en forte croissance | Court terme (≤ 2 ans) |
| Demande fragmentée et économie locative incertaine | -0.30% | Aviation générale nord-américaine et aéroports secondaires dans le monde | Moyen terme (2-4 ans) |
| Exigences strictes en matière de sécurité incendie et de conformité environnementale | -0.40% | Mondial, y compris les juridictions appliquant les normes NFPA 409 et IEC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés d'investissement et de développement de sites créent des effets de seuil
La construction d'un hangar nécessite un investissement majeur dans les fondations, les structures à grande portée, le drainage, la suppression d'incendie, les portes, les tabliers et les raccordements aux réseaux. Le comté de Miami-Dade a approuvé un bail de développement exigeant un engagement minimum de 15 millions USD pour une installation de hangar d'aviation générale à l'aéroport exécutif de Miami-Opa Locka.[2] Ces coûts peuvent être difficiles à financer pour les opérateurs d'aéroports de plus petite taille ou les entreprises aéronautiques indépendantes. Le marché de l'infrastructure des hangars d'aviation est par conséquent orienté vers les compagnies aériennes bien capitalisées, les contractants de défense et les grands prestataires de maintenance. Les systèmes de construction standardisés peuvent réduire les délais de livraison, mais ils n'éliminent pas le coût des travaux côté piste et de la conformité réglementaire.
Les retards de financement, d'obtention de permis et d'approbation aéroportuaire allongent les délais de réalisation des projets
Les projets aéroportuaires nécessitent généralement une coordination entre les autorités aéroportuaires, les organismes de planification, les évaluateurs environnementaux et les régulateurs de l'aviation. Ce processus peut retarder la construction après l'annonce d'un projet, en particulier dans les aéroports à capacité contrainte. Les normes de construction de la FAA influencent le processus de développement pour les travaux aéroportuaires bénéficiant d'un soutien fédéral et établissent des attentes en matière de planification et de spécifications. Les porteurs de projets de hangars doivent également aligner le projet sur les plans de disposition des aéroports, les zones de sécurité, la capacité des réseaux, et les règles de bail. Le marché de l'infrastructure des hangars d'aviation peut perdre des revenus à court terme lorsque les approbations prennent plus de temps que prévu. Les retards sont particulièrement importants dans les marchés à forte croissance où l'acquisition foncière, la consultation publique et l'examen interinstitutionnel peuvent introduire une incertitude supplémentaire pour les promoteurs, les prêteurs, les propriétaires d'aéroports, leurs partenaires financiers et les locataires des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de hangar :
l'infrastructure fixe ancre les revenus, tandis que les formats portables gagnent en dynamismeLes hangars fixes détenaient 56,78 % de la part du marché de l'infrastructure des hangars d'aviation en 2026, car les opérations MRO commerciales, les lignes d'assemblage et les installations militaires permanentes nécessitent des bâtiments durables. Le contrôle climatique, la suppression d'incendie, les hauteurs de dégagement certifiées et les ateliers sécurisés favorisent les structures permanentes. Le secteur de l'infrastructure des hangars d'aviation s'appuie sur des formats fixes dans lesquels un opérateur effectue une maintenance réglementée ou une production à haute valeur ajoutée. Ces bâtiments soutiennent également des baux plus longs et des investissements en équipements, outillage et personnel. Les directives de la FAA et les exigences de la norme NFPA 409 font de la planification de la conformité un élément central des installations qui gèrent la maintenance des aéronefs. Les structures fixes devraient rester importantes car leur capacité est difficile à remplacer par des alternatives temporaires.
Les hangars portables devraient croître à un CAGR de 6,45 % jusqu'en 2032, soutenus par les besoins expéditionnaires militaires et la capacité limitée de l'aviation générale. The Boeing Company s'est associée à Aviatema Equipment en août 2025 pour distribuer des abris de maintenance gonflables destinés à soutenir les aéronefs militaires. Ces systèmes peuvent être déployés plus rapidement qu'un bâtiment conventionnel et peuvent soutenir des activités là où une structure permanente n'est pas viable. Ils permettent également aux opérateurs de répondre à des besoins de maintenance temporaires ou à des changements de base. Les formats portables ne peuvent pas répondre à toutes les exigences de certification ou de contrôle climatique, en particulier pour la maintenance commerciale intensive. Le marché de l'infrastructure des hangars d'aviation gagne néanmoins une base de clients plus large lorsque les fournisseurs peuvent proposer à la fois des installations fixes et portables, avec un soutien logistique approprié et des équipes d'installation formées.
Par type de construction :
la réhabilitation mène, tandis que les projets en construction neuve s'accélèrentLe développement en réhabilitation représentait 57,21 % de la part de marché en 2026, car les aéroports établis peuvent moderniser ou étendre les installations existantes côté piste. Les opérateurs préfèrent souvent la réhabilitation car elle utilise les accès, les réseaux et les terrains opérationnels disponibles. Cette voie est particulièrement pertinente dans les marchés aéronautiques matures où les nouveaux sites aéroportuaires sont limités. La taille du marché de l'infrastructure des hangars d'aviation pour les travaux de réhabilitation est soutenue par les opérateurs cherchant à augmenter leur capacité sans acquisition foncière complète. La capacité de maintenance d'EasyJet a bénéficié d'un contrat de réhabilitation de 3 anciens hangars à l'aéroport de Londres Luton en 2025. La réhabilitation peut néanmoins nécessiter un investissement majeur lorsque l'installation a besoin de nouveaux systèmes, portes, tabliers, protection incendie, raccordements électriques améliorés ou d'un meilleur flux de travail intérieur.
La construction neuve devrait croître à un CAGR de 6,33 % jusqu'en 2032, à mesure que les nouveaux programmes aéroportuaires ajoutent des infrastructures opérationnelles dès le départ. ACI Asie-Pacifique identifie 104 milliards USD d'investissements aéroportuaires en construction neuve en Asie-Pacifique et au Moyen-Orient de 2025 à 2035. Un nouvel aéroport peut allouer de l'espace aux hangars de maintenance avant que les terminaux passagers et les installations de fret ne saturent le site. Ce processus peut améliorer l'accès des véhicules, la circulation des aéronefs et la planification des réseaux. Le marché bénéficie lorsque la capacité des hangars est intégrée dans le modèle d'exploitation de l'aéroport. Les projets en construction neuve créent également des opportunités pour les fournisseurs de standardiser les aménagements sur plusieurs installations au sein d'un programme de développement aéroportuaire et des zones logistiques associées.
Par type d'aviation :
l'aviation commerciale ancre les volumes, tandis que les UAS font évoluer les normes de conceptionL'aviation commerciale représentait 48,78 % de la part du marché de l'infrastructure des hangars d'aviation en 2026, reflétant les grandes flottes des compagnies aériennes et le besoin de maintenance programmée. Les aéronefs à fuselage étroit restent importants car ils soutiennent une part significative des réseaux de routes des compagnies aériennes et nécessitent une capacité de maintenance dédiée. Les hangars pour aéronefs à fuselage large sont moins nombreux mais nécessitent généralement des portées libres importantes, des tabliers renforcés et des portes spécialisées. Les installations commerciales doivent également satisfaire à des exigences claires en matière de sécurité, d'accès et d'exploitation. Le secteur de l'infrastructure des hangars d'aviation sert les installations appartenant aux compagnies aériennes et les prestataires indépendants qui nécessitent un accès régulier pour la rotation et la maintenance des aéronefs. Les grands projets de maintenance aéroportuaire peuvent donc rester viables même lorsque la croissance globale du trafic passagers est inégale, car les aéronefs doivent subir des travaux obligatoires tout au long de leur vie opérationnelle, indépendamment des variations saisonnières ou des ajustements de réseau dans le monde entier.
Les systèmes d'aéronefs sans pilote (UAS) devraient croître à un CAGR de 7,15 % jusqu'en 2032, portés par les programmes militaires et commerciaux de drones qui nécessitent des infrastructures de soutien conçues à cet effet. Leurs installations peuvent nécessiter des tailles de baies variées, des zones de contrôle sécurisées, des considérations électromagnétiques et des dispositions d'accès adaptables. Le projet MQ-25 de NAVFAC Southwest en 2025 illustre le besoin d'une infrastructure combinant maintenance des aéronefs, espaces pour les équipages et fonctions de soutien à la mission. Les opérations UAS peuvent différer de l'aviation conventionnelle car les équipements, les cellules et les systèmes de contrôle évoluent rapidement. Le marché de l'infrastructure des hangars d'aviation offre des perspectives pour des bâtiments pouvant être adaptés à l'évolution des exigences de mission. La configuration flexible sera importante là où les sites soutiennent des opérations mixtes avec et sans pilote, incluant des essais sécurisés, la formation, la gestion sécurisée des données et le stockage des équipements.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
le MRO détient la plus grande part, tandis que l'assemblage progresse grâce aux nouveaux programmesLe MRO détenait 46,75 % de la part du marché de l'infrastructure des hangars d'aviation en 2026, car la maintenance ne peut être indéfiniment différée sans affecter la disponibilité des aéronefs. Les installations MRO nécessitent une capacité de baies, des ateliers, des zones de pièces détachées, des équipements au sol et un accès direct à l'aire de trafic. Les compagnies aériennes et les prestataires indépendants utilisent ces installations pour gérer les visites programmées et les réparations non planifiées. Le secteur bénéficie lorsque la capacité de maintenance est planifiée à proximité des flottes d'aéronefs qu'elle dessert. L'IATA a identifié les pressions sur les coûts et les capacités de maintenance comme des enjeux importants pour le secteur aéronautique. Cela fait des hangars permanents un actif opérationnel central plutôt qu'un bâtiment aéroportuaire secondaire pour les opérateurs, les compagnies aériennes et les prestataires spécialisés.
L'assemblage devrait croître à un CAGR de 5,86 % jusqu'en 2032, à mesure que les constructeurs aéronautiques et leurs fournisseurs étendent leur capacité de production. Airbus a inauguré sa deuxième ligne d'assemblage final A320 à Mobile, en Alabama, en octobre 2025, et a ajouté plus d'un million de pieds carrés de hangars d'assemblage à double baie. Airbus a également ouvert un hangar de production automatisé à Augsbourg pour l'assemblage du réservoir central arrière de l'A321XLR.[3] Les bâtiments d'assemblage diffèrent des sites MRO car les constructeurs privilégient le flux de production, le mouvement des composants et le contrôle des processus. Le marché de l'infrastructure des hangars d'aviation peut bénéficier à la fois des programmes d'assemblage final et de production de composants spécialisés, notamment à mesure que les constructeurs localisent leurs chaînes d'approvisionnement et augmentent leur capacité de production pour les futurs programmes d'aéronefs.
Analyse géographique
Amérique du Nord : une infrastructure dense et des dépenses de défense définissent le leadership du marché
L'Amérique du Nord détenait 38,62 % de la part du marché de l'infrastructure des hangars d'aviation en 2026, soutenue par une importante base d'aviation générale, l'activité de maintenance des compagnies aériennes et la construction de défense. La région combine une demande locale de stockage avec de grands projets spécialisés dans les pôles commerciaux et les installations militaires. United Airlines a commencé la construction d'un complexe de hangars MRO à l'aéroport international d'Orlando en 2025. Les travaux fédéraux d'aviation soutiennent également le pipeline de projets plus large, AECOM ayant reçu un contrat d'architecture et d'ingénierie de la FAA d'une valeur de 270 millions USD en décembre 2025. Les directives de conception de la FAA et la norme NFPA 409 restent des facteurs de conformité importants pour les projets américains. Le marché de l'infrastructure des hangars d'aviation en Amérique du Nord doit équilibrer ces grands programmes avec les pénuries persistantes dans les aéroports de plus petite taille.
Asie-Pacifique : les investissements en construction neuve et la localisation du MRO stimulent la croissance régionale la plus rapide
L'Asie-Pacifique devrait se développer à un CAGR de 6,78 % jusqu'en 2032, le taux régional le plus élevé du marché de l'infrastructure des hangars d'aviation. La construction aéroportuaire, la croissance des flottes et le soutien politique à la capacité de maintenance locale se renforcent mutuellement. ACI Asie-Pacifique prévoit 240 milliards USD d'investissements dans les infrastructures aéroportuaires en Asie-Pacifique et au Moyen-Orient entre 2025 et 2035. Le projet de Bengaluru d'IndiGo comprend 4 hangars et montre comment les compagnies aériennes peuvent sécuriser une capacité dédiée dans un grand pôle. SF Airlines et ST Engineering ont ouvert le hangar H1 à l'aéroport international d'Ezhou Huahu en août 2025. Ces développements rapprochent les capacités de maintenance des opérations de flotte régionales.
Europe, Amérique du Sud, Moyen-Orient et Afrique : les dynamiques régionales de la demande convergent autour des lacunes infrastructurelles
L'Europe maintient la demande grâce au renouvellement des flottes, aux mises à niveau environnementales et à une concentration de l'activité de maintenance dans les grandes installations. Ryanair a commencé la construction d'une installation de maintenance aéronautique de 40 millions EUR (44,73 millions USD) à l'aéroport de Dublin en janvier 2025, conçue pour réduire la consommation d'énergie de chauffage jusqu'à 35 % grâce à la technologie des pompes à chaleur à absorption de gaz. Le Moyen-Orient et l'Afrique combinent l'expansion aéroportuaire avec la demande de capacité de maintenance pour les aéronefs à fuselage large. L'Amérique du Sud a le potentiel de développer davantage d'infrastructures de maintenance locales à mesure que l'activité aéronautique régionale se développe. L'Europe de l'Est présente également une demande liée à la défense, DUNA Polska ayant signé un contrat pour 9 hangars UAV et les infrastructures associées à Mirosławiec. Le marché de l'infrastructure des hangars d'aviation couvre ces différents besoins, la performance énergétique et la résilience de la défense devenant de plus en plus pertinentes dans les marchés publics.
Paysage concurrentiel
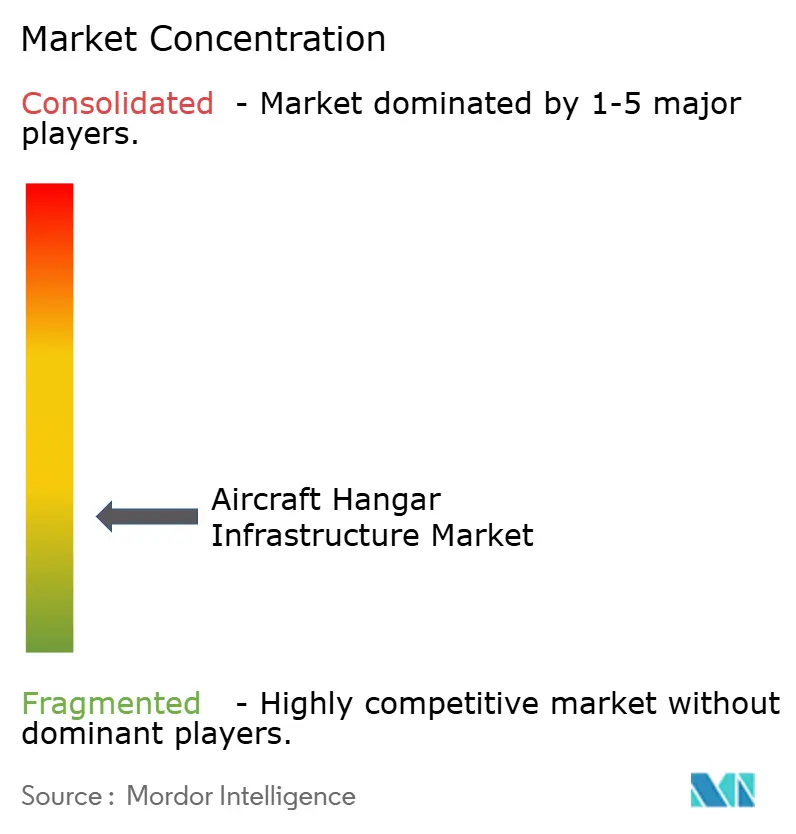
Le marché de l'infrastructure des hangars d'aviation est fragmenté car les exigences des projets varient selon le type d'installation, le client, la localisation et l'usage aéronautique. Les grandes entreprises de conception et de construction sont en concurrence pour les programmes complexes d'aéroports, de défense et de fabrication. Les fournisseurs de structures en tissu et modulaires sont en concurrence là où le déploiement rapide et la moindre perturbation du site sont importants. Les entreprises de composants se concentrent sur les portes spécialisées, les enceintes et les systèmes qui doivent répondre aux exigences côté piste. Le contrat FAA d'AECOM démontre l'avantage des entreprises capables de soutenir des programmes d'aviation publique multi-sites. Le partenariat de Boeing en 2025 sur les abris de maintenance gonflables montre également comment les entreprises aéronautiques établies peuvent étendre les options de soutien portable, offrant aux clients une alternative pour les besoins opérationnels temporaires, la maintenance sur le terrain et les déploiements urgents sur des sites éloignés.
La concurrence dépend de plus en plus des capacités techniques documentées plutôt que du seul prix. Les fournisseurs doivent démontrer qu'un bâtiment proposé peut satisfaire aux exigences de dégagement, de sécurité incendie, d'exploitation et de sécurité. Les directives de construction aéroportuaire de la FAA et la norme NFPA 409 influencent les exigences de qualification pour de nombreux projets américains. NFPA Nucor Building Systems propose des systèmes de hangars en acier pour les applications aéronautiques, reflétant le rôle des fournisseurs structurels spécialisés dans cette catégorie. La conception numérique et la coordination de la fabrication peuvent également aider les entreprises à gérer les aménagements complexes, les exigences en matière de portes et le séquençage des projets. Cela réduit le risque d'exécution pour les clients développant des installations opérationnelles à haute valeur ajoutée et améliore la coordination entre les contractants.
Des opportunités subsistent dans les installations qui desservent de nouvelles catégories d'aéronefs et des usages aéronautiques mixtes. Les directives de l'IATA sur les aéronefs à batterie et à hydrogène soulignent la nécessité pour les opérateurs d'aérodromes de planifier les infrastructures et les systèmes de sécurité pour les technologies en évolution. Les installations UAS nécessitent également des aménagements flexibles car les opérateurs peuvent combiner des fonctions de fabrication, d'essai, de maintenance et de contrôle sur un seul site. Le projet de Deutsche Aircraft à Leipzig/Halle et les expansions de fabrication d'Airbus montrent comment les programmes de production aéronautique peuvent créer une demande de capacité de hangars spécialisés. Ces projets démontrent également que les installations de fabrication nécessitent des zones de production, d'essai et de logistique soigneusement séquencées avec des voies d'accès claires.
Leaders du secteur de l'infrastructure des hangars d'aviation
-
AECOM
-
Hensel Phelps
-
Rubb, Inc.
-
BlueScope Steel North America Corporation
-
John Reid & Sons (Strucsteel) Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'infrastructure des hangars d'aviation Entreprises couvertes dans ce rapport
- AECOM
- ClearSpan Fabric Structures Inc. (ESAPCO)
- Rubb, Inc.
- GAPTEK
- Hensel Phelps
- Centrex
- HTS TENTIQ GmbH
- John Reid & Sons (Strucsteel) Limited
- Alaska Structures (AKS Industries, Inc.)
- BlueScope Steel North America Corporation
- Big Top Manufacturing, Inc.
- Sprung Instant Structures Ltd.
- Erect-A-Tube, Inc.
- Banyan Steel Arch Systems
- Fulfab, Inc.
- The Korte Company
- Pfeifer Holding GmbH
Développements industriels récents dans Marché de l'infrastructure des hangars d'aviation
- Octobre 2026 : Conti Federal Services LLC s'est vu attribuer par le Corps des ingénieurs de l'armée américaine (USACE), district de Los Angeles, un contrat à prix fixe ferme de 109,9 millions USD pour la construction d'un nouveau hangar pour aéronefs MC-130J et d'une unité de maintenance des aéronefs à la base aérienne de Davis-Monthan (AFB), en Arizona.
- Juin 2026 : High Flying Hangars a signé un accord de bail pour le développement d'un nouveau projet de hangar à l'aéroport régional de Manassas (KHEF) dans le comté de Prince William, en Virginie.
- Avril 2025 : NAVFAC Southwest a attribué à Clark Construction un contrat de 107 millions USD pour un nouveau hangar pour aéronef de ravitaillement en vol sans pilote MQ-25 Stingray à la base navale du comté de Ventura, Point Mugu. L'installation comprend des ateliers de maintenance, des espaces pour les équipages, une station de contrôle du centre de guerre et un tablier de stationnement des aéronefs, avec une livraison prévue fin 2027.
Périmètre du rapport mondial sur le marché de l'infrastructure des hangars d'aviation
Le marché de l'infrastructure des hangars d'aviation comprend les installations aéronautiques spécialisées et les infrastructures associées conçues pour soutenir le stockage des aéronefs, le MRO, l'assemblage et d'autres exigences opérationnelles dans l'aviation commerciale, militaire et générale, ainsi que les systèmes d'aéronefs sans pilote (UAS). Le périmètre inclut l'infrastructure de hangars fournie pour les nouveaux développements aéroportuaires, les extensions d'installations MRO, les modernisations de bases aériennes militaires et le développement d'infrastructures d'aviation générale, y compris les systèmes structurels associés, les portes de hangars et les installations de soutien.
Le marché de l'infrastructure des hangars d'aviation est segmenté par type de hangar, type de construction, type d'aviation, application et géographie. Par type de hangar, le marché est segmenté en hangars fixes et portables. Par type de construction, le marché est segmenté en réhabilitation et construction neuve. Par type d'aviation, le marché est segmenté en aviation commerciale, aviation militaire, aviation générale et systèmes d'aéronefs sans pilote (UAS). Par application, le marché est segmenté en maintenance, réparation et révision (MRO), assemblage, stockage et autres. Le rapport couvre également les tailles de marché et les prévisions pour le marché de l'infrastructure des hangars d'aviation dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Fixe |
| Portable |
| Réhabilitation |
| Construction neuve |
| Aviation commerciale | Fuselage étroit |
| Fuselage large | |
| Jets régionaux | |
| Aviation militaire | Combat |
| Transport | |
| Mission spéciale | |
| Hélicoptères | |
| Aviation générale | Jets d'affaires |
| Hélicoptères commerciaux | |
| Systèmes d'aéronefs sans pilote (UAS) |
| MRO |
| Assemblage |
| Stockage |
| Autres |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de hangar | Fixe | ||
| Portable | |||
| Par type de construction | Réhabilitation | ||
| Construction neuve | |||
| Par type d'aviation | Aviation commerciale | Fuselage étroit | |
| Fuselage large | |||
| Jets régionaux | |||
| Aviation militaire | Combat | ||
| Transport | |||
| Mission spéciale | |||
| Hélicoptères | |||
| Aviation générale | Jets d'affaires | ||
| Hélicoptères commerciaux | |||
| Systèmes d'aéronefs sans pilote (UAS) | |||
| Par application | MRO | ||
| Assemblage | |||
| Stockage | |||
| Autres | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'infrastructure des hangars d'aviation ?
Le marché de l'infrastructure des hangars d'aviation devrait croître à un CAGR de 4,56 % de 2027 à 2032, pour atteindre 1,15 milliard USD d'ici 2032.
Quel format de hangar détient la plus grande part de revenus ?
Les hangars fixes détenaient 56,78 % des revenus en 2026, car les installations MRO, d'assemblage et de défense permanentes nécessitent des infrastructures contrôlées et certifiées.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,78 % jusqu'en 2032, soutenue par la construction aéroportuaire, l'expansion des flottes et les investissements MRO locaux.
Quelle application détient la plus grande part de revenus ?
Le MRO détenait 46,75 % des revenus en 2026, car les opérateurs ont besoin d'installations fiables pour la maintenance programmée et les réparations.
Qu'est-ce qui freine la construction de nouveaux hangars ?
Les coûts d'investissement élevés, les approbations aéroportuaires, l'économie locative et la conformité en matière de sécurité incendie peuvent retarder ou limiter les projets de construction.
Comment les aéronefs sans pilote affectent-ils la demande de hangars ?
Les opérations UAS constituent le segment aéronautique à la croissance la plus rapide et nécessitent des installations adaptables pour la maintenance, les fonctions de contrôle et les configurations de cellules en évolution.