
航空機格納庫インフラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
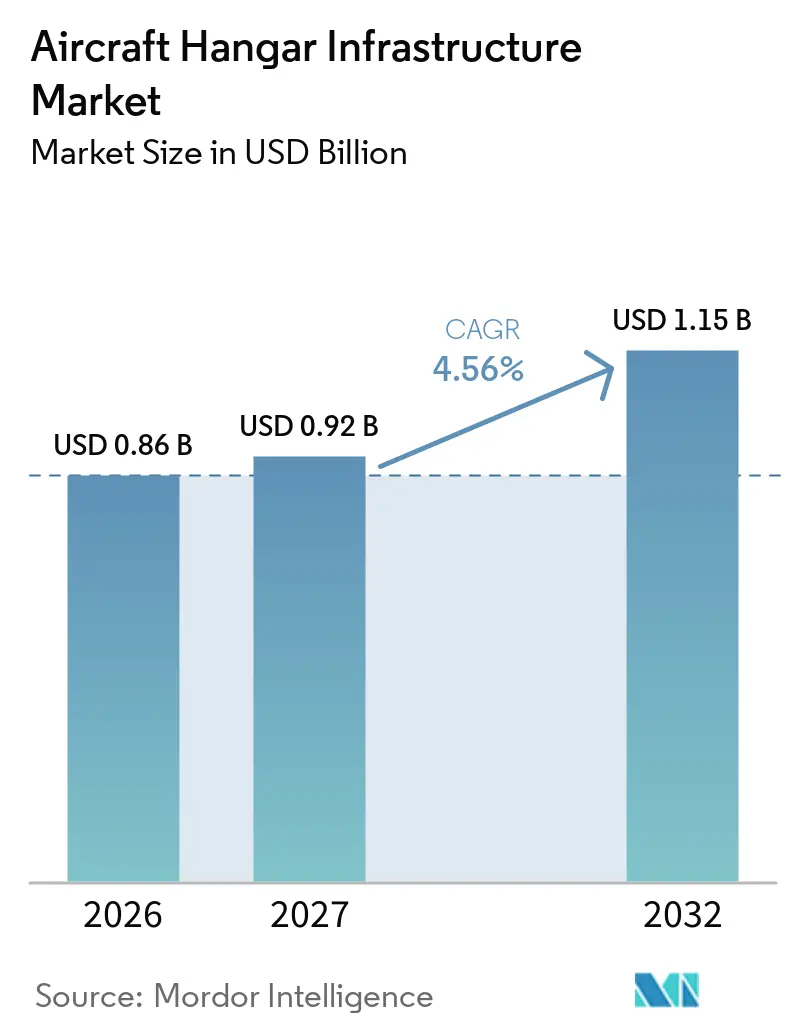
| 市場規模 (2027) | 0.92 十億米ドル |
| 市場規模 (2032) | 1.15 十億米ドル |
| 成長率 (2027 - 2032) | 4.56 % |
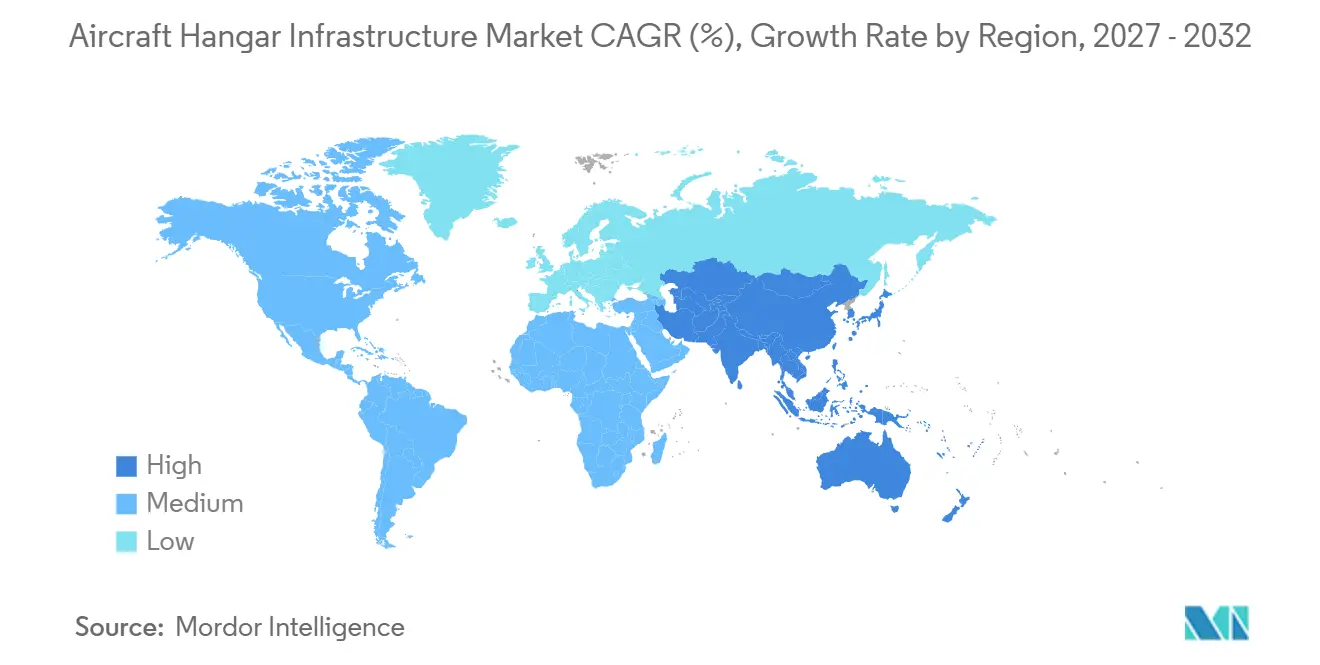
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
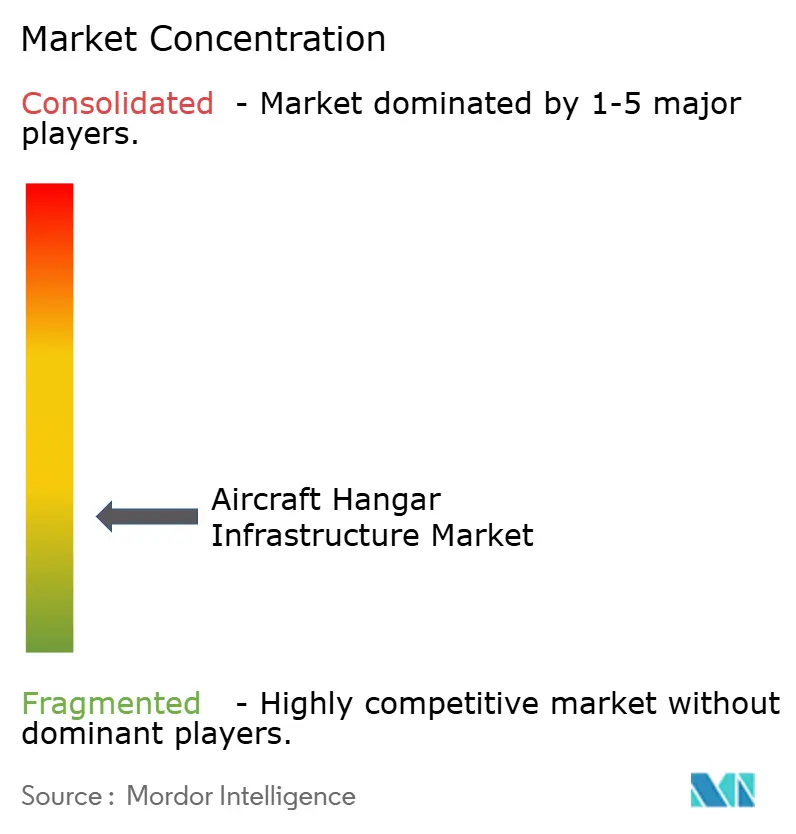
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機格納庫インフラ市場分析
航空機格納庫インフラ市場規模は2026年に0.86 ビリオン 米ドルと評価され、2027年の0.92 ビリオン 米ドルから2032年には1.15 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に4.56%のCAGRで成長します。確定したメンテナンス契約、空港プロジェクト、および防衛プログラムが、個別の航空支出サイクルにわたる需要を支えています。航空機の納入は依然として制約されているため、オペレーターは代替機を待つ間、既存のフリートをより長期間にわたって稼働させ続け、整備ベイへの安定したアクセスを維持する必要があります。アジア太平洋および中東におけるグリーンフィールド空港開発は、後から格納庫を追加するのではなく、空港マスタープランに格納庫を組み込む機会を生み出しています。軍用航空および無人航空機プログラムは、固定式および展開可能な構造物に対する独立した需要源を提供しています。航空機格納庫インフラ市場は、高い建設コスト、土地の制約、および長期化する承認プロセスという課題にも直面しており、これらがプロジェクト収益を先送りにする可能性があります。
主要レポートのポイント
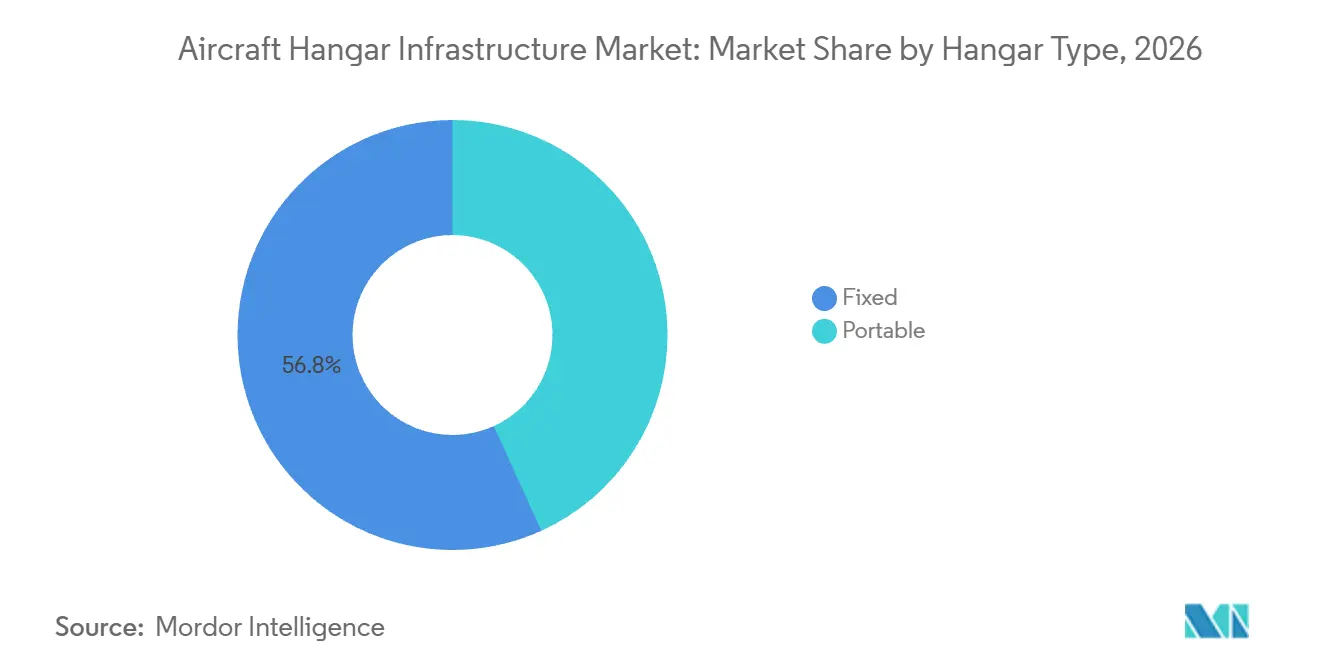
- 格納庫タイプ別では、固定式格納庫が2026年の航空機格納庫インフラ市場シェアの56.78%を占め、可搬式格納庫は2032年にかけて6.45%のCAGRで成長すると予測されています。
- 建設タイプ別では、ブラウンフィールド建設が2026年に57.21%の市場シェアを占め、グリーンフィールド建設は2032年にかけて6.33%のCAGRで拡大すると予測されています。
- 航空タイプ別では、商業航空が2026年の収益の48.78%を占め、無人航空システム(UAS)は2032年にかけて7.15%のCAGRで成長すると予測されています。
- 用途別では、MROが2026年の収益の46.75%を占め、組立は2032年にかけて5.86%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の38.62%を占め、アジア太平洋は2032年にかけて6.78%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空機フリートおよび航空交通量の増加 | +1.20% | アジア太平洋、中東、北米に集中するグローバル | 中期(2〜4年) |
| MROキャパシティの拡大と老朽化した航空機 | +1.10% | グローバル、特に北米、欧州、中東のMROハブ | 短期(2年以内) |
| 空港近代化とグリーンフィールド開発 | +0.90% | アジア太平洋、中東およびアフリカへの波及あり | 中期(2〜4年) |
| 防衛航空および展開可能なインフラへの支出 | +0.60% | 北米、欧州、インド太平洋 | 中期(2〜4年) |
| 一般航空格納庫の不足と長い待機リスト | +0.40% | 北米、欧州での新興需要あり | 短期(2年以内) |
| 電動、水素、およびAAM航空機向けの専用施設 | +0.50% | 北米、欧州、初期段階のアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空機フリートおよび航空交通量の増加が格納庫需要を強化
航空機フリートの活動は、航空機格納庫インフラ市場全体において、駐機、点検、整備スペースへの需要を高めています。納入の遅延は航空会社の運航上のニーズをなくすものではなく、航空会社は代替機を待つ間も引き続き旧型機を使用しています。これらの航空機は定期点検や重整備の実施が必要となり、整備ベイでの滞在時間が増加します。インド、東南アジア、湾岸ハブにおける交通量の増加も、航空会社が路線を拡大するにつれて、空港内での整備アクセスの必要性を高めています。エプロンスペースが限られた空港では、航空機の移動、駐機、修理作業をより緊密に調整する必要があります。航空機格納庫インフラ市場は、航空会社や整備プロバイダーが利用可能なベイキャパシティを任意の不動産ではなく運航上の要件として扱う場合に恩恵を受けます。
MROキャパシティの拡大と老朽化した航空機が恒久的なベイ建設を促進
MROプロバイダーは商業フリートを整備するために恒久的な認定ベイを必要としており、これが固定式格納庫の開発を支えています。老朽化した航空機は主要点検時により広範な作業を必要とする傾向があり、利用可能なライン整備およびベース整備ネットワークに圧力をかけています。IATAは、中東、インド亜大陸、東南アジアを将来の整備成長にとって重要な地域として特定しており、キャパシティ計画がより緊急性を増しています。IndiGoはベンガルール国際空港において4つの格納庫を備えたMRO施設の協定に署名しました。航空機格納庫インフラ市場は、整備業務、工具、および航空機アクセスを単一の空港サイトに統合するプロジェクトから恩恵を受けます。商業的な作業には管理された環境、防火設備、および十分なクリアランスが必要であるため、恒久的なインフラは引き続き重要です。
空港近代化とグリーンフィールド開発がインフラの共同投資サイクルを生み出す
アジア太平洋および中東の空港は、2025年から2035年にかけてグリーンフィールドプロジェクト向けの104 ビリオン 米ドルを含む240 ビリオン 米ドルのインフラ投資を見込んでいます。[1] 新しい空港は、ターミナル活動によってサイトが制約される前に、整備および運営用の土地を確保することができます。このアプローチにより、航空会社は新しい拠点を開設する際に現地の整備サポートを確立するための明確な道筋を得ることができます。したがって、航空機格納庫インフラ市場は、主要投資がターミナルや滑走路であっても、空港の資本プログラムから恩恵を受けることができます。ドイツ・エアクラフトはライプツィヒ・ハレ空港においてD328ecoの最終組立ラインの作業を開始しており、これにはコミッショニング格納庫が含まれています。このようなプロジェクトは、生産施設と空港開発が特殊な建物に対するリンクした需要を生み出すことがきることを示しています。
防衛航空および展開可能なインフラへの支出がデュアルストリーム需要を支える
防衛調達は、商業航空交通や旅客サイクルとは独立した需要を提供します。NAVFAC サウスウェストは2025年4月、ナバル・ベース・ベンチュラ・カウンティにおけるMQ-25スティングレイ格納庫に対して107 ミリオン 米ドルの契約を授与しました。このような契約には、安全な整備エリア、専門ワークショップ、乗員スペース、および専用エプロンアクセスが必要です。航空機格納庫インフラ市場は、恒久的な軍事施設と展開作戦向けの仮設構造物の両方を提供できるサプライヤーに対して範囲を持っています。この組み合わせにより、利用可能なプロジェクトベースが広がり、特定の航空顧客グループへの依存が軽減されます。また、セキュリティ、ロジスティクス、および専門エンジニアリングにおける実績のある能力を持つ企業が有利になります。これらの要件により、新規参入者にとってプロジェクトの実行と資格取得が特に困難になります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストとサイト開発コスト | -1.00% | グローバル、特に北米および欧州の制約されたハブ空港 | 中期(2〜4年) |
| 資金調達、許認可、および空港承認の遅延 | -0.50% | 北米、欧州、急成長するアジア市場 | 短期(2年以内) |
| 断片化した需要と不確実なリース経済性 | -0.30% | 北米の一般航空および世界の二次空港 | 中期(2〜4年) |
| 厳格な防火安全および環境コンプライアンス要件 | -0.40% | NFPA 409およびIEC規格を使用する管轄区域を含むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストとサイト開発コストが閾値効果を生み出す
格納庫建設には、基礎、クリアスパン構造、排水、消火設備、扉、エプロン、およびユーティリティ接続への多大な投資が必要です。マイアミ・デイド郡は、マイアミ・オパ・ロッカ・エグゼクティブ空港における一般航空格納庫施設に対して最低1,500万米ドルのコミットメントを必要とする開発リース契約を承認しました。[2] これらのコストは、小規模な空港オペレーターや独立した航空会社にとって資金調達が困難な場合があります。したがって、航空機格納庫インフラ市場は、資本力のある航空会社、防衛請負業者、および大規模な整備プロバイダーに偏る傾向があります。標準化された建設システムは納期を短縮できますが、エアサイド工事および規制コンプライアンスのコストをなくすことはできません。
資金調達、許認可、および空港承認の遅延がプロジェクトのリードタイムを延長する
空港プロジェクトは通常、空港当局、計画機関、環境審査機関、および航空規制当局間の調整を必要とします。このプロセスは、特にキャパシティが制約された空港において、プロジェクト発表後の建設を遅らせる可能性があります。FAA建設基準は、連邦支援の空港工事の開発プロセスに影響を与え、計画および仕様に関する期待を確立します。格納庫スポンサーはまた、プロジェクトを空港レイアウト計画、安全ゾーン、ユーティリティキャパシティ、およびリース規則と整合させる必要があります。承認が予想より長くかかる場合、航空機格納庫インフラ市場は短期的な収益を失う可能性があります。遅延は、土地取得、公聴会、および省庁間審査が開発者、貸し手、空港オーナー、その資金調達パートナー、およびプロジェクトテナントにさらなる不確実性をもたらす可能性がある高成長市場において特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
格納庫タイプ別:
固定式インフラが収益を支え、可搬式フォーマットが勢いを増す固定式格納庫は2026年の航空機格納庫インフラ市場シェアの56.78%を占めました。これは、商業MRO業務、組立ライン、および恒久的な軍事施設が耐久性のある建物を必要とするためです。空調、消火設備、認定クリアランス高さ、および安全なワークショップは恒久的な構造物に適しています。航空機格納庫インフラ産業は、オペレーターが規制された整備または高付加価値の生産を行う固定式フォーマットに依存しています。これらの建物はまた、より長期のリースおよび設備、工具、スタッフへの投資を支えます。FAA指針およびNFPA 409要件により、航空機整備を扱う施設においてコンプライアンス計画が中心的な役割を果たします。固定式構造物は、その能力を仮設の代替手段で置き換えることが困難であるため、引き続き重要であると予想されます。
可搬式格納庫は、軍の遠征ニーズおよび限られた一般航空キャパシティに支えられ、2032年にかけて6.45%のCAGRで成長すると予測されています。ボーイング社は2025年8月、軍用航空機を支援するための膨張式整備シェルターの配布についてアビアテマ・エクイップメントと提携しました。このシステムは従来の建物よりも迅速に展開でき、恒久的な構造物が実現不可能な場所での活動を支援できます。また、オペレーターが一時的な整備要件や基地変更に対応することも可能にします。可搬式フォーマットは、特に集中的な商業整備に対するすべての認定または空調要件に対応できるわけではありません。しかし、サプライヤーが適切なロジスティクスサポートと訓練された設置チームを備えた固定式および可搬式の両施設を提供できる場合、航空機格納庫インフラ市場はより広い顧客基盤を獲得します。
建設タイプ別:
ブラウンフィールド改修がリードし、グリーンフィールドパイプラインが加速ブラウンフィールド開発は2026年の市場シェアの57.21%を占めました。これは、既存の空港が既存のエアサイド施設をアップグレードまたは拡張できるためです。オペレーターは、利用可能なアクセス、ユーティリティ、および運営用地を活用できるため、改修を好む場合が多いです。このルートは、新しい空港サイトが限られている成熟した航空市場において特に関連性があります。ブラウンフィールド工事における航空機格納庫インフラ市場規模は、完全な土地取得なしにキャパシティを求めるオペレーターによってえられています。イージージェットの整備キャパシティは、2025年にロンドン・ルートン空港の旧格納庫3棟を改修する契約によって支援を受けました。施設に新しいシステム、扉、エプロン、防火設備、アップグレードされた電気接続、または改善された内部ワークフローが必要な場合、改修には依然として多大な投資が必要になる場合があります。
グリーンフィールド建設は、新しい空港プログラムが最初から運営インフラを追加するにつれて、2032年にかけて6.33%のCAGRで成長すると予測されています。ACI アジア太平洋は、2025年から2035年にかけてアジア太平洋および中東全体で104 ビリオン 米ドルのグリーンフィールド空港投資を特定しています。新しい空港は、旅客ターミナルや貨物施設がサイトを埋める前に、整備格納庫のためのスペースを確保することができます。このプロセスにより、車両アクセス、航空機の動線、およびユーティリティ計画を改善できます。格納庫キャパシティが空港運営モデルに統合される場合、市場は恩恵を受けます。グリーンフィールドプロジェクトはまた、空港開発プログラムおよび関連するロジスティクスゾーン内の複数の施設にわたってレイアウトを標準化する機会をサプライヤーに提供します。
航空タイプ別:
商業航空が量を支え、UASが設計基準を変える商業航空は2026年の航空機格納庫インフラ市場シェアの48.78%を占め、大規模な航空会社フリートと定期整備の必要性を反映しています。ナローボディ機は航空会社の路線ネットワークの相当なシェアを支え、専用の整備キャパシティを必要とするため、引き続き重要です。ワイドボディ格納庫は数が少ないですが、一般的に相当なクリアスパン、補強されたエプロン、および専門扉を必要とします。商業施設はまた、明確な安全、アクセス、および運営要件を満たす必要があります。航空機格納庫インフラ産業は、航空機のターンアラウンドおよび整備のための一貫したアクセスを必要とする航空会社所有の施設および独立したプロバイダーにサービスを提供しています。したがって、大規模な空港整備プロジェクトは、季節的な変化やネットワーク調整に関わらず、航空機が運航寿命を通じて義務的な作業を受けなければならないため、全体的な旅客成長が不均一であっても実行可能であり続けることができます。
無人航空システム(UAS)は、目的設計されたサポートインフラを必要とする軍事および商業ドローンプログラムに牽引され、2032年にかけて7.15%のCAGRで成長すると予測されています。これらの施設は、様々なベイサイズ、安全な管制エリア、電磁気的考慮事項、および適応可能なアクセス配置を必要とする場合があります。NAVFAC サウスウェストの2025年MQ-25プロジェクトは、航空機整備、乗員エリア、およびミッションサポート機能を組み合わせたインフラの必要性を示しています。UAS運用は、機器、機体、および制御システムが急速に進化するため、従来の航空とは異なる場合があります。航空機格納庫インフラ市場は、ミッション要件の変化に応じて適応できる建物に対して余地を提供しています。有人および無人の混合運用をサポートするサイトでは、安全なテスト、訓練、安全なデータ処理、および機器保管を含む柔軟な構成が重要になります。
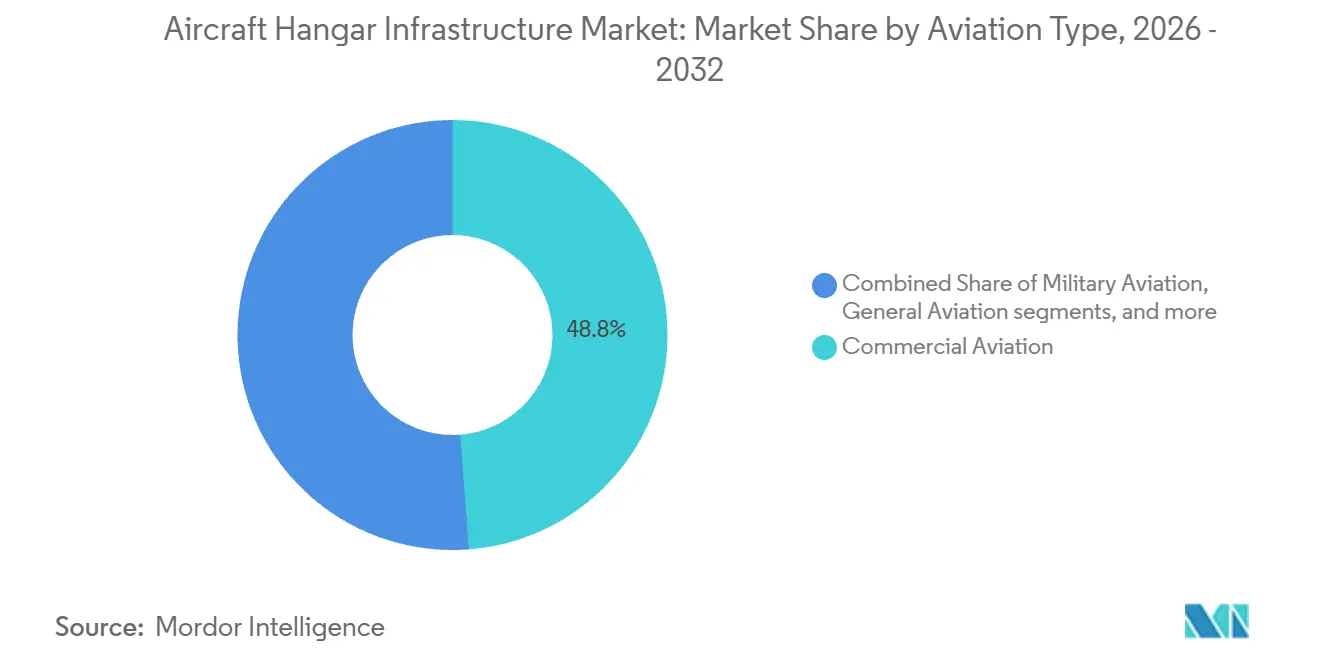
注記: 個別セグメントのシェアはレポート購入後に入手可能です
用途別:
MROが最大シェアを占め、組立が新プログラムから恩恵を受けるMROは2026年の航空機格納庫インフラ市場シェアの46.75%を占めました。これは、整備を無期限に先送りすると航空機の稼働率に影響するためです。MRO施設には、ベイキャパシティ、ワークショップ、部品エリア、地上機器、および飛行場への直接アクセスが必要です。航空会社と独立したプロバイダーはどちらも、これらの施設を使用して計画点検と非定期修理を管理しています。産業は、整備キャパシティが対象とする航空機フリートの近くに計画される場合に恩恵を受けます。IATAは整備コストとキャパシティの圧力を航空セクターにとって重要な問題として特定しています。これにより、恒久的な格納庫はオペレーター、航空会社、および専門プロバイダーにとって二次的な空港建物ではなく、中核的な運営資産となります。
組立は、航空機メーカーとサプライヤーが生産キャパシティを拡大するにつれて、2032年にかけて5.86%のCAGRで成長すると予測されています。エアバスは2025年10月にアラバマ州モービルで2番目のA320最終組立ラインを開設し、100万平方フィートを超えるダブルベイ組立格納庫を追加しました。エアバスはまた、A321XLRリアセンタータンク組立のためにアウクスブルクに自動化された生産格納庫を開設しました。[3] 組立建物はMROサイトとは異なります。メーカーは生産フロー、部品移動、およびプロセス管理を優先するためです。航空機格納庫インフラ市場は、特にメーカーがサプライチェーンを現地化し、将来の航空機プログラムの生産キャパシティを増加させるにつれて、最終組立と専門部品生産プログラムの両方から恩恵を受けることができます。
地域分析
北米:密度の高いインフラと防衛支出が市場リーダーシップを定義
北米は2026年の航空機格納庫インフラ市場シェアの38.62%を占め、相当な一般航空基盤、航空会社の整備活動、および防衛建設によって支えられています。この地域は、商業ハブおよび軍事施設における大規模な専門プロジェクトと、保管のための地域需要を組み合わせています。ユナイテッド航空は2025年にオーランド国際空港でMRO格納庫複合施設の建設を開始しました。連邦航空工事もより広いプロジェクトパイプラインを支えており、AECOMは2025年12月にFAAの建築・エンジニアリング契約として270 ミリオン 米ドルを受注しました。FAA設計指針およびNFPA 409は、米国プロジェクトにとって引き続き重要なコンプライアンス要因です。北米の航空機格納庫インフラ市場は、これらの大規模プログラムと小規模空港における慢性的な不足のバランスを取る必要があります。
アジア太平洋:グリーンフィールド投資とMROの現地化が最速の地域成長を牽引
アジア太平洋は、航空機格納庫イフラ市場において最も高い地域成長率となる6.78%のCAGRで2032年にかけて拡大すると予測されています。空港建設、フリート成長、および現地整備キャパシティに対する政策支援が相互に強化し合っています。ACI アジア太平洋は、2025年から2035年にかけてアジア太平洋および中東全体で240 ビリオン 米ドルの空港インフラ投資を見込んでいます。IndiGoのベンガルールプロジェクトには4つの格納庫が含まれており、航空会社が主要ハブで専用キャパシティを確保する方法を示しています。SFエアラインズとSTエンジニアリングは2025年8月に鄂州花湖国際空港でH1格納庫を開設しました。これらの開発により、整備能力が地域のフリート運用に近づいています。
欧州、南米、中東・アフリカ:地域の需要パターンがインフラギャップを中心に収束
欧州は、フリートの更新、環境アップグレード、および大規模施設への整備活動の集中によって需要を維持しています。ライアンエアーは2025年1月にダブリン空港で4,000万ユーロ(4,473万米ドル)の航空機整備施設の建設を開始し、ガス吸収ヒートポンプ技術によって暖房エネルギー使用量を最大35%削減するよう設計されています。中東とアフリカは、空港拡張とワイドボディ整備キャパシティへの需要を組み合わせています。南米は、地域の航空活動が発展するにつれて、より多くの現地整備インフラの可能性を持っています。東欧はまた、DUNA ポルスカがミロスワヴィエツで9機のUAV格納庫および関連インフラの契約に署名したことで、防衛関連の需要を示しています。航空機格納庫インフラ市場はこれらの異なるニーズにまたがっており、エネルギー性能と防衛の回復力が調達においてより関連性を増しています。
競合ランドスケープ
航空機格納庫インフラ市場は、プロジェクト要件が施設タイプ、顧客、場所、および航空用途によって異なるため、断片化しています。大規模な設計・建設会社は、複雑な空港、防衛、および製造プログラムを競い合っています。ファブリックおよびモジュール構造サプライヤーは、迅速な展開と低いサイト障害が重要な場合に競争します。部品会社は、エアサイド要件を満たす必要がある専門扉、エンクロージャー、およびシステムに注力しています。AECOMのFAA契約は、複数サイトの公共航空プログラムをサポートできる企業の優位性を示しています。ボーイングの2025年の膨張式整備シェルターに関する提携も、確立された航空会社が可搬式サポートオプションを拡張し、一時的な運営ニーズ、フィールド整備、および遠隔地での時間的制約のある展開に対する代替手段を顧客に提供できることを示しています。
競争は、価格だけでなく、文書化された技術能力にますます依存するようになっています。サプライヤーは、提案する建物がクリアランス、防火安全、運営、およびセキュリティ要件を満たすことができることを示す必要があります。FAA空港建設指針およびNFPA 409は、多くの米国プロジェクトの資格要件に影響を与えます。NFPA ニューコア・ビルディング・システムズは航空用途向けのスチール格納庫システムを提供しており、このカテゴリーにおける専門構造サプライヤーの役割を反映しています。デジタル設計および製造調整も、複雑なレイアウト、扉要件、およびプロジェクトシーケンスを管理するのに役立ちます。これにより、高付加価値の運営施設を開発する顧客の実行リスクが軽減され、請負業者間の調整が改善されます。
新しい航空機カテゴリーおよび混合航空用途にサービスを提供する施設には機会が残っています。バッテリーおよび水素動力航空機に関するIATA指針は、飛行場オペレーターが進化する技術のためのインフラと安全システムを計画する必要性を強調しています。UAS施設はまた、オペレーターが単一サイトで製造、テスト、整備、および管制機能を組み合わせる場合があるため、柔軟なレイアウトを必要とします。ドイツ・エアクラフトのライプツィヒ・ハレプロジェクトおよびエアバスの製造拡張は、航空機生産プログラムが専門格納庫キャパシティへの需要を生み出す方法を示しています。これらのプロジェクトはまた、製造施設が明確なアクセスルートを備えた慎重にシーケンスされた生産、テスト、およびロジスティクスエリアを必要とすることを示しています。
航空機格納庫インフラ産業リーダー
-
AECOM
-
Hensel Phelps
-
Rubb, Inc.
-
BlueScope Steel North America Corporation
-
John Reid & Sons (Strucsteel) Limited
- 注:主要企業の掲載順は順位を示すものではありません。
航空機格納庫インフラ市場 このレポートでカバーされる企業
- AECOM
- ClearSpan Fabric Structures Inc. (ESAPCO)
- Rubb, Inc.
- GAPTEK
- Hensel Phelps
- Centrex
- HTS TENTIQ GmbH
- John Reid & Sons (Strucsteel) Limited
- Alaska Structures (AKS Industries, Inc.)
- BlueScope Steel North America Corporation
- Big Top Manufacturing, Inc.
- Sprung Instant Structures Ltd.
- Erect-A-Tube, Inc.
- Banyan Steel Arch Systems
- Fulfab, Inc.
- The Korte Company
- Pfeifer Holding GmbH
最近の産業開発事情 航空機格納庫インフラ市場
- 2026年10月:コンティ・フェデラル・サービシズLLCは、米陸軍工兵隊(USACE)ロサンゼルス地区から、アリゾナ州デービス・モンサン空軍基地に新しいMC-130J航空機格納庫および航空機整備ユニットを建設するための109.9 ミリオン 米ドルの確定固定価格契約を受注しました。
- 2026年6月:ハイ・フライング・ハンガーズは、バージニア州プリンス・ウィリアム郡のマナサス地域空港(KHEF)における新しい格納庫プロジェクトの開発にするリース契約に署名しました。
- 2025年4月:NAVFAC サウスウェストは、カリフォルニア州ポイント・ムグのナバル・ベース・ベンチュラ・カウンティにおける新しいMQ-25スティングレイ無人空中給油機格納庫のためにクラーク・コンストラクションに107 ミリオン 米ドルの契約を授与しました。この施設には整備ショップ、乗員スペース、戦闘センター管制ステーション、および航空機駐機エプロンが含まれており、2027年末までに完成予定です。
世界の航空機格納庫インフラ市場レポートの範囲
航空機格納庫インフラ市場は、商業、軍事、一般航空、および無人航空システム(UAS)にわたる航空機の保管、MRO、組立、およびその他の運営要件をサポートするために設計された専門航空施設および関連インフラで構成されています。この範囲には、新しい空港開発、MRO施設拡張、軍事飛行場近代化、および一般航空インフラ開発(関連する構造システム、格納庫扉、および支援施設を含む)のために供給される格納庫インフラが含まれます。
航空機格納庫インフラ市場は、格納庫タイプ、建設タイプ、航空タイプ、用途、および地域によってセグメント化されています。格納庫タイプ別では、市場は固定式および可搬式格納庫にセグメント化されています。建設タイプ別では、市場はブラウンフィールドおよびグリーンフィールドにセグメント化されています。航空タイプ別では、市場は商業航空、軍用航空、一般航空、および無人航空システム(UAS)にセグメント化されています。用途別では、市場は整備・修理・オーバーホール(MRO)、組立、保管、およびその他にセグメント化されています。レポートはまた、各地域の主要国における航空機格納庫インフラ市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 固定式 |
| 可搬式 |
| ブラウンフィールド |
| グリーンフィールド |
| 商業航空 | ナローボディ |
| ワイドボディ | |
| リージョナルジェット | |
| 軍用航空 | 戦闘機 |
| 輸送機 | |
| 特殊任務機 | |
| ヘリコプター | |
| 一般航空 | ビジネスジェット |
| 商業ヘリコプター | |
| 無人航空システム(UAS) |
| MRO |
| 組立 |
| 保管 |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| 格納庫タイプ別 | 固定式 | ||
| 可搬式 | |||
| 建設タイプ別 | ブラウンフィールド | ||
| グリーンフィールド | |||
| 航空タイプ別 | 商業航空 | ナローボディ | |
| ワイドボディ | |||
| リージョナルジェット | |||
| 軍用航空 | 戦闘機 | ||
| 輸送機 | |||
| 特殊任務機 | |||
| ヘリコプター | |||
| 一般航空 | ビジネスジェット | ||
| 商業ヘリコプター | |||
| 無人航空システム(UAS) | |||
| 用途別 | MRO | ||
| 組立 | |||
| 保管 | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
航空機格納庫インフラの予測成長率はどのくらいですか?
航空機格納庫インフラ市場は2027年から2032年にかけて4.56%のCAGRで成長し、2032年までに1.15 ビリオン 米ドルに達すると予測されています。
最大の収益シェアを持つ格納庫フォーマットはどれですか?
固定式格納庫は2026年に収益の56.78%を占めました。これは、MRO、組立、および恒久的な防衛施設が管理された認定インフラを必要とするためです。
なぜアジア太平洋が最も成長の速い地域ですか?
アジア太平洋は、空港建設、フリート拡大、および現地MRO投資に支えられ、2032年にかけて6.78%のCAGRで成長すると予測されています。
最大の収益シェアを持つ用途はどれですか?
MROは2026年に収益の46.75%を占めました。これは、オペレーターが計画整備と修理のための信頼性の高い施設を必要とするためです。
新しい格納庫建設を制限するものは何ですか?
高い資本コスト、空港承認、リース経済性、および防火安全コンプライアンスが建設プロジェクトを遅延または制限する可能性があります。
無人航空機は格納庫需要にどのような影響を与えていますか?
UAS運用は最も成長の速い航空セグメントであり、整備、管制機能、および変化する機体構成に対応できる適応可能な施設を必要とします。