
Marktgröße und Marktanteil der Flugzeughangar-Infrastruktur
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
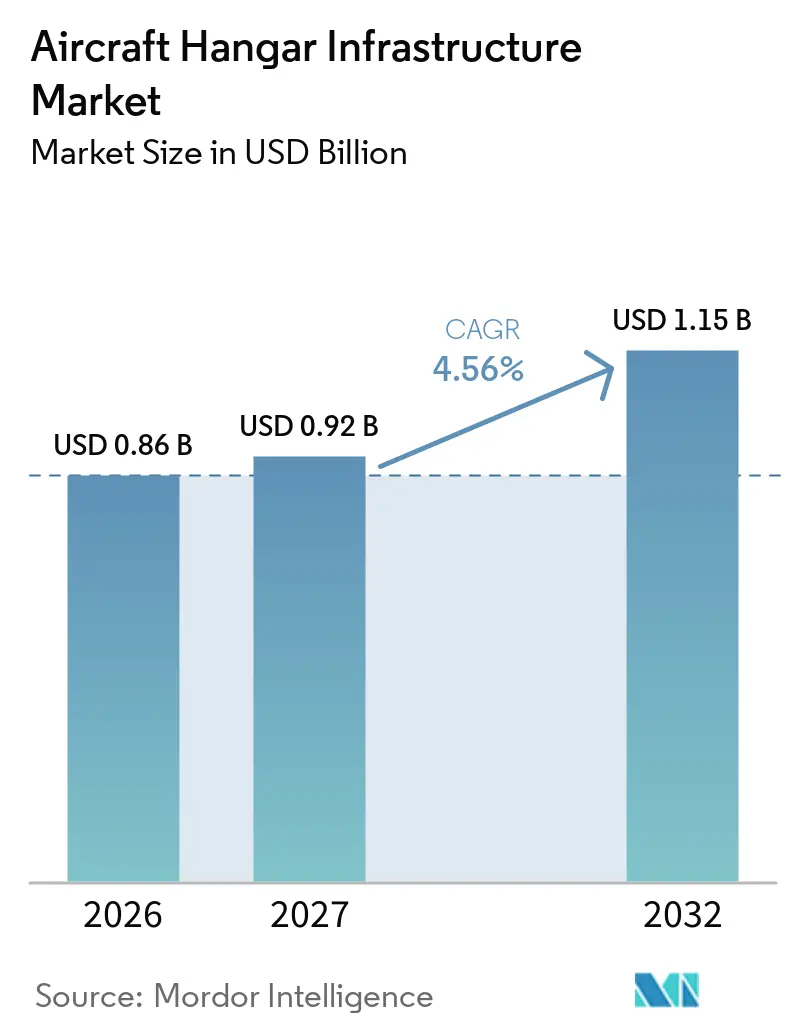
| Marktgröße (2027) | 0.92 Milliarden US-Dollar |
| Marktgröße (2032) | 1.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
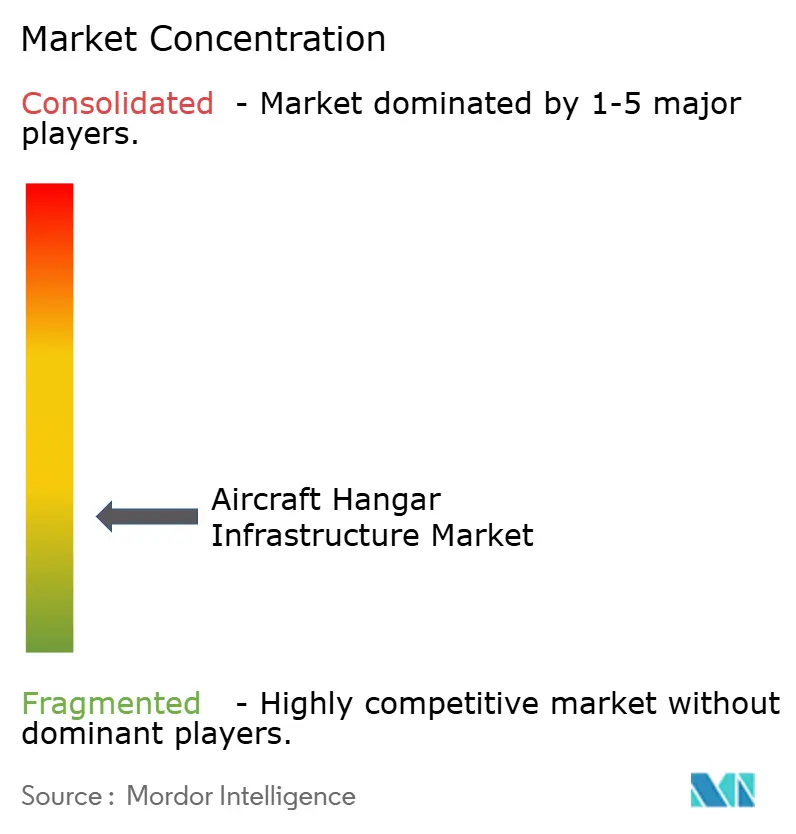
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Flugzeughangar-Infrastruktur von Mordor Intelligence
Der Markt für Flugzeughangar-Infrastruktur wurde im Jahr 2026 auf 0,86 Milliarden USD geschätzt und soll von 0,92 Milliarden USD im Jahr 2027 auf 1,15 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,56 % während des Prognosezeitraums (2027–2032). Verbindliche Wartungsverträge, Flughafenprojekte und Verteidigungsprogramme stützen die Nachfrage über verschiedene Ausgabenzyklen der Luftfahrt hinweg. Flugzeugauslieferungen bleiben eingeschränkt, sodass Betreiber bestehende Flotten länger produktiv halten und einen zuverlässigen Zugang zu Wartungshallen sicherstellen müssen. Die Entwicklung neuer Flughäfen (Greenfield) im asiatisch-pazifischen Raum und im Nahen Osten schafft Möglichkeiten, Hangars in Flughafenentwicklungspläne zu integrieren, anstatt sie nachträglich hinzuzufügen. Militärische Luftfahrt und unbemannte Luftfahrzeugprogramme stellen eine eigenständige Nachfragequelle für feste und einsetzbare Strukturen dar. Der Markt für Flugzeughangar-Infrastruktur sieht sich zudem mit hohen Baukosten, Flächenengpässen und langwierigen Genehmigungsverfahren konfrontiert, die Projektumsätze verzögern können.
Wichtigste Erkenntnisse des Berichts
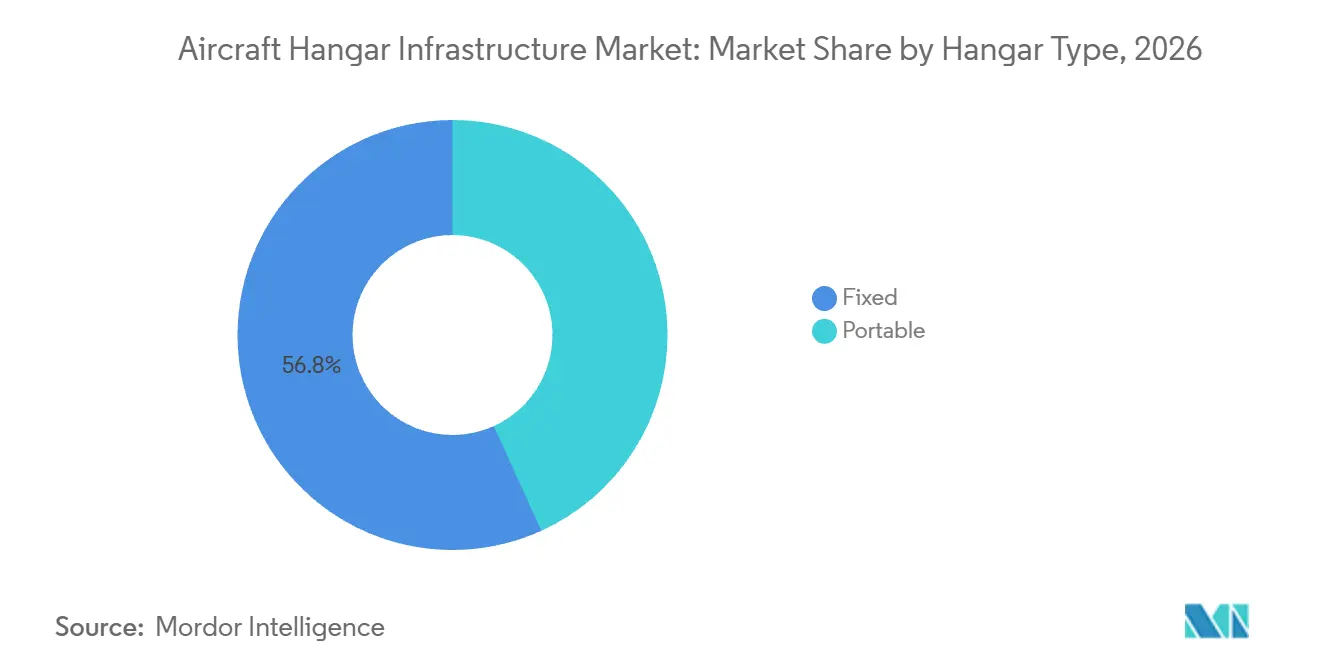
- Nach Hangartyp hielten feste Hangars im Jahr 2026 einen Marktanteil von 56,78 % am Markt für Flugzeughangar-Infrastruktur, während tragbare Hangars bis 2032 voraussichtlich mit einem CAGR von 6,45 % wachsen werden.
- Nach Bautyp hielt Brownfield-Bau im Jahr 2026 einen Marktanteil von 57,21 %, während Greenfield-Bau bis 2032 voraussichtlich mit einem CAGR von 6,33 % expandieren wird.
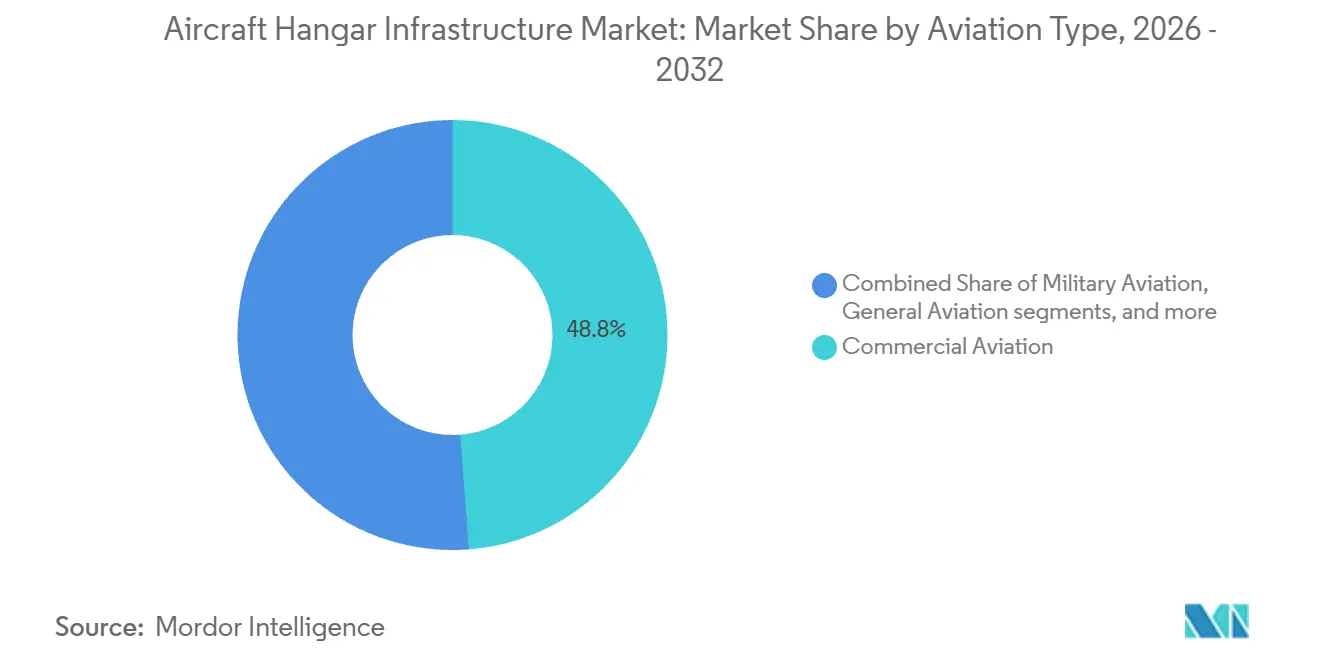
- Nach Luftfahrttyp hielt die kommerzielle Luftfahrt im Jahr 2026 einen Umsatzanteil von 48,78 %, während unbemannte Luftfahrtsysteme (UAS) bis 2032 voraussichtlich mit einem CAGR von 7,15 % wachsen werden.
- Nach Anwendung hielt MRO im Jahr 2026 einen Umsatzanteil von 46,75 %, während die Montage bis 2032 voraussichtlich mit einem CAGR von 5,86 % wachsen wird.
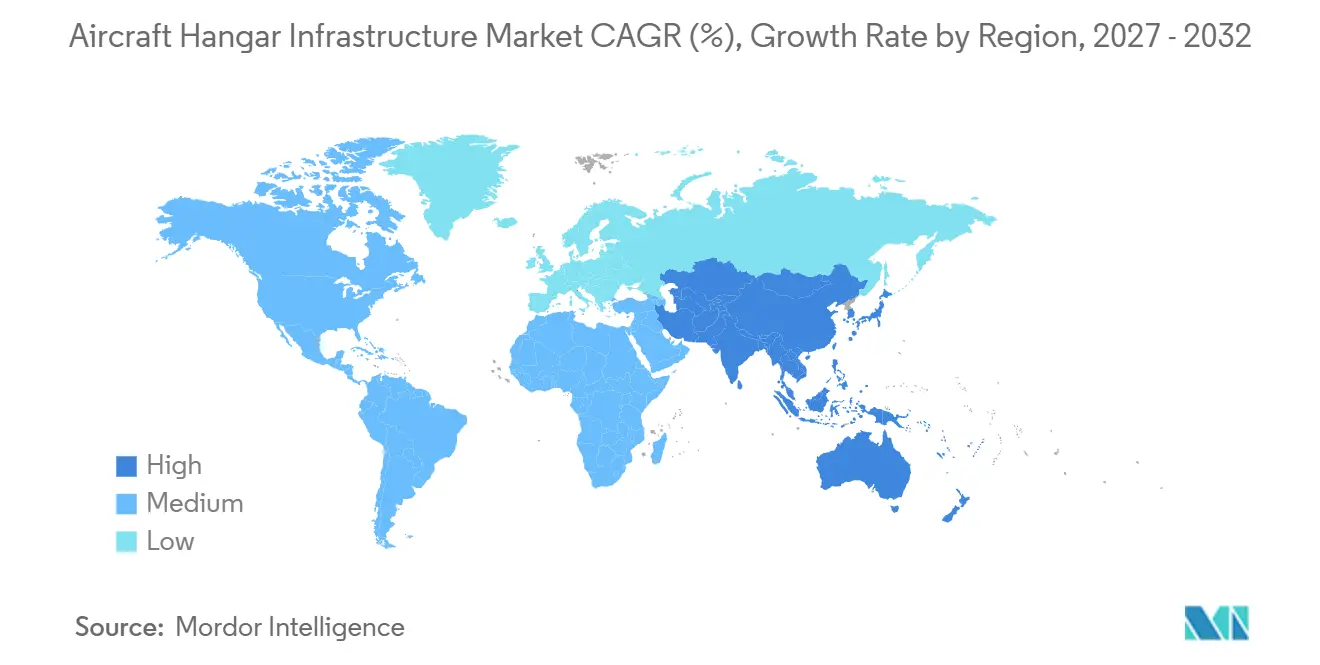
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,62 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 6,78 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Flugzeugflotte und steigendes Luftverkehrsaufkommen | +1.20% | Global, konzentriert in Asien-Pazifik, dem Nahen Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Erweiterung der MRO-Kapazitäten und Alterung der Flugzeugflotten | +1.10% | Global, insbesondere in MRO-Zentren in Nordamerika, Europa und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Flughafenmodernisierung und Greenfield-Entwicklung | +0.90% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausgaben für militärische Luftfahrt und einsetzbare Infrastruktur | +0.60% | Nordamerika, Europa und der Indo-Pazifik | Mittelfristig (2–4 Jahre) |
| Hangarengpässe in der allgemeinen Luftfahrt und lange Wartelisten | +0.40% | Nordamerika, mit aufkommender Nachfrage in Europa | Kurzfristig (≤ 2 Jahre) |
| Dedizierte Einrichtungen für elektrische, wasserstoffbetriebene und AAM-Luftfahrzeuge | +0.50% | Nordamerika, Europa und frühe Entwicklungsphasen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Flugzeugflotte und steigendes Luftverkehrsaufkommen verstärken die Hangarnachfrage
Die Aktivität der Flugzeugflotte erhöht den Bedarf an Park-, Inspektions- und Wartungsflächen im gesamten Markt für Flugzeughangar-Infrastruktur. Verzögerte Auslieferungen beseitigen nicht den operativen Bedarf der Fluggesellschaften, da diese ältere Flugzeuge weiter nutzen, während sie auf Ersatz warten. Diese Flugzeuge erfordern planmäßige Inspektionen und umfangreichere Wartungsarbeiten, was die in Wartungshallen verbrachte Zeit verlängert. Das wachsende Verkehrsaufkommen in Indien, Südostasien und den Golfzentren erhöht ebenfalls den Bedarf an flughafennahem Wartungszugang, da Fluggesellschaften neue Routen hinzufügen. Flughäfen mit begrenzten Vorfeldflächen müssen Flugzeugbewegungen, Parken und Reparaturaktivitäten enger koordinieren. Der Markt für Flugzeughangar-Infrastruktur profitiert, wenn Fluggesellschaften und Wartungsanbieter die verfügbare Hallenkapazität als betriebliche Anforderung und nicht als optionale Immobilie betrachten.
Erweiterung der MRO-Kapazitäten und alternde Flugzeuge treiben den Bau dauerhafter Wartungshallen voran
MRO-Anbieter benötigen dauerhafte, zertifizierte Wartungshallen für die Wartung kommerzieller Flotten, was die Entwicklung fester Hangars unterstützt. Ältere Flugzeuge erfordern bei Hauptinspektionen in der Regel umfangreichere Arbeiten, was das verfügbare Netz für Linien- und Basiswartung unter Druck setzt. IATA identifiziert den Nahen Osten, den indischen Subkontinent und Südostasien als wichtige Regionen für künftiges Wartungswachstum, in denen die Kapazitätsplanung zunehmend dringlicher wird. IndiGo unterzeichnete eine Vereinbarung für eine MRO-Einrichtung am Bengaluru International Airport mit 4 Hangars. Der Markt für Flugzeughangar-Infrastruktur profitiert von Projekten, die Wartungsbetrieb, Werkzeuge und Flugzeugzugang an einem einzigen Flughafenstandort integrieren. Dauerhafte Infrastruktur bleibt wichtig, da kommerzielle Arbeiten kontrollierte Umgebungen, Brandschutz und ausreichende Freigabehöhen erfordern.
Flughafenmodernisierung und Greenfield-Entwicklung schaffen gemeinsame Investitionszyklen für die Infrastruktur
Flughäfen im asiatisch-pazifischen Raum und im Nahen Osten erwarten von 2025 bis 2035 Infrastrukturinvestitionen in Höhe von 240 Milliarden USD, darunter 104 Milliarden USD für Greenfield-Projekte.[1] Neue Flughäfen können Wartungs- und Betriebsflächen reservieren, bevor die Terminalaktivität den Standort einschränkt. Dieser Ansatz gibt Fluggesellschaften einen klareren Weg, lokale Wartungsunterstützung beim Öffnen neuer Stationen zu etablieren. Der Markt für Flugzeughangar-Infrastruktur kann daher von Flughafenkapitalprogrammen profitieren, auch wenn die primäre Investition ein Terminal oder eine Start- und Landebahn ist. Deutsche Aircraft begann mit dem Bau seiner D328eco-Endmontagelinie am Flughafen Leipzig/Halle, die einen Inbetriebnahmehangar umfasst. Solche Projekte zeigen, dass Produktionsanlagen und Flughafenentwicklung eine verknüpfte Nachfrage nach Spezialgebäuden erzeugen können.
Ausgaben für militärische Luftfahrt und einsetzbare Infrastruktur unterstützen eine zweigleisige Nachfrage
Verteidigungsbeschaffung erzeugt eine Nachfrage, die unabhängig vom kommerziellen Fluglinienverkehr oder Passagierzyklen ist. NAVFAC Southwest vergab im April 2025 einen Vertrag über 107 Millionen USD für einen MQ-25 Stingray-Hangar auf dem Naval Base Ventura County. Solche Verträge erfordern gesicherte Wartungsbereiche, Spezialwerkstätten, Besatzungsräume und dedizierten Vorfeldzugang. Der Markt für Flugzeughangar-Infrastruktur bietet Spielraum für Anbieter, die sowohl dauerhafte Militäranlagen als auch temporäre Strukturen für Einsatzoperationen bereitstellen können. Diese Kombination verbreitert die verfügbare Projektbasis und verringert die Abhängigkeit von einer einzigen Luftfahrtkundengruppe. Sie begünstigt auch Unternehmen mit nachgewiesenen Fähigkeiten in den Bereichen Sicherheit, Logistik und Spezialtechnik. Diese Anforderungen machen die Projektdurchführung und Qualifizierung für neue Marktteilnehmer besonders anspruchsvoll.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Standortentwicklungskosten | -1.00% | Global, insbesondere an kapazitätsbeschränkten Drehkreuzflughäfen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Finanzierung, Genehmigung und Flughafenzulassung | -0.50% | Nordamerika, Europa und schnell wachsende asiatische Märkte | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Nachfrage und unsichere Pachtökonomie | -0.30% | Allgemeine Luftfahrt in Nordamerika und Regionalflughäfen weltweit | Mittelfristig (2–4 Jahre) |
| Strenge Brandschutz- und Umweltauflagen | -0.40% | Global, einschließlich Rechtsordnungen, die NFPA 409 und IEC-Normen anwenden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Standortentwicklungskosten erzeugen Schwellenwerteffekte
Der Hangarbau erfordert erhebliche Investitionen in Fundamente, stützenfreie Konstruktionen, Entwässerung, Brandlöschanlagen, Tore, Vorfelder und Versorgungsanschlüsse. Miami-Dade County genehmigte einen Entwicklungspachtvertrag, der eine Mindestinvestition von 15 Millionen USD für eine Allgemein-Luftfahrt-Hangaranlage am Miami-Opa Locka Executive Airport vorsieht.[2] Diese Kosten können für kleinere Flughafenbetreiber oder unabhängige Luftfahrtunternehmen schwer zu finanzieren sein. Der Markt für Flugzeughangar-Infrastruktur ist daher auf gut kapitalisierte Fluggesellschaften, Verteidigungsunternehmen und große Wartungsanbieter ausgerichtet. Standardisierte Bausysteme können die Lieferzeit verkürzen, beseitigen jedoch nicht die Kosten für luftseitige Arbeiten und die Einhaltung von Vorschriften.
Verzögerungen bei Finanzierung, Genehmigung und Flughafenzulassung verlängern die Projektvorlaufzeiten
Flughafenprojekte erfordern in der Regel die Koordination zwischen Flughafenbehörden, Planungsgremien, Umweltprüfern und Luftfahrtbehörden. Dieser Prozess kann den Baubeginn nach einer Projektankündigung verzögern, insbesondere an kapazitätsbeschränkten Flughäfen. FAA-Baunormen beeinflussen den Entwicklungsprozess für bundesgeförderte Flughafenarbeiten und legen Erwartungen an Planung und Spezifikationen fest. Hangar-Sponsoren müssen das Projekt auch mit Flughafenlayoutplänen, Sicherheitszonen, Versorgungskapazitäten und Pachtregeln abstimmen. Der Markt für Flugzeughangar-Infrastruktur kann kurzfristige Umsätze verlieren, wenn Genehmigungen länger als erwartet dauern. Verzögerungen sind besonders bedeutsam in wachstumsstarken Märkten, wo Grundstückserwerb, öffentliche Konsultation und behördenübergreifende Prüfung weitere Unsicherheiten für Entwickler, Kreditgeber, Flughafeneigentümer, deren Finanzierungspartner und Projektmieter einführen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hangartyp:
Feste Infrastruktur verankert den Umsatz, während tragbare Formate an Dynamik gewinnenFeste Hangars hielten im Jahr 2026 einen Marktanteil von 56,78 % am Markt für Flugzeughangar-Infrastruktur, da kommerzielle MRO-Betriebe, Montagelinien und dauerhafte Militäranlagen langlebige Gebäude erfordern. Klimatisierung, Brandlöschanlagen, zertifizierte Freigabehöhen und gesicherte Werkstätten begünstigen dauerhafte Strukturen. Die Branche der Flugzeughangar-Infrastruktur stützt sich auf feste Formate, bei denen ein Betreiber regulierte Wartung oder hochwertige Produktion durchführt. Diese Gebäude unterstützen auch längere Pachtverträge sowie Investitionen in Ausrüstung, Werkzeuge und Personal. FAA-Leitlinien und NFPA-409-Anforderungen machen die Compliance-Planung zu einem zentralen Element von Einrichtungen, die Flugzeugwartung durchführen. Feste Strukturen werden voraussichtlich wichtig bleiben, da ihre Leistungsfähigkeit schwer durch temporäre Alternativen zu ersetzen ist.
Tragbare Hangars sollen bis 2032 mit einem CAGR von 6,45 % wachsen, unterstützt durch militärische Expeditionsbedürfnisse und begrenzte Kapazitäten in der allgemeinen Luftfahrt. The Boeing Company kooperierte im August 2025 mit Aviatema Equipment, um aufblasbare Wartungsunterkünfte zur Unterstützung militärischer Luftfahrzeuge zu vertreiben. Die Systeme können schneller als ein konventionelles Gebäude eingesetzt werden und können Aktivitäten unterstützen, bei denen eine dauerhafte Struktur nicht realisierbar ist. Sie ermöglichen es Betreibern auch, auf temporäre Wartungsanforderungen oder Stützpunktwechsel zu reagieren. Tragbare Formate können nicht alle Zertifizierungs- oder Klimatisierungsanforderungen erfüllen, insbesondere für intensive kommerzielle Wartung. Der Markt für Flugzeughangar-Infrastruktur gewinnt dennoch eine breitere Kundenbasis, wenn Anbieter sowohl feste als auch tragbare Einrichtungen mit geeigneter Logistikunterstützung und geschulten Installationsteams anbieten können.
Nach Bautyp:
Brownfield-Umbau führt, während Greenfield-Pipelines sich beschleunigenBrownfield-Entwicklung machte im Jahr 2026 57,21 % des Marktanteils aus, da etablierte Flughäfen bestehende luftseitige Einrichtungen aufrüsten oder erweitern können. Betreiber bevorzugen häufig einen Umbau, da dieser vorhandenen Zugang, Versorgungseinrichtungen und Betriebsflächen nutzt. Dieser Weg ist besonders relevant in reifen Luftfahrtmärkten, in denen neue Flughafenstandorte begrenzt sind. Die Marktgröße für Brownfield-Arbeiten im Bereich Flugzeughangar-Infrastruktur wird von Betreibern gestützt, die Kapazitäten ohne vollständigen Grundstückserwerb suchen. Die Wartungskapazität von EasyJet erhielt Unterstützung durch einen Vertrag zur Sanierung von 3 ehemaligen Hangars am Flughafen London Luton im Jahr 2025. Eine Sanierung kann dennoch erhebliche Investitionen erfordern, wenn die Einrichtung neue Systeme, Tore, Vorfelder, Brandschutz, verbesserte Elektroanschlüsse oder verbesserte Innenabläufe benötigt.
Greenfield-Bau soll bis 2032 mit einem CAGR von 6,33 % wachsen, da neue Flughafenprogramme von Beginn an operative Infrastruktur hinzufügen. ACI Asien-Pazifik identifiziert 104 Milliarden USD an Greenfield-Flughafeninfrastrukturinvestitionen in Asien-Pazifik und dem Nahen Osten von 2025 bis 2035. Ein neuer Flughafen kann Flächen für Wartungshangars reservieren, bevor Passagierterminals und Frachtanlagen den Standort füllen. Dieser Prozess kann die Fahrzeugzufahrt, den Flugzeugverkehr und die Versorgungsplanung verbessern. Der Markt profitiert, wenn Hangarkapazitäten in das Flughafenbetriebsmodell integriert werden. Greenfield-Projekte schaffen auch Möglichkeiten für Anbieter, Layouts über mehrere Einrichtungen innerhalb eines Flughafenentwicklungsprogramms und zugehöriger Logistikzonen zu standardisieren.
Nach Luftfahrttyp:
Kommerzielle Luftfahrt verankert das Volumen, während UAS die Designstandards verändertDie kommerzielle Luftfahrt machte im Jahr 2026 48,78 % des Marktanteils der Flugzeughangar-Infrastruktur aus, was die großen Fluggesellschaftsflotten und den Bedarf an planmäßiger Wartung widerspiegelt. Schmalrumpfflugzeuge bleiben wichtig, da sie einen erheblichen Anteil der Streckennetze von Fluggesellschaften unterstützen und dedizierte Wartungskapazitäten erfordern. Weitkörperhangars sind in geringerer Anzahl vorhanden, erfordern jedoch in der Regel erhebliche stützenfreie Spannweiten, verstärkte Vorfelder und Spezialtore. Kommerzielle Einrichtungen müssen auch klare Sicherheits-, Zugangs- und Betriebsanforderungen erfüllen. Die Branche der Flugzeughangar-Infrastruktur bedient fluggesellschaftseigene Einrichtungen und unabhängige Anbieter, die einen konsistenten Zugang für Flugzeugabfertigung und Wartung benötigen. Große Flughafenwartungsprojekte können daher auch dann rentabel bleiben, wenn das Gesamtpassagierwachstum ungleichmäßig ist, da Flugzeuge während ihrer gesamten Betriebslebensdauer obligatorische Arbeiten durchlaufen müssen, unabhängig von saisonalen Veränderungen oder Netzwerkanpassungen weltweit.
Unbemannte Luftfahrtsysteme (UAS) sollen bis 2032 mit einem CAGR von 7,15 % wachsen, angetrieben durch militärische und kommerzielle Drohnenprogramme, die zweckgebundene Unterstützungsinfrastruktur erfordern. Ihre Einrichtungen können unterschiedliche Hallengrößen, gesicherte Kontrollbereiche, elektromagnetische Überlegungen und anpassungsfähige Zugangslösungen erfordern. Das MQ-25-Projekt von NAVFAC Southwest aus dem Jahr 2025 veranschaulicht den Bedarf an Infrastruktur, die Flugzeugwartung, Besatzungsbereiche und Missionsunterstützungsfunktionen kombiniert. UAS-Betrieb kann sich von der konventionellen Luftfahrt unterscheiden, da Ausrüstung, Flugzeugzellen und Steuerungssysteme sich schnell weiterentwickeln. Der Markt für Flugzeughangar-Infrastruktur bietet Raum für Gebäude, die angepasst werden können, wenn sich Missionsanforderungen ändern. Flexible Konfiguration wird wichtig sein, wo Standorte gemischte bemannte und unbemannte Operationen unterstützen, einschließlich sicherer Tests, Ausbildung, sicherer Datenverarbeitung und Ausrüstungslagerung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
MRO hat den größten Anteil, während die Montage von neuen Programmen profitiertMRO hielt im Jahr 2026 46,75 % des Marktanteils der Flugzeughangar-Infrastruktur, da Wartung nicht auf unbestimmte Zeit aufgeschoben werden kann, ohne die Flugzeugverfügbarkeit zu beeinträchtigen. MRO-Einrichtungen benötigen Hallenkapazität, Werkstätten, Teilebereiche, Bodenausrüstung und direkten Zugang zum Flugfeld. Fluggesellschaften und unabhängige Anbieter nutzen diese Einrichtungen gleichermaßen zur Durchführung geplanter Inspektionen und ungeplanter Reparaturen. Die Branche profitiert, wenn Wartungskapazitäten in der Nähe der zu betreuenden Flugzeugflotten geplant werden. IATA hat Wartungskosten und Kapazitätsdruck als wichtige Themen für den Luftfahrtsektor identifiziert. Dies macht dauerhafte Hangars zu einem zentralen Betriebsanlagegut und nicht zu einem sekundären Flughafengebäude für Betreiber, Fluggesellschaften und Spezialanbieter.
Die Montage soll bis 2032 mit einem CAGR von 5,86 % wachsen, da Flugzeughersteller und Zulieferer die Produktionskapazitäten erweitern. Airbus eröffnete im Oktober 2025 seine zweite A320-Endmontagelinie in Mobile, Alabama, und fügte mehr als eine Million Quadratfuß doppelstöckige Montagehangars hinzu. Airbus eröffnete auch einen automatisierten Produktionshangar in Augsburg für die Montage des hinteren Mitteltanks des A321XLR.[3] Montagegebäude unterscheiden sich von MRO-Standorten, da Hersteller den Produktionsfluss, die Komponentenbewegung und die Prozesskontrolle priorisieren. Der Markt für Flugzeughangar-Infrastruktur kann sowohl von Endmontage- als auch von Spezialkomponentenproduktionsprogrammen profitieren, insbesondere wenn Hersteller ihre Lieferketten lokalisieren und die Produktionskapazitäten für künftige Flugzeugprogramme erhöhen.
Geografische Analyse
Nordamerika: Dichte Infrastruktur und Verteidigungsausgaben definieren die Marktführerschaft
Nordamerika hielt im Jahr 2026 38,62 % des Marktanteils der Flugzeughangar-Infrastruktur, unterstützt durch eine erhebliche Basis in der allgemeinen Luftfahrt, Fluggesellschaftswartungsaktivitäten und Verteidigungsbau. Die Region kombiniert lokale Nachfrage nach Lagerung mit großen Spezialprojekten an kommerziellen Drehkreuzen und Militäranlagen. United Airlines begann 2025 mit dem Bau eines MRO-Hangarkomplexes am Orlando International Airport. Bundesluftfahrtarbeiten unterstützen ebenfalls die breitere Projektpipeline, da AECOM im Dezember 2025 einen FAA-Architektur- und Ingenieurvertrag über 270 Millionen USD erhielt. FAA-Designleitlinien und NFPA 409 bleiben wichtige Compliance-Faktoren für US-Projekte. Der Markt für Flugzeughangar-Infrastruktur in Nordamerika muss diese großen Programme mit anhaltenden Engpässen an kleineren Flughäfen in Einklang bringen.
Asien-Pazifik: Greenfield-Investitionen und MRO-Lokalisierung treiben das schnellste regionale Wachstum voran
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,78 % expandieren, der höchsten regionalen Rate im Markt für Flugzeughangar-Infrastruktur. Flughafenbau, Flottenentwicklung und politische Unterstützung für lokale Wartungskapazitäten verstärken sich gegenseitig. ACI Asien-Pazifik erwartet zwischen 2025 und 2035 Flughafeninfrastrukturinvestitionen von 240 Milliarden USD in Asien-Pazifik und dem Nahen Osten. Das Bengaluru-Projekt von IndiGo umfasst 4 Hangars und zeigt, wie Fluggesellschaften dedizierte Kapazitäten an einem wichtigen Drehkreuz sichern können. SF Airlines und ST Engineering eröffneten im August 2025 den H1-Hangar am Flughafen Ezhou Huahu International. Diese Entwicklungen bringen Wartungskapazitäten näher an regionale Flottenoperationen heran.
Europa, Südamerika sowie Naher Osten und Afrika: Regionale Nachfragemuster konvergieren rund um Infrastrukturlücken
Europa hält die Nachfrage durch Flottenneuerung, Umweltaufrüstungen und eine Konzentration von Wartungsaktivitäten an größeren Einrichtungen aufrecht. Ryanair begann im Januar 2025 mit dem Bau einer Flugzeugwartungsanlage am Flughafen Dublin für 40 Millionen EUR (44,73 Millionen USD), die darauf ausgelegt ist, den Heizenergieverbrauch durch Gasabsorptionswärmepumpentechnologie um bis zu 35 % zu reduzieren. Der Nahe Osten und Afrika kombinieren Flughafenerweiterung mit Nachfrage nach Weitkörperwartungskapazitäten. Südamerika hat Potenzial für mehr lokale Wartungsinfrastruktur, da sich die regionale Luftfahrtaktivität entwickelt. Osteuropa zeigt auch verteidigungsbezogene Nachfrage, da DUNA Polska einen Vertrag für 9 UAV-Hangars und zugehörige Infrastruktur in Mirosławiec unterzeichnete. Der Markt für Flugzeughangar-Infrastruktur umfasst diese unterschiedlichen Bedürfnisse, wobei Energieeffizienz und Verteidigungsresilienz bei der Beschaffung zunehmend relevanter werden.
Wettbewerbslandschaft
Der Markt für Flugzeughangar-Infrastruktur ist fragmentiert, da die Projektanforderungen je nach Einrichtungstyp, Kunde, Standort und Luftfahrtnutzung variieren. Große Design- und Bauunternehmen konkurrieren um komplexe Flughafen-, Verteidigungs- und Fertigungsprogramme. Anbieter von Gewebe- und Modulstrukturen konkurrieren dort, wo schnelle Bereitstellung und geringere Standortunterbrechungen wichtig sind. Komponentenunternehmen konzentrieren sich auf Spezialtore, Einhausungen und Systeme, die luftseitige Anforderungen erfüllen müssen. AECOMs FAA-Vertrag demonstriert den Vorteil von Unternehmen, die in der Lage sind, öffentliche Luftfahrtprogramme an mehreren Standorten zu unterstützen. Boeings Partnerschaft aus dem Jahr 2025 für aufblasbare Wartungsunterkünfte zeigt auch, wie etablierte Luftfahrtunternehmen tragbare Unterstützungsoptionen erweitern können und Kunden eine Alternative für temporäre Betriebsbedürfnisse, Feldwartung und zeitkritische Einsätze an abgelegenen Standorten bieten.
Der Wettbewerb hängt zunehmend von dokumentierten technischen Fähigkeiten ab und nicht allein vom Preis. Anbieter müssen nachweisen, dass ein vorgeschlagenes Gebäude die Anforderungen an Freigabehöhe, Brandschutz, Betrieb und Sicherheit erfüllen kann. FAA-Leitlinien für den Flughafenbau und NFPA 409 beeinflussen die Qualifikationsanforderungen für viele US-Projekte. NFPA Nucor Building Systems präsentiert Stahlhangarsysteme für Luftfahrtanwendungen, was die Rolle von Spezialstrukturlieferanten in dieser Kategorie widerspiegelt. Digitales Design und Fertigungskoordination können Unternehmen auch dabei helfen, komplexe Layouts, Toranforderungen und Projektabläufe zu verwalten. Dies reduziert das Ausführungsrisiko für Kunden, die hochwertige Betriebsanlagen entwickeln, und verbessert die Koordination zwischen Auftragnehmern.
Chancen bestehen in Einrichtungen, die neue Flugzeugkategorien und gemischte Luftfahrtnutzungen bedienen. IATA-Leitlinien zu batterie- und wasserstoffbetriebenen Luftfahrzeugen unterstreichen die Notwendigkeit für Flughafenbetreiber, Infrastruktur und Sicherheitssysteme für sich entwickelnde Technologien zu planen. UAS-Einrichtungen erfordern auch flexible Layouts, da Betreiber Fertigungs-, Test-, Wartungs- und Steuerfunktionen an einem einzigen Standort kombinieren können. Das Leipzig/Halle-Projekt von Deutsche Aircraft und die Fertigungserweiterungen von Airbus zeigen, wie Flugzeugproduktionsprogramme Nachfrage nach spezialisierter Hangarkapazität erzeugen können. Diese Projekte zeigen auch, dass Fertigungsanlagen sorgfältig sequenzierte Produktions-, Test- und Logistikbereiche mit klaren Zugangswegen erfordern.
Branchenführer der Flugzeughangar-Infrastruktur
-
AECOM
-
Hensel Phelps
-
Rubb, Inc.
-
BlueScope Steel North America Corporation
-
John Reid & Sons (Strucsteel) Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugzeughangar-Infrastruktur Unternehmen in diesem Bericht
- AECOM
- ClearSpan Fabric Structures Inc. (ESAPCO)
- Rubb, Inc.
- GAPTEK
- Hensel Phelps
- Centrex
- HTS TENTIQ GmbH
- John Reid & Sons (Strucsteel) Limited
- Alaska Structures (AKS Industries, Inc.)
- BlueScope Steel North America Corporation
- Big Top Manufacturing, Inc.
- Sprung Instant Structures Ltd.
- Erect-A-Tube, Inc.
- Banyan Steel Arch Systems
- Fulfab, Inc.
- The Korte Company
- Pfeifer Holding GmbH
Neueste Industrielle Entwicklungen in Markt für Flugzeughangar-Infrastruktur
- Oktober 2026: Conti Federal Services LLC erhielt vom US Army Corps of Engineers (USACE) Los Angeles District einen Festpreisvertrag über 109,9 Millionen USD für den Bau eines neuen MC-130J-Flugzeughangars und einer Flugzeugwartungseinheit auf der Davis-Monthan Air Force Base (AFB), Arizona.
- Juni 2026: High Flying Hangars unterzeichnete einen Pachtvertrag für die Entwicklung eines neuen Hangarprojekts am Manassas Regional Airport (KHEF) im Prince William County, Virginia.
- April 2025: NAVFAC Southwest vergab an Clark Construction einen Vertrag über 107 Millionen USD für einen neuen MQ-25 Stingray unbemannten Luftbetankungsflugzeug-Hangar auf dem Naval Base Ventura County, Point Mugu. Die Einrichtung umfasst Wartungswerkstätten, Besatzungsräume, eine Gefechtszentrum-Kontrollstation und ein Flugzeugabstellvorfeld, mit geplantem Abschluss bis Ende 2027.
Umfang des globalen Berichts zum Markt für Flugzeughangar-Infrastruktur
Der Markt für Flugzeughangar-Infrastruktur umfasst spezialisierte Luftfahrteinrichtungen und zugehörige Infrastruktur, die zur Unterstützung von Flugzeugabstellung, MRO, Montage und anderen betrieblichen Anforderungen in der kommerziellen, militärischen und allgemeinen Luftfahrt sowie bei unbemannten Luftfahrtsystemen (UAS) konzipiert sind. Der Umfang umfasst Hangarinfrastruktur, die für neue Flughafenentwicklungen, MRO-Einrichtungserweiterungen, Modernisierungen militärischer Luftwaffenstützpunkte und die Entwicklung von Infrastruktur für die allgemeine Luftfahrt bereitgestellt wird, einschließlich zugehöriger Struktursysteme, Hangartore und unterstützender Einrichtungen.
Der Markt für Flugzeughangar-Infrastruktur ist nach Hangartyp, Bautyp, Luftfahrttyp, Anwendung und Geografie segmentiert. Nach Hangartyp ist der Markt in feste und tragbare Hangars segmentiert. Nach Bautyp ist der Markt in Brownfield und Greenfield segmentiert. Nach Luftfahrttyp ist der Markt in kommerzielle Luftfahrt, militärische Luftfahrt, allgemeine Luftfahrt und unbemannte Luftfahrtsysteme (UAS) segmentiert. Nach Anwendung ist der Markt in Wartung, Reparatur und Überholung (MRO), Montage, Lagerung und Sonstiges segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für Flugzeughangar-Infrastruktur in den wichtigsten Ländern der jeweiligen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Fest |
| Tragbar |
| Brownfield |
| Greenfield |
| Kommerzielle Luftfahrt | Schmalrumpf |
| Weitkörper | |
| Regionalflugzeuge | |
| Militärische Luftfahrt | Kampfflugzeuge |
| Transportflugzeuge | |
| Spezialauftrag | |
| Hubschrauber | |
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge |
| Kommerzielle Hubschrauber | |
| Unbemannte Luftfahrtsysteme (UAS) |
| MRO |
| Montage |
| Lagerung |
| Sonstiges |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Hangartyp | Fest | ||
| Tragbar | |||
| Nach Bautyp | Brownfield | ||
| Greenfield | |||
| Nach Luftfahrttyp | Kommerzielle Luftfahrt | Schmalrumpf | |
| Weitkörper | |||
| Regionalflugzeuge | |||
| Militärische Luftfahrt | Kampfflugzeuge | ||
| Transportflugzeuge | |||
| Spezialauftrag | |||
| Hubschrauber | |||
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge | ||
| Kommerzielle Hubschrauber | |||
| Unbemannte Luftfahrtsysteme (UAS) | |||
| Nach Anwendung | MRO | ||
| Montage | |||
| Lagerung | |||
| Sonstiges | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Flugzeughangar-Infrastruktur?
Der Markt für Flugzeughangar-Infrastruktur soll von 2027 bis 2032 mit einem CAGR von 4,56 % wachsen und bis 2032 einen Wert von 1,15 Milliarden USD erreichen.
Welches Hangarformat hat den größten Umsatzanteil?
Feste Hangars hielten im Jahr 2026 56,78 % des Umsatzes, da MRO, Montage und dauerhafte Verteidigungseinrichtungen kontrollierte und zertifizierte Infrastruktur benötigen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,78 % wachsen, unterstützt durch Flughafenbau, Flottenexpansion und lokale MRO-Investitionen.
Welche Anwendung hat den größten Umsatzanteil?
MRO hielt im Jahr 2026 46,75 % des Umsatzes, da Betreiber zuverlässige Einrichtungen für geplante Wartung und Reparaturen benötigen.
Was schränkt den Bau neuer Hangars ein?
Hohe Kapitalkosten, Flughafengenehmigungen, Pachtökonomie und Brandschutzauflagen können Bauprojekte verzögern oder einschränken.
Wie beeinflussen unbemannte Luftfahrzeuge die Hangarnachfrage?
UAS-Betrieb ist das am schnellsten wachsende Luftfahrtsegment und erfordert anpassungsfähige Einrichtungen für Wartung, Steuerfunktionen und sich ändernde Flugzeugzellenkonfigurationen.