
Tamaño y Participación del Mercado de Infraestructura de Hangares para Aeronaves
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
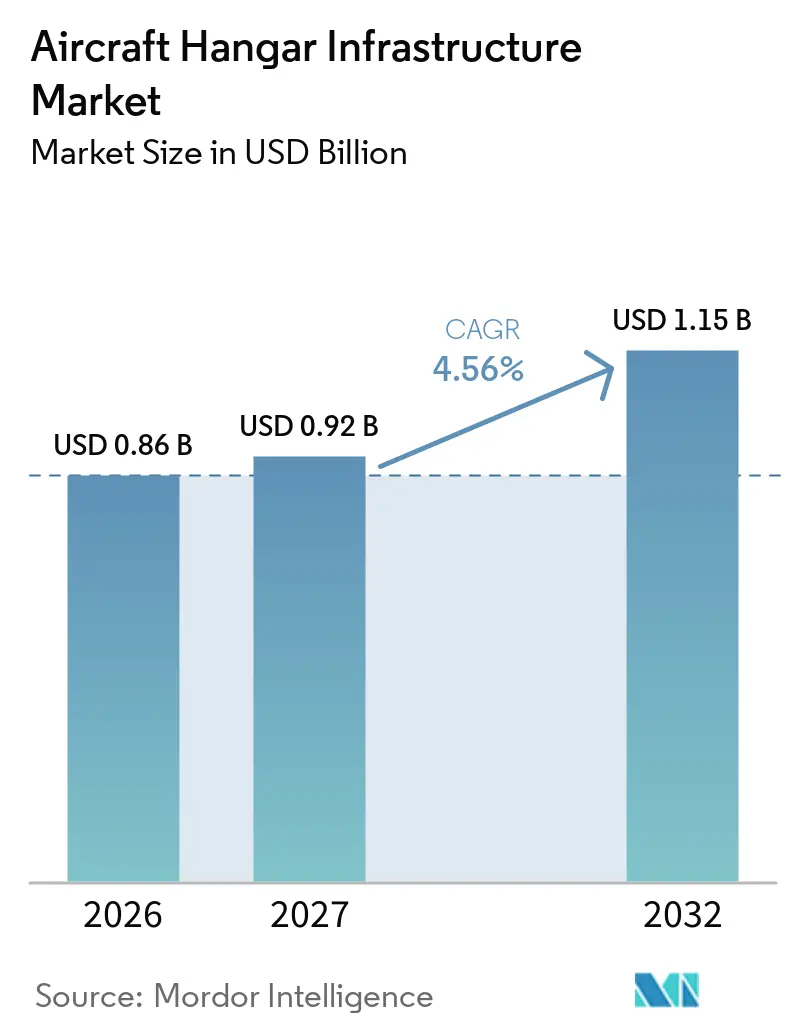
| Tamaño del Mercado (2027) | 0.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
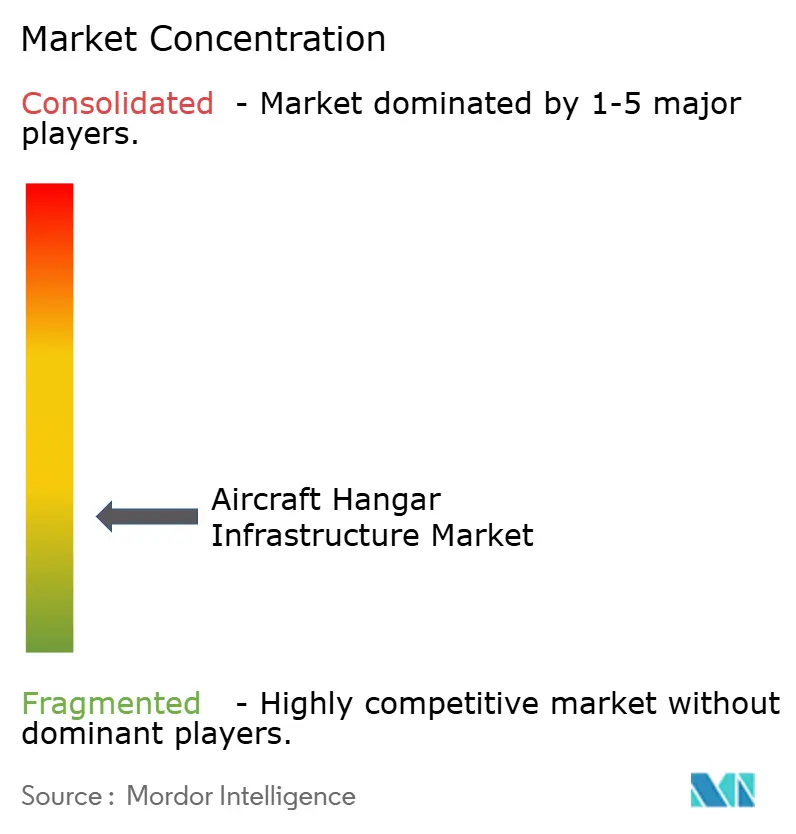
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Hangares para Aeronaves por Mordor Intelligence
El tamaño del mercado de infraestructura de hangares para aeronaves fue valorado en 0,86 mil millones de USD en 2026 y se prevé que crezca desde 0,92 mil millones de USD en 2027 hasta alcanzar 1,15 mil millones de USD para 2032, a una CAGR del 4,56% durante el período de pronóstico (2027-2032). Los contratos de mantenimiento comprometidos, los proyectos aeroportuarios y los programas de defensa respaldan la demanda a través de ciclos de gasto en aviación independientes. Las entregas de aeronaves siguen siendo limitadas, por lo que los operadores deben mantener las flotas existentes productivas por más tiempo y conservar un acceso confiable a las bahías de mantenimiento. El desarrollo de aeropuertos greenfield en Asia-Pacífico y Oriente Medio crea oportunidades para incluir hangares en los planes maestros aeroportuarios en lugar de agregarlos posteriormente. Los programas de aviación militar y de aeronaves no tripuladas proporcionan una fuente independiente de demanda para estructuras fijas y desplegables. El mercado de infraestructura de hangares para aeronaves también enfrenta altos costos de construcción, restricciones de terreno y prolongados procesos de aprobación que pueden diferir los ingresos de los proyectos.
Conclusiones Clave del Informe
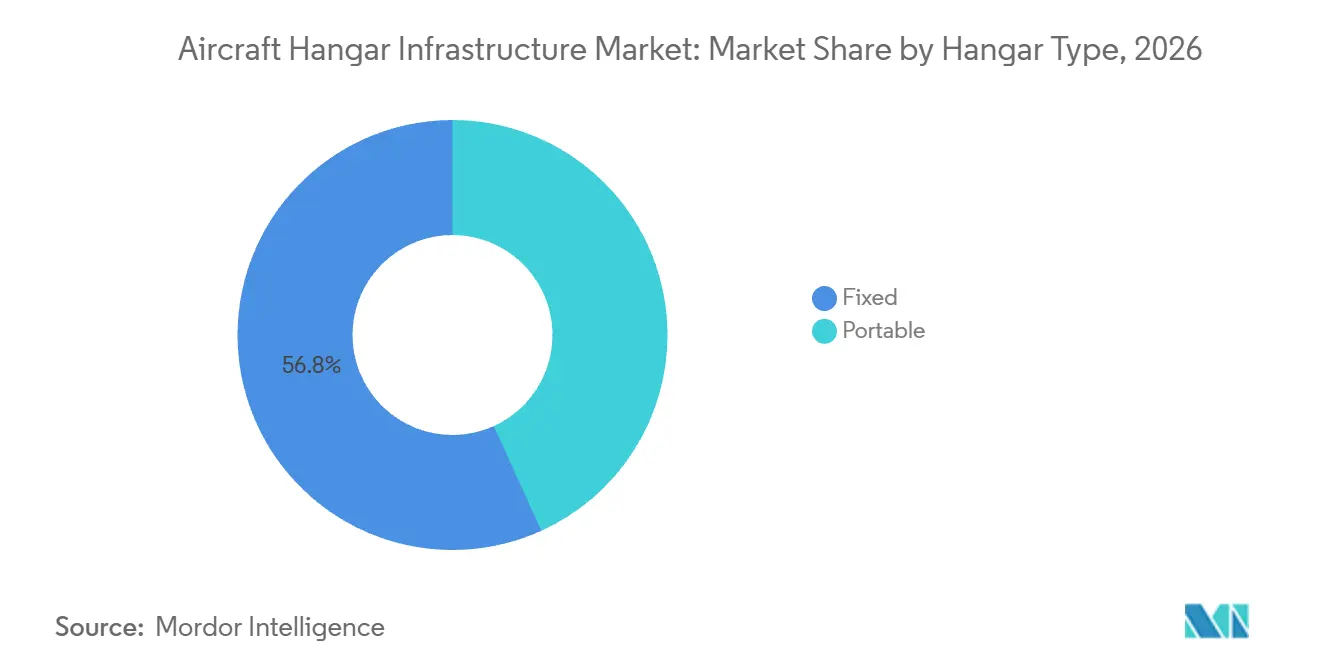
- Por tipo de hangar, los hangares fijos representaron el 56,78% de la participación del mercado de infraestructura de hangares para aeronaves en 2026, mientras que se prevé que los hangares portátiles crezcan a una CAGR del 6,45% hasta 2032.
- Por tipo de construcción, la construcción brownfield representó el 57,21% de la participación de mercado en 2026, mientras que se prevé que la construcción greenfield se expanda a una CAGR del 6,33% hasta 2032.
- Por tipo de aviación, la aviación comercial representó el 48,78% de los ingresos en 2026, mientras que se prevé que los sistemas aéreos no tripulados (UAS) crezcan a una CAGR del 7,15% hasta 2032.
- Por aplicación, el MRO representó el 46,75% de los ingresos en 2026, mientras que se prevé que el ensamblaje crezca a una CAGR del 5,86% hasta 2032.
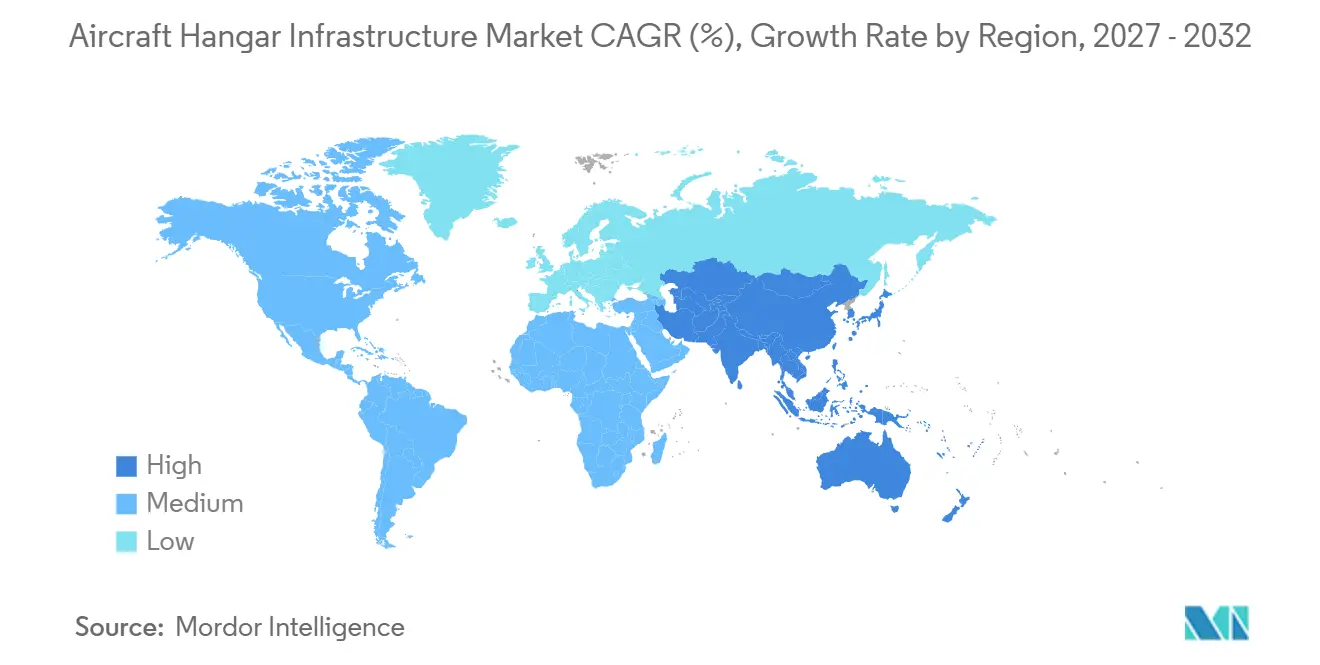
- Por geografía, América del Norte representó el 38,62% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 6,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la flota de aeronaves y el tráfico aéreo | +1.20% | Global, concentrado en Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2-4 años) |
| Expansión de la capacidad de MRO y envejecimiento de las aeronaves | +1.10% | Global, particularmente en los centros de MRO de América del Norte, Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Modernización aeroportuaria y desarrollo greenfield | +0.90% | Asia-Pacífico, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Gasto en aviación de defensa e infraestructura desplegable | +0.60% | América del Norte, Europa y el Indo-Pacífico | Mediano plazo (2-4 años) |
| Escasez de hangares para aviación general y largas listas de espera | +0.40% | América del Norte, con demanda emergente en Europa | Corto plazo (≤ 2 años) |
| Instalaciones dedicadas para aeronaves eléctricas, de hidrógeno y AAM | +0.50% | América del Norte, Europa y Asia-Pacífico en etapa inicial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento de la Flota de Aeronaves y el Tráfico Aéreo Intensifican la Demanda de Hangares
La actividad de la flota de aeronaves incrementa la demanda de espacio para estacionamiento, inspección y mantenimiento en todo el mercado de infraestructura de hangares para aeronaves. Los retrasos en las entregas no eliminan la necesidad operativa de las aerolíneas, ya que los transportistas continúan utilizando aeronaves más antiguas mientras esperan los reemplazos. Esas aeronaves requieren inspecciones programadas y visitas de mantenimiento más intensivas, lo que aumenta el tiempo que pasan en las bahías de mantenimiento. El creciente tráfico en India, el Sudeste Asiático y los centros del Golfo también incrementa la necesidad de acceso a mantenimiento en el aeropuerto a medida que las aerolíneas agregan rutas. Los aeropuertos con espacio de plataforma limitado deben coordinar más estrechamente el movimiento, el estacionamiento y las actividades de reparación de aeronaves. El mercado de infraestructura de hangares para aeronaves se beneficia cuando las aerolíneas y los proveedores de mantenimiento tratan la capacidad disponible de bahías como un requisito operativo en lugar de un bien inmueble opcional.
La Expansión de la Capacidad de MRO y el Envejecimiento de las Aeronaves Impulsan la Construcción Permanente de Bahías
Los proveedores de MRO necesitan bahías permanentes y certificadas para dar servicio a las flotas comerciales, lo que respalda el desarrollo de hangares fijos. Las aeronaves más antiguas tienden a requerir trabajos más extensos durante las revisiones mayores, ejerciendo presión sobre la red disponible de mantenimiento de línea y de base. IATA identifica Oriente Medio, el subcontinente indio y el Sudeste Asiático como áreas importantes para el crecimiento futuro del mantenimiento, donde la planificación de capacidad se está volviendo más urgente. IndiGo firmó un acuerdo para una instalación de MRO en el Aeropuerto Internacional de Bengaluru con 4 hangares. El mercado de infraestructura de hangares para aeronaves se beneficia de proyectos que integran operaciones de mantenimiento, herramientas y acceso a aeronaves en un único sitio aeroportuario. La infraestructura permanente sigue siendo importante porque el trabajo comercial requiere entornos controlados, protección contra incendios y espacio libre suficiente.
La Modernización Aeroportuaria y el Desarrollo Greenfield Crean Ciclos de Co-Inversión en Infraestructura
Los aeropuertos de Asia-Pacífico y Oriente Medio esperan 240 mil millones de USD en inversión en infraestructura de 2025 a 2035, incluidos 104 mil millones de USD para proyectos greenfield.[1] Los nuevos aeropuertos pueden reservar terrenos de mantenimiento y operaciones antes de que la actividad terminal haga que el sitio sea más restringido. Este enfoque ofrece a las aerolíneas un camino más claro para establecer soporte de mantenimiento local cuando abren nuevas estaciones. El mercado de infraestructura de hangares para aeronaves puede, por tanto, beneficiarse de los programas de capital aeroportuario incluso cuando la inversión principal es una terminal o una pista. Deutsche Aircraft comenzó a trabajar en su línea de ensamblaje final del D328eco en el Aeropuerto de Leipzig/Halle, que incluye un hangar de puesta en servicio. Tales proyectos demuestran que las instalaciones de producción y el desarrollo aeroportuario pueden crear una demanda vinculada de edificios especializados.
El Gasto en Aviación de Defensa e Infraestructura Desplegable Respalda la Demanda de Doble Flujo
La adquisición de defensa proporciona una demanda independiente del tráfico de aerolíneas comerciales o de los ciclos de pasajeros. NAVFAC Southwest adjudicó un contrato de 107 millones de USD para un hangar del MQ-25 Stingray en la Base Naval del Condado de Ventura en abril de 2025. Dichos contratos requieren áreas de mantenimiento seguras, talleres especializados, espacios para tripulaciones y acceso dedicado a la plataforma. El mercado de infraestructura de hangares para aeronaves tiene margen para proveedores que puedan ofrecer tanto instalaciones militares permanentes como estructuras temporales para operaciones desplegadas. Esta combinación amplía la base de proyectos disponibles y reduce la dependencia de un único grupo de clientes de aviación. También favorece a las empresas con capacidades probadas en seguridad, logística e ingeniería especializada. Estos requisitos hacen que la ejecución de proyectos y la calificación sean particularmente exigentes para los nuevos participantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capital y desarrollo de sitios | -1.00% | Global, particularmente en los aeropuertos concentradores más restringidos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Retrasos en financiamiento, permisos y aprobaciones aeroportuarias | -0.50% | América del Norte, Europa y los mercados asiáticos de rápido crecimiento | Corto plazo (≤ 2 años) |
| Demanda fragmentada y economía de arrendamiento incierta | -0.30% | Aviación general de América del Norte y aeropuertos secundarios a nivel mundial | Mediano plazo (2-4 años) |
| Requisitos estrictos de cumplimiento en seguridad contra incendios y medio ambiente | -0.40% | Global, incluidas las jurisdicciones que utilizan las normas NFPA 409 e IEC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Capital y Desarrollo de Sitios Crean Efectos de Umbral
La construcción de hangares requiere una inversión importante en cimentaciones, estructuras de gran luz, drenaje, sistemas de supresión de incendios, puertas, plataformas y conexiones de servicios. El Condado de Miami-Dade aprobó un contrato de arrendamiento de desarrollo que requiere un compromiso mínimo de 15 millones de USD para una instalación de hangar de aviación general en el Aeropuerto Ejecutivo de Miami-Opa Locka.[2] Estos costos pueden ser difíciles de financiar para operadores aeroportuarios más pequeños o empresas de aviación independientes. El mercado de infraestructura de hangares para aeronaves está, en consecuencia, orientado hacia aerolíneas bien capitalizadas, contratistas de defensa y grandes proveedores de mantenimiento. Los sistemas de construcción estandarizados pueden reducir el tiempo de entrega, pero no eliminan el costo de las obras en el lado aire ni el cumplimiento normativo.
Los Retrasos en Financiamiento, Permisos y Aprobaciones Aeroportuarias Prolongan los Plazos de los Proyectos
Los proyectos aeroportuarios comúnmente requieren coordinación entre autoridades aeroportuarias, organismos de planificación, revisores ambientales y reguladores de aviación. Este proceso puede retrasar la construcción tras el anuncio de un proyecto, especialmente en aeropuertos con capacidad limitada. Las normas de construcción de la FAA influyen en el proceso de desarrollo para trabajos aeroportuarios con apoyo federal y establecen expectativas para la planificación y las especificaciones. Los promotores de hangares también deben alinear el proyecto con los planes de distribución aeroportuaria, las zonas de seguridad, la capacidad de servicios y las normas de arrendamiento. El mercado de infraestructura de hangares para aeronaves puede perder ingresos a corto plazo cuando las aprobaciones tardan más de lo esperado. Los retrasos son particularmente importantes en los mercados de alto crecimiento, donde la adquisición de terrenos, la consulta pública y la revisión interinstitucional pueden introducir mayor incertidumbre para los promotores, los prestamistas, los propietarios de aeropuertos, sus socios financieros y los inquilinos del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Hangar:
La Infraestructura Fija Ancla los Ingresos, Mientras los Formatos Portátiles Ganan ImpulsoLos hangares fijos representaron el 56,78% de la participación del mercado de infraestructura de hangares para aeronaves en 2026, porque las operaciones comerciales de MRO, las líneas de ensamblaje y las instalaciones militares permanentes requieren edificios duraderos. El control climático, la supresión de incendios, las alturas libres certificadas y los talleres seguros favorecen las estructuras permanentes. La industria de infraestructura de hangares para aeronaves depende de los formatos fijos en los que un operador realiza mantenimiento regulado o producción de alto valor. Estos edificios también respaldan arrendamientos más largos e inversiones en equipos, herramientas y personal. Las directrices de la FAA y los requisitos de la NFPA 409 hacen que la planificación del cumplimiento sea central para las instalaciones que gestionan el mantenimiento de aeronaves. Se espera que las estructuras fijas sigan siendo importantes porque su capacidad es difícil de reemplazar con alternativas temporales.
Se prevé que los hangares portátiles crezcan a una CAGR del 6,45% hasta 2032, respaldados por las necesidades expedicionarias militares y la capacidad limitada de aviación general. The Boeing Company se asoció con Aviatema Equipment en agosto de 2025 para distribuir refugios de mantenimiento inflables para apoyar aeronaves militares. Los sistemas pueden desplegarse más rápidamente que un edificio convencional y pueden apoyar actividades donde una estructura permanente no es viable. También permiten a los operadores responder a requisitos de mantenimiento temporales o cambios de base. Los formatos portátiles no pueden abordar todos los requisitos de certificación o control climático, particularmente para el mantenimiento comercial intensivo. El mercado de infraestructura de hangares para aeronaves, no obstante, gana una base de clientes más amplia cuando los proveedores pueden ofrecer instalaciones tanto fijas como portátiles, con soporte logístico adecuado y equipos de instalación capacitados.
Por Tipo de Construcción:
La Renovación Brownfield Lidera, Mientras las Carteras Greenfield se AceleranEl desarrollo brownfield representó el 57,21% de la participación de mercado en 2026, porque los aeropuertos establecidos pueden actualizar o ampliar las instalaciones existentes en el lado aire. Los operadores suelen preferir una renovación porque utiliza el acceso, los servicios y el terreno operativo disponibles. Esta vía es particularmente relevante en los mercados de aviación maduros donde los nuevos sitios aeroportuarios son limitados. El tamaño del mercado de infraestructura de hangares para aeronaves para trabajos brownfield está respaldado por operadores que buscan capacidad sin adquisición total de terrenos. La capacidad de mantenimiento de EasyJet recibió apoyo de un contrato para renovar 3 hangares anteriores en el Aeropuerto de Londres Luton en 2025. La renovación puede requerir aún una inversión importante cuando la instalación necesita nuevos sistemas, puertas, plataformas, protección contra incendios, conexiones eléctricas mejoradas o un flujo de trabajo interior mejorado.
Se prevé que la construcción greenfield crezca a una CAGR del 6,33% hasta 2032, a medida que los nuevos programas aeroportuarios agregan infraestructura operativa desde el principio. ACI Asia-Pacífico identifica 104 mil millones de USD en inversión aeroportuaria greenfield en Asia-Pacífico y Oriente Medio de 2025 a 2035. Un nuevo aeropuerto puede asignar espacio para hangares de mantenimiento antes de que las terminales de pasajeros y las instalaciones de carga llenen el sitio. Este proceso puede mejorar el acceso de vehículos, la circulación de aeronaves y la planificación de servicios. El mercado se beneficia cuando la capacidad de hangares se integra en el modelo operativo del aeropuerto. Los proyectos greenfield también crean oportunidades para que los proveedores estandaricen los diseños en múltiples instalaciones dentro de un programa de desarrollo aeroportuario y las zonas logísticas relacionadas.
Por Tipo de Aviación:
La Aviación Comercial Ancla el Volumen, Mientras los UAS Cambian los Estándares de DiseñoLa aviación comercial representó el 48,78% de la participación del mercado de infraestructura de hangares para aeronaves en 2026, reflejando las grandes flotas de aerolíneas y la necesidad de mantenimiento programado. Las aeronaves de fuselaje estrecho siguen siendo importantes porque respaldan una parte significativa de las redes de rutas de las aerolíneas y requieren capacidad de mantenimiento dedicada. Los hangares para aeronaves de fuselaje ancho son menos numerosos, pero generalmente requieren luces libres sustanciales, plataformas reforzadas y puertas especializadas. Las instalaciones comerciales también deben cumplir con requisitos claros de seguridad, acceso y operación. La industria de infraestructura de hangares para aeronaves sirve a instalaciones de propiedad de aerolíneas y proveedores independientes que requieren acceso consistente para el mantenimiento y la rotación de aeronaves. Los grandes proyectos de mantenimiento aeroportuario pueden, por tanto, seguir siendo viables incluso cuando el crecimiento general de pasajeros es irregular, porque las aeronaves deben someterse a trabajos obligatorios a lo largo de su vida operativa, independientemente de los cambios estacionales o los ajustes de red en todo el mundo.
Se prevé que los sistemas aéreos no tripulados (UAS) crezcan a una CAGR del 7,15% hasta 2032, impulsados por programas militares y comerciales de drones que requieren infraestructura de soporte diseñada específicamente. Sus instalaciones pueden requerir tamaños de bahía variados, áreas de control seguras, consideraciones electromagnéticas y disposiciones de acceso adaptables. El proyecto MQ-25 de NAVFAC Southwest en 2025 ilustra la necesidad de infraestructura que combine mantenimiento de aeronaves, áreas para tripulaciones y funciones de apoyo a la misión. Las operaciones de UAS pueden diferir de la aviación convencional porque los equipos, las células y los sistemas de control evolucionan rápidamente. El mercado de infraestructura de hangares para aeronaves ofrece espacio para edificios que puedan adaptarse a medida que cambian los requisitos de la misión. La configuración flexible será importante donde los sitios apoyen operaciones mixtas tripuladas y no tripuladas, incluidas pruebas seguras, entrenamiento, manejo seguro de datos y almacenamiento de equipos.
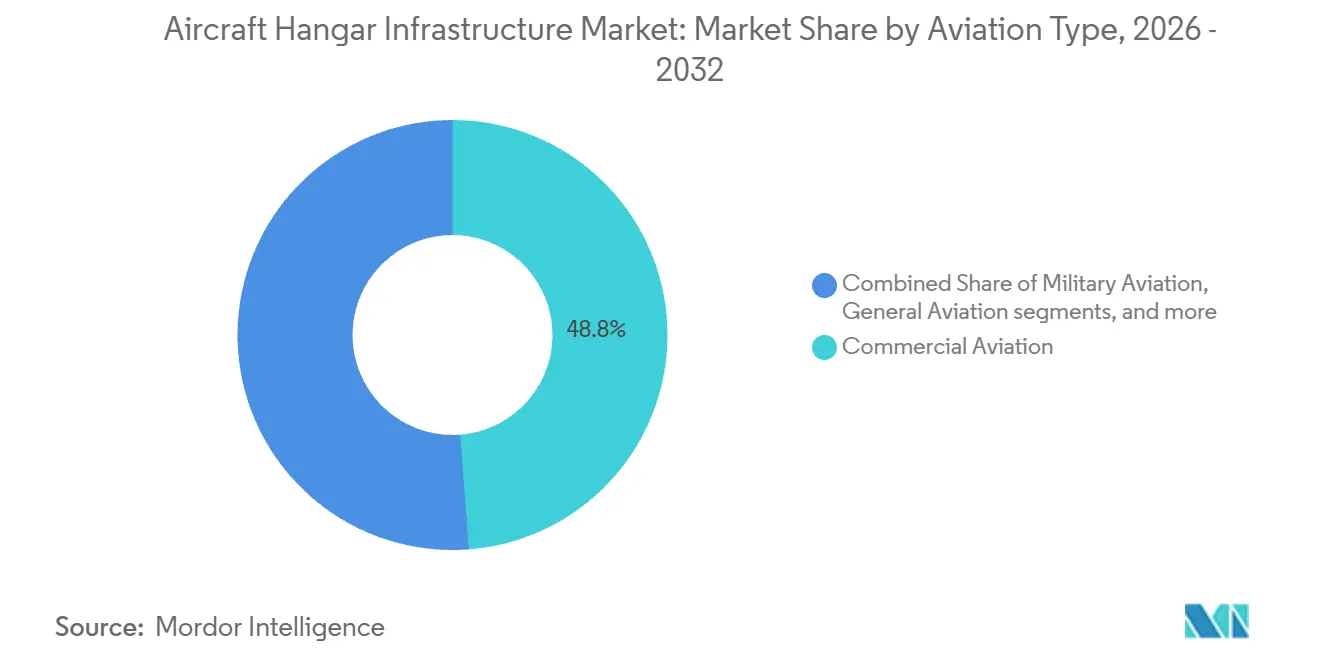
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El MRO Concentra la Mayor Participación, Mientras el Ensamblaje Gana con los Nuevos ProgramasEl MRO representó el 46,75% de la participación del mercado de infraestructura de hangares para aeronaves en 2026, porque el mantenimiento no puede diferirse indefinidamente sin afectar la disponibilidad de las aeronaves. Las instalaciones de MRO necesitan capacidad de bahías, talleres, áreas de repuestos, equipos de tierra y acceso directo al campo de aviación. Las aerolíneas y los proveedores independientes utilizan estas instalaciones para gestionar revisiones planificadas y reparaciones no programadas. La industria se beneficia cuando la capacidad de mantenimiento se planifica cerca de las flotas de aeronaves a las que sirve. IATA ha identificado los costos y las presiones de capacidad de mantenimiento como cuestiones importantes para el sector de la aviación. Esto convierte a los hangares permanentes en un activo operativo central en lugar de un edificio aeroportuario secundario para los operadores, las aerolíneas y los proveedores especializados.
Se prevé que el ensamblaje crezca a una CAGR del 5,86% hasta 2032, a medida que los fabricantes de aeronaves y los proveedores amplían la capacidad de producción. Airbus inauguró su segunda línea de ensamblaje final del A320 en Mobile, Alabama, en octubre de 2025 y añadió más de un millón de pies cuadrados de hangares de ensamblaje de doble bahía. Airbus también abrió un hangar de producción automatizado en Augsburg para el ensamblaje del depósito central trasero del A321XLR.[3] Los edificios de ensamblaje difieren de los sitios de MRO porque los fabricantes priorizan el flujo de producción, el movimiento de componentes y el control de procesos. El mercado de infraestructura de hangares para aeronaves puede beneficiarse tanto de los programas de ensamblaje final como de los de producción de componentes especializados, especialmente a medida que los fabricantes localizan sus cadenas de suministro y aumentan la capacidad de producción para futuros programas de aeronaves.
Análisis Geográfico
América del Norte: La Densa Infraestructura y el Gasto en Defensa Definen el Liderazgo del Mercado
América del Norte representó el 38,62% de la participación del mercado de infraestructura de hangares para aeronaves en 2026, respaldada por una base sustancial de aviación general, actividad de mantenimiento de aerolíneas y construcción de defensa. La región combina la demanda local de almacenamiento con grandes proyectos especializados en centros comerciales e instalaciones militares. United Airlines comenzó la construcción de un complejo de hangares de MRO en el Aeropuerto Internacional de Orlando en 2025. El trabajo federal de aviación también respalda la cartera de proyectos más amplia, ya que AECOM recibió un contrato de arquitectura e ingeniería de la FAA por 270 millones de USD en diciembre de 2025. Las directrices de diseño de la FAA y la NFPA 409 siguen siendo factores de cumplimiento importantes para los proyectos en Estados Unidos. El mercado de infraestructura de hangares para aeronaves en América del Norte debe equilibrar estos grandes programas con la persistente escasez en los aeropuertos más pequeños.
Asia-Pacífico: La Inversión Greenfield y la Localización del MRO Impulsan el Crecimiento Regional más Rápido
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,78% hasta 2032, la tasa regional más alta en el mercado de infraestructura de hangares para aeronaves. La construcción de aeropuertos, el crecimiento de flotas y el apoyo político a la capacidad de mantenimiento local se están reforzando mutuamente. ACI Asia-Pacífico espera 240 mil millones de USD en inversión en infraestructura aeroportuaria en Asia-Pacífico y Oriente Medio entre 2025 y 2035. El proyecto de IndiGo en Bengaluru incluye 4 hangares y muestra cómo las aerolíneas pueden asegurar capacidad dedicada en un gran centro. SF Airlines y ST Engineering inauguraron el Hangar H1 en el Aeropuerto Internacional de Ezhou Huahu en agosto de 2025. Estos desarrollos acercan la capacidad de mantenimiento a las operaciones de flotas regionales.
Europa, América del Sur, y Oriente Medio y África: Los Patrones de Demanda Regional Convergen en Torno a las Brechas de Infraestructura
Europa mantiene la demanda a través de la renovación de flotas, las mejoras medioambientales y la concentración de actividad de mantenimiento en instalaciones más grandes. Ryanair comenzó la construcción de una instalación de mantenimiento de aeronaves de 40 millones de EUR (44,73 millones de USD) en el Aeropuerto de Dublín en enero de 2025, diseñada para reducir el consumo de energía de calefacción hasta en un 35% mediante tecnología de bomba de calor de absorción de gas. Oriente Medio y África combinan la expansión aeroportuaria con la demanda de capacidad de mantenimiento para aeronaves de fuselaje ancho. América del Sur tiene potencial para más infraestructura de mantenimiento local a medida que se desarrolla la actividad de aviación regional. Europa del Este también muestra demanda relacionada con la defensa, ya que DUNA Polska firmó un contrato para 9 hangares de UAV e infraestructura relacionada en Mirosławiec. El mercado de infraestructura de hangares para aeronaves abarca estas diferentes necesidades, con el rendimiento energético y la resiliencia de defensa volviéndose más relevantes en la contratación.
Panorama Competitivo
El mercado de infraestructura de hangares para aeronaves está fragmentado porque los requisitos de los proyectos varían según el tipo de instalación, el cliente, la ubicación y el uso de la aviación. Las grandes empresas de diseño y construcción compiten por programas complejos de aeropuertos, defensa y fabricación. Los proveedores de estructuras de tela y modulares compiten donde importan el despliegue rápido y la menor perturbación del sitio. Las empresas de componentes se centran en puertas especializadas, recintos y sistemas que deben cumplir con los requisitos del lado aire. El contrato de la FAA de AECOM demuestra la ventaja de las empresas capaces de apoyar programas públicos de aviación en múltiples sitios. La asociación de Boeing en 2025 sobre refugios de mantenimiento inflables también muestra cómo las empresas de aviación establecidas pueden ampliar las opciones de soporte portátil, ofreciendo a los clientes una alternativa para necesidades operativas temporales, mantenimiento en campo y despliegues urgentes en sitios remotos.
La competencia depende cada vez más de la capacidad técnica documentada en lugar del precio únicamente. Los proveedores deben demostrar que un edificio propuesto puede cumplir con los requisitos de espacio libre, seguridad contra incendios, operación y seguridad. Las directrices de construcción aeroportuaria de la FAA y la NFPA 409 influyen en los requisitos de calificación para muchos proyectos en Estados Unidos. NFPA Nucor Building Systems presenta sistemas de hangares de acero para aplicaciones de aviación, lo que refleja el papel de los proveedores estructurales especializados en la categoría. El diseño digital y la coordinación de fabricación también pueden ayudar a las empresas a gestionar diseños complejos, requisitos de puertas y secuenciación de proyectos. Esto reduce el riesgo de ejecución para los clientes que desarrollan instalaciones operativas de alto valor y mejora la coordinación entre los contratistas.
Las oportunidades permanecen en instalaciones que sirven a nuevas categorías de aeronaves y usos mixtos de aviación. Las directrices de IATA sobre aeronaves propulsadas por baterías e hidrógeno destacan la necesidad de que los operadores de aeródromos planifiquen la infraestructura y los sistemas de seguridad para la tecnología en evolución. Las instalaciones de UAS también requieren diseños flexibles porque los operadores pueden combinar funciones de fabricación, pruebas, mantenimiento y control en un único sitio. El proyecto de Deutsche Aircraft en Leipzig/Halle y las expansiones de fabricación de Airbus muestran cómo los programas de producción de aeronaves pueden crear demanda de capacidad especializada de hangares. Estos proyectos también demuestran que las instalaciones de fabricación requieren áreas de producción, pruebas y logística cuidadosamente secuenciadas con rutas de acceso claras.
Líderes de la Industria de Infraestructura de Hangares para Aeronaves
-
AECOM
-
Hensel Phelps
-
Rubb, Inc.
-
BlueScope Steel North America Corporation
-
John Reid & Sons (Strucsteel) Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Hangares para Aeronaves Empresas cubiertas en este informe
- AECOM
- ClearSpan Fabric Structures Inc. (ESAPCO)
- Rubb, Inc.
- GAPTEK
- Hensel Phelps
- Centrex
- HTS TENTIQ GmbH
- John Reid & Sons (Strucsteel) Limited
- Alaska Structures (AKS Industries, Inc.)
- BlueScope Steel North America Corporation
- Big Top Manufacturing, Inc.
- Sprung Instant Structures Ltd.
- Erect-A-Tube, Inc.
- Banyan Steel Arch Systems
- Fulfab, Inc.
- The Korte Company
- Pfeifer Holding GmbH
Desarrollos recientes de la industria en Mercado de Infraestructura de Hangares para Aeronaves
- Octubre de 2026: Conti Federal Services LLC recibió un contrato de precio fijo firme de 109,9 millones de USD del Cuerpo de Ingenieros del Ejército de los Estados Unidos (USACE), Distrito de Los Ángeles, para construir un nuevo hangar para aeronaves MC-130J y una unidad de mantenimiento de aeronaves en la Base de la Fuerza Aérea (AFB) Davis-Monthan, Arizona.
- Junio de 2026: High Flying Hangars firmó un contrato de arrendamiento para el desarrollo de un nuevo proyecto de hangar en el Aeropuerto Regional de Manassas (KHEF) en el Condado de Prince William, Virginia.
- Abril de 2025: NAVFAC Southwest adjudicó a Clark Construction un contrato de 107 millones de USD para un nuevo hangar para aeronaves de reabastecimiento de combustible no tripuladas MQ-25 Stingray en la Base Naval del Condado de Ventura, Point Mugu. La instalación incluye talleres de mantenimiento, espacios para tripulaciones, una estación de control del centro de guerra y una plataforma de estacionamiento de aeronaves, con finalización programada para finales de 2027.
Alcance del Informe Global del Mercado de Infraestructura de Hangares para Aeronaves
El mercado de infraestructura de hangares para aeronaves comprende instalaciones de aviación especializadas e infraestructura asociada diseñada para apoyar el almacenamiento de aeronaves, el MRO, el ensamblaje y otros requisitos operativos en la aviación comercial, militar y general, así como en los sistemas aéreos no tripulados (UAS). El alcance incluye la infraestructura de hangares suministrada para nuevos desarrollos aeroportuarios, expansiones de instalaciones de MRO, modernizaciones de bases aéreas militares y desarrollo de infraestructura de aviación general, incluidos los sistemas estructurales asociados, las puertas de hangares y las instalaciones de apoyo.
El mercado de infraestructura de hangares para aeronaves está segmentado por tipo de hangar, tipo de construcción, tipo de aviación, aplicación y geografía. Por tipo de hangar, el mercado está segmentado en hangares fijos y portátiles. Por tipo de construcción, el mercado está segmentado en brownfield y greenfield. Por tipo de aviación, el mercado está segmentado en aviación comercial, aviación militar, aviación general y sistemas aéreos no tripulados (UAS). Por aplicación, el mercado está segmentado en mantenimiento, reparación y revisión (MRO), ensamblaje, almacenamiento y otros. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de infraestructura de hangares para aeronaves en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Fijo |
| Portátil |
| Brownfield |
| Greenfield |
| Aviación Comercial | Fuselaje Estrecho |
| Fuselaje Ancho | |
| Jets Regionales | |
| Aviación Militar | Combate |
| Transporte | |
| Misión Especial | |
| Helicópteros | |
| Aviación General | Jets Ejecutivos |
| Helicópteros Comerciales | |
| Sistemas Aéreos No Tripulados (UAS) |
| MRO |
| Ensamblaje |
| Almacenamiento |
| Otros |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Hangar | Fijo | ||
| Portátil | |||
| Por Tipo de Construcción | Brownfield | ||
| Greenfield | |||
| Por Tipo de Aviación | Aviación Comercial | Fuselaje Estrecho | |
| Fuselaje Ancho | |||
| Jets Regionales | |||
| Aviación Militar | Combate | ||
| Transporte | |||
| Misión Especial | |||
| Helicópteros | |||
| Aviación General | Jets Ejecutivos | ||
| Helicópteros Comerciales | |||
| Sistemas Aéreos No Tripulados (UAS) | |||
| Por Aplicación | MRO | ||
| Ensamblaje | |||
| Almacenamiento | |||
| Otros | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la infraestructura de hangares para aeronaves?
Se prevé que el mercado de infraestructura de hangares para aeronaves crezca a una CAGR del 4,56% de 2027 a 2032, alcanzando 1,15 mil millones de USD para 2032.
¿Qué formato de hangar tiene la mayor participación de ingresos?
Los hangares fijos representaron el 56,78% de los ingresos en 2026, porque las instalaciones de MRO, ensamblaje y defensa permanente necesitan infraestructura controlada y certificada.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,78% hasta 2032, respaldada por la construcción de aeropuertos, la expansión de flotas y la inversión local en MRO.
¿Qué aplicación tiene la mayor participación de ingresos?
El MRO representó el 46,75% de los ingresos en 2026, porque los operadores necesitan instalaciones confiables para el mantenimiento planificado y las reparaciones.
¿Qué restringe la construcción de nuevos hangares?
Los altos costos de capital, las aprobaciones aeroportuarias, la economía de arrendamiento y el cumplimiento de la seguridad contra incendios pueden retrasar o limitar los proyectos de construcción.
¿Cómo están afectando las aeronaves no tripuladas a la demanda de hangares?
Las operaciones de UAS son el segmento de aviación de más rápido crecimiento y requieren instalaciones adaptables para el mantenimiento, las funciones de control y las configuraciones cambiantes de las células.