
Tamanho e Participação do Mercado de MRO de Componentes de Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 28.78 Bilhões de dólares |
| Tamanho do Mercado (2032) | 35.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.06 % |
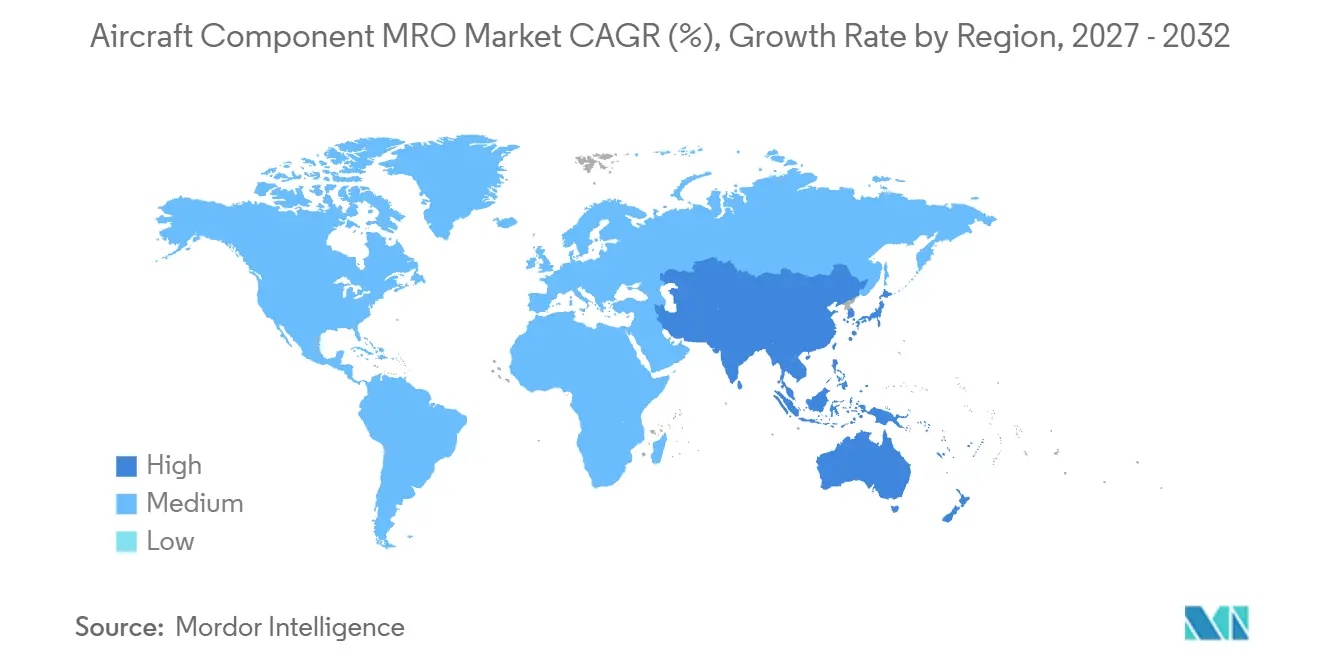
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
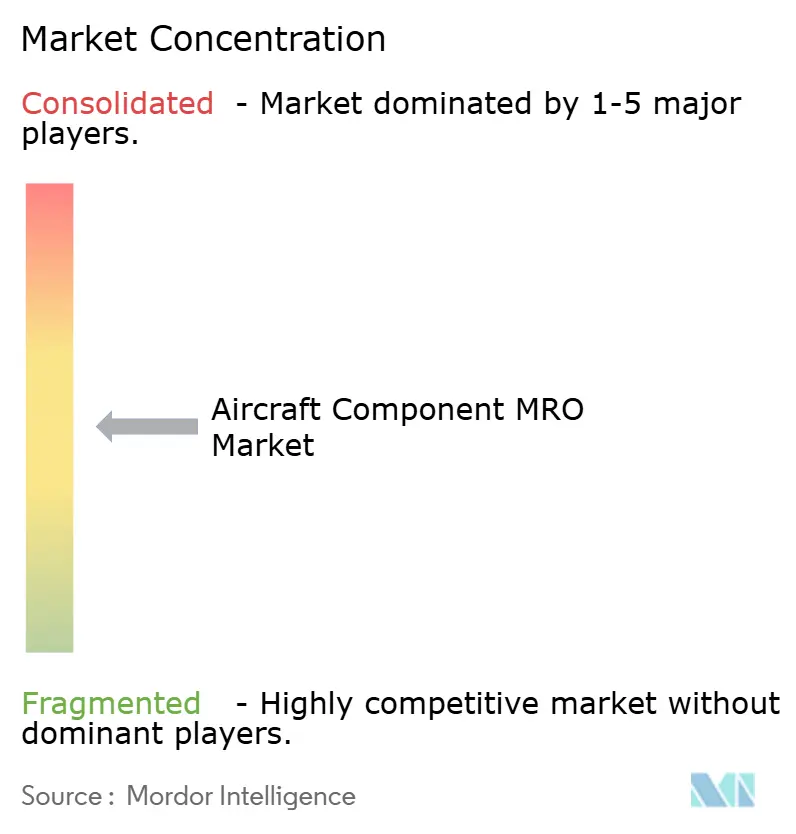
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MRO de Componentes de Aeronaves por Mordor Intelligence
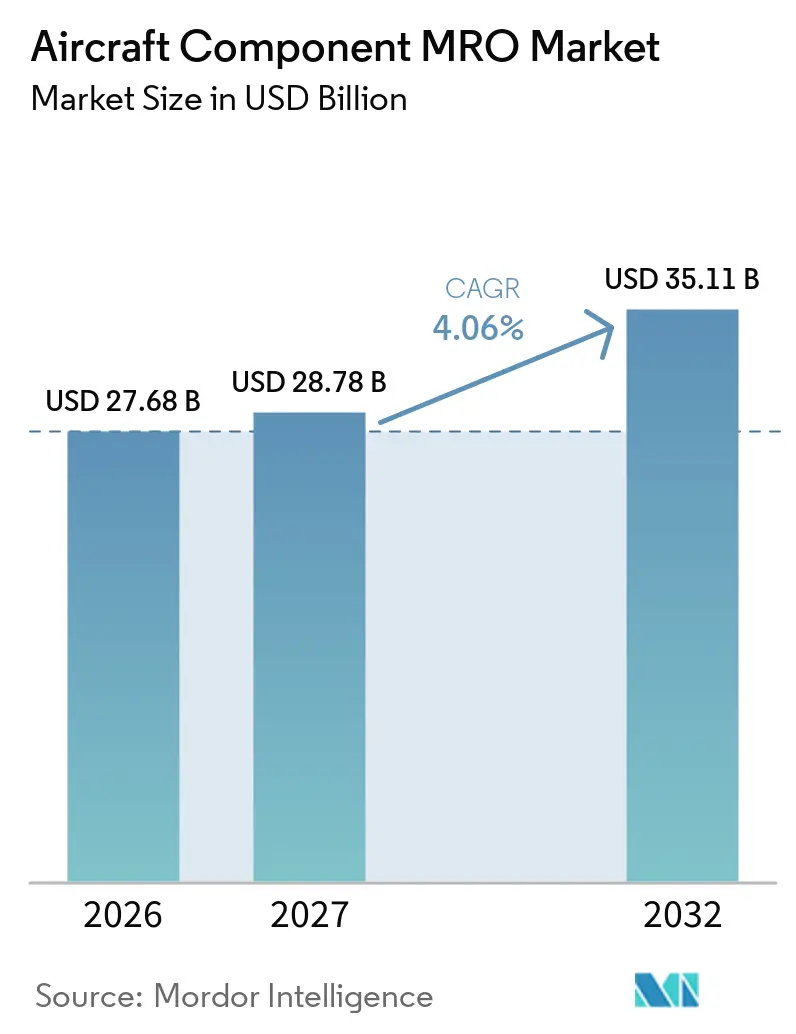
O tamanho do mercado de MRO de componentes de aeronaves foi avaliado em 27,68 bilhões de USD em 2026 e prevê-se que cresça de 28,78 bilhões de USD em 2027 para alcançar 35,11 bilhões de USD até 2032, a um CAGR de 4,06% durante o período de previsão (2027-2032). As restrições na entrega de aeronaves mantêm frotas mais antigas em serviço e aumentam a demanda por serviços de reparo. A IATA informou que a frota comercial global tinha em média 15,1 anos em meados de 2025, enquanto as aeronaves de carga tinham em média 19,6 anos, aumentando a necessidade de inspeções programadas e capacidade de reparo. A maior utilização também reduz o intervalo entre eventos de manutenção e aumenta a pressão sobre a disponibilidade de peças. Os prestadores estão respondendo por meio de investimentos em instalações, monitoramento digital de condições e canais alternativos de material aprovado. O mercado de MRO de componentes de aeronaves apresenta oportunidades onde a capacidade certificada, a rastreabilidade e a competência se alinham com as necessidades da frota.
Principais Conclusões do Relatório
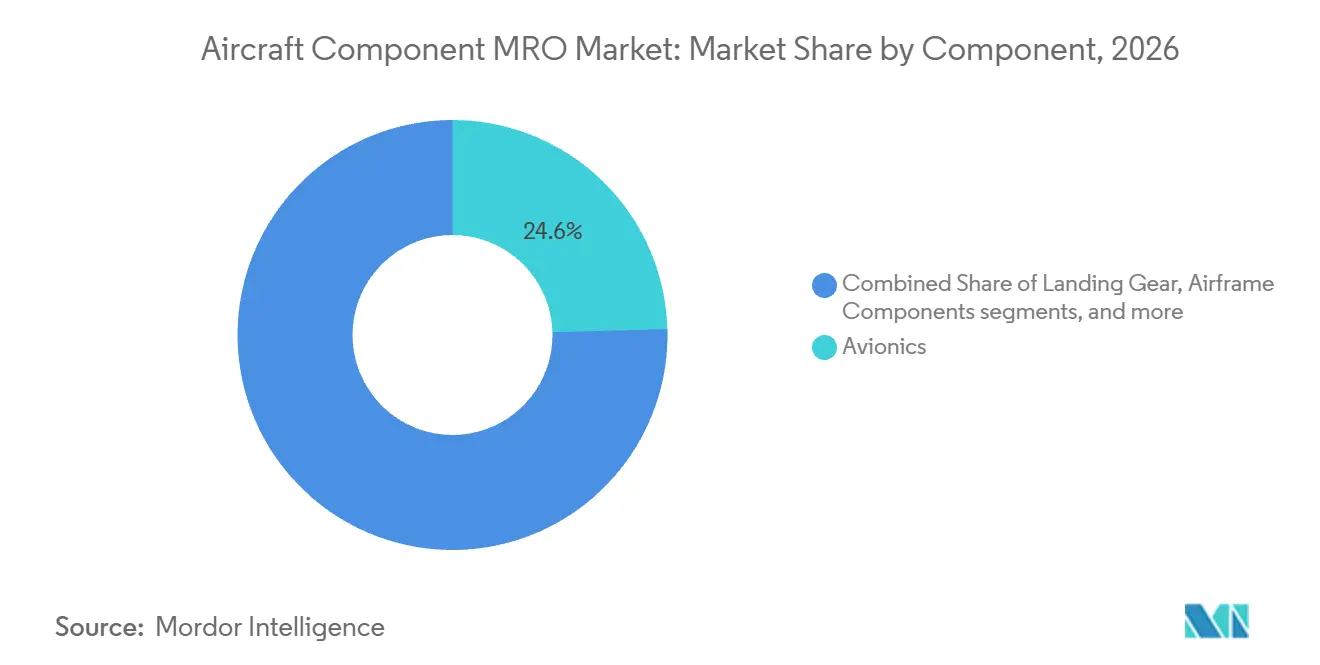
- Por componente, a aviônica detinha 24,56% da participação do mercado de MRO de componentes de aeronaves em 2026, enquanto os sistemas elétricos devem crescer a um CAGR de 5,76% até 2032.
- Por prestador de serviços, o MRO independente de terceiros detinha 43,56% da participação do mercado de MRO de componentes de aeronaves em 2026, enquanto o MRO afiliado a OEM deve crescer a um CAGR de 5,84% até 2032.
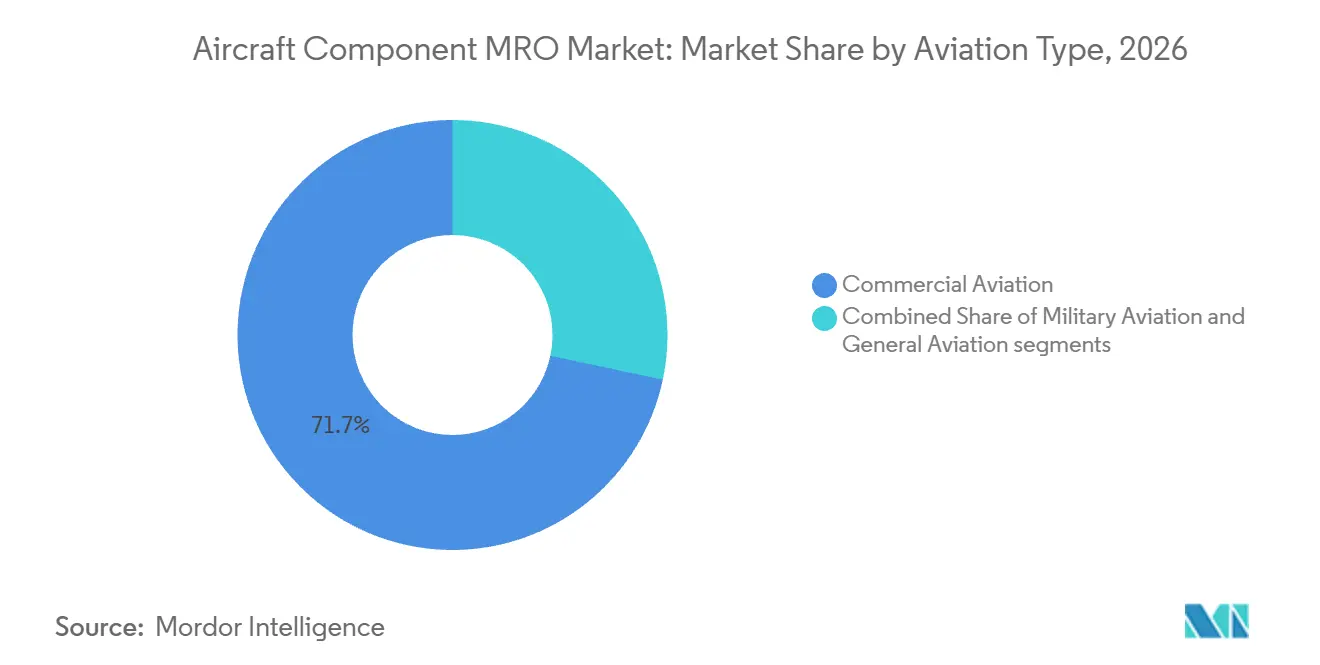
- Por tipo de aviação, a aviação comercial detinha 71,67% da participação do mercado de MRO de componentes de aeronaves em 2026, enquanto a aviação geral deve crescer a um CAGR de 5,89% até 2032.
- Por geografia, a América do Norte detinha 29,56% da participação do mercado de MRO de componentes de aeronaves em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 5,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da frota e envelhecimento das aeronaves | +1.20% | Global, mais acentuado na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Atrasos na produção de OEM e entregas diferidas | +0.80% | Global, concentrado na América do Norte, UE e núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Recuperação do tráfego de passageiros e maior utilização das aeronaves | +0.70% | Núcleo da Ásia-Pacífico, com extensão ao Médio Oriente e África e América Latina | Curto prazo (≤ 2 anos) |
| Crescente terceirização da manutenção de aeronaves e suporte a componentes | +0.60% | Global, maior crescimento incremental na Ásia-Pacífico e no Médio Oriente e África | Médio prazo (2-4 anos) |
| Adoção de Aprovação de Fabricante de Peças (PMA) e Material Usado Aprovado (USM) para custo e disponibilidade | +0.50% | América do Norte e UE, com crescente aceitação na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gestão digital certificada de saúde para decisões ao nível dos componentes | +0.40% | América do Norte e UE, expandindo-se para a Ásia-Pacífico e o Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Frota e Envelhecimento das Aeronaves
A IATA informou que a frota comercial global tinha em média 15,1 anos em meados de 2025, com aeronaves de carga com média de 19,6 anos e aeronaves de passageiros de fuselagem larga com média de 14,5 anos.[1] Aeronaves mais antigas requerem atividade recorrente de inspeção e revisão em sistemas de aviônica, trem de pouso, hidráulico e estrutural. A IATA também identificou custos de manutenção das companhias aéreas em 2025 de 3,1 bilhões de USD e custos de manutenção de estoque excedente de 1,4 bilhão de USD, ambos decorrentes de restrições na cadeia de suprimentos. Aeronaves armazenadas que retornam ao serviço requerem trabalho adicional nos componentes antes de poderem retomar as operações. Esses eventos de manutenção sobrepostos impõem maiores exigências às estações de reparo certificadas e ao pessoal treinado. Os requisitos da Parte 145 da FAA e da Parte-145 da EASA permanecem fatores importantes de conformidade, pois regem as atividades de manutenção aprovadas e os processos de liberação.
Atrasos na Produção de OEM e Entregas Diferidas
As entregas diferidas de aeronaves prolongam a vida operacional das aeronaves em serviço e aumentam o número de eventos de reparo de componentes necessários em toda a frota. A Airbus entregou 793 aeronaves comerciais em 2025, contra sua meta de 820. A IATA declarou que os gargalos na cadeia de suprimentos continuaram a restringir a renovação da frota das companhias aéreas e aumentaram os custos das companhias aéreas em 2025. A operação mais prolongada dos ativos existentes sustenta a demanda por trem de pouso, aviônica, componentes hidráulicos e serviços de reparo relacionados. O efeito é mais pronunciado para aeronaves operadas com frequência, pois os ciclos operacionais levam a remoções mais precoces de componentes com vida limitada e sensíveis às condições. Esse cenário impõe carga de trabalho adicional às instalações de reparo independentes quando as companhias aéreas precisam de alternativas às aeronaves de substituição.
Recuperação do Tráfego de Passageiros e Maior Utilização das Aeronaves
O tráfego global de passageiros atingiu 5 bilhões de passageiros em 2025, e o fator de ocupação anual de passageiros atingiu 83,6%. Fatores de ocupação mais elevados e rotações frequentes de aeronaves aumentam o número de ciclos operacionais, o que influencia os cronogramas de remoção de componentes. A Ásia-Pacífico registrou crescimento de 10,9% nos RPKs internacionais em 2025, exercendo pressão particular sobre as frotas de fuselagem estreita utilizadas em rotas de curta distância. O trem de pouso, os atuadores hidráulicos e os sistemas elétricos estão expostos a ciclos operacionais mais frequentes nessas condições. Os sistemas de planejamento de manutenção devem responder ao uso mais rápido dos estoques rotativos e aos intervalos mais curtos entre visitas às oficinas. O mercado de MRO de componentes de aeronaves se beneficia, pois os prestadores podem manter os prazos de entrega sem enfraquecer os controles de documentação, inspeção ou qualidade.
Adoção de Aprovação de Fabricante de Peças (PMA) e Material Usado Aprovado (USM)
As peças PMA e o material usado aprovado estão se tornando cada vez mais relevantes à medida que os operadores enfrentam pressões de custo e disponibilidade restrita de peças originais. A IATA recomendou aprovações de reparo mais rápidas e maior uso de material usado aprovado como respostas aos desafios da cadeia de suprimentos. Esses materiais devem atender a requisitos definidos de aeronavegabilidade e rastreabilidade antes de serem liberados para uso em aeronaves. As vias de aprovação da FAA e a documentação do Formulário 1 da EASA apoiam a aprovação do fornecimento quando os registros e inspeções atendem às normas aplicáveis. O setor de MRO de componentes de aeronaves utiliza esses canais para melhorar a disponibilidade de materiais sem alterar sua obrigaão de cumprir as regras de reparo e certificação. O crescente conjunto de aeronaves armazenadas também pode apoiar a recuperação de componentes aprovados elegíveis para pipelines de reparo certificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Interrupções na cadeia de suprimentos e longos prazos de entrega para peças críticas de aeronaves | -0.80% | Global | Curto prazo (≤ 2 anos) |
| Escassez de técnicos certificados e capacidade de reparo especializado | -0.60% | América do Norte e UE, preocupação crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pressão de propriedade intelectual de OEM, preço de materiais e custos de certificação | -0.50% | Global | Médio prazo (2-4 anos) |
| Ônus de rastreabilidade transfronteiriça e segurança de dados | -0.30% | Núcleo da Ásia-Pacífico, com extensão ao Médio Oriente e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Técnicos Certificados e Capacidade de Reparo Especializado
O Conselho de Educação de Técnicos de Aviação relatou uma escassez de 10% de mecânicos certificados em 2025 em relação à demanda da aviação comercial.[2] O conselho projetou que a escassez poderia se aproximar de 20%, ou 25.000 mecânicos certificados, até 2028. As oficinas de reparo de componentes precisam de habilidades especializadas para revisão de aviônica, trabalho com trem de pouso e reparo hidráulico, que podem exigir treinamento mais longo do que as tarefas gerais de manutenção. A disponibilidade limitada de mão de obra pode restringir o rendimento das oficinas mesmo quando a demanda de reparo e o fornecimento de materiais estão presentes. O problema é significativo na América do Norte e na Europa e está se tornando mais relevante na Ásia-Pacífico à medida que a capacidade de reparo regional se expande. Os programas de treinamento e os esforços de retenção influenciam a rapidez com que os prestadores podem converter investimentos em instalações em produção de reparo aprovada.
Pressão de Propriedade Intelectual de OEM, Preço de Materiais e Custos de Certificação
Os prestadores de reparo independentes podem enfrentar acesso restrito a dados de reparo proprietários, materiais especializados e informações de diagnóstico ao nível dos componentes. A IATA relatou que as restrições na cadeia de suprimentos estavam impondo pressões de custo significativas às companhias aéreas e limitando a disponibilidade de peças de aeronaves. A atividade de certificação pode exigir revisão técnica prolongada antes que uma instalação possa reparar componentes mais novos ou mais complexos. Os processos de aprovação da FAA e da EASA protegem a aeronavegabilidade, mas podem aumentar o tempo e o custo de adição de novas capacidades de reparo. Essas barreiras podem preservar a posição das redes de reparo afiliadas a OEM em categorias de componentes selecionadas. As liberações transfronteiriças, os registros e as obrigações de segurança de dados impõem exigências administrativas adicionais às instalações de reparo que atendem a múltiplas jurisdições. A disponibilidade de materiais também pode influenciar se as instalações independentes podem oferecer prazos de entrega de reparo competitivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Aviônica Lidera e os Sistemas Elétricos Impulsionam a DemandaA aviônica detinha 24,56% da participação do mercado de MRO de componentes de aeronaves em 2026, sustentada pelo grande número de unidades substituíveis em linha instaladas nas frotas de aeronaves comerciais. Os sistemas de gestão de voo, comunicações, navegação e sistemas relacionados requerem diagnósticos, testes e reparos aprovados antes do retorno ao serviço. O trem de pouso e os componentes de célula também representam trabalho substancial, pois os ciclos operacionais e o envelhecimento das aeronaves impulsionam inspeções recorrentes. Os sistemas hidráulico, pneumático e de combustível mantêm demanda estável porque os programas de manutenção e os requisitos de aeronavegabilidade exigem inspeções programadas. O tamanho do mercado de MRO de componentes de aeronaves nessas categorias depende tanto da utilização da frota quanto do mix de equipamentos instalados. A concentração de equipamentos eletrônicos nas aeronaves modernas torna a capacidade de reparo de aviônica importante para a confiabilidade de despacho das companhias aéreas. As oficinas certificadas devem manter equipamentos de teste, dados técnicos e pessoal treinado alinhados com os requisitos da plataforma de aeronaves.
Os sistemas elétricos devem registrar um CAGR de 5,76% até 2032. As arquiteturas de aeronaves mais elétricas transferem uma gama maior de funções das aeronaves para sistemas de energia elétrica e conversão. Essa mudança aumenta a necessidade de capacidades de manutenção para módulos de conversão de energia e equipamentos elétricos relacionados. A Safran Electrical & Power inaugurou uma instalação dedicada de produção e manutenção em Singapura em dezembro de 2025, com aprovações da CAAS, EASA e FAA.[3] A instalação demonstra que o suporte a componentes elétricos requer instalações especializadas, aprovações e recursos técnicos. O setor de MRO de componentes de aeronaves está expandindo suas capacidades à medida que o conteúdo elétrico das aeronaves se torna mais complexo. Os prestadores de manutenção precisam da documentação relevante e de pessoal treinado para suportar esses sistemas.

Por Prestador de Serviços:
A Escala Independente Lidera e os Canais OEM Ganham TerrenoOs prestadores de MRO independentes de terceiros detinham 43,56% da participação do mercado de MRO de componentes de aeronaves em 2026. Sua posição reflete capacidade de reparo multi-OEM, competitividade de custos e flexibilidade para companhias aéreas que não operam suas próprias oficinas de componentes. O MRO interno das companhias aéreas permanece relevante para transportadoras com grandes frotas e organizações de reparo interno estabelecidas. Esses operadores podem manter trabalhos selecionados de componentes próximos às operações de voo e ao planejamento de estoque. As instalações independentes competem por meio de prazo de entrega, escopo de reparo, capacidades aprovadas e acesso a material aprovado. O mercado de MRO de componentes de aeronaves suporta vários modelos de prestadores porque o mix de frota, a estratégia das companhias aéreas e a complexidade dos componentes variam amplamente. Essa diversidade limita a capacidade de uma abordagem de serviço único de atender aos requisitos de todos os operadores. Também cria oportunidades para instalações especializadas que atendem a necessidades de componentes estreitamente definidas.
O MRO afiliado a OEM deve crescer a um CAGR de 5,84% até 2032. Os canais OEM podem combinar autorização de reparo, informações técnicas proprietárias e ferramentas de monitoramento de condições em acordos de serviço de longo prazo. A Lufthansa Technik e o Cathay Group assinaram um acordo de Manutenção Total de Componentes de seis anos em setembro de 2025 para 72 aeronaves, incluindo Monitoramento de Condições Aviatar e análises preditivas de saúde. Tais acordos fornecem às companhias aéreas uma estrutura contratual única para planejamento de manutenção, suporte a componentes e monitoramento orientado por dados. Eles também podem dificultar o acesso de prestadores independentes às informações de diagnóstico necessárias para pacotes baseados em condições. As oficinas independentes permanecem importantes para operadores que buscam expertise em múltiplas plataformas ou alternativas ao trabalho de revisão padrão. Os resultados competitivos dependem de os prestadores conseguirem combinar capacidade técnica com acesso oportuno a dados de reparo e peças.
Por Tipo de Aviação:
A Atividade Comercial Ancora a Receita e a Aviação Geral Cresce Mais RapidamenteA aviação comercial representou 71,67% da participação do mercado de MRO de componentes de aeronaves em 2026, refletindo o alto volume de ciclos de aeronaves e horas de voo nas operações das companhias aéreas. A IATA informou que as variantes do B737 completaram 10,8 milhões de voos em 2025, um aumento de 12,0% em relação ao ano anterior. A alta utilização de fuselagem estreita impulsiona a demanda regular pela remoção de componentes de aviônica, trem de pouso e hidráulico. As aeronaves de fuselagem larga também contribuem para o trabalho de manutenção à medida que as aeronaves permanecem ativas por períodos mais longos. A aviação militar acrescenta visibilidade de carga de trabalho mais estável por meio de atividades de aeronavegabilidade planejadas e arranjos de suporte governamental plurianuais. As frotas comerciais, no entanto, estabelecem a base de volume geral porque operam em frequências muito mais altas. As companhias aéreas também precisam que as oficinas de reparo equilibrem capacidade, documentação e rápida entrega de componentes durante os períodos de pico de viagens.
A aviação geral deve expandir-se a um CAGR de 5,89% até 2032. A categoria se beneficia do aumento da atividade de aeronaves de negócios e de uma frota crescente que avançará para ciclos de revisão mais frequentes. A GAMA relatou faturamentos de 35,7 bilhões de USD em 2025 e 854 entregas de jatos executivos, com faturamentos aumentando 14,6% e entregas aumentando 11,8%. Essa frota inclui aeronaves que requerem suporte especializado de aviônica, sistemas e componentes. Aeronaves de negócios mais antigas também criam demanda de reparo à medida que os proprietários priorizam a disponibilidade contínua e a conformidade. O segmento não corresponde à aviação comercial em volume, mas oferece oportunidades especializadas para prestadores de reparo com aprovações relevantes e experiência em plataformas. O mercado de MRO de componentes de aeronaves atende a essa demanda por meio de instalações que suportam tipos de frota diversificados e permitem tempos de resposta curtos aos clientes.
Análise Geográfica
América do Norte
A América do Norte detinha 29,56% da participação do mercado de MRO de componentes de aeronaves em 2026. A região se beneficia de uma grande frota comercial, extensa atividade de aviação de negócios e uma base profunda de estações de reparo Parte 145 certificadas pela FAA. A IATA registrou 890,1 milhões de movimentos de passageiros nos Estados Unidos durante 2025, embora os RPKs domésticos tenham diminuído 0,6% em relação a 2024. Esse padrão torna a idade da frota e os ciclos operacionais fontes importantes de demanda de componentes em um ambiente de aviação maduro. A escassez de técnicos permanece um fator limitante para o rendimento de reparo, especialmente para trabalhos especializados. Os registros digitais e o monitoramento de condições estão se tornando mais importantes à medida que os prestadores gerenciam a rastreabilidade de componentes e o planejamento de oficinas. As regras de manutenção da FAA permanecem uma influência regulatória central para instalações que suportam operações de aeronaves domésticas e internacionais.
Ásia-Pacífico
O tamanho do mercado de MRO de componentes de aeronaves da Ásia-Pacífico deve crescer a um CAGR de 5,81% até 2032. A Airbus espera que a região necessite de 19.560 novas aeronaves de passageiros até 2044, representando 46% da demanda mundial. A região também registrou crescimento de 10,9% nos RPKs internacionais e um fator de ocupação de 84,2% em 2025. Essas condições operacionais impõem maior demanda à capacidade de reparo em Singapura, Hong Kong, China e outros centros de aviação. A instalação da Safran em Singapura ilustra o investimento em capacidade aprovada de sistemas elétricos. O crescimento depende da disponibilidade de pessoal treinado, instalações em conformidade e documentação que atenda aos requisitos da CAAS, EASA, FAA e autoridades locais.
Europa, Médio Oriente, América do Sul e África
A Europa possui capacidade estabelecida de reparo de componentes por meio de grandes redes de prestadores e vínculos estreitos com operadores de aeronaves. O Médio Oriente está fortalecendo seu papel nos reparos à medida que as frotas das companhias aéreas se expandem e os prestadores investem em capacidades regionais. A América do Sul se beneficia da atividade de aviação do Brasil, enquanto a África depende fortemente de prestadores europeus e do Médio Oriente para trabalhos certificados. A Airbus espera que a demanda por serviços de aviação cresça em todas as regiões até 2044. O progresso regional dependerá de treinamento, capacidade de reparo e supervisão de aeronavegabilidade. As redes de prestadores também devem manter documentação consistente quando os componentes cruzam fronteiras nacionais.
Cenário Competitivo
O mercado de MRO de componentes de aeronaves é moderadamente fragmentado, com grandes prestadores de serviço completo como Lufthansa Technik AG, RTX Corporation, AAR CORP., Singapore Technologies Engineering Aerospace Ltd. e AIR FRANCE-KLM competindo ao lado de instalações de reparo independentes especializadas. Os principais prestadores buscam acordos de longo prazo que combinem suporte a componentes, acesso a materiais e ferramentas de monitoramento de condições. As empresas independentes competem em escopo de reparo, custo, prazo de entrega e disponibilidade de peças alternativas aprovadas. O acordo da Lufthansa Technik com o Cathay Group demonstra o valor de combinar manutenção total de componentes com monitoramento de condições orientado por dados. Esse modelo pode manter o planejamento de reparo e os dados técnicos dentro de um único relacionamento com o prestador. Ao mesmo tempo, muitas companhias aéreas precisam de oficinas independentes para capacidade multi-OEM e necessidades de reparo específicas de componentes. A criação de capacidade permanece uma resposta competitiva fundamental porque o rendimento certificado restringe a capacidade dos prestadores de conquistar novos trabalhos.
O suporte a sistemas elétricos é uma área importante de competição, pois as arquiteturas de aeronaves requerem maiores capacidades de conversão de energia e manutenção elétrica. A Safran Electrical & Power inaugurou sua instalação em Singapura em dezembro de 2025 com aprovações simultâneas da CAAS, EASA e FAA. O movimento demonstra os requisitos de capital e certificação associados à capacidade de componentes elétricos. O fornecimento alternativo também muda as condições competitivas onde peças PMA e material usado aprovado atendem às aprovações exigidas. A IATA apoiou aprovações de reparo mais rápidas e maior uso de material usado aprovado para lidar com a pressão da cadeia de suprimentos. Os prestadores que atendem aos requisitos de rastreabilidade enquanto melhoram a disponibilidade podem fortalecer sua posição junto a operadores sensíveis a custos. Esses requisitos tornam os registros técnicos confiáveis um ativo competitivo importante.
O ambiente competitivo também reflete diferenças entre clientes de aviação comercial, executiva e regional. Os grandes contratos com companhias aéreas favorecem prestadores com amplos recursos de estoque, aprovações estabelecidas e capacidade de gestão de dados. Os prestadores especializados podem competir onde sua expertise abrange categorias de reparo de alta demanda, como aviônica, trem de pouso ou sistemas elétricos. As redes vinculadas a OEM têm vantagens quando métodos de reparo proprietários e dados de diagnóstico são necessários. Os prestadores independentes mantêm oportunidades onde as companhias aéreas precisam de flexibilidade, fontes alternativas de materiais ou suporte em diferentes plataformas de aeronaves. O mercado de MRO de componentes de aeronaves continua moldado pelas capacidades dos prestadores, e não por uma participação combinada divulgada detida por um pequeno grupo de empresas.
Líderes do Setor de MRO de Componentes de Aeronaves
-
Lufthansa Technik AG
-
AAR CORP.
-
AIR FRANCE-KLM
-
RTX Corporation
-
Singapore Technologies Engineering Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MRO de Componentes de Aeronaves Empresas cobertas neste relatório
- Lufthansa Technik AG
- RTX Corporation
- AAR CORP.
- Singapore Technologies Engineering Ltd.
- AIR FRANCE-KLM
- GE Aerospace (General Electric Company)
- Safran SA
- HAECO Group
- SR Technics Switzerland Ltd.
- Delta TechOps (Delta Air Lines, Inc.)
- Turkish Technic Inc.
- SIA Engineering Company Limited
- The Boeing Company
- Airbus SE
- Honeywell Aerospace Inc.
- StandardAero Inc.
- HEICO Corporation
- C&L Aviation Group
Desenvolvimentos industriais recentes em Mercado de MRO de Componentes de Aeronaves
- Setembro de 2026: A Hong Kong Aircraft Engineering Company Limited (HAECO) anunciou um novo acordo de trem de pouso com a All Nippon Airways (ANA) até 2030. O acordo abrange serviços de revisão de trem de pouso para as frotas B777-300ER e B777F da ANA, a serem fornecidos na instalação dedicada de trem de pouso da HAECO em Xiamen.
- Maio de 2026: A Hong Kong Aircraft Engineering Company Limited (HAECO) anunciou um acordo de manutenção de componentes com a Safran Electronics & Defense Actuation Systems para suportar as aeronaves A320 e A330. No âmbito do acordo, as duas empresas colaborarão para fornecer serviços de reparo e revisão para componentes de controle de voo e atuação, garantindo desempenho e confiabilidade para operadores na região Ásia-Pacífico.
- Janeiro de 2026: A Singapore Technologies Engineering Aerospace Ltd. anunciou a expansão de sua parceria com a LOT Polish Airlines, garantindo um acordo de MRO de nacele de cinco anos para suportar a frota de 15 aeronaves B787 Dreamliner da companhia aérea.
Escopo do Relatório do Mercado Global de MRO de Componentes de Aeronaves
O mercado de MRO de componentes de aeronaves compreende serviços especializados de manutenção, inspeção, teste, reparo, revisão e substituição que mantêm a aeronavegabilidade, a confiabilidade e o desempenho operacional dos componentes de aeronaves em toda a aviação comercial, militar e geral. O mercado foca exclusivamente em serviços de manutenção, reparo e revisão de componentes de aeronaves, excluindo MRO de motores de aeronaves e componentes de motores, manutenção completa de aeronaves e serviços de manutenção de célula independentes.
O mercado de MRO de componentes de aeronaves é segmentado por componente, prestador de serviços, tipo de aviação e geografia. Por componente, o mercado é segmentado em aviônica, trem de pouso, componentes de célula, sistemas elétricos, sistemas hidráulicos, sistemas pneumáticos, sistemas de combustível e outros. Por prestador de serviços, o mercado é segmentado em MRO interno de companhia aérea, MRO independente de terceiros e MRO afiliado a OEM. Por tipo de aviação, o mercado é segmentado em aviação comercial, aviação militar e aviação geral. O relatório também abrange os tamanhos de mercado e previsões para o mercado de MRO de componentes de aeronaves nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Aviônica |
| Trem de Pouso |
| Componentes de Célula |
| Sistemas Elétricos |
| Sistemas Hidráulicos |
| Sistemas Pneumáticos |
| Sistemas de Combustível |
| Outros |
| MRO Interno de Companhia Aérea |
| MRO Independente de Terceiros |
| MRO Afiliado a OEM |
| Aviação Comercial | Fuselagem Estreita |
| Fuselagem Larga | |
| Jatos Regionais | |
| Aviação Militar | Combate |
| Transporte | |
| Missão Especial | |
| Helicópteros | |
| Aviação Geral | Jatos Executivos |
| Helicópteros Comerciais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Médio Oriente e África | Médio Oriente | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Médio Oriente | ||
| África | África do Sul | |
| Restante da África | ||
| Por Componente | Aviônica | ||
| Trem de Pouso | |||
| Componentes de Célula | |||
| Sistemas Elétricos | |||
| Sistemas Hidráulicos | |||
| Sistemas Pneumáticos | |||
| Sistemas de Combustível | |||
| Outros | |||
| Por Prestadores de Serviços | MRO Interno de Companhia Aérea | ||
| MRO Independente de Terceiros | |||
| MRO Afiliado a OEM | |||
| Por Tipo de Aviação | Aviação Comercial | Fuselagem Estreita | |
| Fuselagem Larga | |||
| Jatos Regionais | |||
| Aviação Militar | Combate | ||
| Transporte | |||
| Missão Especial | |||
| Helicópteros | |||
| Aviação Geral | Jatos Executivos | ||
| Helicópteros Comerciais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Singapura | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Médio Oriente e África | Médio Oriente | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Médio Oriente | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de MRO de componentes de aeronaves até 2032?
O mercado de MRO de componentes de aeronaves deve alcançar 35,11 bilhões de USD até 2032, crescendo de 28,78 bilhões de USD em 2027 a um CAGR de 4,06%. As restrições na entrega de aeronaves e a operação mais prolongada da frota sustentam a necessidade de serviços de reparo de componentes em aviônica, trem de pouso, sistemas hidráulicos e outras categorias de componentes aprovados.
Qual categoria de componente tem a maior previsão de crescimento até 2032?
Os sistemas elétricos têm o maior crescimento projetado, com um CAGR de 5,76% até 2032. As configurações de aeronaves mais elétricas requerem manutenção especializada para conversão de energia, distribuição elétrica, equipamentos de teste aprovados e equipamentos elétricos relacionados para operação confiável das aeronaves.
Por que a aviônica é importante na manutenção de componentes de aeronaves?
A aviônica detinha 24,56% da receita de 2026 porque as aeronaves requerem reparo e teste aprovados de equipamentos de gestão de voo, navegação e comunicação. Esses sistemas permanecem importantes para a confiabilidade de despacho das companhias aéreas e a conformidade regulatória.
Qual modelo de prestador de serviços detinha a maior participação em 2026?
Os prestadores de MRO independentes de terceiros detinham 43,56% da receita de 2026, sustentados pela capacidade multi-OEM e ofertas de serviços flexíveis. Eles são importantes para companhias aéreas que não operam suas próprias oficinas de reparo de componentes.
Qual categoria de aviação impulsiona a maior demanda de reparo de componentes?
A aviação comercial detinha 71,67% da receita de 2026 porque as frotas das companhias aéreas operam em altos níveis de ciclos de voo e utilização. As operações frequentes de fuselagem estreita sustentam a demanda por suporte a componentes de aviônica, trem de pouso e hidráulico.
Qual região deve crescer mais rapidamente até 2032?
A Ásia-Pacífico deve crescer a um CAGR de 5,81% até 2032, sustentada pela expansão da frota e pelo alto crescimento do tráfego de passageiros. A região também precisa de trabalhadores treinados e instalações em conformidade para atender à demanda crescente.