
航空機コンポーネントMRO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 28.78 十億米ドル |
| 市場規模 (2032) | 35.11 十億米ドル |
| 成長率 (2027 - 2032) | 4.06 % |
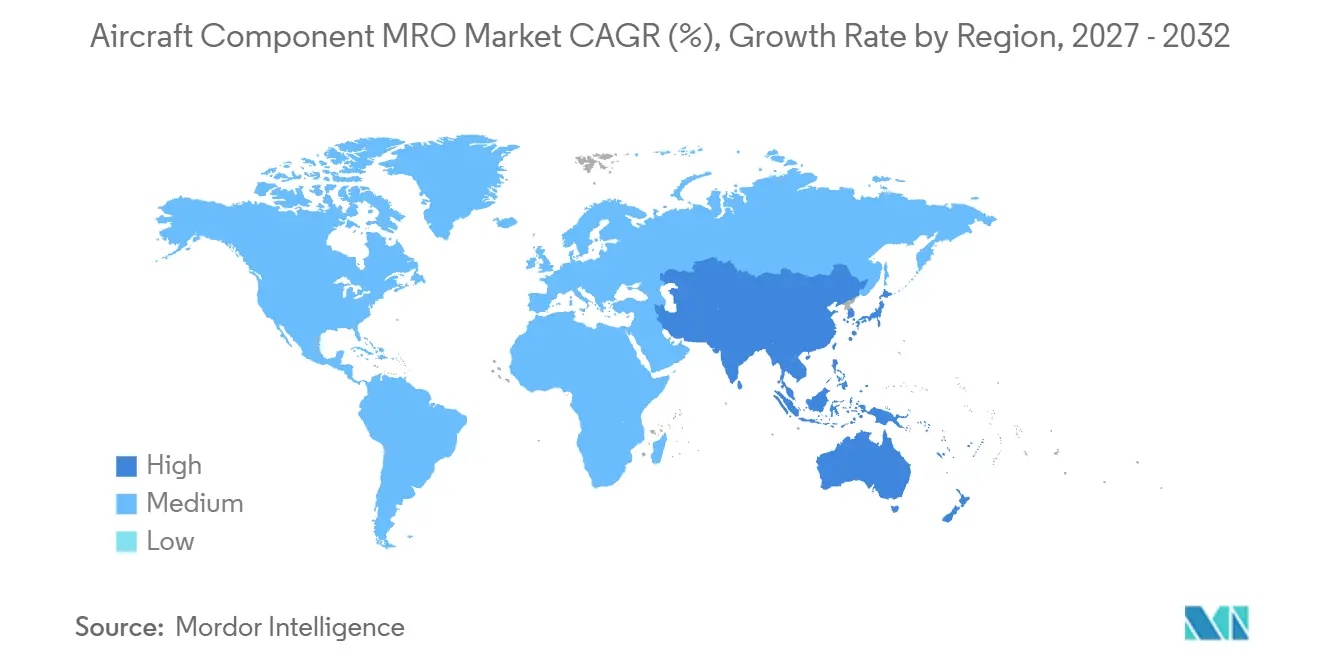
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機コンポーネントMRO市場分析
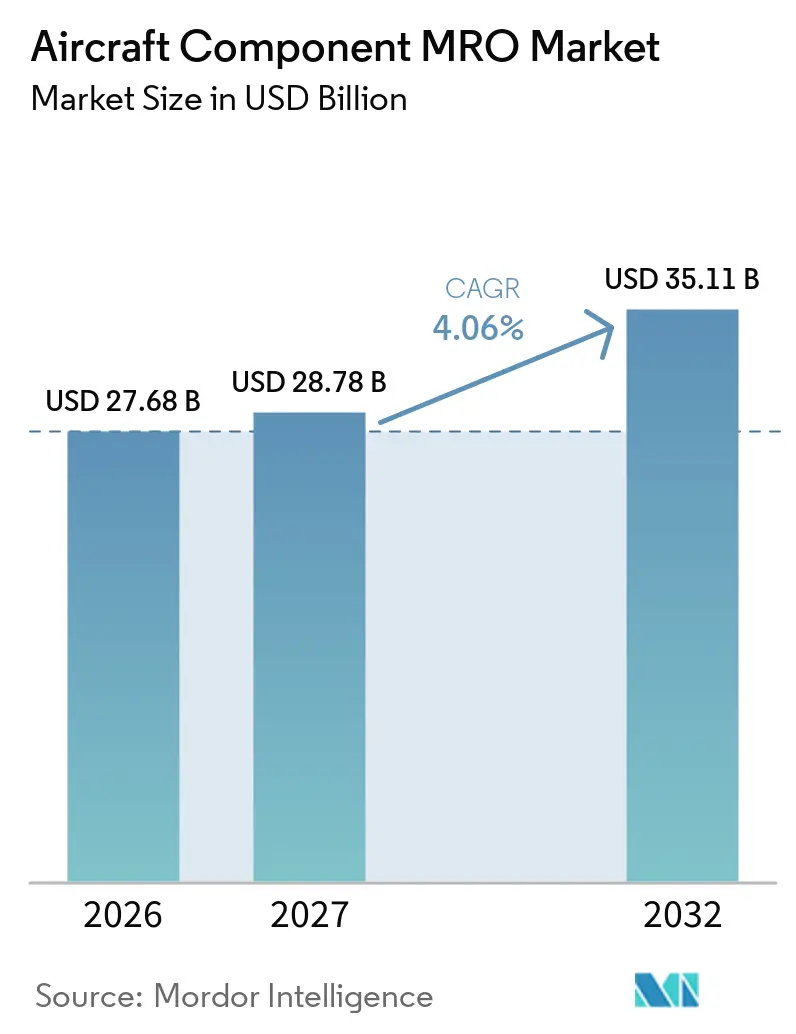
航空機コンポーネントMRO市場規模は2026年に27.68 ビリオン 米ドルと評価されており、2027年の28.78 ビリオン 米ドルから2032年には35.11 ビリオン 米ドルに達すると予測され、予測期間(2027年~2032年)中に4.06%のCAGRで成長します。航空機の納入制約により、旧型機材が引き続き運航され、修理作業への需要が高まっています。IATAは、2025年半ばに世界の民間機材の平均機齢が15.1年であり、貨物機の平均機齢が19.6年であったと報告しており、計画的な点検と修理能力の必要性が高まっています。稼働率の上昇も整備イベント間の時間を短縮し、部品供給への圧力を高めています。プロバイダーは、施設投資、デジタル状態監視、および代替承認材料チャネルを通じて対応しています。航空機コンポーネントMRO市場は、認定能力、トレーサビリティ、および能力が機材ニーズと一致する機会を有しています。
主要レポートのポイント
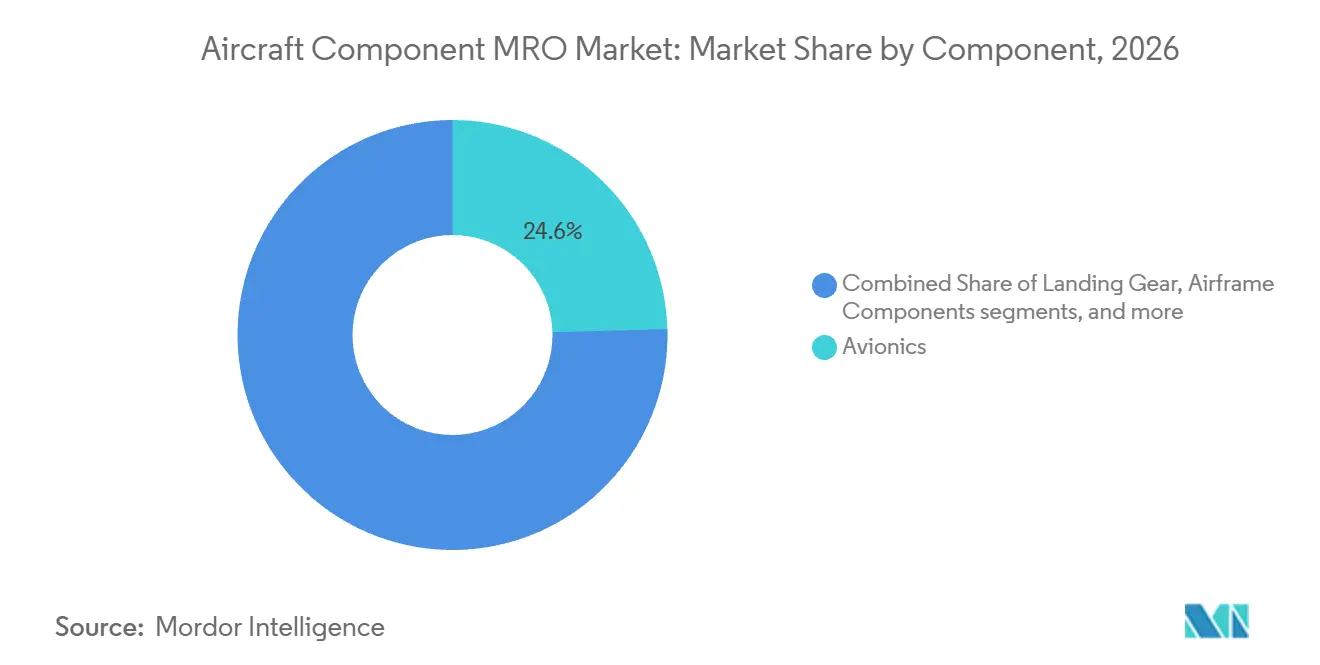
- コンポーネント別では、アビオニクスが2026年の航空機コンポーネントMRO市場シェアの24.56%を占め、電気システムは2032年までに5.76%のCAGRで成長すると予測されています。
- サービスプロバイダー別では、独立系サードパーティMROが2026年の航空機コンポーネントMRO市場シェアの43.56%を占め、OEM系列MROは2032年までに5.84%のCAGRで成長すると予測されています。
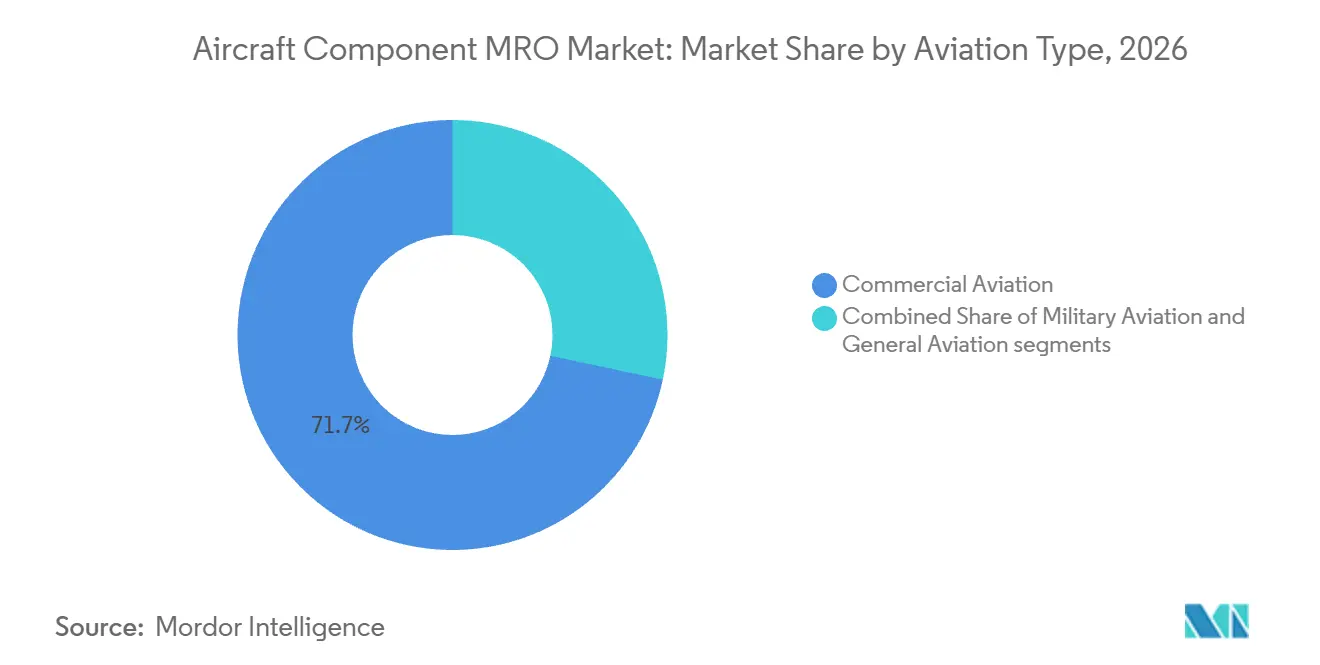
- 航空タイプ別では、民間航空が2026年の航空機コンポーネントMRO市場シェアの71.67%を占め、一般航空は2032年までに5.89%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の航空機コンポーネントMRO市場シェアの29.56%を占め、アジア太平洋地域は2032年までに5.81%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 機体の増加と老朽化した航空機 | +1.20% | 世界全体、北米と欧州で最も顕著 | 中期(2~4年) |
| OEMの生産バックログと納入延期 | +0.80% | 世界全体、北米、EU、アジア太平洋中核部に集中 | 短期(2年以内) |
| 旅客交通の回復と航空機稼働率の上昇 | +0.70% | アジア太平洋中核部、中東・アフリカおよびラテンアメリカへの波及 | 短期(2年以内) |
| 航空機整備およびコンポーネントサポートのアウトソーシングの拡大 | +0.60% | 世界全体、アジア太平洋地域および中東・アフリカで最も高い増分成長 | 中期(2~4年) |
| 部品製造者承認(PMA)およびユーズドサービサブルマテリアル(USM)のコストと可用性のための採用 | +0.50% | 北米とEU、アジア太平洋地域での受け入れ拡大 | 中期(2~4年) |
| コンポーネントレベルの意思決定のための認定デジタルヘルス管理 | +0.40% | 北米とEU、アジア太平洋地域および中東・アフリカへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機体の増加と老朽化した航空機
IATAは、2025年半ばに世界の民間機材の平均機齢が15.1年であり、貨物機の平均機齢が19.6年、ワイドボディ旅客機の平均機齢が14.5年であったと報告しました。[1] 老朽化した航空機は、アビオニクス、ランディングギア、油圧システム、および構造システム全体にわたる定期的な点検とオーバーホール作業を必要とします。IATAはまた、2025年の航空会社整備コストが3.1 ビリオン 米ドル、余剰在庫保有コストが1.4 ビリオン 米ドルであり、いずれもサプライチェーンの制約から生じたと特定しました。保管中の航空機が運航に復帰する際には、運航再開前に追加のコンポーネント作業が必要です。これらの重複する整備イベントは、認定修理ステーションと訓練された人員に対してより大きな需要をもたらします。FAA Part 145およびEASA Part-145の要件は、承認された整備活動とリリースプロセスを規定しているため、重要なコンプライアンス要因であり続けています。
OEMの生産バックログと納入延期
航空機の納入延期は、運航中の航空機の運用寿命を延ばし、機材全体で必要なコンポーネント修理イベントの数を増加させます。Airbusは2025年に目標の820機に対して793機の民間航空機を納入しました。IATAは、サプライチェーンのボトルネックが引き続き航空会社の機材更新を制約し、2025年に航空会社のコストを引き上げたと述べました。既存資産の長期運用は、ランディングギア、アビオニクス、油圧コンポーネント、および関連修理サービスへの需要を維持します。この影響は、運航サイクルが耐用年数制限および状態感応性コンポーネントの早期取り外しにつながるため、頻繁に運航される航空機においてより顕著です。この状況は、航空会社が代替航空機を必要とする場合に、独立系修理施設への追加作業負荷をもたらします。
旅客交通の回復と航空機稼働率の上昇
世界の旅客交通は2025年に50 ビリオン 人に達し、年間旅客搭率は83.6%に達しました。高い搭乗率と頻繁な航空機ローテーションは運航サイクル数を増加させ、コンポーネントの取り外しスケジュールに影響を与えます。アジア太平洋地域は2025年に国際RPKで10.9%の成長を記録し、短距離路線で使用されるナローボディ機材に特に圧力をかけています。ランディングギア、油圧アクチュエーター、および電気システムは、これらの条件下でより頻繁な運航サイクルにさらされます。整備計画システムは、ローテーブル在庫のより速い消費と店舗訪問間の短縮された時間に対応する必要があります。航空機コンポーネントMRO市場は恩恵を受けており、プロバイダーは文書化、点検、または品質管理を弱めることなくターンアラウンドタイムを維持できます。
部品製造者承認(PMA)およびユーズドサービサブルマテリアル(USM)の採用
PMA部品とユーズドサービサブルマテリアルは、オペレーターがコスト圧力とオリジナル部品の制約された可用性に直面する中で、ますます重要性を増しています。IATAは、サプライチェーンの課題への対応として、より迅速な修理承認とユーズドサービサブルマテリアルのより広い使用を推奨しました。これらの材料は、航空機使用のためにリリースされる前に、定義された耐空性とトレーサビリティの要件を満たす必要があります。FAAの承認経路とEASA Form 1の文書化は、記録と点検が適用される基準を満たす場合に調達の承認をサポートします。航空機コンポーネントMRO産業は、修理および認証規則を遵守する義務を変えることなく、材料の可用性を改善するためにこれらのチャネルを使用します。保管中の航空機の増加するプールは、認定修理パイプラインのための適格なサービサブルコンポーネントの回収もサポートできます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 重要な航空機部品のサプライチェーンの混乱と長いリードタイム | -0.80% | 世界全体 | 短期(2年以内) |
| 認定技術者と専門修理能力の不足 | -0.60% | 北米とEU、アジア太平洋地域での懸念の高まり | 長期(4年以上) |
| OEMの知的財産、材料価格、および認証コストの圧力 | -0.50% | 世界全体 | 中期(2~4年) |
| 国境を越えたトレーサビリティとデータセキュリティの負担 | -0.30% | アジア太平洋中核部、中東・アフリカへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
認定技術者と専門修理能力の不足
航空技術者教育協議会は、2025年に民間航空需要に対して認定整備士が10%不足していると報告しました。[2] 同協議会は、2028年までに不足が20%、すなわち25,000人の認定整備士に近づく可能性があると予測しました。コンポーネント修理工場は、アビオニクスのオーバーホール、ランディングギア作業、および油圧修理のための専門スキルを必要とし、これらは一般的な整備作業よりも長い訓練を必要とする場合があります。修理需要と材料供給が存在する場合でも、限られた労働力の可用性は工場のスループットを制限する可能性があります。この問題は北米と欧州で重要であり、地域の修理能力が拡大するにつれてアジア太平洋地域でもより関連性が高まっています。訓練プログラムと人材確保の取り組みは、プロバイダーが施設投資を承認された修理アウトプットに変換できる速度に影響します。
OEMの知的財産、材料価格、および認証コストの圧力
独立系修理プロバイダーは、独自の修理データ、専門材料、およびコンポーネントレベルの診断情報へのアクセスが制限される場合があります。IATAは、サプライチェーンの制約が航空会社に重大なコスト圧力を課し、航空機部品の可用性を制限していると報告しました。認証活動は、施設がより新しいまたはより複雑なコンポーネントを修理できるようになる前に、延長された技術審査を必要とする場合があります。FAAおよびEASAの承認プロセスは耐空性を保護しますが、新しい修理能力を追加する時間とコストを増加させる可能性があります。これらの障壁は、選択されたコンポーネントカテゴリーにおけるOEM系列修理ネットワークの地位を維持する可能性があります。国境を越えたリリース、記録、およびデータセキュリティの義務は、複数の管轄区域にサービスを提供する修理施設に追加の管理上の要求を課します。材料の可用性は、独立系施設が競争力のある修理ターンアラウンドタイムを見積もれるかどうかにも影響する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アビオニクスがリードし、電気システムが需要を牽引アビオニクスは2026年の航空機コンポーネントMRO市場シェアの24.56%を占め、民間航空機機材全体に搭載された多数のライン交換可能ユニットによって支えられています。フライトマネジメント、通信、ナビゲーション、および関連システムは、サービス復帰前に承認された診断、テスト、および修理を必要とします。ランディングギアと機体コンポーネントも、運航サイクルと老朽化した航空機が定期的な点検を促進するため、実質的な作業を表しています。油圧、空気圧、および燃料システムは、整備プログラムと耐空性要件が定期点検を義務付けているため、安定した需要を維持しています。これらのカテゴリーにおける航空機コンポーネントMRO市場規模は、機材稼働率と搭載機器の組み合わせの両方に依存します。現代航空機における電子機器の集中は、アビオニクス修理能力を航空会社のディスパッチ信頼性にとって重要にしています。認定工場は、テスト機器、技術データ、および訓練された人員を航空機プラットフォームの要件に合わせて維持する必要があります。
電気システムは2032年までに5.76%のCAGRを記録すると予測されています。より電動化された航空機アーキテクチャは、より広範な航空機機能を電力および変換システムに移行させます。この変化は、電力変換モジュールおよび関連電気機器の整備能力の必要性を高めます。Safran Electrical & Powerは2025年12月にシンガポールに専用の生産・整備施設を開設し、CAAS、EASA、およびFAAからの承認を取得しました。[3] この施設は、電気コンポーネントのサポートに専門施設、承認、および技術リソースが必要であることを示しています。航空機コンポーネントMRO産業は、航空機の電気コンテンツがより複雑になるにつれて能力を拡大しています。整備プロバイダーは、これらのシステムをサポートするために関連する文書と訓練された人員を必要とします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスプロバイダー別:
独立系の規模がリードし、OEMチャネルが地位を確立独立系サードパーティMROプロバイダーは2026年の航空機コンポーネントMRO市場シェアの43.56%を占めました。その地位は、マルチOEM修理能力、コスト競争力、および自社コンポーネント工場を運営していない航空会社への柔軟性を反映しています。航空会社自社MROは、大規模な機材と確立された内部修理組織を持つキャリアにとって引き続き重要です。これらのオペレーターは、選択されたコンポーネント作業を飛行運航と在庫計画に近い状態に保つ場合があります。独立系施設は、ターンアラウンドタイム、修理範囲、承認された能力、およびサービサブルマテリアルへのアクセスを通じて競争します。航空機コンポーネントMRO市場は、機材の組み合わせ、航空会社の戦略、およびコンポーネントの複雑さが大きく異なるため、複数のプロバイダーモデルをサポートしています。この多様性は、単一サービスアプローチがすべてのオペレーターの要件を満たす能力を制限します。また、狭く定義されたコンポーネントニーズにサービスを提供する専門施設の機会も生み出します。
OEM系列MROは2032年までに5.84%のCAGRで成長すると予測されています。OEMチャネルは、長期サービス契約内で修理承認、独自の技術情報、および状態監視ツールを組み合わせることができます。Lufthansa TechnikとCathay Groupは2025年9月に72機の航空機を対象とした6年間のトータルコンポーネントメンテナンス契約を締結し、Aviatar状態監視と予測ヘルス分析を含みます。このような契約は、整備計画、コンポーネントサポート、およびデータ主導の監視のための単一の契約フレームワークを航空会社に提供します。また、独立系プロバイダーが状態ベースのパッケージに必要な診断情報にアクセスすることを困難にする可能性もあります。独立系工場は、マルチプラットフォームの専門知識や標準的なオーバーホール作業の代替を求めるオペレーターにとって引き続き重要です。競争上の結果は、プロバイダーが技術的能力を修理データと部品へのタイムリーなアクセスと組み合わせられるかどうかに依存します。
航空タイプ別:
民間活動が収益を支え、一般航空が最も速く成長民間航空は2026年の航空機コンポーネントMRO市場シェアの71.67%を占め、航空会社運航における高い航空機サイクルと飛行時間の量を反映しています。IATAは、B737バリアントが2025年に1,080万回のフライトを完了し、前年比12.0%増加したと報告しました。高いナローボディ稼働率は、アビオニクス、ランディングギア、および油圧コンポーネントの取り外しに対する定期的な需要を促進します。ワイドボディ機も、航空機がより長期間運航し続けるにつれて整備作業に貢献します。軍用航空は、計画された耐空性活動と複数年の政府支援取り決めを通じて、より安定した作業量の可視性を追加します。民間機材は、はるかに高い頻度で運航されるため、全体的な量の基盤を設定します。航空会社はまた、ピーク旅行期間中に修理工場が能力、文書化、および迅速なコンポーネントターンアラウンドのバランスを取る必要があります。
一般航空は2032年までに5.89%のCAGRで拡大すると予測されています。このカテゴリーは、ビジネス航空活動の増加と、より頻繁なオーバーホールサイクルに進む成長する機材から恩恵を受けます。GAMAは2025年の請求額が35.7 ビリオン 米ドル、ビジネスジェット納入数が854機であり、請求額が14.6%増加し、納入数が11.8%増加したと報告しました。この機材には、専門的なアビオニクス、システム、およびコンポーネントサポートを必要とする航空機が含まれます。古いビジネス航空機も、オーナーが継続的な可用性とコンプライアンスを優先するにつれて修理需要を生み出します。このセグメントは量において民間航空に匹敵しませんが、関連する承認とプラットフォーム経験を持つ修理プロバイダーに専門的な機会を提供します。航空機コンポーネントMRO市場は、多様な機材タイプをサポートし、短い顧客対応時間を可能にする施設を通じてこの需要を満たします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の航空機コンポーネントMRO市場シェアの29.56%を占めました。この地域は、大規模な民間機材、広範なビジネス航空活動、およびFAA認定Part 145修理ステーションの深い基盤から恩恵を受けています。IATAは2025年に米国で89,010万人の旅客移動を記録しましたが、国内RPKは2024年から0.6%減少しました。このパターンは、成熟した航空環境において機材の機齢と運航サイクルをコンポーネント需要の重要な源泉にしています。技術者不足は、特に専門的な作業において修理スループットの制限要因であり続けています。デジタル記録と状態監視は、プロバイダーがコンポーネントのトレーサビリティと工場計画を管理するにつれてより重要になっています。FAA整備規則は、国内および国際的な航空機運航をサポートする施設にとって中心的な規制上の影響であり続けています。
アジア太平洋
アジア太平洋地域の航空機コンポーネントMRO市場規模は2032年までに5.81%のCAGRで成長すると予測されています。Airbusは、この地域が2044年までに19,560機の新型旅客機を必要とし、世界需要の46%を占めると予測しています。この地域はまた、2025年に国際RPKで10.9%の成長と84.2%の搭乗率を記録しました。これらの運航条件は、シンガポール、香港、中国、およびその他の航空ハブにわたる修理能力に対してより大きな需要をもたらします。SafranのシンガポールのSafran施設は、承認された電気システム能力への投資を示しています。成長は、訓練されたスタッフ、準拠した施設、およびCAAS、EASA、FAA、および地域当局の要件を満たす文書化の可用性に依存します。
欧州、中東、南米、およびアフリカ
欧州は、大規模なプロバイダーネットワークと航空機オペレーターとの緊密な連携を通じて、確立されたコンポーネント修理能力を有しています。中東は、航空会社の機材が拡大し、プロバイダーが地域能力に投資するにつれて、修理における役割を強化しています。南米はブラジルの航空活動から恩恵を受けており、アフリカは認定作業のために欧州および中東のプロバイダーに大きく依存しています。Airbusは、2044年までに地域全体で航空サービスへの需要が成長すると予測しています。地域の進歩は、訓練、修理能力、および耐空性の監督に依存します。プロバイダーネットワークは、コンポーネントが国境を越えて移動する際に一貫した文書化を維持する必要もあります。
競合環境
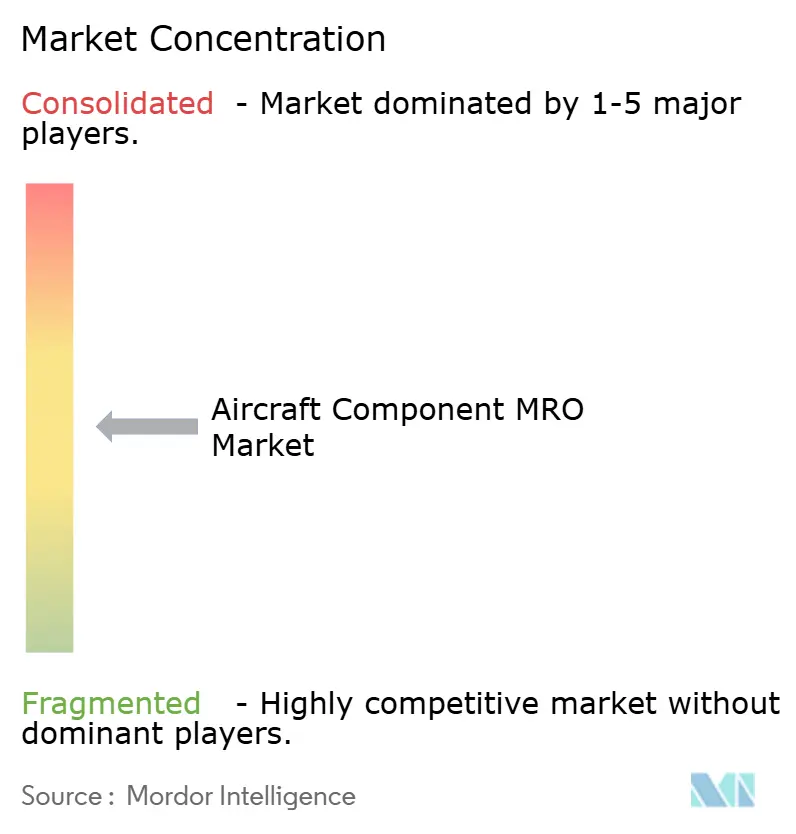
航空機コンポーネントMRO市場は適度に分散しており、Lufthansa Technik AG、RTX Corporation、AAR CORP.、Singapore Technologies Engineering Aerospace Ltd.、およびAIR FRANCE-KLMなどの大規模なフルサービスプロバイダーが、専門的な独立系修理施設と競合しています。主要プロバイダーは、コンポーネントサポート、材料アクセス、および状態監視ツールを組み合わせた長期契約を求めています。独立系企業は、修理範囲、コスト、ターンアラウンドタイム、および承認された代替部品の可用性で競争します。Lufthansa TechnikのCathay Groupとの契約は、トータルコンポーネントメンテナンスとデータ主導の状態監視を組み合わせる価値を示しています。このモデルは、修理計画と技術データを単一のプロバイダー関係内に保つことができます。同時に、多くの航空会社はマルチOEM能力とコンポーネント固有の修理ニーズのために立系工場を必要としています。能力の創出は、認定スループットがプロバイダーの新規作業獲得能力を制約するため、重要な競争上の対応であり続けています。
電気システムのサポートは競争の重要な分野であり、航空機アーキテクチャはより大きな電力変換と電気整備能力を必要とします。Safran Electrical & Powerは2025年12月にシンガポール施設を開設し、CAAS、EASA、およびFAAから同時承認を取得しました。この動きは、電気コンポーネント能力に付随する資本と認証の要件を示しています。代替調達は、PMA部品とユーズドサービサブルマテリアルが必要な承認を満たす場合に競争条件を変えます。IATAは、サプライチェーンの圧力に対処するために、より迅速な修理承認とユーズドサービサブルマテリアルのより広い使用を支持しています。トレーサビリティ要件を満たしながら可用性を改善するプロバイダーは、コスト意識の高いオペレーターとの関係を強化できます。これらの要件は、信頼性の高い技術記録を重要な競争資産にしています。
競争環境はまた、民間、ビジネス、および地域航空の顧客間の違いを反映しています。大規模な航空会社契約は、広範な在庫リソース、確立された承認、およびデータ管理能力を持つプロバイダーを優遇します。専門プロバイダーは、アビオニクス、ランディングギア、または電気システムなどの高需要修理カテゴリーにわたる専門知識が及ぶ場合に競争できます。OEM連携ネットワークは、独自の修理方法と診断データが必要な場合に優位性を持ちます。独立系プロバイダーは、航空会社が柔軟性、代替材料源、または異なる航空機プラットフォームにわたるサポートを必要とする場合に機会を保持します。航空機コンポーネントMRO市場は、少数の企業が保有する開示された合計シェアではなく、プロバイダーの能力によって形成され続けています。
航空機コンポーネントMRO産業リーダー
-
Lufthansa Technik AG
-
AAR CORP.
-
AIR FRANCE-KLM
-
RTX Corporation
-
Singapore Technologies Engineering Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
航空機コンポーネントMRO市場 このレポートでカバーされる企業
- Lufthansa Technik AG
- RTX Corporation
- AAR CORP.
- Singapore Technologies Engineering Ltd.
- AIR FRANCE-KLM
- GE Aerospace (General Electric Company)
- Safran SA
- HAECO Group
- SR Technics Switzerland Ltd.
- Delta TechOps (Delta Air Lines, Inc.)
- Turkish Technic Inc.
- SIA Engineering Company Limited
- The Boeing Company
- Airbus SE
- Honeywell Aerospace Inc.
- StandardAero Inc.
- HEICO Corporation
- C&L Aviation Group
最近の産業開発事情 航空機コンポーネントMRO市場
- 2026年9月:香港航空機エンジニアリング会社(HAECO)は、全日本空輸(ANA)との2030年までの新しいランディングギア契約を発表しました。この契約は、ANAのB777-300ERおよびB777F機材のランディングギアオーバーホールサービスをカバーし、HAECOの厦門にある専用ランディングギア施設で提供されます。
- 2026年5月:香港航空機エンジニアリング会社(HAECO)は、A320およびA330航空機をサポートするためにSafran Electronics & Defense Actuation Systemsとのコンポーネントメンテナンス契約を発表しました。この契約の下、両社は飛行制御およびアクチュエーションコンポーネントの修理およびオーバーホールサービスを提供するために協力し、アジア太平洋地域のオペレーターの性能と信頼性を確保します。
- 2026年1月:Singapore Technologies Engineering Aerospace Ltd.は、LOTポーランド航空とのパートナーシップの拡大を発表し、航空会社の15機のB787ドリームライナー機材をサポートするための5年間のナセルMRO契約を確保しました。
世界の航空機コンポーネントMRO市場レポートの範囲
航空機コンポーネントMRO市場は、民間、軍用、および一般航空にわたる航空機コンポーネントの耐空性、信頼性、および運航性能を維持する専門的な整備、点検、テスト、修理、オーバーホール、および交換サービスで構成されています。この市場は、航空機コンポーネントの整備、修理、およびオーバーホールサービスのみに焦点を当てており、航空機エンジンおよびエンジンコンポーネントのMRO、完全な航空機整備、および独立した機体整備サービスを除外しています。
航空機コンポーネントMRO市場は、コンポーネント、サービスプロバイダー、航空タイプ、および地域によってセグメント化されています。コンポーネント別では、市場はアビオニクス、ランディングギア、機体コンポーネント、電気システム、油圧システム、空気圧システム、燃料システム、およびその他にセグメント化されています。サービスプロバイダー別では、市場は航空会社自社MRO、独立系サードパーティMRO、およびOEM系列MROにセグメント化されています。航空タイプ別では、市場は民間航空、軍用航空、および一般航空にセグメント化されています。レポートはまた、異なる地域の主要国における航空機コンポーネントMRO市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)で提供されます。
セグメンテーション概要
| アビオニクス |
| ランディングギア |
| 機体コンポーネント |
| 電気システム |
| 油圧システム |
| 空気圧システム |
| 燃料システム |
| その他 |
| 航空会社自社MRO |
| 独立系サードパーティMRO |
| OEM系列MRO |
| 民間航空 | ナローボディ |
| ワイドボディ | |
| リージョナルジェット | |
| 軍用航空 | 戦闘機 |
| 輸送機 | |
| 特殊任務機 | |
| ヘリコプター | |
| 一般航空 | ビジネスジェット |
| 民間ヘリコプター |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| シンガポール | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| コンポーネント別 | アビオニクス | ||
| ランディングギア | |||
| 機体コンポーネント | |||
| 電気システム | |||
| 油圧システム | |||
| 空気圧システム | |||
| 燃料システム | |||
| その他 | |||
| サービスプロバイダー別 | 航空会社自社MRO | ||
| 独立系サードパーティMRO | |||
| OEM系列MRO | |||
| 航空タイプ別 | 民間航空 | ナローボディ | |
| ワイドボディ | |||
| リージョナルジェット | |||
| 軍用航空 | 戦闘機 | ||
| 輸送機 | |||
| 特殊任務機 | |||
| ヘリコプター | |||
| 一般航空 | ビジネスジェット | ||
| 民間ヘリコプター | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| シンガポール | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年までの航空機コンポーネントMROセクターの予測値は?
航空機コンポーネントMRO市場は、2027年の28.78 ビリオン 米ドルから4.06%のCAGRで成長し、2032年までに35.11 ビリオン 米ドルに達すると予測されています。航空機の納入制約と長期的な機材運用は、アビオニクス、ランディングギア、油圧システム、およびその他の承認されたコンポーネントカテゴリーにわたるコンポーネント修理サービスの必要性をサポートします。
2032年までの最も高い予測成長を示すコンポーネントカテゴリーはどれですか?
電気システムは、2032年までに5.76%のCAGRで最も高い予測成長を示します。より電動化された航空機構成は、信頼性の高い航空機運航のための電力変換、電気配電、承認されたテスト機器、および関連電気機器の専門整備を必要とします。
アビオニクスが航空機コンポーネント整備において重要な理由は何ですか?
アビオニクスは、航空機がフライトマネジメント、ナビゲーション、および通信機器の承認された修理とテストを必要とするため、2026年の収益の24.56%を占めました。これらのシステムは、航空会社のディスパッチ信頼性と規制コンプライアンスにとって重要であり続けています。
2026年に最大のシェアを保有したサービスプロバイダーモデルはどれですか?
独立系サードパーティMROプロバイダーは、マルチOEM能力と柔軟なサービス提供によって支えられ、2026年の収益の43.56%を占めました。これらは、自社コンポーネント修理工場を運営していない航空会社にとって重要です。
最大のコンポーネント修理需要を促進する航空カテゴリーはどれですか?
民間航空は、航空会社の機材が高い飛行サイクルと稼働率レベルで運航されるため、2026年の収益の71.67%を占めました。頻繁なナローボディ運航は、アビオニクス、ランディングギア、および油圧コンポーネントサポートへの需要を維持します。
2032年までに最も速く成長すると予測される地域はどこですか?
アジア太平洋地域は、機材の拡大と高い旅客交通成長に支えられ、2032年までに5.81%のCAGRで成長すると予測されています。この地域はまた、増大する需要を満たすために訓練された労働者と準拠した修理施設を必要としています。