
Marktgröße und Marktanteil für Flugzeugkomponenten-MRO
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 28.78 Milliarden US-Dollar |
| Marktgröße (2032) | 35.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.06 % |
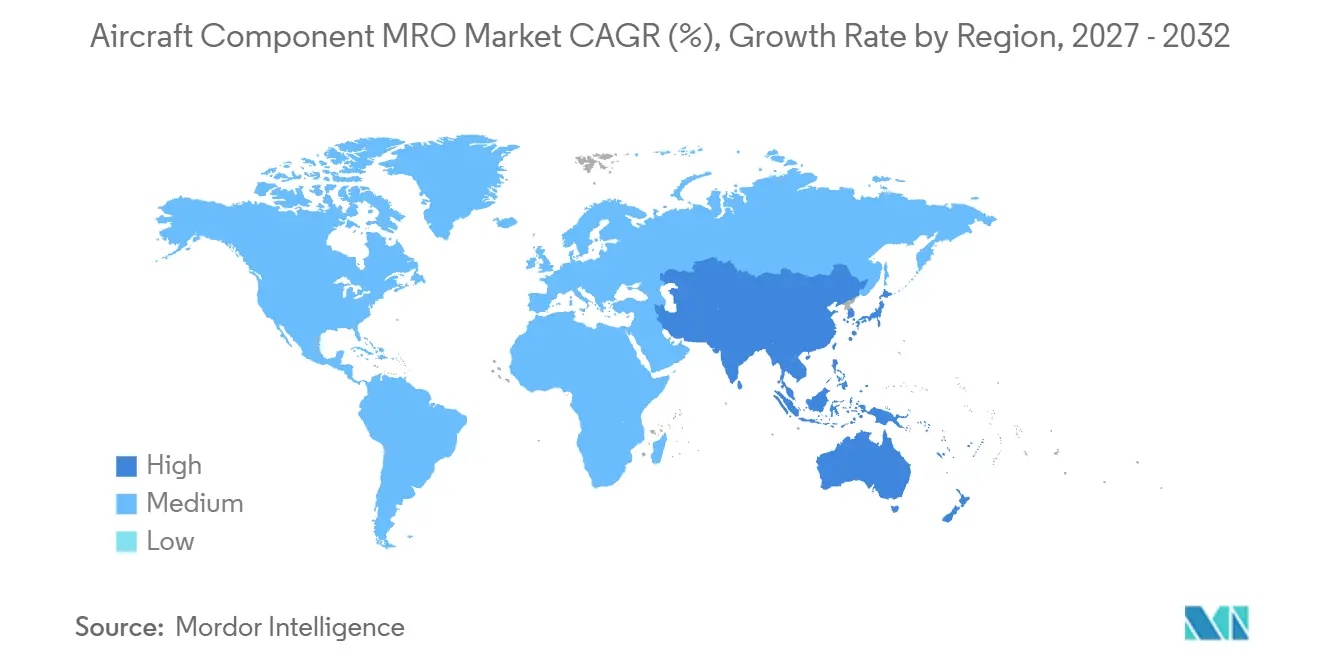
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
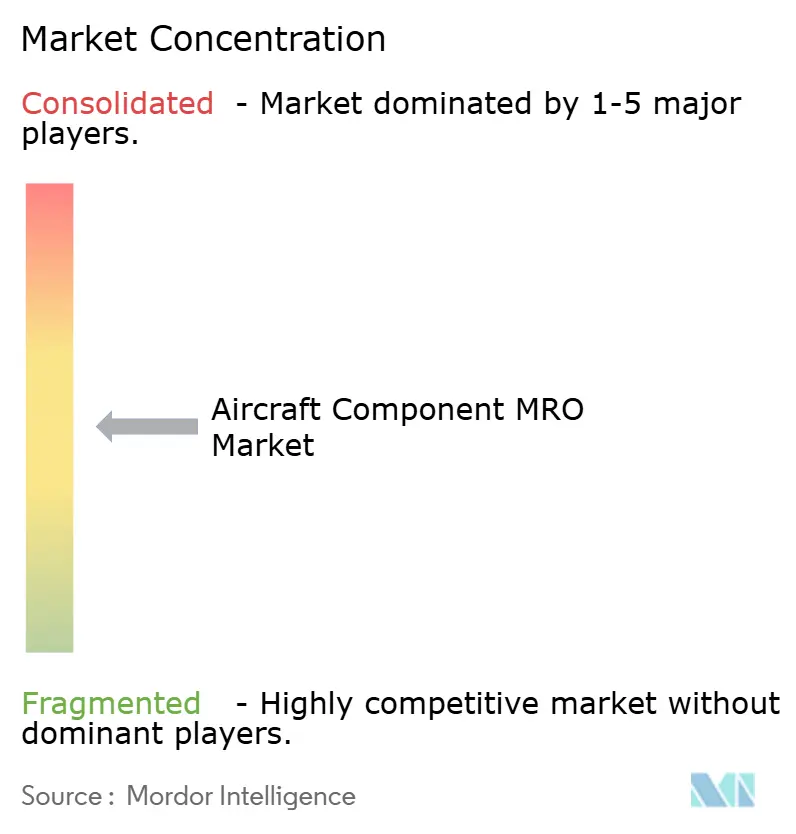
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flugzeugkomponenten-MRO-Marktanalyse von Mordor Intelligence
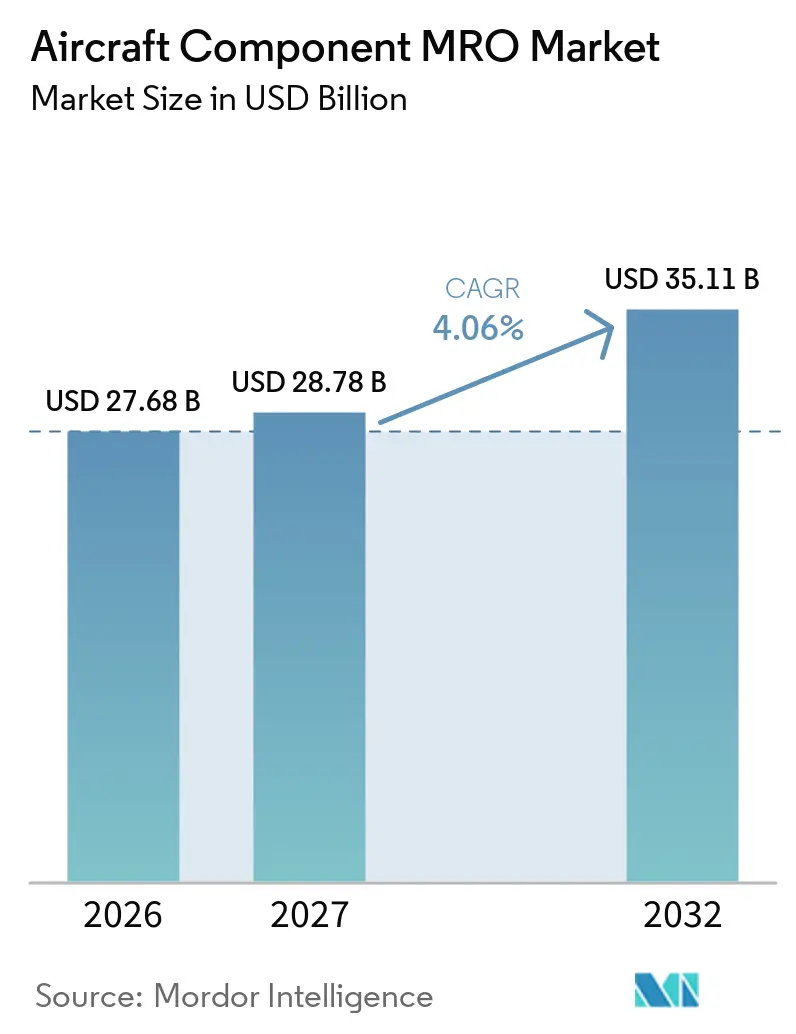
Die Marktgröße für Flugzeugkomponenten-MRO wurde im Jahr 2026 auf 27,68 Milliarden USD geschätzt und soll von 28,78 Milliarden USD im Jahr 2027 auf 35,11 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,06 % während des Prognosezeitraums (2027–2032). Lieferbeschränkungen bei Flugzeugen halten ältere Flotten im Betrieb und erhöhen die Nachfrage nach Reparaturarbeiten. IATA berichtete, dass die globale kommerzielle Flotte Mitte 2025 ein Durchschnittsalter von 15,1 Jahren aufwies, während Frachtflugzeuge im Durchschnitt 19,6 Jahre alt waren, was den Bedarf an geplanten Inspektionen und Reparaturkapazitäten erhöht. Eine höhere Auslastung verkürzt zudem die Zeit zwischen Wartungsereignissen und erhöht den Druck auf die Teilverfügbarkeit. Anbieter reagieren durch Investitionen in Einrichtungen, digitale Zustandsüberwachung und alternative zugelassene Materialbeschaffungskanäle. Der Flugzeugkomponenten-MRO-Markt bietet Chancen dort, wo zertifizierte Kapazitäten, Rückverfolgbarkeit und Fähigkeiten mit den Flottenanforderungen übereinstimmen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Avionik im Jahr 2026 einen Marktanteil von 24,56 % am Flugzeugkomponenten-MRO-Markt, während elektrische Systeme bis 2032 voraussichtlich mit einem CAGR von 5,76 % wachsen werden.
- Nach Dienstleister hielt unabhängiges Drittanbieter-MRO im Jahr 2026 einen Marktanteil von 43,56 % am Flugzeugkomponenten-MRO-Markt, während OEM-affiliiertes MRO bis 2032 voraussichtlich mit einem CAGR von 5,84 % wachsen wird.
- Nach Luftfahrttyp hielt die kommerzielle Luftfahrt im Jahr 2026 einen Marktanteil von 71,67 % am Flugzeugkomponenten-MRO-Markt, während die allgemeine Luftfahrt bis 2032 voraussichtlich mit einem CAGR von 5,89 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 29,56 % am Flugzeugkomponenten-MRO-Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 5,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenexpansion und alternde Flugzeuge | +1.20% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| OEM-Produktionsrückstände und aufgeschobene Lieferungen | +0.80% | Global, konzentriert in Nordamerika, EU und asiatisch-pazifischem Kernraum | Kurzfristig (≤ 2 Jahre) |
| Erholung des Passagierverkehrs und höhere Flugzeugauslastung | +0.70% | Asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Auslagerung von Flugzeugwartung und Komponentenunterstützung | +0.60% | Global, höchstes inkrementelles Wachstum im asiatisch-pazifischen Raum und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Übernahme von Teileherstellerzulassungen (PMA) und gebrauchtem servicefähigem Material (USM) für Kosten und Verfügbarkeit | +0.50% | Nordamerika und EU, mit wachsender Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zertifiziertes digitales Gesundheitsmanagement für Entscheidungen auf Komponentenebene | +0.40% | Nordamerika und EU, Ausweitung auf asiatisch-pazifischen Raum und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenexpansion und alternde Flugzeuge
IATA berichtete, dass die globale kommerzielle Flotte Mitte 2025 ein Durchschnittsalter von 15,1 Jahren aufwies, wobei Frachtflugzeuge im Durchschnitt 19,6 Jahre und Weitstrecken-Passagierflugzeuge im Durchschnitt 14,5 Jahre alt waren.[1] Ältere Flugzeuge erfordern wiederkehrende Inspektions- und Überholungsarbeiten an Avionik-, Fahrwerk-, Hydraulik- und Struktursystemen. IATA ermittelte für 2025 auch Wartungskosten der Fluggesellschaften in Höhe von 3,1 Milliarden USD sowie Lagerkosten für Überschussbestände von 1,4 Milliarden USD, die beide auf Lieferkettenengpässe zurückzuführen sind. Eingelagerte Flugzeuge, die wieder in Betrieb genommen werden, erfordern zusätzliche Komponentenarbeiten, bevor sie den Betrieb wieder aufnehmen können. Diese sich überschneidenden Wartungsereignisse stellen höhere Anforderungen an zertifizierte Reparaturstationen und ausgebildetes Personal. Die FAA Part 145- und EASA Part-145-Anforderungen bleiben wichtige Compliance-Faktoren, da sie genehmigte Wartungsaktivitäten und Freigabeprozesse regeln.
OEM-Produktionsrückstände und aufgeschobene Lieferungen
Aufgeschobene Flugzeuglieferungen verlängern die Betriebslebensdauer von im Dienst befindlichen Flugzeugen und erhöhen die Anzahl der erforderlichen Komponentenreparaturereignisse in einer Flotte. Airbus lieferte im Jahr 2025 793 Verkehrsflugzeuge aus, gegenüber einem Ziel von 820. IATA erklärte, dass Lieferkettenengpässe die Flottenemeuerung der Fluggesellschaften weiterhin einschränkten und die Kosten der Fluggesellschaften im Jahr 2025 erhöhten. Der längere Betrieb vorhandener Flugzeuge hält die Nachfrage nach Fahrwerk-, Avionik-, Hydraulikkomponenten und damit verbundenen Reparaturdienstleistungen aufrecht. Der Effekt ist bei häufig betriebenen Flugzeugen ausgeprägter, da Betriebszyklen zu früheren Entnahmen von lebensdauerbegrenzten und zustandsempfindlichen Komponenten führen. Dieses Umfeld belastet unabhängige Reparaturbetriebe zusätzlich, wenn Fluggesellschaften Alternativen zu Ersatzflugzeugen benötigen.
Erholung des Passagierverkehrs und höhere Flugzeugauslastung
Der globale Passagierverkehr erreichte im Jahr 2025 5 Milliarden Passagiere, und der jährliche Passagierauslastungsfaktor erreichte 83,6 %. Höhere Auslastungsfaktoren und häufige Flugzeugrotationen erhöhen die Anzahl der Betriebszyklen, die die Komponentenentnahmepläne beeinflussen. Der asiatisch-pazifische Raum verzeichnete im Jahr 2025 ein Wachstum von 10,9 % bei den internationalen RPK und setzte damit insbesondere Schmalrumpfflotten auf Kurzstreckenrouten unter Druck. Fahrwerk, Hydraulikaktuatoren und elektrische Systeme sind unter diesen Bedingungen häufigeren Betriebszyklen ausgesetzt. Wartungsplanungssysteme müssen auf den schnelleren Verbrauch von Rotationsbeständen und kürzere Zeiträume zwischen Werkstattbesuchen reagieren. Der Flugzeugkomponenten-MRO-Markt profitiert davon, da Anbieter Durchlaufzeiten aufrechterhalten können, ohne Dokumentations-, Inspektions- oder Qualitätskontrollen zu schwächen.
Übernahme von Teileherstellerzulassungen (PMA) und gebrauchtem servicefähigem Material (USM)
PMA-Teile und gebrauchtes servicefähiges Material werden zunehmend relevant, da Betreiber mit Kostendruck und eingeschränkter Verfügbarkeit von Originalteilen konfrontiert sind. IATA empfahl schnellere Reparaturzulassungen und eine stärkere Nutzung von gebrauchtem servicefähigem Material als Reaktion auf Lieferkettenherausforderungen. Diese Materialien müssen definierte Lufttüchtigkeits- und Rückverfolgbarkeitsanforderungen erfüllen, bevor sie für den Einsatz in Flugzeugen freigegeben werden. FAA-Zulassungswege und EASA Form 1-Dokumentation unterstützen die Genehmigung der Beschaffung, wenn Aufzeichnungen und Inspektionen die geltenden Standards erfüllen. Die Flugzeugkomponenten-MRO-Branche nutzt diese Kanäle, um die Materialverfügbarkeit zu verbessern, ohne ihre Verpflichtung zur Einhaltung von Reparatur- und Zertifizierungsvorschriften zu ändern. Der wachsende Pool eingelagerter Flugzeuge kann auch die Rückgewinnung geeigneter servicefähiger Komponenten für zertifizierte Reparaturpipelines unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferkettenunterbrechungen und lange Vorlaufzeiten für kritische Flugzeugteile | -0.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Technikern und spezialisierten Reparaturkapazitäten | -0.60% | Nordamerika und EU, wachsende Besorgnis im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| OEM-IP-, Materialpreis- und Zertifizierungskostendruck | -0.50% | Global | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Rückverfolgbarkeit und Datensicherheitsbelastung | -0.30% | Asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten Technikern und spezialisierten Reparaturkapazitäten
Der Aviation Technician Education Council berichtete im Jahr 2025 von einem 10-prozentigen Mangel an zertifizierten Mechanikern im Verhältnis zur Nachfrage der kommerziellen Luftfahrt.[2] Der Rat prognostizierte, dass der Mangel bis 2028 auf etwa 20 % oder 25.000 zertifizierte Mechaniker anwachsen könnte. Komponentenreparaturwerkstätten benötigen spezialisierte Fähigkeiten für Avionik-Überholungen, Fahrwerkarbeiten und Hydraulikreparaturen, die eine längere Ausbildung erfordern können als allgemeine Wartungsaufgaben. Begrenzte Arbeitskräfteverfügbarkeit kann den Werkstattdurchsatz einschränken, selbst wenn Reparaturnachfrage und Materialversorgung vorhanden sind. Das Problem ist in Nordamerika und Europa erheblich und wird im asiatisch-pazifischen Raum zunehmend relevanter, da die regionale Reparaturkapazität ausgebaut wird. Ausbildungsprogramme und Bindungsmaßnahmen beeinflussen, wie schnell Anbieter Investitionen in Einrichtungen in genehmigte Reparaturleistungen umwandeln können.
OEM-IP-, Materialpreis- und Zertifizierungskostendruck
Unabhängige Reparaturanbieter können mit eingeschränktem Zugang zu proprietären Reparaturdaten, Spezialmaterialien und komponentenspezifischen Diagnoseinformationen konfrontiert sein. IATA berichtete, dass Lieferkettenengpässe erheblichen Kostendruck auf Fluggesellschaften ausübten und die Verfügbarkeit von Flugzeugteilen einschränkten. Zertifizierungsaktivitäten können eine erweiterte technische Prüfung erfordern, bevor eine Einrichtung neuere oder komplexere Komponenten reparieren kann. FAA- und EASA-Genehmigungsverfahren schützen die Lufttüchtigkeit, können jedoch die Zeit und die Kosten für das Hinzufügen neuer Reparaturfähigkeiten erhöhen. Diese Barrieren können die Position OEM-affiliierter Reparaturnetzwerke in ausgewählten Komponentenkategorien festigen. Grenzüberschreitende Freigaben, Aufzeichnungen und Datensicherheitsverpflichtungen stellen zusätzliche administrative Anforderungen an Reparaturbetriebe, die mehrere Rechtsordnungen bedienen. Die Materialverfügbarkeit kann auch beeinflussen, ob unabhängige Einrichtungen wettbewerbsfähige Reparaturdurchlaufzeiten anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
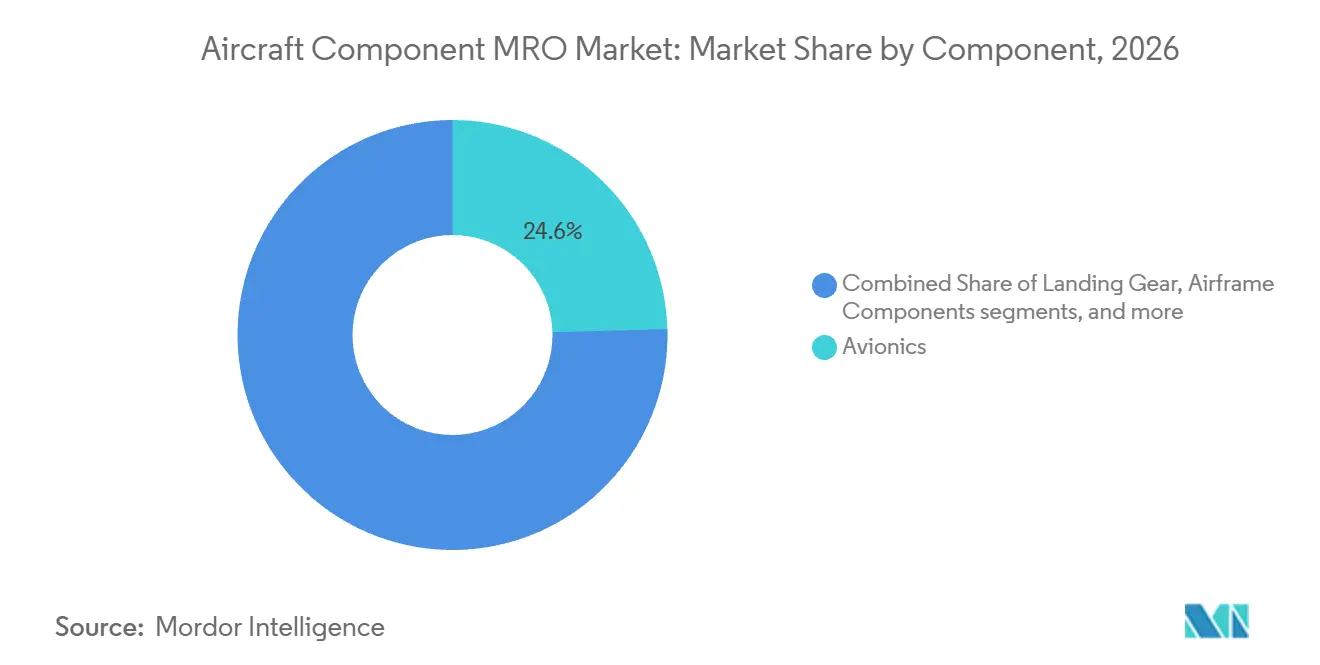
Avionik führt und elektrische Systeme treiben die NachfrageAvionik hielt im Jahr 2026 einen Marktanteil von 24,56 % am Flugzeugkomponenten-MRO-Markt, unterstützt durch die große Anzahl von Line Replaceable Units, die in kommerziellen Flugzeugflotten installiert sind. Flugmanagementsysteme, Kommunikations-, Navigations- und verwandte Systeme erfordern zugelassene Diagnose-, Test- und Reparaturmaßnahmen vor der Rückkehr in den Dienst. Fahrwerk und Flugzeugzellenkomponenten stellen ebenfalls erhebliche Arbeitsmengen dar, da Betriebszyklen und alternde Flugzeuge wiederkehrende Inspektionen antreiben. Hydraulik-, Pneumatik- und Kraftstoffsysteme halten eine stabile Nachfrage aufrecht, da Wartungsprogramme und Lufttüchtigkeitsanforderungen planmäßige Inspektionen vorschreiben. Die Marktgröße für Flugzeugkomponenten-MRO in diesen Kategorien hängt sowohl von der Flottenauslastung als auch vom installierten Gerätemix ab. Die Konzentration elektronischer Geräte in modernen Flugzeugen macht die Kapazität für Avionik-Reparaturen wichtig für die Abfertigungszuverlässigkeit der Fluggesellschaften. Zertifizierte Werkstätten müssen Testausrüstung, technische Daten und ausgebildetes Personal auf die Anforderungen der jeweiligen Flugzeugplattform abstimmen.
Elektrische Systeme werden voraussichtlich bis 2032 einen CAGR von 5,76 % verzeichnen. Mehr-elektrische Flugzeugarchitekturen verlagern ein breiteres Spektrum von Flugzeugfunktionen in elektrische Energie- und Umwandlungssysteme. Diese Veränderung erhöht den Bedarf an Wartungskapazitäten für Leistungsumwandlungsmodule und verwandte elektrische Geräte. Safran Electrical & Power eröffnete im Dezember 2025 eine dedizierte Produktions- und Wartungseinrichtung in Singapur mit Zulassungen von CAAS, EASA und FAA.[3] Die Einrichtung zeigt, dass die Unterstützung elektrischer Komponenten spezialisierte Einrichtungen, Zulassungen und technische Ressourcen erfordert. Die Flugzeugkomponenten-MRO-Branche erweitert ihre Fähigkeiten, da der elektrische Anteil in Flugzeugen komplexer wird. Wartungsanbieter benötigen die entsprechende Dokumentation und ausgebildetes Personal, um diese Systeme zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleister:
Unabhängige Skalierung führt und OEM-Kanäle gewinnen an BodenUnabhängige Drittanbieter-MRO-Anbieter hielten im Jahr 2026 einen Marktanteil von 43,56 % am Flugzeugkomponenten-MRO-Markt. Ihre Position spiegelt Multi-OEM-Reparaturfähigkeit, Kostenwettbewerbsfähigkeit und Flexibilität für Fluggesellschaften wider, die keine eigenen Komponentenwerkstätten betreiben. Airline-internes MRO bleibt für Fluggesellschaften mit großen Flotten und etablierten internen Reparaturorganisationen relevant. Diese Betreiber können ausgewählte Komponentenarbeiten in der Nähe von Flugbetrieb und Bestandsplanung halten. Unabhängige Einrichtungen konkurrieren durch Durchlaufzeit, Reparaturumfang, zugelassene Fähigkeiten und Zugang zu servicefähigem Material. Der Flugzeugkomponenten-MRO-Markt unterstützt mehrere Anbietermodelle, da Flottenmix, Airline-Strategie und Komponentenkomplexität stark variieren. Diese Vielfalt begrenzt die Fähigkeit eines einzigen Serviceansatzes, die Anforderungen jedes Betreibers zu erfüllen. Sie schafft auch Chancen für spezialisierte Einrichtungen, die eng definierte Komponentenbedürfnisse bedienen.
OEM-affiliiertes MRO wird voraussichtlich bis 2032 mit einem CAGR von 5,84 % wachsen. OEM-Kanäle können Reparaturzulassung, proprietäre technische Informationen und Zustandsüberwachungstools im Rahmen langfristiger Servicevereinbarungen kombinieren. Lufthansa Technik und die Cathay Group unterzeichneten im September 2025 eine sechsjährige Total Component Maintenance-Vereinbarung für 72 Flugzeuge, einschließlich Aviatar Condition Monitoring und prädiktiver Gesundheitsanalyse. Solche Vereinbarungen bieten Fluggesellschaften einen einzigen vertraglichen Rahmen für Wartungsplanung, Komponentenunterstützung und datengestützte Überwachung. Sie können es auch für unabhängige Anbieter schwieriger machen, auf die für zustandsbasierte Pakete benötigten Diagnoseinformationen zuzugreifen. Unabhängige Werkstätten bleiben wichtig für Betreiber, die Multi-Plattform-Expertise oder Alternativen zu Standard-Überholungsarbeiten suchen. Wettbewerbsergebnisse hängen davon ab, ob Anbieter technische Fähigkeiten mit zeitnahem Zugang zu Reparaturdaten und Teilen kombinieren können.
Nach Luftfahrttyp:
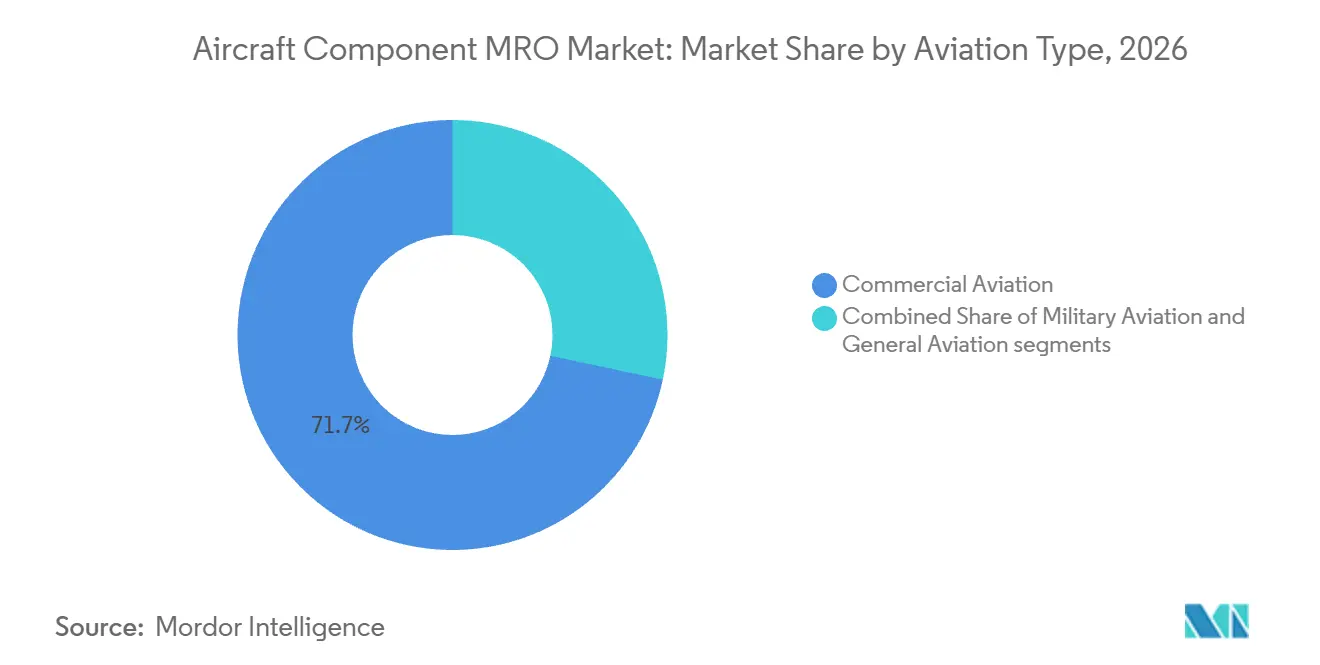
Kommerzielle Aktivität verankert den Umsatz und die allgemeine Luftfahrt wächst am schnellstenDie kommerzielle Luftfahrt machte im Jahr 2026 einen Marktanteil von 71,67 % am Flugzeugkomponenten-MRO-Markt aus, was das hohe Volumen an Flugzeugzyklen und Flugstunden im Fluggesellschaftsbetrieb widerspiegelt. IATA berichtete, dass B737-Varianten im Jahr 2025 10,8 Millionen Flüge absolvierten, ein Anstieg von 12,0 % gegenüber dem Vorjahr. Hohe Schmalrumpfauslastung treibt regelmäßige Nachfrage nach der Entnahme von Avionik-, Fahrwerk- und Hydraulikkomponenten. Weitstreckenflugzeuge tragen ebenfalls zu Wartungsarbeiten bei, da Flugzeuge über längere Zeiträume aktiv bleiben. Die Militärluftfahrt fügt durch geplante Lufttüchtigkeitsaktivitäten und mehrjährige staatliche Unterstützungsvereinbarungen eine stabilere Arbeitsbelastungssichtbarkeit hinzu. Kommerzielle Flotten setzen dennoch die Gesamtvolumenbasis, da sie mit viel höheren Frequenzen operieren. Fluggesellschaften benötigen auch Reparaturwerkstätten, um Kapazitäten, Dokumentation und schnelle Komponentendurchlaufzeiten während der Reisespitzenzeiten auszubalancieren.
Die allgemeine Luftfahrt wird voraussichtlich bis 2032 mit einem CAGR von 5,89 % wachsen. Die Kategorie profitiert von steigender Geschäftsflugzeugaktivität und einer wachsenden Flotte, die in häufigere Überholungszyklen eintreten wird. GAMA berichtete für 2025 von Umsätzen in Höhe von 35,7 Milliarden USD und 854 Geschäftsjet-Auslieferungen, wobei die Umsätze um 14,6 % und die Auslieferungen um 11,8 % stiegen. Diese Flotte umfasst Flugzeuge, die spezialisierte Avionik-, System- und Komponentenunterstützung erfordern. Ältere Geschäftsflugzeuge erzeugen ebenfalls Reparaturnachfrage, da Eigentümer die kontinuierliche Verfügbarkeit und Compliance priorisieren. Das Segment erreicht nicht das Volumen der kommerziellen Luftfahrt, bietet aber spezialisierte Chancen für Reparaturanbieter mit relevanten Zulassungen und Plattformerfahrung. Der Flugzeugkomponenten-MRO-Markt deckt diese Nachfrage durch Einrichtungen ab, die diverse Flottentypen unterstützen und kurze Reaktionszeiten für Kunden ermöglichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 29,56 % am Flugzeugkomponenten-MRO-Markt. Die Region profitiert von einer großen kommerziellen Flotte, umfangreicher Geschäftsluftfahrtaktivität und einer tiefen Basis von FAA-zertifizierten Part 145-Reparaturstationen. IATA verzeichnete im Jahr 2025 890,1 Millionen Passagierbewegungen in den Vereinigten Staaten, obwohl die inländischen RPK um 0,6 % gegenüber 2024 zurückgingen. Dieses Muster macht Flottenalter und Betriebszyklen zu wichtigen Quellen der Komponentennachfrage in einem reifen Luftfahrtumfeld. Der Technikermangel bleibt ein begrenzender Faktor für den Reparaturdurchsatz, insbesondere bei spezialisierten Arbeiten. Digitale Aufzeichnungen und Zustandsüberwachung werden zunehmend wichtiger, da Anbieter Komponentenrückverfolgbarkeit und Werkstattplanung verwalten. FAA-Wartungsvorschriften bleiben ein zentraler regulatorischer Einflussfaktor für Einrichtungen, die inländische und internationale Flugzeugoperationen unterstützen.
Asiatisch-pazifischer Raum
Die Marktgröße für Flugzeugkomponenten-MRO im asiatisch-pazifischen Raum wird voraussichtlich bis 2032 mit einem CAGR von 5,81 % wachsen. Airbus erwartet, dass die Region bis 2044 19.560 neue Passagierflugzeuge benötigen wird, was 46 % der weltweiten Nachfrage entspricht. Die Region verzeichnete im Jahr 2025 auch ein Wachstum von 10,9 % bei den internationalen RPK und einen Auslastungsfaktor von 84,2 %. Diese Betriebsbedingungen stellen höhere Anforderungen an die Reparaturkapazität in Singapur, Hongkong, China und anderen Luftfahrtzentren. Safrans Einrichtung in Singapur veranschaulicht die Investition in zugelassene Elektroniksystemfähigkeiten. Das Wachstum hängt von der Verfügbarkeit ausgebildeten Personals, konformer Einrichtungen und Dokumentation ab, die den Anforderungen von CAAS, EASA, FAA und lokalen Behörden entspricht.
Europa, Naher Osten, Südamerika und Afrika
Europa verfügt über etablierte Komponentenreparaturfähigkeiten durch große Anbieternetzwerke und enge Verbindungen zu Flugzeugbetreibern. Der Nahe Osten stärkt seine Rolle bei Reparaturen, da Fluggesellschaftsflotten expandieren und Anbieter in regionale Fähigkeiten investieren. Südamerika profitiert von Brasiliens Luftfahrtaktivität, während Afrika stark auf europäische und nahöstliche Anbieter für zertifizierte Arbeiten angewiesen ist. Airbus erwartet, dass die Nachfrage nach Luftfahrtdienstleistungen bis 2044 in allen Regionen wachsen wird. Der regionale Fortschritt wird von Ausbildung, Reparaturkapazität und Lufttüchtigkeitsaufsicht abhängen. Anbieternetzwerke müssen auch eine konsistente Dokumentation aufrechterhalten, wenn Komponenten über nationale Grenzen hinweg bewegt werden.
Wettbewerbslandschaft
Der Flugzeugkomponenten-MRO-Markt ist mäßig fragmentiert, wobei große Volldienstleister wie Lufthansa Technik AG, RTX Corporation, AAR CORP., Singapore Technologies Engineering Aerospace Ltd. und AIR FRANCE-KLM neben spezialisierten unabhängigen Reparaturbetrieben konkurrieren. Große Anbieter streben langfristige Vereinbarungen an, die Komponentenunterstützung, Materialzugang und Zustandsüberwachungstools kombinieren. Unabhängige Unternehmen konkurrieren über Reparaturumfang, Kosten, Durchlaufzeit und Verfügbarkeit zugelassener Alternativteile. Die Vereinbarung von Lufthansa Technik mit der Cathay Group demonstriert den Wert der Kombination von Total Component Maintenance mit datengesteuerter Zustandsüberwachung. Dieses Modell kann Reparaturplanung und technische Daten innerhalb einer einzigen Anbieterbeziehung halten. Gleichzeitig benötigen viele Fluggesellschaften unabhängige Werkstätten für Multi-OEM-Fähigkeiten und komponentenspezifische Reparaturanforderungen. Die Schaffung von Kapazitäten bleibt eine wichtige wettbewerbliche Reaktion, da zertifizierter Durchsatz die Fähigkeit der Anbieter einschränkt, neue Aufträge zu gewinnen.
Die Unterstützung elektrischer Systeme ist ein wichtiger Wettbewerbsbereich, da Flugzeugarchitekturen größere Leistungsumwandlungs- und elektrische Wartungskapazitäten erfordern. Safran Electrical & Power eröffnete seine Einrichtung in Singapur im Dezember 2025 mit gleichzeitigen Zulassungen von CAAS, EASA und FAA. Der Schritt demonstriert die Kapital- und Zertifizierungsanforderungen, die mit elektrischen Komponentenfähigkeiten verbunden sind. Alternative Beschaffung verändert auch die Wettbewerbsbedingungen, wo PMA-Teile und gebrauchtes servicefähiges Material die erforderlichen Zulassungen erfüllen. IATA hat schnellere Reparaturzulassungen und eine breitere Nutzung von gebrauchtem servicefähigem Material zur Bewältigung des Lieferkettendrucks unterstützt. Anbieter, die Rückverfolgbarkeitsanforderungen erfüllen und gleichzeitig die Verfügbarkeit verbessern, können ihre Position bei kostenbewussten Betreibern stärken. Diese Anforderungen machen zuverlässige technische Aufzeichnungen zu einem wichtigen Wettbewerbsvorteil.
Das Wettbewerbsumfeld spiegelt auch Unterschiede zwischen kommerziellen, Geschäfts- und Regionalluftfahrtkunden wider. Große Airline-Verträge bevorzugen Anbieter mit breiten Bestandsressourcen, etablierten Zulassungen und Datenverwaltungsfähigkeiten. Spezialisierte Anbieter können dort konkurrieren, wo ihre Expertise hochgefragte Reparaturkategorien wie Avionik, Fahrwerk oder elektrische Systeme umfasst. OEM-verknüpfte Netzwerke haben Vorteile, wenn proprietäre Reparaturmethoden und Diagnosedaten erforderlich sind. Unabhängige Anbieter behalten Chancen, wo Fluggesellschaften Flexibilität, alternative Materialquellen oder Unterstützung über verschiedene Flugzeugplattformen hinweg benötigen. Der Flugzeugkomponenten-MRO-Markt wird weiterhin durch Anbieterfähigkeiten geprägt und nicht durch einen offengelegten kombinierten Anteil einer kleinen Gruppe von Unternehmen.
Marktführer in der Flugzeugkomponenten-MRO-Branche
-
Lufthansa Technik AG
-
AAR CORP.
-
AIR FRANCE-KLM
-
RTX Corporation
-
Singapore Technologies Engineering Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flugzeugkomponenten-MRO-Markt Unternehmen in diesem Bericht
- Lufthansa Technik AG
- RTX Corporation
- AAR CORP.
- Singapore Technologies Engineering Ltd.
- AIR FRANCE-KLM
- GE Aerospace (General Electric Company)
- Safran SA
- HAECO Group
- SR Technics Switzerland Ltd.
- Delta TechOps (Delta Air Lines, Inc.)
- Turkish Technic Inc.
- SIA Engineering Company Limited
- The Boeing Company
- Airbus SE
- Honeywell Aerospace Inc.
- StandardAero Inc.
- HEICO Corporation
- C&L Aviation Group
Neueste Industrielle Entwicklungen in Flugzeugkomponenten-MRO-Markt
- September 2026: Hong Kong Aircraft Engineering Company Limited (HAECO) gab eine neue Fahrwerksvereinbarung mit All Nippon Airways (ANA) bis 2030 bekannt. Die Vereinbarung umfasst Fahrwerks-Überholungsdienstleistungen für ANAs B777-300ER- und B777F-Flotten, die in HEACOs dedizierter Fahrwerkseinrichtung in Xiamen erbracht werden sollen.
- Mai 2026: Hong Kong Aircraft Engineering Company Limited (HAECO) gab eine Komponentenwartungsvereinbarung mit Safran Electronics & Defense Actuation Systems zur Unterstützung der A320- und A330-Flugzeuge bekannt. Im Rahmen der Vereinbarung werden die beiden Unternehmen zusammenarbeiten, um Reparatur- und Überholungsdienstleistungen für Flugsteuerungs- und Aktuierungskomponenten bereitzustellen und so Leistung und Zuverlässigkeit für Betreiber in der asiatisch-pazifischen Region sicherzustellen.
- Januar 2026: Singapore Technologies Engineering Aerospace Ltd. gab die Erweiterung seiner Partnerschaft mit LOT Polish Airlines bekannt und sicherte sich eine fünfjährige Gondelverkleidungs-MRO-Vereinbarung zur Unterstützung der Flotte von 15 B787 Dreamliner-Flugzeugen der Fluggesellschaft.
Berichtsumfang des globalen Flugzeugkomponenten-MRO-Markts
Der Flugzeugkomponenten-MRO-Markt umfasst spezialisierte Wartungs-, Inspektions-, Test-, Reparatur-, Überholungs- und Ersatzdienstleistungen, die die Lufttüchtigkeit, Zuverlässigkeit und Betriebsleistung von Flugzeugkomponenten in der kommerziellen, militärischen und allgemeinen Luftfahrt aufrechterhalten. Der Markt konzentriert sich ausschließlich auf Wartungs-, Reparatur- und Überholungsdienstleistungen für Flugzeugkomponenten und schließt MRO für Flugzeugtriebwerke und Triebwerkskomponenten, vollständige Flugzeugwartung und eigenständige Flugzeugzellen-Wartungsdienstleistungen aus.
Der Flugzeugkomponenten-MRO-Markt ist nach Komponente, Dienstleister, Luftfahrttyp und Geografie segmentiert. Nach Komponente ist der Markt in Avionik, Fahrwerk, Flugzeugzellenkomponenten, elektrische Systeme, Hydrauliksysteme, Pneumatiksysteme, Kraftstoffsysteme und sonstige segmentiert. Nach Dienstleister ist der Markt in Airline-internes MRO, unabhängiges Drittanbieter-MRO und OEM-affiliiertes MRO segmentiert. Nach Luftfahrttyp ist der Markt in kommerzielle Luftfahrt, Militärluftfahrt und allgemeine Luftfahrt segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Flugzeugkomponenten-MRO-Markt in den wichtigsten Ländern der verschiedenen Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Avionik |
| Fahrwerk |
| Flugzeugzellenkomponenten |
| Elektrische Systeme |
| Hydrauliksysteme |
| Pneumatiksysteme |
| Kraftstoffsysteme |
| Sonstige |
| Airline-internes MRO |
| Unabhängiges Drittanbieter-MRO |
| OEM-affiliiertes MRO |
| Kommerzielle Luftfahrt | Schmalrumpfflugzeuge |
| Weitstreckenflugzeuge | |
| Regionalflugzeuge | |
| Militärluftfahrt | Kampfflugzeuge |
| Transportflugzeuge | |
| Spezialauftrag | |
| Hubschrauber | |
| Allgemeine Luftfahrt | Geschäftsjets |
| Kommerzielle Hubschrauber |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Singapur | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Avionik | ||
| Fahrwerk | |||
| Flugzeugzellenkomponenten | |||
| Elektrische Systeme | |||
| Hydrauliksysteme | |||
| Pneumatiksysteme | |||
| Kraftstoffsysteme | |||
| Sonstige | |||
| Nach Dienstleister | Airline-internes MRO | ||
| Unabhängiges Drittanbieter-MRO | |||
| OEM-affiliiertes MRO | |||
| Nach Luftfahrttyp | Kommerzielle Luftfahrt | Schmalrumpfflugzeuge | |
| Weitstreckenflugzeuge | |||
| Regionalflugzeuge | |||
| Militärluftfahrt | Kampfflugzeuge | ||
| Transportflugzeuge | |||
| Spezialauftrag | |||
| Hubschrauber | |||
| Allgemeine Luftfahrt | Geschäftsjets | ||
| Kommerzielle Hubschrauber | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Singapur | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Flugzeugkomponenten-MRO-Sektor bis 2032 erreichen?
Der Flugzeugkomponenten-MRO-Markt wird voraussichtlich bis 2032 einen Wert von 35,11 Milliarden USD erreichen und von 28,78 Milliarden USD im Jahr 2027 mit einem CAGR von 4,06 % wachsen. Lieferbeschränkungen bei Flugzeugen und ein längerer Flottenbetrieb unterstützen den Bedarf an Komponentenreparaturdienstleistungen für Avionik, Fahrwerk, Hydrauliksysteme und andere zugelassene Komponentenkategorien.
Welche Komponentenkategorie hat das höchste prognostizierte Wachstum bis 2032?
Elektrische Systeme weisen das höchste prognostizierte Wachstum mit einem CAGR von 5,76 % bis 2032 auf. Mehr-elektrische Flugzeugkonfigurationen erfordern spezialisierte Wartung für Leistungsumwandlung, elektrische Verteilung, zugelassene Testausrüstung und verwandte elektrische Geräte für einen zuverlässigen Flugzeugbetrieb.
Warum ist Avionik in der Flugzeugkomponentenwartung wichtig?
Avionik hielt im Jahr 2026 einen Anteil von 24,56 % am Umsatz, da Flugzeuge zugelassene Reparatur und Tests von Flugmanagementsystemen, Navigations- und Kommunikationsgeräten erfordern. Diese Systeme bleiben wichtig für die Abfertigungszuverlässigkeit der Fluggesellschaften und die Einhaltung regulatorischer Anforderungen.
Welches Dienstleistermodell hielt im Jahr 2026 den größten Anteil?
Unabhängige Drittanbieter-MRO-Anbieter hielten im Jahr 2026 einen Anteil von 43,56 % am Umsatz, unterstützt durch Multi-OEM-Fähigkeiten und flexible Serviceangebote. Sie sind wichtig für Fluggesellschaften, die keine eigenen Komponentenreparaturwerkstätten betreiben.
Welche Luftfahrtkategorie treibt die größte Komponentenreparaturnachfrage an?
Die kommerzielle Luftfahrt hielt im Jahr 2026 einen Anteil von 71,67 % am Umsatz, da Fluggesellschaftsflotten mit hohen Flugzyklen und Auslastungsgraden operieren. Häufige Schmalrumpfoperationen halten die Nachfrage nach Avionik-, Fahrwerk- und Hydraulikkomponentenunterstützung aufrecht.
Welche Region wird voraussichtlich bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 5,81 % wachsen, unterstützt durch Flottenexpansion und hohes Passagierverkehrswachstum. Die Region benötigt auch ausgebildete Arbeitskräfte und konforme Reparatureinrichtungen, um die steigende Nachfrage zu decken.