
Tamaño y Participación del Mercado de MRO de Componentes de Aeronaves
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.78 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.06 % |
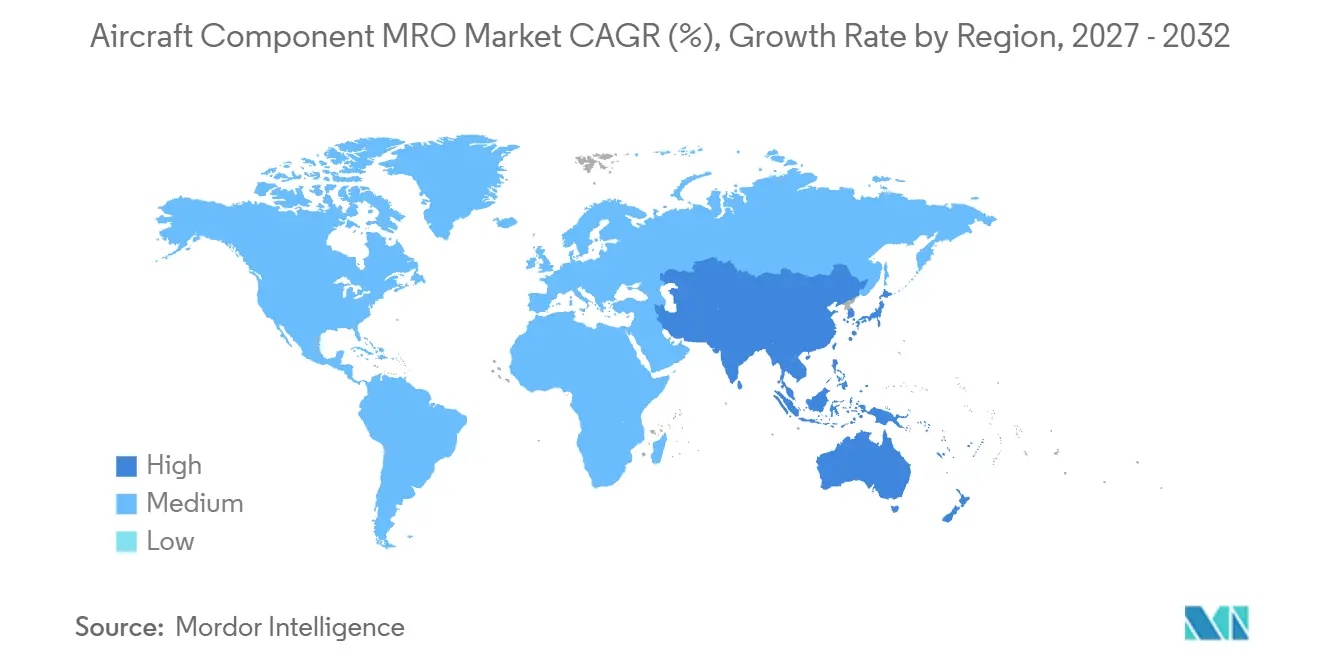
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
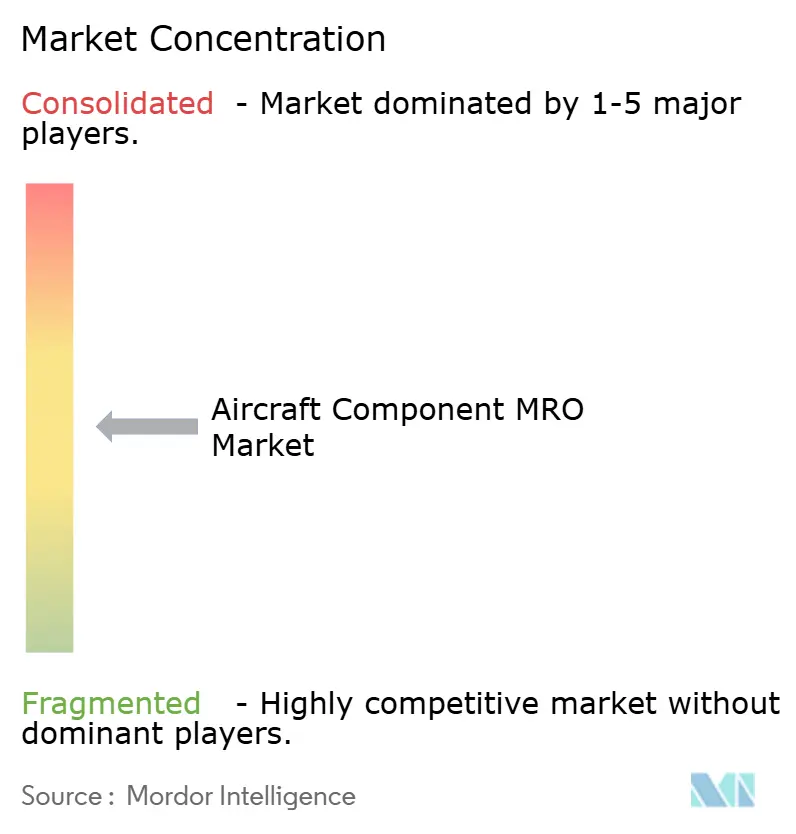
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MRO de Componentes de Aeronaves por Mordor Intelligence
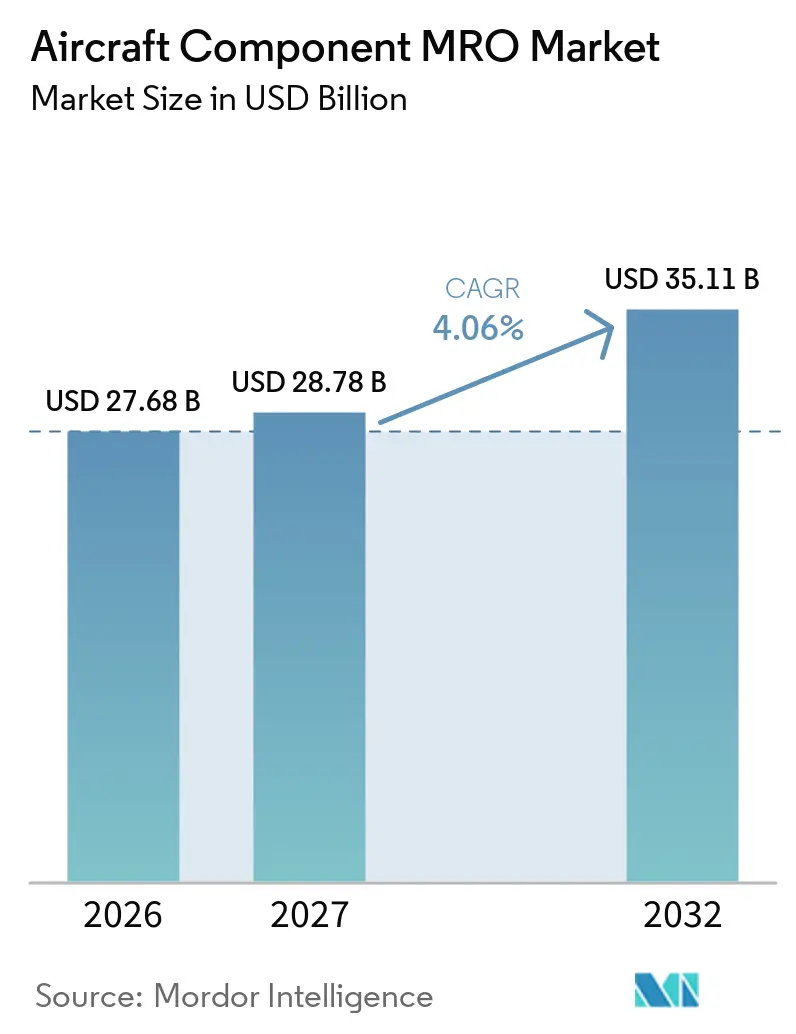
El tamaño del mercado de MRO de componentes de aeronaves fue valorado en 27,68 mil millones de USD en 2026 y se prevé que crezca desde 28,78 mil millones de USD en 2027 hasta alcanzar los 35,11 mil millones de USD para 2032, a una CAGR del 4,06% durante el período de pronóstico (2027-2032). Las restricciones en la entrega de aeronaves mantienen en servicio a flotas más antiguas e incrementan la demanda de trabajos de reparación. La IATA informó que la flota comercial mundial promedió 15,1 años a mediados de 2025, mientras que las aeronaves de carga promediaron 19,6 años, lo que aumenta la necesidad de inspecciones planificadas y capacidad de reparación. Una mayor utilización también acorta el tiempo entre eventos de mantenimiento e incrementa la presión sobre la disponibilidad de piezas. Los proveedores están respondiendo mediante inversiones en instalaciones, monitoreo digital de condiciones y canales alternativos de materiales aprobados. El mercado de MRO de componentes de aeronaves presenta oportunidades donde la capacidad certificada, la trazabilidad y las capacidades se alinean con las necesidades de la flota.
Conclusiones Clave del Informe
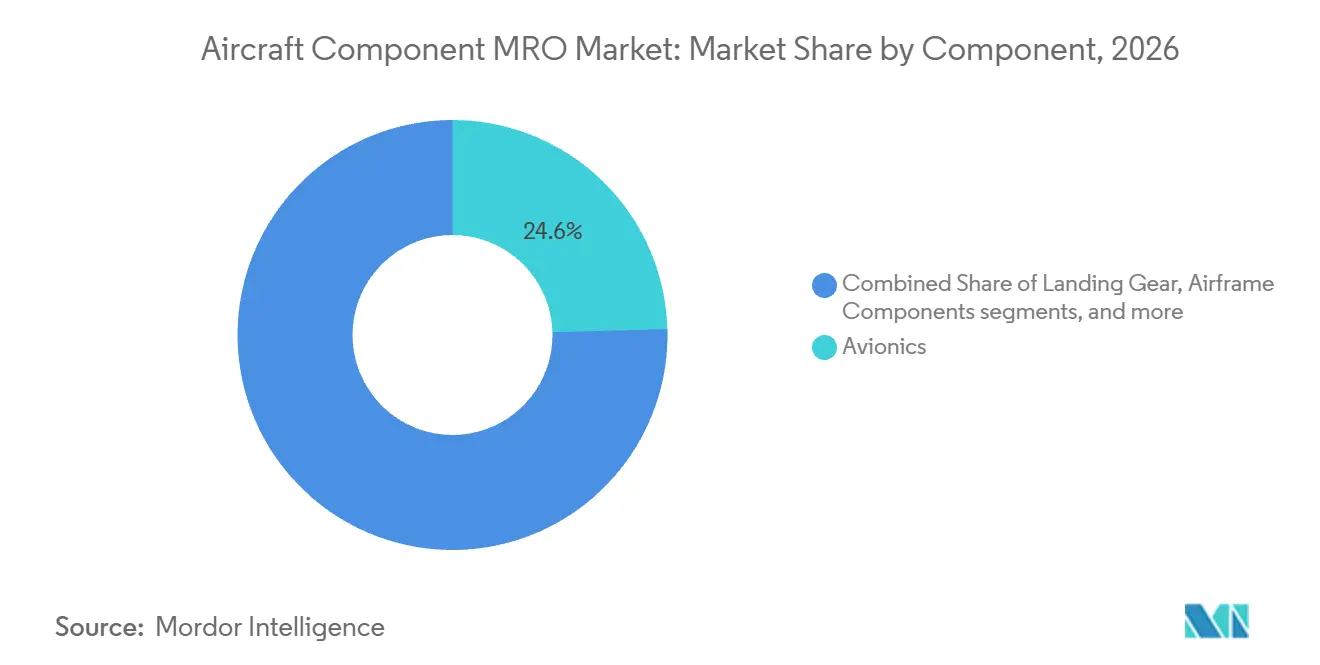
- Por componente, la aviónica representó el 24,56% de la participación del mercado de MRO de componentes de aeronaves en 2026, mientras que se proyecta que los sistemas eléctricos crezcan a una CAGR del 5,76% hasta 2032.
- Por proveedor de servicios, el MRO independiente de terceros representó el 43,56% de la participación del mercado de MRO de componentes de aeronaves en 2026, mientras que se proyecta que el MRO afiliado a OEM crezca a una CAGR del 5,84% hasta 2032.
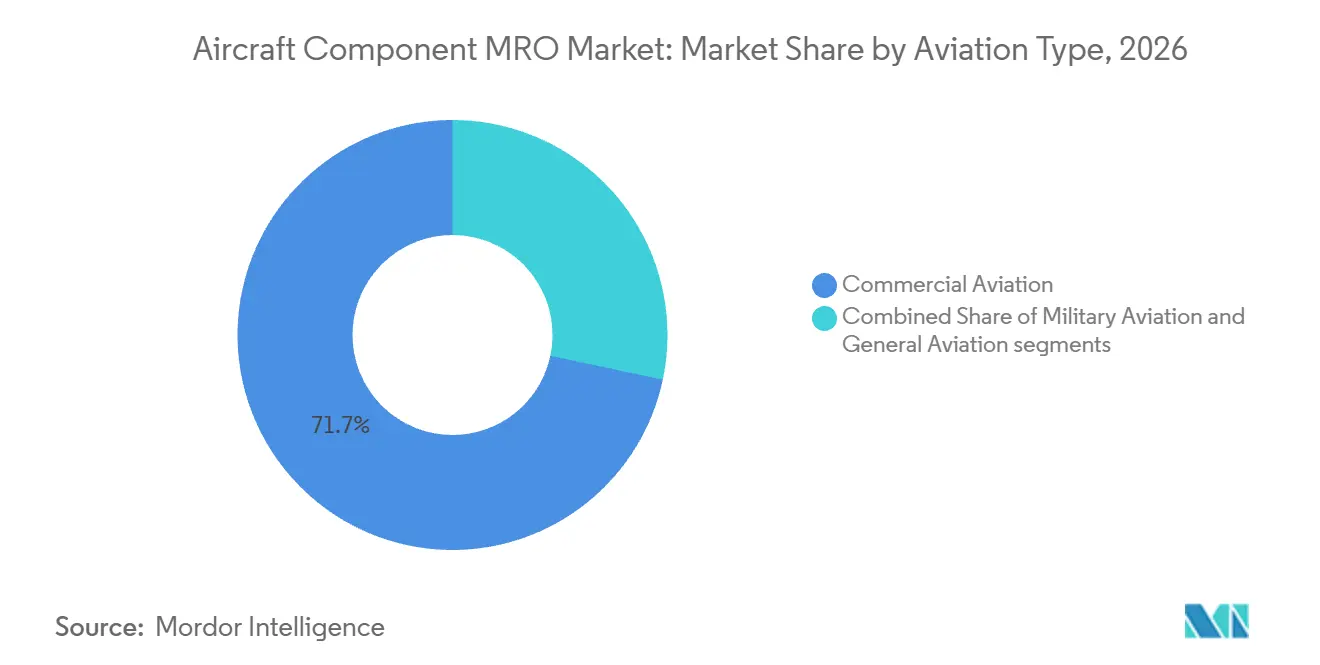
- Por tipo de aviación, la aviación comercial representó el 71,67% de la participación del mercado de MRO de componentes de aeronaves en 2026, mientras que se proyecta que la aviación general crezca a una CAGR del 5,89% hasta 2032.
- Por geografía, América del Norte representó el 29,56% de la participación del mercado de MRO de componentes de aeronaves en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 5,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de flotas y envejecimiento de aeronaves | +1.20% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Retrasos en la producción de OEM y entregas diferidas | +0.80% | Global, concentrado en América del Norte, UE y núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Recuperación del tráfico de pasajeros y mayor utilización de aeronaves | +0.70% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Creciente externalización del mantenimiento de aeronaves y soporte de componentes | +0.60% | Global, mayor crecimiento incremental en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de Aprobación de Fabricante de Piezas (PMA) y Material Usado Utilizable (USM) para costos y disponibilidad | +0.50% | América del Norte y UE, con creciente aceptación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Gestión digital certificada del estado de salud para decisiones a nivel de componentes | +0.40% | América del Norte y UE, con expansión hacia Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Flotas y Envejecimiento de Aeronaves
La IATA informó que la flota comercial mundial promedió 15,1 años a mediados de 2025, con aeronaves de carga promediando 19,6 años y aeronaves de pasajeros de fuselaje ancho promediando 14,5 años.[1] Las aeronaves más antiguas requieren actividades recurrentes de inspección y revisión en aviónica, tren de aterrizaje, sistemas hidráulicos y estructurales. La IATA también identificó costos de mantenimiento de aerolíneas en 2025 de 3,1 mil millones de USD y costos de mantenimiento de inventario excedente de 1,4 mil millones de USD, ambos derivados de restricciones en la cadena de suministro. Las aeronaves almacenadas que regresan al servicio requieren trabajo adicional en componentes antes de poder reanudar operaciones. Estos eventos de mantenimiento superpuestos generan mayores exigencias sobre las estaciones de reparación certificadas y el personal capacitado. Los requisitos de la Parte 145 de la FAA y la Parte 145 de la EASA siguen siendo factores de cumplimiento importantes porque rigen las actividades de mantenimiento aprobadas y los procesos de liberación.
Retrasos en la Producción de OEM y Entregas Diferidas
Las entregas diferidas de aeronaves prolongan la vida operativa de las aeronaves en servicio e incrementan el número de eventos de reparación de componentes requeridos en toda una flota. Airbus entregó 793 aeronaves comerciales en 2025, frente a su objetivo de 820. La IATA declaró que los cuellos de botella en la cadena de suministro continuaron restringiendo la renovación de flotas de las aerolíneas y elevaron los costos de las aerolíneas en 2025. La operación prolongada de los activos existentes sostiene la demanda de tren de aterrizaje, aviónica, componentes hidráulicos y servicios de reparación relacionados. El efecto es más pronunciado en aeronaves de operación frecuente porque los ciclos operativos conducen a retiros más tempranos de componentes de vida limitada y sensibles a las condiciones. Este entorno genera carga de trabajo adicional en las instalaciones de reparación independientes cuando las aerolíneas necesitan alternativas a las aeronaves de reemplazo.
Recuperación del Tráfico de Pasajeros y Mayor Utilización de Aeronaves
El tráfico mundial de pasajeros alcanzó los 5 mil millones de pasajeros en 2025, y el factor de carga anual de pasajeros alcanzó el 83,6%. Los mayores factores de carga y las frecuentes rotaciones de aeronaves incrementan el número de ciclos operativos, lo que influye en los programas de retiro de componentes. Asia-Pacífico registró un crecimiento del 10,9% en los RPK internacionales en 2025, ejerciendo una presión particular sobre las flotas de fuselaje estrecho utilizadas en rutas de corto alcance. El tren de aterrizaje, los actuadores hidráulicos y los sistemas eléctricos están expuestos a ciclos operativos más frecuentes bajo estas condiciones. Los sistemas de planificación de mantenimiento deben responder al uso más rápido de los inventarios rotativos y a los intervalos más cortos entre visitas al taller. El mercado de MRO de componentes de aeronaves se beneficia, ya que los proveedores pueden mantener los tiempos de respuesta sin debilitar la documentación, la inspección ni los controles de calidad.
Adopción de Aprobación de Fabricante de Piezas (PMA) y Material Usado Utilizable (USM)
Las piezas PMA y el material usado utilizable son cada vez más relevantes a medida que los operadores enfrentan presiones de costos y disponibilidad limitada de piezas originales. La IATA recomendó aprobaciones de reparación más rápidas y un mayor uso de material usado utilizable como respuestas a los desafíos de la cadena de suministro. Estos materiales deben cumplir con los requisitos definidos de aeronavegabilidad y trazabilidad antes de ser liberados para uso en aeronaves. Las vías de aprobación de la FAA y la documentación del Formulario 1 de la EASA respaldan la aprobación del abastecimiento cuando los registros e inspecciones cumplen con las normas aplicables. La industria de MRO de componentes de aeronaves utiliza estos canales para mejorar la disponibilidad de materiales sin cambiar su obligación de cumplir con las normas de reparación y certificación. El creciente grupo de aeronaves almacenadas también puede apoyar la recuperación de componentes utilizables elegibles para las cadenas de reparación certificadas.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones en la cadena de suministro y largos plazos de entrega para piezas críticas de aeronaves | -0.80% | Global | Corto plazo (≤ 2 años) |
| Escasez de técnicos certificados y capacidad de reparación especializada | -0.60% | América del Norte y UE, preocupación creciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Presión de propiedad intelectual de OEM, precio de materiales y costos de certificación | -0.50% | Global | Mediano plazo (2-4 años) |
| Carga de trazabilidad transfronteriza y seguridad de datos | -0.30% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Técnicos Certificados y Capacidad de Reparación Especializada
El Consejo de Educación de Técnicos de Aviación informó una escasez del 10% de mecánicos certificados en 2025 en relación con la demanda de la aviación comercial.[2] El consejo proyectó que la escasez podría acercarse al 20%, o 25.000 mecánicos certificados, para 2028. Los talleres de reparación de componentes necesitan habilidades especializadas para la revisión de aviónica, el trabajo en tren de aterrizaje y la reparación hidráulica, que pueden requerir una formación más prolongada que las tareas de mantenimiento general. La disponibilidad limitada de mano de obra puede restringir el rendimiento del taller incluso cuando la demanda de reparación y el suministro de materiales están presentes. El problema es significativo en América del Norte y Europa y se está volviendo más relevante en Asia-Pacífico a medida que se expande la capacidad de reparación regional. Los programas de formación y los esfuerzos de retención influyen en la rapidez con que los proveedores pueden convertir la inversión en instalaciones en producción de reparación aprobada.
Presión de Propiedad Intelectual de OEM, Precio de Materiales y Costos de Certificación
Los proveedores de reparación independientes pueden enfrentar acceso restringido a datos de reparación propietarios, materiales especializados e información de diagnóstico a nivel de componentes. La IATA informó que las restricciones en la cadena de suministro estaban imponiendo presiones de costos significativas a las aerolíneas y limitando la disponibilidad de piezas de aeronaves. La actividad de certificación puede requerir una revisión técnica extendida antes de que una instalación pueda reparar componentes más nuevos o más complejos. Los procesos de aprobación de la FAA y la EASA protegen la aeronavegabilidad, pero pueden aumentar el tiempo y el costo de agregar nuevas capacidades de reparación. Estas barreras pueden preservar la posición de las redes de reparación afiliadas a OEM en categorías de componentes seleccionadas. Las liberaciones transfronterizas, los registros y las obligaciones de seguridad de datos imponen demandas administrativas adicionales a las instalaciones de reparación que sirven a múltiples jurisdicciones. La disponibilidad de materiales también puede influir en si las instalaciones independientes pueden cotizar tiempos de respuesta de reparación competitivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Aviónica Lidera y los Sistemas Eléctricos Impulsan la DemandaLa aviónica representó el 24,56% de la participación del mercado de MRO de componentes de aeronaves en 2026, respaldada por el gran número de unidades reemplazables en línea instaladas en las flotas de aeronaves comerciales. Los sistemas de gestión de vuelo, comunicaciones, navegación y relacionados requieren diagnósticos, pruebas y reparaciones aprobadas antes del retorno al servicio. El tren de aterrizaje y los componentes de célula también representan un trabajo sustancial porque los ciclos operativos y el envejecimiento de las aeronaves impulsan inspecciones recurrentes. Los sistemas hidráulicos, neumáticos y de combustible mantienen una demanda estable porque los programas de mantenimiento y los requisitos de aeronavegabilidad exigen inspecciones programadas. El tamaño del mercado de MRO de componentes de aeronaves en estas categorías depende tanto de la utilización de la flota como de la combinación de equipos instalados. La concentración de equipos electrónicos en las aeronaves modernas hace que la capacidad de reparación de aviónica sea importante para la confiabilidad de despacho de las aerolíneas. Los talleres certificados deben mantener equipos de prueba, datos técnicos y personal capacitado alineados con los requisitos de la plataforma de aeronaves.
Se proyecta que los sistemas eléctricos registren una CAGR del 5,76% hasta 2032. Las arquitecturas de aeronaves más eléctricas trasladan una mayor gama de funciones de la aeronave a sistemas de energía eléctrica y conversión. Este cambio incrementa la necesidad de capacidades de mantenimiento para módulos de conversión de energía y equipos eléctricos relacionados. Safran Electrical & Power inauguró una instalación dedicada de producción y mantenimiento en Singapur en diciembre de 2025, con aprobaciones de la CAAS, la EASA y la FAA.[3] La instalación demuestra que el soporte de componentes eléctricos requiere instalaciones especializadas, aprobaciones y recursos técnicos. La industria de MRO de componentes de aeronaves está ampliando sus capacidades a medida que el contenido eléctrico de las aeronaves se vuelve más complejo. Los proveedores de mantenimiento necesitan la documentación pertinente y el personal capacitado para dar soporte a estos sistemas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proveedor de Servicios:
La Escala Independiente Lidera y los Canales OEM Ganan TerrenoLos proveedores de MRO independientes de terceros representaron el 43,56% de la participación del mercado de MRO de componentes de aeronaves en 2026. Su posición refleja capacidad de reparación multi-OEM, competitividad en costos y flexibilidad para las aerolíneas que no operan sus propios talleres de componentes. El MRO interno de las aerolíneas sigue siendo relevante para los transportistas con grandes flotas y organizaciones de reparación interna establecidas. Estos operadores pueden mantener el trabajo de componentes seleccionados cerca de las operaciones de vuelo y la planificación de inventario. Las instalaciones independientes compiten a través del tiempo de respuesta, el alcance de la reparación, las capacidades aprobadas y el acceso a material utilizable. El mercado de MRO de componentes de aeronaves admite varios modelos de proveedores porque la combinación de flotas, la estrategia de las aerolíneas y la complejidad de los componentes varían ampliamente. Esta diversidad limita la capacidad de un enfoque de servicio único para satisfacer los requisitos de cada operador. También crea oportunidades para instalaciones especializadas que atienden necesidades de componentes estrechamente definidas.
Se proyecta que el MRO afiliado a OEM crezca a una CAGR del 5,84% hasta 2032. Los canales OEM pueden combinar autorización de reparación, información técnica propietaria y herramientas de monitoreo de condiciones dentro de acuerdos de servicio a largo plazo. Lufthansa Technik y Cathay Group firmaron un acuerdo de Mantenimiento Total de Componentes por seis años en septiembre de 2025 para 72 aeronaves, incluyendo Monitoreo de Condiciones Aviatar y análisis predictivo de salud. Dichos acuerdos proporcionan a las aerolíneas un marco contractual único para la planificación del mantenimiento, el soporte de componentes y el monitoreo basado en datos. También pueden dificultar que los proveedores independientes accedan a la información de diagnóstico necesaria para los paquetes basados en condiciones. Los talleres independientes siguen siendo importantes para los operadores que buscan experiencia en múltiples plataformas o alternativas al trabajo de revisión estándar. Los resultados competitivos dependen de si los proveedores pueden combinar capacidad técnica con acceso oportuno a datos de reparación y piezas.
Por Tipo de Aviación:
La Actividad Comercial Ancla los Ingresos y la Aviación General Crece Más RápidoLa aviación comercial representó el 71,67% de la participación del mercado de MRO de componentes de aeronaves en 2026, reflejando el alto volumen de ciclos de aeronaves y horas de vuelo en las operaciones de las aerolíneas. La IATA informó que las variantes del B737 completaron 10,8 millones de vuelos en 2025, un 12,0% más que el año anterior. La alta utilización de fuselaje estrecho impulsa la demanda regular de retiro de aviónica, tren de aterrizaje y componentes hidráulicos. Las aeronaves de fuselaje ancho también contribuyen al trabajo de mantenimiento a medida que las aeronaves permanecen activas por períodos más largos. La aviación militar añade una visibilidad de carga de trabajo más estable a través de la actividad de aeronavegabilidad planificada y los acuerdos de apoyo gubernamental plurianuales. Las flotas comerciales, no obstante, establecen el volumen base general porque operan a frecuencias mucho más altas. Las aerolíneas también necesitan talleres de reparación para equilibrar la capacidad, la documentación y la rápida rotación de componentes durante los períodos de mayor tráfico.
Se proyecta que la aviación general se expanda a una CAGR del 5,89% hasta 2032. La categoría se beneficia del aumento de la actividad de aeronaves de negocios y de una flota creciente que progresará hacia ciclos de revisión más frecuentes. GAMA informó facturaciones de 35,7 mil millones de USD en 2025 y 854 entregas de jets de negocios, con facturaciones que aumentaron un 14,6% y entregas que aumentaron un 11,8%. Esta flota incluye aeronaves que requieren aviónica especializada, sistemas y soporte de componentes. Las aeronaves de negocios más antiguas también generan demanda de reparación a medida que los propietarios priorizan la disponibilidad continua y el cumplimiento normativo. El segmento no iguala a la aviación comercial en volumen, pero proporciona oportunidades especializadas para los proveedores de reparación con las aprobaciones pertinentes y experiencia en plataformas. El mercado de MRO de componentes de aeronaves satisface esta demanda a través de instalaciones que dan soporte a diversos tipos de flotas y permiten tiempos de respuesta cortos al cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 29,56% de la participación del mercado de MRO de componentes de aeronaves en 2026. La región se beneficia de una gran flota comercial, una extensa actividad de aviación de negocios y una amplia base de estaciones de reparación Parte 145 certificadas por la FAA. La IATA registró 890,1 millones de movimientos de pasajeros en los Estados Unidos durante 2025, aunque los RPK domésticos disminuyeron un 0,6% respecto a 2024. Este patrón hace que la antigüedad de la flota y los ciclos operativos sean fuentes importantes de demanda de componentes en un entorno de aviación maduro. La escasez de técnicos sigue siendo un factor limitante para el rendimiento de las reparaciones, especialmente para trabajos especializados. Los registros digitales y el monitoreo de condiciones son cada vez más importantes a medida que los proveedores gestionan la trazabilidad de componentes y la planificación de talleres. Las normas de mantenimiento de la FAA siguen siendo una influencia regulatoria central para las instalaciones que dan soporte a operaciones de aeronaves nacionales e internacionales.
Asia-Pacífico
Se proyecta que el tamaño del mercado de MRO de componentes de aeronaves de Asia-Pacífico crezca a una CAGR del 5,81% hasta 2032. Airbus espera que la región requiera 19.560 nuevas aeronaves de pasajeros hasta 2044, lo que representa el 46% de la demanda mundial. La región también registró un crecimiento del 10,9% en los RPK internacionales y un factor de carga del 84,2% en 2025. Estas condiciones operativas generan una mayor demanda de capacidad de reparación en Singapur, Hong Kong, China y otros centros de aviación. La instalación de Safran en Singapur ilustra la inversión en capacidad aprobada de sistemas eléctricos. El crecimiento depende de la disponibilidad de personal capacitado, instalaciones conformes y documentación que cumpla con los requisitos de la CAAS, la EASA, la FAA y las autoridades locales.
Europa, Oriente Medio, América del Sur y África
Europa ha establecido capacidad de reparación de componentes a través de grandes redes de proveedores y estrechos vínculos con los operadores de aeronaves. Oriente Medio está fortaleciendo su papel en las reparaciones a medida que las flotas de aerolíneas se expanden y los proveedores invierten en capacidades regionales. América del Sur se beneficia de la actividad de aviación de Brasil, mientras que África depende en gran medida de los proveedores europeos y de Oriente Medio para el trabajo certificado. Airbus espera que la demanda de servicios de aviación crezca en todas las regiones hasta 2044. El progreso regional dependerá de la formación, la capacidad de reparación y la supervisión de la aeronavegabilidad. Las redes de proveedores también deben mantener una documentación coherente cuando los componentes se trasladan a través de fronteras nacionales.
Panorama Competitivo
El mercado de MRO de componentes de aeronaves está moderadamente fragmentado, con grandes proveedores de servicio completo como Lufthansa Technik AG, RTX Corporation, AAR CORP., Singapore Technologies Engineering Aerospace Ltd. y AIR FRANCE-KLM compitiendo junto a instalaciones de reparación independientes especializadas. Los principales proveedores buscan acuerdos a largo plazo que combinen soporte de componentes, acceso a materiales y herramientas de monitoreo de condiciones. Las empresas independientes compiten en alcance de reparación, costo, tiempo de respuesta y disponibilidad de piezas alternativas aprobadas. El acuerdo de Lufthansa Technik con Cathay Group demuestra el valor de combinar el mantenimiento total de componentes con el monitoreo de condiciones basado en datos. Este modelo puede mantener la planificación de reparaciones y los datos técnicos dentro de una relación con un único proveedor. Al mismo tiempo, muchas aerolíneas requieren talleres independientes para capacidad multi-OEM y necesidades de reparación específicas de componentes. La creación de capacidad sigue siendo una respuesta competitiva clave porque el rendimiento certificado limita la capacidad de los proveedores para ganar nuevos contratos.
El soporte de sistemas eléctricos es un área importante de competencia, ya que las arquitecturas de aeronaves requieren mayores capacidades de conversión de energía y mantenimiento eléctrico. Safran Electrical & Power inauguró su instalación en Singapur en diciembre de 2025 con aprobaciones simultáneas de la CAAS, la EASA y la FAA. El movimiento demuestra los requisitos de capital y certificación asociados a la capacidad de componentes eléctricos. El abastecimiento alternativo también cambia las condiciones competitivas donde las piezas PMA y el material usado utilizable cumplen con las aprobaciones requeridas. La IATA ha respaldado aprobaciones de reparación más rápidas y un mayor uso de material usado utilizable para abordar la presión de la cadena de suministro. Los proveedores que cumplen con los requisitos de trazabilidad mientras mejoran la disponibilidad pueden fortalecer su posición con los operadores sensibles a los costos. Estos requisitos hacen que los registros técnicos confiables sean un activo competitivo importante.
El entorno competitivo también refleja diferencias entre los clientes de aviación comercial, de negocios y regional. Los grandes contratos con aerolíneas favorecen a los proveedores con amplios recursos de inventario, aprobaciones establecidas y capacidad de gestión de datos. Los proveedores especializados pueden competir donde su experiencia abarca categorías de reparación de alta demanda como aviónica, tren de aterrizaje o sistemas eléctricos. Las redes vinculadas a OEM tienen ventajas cuando son necesarios métodos de reparación propietarios y datos de diagnóstico. Los proveedores independientes conservan oportunidades donde las aerolíneas necesitan flexibilidad, fuentes de materiales alternativos o soporte en diferentes plataformas de aeronaves. El mercado de MRO de componentes de aeronaves sigue siendo moldeado por las capacidades de los proveedores más que por una participación combinada divulgada en manos de un pequeño grupo de empresas.
Líderes de la Industria de MRO de Componentes de Aeronaves
-
Lufthansa Technik AG
-
AAR CORP.
-
AIR FRANCE-KLM
-
RTX Corporation
-
Singapore Technologies Engineering Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MRO de Componentes de Aeronaves Empresas cubiertas en este informe
- Lufthansa Technik AG
- RTX Corporation
- AAR CORP.
- Singapore Technologies Engineering Ltd.
- AIR FRANCE-KLM
- GE Aerospace (General Electric Company)
- Safran SA
- HAECO Group
- SR Technics Switzerland Ltd.
- Delta TechOps (Delta Air Lines, Inc.)
- Turkish Technic Inc.
- SIA Engineering Company Limited
- The Boeing Company
- Airbus SE
- Honeywell Aerospace Inc.
- StandardAero Inc.
- HEICO Corporation
- C&L Aviation Group
Desarrollos recientes de la industria en Mercado de MRO de Componentes de Aeronaves
- Septiembre de 2026: Hong Kong Aircraft Engineering Company Limited (HAECO) anunció un nuevo acuerdo de tren de aterrizaje con All Nippon Airways (ANA) hasta 2030. El acuerdo cubre los servicios de revisión del tren de aterrizaje para las flotas B777-300ER y B777F de ANA, que se prestarán en la instalación dedicada de tren de aterrizaje de HAECO en Xiamen.
- Mayo de 2026: Hong Kong Aircraft Engineering Company Limited (HAECO) anunció un acuerdo de mantenimiento de componentes con Safran Electronics & Defense Actuation Systems para dar soporte a las aeronaves A320 y A330. En virtud del acuerdo, las dos empresas colaborarán para proporcionar servicios de reparación y revisión para componentes de control de vuelo y actuación, garantizando el rendimiento y la confiabilidad para los operadores en la región de Asia-Pacífico.
- Enero de 2026: Singapore Technologies Engineering Aerospace Ltd. anunció la expansión de su asociación con LOT Polish Airlines, asegurando un acuerdo de MRO de góndolas por cinco años para dar soporte a la flota de 15 aeronaves B787 Dreamliner de la aerolínea.
Alcance del Informe Global del Mercado de MRO de Componentes de Aeronaves
El mercado de MRO de componentes de aeronaves comprende servicios especializados de mantenimiento, inspección, prueba, reparación, revisión y reemplazo que mantienen la aeronavegabilidad, la confiabilidad y el rendimiento operativo de los componentes de aeronaves en la aviación comercial, militar y general. El mercado se centra exclusivamente en los servicios de mantenimiento, reparación y revisión de componentes de aeronaves, excluyendo el MRO de motores de aeronaves y componentes de motores, el mantenimiento completo de aeronaves y los servicios de mantenimiento de célula independientes.
El mercado de MRO de componentes de aeronaves está segmentado por componente, proveedor de servicios, tipo de aviación y geografía. Por componente, el mercado está segmentado en aviónica, tren de aterrizaje, componentes de célula, sistemas eléctricos, sistemas hidráulicos, sistemas neumáticos, sistemas de combustible y otros. Por proveedor de servicios, el mercado está segmentado en MRO interno de aerolínea, MRO independiente de terceros y MRO afiliado a OEM. Por tipo de aviación, el mercado está segmentado en aviación comercial, aviación militar y aviación general. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de MRO de componentes de aeronaves en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Aviónica |
| Tren de Aterrizaje |
| Componentes de Célula |
| Sistemas Eléctricos |
| Sistemas Hidráulicos |
| Sistemas Neumáticos |
| Sistemas de Combustible |
| Otros |
| MRO Interno de Aerolínea |
| MRO Independiente de Terceros |
| MRO Afiliado a OEM |
| Aviación Comercial | Fuselaje Estrecho |
| Fuselaje Ancho | |
| Jets Regionales | |
| Aviación Militar | Combate |
| Transporte | |
| Misión Especial | |
| Helicópteros | |
| Aviación General | Jets de Negocios |
| Helicópteros Comerciales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Singapur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Aviónica | ||
| Tren de Aterrizaje | |||
| Componentes de Célula | |||
| Sistemas Eléctricos | |||
| Sistemas Hidráulicos | |||
| Sistemas Neumáticos | |||
| Sistemas de Combustible | |||
| Otros | |||
| Por Proveedor de Servicios | MRO Interno de Aerolínea | ||
| MRO Independiente de Terceros | |||
| MRO Afiliado a OEM | |||
| Por Tipo de Aviación | Aviación Comercial | Fuselaje Estrecho | |
| Fuselaje Ancho | |||
| Jets Regionales | |||
| Aviación Militar | Combate | ||
| Transporte | |||
| Misión Especial | |||
| Helicópteros | |||
| Aviación General | Jets de Negocios | ||
| Helicópteros Comerciales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Singapur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de MRO de componentes de aeronaves para 2032?
Se proyecta que el mercado de MRO de componentes de aeronaves alcance los 35,11 mil millones de USD para 2032, creciendo desde 28,78 mil millones de USD en 2027 a una CAGR del 4,06%. Las restricciones en la entrega de aeronaves y la operación más prolongada de las flotas respaldan la necesidad de servicios de reparación de componentes en aviónica, tren de aterrizaje, sistemas hidráulicos y otras categorías de componentes aprobados.
¿Qué categoría de componentes tiene el mayor crecimiento proyectado hasta 2032?
Los sistemas eléctricos tienen el mayor crecimiento proyectado, con una CAGR del 5,76% hasta 2032. Las configuraciones de aeronaves más eléctricas requieren mantenimiento especializado para la conversión de energía, la distribución eléctrica, equipos de prueba aprobados y equipos eléctricos relacionados para una operación confiable de las aeronaves.
¿Por qué es importante la aviónica en el mantenimiento de componentes de aeronaves?
La aviónica representó el 24,56% de los ingresos de 2026 porque las aeronaves requieren reparación y prueba aprobadas de equipos de gestión de vuelo, navegación y comunicaciones. Estos sistemas siguen siendo importantes para la confiabilidad de despacho de las aerolíneas y el cumplimiento normativo.
¿Qué modelo de proveedor de servicios tuvo la mayor participación en 2026?
Los proveedores de MRO independientes de terceros representaron el 43,56% de los ingresos de 2026, respaldados por capacidad multi-OEM y ofertas de servicio flexibles. Son importantes para las aerolíneas que no operan sus propios talleres de reparación de componentes.
¿Qué categoría de aviación impulsa la mayor demanda de reparación de componentes?
La aviación comercial representó el 71,67% de los ingresos de 2026 porque las flotas de aerolíneas operan a altos niveles de ciclos de vuelo y utilización. Las frecuentes operaciones de fuselaje estrecho sostienen la demanda de soporte de aviónica, tren de aterrizaje y componentes hidráulicos.
¿Qué región se espera que crezca más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,81% hasta 2032, respaldada por la expansión de flotas y el alto crecimiento del tráfico de pasajeros. La región también necesita trabajadores capacitados e instalaciones de reparación conformes para satisfacer la creciente demanda.