
Taille et Part du Marché des MRO de Composants d'Aéronefs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.78 Milliards de dollars |
| Taille du Marché (2032) | 35.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.06 % |
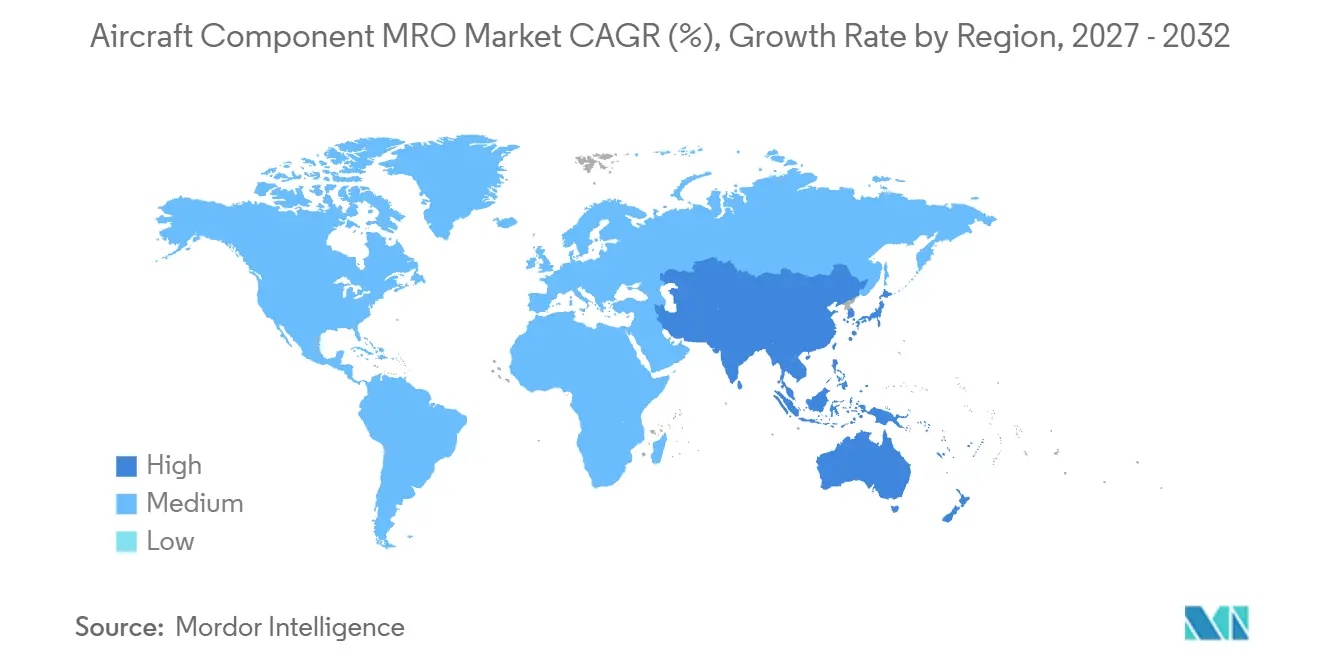
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
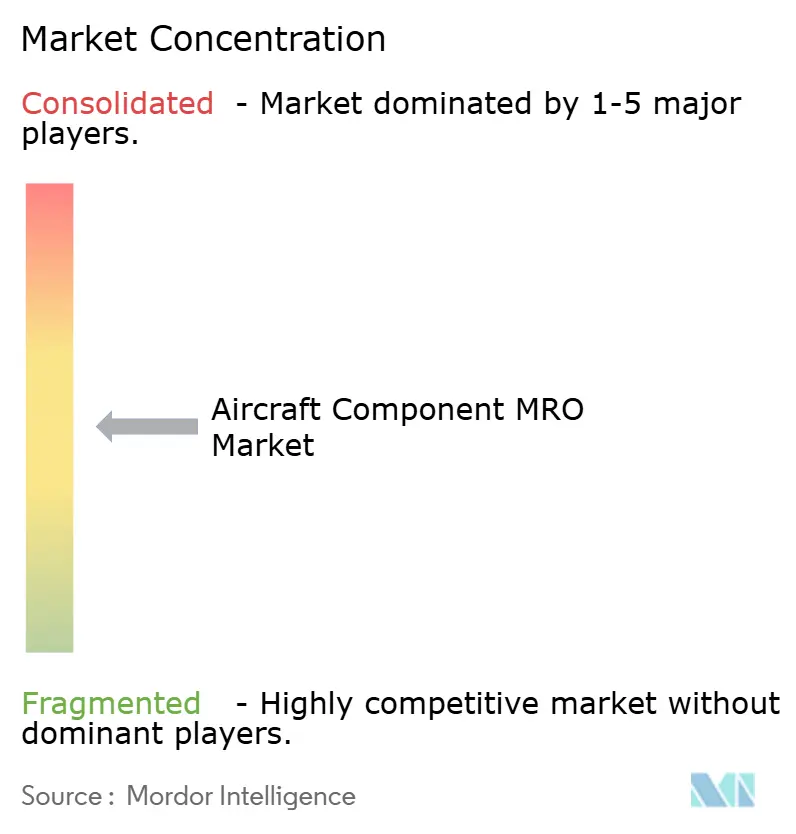
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des MRO de Composants d'Aéronefs par Mordor Intelligence
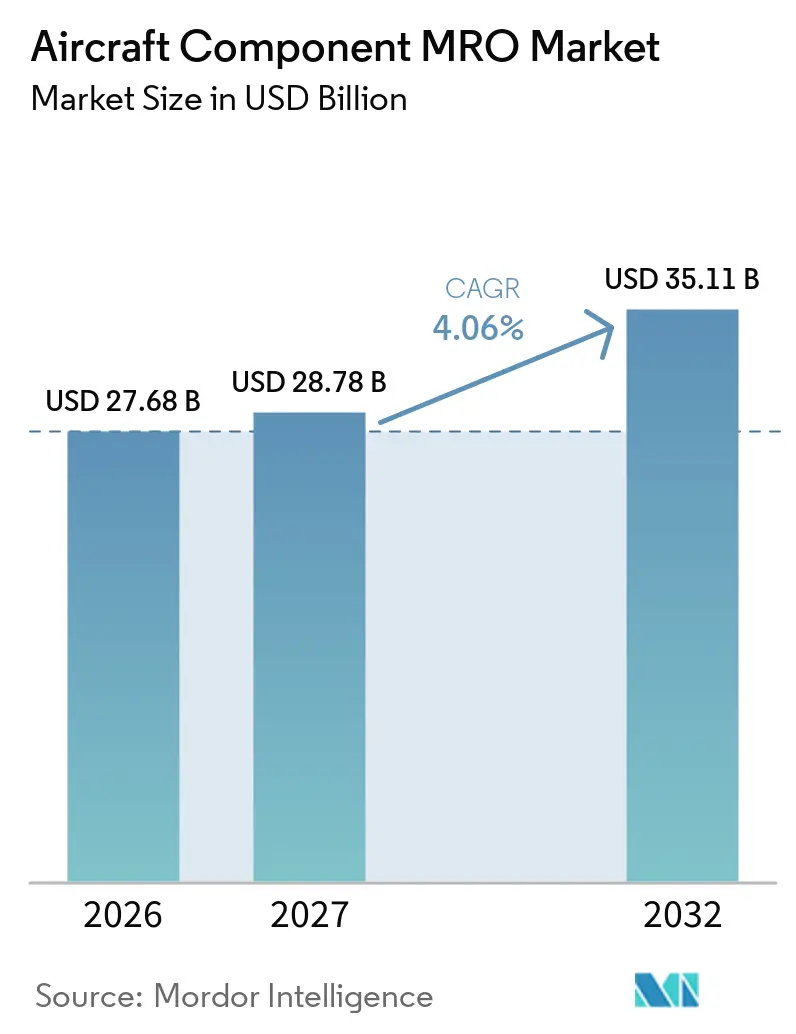
La taille du marché des MRO de composants d'aéronefs était évaluée à 27,68 milliards USD en 2026 et devrait croître de 28,78 milliards USD en 2027 pour atteindre 35,11 milliards USD d'ici 2032, à un CAGR de 4,06 % durant la période de prévision (2027-2032). Les contraintes de livraison d'aéronefs maintiennent les flottes plus anciennes en service et augmentent la demande de travaux de réparation. L'IATA a rapporté que la flotte commerciale mondiale affichait une moyenne de 15,1 ans à mi-2025, tandis que les aéronefs cargo affichaient une moyenne de 19,6 ans, ce qui accroît le besoin d'inspections planifiées et de capacités de réparation. Une utilisation plus élevée raccourcit également les intervalles entre les événements de maintenance et augmente la pression sur la disponibilité des pièces. Les prestataires répondent par des investissements dans les installations, la surveillance numérique de l'état des composants et des canaux alternatifs de matériaux approuvés. Le marché des MRO de composants d'aéronefs offre des opportunités là où la capacité certifiée, la traçabilité et les compétences s'alignent sur les besoins des flottes.
Points Clés du Rapport
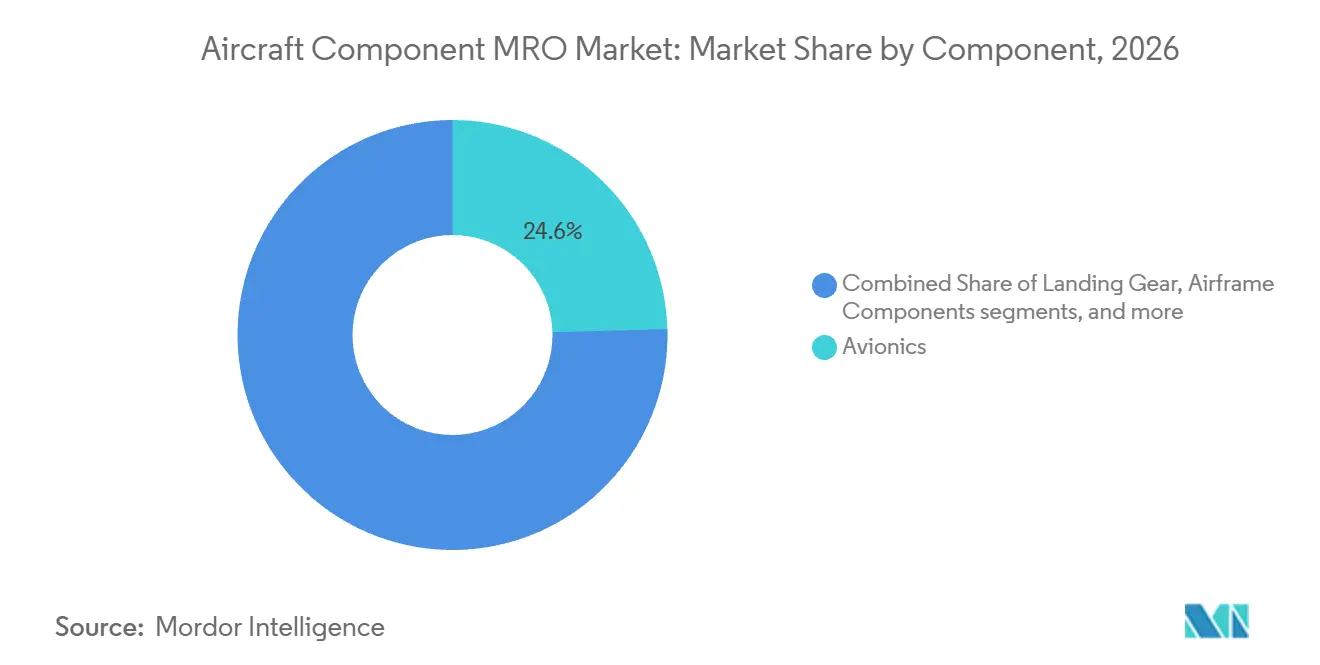
- Par composant, l'avionique détenait 24,56 % de la part du marché des MRO de composants d'aéronefs en 2026, tandis que les systèmes électriques devraient croître à un CAGR de 5,76 % jusqu'en 2032.
- Par prestataire de services, les MRO indépendants tiers détenaient 43,56 % de la part du marché des MRO de composants d'aéronefs en 2026, tandis que les MRO affiliés aux équipementiers devraient croître à un CAGR de 5,84 % jusqu'en 2032.
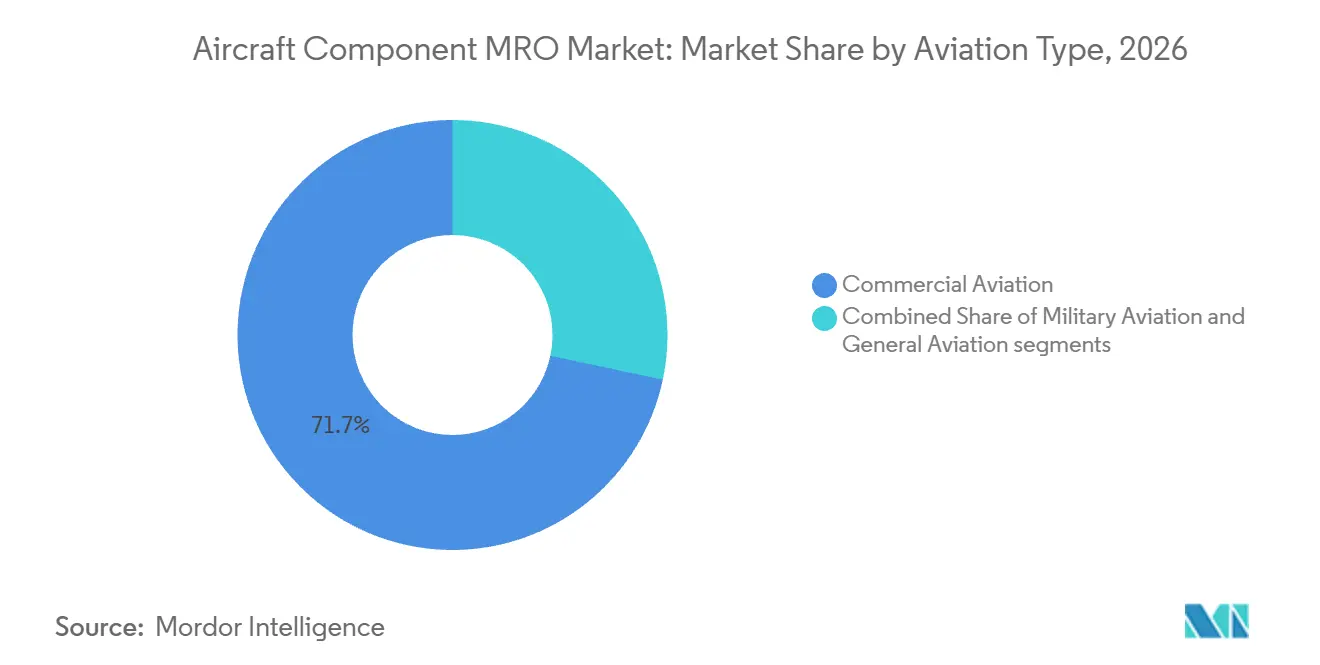
- Par type d'aviation, l'aviation commerciale détenait 71,67 % de la part du marché des MRO de composants d'aéronefs en 2026, tandis que l'aviation générale devrait croître à un CAGR de 5,89 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 29,56 % de la part du marché des MRO de composants d'aéronefs en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Agrandissement des flottes et vieillissement des aéronefs | +1.20% | Mondial, le plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Retards de production des équipementiers et reports de livraisons | +0.80% | Mondial, concentré en Amérique du Nord, dans l'UE et dans le cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Reprise du trafic passagers et utilisation accrue des aéronefs | +0.70% | Cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient, l'Afrique et l'Amérique latine | Court terme (≤ 2 ans) |
| Externalisation croissante de la maintenance des aéronefs et du soutien aux composants | +0.60% | Mondial, croissance incrémentale la plus élevée en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Adoption des pièces approuvées par le fabricant (PMA) et des matériaux d'occasion utilisables (USM) pour le coût et la disponibilité | +0.50% | Amérique du Nord et UE, avec une acceptation croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Gestion numérique certifiée de l'état de santé pour les décisions au niveau des composants | +0.40% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Agrandissement des Flottes et Vieillissement des Aéronefs
L'IATA a rapporté que la flotte commerciale mondiale affichait une moyenne de 15,1 ans à mi-2025, avec des aéronefs cargo affichant une moyenne de 19,6 ans et des aéronefs passagers gros-porteurs affichant une moyenne de 14,5 ans.[1] Les aéronefs plus anciens nécessitent des activités d'inspection et de révision récurrentes sur les systèmes avioniques, les trains d'atterrissage, les systèmes hydrauliques et les structures. L'IATA a également identifié des coûts de maintenance des compagnies aériennes en 2025 de 3,1 milliards USD et des coûts de détention de stocks excédentaires de 1,4 milliard USD, tous deux résultant de contraintes de la chaîne d'approvisionnement. Les aéronefs stockés remis en service nécessitent des travaux supplémentaires sur les composants avant de pouvoir reprendre leurs opérations. Ces événements de maintenance qui se chevauchent imposent des exigences plus importantes aux stations de réparation certifiées et au personnel qualifié. Les exigences de la Partie 145 de la FAA et de la Partie 145 de l'EASA restent des facteurs de conformité importants car elles régissent les activités de maintenance approuvées et les processus de remise en service.
Retards de Production des Équipementiers et Reports de Livraisons
Les reports de livraisons d'aéronefs prolongent la durée de vie opérationnelle des aéronefs en service et augmentent le nombre d'événements de réparation de composants requis au sein d'une flotte. Airbus a livré 793 aéronefs commerciaux en 2025, contre un objectif de 820. L'IATA a déclaré que les goulots d'étranglement de la chaîne d'approvisionnement continuaient de contraindre le renouvellement des flottes des compagnies aériennes et avaient augmenté les coûts des compagnies aériennes en 2025. L'exploitation prolongée des actifs existants soutient la demande de trains d'atterrissage, d'avionique, de composants hydrauliques et de services de réparation associés. L'effet est plus prononcé pour les aéronefs fréquemment exploités car les cycles d'exploitation entraînent des retraits plus précoces des composants à durée de vie limitée et sensibles à l'état. Ce contexte impose une charge de travail supplémentaire aux installations de réparation indépendantes lorsque les compagnies aériennes ont besoin d'alternatives aux aéronefs de remplacement.
Reprise du Trafic Passagers et Utilisation Accrue des Aéronefs
Le trafic passagers mondial a atteint 5 milliards de passagers en 2025, et le coefficient de remplissage annuel a atteint 83,6 %. Des coefficients de remplissage plus élevés et des rotations fréquentes d'aéronefs augmentent le nombre de cycles d'exploitation, ce qui influence les calendriers de retrait des composants. L'Asie-Pacifique a enregistré une croissance de 10,9 % des RPK internationaux en 2025, exerçant une pression particulière sur les flottes de monocouloirs utilisés sur les routes court-courriers. Les trains d'atterrissage, les actionneurs hydrauliques et les systèmes électriques sont exposés à des cycles d'exploitation plus fréquents dans ces conditions. Les systèmes de planification de la maintenance doivent répondre à une utilisation plus rapide des stocks de pièces rotatives et à des intervalles plus courts entre les visites en atelier. Le marché des MRO de composants d'aéronefs en bénéficie, car les prestataires peuvent maintenir les délais d'exécution sans affaiblir la documentation, l'inspection ou les contrôles qualité.
Adoption des Pièces Approuvées par le Fabricant (PMA) et des Matériaux d'Occasion Utilisables (USM)
Les pièces PMA et les matériaux d'occasion utilisables deviennent de plus en plus pertinents à mesure que les exploitants font face à des pressions sur les coûts et à une disponibilité limitée des pièces d'origine. L'IATA a recommandé des approbations de réparation plus rapides et une utilisation accrue des matériaux d'occasion utilisables en réponse aux défis de la chaîne d'approvisionnement. Ces matériaux doivent satisfaire à des exigences définies en matière de navigabilité et de traçabilité avant d'être autorisés pour une utilisation sur les aéronefs. Les voies d'approbation de la FAA et la documentation du Formulaire 1 de l'EASA soutiennent l'approbation des sources d'approvisionnement lorsque les dossiers et les inspections satisfont aux normes applicables. Le secteur des MRO de composants d'aéronefs utilise ces canaux pour améliorer la disponibilité des matériaux sans modifier son obligation de se conformer aux règles de réparation et de certification. Le nombre croissant d'aéronefs stockés peut également soutenir la récupération de composants utilisables éligibles pour les pipelines de réparation certifiés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Perturbations de la chaîne d'approvisionnement et longs délais d'approvisionnement pour les pièces d'aéronefs critiques | -0.80% | Mondial | Court terme (≤ 2 ans) |
| Pénuries de techniciens certifiés et de capacités de réparation spécialisées | -0.60% | Amérique du Nord et UE, préoccupation croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Pression sur la propriété intellectuelle des équipementiers, les prix des matériaux et les coûts de certification | -0.50% | Mondial | Moyen terme (2-4 ans) |
| Charge de traçabilité transfrontalière et de sécurité des données | -0.30% | Cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de Techniciens Certifiés et de Capacités de Réparation Spécialisées
L'Aviation Technician Education Council a signalé une pénurie de 10 % de mécaniciens certifiés en 2025 par rapport à la demande de l'aviation commerciale.[2] Le conseil a prévu que la pénurie pourrait approcher 20 %, soit 25 000 mécaniciens certifiés, d'ici 2028. Les ateliers de réparation de composants ont besoin de compétences spécialisées pour la révision de l'avionique, les travaux sur les trains d'atterrissage et la réparation hydraulique, ce qui peut nécessiter une formation plus longue que les tâches de maintenance générale. La disponibilité limitée de main-d'œuvre peut restreindre le débit des ateliers même lorsque la demande de réparation et l'approvisionnement en matériaux sont présents. Le problème est significatif en Amérique du Nord et en Europe et devient plus pertinent en Asie-Pacifique à mesure que la capacité de réparation régionale se développe. Les programmes de formation et les efforts de fidélisation influencent la rapidité avec laquelle les prestataires peuvent convertir les investissements dans les installations en production de réparation approuvée.
Pression sur la Propriété Intellectuelle des Équipementiers, les Prix des Matériaux et les Coûts de Certification
Les prestataires de réparation indépendants peuvent faire face à un accès restreint aux données de réparation propriétaires, aux matériaux spécialisés et aux informations de diagnostic au niveau des composants. L'IATA a rapporté que les contraintes de la chaîne d'approvisionnement imposaient des pressions de coûts significatives aux compagnies aériennes et limitaient la disponibilité des pièces d'aéronefs. L'activité de certification peut nécessiter un examen technique prolongé avant qu'une installation puisse réparer des composants plus récents ou plus complexes. Les processus d'approbation de la FAA et de l'EASA protègent la navigabilité, mais ils peuvent augmenter le temps et le coût d'ajout de nouvelles capacités de réparation. Ces obstacles peuvent préserver la position des réseaux de réparation affiliés aux équipementiers dans certaines catégories de composants. Les remises en service transfrontalières, les dossiers et les obligations de sécurité des données imposent des exigences administratives supplémentaires aux installations de réparation desservant plusieurs juridictions. La disponibilité des matériaux peut également influencer la capacité des installations indépendantes à proposer des délais d'exécution de réparation compétitifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
L'Avionique en Tête et les Systèmes Électriques Stimulent la DemandeL'avionique détenait 24,56 % de la part du marché des MRO de composants d'aéronefs en 2026, soutenue par le grand nombre d'unités remplaçables en ligne installées sur les flottes d'aéronefs commerciaux. Les systèmes de gestion de vol, de communications, de navigation et les systèmes associés nécessitent des diagnostics, des tests et des réparations approuvés avant le retour en service. Les trains d'atterrissage et les composants de cellule représentent également des travaux substantiels car les cycles d'exploitation et le vieillissement des aéronefs entraînent des inspections récurrentes. Les systèmes hydrauliques, pneumatiques et de carburant maintiennent une demande stable car les programmes de maintenance et les exigences de navigabilité imposent des inspections planifiées. La taille du marché des MRO de composants d'aéronefs dans ces catégories dépend à la fois de l'utilisation de la flotte et de la composition des équipements installés. La concentration des équipements électroniques dans les aéronefs modernes rend la capacité de réparation avionique importante pour la fiabilité de mise en ligne des compagnies aériennes. Les ateliers certifiés doivent maintenir les équipements de test, les données techniques et le personnel qualifié en adéquation avec les exigences des plateformes d'aéronefs.
Les systèmes électriques devraient enregistrer un CAGR de 5,76 % jusqu'en 2032. Les architectures d'aéronefs à plus forte composante électrique transfèrent un plus grand nombre de fonctions des aéronefs vers les systèmes d'alimentation et de conversion électriques. Ce changement accroît le besoin de capacités de maintenance pour les modules de conversion de puissance et les équipements électriques associés. Safran Electrical & Power a ouvert une installation dédiée à la production et à la maintenance à Singapour en décembre 2025, avec des approbations de la CAAS, de l'EASA et de la FAA.[3] L'installation démontre que le soutien aux composants électriques nécessite des installations spécialisées, des approbations et des ressources techniques. Le secteur des MRO de composants d'aéronefs développe ses capacités à mesure que le contenu électrique des aéronefs devient plus complexe. Les prestataires de maintenance ont besoin de la documentation pertinente et du personnel qualifié pour soutenir ces systèmes.

Par Prestataire de Services :
L'Échelle Indépendante en Tête et les Canaux des Équipementiers Gagnent du TerrainLes prestataires MRO indépendants tiers détenaient 43,56 % de la part du marché des MRO de composants d'aéronefs en 2026. Leur position reflète une capacité de réparation multi-équipementiers, une compétitivité en termes de coûts et une flexibilité pour les compagnies aériennes qui n'exploitent pas leurs propres ateliers de composants. Le MRO interne des compagnies aériennes reste pertinent pour les transporteurs disposant de grandes flottes et d'organisations de réparation internes établies. Ces exploitants peuvent conserver certains travaux sur les composants à proximité des opérations de vol et de la planification des stocks. Les installations indépendantes se font concurrence sur les délais d'exécution, l'étendue des réparations, les capacités approuvées et l'accès aux matériaux utilisables. Le marché des MRO de composants d'aéronefs soutient plusieurs modèles de prestataires car la composition des flottes, la stratégie des compagnies aériennes et la complexité des composants varient considérablement. Cette diversité limite la capacité d'une approche de service unique à répondre aux exigences de chaque exploitant. Elle crée également des opportunités pour des installations spécialisées répondant à des besoins de composants étroitement définis.
Les MRO affiliés aux équipementiers devraient croître à un CAGR de 5,84 % jusqu'en 2032. Les canaux des équipementiers peuvent combiner l'autorisation de réparation, les informations techniques propriétaires et les outils de surveillance de l'état dans le cadre d'accords de service à long terme. Lufthansa Technik et le groupe Cathay ont signé un accord de maintenance totale des composants de six ans en septembre 2025 pour 72 aéronefs, incluant la surveillance de l'état Aviatar et l'analyse prédictive de l'état de santé. De tels accords fournissent aux compagnies aériennes un cadre contractuel unique pour la planification de la maintenance, le soutien aux composants et la surveillance basée sur les données. Ils peuvent également rendre plus difficile pour les prestataires indépendants l'accès aux informations de diagnostic nécessaires aux offres basées sur l'état. Les ateliers indépendants restent importants pour les exploitants recherchant une expertise multi-plateformes ou des alternatives aux travaux de révision standard. Les résultats concurrentiels dépendent de la capacité des prestataires à combiner compétences techniques et accès rapide aux données de réparation et aux pièces.
Par Type d'Aviation :
L'Activité Commerciale Ancre les Revenus et l'Aviation Générale Croît le Plus RapidementL'aviation commerciale représentait 71,67 % de la part du marché des MRO de composants d'aéronefs en 2026, reflétant le volume élevé de cycles d'aéronefs et d'heures de vol dans les opérations des compagnies aériennes. L'IATA a rapporté que les variantes du B737 ont effectué 10,8 millions de vols en 2025, en hausse de 12,0 % par rapport à l'année précédente. La forte utilisation des monocouloirs entraîne une demande régulière de retrait d'avionique, de trains d'atterrissage et de composants hydrauliques. Les aéronefs gros-porteurs contribuent également aux travaux de maintenance à mesure que les aéronefs restent actifs pendant de plus longues périodes. L'aviation militaire ajoute une visibilité de charge de travail plus stable grâce aux activités de navigabilité planifiées et aux arrangements de soutien gouvernemental pluriannuels. Les flottes commerciales fixent néanmoins le volume de base global car elles opèrent à des fréquences bien plus élevées. Les compagnies aériennes ont également besoin d'ateliers de réparation pour équilibrer la capacité, la documentation et la rotation rapide des composants pendant les périodes de pointe des voyages.
L'aviation générale devrait se développer à un CAGR de 5,89 % jusqu'en 2032. La catégorie bénéficie de l'augmentation de l'activité des aéronefs d'affaires et d'une flotte croissante qui progressera vers des cycles de révision plus fréquents. La GAMA a rapporté des facturations de 35,7 milliards USD en 2025 et 854 livraisons d'avions d'affaires, avec des facturations en hausse de 14,6 % et des livraisons en hausse de 11,8 %. Cette flotte comprend des aéronefs nécessitant une avionique spécialisée, des systèmes et un soutien aux composants. Les aéronefs d'affaires plus anciens créent également une demande de réparation car les propriétaires privilégient la disponibilité continue et la conformité. Le segment n'égale pas l'aviation commerciale en volume, mais il offre des opportunités spécialisées pour les prestataires de réparation disposant des approbations pertinentes et de l'expérience sur les plateformes. Le marché des MRO de composants d'aéronefs répond à cette demande par des installations qui soutiennent des types de flottes diversifiés et permettent des délais de réponse courts aux clients.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 29,56 % de la part du marché des MRO de composants d'aéronefs en 2026. La région bénéficie d'une grande flotte commerciale, d'une activité d'aviation d'affaires étendue et d'une base solide de stations de réparation Partie 145 certifiées par la FAA. L'IATA a enregistré 890,1 millions de mouvements de passagers aux États-Unis en 2025, bien que les RPK domestiques aient diminué de 0,6 % par rapport à 2024. Ce schéma fait de l'âge de la flotte et des cycles d'exploitation des sources importantes de demande de composants dans un environnement aéronautique mature. La pénurie de techniciens reste un facteur limitant pour le débit des réparations, en particulier pour les travaux spécialisés. Les dossiers numériques et la surveillance de l'état deviennent plus importants à mesure que les prestataires gèrent la traçabilité des composants et la planification des ateliers. Les règles de maintenance de la FAA restent une influence réglementaire centrale pour les installations qui soutiennent les opérations aériennes nationales et internationales.
Asie-Pacifique
La taille du marché des MRO de composants d'aéronefs en Asie-Pacifique devrait croître à un CAGR de 5,81 % jusqu'en 2032. Airbus prévoit que la région aura besoin de 19 560 nouveaux aéronefs passagers d'ici 2044, représentant 46 % de la demande mondiale. La région a également enregistré une croissance de 10,9 % des RPK internationaux et un coefficient de remplissage de 84,2 % en 2025. Ces conditions d'exploitation exercent une demande plus importante sur la capacité de réparation à Singapour, Hong Kong, en Chine et dans d'autres pôles aéronautiques. L'installation de Safran à Singapour illustre l'investissement dans la capacité approuvée des systèmes électriques. La croissance dépend de la disponibilité du personnel qualifié, des installations conformes et de la documentation répondant aux exigences de la CAAS, de l'EASA, de la FAA et des autorités locales.
Europe, Moyen-Orient, Amérique du Sud et Afrique
L'Europe dispose d'une capacité de réparation de composants établie grâce à de grands réseaux de prestataires et à des liens étroits avec les exploitants d'aéronefs. Le Moyen-Orient renforce son rôle dans les réparations à mesure que les flottes des compagnies aériennes se développent et que les prestataires investissent dans des capacités régionales. L'Amérique du Sud bénéficie de l'activité aéronautique du Brésil, tandis que l'Afrique dépend fortement des prestataires européens et moyen-orientaux pour les travaux certifiés. Airbus prévoit que la demande de services aéronautiques augmentera dans toutes les régions d'ici 2044. Les progrès régionaux dépendront de la formation, de la capacité de réparation et de la surveillance de la navigabilité. Les réseaux de prestataires doivent également maintenir une documentation cohérente lorsque les composants traversent les frontières nationales.
Paysage Concurrentiel
Le marché des MRO de composants d'aéronefs est modérément fragmenté, avec de grands prestataires de services complets tels que Lufthansa Technik AG, RTX Corporation, AAR CORP., Singapore Technologies Engineering Aerospace Ltd. et AIR FRANCE-KLM en concurrence aux côtés d'installations de réparation indépendantes spécialisées. Les grands prestataires recherchent des accords à long terme combinant soutien aux composants, accès aux matériaux et outils de surveillance de l'état. Les entreprises indépendantes se font concurrence sur l'étendue des réparations, le coût, les délais d'exécution et la disponibilité de pièces alternatives approuvées. L'accord de Lufthansa Technik avec le groupe Cathay démontre la valeur de la combinaison de la maintenance totale des composants avec une surveillance de l'état basée sur les données. Ce modèle peut maintenir la planification des réparations et les données techniques au sein d'une relation avec un seul prestataire. Dans le même temps, de nombreuses compagnies aériennes ont besoin d'ateliers indépendants pour une capacité multi-équipementiers et des besoins de réparation spécifiques aux composants. La création de capacités reste une réponse concurrentielle clé car le débit certifié contraint la capacité des prestataires à remporter de nouveaux contrats.
Le soutien aux systèmes électriques est un domaine de concurrence important, car les architectures d'aéronefs nécessitent de plus grandes capacités de conversion de puissance et de maintenance électrique. Safran Electrical & Power a ouvert son installation de Singapour en décembre 2025, avec des approbations simultanées de la CAAS, de l'EASA et de la FAA. Cette initiative démontre les exigences en capital et en certification associées à la capacité des composants électriques. L'approvisionnement alternatif modifie également les conditions de concurrence là où les pièces PMA et les matériaux d'occasion utilisables satisfont aux approbations requises. L'IATA a soutenu des approbations de réparation plus rapides et une utilisation plus large des matériaux d'occasion utilisables pour faire face à la pression de la chaîne d'approvisionnement. Les prestataires qui satisfont aux exigences de traçabilité tout en améliorant la disponibilité peuvent renforcer leur position auprès des exploitants sensibles aux coûts. Ces exigences font des dossiers techniques fiables un atout concurrentiel important.
L'environnement concurrentiel reflète également les différences entre les clients de l'aviation commerciale, d'affaires et régionale. Les grands contrats avec les compagnies aériennes favorisent les prestataires disposant de larges ressources en stocks, d'approbations établies et de capacités de gestion des données. Les prestataires spécialisés peuvent se faire concurrence là où leur expertise couvre des catégories de réparation à forte demande telles que l'avionique, les trains d'atterrissage ou les systèmes électriques. Les réseaux liés aux équipementiers détiennent des avantages lorsque des méthodes de réparation propriétaires et des données de diagnostic sont nécessaires. Les prestataires indépendants conservent des opportunités là où les compagnies aériennes ont besoin de flexibilité, de sources de matériaux alternatives ou d'un soutien sur différentes plateformes d'aéronefs. Le marché des MRO de composants d'aéronefs reste façonné par les capacités des prestataires plutôt que par une part combinée divulguée détenue par un petit groupe d'entreprises.
Leaders du Secteur des MRO de Composants d'Aéronefs
-
Lufthansa Technik AG
-
AAR CORP.
-
AIR FRANCE-KLM
-
RTX Corporation
-
Singapore Technologies Engineering Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des MRO de Composants d'Aéronefs Entreprises couvertes dans ce rapport
- Lufthansa Technik AG
- RTX Corporation
- AAR CORP.
- Singapore Technologies Engineering Ltd.
- AIR FRANCE-KLM
- GE Aerospace (General Electric Company)
- Safran SA
- HAECO Group
- SR Technics Switzerland Ltd.
- Delta TechOps (Delta Air Lines, Inc.)
- Turkish Technic Inc.
- SIA Engineering Company Limited
- The Boeing Company
- Airbus SE
- Honeywell Aerospace Inc.
- StandardAero Inc.
- HEICO Corporation
- C&L Aviation Group
Développements industriels récents dans Marché des MRO de Composants d'Aéronefs
- Septembre 2026 : Hong Kong Aircraft Engineering Company Limited (HAECO) a annoncé un nouvel accord de train d'atterrissage avec All Nippon Airways (ANA) jusqu'en 2030. L'accord couvre les services de révision des trains d'atterrissage pour les flottes B777-300ER et B777F d'ANA, à fournir dans l'installation dédiée aux trains d'atterrissage de HAECO à Xiamen.
- Mai 2026 : Hong Kong Aircraft Engineering Company Limited (HAECO) a annoncé un accord de maintenance de composants avec Safran Electronics & Defense Actuation Systems pour soutenir les aéronefs A320 et A330. Dans le cadre de cet accord, les deux entreprises collaboreront pour fournir des services de réparation et de révision pour les composants de commande de vol et d'actionnement, garantissant les performances et la fiabilité pour les exploitants de la région Asie-Pacifique.
- Janvier 2026 : Singapore Technologies Engineering Aerospace Ltd. a annoncé l'expansion de son partenariat avec LOT Polish Airlines, en obtenant un accord MRO de nacelles de cinq ans pour soutenir la flotte de 15 aéronefs B787 Dreamliner de la compagnie aérienne.
Périmètre du Rapport sur le Marché Mondial des MRO de Composants d'Aéronefs
Le marché des MRO de composants d'aéronefs comprend des services spécialisés de maintenance, d'inspection, de test, de réparation, de révision et de remplacement qui maintiennent la navigabilité, la fiabilité et les performances opérationnelles des composants d'aéronefs dans l'aviation commerciale, militaire et générale. Le marché se concentre exclusivement sur les services de maintenance, de réparation et de révision des composants d'aéronefs, à l'exclusion des MRO de moteurs d'aéronefs et de composants de moteurs, de la maintenance complète des aéronefs et des services de maintenance de cellule autonomes.
Le marché des MRO de composants d'aéronefs est segmenté par composant, prestataire de services, type d'aviation et géographie. Par composant, le marché est segmenté en avionique, trains d'atterrissage, composants de cellule, systèmes électriques, systèmes hydrauliques, systèmes pneumatiques, systèmes de carburant et autres. Par prestataire de services, le marché est segmenté en MRO interne des compagnies aériennes, MRO indépendant tiers et MRO affilié aux équipementiers. Par type d'aviation, le marché est segmenté en aviation commerciale, aviation militaire et aviation générale. Le rapport couvre également les tailles de marché et les prévisions pour le marché des MRO de composants d'aéronefs dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Avionique |
| Trains d'Atterrissage |
| Composants de Cellule |
| Systèmes Électriques |
| Systèmes Hydrauliques |
| Systèmes Pneumatiques |
| Systèmes de Carburant |
| Autres |
| MRO Interne des Compagnies Aériennes |
| MRO Indépendant Tiers |
| MRO Affilié aux Équipementiers |
| Aviation Commerciale | Monocouloirs |
| Gros-Porteurs | |
| Jets Régionaux | |
| Aviation Militaire | Combat |
| Transport | |
| Mission Spéciale | |
| Hélicoptères | |
| Aviation Générale | Avions d'Affaires |
| Hélicoptères Commerciaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Composant | Avionique | ||
| Trains d'Atterrissage | |||
| Composants de Cellule | |||
| Systèmes Électriques | |||
| Systèmes Hydrauliques | |||
| Systèmes Pneumatiques | |||
| Systèmes de Carburant | |||
| Autres | |||
| Par Prestataires de Services | MRO Interne des Compagnies Aériennes | ||
| MRO Indépendant Tiers | |||
| MRO Affilié aux Équipementiers | |||
| Par Type d'Aviation | Aviation Commerciale | Monocouloirs | |
| Gros-Porteurs | |||
| Jets Régionaux | |||
| Aviation Militaire | Combat | ||
| Transport | |||
| Mission Spéciale | |||
| Hélicoptères | |||
| Aviation Générale | Avions d'Affaires | ||
| Hélicoptères Commerciaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Singapour | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur des MRO de composants d'aéronefs d'ici 2032 ?
Le marché des MRO de composants d'aéronefs devrait atteindre 35,11 milliards USD d'ici 2032, en croissance à partir de 28,78 milliards USD en 2027 à un CAGR de 4,06 %. Les contraintes de livraison d'aéronefs et l'exploitation prolongée des flottes soutiennent le besoin de services de réparation de composants dans les domaines de l'avionique, des trains d'atterrissage, des systèmes hydrauliques et d'autres catégories de composants approuvés.
Quelle catégorie de composants affiche la prévision de croissance la plus élevée jusqu'en 2032 ?
Les systèmes électriques affichent la croissance projetée la plus élevée, avec un CAGR de 5,76 % jusqu'en 2032. Les configurations d'aéronefs à plus forte composante électrique nécessitent une maintenance spécialisée pour la conversion de puissance, la distribution électrique, les équipements de test approuvés et les équipements électriques associés pour un fonctionnement fiable des aéronefs.
Pourquoi l'avionique est-elle importante dans la maintenance des composants d'aéronefs ?
L'avionique détenait 24,56 % des revenus de 2026 car les aéronefs nécessitent la réparation et les tests approuvés des équipements de gestion de vol, de navigation et de communication. Ces systèmes restent importants pour la fiabilité de mise en ligne des compagnies aériennes et la conformité réglementaire.
Quel modèle de prestataire de services détenait la plus grande part en 2026 ?
Les prestataires MRO indépendants tiers détenaient 43,56 % des revenus de 2026, soutenus par une capacité multi-équipementiers et des offres de services flexibles. Ils sont importants pour les compagnies aériennes qui n'exploitent pas leurs propres ateliers de réparation de composants.
Quelle catégorie d'aviation génère la plus grande demande de réparation de composants ?
L'aviation commerciale détenait 71,67 % des revenus de 2026 car les flottes des compagnies aériennes opèrent à des niveaux élevés de cycles de vol et d'utilisation. Les opérations fréquentes de monocouloirs soutiennent la demande d'avionique, de trains d'atterrissage et de soutien aux composants hydrauliques.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 5,81 % jusqu'en 2032, soutenue par l'agrandissement des flottes et la forte croissance du trafic passagers. La région a également besoin de travailleurs qualifiés et d'installations de réparation conformes pour répondre à la demande croissante.