
Tamanho e Participação do Mercado de Aviônicos para Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 74.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 96.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aviônicos para Aeronaves pela Mordor Intelligence
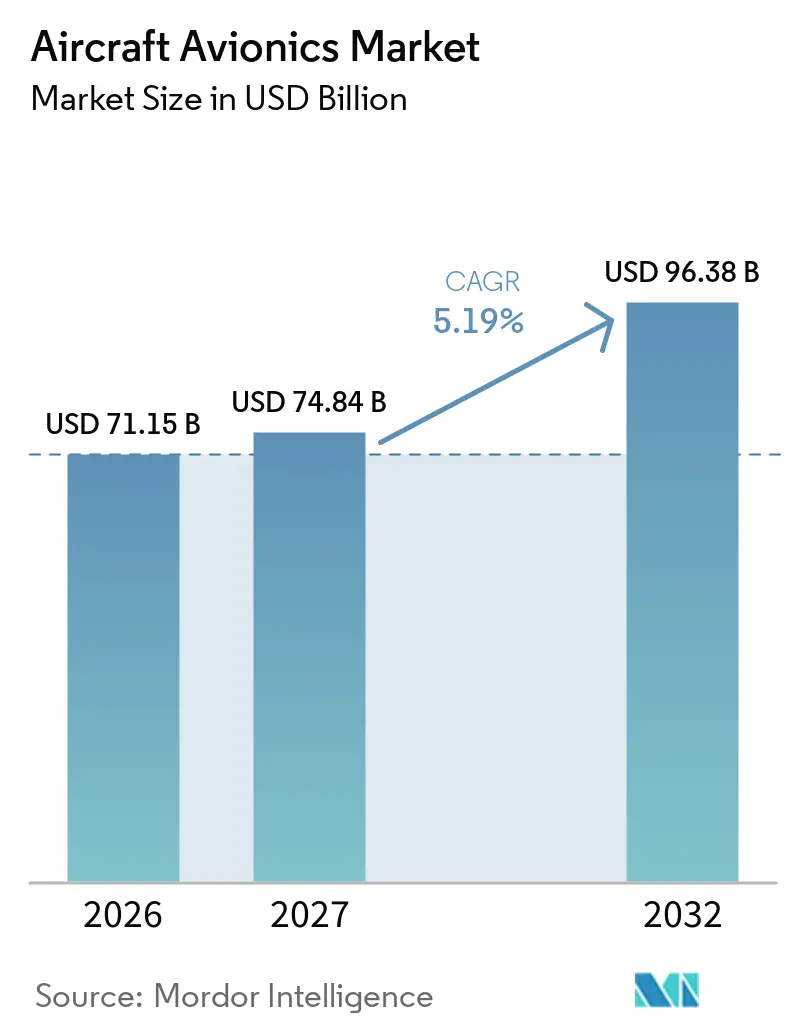
O tamanho do mercado de aviônicos para aeronaves foi avaliado em 71,15 bilhões de USD em 2026 e tem previsão de crescer de 74,84 bilhões de USD em 2027 para atingir 96,38 bilhões de USD até 2032, a um CAGR de 5,19% durante o período de previsão (2027-2032). O mercado de aviônicos para aeronaves é sustentado pela renovação de frotas, atualizações obrigatórias de navegação e vigilância, e programas de modernização da defesa. A Airbus entregou 793 aeronaves comerciais em 2025 e encerrou o ano com uma carteira de pedidos de 8.754 aeronaves, o que sustenta um longo pipeline de entregas para equipamentos linefit. As restrições de fornecimento estão prolongando a vida útil das aeronaves e direcionando mais gastos para trabalhos de manutenção, reparo e atualização. Os fornecedores também estão migrando para sistemas integrados e contratos de serviço recorrentes, em vez de depender apenas de vendas de equipamentos. Os requisitos de certificação e a disponibilidade de componentes continuam sendo limites importantes para o ritmo com que o mercado de aviônicos para aeronaves pode converter demanda em entregas.
Principais Conclusões do Relatório
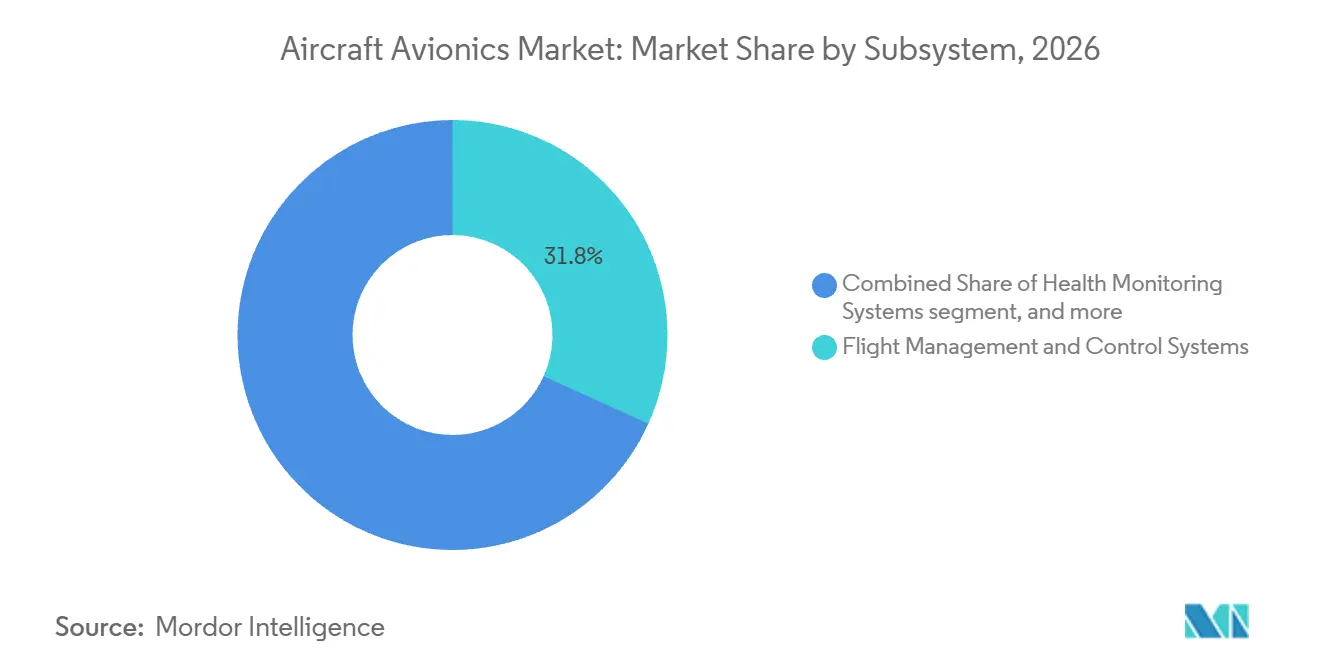
- Por subsistema, os sistemas de gerenciamento e controle de voo detinham 31,76% da participação do mercado de aviônicos para aeronaves em 2026, enquanto os sistemas de visualização e exibição têm projeção de crescer a um CAGR de 7,23% até 2032.
- Por plataforma, a aviação comercial representou 60,01% da receita em 2026, enquanto os sistemas aéreos não tripulados (UAS) têm previsão de crescer a um CAGR de 9,21% até 2032.
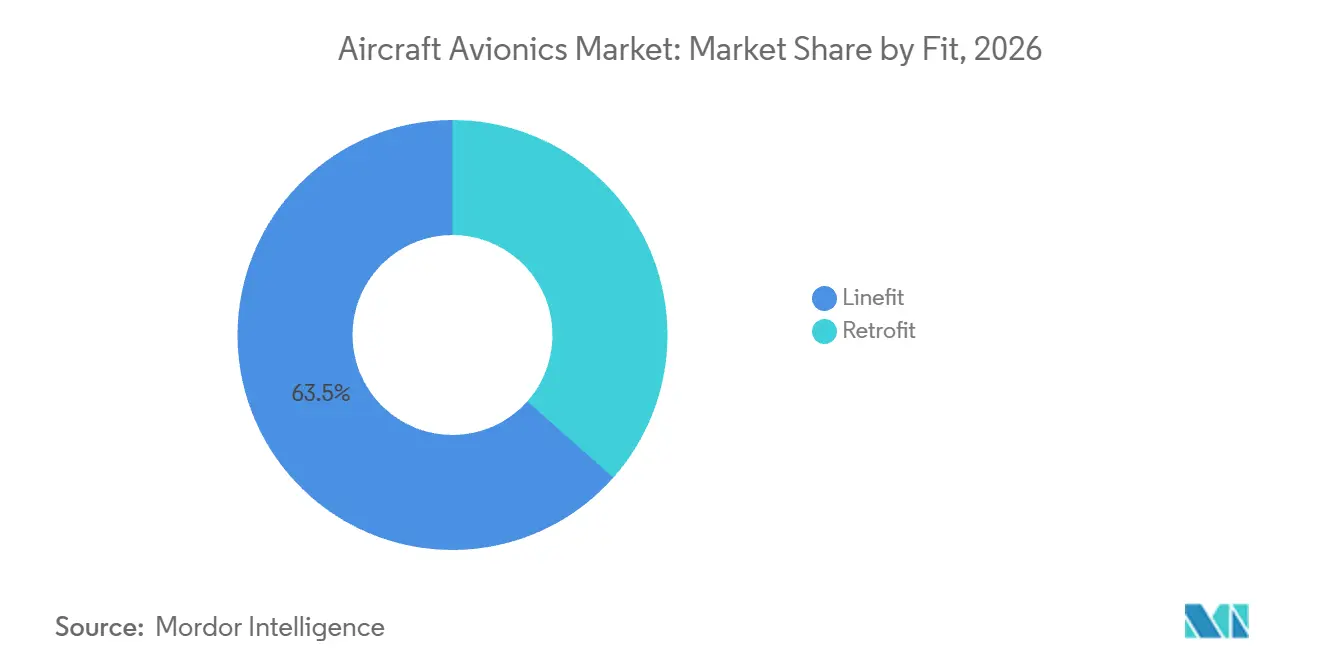
- Por configuração, o linefit detinha 63,45% da receita em 2026, enquanto o retrofit tem previsão de avançar a um CAGR de 7,54% até 2032.
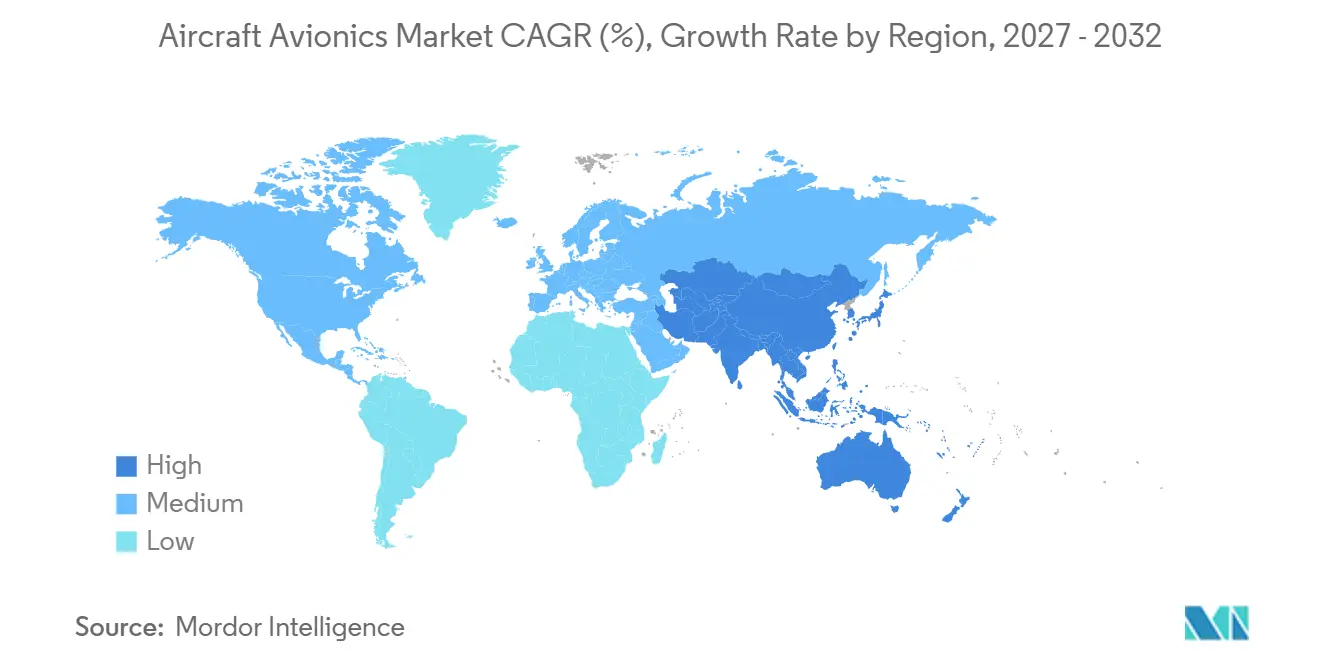
- Por geografia, a América do Norte detinha 31,98% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da frota comercial e dominância das aeronaves de corredor único | +1.10% | Global, concentrado na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Obrigatoriedade de equipamentos CNS/ATM e vigilância | +0.80% | Global, com jurisdições da FAA e da EASA e repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Manutenção preditiva e monitoramento de saúde de aeronaves | +0.60% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aeronaves conectadas e digitalização do cockpit | +0.70% | Global, com adoção mais rápida na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Modernização da defesa e aquisição de sistemas abertos | +0.80% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Carteiras de pedidos em atraso deslocando a demanda para retrofit e MRO | +0.50% | Global, concentrado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Frota Comercial e Dominância das Aeronaves de Corredor Único
A Airbus encerrou 2025 com uma carteira de pedidos comerciais de 8.754 aeronaves e entregou 793 aeronaves, reforçando o pipeline de pedidos que sustenta o mercado de aviônicos para aeronaves. A família A320neo representou 656 dos 1.000 pedidos brutos da Airbus em 2025, colocando as aeronaves de corredor único no centro da demanda futura de linefit. As companhias aéreas especificam cada vez mais sistemas durante a produção porque a instalação posterior pode interromper as operações e exigir aprovações separadas. A seleção da Honeywell em julho de 2026 pela IndiGo para equipar 810 aeronaves da família A320neo demonstra a escala da demanda por novas aeronaves na Índia. As taxas de arrendamento mais elevadas também tornam as especificações abrangentes de aeronaves na entrega mais atraentes do que o trabalho de retrofit posterior. Essas condições sustentam a demanda por equipamentos ao longo de longos ciclos de produção.
Obrigatoriedade de Equipamentos CNS/ATM e Vigilância
As atualizações obrigatórias de comunicações, navegação, vigilância e gerenciamento de tráfego aéreo fornecem uma base de demanda recorrente para o mercado de aviônicos para aeronaves. A Emenda 18 da CS-ETSO da EASA adicionou padrões revisados para transponders Modo S, um padrão ACAS Xa/Xo e especificações ADS-B Out imunes a 5G em setembro de 2025.[1] Tais requisitos afetam tanto as novas aeronaves quanto as frotas existentes, pois os operadores devem permanecer em conformidade ao longo de toda a vida útil da aeronave. Os requisitos de navegação baseada em desempenho da FAA também desencadeiam substituições para operadores com sistemas legados. Cada campanha de atualização gera demanda por equipamentos removidos, unidades sobressalentes, trocas e capacidade de reparo. Essas necessidades de serviço recorrentes tornam a atividade regulatória relevante tanto para fornecedores de equipamentos quanto para provedores de MRO. O mercado de aviônicos para aeronaves, portanto, se beneficia de requisitos que são menos discricionários do que os gastos de capital das companhias aéreas.
Modernização da Defesa e Aquisição de Sistemas Abertos
A modernização da defesa está criando oportunidades de curto prazo no mercado de aviônicos para aeronaves por meio de novas arquiteturas e programas de atualização de frotas. O Departamento de Defesa dos EUA lançou seu Guia de Implementação MOSA em fevereiro de 2025, formalizando os requisitos de sistemas modulares abertos para novos programas e atualizações tecnológicas. A Collins Aerospace recebeu um contrato de 80 milhões de USD em março de 2025 para implantar sua plataforma de arquitetura aberta Mosarc nos helicópteros Black Hawk do Exército dos EUA. Os padrões abertos podem permitir que fornecedores de módulos qualificados concorram para inserções de capacidade sem precisar substituir um sistema completo de aeronave. Isso desloca parte das aquisições de plataformas proprietárias para componentes interoperáveis. A atividade de modernização dos aliados estende esse requisito além dos EUA. A demanda resultante apoia tanto grandes fornecedores estabelecidos quanto provedores especializados de subsistemas.
Aeronaves Conectadas, Monitoramento de Saúde e Demanda por Retrofit
Os sistemas conectados, o monitoramento de saúde e o trabalho de retrofit estão ampliando o mercado de aviônicos para aeronaves além do fornecimento de equipamentos originais. A Collins Aerospace ingressou na Aliança Digital da Airbus para Aviação em abril de 2025, conectando dados de sistemas de aeronaves com capacidades de manutenção preditiva. A Airbus espera que a demanda por serviços digitais e de conectividade aumente de 9 bilhões de USD em 2025 para 26 bilhões de USD até 2044. As carteiras de pedidos em atraso incentivam os operadores a manter as aeronaves existentes em serviço e atualizar suas capacidades. O G5000 PRIME da Garmin introduziu conectividade mais rápida e um painel de voo totalmente touchscreen para aeronaves de transporte Parte 25 em junho de 2025.[2] O uso prolongado de aeronaves sustenta trabalhos recorrentes em monitoramento, conectividade, displays e atualizações de conformidade. Essas atividades também criam relacionamentos de serviço mais duradouros entre fornecedores e operadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos em certificação e aprovação de aeronavegabilidade | -0.40% | Global, liderado pelas filas da FAA e da EASA com repercussão na CASA e na CAAC | Médio prazo (2-4 anos) |
| Restrições de semicondutores e componentes especializados | -0.30% | Global, concentrado nas bases de fornecimento da América do Norte, Europa e Taiwan | Curto prazo (≤ 2 anos) |
| Limitações de energia, resfriamento e fiação em aeronaves legadas | -0.20% | Global, com maior exposição em mercados que operam frotas mais antigas | Longo prazo (≥ 4 anos) |
| Garantia de cibersegurança e ônus de rastreabilidade de software | -0.20% | Global, com maior densidade de conformidade na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos em Certificação, Cibersegurança e Aprovação de Aeronavegabilidade
Os atrasos em certificação limitam a velocidade com que o mercado de aviônicos para aeronaves pode introduzir novos sistemas. A Emenda 18 da CS-ETSO da EASA de setembro de 2025 incluiu 15 padrões técnicos modificados ou novos, o que ilustra a carga de trabalho envolvida na manutenção dos frameworks de aprovação. O software crítico de voo também deve atender a padrões estabelecidos, como o DO-178C, especialmente quando um sistema inclui novas funções digitais. A FAA publicou condições especiais para uma arquitetura digital da Universal Avionics Systems Corporation conectada a redes externas em março de 2025. Esses caminhos de aprovação podem estender os cronogramas de desenvolvimento e aumentar o custo de entrada no mercado. As diretrizes de cibersegurança acrescentam requisitos adicionais de documentação e rastreabilidade para aeronaves conectadas. Desenvolvedores menores podem enfrentar atrasos maiores do que fornecedores com recursos de certificação estabelecidos.
Restrições de Semicondutores e Limitações de Integração em Sistemas Legados
Componentes especializados e limitações em aeronaves legadas podem atrasar atividades de produção e retrofit no mercado de aviônicos para aeronaves. Os conjuntos certificados para voo utilizam componentes aprovados, e a substituição de uma peça por uma alternativa equivalente pode exigir recertificação. A IATA estimou que a disrupção na cadeia de suprimentos custaria às companhias aéreas mais de 11 bilhões de USD em 2025, enquanto os custos de manutenção de estoque excedente atingiram 1,40 bilhão de USD. Essas condições podem atrasar as decisões de gastos das companhias aéreas e as entregas de equipamentos. Aeronaves mais antigas também podem não ter a capacidade de energia, resfriamento ou fiação necessária para sistemas mais novos. A Associação das Indústrias Aeroespaciais destacou os riscos de cibersegurança e de componentes falsificados nas cadeias de suprimentos da aviação civil. Os fornecedores, portanto, devem gerenciar conjuntamente as restrições de qualificação, fornecimento e instalação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Subsistema:
Gerenciamento de Voo Ancora a Receita, Displays AceleramOs sistemas de gerenciamento e controle de voo representaram 31,76% do mercado de aviônicos para aeronaves em 2026. O segmento integra otimização de trajetria, cálculo de desempenho e proteção de envelope de voo dentro de arquiteturas de sistemas certificados. Comunicação e Navegação é outro grupo importante de subsistemas, pois as atualizações regulatórias exigem novos equipamentos em frotas ativas. A atualização de padrões da EASA de 2025 adicionou um padrão ACAS Xa/Xo e especificações ADS-B Out revisadas, que sustentam as necessidades de substituição. Os sistemas de monitoramento de saúde são cada vez mais relevantes à medida que os operadores estendem a vida útil das aeronaves e buscam alertas de manutenção mais antecipados. A Collins Aerospace tinha o Ascentia implantado em quase 1.300 aeronaves ativas em abril de 2025. Sistemas de cockpit, integração de bolsa de voo eletrônica e gerenciamento de áudio completam o mix mais amplo de subsistemas.
Os sistemas de visualização e exibição têm previsão de crescer a um CAGR de 7,23% até 2032, a maior taxa entre os subsistemas. O setor de aviônicos para aeronaves está migrando para layouts de display integrados que substituem algumas funções legadas de painéis de interruptores. A Garmin lançou o G5000 PRIME em junho de 2025 com displays de borda a borda, quatro vezes mais memória e conectividade 100 vezes mais rápida do que sua geração anterior. A visão sintética e aprimorada também está se expandindo da aviação executiva para aplicações regionais e de fuselagem estreita. O Thales Group foi selecionado em fevereiro de 2026 para fornecer displays de visão de cabeça como parte de um pacote integrado de aviônicos para aeronaves do Cathay Group. A transição aumenta a importância do desempenho dos displays, da integração de software e da capacidade de dados. Também sustenta o trabalho de substituição à medida que os operadores de aeronaves modernizam as interfaces do cockpit.

Por Plataforma:
Escala Comercial Lidera, UAS Remodela a PrevisãoA aviação comercial representou 60,01% da participação do mercado de aviônicos para aeronaves em 2026. A produção de aeronaves de fuselagem estreita impulsiona o maior volume de demanda por aviônicos, pois essas aeronaves representam uma grande parcela do crescimento da frota das companhias aéreas. A Airbus recebeu 656 pedidos da família A320neo em 2025, proporcionando aos fornecedores visibilidade sobre a demanda futura de linefit. As aeronaves de fuselagem larga geralmente carregam mais conteúdo de aviônicos devido a missões mais longas e requisitos adicionais de display. O Cathay Group selecionou equipamentos da Thales para 30 aeronaves A330neo em fevereiro de 2026, cobrindo múltiplos sistemas de cockpit e conectividade. Os jatos regionais utilizam arquiteturas cada vez mais modulares derivadas dos sistemas de aeronaves de linha principal. A aviação geral adiciona demanda constante, onde os gastos com aviônicos por aeronave entregue podem ser elevados.
O UAS tem projeção de crescer a um CAGR de 9,21% até 2032. O suporte de ISR de defesa está impulsionando a demanda por UAS mais capazes. A expansão das operações BVLOS também requer capacidades certificadas em navegação, comunicações e controle. O setor de aviônicos para aeronaves está se adaptando a padrões abertos que podem suportar integração em plataformas militares e não tripuladas. O framework MOSA do Departamento de Defesa formaliza os requisitos para abordagens modulares em programas relevantes. O programa H-60M da Collins Aerospace ilustra o uso de aviônicos de arquitetura aberta em aeronaves de asa rotativa militares.[3] A experiência inicial em certificação pode ajudar os fornecedores a competir à medida que os frameworks operacionais de UAS amadurecem. O segmento, portanto, cria oportunidades tanto para empresas estabelecidas quanto para provedores especializados qualificados.
Por Configuração:
Linefit Domina, Retrofit Ganha ImpulsoO linefit representou 63,45% da receita em 2026, tornando-se a principal categoria de configuração. Os OEMs e operadores preferem a instalação no momento da fabricação porque a certificação de tipo, o trabalho de engenharia e a integração de sistemas são gerenciados em conjunto. O acordo da Honeywell com a IndiGo em 2026 cobre aviônicos e unidades de potência auxiliar para 810 novas aeronaves da família A320neo. Esses contratos podem incluir suporte futuro, estendendo os relacionamentos comerciais além da entrega. A Airbus entregou 793 aeronaves comerciais em 2025, representando uma importante base anual de instalação linefit. Os fabricantes de aeronaves e os fornecedores de aviônicos se beneficiam quando o equipamento é selecionado antes da produção. Essa rota pode reduzir a interrupção operacional para as companhias aéreas.
O retrofit tem projeção de crescer a um CAGR de 7,54% até 2032, mais rápido do que o linefit. O tamanho do mercado de aviônicos para aeronaves para atividades de retrofit é sustentado por restrições de entrega, taxas de arrendamento mais elevadas e atualizações obrigatórias de conformidade. A IATA relatou que as taxas de arrendamento haviam aumentado de 20% a 30% desde 2019, incentivando os operadores a preservar e modernizar os ativos existentes. As atualizações regulatórias podem criar campanhas de substituição em toda a frota para altímetros de rádio, sistemas de navegação e displays. A abordagem de troca de altímetros de rádio imunes a 5G da Thales mostra como o trabalho de retrofit pode reduzir os períodos de imobilização. Este segmento sustenta tanto a receita de serviços quanto as vendas de equipamentos.
Análise Geográfica
A América do Norte representou 31,98% da receita do mercado de aviônicos para aeronaves em 2026. A região combina uma grande frota comercial, extensa infraestrutura de MRO e substancial aquisição de aviação de defesa. As diretrizes MOSA do Departamento de Defesa dos EUA apoiam atualizações tecnológicas modulares em programas aplicáveis. A regulamentação da FAA também cria ciclos de substituição orientados pela conformidade para operadores civis. Os longos prazos de entrega de aeronaves levam as companhias aéreas a atualizar sistemas nas frotas em serviço. A América do Sul adiciona demanda por meio da base de aviação regional do Brasil e das operações contínuas de E-Jets. Esses fatores sustentam o trabalho de equipamentos e pós-venda nas Américas.
A Europa é sustentada por regulamentos ativos da EASA que cobrem a aviação comercial e geral, bem como sistemas de comunicações. A Emenda 18 da CS-ETSO da EASA de 2025 é um exemplo recente de mudanças regulatórias que exigem que fornecedores de aviônicos e operadores atualizem equipamentos certificados. França e Alemanha continuam sendo importantes centros de produção por meio de programas da Thales, Safran e Airbus. A Fase 2 do programa PYRAMID do Reino Unido ofereceu até 3 milhões de GBP (4 milhões de USD) para a modernização de aviônicos de defesa de arquitetura aberta em 2025. O Oriente Médio e a África também sustentam a demanda por meio de operações de frotas de fuselagem larga e novos pedidos de aeronaves. Os pedidos de companhias aéreas do Golfo e os programas de extensão da vida útil das frotas criam requisitos tanto de linefit quanto de atualização. O mix regional favorece fornecedores que podem atender a equipamentos originais e contratos de suporte de longo prazo.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,12% até 2032, a taxa mais rápida entre as regiões. As companhias aéreas da região estão expandindo suas frotas e investindo em sistemas de cockpit conectados e integrados. A Airbus projeta que a frota comercial global quase dobrará para mais de 49.000 aeronaves até 2044, com a Ásia-Pacífico representando uma importante fonte de demanda. A seleção da Honeywell para 810 aeronaves da família A320neo da IndiGo destaca a escala dos requisitos de linefit na Índia. O Thales Group também assinou um acordo de manutenção de 11 anos apoiando mais de 1.200 aeronaves da IndiGo em 2025. Essa combinação sustenta atividades de linefit, manutenção e retrofit.
Cenário Competitivo
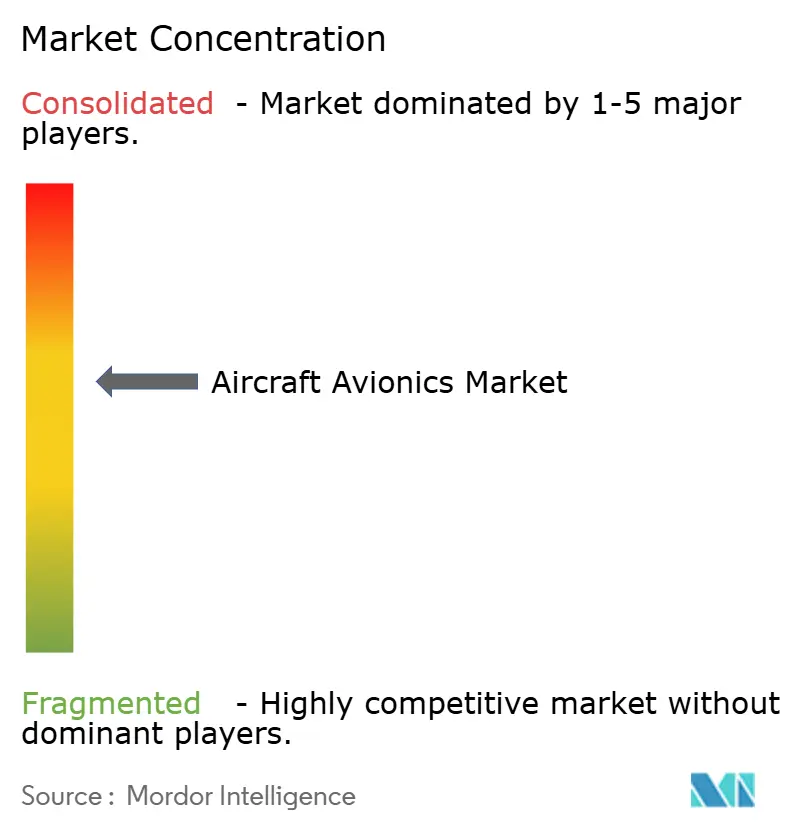
O mercado de aviônicos para aeronaves é moderadamente consolidado entre fornecedores de nível 1 com relacionamentos estabelecidos com OEMs e posições de certificado de tipo. Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), Thales Group, L3Harris Technologies, Inc. e Garmin Ltd. competem por meio de suítes integradas, capacidades de software, recursos de certificação e redes de suporte global. O mercado de aviônicos para aeronaves favorece fornecedores que podem reduzir o trabalho de integração para fabricantes de aeronaves e companhias aéreas. O Thales Group assinou um acordo de manutenção de aviônicos de 11 anos com a IndiGo para mais de 1.200 aeronaves em setembro de 2025. O acordo foi gerenciado por meio de uma instalação de MRO em Gurugram, na Índia, e incluiu um modelo de Aviônicos por Hora de Voo. Tais arranjos transformam vendas de equipamentos em relacionamentos de serviço mais duradouros. A competição, portanto, depende da capacidade de suporte, bem como do desempenho original do produto.
Os requisitos de sistemas abertos estão mudando a estrutura competitiva na aviação militar e em aplicações de UAS. As diretrizes MOSA do Departamento de Defesa de 2025 apoiam abordagens de aquisição mais modulares. A Collins Aerospace respondeu com sua implantação de arquitetura aberta Mosarc para os helicópteros Black Hawk do Exército dos EUA. Esses padrões podem permitir que fornecedores qualificados de nível 2 forneçam inserções de capacidade de forma independente. Os aviônicos para UAS também oferecem espaço para novos entrantes à medida que os frameworks operacionais e de certificação evoluem. A segurança de dados está se tornando um diferencial para sistemas de aeronaves conectadas. A EUROCAE emitiu diretrizes de segurança de dados de aviação em julho de 2025, enfatizando a importância do design de sistemas em conformidade. Fornecedores com experiência em certificação e capacidade de segurança de dados podem estar melhor posicionados para aproveitar essas oportunidades.
A Garmin demonstra a importância de ciclos sustentados de atualização de produtos no mercado de aviônicos para aeronaves civis. Ela introduziu o G5000 PRIME em junho de 2025, o G3000 PRIME em março de 2025 e o G2000 PRIME em julho de 2026. A empresa também expandiu sua linha de displays touchscreen TXi em julho de 2025. O acordo da Honeywell com a IndiGo e o programa da Thales com o Cathay Group mostram que as grandes seleções de companhias aéreas cobrem cada vez mais várias funções de aviônicos em um único pacote. O preço continua relevante, mas a profundidade da certificação e o suporte integrado moldam as principais decisões de plataforma.
Líderes do Setor de Aviônicos para Aeronaves
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
L3Harris Technologies, Inc.
-
Garmin Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aviônicos para Aeronaves Empresas cobertas neste relatório
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Safran SA
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Moog Inc.
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Diehl Stiftung & Co. KG
- Universal Avionics Systems Corporation
- Avidyne Corporation
- Becker Avionics GmbH
Desenvolvimentos industriais recentes em Mercado de Aviônicos para Aeronaves
- Agosto de 2026: O Exército dos EUA concedeu à Collins Aerospace (RTX Corporation) um contrato no valor de até 472 milhões de USD para fornecer serviços de engenharia que apoiam a modernização e a sustentação da frota de CH-47 Chinook. Os serviços de engenharia fornecerão atualizações de aviônicos para integrar novas capacidades, resolver a obsolescência e fortalecer a arquitetura de aviônicos da aeronave para apoiar a prontidão contínua da missão em um ambiente operacional em evolução.
- Julho de 2026: A Honeywell Aerospace anunciou que a IndiGo, a maior companhia aérea da Índia, havia selecionado seus sistemas de aviônicos e energia para um pedido de 810 novas aeronaves da família A320neo.
- Fevereiro de 2026: A Curtiss-Wright Corporation foi selecionada pela The Boeing Company para fornecer tecnologia de computador de missão para o programa de Obsolescência e Atualização Tecnológica do Painel de Voo do C-17 Globemaster III da Força Aérea dos EUA. Esta atualização de aviônicos foi projetada para estender a vida operacional e a capacidade de uma das plataformas de transporte aéreo mais críticas das forças militares. Ela apoiará as atualizações do cockpit para a frota global de transporte aéreo estratégico.
Escopo do Relatório Global do Mercado de Aviônicos para Aeronaves
O mercado de aviônicos para aeronaves compreende sistemas eletrônicos e tecnologias integradas que suportam operações de voo, navegação, comunicação, vigilância, monitoramento e controle de aeronaves na aviação comercial, militar e geral, bem como em sistemas aéreos não tripulados (UAS). O escopo inclui sistemas de aviônicos fornecidos para a produção de novas aeronaves e programas de retrofit, incluindo aqueles integrados em aeronaves comerciais, aeronaves militares de asa fixa e aeronaves de asa rotativa, jatos executivos, aeronaves leves, helicópteros comerciais e plataformas aéreas não tripuladas.
O mercado de aviônicos para aeronaves é segmentado por subsistema, plataforma, configuração e geografia. Por sistema, o mercado é segmentado em sistemas de monitoramento de saúde, sistemas de gerenciamento e controle de voo, comunicação e navegação, sistemas de cockpit, sistemas de visualização e exibição e outros subsistemas. Por plataforma, o mercado é segmentado em aviação comercial, aviação militar, aviação geral e sistemas aéreos não tripulados (UAS). A aviação comercial inclui aeronaves de fuselagem estreita, aeronaves de fuselagem larga e jatos regionais. Por configuração, o mercado é segmentado em linefit e retrofit. O relatório também cobre tamanhos de mercado e previsões para o mercado de aviônicos para aeronaves nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento de Saúde |
| Sistemas de Gerenciamento e Controle de Voo |
| Comunicação e Navegação |
| Sistemas de Cockpit |
| Sistemas de Visualização e Exibição |
| Outros Subsistemas |
| Aviação Comercial | Fuselagem Estreita | |
| Fuselagem Larga | ||
| Jatos Regionais | ||
| Aviação Militar | Aeronaves de Asa Fixa | Aeronaves de Combate |
| Aeronaves Multifunção | ||
| Aeronaves de Treinamento | ||
| Aeronaves de Transporte | ||
| Outros | ||
| Aeronaves de Asa Rotativa | Helicóptero Multimissão | |
| Helicóptero de Transporte | ||
| Outros | ||
| Aviação Geral | Jatos Executivos | |
| Aeronaves Leves | ||
| Helicópteros Comerciais | ||
| Sistemas Aéreos Não Tripulados (UAS) | ||
| Linefit |
| Retrofit |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Subsistema | Sistemas de Monitoramento de Saúde | ||
| Sistemas de Gerenciamento e Controle de Voo | |||
| Comunicação e Navegação | |||
| Sistemas de Cockpit | |||
| Sistemas de Visualização e Exibição | |||
| Outros Subsistemas | |||
| Por Plataforma | Aviação Comercial | Fuselagem Estreita | |
| Fuselagem Larga | |||
| Jatos Regionais | |||
| Aviação Militar | Aeronaves de Asa Fixa | Aeronaves de Combate | |
| Aeronaves Multifunção | |||
| Aeronaves de Treinamento | |||
| Aeronaves de Transporte | |||
| Outros | |||
| Aeronaves de Asa Rotativa | Helicóptero Multimissão | ||
| Helicóptero de Transporte | |||
| Outros | |||
| Aviação Geral | Jatos Executivos | ||
| Aeronaves Leves | |||
| Helicópteros Comerciais | |||
| Sistemas Aéreos Não Tripulados (UAS) | |||
| Por Configuração | Linefit | ||
| Retrofit | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de aviônicos para aeronaves até 2032?
O mercado de aviônicos para aeronaves tem projeção de atingir 96,38 bilhões de USD até 2032, a partir de 74,84 bilhões de USD em 2027, a um CAGR de 5,19%.
Qual plataforma de aeronave está crescendo mais rapidamente?
O UAS é a plataforma de crescimento mais rápido, com um CAGR projetado de 9,21% até 2032, sustentado por missões de defesa e pelo desenvolvimento de operações BVLOS.
Qual subsistema de aviônicos está crescendo mais rapidamente?
Dentro do mercado de aviônicos para aeronaves, os sistemas de visualização e exibição têm previsão de crescer a um CAGR de 7,23% até 2032, à medida que os layouts de cockpit digital ganham adoção.
Por que os programas de retrofit estão crescendo mais rapidamente do que as instalações linefit?
No mercado de aviônicos para aeronaves, o retrofit tem projeção de crescer a um CAGR de 7,54% porque as restrições de entrega, as altas taxas de arrendamento e as atualizações regulatórias incentivam as companhias aéreas a modernizar as frotas ativas.
Qual região tem as perspectivas de crescimento mais fortes?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,12% até 2032, sustentada pela expansão da frota de companhias aéreas e por grandes contratos de aviônicos na Índia e em outros países.
O que limita a adoção de novos sistemas de aviônicos?
As aprovações de certificação, as restrições de componentes especializados, os requisitos de cibersegurança e as limitações de integração em aeronaves legadas podem estender os cronogramas de produtos e instalação. Essas restrições podem afetar os cronogramas dos fornecedores, o planejamento de retrofit das companhias aéreas e a disponibilidade de equipamentos certificados em programas de frotas em todo o mundo.