
航空機アビオニクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 74.84 十億米ドル |
| 市場規模 (2032) | 96.38 十億米ドル |
| 成長率 (2027 - 2032) | 5.19 % |
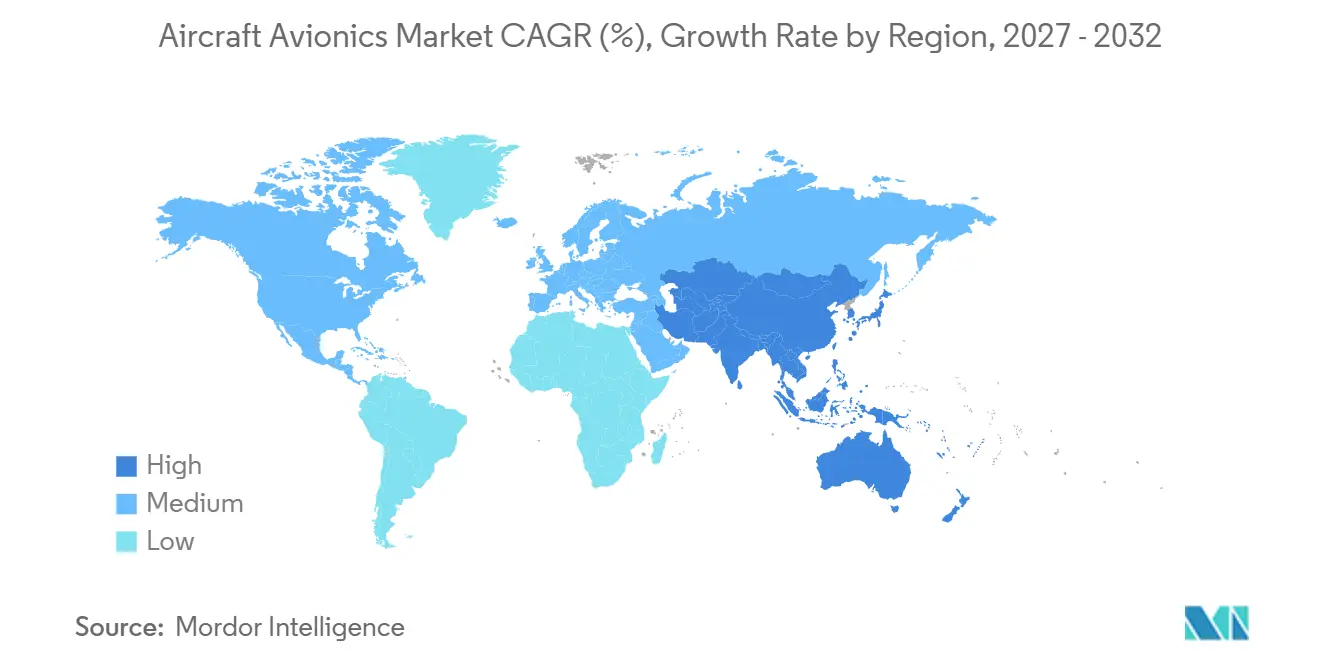
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
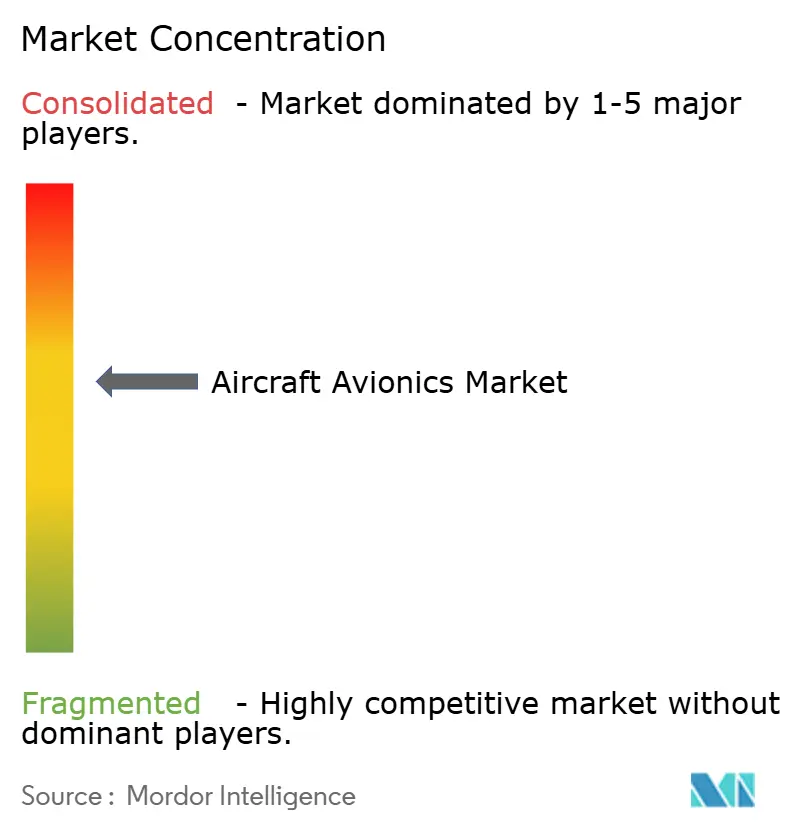
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機アビオニクス市場分析
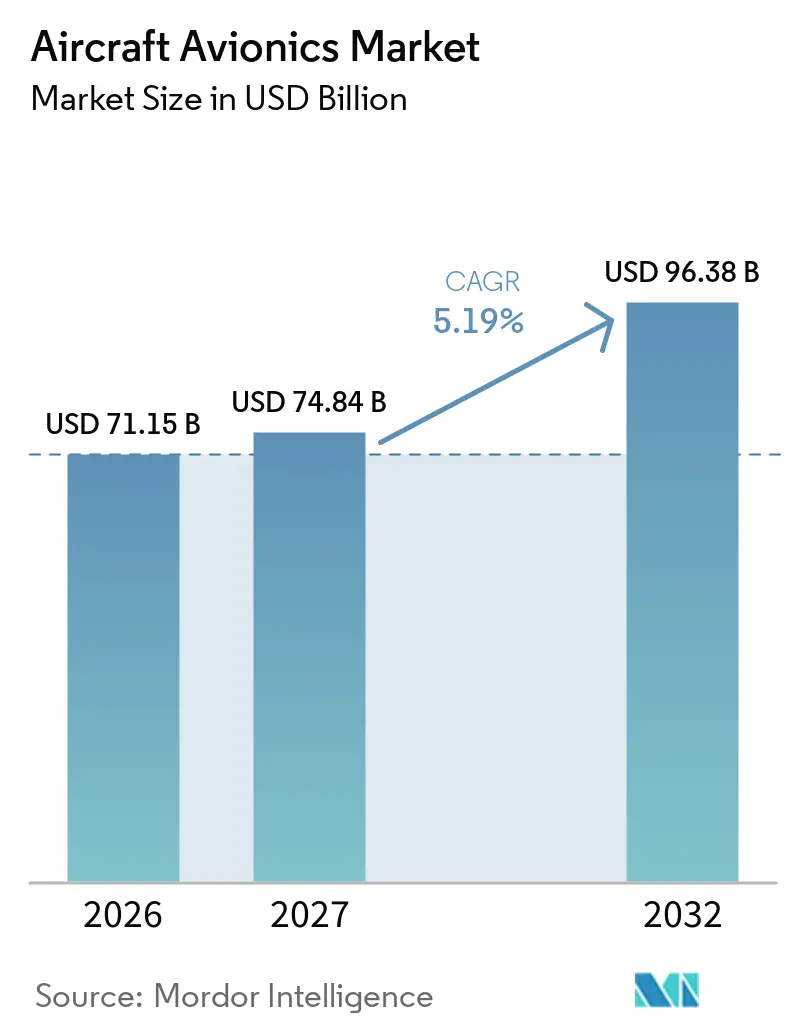
航空機アビオニクス市場規模は2026年に71.15 ビリオン 米ドルと評価され、2027年の74.84 ビリオン 米ドルから2032年には96.38 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に5.19%のCAGRで成長します。航空機アビオニクス市場は、機材更新、航法・監視の義務的アップグレード、および防衛近代化プログラムによって支えられています。エアバスは2025年に793機の民間航空機を納入し、年末時点で8,754機の受注残を抱えており、ラインフィット機器の長期納入パイプラインを支えています。サプライチェーンの制約により航空機の運用寿命が延び、整備・修理・アップグレード作業への支出が増加しています。サプライヤーも、機器販売のみに依存するのではなく、統合システムおよび継続的なサービス契約へとシフトしています。認証要件とコンポーネントの入手可能性は、航空機アビオニクス市場が需要を納入に転換するペースにとって引き続き重要な制約となっています。
レポートの主要ポイント
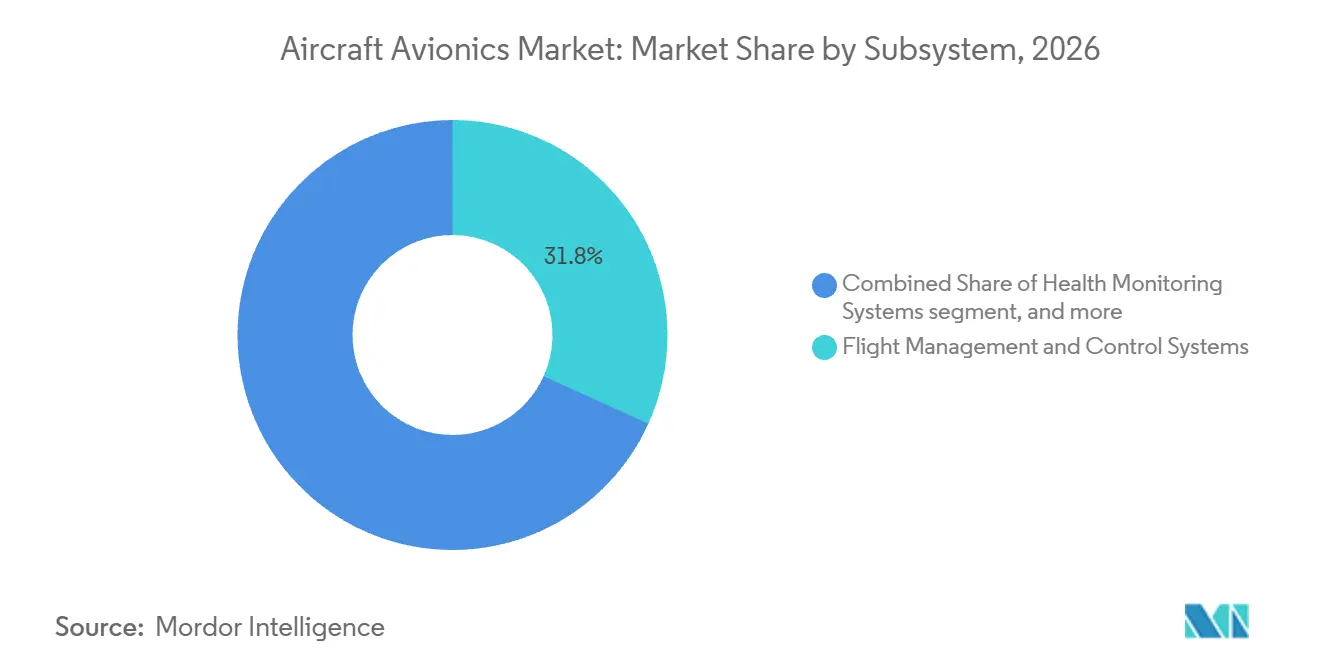
- サブシステム別では、飛行管理・制御システムが2026年の航空機アビオニクス市場シェアの31.76%を占め、可視化・ディスプレイシステムは2032年まで7.23%のCAGRで成長すると予測されています。
- プラットフォーム別では、民間航空が2026年の収益の60.01%を占め、無人航空システム(UAS)は2032年まで9.21%のCAGRで成長すると予測されています。
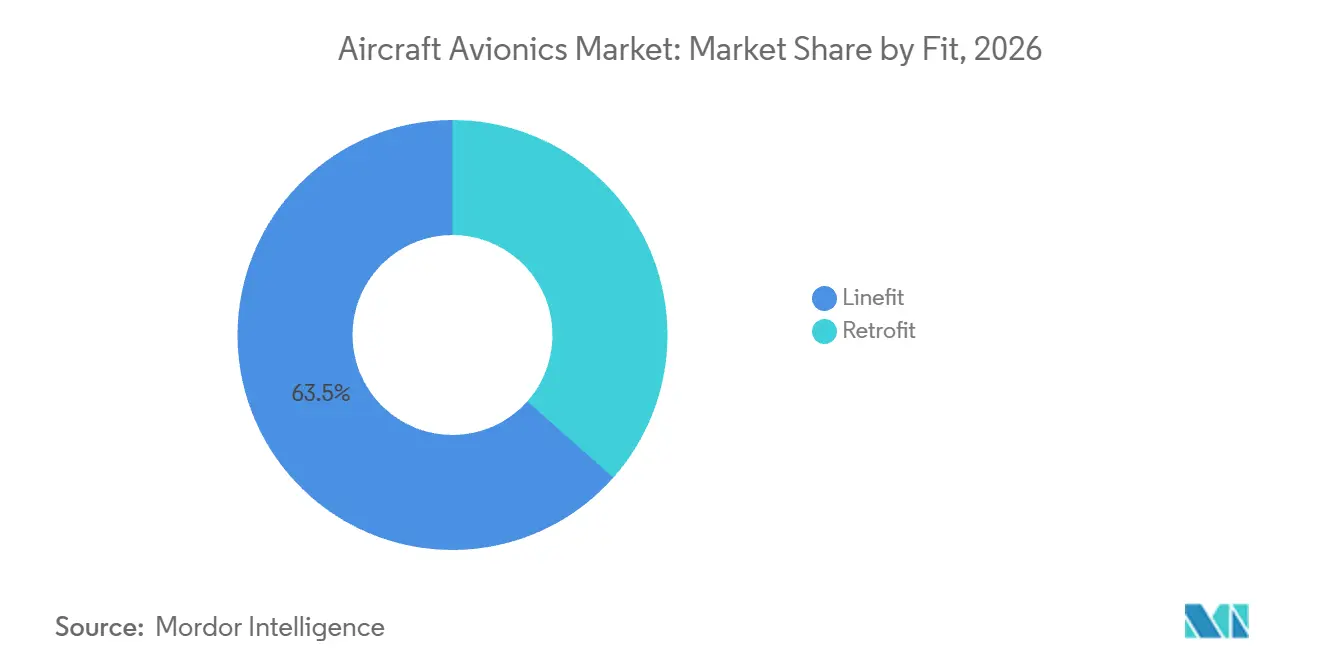
- フィット別では、ラインフィットが2026年の収益の63.45%を占め、レトロフィットは2032年まで7.54%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の31.98%を占め、アジア太平洋は2032年まで7.12%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 民間機材の拡大とシングルアイル機の優位性 | +1.10% | グローバル、アジア太平洋および中東に集中 | 長期(4年以上) |
| CNS/ATM搭載義務化および監視 | +0.80% | グローバル、FAAおよびEASA管轄域、アジア太平洋への波及 | 中期(2~4年) |
| 予知保全と航空機健全性監視 | +0.60% | 北米、欧州、主要アジア太平洋市場 | 中期(2~4年) |
| コネクテッド航空機とコックピットのデジタル化 | +0.70% | グローバル、北米およびアジア太平洋での採用が速い | 長期(4年以上) |
| 防衛近代化とオープンシステム調達 | +0.80% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 納入バックグによるレトロフィットおよびMROへの需要シフト | +0.50% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
民間機材の拡大とシングルアイル機の優位性
エアバスは2025年末に8,754機の民間受注残を抱え、793機を納入し、航空機アビオニクス市場を支える受注パイプラインを強化しました。A320neoファミリーは2025年のエアバスの総受注1,000機のうち656機を占め、シングルアイル機を将来のラインフィット需要の中心に位置づけています。航空会社は、後からの設置が運航を中断させ、別途承認が必要となるため、生産時により多くのシステムを指定するようになっています。2026年7月にHoneywell Aerospace Inc.がIndiGoから810機のA320neoファミリー航空機への搭載機器として選定されたことは、インドにおける新規航空機需要の規模を示しています。リース料率の上昇も、後のレトロフィット作業よりも納入時の包括的な航空機仕様をより魅力的にしています。これらの条件は、長い生産サイクルにわたる機器需要を持続させます。
CNS/ATM搭載義務化および監視
通信・航法・監視・航空交通管理の義務的アップグレードは、航空機アビオニクス市場に継続的な需要基盤を提供しています。EASAのCS-ETSO改正第18版は、2025年9月に改訂されたモードSトランスポンダー規格、ACAS Xa/Xo規格、および5G耐性ADS-B Out仕様を追加しました。[1]このような要件は、運航者が航空機の耐用年数を通じてコンプライアンスを維持しなければならないため、新造機と既存機材の両方に影響します。FAAの性能ベースナビゲーション要件も、レガシー運航者の機器交換を促します。各アップグレードキャンペーンは、取り外し機器、スペアユニット、交換品、および修理能力への需要を生み出します。これらの継続的なサービスニーズにより、規制活動は機器サプライヤーとMROプロバイダーの両方に関連します。航空機アビオニクス市場は、航空会社の設備投資よりも裁量性の低い要件から恩恵を受けます。
防衛近代化とオープンシステム調達
防衛近代化は、新しいアーキテクチャと機材アップグレードプログラムを通じて、航空機アビオニクス市場に短期的な機会を創出しています。米国国防総省は2025年2月にMOSA実施ガイドブックを公開し、新規プログラムおよび技術更新に対するモジュラーオープンシステム要件を正式化しました。Collins Aerospace(RTX Corporation)は2025年3月に、米陸軍ブラックホークヘリコプターにMosarcオープンアーキテクチャプラットフォームを展開するための80 ミリオン 米ドルの契約を受注しました。オープン標準により、認定されたモジュールプロバイダーは、航空機システム全体を交換することなく、能力インサートの競争に参加できます。これにより、調達の一部が独自プラットフォームから相互運用可能なコンポーネントへとシフトします。同盟国の近代化活動により、この要件は米国を超えて拡大しています。その結果生じる需要は、大手既存サプライヤーと専門サブシステムプロバイダーの両方を支えます。
コネクテッド航空機、健全性監視、およびレトロフィット需要
コネクテッドシステム、健全性監視、およびレトロフィット作業が、航空機アビオニクス市場を元の機器供給を超えて拡大させています。Collins Aerospace(RTX Corporation)は2025年4月にエアバスのデジタルアライアンス・フォー・アビエーションに参加し、航空機システムデータと予知保全能力を接続しました。エアバスは、デジタルおよびコネクティビティサービスへの需要が2025年の9 ビリオン 米ドルから2044年には26 ビリオン 米ドルに増加すると予測しています。納入バックログにより、運航者は既存の航空機を運用し続け、その能力をアップグレードするよう促されています。Garmin Ltd.のG5000 PRIMEは、2025年6月にパート25輸送機向けに高速コネクティビティとオールタッチスクリーンフライトデッキを導入しました。[2]航空機の長期使用は、監視、コネクティビティ、ディスプレイ、およびコンプライアンスアップグレードにおける継続的な作業を支えます。これらの活動はまた、サプライヤーと運航者の間に長期的なサービス関係を生み出します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認証および耐空性承認のバックログ | -0.40% | グローバル、FAAおよびEASAのキューが主導し、CASAおよびCAACへの波及あり | 中期(2~4年) |
| 半導体および特殊コンポーネントの制約 | -0.30% | グローバル、北米、欧州、台湾のサプライベースに集中 | 短期(2年以内) |
| レガシー航空機の電力・冷却・配線の制限 | -0.20% | グローバル、旧型機材を運用する市場でのエクスポージャーが大きい | 長期(4年以上) |
| サイバーセキュリティ保証とソフトウェアトレーサビリティの負担 | -0.20% | グローバル、北米および欧州でコンプライアンス密度が高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
認証、サイバーセキュリティ、および耐空性承認のバックログ
認証バックログは、航空機アビオニクス市場が新システムを導入できる速度を制限しています。EASAの2025年9月のCS-ETSO改正第18版には15の修正または新規技術標準が含まれており、承認フレームワークの維持に関わる作業量を示しています。飛行クリティカルなソフトウェアは、特にシステムに新しいデジタル機能が含まれる場合、DO-178Cなどの確立された標準を満たす必要があります。FAAは2025年3月に、外部ネットワークに接続されたUniversal Avionics Systems Corporationのデジタルアーキテクチャに対する特別条件を公表しました。これらの承認経路は開発スケジュールを延長し、市場参入コストを増加させる可能性があります。サイバーセキュリティガイダンスは、コネクテッド航空機に対してさらなる文書化とトレーサビリティ要件を追加します。小規模な開発者は、確立された認証リソースを持つサプライヤーよりも大きな遅延に直面する可能性があります。
半導体制約とレガシー統合の制限
特殊コンポーネントとレガシー航空機の制限は、航空機アビオニクス市場における生産およびレトロフィット活動を遅延させる可能性があります。飛行認定アセンブリは承認済みコンポーネントを使用しており、部品を同等の代替品に交換するには再認証が必要になる場合があります。IATAは、サプライチェーンの乱が2025年に航空会社に11 ビリオン 米ドル以上のコストをもたらすと推定し、余剰在庫保有コストは1.40 ビリオン 米ドルに達しました。これらの状況は、航空会社の支出決定と機器納入を遅延させる可能性があります。旧型航空機は、新しいシステムに必要な電力、冷却、または配線容量が不足している場合もあります。航空宇宙産業協会は、民間航空サプライチェーンにおけるサイバーセキュリティと偽造コンポーネントのリスクを強調しています。したがって、サプライヤーは資格認定、調達、および設置の制約を同時に管理しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブシステム別:
飛行管理が収益を牽引、ディスプレイが加速飛行管理・制御システムは2026年の航空機アビオニクス市場の31.76%を占めました。このセグメントは、認証されたシステムアーキテクチャ内で軌道最適化、性能計算、および飛行エンベロープ保護を統合しています。通信・航法は、規制アップグレードが現役機材全体で新機器を必要とするため、もう一つの主要なサブシステムグループです。EASAの2025年標準更新はACAS Xa/Xo規格と改訂されたADS-B Out仕様を追加し、交換ニーズを支えています。健全性監視システムは、運航者が耐用年数を延長し、より早期の整備警告を求めるにつれてますます重要になっています。Collins Aerospace(RTX Corporation)は2025年4月時点でAscentiaを約1,300機の現役航空機に展開していました。コックピットシステム、電子フライトバッグ統合、およびオーディオ管理が、より広いサブシステムミックスを完成させます。
可視化・ディスプレイシステムは2032年まで7.23%のCAGRで成長すると予測されており、サブシステムの中で最高の成長率です。航空機アビオニクス産業は、一部のレガシースイッチパネル機能を置き換える統合ディスプレイレイアウトへと移行しています。Garmin Ltd.は2025年6月にG5000 PRIMEを発売し、エッジツーエッジディスプレイ、前世代比4倍のメモリ、100倍高速なコネクティビティを提供しました。合成・拡張視覚もビジネス航空からリージョナルおよびナローボディ用途へと拡大しています。Thales Groupは2026年2月にキャセイグループの航空機向け統合アビオニクスパッケージの一部としてヘッドアップディスプレイを供給するために選定されました。この移行により、ディスプレイ性能、ソフトウェア統合、およびデータ容量の重要性が高まっています。また、航空機運航者がコックピットインターフェースを近代化するにつれて、交換作業も支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:
民間航空が規模をリード、UASが予測を再形成民間航空は2026年の航空機アビオニクス市場シェアの60.01%を占めました。ナローボディ生産は、これらの航空機が航空会社の機材成長の大きなシェアを占めるため、最大量のアビオニクス需要を牽引しています。エアバスは2025年にA320neoファミリーの受注を656機受け、サプライヤーに将来のラインフィット需要への視界を提供しました。ワイドボディ機は、より長い飛行任務と追加のディスプレイ要件により、より多くのアビオニクスコンテンツを搭載することが多いです。キャセイグループは2026年2月に30機のA330neo向けにThales Groupの機器を選定し、複数のコックピットおよびコネクティビティシステムをカバーしました。リージョナルジェットは、幹線航空機システムから派生したモジュラーアーキテクチャをますます採用しています。一般航空は、納入航空機1機あたりのアビオニクス支出が高くなる場合があり、安定した需要を加えています。
UASは2032年まで9.21%のCAGRで成長すると予測されています。防衛ISR支援が、より高性能なUASへの需要を牽引しています。BVLOS運用の拡大も、航法、通信、および制御における認証された能力を必要としています。航空機アビオニクス産業は、軍用および無人プラットフォーム全体での統合をサポートできるオープン標準に適応しています。国防総省のMOSAフレームワークは、関連プログラムにおけるモジュラーアプローチの要件を正式化しています。Collins Aerospace(RTX Corporation)のH-60Mプログラムは、軍用回転翼機におけるオープンアーキテクチャアビオニクスの使用を示しています。[3]早期の認証経験は、UAS運用フレームワークが成熟するにつれてサプライヤーが競争するのに役立ちます。したがって、このセグメントは既存の大手企業と認定された専門プロバイダーの両方に機会を創出します。
フィット別:
ラインフィットが優位、レトロフィットが勢いを増すラインフィットは2026年の収益の63.45%を占め、主要なフィットカテゴリーとなっています。OEMと運航者は、型式認証、エンジニアリング作業、およびシステム統合が一括して管理されるため、製造時の設置を好みます。Honeywell Aerospace Inc.の2026年IndiGo契約は、810機の新型A320neoファミリー航空機のアビオニクスおよび補助動力装置をカバーしています。これらの契約には将来のサポートが含まれる場合があり、納入を超えて商業関係を延長します。エアバスは2025年に793機の民間航空機を納入し、主要な年間ラインフィット設置基盤を代表しています。機器が生産前に選定されると、航空機メーカーとアビオニクスサプライヤーは恩恵を受けます。このルートは、航空会社の運航中断を軽減できます。
レトロフィットは2032年まで7.54%のCAGRで成長すると予測されており、ラインフィットより速い成長率です。レトロフィット活動の航空機アビオニクス市場規模は、納入制約、高いリース料率、および義務的コンプライアンスアップグレードによって支えられています。IATAは、リース料率が2019年以降20%から30%上昇したと報告しており、運航者が既存資産を維持・近代化するよう促しています。規制アップグレードは、電波高度計、航法システム、およびディスプレイの機材全体にわたる交換キャンペーンを生み出す可能性があります。Thales Groupの5G耐性電波高度計交換アプローチは、レトロフィッ作業が地上待機期間を短縮できることを示しています。このセグメントはサービス収益と機器販売の両方を支えます。
地域分析
北米は2026年の航空機アビオニクス市場収益の31.98%を占めました。この地域は、大規模な民間機材、広範なMROインフラ、および相当規模の防衛航空調達を組み合わせています。米国国防総省のMOSAガイダンスは、該当プログラム全体でモジュラー技術アップグレードを支援しています。FAAの規則制定も、民間運航者に対してコンプライアンス主導の交換サイクルを生み出しています。航空機の長い納入タイムラインにより、航空会社は運用中の機材のシステムをアップグレードするよう促されています。南米は、ブラジルのリージョナル航空基盤とEジェットの継続的な運用を通じて需要を加えています。これらの要因は、南北アメリカ全体での機器およびアフターマーケット作業を支えています。
欧州は、民間および一般航空、ならびに通信システムをカバーするEASAの積極的な規則によって支えられています。EASAの2025年CS-ETSO改正第18版は、アビオニクスサプライヤーと運航者が認証済み機器を更新することを要求する規制変更の最近の例です。フランスとドイツは、Thales Group、Safran SA、およびエアバスのプログラムを通じて重要な生産拠点であり続けています。英国のPYRAMID第2フェーズは、2025年にオープンアーキテクチャ防衛アビオニクス近代化のために最大300 ミリオン 英ポンド(4 ミリオン 米ドル)を提供しました。中東およびアフリカも、ワイドボディ機材の運用と新規航空機発注を通じて需要を支えています。湾岸キャリアの発注と機材寿命延長プログラムは、ラインフィットとアップグレードの両方の要件を生み出しています。地域のミックスは、元の機器と長期サポート契約の両方に対応できるサプライヤーに有利です。
アジア太平洋は2032年まで7.12%のCAGRで成長すると予測されており、地域の中で最速の成長率です。この地域の航空会社は機材を拡大し、コネクテッドで統合されたコックピットシステムに投資しています。エアバスは、世界の民間機材が2044年までに49,000機以上にほぼ倍増すると予測しており、アジア太平洋が主要な需要源となっています。Honeywell Aerospace Inc.が810機のIndiGo A320neoファミリー航空機向けに選定されたことは、インドにおけるラインフィット要件の規模を示しています。Thales Groupも2025年に1,200機以上のIndiGo航空機をサポートする11年間の保守契約を締結しました。この組み合わせは、ラインフィット、保守、およびレトロフィット活動を支えています。
競合環境
航空機アビオニクス市場は、確立されたOEM関係と型式証明ポジションを持つティア1サプライヤーの間で適度に集約されていす。Honeywell Aerospace Inc.、Collins Aerospace(RTX Corporation)、Thales Group、L3Harris Technologies, Inc.、およびGarmin Ltd.は、統合スイート、ソフトウェア能力、認証リソース、およびグローバルサポートネットワークを通じて競争しています。航空機アビオニクス市場は、機体メーカーと航空会社の統合作業を削減できるサプライヤーに有利です。Thales Groupは2025年9月にIndiGoと1,200機以上の航空機を対象とした11年間のアビオニクス保守契約を締結しました。この契約はインドのグルグラムMRO施設を通じて管理され、アビオニクス・バイ・ザ・アワーモデルが含まれていました。このような取り決めは、機器販売を長期的なサービス関係に変えます。したがって、競争はオリジナル製品の性能だけでなく、サポート能力にも依存します。
オープンシステム要件は、軍用航空およびUAS用途における競争構造を変えています。国防総省の2025年MOSAガイダンスは、よりモジュラーな調達アプローチを支援しています。Collins Aerospace(RTX Corporation)は、米陸軍ブラックホークヘリコプター向けのMosarcオープンアーキテクチャ展開で対応しました。これらの標準により、認定されたティア2サプライヤーが独立して能力インサートを提供できるようになります。UASアビオニクスも、運用および認証フレームワークが進化するにつれて新規参入者に余地を提供しています。データセキュリティは、コネクテッド航空機システムの差別化要因になりつつあります。EUROCAEは2025年7月に航空データセキュリティガイダンスを発行し、準拠したシステム設計の重要性を強調しました。認証経験とデータセキュリティ能力を持つサプライヤーは、これらの機会を追求するのに有利な立場にある可能性があります。
Garmin Ltd.は、民間航空機アビオニクス市場における持続的な製品更新サイクルの重要性を示しています。同社は2025年6月にG5000 PRIMEを、2025年3月にG3000 PRIMEを、2026年7月にG2000 PRIMEを発売しました。また、2025年7月にTXiタッチスクリーンディスプレイシリーズを拡張しました。Honeywell Aerospace Inc.のIndiGo契約とThales GroupのキャセイグループプログラムはIndiGo契約とThales Groupのキャセイグループプログラムは、大手航空会社の選定がますます複数のアビオニクス機能を一つのパッケージでカバーするようになっていることを示しています。価格は依然として重要ですが、認証の深さと統合サポートが主要なプラットフォーム決定を形成します。
航空機アビオニクス産業のリーダー企業
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
L3Harris Technologies, Inc.
-
Garmin Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
航空機アビオニクス市場 このレポートでカバーされる企業
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Safran SA
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Moog Inc.
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Diehl Stiftung & Co. KG
- Universal Avionics Systems Corporation
- Avidyne Corporation
- Becker Avionics GmbH
最近の産業開発事情 航空機アビオニクス市場
- 2026年8月:米陸軍はCollins Aerospace(RTX Corporation)にCH-47チヌーク機材の近代化と維持を支援するエンジニアリングサービスを提供するための最大472 ミリオン 米ドルの契約を授与しました。エンジニアリングサービスは、新しい能力を統合し、陳腐化に対処し、進化する運用環境における継続的な任務準備態勢をサポートするために航空機のアビオニクスアーキテクチャを強化するアビオニクスアップグレードを提供します。
- 2026年7月:Honeywell Aerospace Inc.は、インド最大の航空会社であるIndiGoが810機の新型A320neoファミリー航空機の注文に対してそのアビオニクスおよび電力システムを選定したと発表しました。
- 2026年2月:Curtiss-Wright Corporationがボーイング社から米空軍のC-17グローブマスターIIIフライトデッキ陳腐化・技術更新プログラム向けのミッションコンピュータ技術を提供するために選定されました。このアビオニクスアップグレードは、軍の最も重要な空輸プラットフォームの一つの運用寿命と能力を延長するように設計されています。世界の戦略空輸機材のコックピットアップグレードをサポートします。
世界の航空機アビオニクス市場レポートの範囲
航空機アビオニクス市場は、民間、軍用、一般航空、および無人航空システム(UAS)全体にわたる航空機の飛行運用、航法、通信、監視、監視、および制御をサポートする電子システムおよび統合技術で構成されています。範囲には、民間航空機、軍用固定翼機および回転翼機、ビジネスジェット、軽飛行機、民間ヘリコプター、および無人航空プラットフォームに統合されたものを含む、新規航空機生産およびレトロフィットプログラム向けに供給されるアビオニクスシステムが含まれます。
航空機アビオニクス市場は、サブシステム、プラットフォーム、フィット、および地域別にセグメント化されています。システム別では、市場は健全性監視システム、飛行管理・制御システム、通信・航法、コックピットシステム、可視化・ディスプレイシステム、およびその他のサブシステムにセグメント化されています。プラットフォーム別では、市場は民間航空、軍用航空、一般航空、および無人航空システム(UAS)にセグメント化されています。民間航空にはナローボディ機、ワイドボディ機、およびリージョナルジェットが含まれます。フィット別では、市場はラインフィットとレトロフィットにセグメント化されています。レポートはまた、各地域の主要国における航空機アビオニクス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 健全性監視システム |
| 飛行管理・制御システム |
| 通信・航法 |
| コックピットシステム |
| 可視化・ディスプレイシステム |
| その他のサブシステム |
| 民間航空 | ナローボディ | |
| ワイドボディ | ||
| リージョナルジェット | ||
| 軍用航空 | 固定翼機 | 戦闘機 |
| 多用途機 | ||
| 練習機 | ||
| 輸送機 | ||
| その他 | ||
| 回転翼機 | 多用途ヘリコプター | |
| 輸送ヘリコプター | ||
| その他 | ||
| 一般航空 | ビジネスジェット | |
| 軽飛機 | ||
| 民間ヘリコプター | ||
| 無人航空システム(UAS) | ||
| ラインフィット |
| レトロフィット |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| サブシステム別 | 健全性監視システム | ||
| 飛行管理・制御システム | |||
| 通信・航法 | |||
| コックピットシステム | |||
| 可視化・ディスプレイシステム | |||
| その他のサブシステム | |||
| プラットフォーム別 | 民間航空 | ナローボディ | |
| ワイドボディ | |||
| リージョナルジェット | |||
| 軍用航空 | 固定翼機 | 戦闘機 | |
| 多用途機 | |||
| 練習機 | |||
| 輸送機 | |||
| その他 | |||
| 回転翼機 | 多用途ヘリコプター | ||
| 輸送ヘリコプター | |||
| その他 | |||
| 一般航空 | ビジネスジェット | ||
| 軽飛機 | |||
| 民間ヘリコプター | |||
| 無人航空システム(UAS) | |||
| フィット別 | ラインフィット | ||
| レトロフィット | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年の航空機アビオニクス市場の予測値は?
航空機アビオニクス市場は、2027年の74.84 ビリオン 米ドルから5.19%のCAGRで、2032年までに96.38 ビリオン 米ドルに達すると予測されています。
最も速く拡大している航空機プラットフォームはどれですか?
UASは最も速く成長しているプラットフォームであり、防衛任務と発展中のBVLOS運用に支えられ、2032年まで9.21%のCAGRが予測されています。
最も速く成長しているアビオニクスサブシステムはどれですか?
航空機アビオニクス市場において、可視化・ディスプレイシステムはデジタルコックピットレイアウトの採用が進むにつれて、2032年まで7.23%のCAGRで成長すると予測されています。
レトロフィットプログラムがラインフィット設置よりも速く成長しているのはなぜですか?
航空機アビオニクス市場において、レトロフィットは納入制約、高いリース料率、および規制アップグレードが航空会社に現役機材の近代化を促すため、7.54%のCAGRで成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は、航空会社の機材拡大とインドおよびその他の地域における大規模なアビオニクス契約に支えられ、2032年まで7.12%のCAGRで成長すると予測されています。
新しいアビオニクスシステムの採用を制限するものは何ですか?
認証承認、特殊コンポーネントの制約、サイバーセキュリティ要件、およびレガシー航空機の統合制限は、製品および設置のタイムラインを延長する可能性があります。これらの制約は、サプライヤーのスケジュール、航空会社のレトロフィット計画、および世界中の機材プログラムにわたる認証済み機器の入手可能性に影響を与える可能性があります。