
Marktgröße und Marktanteil für Flugzeugavionik
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 74.84 Milliarden US-Dollar |
| Marktgröße (2032) | 96.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugzeugavionik von Mordor Intelligence
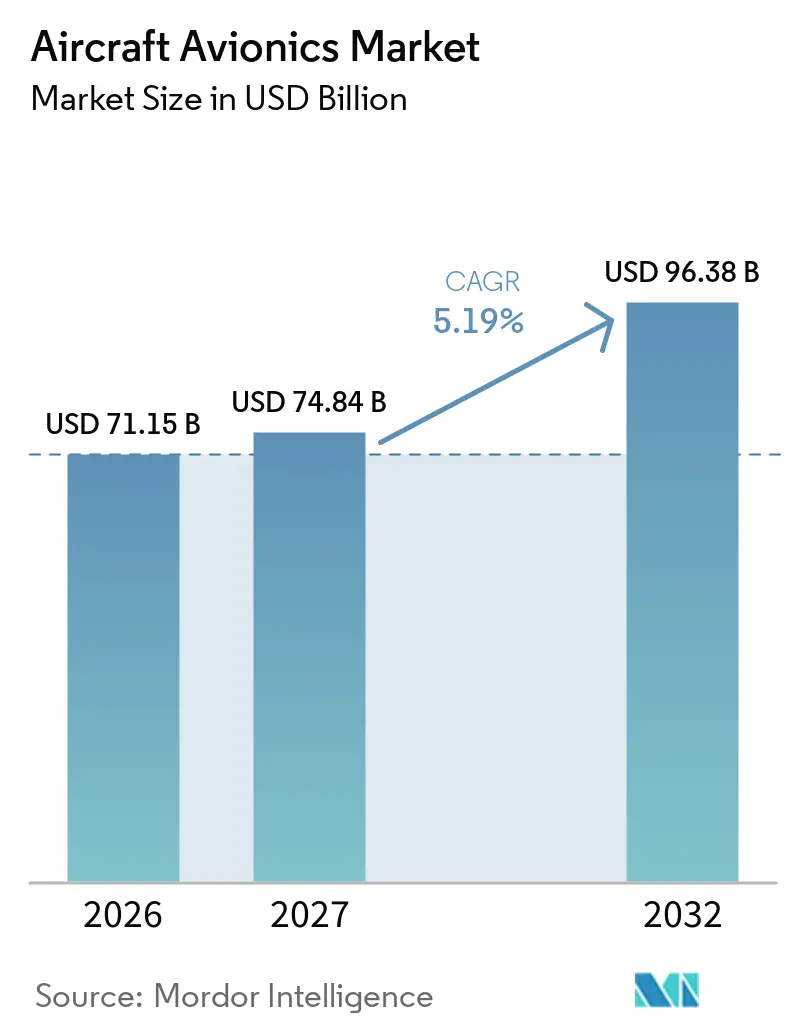
Die Marktgröße für Flugzeugavionik wurde im Jahr 2026 auf 71,15 Milliarden USD geschätzt und soll von 74,84 Milliarden USD im Jahr 2027 auf 96,38 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,19 % während des Prognosezeitraums (2027–2032). Der Markt für Flugzeugavionik wird durch Flottenneuerungen, obligatorische Navigations- und Überwachungsaufrüstungen sowie Verteidigungsmodernisierungsprogramme gestützt. Airbus lieferte im Jahr 2025 793 Verkehrsflugzeuge aus und beendete das Jahr mit einem Auftragsbestand von 8.754 Flugzeugen, was eine lange Lieferpipeline für Linefit-Ausrüstung unterstützt. Lieferengpässe verlängern die Betriebslebensdauer von Flugzeugen und lenken mehr Ausgaben in Wartungs-, Reparatur- und Aufrüstungsarbeiten. Zulieferer verlagern sich zudem auf integrierte Systeme und wiederkehrende Serviceverträge, anstatt sich ausschließlich auf Geräteverkäufe zu stützen. Zulassungsanforderungen und die Verfügbarkeit von Komponenten bleiben wichtige Einschränkungen für das Tempo, mit dem der Markt für Flugzeugavionik Nachfrage in Lieferungen umwandeln kann.
Wichtigste Erkenntnisse des Berichts
- Nach Subsystem hielten Flugmanagementsysteme und Steuerungssysteme im Jahr 2026 einen Marktanteil von 31,76 % am Markt für Flugzeugavionik, während Visualisierungs- und Anzeigesysteme bis 2032 voraussichtlich mit einem CAGR von 7,23 % wachsen werden.
- Nach Plattform entfiel im Jahr 2026 ein Umsatzanteil von 60,01 % auf die kommerzielle Luftfahrt, während unbemannte Luftfahrtsysteme (UAS) bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen werden.
- Nach Einbauart hielt Linefit im Jahr 2026 einen Umsatzanteil von 63,45 %, während Retrofit bis 2032 voraussichtlich mit einem CAGR von 7,54 % zulegen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 31,98 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der kommerziellen Flotte und Dominanz von Schmalrumpfflugzeugen | +1.10% | Global, konzentriert in Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Vorgeschriebene CNS/ATM-Ausrüstung und Überwachung | +0.80% | Global, mit FAA- und EASA-Zuständigkeitsbereichen und Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vorausschauende Wartung und Flugzeuggesundheitsüberwachung | +0.60% | Nordamerika, Europa und die wichtigsten Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vernetztes Flugzeug und Cockpit-Digitalisierung | +0.70% | Global, mit schnellerer Einführung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verteidigungsmodernisierung und Beschaffung offener Systeme | +0.80% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Lieferrückstände verlagern Nachfrage auf Retrofit und MRO | +0.50% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der kommerziellen Flotte und Dominanz von Schmalrumpfflugzeugen
Airbus beendete das Jahr 2025 mit einem kommerziellen Auftragsbestand von 8.754 Flugzeugen und lieferte 793 Flugzeuge aus, was die Auftragspipeline stärkt, die den Markt für Flugzeugavionik unterstützt. Die A320neo-Familie machte 656 der 1.000 Bruttobestellungen von Airbus im Jahr 2025 aus und stellt Schmalrumpfflugzeuge in den Mittelpunkt der künftigen Linefit-Nachfrage. Airlines spezifizieren bei der Produktion zunehmend mehr Systeme, da eine spätere Installation den Betrieb unterbrechen und separate Genehmigungen erfordern kann. Honeywells Auswahl durch IndiGo im Juli 2026 zur Ausrüstung von 810 Flugzeugen der A320neo-Familie verdeutlicht das Ausmaß der Nachfrage nach neuen Flugzeugen in Indien. Höhere Leasingraten machen auch umfassende Flugzeugspezifikationen bei der Auslieferung attraktiver als spätere Retrofit-Arbeiten. Diese Bedingungen stützen die Nachfrage nach Ausrüstung über lange Produktionszyklen hinweg.
Vorgeschriebene CNS/ATM-Ausrüstung und Überwachung
Obligatorische Upgrades für Kommunikation, Navigation, Überwachung und Flugverkehrsmanagement bilden eine wiederkehrende Nachfragebasis für den Markt für Flugzeugavionik. Die CS-ETSO-Änderung 18 der EASA fügte im September 2025 überarbeitete Mode-S-Transponderstandards, einen ACAS-Xa/Xo-Standard und 5G-immune ADS-B-Out-Spezifikationen hinzu.[1] Solche Anforderungen betreffen sowohl neue Flugzeuge als auch bestehende Flotten, da Betreiber während der gesamten Betriebslebensdauer des Flugzeugs konform bleiben müssen. Leistungsbasierte Navigationsanforderungen der FAA lösen auch Ersetzungen für Betreiber älterer Systeme aus. Jede Aufrüstungskampagne erzeugt Nachfrage nach ausgebauten Geräten, Ersatzeinheiten, Austauschteilen und Reparaturkapazitäten. Diese wiederkehrenden Serviceanforderungen machen regulatorische Aktivitäten sowohl für Gerätehersteller als auch für MRO-Anbieter relevant. Der Markt für Flugzeugavionik profitiert daher von Anforderungen, die weniger diskretionär sind als die Kapitalausgaben der Airlines.
Verteidigungsmodernisierung und Beschaffung offener Systeme
Die Verteidigungsmodernisierung schafft kurzfristige Chancen im Markt für Flugzeugavionik durch neue Architekturen und Flottenaufrüstungsprogramme. Das US-Verteidigungsministerium veröffentlichte im Februar 2025 sein MOSA-Implementierungshandbuch und formalisierte damit modulare Anforderungen an offene Systeme für neue Programme und Technologieaktualisierungen. Collins Aerospace erhielt im März 2025 einen Vertrag über 80 Millionen USD zur Einführung seiner offenen Architekturplattform Mosarc auf US-Army-Black-Hawk-Hubschraubern. Offene Standards können qualifizierten Modulanbietern ermöglichen, um Fähigkeitserweiterungen zu konkurrieren, ohne ein gesamtes Flugzeugsystem ersetzen zu müssen. Dies verlagert einen Teil der Beschaffung von proprietären Plattformen hin zu interoperablen Komponenten. Die Modernisierungsaktivitäten der Verbündeten weiten diese Anforderung über die USA hinaus aus. Die daraus resultierende Nachfrage unterstützt sowohl große etablierte Zulieferer als auch spezialisierte Subsystemanbieter.
Vernetztes Flugzeug, Gesundheitsüberwachung und Retrofit-Nachfrage
Vernetzte Systeme, Gesundheitsüberwachung und Retrofit-Arbeiten erweitern den Markt für Flugzeugavionik über die Erstausrüstungslieferung hinaus. Collins Aerospace trat im April 2025 der Airbus Digital Alliance for Aviation bei und verknüpfte Flugzeugsystemdaten mit Fähigkeiten zur vorausschauenden Wartung. Airbus erwartet, dass die Nachfrage nach digitalen Diensten und Konnektivitätsdiensten von 9 Milliarden USD im Jahr 2025 auf 26 Milliarden USD bis 2044 steigen wird. Lieferrückstände veranlassen Betreiber, bestehende Flugzeuge im Betrieb zu halten und ihre Fähigkeiten aufzurüsten. Garmins G5000 PRIME führte im Juni 2025 schnellere Konnektivität und ein vollständig berührungsempfindliches Cockpit für Part-25-Transportflugzeuge ein.[2] Eine längere Flugzeugnutzung unterstützt wiederkehrende Arbeiten in den Bereichen Überwachung, Konnektivität, Displays und Compliance-Upgrades. Diese Aktivitäten schaffen auch längere Servicebeziehungen zwischen Zulieferern und Betreibern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückstände bei Zertifizierung und Lufttüchtigkeitsgenehmigungen | -0.40% | Global, angeführt von FAA- und EASA-Warteschlangen mit Ausstrahlungseffekten auf CASA und CAAC | Mittelfristig (2–4 Jahre) |
| Engpässe bei Halbleitern und Spezialkomponenten | -0.30% | Global, konzentriert in Nordamerika, Europa und Taiwan als Lieferbasis | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Strom, Kühlung und Verkabelung älterer Flugzeuge | -0.20% | Global, mit stärkerer Exposition in Märkten, die ältere Flotten betreiben | Langfristig (≥ 4 Jahre) |
| Aufwand für Cybersicherheitsgewährleistung und Software-Rückverfolgbarkeit | -0.20% | Global, mit höherer Compliance-Dichte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückstände bei Zertifizierung, Cybersicherheit und Lufttüchtigkeitsgenehmigungen
Zertifizierungsrückstände begrenzen die Geschwindigkeit, mit der der Markt für Flugzeugavionik neue Systeme einführen kann. Die CS-ETSO-Änderung 18 der EASA vom September 2025 umfasste 15 geänderte oder neue technische Standards, was den Arbeitsaufwand bei der Pflege von Genehmigungsrahmen verdeutlicht. Flugsicherheitskritische Software muss auch etablierte Standards wie DO-178C erfüllen, insbesondere wenn ein System neuartige digitale Funktionen enthält. Die FAA veröffentlichte im März 2025 Sonderbedingungen für eine digitale Architektur von Universal Avionics Systems Corporation, die mit externen Netzwerken verbunden ist. Diese Genehmigungswege können Entwicklungszeitpläne verlängern und die Kosten für den Markteintritt erhöhen. Cybersicherheitsleitlinien fügen weitere Dokumentations- und Rückverfolgbarkeitsanforderungen für vernetzte Flugzeuge hinzu. Kleinere Entwickler können mit größeren Verzögerungen konfrontiert sein als Zulieferer mit etablierten Zertifizierungsressourcen.
Halbleiterengpässe und Integrationsgrenzen bei Altflugzeugen
Spezialkomponenten und Einschränkungen bei älteren Flugzeugen können Produktions- und Retrofit-Aktivitäten im Markt für Flugzeugavionik verzögern. Flugsicherheitszertifizierte Baugruppen verwenden zugelassene Komponenten, und der Ersatz eines Teils durch eine gleichwertige Alternative kann eine Neuzertifizierung erfordern. IATA schätzte, dass Lieferkettenunterbrechungen die Airlines im Jahr 2025 mehr als 11 Milliarden USD kosten würden, während die Haltekosten für Überschussbestände 1,40 Milliarden USD erreichten. Diese Bedingungen können Ausgabenentscheidungen der Airlines und Gerätelieferungen verzögern. Ältere Flugzeuge verfügen möglicherweise auch nicht über die Strom-, Kühl- oder Verkabelungskapazität, die für neuere Systeme erforderlich ist. Der Aerospace Industries Association hat auf Cybersicherheits- und Fälschungskomponentenrisiken in zivilen Luftfahrtlieferketten hingewiesen. Zulieferer müssen daher Qualifikations-, Beschaffungs- und Installationsbeschränkungen gemeinsam bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Subsystem:
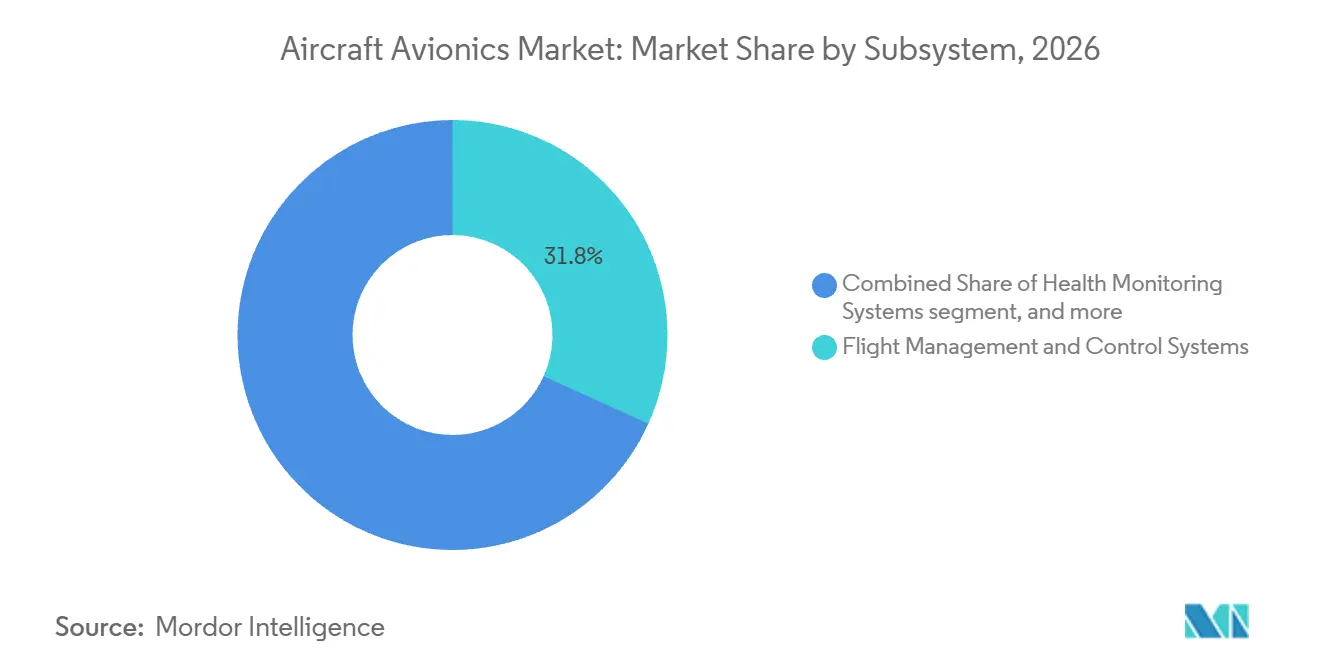
Flugmanagement verankert den Umsatz, Displays beschleunigen das WachstumFlugmanagementsysteme und Steuerungssysteme machten im Jahr 2026 31,76 % des Marktes für Flugzeugavionik aus. Das Segment integriert Trajektorienoptimierung, Leistungsberechnung und Flugbereichsschutz innerhalb zertifizierter Systemarchitekturen. Kommunikation und Navigation ist eine weitere wichtige Subsystemgruppe, da regulatorische Upgrades neue Ausrüstung für aktive Flotten erfordern. Die Standardaktualisierung der EASA von 2025 fügte einen ACAS-Xa/Xo-Standard und überarbeitete ADS-B-Out-Spezifikationen hinzu, die den Ersatzbedarf unterstützen. Gesundheitsüberwachungssysteme werden zunehmend relevanter, da Betreiber die Betriebslebensdauer verlängern und frühzeitigere Wartungswarnungen anstreben. Collins Aerospace hatte Ascentia bis April 2025 auf nahezu 1.300 aktiven Flugzeugen eingesetzt. Cockpitsysteme, die Integration elektronischer Flugbeutel und das Audiomanagement vervollständigen den breiteren Subsystemmix.
Visualisierungs- und Anzeigesysteme sollen bis 2032 mit einem CAGR von 7,23 % wachsen, der höchsten Rate unter den Subsystemen. Die Flugzeugavionikbranche bewegt sich hin zu integrierten Anzeigelayouts, die einige ältere Schalterpanelfunktionen ersetzen. Garmin brachte im Juni 2025 den G5000 PRIME mit randlosen Displays, viermal mehr Speicher und einer 100-mal schnelleren Konnektivität als die Vorgängergeneration auf den Markt. Synthetische und erweiterte Sichtsysteme expandieren auch von der Geschäftsluftfahrt hin zu regionalen und Schmalrumpfanwendungen. Thales Group wurde im Februar 2026 ausgewählt, Head-up-Displays als Teil eines integrierten Avionikpakets für Flugzeuge der Cathay Group zu liefern. Der Übergang erhöht die Bedeutung von Anzeigeleistung, Softwareintegration und Datenkapazität. Er unterstützt auch Ersatzarbeiten, da Flugzeugbetreiber Cockpitschnittstellen modernisieren.

Nach Plattform:
Kommerzielle Größenordnung führt, UAS gestaltet die Prognose neuDie kommerzielle Luftfahrt machte im Jahr 2026 60,01 % des Marktanteils für Flugzeugavionik aus. Die Schmalrumpfproduktion treibt das größte Volumen der Avionik-Nachfrage an, da diese Flugzeuge einen großen Anteil am Flottenausbau der Airlines ausmachen. Airbus erhielt im Jahr 2025 656 Bestellungen für die A320neo-Familie und verschaffte den Zulieferern damit Einblick in die künftige Linefit-Nachfrage. Großraumflugzeuge tragen aufgrund längerer Missionen und zusätzlicher Displayanforderungen oft mehr Avionikinhalt. Die Cathay Group wählte im Februar 2026 Thales-Ausrüstung für 30 A330neo-Flugzeuge aus, die mehrere Cockpit- und Konnektivitätssysteme abdeckt. Regionalflugzeuge verwenden zunehmend modulare Architekturen, die von Mainline-Flugzeugsystemen abgeleitet sind. Die allgemeine Luftfahrt fügt eine stetige Nachfrage hinzu, bei der die Avionikausgaben pro ausgeliefertem Flugzeug hoch sein können.
UAS soll bis 2032 mit einem CAGR von 9,21 % wachsen. Die ISR-Unterstützung der Verteidigung treibt die Nachfrage nach leistungsfähigeren UAS an. Expandierende BVLOS-Operationen erfordern auch zertifizierte Fähigkeiten in Navigation, Kommunikation und Steuerung. Die Flugzeugavionikbranche passt sich offenen Standards an, die die Integration über militärische und unbemannte Plattformen hinweg unterstützen können. Das MOSA-Rahmenwerk des Verteidigungsministeriums formalisiert Anforderungen für modulare Ansätze in relevanten Programmen. Das H-60M-Programm von Collins Aerospace veranschaulicht den Einsatz offener Avionikarchitekturen in militärischen Drehflüglern.[3] Frühe Zertifizierungserfahrung kann Zulieferern helfen, wettbewerbsfähig zu bleiben, wenn sich die Betriebs- und Zertifizierungsrahmen für UAS weiterentwickeln. Das Segment schafft daher Chancen sowohl für etablierte Unternehmen als auch für qualifizierte Spezialanbieter.
Nach Einbauart:
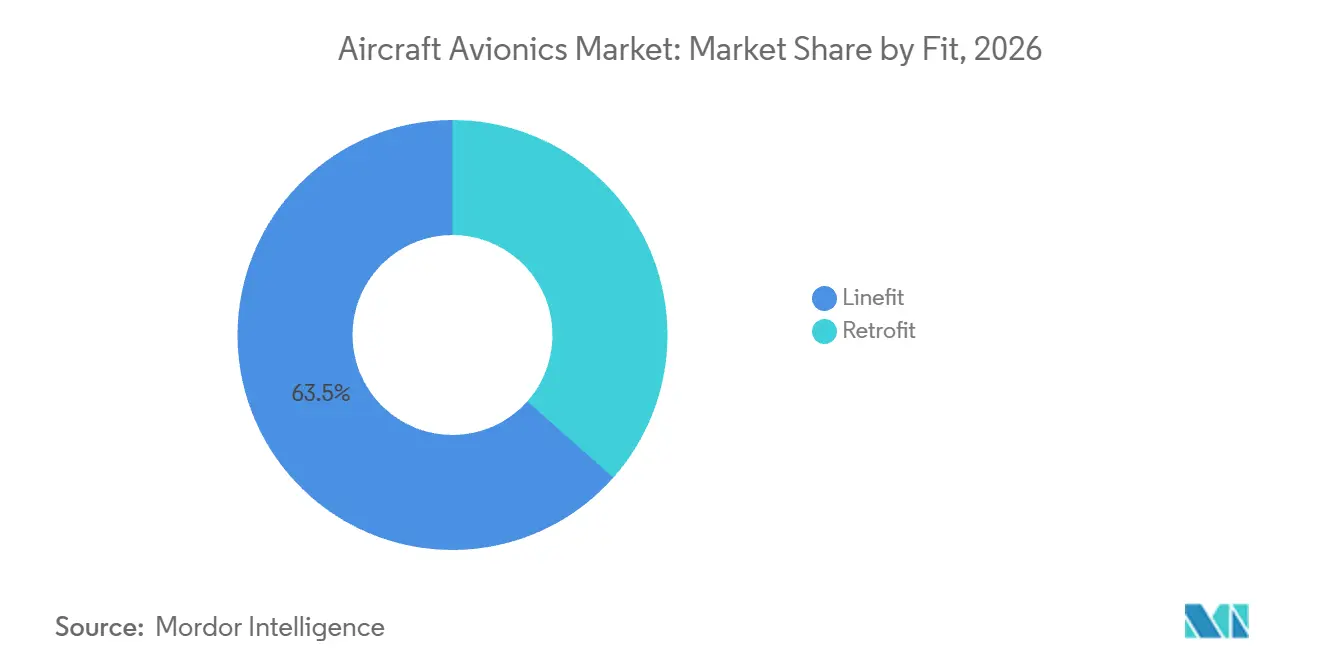
Linefit dominiert, Retrofit gewinnt an DynamikLinefit machte im Jahr 2026 63,45 % des Umsatzes aus und ist damit die führende Einbaukategorie. OEMs und Betreiber bevorzugen die Installation zum Zeitpunkt der Herstellung, da Typenzertifizierung, Ingenieurarbeiten und Systemintegration gemeinsam verwaltet werden. Die IndiGo-Vereinbarung von Honeywell aus dem Jahr 2026 umfasst Avionik und Hilfstriebwerke für 810 neue Flugzeuge der A320neo-Familie. Diese Verträge können künftige Unterstützung einschließen und kommerzielle Beziehungen über die Auslieferung hinaus verlängern. Airbus lieferte im Jahr 2025 793 Verkehrsflugzeuge aus, was eine bedeutende jährliche Linefit-Installationsbasis darstellt. Flugzeughersteller und Avionikzulieferer profitieren, wenn Ausrüstung vor der Produktion ausgewählt wird. Dieser Weg kann betriebliche Unterbrechungen für Airlines reduzieren.
Retrofit soll bis 2032 mit einem CAGR von 7,54 % wachsen, schneller als Linefit. Die Marktgröße für Retrofit-Aktivitäten im Markt für Flugzeugavionik wird durch Lieferengpässe, höhere Leasingraten und obligatorische Compliance-Upgrades gestützt. IATA berichtete, dass die Leasingraten seit 2019 um 20 % bis 30 % gestiegen sind, was Betreiber dazu veranlasst, bestehende Vermögenswerte zu erhalten und zu modernisieren. Regulatorische Upgrades können flottenweit Ersatzkampagnen für Funkhöhenmesser, Navigationssysteme und Displays auslösen. Der 5G-immune Funkhöhenmesser-Austauschansatz von Thales zeigt, wie Retrofit-Arbeiten Stillstandszeiten reduzieren können. Dieses Segment unterstützt sowohl Serviceumsätze als auch Geräteverkäufe.
Geografische Analyse
Nordamerika machte im Jahr 2026 31,98 % des Umsatzes des Marktes für Flugzeugavionik aus. Die Region vereint eine große kommerzielle Flotte, eine umfangreiche MRO-Infrastruktur und eine erhebliche Beschaffung im Bereich der Verteidigungsluftfahrt. Die MOSA-Leitlinien des US-Verteidigungsministeriums unterstützen modulare Technologieaufrüstungen in relevanten Programmen. FAA-Regelgebung schafft auch compliance-getriebene Ersatzzyklen für zivile Betreiber. Lange Flugzeuglieferzeiten veranlassen Airlines, Systeme auf in Betrieb befindlichen Flotten aufzurüsten. Südamerika fügt Nachfrage durch Brasiliens regionale Luftfahrtbasis und den anhaltenden E-Jet-Betrieb hinzu. Diese Faktoren unterstützen Ausrüstungs- und Aftermarket-Arbeiten in ganz Amerika.
Europa wird durch aktive EASA-Vorschriften gestützt, die die kommerzielle und allgemeine Luftfahrt sowie Kommunikationssysteme abdecken. Die CS-ETSO-Änderung 18 der EASA von 2025 ist ein aktuelles Beispiel für regulatorische Änderungen, die Avionikzulieferer und Betreiber zur Aktualisierung zertifizierter Ausrüstung verpflichten. Frankreich und Deutschland bleiben wichtige Produktionszentren durch Programme von Thales, Safran und Airbus. Das britische PYRAMID-Phase-2-Programm bot im Jahr 2025 bis zu 3 Millionen GBP (4 Millionen USD) für die Modernisierung offener Avionikarchitekturen im Verteidigungsbereich an. Der Nahe Osten und Afrika unterstützen die Nachfrage auch durch den Betrieb von Großraumflotten und neue Flugzeugbestellungen. Bestellungen von Golfcarriern und Flottenlebensverlängerungsprogramme schaffen sowohl Linefit- als auch Aufrüstungsanforderungen. Der regionale Mix begünstigt Zulieferer, die Erstausrüstung und langfristige Supportverträge bedienen können.
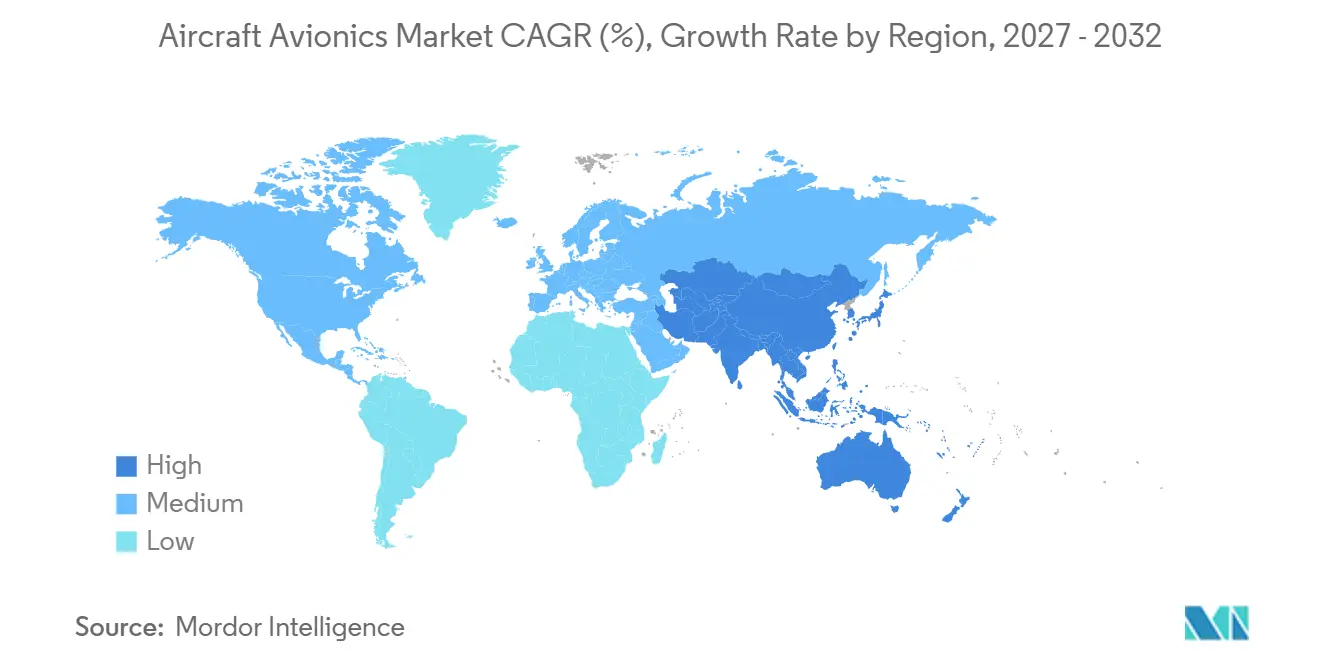
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,12 % wachsen, der schnellsten Rate unter den Regionen. Die Airlines der Region erweitern ihre Flotten und investieren in vernetzte, integrierte Cockpitsysteme. Airbus prognostiziert, dass die globale kommerzielle Flotte bis 2044 auf mehr als 49.000 Flugzeuge nahezu verdoppeln wird, wobei Asien-Pazifik eine wichtige Nachfragequelle darstellt. Honeywells Auswahl für 810 IndiGo-Flugzeuge der A320neo-Familie unterstreicht das Ausmaß der Linefit-Anforderungen in Indien. Thales Group unterzeichnete im Jahr 2025 auch einen 11-jährigen Wartungsvertrag zur Unterstützung von mehr als 1.200 IndiGo-Flugzeugen. Diese Kombination unterstützt Linefit-, Wartungs- und Retrofit-Aktivitäten.
Wettbewerbslandschaft
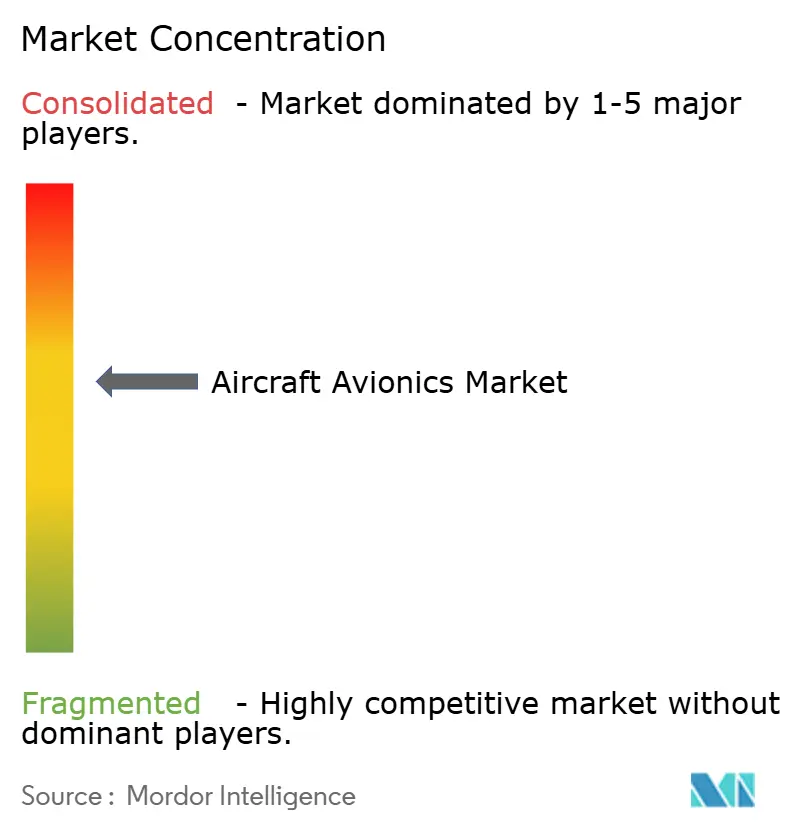
Der Markt für Flugzeugavionik ist mäßig unter Tier-1-Zulieferern mit etablierten OEM-Beziehungen und Typenzertifikatspositionen konsolidiert. Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), Thales Group, L3Harris Technologies, Inc. und Garmin Ltd. konkurrieren durch integrierte Suiten, Softwarefähigkeiten, Zertifizierungsressourcen und globale Supportnetzwerke. Der Markt für Flugzeugavionik begünstigt Zulieferer, die den Integrationsaufwand für Flugzeughersteller und Airlines reduzieren können. Thales Group unterzeichnete im September 2025 einen 11-jährigen Avionikwartungsvertrag mit IndiGo für mehr als 1.200 Flugzeuge. Der Vertrag wurde über eine MRO-Einrichtung in Gurugram in Indien abgewickelt und umfasste ein Avionics-By-The-Hour-Modell. Solche Vereinbarungen wandeln Geräteverkäufe in längere Servicebeziehungen um. Der Wettbewerb hängt daher sowohl von der Supportkapazität als auch von der ursprünglichen Produktleistung ab.
Anforderungen an offene Systeme verändern die Wettbewerbsstruktur in der Militärluftfahrt und bei UAS-Anwendungen. Die MOSA-Leitlinien des Verteidigungsministeriums von 2025 unterstützen modularere Beschaffungsansätze. Collins Aerospace reagierte mit seiner Mosarc-Implementierung offener Architektur für US-Army-Black-Hawk-Hubschrauber. Diese Standards können qualifizierten Tier-2-Zulieferern ermöglichen, Fähigkeitserweiterungen unabhängig bereitzustellen. UAS-Avionik bietet auch Raum für neue Marktteilnehmer, da sich Betriebs- und Zertifizierungsrahmen weiterentwickeln. Datensicherheit wird zu einem Differenzierungsmerkmal für vernetzte Flugzeugsysteme. EUROCAE veröffentlichte im Juli 2025 Leitlinien zur Datensicherheit in der Luftfahrt und betonte die Bedeutung eines konformen Systemdesigns. Zulieferer mit Zertifizierungserfahrung und Datensicherheitskompetenz sind möglicherweise besser positioniert, um diese Chancen zu nutzen.
Garmin demonstriert die Bedeutung nachhaltiger Produkterneuerungszyklen im zivilen Markt für Flugzeugavionik. Das Unternehmen führte im Juni 2025 den G5000 PRIME, im März 2025 den G3000 PRIME und im Juli 2026 den G2000 PRIME ein. Das Unternehmen erweiterte im Juli 2025 auch seine TXi-Touchscreen-Display-Reihe. Honeywells IndiGo-Vereinbarung und das Cathay-Group-Programm von Thales zeigen, dass große Airline-Auswahlentscheidungen zunehmend mehrere Avionikfunktionen in einem Paket abdecken. Der Preis bleibt relevant, aber Zertifizierungstiefe und integrierter Support prägen wichtige Plattformentscheidungen.
Marktführer der Flugzeugavionikbranche
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
L3Harris Technologies, Inc.
-
Garmin Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugzeugavionik Unternehmen in diesem Bericht
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Safran SA
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Moog Inc.
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Diehl Stiftung & Co. KG
- Universal Avionics Systems Corporation
- Avidyne Corporation
- Becker Avionics GmbH
Neueste Industrielle Entwicklungen in Markt für Flugzeugavionik
- August 2026: Die US-Armee vergab an Collins Aerospace (RTX Corporation) einen Vertrag im Wert von bis zu 472 Millionen USD für die Bereitstellung von Ingenieurdienstleistungen zur Unterstützung der Modernisierung und Aufrechterhaltung der CH-47-Chinook-Flotte. Die Ingenieurdienstleistungen werden Avionik-Upgrades liefern, um neue Fähigkeiten zu integrieren, Obsoleszenz zu beheben und die Avionikarchitektur des Flugzeugs zu stärken, um die kontinuierliche Einsatzbereitschaft in einem sich entwickelnden operativen Umfeld zu unterstützen.
- Juli 2026: Honeywell Aerospace gab bekannt, dass IndiGo, Indiens größte Airline, seine Avionik- und Energiesysteme für eine Bestellung von 810 neuen Flugzeugen der A320neo-Familie ausgewählt hatte.
- Februar 2026: Curtiss-Wright Corporation wurde von The Boeing Company ausgewählt, Missionscomputertechnologie für das Programm zur Modernisierung und Technologieauffrischung des Cockpits des C-17 Globemaster III der US Air Force bereitzustellen. Dieses Avionik-Upgrade ist darauf ausgelegt, die Betriebslebensdauer und Fähigkeit einer der wichtigsten Lufttransportplattformen des Militärs zu verlängern. Es wird Cockpit-Upgrades für die globale strategische Lufttransportflotte unterstützen.
Berichtsumfang des globalen Marktes für Flugzeugavionik
Der Markt für Flugzeugavionik umfasst elektronische Systeme und integrierte Technologien, die Flugzeugflugoperationen, Navigation, Kommunikation, Überwachung, Monitoring und Steuerung in der kommerziellen, militärischen und allgemeinen Luftfahrt sowie bei unbemannten Luftfahrtsystemen (UAS) unterstützen. Der Umfang umfasst Avionik-Systeme, die für die Neuflugzeugproduktion und Retrofit-Programme geliefert werden, einschließlich solcher, die in Verkehrsflugzeuge, militärische Starrflügler und Drehflügler, Geschäftsflugzeuge, Leichtflugzeuge, kommerzielle Hubschrauber und unbemannte Luftfahrtplattformen integriert sind.
Der Markt für Flugzeugavionik ist nach Subsystem, Plattform, Einbauart und Geografie segmentiert. Nach System ist der Markt in Gesundheitsüberwachungssysteme, Flugmanagementsysteme und Steuerungssysteme, Kommunikation und Navigation, Cockpitsysteme, Visualisierungs- und Anzeigesysteme sowie sonstige Subsysteme segmentiert. Nach Plattform ist der Markt in kommerzielle Luftfahrt, militärische Luftfahrt, allgemeine Luftfahrt und unbemannte Luftfahrtsysteme (UAS) segmentiert. Die kommerzielle Luftfahrt umfasst Schmalrumpfflugzeuge, Großraumflugzeuge und Regionalflugzeuge. Nach Einbauart ist der Markt in Linefit und Retrofit segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für Flugzeugavionik in den wichtigsten Ländern der jeweiligen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Gesundheitsüberwachungssysteme |
| Flugmanagementsysteme und Steuerungssysteme |
| Kommunikation und Navigation |
| Cockpitsysteme |
| Visualisierungs- und Anzeigesysteme |
| Sonstige Subsysteme |
| Kommerzielle Luftfahrt | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | ||
| Regionalflugzeuge | ||
| Militärische Luftfahrt | Starrflügler | Kampfflugzeuge |
| Mehrzweckflugzeuge | ||
| Trainingsflugzeuge | ||
| Transportflugzeuge | ||
| Sonstige | ||
| Drehflügler | Mehrzweckhubschrauber | |
| Transporthubschrauber | ||
| Sonstige | ||
| Allgemeine Luftfahrt | Geschäftsflugzeuge | |
| Leichtflugzeuge | ||
| Kommerzielle Hubschrauber | ||
| Unbemannte Luftfahrtsysteme (UAS) | ||
| Linefit |
| Retrofit |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Subsystem | Gesundheitsüberwachungssysteme | ||
| Flugmanagementsysteme und Steuerungssysteme | |||
| Kommunikation und Navigation | |||
| Cockpitsysteme | |||
| Visualisierungs- und Anzeigesysteme | |||
| Sonstige Subsysteme | |||
| Nach Plattform | Kommerzielle Luftfahrt | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | |||
| Regionalflugzeuge | |||
| Militärische Luftfahrt | Starrflügler | Kampfflugzeuge | |
| Mehrzweckflugzeuge | |||
| Trainingsflugzeuge | |||
| Transportflugzeuge | |||
| Sonstige | |||
| Drehflügler | Mehrzweckhubschrauber | ||
| Transporthubschrauber | |||
| Sonstige | |||
| Allgemeine Luftfahrt | Geschäftsflugzeuge | ||
| Leichtflugzeuge | |||
| Kommerzielle Hubschrauber | |||
| Unbemannte Luftfahrtsysteme (UAS) | |||
| Nach Einbauart | Linefit | ||
| Retrofit | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Flugzeugavionik bis 2032 erreichen?
Der Markt für Flugzeugavionik soll bis 2032 einen Wert von 96,38 Milliarden USD erreichen, ausgehend von 74,84 Milliarden USD im Jahr 2027, bei einem CAGR von 5,19 %.
Welche Flugzeugplattform wächst am schnellsten?
UAS ist die am schnellsten wachsende Plattform mit einem prognostizierten CAGR von 9,21 % bis 2032, unterstützt durch Verteidigungsmissionen und sich entwickelnde BVLOS-Operationen.
Welches Avionik-Subsystem wächst am schnellsten?
Im Markt für Flugzeugavionik sollen Visualisierungs- und Anzeigesysteme bis 2032 mit einem CAGR von 7,23 % wachsen, da digitale Cockpit-Layouts zunehmend eingesetzt werden.
Warum wachsen Retrofit-Programme schneller als Linefit-Installationen?
Im Markt für Flugzeugavionik soll Retrofit mit einem CAGR von 7,54 % wachsen, da Lieferengpässe, hohe Leasingraten und regulatorische Upgrades Airlines dazu veranlassen, aktive Flotten zu modernisieren.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,12 % wachsen, unterstützt durch den Flottenausbau der Airlines und große Avionikverträge in Indien und anderswo.
Was schränkt die Einführung neuer Avionik-Systeme ein?
Zertifizierungsgenehmigungen, Engpässe bei Spezialkomponenten, Cybersicherheitsanforderungen und Integrationsbeschränkungen bei älteren Flugzeugen können Produkt- und Installationszeitpläne verlängern. Diese Einschränkungen können Zuliefererpläne, die Retrofit-Planung der Airlines und die Verfügbarkeit zertifizierter Ausrüstung für weltweite Flottenprogramme beeinflussen.