
Taille et part du marché des avioniques aéronautiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 74.84 Milliards de dollars |
| Taille du Marché (2032) | 96.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.19 % |
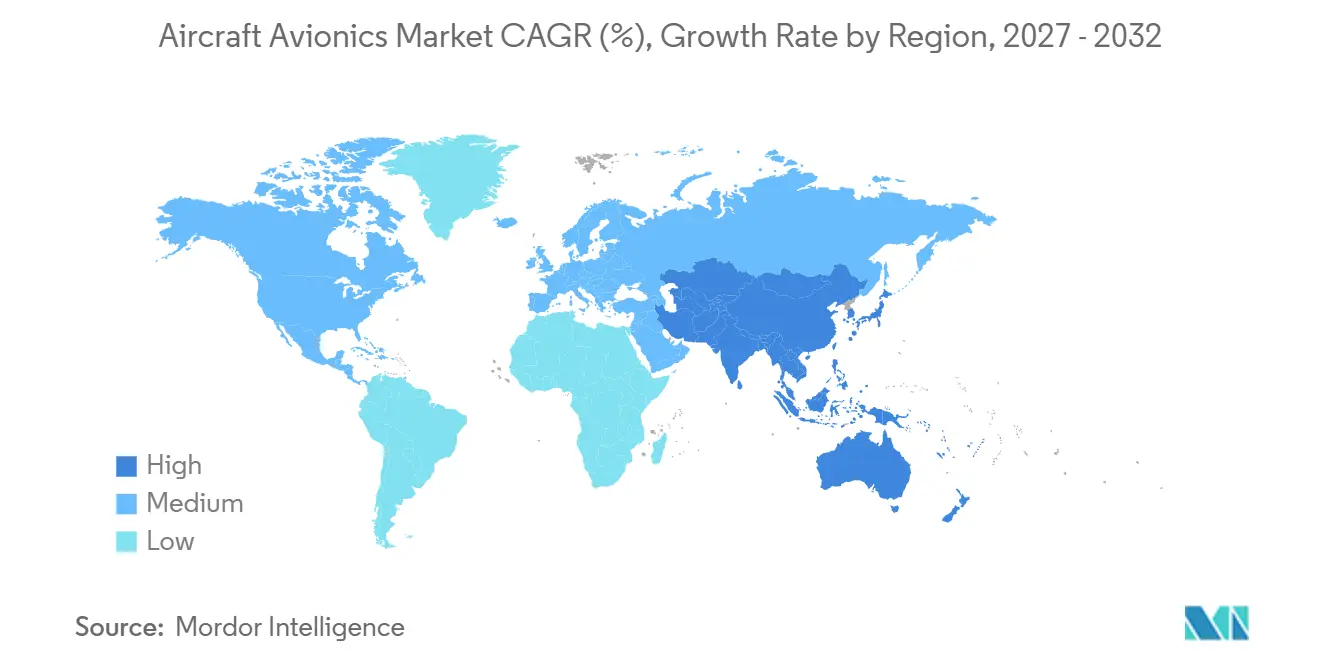
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
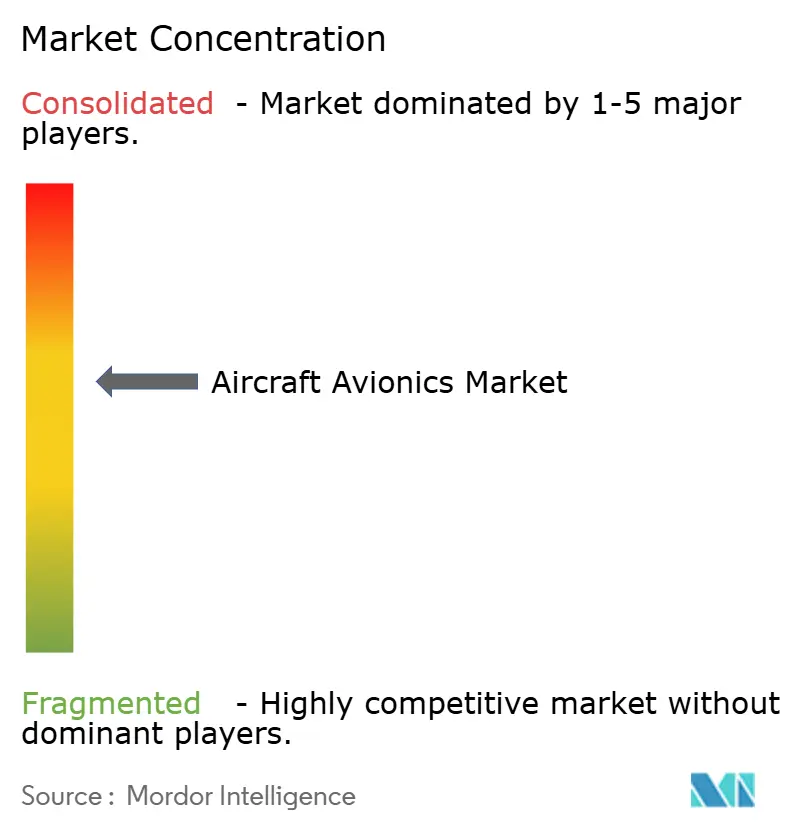
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des avioniques aéronautiques par Mordor Intelligence
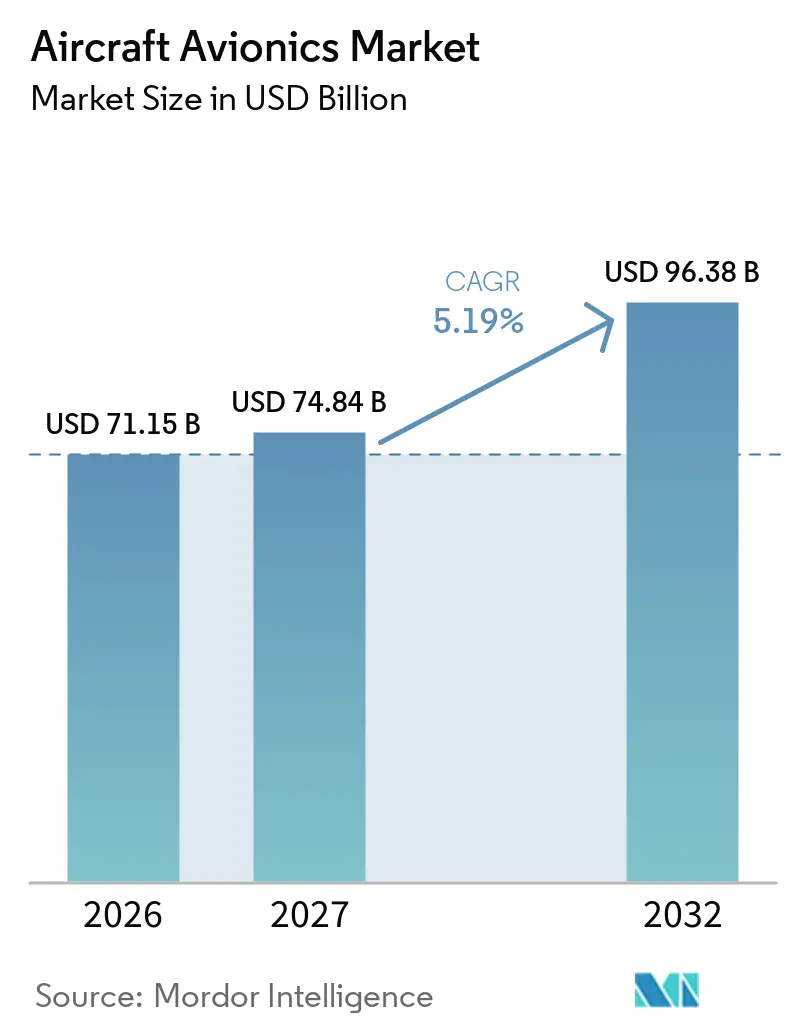
La taille du marché des avioniques aéronautiques était évaluée à 71,15 milliards USD en 2026 et devrait croître de 74,84 milliards USD en 2027 pour atteindre 96,38 milliards USD d'ici 2032, à un CAGR de 5,19 % pendant la période de prévision (2027-2032). Le marché des avioniques aéronautiques est soutenu par le renouvellement des flottes, les mises à niveau obligatoires en matière de navigation et de surveillance, et les programmes de modernisation de la défense. Airbus a livré 793 appareils commerciaux en 2025 et a terminé l'année avec un carnet de commandes de 8 754 appareils, ce qui soutient un long pipeline de livraisons pour les équipements linefit. Les contraintes d'approvisionnement prolongent la durée de vie des appareils et orientent davantage les dépenses vers la maintenance, la réparation et les travaux de mise à niveau. Les fournisseurs s'orientent également vers des systèmes intégrés et des contrats de services récurrents, plutôt que de s'appuyer uniquement sur les ventes d'équipements. Les exigences de certification et la disponibilité des composants restent des limites importantes au rythme auquel le marché des avioniques aéronautiques peut convertir la demande en livraisons.
Points clés du rapport
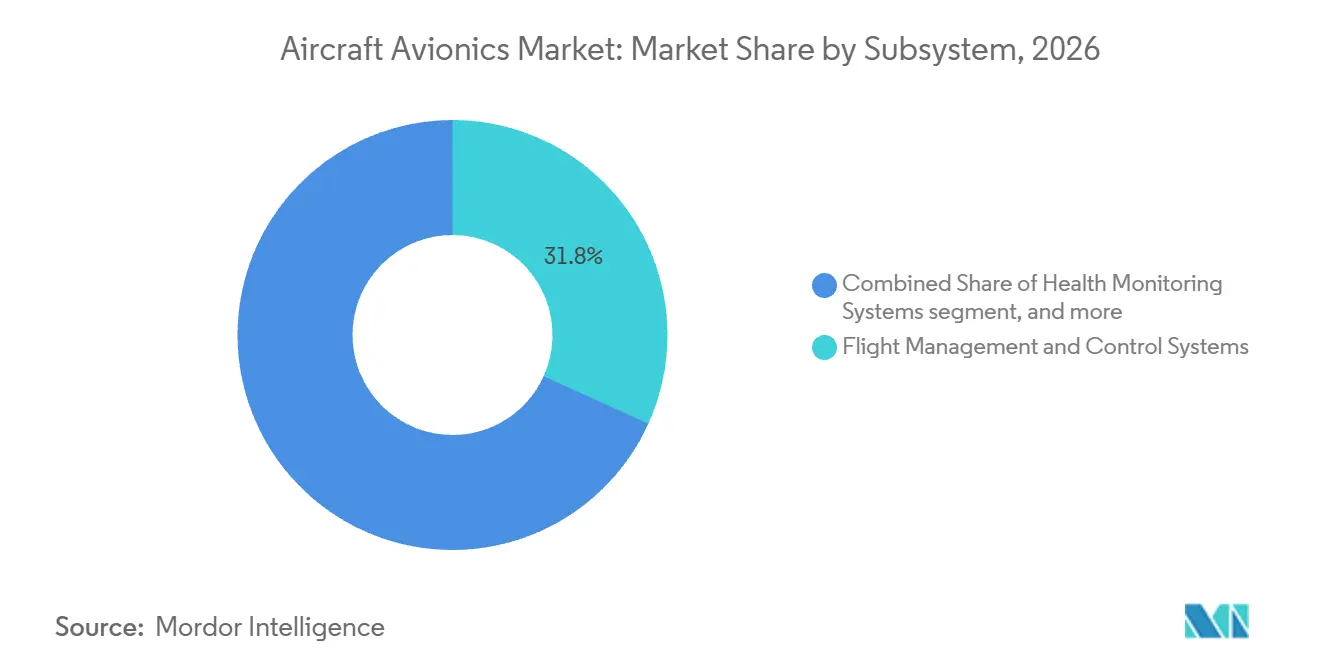
- Par sous-système, les systèmes de gestion et de contrôle du vol détenaient 31,76 % de la part du marché des avioniques aéronautiques en 2026, tandis que les systèmes de visualisation et d'affichage devraient croître à un CAGR de 7,23 % jusqu'en 2032.
- Par plateforme, l'aviation commerciale représentait 60,01 % des revenus en 2026, tandis que les systèmes aériens sans pilote (UAS) devraient croître à un CAGR de 9,21 % jusqu'en 2032.
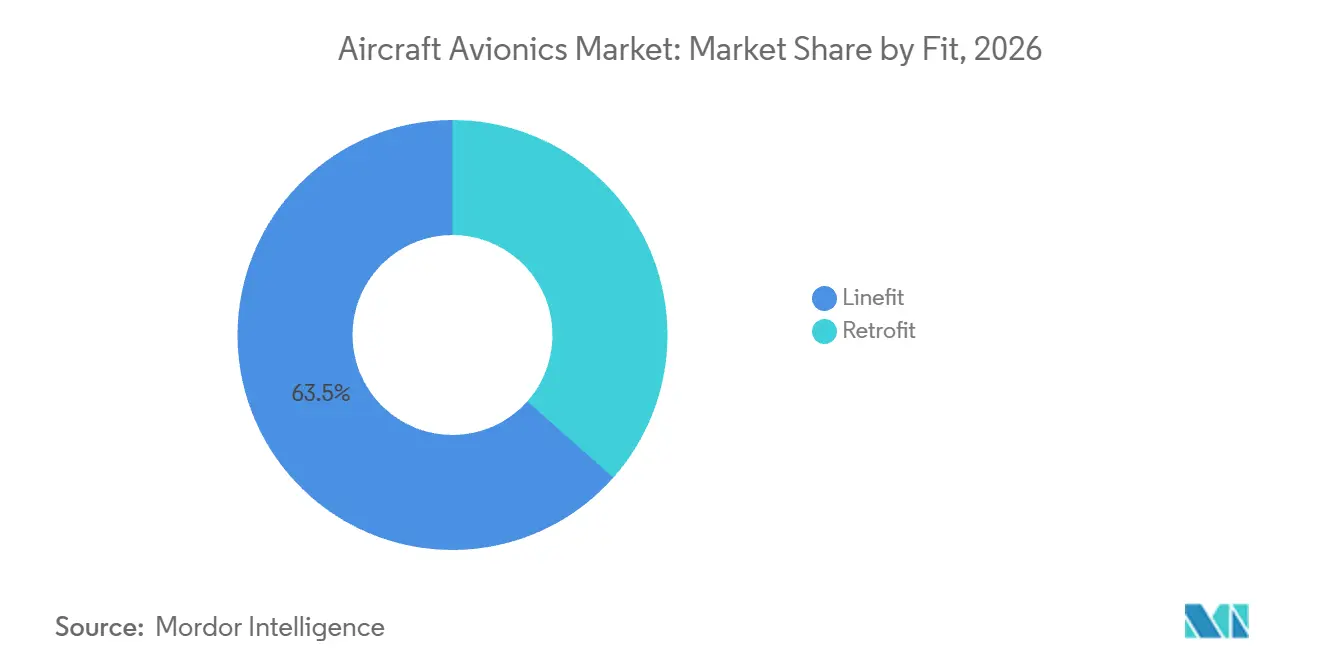
- Par installation, le linefit détenait 63,45 % des revenus en 2026, tandis que le retrofit devrait progresser à un CAGR de 7,54 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 31,98 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la flotte commerciale et domination des monocouloirs | +1.10% | Mondial, concentré en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Équipement CNS/ATM obligatoire et surveillance | +0.80% | Mondial, avec les juridictions de la FAA et de l'EASA et répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Maintenance prédictive et surveillance de l'état de santé des aéronefs | +0.60% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Aéronefs connectés et numérisation du cockpit | +0.70% | Mondial, avec une adoption plus rapide en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Modernisation de la défense et achats en systèmes ouverts | +0.80% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Carnets de commandes reportant la demande vers le retrofit et la MRO | +0.50% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la flotte commerciale et domination des monocouloirs
Airbus a terminé 2025 avec un carnet de commandes commercial de 8 754 appareils et a livré 793 appareils, renforçant le pipeline de commandes qui soutient le marché des avioniques aéronautiques. La famille A320neo représentait 656 des 1 000 commandes brutes d'Airbus en 2025, plaçant les monocouloirs au cœur de la demande future en linefit. Les compagnies aériennes spécifient de plus en plus de systèmes lors de la production, car une installation ultérieure peut interrompre les opérations et nécessiter des approbations séparées. La sélection de Honeywell en juillet 2026 par IndiGo pour équiper 810 appareils de la famille A320neo illustre l'ampleur de la demande en nouveaux appareils en Inde. Des taux de location plus élevés rendent également les spécifications complètes à la livraison plus attractives que les travaux de retrofit ultérieurs. Ces conditions soutiennent la demande d'équipements sur de longs cycles de production.
Équipement CNS/ATM obligatoire et surveillance
Les mises à niveau obligatoires en matière de communications, de navigation, de surveillance et de gestion du trafic aérien constituent une base de demande récurrente pour le marché des avioniques aéronautiques. L'amendement 18 de la CS-ETSO de l'EASA a ajouté des normes révisées pour les transpondeurs Mode S, une norme ACAS Xa/Xo et des spécifications ADS-B Out immunisées contre la 5G en septembre 2025.[1] Ces exigences concernent à la fois les nouveaux appareils et les flottes existantes, car les opérateurs doivent rester conformes tout au long de la durée de vie de l'appareil. Les exigences de navigation basée sur les performances de la FAA déclenchent également des remplacements pour les opérateurs utilisant des systèmes hérités. Chaque campagne de mise à niveau génère une demande pour les équipements retirés, les unités de rechange, les échanges et les capacités de réparation. Ces besoins de services récurrents rendent l'activité réglementaire pertinente tant pour les fournisseurs d'équipements que pour les prestataires de MRO. Le marché des avioniques aéronautiques bénéficie donc d'exigences moins discrétionnaires que les dépenses en capital des compagnies aériennes.
Modernisation de la défense et achats en systèmes ouverts
La modernisation de la défense crée des opportunités à court terme sur le marché des avioniques aéronautiques grâce à de nouvelles architectures et à des programmes de mise à niveau des flottes. Le ministère américain de la Défense a publié son guide de mise en œuvre MOSA en février 2025, formalisant les exigences en matière de systèmes ouverts modulaires pour les nouveaux programmes et les actualisations technologiques. Collins Aerospace a reçu un contrat de 80 millions USD en mars 2025 pour déployer sa plateforme d'architecture ouverte Mosarc sur les hélicoptères Black Hawk de l'armée américaine. Les normes ouvertes peuvent permettre à des fournisseurs de modules qualifiés de concourir pour des insertions de capacités sans avoir à remplacer l'intégralité d'un système d'aéronef. Cela déplace une partie des achats des plateformes propriétaires vers des composants interopérables. L'activité de modernisation des alliés étend cette exigence au-delà des États-Unis. La demande qui en résulte soutient à la fois les grands fournisseurs établis et les prestataires de sous-systèmes spécialisés.
Aéronefs connectés, surveillance de l'état de santé et demande de retrofit
Les systèmes connectés, la surveillance de l'état de santé et les travaux de retrofit élargissent le marché des avioniques aéronautiques au-delà de la fourniture d'équipements d'origine. Collins Aerospace a rejoint l'Alliance numérique d'Airbus pour l'aviation en avril 2025, connectant les données des systèmes d'aéronefs aux capacités de maintenance prédictive. Airbus prévoit que la demande de services numériques et de connectivité passera de 9 milliards USD en 2025 à 26 milliards USD d'ici 2044. Les carnets de commandes incitent les opérateurs à maintenir les appareils existants en service et à améliorer leurs capacités. Le G5000 PRIME de Garmin a introduit une connectivité plus rapide et un poste de pilotage entièrement tactile pour les aéronefs de transport de la Partie 25 en juin 2025.[2] Une utilisation prolongée des aéronefs soutient les travaux récurrents en matière de surveillance, de connectivité, d'affichage et de mises à niveau de conformité. Ces activités créent également des relations de service plus durables entre les fournisseurs et les opérateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de certification et d'approbation de navigabilité | -0.40% | Mondial, mené par les files d'attente de la FAA et de l'EASA avec répercussions sur la CASA et la CAAC | Moyen terme (2-4 ans) |
| Contraintes sur les semi-conducteurs et les composants spécialisés | -0.30% | Mondial, concentré en Amérique du Nord, en Europe et dans les bases d'approvisionnement de Taïwan | Court terme (≤ 2 ans) |
| Limites d'alimentation, de refroidissement et de câblage des aéronefs hérités | -0.20% | Mondial, avec une plus grande exposition sur les marchés exploitant des flottes plus anciennes | Long terme (≥ 4 ans) |
| Charge liée à l'assurance cybersécurité et à la traçabilité des logiciels | -0.20% | Mondial, avec une plus grande densité de conformité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards de certification, de cybersécurité et d'approbation de navigabilité
Les retards de certification limitent la vitesse à laquelle le marché des avioniques aéronautiques peut introduire de nouveaux systèmes. L'amendement 18 de la CS-ETSO de l'EASA de septembre 2025 comprenait 15 normes techniques modifiées ou nouvelles, ce qui illustre la charge de travail liée au maintien des cadres d'approbation. Les logiciels critiques pour le vol doivent également respecter des normes établies telles que la DO-178C, en particulier lorsqu'un système inclut de nouvelles fonctions numériques. La FAA a publié des conditions spéciales pour une architecture numérique de Universal Avionics Systems Corporation connectée à des réseaux externes en mars 2025. Ces voies d'approbation peuvent prolonger les calendriers de développement et augmenter le coût d'entrée sur le marché. Les directives en matière de cybersécurité ajoutent des exigences supplémentaires en matière de documentation et de traçabilité pour les aéronefs connectés. Les développeurs plus petits peuvent faire face à des retards plus importants que les fournisseurs disposant de ressources de certification établies.
Contraintes sur les semi-conducteurs et limites d'intégration des systèmes hérités
Les composants spécialisés et les limitations des aéronefs hérités peuvent retarder les activités de production et de retrofit sur le marché des avioniques aéronautiques. Les assemblages certifiés pour le vol utilisent des composants approuvés, et le remplacement d'une pièce par une alternative équivalente peut nécessiter une recertification. L'IATA a estimé que les perturbations de la chaîne d'approvisionnement coûteraient aux compagnies aériennes plus de 11 milliards USD en 2025, tandis que les coûts de détention des stocks excédentaires ont atteint 1,40 milliard USD. Ces conditions peuvent retarder les décisions de dépenses des compagnies aériennes et les livraisons d'équipements. Les aéronefs plus anciens peuvent également manquer de la puissance, du refroidissement ou de la capacité de câblage nécessaires aux systèmes plus récents. L'Association des industries aérospatiales a mis en évidence les risques liés à la cybersécurité et aux composants contrefaits dans les chaînes d'approvisionnement de l'aviation civile. Les fournisseurs doivent donc gérer simultanément les contraintes de qualification, d'approvisionnement et d'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sous-système :
la gestion du vol ancre les revenus, les systèmes d'affichage s'accélèrentLes systèmes de gestion et de contrôle du vol représentaient 31,76 % du marché des avioniques aéronautiques en 2026. Le segment intègre l'optimisation des trajectoires, le calcul des performances et la protection de l'enveloppe de vol au sein d'architectures de systèmes certifiées. La communication et la navigation constituent un autre groupe de sous-systèmes majeur, car les mises à niveau réglementaires nécessitent de nouveaux équipements sur les flottes actives. La mise à jour des normes de l'EASA en 2025 a ajouté une norme ACAS Xa/Xo et des spécifications ADS-B Out révisées, qui soutiennent les besoins de remplacement. Les systèmes de surveillance de l'état de santé sont de plus en plus pertinents à mesure que les opérateurs prolongent la durée de vie des appareils et recherchent des avertissements de maintenance plus précoces. Collins Aerospace avait déployé Ascentia sur près de 1 300 appareils actifs en avril 2025. Les systèmes de cockpit, l'intégration des tablettes de bord électroniques et la gestion audio complètent la gamme plus large de sous-systèmes.
Les systèmes de visualisation et d'affichage devraient croître à un CAGR de 7,23 % jusqu'en 2032, le taux le plus élevé parmi les sous-systèmes. Le secteur des avioniques aéronautiques évolue vers des configurations d'affichage intégrées qui remplacent certaines fonctions des panneaux de commutation hérités. Garmin a lancé le G5000 PRIME en juin 2025 avec des écrans bord à bord, quatre fois plus de mémoire et une connectivité 100 fois plus rapide que sa génération précédente. La vision synthétique et améliorée s'étend également de l'aviation d'affaires vers les applications régionales et monocouloirs. Thales Group a été sélectionné en février 2026 pour fournir des affichages tête haute dans le cadre d'un ensemble avionique intégré pour les appareils du groupe Cathay. Cette transition accroît l'importance des performances d'affichage, de l'intégration logicielle et de la capacité de données. Elle soutient également les travaux de remplacement à mesure que les opérateurs d'aronefs modernisent les interfaces de cockpit.

Par plateforme :
l'échelle commerciale mène, les UAS remodèlent les prévisionsL'aviation commerciale représentait 60,01 % de la part du marché des avioniques aéronautiques en 2026. La production de monocouloirs génère le plus grand volume de demande en avioniques, car ces appareils représentent une large part de la croissance des flottes des compagnies aériennes. Airbus a reçu 656 commandes de la famille A320neo en 2025, offrant aux fournisseurs une visibilité sur la demande future en linefit. Les gros-porteurs embarquent souvent davantage de contenu avionique en raison de missions plus longues et d'exigences d'affichage supplémentaires. Le groupe Cathay a sélectionné les équipements Thales pour 30 appareils A330neo en février 2026, couvrant plusieurs systèmes de cockpit et de connectivité. Les jets régionaux utilisent des architectures de plus en plus modulaires dérivées des systèmes des appareils de ligne. L'aviation générale ajoute une demande régulière où les dépenses en avioniques par appareil livré peuvent être élevées.
Les UAS devraient croître à un CAGR de 9,21 % jusqu'en 2032. Le soutien ISR de la défense stimule la demande de UAS plus performants. L'expansion des opérations BVLOS nécessite également des capacités certifiées en navigation, communications et contrôle. Le secteur des avioniques aéronautiques s'adapte aux normes ouvertes qui peuvent soutenir l'intégration sur les plateformes militaires et sans pilote. Le cadre MOSA du ministère de la Défense formalise les exigences d'approches modulaires dans les programmes concernés. Le programme H-60M de Collins Aerospace illustre l'utilisation d'avioniques à architecture ouverte dans les aéronefs à voilure tournante militaires.[3] Une expérience précoce en matière de certification peut aider les fournisseurs à être compétitifs à mesure que les cadres opérationnels des UAS arrivent à maturité. Le segment crée donc des opportunités tant pour les entreprises établies que pour les prestataires spécialisés qualifiés.
Par installation :
le linefit domine, le retrofit prend de l'élanLe linefit représentait 63,45 % des revenus en 2026, ce qui en fait la principale catégorie d'installation. Les constructeurs et les opérateurs préfèrent l'installation au moment de la fabrication, car la certification de type, les travaux d'ingénierie et l'intégration des systèmes sont gérés ensemble. L'accord IndiGo de Honeywell en 2026 couvre les avioniques et les groupes auxiliaires de puissance pour 810 nouveaux appareils de la famille A320neo. Ces contrats peuvent inclure un soutien futur, prolongeant les relations commerciales au-delà de la livraison. Airbus a livré 793 appareils commerciaux en 2025, représentant une base d'installation linefit annuelle majeure. Les constructeurs d'aéronefs et les fournisseurs d'avioniques bénéficient lorsque l'équipement est sélectionné avant la production. Cette voie peut réduire les perturbations opérationnelles pour les compagnies aériennes.
Le retrofit devrait croître à un CAGR de 7,54 % jusqu'en 2032, plus rapidement que le linefit. La taille du marché des avioniques aéronautiques pour l'activité de retrofit est soutenue par les contraintes de livraison, les taux de location élevés et les mises à niveau de conformité obligatoires. L'IATA a signalé que les taux de location avaient augmenté de 20 % à 30 % depuis 2019, incitant les opérateurs à préserver et à moderniser leurs actifs existants. Les mises à niveau réglementaires peuvent créer des campagnes de remplacement à l'échelle de la flotte pour les radioaltimètres, les systèmes de navigation et les affichages. L'approche d'échange de radioaltimètres immunisés contre la 5G de Thales montre comment les travaux de retrofit peuvent réduire les périodes d'immobilisation. Ce segment soutient à la fois les revenus de services et les ventes d'équipements.
Analyse géographique
L'Amérique du Nord représentait 31,98 % des revenus du marché des avioniques aéronautiques en 2026. La région combine une grande flotte commerciale, une infrastructure MRO étendue et des achats importants en aviation de défense. Les directives MOSA du ministère américain de la Défense soutiennent les mises à niveau technologiques modulaires dans les programmes applicables. La réglementation de la FAA crée également des cycles de remplacement axés sur la conformité pour les opérateurs civils. Les longs délais de livraison des aéronefs incitent les compagnies aériennes à mettre à niveau les systèmes des flottes en service. L'Amérique du Sud ajoute de la demande grâce à la base d'aviation régionale du Brésil et aux opérations continues des E-Jet. Ces facteurs soutiennent les équipements et les travaux de service après-vente dans les Amériques.
L'Europe est soutenue par des règles actives de l'EASA couvrant l'aviation commerciale et générale, ainsi que les systèmes de communication. L'amendement 18 de la CS-ETSO de l'EASA en 2025 est un exemple récent de changements réglementaires obligeant les fournisseurs d'avioniques et les opérateurs à mettre à jour les équipements certifiés. La France et l'Allemagne restent d'importants centres de production grâce aux programmes de Thales, Safran et Airbus. La phase 2 du programme PYRAMID du Royaume-Uni offrait jusqu'à 3 millions GBP (4 millions USD) pour la modernisation des avioniques de défense à architecture ouverte en 2025. Le Moyen-Orient et l'Afrique soutiennent également la demande grâce aux opérations de flottes de gros-porteurs et aux nouvelles commandes d'aéronefs. Les commandes des compagnies aériennes du Golfe et les programmes de prolongation de la durée de vie des flottes créent à la fois des exigences de linefit et de mise à niveau. La composition régionale favorise les fournisseurs capables de servir les équipements d'origine et les contrats de soutien à long terme.
L'Asie-Pacifique devrait croître à un CAGR de 7,12 % jusqu'en 2032, le taux le plus rapide parmi les régions. Les compagnies aériennes de la région développent leurs flottes et investissent dans des systèmes de cockpit connectés et intégrés. Airbus prévoit que la flotte commerciale mondiale doublera presque pour dépasser 49 000 appareils d'ici 2044, l'Asie-Pacifique représentant une source majeure de demande. La sélection de Honeywell pour 810 appareils de la famille A320neo d'IndiGo souligne l'ampleur des exigences de linefit en Inde. Thales Group a également signé un accord de maintenance de 11 ans soutenant plus de 1 200 appareils IndiGo en 2025. Cette combinaison soutient les activités de linefit, de maintenance et de retrofit.
Paysage concurrentiel
Le marché des avioniques aéronautiques est modérément consolidé parmi les fournisseurs de premier rang disposant de relations établies avec les constructeurs d'équipements d'origine et de positions de certificats de type. Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), Thales Group, L3Harris Technologies, Inc. et Garmin Ltd. se font concurrence grâce à des suites intégrées, des capacités logicielles, des ressources de certification et des réseaux de soutien mondiaux. Le marché des avioniques aéronautiques favorise les fournisseurs capables de réduire le travail d'intégration pour les constructeurs de cellules et les compagnies aériennes. Thales Group a signé un accord de maintenance avionique de 11 ans avec IndiGo pour plus de 1 200 appareils en septembre 2025. L'accord était géré par une installation MRO à Gurugram en Inde et comprenait un modèle Avioniques à l'heure de vol. De tels arrangements transforment les ventes d'équipements en relations de service plus durables. La concurrence dépend donc de la capacité de soutien autant que des performances du produit d'origine.
Les exigences en matière de systèmes ouverts modifient la structure concurrentielle dans l'aviation militaire et les applications UAS. Les directives MOSA du ministère de la Défense de 2025 soutiennent des approches d'achats plus modulaires. Collins Aerospace a répondu avec son déploiement d'architecture ouverte Mosarc pour les hélicoptères Black Hawk de l'armée américaine. Ces normes peuvent permettre à des fournisseurs de deuxième rang qualifiés de fournir des insertions de capacités de manière indépendante. Les avioniques UAS offrent également de la place pour de nouveaux entrants à mesure que les cadres opérationnels et de certification évoluent. La sécurité des données devient un facteur de différenciation pour les systèmes d'aéronefs connectés. L'EUROCAE a publié des directives sur la sécurité des données aéronautiques en juillet 2025, soulignant l'importance d'une conception de système conforme. Les fournisseurs disposant d'une expérience en certification et d'une capacité en sécurité des données pourraient être mieux placés pour saisir ces opportunités.
Garmin démontre l'importance de cycles de renouvellement de produits soutenus sur le marché civil des avioniques aéronautiques. La société a lancé le G5000 PRIME en juin 2025, le G3000 PRIME en mars 2025 et le G2000 PRIME en juillet 2026. La société a également élargi sa gamme d'écrans tactiles TXi en juillet 2025. L'accord IndiGo de Honeywell et le programme du groupe Cathay de Thales montrent que les grandes sélections de compagnies aériennes couvrent de plus en plus plusieurs fonctions avioniques dans un seul ensemble. Le prix reste pertinent, mais la profondeur de certification et le soutien intégré façonnent les décisions majeures en matière de plateformes.
Leaders du secteur des avioniques aéronautiques
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
L3Harris Technologies, Inc.
-
Garmin Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des avioniques aéronautiques Entreprises couvertes dans ce rapport
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Safran SA
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Moog Inc.
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Diehl Stiftung & Co. KG
- Universal Avionics Systems Corporation
- Avidyne Corporation
- Becker Avionics GmbH
Développements industriels récents dans Marché des avioniques aéronautiques
- Août 2026 : L'armée américaine a attribué à Collins Aerospace (RTX Corporation) un contrat d'une valeur pouvant atteindre 472 millions USD pour fournir des services d'ingénierie soutenant la modernisation et le maintien en condition opérationnelle de la flotte CH-47 Chinook. Les services d'ingénierie fourniront des mises à niveau avioniques pour intégrer de nouvelles capacités, traiter l'obsolescence et renforcer l'architecture avionique de l'aéronef afin de soutenir la disponibilité opérationnelle continue dans un environnement opérationnel en évolution.
- Juillet 2026 : Honeywell Aerospace a annoncé qu'IndiGo, la plus grande compagnie aérienne d'Inde, avait sélectionné ses avioniques et systèmes d'alimentation pour une commande de 810 nouveaux appareils de la famille A320neo.
- Février 2026 : Curtiss-Wright Corporation a été sélectionnée par The Boeing Company pour fournir la technologie d'ordinateur de mission pour le programme de modernisation et de renouvellement technologique du poste de pilotage du C-17 Globemaster III de l'armée de l'air américaine. Cette mise à niveau avionique est conçue pour prolonger la durée de vie opérationnelle et les capacités de l'une des plateformes de transport aérien les plus critiques de l'armée. Elle soutiendra les mises à niveau du cockpit pour la flotte mondiale de transport aérien stratégique.
Périmètre du rapport mondial sur le marché des avioniques aéronautiques
Le marché des avioniques aéronautiques comprend les systèmes électroniques et les technologies intégrées qui soutiennent les opérations de vol des aéronefs, la navigation, la communication, la surveillance, la surveillance de l'état de santé et le contrôle dans l'aviation commerciale, militaire et générale, ainsi que les systèmes aériens sans pilote (UAS). Le périmètre inclut les systèmes avioniques fournis pour la production de nouveaux aéronefs et les programmes de retrofit, y compris ceux intégrés dans les aéronefs commerciaux, les aéronefs militaires à voilure fixe et les aéronefs à voilure tournante, les jets d'affaires, les aéronefs légers, les hélicoptères commerciaux et les plateformes aériennes sans pilote.
Le marché des avioniques aéronautiques est segmenté par sous-système, plateforme, installation et géographie. Par système, le marché est segmenté en systèmes de surveillance de l'état de santé, systèmes de gestion et de contrôle du vol, communication et navigation, systèmes de cockpit, systèmes de visualisation et d'affichage, et autres sous-systèmes. Par plateforme, le marché est segmenté en aviation commerciale, aviation militaire, aviation générale et systèmes aériens sans pilote (UAS). L'aviation commerciale comprend les aéronefs monocouloirs, les gros-porteurs et les jets régionaux. Par installation, le marché est segmenté en linefit et retrofit. Le rapport couvre également les tailles de marché et les prévisions pour le marché des avioniques aéronautiques dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance de l'état de santé |
| Systèmes de gestion et de contrôle du vol |
| Communication et navigation |
| Systèmes de cockpit |
| Systèmes de visualisation et d'affichage |
| Autres sous-systèmes |
| Aviation commerciale | Monocouloirs | |
| Gros-porteurs | ||
| Jets régionaux | ||
| Aviation militaire | Aéronefs à voilure fixe | Aéronefs de combat |
| Aéronefs multirôles | ||
| Aéronefs d'entraînement | ||
| Aéronefs de transport | ||
| Autres | ||
| Aéronefs à voilure tournante | Hélicoptères multimissions | |
| Hélicoptères de transport | ||
| Autres | ||
| Aviation générale | Jets d'affaires | |
| Aéronefs légers | ||
| Hélicoptères commerciaux | ||
| Systèmes aériens sans pilote (UAS) | ||
| Linefit |
| Retrofit |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par sous-système | Systèmes de surveillance de l'état de santé | ||
| Systèmes de gestion et de contrôle du vol | |||
| Communication et navigation | |||
| Systèmes de cockpit | |||
| Systèmes de visualisation et d'affichage | |||
| Autres sous-systèmes | |||
| Par plateforme | Aviation commerciale | Monocouloirs | |
| Gros-porteurs | |||
| Jets régionaux | |||
| Aviation militaire | Aéronefs à voilure fixe | Aéronefs de combat | |
| Aéronefs multirôles | |||
| Aéronefs d'entraînement | |||
| Aéronefs de transport | |||
| Autres | |||
| Aéronefs à voilure tournante | Hélicoptères multimissions | ||
| Hélicoptères de transport | |||
| Autres | |||
| Aviation générale | Jets d'affaires | ||
| Aéronefs légers | |||
| Hélicoptères commerciaux | |||
| Systèmes aériens sans pilote (UAS) | |||
| Par installation | Linefit | ||
| Retrofit | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des avioniques aéronautiques d'ici 2032 ?
Le marché des avioniques aéronautiques devrait atteindre 96,38 milliards USD d'ici 2032, contre 74,84 milliards USD en 2027, à un CAGR de 5,19 %.
Quelle plateforme aéronautique connaît la croissance la plus rapide ?
Les UAS constituent la plateforme à la croissance la plus rapide, avec un CAGR projeté de 9,21 % jusqu'en 2032, soutenu par les missions de défense et le développement des opérations BVLOS.
Quel sous-système avionique connaît la croissance la plus rapide ?
Au sein du marché des avioniques aéronautiques, les systèmes de visualisation et d'affichage devraient croître à un CAGR de 7,23 % jusqu'en 2032, à mesure que les configurations de cockpit numérique gagnent en adoption.
Pourquoi les programmes de retrofit croissent-ils plus vite que les installations linefit ?
Sur le marché des avioniques aéronautiques, le retrofit devrait croître à un CAGR de 7,54 % en raison des contraintes de livraison, des taux de location élevés et des mises à niveau réglementaires qui incitent les compagnies aériennes à moderniser les flottes actives.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 7,12 % jusqu'en 2032, soutenue par l'expansion des flottes des compagnies aériennes et les grands contrats avioniques en Inde et ailleurs.
Qu'est-ce qui limite l'adoption de nouveaux systèmes avioniques ?
Les approbations de certification, les contraintes sur les composants spécialisés, les exigences en matière de cybersécurité et les limitations d'intégration des aéronefs hérités peuvent prolonger les délais de développement des produits et d'installation. Ces contraintes peuvent affecter les calendriers des fournisseurs, la planification du retrofit des compagnies aériennes et la disponibilité des équipements certifiés dans les programmes de flottes mondiales.