
Tamaño y Participación del Mercado de Aviónica para Aeronaves
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 74.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 96.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
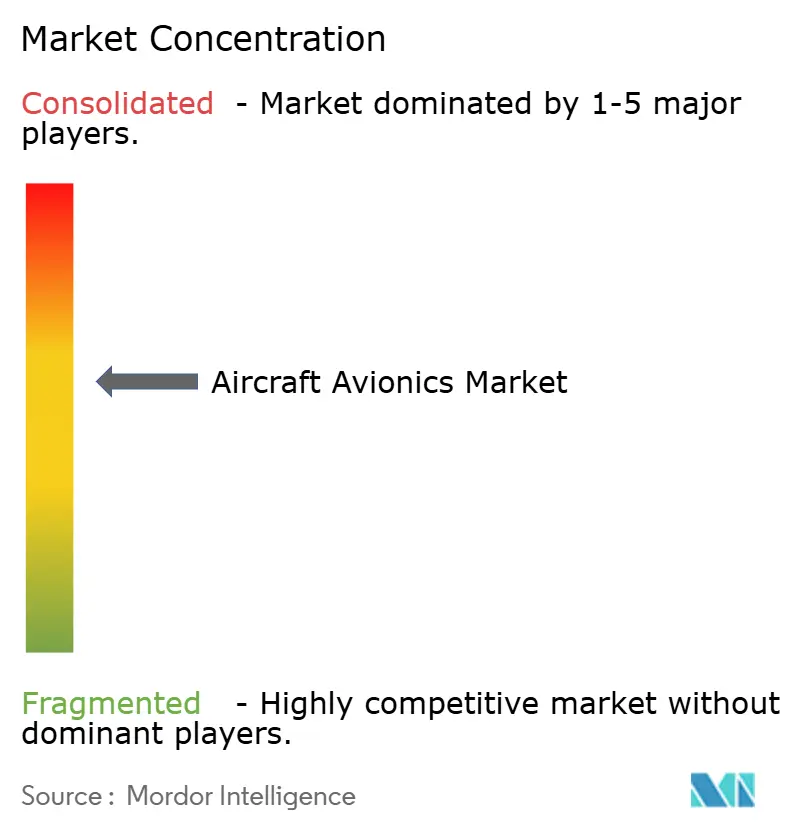
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aviónica para Aeronaves por Mordor Intelligence
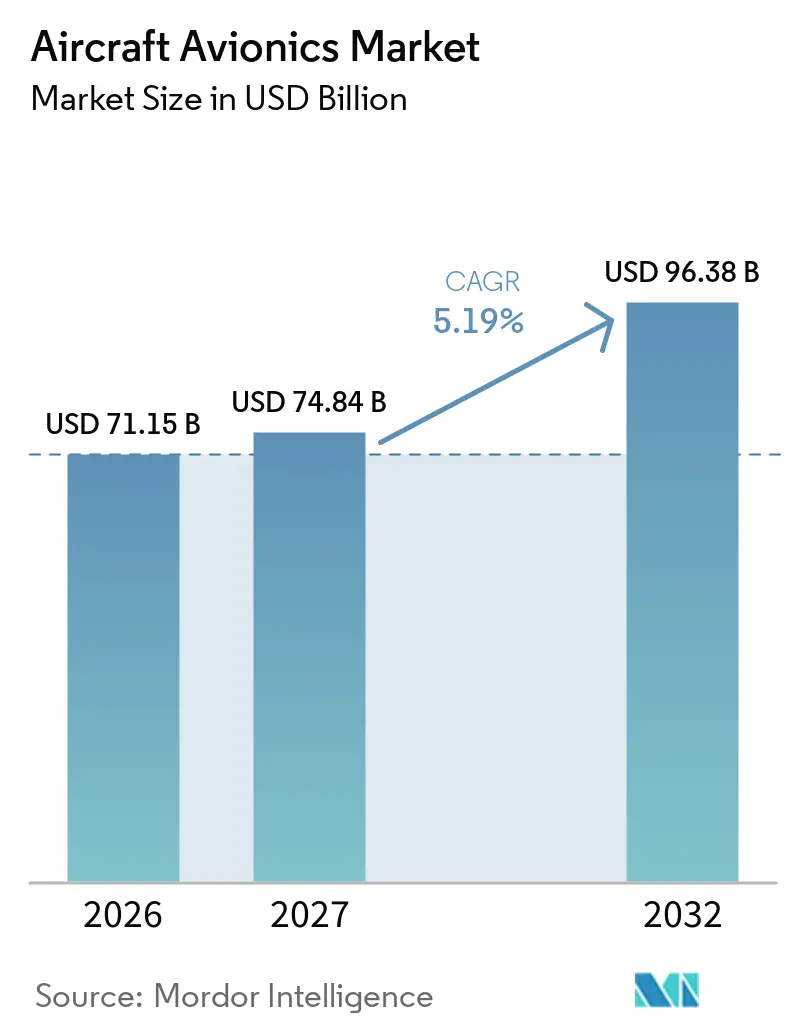
El tamaño del mercado de aviónica para aeronaves fue valorado en 71,15 mil millones de USD en 2026 y se prevé que crezca desde 74,84 mil millones de USD en 2027 hasta alcanzar los 96,38 mil millones de USD para 2032, a una CAGR del 5,19% durante el período de pronóstico (2027-2032). El mercado de aviónica para aeronaves está respaldado por la renovación de flotas, las actualizaciones obligatorias de navegación y vigilancia, y los programas de modernización de defensa. Airbus entregó 793 aeronaves comerciales en 2025 y cerró el año con una cartera de pedidos de 8.754 aeronaves, lo que sustenta un largo ciclo de entregas para equipos linefit. Las restricciones de suministro están prolongando la vida útil de las aeronaves y dirigiendo más gasto hacia el mantenimiento, la reparación y las actualizaciones. Los proveedores también están migrando hacia sistemas integrados y contratos de servicio recurrentes, en lugar de depender únicamente de las ventas de equipos. Los requisitos de certificación y la disponibilidad de componentes siguen siendo límites importantes en el ritmo al que el mercado de aviónica para aeronaves puede convertir la demanda en entregas.
Conclusiones Clave del Informe
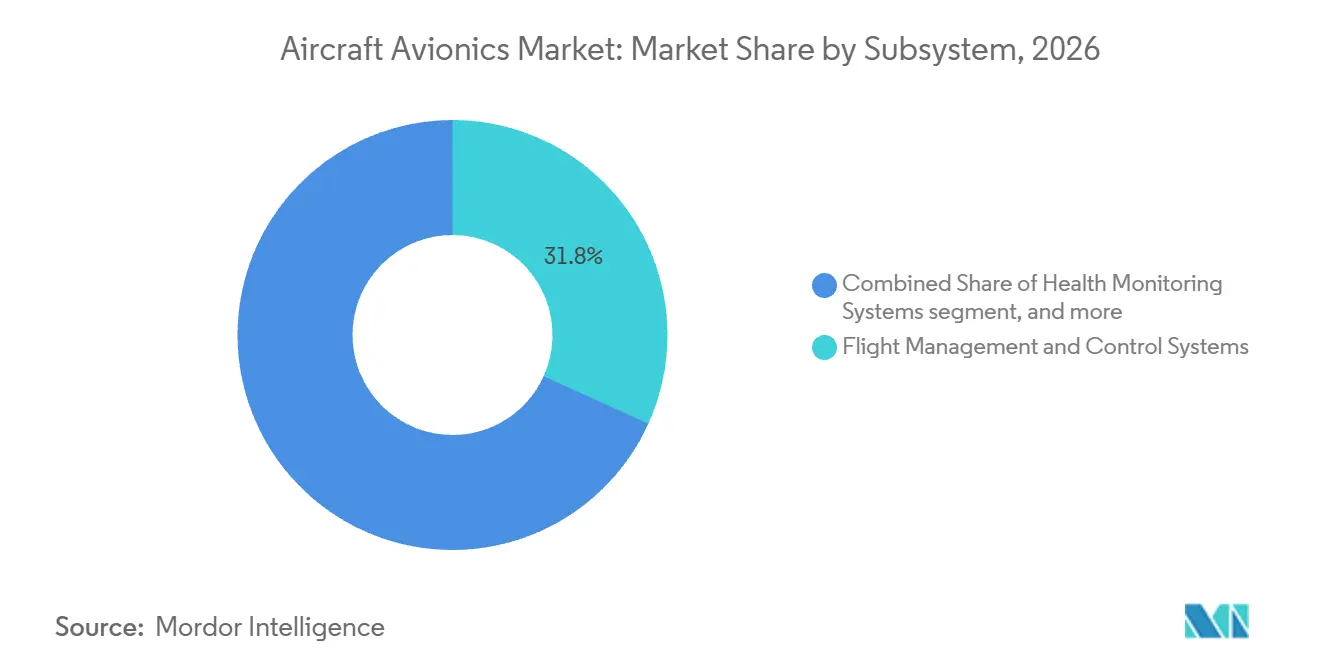
- Por subsistema, los sistemas de gestión y control de vuelo representaron el 31,76% de la participación del mercado de aviónica para aeronaves en 2026, mientras que se proyecta que los sistemas de visualización y pantalla crezcan a una CAGR del 7,23% hasta 2032.
- Por plataforma, la aviación comercial representó el 60,01% de los ingresos en 2026, mientras que se prevé que los sistemas aéreos no tripulados (UAS) crezcan a una CAGR del 9,21% hasta 2032.
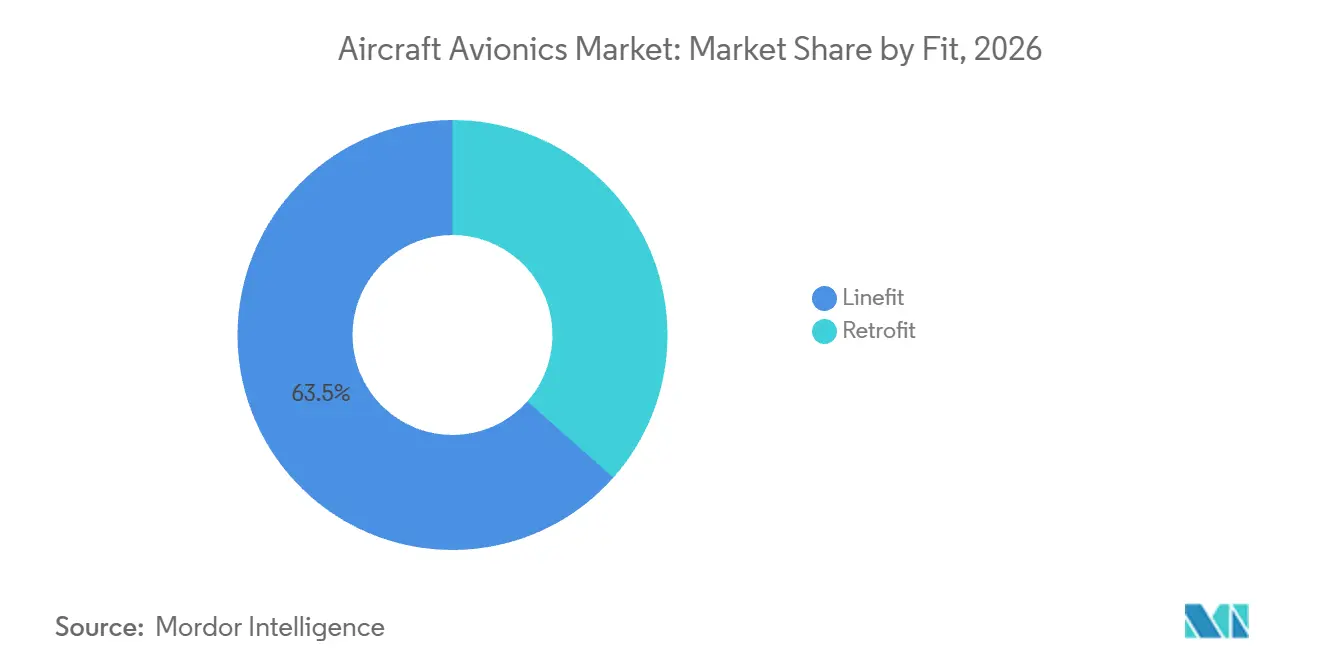
- Por instalación, el linefit representó el 63,45% de los ingresos en 2026, mientras que se prevé que el retrofit avance a una CAGR del 7,54% hasta 2032.
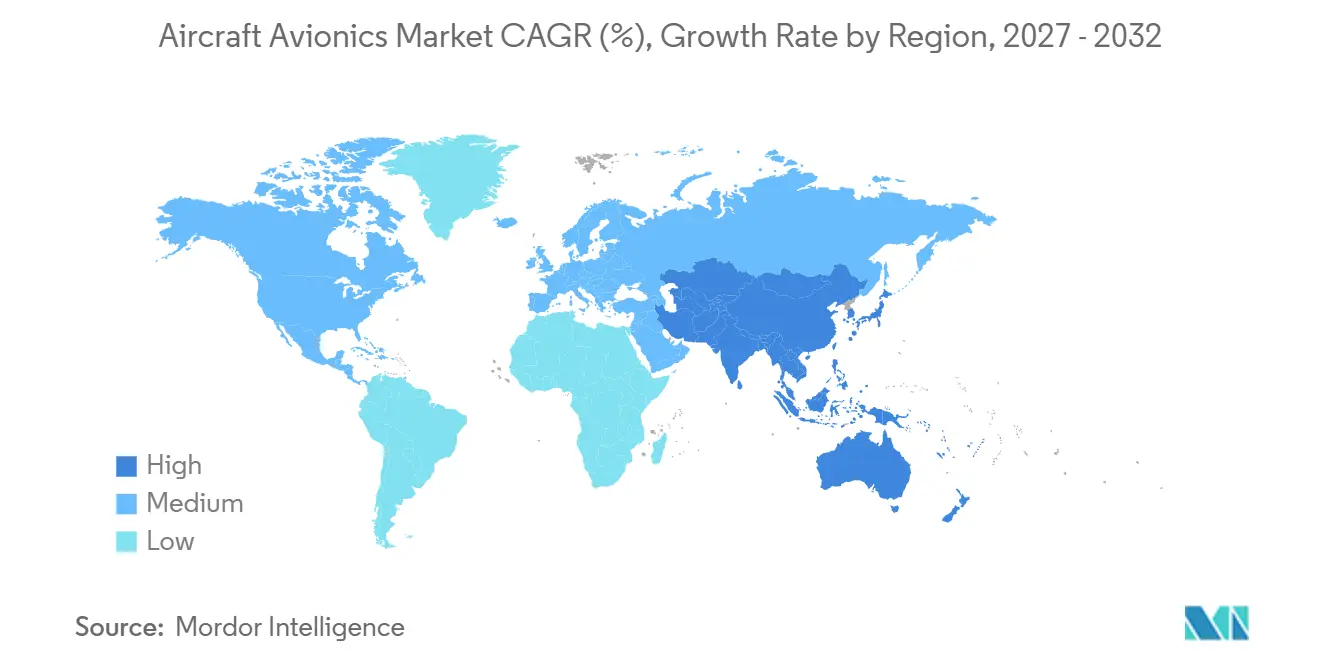
- Por geografía, América del Norte representó el 31,98% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la flota comercial y dominio de los aviones de pasillo único | +1.10% | Global, concentrado en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Equipación obligatoria de CNS/ATM y vigilancia | +0.80% | Global, con jurisdicciones de la FAA y la EASA y efecto expansivo hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Mantenimiento predictivo y monitoreo de salud de aeronaves | +0.60% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aeronaves conectadas y digitalización de la cabina de mando | +0.70% | Global, con adopción más rápida en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Modernización de defensa y adquisición de sistemas abiertos | +0.80% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Retrasos en entregas que desplazan la demanda hacia retrofit y MRO | +0.50% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Flota Comercial y Dominio de los Aviones de Pasillo Único
Airbus cerró 2025 con una cartera de pedidos comerciales de 8.754 aeronaves y entregó 793 aeronaves, reforzando el flujo de pedidos que sustenta el mercado de aviónica para aeronaves. La familia A320neo representó 656 de los 1.000 pedidos brutos de Airbus en 2025, situando a los aviones de pasillo único en el centro de la demanda futura de linefit. Las aerolíneas especifican cada vez más sistemas durante la producción porque la instalación posterior puede interrumpir las operaciones y requerir aprobaciones separadas. La selección de Honeywell en julio de 2026 por parte de IndiGo para equipar 810 aeronaves de la familia A320neo muestra la escala de la demanda de nuevas aeronaves en India. Las tarifas de arrendamiento más elevadas también hacen que las especificaciones integrales de las aeronaves en el momento de la entrega sean más atractivas que el trabajo de retrofit posterior. Estas condiciones sostienen la demanda de equipos a lo largo de largos ciclos de producción.
Equipación Obligatoria de CNS/ATM y Vigilancia
Las actualizaciones obligatorias de comunicaciones, navegación, vigilancia y gestión del tráfico aéreo proporcionan una base de demanda recurrente para el mercado de aviónica para aeronaves. La Enmienda 18 de CS-ETSO de la EASA añadió estándares revisados para el transpondedor Modo S, un estándar ACAS Xa/Xo y especificaciones ADS-B Out inmunes a 5G en septiembre de 2025.[1] Dichos requisitos afectan tanto a las nuevas aeronaves como a las flotas existentes, ya que los operadores deben mantenerse en cumplimiento durante toda la vida útil de la aeronave. Los requisitos de navegación basada en el rendimiento de la FAA también desencadenan reemplazos para los operadores con sistemas heredados. Cada campaña de actualización genera demanda de equipos retirados, unidades de repuesto, intercambios y capacidad de reparación. Estas necesidades de servicio recurrentes hacen que la actividad regulatoria sea relevante tanto para los proveedores de equipos como para los proveedores de MRO. El mercado de aviónica para aeronaves se beneficia, por tanto, de requisitos que son menos discrecionales que el gasto de capital de las aerolíneas.
Modernización de Defensa y Adquisición de Sistemas Abiertos
La modernización de defensa está creando oportunidades a corto plazo en el mercado de aviónica para aeronaves a través de nuevas arquitecturas y programas de actualización de flotas. El Departamento de Defensa de EE. UU. publicó su Guía de Implementación de MOSA en febrero de 2025, formalizando los requisitos de sistemas modulares abiertos para nuevos programas y actualizaciones tecnológicas. Collins Aerospace recibió un contrato de 80 millones de USD en marzo de 2025 para desplegar su plataforma de arquitectura abierta Mosarc en los helicópteros Black Hawk del Ejército de EE. UU. Los estándares abiertos pueden permitir que proveedores calificados de módulos compitan por inserciones de capacidad sin tener que reemplazar un sistema completo de aeronave. Esto desplaza parte de la adquisición desde plataformas propietarias hacia componentes interoperables. La actividad de modernización de los aliados extiende este requisito más allá de EE. UU. La demanda resultante beneficia tanto a los grandes proveedores establecidos como a los proveedores especializados de subsistemas.
Aeronaves Conectadas, Monitoreo de Salud y Demanda de Retrofit
Los sistemas conectados, el monitoreo de salud y el trabajo de retrofit están ampliando el mercado de aviónica para aeronaves más allá del suministro de equipos originales. Collins Aerospace se unió a la Alianza Digital de Airbus para la Aviación en abril de 2025, conectando los datos de los sistemas de aeronaves con capacidades de mantenimiento predictivo. Airbus prevé que la demanda de servicios digitales y de conectividad aumente de 9 mil millones de USD en 2025 a 26 mil millones de USD para 2044. Los retrasos en las entregas animan a los operadores a mantener en servicio las aeronaves existentes y actualizar sus capacidades. El G5000 PRIME de Garmin introdujo conectividad más rápida y una cabina de mando completamente táctil para aeronaves de transporte de la Parte 25 en junio de 2025.[2] El mayor uso de las aeronaves sustenta el trabajo recurrente en monitoreo, conectividad, pantallas y actualizaciones de cumplimiento normativo. Estas actividades también crean relaciones de servicio más prolongadas entre proveedores y operadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en certificación y aprobación de aeronavegabilidad | -0.40% | Global, liderado por las colas de la FAA y la EASA con efecto expansivo hacia CASA y CAAC | Mediano plazo (2-4 años) |
| Restricciones de semiconductores y componentes especializados | -0.30% | Global, concentrado en las bases de suministro de América del Norte, Europa y Taiwán | Corto plazo (≤ 2 años) |
| Limitaciones de potencia, refrigeración y cableado en aeronaves heredadas | -0.20% | Global, con mayor exposición en mercados que operan flotas más antiguas | Largo plazo (≥ 4 años) |
| Carga de garantía de ciberseguridad y trazabilidad de software | -0.20% | Global, con mayor densidad de cumplimiento en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en Certificación, Ciberseguridad y Aprobación de Aeronavegabilidad
Los retrasos en la certificación limitan la velocidad a la que el mercado de aviónica para aeronaves puede introducir nuevos sistemas. La Enmienda 18 de CS-ETSO de la EASA de septiembre de 2025 incluyó 15 estándares técnicos modificados o nuevos, lo que ilustra la carga de trabajo que implica mantener los marcos de aprobación. El software crítico para el vuelo también debe cumplir con estándares establecidos como DO-178C, especialmente cuando un sistema incluye nuevas funciones digitales. La FAA publicó condiciones especiales para una arquitectura digital de Universal Avionics Systems Corporation conectada a redes externas en marzo de 2025. Estos procesos de aprobación pueden prolongar los calendarios de desarrollo y aumentar el costo de entrada al mercado. La orientación en materia de ciberseguridad añade requisitos adicionales de documentación y trazabilidad para las aeronaves conectadas. Los desarrolladores más pequeños pueden enfrentar mayores retrasos que los proveedores con recursos de certificación establecidos.
Restricciones de Semiconductores y Limitaciones de Integración en Sistemas Heredados
Los componentes especializados y las limitaciones en las aeronaves heredadas pueden retrasar las actividades de producción y retrofit en el mercado de aviónica para aeronaves. Los conjuntos certificados para vuelo utilizan componentes aprobados, y reemplazar una pieza por una alternativa equivalente puede requerir una nueva certificación. La IATA estimó que la interrupción de la cadena de suministro costaría a las aerolíneas más de 11 mil millones de USD en 2025, mientras que los costos de mantenimiento de inventario excedente alcanzaron los 1,40 mil millones de USD. Estas condiciones pueden retrasar las decisiones de gasto de las aerolíneas y las entregas de equipos. Las aeronaves más antiguas también pueden carecer de la potencia, la refrigeración o la capacidad de cableado necesarias para los sistemas más modernos. La Asociación de Industrias Aeroespaciales ha destacado el riesgo de ciberseguridad y de componentes falsificados en las cadenas de suministro de la aviación civil. Los proveedores deben, por tanto, gestionar conjuntamente las restricciones de calificación, abastecimiento e instalación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Subsistema:
La Gestión de Vuelo Ancla los Ingresos, las Pantallas se AceleranLos sistemas de gestión y control de vuelo representaron el 31,76% del mercado de aviónica para aeronaves en 2026. El segmento integra la optimización de trayectorias, el cálculo de rendimiento y la protección de la envolvente de vuelo dentro de arquitecturas de sistemas certificadas. Comunicaciones y Navegación es otro grupo de subsistemas importante, ya que las actualizaciones regulatorias requieren nuevos equipos en las flotas activas. La actualización de estándares de la EASA de 2025 añadió un estándar ACAS Xa/Xo y especificaciones ADS-B Out revisadas, que respaldan las necesidades de reemplazo. Los sistemas de monitoreo de salud son cada vez más relevantes a medida que los operadores prolongan la vida útil de las aeronaves y buscan advertencias de mantenimiento más tempranas. Collins Aerospace tenía Ascentia desplegado en casi 1.300 aeronaves activas en abril de 2025. Los sistemas de cabina de mando, la integración de bolsas de vuelo electrónicas y la gestión de audio completan la combinación más amplia de subsistemas.
Se prevé que los sistemas de visualización y pantalla crezcan a una CAGR del 7,23% hasta 2032, la tasa más alta entre los subsistemas. La industria de aviónica para aeronaves está avanzando hacia diseños de pantalla integrados que reemplazan algunas funciones heredadas de paneles de interruptores. Garmin lanzó el G5000 PRIME en junio de 2025 con pantallas de borde a borde, cuatro veces más memoria y conectividad 100 veces más rápida que su generación anterior. La visión sintética y mejorada también se está expandiendo desde la aviación de negocios hacia aplicaciones regionales y de fuselaje estrecho. Thales Group fue seleccionado en febrero de 2026 para suministrar pantallas de visualización frontal como parte de un paquete de aviónica integrada para las aeronaves del Grupo Cathay. La transición aumenta la importancia del rendimiento de las pantallas, la integración de software y la capacidad de datos. También respalda el trabajo de reemplazo a medida que los operadores de aeronaves modernizan las interfaces de la cabina de mando.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma:
La Escala Comercial Lidera, los UAS Reconfiguran el PronósticoLa aviación comercial representó el 60,01% de la participación del mercado de aviónica para aeronaves en 2026. La producción de aviones de fuselaje estrecho impulsa el mayor volumen de demanda de aviónica, ya que estas aeronaves representan una gran parte del crecimiento de la flota de las aerolíneas. Airbus recibió 656 pedidos de la familia A320neo en 2025, proporcionando a los proveedores visibilidad sobre la demanda futura de linefit. Las aeronaves de fuselaje ancho suelen llevar más contenido de aviónica debido a las misiones de mayor distancia y los requisitos adicionales de pantalla. El Grupo Cathay seleccionó equipos de Thales para 30 aeronaves A330neo en febrero de 2026, cubriendo múltiples sistemas de cabina de mando y conectividad. Los jets regionales utilizan arquitecturas cada vez más modulares derivadas de los sistemas de aeronaves de línea principal. La aviación general añade una demanda constante donde el gasto en aviónica por aeronave entregada puede ser elevado.
Se proyecta que los UAS crezcan a una CAGR del 9,21% hasta 2032. El apoyo de ISR de defensa está impulsando la demanda de UAS más capaces. La expansión de las operaciones BVLOS también requiere capacidades certificadas en navegación, comunicaciones y control. La industria de aviónica para aeronaves se está adaptando a estándares abiertos que pueden respaldar la integración en plataformas militares y no tripuladas. El marco MOSA del Departamento de Defensa formaliza los requisitos para enfoques modulares en los programas pertinentes. El programa H-60M de Collins Aerospace ilustra el uso de aviónica de arquitectura abierta en aeronaves de ala rotatoria militares.[3] La experiencia temprana en certificación puede ayudar a los proveedores a competir a medida que maduran los marcos operativos de los UAS. El segmento crea, por tanto, oportunidades tanto para las empresas establecidas como para los proveedores especializados calificados.
Por Instalación:
El Linefit Domina, el Retrofit Gana ImpulsoEl linefit representó el 63,45% de los ingresos en 2026, convirtiéndolo en la categoría de instalación líder. Los fabricantes de equipos originales y los operadores prefieren la instalación en el momento de la fabricación porque la certificación de tipo, el trabajo de ingeniería y la integración del sistema se gestionan conjuntamente. El acuerdo de Honeywell con IndiGo en 2026 cubre aviónica y unidades de potencia auxiliar para 810 nuevas aeronaves de la familia A320neo. Estos contratos pueden incluir soporte futuro, extendiendo las relaciones comerciales más allá de la entrega. Airbus entregó 793 aeronaves comerciales en 2025, lo que representa una importante base de instalación anual de linefit. Los fabricantes de aeronaves y los proveedores de aviónica se benefician cuando el equipo se selecciona antes de la producción. Esta vía puede reducir las interrupciones operativas para las aerolíneas.
Se proyecta que el retrofit crezca a una CAGR del 7,54% hasta 2032, más rápido que el linefit. El tamaño del mercado de aviónica para aeronaves para la actividad de retrofit está respaldado por las restricciones de entrega, las tarifas de arrendamiento más elevadas y las actualizaciones obligatorias de cumplimiento normativo. La IATA informó que las tarifas de arrendamiento habían aumentado entre un 20% y un 30% desde 2019, lo que anima a los operadores a preservar y modernizar los activos existentes. Las actualizaciones regulatorias pueden crear campañas de reemplazo a nivel de flota para altímetros de radio, sistemas de navegación y pantallas. El enfoque de intercambio de altímetros de radio inmunes a 5G de Thales muestra cómo el trabajo de retrofit puede reducir los períodos de inmovilización. Este segmento respalda tanto los ingresos por servicios como las ventas de equipos.
Análisis Geográfico
América del Norte representó el 31,98% de los ingresos del mercado de aviónica para aeronaves en 2026. La región combina una gran flota comercial, una extensa infraestructura de MRO y una importante adquisición de aviación de defensa. La orientación MOSA del Departamento de Defensa de EE. UU. respalda las actualizaciones tecnológicas modulares en los programas aplicables. La elaboración de normas de la FAA también crea ciclos de reemplazo impulsados por el cumplimiento normativo para los operadores civiles. Los largos plazos de entrega de aeronaves llevan a las aerolíneas a actualizar los sistemas de las flotas en servicio. América del Sur añade demanda a través de la base de aviación regional de Brasil y las operaciones continuas de E-Jet. Estos factores respaldan el trabajo de equipos y posventa en todo el continente americano.
Europa está respaldada por las normas activas de la EASA que cubren la aviación comercial y general, así como los sistemas de comunicaciones. La Enmienda 18 de CS-ETSO de la EASA de 2025 es un ejemplo reciente de cambios regulatorios que requieren que los proveedores de aviónica y los operadores actualicen los equipos certificados. Francia y Alemania siguen siendo importantes centros de producción a través de programas de Thales, Safran y Airbus. La Fase 2 del programa PYRAMID del Reino Unido ofreció hasta 3 millones de GBP (4 millones de USD) para la modernización de aviónica de defensa de arquitectura abierta en 2025. Oriente Medio y África también respaldan la demanda a través de operaciones de flotas de fuselaje ancho y nuevos pedidos de aeronaves. Los pedidos de las aerolíneas del Golfo y los programas de extensión de la vida útil de las flotas crean tanto requisitos de linefit como de actualización. La combinación regional favorece a los proveedores que pueden atender los equipos originales y los contratos de soporte a largo plazo.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,12% hasta 2032, la tasa más rápida entre las regiones. Las aerolíneas de la región están expandiendo sus flotas e invirtiendo en sistemas de cabina de mando conectados e integrados. Airbus proyecta que la flota comercial global casi se duplicará hasta superar las 49.000 aeronaves para 2044, con Asia-Pacífico representando una fuente importante de demanda. La selección de Honeywell para 810 aeronaves de la familia A320neo de IndiGo destaca la escala de los requisitos de linefit en India. Thales Group también firmó un acuerdo de mantenimiento de 11 años que respalda a más de 1.200 aeronaves de IndiGo en 2025. Esta combinación respalda la actividad de linefit, mantenimiento y retrofit.
Panorama Competitivo
El mercado de aviónica para aeronaves está moderadamente consolidado entre los proveedores de primer nivel con relaciones establecidas con los fabricantes de equipos originales y posiciones de certificación de tipo. Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), Thales Group, L3Harris Technologies, Inc. y Garmin Ltd. compiten a través de suites integradas, capacidades de software, recursos de certificación y redes de soporte global. El mercado de aviónica para aeronaves favorece a los proveedores que pueden reducir el trabajo de integración para los fabricantes de aeronaves y las aerolíneas. Thales Group firmó un acuerdo de mantenimiento de aviónica de 11 años con IndiGo para más de 1.200 aeronaves en septiembre de 2025. El acuerdo fue gestionado a través de una instalación de MRO en Gurugram, India, e incluyó un modelo de Aviónica por Hora de Vuelo. Dichos acuerdos convierten las ventas de equipos en relaciones de servicio más prolongadas. La competencia, por tanto, depende de la capacidad de soporte tanto como del rendimiento del producto original.
Los requisitos de sistemas abiertos están cambiando la estructura competitiva en la aviación militar y las aplicaciones de UAS. La orientación MOSA del Departamento de Defensa de 2025 respalda enfoques de adquisición más modulares. Collins Aerospace respondió con su despliegue de arquitectura abierta Mosarc para los helicópteros Black Hawk del Ejército de EE. UU. Estos estándares pueden permitir que proveedores calificados de segundo nivel proporcionen inserciones de capacidad de forma independiente. La aviónica para UAS también ofrece espacio para nuevos participantes a medida que evolucionan los marcos operativos y de certificación. La seguridad de los datos se está convirtiendo en un factor diferenciador para los sistemas de aeronaves conectadas. EUROCAE emitió orientación sobre seguridad de datos de aviación en julio de 2025, enfatizando la importancia del diseño de sistemas conforme a la normativa. Los proveedores con experiencia en certificación y capacidad de seguridad de datos pueden estar mejor posicionados para aprovechar estas oportunidades.
Garmin demuestra la importancia de los ciclos sostenidos de actualización de productos en el mercado de aviónica para aeronaves civiles. Introdujo el G5000 PRIME en junio de 2025, el G3000 PRIME en marzo de 2025 y el G2000 PRIME en julio de 2026. La empresa también amplió su gama de pantallas táctiles TXi en julio de 2025. El acuerdo de Honeywell con IndiGo y el programa de Thales con el Grupo Cathay muestran que las grandes selecciones de aerolíneas cubren cada vez más varias funciones de aviónica en un solo paquete. El precio sigue siendo relevante, pero la profundidad de la certificación y el soporte integrado determinan las principales decisiones de plataforma.
Líderes de la Industria de Aviónica para Aeronaves
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
L3Harris Technologies, Inc.
-
Garmin Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aviónica para Aeronaves Empresas cubiertas en este informe
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Safran SA
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Moog Inc.
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Diehl Stiftung & Co. KG
- Universal Avionics Systems Corporation
- Avidyne Corporation
- Becker Avionics GmbH
Desarrollos recientes de la industria en Mercado de Aviónica para Aeronaves
- Agosto de 2026: El Ejército de EE. UU. adjudicó a Collins Aerospace (RTX Corporation) un contrato por un valor de hasta 472 millones de USD para proporcionar servicios de ingeniería que respalden la modernización y el sostenimiento de la flota de helicópteros CH-47 Chinook. Los servicios de ingeniería proporcionarán actualizaciones de aviónica para integrar nuevas capacidades, abordar la obsolescencia y fortalecer la arquitectura de aviónica de la aeronave para respaldar la disponibilidad operativa continua en un entorno operativo en evolución.
- Julio de 2026: Honeywell Aerospace anunció que IndiGo, la aerolínea más grande de India, había seleccionado su aviónica y sistemas de potencia para un pedido de 810 nuevas aeronaves de la familia A320neo.
- Febrero de 2026: Curtiss-Wright Corporation fue seleccionada por The Boeing Company para proporcionar tecnología de computadora de misión para el programa de Obsolescencia y Actualización Tecnológica de la Cabina de Mando del C-17 Globemaster III de la Fuerza Aérea de EE. UU. Esta actualización de aviónica está diseñada para extender la vida operativa y la capacidad de una de las plataformas de transporte aéreo más críticas de las fuerzas militares. Respaldará las actualizaciones de la cabina de mando para la flota global de transporte aéreo estratégico.
Alcance del Informe Global del Mercado de Aviónica para Aeronaves
El mercado de aviónica para aeronaves comprende los sistemas electrónicos y las tecnologías integradas que respaldan las operaciones de vuelo, la navegación, las comunicaciones, la vigilancia, el monitoreo y el control de aeronaves en la aviación comercial, militar y general, así como en los sistemas aéreos no tripulados (UAS). El alcance incluye los sistemas de aviónica suministrados para la producción de nuevas aeronaves y los programas de retrofit, incluidos los integrados en aeronaves comerciales, aeronaves militares de ala fija y aeronaves de ala rotatoria, jets de negocios, aeronaves ligeras, helicópteros comerciales y plataformas aéreas no tripuladas.
El mercado de aviónica para aeronaves está segmentado por subsistema, plataforma, instalación y geografía. Por sistema, el mercado está segmentado en sistemas de monitoreo de salud, sistemas de gestión y control de vuelo, comunicaciones y navegación, sistemas de cabina de mando, sistemas de visualización y pantalla y otros subsistemas. Por plataforma, el mercado está segmentado en aviación comercial, aviación militar, aviación general y sistemas aéreos no tripulados (UAS). La aviación comercial incluye aeronaves de fuselaje estrecho, aeronaves de fuselaje ancho y jets regionales. Por instalación, el mercado está segmentado en linefit y retrofit. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de aviónica para aeronaves en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo de Salud |
| Sistemas de Gestión y Control de Vuelo |
| Comunicaciones y Navegación |
| Sistemas de Cabina de Mando |
| Sistemas de Visualización y Pantalla |
| Otros Subsistemas |
| Aviación Comercial | Fuselaje Estrecho | |
| Fuselaje Ancho | ||
| Jets Regionales | ||
| Aviación Militar | Aeronaves de Ala Fija | Aeronaves de Combate |
| Aeronaves Multifunción | ||
| Aeronaves de Entrenamiento | ||
| Aeronaves de Transporte | ||
| Otros | ||
| Aeronaves de Ala Rotatoria | Helicóptero Multimisión | |
| Helicóptero de Transporte | ||
| Otros | ||
| Aviación General | Jets de Negocios | |
| Aeronaves Ligeras | ||
| Helicópteros Comerciales | ||
| Sistemas Aéreos No Tripulados (UAS) | ||
| Linefit |
| Retrofit |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Subsistema | Sistemas de Monitoreo de Salud | ||
| Sistemas de Gestión y Control de Vuelo | |||
| Comunicaciones y Navegación | |||
| Sistemas de Cabina de Mando | |||
| Sistemas de Visualización y Pantalla | |||
| Otros Subsistemas | |||
| Por Plataforma | Aviación Comercial | Fuselaje Estrecho | |
| Fuselaje Ancho | |||
| Jets Regionales | |||
| Aviación Militar | Aeronaves de Ala Fija | Aeronaves de Combate | |
| Aeronaves Multifunción | |||
| Aeronaves de Entrenamiento | |||
| Aeronaves de Transporte | |||
| Otros | |||
| Aeronaves de Ala Rotatoria | Helicóptero Multimisión | ||
| Helicóptero de Transporte | |||
| Otros | |||
| Aviación General | Jets de Negocios | ||
| Aeronaves Ligeras | |||
| Helicópteros Comerciales | |||
| Sistemas Aéreos No Tripulados (UAS) | |||
| Por Instalación | Linefit | ||
| Retrofit | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de aviónica para aeronaves para 2032?
Se proyecta que el mercado de aviónica para aeronaves alcance los 96,38 mil millones de USD para 2032, desde los 74,84 mil millones de USD en 2027, a una CAGR del 5,19%.
¿Qué plataforma de aeronave se está expandiendo más rápidamente?
Los UAS son la plataforma de más rápido crecimiento, con una CAGR proyectada del 9,21% hasta 2032, respaldada por misiones de defensa y el desarrollo de operaciones BVLOS.
¿Qué subsistema de aviónica está creciendo más rápidamente?
Dentro del mercado de aviónica para aeronaves, se prevé que los sistemas de visualización y pantalla crezcan a una CAGR del 7,23% hasta 2032 a medida que los diseños de cabina de mando digital ganan adopción.
¿Por qué los programas de retrofit están creciendo más rápido que las instalaciones linefit?
En el mercado de aviónica para aeronaves, se proyecta que el retrofit crezca a una CAGR del 7,54% debido a que las restricciones de entrega, las tarifas de arrendamiento elevadas y las actualizaciones regulatorias animan a las aerolíneas a modernizar las flotas activas.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,12% hasta 2032, respaldada por la expansión de la flota de aerolíneas y los grandes contratos de aviónica en India y otros países.
¿Qué limita la adopción de nuevos sistemas de aviónica?
Las aprobaciones de certificación, las restricciones de componentes especializados, los requisitos de ciberseguridad y las limitaciones de integración en aeronaves heredadas pueden prolongar los plazos de los productos y la instalación. Estas restricciones pueden afectar los calendarios de los proveedores, la planificación del retrofit de las aerolíneas y la disponibilidad de equipos certificados en los programas de flotas de todo el mundo.