
Tamanho e Participação do Mercado de Radar de Controle de Fogo Aerotransportado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.59 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Radar de Controle de Fogo Aerotransportado por Mordor Intelligence
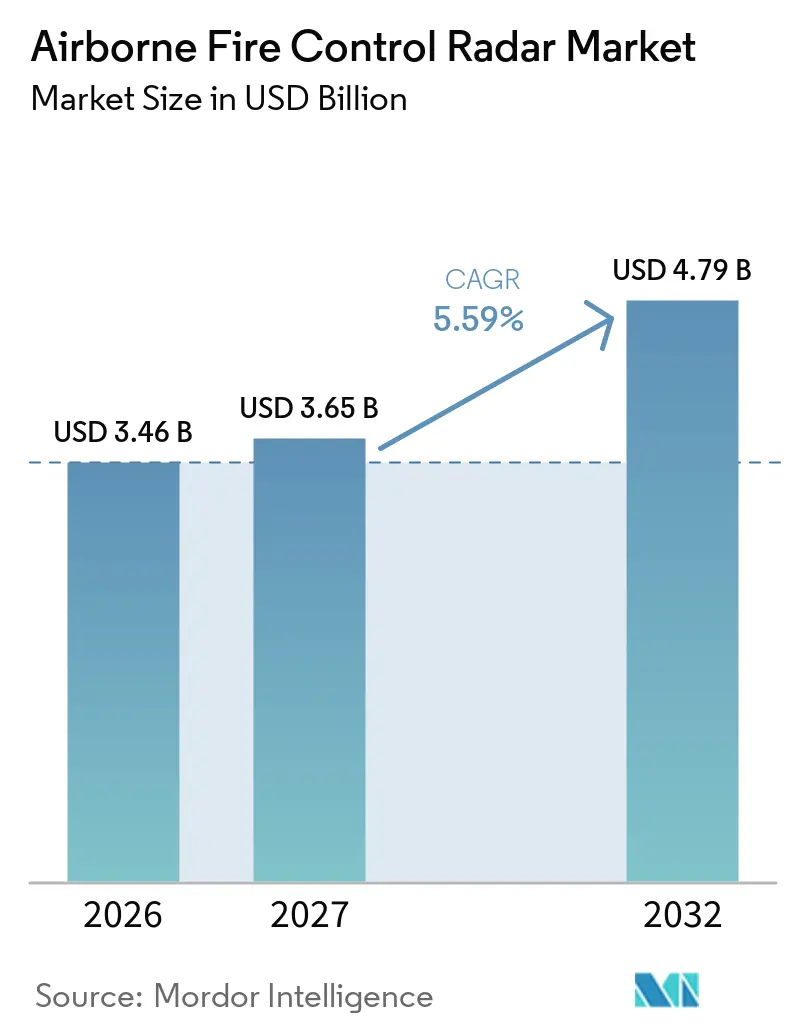
O tamanho do mercado de radar de controle de fogo aerotransportado foi avaliado em 3,46 bilhões de USD em 2026 e está previsto para crescer de 3,65 bilhões de USD em 2027 até atingir 4,79 bilhões de USD até 2032, a um CAGR de 5,59% durante o período de previsão (2027-2032). Os programas de modernização de caças estão sustentando a demanda porque a substituição de radar é central para estender a relevância operacional de frotas de combate estabelecidas. As aquisições também estão se deslocando para sistemas capazes de rastrear alvos, mapear terreno e apoiar a guerra eletrônica por meio de uma única abertura. A demanda de aeronaves de combate não tripuladas está ampliando a base de clientes além dos programas tradicionais de caças. Restrições de exportação e políticas tecnológicas locais estão incentivando a Índia, a Coreia do Sul e a Turquia a desenvolver capacidades domésticas de radar. Essas condições favorecem fornecedores capazes de combinar hardware de radar, suporte de software e serviços de integração ao longo de longos ciclos de programa.
Principais Conclusões do Relatório
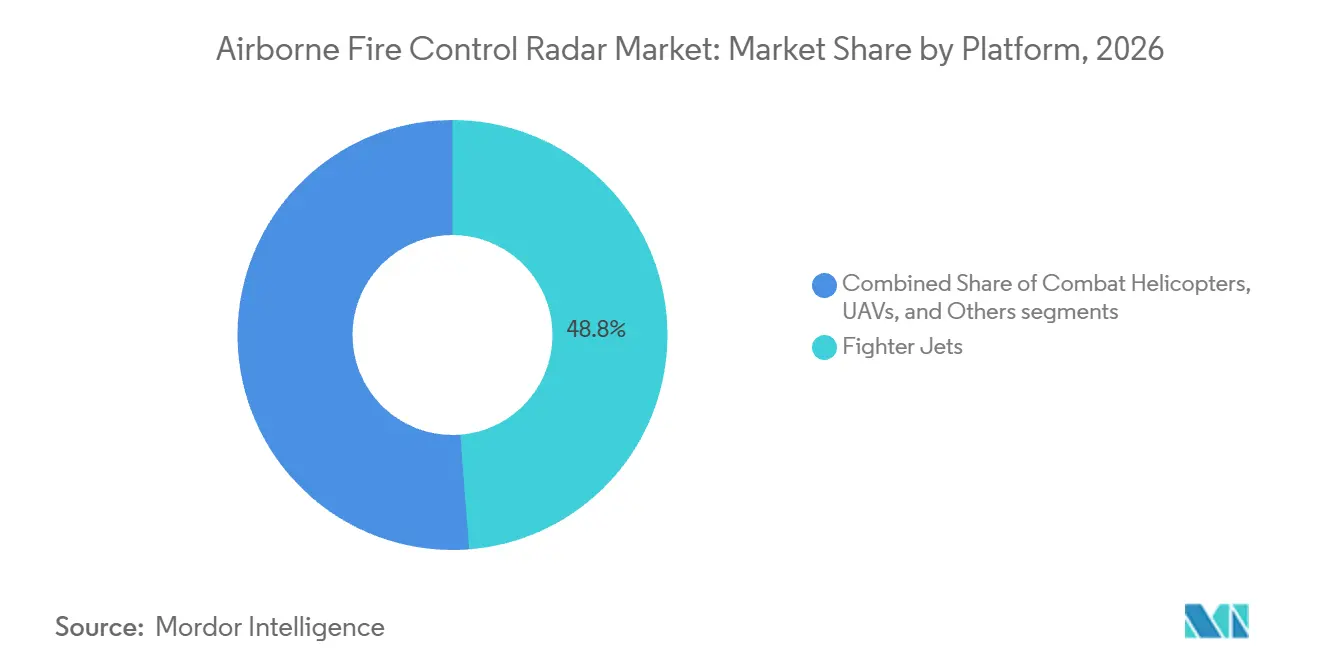
- Por plataforma, os caças detinham 48,76% da participação do mercado de radar de controle de fogo aerotransportado em 2026, enquanto os VANTs têm previsão de crescimento a um CAGR de 8,85% até 2032.
- Por banda de frequência, a banda X detinha 56,78% da participação do mercado de radar de controle de fogo aerotransportado em 2026, enquanto a banda Ku/K/Ka tem previsão de crescimento a um CAGR de 7,21% até 2032.
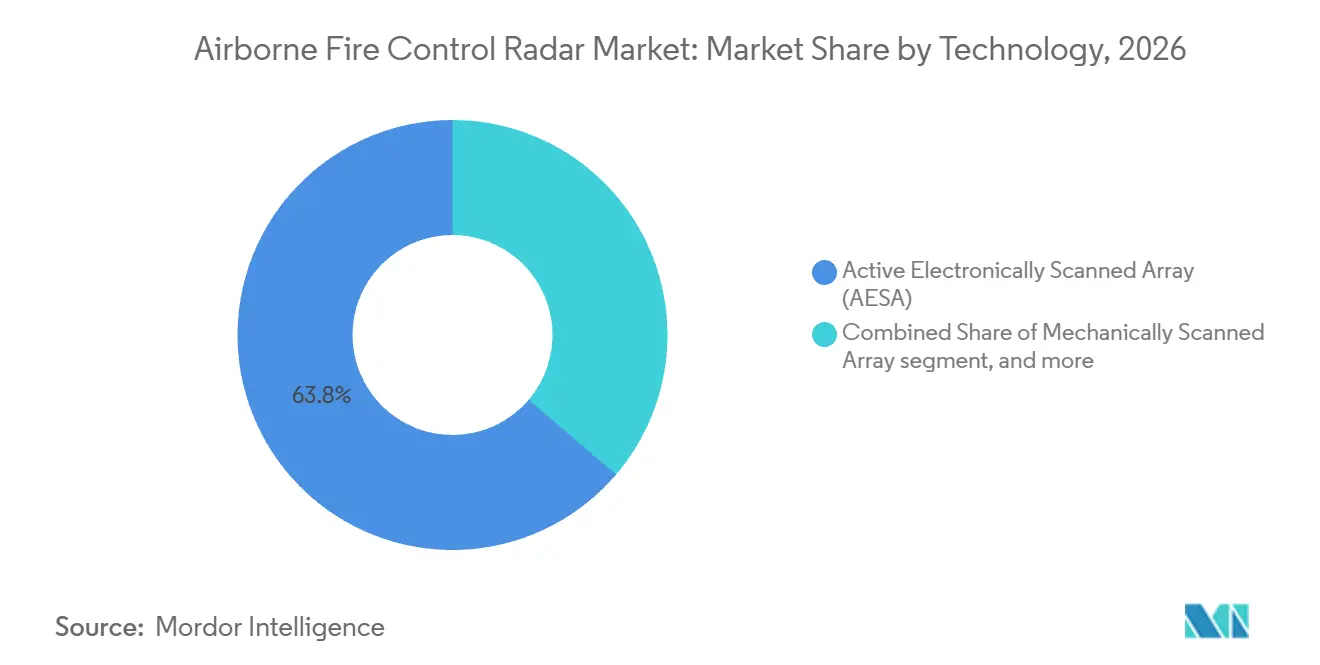
- Por tecnologia, o arranjo de varredura eletrônica ativa (AESA) representou 63,76% da receita em 2026, enquanto o radar de formação de feixe digital tem previsão de crescimento a um CAGR de 7,86% até 2032.
- Por aplicação, ar-para-ar detinha 46,94% de participação na receita em 2026, enquanto ar-para-terra tem previsão de crescimento a um CAGR de 6,91% até 2032.
- Por geografia, a América do Norte detinha 35,89% de participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,13% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização de frotas de caças e programas de retrofit de radar | +1.50% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção de AESA para rastreamento de múltiplos alvos e engajamento de precisão | +1.20% | Global | Médio prazo (2-4 anos) |
| Demanda crescente por operações centradas em rede e multidomínio | +0.90% | Global, liderado pela Ásia-Pacífico, Oriente Médio e África, e Europa | Médio prazo (2-4 anos) |
| Crescimento das aquisições de VANTs de combate e aeronaves de combate não tripuladas | +0.70% | Global, liderado pelos EUA e aliados da OTAN | Médio prazo (2-4 anos) |
| Atualizações de radar baseadas em GaN para maior alcance e resiliência em guerra eletrônica | +0.60% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Arquiteturas de radar modulares para extensão da vida útil operacional de aeronaves legadas | +0.40% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização de Frotas de Caças e Programas de Retrofit de Radar
A modernização de caças impulsiona a demanda no mercado de radar de controle de fogo aerotransportado porque as frotas necessitam de capacidades de sensoriamento e guerra eletrônica sem precisar substituir as aeronaves. A Alemanha aprovou 3,75 bilhões de EUR (4,20 bilhões de USD) para 20 Eurofighters Tranche 5 com radares AESA E-Scan em outubro de 2025, juntamente com 1,13 bilhão de EUR (1,27 bilhão de USD) para atualizações de guerra eletrônica. O Reino Unido comprometeu 453 milhões de GBP (608 milhões de USD) para o programa de radar ECRS Mk2 para 40 aeronaves Typhoon em janeiro de 2026. Esses contratos mostram que as atualizações são programas faseados com longos cronogramas de produção. A Northrop Grumman Corporation entregou seu 1.000º radar AN/APG-83 SABR em maio de 2026, confirmando o pipeline de modernização do F-16. Tais programas mantêm a demanda ativa quando os pedidos de aeronaves de combate diminuem.
Adoção de AESA para Rastreamento de Múltiplos Alvos e Engajamento de Precisão
A adoção de AESA reforça o mercado de radar de controle de fogo aerotransportado, pois um único sistema pode apoiar rastreamento, mapeamento e guerra eletrônica durante as missões. Módulos controlados individualmente permitem que o radar gerencie tarefas sem as mudanças de modo exigidas por sistemas anteriores. A RTX Corporation apresentou o APG-82(V)X em setembro de 2025 como um radar AESA alimentado por GaN com capacidades ar-para-ar, ar-para-terra e de guerra eletrônica.[1] A HENSOLDT AG recebeu uma extensão de contrato em fevereiro de 2025 para continuar o trabalho no radar E-Scan ECRS Mk1 do Eurofighter para a Alemanha e a Espanha.[2] A transição para AESA aumenta a importância do software porque as mudanças de missão podem ser gerenciadas por meio de atualizações em vez de substituição física. O mercado de radar de controle de fogo aerotransportado necessita de software durável e capacidade de integração além da fabricação de abertura.
Crescimento das Aquisições de VANTs de Combate e Aeronaves de Combate Não Tripuladas
As aquisições de VANTs de combate estão expandindo o mercado de radar de controle de fogo aerotransportado porque as plataformas não tripuladas requerem sistemas compactos que atendam às restrições de peso, potência e volume (SWaP) e de resfriamento. Esses requisitos incentivam projetos construídos em torno da eficiência do GaN e de aberturas menores, em vez de cópias do hardware de radar de caças. A Raytheon Technologies Inc. (RTX Corporation) concluiu o primeiro teste de voo do PhantomStrike em maio de 2025, apresentando um radar totalmente resfriado a ar para VANTs, aeronaves de ataque leve e helicópteros. A empresa declarou que o sistema combina detecção de longo alcance com menor custo e peso do que o radar AESA convencional. A Índia aprovou 87 drones armados MALE em outubro de 2026, sinalizando demanda por capacidades de sensoriamento aéreo e designação de alvos. A mudança abre oportunidades para fornecedores que adaptam o desempenho do radar a plataformas menores sem sacrificar a capacidade de missão.
Atualizações de Radar Baseadas em GaN para Maior Alcance e Resiliência em Guerra Eletrônica
As atualizações de GaN apoiam o mercado de radar de controle de fogo aerotransportado ao melhorar a densidade de potência e o desempenho do radar dentro dos limites de espaço e energia das aeronaves. A RTX Corporation afirma que os dispositivos GaN fornecem de três a cinco vezes a densidade de potência dos dispositivos GaAs anteriores. Essa capacidade é importante para aeronaves e plataformas não tripuladas que não podem suportar aberturas maiores ou mais equipamentos de resfriamento. A Marinha dos EUA concedeu à Northrop Grumman Corporation uma ordem de entrega de 24,20 milhões de USD em setembro de 2025 para sistemas de radar ativo multifunção que apoiam um programa persistente de aeronaves não tripuladas marítimas. A Coreia do Sul também relatou progresso doméstico na produção de componentes de radar GaN em 2025. Uma capacidade de produção mais ampla poderia diversificar o fornecimento, embora programas de defesa concorrentes possam continuar a pressionar a disponibilidade de componentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de integração, qualificação e suporte ao ciclo de vida | -0.50% | Global | Curto prazo (≤ 2 anos) |
| Controles de exportação e restrições de tecnologia soberana | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Capacidade limitada de semicondutores GaN e restrições especializadas de resfriamento | -0.30% | Cadeia de fornecimento da América do Norte e Europa | Médio prazo (2-4 anos) |
| Degradação do desempenho do radar em ambientes densos de guerra eletrônica | -0.20% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração, Qualificação e Suporte ao Ciclo de Vida
Os custos de integração restringem o mercado de radar de controle de fogo aerotransportado porque um novo radar requer certificação da aeronave, testes de armamentos, aceitação de software e suporte de longo prazo. O processo geralmente dura de 4 a 8 anos e pode custar várias vezes o preço do próprio hardware do radar. As autoridades nacionais de aeronavegabilidade e as regras de certificação militar tornam essas atividades necessárias antes que uma aeronave entre em serviço operacional. Programas com restrições orçamentárias na América do Sul e em partes do Sudeste Asiático podem adiar atualizações ou dividir o trabalho em fases. O programa Super-30 da Índia é avaliado em 65.000 crores de INR (7,80 bilhões de USD) para atualizações em 84 aeronaves Su-30MKI, incluindo o radar AESA Virupaksha. Essa escala de investimento ilustra por que muitas forças aéreas devem equilibrar a ambição em radar com a capacidade técnica disponível, o financiamento e a tolerância ao cronograma.
Controles de Exportação e Restrições de Tecnologia Soberana
Os controles de exportação limitam o mercado de radar de controle de fogo aerotransportado ao restringir a transferência de sistemas avançados e estender os prazos de aprovação para alguns clientes. O Departamento de Estado dos EUA finalizou revisões direcionadas do ITAR que entraram em vigor em setembro de 2025 e abordaram aeronaves equipadas com radares de controle de fogo AESA. Controles relacionados também abrangem funções de radar aerotransportado que mantêm o estado posicional de objetos nos sinais recebidos. Países que utilizam FMS ou arranjos formais governamentais podem ter acesso mais confiável à tecnologia controlada. Outros compradores podem enfrentar prazos de entrega mais longos ou precisar de fornecedores alternativos. As restrições estão incentivando a Índia, a Turquia e a Coreia do Sul a investir no desenvolvimento local de AESA. Com o tempo, isso pode reduzir as oportunidades de exportação para fornecedores ocidentais estabelecidos em mercados de defesa emergentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma:
Caças Ancoram a Receita, VANTs Impulsionam a Próxima Curva de CrescimentoOs caças representaram 48,76% do mercado de radar de controle de fogo aerotransportado em 2026, refletindo o alto valor da aviônica instalada em aeronaves de combate. Os programas para o F-35, Eurofighter Typhoon, Rafale e KF-21 Boramae criam demanda de radar em vários países. Seus sistemas de radar apoiam combate aéreo, designação de alvos, apoio à navegação e requisitos de guerra eletrônica. As frotas de caças também precisam de atualizações à medida que aeronaves mais antigas permanecem em serviço além de seus planos operacionais originais. O programa AN/APG-83 da Northrop Grumman Corporation demonstra como projetos maduros de radar para caças podem sustentar a demanda por meio de atividade de retrofit. Os helicópteros de combate fornecem demanda mais estável proveniente de missões de apoio aéreo aproximado e patrulha marítima. Seus sistemas geralmente têm largura de banda mais estreita e requisitos de potência mais baixos do que os radares de caças. Outras plataformas incluem aeronaves de patrulha marítima, bombardeiros e aeronaves de guerra eletrônica, que apoiam demanda incremental por meio de missões especializadas.
Os VANTs têm previsão de crescimento a um CAGR de 8,85% até 2032, tornando-os o grupo de plataformas de crescimento mais rápido no mercado de radar de controle de fogo aerotransportado. Suas necessidades de radar diferem das dos caças porque os limites de carga útil restringem peso, consumo de energia e resfriamento. O PhantomStrike ilustra sistemas projetados para VANTs e aeronaves de ataque leve. A aprovação da Índia de drones armados envia um sinal regional para futuros requisitos integrados de sensoriamento. Os fornecedores estão adaptando algoritmos e funções comprovados de aeronaves de combate maiores para estruturas menores. Os padrões de sistema aberto podem facilitar essa transferência ao apoiar interfaces comuns. O mercado de radar de controle de fogo aerotransportado provavelmente enfrentará concorrência mais forte em sistemas para VANTs. Os participantes estabelecidos não podem depender apenas dos programas de caças para manter sua posição.

Por Banda de Frequência:
Banda X Mantém Liderança Estrutural, Banda Ku/K/Ka Abre Novo Espaço de MissãoA banda X representou 56,78% do tamanho do mercado de radar de controle de fogo aerotransportado por frequência em 2026. Ela permanece importante porque equilibra resolução angular, discriminação de alvos e desempenho de propagação para missões de caças. Os projetistas também construíram cadeias de fornecimento estabelecidas de componentes e processamento de sinais em torno dessa banda. A Hanwha Systems Co., Ltd. forneceu o radar AESA para o KF-21, que utiliza tecnologia de banda X e possui aproximadamente 1.000 módulos de transmissão e recepção por arranjo. Esse projeto reflete o padrão de desempenho buscado pelos programas modernos de caças. A banda S permanece relevante para missões de patrulha marítima e alerta aéreo antecipado. Essas missões podem priorizar maior propagação e resistência à precipitação em detrimento da resolução fina necessária nos engajamentos de caças. A combinação de frequências, portanto, permanece vinculada às funções das plataformas e aos objetivos das missões.
Os sistemas de banda Ku/K/Ka têm previsão de crescimento a um CAGR de 7,21% até 2032, impulsionados pela necessidade de imagens de alta resolução e designação de alvos de precisão. Essas bandas podem apoiar imagens de radar de abertura sintética e indicação de alvos em movimento no solo em terrenos complexos. Sua utilidade está aumentando à medida que as aeronaves realizam mais missões de ataque e reconhecimento em uma única saída. Tais arranjos podem reduzir o peso do sistema e ajudar a gerenciar a assinatura de radar da aeronave. A coordenação de espectro permanece importante porque os usuários da banda Ka compartilham um ambiente operacional limitado. Os operadores militares precisam de alocações confiáveis em condições exigentes de guerra eletrônica. O mercado de radar de controle de fogo aerotransportado, portanto, manterá a banda X como seu núcleo, enquanto as bandas mais altas ganham funções de missão especializadas.
Por Tecnologia:
AESA Domina, Formação de Feixe Digital Acelera a Transição para SoftwareO AESA detinha 63,76% do mercado de radar de controle de fogo aerotransportado em 2026, continuando a transição dos sistemas de varredura mecânica e PESA. A tecnologia suporta modos simultâneos e fornece às tripulações maior resistência ao bloqueio do que as abordagens de radar anteriores. Os módulos GaN melhoram ainda mais o alcance, a capacidade de ataque eletrônico e a eficiência energética sem exigir uma abertura maior. Os radares PESA e de varredura mecânica ainda atendem frotas estabelecidas, especialmente em mercados emergentes. No entanto, seu papel nas novas entregas de aeronaves está diminuindo. O mercado de radar de controle de fogo aerotransportado está agora centrado em sistemas que combinam sensoriamento, guerra eletrônica e suporte de software.
O radar de formação de feixe digital tem previsão de crescimento a um CAGR de 7,86% até 2032, a maior taxa entre os segmentos de tecnologia. Ele pode criar múltiplos feixes independentes a partir de uma única abertura e direcionar os feixes por meio de processamento digital. Isso pode acelerar as mudanças de modo e melhorar o uso dos recursos de radar disponíveis. O rádio definido por software (SDR) complementa essa abordagem porque as funções de missão podem ser atualizadas por meio de software. O Departamento de Defesa dos EUA apoia abordagens de sistema aberto que ajudam a separar as atualizações de software das interfaces de hardware proprietárias. Esses desenvolvimentos tornam a capacidade de software mais central para a competição em radar. Eles também favorecem fornecedores capazes de manter atualizações seguras e integrar funções de processamento com o sistema de missão mais amplo da aeronave.
Por Aplicação:
Ar-Para-Ar Lidera, Ar-Para-Terra Reflete o Imperativo MultifunçãoAs aplicações ar-para-ar representaram 46,94% do mercado de radar de controle de fogo aerotransportado em 2026. As aquisições de caças ainda dependem da capacidade de detectar, rastrear e guiar armamentos contra várias ameaças aéreas. Os modos de rastreamento intercalados suportam múltiplos canais de guiamento de mísseis enquanto mantêm a consciência situacional de outros alvos. A Coreia do Sul expandiu o programa de radar KF-21 para incluir modos ar-para-terra e ar-para-mar em fevereiro de 2026, após a validação anterior ar-para-ar. As aplicações ar-para-mar adicionam demanda proveniente de programas de patrulha marítima e aviação naval. Essas funções requerem detecção e rastreamento contra alvos de superfície em condições climáticas variadas. O pedido de radar para aeronaves não tripuladas marítimas persistentes também reflete essa demanda de aplicação especializada. O trabalho ar-para-ar, no entanto, permanece o ponto de referência central para o desempenho do radar de controle de fogo.
As aplicações ar-para-terra têm previsão de crescimento a um CAGR de 6,91% até 2032, apoiadas pelo amplo uso de aeronaves multifunção. As forças aéreas precisam cada vez mais de um único radar para gerenciar ameaças aéreas e missões de ataque de precisão na mesma operação. O APG-82(V)X da RTX Corporation combina designação de alvos ar-para-terra com funções ar-para-ar e de guerra eletrônica. O plano de modernização do Su-30MKI da Índia também vincula as atualizações de radar a uma expansão mais ampla das capacidades ar-para-terra. Essa sobreposição reduz a separação prática entre as funções ar-para-ar, ar-para-terra e de guerra eletrônica. Os sistemas AESA multimodo estão se tornando um requisito básico para novos programas de radar de combate. Os fornecedores devem provar que seus sistemas podem manter desempenho de missão confiável em todos esses usos.
Análise Geográfica
A América do Norte respondeu por 35,89% da receita regional em 2026, sustentada pelos gastos de defesa dos EUA e por uma base de fornecimento de radar. A OTAN estimou que os gastos com equipamentos dos EUA corresponderam a 29,22% dos gastos centrais de defesa em 2025 e a 28,31% em 2026.[3] A Northrop Grumman Corporation entregou seu 1.000º sistema AN/APG-83 SABR em maio de 2026. A região abrange design de radar, trabalho com semicondutores, fabricação e processamento de sinais. Os programas operam na Força Aérea, na Marinha, no Corpo de Fuzileiros Navais e nas Forças de Operações Especiais. O Canadá acrescenta uma base de gastos com equipamentos. Sua proporção está prevista em 24,99% em 2026. Esse ambiente confere à América do Norte uma posição de liderança no mercado de radar de controle de fogo aerotransportado.
A Europa é sustentada pela atividade de atualização do Eurofighter e pelo aumento das prioridades de defesa entre os aliados da OTAN. A Alemanha aprovou o pacote Eurofighter Tranche 5 e as atualizações de guerra eletrônica em outubro de 2025. O Reino Unido também contratou o programa de produção e integração do ECRS Mk2 em janeiro de 2026. O trabalho da HENSOLDT AG no ECRS Mk1 para a Alemanha e a Espanha acrescenta demanda regional adicional. A proporção de gastos com equipamentos da França em 2026 é de 34,08%. Itália e Espanha também participam do framework de radar do Eurofighter. Os países da Europa Oriental estão acelerando as decisões sobre sensores à medida que as necessidades de defesa aérea se tornam mais imediatas. Os programas europeus, consequentemente, oferecem trabalho nas áreas de desenvolvimento, integração, produção e suporte de longo prazo.
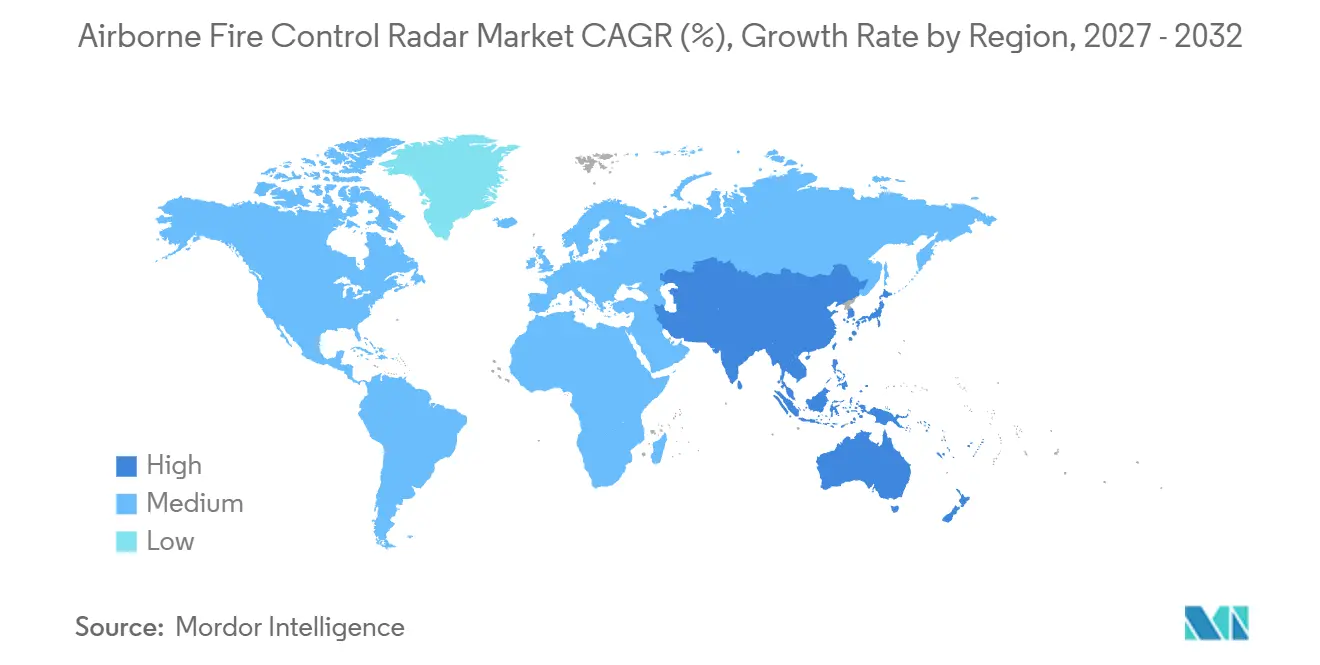
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,13% até 2032, a taxa regional mais rápida no mercado de radar de controle de fogo aerotransportado. A Coreia do Sul está avançando nas entregas de AESA do KF-21 e em modos de operação mais amplos. A Índia está desenvolvendo o radar Virupaksha como parte do programa de atualização do Su-30MKI e aprovou a aquisição de drones armados. O Japão está financiando o desenvolvimento nacional de AESA para seu caça de próxima geração. A Austrália está aumentando as alocações de equipamentos de defesa. Os programas de radar de aviação da China sustentam as perspectivas regionais, embora a visibilidade em fontes abertas seja limitada. A América do Sul permanece menor, com foco em manutenção e atividade de atualização restrita. O Oriente Médio e a África combinam aquisições de plataformas do Golfo com o desenvolvimento e exportação de radar israelense. A região sustenta trabalhos recorrentes de atualização e manutenção de radar.
Cenário Competitivo
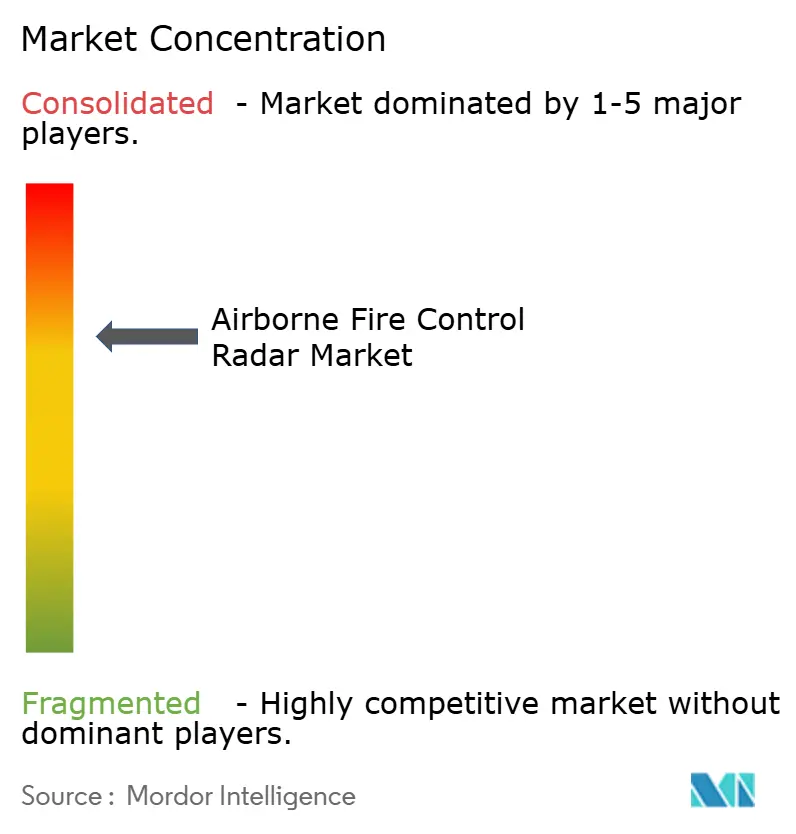
O mercado de radar de controle de fogo aerotransportado é moderadamente consolidado entre grandes fornecedores de defesa com capacidades estabelecidas em radar, semicondutores, software e integração de aeronaves. A Northrop Grumman Corporation e a RTX Corporation ancoram a base de fornecimento dos EUA. A Leonardo S.p.A. e o Thales Group cobrem programas europeus importantes. Cada família de aeronaves de combate tende a criar um fluxo de aquisição de longa duração para um fornecedor ou consórcio específico. Isso limita a concorrência direta dentro de um programa de aeronave existente. A concorrência é mais forte quando uma força aérea seleciona sistemas de radar para novas aeronaves ou trabalhos de retrofit. A entrega do 1.000º APG-83 da Northrop Grumman em maio de 2026 ilustra a escala que os principais fornecedores podem usar para sustentar pesquisa e produção. A posição competitiva de cada empresa depende cada vez mais do suporte de software e da integração do sistema de missão, não apenas do desempenho da abertura.
A RTX Corporation apresentou o APG-82(V)X em setembro de 2025, adicionando um radar GaN que combina controle de fogo, designação de alvos terrestres e funções de guerra eletrônica. A HENSOLDT AG expandiu seu trabalho no ECRS Mk1 do Eurofighter por meio da extensão de contrato de 2025 com a Alemanha e a Espanha. O marco de entrega do APG-83 da Northrop Grumman Corporation reflete uma terceira abordagem, estendendo um radar maduro por meio de programas de modernização de frotas. Esses movimentos combinam o desenvolvimento de novos produtos com linhas de produção estabelecidas. O PhantomStrike da RTX Corporation aborda uma lacuna na capacidade de radar compacto para VANTs. Essas posições tornam os relacionamentos com fornecedores e a experiência em integração ativos competitivos importantes.
Os desenvolvimentos domésticos estão mudando as condições competitivas no mercado de radar de controle de fogo aerotransportado. O mercado de radar de controle de fogo aerotransportado permanece disputado à medida que os programas nacionais avançam. A Hanwha Systems Co., Ltd. apoia o programa KF-21 com um radar AESA produzido domesticamente. O programa Virupaksha da Índia também tem como objetivo reduzir a dependência de tecnologia de radar importada. Esses programas podem usar parcerias no curto prazo enquanto buscam maior capacidade local. As aberturas definidas por software e a formação de feixe digital estão aumentando o valor da expertise em software e processamento de sinais. O Instituto de Pesquisa da Georgia Tech demonstrou um testbed AESA de banda X com diversidade de polarização em julho de 2025. A atividade de pesquisa continua a moldar arquiteturas avançadas de radar. Essas mudanças aumentam a pressão competitiva sobre os fornecedores estabelecidos em programas nacionais selecionados.
Líderes do Setor de Radar de Controle de Fogo Aerotransportado
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A.
-
Israel Aerospace Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Radar de Controle de Fogo Aerotransportado Empresas cobertas neste relatório
- Northrop Grumman Corporation
- RTX Corporation
- Thales Group
- Leonardo S.p.A.
- Israel Aerospace Industries Ltd.
- HENSOLDT AG
- Saab AB
- Indra Sistemas S.A.
- Lockheed Martin Corporation
- SRC, Inc.
- ASELSAN A.Ş.
- Mitsubishi Electric Corporation
- Hanwha Systems Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Radar de Controle de Fogo Aerotransportado
- Outubro de 2026: A LONGBOW LLC, uma joint venture entre a Lockheed Martin Corporation e a Northrop Grumman Corporation, recebeu um contrato de 419,6 milhões de USD do Exército dos EUA para sistemas de radar de controle de fogo e suporte pós-produção para helicópteros de ataque AH-64D/E Apache.
- Agosto de 2026: A RTX Corporation obteve um contrato de fonte única de entrega indefinida/quantidade indefinida (IDIQ) avaliado em até 603 milhões de USD da Força Aérea dos EUA para a frota de B-52 Stratofortress.
- Fevereiro de 2025: A HENSOLDT AG recebeu uma extensão de contrato para o radar Eurofighter Mk1, avaliada em 350 milhões de EUR (392,23 milhões de USD). O ECRS Mk1 do Eurofighter é um radar de controle de fogo AESA projetado para aeronaves de combate.
Escopo do Relatório Global do Mercado de Radar de Controle de Fogo Aerotransportado
O mercado de radar de controle de fogo aerotransportado compreende sistemas de radar projetados para detectar, rastrear, identificar e apoiar o engajamento de alvos aéreos, terrestres e marítimos em plataformas de aviação militar. O escopo inclui sistemas de radar de controle de fogo aerotransportado fornecidos para a produção de novas aeronaves, modernização de frotas, atualizações de radar e programas de retrofit para aprimorar a consciência situacional, a precisão de designação de alvos e a eficácia de combate em engajamentos ar-para-ar, ar-para-terra e ar-para-mar.
O mercado de radar de controle de fogo aerotransportado é segmentado por plataforma, banda de frequência, tecnologia, aplicação e geografia. Por plataforma, o mercado é segmentado em caças, helicópteros de combate, veículos aéreos não tripulados (VANTs) e outros. Por banda de frequência, o mercado é segmentado em banda X, banda S e banda Ku/K/Ka. Por tecnologia, o mercado é segmentado em arranjo de varredura eletrônica ativa (AESA), arranjo de varredura eletrônica passiva (PESA), arranjo de varredura mecânica, radar de formação de feixe digital e rádio definido por software (SDR). Por aplicação, o mercado é segmentado em ar-para-mar, ar-para-ar e ar-para-terra. O relatório também abrange tamanhos de mercado e previsões para o mercado de radar de controle de fogo aerotransportado nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Caças |
| Helicópteros de Combate |
| Veículos Aéreos Não Tripulados (VANTs) |
| Outros |
| Banda X |
| Banda S |
| Banda Ku/K/Ka |
| Arranjo de Varredura Eletrônica Ativa (AESA) |
| Arranjo de Varredura Eletrônica Passiva (PESA) |
| Arranjo de Varredura Mecânica |
| Radar de Formação de Feixe Digital |
| Rádio Definido por Software (SDR) |
| Ar-Para-Mar |
| Ar-Para-Ar |
| Ar-Para-Terra |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Plataforma | Caças | ||
| Helicópteros de Combate | |||
| Veículos Aéreos Não Tripulados (VANTs) | |||
| Outros | |||
| Por Banda de Frequência | Banda X | ||
| Banda S | |||
| Banda Ku/K/Ka | |||
| Por Tecnologia | Arranjo de Varredura Eletrônica Ativa (AESA) | ||
| Arranjo de Varredura Eletrônica Passiva (PESA) | |||
| Arranjo de Varredura Mecânica | |||
| Radar de Formação de Feixe Digital | |||
| Rádio Definido por Software (SDR) | |||
| Por Aplicação | Ar-Para-Mar | ||
| Ar-Para-Ar | |||
| Ar-Para-Terra | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o valor da demanda de radar de controle de fogo aerotransportado em 2026?
O mercado de radar de controle de fogo aerotransportado é avaliado em 3,46 bilhões de USD em 2026 e tem previsão de atingir 4,79 bilhões de USD até 2032.
O que está impulsionando a demanda por sistemas de radar de controle de fogo aerotransportado?
A modernização de frotas de caças, a adoção de AESA, as aquisições de aeronaves de combate não tripuladas e as atualizações de GaN são os principais fatores de demanda.
Qual plataforma lidera a demanda de radar de controle de fogo aerotransportado?
Os caças lideram com 48,76% de participação na receita em 2026, apoiados por programas de novas construções e atividade de atualização de frotas.
Qual tecnologia de radar de controle de fogo aerotransportado está crescendo mais rapidamente?
O radar de formação de feixe digital tem previsão de crescimento a um CAGR de 7,86% até 2032.
Qual região está crescendo mais rapidamente no mercado de radar de controle de fogo aerotransportado?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,13% até 2032, apoiada por programas na Coreia do Sul, Índia e Japão.
Por que os radares AESA são importantes para aeronaves de combate?
Os sistemas AESA podem apoiar funções de rastreamento, mapeamento, designação de alvos e guerra eletrônica por meio de uma única abertura.