
空中射撃管制レーダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 3.65 十億米ドル |
| 市場規模 (2032) | 4.79 十億米ドル |
| 成長率 (2027 - 2032) | 5.59 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
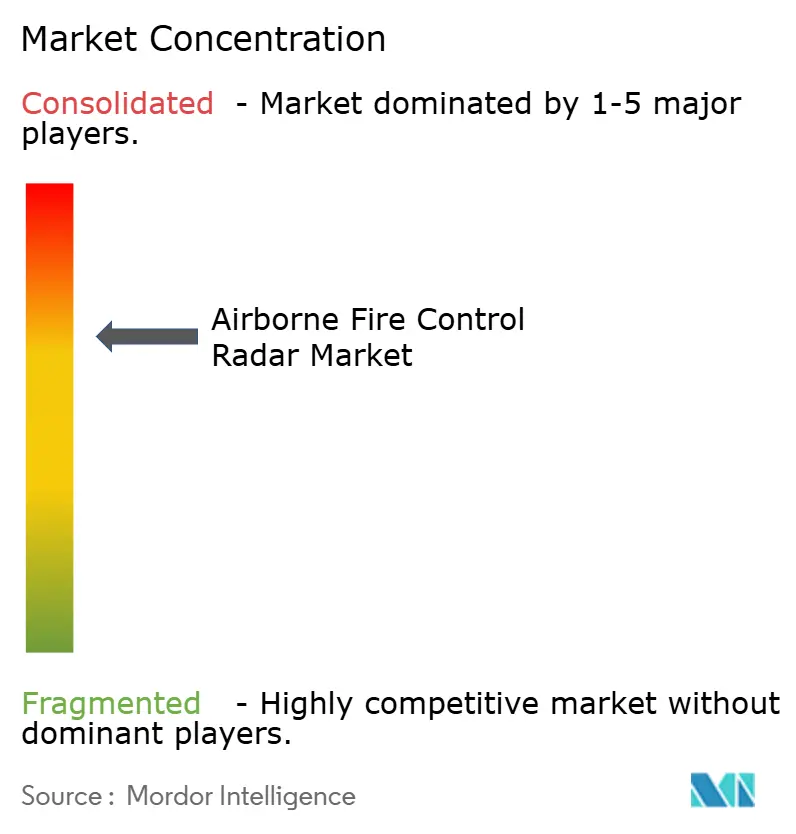
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空中射撃管制レーダー市場分析
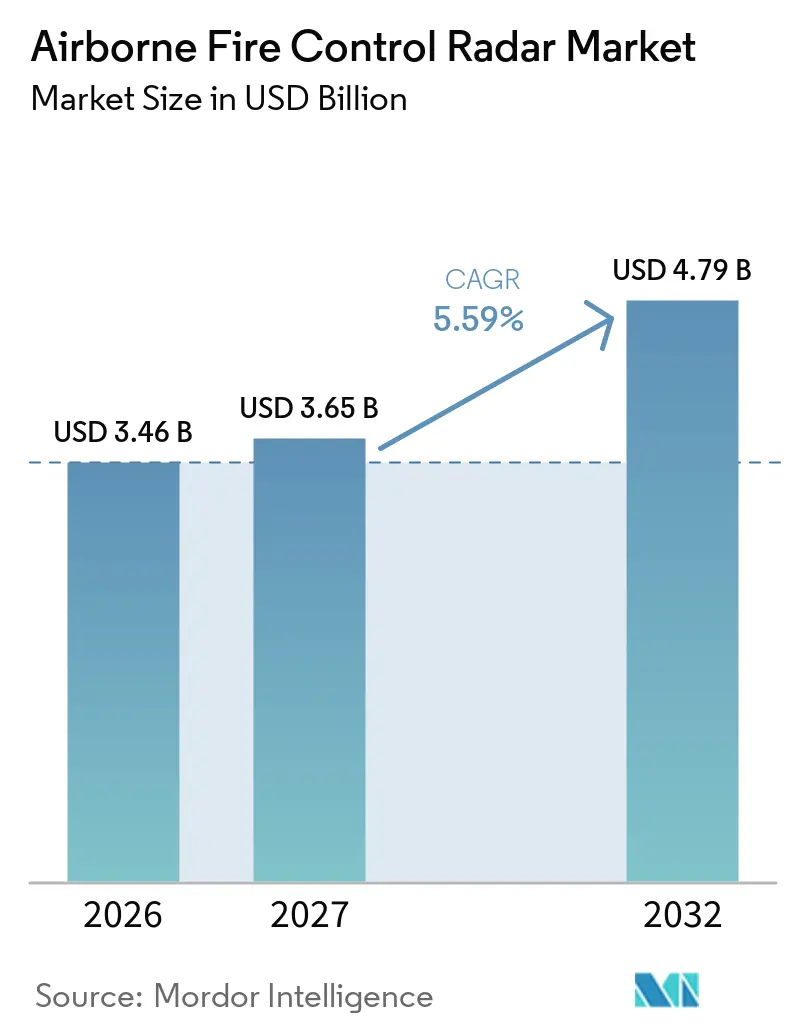
空中射撃管制レーダーの市場規模は2026年に3.46 ビリオン 米ドルと評価され、2027年の3.65 ビリオン 米ドルから2032年には4.79 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に5.59%のCAGRで成長します。レーダーの換装は既存の戦闘機隊の運用上の有効性を維持するための中核であるため、戦闘機近代化プログラムが需要を持続させています。また、調達は一つの開口部を通じて目標追跡、地形マッピング、および電子戦(EW)を支援できるシステムへとシフトしています。無人戦闘機からの需要は、従来の戦闘機プログラムを超えて顧客基盤を拡大しています。輸出規制および国内技術政策が、インド、韓国、トルコに国内レーダー能力の構築を促しています。これらの状況は、長期的なプログラムサイクルにわたってレーダーハードウェア、ソフトウェアサポート、および統合サービスを組み合わせることができるサプライヤーに有利に働きます。
レポートの主要ポイント
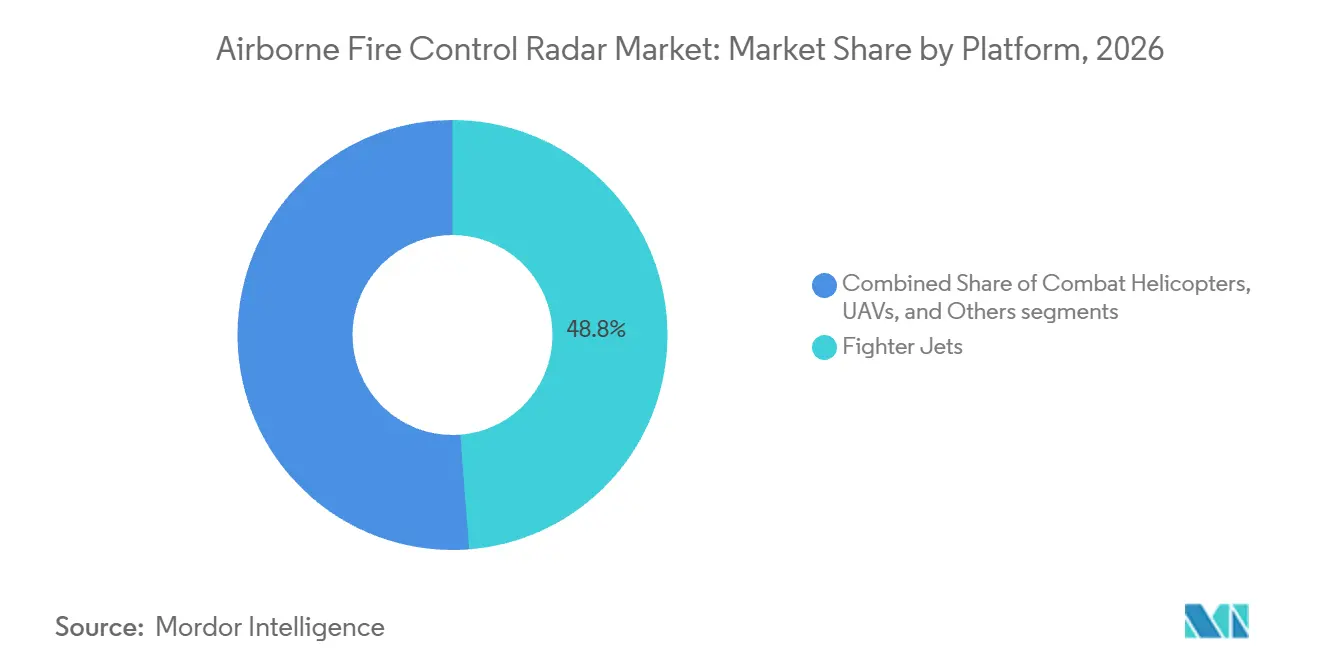
- プラットフォーム別では、戦闘機が2026年の空中射撃管制レーダー市場シェアの48.76%を占め、UAVは2032年にかけて8.85%のCAGRで成長すると予測されています。
- 周波数帯別では、Xバンドが2026年の空中射撃管制レーダー市場シェアの56.78%を占め、Ku/K/Kaバンドは2032年にかけて7.21%のCAGRで成長すると予測されています。
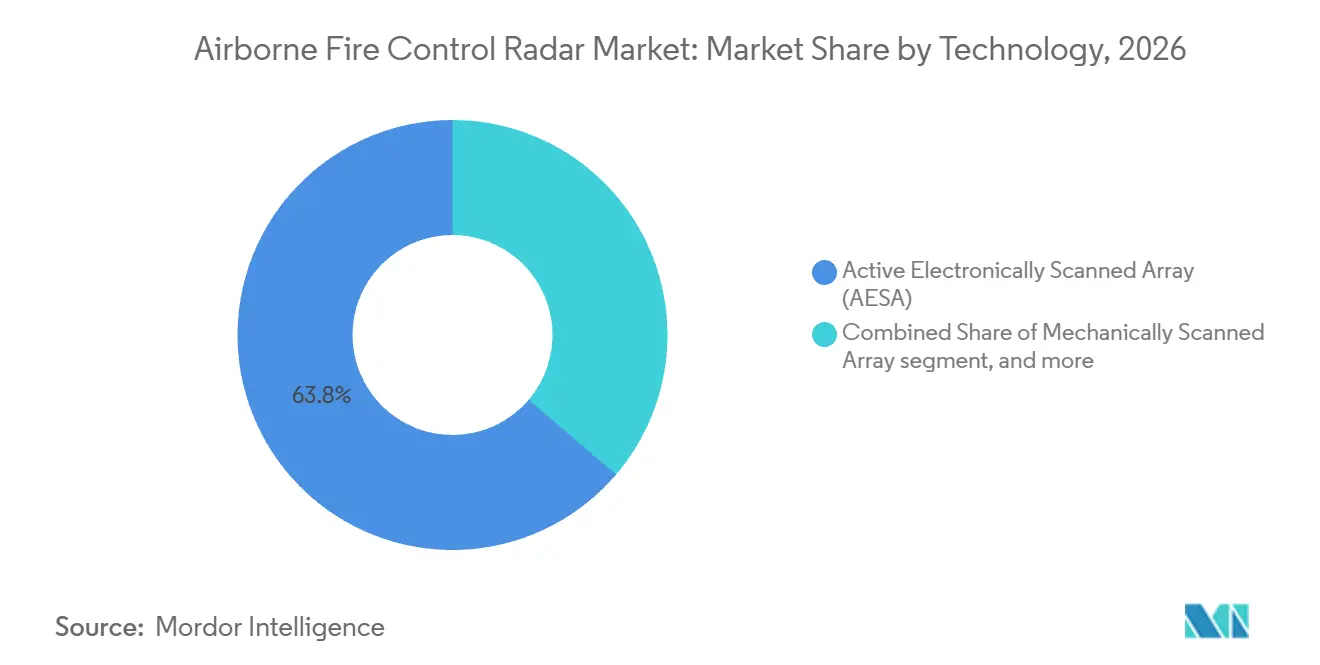
- 技術別では、アクティブ電子走査アレイ(AESA)が2026年の収益の63.76%を占め、デジタルビームフォーミングレーダーは2032年にかけて7.86%のCAGRで成長すると予測されています。
- 用途別では、対空が2026年の収益シェアの46.94%を占め、対地は2032年にかけて6.91%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益シェアの35.89%を占め、アジア太平洋は2032年にかけて7.13%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 戦闘機隊の近代化およびレーダー改修プログラム | +1.50% | 北米および欧州に集中するグローバル | 短期(2年以内) |
| 多目標追跡および精密交戦のためのAESA採用 | +1.20% | ローバル | 中期(2~4年) |
| ネットワーク中心型および多領域作戦への需要増加 | +0.90% | アジア太平洋、中東・アフリカ、欧州が主導するグローバル | 中期(2~4年) |
| 戦闘UAVおよび無人戦闘機の調達拡大 | +0.70% | 米国およびNATO同盟国が主導するグローバル | 中期(2~4年) |
| 高射程およびEW耐性向上のためのGaNベースレーダーアップグレード | +0.60% | 北米および欧州 | 中期(2~4年) |
| 既存航空機の運用寿命を延長するためのモジュール式レーダーアーキテクチャ | +0.40% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
戦闘機隊の近代化およびレーダー改修プログラム
レーダーの換装は航空機を交換することなく感知能力およびEW能力を必要とするため、戦闘機の近代化が空中射撃管制レーダー市場の需要を牽引しています。ドイツは2025年10月に、EスキャンAESAレーダーを搭載したトランシェ5ユーロファイター20機に対して37.5億ユーロ(42.0億米ドル)、EWアップグレードに対して11.3億ユーロ(12.7億米ドル)を承認しました。英国は2026年1月に、タイフーン航空機40機向けのECRS Mk2レーダープログラムに4億5,300万ポンド(6億800万米ドル)を拠出することを確約しました。これらの受注は、アップグレードが長期的な生産スケジュールを伴う段階的プログラムであることを示しています。Northrop Grumman Corporationは2026年5月に1,000基目のAN/APG-83 SABRレーダーを納入し、F-16近代化パイプラインを確認しました。このようなプログラムは、戦闘機の新規発注が鈍化した際にも需要を維持します。
多目標追跡および精密交戦のためのAESA採用
単一のシステムがミッション中に追跡、マッピング、およびEWを支援できるため、AESAの採用が空中射撃管制レーダー市場を強化しています。個別に制御されるモジュールにより、レーダーは以前のシステムで必要とされたモード変更なしにタスクを管理できます。RTX Corporationは2025年9月に、対空、対地、およびEW能力を備えたGaN駆動のAESAレーダーであるAPG-82(V)Xを発表しました。[1] HENSOLDT AGは2025年2月に、ドイツおよびスペイン向けユーロファイターECRS Mk1 EスキャンレーダーのWork継続のための契約延長を受領しました。[2] AESAへの移行により、ミッションの変更が物理的な交換ではなくアップデートによって管理できるため、ソフトウェアの重要性が高まっています。空中射撃管制レーダー市場は、開口部製造と並んで耐久性のあるソフトウェアおよび統合能力を必要としています。
戦闘UAVおよび無人戦闘機の調達拡大
無人プラットフォームはSWaPおよび冷却制約を満たすコンパクトなシステムを必要とするため、戦闘UAVの調達が空中射撃管制レーダー市場を拡大しています。これらの要件は、戦闘機レーダーハードウェアのコピーではなく、GaN効率と小型開口部を中心とした設計を促進しています。Raytheon Technologies Inc.(RTX Corporation)は2025年5月にPhantomStrikeの初飛行試験を完了し、UAV、軽攻撃機、およびヘリコプター向けの完全空冷式レーダーを提示しました。同社は、このシステムが従来のAESAレーダーよりも低コストかつ軽量で長距離検出を組み合わせると述べました。インドは2026年10月に87機の武装MALEドローンを承認し、空中感知および目標指定能力への需要を示しました。このシフトは、ミッション能力を犠牲にすることなく小型プラットフォームにレーダー性能を適応させるサプライヤーに機会をもたらします。
高射程およびEW耐性向上のためのGaNベースレーダーアップグレード
GaNアップグレードは、航空機のスペースおよび電力制限内でパワー密度とレーダー性能を向上させることにより、空中射撃管制レーダー市場を支援しています。RTX Corporationは、GaNデバイスが以前のGaAsデバイスの3倍から5倍のパワー密度を提供すると述べています。この能力は、より大きな開口部やより多くの冷却装置を搭載できない航空機および無人プラットフォームにとって重要です。米海軍は2025年9月に、持続的海上無人航空機プログラムを支援する多機能アクティブレーダーシステムのために、Northrop Grumman Corporationに2,420万米ドルの納入注文を発注しました。韓国も2025年にGaNレーダー部品の国内生産における進展を報告しました。より広い生産能力はサプライを多様化する可能性がありますが、競合する防衛プログラムが部品の入手可能性を引き続き圧迫する可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合、認定、およびライフサイクルサポートコスト | -0.50% | グローバル | 短期(2年以内) |
| 輸出規制および主権技術制限 | -0.40% | グローバル | 短期(2年以内) |
| GaN半導体能力の限界および特殊冷却制約 | -0.30% | 北米および欧州のサプライチェーン | 中期(2~4年) |
| 高密度EW環境におけるレーダー性能劣化 | -0.20% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い統合、認定、およびライフサイクルサポートコスト
新しいレーダーには航空機認証、兵器試験、ソフトウェア受け入れ、および長期サポートが必要であるため、統合コストが空中射撃管制レーダー市場を制約しています。このプロセスは通常4年から8年かかり、レーダーハードウェア自体の価格の数倍のコストがかかる場合があります。国家耐空性当局および軍の認証規則により、航空機が運用に就く前にこれらの活動が必要となります。南米および東南アジアの一部における予算制約のあるプログラムは、アップグレードを延期したり、作業を段階に分けたりする場合があります。インドのスーパー30プログラムは、ヴィルパークシャAESAレーダーを含むSu-30MKI航空機84機のアップグレードに6兆5,000億インドルピー(78.0億米ドル)の価値があります。この規模の投資は、多くの空軍がレーダーの野心と利用可能な技術能力、資金、およびスケジュール許容度のバランスを取らなければならない理由を示しています。
輸出規制および主権技術制限
輸出規制は、高度なシステムの移転を制限し、一部の顧客に対する承認タイムラインを延長することにより、空中射撃管制レーダー市場を制限しています。米国国務省は2025年9月に発効した標的を絞ったITAR改訂を最終決定し、AESAファイアコントロールレーダーを搭載した航空機に対処しました。関連する管理は、受信信号内のオブジェクトの位置状態を維持する空中レーダ機能もカバーしています。FMSまたは正式な政府間取り決めを使用している国は、管理された技術へのより信頼性の高いアクセスを持つ場合があります。他の購入者はより長いリードタイムに直面するか、代替サプライヤーを必要とする場合があります。これらの制限は、インド、トルコ、および韓国に国内AESA開発への投資を促しています。長期的には、これにより新興防衛市場における既存の西側サプライヤーの輸出機会が減少する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
戦闘機が収益を支え、UAVが次の成長曲線を牽引戦闘機は2026年の空中射撃管制レーダー市場の48.76%を占め、戦闘機に搭載されたアビオニクスの高い価値を反映しています。F-35、ユーロファイタータイフーン、ラファール、およびKF-21ボラメのプログラムが複数の国にわたってレーダー需要を生み出しています。これらのレーダーシステムは、航空戦闘、目標指定、航法支援、およびEW要件を支援します。また、古い航空機が当初の運用計画を超えて運用を続けるにつれて、戦闘機隊はアップグレードを必要とします。Northrop Grumman CorporationのAN/APG-83プログラムは、成熟した戦闘機レーダー設計が改修活動を通じて需要を持続させる方法を示しています。戦闘ヘリコプターは、近接航空支援および海上哨戒任務からより安定した需要を提供します。これらのシステムは通常、戦闘機レーダーよりも狭い帯域幅と低い電力要件を持っています。その他のプラットフォームには、海上哨戒機、爆撃機、およびEW機が含まれ、特殊任務を通じて段階的な需要を支援します。
UAVは2032年にかけて8.85%のCAGRで成長すると予測されており、空中射撃管制レーダー市場内で最も成長の速いプラットフォームグループとなっています。ペイロード制限が重量、消費電力、および冷却を制約するため、これらのレーダーニーズは戦闘機のものとは異なります。PhantomStrikeは、UAVおよび軽攻撃機向けに設計されたシステムを示しています。インドの武装ドローン承認は、将来の統合感知要件に対する地域的なシグナルを送っています。サプライヤーは、より大型の戦闘機から小型の機体へと実証済みのアルゴリズムと機能を適応させています。オープンシステム標準は、共通インターフェースをサポートすることでその移転を容易にする可能性があります。空中射撃管制レーダー市場はUAVシステムにおいてより強い競争に直面する可能性があります。既存企業は戦闘機プログラムだけに依存してその地位を維持することはできません。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
周波数帯別:
Xバンドが構造的リードを維持、Ku/K/Kaバンドが新たなミッション空間を開拓Xバンドは2026年の周波数別空中射撃管制レーダー市場規模の56.78%を占めました。戦闘機任務における角度分解能、目標識別、および伝播性能のバランスが取れているため、依然として重要です。設計者はまた、このバンドを中心に確立れたコンポーネントおよび信号処理サプライチェーンを構築しています。Hanwha Systems Co., Ltd.は、Xバンド技術を使用し、アレイあたり約1,000個の送受信モジュールを持つKF-21向けAESAレーダーを供給しています。この設計は、現代の戦闘機プログラムが求める性能基準を反映しています。Sバンドは海上哨戒および空中早期警戒任務に引き続き関連しています。これらの任務は、戦闘機交戦で必要とされる細かい分解能よりも長い伝播と降水への耐性を優先する場合があります。したがって、周波数の組み合わせはプラットフォームの役割とミッション目標に引き続き関連しています。
Ku/K/Kaバンドシステムは、高解像度イメージングおよび精密目標指定の必要性に牽引され、2032年にかけて7.21%のCAGRで成長すると予測されています。これらのバンドは、複雑な地形における合成開口レーダーイメージングおよび地上移動目標指示をサポートできます。航空機が単一のソーティで打撃および偵察任務をより多く実施するにつれて、その有用性が高まっています。このような配置はシステム重量を削減し、航空機のレーダー特性の管理に役立てることができます。Kaバンドユーザーが限られた運用環境を共有するため、スペクトル調整は引き続き重要です。軍の運用者は、厳しいEW条件下で信頼性の高い割り当てを必要としています。したがって、空中射撃管制レーダー市場はXバンドをコアとして維持しながら、より高い帯域が特殊なミッション役割を獲得していくでしょう。
技術別:
AESAが支配、デジタルビームフォーミングがソフトウェアへの転換を加速AESAは2026年の空中射撃管制レーダー市場の63.76%を占め、機械式走査およびPESAシステムからの移行が続いています。この技術は同時モードをサポートし、以前のレーダーアプローチよりも高い妨害耐性を乗員に提供します。GaNモジュールはさらに、より大きな開口部を必要とせずに射程、電子攻撃能力、および電力効率を向上させます。PESAおよび機械式走査レーダーは、特に新興市場において既存の機隊に引き続き対応しています。しかし、新型航空機の納入におけるその役割は低下しています。空中射撃管制レーダー市場は現在、感知、EW、およびソフトウェアサポートを組み合わせたシステムを中心としています。
デジタルビームフォーミングレーダーは2032年にかけて7.86%のCAGRで成長すると予測されており、技術セグメントの中で最も高い成長率となっています。単一の開口部から複数の独立したビームを生成し、デジタル処理によってビームを操向することができます。これによりモード変更が速まり、利用可能なレーダーリソースの使用が改善される可能性があります。ソフトウェア定義無線(SDR)はこのアプローチを補完し、ミッション機能をソフトウェアを通じて更新できます。米国国防総省(DoD)は、ソフトウェアアップグレードを独自のハードウェアインターフェースから分離するのに役立つオープンシステムアプローチを支援しています。これらの開発により、ソフトウェア能力がレーダー競争においてより中心的な位置を占めるようになっています。また、安全なアップデートを維持し、処理機能を航空機の広範なミッションシステムと統合できるサプライヤーに有利に働きます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
対空がリード、対地がマルチロール要件を反映対空用途は2026年の空中射撃管制レーダー市場の46.94%を占めました。戦闘機の調達は依然として、複数の空中脅威に対して兵器を検出、追跡、および誘導する能力に依存しています。インターリーブ追跡モードは、他の目標の認識を維持しながら複数のミサイル誘導チャンネルをサポートします。韓国は2026年2月に、以前の対空検証に続いてKF-21レーダープログラムを対地および対海上モードを含むように拡大しました。対海上用途は、海上哨戒および海軍航空プログラムからの需要を追加します。これらの役割は、様々な気象条件下での水上目標に対する検出および追跡を必要とします。持続的海上無人航空機レーダー注文もこの特殊な用途需要を反映しています。それでも対空作業は、射撃管制レーダー性能の中核的な基準点であり続けます。
対地用途は、マルチロール航空機の広範な使用に支えられ、2032年にかけて6.91%のCAGRで成長すると予測されています。空軍は同一の作戦において空中脅威と精密打撃任務の両方を管理するための単一のレーダーをますます必要としています。RTX CorporationのAPG-82(V)Xは、対地目標指定と対空およびEW機能を組み合わせています。インドのSu-30MKI近代化計画も、レーダーアップグレードを対地能力のより広範な拡大に結びつけています。この重複により、対空、対地、およびEW機能間の実際の分離が減少しています。マルチモードAESAシステムは、新しい戦闘レーダープログラムのベースライン要件になりつつあります。サプライヤーは、これらすべての用途にわたって信頼性の高いミッション性能を維持できることを証明しなければなりません。
地域分析
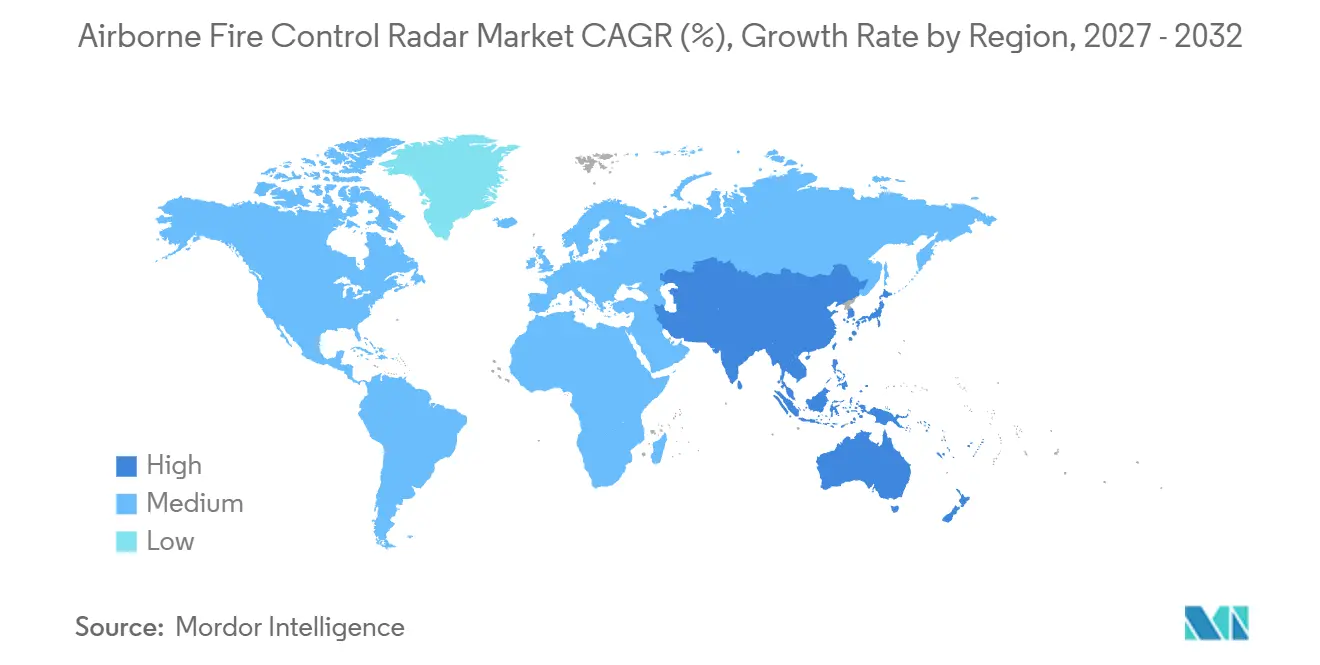
北米は2026年の地域収益の35.89%を占め、米国の国防支出とレーダーサプライベースに支えられている。NATOは、2025年における米国の装備支出を中核国防支出の29.22%、2026年は28.31%と推計した。[3] Northrop Grumman Corporationは2026年5月にAN/APG-83 SABRシステムの1,000機目を納入した。同地域はレーダー設計、半導体関連業務、製造、および信号処理を支えている。プログラムは空軍、海軍、海兵隊、および特殊作戦部隊にわたって運用されている。カナダも装備支出基盤を加えており、その比率は2026年に24.99%と予測されている。こうした環境により、北米は航空搭載火器管制レーダー市場においてリードを維持している。
欧州は、ユーロファイターのアップグレード活動およびNATO同盟国間での国防優先度の高まりに支えられている。ドイツは2025年10月にトランシェ5ユーロファイターパッケージおよび電子戦アップグレードを承認した。英国も2026年1月にECRS Mk2の生産・統合プログラムを契約した。HENSOLDT AGによるドイツおよびスペイン向けECRS Mk1の作業が、地域需要をさらに押し上げている。フランスの2026年装備支出比率は34.08%となっている。イタリアおよびスペインもユーロファイターレーダーの枠組みに参加している。東欧諸国は、防空ニーズがより緊急性を帯びる中、センサーに関する意思決定を加速させている。欧州のプログラムは、開発、統合、生産、および長期支援にわたる業務を提供している。
アジア太平洋地域は2032年までに7.13%のCAGRで成長すると予測されており、航空搭載火器管制レーダー市場において最も成長の速い地域となっている。韓国はKF-21 AESAの納入および広範な運用モードの拡充を進めている。インドはSu-30MKIアップグレードプログラムの一環としてVirupakshaレーダーの取得を推進しており、武装ドローンの調達も承認している。日本は次世代戦闘機向けの国産AESA開発に資を投じている。オーストラリアは国防装備の配分を増加させている。中国の航空レーダープログラムは地域の見通しを支えているが、オープンソースによる可視性は限られている。南米は規模が小さく、整備に重点が置かれており、アップグレード活動は限定的である。中東およびアフリカは、湾岸諸国のプラットフォーム購入とイスラエルのレーダー開発・輸出を組み合わせており、同地域は定期的なレーダーのアップグレードおよび整備業務を支えている。
競合ランドスケープ
空中射撃管制レーダー市場は、レーダー、半導体、ソフトウェア、および航空機統合において確立された能力を持つ大手防衛サプライヤーの間で適度に集中しています。Northrop Grumman CorporationとRTX Corporationが米国のサプライベースを支えています。Leonardo S.p.A.とThales Groupは重要な欧州プログラムをカバーしています。各戦闘機ファミリーは、特定のサプライヤーまたはコンソーシアムに対して長期的な調達ストリームを生み出す傾向があります。これにより、既存の航空機プログラム内での直接競争が制限されます。競争は、空軍が新型航空機または改修作業向けのレーダーシステムを選定する際により激しくなります。Northrop Grummanの2026年5月のAPG-83 1,000基目の納入は、主要サプライヤーが研究と生産を維持するために活用できる規模を示しています。各社の競争上の地位は、開口部性能だけでなく、ソフトウェアサポートとミッションシステム統合にますます依存しています。
RTX Corporationは2025年9月に、射撃管制、地上目標指定、およびEW機能を組み合わせたGaNレーダーであるAPG-82(V)Xを発表しました。HENSOLDT AGは、ドイツおよびスペインとの2025年の契約延長を通じてユーロファイターECRS Mk1の作業を拡大しました。Northrop Grumman CorporationのAPG-83納入マイルストーンは第三のアプローチを反映し、成熟したレーダーを機隊近代化プログラム全体に拡張しています。これらの動きは、新製品開発と確立された生産ラインを組み合わせています。RTX CorporationのPhantomStrikeは、コンパクトなUAVレーダー能力のギャップに対処しています。これらのポジションにより、サプライヤーとの関係と統合経験が重要な競争資産となっています。
国内開発が空中射撃管制レーダー市場の競争条件を変えています。国家プログラムが進展するにれて、空中射撃管制レーダー市場は引き続き競争が激しい状態です。Hanwha Systems Co., Ltd.は、国内生産のAESAレーダーでKF-21プログラムを支援しています。インドのヴィルパークシャプログラムも、輸入レーダー技術への依存を減らすことを目的としています。これらのプログラムは、より多くの国内能力を追求しながら、近期にはパートナーシップを活用する場合があります。ソフトウェア定義開口部とデジタルビームフォーミングは、ソフトウェアおよび信号処理の専門知識の価値を高めています。ジョージア工科大学研究所は2025年7月に偏波多様性Xバンド AESAテストベッドを実証しました。研究活動は引き続き高度なレーダーアーキテクチャを形成しています。これらの変化は、選択された国家プログラムにおける既存サプライヤーへの競争圧力を高めています。
空中射撃管制レーダー産業のリーダー企業
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A.
-
Israel Aerospace Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
航空搭載火器管制レーダー市場 このレポートでカバーされる企業
- Northrop Grumman Corporation
- RTX Corporation
- Thales Group
- Leonardo S.p.A.
- Israel Aerospace Industries Ltd.
- HENSOLDT AG
- Saab AB
- Indra Sistemas S.A.
- Lockheed Martin Corporation
- SRC, Inc.
- ASELSAN A.Ş.
- Mitsubishi Electric Corporation
- Hanwha Systems Co., Ltd.
最近の産業開発事情 航空搭載火器管制レーダー市場
- 2026年10月:Lockheed Martin CorporationとNorthrop Grumman Corporationの合弁会社であるLONGBOW LLCは、AH-64D/E アパッチ攻撃ヘリコプター向けの射撃管制レーダーシステムおよび生産後サポートのために米陸軍から4億1,960万米ドルの契約を受領しました。
- 2026年8月:RTX Corporationは、B-52ストラトフォートレス機隊のために米空軍から最大6億300万米ドルの単独ソース不定期納入・不定量(IDIQ)契約を確保しました。
- 2025年2月:HENSOLDT AGは、ユーロファイターMk1レーダーの契約延長を受領しました。その価値は3億5,000万ユーロ(3億9,223万米ドル)です。ユーロファイターECRS Mk1は、戦闘機向けに設計されたAESA射撃管制レーダーです。
世界の空中射撃管制レーダー市場レポートの範囲
空中射撃管制レーダー市場は、軍用航空プラットフォームにわたって空中、地上、および海上目標を検出、追跡、識別し、交戦を支援するために設計されたレーダーシステムで構成されています。その範囲には、状況認識、目標指定精度、および対空、対地、対海上交戦における戦闘効果を高めるための新型航空機生産、機隊近代化、レーダーアップグレード、および改修プログラム向けに供給される空中射撃管制レーダーシステムが含まれます。
空中射撃管制レーダー市場は、プラットフォーム、周波数帯、技術、用途、および地域によってセグメント化されています。プラットフォーム別では、市場は戦闘機、戦闘ヘリコプター、無人航空機(UAV)、およびその他にセグメント化されています。周波数帯別では、市場はXバンド、Sバンド、およびKu/K/Kaバンドにセグメント化されています。技術別では、市場はアクティブ電子走査アレイ(AESA)、パッシブ電子走査アレイ(PESA)、機械式走査アレイ、デジタルビームフォーミングレーダー、およびソフトウェア定義レーダー(SDR)にセグメント化されています。用途別では、市場は対海上、対空、および対地にセグメント化されています。レポートはまた、各地域の主要国における空中射撃管制レーダー市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 戦闘機 |
| 戦闘ヘリコプター |
| 無人航空機(UAV) |
| その他 |
| Xバンド |
| Sバンド |
| Ku/K/Kaバンド |
| アクティブ電子走査アレイ(AESA) |
| パッシブ電子走査アレイ(PESA) |
| 機械式走査アレイ |
| デジタルビームフォーミングレーダー |
| ソフトウェア定義レーダー(SDR) |
| 対海上 |
| 対空 |
| 対地 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| プラットフォーム別 | 戦闘機 | ||
| 戦闘ヘリコプター | |||
| 無人航空機(UAV) | |||
| その他 | |||
| 周波数帯別 | Xバンド | ||
| Sバンド | |||
| Ku/K/Kaバンド | |||
| 技術別 | アクティブ電子走査アレイ(AESA) | ||
| パッシブ電子走査アレイ(PESA) | |||
| 機械式走査アレイ | |||
| デジタルビームフォーミングレーダー | |||
| ソフトウェア定義レーダー(SDR) | |||
| 用途別 | 対海上 | ||
| 対空 | |||
| 対地 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| イスラエル | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2026年の空中射撃管制レーダー需要の価値はいくらですか?
空中射撃管制レーダー市場は2026年に3.46 ビリオン 米ドルと評価されており、2032年までに4.79 ビリオン 米ドルに達すると予測されています。
空中射撃管制レーダーシステムへの需要を牽引しているものは何ですか?
戦闘機隊の近代化、AESAの採用、無人戦闘機の調達、およびGaNアップグレードが主要な需要要因です。
どのプラットフォームが空中射撃管制レーダー需要をリードしていますか?
戦闘機は2026年に48.76%の収益シェアでリードしており、新規製造プログラムおよび機隊アップグレード活動に支えられています。
どの空中射撃管制レーダー技術が最も速く成長していますか?
デジタルビームフォーミングレーダーは2032年にかけて7.86%のCAGRで成長すると予測されています。
空中射撃管制レーダーにおいて最も速く成長している地域はどこですか?
アジア太平洋は2032年にかけて7.13%のCAGRで成長すると予測されており、韓国、インド、よび日本のプログラムに支えられています。
AESAレーダーが戦闘機にとって重要な理由は何ですか?
AESAシステムは一つの開口部を通じて追跡、マッピング、目標指定、およびEW機能をサポートできます。