
Taille et part du marché du radar de contrôle de tir aéroporté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.65 Milliards de dollars |
| Taille du Marché (2032) | 4.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
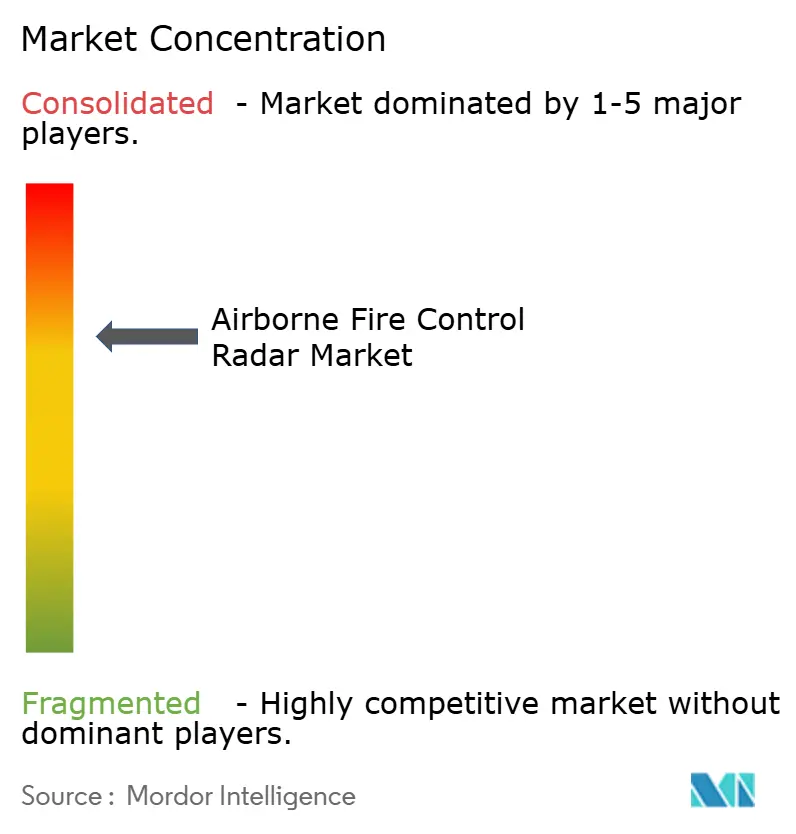
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du radar de contrôle de tir aéroporté par Mordor Intelligence
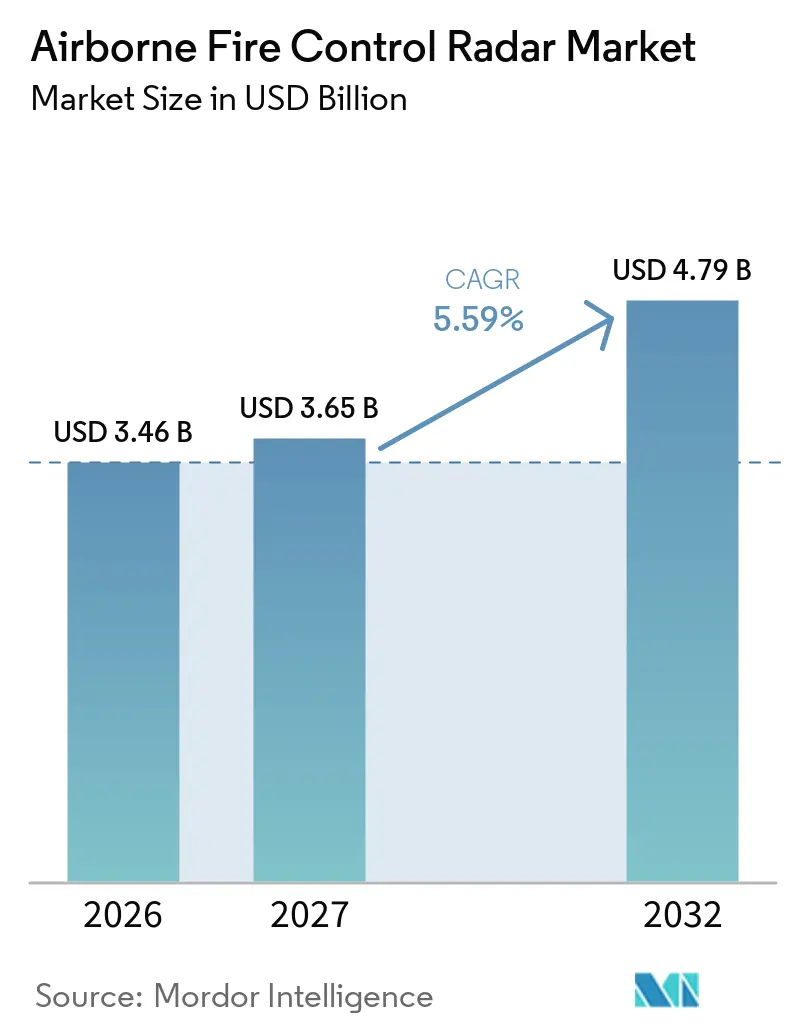
La taille du marché du radar de contrôle de tir aéroporté était évaluée à 3,46 milliards USD en 2026 et devrait croître de 3,65 milliards USD en 2027 pour atteindre 4,79 milliards USD d'ici 2032, à un CAGR de 5,59 % durant la période de prévision (2027-2032). Les programmes de modernisation des chasseurs soutiennent la demande, car le remplacement des radars est au cœur du maintien de la pertinence opérationnelle des flottes de combat établies. Les achats s'orientent également vers des systèmes capables de suivre des cibles, de cartographier le terrain et de soutenir la guerre électronique (EW) via une seule ouverture. La demande provenant des aéronefs de combat sans pilote élargit la base de clients au-delà des programmes traditionnels de chasseurs. Les restrictions à l'exportation et les politiques technologiques locales encouragent l'Inde, la Corée du Sud et la Turquie à développer des capacités radar nationales. Ces conditions favorisent les fournisseurs capables de combiner matériel radar, support logiciel et services d'intégration sur de longs cycles de programme.
Points clés du rapport
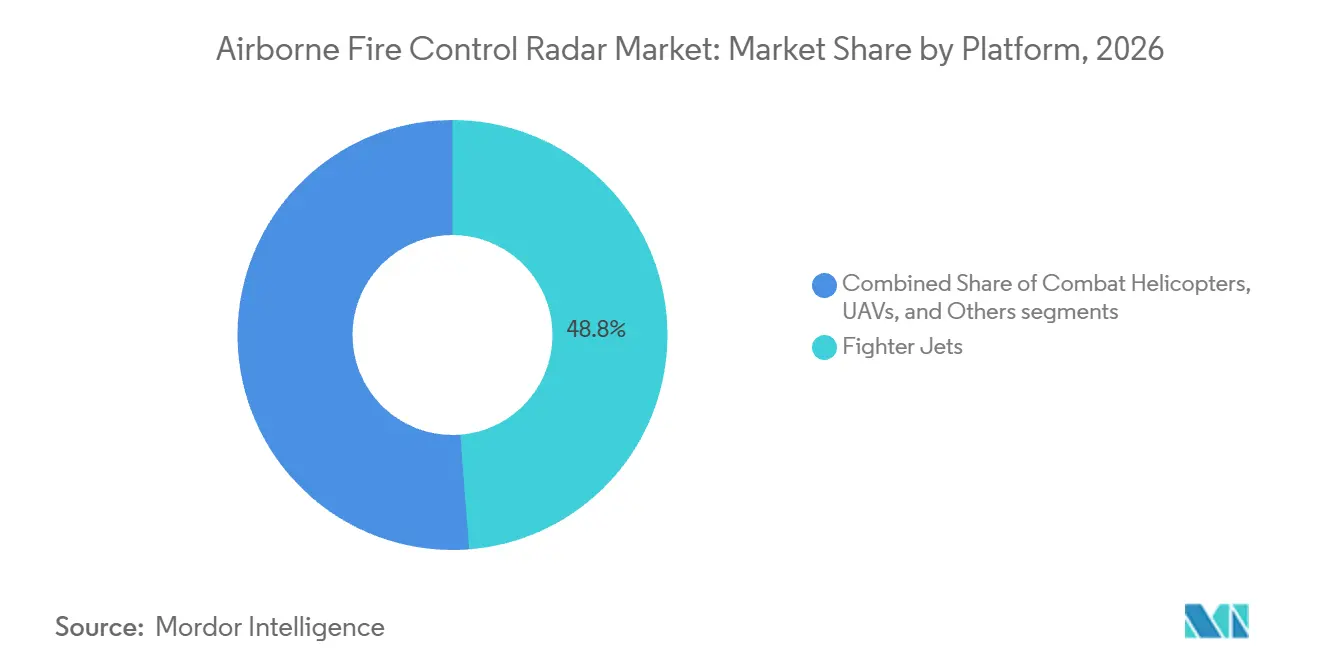
- Par plateforme, les avions de chasse détenaient 48,76 % de la part du marché du radar de contrôle de tir aéroporté en 2026, tandis que les UAV devraient croître à un CAGR de 8,85 % jusqu'en 2032.
- Par bande de fréquence, la bande X détenait 56,78 % de la part du marché du radar de contrôle de tir aéroporté en 2026, tandis que la bande Ku/K/Ka devrait croître à un CAGR de 7,21 % jusqu'en 2032.
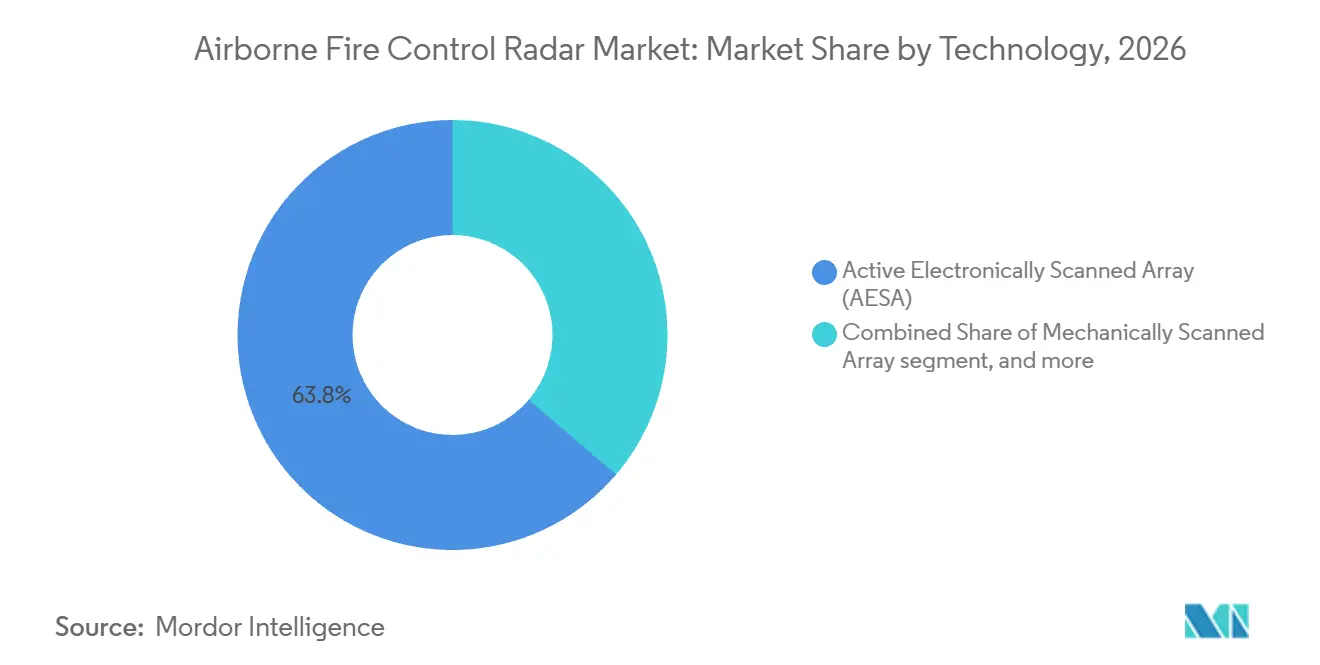
- Par technologie, le réseau à balayage électronique actif (AESA) représentait 63,76 % des revenus en 2026, tandis que le radar à formation de faisceau numérique devrait croître à un CAGR de 7,86 % jusqu'en 2032.
- Par application, l'air-air détenait 46,94 % de la part des revenus en 2026, tandis que l'air-sol devrait croître à un CAGR de 6,91 % jusqu'en 2032.
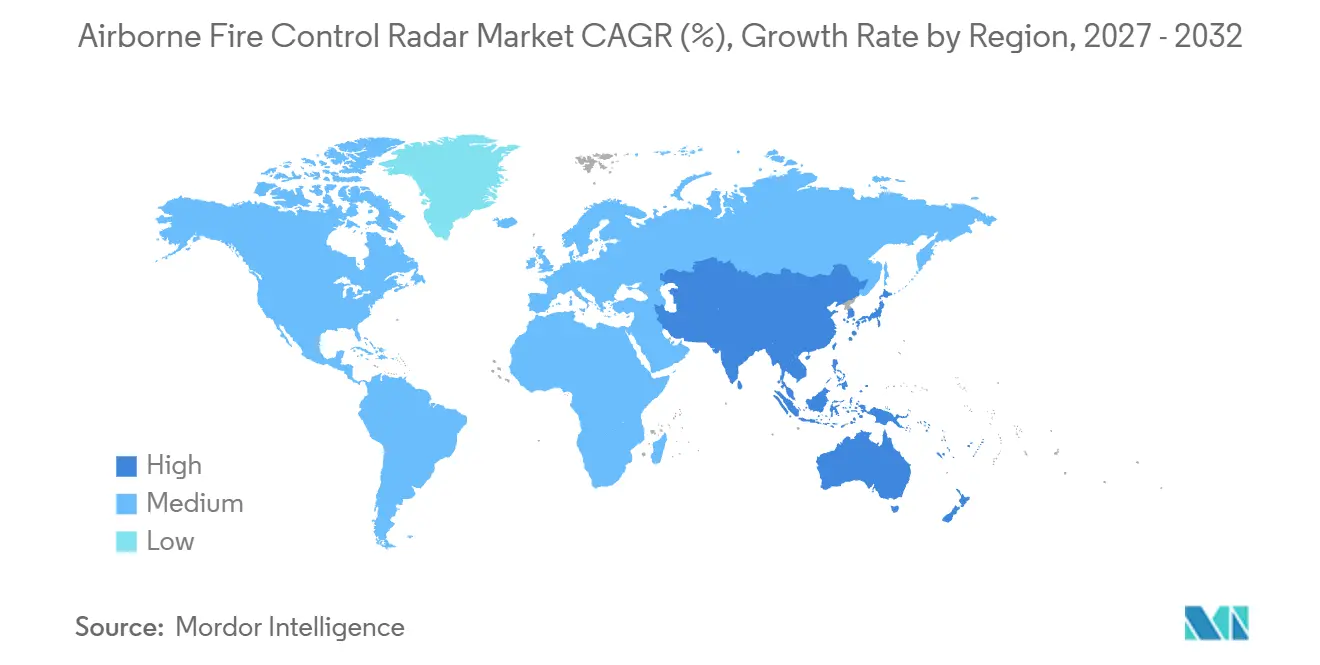
- Par géographie, l'Amérique du Nord détenait une part de revenus de 35,89 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des flottes de chasseurs et programmes de modernisation des radars | +1.50% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption de l'AESA pour le suivi multi-cibles et l'engagement de précision | +1.20% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante d'opérations centrées sur le réseau et multi-domaines | +0.90% | Mondial, porté par l'Asie-Pacifique, le Moyen-Orient et l'Afrique, et l'Europe | Moyen terme (2-4 ans) |
| Croissance des achats d'UAV de combat et d'aéronefs de combat sans pilote | +0.70% | Mondial, porté par les États-Unis et les alliés de l'OTAN | Moyen terme (2-4 ans) |
| Modernisations radar à base de GaN pour une portée accrue et une résilience en guerre électronique | +0.60% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Architectures radar modulaires pour prolonger la durée de vie opérationnelle des aéronefs existants | +0.40% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des flottes de chasseurs et programmes de modernisation des radars
La modernisation des chasseurs stimule la demande sur le marché du radar de contrôle de tir aéroporté, car les flottes ont besoin de capacités de détection et de guerre électronique sans avoir à remplacer les aéronefs. L'Allemagne a approuvé 3,75 milliards EUR (4,20 milliards USD) pour 20 Eurofighters Tranche 5 équipés de radars AESA E-Scan en octobre 2025, ainsi que 1,13 milliard EUR (1,27 milliard USD) pour des modernisations de guerre électronique. Le Royaume-Uni s'est engagé à hauteur de 453 millions GBP (608 millions USD) pour le programme radar ECRS Mk2 destiné à 40 appareils Typhoon en janvier 2026. Ces attributions montrent que les modernisations sont des programmes phasés avec de longs calendriers de production. Northrop Grumman Corporation a livré son 1 000e radar AN/APG-83 SABR en mai 2026, confirmant le pipeline de modernisation du F-16. Ces programmes maintiennent la demande active lorsque les commandes d'aéronefs de combat ralentissent.
Adoption de l'AESA pour le suivi multi-cibles et l'engagement de précision
L'adoption de l'AESA renforce le marché du radar de contrôle de tir aéroporté, car un seul système peut assurer le suivi, la cartographie et la guerre électronique durant les missions. Des modules contrôlés individuellement permettent au radar de gérer les tâches sans les changements de mode requis par les systèmes antérieurs. RTX Corporation a présenté l'APG-82(V)X en septembre 2025, un radar AESA alimenté au GaN offrant des capacités air-air, air-sol et de guerre électronique.[1] HENSOLDT AG a reçu une extension de contrat en février 2025 pour poursuivre les travaux sur le radar E-Scan ECRS Mk1 de l'Eurofighter pour l'Allemagne et l'Espagne.[2] Le passage à l'AESA accroît l'importance du logiciel, car les changements de mission peuvent être gérés par des mises à jour plutôt que par un remplacement physique. Le marché du radar de contrôle de tir aéroporté nécessite des logiciels durables et une capacité d'intégration en complément de la fabrication des ouvertures.
Croissance des achats d'UAV de combat et d'aéronefs de combat sans pilote
Les achats d'UAV de combat élargissent le marché du radar de contrôle de tir aéroporté, car les plateformes sans pilote nécessitent des systèmes compacts répondant aux contraintes de masse, de volume et de puissance (SWaP) et de refroidissement. Ces exigences encouragent des conceptions fondées sur l'efficacité du GaN et des ouvertures plus petites, plutôt que des copies du matériel radar des chasseurs. Raytheon Technologies Inc. (RTX Corporation) a réalisé le premier vol d'essai du PhantomStrike en mai 2025, présentant un radar entièrement refroidi par air pour les UAV, les aéronefs d'attaque légère et les hélicoptères. La société a déclaré que le système combine une détection longue portée avec un coût et un poids inférieurs à ceux d'un radar AESA conventionnel. L'Inde a approuvé 87 drones MALE armés en octobre 2026, signalant une demande pour des capacités de détection aéroportée et de ciblage. Ce changement ouvre des opportunités pour les fournisseurs qui adaptent les performances radar à des plateformes plus petites sans sacrifier la capacité de mission.
Modernisations radar à base de GaN pour une portée accrue et une résilience en guerre électronique
Les modernisations au GaN soutiennent le marché du radar de contrôle de tir aéroporté en améliorant la densité de puissance et les performances radar dans les limites d'espace et de puissance des aéronefs. RTX Corporation indique que les composants GaN offrent une densité de puissance trois à cinq fois supérieure à celle des composants GaAs antérieurs. Cette capacité est importante pour les aéronefs et les plateformes sans pilote qui ne peuvent pas accueillir des ouvertures plus grandes ou davantage d'équipements de refroidissement. La Marine américaine a attribué à Northrop Grumman Corporation un ordre de livraison de 24,20 millions USD en septembre 2025 pour des systèmes radar actifs multifonctions soutenant un programme d'aéronef sans pilote maritime persistant. La Corée du Sud a également signalé des progrès nationaux dans la production de composants radar GaN en 2025. Une capacité de production plus large pourrait diversifier l'approvisionnement, bien que les programmes de défense concurrents puissent continuer à exercer une pression sur la disponibilité des composants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration, de qualification et de support du cycle de vie | -0.50% | Mondial | Court terme (≤ 2 ans) |
| Contrôles à l'exportation et restrictions technologiques souveraines | -0.40% | Mondial | Court terme (≤ 2 ans) |
| Capacité limitée en semi-conducteurs GaN et contraintes de refroidissement spécialisé | -0.30% | Chaîne d'approvisionnement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Dégradation des performances radar dans les environnements de guerre électronique denses | -0.20% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration, de qualification et de support du cycle de vie
Les coûts d'intégration freinent le marché du radar de contrôle de tir aéroporté, car un nouveau radar nécessite la certification de l'aéronef, des essais d'armement, la réception du logiciel et un support à long terme. Le processus dure généralement de 4 à 8 ans et peut coûter plusieurs fois le prix du matériel radar lui-même. Les autorités nationales de navigabilité et les règles de certification militaire rendent ces activités nécessaires avant qu'un aéronef entre en service opérationnel. Les programmes à budget contraint en Amérique du Sud et dans certaines parties de l'Asie du Sud-Est peuvent différer les modernisations ou diviser les travaux en phases. Le programme Super-30 de l'Inde est évalué à 65 000 crores INR (7,80 milliards USD) pour la modernisation de 84 appareils Su-30MKI, incluant le radar AESA Virupaksha. Cette échelle d'investissement illustre pourquoi de nombreuses forces aériennes doivent équilibrer leurs ambitions radar avec les capacités techniques disponibles, le financement et la tolérance aux délais.
Contrôles à l'exportation et restrictions technologiques souveraines
Les contrôles à l'exportation limitent le marché du radar de contrôle de tir aéroporté en restreignant le transfert de systèmes avancés et en allongeant les délais d'approbation pour certains clients. Le Département d'État américain a finalisé des révisions ciblées de l'ITAR entrées en vigueur en septembre 2025 et portant sur les aéronefs équipés de radars de contrôle de tir AESA. Les contrôles connexes couvrent également les fonctions radar aéroportées qui maintiennent l'état positionnel des objets dans les signaux reçus. Les pays utilisant des accords FMS ou des arrangements gouvernementaux formels peuvent bénéficier d'un accès plus fiable aux technologies contrôlées. D'autres acheteurs peuvent faire face à des délais plus longs ou avoir besoin de fournisseurs alternatifs. Ces restrictions encouragent l'Inde, la Turquie et la Corée du Sud à investir dans le développement local de l'AESA. À terme, cela peut réduire les opportunités d'exportation pour les fournisseurs occidentaux établis sur les marchés de défense émergents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
les avions de chasse ancrent les revenus, les UAV portent la prochaine courbe de croissanceLes avions de chasse représentaient 48,76 % du marché du radar de contrôle de tir aéroporté en 2026, reflétant la valeur élevée de l'avionique installée sur les aéronefs de combat. Les programmes pour le F-35, l'Eurofighter Typhoon, le Rafale et le KF-21 Boramae créent une demande radar dans plusieurs pays. Leurs systèmes radar soutiennent le combat aérien, le ciblage, le support à la navigation et les exigences de guerre électronique. Les flottes de chasseurs ont également besoin de modernisations à mesure que les aéronefs plus anciens restent en service au-delà de leurs plans d'exploitation initiaux. Le programme AN/APG-83 de Northrop Grumman Corporation démontre comment des conceptions de radar de chasseur matures peuvent soutenir la demande grâce à l'activité de modernisation. Les hélicoptères de combat fournissent une demande plus stable provenant des missions d'appui aérien rapproché et de patrouille maritime. Leurs systèmes ont généralement une bande passante plus étroite et des exigences de puissance inférieures à celles des radars de chasseurs. Les autres plateformes comprennent les aéronefs de patrouille maritime, les bombardiers et les aéronefs de guerre électronique, qui soutiennent une demande incrémentale par des missions spécialisées.
Les UAV devraient croître à un CAGR de 8,85 % jusqu'en 2032, ce qui en fait le groupe de plateformes à la croissance la plus rapide au sein du marché du radar de contrôle de tir aéroporté. Leurs besoins en radar diffèrent de ceux des chasseurs, car les limites de charge utile contraignent le poids, la consommation d'énergie et le refroidissement. PhantomStrike illustre les systèmes conçus pour les UAV et les aéronefs d'attaque légère. L'approbation par l'Inde de drones armés envoie un signal régional pour les futures exigences de détection intégrée. Les fournisseurs adaptent des algorithmes et des fonctions éprouvés issus de grands aéronefs de combat à des cellules plus petites. Les normes de systèmes ouverts peuvent faciliter ce transfert en prenant en charge des interfaces communes. Le marché du radar de contrôle de tir aéroporté devrait faire face à une concurrence plus forte dans les systèmes UAV. Les acteurs établis ne peuvent pas s'appuyer uniquement sur les programmes de chasseurs pour maintenir leur position.

Par bande de fréquence :
la bande X conserve son avance structurelle, la bande Ku/K/Ka ouvre de nouveaux espaces de missionLa bande X représentait 56,78 % de la taille du marché du radar de contrôle de tir aroporté par fréquence en 2026. Elle reste importante car elle équilibre la résolution angulaire, la discrimination des cibles et les performances de propagation pour les missions de chasseurs. Les concepteurs ont également développé des chaînes d'approvisionnement établies en composants et en traitement du signal autour de cette bande. Hanwha Systems Co., Ltd. a fourni le radar AESA pour le KF-21, qui utilise la technologie de bande X et dispose d'environ 1 000 modules d'émission et de réception par réseau. Cette conception reflète le standard de performance recherché par les programmes modernes de chasseurs. La bande S reste pertinente pour les missions de patrouille maritime et d'alerte avancée aéroportée. Ces missions peuvent privilégier une propagation plus longue et une résistance aux précipitations plutôt que la fine résolution nécessaire dans les engagements de chasseurs. Le mélange de fréquences reste donc lié aux rôles des plateformes et aux objectifs de mission.
Les systèmes en bande Ku/K/Ka devraient croître à un CAGR de 7,21 % jusqu'en 2032, portés par le besoin d'imagerie haute résolution et de ciblage de précision. Ces bandes peuvent prendre en charge l'imagerie par radar à synthèse d'ouverture et l'indication de cibles mobiles au sol dans des terrains complexes. Leur utilité augmente à mesure que les aéronefs effectuent davantage de missions de frappe et de reconnaissance lors d'une même sortie. De tels agencements peuvent réduire le poids du système et contribuer à gérer la signature radar de l'aéronef. La coordination du spectre reste importante car les utilisateurs de la bande Ka partagent un environnement d'exploitation limité. Les opérateurs militaires ont besoin d'allocations fiables dans des conditions de guerre électronique exigeantes. Le marché du radar de contrôle de tir aéroporté conservera donc la bande X comme noyau central, tandis que les bandes supérieures gagneront des rôles de mission spécialisés.
Par technologie :
l'AESA domine, la formation de faisceau numérique accélère le pivot logicielL'AESA détenait 63,76 % du marché du radar de contrôle de tir aéroporté en 2026, poursuivant le passage des systèmes à balayage mécanique et PESA. La technologie prend en charge des modes simultanés et offre aux équipages une plus grande résistance au brouillage que les approches radar antérieures. Les modules GaN améliorent encore la portée, la capacité d'attaque électronique et l'efficacité énergétique sans nécessiter une ouverture plus grande. Les radars PESA et à balayage mécanique servent encore les flottes établies, notamment sur les marchés émergents. Cependant, leur rôle dans les nouvelles livraisons d'aéronefs est en déclin. Le marché du radar de contrôle de tir aéroporté est désormais centré sur des systèmes combinant détection, guerre électronique et support logiciel.
Le radar à formation de faisceau numérique devrait croître à un CAGR de 7,86 % jusqu'en 2032, le taux le plus élevé parmi les segments technologiques. Il peut créer plusieurs faisceaux indépendants à partir d'une seule ouverture et diriger les faisceaux via un traitement numérique. Cela peut accélérer les changements de mode et améliorer l'utilisation des ressources radar disponibles. La radio définie par logiciel (SDR) complète cette approche, car les fonctions de mission peuvent être actualisées par logiciel. Le Département de la Défense américain soutient les approches de systèmes ouverts qui aident à séparer les mises à jour logicielles des interfaces matérielles propriétaires. Ces développements rendent la capacité logicielle plus centrale dans la compétition radar. Ils favorisent également les fournisseurs capables de maintenir des mises à jour sécurisées et d'intégrer des fonctions de traitement avec le système de mission global de l'aéronef.
Par application :
l'air-air en tête, l'air-sol reflète l'impératif multi-rôleLes applications air-air représentaient 46,94 % du marché du radar de contrôle de tir aéroporté en 2026. Les achats de chasseurs dépendent toujours de la capacité à détecter, suivre et guider des armes contre plusieurs menaces aériennes. Les modes de suivi entrelacés prennent en charge plusieurs canaux de guidage de missiles tout en maintenant la conscience d'autres cibles. La Corée du Sud a étendu le programme radar KF-21 pour inclure des modes air-sol et air-mer en février 2026, à la suite d'une validation air-air antérieure. Les applications air-mer ajoutent une demande provenant des programmes de patrouille maritime et d'aviation navale. Ces rôles nécessitent la détection et le suivi de cibles de surface dans des conditions météorologiques variées. La commande de radar pour aéronef sans pilote maritime persistant reflète également cette demande d'application spécialisée. Le travail air-air reste néanmoins le point de référence central pour les performances des radars de contrôle de tir.
Les applications air-sol devraient croître à un CAGR de 6,91 % jusqu'en 2032, soutenues par l'utilisation généralisée des aéronefs multi-rôles. Les forces aériennes ont de plus en plus besoin d'un seul radar pour gérer les menaces aériennes et les missions de frappe de précision lors d'une même opération. L'APG-82(V)X de RTX Corporation combine le ciblage air-sol avec des fonctions air-air et de guerre électronique. Le plan de modernisation du Su-30MKI de l'Inde associe également les modernisations radar à une expansion plus large des capacités air-sol. Ce chevauchement réduit la séparation pratique entre les fonctions air-air, air-sol et de guerre électronique. Les systèmes AESA multi-modes deviennent une exigence de base pour les nouveaux programmes de radar de combat. Les fournisseurs doivent prouver que leurs systèmes peuvent maintenir des performances de mission fiables dans toutes ces utilisations.
Analyse géographique
L'Amérique du Nord a représenté 35,89 % des revenus régionaux en 2026, soutenue par les dépenses de défense américaines et une base d'approvisionnement en radars. L'OTAN a estimé les dépenses en équipements des États-Unis à 29,22 % des dépenses de défense de base en 2025 et à 28,31 % en 2026.[3] Northrop Grumman Corporation a livré son 1 000ème système AN/APG-83 SABR en mai 2026. La région soutient la conception de radars, les travaux sur les semi-conducteurs, la fabrication et le traitement du signal. Les programmes opèrent au sein de l'Armée de l'air, de la Marine, du Corps des Marines et des Forces d'opérations spéciales. Le Canada dispose également d'une base de dépenses en équipements. Son ratio est prévu à 24,99 % en 2026. Cet environnement confère à l'Amérique du Nord une position de leader sur le marché des radars de contrôle de tir aéroportés.
L'Europe est soutenue par les activités de modernisation de l'Eurofighter et par les priorités de défense accrues des alliés de l'OTAN. L'Allemagne a approuvé le programme Eurofighter Tranche 5 et les modernisations de guerre électronique en octobre 2025. Le Royaume-Uni a également contractualisé le programme de production et d'intégration ECRS Mk2 en janvier 2026. Les travaux de HENSOLDT AG sur l'ECRS Mk1 pour l'Allemagne et l'Espagne génèrent une demande régionale supplémentaire. Le ratio des dépenses en équipements de la France pour 2026 s'établit à 34,08 %. L'Italie et l'Espagne participent également au cadre radar de l'Eurofighter. Les pays d'Europe de l'Est accélèrent leurs décisions en matière de capteurs, les besoins en défense aérienne devenant plus urgents. Les programmes européens offrent ainsi des opportunités dans les domaines du développement, de l'intégration, de la production et du soutien à long terme.
La région Asie-Pacifique devrait croître à un CAGR de 7,13 % jusqu'en 2032, soit le taux régional le plus élevé sur le marché des radars de contrôle de tir aéroportés. La Corée du Sud avance dans les livraisons AESA du KF-21 et dans l'élargissement des modes opérationnels. L'Inde poursuit le développement du radar Virupaksha dans le cadre du programme de modernisation du Su-30MKI et a approuvé l'acquisition de drones armés. Le Japon finance le développement indigène d'un système AESA pour son chasseur de nouvelle génération. L'Australie augmente ses allocations en équipements de défense. Les programmes de radar aéronautique de la Chine soutiennent les perspectives régionales, bien que la visibilité en sources ouvertes soit limitée. L'Amérique du Sud reste un marché plus modeste, axé sur la maintenance et contraint en matière d'activités de modernisation. Le Moyen-Orient et l'Afrique combinent les achats de plateformes dans les pays du Golfe avec le développement et les exportations de radars israéliens. La région soutient des activités récurrentes de modernisation et de maintenance des radars.
Paysage concurrentiel
Le marché du radar de contrôle de tir aéroporté est modérément consolidé parmi les grands fournisseurs de défense disposant de capacités établies en radar, semi-conducteurs, logiciels et intégration aéronautique. Northrop Grumman Corporation et RTX Corporation ancrent la base d'approvisionnement américaine. Leonardo S.p.A. et Thales Group couvrent d'importants programmes européens. Chaque famille d'aéronefs de combat tend à créer un flux d'approvisionnement de longue durée pour un fournisseur ou un consortium spécifique. Cela limite la concurrence directe au sein d'un programme d'aéronef existant. La concurrence est plus forte lorsqu'une force aérienne sélectionne des systèmes radar pour de nouveaux aéronefs ou des travaux de modernisation. La 1 000e livraison de l'APG-83 par Northrop Grumman en mai 2026 illustre l'échelle que les grands fournisseurs peuvent utiliser pour soutenir la recherche et la production. La position concurrentielle de chaque entreprise dépend de plus en plus du support logiciel et de l'intégration des systèmes de mission, et pas seulement des performances de l'ouverture.
RTX Corporation a présenté l'APG-82(V)X en septembre 2025, ajoutant un radar GaN combinant contrôle de tir, ciblage au sol et fonctions de guerre électronique. HENSOLDT AG a étendu ses travaux sur l'ECRS Mk1 de l'Eurofighter grâce à l'extension de contrat de 2025 avec l'Allemagne et l'Espagne. La livraison du jalon APG-83 de Northrop Grumman Corporation reflète une troisième approche, étendant un radar mature à travers les programmes de modernisation des flottes. Ces mouvements combinent le développement de nouveaux produits avec des lignes de production établies. Le PhantomStrike de RTX Corporation répond à un manque dans la capacité radar compacte pour UAV. Ces positions font des relations avec les fournisseurs et de l'expérience en intégration des atouts concurrentiels importants.
Les développements nationaux modifient les conditions de concurrence sur le marché du radar de contrôle de tir aéroporté. Le marché du radar de contrôle de tir aéroporté reste contesté à mesure que les programmes nationaux progressent. Hanwha Systems Co., Ltd. soutient le programme KF-21 avec un radar AESA produit localement. Le programme Virupaksha de l'Inde vise également à réduire la dépendance à la technologie radar importée. Ces programmes peuvent recourir à des partenariats à court terme tout en poursuivant davantage de capacités locales. Les ouvertures définies par logiciel et la formation de faisceau numérique augmentent la valeur de l'expertise logicielle et du traitement du signal. Le Georgia Tech Research Institute a démontré un banc d'essai AESA en bande X à polarisation diverse en juillet 2025. L'activité de recherche continue de façonner les architectures radar avancées. Ces évolutions accroissent la pression concurrentielle sur les fournisseurs établis dans certains programmes nationaux.
Leaders du secteur du radar de contrôle de tir aéroporté
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A.
-
Israel Aerospace Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des radars de contrôle de tir aéroportés Entreprises couvertes dans ce rapport
- Northrop Grumman Corporation
- RTX Corporation
- Thales Group
- Leonardo S.p.A.
- Israel Aerospace Industries Ltd.
- HENSOLDT AG
- Saab AB
- Indra Sistemas S.A.
- Lockheed Martin Corporation
- SRC, Inc.
- ASELSAN A.Ş.
- Mitsubishi Electric Corporation
- Hanwha Systems Co., Ltd.
Développements industriels récents dans Marché des radars de contrôle de tir aéroportés
- Octobre 2026 : LONGBOW LLC, une coentreprise entre Lockheed Martin Corporation et Northrop Grumman Corporation, a reçu un contrat de 419,6 millions USD de l'Armée américaine pour des systèmes radar de contrôle de tir et un support post-production pour les hélicoptères d'attaque AH-64D/E Apache.
- Août 2026 : RTX Corporation a obtenu un contrat à source unique de type livraison indéfinie/quantité indéfinie (IDIQ) d'une valeur pouvant atteindre 603 millions USD de l'Armée de l'air américaine pour la flotte de B-52 Stratofortress.
- Février 2025 : HENSOLDT AG a reçu une extension de contrat pour le radar Eurofighter Mk1, d'une valeur de 350 millions EUR (392,23 millions USD). L'ECRS Mk1 de l'Eurofighter est un radar de contrôle de tir AESA conçu pour les aéronefs de combat.
Périmètre du rapport mondial sur le marché du radar de contrôle de tir aéroporté
Le marché du radar de contrôle de tir aéroporté comprend les systèmes radar conçus pour détecter, suivre, identifier et soutenir l'engagement de cibles aériennes, terrestres et maritimes sur des plateformes d'aviation militaire. Le périmètre inclut les systèmes radar de contrôle de tir aéroporté fournis pour la production de nouveaux aéronefs, la modernisation des flottes, les modernisations radar et les programmes de modernisation visant à améliorer la conscience situationnelle, la précision du ciblage et l'efficacité au combat dans les engagements air-air, air-sol et air-mer.
Le marché du radar de contrôle de tir aéroporté est segmenté par plateforme, bande de fréquence, technologie, application et géographie. Par plateforme, le marché est segmenté en avions de chasse, hélicoptères de combat, véhicules aériens sans pilote (UAV) et autres. Par bande de fréquence, le marché est segmenté en bande X, bande S et bande Ku/K/Ka. Par technologie, le marché est segmenté en réseau à balayage électronique actif (AESA), réseau à balayage électronique passif (PESA), réseau à balayage mécanique, radar à formation de faisceau numérique et radar défini par logiciel (SDR). Par application, le marché est segmenté en air-mer, air-air et air-sol. Le rapport couvre également les tailles de marché et les prévisions pour le marché du radar de contrôle de tir aéroporté dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Avions de chasse |
| Hélicoptères de combat |
| Véhicules aériens sans pilote (UAV) |
| Autres |
| Bande X |
| Bande S |
| Bande Ku/K/Ka |
| Réseau à balayage électronique actif (AESA) |
| Réseau à balayage électronique passif (PESA) |
| Réseau à balayage mécanique |
| Radar à formation de faisceau numérique |
| Radar défini par logiciel (SDR) |
| Air-mer |
| Air-air |
| Air-sol |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par plateforme | Avions de chasse | ||
| Hélicoptères de combat | |||
| Véhicules aériens sans pilote (UAV) | |||
| Autres | |||
| Par bande de fréquence | Bande X | ||
| Bande S | |||
| Bande Ku/K/Ka | |||
| Par technologie | Réseau à balayage électronique actif (AESA) | ||
| Réseau à balayage électronique passif (PESA) | |||
| Réseau à balayage mécanique | |||
| Radar à formation de faisceau numérique | |||
| Radar défini par logiciel (SDR) | |||
| Par application | Air-mer | ||
| Air-air | |||
| Air-sol | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la valeur de la demande de radar de contrôle de tir aéroporté en 2026 ?
Le marché du radar de contrôle de tir aéroporté est évalué à 3,46 milliards USD en 2026 et devrait atteindre 4,79 milliards USD d'ici 2032.
Quels sont les facteurs qui stimulent la demande de systèmes radar de contrôle de tir aéroporté ?
La modernisation des flottes de chasseurs, l'adoption de l'AESA, les achats d'aéronefs de combat sans pilote et les modernisations au GaN sont les principaux facteurs de demande.
Quelle plateforme domine la demande de radar de contrôle de tir aéroporté ?
Les avions de chasse sont en tête avec une part de revenus de 48,76 % en 2026, soutenue par les programmes de nouvelles constructions et l'activité de modernisation des flottes.
Quelle technologie de radar de contrôle de tir aéroporté connaît la croissance la plus rapide ?
Le radar à formation de faisceau numérique devrait croître à un CAGR de 7,86 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide pour le radar de contrôle de tir aéroporté ?
L'Asie-Pacifique devrait croître à un CAGR de 7,13 % jusqu'en 2032, soutenue par des programmes en Corée du Sud, en Inde et au Japon.
Pourquoi les radars AESA sont-ils importants pour les aéronefs de combat ?
Les systèmes AESA peuvent assurer le suivi, la cartographie, le ciblage et les fonctions de guerre électronique via une seule ouverture.