
Marktgröße und Marktanteil für luftgestützte Feuerleitradar
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 3.65 Milliarden US-Dollar |
| Marktgröße (2032) | 4.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
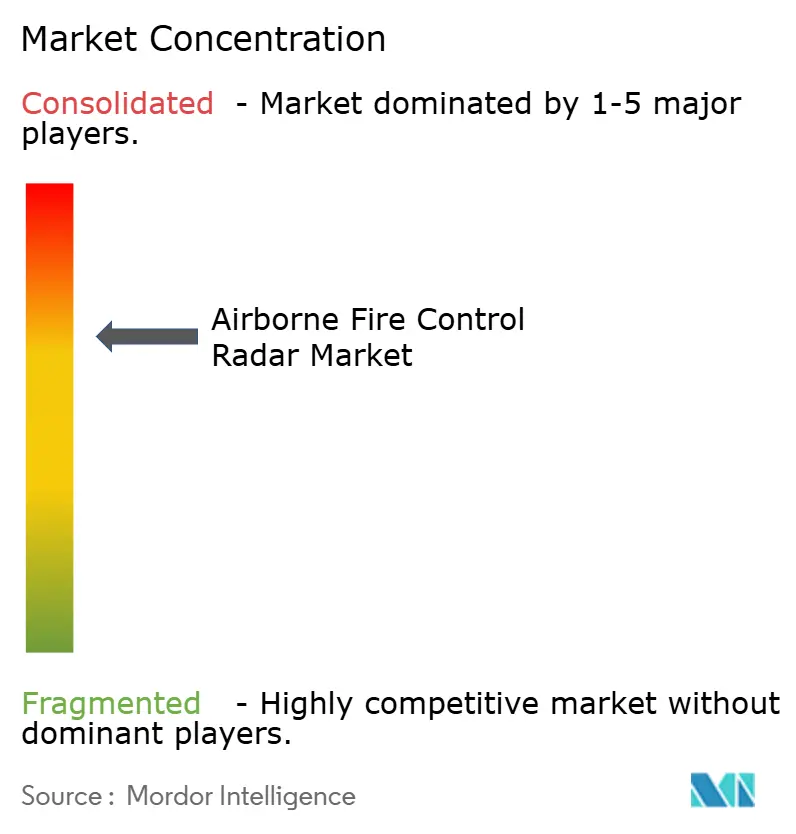
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für luftgestützte Feuerleitradar von Mordor Intelligence
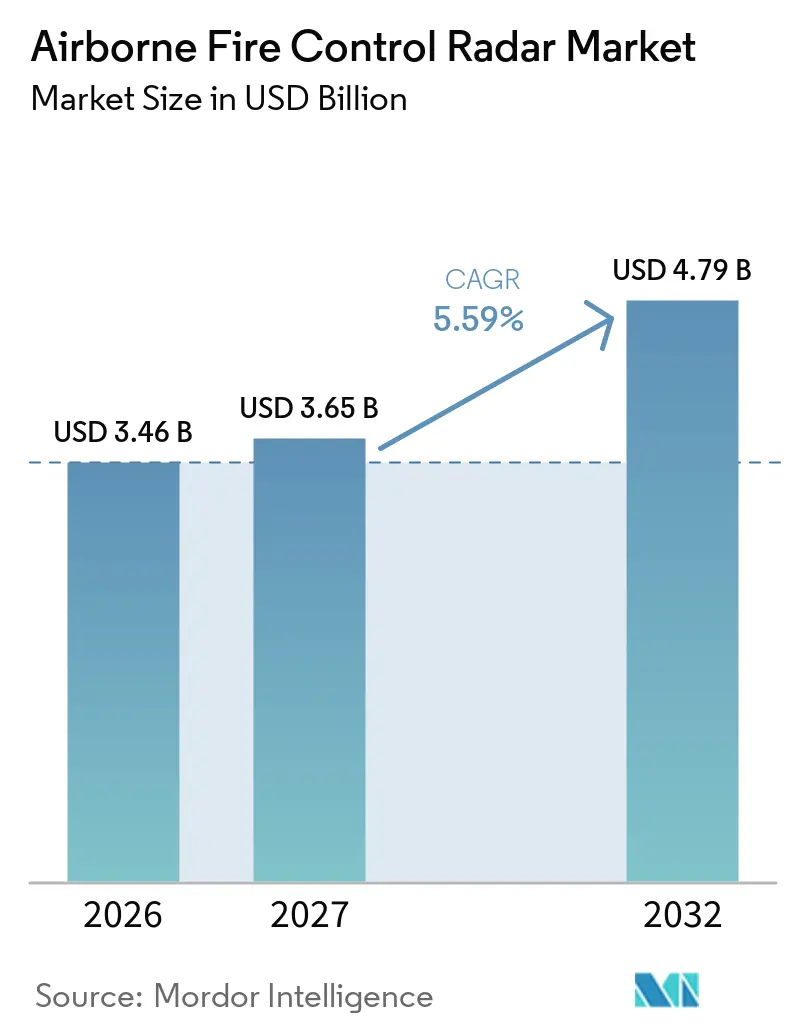
Die Marktgröße für luftgestützte Feuerleitradar wurde im Jahr 2026 auf 3,46 Milliarden USD geschätzt und wird voraussichtlich von 3,65 Milliarden USD im Jahr 2027 auf 4,79 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,59 % während des Prognosezeitraums (2027–2032). Kampfflugzeugmodernisierungsprogramme halten die Nachfrage aufrecht, da der Radartausch zentral für die Verlängerung der operativen Relevanz etablierter Kampfflugzeugflotten ist. Die Beschaffung verlagert sich zudem auf Systeme, die über eine einzige Apertur Ziele verfolgen, Gelände kartieren und elektronische Kriegsführung (EW) unterstützen können. Die Nachfrage aus dem Bereich unbemannter Kampfflugzeuge erweitert die Kundenbasis über traditionelle Kampfflugzeugprogramme hinaus. Exportbeschränkungen und nationale Technologiepolitiken veranlassen Indien, Südkorea und die Türkei, eigene Radarkapazitäten aufzubauen. Diese Bedingungen begünstigen Anbieter, die Radar-Hardware, Software-Support und Integrationsdienstleistungen über lange Programmzyklen hinweg kombinieren können.
Wichtigste Erkenntnisse des Berichts
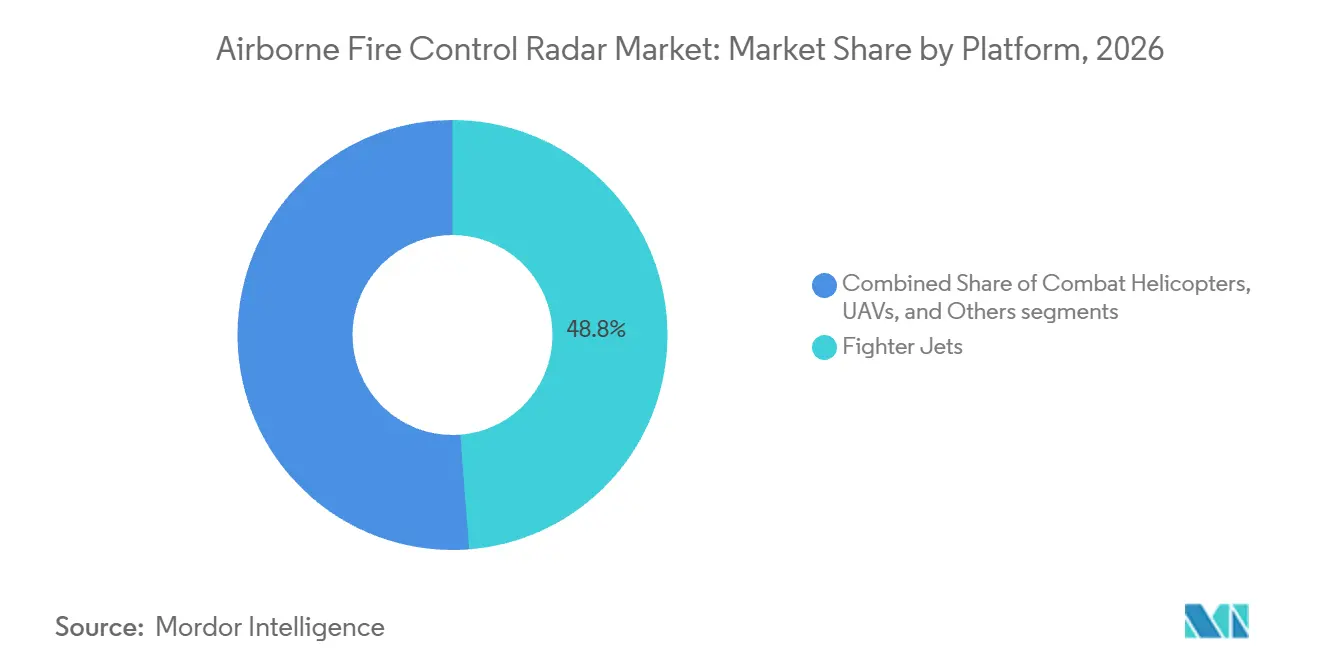
- Nach Plattform hielten Kampfflugzeuge im Jahr 2026 einen Marktanteil von 48,76 % am Markt für luftgestützte Feuerleitradar, während UAVs bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen werden.
- Nach Frequenzband hielt das X-Band im Jahr 2026 einen Marktanteil von 56,78 % am Markt für luftgestützte Feuerleitradar, während das Ku/K/Ka-Band bis 2032 voraussichtlich mit einem CAGR von 7,21 % wachsen wird.
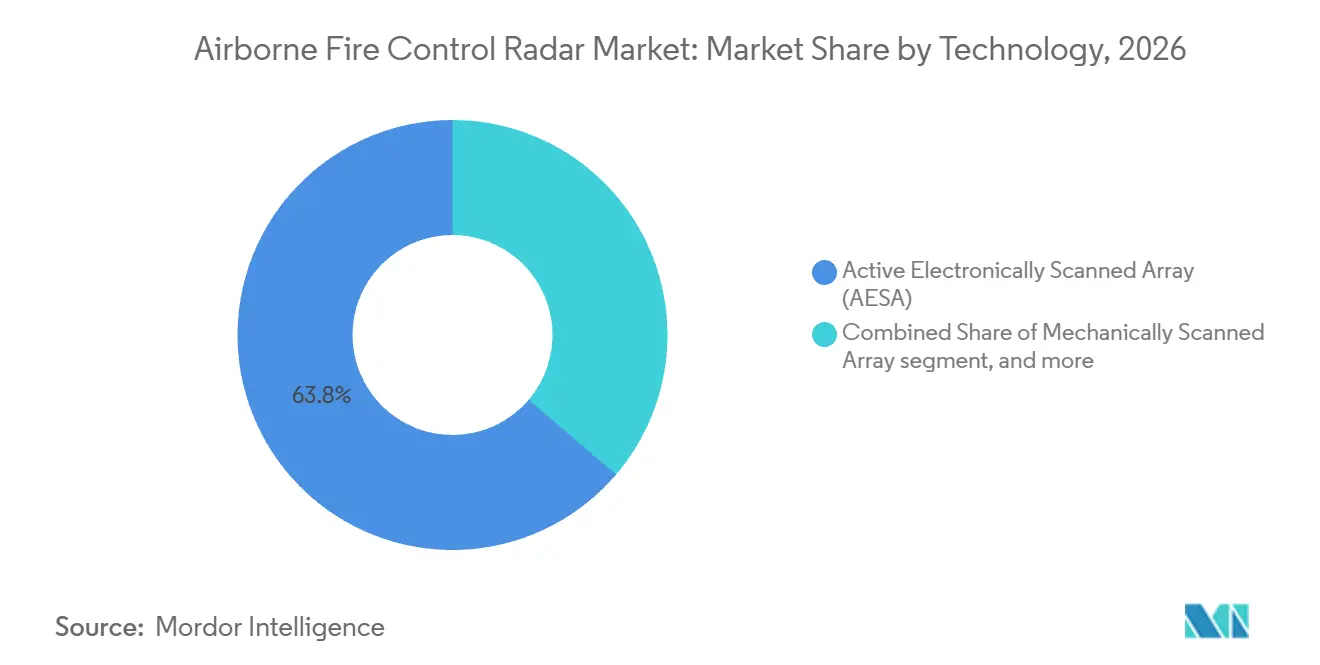
- Nach Technologie entfiel auf das aktiv elektronisch geschwenkte Array (AESA) im Jahr 2026 ein Umsatzanteil von 63,76 %, während digitales Beamforming-Radar bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen wird.
- Nach Anwendung hielt Luft-zu-Luft im Jahr 2026 einen Umsatzanteil von 46,94 %, während Luft-zu-Boden bis 2032 voraussichtlich mit einem CAGR von 6,91 % wachsen wird.
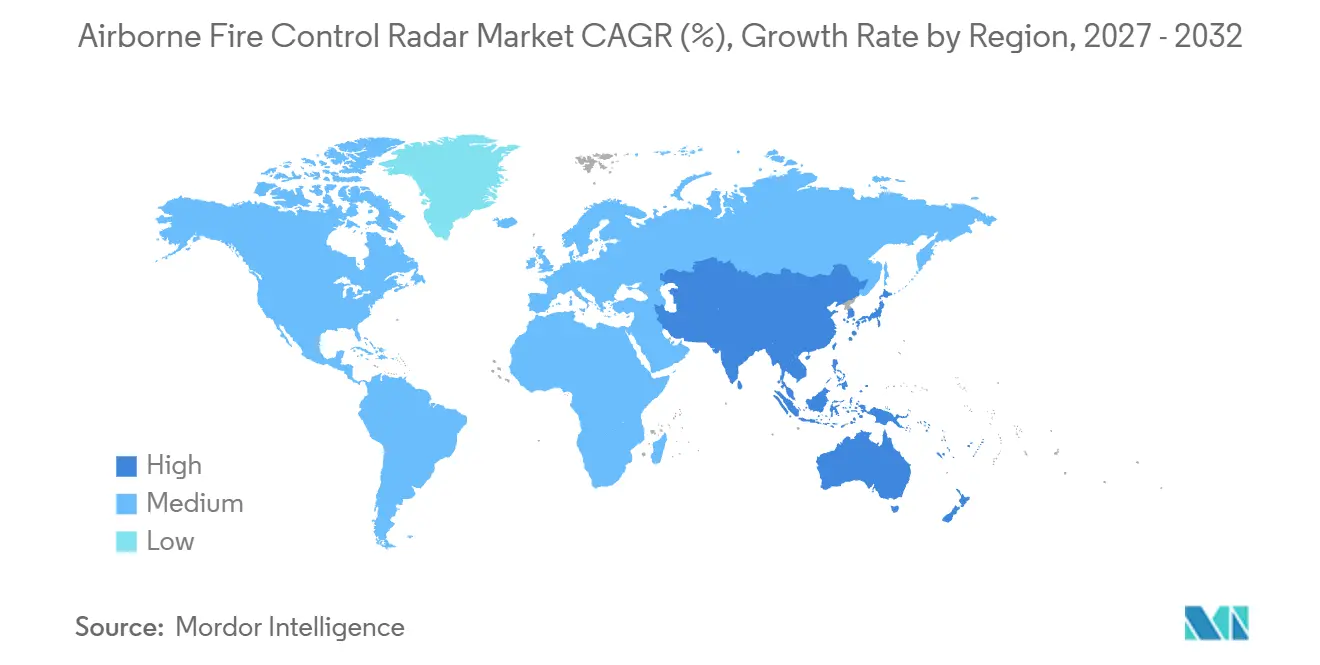
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 35,89 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung von Kampfflugzeugflotten und Radar-Nachrüstprogramme | +1.50% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| AESA-Einführung für Mehrzielverfolgung und Präzisionseinsatz | +1.20% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach netzwerkzentrierten und multidomänen Operationen | +0.90% | Global, angeführt von Asien-Pazifik, Nahost und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Beschaffung von Kampf-UAVs und unbemannten Kampfflugzeugen | +0.70% | Global, angeführt von den USA und NATO-Verbündeten | Mittelfristig (2–4 Jahre) |
| GaN-basierte Radar-Upgrades für größere Reichweite und EW-Resilienz | +0.60% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Modulare Radararchitekturen zur Verlängerung der Betriebslebensdauer von Altflugzeugen | +0.40% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung von Kampfflugzeugflotten und Radar-Nachrüstprogramme
Die Modernisierung von Kampfflugzeugen treibt die Nachfrage im Markt für luftgestützte Feuerleitradar an, da Flotten Sensor- und EW-Fähigkeiten benötigen, ohne Flugzeuge ersetzen zu müssen. Deutschland genehmigte im Oktober 2025 3,75 Milliarden EUR (4,20 Milliarden USD) für 20 Eurofighter der Tranche 5 mit E-Scan-AESA-Radaren sowie 1,13 Milliarden EUR (1,27 Milliarden USD) für EW-Upgrades. Das Vereinigte Königreich verpflichtete sich im Januar 2026 zu 453 Millionen GBP (608 Millionen USD) für das ECRS-Mk2-Radarprogramm für 40 Typhoon-Flugzeuge. Diese Aufträge zeigen, dass Upgrades phasenweise Programme mit langen Produktionsplänen sind. Northrop Grumman Corporation lieferte im Mai 2026 sein 1.000stes AN/APG-83-SABR-Radar aus und bestätigte damit die F-16-Modernisierungspipeline. Solche Programme halten die Nachfrage aufrecht, wenn Bestellungen für Kampfflugzeuge zurückgehen.
AESA-Einführung für Mehrzielverfolgung und Präzisionseinsatz
Die AESA-Einführung stärkt den Markt für luftgestützte Feuerleitradar, da ein einziges System während Missionen Verfolgung, Kartierung und EW unterstützen kann. Individuell gesteuerte Module ermöglichen es dem Radar, Aufgaben ohne die Modusänderungen zu bewältigen, die bei früheren Systemen erforderlich waren. RTX Corporation stellte im September 2025 das APG-82(V)X als GaN-betriebenes AESA-Radar mit Luft-zu-Luft-, Luft-zu-Boden- und EW-Fähigkeiten vor.[1] HENSOLDT AG erhielt im Februar 2025 eine Vertragsverlängerung, um die Arbeiten am Eurofighter-ECRS-Mk1-E-Scan-Radar für Deutschland und Spanien fortzusetzen.[2] Der Wechsel zu AESA erhöht die Bedeutung von Software, da Missionsänderungen durch Updates statt durch physischen Austausch verwaltet werden können. Der Markt für luftgestützte Feuerleitradar benötigt neben der Aperturherstellung auch dauerhafte Software- und Integrationskapazitäten.
Wachstum der Beschaffung von Kampf-UAVs und unbemannten Kampfflugzeugen
Die Beschaffung von Kampf-UAVs erweitert den Markt für luftgestützte Feuerleitradar, da unbemannte Plattformen kompakte Systeme benötigen, die SWaP- und Kühlungsanforderungen erfüllen. Diese Anforderungen fördern Designs, die auf GaN-Effizienz und kleineren Aperturen basieren, anstatt Kampfflugzeug-Radar-Hardware zu kopieren. Raytheon Technologies Inc. (RTX Corporation) absolvierte im Mai 2025 den ersten Flugtest von PhantomStrike und präsentierte damit ein vollständig luftgekühltes Radar für UAVs, Leichtangriffflugzeuge und Hubschrauber. Das Unternehmen erklärte, dass das System Langstreckenerfassung mit geringeren Kosten und geringerem Gewicht als herkömmliche AESA-Radare kombiniert. Indien genehmigte im Oktober 2026 87 bewaffnete MALE-Drohnen und signalisierte damit Bedarf an luftgestützten Sensor- und Zielerfassungsfähigkeiten. Der Wandel eröffnet Chancen für Anbieter, die die Radarleistung an kleinere Plattformen anpassen, ohne die Missionsfähigkeit zu beeinträchtigen.
GaN-basierte Radar-Upgrades für größere Reichweite und EW-Resilienz
GaN-Upgrades unterstützen den Markt für luftgestützte Feuerleitradar, indem sie die Leistungsdichte und Radarleistung innerhalb der Raum- und Leistungsgrenzen von Flugzeugen verbessern. RTX Corporation gibt an, dass GaN-Bauelemente eine drei- bis fünffach höhere Leistungsdichte als frühere GaAs-Bauelemente bieten. Diese Fähigkeit ist wichtig für Flugzeuge und unbemannte Plattformen, die keine größeren Aperturen oder mehr Kühlungsausrüstung unterstützen können. Die US-Marine erteilte Northrop Grumman Corporation im September 2025 einen Lieferauftrag über 24,20 Millionen USD für multifunktionale aktive Radarsysteme zur Unterstützung eines persistenten maritimen unbemannten Luftfahrzeugprogramms. Südkorea meldete 2025 ebenfalls inländische Fortschritte bei der Produktion von GaN-Radarkomponenten. Eine breitere Produktionskapazität könnte die Versorgung diversifizieren, obwohl konkurrierende Verteidigungsprogramme die Verfügbarkeit von Komponenten weiterhin unter Druck setzen könnten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations-, Qualifikations- und Lebenszyklusunterstützungskosten | -0.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen und nationale Technologiebeschränkungen | -0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte GaN-Halbleiterkapazität und spezialisierte Kühlungseinschränkungen | -0.30% | Lieferkette in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Radarleistungsverschlechterung in dichten EW-Umgebungen | -0.20% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations-, Qualifikations- und Lebenszyklusunterstützungskosten
Integrationskosten hemmen den Markt für luftgestützte Feuerleitradar, da ein neues Radar eine Flugzeugzertifizierung, Waffentests, Softwareabnahme und langfristigen Support erfordert. Der Prozess dauert üblicherweise 4 bis 8 Jahre und kann ein Vielfaches des Preises der Radar-Hardware selbst kosten. Nationale Lufttüchtigkeitsbehörden und militärische Zertifizierungsvorschriften machen diese Aktivitäten notwendig, bevor ein Flugzeug in den operativen Dienst eintritt. Budgetbeschränkte Programme in Südamerika und Teilen Südostasiens können Upgrades verschieben oder die Arbeit in Phasen aufteilen. Indiens Super-30-Programm ist mit 65.000 Crore INR (7,80 Milliarden USD) für Upgrades an 84 Su-30MKI-Flugzeugen bewertet, einschließlich des Virupaksha-AESA-Radars. Dieses Investitionsvolumen verdeutlicht, warum viele Luftstreitkräfte Radarambitionen gegen verfügbare technische Kapazitäten, Finanzierung und Zeitplantoleranz abwägen müssen.
Exportkontrollen und nationale Technologiebeschränkungen
Exportkontrollen begrenzen den Markt für luftgestützte Feuerleitradar, indem sie den Transfer fortschrittlicher Systeme einschränken und Genehmigungszeiträume für einige Kunden verlängern. Das US-Außenministerium schloss gezielte ITAR-Revisionen ab, die im September 2025 in Kraft traten und Flugzeuge mit AESA-Feuerleitradar betrafen. Verwandte Kontrollen betreffen auch luftgestützte Radarfunktionen, die den Positionsstatus von Objekten in empfangenen Signalen aufrechterhalten. Länder, die FMS oder formelle Regierungsvereinbarungen nutzen, können einen zuverlässigeren Zugang zu kontrollierten Technologien haben. Andere Käufer können mit längeren Vorlaufzeiten konfrontiert sein oder alternative Anbieter benötigen. Die Beschränkungen veranlassen Indien, die Türkei und Südkorea, in die lokale AESA-Entwicklung zu investieren. Langfristig kann dies die Exportmöglichkeiten für etablierte westliche Anbieter in aufstrebenden Verteidigungsmärkten verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Kampfflugzeuge sichern den Umsatz, UAVs treiben die nächste Wachstumskurve anKampfflugzeuge machten im Jahr 2026 48,76 % des Marktes für luftgestützte Feuerleitradar aus, was den hohen Wert der auf Kampfflugzeugen installierten Avionik widerspiegelt. Programme für die F-35, den Eurofighter Typhoon, die Rafale und den KF-21 Boramae erzeugen Radarnachfrage in mehreren Ländern. Ihre Radarsysteme unterstützen Luftkampf, Zielerfassung, Navigationsunterstützung und EW-Anforderungen. Kampfflugzeugflotten benötigen auch Upgrades, da ältere Flugzeuge über ihre ursprünglichen Betriebspläne hinaus im Dienst bleiben. Das AN/APG-83-Programm von Northrop Grumman Corporation zeigt, wie ausgereifte Kampfflugzeug-Radardesigns die Nachfrage durch Nachrüstaktivitäten aufrechterhalten können. Kampfhubschrauber bieten eine stabilere Nachfrage aus Missionen zur Nahluftunterstützung und maritimen Patrouille. Ihre Systeme haben in der Regel eine geringere Bandbreite und niedrigere Leistungsanforderungen als Kampfflugzeugradare. Andere Plattformen umfassen Seefernaufklärer, Bomber und EW-Flugzeuge, die durch spezialisierte Missionen eine inkrementelle Nachfrage unterstützen.
UAVs werden bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen und sind damit die am schnellsten wachsende Plattformgruppe im Markt für luftgestützte Feuerleitradar. Ihr Radarbedarf unterscheidet sich von dem der Kampfflugzeuge, da Nutzlastgrenzen Gewicht, Stromverbrauch und Kühlung einschränken. PhantomStrike veranschaulicht Systeme, die für UAVs und Leichtangriffflugzeuge entwickelt wurden. Indiens Genehmigung bewaffneter Drohnen sendet ein regionales Signal für künftige integrierte Sensoranforderungen. Anbieter passen bewährte Algorithmen und Funktionen von größeren Kampfflugzeugen auf kleinere Flugzeugzellen an. Offene Systemstandards können diesen Transfer erleichtern, indem sie gemeinsame Schnittstellen unterstützen. Der Markt für luftgestützte Feuerleitradar wird im UAV-Segment voraussichtlich einem stärkeren Wettbewerb ausgesetzt sein. Etablierte Anbieter können sich nicht allein auf Kampfflugzeugprogramme verlassen, um ihre Position zu halten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Frequenzband:
X-Band hält strukturelle Führung, Ku/K/Ka-Band eröffnet neuen MissionsraumDas X-Band machte im Jahr 2026 56,78 % der Marktgröße für luftgestützte Feuerleitradar nach Frequenz aus. Es bleibt wichtig, da es Winkelauflösung, Zieldiskriminierung und Ausbreitungsleistung für Kampfflugzeugmissionen ausbalanciert. Designer haben auch etablierte Komponenten- und Signalverarbeitungslieferketten rund um dieses Band aufgebaut. Hanwha Systems Co., Ltd. hat das AESA-Radar für den KF-21 geliefert, das X-Band-Technologie verwendet und über etwa 1.000 Sende- und Empfangsmodule pro Array verfügt. Dieses Design spiegelt den Leistungsstandard wider, den moderne Kampfflugzeugprogramme anstreben. Das S-Band bleibt für Seefernaufklärungs- und luftgestützte Frühwarnmissionen relevant. Diese Missionen können längere Ausbreitung und Widerstandsfähigkeit gegen Niederschlag gegenüber der feinen Auflösung priorisieren, die bei Kampfflugzeugauseinandersetzungen benötigt wird. Die Frequenzmischung bleibt daher mit Plattformrollen und Missionszielen verknüpft.
Ku/K/Ka-Band-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 7,21 % wachsen, angetrieben durch den Bedarf an hochauflösender Bildgebung und Präzisionszielerfassung. Diese Bänder können synthetische Apertur-Radar-Bildgebung und Bodenbewegungszielindikation in komplexem Gelände unterstützen. Ihr Nutzen nimmt zu, da Flugzeuge in einem einzigen Einsatz mehr Angriffs- und Aufklärungsmissionen durchführen. Solche Anordnungen können das Systemgewicht reduzieren und dazu beitragen, die Radarsignatur des Flugzeugs zu verwalten. Die Spektrumkoordination bleibt wichtig, da Ka-Band-Nutzer eine begrenzte Betriebsumgebung teilen. Militärische Betreiber benötigen zuverlässige Zuteilungen unter anspruchsvollen EW-Bedingungen. Der Markt für luftgestützte Feuerleitradar wird daher das X-Band als Kern behalten, während höhere Bänder spezialisierte Missionsrollen gewinnen.
Nach Technologie:
AESA dominiert, digitales Beamforming beschleunigt den Software-WandelAESA hielt im Jahr 2026 63,76 % des Marktes für luftgestützte Feuerleitradar und setzt den Wandel weg von mechanisch geschwenkten und PESA-Systemen fort. Die Technologie unterstützt simultane Modi und bietet Besatzungen eine größere Widerstandsfähigkeit gegen Störungen als frühere Radaransätze. GaN-Module verbessern Reichweite, elektronische Angriffsfähigkeit und Energieeffizienz weiter, ohne eine größere Apertur zu erfordern. PESA- und mechanisch geschwenkte Radare bedienen weiterhin etablierte Flotten, insbesondere in aufstrebenden Märkten. Ihre Rolle bei neuen Flugzeuglieferungen nimmt jedoch ab. Der Markt für luftgestützte Feuerleitradar konzentriert sich nun auf Systeme, die Sensorik, EW und Software-Support kombinieren.
Digitales Beamforming-Radar wird bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen, der höchsten Rate unter den Technologiesegmenten. Es kann mehrere unabhängige Strahlen aus einer einzigen Apertur erzeugen und die Strahlen über digitale Verarbeitung steuern. Dies kann Modusänderungen beschleunigen und die Nutzung verfügbarer Radarressourcen verbessern. Software-definiertes Radar (SDR) ergänzt diesen Ansatz, da Missionsfunktionen durch Software aktualisiert werden können. Das US-Verteidigungsministerium unterstützt offene Systemansätze, die dazu beitragen, Software-Upgrades von proprietären Hardware-Schnittstellen zu trennen. Diese Entwicklungen machen Software-Fähigkeiten zentraler für den Radarwettbewerb. Sie begünstigen auch Anbieter, die sichere Updates aufrechterhalten und Verarbeitungsfunktionen mit dem breiteren Flugzeugmissionssystem integrieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Luft-zu-Luft führt, Luft-zu-Boden spiegelt den Mehrrollen-Imperativ widerLuft-zu-Luft-Anwendungen machten im Jahr 2026 46,94 % des Marktes für luftgestützte Feuerleitradar aus. Die Kampfflugzeugbeschaffung hängt weiterhin von der Fähigkeit ab, mehrere Luftbedrohungen zu erfassen, zu verfolgen und Waffen gegen sie zu lenken. Verschachtelte Verfolgungsmodi unterstützen mehrere Raketenlenkkanäle, während das Bewusstsein für andere Ziele aufrechterhalten wird. Südkorea erweiterte das KF-21-Radarprogramm im Februar 2026 um Luft-zu-Boden- und Luft-zu-See-Modi, nach früherer Luft-zu-Luft-Validierung. Luft-zu-See-Anwendungen fügen Nachfrage aus Seefernaufklärungs- und Marineluftfahrtprogrammen hinzu. Diese Rollen erfordern Erfassung und Verfolgung von Oberflächenzielen unter unterschiedlichen Wetterbedingungen. Der persistente maritime unbemannte Luftfahrzeug-Radarauftrag spiegelt ebenfalls diese spezialisierte Anwendungsnachfrage wider. Luft-zu-Luft-Arbeit bleibt dennoch der zentrale Referenzpunkt für die Feuerleitradarleistung.
Luft-zu-Boden-Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 6,91 % wachsen, unterstützt durch den breiten Einsatz von Mehrzweckflugzeugen. Luftstreitkräfte benötigen zunehmend ein einziges Radar, um Luftbedrohungen und Präzisionsangriffsmissionen im selben Einsatz zu bewältigen. Das APG-82(V)X von RTX Corporation kombiniert Luft-zu-Boden-Zielerfassung mit Luft-zu-Luft- und EW-Funktionen. Indiens Su-30MKI-Modernisierungsplan verknüpft Radar-Upgrades auch mit einer breiteren Erweiterung der Luft-zu-Boden-Fähigkeiten. Diese Überschneidung reduziert die praktische Trennung zwischen Luft-zu-Luft-, Luft-zu-Boden- und EW-Funktionen. Multimode-AESA-Systeme werden zu einer Basisanforderung für neue Kampfradarprogramme. Anbieter müssen nachweisen, dass ihre Systeme eine zuverlässige Missionsleistung über alle diese Verwendungszwecke hinweg aufrechterhalten können.
Geografische Analyse
Nordamerika entfiel 2026 mit 35,89 % auf den regionalen Umsatz, gestützt durch US-Verteidigungsausgaben und eine etablierte Radar-Lieferbasis. Die NATO schätzte den Anteil der USA an den Ausrüstungsausgaben auf 29,22 % der Kernverteidigungsausgaben im Jahr 2025 und 28,31 % im Jahr 2026.[3] Northrop Grumman Corporation lieferte im Mai 2026 sein 1.000stes AN/APG-83 SABR-System aus. Die Region verfügt über Kompetenzen in den Bereichen Radarentwicklung, Halbleitertechnik, Fertigung und Signalverarbeitung. Programme laufen bei der Luftwaffe, der Marine, dem Marine Corps und den Spezialeinsatzkräften. Kanada ergänzt die Ausrüstungsausgabenbasis; sein Anteil wird für 2026 auf 24,99 % prognostiziert. Dieses Umfeld verschafft Nordamerika eine führende Position im Markt für luftgestützte Feuerleitradar-Systeme.
Europa wird durch Eurofighter-Aufrüstungsaktivitäten und gestiegene Verteidigungsprioritäten unter den NATO-Verbündeten gestützt. Deutschland genehmigte im Oktober 2025 das Eurofighter-Paket Tranche 5 sowie EW-Aufrüstungen. Das Vereinigte Königreich schloss im Januar 2026 ebenfalls einen Vertrag über das ECRS Mk2-Produktions- und Integrationsprogramm ab. Die Arbeiten von HENSOLDT AG am ECRS Mk1 für Deutschland und Spanien erzeugen zusätzliche regionale Nachfrage. Frankreichs Ausrüstungsausgabenquote für 2026 beträgt 34,08 %. Italien und Spanien sind ebenfalls am Eurofighter-Radarrahmen beteiligt. Osteuropäische Länder beschleunigen ihre Sensorentscheidungen, da der Bedarf an Luftverteidigung immer dringlicher wird. Europäische Programme bieten folglich Arbeit in den Bereichen Entwicklung, Integration, Produktion und langfristiger Support.
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 7,13 % prognostiziert – die höchste regionale Wachstumsrate im Markt für luftgestützte Feuerleitradar-Systeme. Südkorea treibt die KF-21-AESA-Auslieferungen und erweiterte Betriebsmodi voran. Indien verfolgt das Virupaksha-Radar im Rahmen des Su-30MKI-Aufrüstungsprogramms und hat die Beschaffung bewaffneter Drohnen genehmigt. Japan finanziert die eigenständige AESA-Entwicklung für seinen Kampfjet der nächsten Generation. Australien erhöht seine Mittelzuweisungen für Verteidigungsausrüstung. Chinas Luftfahrt-Radarprogramme stützen den regionalen Ausblick, obwohl die Transparenz aus öffentlich zugänglichen Quellen begrenzt ist. Südamerika bleibt kleiner, konzentriert sich auf Wartung und ist bei Aufrüstungsaktivitäten eingeschränkt. Der Nahe Osten und Afrika verbinden Plattformkäufe aus den Golfstaaten mit israelischer Radarentwicklung und -exporten. Die Region unterstützt wiederkehrende Radaraufrüstungen und Wartungsarbeiten.
Wettbewerbslandschaft
Der Markt für luftgestützte Feuerleitradar ist mäßig konsolidiert unter großen Verteidigungslieferanten mit etablierten Fähigkeiten in den Bereichen Radar, Halbleiter, Software und Flugzeugintegration. Northrop Grumman Corporation und RTX Corporation bilden das Fundament der US-Lieferbasis. Leonardo S.p.A. und Thales Group decken wichtige europäische Programme ab. Jede Kampfflugzeugfamilie neigt dazu, einen langfristigen Beschaffungsstrom für einen bestimmten Anbieter oder ein Konsortium zu schaffen. Dies begrenzt den direkten Wettbewerb innerhalb eines bestehenden Flugzeugprogramms. Der Wettbewerb ist stärker, wenn eine Luftwaffe Radarsysteme für neue Flugzeuge oder Nachrüstarbeiten auswählt. Northrop Grummans 1.000ste APG-83-Lieferung im Mai 2026 veranschaulicht den Maßstab, den große Anbieter nutzen können, um Forschung und Produktion aufrechtzuerhalten. Die Wettbewerbsposition jedes Unternehmens hängt zunehmend von Software-Support und Missionssystemintegration ab, nicht nur von der Aperturleistung.
RTX Corporation stellte im September 2025 das APG-82(V)X vor und fügte ein GaN-Radar hinzu, das Feuerleit-, Bodenzielerfassungs- und EW-Funktionen kombiniert. HENSOLDT AG erweiterte seine Eurofighter-ECRS-Mk1-Arbeit durch die Vertragsverlängerung 2025 mit Deutschland und Spanien. Der APG-83-Liefermeilenstein von Northrop Grumman Corporation spiegelt einen dritten Ansatz wider, der ein ausgereiftes Radar über Flottenmodernisierungsprogramme hinweg erweitert. Diese Schritte kombinieren neue Produktentwicklung mit etablierten Produktionslinien. PhantomStrike von RTX Corporation adressiert eine Lücke in der kompakten UAV-Radarfähigkeit. Diese Positionen machen Anbieterbeziehungen und Integrationserfahrung zu wichtigen Wettbewerbsvorteilen.
Inländische Entwicklungen verändern die Wettbewerbsbedingungen im Markt für luftgestützte Feuerleitradar. Der Markt für luftgestützte Feuerleitradar bleibt umkämpft, da nationale Programme voranschreiten. Hanwha Systems Co., Ltd. unterstützt das KF-21-Programm mit einem im Inland produzierten AESA-Radar. Indiens Virupaksha-Programm zielt ebenfalls darauf ab, die Abhängigkeit von importierter Radartechnologie zu verringern. Diese Programme können kurzfristig Partnerschaften nutzen, während sie mehr lokale Kapazitäten anstreben. Software-definierte Aperturen und digitales Beamforming erhöhen den Wert von Software- und Signalverarbeitungsexpertise. Das Georgia Tech Research Institute demonstrierte im Juli 2025 ein polarisationsdiverses X-Band-AESA-Testbed. Forschungsaktivitäten prägen weiterhin fortschrittliche Radararchitekturen. Diese Verschiebungen erhöhen den Wettbewerbsdruck auf etablierte Anbieter in ausgewählten nationalen Programmen.
Marktführer in der Branche für luftgestützte Feuerleitradar
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A.
-
Israel Aerospace Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für luftgestützte Feuerleitradar-Systeme Unternehmen in diesem Bericht
- Northrop Grumman Corporation
- RTX Corporation
- Thales Group
- Leonardo S.p.A.
- Israel Aerospace Industries Ltd.
- HENSOLDT AG
- Saab AB
- Indra Sistemas S.A.
- Lockheed Martin Corporation
- SRC, Inc.
- ASELSAN A.Ş.
- Mitsubishi Electric Corporation
- Hanwha Systems Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für luftgestützte Feuerleitradar-Systeme
- Oktober 2026: LONGBOW LLC, ein Gemeinschaftsunternehmen von Lockheed Martin Corporation und Northrop Grumman Corporation, erhielt einen Vertrag über 419,6 Millionen USD von der US-Armee für Feuerleitradar-Systeme und Nachproduktionssupport für AH-64D/E-Apache-Angriffshubschrauber.
- August 2026: RTX Corporation sicherte sich einen Alleinquellen-Vertrag mit unbegrenzter Lieferung/unbegrenzter Menge (IDIQ) im Wert von bis zu 603 Millionen USD von der US-Luftwaffe für die B-52-Stratofortress-Flotte.
- Februar 2025: HENSOLDT AG erhielt eine Vertragsverlängerung für das Eurofighter-Mk1-Radar im Wert von 350 Millionen EUR (392,23 Millionen USD). Das Eurofighter ECRS Mk1 ist ein AESA-Feuerleitradar, das für Kampfflugzeuge konzipiert ist.
Berichtsumfang des globalen Marktes für luftgestützte Feuerleitradar
Der Markt für luftgestützte Feuerleitradar umfasst Radarsysteme, die zur Erfassung, Verfolgung, Identifizierung und Unterstützung des Einsatzes gegen luft-, boden- und seegestützte Ziele auf militärischen Luftfahrtplattformen konzipiert sind. Der Umfang umfasst luftgestützte Feuerleitradar-Systeme, die für die Neuflugzeugproduktion, Flottenmodernisierung, Radar-Upgrades und Nachrüstprogramme geliefert werden, um Situationsbewusstsein, Zielgenauigkeit und Kampfeffektivität bei Luft-zu-Luft-, Luft-zu-Boden- und Luft-zu-See-Einsätzen zu verbessern.
Der Markt für luftgestützte Feuerleitradar ist nach Plattform, Frequenzband, Technologie, Anwendung und Geografie segmentiert. Nach Plattform ist der Markt in Kampfflugzeuge, Kampfhubschrauber, unbemannte Luftfahrzeuge (UAVs) und andere segmentiert. Nach Frequenzband ist der Markt in X-Band, S-Band und Ku/K/Ka-Band segmentiert. Nach Technologie ist der Markt in aktiv elektronisch geschwenktes Array (AESA), passiv elektronisch geschwenktes Array (PESA), mechanisch geschwenktes Array, digitales Beamforming-Radar und software-definiertes Radar (SDR) segmentiert. Nach Anwendung ist der Markt in Luft-zu-See, Luft-zu-Luft und Luft-zu-Boden segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für luftgestützte Feuerleitradar in den wichtigsten Ländern der Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Kampfflugzeuge |
| Kampfhubschrauber |
| Unbemannte Luftfahrzeuge (UAVs) |
| Andere |
| X-Band |
| S-Band |
| Ku/K/Ka-Band |
| Aktiv elektronisch geschwenktes Array (AESA) |
| Passiv elektronisch geschwenktes Array (PESA) |
| Mechanisch geschwenktes Array |
| Digitales Beamforming-Radar |
| Software-definiertes Radar (SDR) |
| Luft-zu-See |
| Luft-zu-Luft |
| Luft-zu-Boden |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Plattform | Kampfflugzeuge | ||
| Kampfhubschrauber | |||
| Unbemannte Luftfahrzeuge (UAVs) | |||
| Andere | |||
| Nach Frequenzband | X-Band | ||
| S-Band | |||
| Ku/K/Ka-Band | |||
| Nach Technologie | Aktiv elektronisch geschwenktes Array (AESA) | ||
| Passiv elektronisch geschwenktes Array (PESA) | |||
| Mechanisch geschwenktes Array | |||
| Digitales Beamforming-Radar | |||
| Software-definiertes Radar (SDR) | |||
| Nach Anwendung | Luft-zu-See | ||
| Luft-zu-Luft | |||
| Luft-zu-Boden | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Nachfrage nach luftgestützten Feuerleitradar im Jahr 2026?
Der Markt für luftgestützte Feuerleitradar wird im Jahr 2026 auf 3,46 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 4,79 Milliarden USD erreichen.
Was treibt die Nachfrage nach luftgestützten Feuerleitradar-Systemen an?
Modernisierung von Kampfflugzeugflotten, AESA-Einführung, Beschaffung unbemannter Kampfflugzeuge und GaN-Upgrades sind wichtige Nachfragefaktoren.
Welche Plattform führt die Nachfrage nach luftgestützten Feuerleitradar an?
Kampfflugzeuge führen mit einem Umsatzanteil von 48,76 % im Jahr 2026, unterstützt durch Neubauprogramme und Flottenupgrade-Aktivitäten.
Welche Technologie für luftgestützte Feuerleitradar wächst am schnellsten?
Digitales Beamforming-Radar wird bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen.
Welche Region wächst am schnellsten im Bereich luftgestützte Feuerleitradar?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen, unterstützt durch Programme in Südkorea, Indien und Japan.
Warum sind AESA-Radare wichtig für Kampfflugzeuge?
AESA-Systeme können Verfolgung, Kartierung, Zielerfassung und EW-Funktionen über eine einzige Apertur unterstützen.