
Tamaño y Participación del Mercado de Radar de Control de Fuego Aerotransportado
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
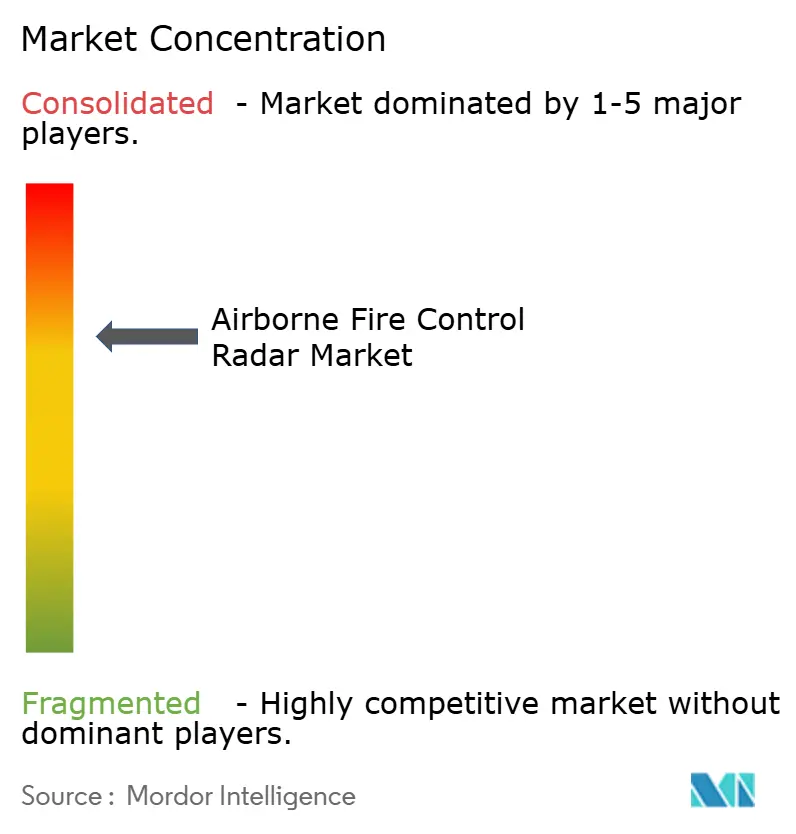
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Radar de Control de Fuego Aerotransportado por Mordor Intelligence
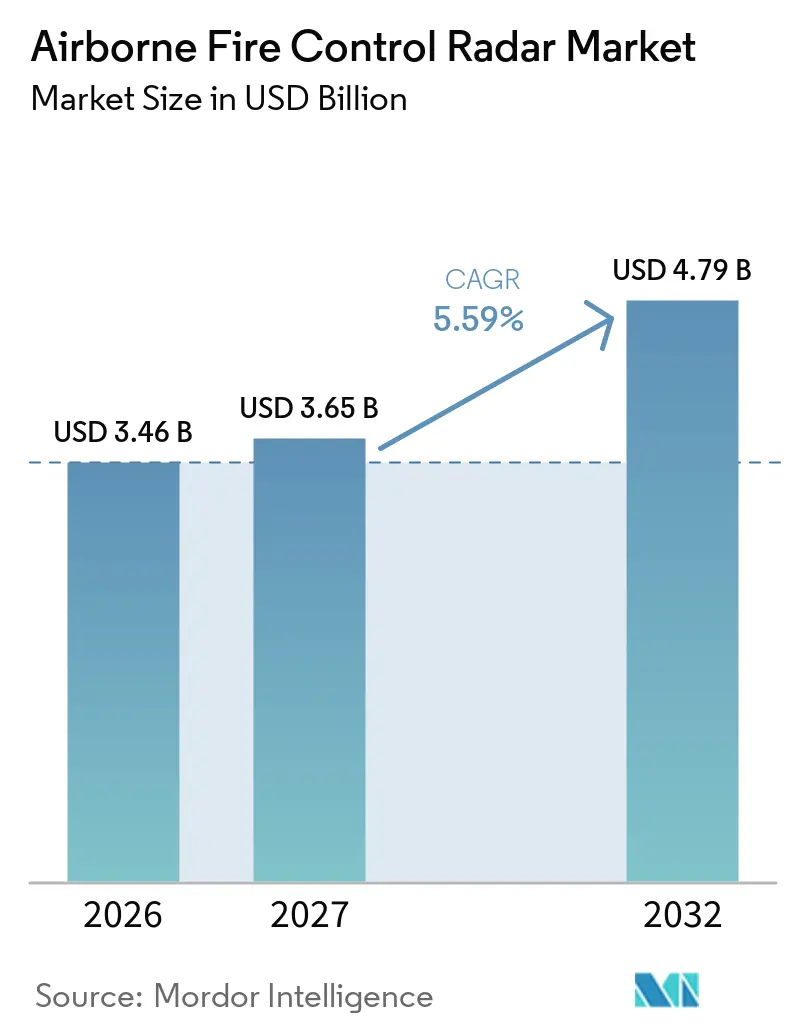
El tamaño del mercado de radar de control de fuego aerotransportado fue valorado en 3,46 mil millones de USD en 2026 y se prevé que crezca desde 3,65 mil millones de USD en 2027 hasta alcanzar los 4,79 mil millones de USD para 2032, a una CAGR del 5,59% durante el período de pronóstico (2027-2032). Los programas de modernización de aviones de combate sostienen la demanda porque el reemplazo de radar es fundamental para extender la relevancia operativa de las flotas de combate establecidas. Las adquisiciones también están orientándose hacia sistemas capaces de rastrear objetivos, mapear terreno y apoyar la guerra electrónica a través de una sola apertura. La demanda de aeronaves de combate no tripuladas está ampliando la base de clientes más allá de los programas tradicionales de aviones de combate. Los límites de exportación y las políticas tecnológicas locales están impulsando a India, Corea del Sur y Turquía a desarrollar capacidades de radar domésticas. Estas condiciones favorecen a los proveedores que pueden combinar hardware de radar, soporte de software y servicios de integración a lo largo de ciclos de programa prolongados.
Conclusiones Clave del Informe
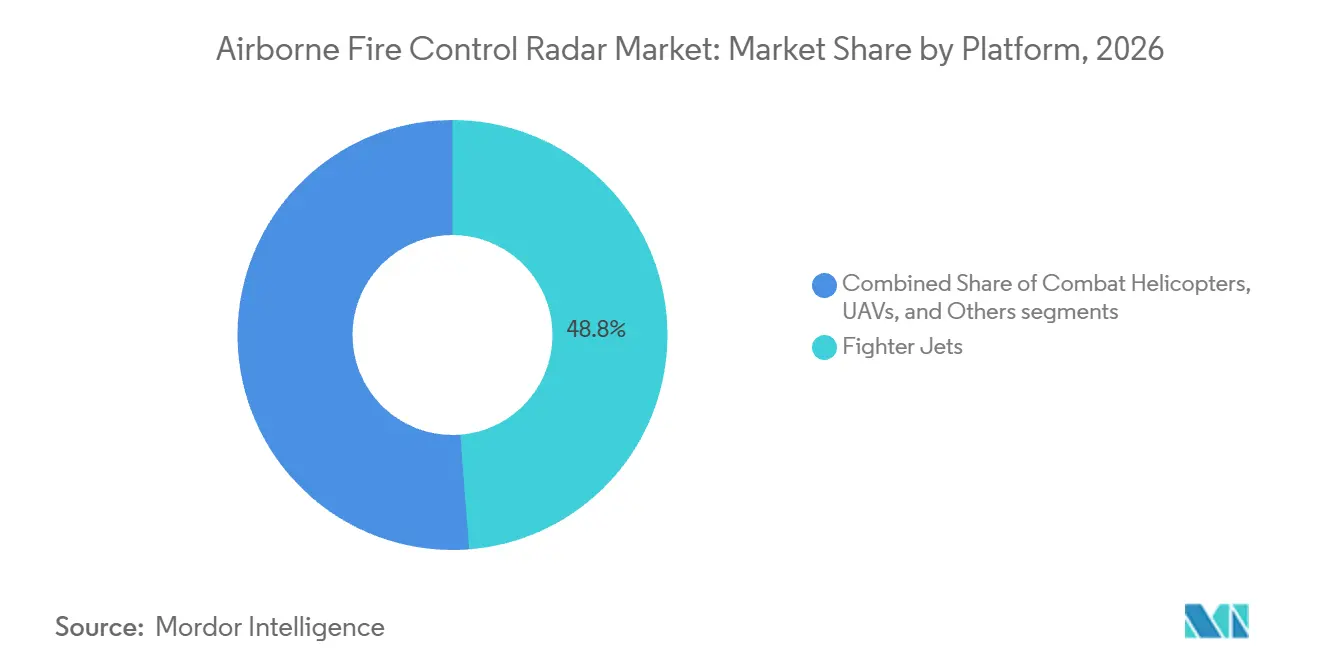
- Por plataforma, los aviones de combate representaron el 48,76% de la participación del mercado de radar de control de fuego aerotransportado en 2026, mientras que se prevé que los UAVs crezcan a una CAGR del 8,85% hasta 2032.
- Por banda de frecuencia, la banda X representó el 56,78% de la participación del mercado de radar de control de fuego aerotransportado en 2026, mientras que se prevé que la banda Ku/K/Ka crezca a una CAGR del 7,21% hasta 2032.
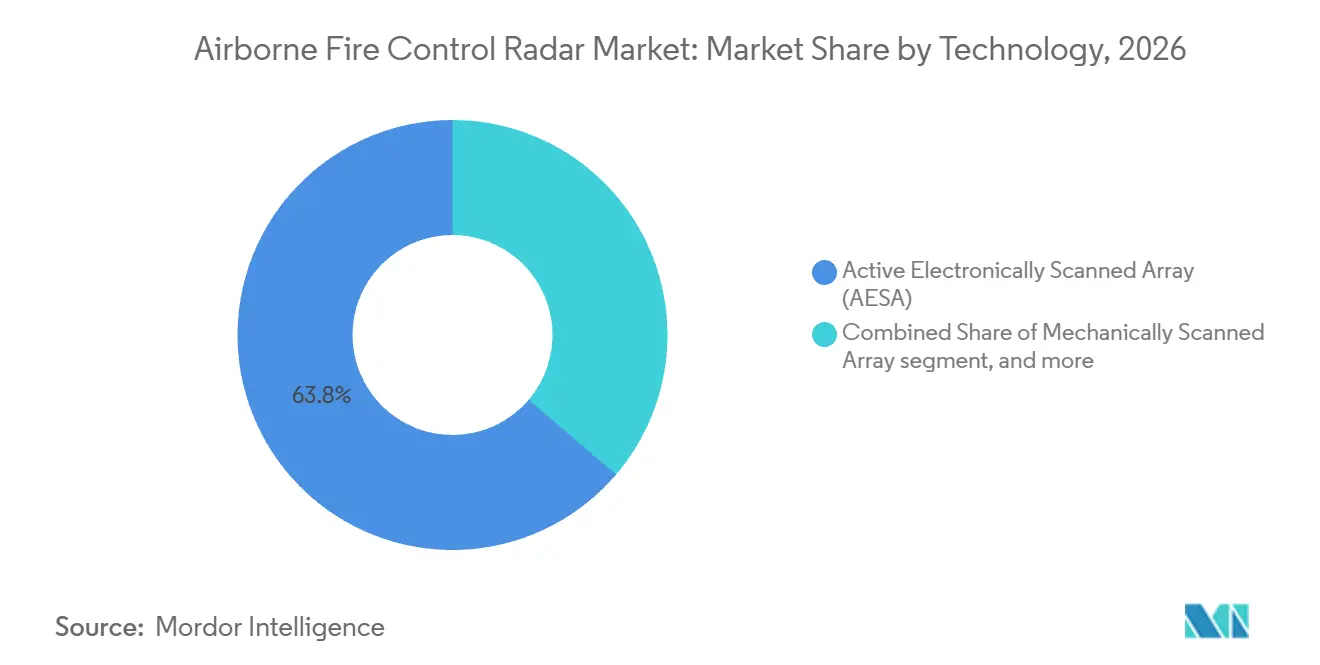
- Por tecnología, la matriz de exploración electrónica activa (AESA) representó el 63,76% de los ingresos en 2026, mientras que se prevé que el radar de formación de haz digital crezca a una CAGR del 7,86% hasta 2032.
- Por aplicación, aire a aire representó el 46,94% de la participación en ingresos en 2026, mientras que se prevé que aire a tierra crezca a una CAGR del 6,91% hasta 2032.
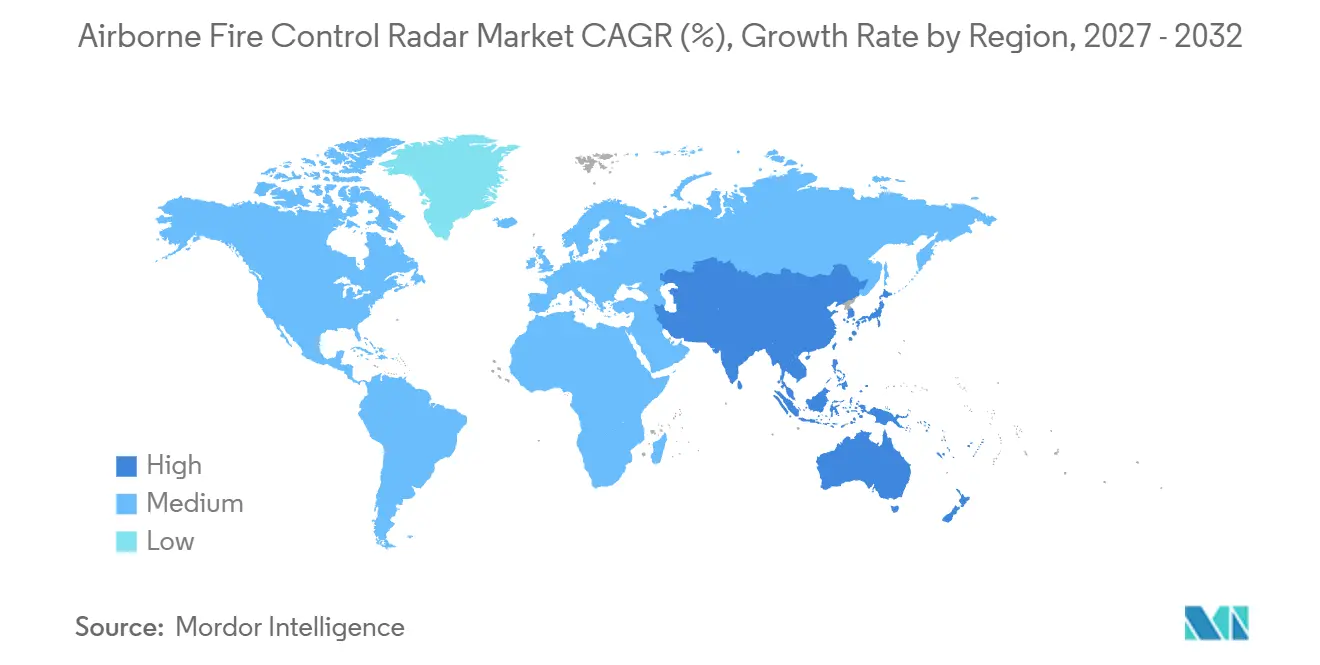
- Por geografía, América del Norte representó el 35,89% de la participación en ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de flotas de combate y programas de actualización de radar | +1.50% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de AESA para rastreo de múltiples objetivos y compromiso de precisión | +1.20% | Global | Mediano plazo (2-4 años) |
| Demanda creciente de operaciones centradas en red y de múltiples dominios | +0.90% | Global, liderado por Asia-Pacífico, Oriente Medio y África, y Europa | Mediano plazo (2-4 años) |
| Crecimiento de la adquisición de UAVs de combate y aeronaves de combate no tripuladas | +0.70% | Global, liderado por EE. UU. y aliados de la OTAN | Mediano plazo (2-4 años) |
| Actualizaciones de radar basadas en GaN para mayor alcance y resiliencia en guerra electrónica | +0.60% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Arquitecturas de radar modulares para extender la vida útil operativa de aeronaves heredadas | +0.40% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Flotas de Combate y Programas de Actualización de Radar
La modernización de aviones de combate impulsa la demanda en el mercado de radar de control de fuego aerotransportado porque las flotas necesitan capacidades de detección y guerra electrónica sin tener que reemplazar las aeronaves. Alemania aprobó 3,75 mil millones de EUR (4,20 mil millones de USD) para 20 Eurofighters Tranche 5 con radares AESA E-Scan en octubre de 2025, junto con 1,13 mil millones de EUR (1,27 mil millones de USD) para actualizaciones de guerra electrónica. El Reino Unido comprometió 453 millones de GBP (608 millones de USD) para el programa de radar ECRS Mk2 para 40 aeronaves Typhoon en enero de 2026. Estos contratos demuestran que las actualizaciones son programas por fases con largos calendarios de producción. Northrop Grumman Corporation entregó su radar AN/APG-83 SABR número 1.000 en mayo de 2026, confirmando el flujo de modernización del F-16. Dichos programas mantienen activa la demanda cuando los pedidos de aeronaves de combate se desaceleran.
Adopción de AESA para Rastreo de Múltiples Objetivos y Compromiso de Precisión
La adopción de AESA refuerza el mercado de radar de control de fuego aerotransportado, ya que un solo sistema puede apoyar el rastreo, el mapeo y la guerra electrónica durante las misiones. Los módulos controlados individualmente permiten al radar gestionar tareas sin los cambios de modo requeridos por sistemas anteriores. RTX Corporation presentó el APG-82(V)X en septiembre de 2025 como un radar AESA impulsado por GaN con capacidades de aire a aire, aire a tierra y guerra electrónica.[1] HENSOLDT AG recibió una extensión de contrato en febrero de 2025 para continuar el trabajo en el radar AESA E-Scan ECRS Mk1 del Eurofighter para Alemania y España.[2] El paso a AESA aumenta la importancia del software porque los cambios de misión pueden gestionarse mediante actualizaciones en lugar de reemplazos físicos. El mercado de radar de control de fuego aerotransportado necesita software duradero y capacidad de integración junto con la fabricación de aperturas.
Crecimiento de la Adquisición de UAVs de Combate y Aeronaves de Combate No Tripuladas
La adquisición de UAVs de combate está expandiendo el mercado de radar de control de fuego aerotransportado porque las plataformas no tripuladas requieren sistemas compactos que cumplan con las restricciones de SWaP y refrigeración. Estos requisitos fomentan diseños basados en la eficiencia del GaN y aperturas más pequeñas en lugar de copias del hardware de radar de aviones de combate. Raytheon Technologies Inc. (RTX Corporation) completó la primera prueba de vuelo del PhantomStrike en mayo de 2025, presentando un radar completamente refrigerado por aire para UAVs, aeronaves de ataque ligero y helicópteros. La empresa declaró que el sistema combina detección de largo alcance con menor costo y peso que el radar AESA convencional. India aprobó 87 drones MALE armados en octubre de 2026, señalando la demanda de capacidades de detección y designación de objetivos aerotransportadas. El cambio abre oportunidades para los proveedores que adaptan el rendimiento del radar a plataformas más pequeñas sin sacrificar la capacidad de misión.
Actualizaciones de Radar Basadas en GaN para Mayor Alcance y Resiliencia en Guerra Electrónica
Las actualizaciones de GaN apoyan el mercado de radar de control de fuego aerotransportado al mejorar la densidad de potencia y el rendimiento del radar dentro de los límites de espacio y energía de las aeronaves. RTX Corporation afirma que los dispositivos GaN proporcionan de tres a cinco veces la densidad de potencia de los dispositivos GaAs anteriores. Esta capacidad es importante para aeronaves y plataformas no tripuladas que no pueden soportar aperturas más grandes o más equipos de refrigeración. La Marina de los EE. UU. adjudicó a Northrop Grumman Corporation una orden de entrega de 24,20 millones de USD en septiembre de 2025 para sistemas de radar activo multifunción que apoyan un programa de aeronaves no tripuladas marítimas persistentes. Corea del Sur también informó avances domésticos en la producción de componentes de radar GaN en 2025. Una mayor capacidad de producción podría diversificar el suministro, aunque los programas de defensa en competencia pueden continuar presionando la disponibilidad de componentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de integración, calificación y soporte del ciclo de vida | -0.50% | Global | Corto plazo (≤ 2 años) |
| Controles de exportación y restricciones de tecnología soberana | -0.40% | Global | Corto plazo (≤ 2 años) |
| Capacidad limitada de semiconductores GaN y restricciones especializadas de refrigeración | -0.30% | Cadena de suministro de América del Norte y Europa | Mediano plazo (2-4 años) |
| Degradación del rendimiento del radar en entornos de guerra electrónica densa | -0.20% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración, Calificación y Soporte del Ciclo de Vida
Los costos de integración restringen el mercado de radar de control de fuego aerotransportado porque un nuevo radar requiere certificación de la aeronave, pruebas de armamento, aceptación de software y soporte a largo plazo. El proceso suele durar de 4 a 8 años y puede costar varias veces el precio del propio hardware del radar. Las autoridades nacionales de aeronavegabilidad y las normas de certificación militar hacen que estas actividades sean necesarias antes de que una aeronave entre en servicio operativo. Los programas con presupuesto limitado en América del Sur y partes del Sudeste Asiático pueden aplazar las actualizaciones o dividir el trabajo en fases. El programa Super-30 de India está valorado en 65.000 crore INR (7,80 mil millones de USD) para actualizaciones de 84 aeronaves Su-30MKI, incluido el radar AESA Virupaksha. Esta escala de inversión ilustra por qué muchas fuerzas aéreas deben equilibrar la ambición en materia de radar con la capacidad técnica disponible, la financiación y la tolerancia al calendario.
Controles de Exportación y Restricciones de Tecnología Soberana
Los controles de exportación limitan el mercado de radar de control de fuego aerotransportado al restringir la transferencia de sistemas avanzados y extender los plazos de aprobación para algunos clientes. El Departamento de Estado de los EE. UU. finalizó revisiones específicas del ITAR que entraron en vigor en septiembre de 2025 y abordaron aeronaves equipadas con radares de control de fuego AESA. Los controles relacionados también cubren las funciones de radar aerotransportado que mantienen el estado posicional de los objetos en las señales recibidas. Los países que utilizan la Venta Militar Extranjera (FMS) o acuerdos formales entre gobiernos pueden tener un acceso más fiable a la tecnología controlada. Otros compradores pueden enfrentar plazos de entrega más largos o necesitar proveedores alternativos. Las restricciones están impulsando a India, Turquía y Corea del Sur a invertir en el desarrollo local de AESA. Con el tiempo, esto puede reducir las oportunidades de exportación para los proveedores occidentales establecidos en los mercados de defensa emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma:
Los Aviones de Combate Anclan los Ingresos, los UAVs Impulsan la Próxima Curva de CrecimientoLos aviones de combate representaron el 48,76% del mercado de radar de control de fuego aerotransportado en 2026, lo que refleja el alto valor de la aviónica instalada en aeronaves de combate. Los programas para el F-35, el Eurofighter Typhoon, el Rafale y el KF-21 Boramae generan demanda de radar en múltiples países. Sus sistemas de radar apoyan el combate aéreo, la designación de objetivos, el apoyo a la navegación y los requisitos de guerra electrónica. Las flotas de aviones de combate también necesitan actualizaciones a medida que las aeronaves más antiguas permanecen en servicio más allá de sus planes operativos originales. El programa AN/APG-83 de Northrop Grumman Corporation demuestra cómo los diseños de radar de combate maduros pueden sostener la demanda a través de la actividad de actualización. Los helicópteros de combate proporcionan una demanda más estable procedente de misiones de apoyo aéreo cercano y patrulla marítima. Sus sistemas suelen tener un ancho de banda más estrecho y menores requisitos de potencia que los radares de aviones de combate. Otras plataformas incluyen aeronaves de patrulla marítima, bombarderos y aeronaves de guerra electrónica, que apoyan la demanda incremental a través de misiones especializadas.
Se prevé que los UAVs crezcan a una CAGR del 8,85% hasta 2032, convirtiéndolos en el grupo de plataformas de más rápido crecimiento dentro del mercado de radar de control de fuego aerotransportado. Sus necesidades de radar difieren de las de los aviones de combate porque los límites de carga útil restringen el peso, el consumo de energía y la refrigeración. PhantomStrike ilustra los sistemas diseñados para UAVs y aeronaves de ataque ligero. La aprobación de drones armados por parte de India envía una señal regional sobre los futuros requisitos de detección integrada. Los proveedores están adaptando algoritmos y funciones probados de aeronaves de combate más grandes a células más pequeñas. Los estándares de sistemas abiertos pueden facilitar esa transferencia al admitir interfaces comunes. Es probable que el mercado de radar de control de fuego aerotransportado enfrente una competencia más intensa en los sistemas para UAVs. Los actores establecidos no pueden depender únicamente de los programas de aviones de combate para mantener su posición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Banda de Frecuencia:
La Banda X Mantiene el Liderazgo Estructural, la Banda Ku/K/Ka Abre Nuevos Espacios de MisiónLa banda X representó el 56,78% del tamaño del mercado de radar de control de fuego aerotransportado por frecuencia en 2026. Sigue siendo importante porque equilibra la resolución angular, la discriminación de objetivos y el rendimiento de propagación para las misiones de aviones de combate. Los diseñadores también han construido cadenas de suministro establecidas de componentes y procesamiento de señales en torno a esta banda. Hanwha Systems Co., Ltd. ha suministrado el radar AESA para el KF-21, que utiliza tecnología de banda X y cuenta con aproximadamente 1.000 módulos de transmisión y recepción por matriz. Este diseño refleja el estándar de rendimiento buscado por los programas modernos de aviones de combate. La banda S sigue siendo relevante para las misiones de patrulla marítima y alerta temprana aerotransportada. Esas misiones pueden priorizar una mayor propagación y resistencia a las precipitaciones sobre la resolución fina necesaria en los enfrentamientos de aviones de combate. La combinación de frecuencias, por tanto, sigue vinculada a los roles de las plataformas y los objetivos de las misiones.
Se prevé que los sistemas de banda Ku/K/Ka crezcan a una CAGR del 7,21% hasta 2032, impulsados por la necesidad de imágenes de alta resolución y designación de objetivos de precisión. Estas bandas pueden apoyar la formación de imágenes de radar de apertura sintética y la indicación de objetivos en movimiento en tierra en terrenos complejos. Su utilidad está aumentando a medida que las aeronaves realizan más misiones de ataque y reconocimiento en una sola salida. Tales configuraciones pueden reducir el peso del sistema y ayudar a gestionar la firma de radar de la aeronave. La coordinación del espectro sigue siendo importante porque los usuarios de la banda Ka comparten un entorno operativo limitado. Los operadores militares necesitan asignaciones fiables en condiciones de guerra electrónica exigentes. El mercado de radar de control de fuego aerotransportado, por tanto, mantendrá la banda X como su núcleo, mientras que las bandas superiores adquieren roles de misión especializados.
Por Tecnología:
AESA Domina, la Formación de Haz Digital Acelera el Giro hacia el SoftwareAESA representó el 63,76% del mercado de radar de control de fuego aerotransportado en 2026, continuando el alejamiento de los sistemas de exploración mecánica y PESA. La tecnología admite modos simultáneos y proporciona a las tripulaciones una mayor resistencia a las interferencias que los enfoques de radar anteriores. Los módulos GaN mejoran aún más el alcance, la capacidad de ataque electrónico y la eficiencia energética sin requerir una apertura más grande. Los radares PESA y de exploración mecánica aún sirven a las flotas establecidas, especialmente en los mercados emergentes. Sin embargo, su papel en las nuevas entregas de aeronaves está disminuyendo. El mercado de radar de control de fuego aerotransportado está ahora centrado en sistemas que combinan detección, guerra electrónica y soporte de software.
Se prevé que el radar de formación de haz digital crezca a una CAGR del 7,86% hasta 2032, la tasa más alta entre los segmentos tecnológicos. Puede crear múltiples haces independientes desde una sola apertura y dirigirlos mediante procesamiento digital. Esto puede acelerar los cambios de modo y mejorar el uso de los recursos de radar disponibles. El radar definido por software (SDR) complementa este enfoque porque las funciones de misión pueden actualizarse mediante software. El Departamento de Defensa de los EE. UU. apoya los enfoques de sistemas abiertos que ayudan a separar las actualizaciones de software de las interfaces de hardware propietarias. Estos desarrollos hacen que la capacidad de software sea más central para la competencia en radares. También favorecen a los proveedores que pueden mantener actualizaciones seguras e integrar funciones de procesamiento con el sistema de misión más amplio de la aeronave.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Aire a Aire Lidera, Aire a Tierra Refleja el Imperativo MultifunciónLas aplicaciones de aire a aire representaron el 46,94% del mercado de radar de control de fuego aerotransportado en 2026. La adquisición de aviones de combate sigue dependiendo de la capacidad de detectar, rastrear y guiar armas contra varias amenazas aéreas. Los modos de rastreo intercalados admiten múltiples canales de guía de misiles mientras se mantiene la conciencia situacional de otros objetivos. Corea del Sur amplió el programa de radar KF-21 para incluir modos de aire a tierra y aire a mar en febrero de 2026, tras la validación anterior de aire a aire. Las aplicaciones de aire a mar añaden demanda procedente de programas de patrulla marítima y aviación naval. Estos roles requieren detección y rastreo contra objetivos de superficie en condiciones meteorológicas variables. El pedido de radar para aeronaves no tripuladas marítimas persistentes también refleja esta demanda de aplicaciones especializadas. El trabajo de aire a aire sigue siendo, no obstante, el punto de referencia central para el rendimiento del radar de control de fuego.
Se prevé que las aplicaciones de aire a tierra crezcan a una CAGR del 6,91% hasta 2032, respaldadas por el amplio uso de aeronaves multifunción. Las fuerzas aéreas necesitan cada vez más un solo radar para gestionar amenazas aéreas y misiones de ataque de precisión en la misma operación. El APG-82(V)X de RTX Corporation combina la designación de objetivos de aire a tierra con funciones de aire a aire y guerra electrónica. El plan de modernización del Su-30MKI de India también vincula las actualizaciones de radar a una expansión más amplia de las capacidades de aire a tierra. Esta superposición reduce la separación práctica entre las funciones de aire a aire, aire a tierra y guerra electrónica. Los sistemas AESA multimodo se están convirtiendo en un requisito de referencia para los nuevos programas de radar de combate. Los proveedores deben demostrar que sus sistemas pueden mantener un rendimiento de misión fiable en todos estos usos.
Análisis Geográfico
América del Norte representó el 35,89% de los ingresos regionales en 2026, respaldada por el gasto en defensa de Estados Unidos y una base de suministro de radares. La OTAN estimó que el gasto en equipamiento de Estados Unidos representó el 29,22% del gasto básico en defensa en 2025 y el 28,31% en 2026.[3] Northrop Grumman Corporation entregó su sistema AN/APG-83 SABR número 1.000 en mayo de 2026. La región sustenta el diseño de radares, el trabajo con semiconductores, la fabricación y el procesamiento de señales. Los programas operan en la Fuerza Aérea, la Armada, el Cuerpo de Marines y las Fuerzas de Operaciones Especiales. Canadá añade una base de gasto en equipamiento. Su ratio está previsto en el 24,99% en 2026. Este entorno otorga a América del Norte una posición de liderazgo en el mercado de radares de control de fuego aerotransportados.
Europa está respaldada por la actividad de actualización del Eurofighter y el aumento de las prioridades de defensa entre los aliados de la OTAN. Alemania aprobó el paquete Eurofighter Tranche 5 y las actualizaciones de guerra electrónica en octubre de 2025. El Reino Unido también contrató el programa de producción e integración ECRS Mk2 en enero de 2026. El trabajo de HENSOLDT AG en el ECRS Mk1 para Alemania y España añade una demanda regional adicional. El ratio de gasto en equipamiento de Francia en 2026 se sitúa en el 34,08%. Italia y España también participan en el marco de radar del Eurofighter. Los países de Europa del Este están acelerando las decisiones sobre sensores a medida que las necesidades de defensa aérea se vuelven más inmediatas. Los programas europeos ofrecen, en consecuencia, trabajo en desarrollo, integración, producción y soporte a largo plazo.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,13% hasta 2032, la tasa regional más rápida en el mercado de radares de control de fuego aerotransportados. Corea del Sur está avanzando en las entregas de AESA del KF-21 y en modos de operación más amplios. India está desarrollando el radar Virupaksha como parte del programa de actualización del Su-30MKI y ha aprobado la adquisición de drones armados. Japón está financiando el desarrollo autóctono de AESA para su caza de próxima generación. Australia está incrementando las asignaciones de equipamiento de defensa. Los programas de radar de aviación de China respaldan las perspectivas regionales, aunque la visibilidad en fuentes abiertas es limitada. América del Sur sigue siendo un mercado más pequeño, centrado en el mantenimiento y con actividad de actualización limitada. Oriente Medio y África combinan las adquisiciones de plataformas del Golfo con el desarrollo y las exportaciones de radares israelíes. La región sustenta trabajos recurrentes de actualización y mantenimiento de radares.
Panorama Competitivo
El mercado de radar de control de fuego aerotransportado está moderadamente consolidado entre grandes proveedores de defensa con capacidades establecidas en radar, semiconductores, software e integración de aeronaves. Northrop Grumman Corporation y RTX Corporation anclan la base de suministro de los EE. UU. Leonardo S.p.A. y Thales Group cubren importantes programas europeos. Cada familia de aeronaves de combate tiende a crear un flujo de adquisición de larga duración para un proveedor o consorcio específico. Esto limita la competencia directa dentro de un programa de aeronaves existente. La competencia es más intensa cuando una fuerza aérea selecciona sistemas de radar para nuevas aeronaves o trabajos de actualización. La entrega del APG-83 número 1.000 de Northrop Grumman en mayo de 2026 ilustra la escala que los principales proveedores pueden utilizar para sostener la investigación y la producción. La posición competitiva de cada empresa depende cada vez más del soporte de software y la integración del sistema de misión, no solo del rendimiento de la apertura.
RTX Corporation presentó el APG-82(V)X en septiembre de 2025, añadiendo un radar GaN que combina control de fuego, designación de objetivos en tierra y funciones de guerra electrónica. HENSOLDT AG amplió su trabajo en el ECRS Mk1 del Eurofighter mediante la extensión de contrato de 2025 con Alemania y España. El hito de entrega del APG-83 de Northrop Grumman Corporation refleja un tercer enfoque, extendiendo un radar maduro a través de programas de modernización de flotas. Estos movimientos combinan el desarrollo de nuevos productos con líneas de producción establecidas. El PhantomStrike de RTX Corporation aborda una brecha en la capacidad de radar compacto para UAVs. Estas posiciones hacen que las relaciones con los proveedores y la experiencia en integración sean activos competitivos importantes.
Los desarrollos domésticos están cambiando las condiciones competitivas en el mercado de radar de control de fuego aerotransportado. El mercado de radar de control de fuego aerotransportado sigue siendo disputado a medida que avanzan los programas nacionales. Hanwha Systems Co., Ltd. apoya el programa KF-21 con un radar AESA de producción doméstica. El programa Virupaksha de India también tiene como objetivo reducir la dependencia de la tecnología de radar importada. Estos programas pueden utilizar asociaciones a corto plazo mientras persiguen una mayor capacidad local. Las aperturas definidas por software y la formación de haz digital están aumentando el valor de la experiencia en software y procesamiento de señales. El Instituto de Investigación de Georgia Tech demostró un banco de pruebas AESA de banda X con diversidad de polarización en julio de 2025. La actividad de investigación continúa dando forma a las arquitecturas de radar avanzadas. Estos cambios aumentan la presión competitiva sobre los proveedores establecidos en determinados programas nacionales.
Líderes de la Industria de Radar de Control de Fuego Aerotransportado
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A.
-
Israel Aerospace Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Radares de Control de Fuego Aerotransportados Empresas cubiertas en este informe
- Northrop Grumman Corporation
- RTX Corporation
- Thales Group
- Leonardo S.p.A.
- Israel Aerospace Industries Ltd.
- HENSOLDT AG
- Saab AB
- Indra Sistemas S.A.
- Lockheed Martin Corporation
- SRC, Inc.
- ASELSAN A.Ş.
- Mitsubishi Electric Corporation
- Hanwha Systems Co., Ltd.
Desarrollos recientes de la industria en Mercado de Radares de Control de Fuego Aerotransportados
- Octubre de 2026: LONGBOW LLC, una empresa conjunta entre Lockheed Martin Corporation y Northrop Grumman Corporation, recibió un contrato de 419,6 millones de USD del Ejército de los EE. UU. para sistemas de radar de control de fuego y soporte post-producción para helicópteros de ataque AH-64D/E Apache.
- Agosto de 2026: RTX Corporation obtuvo un contrato de cantidad indefinida de entrega indefinida (IDIQ) de fuente única valorado en hasta 603 millones de USD de la Fuerza Aérea de los EE. UU. para la flota de B-52 Stratofortress.
- Febrero de 2025: HENSOLDT AG recibió una extensión de contrato para el radar Eurofighter Mk1, valorada en 350 millones de EUR (392,23 millones de USD). El ECRS Mk1 del Eurofighter es un radar de control de fuego AESA diseñado para aeronaves de combate.
Alcance del Informe Global del Mercado de Radar de Control de Fuego Aerotransportado
El mercado de radar de control de fuego aerotransportado comprende sistemas de radar diseñados para detectar, rastrear, identificar y apoyar el compromiso de objetivos aéreos, terrestres y marítimos en plataformas de aviación militar. El alcance incluye sistemas de radar de control de fuego aerotransportado suministrados para la producción de nuevas aeronaves, la modernización de flotas, las actualizaciones de radar y los programas de actualización para mejorar la conciencia situacional, la precisión de designación de objetivos y la eficacia en combate en enfrentamientos de aire a aire, aire a tierra y aire a mar.
El mercado de radar de control de fuego aerotransportado está segmentado por plataforma, banda de frecuencia, tecnología, aplicación y geografía. Por plataforma, el mercado está segmentado en aviones de combate, helicópteros de combate, vehículos aéreos no tripulados (UAVs) y otros. Por banda de frecuencia, el mercado está segmentado en banda X, banda S y banda Ku/K/Ka. Por tecnología, el mercado está segmentado en matriz de exploración electrónica activa (AESA), matriz de exploración electrónica pasiva (PESA), matriz de exploración mecánica, radar de formación de haz digital y radar definido por software (SDR). Por aplicación, el mercado está segmentado en aire a mar, aire a aire y aire a tierra. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de radar de control de fuego aerotransportado en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Aviones de Combate |
| Helicópteros de Combate |
| Vehículos Aéreos No Tripulados (UAVs) |
| Otros |
| Banda X |
| Banda S |
| Banda Ku/K/Ka |
| Matriz de Exploración Electrónica Activa (AESA) |
| Matriz de Exploración Electrónica Pasiva (PESA) |
| Matriz de Exploración Mecánica |
| Radar de Formación de Haz Digital |
| Radar Definido por Software (SDR) |
| Aire a Mar |
| Aire a Aire |
| Aire a Tierra |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Plataforma | Aviones de Combate | ||
| Helicópteros de Combate | |||
| Vehículos Aéreos No Tripulados (UAVs) | |||
| Otros | |||
| Por Banda de Frecuencia | Banda X | ||
| Banda S | |||
| Banda Ku/K/Ka | |||
| Por Tecnología | Matriz de Exploración Electrónica Activa (AESA) | ||
| Matriz de Exploración Electrónica Pasiva (PESA) | |||
| Matriz de Exploración Mecánica | |||
| Radar de Formación de Haz Digital | |||
| Radar Definido por Software (SDR) | |||
| Por Aplicación | Aire a Mar | ||
| Aire a Aire | |||
| Aire a Tierra | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de la demanda de radar de control de fuego aerotransportado en 2026?
El mercado de radar de control de fuego aerotransportado está valorado en 3,46 mil millones de USD en 2026 y se prevé que alcance los 4,79 mil millones de USD para 2032.
¿Qué está impulsando la demanda de sistemas de radar de control de fuego aerotransportado?
La modernización de flotas de combate, la adopción de AESA, la adquisición de aeronaves de combate no tripuladas y las actualizaciones de GaN son factores clave de demanda.
¿Qué plataforma lidera la demanda de radar de control de fuego aerotransportado?
Los aviones de combate lideran con una participación en ingresos del 48,76% en 2026, respaldada por programas de nueva construcción y actividad de actualización de flotas.
¿Qué tecnología de radar de control de fuego aerotransportado está creciendo más rápido?
Se prevé que el radar de formación de haz digital crezca a una CAGR del 7,86% hasta 2032.
¿Qué región está creciendo más rápido en el mercado de radar de control de fuego aerotransportado?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,13% hasta 2032, respaldada por programas en Corea del Sur, India y Japón.
¿Por qué son importantes los radares AESA para las aeronaves de combate?
Los sistemas AESA pueden apoyar funciones de rastreo, mapeo, designación de objetivos y guerra electrónica a través de una sola apertura.