
Tamanho e Participação do Mercado de Unidade de Controle de Airbag
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Unidade de Controle de Airbag pela Mordor Intelligence
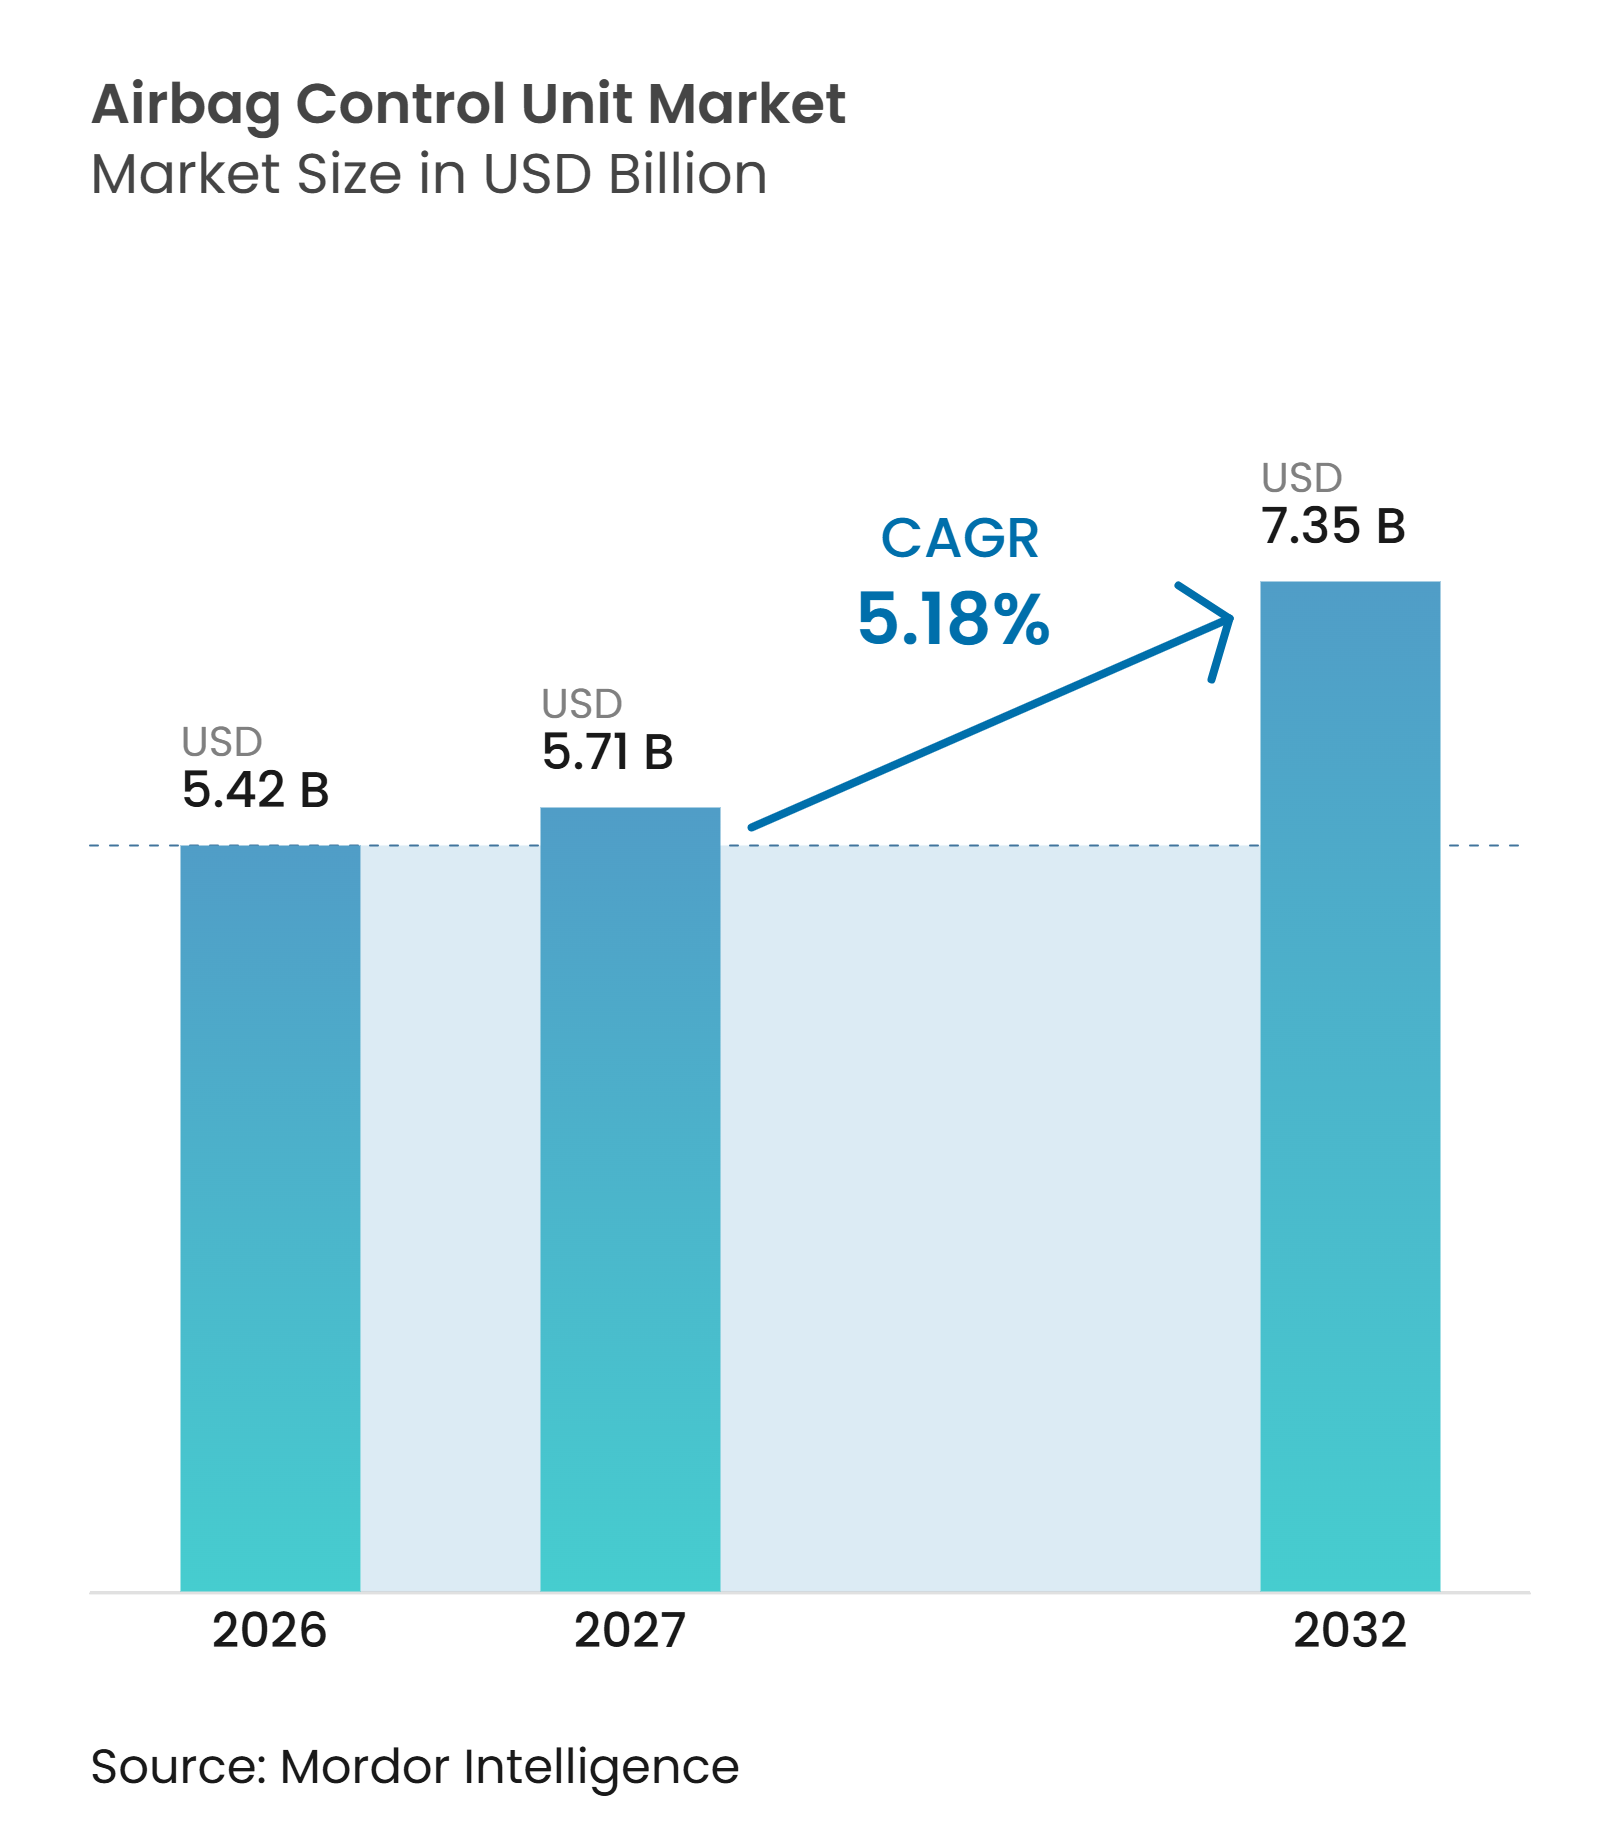
O tamanho do mercado de unidade de controle de airbag foi avaliado em 5,42 bilhões de USD em 2026 e deve crescer de 5,71 bilhões de USD em 2027 para 7,35 bilhões de USD até 2032, a um CAGR de 5,18% durante 2027-2032. O mercado de unidade de controle de airbag está ganhando valor à medida que os programas de classificação de colisões exigem um controle de retenção mais preciso em uma gama mais ampla de condições de colisão e tipos de ocupantes. Os programas de veículos elétricos também adicionam funções de isolamento de bateria de alta tensão e comunicação pós-colisão ao papel do controlador. Esses requisitos elevam o valor da eletrônica e do software embarcado em cada veículo, mesmo onde a produção de veículos está sob pressão. O mercado de unidade de controle de airbag também enfrenta ciclos de validação mais longos e custos de desenvolvimento mais elevados, o que favorece fornecedores com capacidades maduras de segurança funcional. Os fornecedores estabelecidos estão respondendo por meio de engenharia local, arquiteturas de segurança integradas e colaboração mais estreita com os fabricantes de veículos.
Principais Conclusões do Relatório
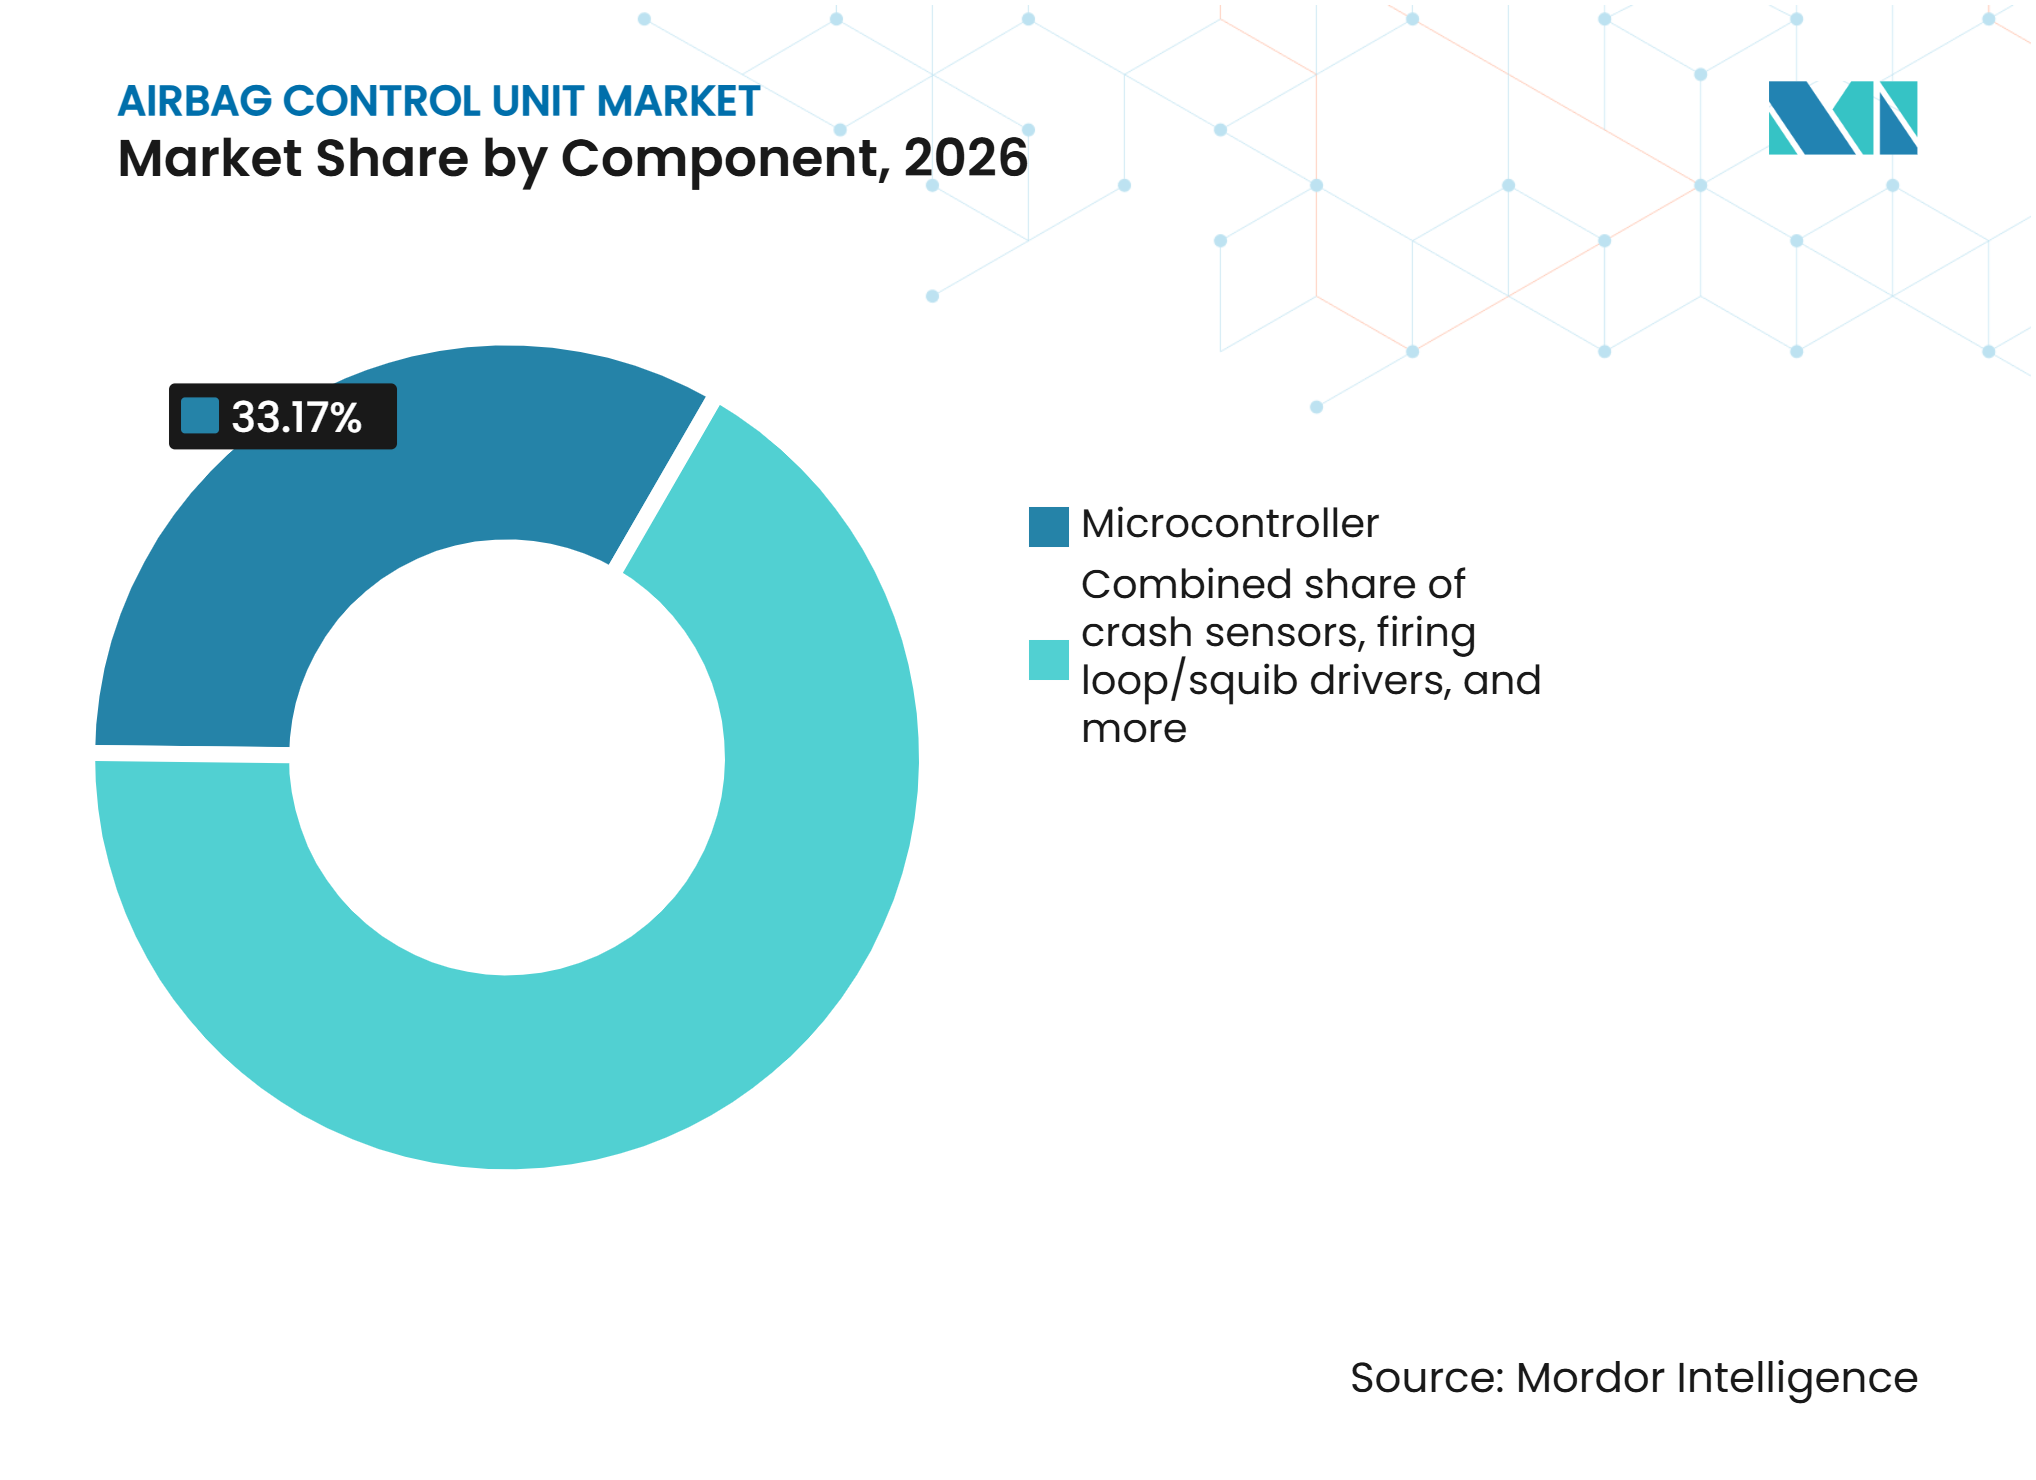
- Por componente, os microcontroladores detinham uma participação de 33,17% em 2026, enquanto o software deve expandir a um CAGR de 8,45% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 83,25% em 2026, enquanto os veículos comerciais médios e pesados devem expandir a um CAGR de 7,13% até 2032.
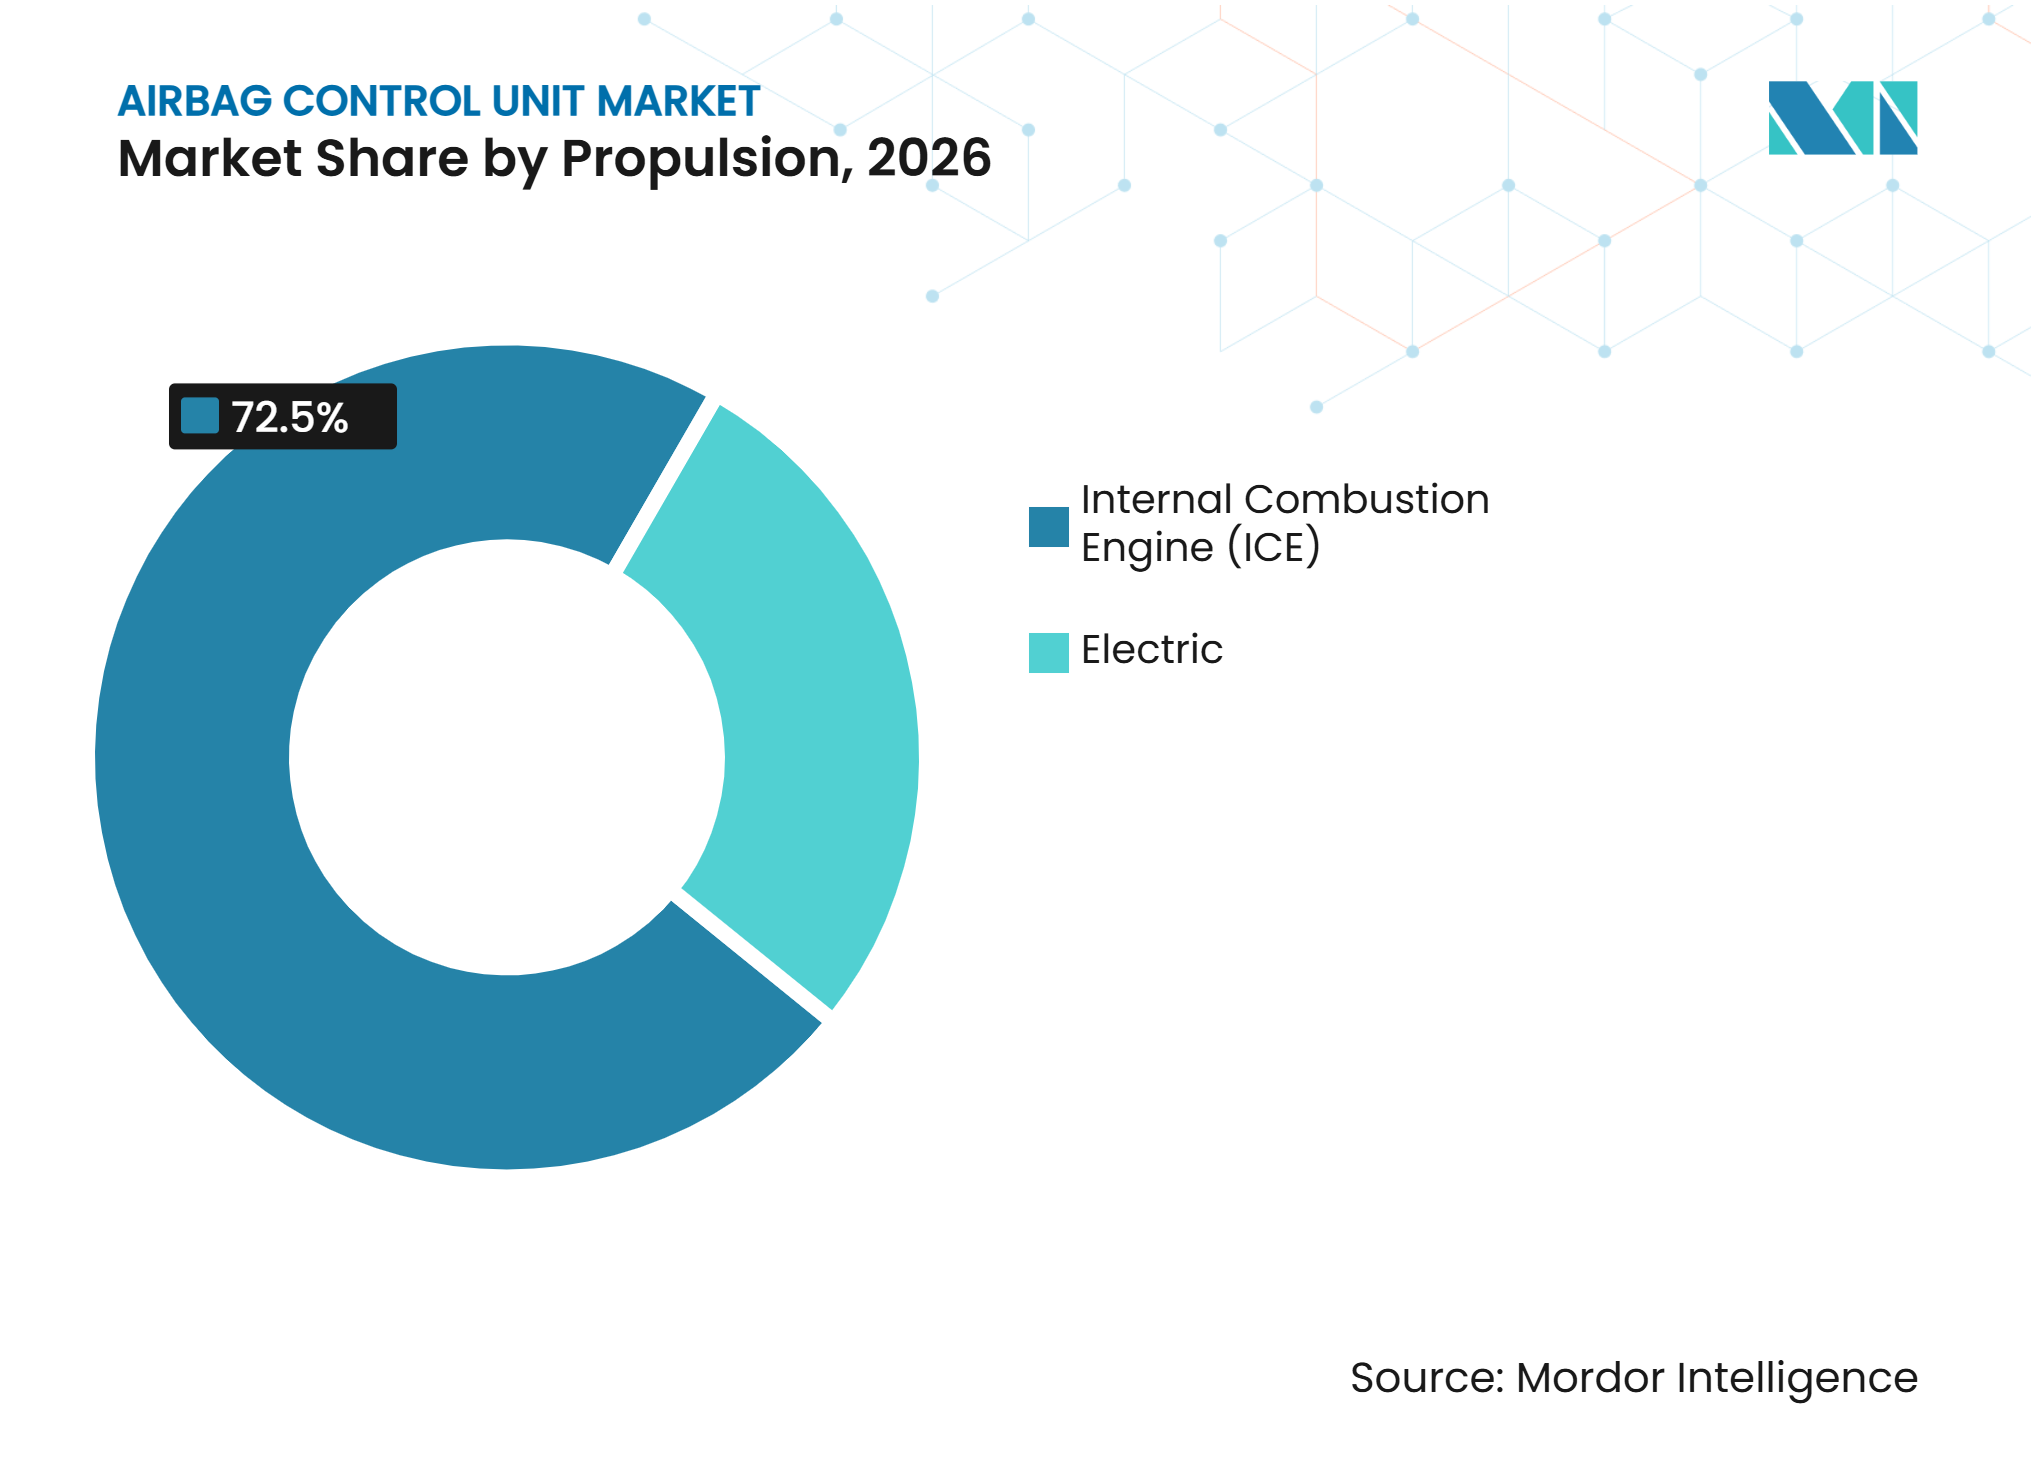
- Por propulsão, os veículos com motor de combustão interna detinham uma participação de 72,50% em 2026, enquanto os veículos elétricos devem expandir a um CAGR de 9,80% até 2032.
- Por canal de vendas, o OEM detinha uma participação de 87,12% em 2026, enquanto o pós-venda deve expandir a um CAGR de 5,96% até 2032.
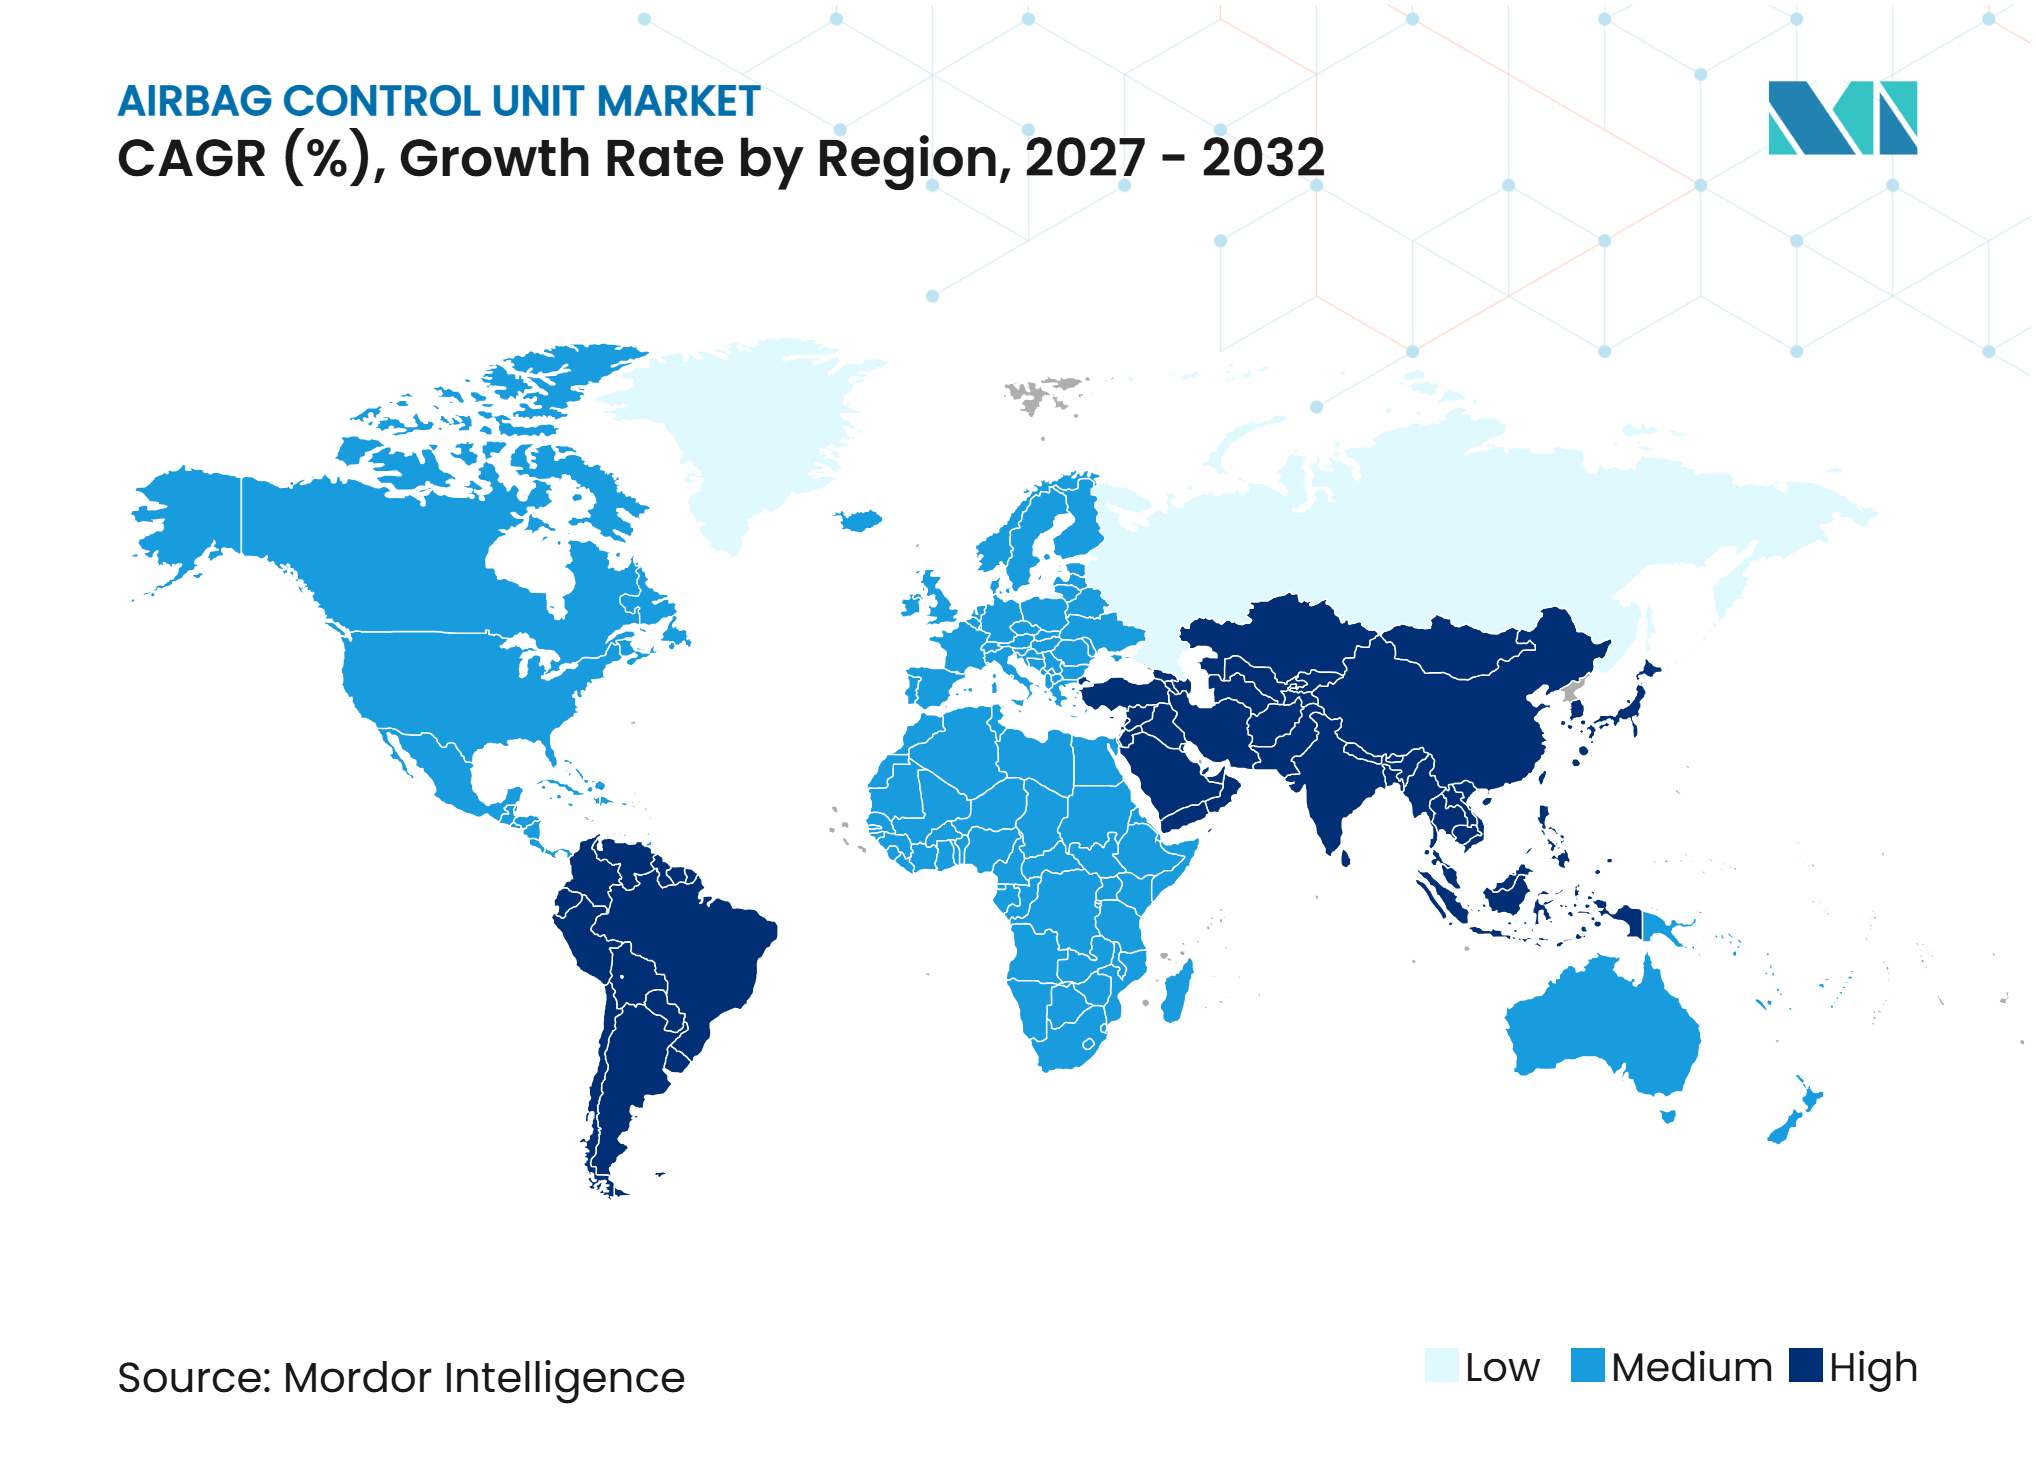
- Por geografia, a Ásia-Pacífico detinha uma participação de 48,05% em 2026 e deve expandir a um CAGR de 6,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Isolamento em Colisões de Veículos Elétricos e Segurança de Alta Tensão | +1.2% | Ásia-Pacífico, com repercussão na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Aumento da Quantidade de Airbags e Conteúdo de Proteção Lateral | +1.0% | Global, com maior relevância na China, Coreia do Sul e Europa | Curto prazo (≤ 2 anos) |
| Pontuação Mais Rigorosa de Proteção de Ocupantes do NCAP | +0.8% | Global, com ganhos iniciais na Europa, Índia e América do Sul | Médio prazo (2 a 4 anos) |
| Demanda por Controle Integrado de Sistemas de Retenção com Alto Teor de Sensores | +0.7% | América do Norte, Europa e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Penetração de Recursos de Segurança em Mercados de Veículos Emergentes | +0.6% | Índia, Brasil, Sudeste Asiático e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Arquiteturas de Unidade de Controle de Airbag Escaláveis para Programas de Veículos Multiplataforma | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Isolamento em Colisões de Veículos Elétricos e Segurança de Alta Tensão
Os veículos elétricos conferem à unidade de controle de airbag um segundo papel de segurança além da ativação dos sistemas de retenção de ocupantes. Os dispositivos de desconexão pirotécnica de bateria utilizam a mesma abordagem iniciada por espoleta que os sistemas de retenção para separar os condutores de alta tensão em milissegundos após uma colisão. O controlador de retenção pode atuar como ponto de decisão para a ativação do airbag e o isolamento de alta tensão. Essa arquitetura adiciona canais, necessidades de gerenciamento de energia e lógica de software que os programas de veículos convencionais não exigem. Os requisitos pós-colisão do Euro NCAP e os testes do ANCAP sobre a integridade do sistema de alta tensão em variantes de veículos elétricos a bateria reforçam a necessidade dessa capacidade. O mercado de unidade de controle de airbag obtém maior valor de conteúdo das plataformas elétricas porque o desempenho de segurança não pode ser reduzido sem afetar a conformidade.
Aumento da Quantidade de Airbags e Conteúdo de Proteção Lateral
O mercado de unidade de controle de airbag se beneficia quando o conteúdo de airbags cresce mais rapidamente do que a produção de veículos. Os modelos Honda Accord e Honda Civic no período 2025-2026 utilizam configurações com 10 airbags, enquanto o TIGGO8 da Chery combina 10 airbags com um airbag de lado distante do motorista [1]. Cada zona de airbag adicionada pode exigir mais canais de acionamento de espoleta, sensores satélites e ramificações de software no controlador. A proteção lateral também exige que o controlador interprete a direção da colisão e acione a sequência de retenção adequada rapidamente. Esse aumento de conteúdo sustenta a receita do mercado de unidade de controle de airbag mesmo quando o total de embarques de veículos não cresce no mesmo ritmo.
Pontuação Mais Rigorosa de Proteção de Ocupantes do NCAP
O Euro NCAP utiliza quatro estágios pontuados de forma independente em seu protocolo de avaliação de 2026, abrangendo condução segura, prevenção de colisões, proteção em colisões e segurança pós-colisão[2]. Os critérios de proteção em colisões avaliam o desempenho dos sistemas de retenção em um conjunto mais amplo de tipos físicos de ocupantes, incluindo crianças e adultos mais velhos. Isso exige que os fabricantes de veículos utilizem controladores capazes de selecionar padrões de ativação de airbag para diferentes ocupantes e condições de impacto. O Euro NCAP também exige que os veículos elétricos gerenciem o isolamento de alta tensão e forneçam informações pós-colisão, adicionando funções que afetam o software do controlador e as entradas de sensores. O protocolo 2026 do Latin NCAP adiciona um manequim biofidélico e eleva a velocidade do teste de impacto lateral para 60 km/h com uma barreira de 1.400 kg. O mercado de unidade de controle de airbag, portanto, se beneficia quando as classificações de segurança se tornam um requisito prático de projeto para os programas de veículos.
Demanda por Controle Integrado de Sistemas de Retenção com Alto Teor de Sensores
O mercado de unidade de controle de airbag está avançando em direção a uma integração mais estreita de sensores, circuitos de disparo, gerenciamento de energia e software. O PSI5 suporta transmissão de energia e dados de colisão em uma conexão de dois fios, com taxas de dados de 125 a 189 kbit/s e verificação de erros [3]. O CG902 da Bosch integra dois canais PSI5 e oito circuitos de disparo, ilustrando como os ASICs de airbag combinam interfaces de sensores e acionadores de espoleta em um único dispositivo. Esses dispositivos suportam projetos compactos que podem ser adaptados em diferentes plataformas de veículos com configurações de retenção distintas. A classificação de ocupantes e a detecção de capotamento aumentam o valor da fusão de sensores e dos algoritmos adaptativos de colisão. O trabalho de cibersegurança da ISO/SAE 21434 também é relevante quando as configurações de segurança são definidas por software e atualizadas remotamente, criando mais um motivo para os fornecedores desenvolverem arquiteturas de controlador reutilizáveis e validadas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de Qualificação de Semicondutores e Fornecimento de Segurança Funcional | -1.1% | Global, concentrado nos ecossistemas de fabricação da Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Aumento da Complexidade da ECU e dos Custos de Validação | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Risco de Reparo Pós-Colisão, Calibração e Substituição por Peças Falsificadas | -0.4% | América do Norte, Austrália e mercados emergentes | Curto prazo (≤ 2 anos) |
| Instalação em Veículos Comerciais de Baixo Volume e Custos Fragmentados de Homologação | -0.3% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Qualificação de Semicondutores e Fornecimento de Segurança Funcional
O mercado de unidade de controle de airbag depende de microcontroladores de grau de segurança, circuitos integrados de gerenciamento de energia e dispositivos de memória com registros rigorosos de qualificação. A família SEMPER NOR Flash da Infineon recebeu a certificação de segurança funcional ASIL-D da ISO 26262:2018 em maio de 2025, após revisão independente pela SGS-TÜV. Tal qualificação exige documentação substancial de segurança do produto e avaliação externa. A Infineon também firmou parceria com a UL Solutions em 2025 para ajudar os clientes a avançar na conformidade com a ISO 26262 em microcontroladores, circuitos integrados de gerenciamento de energia e sensores selecionados. A capacidade limitada de auditoria e a documentação detalhada podem retardar os cronogramas de integração em projetos quando a demanda por dispositivos ASIL-D aumenta. Essas condições conferem aos fornecedores com casos de segurança estabelecidos uma vantagem sobre os novos entrantes.
Aumento da Complexidade da ECU e dos Custos de Validação
O mercado de unidade de controle de airbag enfrenta custos de desenvolvimento crescentes à medida que os controladores precisam distinguir um conjunto mais amplo de eventos de colisão e condições de ocupantes. A avaliação mais abrangente do Euro NCAP sobre tipos físicos de adultos e crianças exige mais trabalho de simulação e validação do caso de segurança do controlador. A STMicroelectronics e a HighTec estão trabalhando no suporte à linguagem Rust para veículos definidos por software, a fim de reduzir certos defeitos de segurança de memória que, de outra forma, necessitam de testes. Plataformas comerciais de baixo volume e requisitos regionais fragmentados também podem limitar a capacidade de distribuir os custos de validação por muitas unidades. Essas pressões são mais difíceis para fornecedores sem grandes programas de plataforma ou processos de conformidade estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Funções Definidas por Software Reformulam o Mix de Receita da Unidade de Controle de AirbagOs microcontroladores detinham uma participação de 33,17% em 2026 porque cada controlador requer um elemento de processamento central independentemente do tipo de veículo ou propulsão. O processador gerencia algoritmos de colisão, entradas de sensores, funções de diagnóstico e decisões de disparo. A Infineon posiciona sua família AURIX TC4x para aplicações de controle de airbag com tolerância a falhas aprimorada e mecanismos de segurança. Os sensores de colisão formam outra categoria importante de hardware, pois os conjuntos inerciais multieixo podem identificar eventos de capotamento e impacto oblíquo de forma mais eficaz do que os projetos de sensores anteriores. Os circuitos integrados de circuito de disparo e acionamento de espoleta também estão se tornando mais integrados. Os circuitos integrados de fonte de alimentação têm maior importância nos sistemas de veículos elétricos porque o controlador deve sustentar suas funções de baixa tensão enquanto gerencia um evento de desconexão de alta tensão. Essa combinação torna o mix de componentes mais dependente de software e integração de sistemas.
Outros (Software) deve expandir a um CAGR de 8,45% até 2032, tornando-se a categoria de componente de crescimento mais rápido no setor de unidade de controle de airbag. A categoria inclui algoritmos de colisão embarcados, firmware de classificação de ocupantes, diagnósticos pós-colisão e infraestrutura de atualização remota. O software permite diferentes comportamentos de ativação com base na posição do ocupante, geometria da colisão e status do veículo. Ele também suporta as funções pós-colisão cada vez mais consideradas nas avaliações de segurança de veículos. Mais código exige validação mais aprofundada, mas também pode permitir que os fornecedores atualizem a lógica de segurança sem substituir o hardware do controlador. O mercado de unidade de controle de airbag está, portanto, avançando em direção a um maior conteúdo de software por unidade.



Por Tipo de Veículo:
Mandatos de Segurança para Veículos Comerciais Reduzem a Diferença em Relação aos Automóveis de PasseioOs automóveis de passeio detinham uma participação de 83,25% em 2026, sustentados por sua grande base de produção e práticas estabelecidas de instalação de sistemas de segurança. Os programas de automóveis de passeio continuam a aumentar o conteúdo de sistemas de retenção por meio de opções de airbags laterais, de cortina, de lado distante e de joelho. O Bharat NCAP 2.0, proposto em novembro de 2025 para implementação a partir de outubro de 2027, torna os airbags de cortina obrigatórios para qualquer modelo que busque uma classificação por estrelas. Isso aumenta o número de canais e decisões de software necessários no controlador. Os fabricantes de veículos também utilizam a classificação de ocupantes para ajustar a lógica de ativação para ocupantes menores e assentos infantis voltados para trás. Essas necessidades tornam os projetos de controladores para automóveis de passeio mais sofisticados, mesmo nas linhas de veículos de alto volume. Os longos programas de veículos e os rigorosos requisitos de validação reforçam as relações de fornecimento entre os OEMs e os fornecedores estabelecidos de sistemas de retenção.
Os veículos comerciais médios e pesados devem crescer a um CAGR de 7,13% até 2032 no setor de unidade de controle de airbag. O crescimento reflete a extensão gradual das expectativas de segurança para plataformas de caminhões e ônibus que historicamente utilizavam eletrônica de retenção menos complexa. Operadores de frotas e carroçadores de ônibus estão adicionando airbags para motoristas e eletrônica de detecção de colisões a plataformas mais novas de caminhões e ônibus, o que aumenta a necessidade de controladores escaláveis. Os veículos comerciais leves também estão recebendo mais conteúdo de segurança à medida que as frotas de entrega e as vans de passageiros adotam projetos mais novos. Os fornecedores podem usar projetos de controladores escaláveis para atender a esses veículos sem construir uma arquitetura eletrônica separada para cada plataforma. No entanto, volumes de produção menores e requisitos variados de homologação podem elevar os custos de validação por unidade.
Por Propulsão:
Veículos Elétricos Apresentam o Maior Conteúdo de Unidade de Controle de Airbag por UnidadeOs veículos com motor de combustão interna detinham uma participação de 72,50% em 2026 porque os veículos convencionais ainda dominam a base instalada e a produção atual em muitos países. Suas configurações de controlador são maduras, com arranjos estabelecidos de acionadores de espoleta e lógica de colisão validada. Isso cria demanda estável por projetos de substituição e atualizações de plataforma. Os fabricantes continuam a adicionar proteção lateral e de cortina aos veículos com motor de combustão interna, o que sustenta o crescimento de conteúdo mesmo sem uma mudança fundamental de arquitetura. No entanto, os sistemas de motor de combustão interna não necessitam da mesma função de isolamento de alta tensão que os veículos elétricos a bateria. Seu projeto de domínio de segurança é, portanto, menos complexo nesse aspecto.
Os veículos elétricos devem avançar a um CAGR de 9,80% até 2032 e apresentam o maior conteúdo de controlador por unidade. O controlador deve coordenar o isolamento da bateria de alta tensão juntamente com a ativação do airbag, o que pode exigir canais de disparo adicionais, um segundo domínio de energia validado e mais lógica de software. O ANCAP avaliou a integridade da bateria e a segurança do sistema de alta tensão por meio de testes adicionais no Toyota HiLux BEV em 2026. Esses testes mostram por que a segurança de veículos elétricos não pode depender apenas das funções de retenção. O mercado de unidade de controle de airbag obtém valor de engenharia a partir da ligação entre a proteção de ocupantes e o gerenciamento de riscos elétricos. Os requisitos de cibersegurança tornam-se mais relevantes quando as funções de segurança e as configurações do veículo podem ser atualizadas por software. As plataformas elétricas, portanto, têm importância desproporcional para os fornecedores que buscam programas de controladores de maior valor.

Por Canal de Vendas:
O Bloqueio do OEM É Estrutural, o Risco do Pós-Venda É RealOs OEMs detinham uma participação de 87,12% em 2026. A participação reflete os longos ciclos de desenvolvimento de plataformas de veículos e o custo de substituição de um controlador de segurança validado. A substituição de uma unidade estabelecida pode exigir um novo conjunto de verificações de algoritmos de colisão e documentação de segurança funcional. Os programas OEM também favorecem fornecedores capazes de coordenar hardware, software, sensores e qualidade de produção em escala. Esses relacionamentos podem durar por todo o ciclo de vida de um modelo de veículo. O mercado de unidade de controle de airbag, portanto, permanece fortemente vinculado às conquistas de projetos de equipamentos originais. Os fornecedores de primeiro nível com amplas capacidades de sistema têm uma vantagem clara neste canal.
O pós-venda deve crescer a um CAGR de 5,96% até 2032 à medida que as frotas envelhecem e os reparos de colisão aumentam. Este canal atende à demanda genuína de substituição, especialmente em países onde a propriedade de veículos está se expandindo. Ele também tem maior exposição a módulos falsificados e peças de reposição com documentação inadequada. O Conselho Automotivo Anticontrafação relatou que os módulos de airbag falsificados avaliados não foram ativados corretamente. Os fornecedores legítimos podem se diferenciar por meio de documentação rastreável de segurança funcional e certificações locais reconhecidas, incluindo o INMETRO no Brasil e o BIS na Índia. No entanto, os programas de revendedores autorizados e o fornecimento de produtos falsificados limitam a facilidade de expansão independente do pós-venda. O mercado de unidade de controle de airbag deve equilibrar a demanda de substituição com controles de segurança e responsabilidade.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 48,05% em 2026 e deve crescer a um CAGR de 6,33% até 2032. A região combina grande produção de veículos com requisitos crescentes de conteúdo de airbags e sistemas eletrônicos de segurança. A China permanece importante porque os fabricantes locais de veículos estão desenvolvendo novas plataformas rapidamente e buscando suporte de engenharia local. A AUMOVIO iniciou o fornecimento em série de unidades de controle de airbag integradas e sensores satélites de colisão produzidos em Changchun para os modelos B10 e B05 da Leapmotor em fevereiro de 2026. A empresa declarou que o tempo de desenvolvimento foi reduzido significativamente em comparação com os ciclos tradicionais. A Índia adiciona demanda à medida que as expectativas de segurança se ampliam, enquanto o Japão e a Coreia do Sul fornecem profundidade no fornecimento de semicondutores, sensores e eletrônica automotiva. As propostas do Bharat NCAP também elevam a importância de projetos de controladores compatíveis com airbags de cortina para os OEMs que buscam classificações de segurança mais elevadas. A combinação de fabricação local, rápido desenvolvimento de veículos elétricos e mudanças de conformidade torna a Ásia-Pacífico uma importante fonte de crescimento do mercado de unidade de controle de airbag.
Europa
O protocolo 2026 do Euro NCAP é uma influência regulatória central no mercado europeu de unidade de controle de airbag. O protocolo avalia condução segura, prevenção de colisões, proteção em colisões e segurança pós-colisão como estágios separados. Os OEMs europeus devem, portanto, considerar as condições de impacto lateral próximo, lateral distante e em poste em diferentes perfis de ocupantes. Isso sustenta a demanda por controladores multicanal e algoritmos adaptativos de ativação. A Alemanha permanece uma importante base de engenharia porque a Bosch, a ZF Friedrichshafen, a Infineon e outros fornecedores automotivos mantêm atividade substancial de desenvolvimento no país. A capacidade de avaliação da ISO 26262 também cria uma vantagem de conformidade para fornecedores já experientes no desenvolvimento ASIL-D. Os fornecedores também estão alinhando a capacidade de fabricação e engenharia local com as necessidades dos programas de veículos lançados na região.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte é sustentada pelas regras de proteção de ocupantes da FMVSS No. 208 e por uma frota de veículos envelhecida que pode criar demanda de substituição após colisões. A região também enfrenta risco de sistemas de retenção falsificados nos canais de reparo, o que reforça o argumento em favor de peças de reposição documentadas. Na América do Sul, os requisitos de segurança do Brasil e o protocolo 2026 do Latin NCAP aumentam a importância da proteção contra impacto lateral. A Argentina e a Colômbia seguem caminhos de segurança relacionados por meio de suas operações de montagem menores. No Oriente Médio e África, os mercados do GCC se beneficiam das importações de veículos europeus e asiáticos mais novos com maior quantidade de airbags. A África do Sul atua como um portal regional de fornecimento e regulamentação, enquanto os mercados de menor custo permanecem sensíveis ao preço dos veículos. Os fornecedores que atendem a esse grupo misto podem reduzir a complexidade utilizando plataformas de controladores globais que exigem menos variantes específicas por região.
Cenário Competitivo
Concentração do Mercado
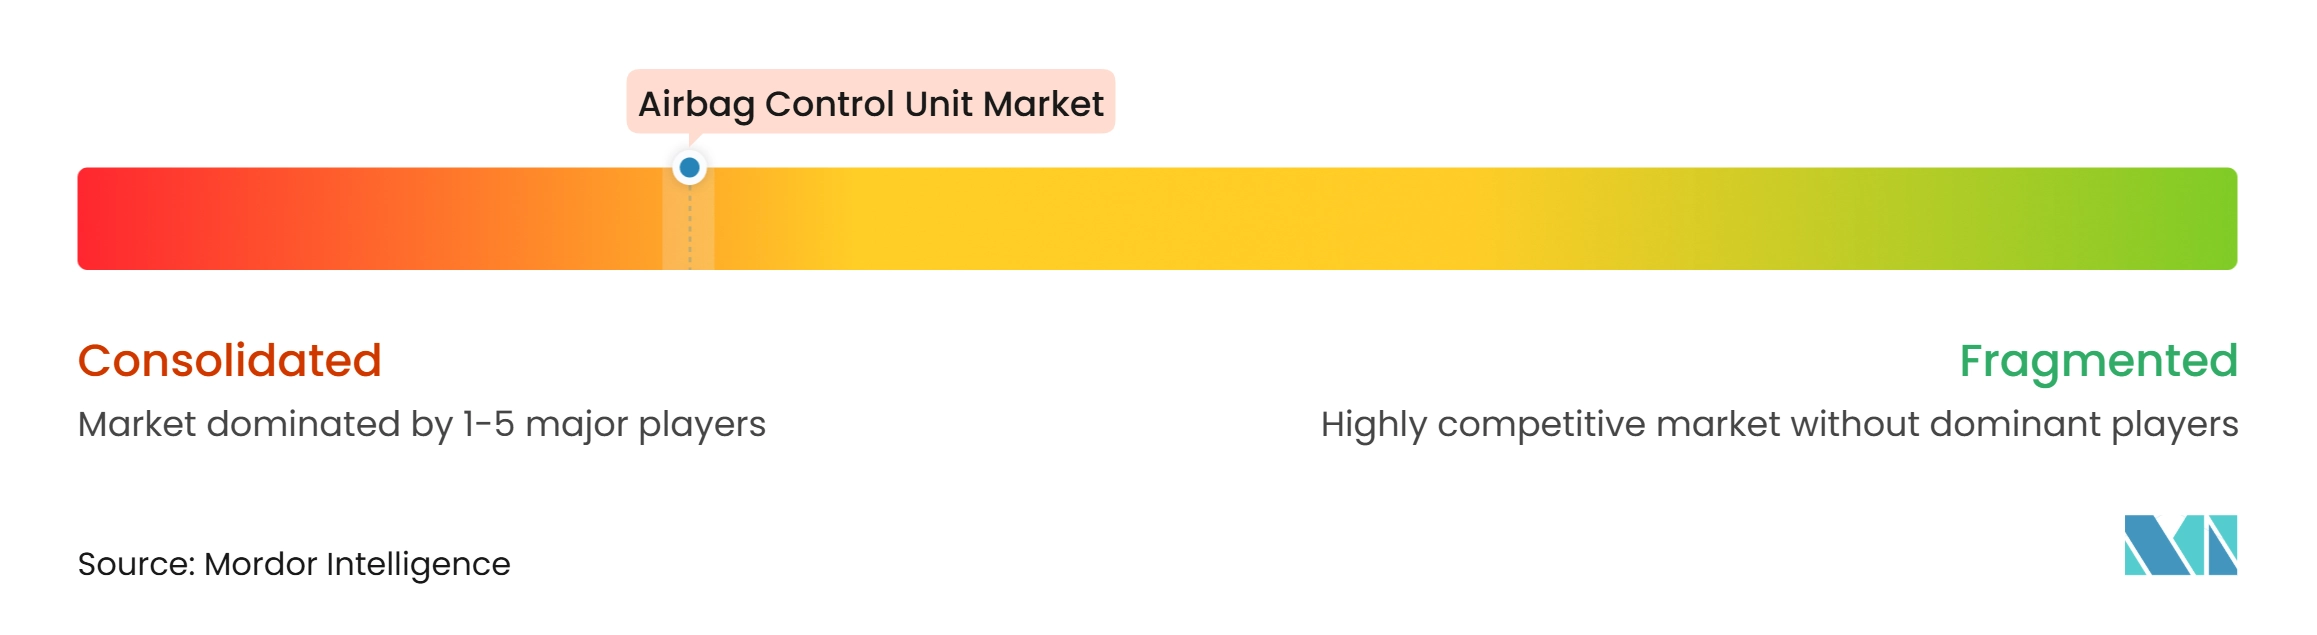
O mercado de unidade de controle de airbag é consolidado no nível de sistemas. Robert Bosch, AUMOVIO, ZF Friedrichshafen, DENSO, Hyundai Mobis e Aptiv competem por conquistas de projetos que podem se estender por uma geração de veículos. Sua vantagem vem da capacidade de combinar conhecimento em sistemas de retenção, desenvolvimento de eletrônica, validação de software e qualidade de fabricação. Na camada de semicondutores, um pequeno grupo de fornecedores como Bosch, Infineon, NXP, STMicroelectronics e Analog Devices fornece a maioria dos circuitos integrados específicos para airbag. Essa estrutura de dois níveis torna o controle tanto da integração do controlador quanto do fornecimento de semicondutores de grau de segurança importante. Os requisitos da ISO 26262 adicionam uma barreira porque os fornecedores devem estabelecer processos credíveis de desenvolvimento e documentação ASIL-D antes que os fabricantes de veículos possam selecioná-los.
A velocidade de desenvolvimento local está se tornando uma ferramenta competitiva no mercado de unidade de controle de airbag. A parceria da Infineon com a UL Solutions em 2025 buscou ajudar os clientes automotivos a avançar no trabalho da ISO 26262 em microcontroladores, circuitos integrados de gerenciamento de energia e sensores selecionados. A STMicroelectronics e a HighTec também estão desenvolvendo suporte à linguagem Rust para arquiteturas de veículos definidos por software, a fim de reduzir defeitos de segurança de memória que exigem testes. Essas ações mostram que os fornecedores estão buscando acesso a programas de veículos em crescimento enquanto mantêm o controle da tecnologia de segurança validada. A rápida adaptação aos requisitos de plataforma dos OEMs pode ser tão importante quanto o preço dos componentes. As redes de produção regional estabelecidas também reduzem o risco de atrasos no lançamento de novos modelos.
As funções de segurança de veículos elétricos estão aumentando o valor dos projetos integrados de domínio de segurança. Os fornecedores que conseguem combinar proteção de ocupantes, detecção de colisões e isolamento de bateria podem reduzir a necessidade de módulos separados, diminuir as interfaces de integração para as equipes de engenharia dos OEMs e simplificar os testes em nível de sistema durante o desenvolvimento da plataforma. Isso pode melhorar o empacotamento e permitir decisões de segurança mais coordenadas após uma colisão. Também exige um trabalho mais abrangente de segurança funcional e cibersegurança, o que favorece empresas com grandes recursos de engenharia.
Líderes do Setor de Unidade de Controle de Airbag
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
DENSO Corporation
-
Hyundai Mobis Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Unidade de Controle de Airbag Empresas cobertas neste relatório
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
- Hyundai Mobis Co., Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Analog Devices, Inc.
- Texas Instruments Incorporated
- Murata Manufacturing Co., Ltd.
- Renesas Electronics Corporation
- Magna International Inc.
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
Desenvolvimentos industriais recentes em Mercado de Unidade de Controle de Airbag
- Outubro de 2026: A Chery concedeu à AUMOVIO um contrato para fornecer unidades de controle de airbag para veículos que a Chery fabricará na Europa, com produção na planta da AUMOVIO em Timișoara, Romênia.
- Abril de 2026: A AUMOVIO Índia produziu sua 10ª unidade de controle de airbag em sua planta em Bengaluru e lançou um Módulo Integrado de Controle de Segurança.
- Fevereiro de 2026: A AUMOVIO iniciou o fornecimento em série de unidades de controle de airbag integradas e sensores satélites de colisão, produzidos em Changchun, para os modelos B10 e B05 da Leapmotor.
- Janeiro de 2026: Os protocolos de classificação 2026 do Euro NCAP entraram em vigor, avaliando os veículos em condução segura, prevenção de colisões, proteção em colisões e segurança pós-colisão.
Escopo do Relatório Global do Mercado de Unidade de Controle de Airbag
O Mercado de Unidade de Controle de Airbag é segmentado por Componente, Tipo de Veículo, Propulsão, Canal de Vendas e Geografia. Por Componente, o mercado é segmentado em Microcontrolador, Sensores de Colisão, Circuitos de Disparo/Acionadores de Espoleta, Circuitos Integrados de Fonte de Alimentação e Outros (Software). Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Médios e Pesados. Por Propulsão, o mercado é segmentado em Motor de Combustão Interna (MCI) e Elétrico. Por Canal de Vendas, o mercado é segmentado em OEM e Pós-Venda. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Suécia, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Tailândia, Indonésia, Austrália e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel, África do Sul, Egito, Marrocos e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Microcontrolador |
| Sensores de Colisão |
| Circuitos de Disparo/Acionadores de Espoleta |
| Circuitos Integrados de Fonte de Alimentação |
| Outros (Software) |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Motor de Combustão Interna (MCI) |
| Elétrico |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Componente | Microcontrolador | |
| Sensores de Colisão | ||
| Circuitos de Disparo/Acionadores de Espoleta | ||
| Circuitos Integrados de Fonte de Alimentação | ||
| Outros (Software) | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Propulsão | Motor de Combustão Interna (MCI) | |
| Elétrico | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Indonésia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para as unidades de controle de airbag até 2032?
O mercado de unidade de controle de airbag deve crescer a um CAGR de 5,18% de 2027 a 2032, atingindo 7,35 bilhões de USD em 2032.
Por que os veículos elétricos precisam de unidades de controle de airbag mais avançadas?
Os veículos elétricos precisam que o controlador gerencie a ativação do airbag e o isolamento da bateria de alta tensão após uma colisão, o que aumenta o conteúdo de eletrônica e software por veículo.
Qual tipo de veículo é o maior usuário de unidades de controle de airbag?
Os automóveis de passeio lideraram com uma participação de 83,25% em 2026, sustentados por sua grande base de produção e amplo uso de sistemas de retenção.
Qual região lidera a demanda por unidades de controle de airbag?
A Ásia-Pacífico detinha uma participação de 48,05% em 2026 e deve crescer a um CAGR de 6,33% até 2032.