
Tamaño y Participación del Mercado de Unidades de Control de Airbag
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
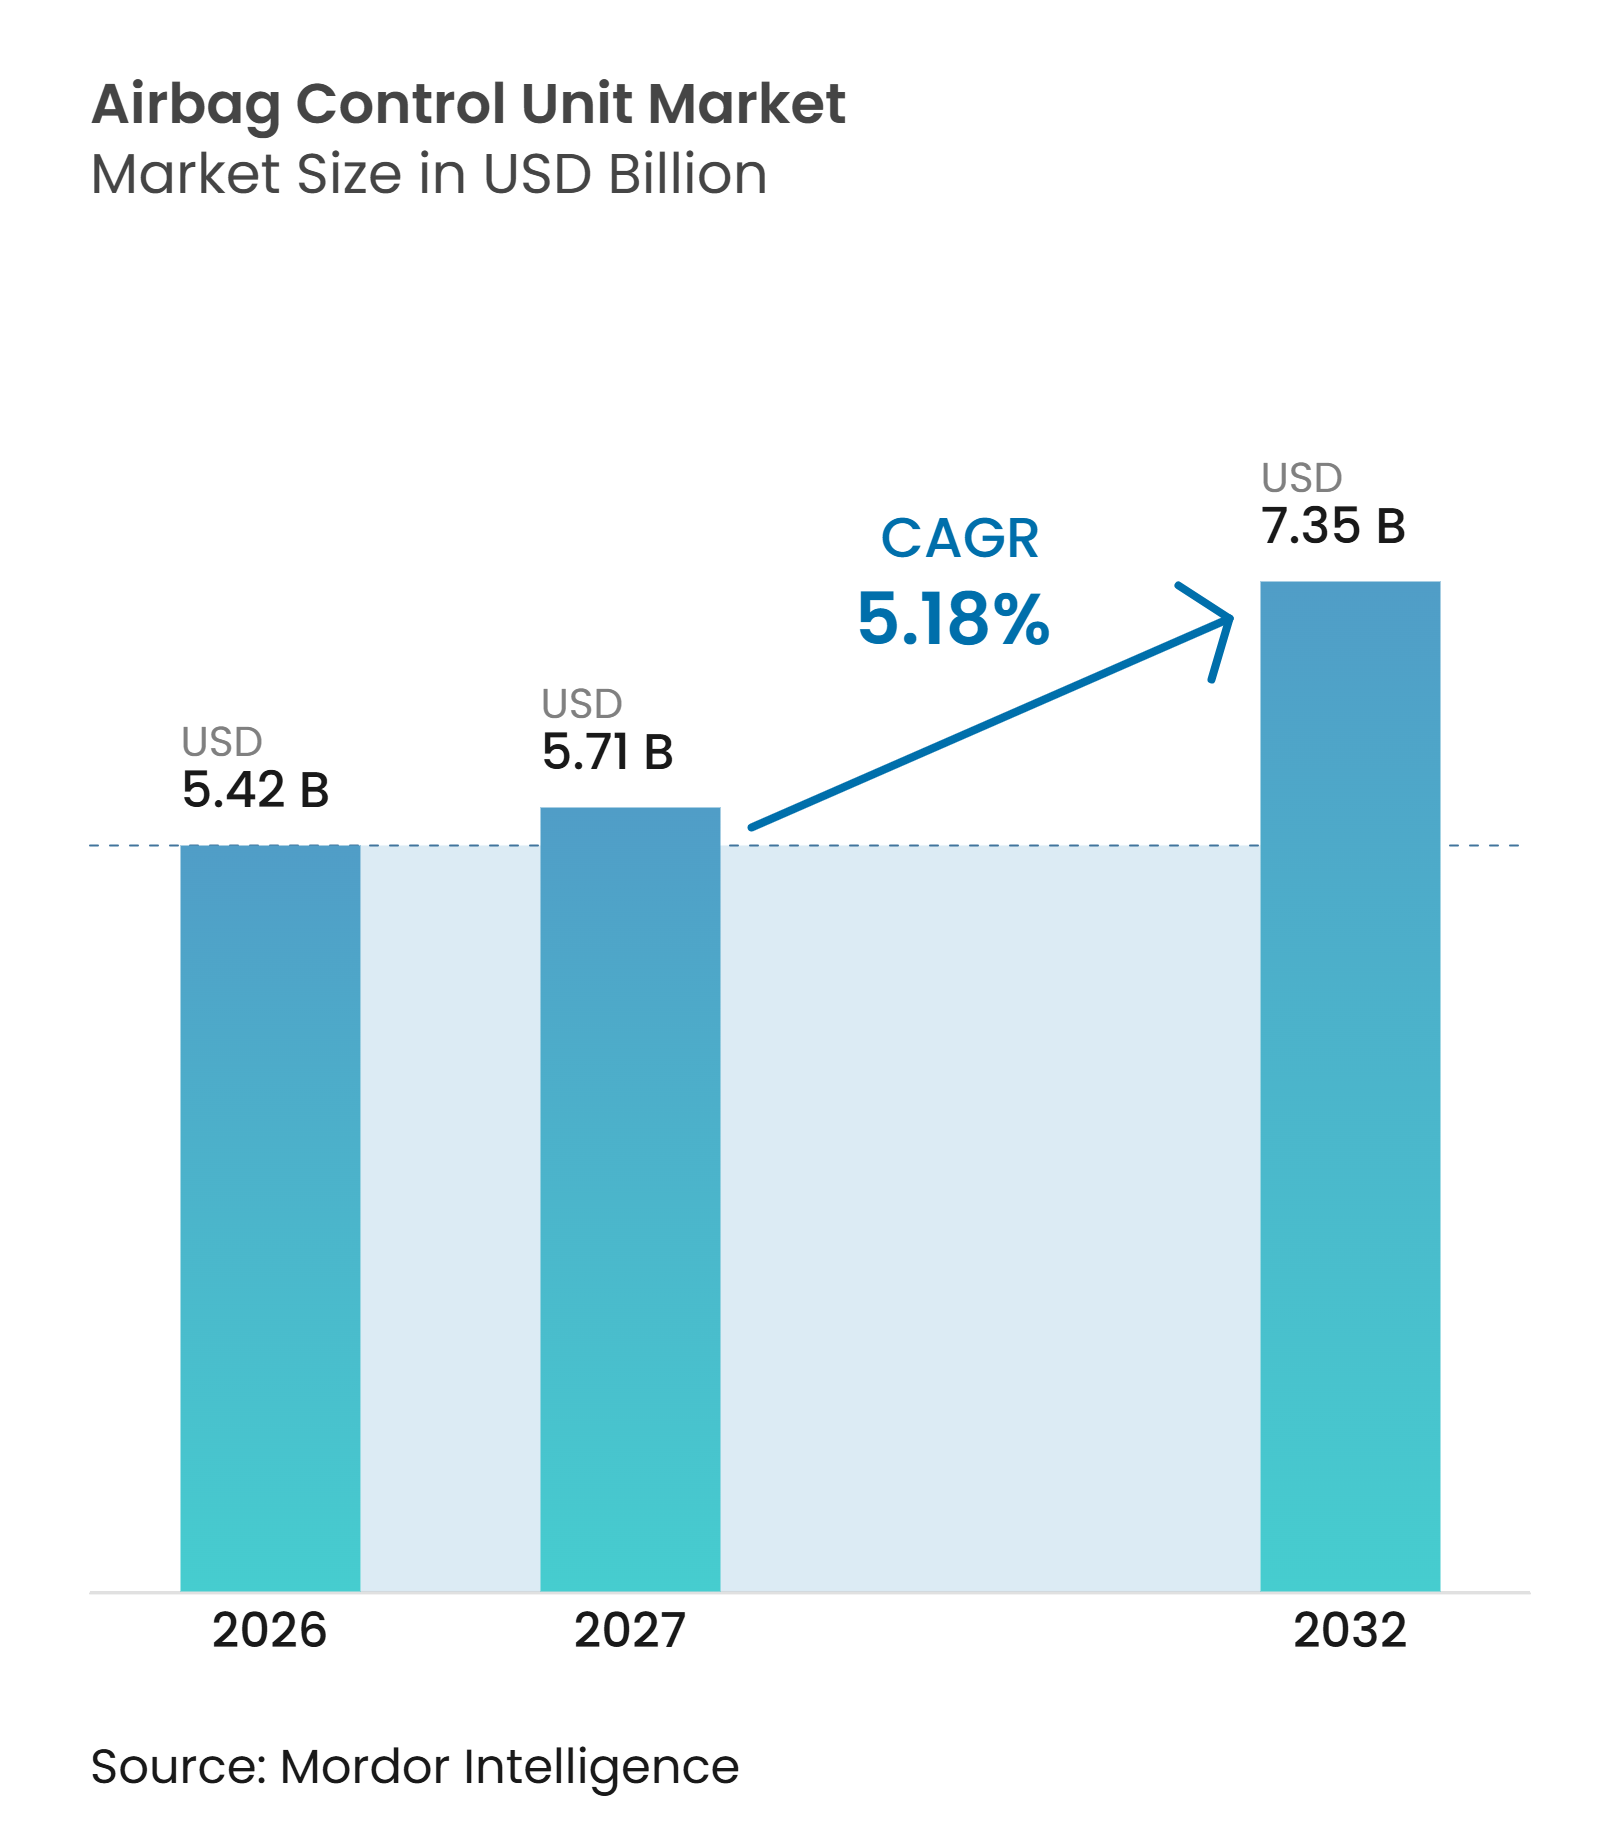
| Tamaño del Mercado (2027) | 5.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.18 % |
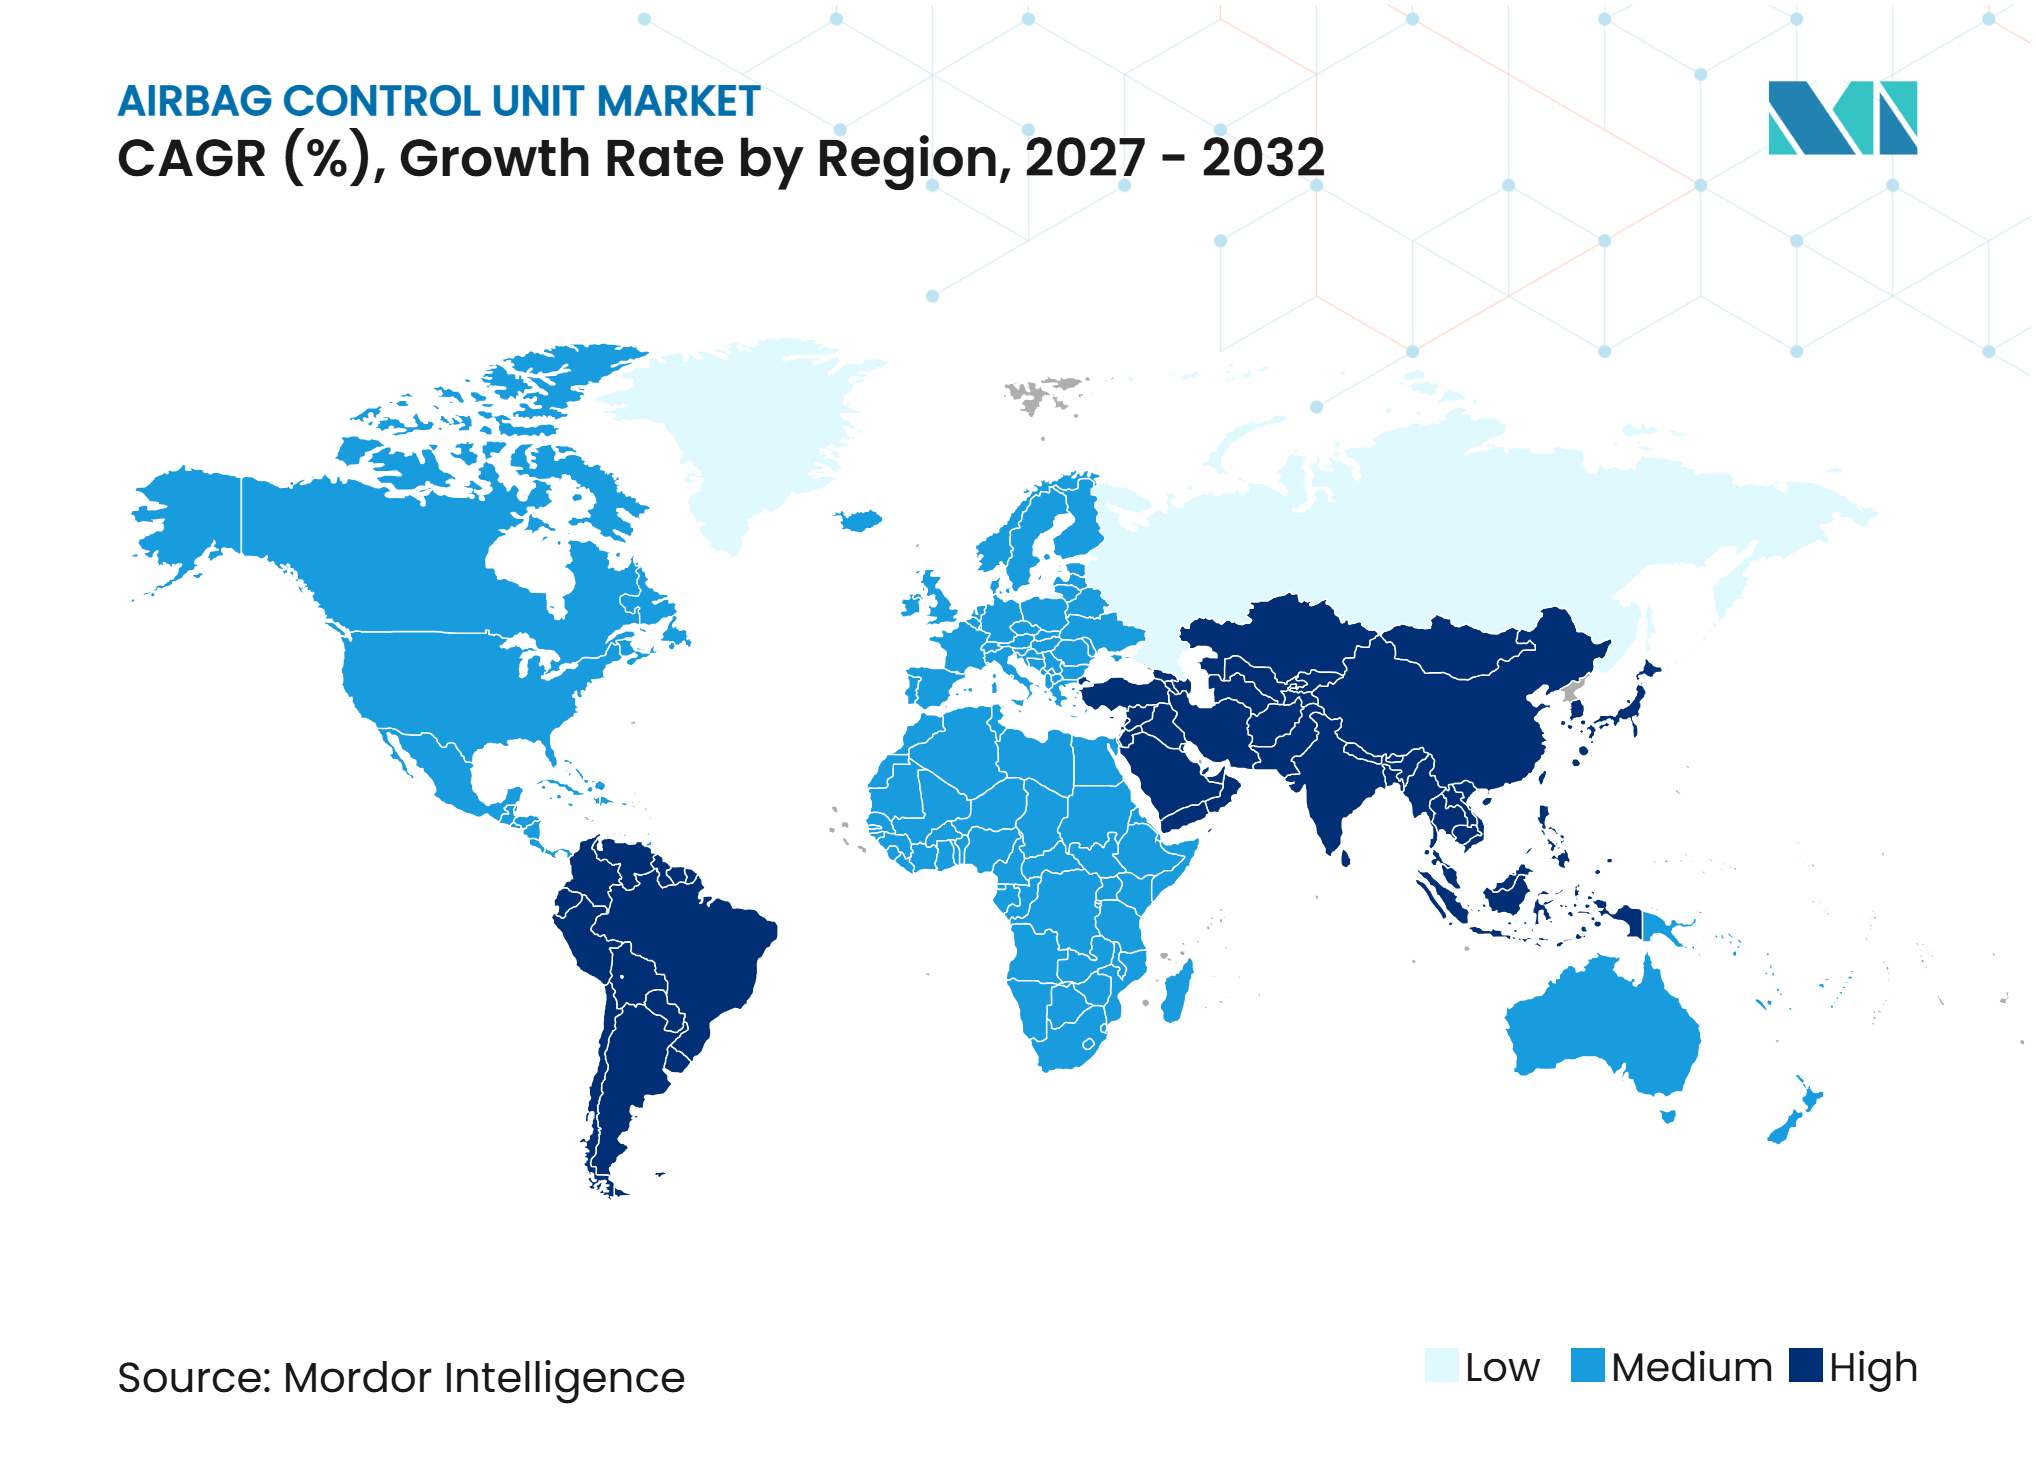
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Unidades de Control de Airbag por Mordor Intelligence
El tamaño del mercado de unidades de control de airbag fue valorado en 5,42 mil millones de USD en 2026 y se espera que crezca desde 5,71 mil millones de USD en 2027 hasta 7,35 mil millones de USD para 2032, a una CAGR del 5,18% durante 2027-2032. El mercado de unidades de control de airbag está ganando valor a medida que los programas de calificación de seguridad en accidentes requieren un control de sistemas de retención más preciso en una gama más amplia de condiciones de impacto y tipos de ocupantes. Los programas de vehículos eléctricos también añaden funciones de aislamiento de batería de alto voltaje y comunicación posterior al accidente al rol del controlador. Estos requisitos elevan el valor de la electrónica y el software embebido en cada vehículo, incluso cuando la producción de vehículos está bajo presión. El mercado de unidades de control de airbag también enfrenta ciclos de validación más largos y mayores costos de desarrollo, lo que favorece a los proveedores con capacidades maduras de seguridad funcional. Los proveedores establecidos están respondiendo mediante ingeniería local, arquitecturas de seguridad integradas y una colaboración más estrecha con los fabricantes de vehículos.
Conclusiones Clave del Informe
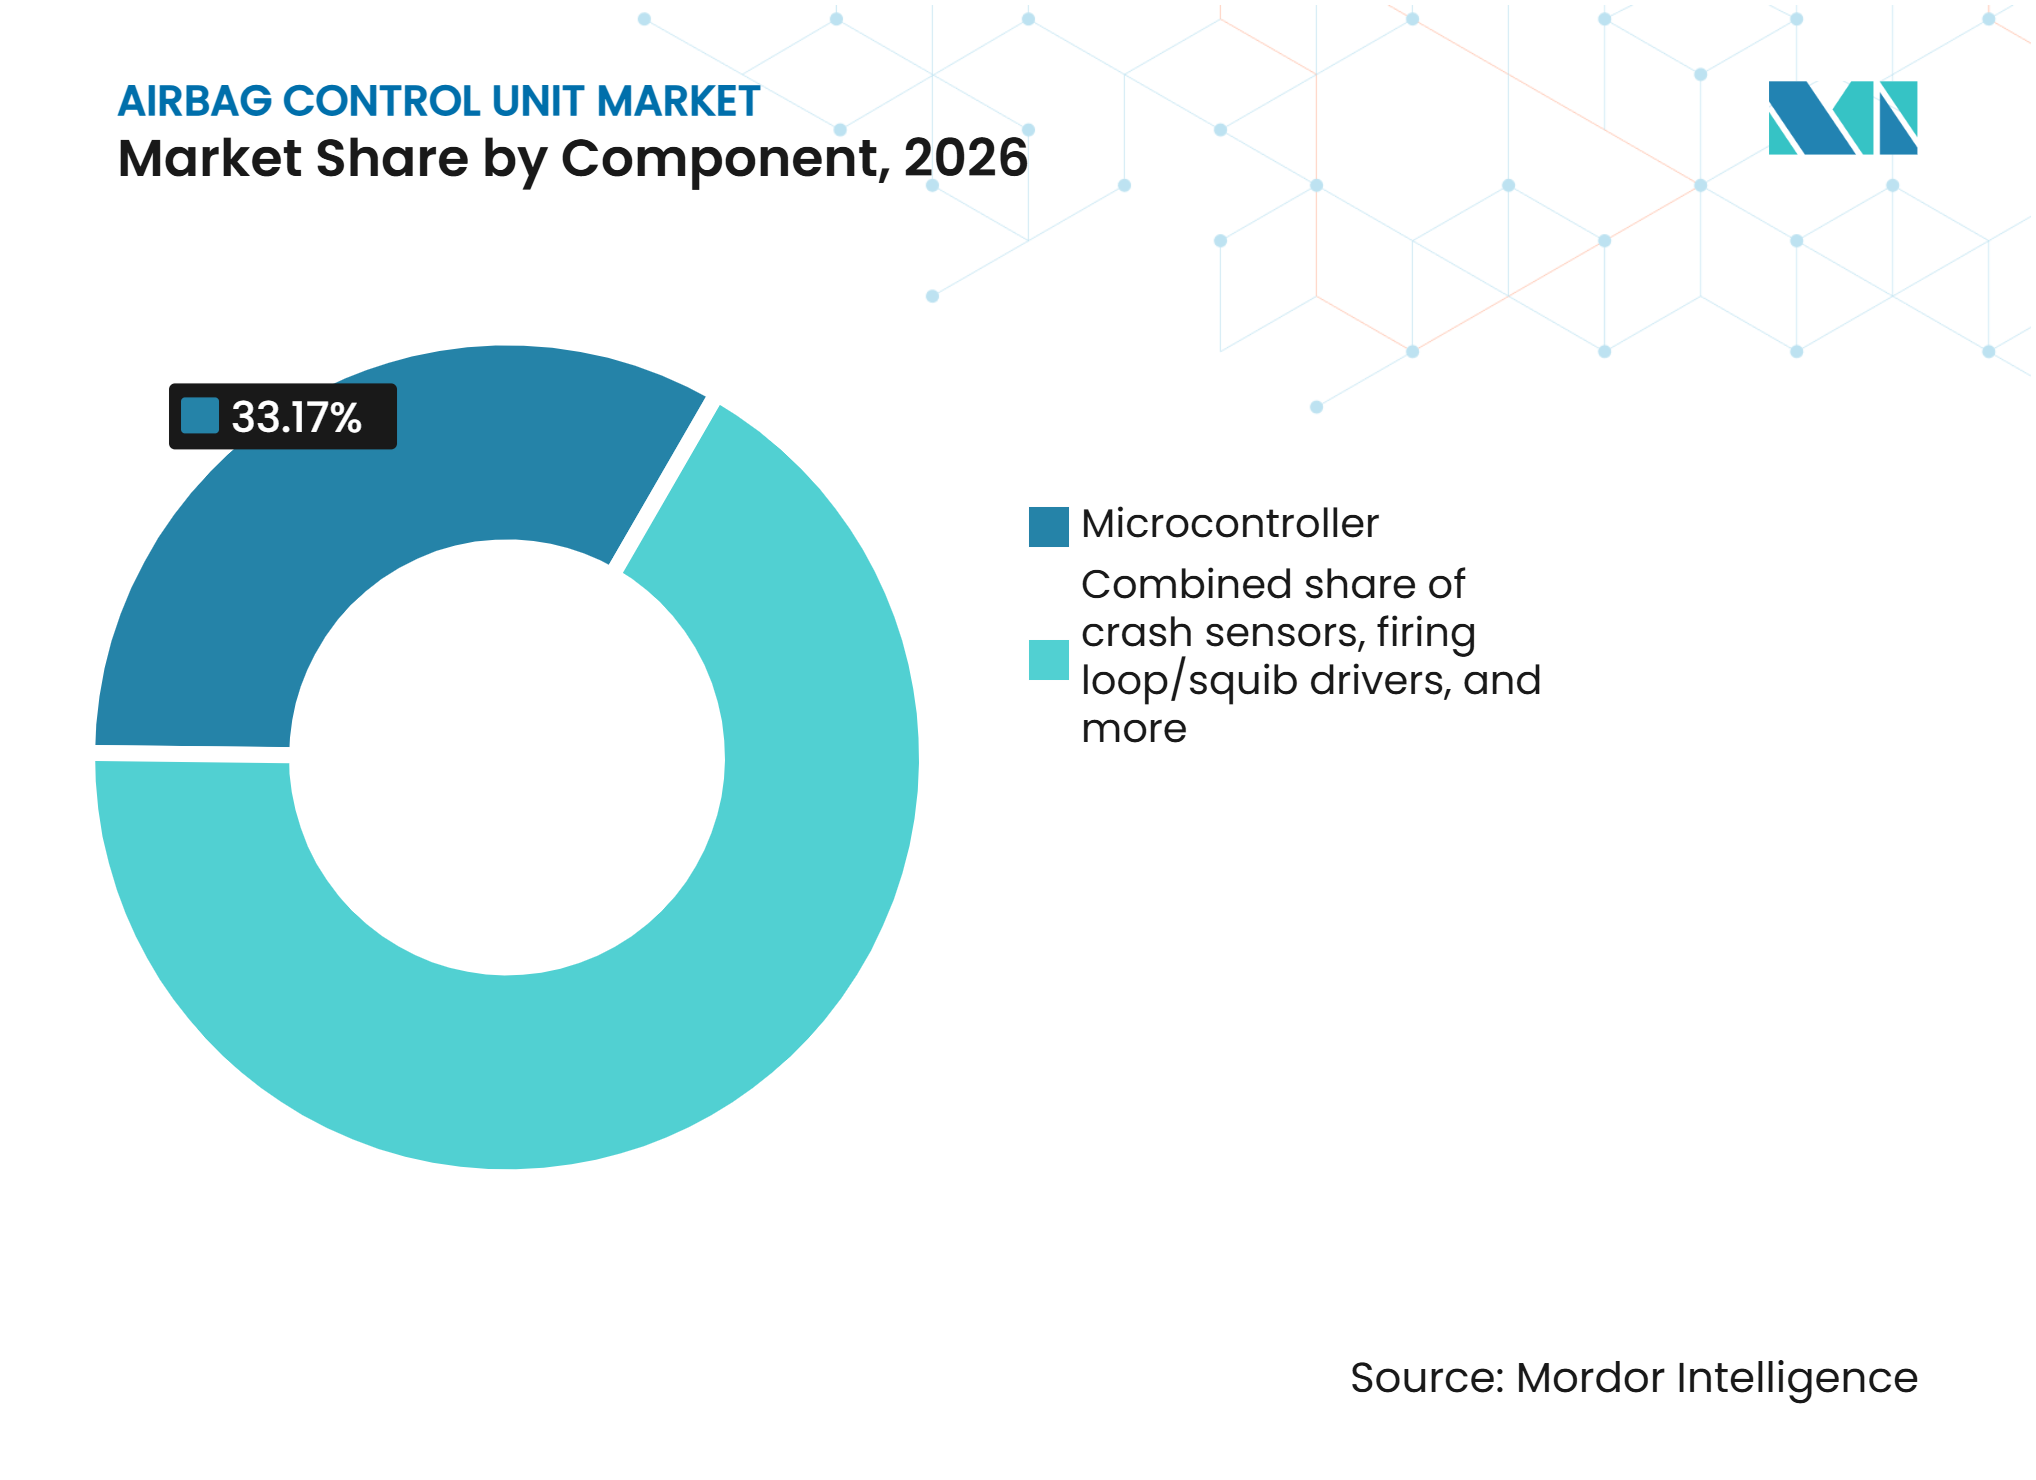
- Por componente, los microcontroladores tuvieron una participación del 33,17% en 2026, mientras que se prevé que el software se expanda a una CAGR del 8,45% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 83,25% en 2026, mientras que se prevé que los vehículos comerciales medianos y pesados se expandan a una CAGR del 7,13% hasta 2032.
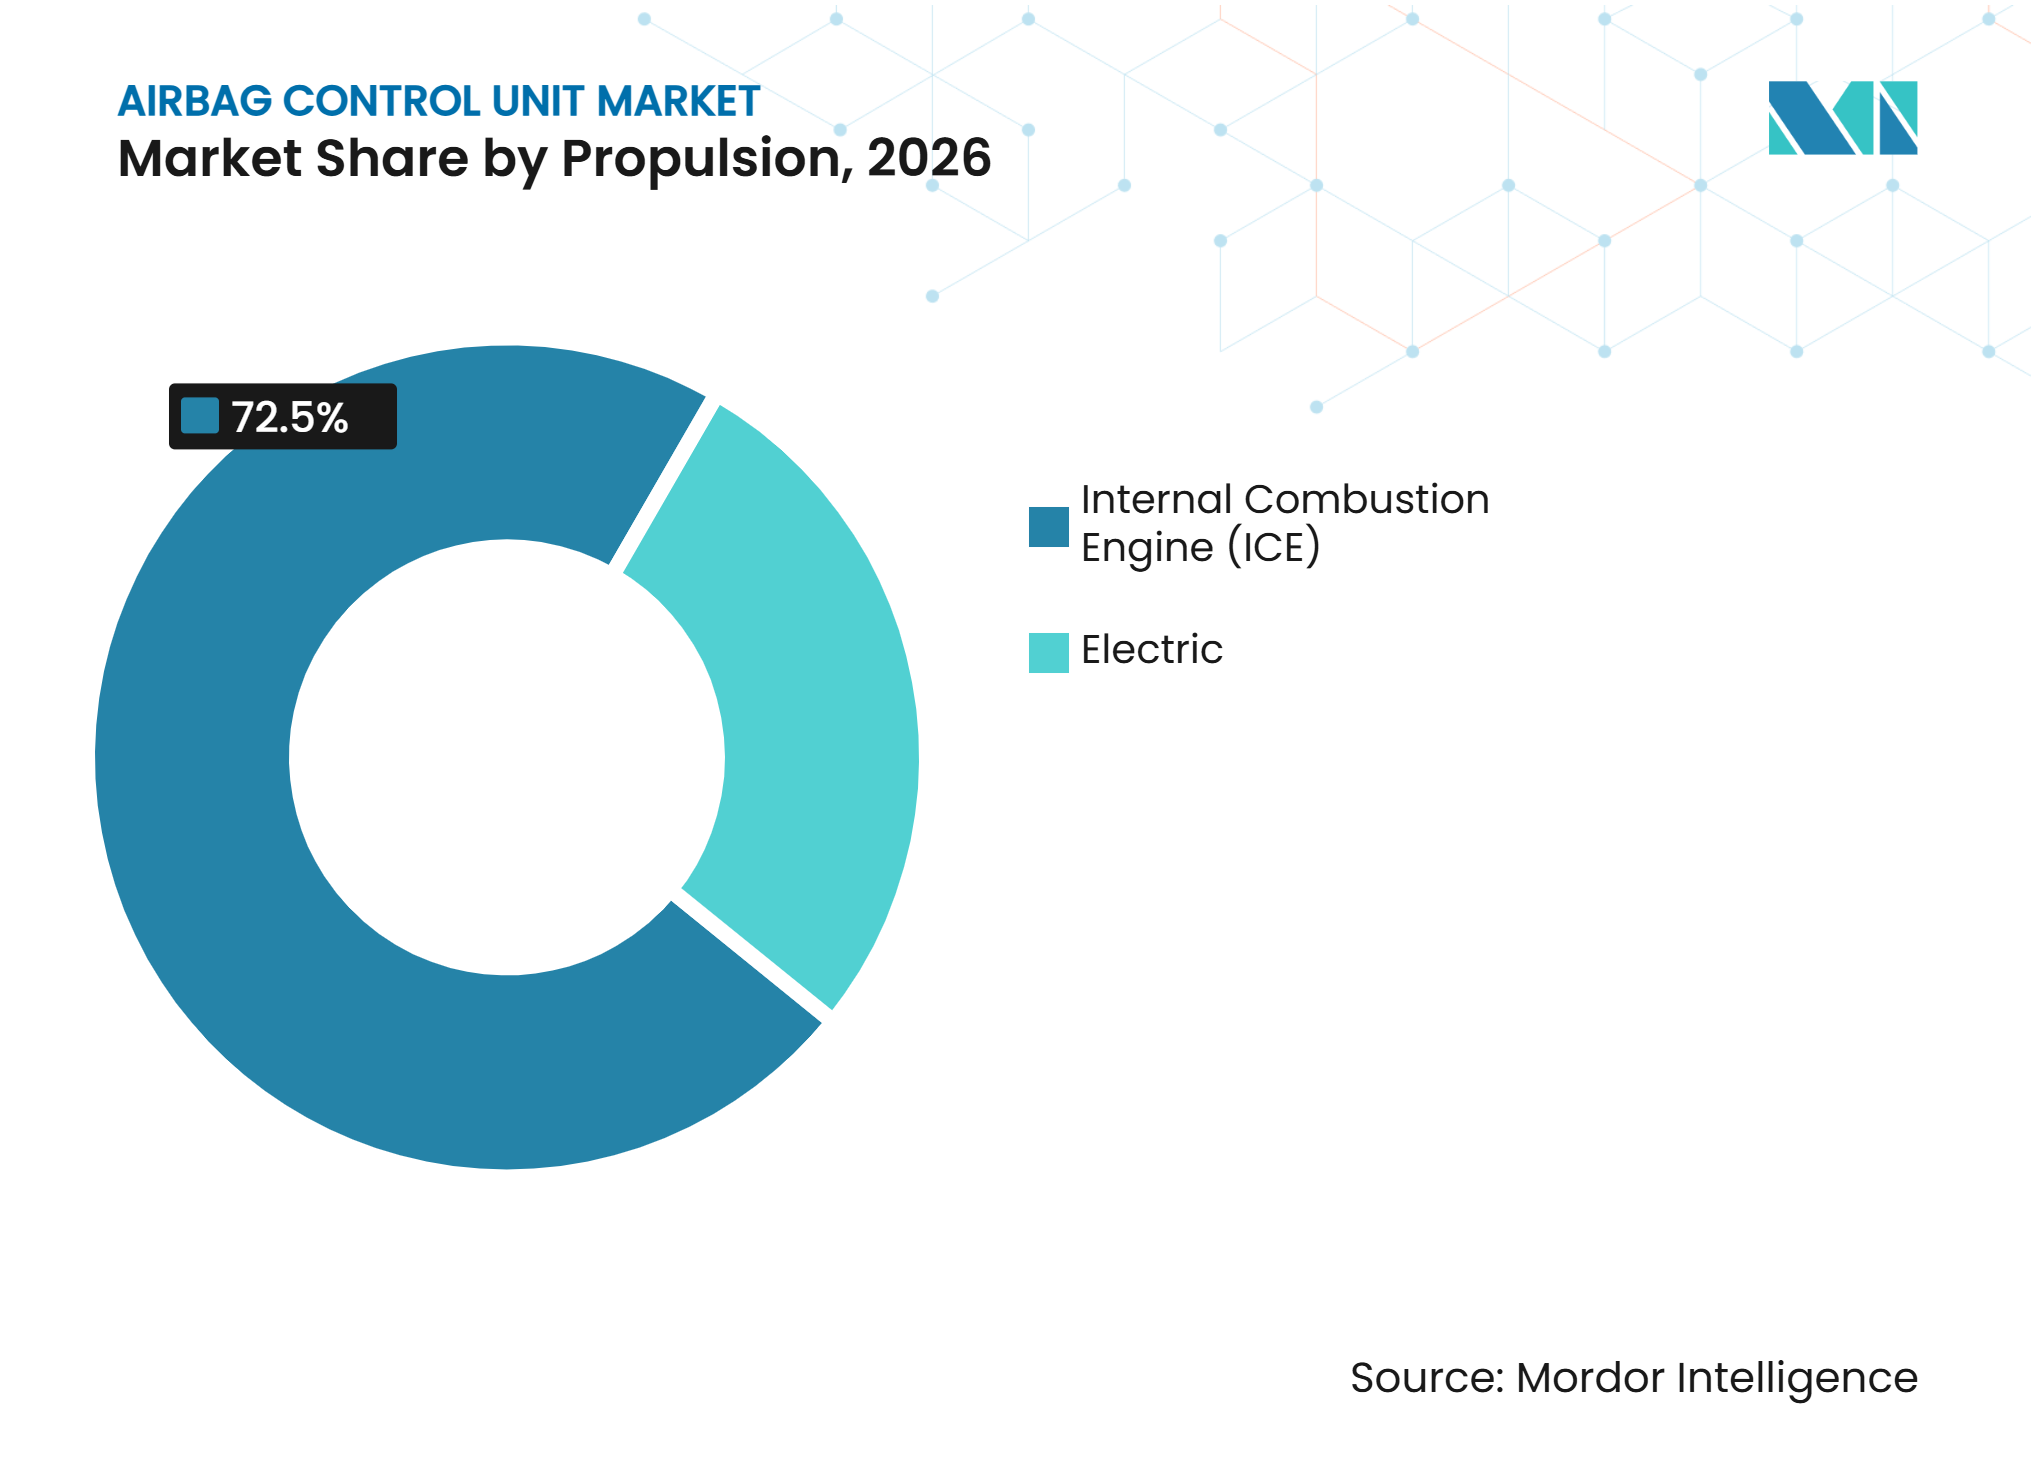
- Por propulsión, los vehículos con motor de combustión interna tuvieron una participación del 72,50% en 2026, mientras que se prevé que los vehículos eléctricos se expandan a una CAGR del 9,80% hasta 2032.
- Por canal de ventas, el OEM tuvo una participación del 87,12% en 2026, mientras que se prevé que el mercado de posventa se expanda a una CAGR del 5,96% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 48,05% en 2026 y se prevé que se expanda a una CAGR del 6,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Aislamiento en Accidentes de Vehículos Eléctricos y Seguridad de Alto Voltaje | +1.2% | Asia-Pacífico, con repercusión en Europa y América del Norte | Mediano plazo (2–4 años) |
| Aumento del Número de Airbags y Contenido de Protección Lateral | +1.0% | Global, con mayor relevancia en China, Corea del Sur y Europa | Corto plazo (≤ 2 años) |
| Puntuación de Protección de Ocupantes NCAP más Estricta | +0.8% | Global, con ganancias tempranas en Europa, India y América del Sur | Mediano plazo (2–4 años) |
| Demanda de Control de Sistemas de Retención Integrados con Gran Cantidad de Sensores | +0.7% | América del Norte, Europa y Corea del Sur | Largo plazo (≥ 4 años) |
| Penetración de Características de Seguridad en Mercados de Vehículos Emergentes | +0.6% | India, Brasil, Sudeste Asiático y Oriente Medio y África | Mediano plazo (2–4 años) |
| Arquitecturas de Unidades de Control de Airbag Escalables para Programas de Vehículos Multiplataforma | +0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Aislamiento en Accidentes de Vehículos Eléctricos y Seguridad de Alto Voltaje
Los vehículos eléctricos otorgan a la unidad de control de airbag un segundo rol de seguridad más allá del despliegue de sistemas de retención de ocupantes. Los dispositivos de desconexión pirotécnica de batería utilizan el mismo enfoque iniciado por detonador que los sistemas de retención para separar los conductores de alto voltaje en milisegundos tras un accidente. El controlador de sistemas de retención puede actuar como punto de decisión para el despliegue de airbags y el aislamiento de alto voltaje. Esta arquitectura añade canales, necesidades de gestión de energía y lógica de software que los programas de vehículos convencionales no requieren. Los requisitos posteriores al accidente de Euro NCAP y las pruebas de ANCAP sobre la integridad del sistema de alto voltaje en variantes de vehículos eléctricos de batería refuerzan la necesidad de esta capacidad. El mercado de unidades de control de airbag obtiene un mayor valor de contenido de las plataformas eléctricas porque el rendimiento de seguridad no puede reducirse sin afectar el cumplimiento normativo.
Aumento del Número de Airbags y Contenido de Protección Lateral
El mercado de unidades de control de airbag se beneficia cuando el contenido de airbags crece más rápido que la producción de vehículos. Los modelos Honda Accord y Honda Civic del período 2025-2026 utilizan configuraciones de 10 airbags, mientras que el TIGGO8 de Chery combina 10 airbags con un airbag lateral lejano del conductor [1]. Cada zona de airbag adicional puede requerir más canales de activación de detonadores, sensores satelitales y ramas de software en el controlador. La protección lateral también requiere que el controlador interprete la dirección del impacto y active la secuencia de retención adecuada con rapidez. Este aumento de contenido respalda los ingresos del mercado de unidades de control de airbag incluso cuando los envíos totales de vehículos no crecen al mismo ritmo.
Puntuación de Protección de Ocupantes NCAP más Estricta
Euro NCAP utiliza cuatro etapas puntuadas de forma independiente en su marco de evaluación 2026, que abarca conducción segura, prevención de accidentes, protección en accidentes y seguridad posterior al accidente[2]. Los criterios de protección en accidentes evalúan el rendimiento de los sistemas de retención en un conjunto más amplio de tipos corporales de ocupantes, incluidos niños y adultos mayores. Esto requiere que los fabricantes de vehículos utilicen controladores capaces de seleccionar patrones de despliegue de airbags para diferentes ocupantes y condiciones de impacto. Euro NCAP también exige que los vehículos eléctricos gestionen el aislamiento de alto voltaje y proporcionen información posterior al accidente, añadiendo funciones que afectan al software del controlador y a las entradas de sensores. El protocolo 2026 de Latin NCAP añade un maniquí biofidélico y eleva la velocidad de la prueba de impacto lateral a 60 km/h con una barrera de 1.400 kg. El mercado de unidades de control de airbag se beneficia, por tanto, cuando las calificaciones de seguridad se convierten en un requisito de diseño práctico para los programas de vehículos.
Demanda de Control de Sistemas de Retención Integrados con Gran Cantidad de Sensores
El mercado de unidades de control de airbag avanza hacia una integración más estrecha de sensores, lazos de disparo, gestión de energía y software. PSI5 admite la transmisión de energía y datos de impacto en una conexión de dos hilos, con tasas de datos de 125-189 kbit/s y verificación de errores [3]. El CG902 de Bosch integra dos canales PSI5 y ocho lazos de disparo, lo que ilustra cómo los circuitos integrados específicos para airbags combinan interfaces de sensores y controladores de detonadores en un solo dispositivo. Estos dispositivos admiten diseños compactos que pueden adaptarse a distintas plataformas de vehículos con diferentes configuraciones de sistemas de retención. La clasificación de ocupantes y la detección de vuelcos aumentan el valor de la fusión de sensores y los algoritmos adaptativos de impacto. El trabajo de ciberseguridad de ISO/SAE 21434 también es relevante cuando los ajustes de seguridad están definidos por software y se actualizan de forma inalámbrica, lo que crea otro motivo para que los proveedores desarrollen arquitecturas de controladores reutilizables y validadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en la Calificación de Semiconductores y el Suministro de Seguridad Funcional | -1.1% | Global, concentrado en los ecosistemas de fabricación de Asia-Pacífico y Europa | Mediano plazo (2–4 años) |
| Aumento de la Complejidad de las ECU y los Costos de Validación | -0.8% | Global | Largo plazo (≥ 4 años) |
| Riesgo de Reparación, Calibración y Reemplazo con Piezas Falsificadas Posterior al Accidente | -0.4% | América del Norte, Australia y mercados emergentes | Corto plazo (≤ 2 años) |
| Instalación en Vehículos Comerciales de Bajo Volumen y Costos de Homologación Fragmentados | -0.3% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Calificación de Semiconductores y el Suministro de Seguridad Funcional
El mercado de unidades de control de airbag depende de microcontroladores de grado de seguridad, circuitos integrados de gestión de energía y dispositivos de memoria con registros de calificación rigurosos. La familia SEMPER NOR Flash de Infineon recibió la certificación de seguridad funcional ISO 26262:2018 ASIL-D en mayo de 2025 tras una revisión independiente por parte de SGS-TÜV. Dicha calificación requiere documentación sustancial de seguridad del producto y una evaluación externa. Infineon también se asoció con UL Solutions en 2025 para ayudar a los clientes a avanzar hacia el cumplimiento de ISO 26262 en microcontroladores, circuitos integrados de gestión de energía y sensores seleccionados. La capacidad de auditoría limitada y la documentación detallada pueden ralentizar los calendarios de incorporación al diseño cuando aumenta la demanda de dispositivos ASIL-D. Estas condiciones otorgan a los proveedores con casos de seguridad establecidos una ventaja sobre los nuevos participantes.
Aumento de la Complejidad de las ECU y los Costos de Validación
El mercado de unidades de control de airbag enfrenta costos de desarrollo crecientes a medida que los controladores deben distinguir un conjunto más amplio de eventos de impacto y condiciones de los ocupantes. La evaluación más amplia de Euro NCAP de los tipos corporales de adultos y niños requiere más trabajo de simulación y validación del caso de seguridad del controlador. STMicroelectronics y HighTec están trabajando en el soporte de Rust para vehículos definidos por software con el fin de reducir ciertos defectos de seguridad de memoria que de otro modo requieren pruebas. Las plataformas comerciales de bajo volumen y los requisitos regionales fragmentados también pueden limitar la capacidad de distribuir los costos de validación entre muchas unidades. Estas presiones son más difíciles de afrontar para los proveedores sin grandes programas de plataforma o procesos de cumplimiento establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Funciones Definidas por Software Reconfiguran la Combinación de Ingresos de las Unidades de Control de AirbagLos microcontroladores tuvieron una participación del 33,17% en 2026 porque cada controlador requiere un elemento de procesamiento central independientemente del tipo de vehículo o propulsión. El procesador gestiona los algoritmos de impacto, las entradas de sensores, las funciones de diagnóstico y las decisiones de disparo. Infineon posiciona su familia AURIX TC4x para aplicaciones de control de airbag con tolerancia a fallos mejorada y mecanismos de seguridad. Los sensores de impacto forman otra categoría de hardware importante porque los conjuntos inerciales multieje pueden identificar eventos de vuelco e impacto oblicuo de manera más eficaz que los diseños de sensores anteriores. Los circuitos integrados de lazo de disparo y controladores de detonadores también se están integrando más. Los circuitos integrados de fuente de alimentación han adquirido mayor importancia en los sistemas de vehículos eléctricos porque el controlador debe mantener sus funciones de bajo voltaje mientras gestiona un evento de desconexión de alto voltaje. Esta combinación hace que la mezcla de componentes dependa más del software y la integración del sistema.
Otros (Software) tiene previsto expandirse a una CAGR del 8,45% hasta 2032, convirtiéndose en la categoría de componentes de más rápido crecimiento en la industria de unidades de control de airbag. La categoría incluye algoritmos de impacto embebidos, firmware de clasificación de ocupantes, diagnósticos posteriores al accidente e infraestructura de actualización inalámbrica. El software permite diferentes comportamientos de despliegue según la posición del ocupante, la geometría del impacto y el estado del vehículo. También respalda las funciones posteriores al accidente que se consideran cada vez más en las evaluaciones de seguridad de vehículos. Más código requiere una validación más profunda, pero también puede permitir a los proveedores actualizar la lógica de seguridad sin reemplazar el hardware del controlador. El mercado de unidades de control de airbag avanza, por tanto, hacia un mayor contenido de software por unidad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Los Mandatos de Seguridad para Vehículos Comerciales Reducen la Brecha con los Automóviles de PasajerosLos automóviles de pasajeros tuvieron una participación del 83,25% en 2026, respaldados por su amplia base de producción y las prácticas establecidas de instalación de sistemas de seguridad. Los programas de automóviles de pasajeros continúan aumentando el contenido de sistemas de retención mediante opciones de airbags laterales, de cortina, laterales lejanos y de rodilla. Bharat NCAP 2.0, propuesto en noviembre de 2025 para su implementación a partir de octubre de 2027, hace obligatorios los airbags de cortina para cualquier modelo que busque una calificación de estrellas. Esto aumenta el número de canales y decisiones de software necesarios en el controlador. Los fabricantes de vehículos también utilizan la clasificación de ocupantes para ajustar la lógica de despliegue para ocupantes de menor tamaño y asientos infantiles orientados hacia atrás. Estas necesidades hacen que los diseños de controladores para automóviles de pasajeros sean más sofisticados incluso en líneas de vehículos de alto volumen. Los largos programas de vehículos y los estrictos requisitos de validación refuerzan las relaciones de suministro entre los OEM y los proveedores de sistemas de retención establecidos.
Se prevé que los vehículos comerciales medianos y pesados crezcan a una CAGR del 7,13% hasta 2032 dentro de la industria de unidades de control de airbag. El aumento refleja la extensión gradual de las expectativas de seguridad a las plataformas de camiones y autobuses que históricamente utilizaban electrónica de retención menos compleja. Los operadores de flotas y los carroceros de autobuses están añadiendo airbags para el conductor y electrónica de detección de impactos a las plataformas de camiones y autobuses más nuevas, lo que aumenta la necesidad de controladores escalables. Los vehículos comerciales ligeros también están incorporando más contenido de seguridad a medida que las flotas de reparto y las furgonetas de pasajeros adoptan diseños más nuevos. Los proveedores pueden utilizar diseños de controladores escalables para dar servicio a estos vehículos sin necesidad de desarrollar una arquitectura electrónica separada para cada plataforma. Sin embargo, los menores volúmenes de producción y los variados requisitos de homologación pueden elevar los costos de validación por unidad.
Por Propulsión:
Los Vehículos Eléctricos Tienen el Mayor Contenido de Unidades de Control de Airbag por UnidadLos vehículos con motor de combustión interna tuvieron una participación del 72,50% en 2026 porque los vehículos convencionales siguen dominando la base instalada y la producción actual en muchos países. Sus configuraciones de controlador son maduras, con disposiciones establecidas de controladores de detonadores y lógica de impacto validada. Esto crea una demanda estable de diseños de reemplazo y actualizaciones de plataforma. Los fabricantes continúan añadiendo protección lateral y de cortina a los vehículos con motor de combustión interna, lo que respalda el crecimiento del contenido incluso sin un cambio fundamental en la arquitectura. Sin embargo, los sistemas de motor de combustión interna no necesitan la misma función de aislamiento de alto voltaje que los vehículos eléctricos de batería. Su diseño de dominio de seguridad es, por tanto, menos complejo en ese aspecto.
Se prevé que los vehículos eléctricos avancen a una CAGR del 9,80% hasta 2032 y tengan el mayor contenido de controlador por unidad. El controlador debe coordinar el aislamiento de la batería de alto voltaje junto con el despliegue de airbags, lo que puede requerir canales de disparo adicionales, un segundo dominio de energía validado y más lógica de software. ANCAP evaluó la integridad de la batería y la seguridad del sistema de alto voltaje mediante pruebas adicionales en el Toyota HiLux BEV en 2026. Estas pruebas muestran por qué la seguridad de los vehículos eléctricos no puede depender únicamente de las funciones de retención. El mercado de unidades de control de airbag obtiene valor de ingeniería del vínculo entre la protección de ocupantes y la gestión de riesgos eléctricos. Los requisitos de ciberseguridad se vuelven más relevantes cuando las funciones de seguridad y los ajustes del vehículo pueden actualizarse mediante software. Las plataformas eléctricas son, por tanto, desproporcionadamente importantes para los proveedores que buscan programas de controladores de mayor valor.

Por Canal de Ventas:
La Fidelización al OEM es Estructural, el Riesgo en el Mercado de Posventa es RealLos OEM tuvieron una participación del 87,12% en 2026. La participación refleja los largos ciclos de desarrollo de plataformas de vehículos y el costo de cambiar un controlador de seguridad validado. Reemplazar una unidad establecida puede requerir un nuevo conjunto de verificaciones de algoritmos de impacto y documentación de seguridad funcional. Los programas OEM también favorecen a los proveedores que pueden coordinar hardware, software, sensores y calidad de producción a escala. Estas relaciones pueden durar durante todo el ciclo de vida de un modelo de vehículo. El mercado de unidades de control de airbag sigue, por tanto, estrechamente vinculado a las adjudicaciones de diseño de equipos originales. Los proveedores de primer nivel con amplias capacidades de sistema tienen una clara ventaja en este canal.
Se prevé que el mercado de posventa crezca a una CAGR del 5,96% hasta 2032 a medida que las flotas envejecen y aumentan las reparaciones por colisión. Este canal atiende la demanda genuina de reemplazo, especialmente en países donde la propiedad de vehículos está en expansión. También tiene mayor exposición a módulos falsificados y piezas de reemplazo con documentación deficiente. El Consejo Automotriz Antifalsiificación informó que los módulos de airbag falsificados que evaluó no se desplegaron correctamente. Los proveedores legítimos pueden diferenciarse mediante documentación de seguridad funcional trazable y certificaciones locales reconocidas, incluidas INMETRO en Brasil y BIS en India. Sin embargo, tanto los programas de distribuidores autorizados como el suministro de productos falsificados limitan la facilidad de expansión independiente en el mercado de posventa. El mercado de unidades de control de airbag debe equilibrar la demanda de reemplazo con los controles de seguridad y responsabilidad.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo una participación del 48,05% en 2026 y se prevé que crezca a una CAGR del 6,33% hasta 2032. La región combina una gran producción de vehículos con requisitos crecientes de contenido de airbags y sistemas electrónicos de seguridad. China sigue siendo importante porque los fabricantes de vehículos locales están desarrollando nuevas plataformas rápidamente y buscan apoyo de ingeniería local. AUMOVIO comenzó el suministro en serie de unidades de control de airbag integradas y sensores satelitales de impacto desde Changchun para los modelos B10 y B05 de Leapmotor en febrero de 2026. La empresa declaró que el tiempo de desarrollo se redujo significativamente en comparación con los ciclos tradicionales. India añade demanda a medida que se amplían las expectativas de seguridad, mientras que Japón y Corea del Sur aportan profundidad en el suministro de semiconductores, sensores y electrónica automotriz. Las propuestas de Bharat NCAP también aumentan la importancia de los diseños de controladores compatibles con airbags de cortina para los OEM que buscan calificaciones de seguridad más sólidas. La combinación de fabricación local, rápido desarrollo de vehículos eléctricos y cambios de cumplimiento normativo convierte a Asia-Pacífico en una fuente principal de crecimiento del mercado de unidades de control de airbag.
Europa
El marco 2026 de Euro NCAP es una influencia regulatoria central en el mercado europeo de unidades de control de airbag. El marco evalúa la conducción segura, la prevención de accidentes, la protección en accidentes y la seguridad posterior al accidente como etapas separadas. Los OEM europeos deben, por tanto, tener en cuenta las condiciones de impacto lateral cercano, lateral lejano y contra poste en diferentes perfiles de ocupantes. Esto respalda la demanda de controladores multicanal y algoritmos de despliegue adaptativo. Alemania sigue siendo una base de ingeniería importante porque Bosch, ZF Friedrichshafen, Infineon y otros proveedores automotrices mantienen una actividad de desarrollo sustancial allí. La capacidad de evaluación de ISO 26262 también crea una ventaja de cumplimiento para los proveedores ya experimentados en el desarrollo ASIL-D. Los proveedores también están alineando la capacidad de fabricación e ingeniería local con las necesidades de los programas de vehículos lanzados en la región.
América del Norte, América del Sur y Oriente Medio y África
América del Norte está respaldada por las normas de protección de ocupantes FMVSS No. 208 y una flota de vehículos envejecida que puede generar demanda de reemplazo tras colisiones. La región también enfrenta el riesgo de sistemas de retención falsificados en los canales de reparación, lo que respalda el caso de las piezas de reemplazo documentadas. En América del Sur, los requisitos de seguridad de Brasil y el protocolo 2026 de Latin NCAP aumentan la importancia de la protección contra impactos laterales. Argentina y Colombia siguen caminos de seguridad relacionados a través de sus operaciones de ensamblaje más pequeñas. En Oriente Medio y África, los mercados del GCC se benefician de las importaciones de vehículos europeos y asiáticos más nuevos con mayor número de airbags. Sudáfrica actúa como puerta de entrada regional de suministro y regulación, mientras que los mercados de menor costo siguen siendo sensibles al precio de los vehículos. Los proveedores que atienden a este grupo mixto pueden reducir la complejidad utilizando plataformas de controladores globales que requieren menos variantes específicas por región.
Panorama Competitivo
Concentración del Mercado
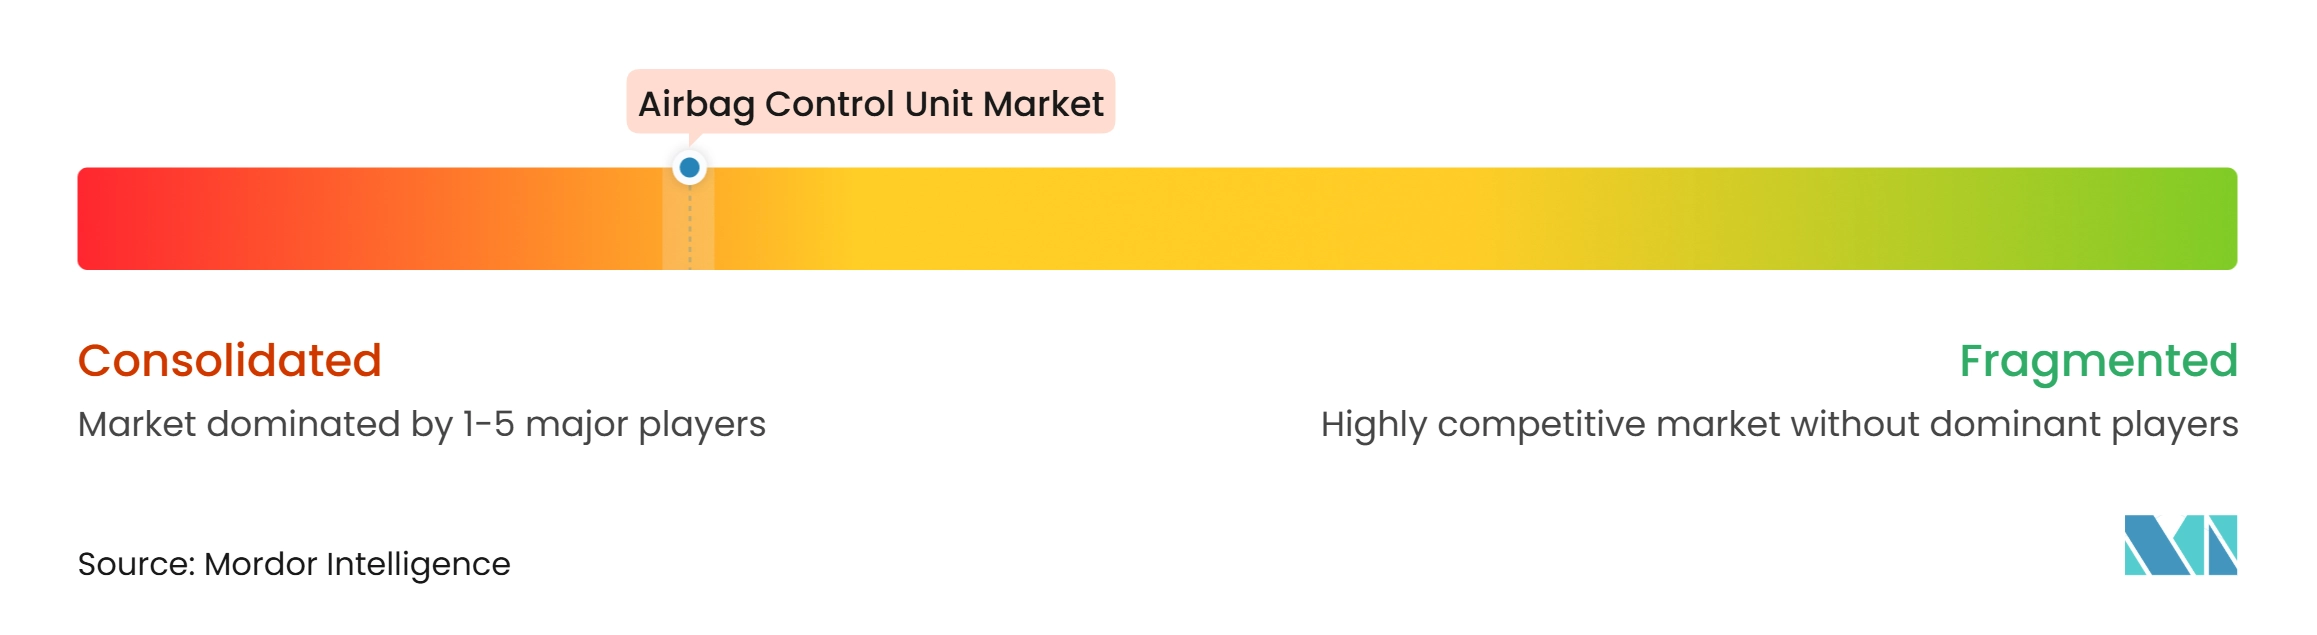
El mercado de unidades de control de airbag está consolidado a nivel de sistema. Robert Bosch, AUMOVIO, ZF Friedrichshafen, DENSO, Hyundai Mobis y Aptiv compiten por adjudicaciones de diseño que pueden extenderse a lo largo de una generación de vehículos. Su ventaja proviene de la capacidad de combinar conocimiento de sistemas de retención, desarrollo de electrónica, validación de software y calidad de fabricación. En la capa de semiconductores, un pequeño grupo de proveedores como Bosch, Infineon, NXP, STMicroelectronics y Analog Devices suministra la mayoría de los circuitos integrados específicos para airbags. Esta estructura de dos niveles hace que el control tanto de la integración del controlador como del suministro de semiconductores de grado de seguridad sea importante. Los requisitos de ISO 26262 añaden una barrera porque los proveedores deben establecer procesos creíbles de desarrollo y documentación ASIL-D antes de que los fabricantes de vehículos puedan seleccionarlos.
La velocidad de desarrollo local se está convirtiendo en una herramienta competitiva en el mercado de unidades de control de airbag. La asociación de Infineon con UL Solutions en 2025 buscó ayudar a los clientes automotrices a avanzar en el trabajo de ISO 26262 en microcontroladores, circuitos integrados de gestión de energía y sensores seleccionados. STMicroelectronics y HighTec también están desarrollando soporte de Rust para arquitecturas de vehículos definidos por software con el fin de reducir los defectos de seguridad de memoria que requieren pruebas. Estas acciones muestran que los proveedores buscan acceso a programas de vehículos en crecimiento mientras mantienen el control de la tecnología de seguridad validada. La adaptación rápida a los requisitos de plataforma de los OEM puede ser tan importante como el precio de los componentes. Las redes de producción regional establecidas también reducen el riesgo de retrasos en el lanzamiento de nuevos modelos.
Las funciones de seguridad de los vehículos eléctricos están aumentando el valor de los diseños de dominio de seguridad integrados. Los proveedores que pueden combinar la protección de ocupantes, la detección de impactos y el aislamiento de batería pueden reducir la necesidad de módulos separados, reducir las interfaces de integración para los equipos de ingeniería de los OEM y simplificar las pruebas a nivel de sistema durante el desarrollo de la plataforma. Esto puede mejorar el empaquetado y permitir decisiones de seguridad más coordinadas tras un accidente. También requiere un trabajo más exhaustivo de seguridad funcional y ciberseguridad, lo que favorece a las empresas con grandes recursos de ingeniería.
Líderes de la Industria de Unidades de Control de Airbag
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
DENSO Corporation
-
Hyundai Mobis Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Unidades de Control de Airbag Empresas cubiertas en este informe
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
- Hyundai Mobis Co., Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Analog Devices, Inc.
- Texas Instruments Incorporated
- Murata Manufacturing Co., Ltd.
- Renesas Electronics Corporation
- Magna International Inc.
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
Desarrollos recientes de la industria en Mercado de Unidades de Control de Airbag
- Octubre de 2026: Chery adjudicó a AUMOVIO un contrato para suministrar unidades de control de airbag para los vehículos que Chery fabricará en Europa, con producción en la planta de AUMOVIO en Timișoara, Rumanía.
- Abril de 2026: AUMOVIO India produjo su unidad de control de airbag número 10 millones en su planta de Bengaluru y lanzó un Módulo de Control de Seguridad Integrado.
- Febrero de 2026: AUMOVIO comenzó el suministro en serie de unidades de control de airbag integradas y sensores satelitales de impacto, producidos en Changchun, para los modelos B10 y B05 de Leapmotor.
- Enero de 2026: Entraron en vigor los protocolos de calificación 2026 de Euro NCAP, evaluando los vehículos en conducción segura, prevención de accidentes, protección en accidentes y seguridad posterior al accidente.
Alcance del Informe Global del Mercado de Unidades de Control de Airbag
El Mercado de Unidades de Control de Airbag está segmentado por Componente, Tipo de Vehículo, Propulsión, Canal de Ventas y Geografía. Por Componente, el mercado está segmentado en Microcontrolador, Sensores de Impacto, Lazos de Disparo/Controladores de Detonadores, Circuitos Integrados de Fuente de Alimentación y Otros (Software). Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Medianos y Pesados. Por Propulsión, el mercado está segmentado en Motor de Combustión Interna (MCI) y Eléctrico. Por Canal de Ventas, el mercado está segmentado en OEM y Posventa. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Italia, España, Suecia, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Tailandia, Indonesia, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Sudáfrica, Egipto, Marruecos y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Microcontrolador |
| Sensores de Impacto |
| Lazos de Disparo/Controladores de Detonadores |
| Circuitos Integrados de Fuente de Alimentación |
| Otros (Software) |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Motor de Combustión Interna (MCI) |
| Eléctrico |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de Amrica del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Componente | Microcontrolador | |
| Sensores de Impacto | ||
| Lazos de Disparo/Controladores de Detonadores | ||
| Circuitos Integrados de Fuente de Alimentación | ||
| Otros (Software) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Propulsión | Motor de Combustión Interna (MCI) | |
| Eléctrico | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Tailandia | ||
| Indonesia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Amrica del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las unidades de control de airbag hasta 2032?
Se prevé que el mercado de unidades de control de airbag crezca a una CAGR del 5,18% de 2027 a 2032, alcanzando 7,35 mil millones de USD en 2032.
¿Por qué los vehículos eléctricos necesitan unidades de control de airbag más avanzadas?
Los vehículos eléctricos necesitan que el controlador gestione el despliegue de airbags y el aislamiento de la batería de alto voltaje tras un accidente, lo que aumenta el contenido de electrónica y software por vehículo.
¿Qué tipo de vehículo es el mayor usuario de unidades de control de airbag?
Los automóviles de pasajeros lideraron con una participación del 83,25% en 2026, respaldados por su amplia base de producción y el uso generalizado de sistemas de retención.
¿Qué región lidera la demanda de unidades de control de airbag?
Asia-Pacífico tuvo una participación del 48,05% en 2026 y se proyecta que crezca a una CAGR del 6,33% hasta 2032.