
Marktgröße und Marktanteil für Airbag-Steuergeräte
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 5.71 Milliarden US-Dollar |
| Marktgröße (2032) | 7.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Airbag-Steuergeräte von Mordor Intelligence
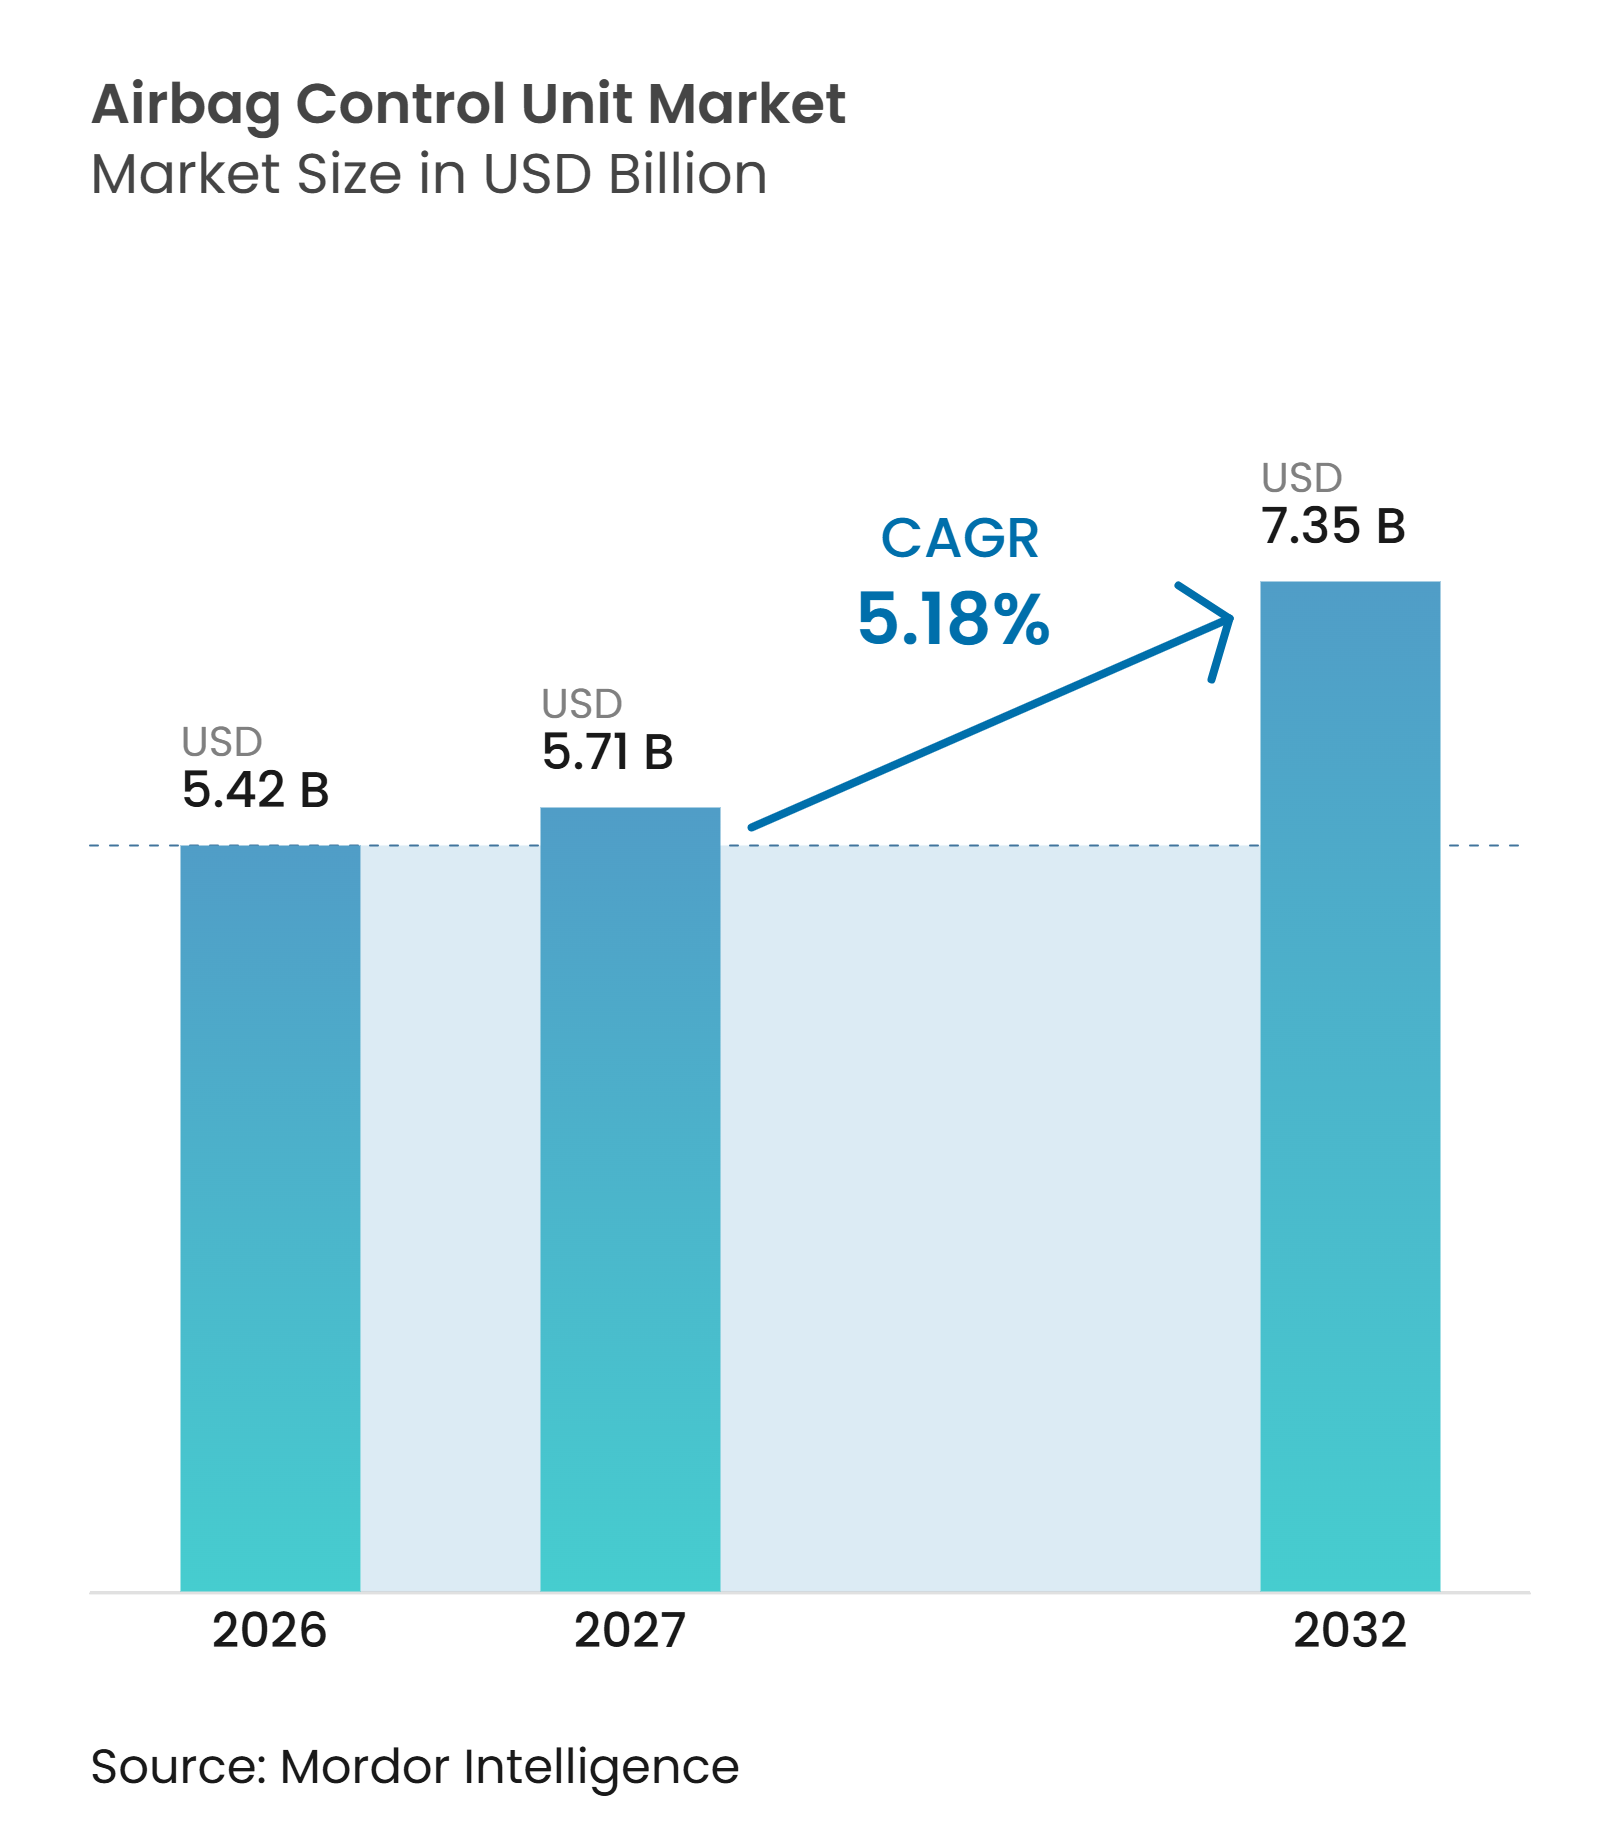
Die Marktgröße für Airbag-Steuergeräte wurde im Jahr 2026 auf 5,42 Milliarden USD geschätzt und wird voraussichtlich von 5,71 Milliarden USD im Jahr 2027 auf 7,35 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,18 % im Zeitraum 2027–2032. Der Markt für Airbag-Steuergeräte gewinnt an Wert, da Crashbewertungsprogramme eine präzisere Rückhaltesystemsteuerung über ein breiteres Spektrum an Unfallbedingungen und Insassentypen erfordern. Elektrofahrzeugprogramme fügen der Steuergeräterolle zudem Hochspannungsbatterie-Trennfunktionen und Kommunikationsfunktionen nach einem Unfall hinzu. Diese Anforderungen erhöhen den Wert von Elektronik und eingebetteter Software in jedem Fahrzeug, selbst wenn die Fahrzeugproduktion unter Druck steht. Der Markt für Airbag-Steuergeräte sieht sich auch längeren Validierungszyklen und höheren Entwicklungskosten gegenüber, was Lieferanten mit ausgereiften funktionalen Sicherheitsfähigkeiten begünstigt. Etablierte Lieferanten reagieren durch lokale Entwicklung, integrierte Sicherheitsarchitekturen und eine engere Zusammenarbeit mit Fahrzeugherstellern.
Wichtigste Erkenntnisse des Berichts
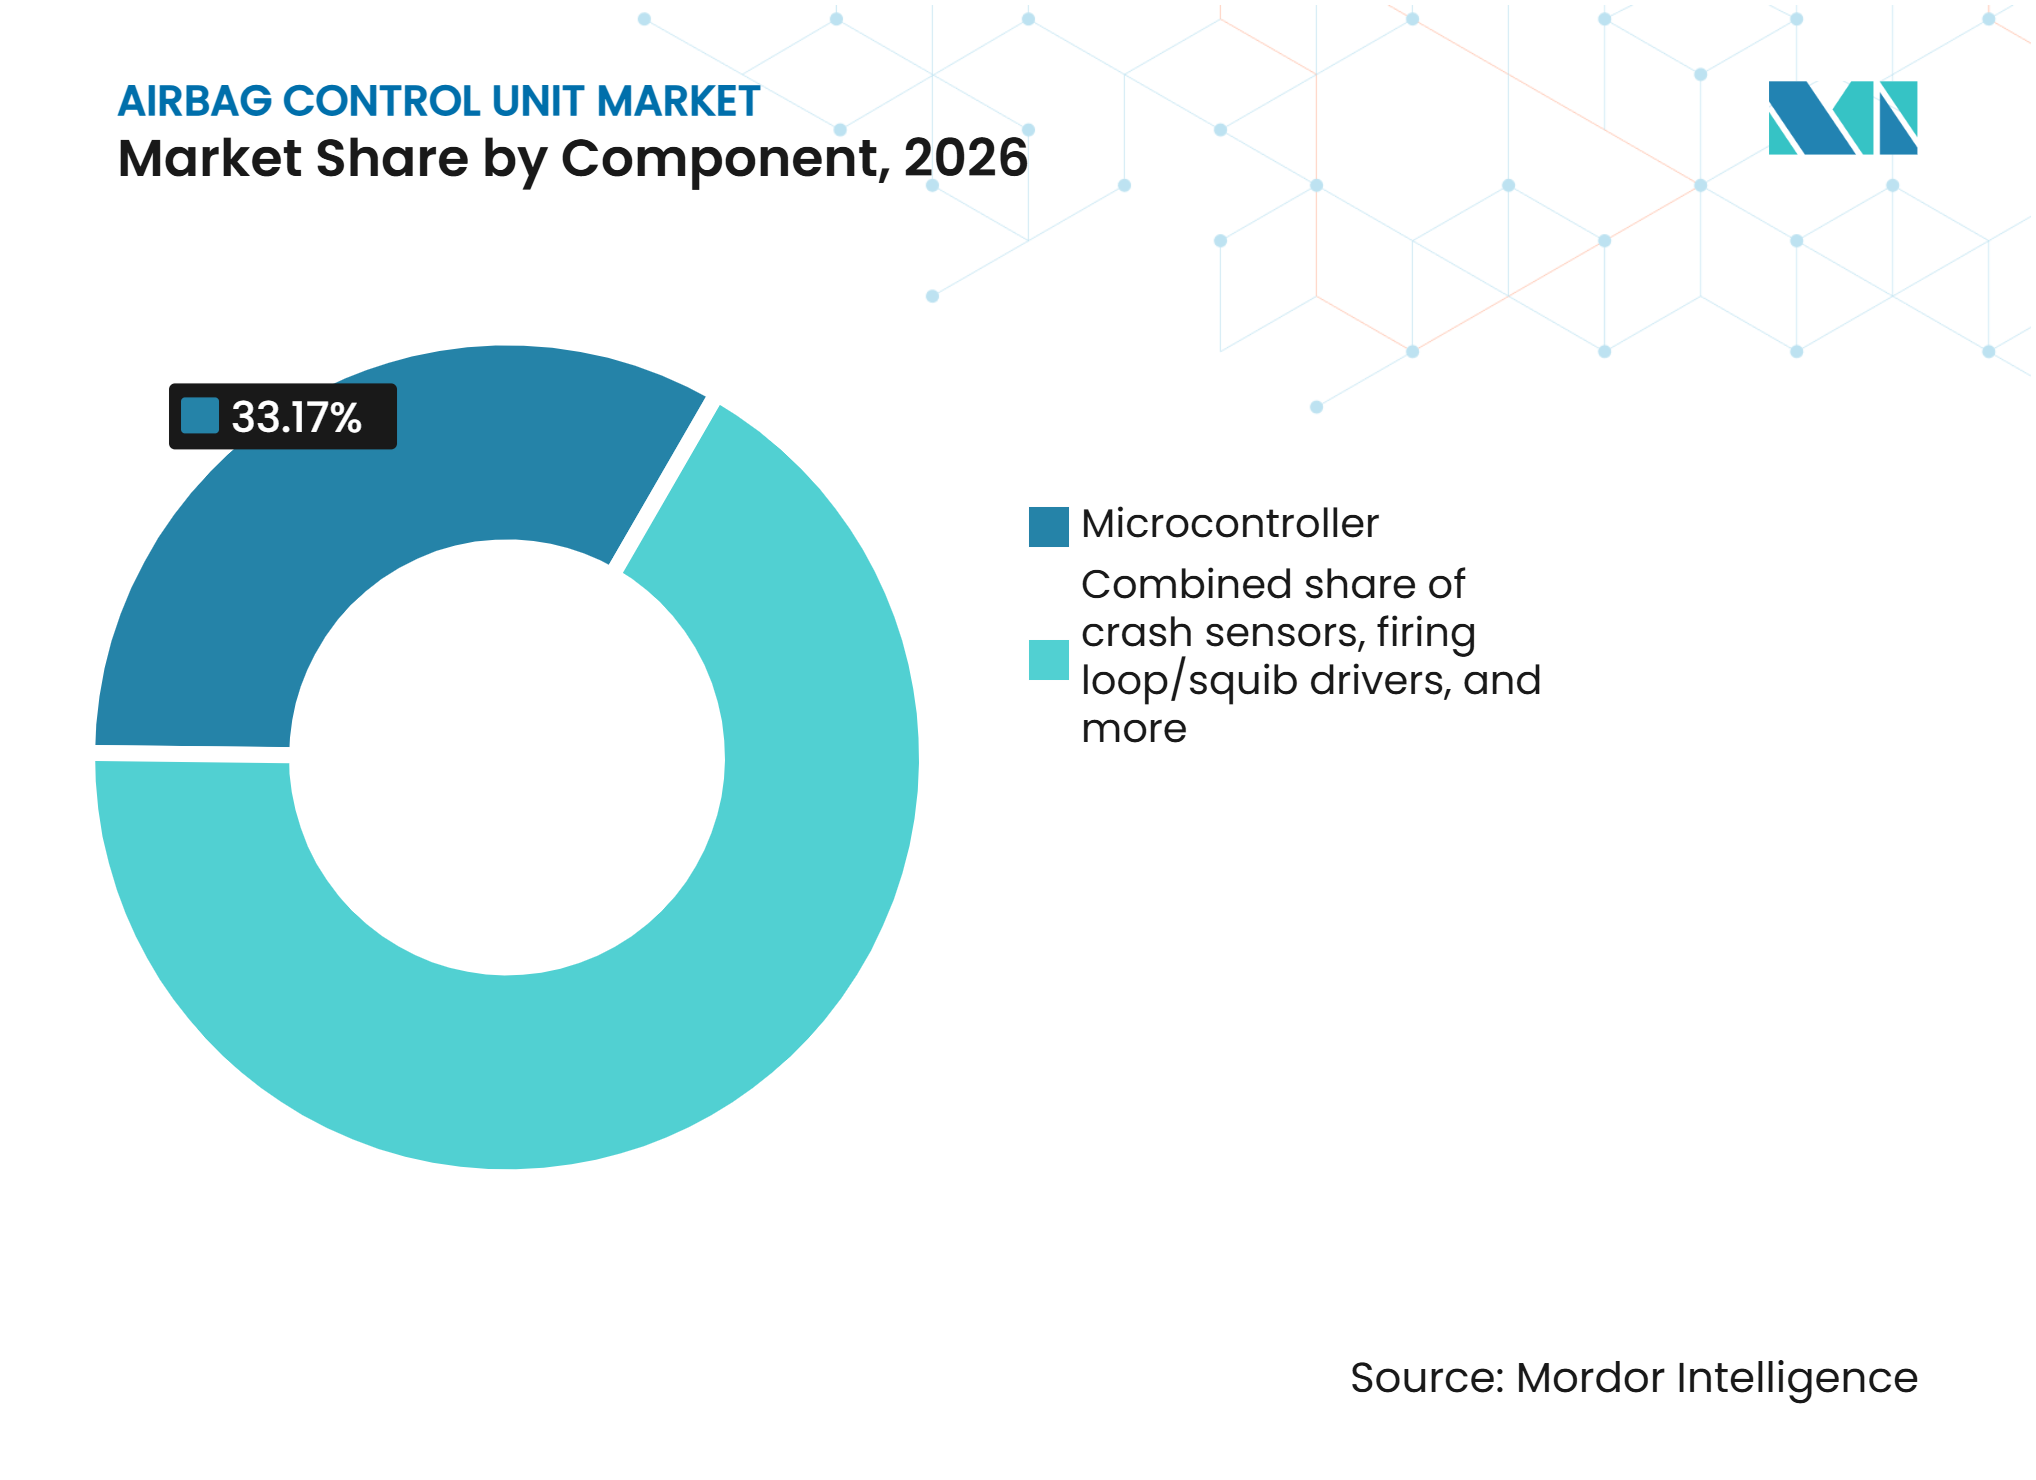
- Nach Komponente hielten Mikrocontroller im Jahr 2026 einen Anteil von 33,17 %, während Software bis 2032 voraussichtlich mit einem CAGR von 8,45 % wachsen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 83,25 %, während mittlere und schwere Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen werden.
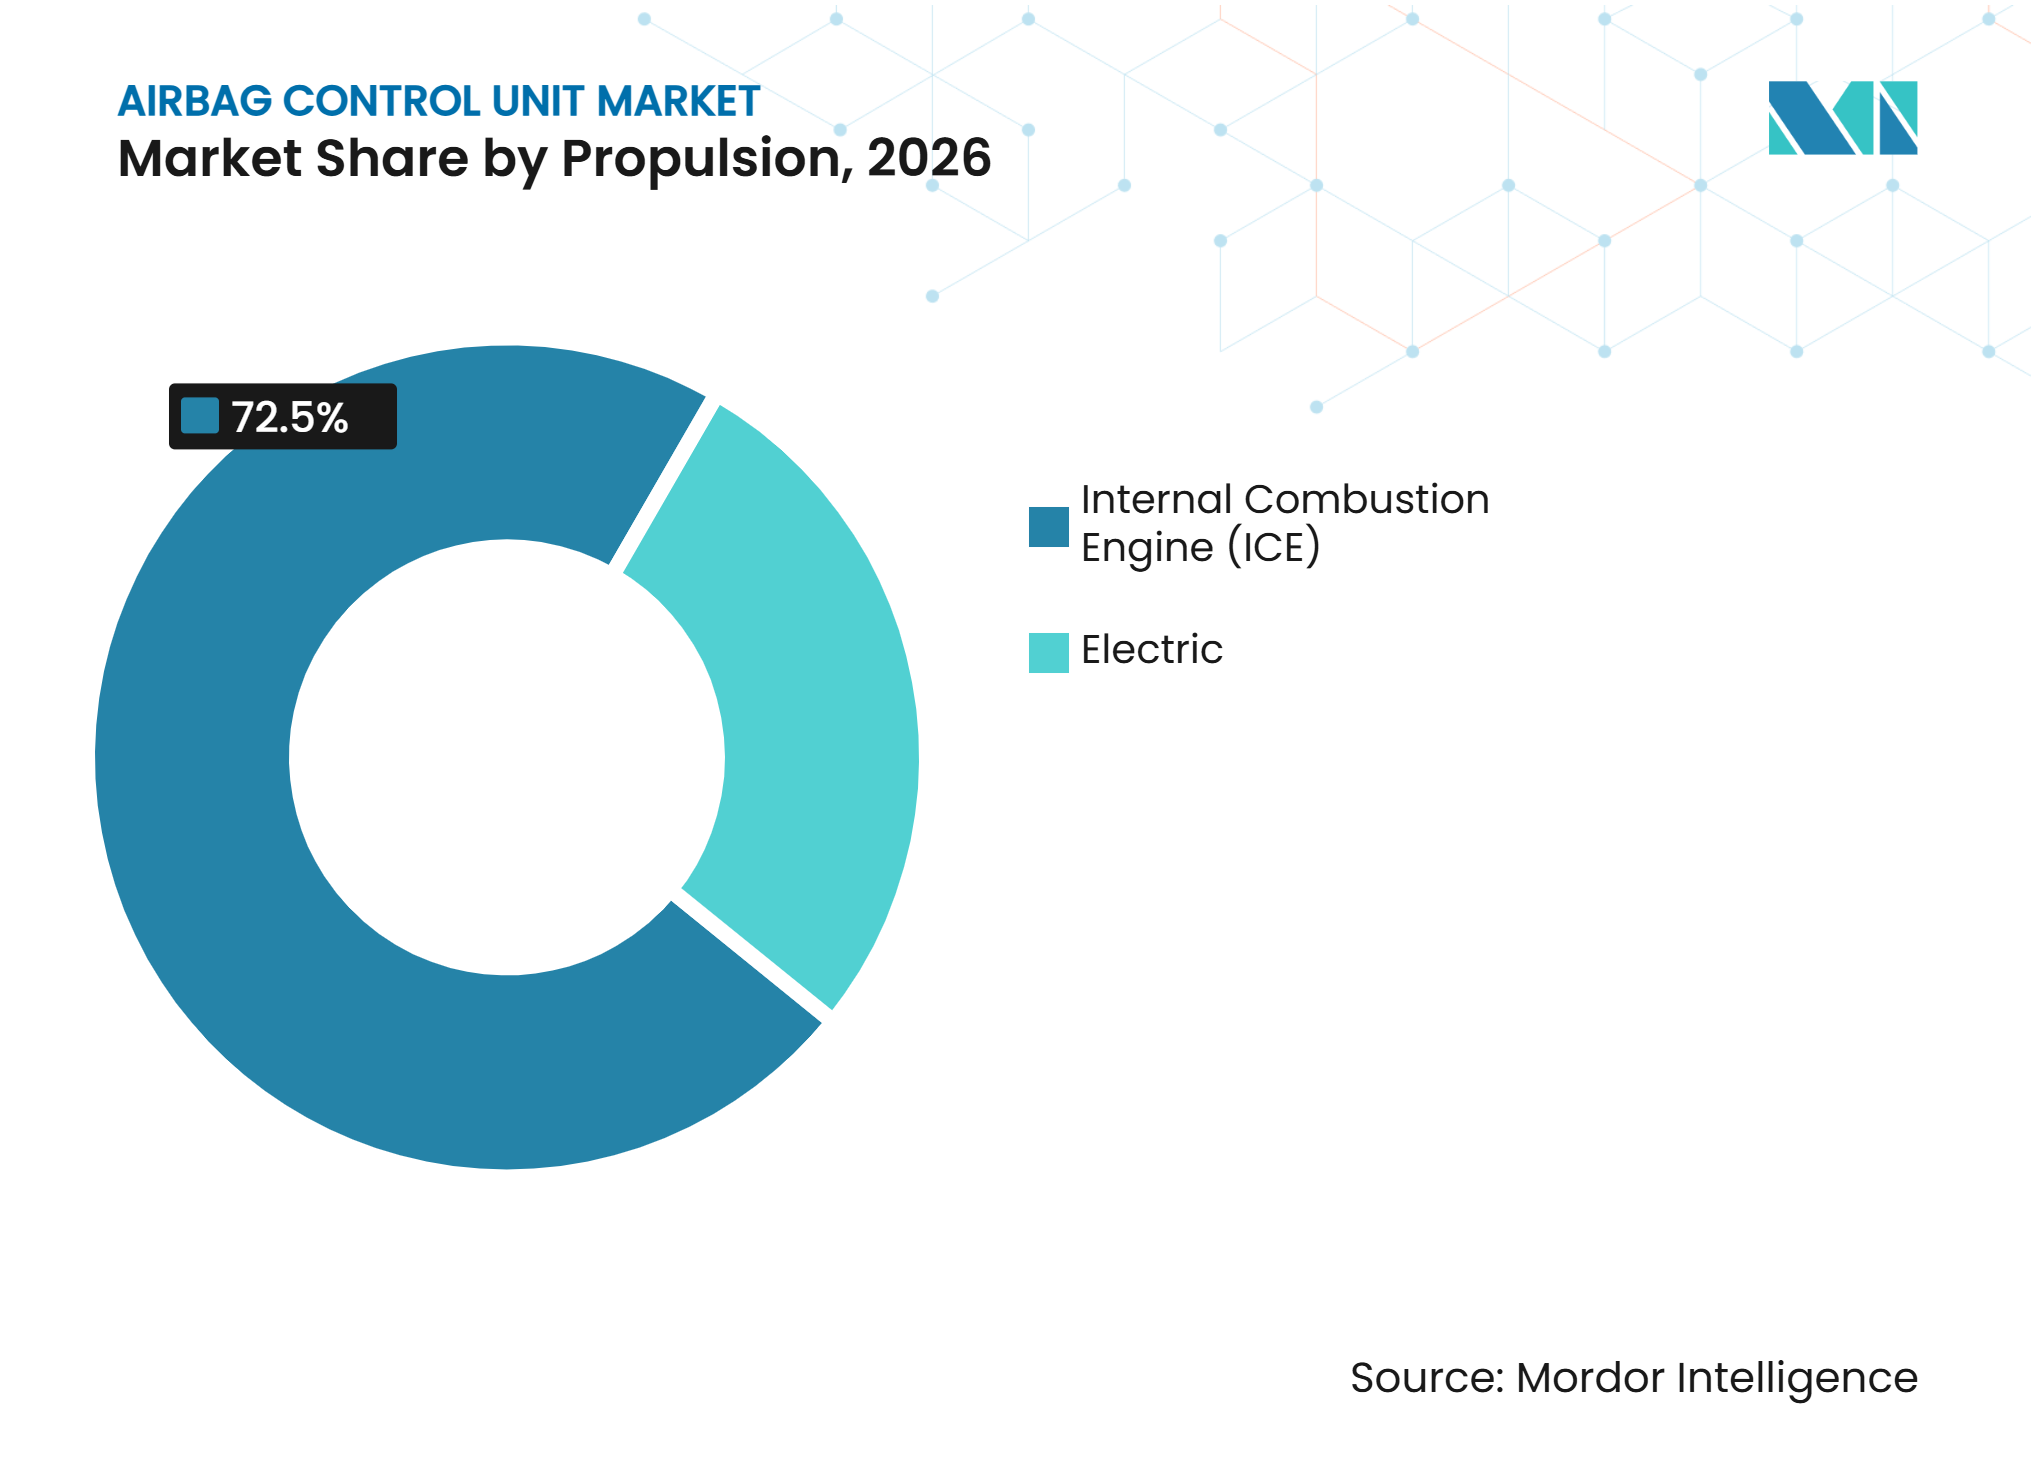
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Anteil von 72,50 %, während Elektrofahrzeuge bis 2032 voraussichtlich mit einem CAGR von 9,80 % wachsen werden.
- Nach Vertriebskanal hielt der OEM-Kanal im Jahr 2026 einen Anteil von 87,12 %, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 5,96 % wachsen wird.
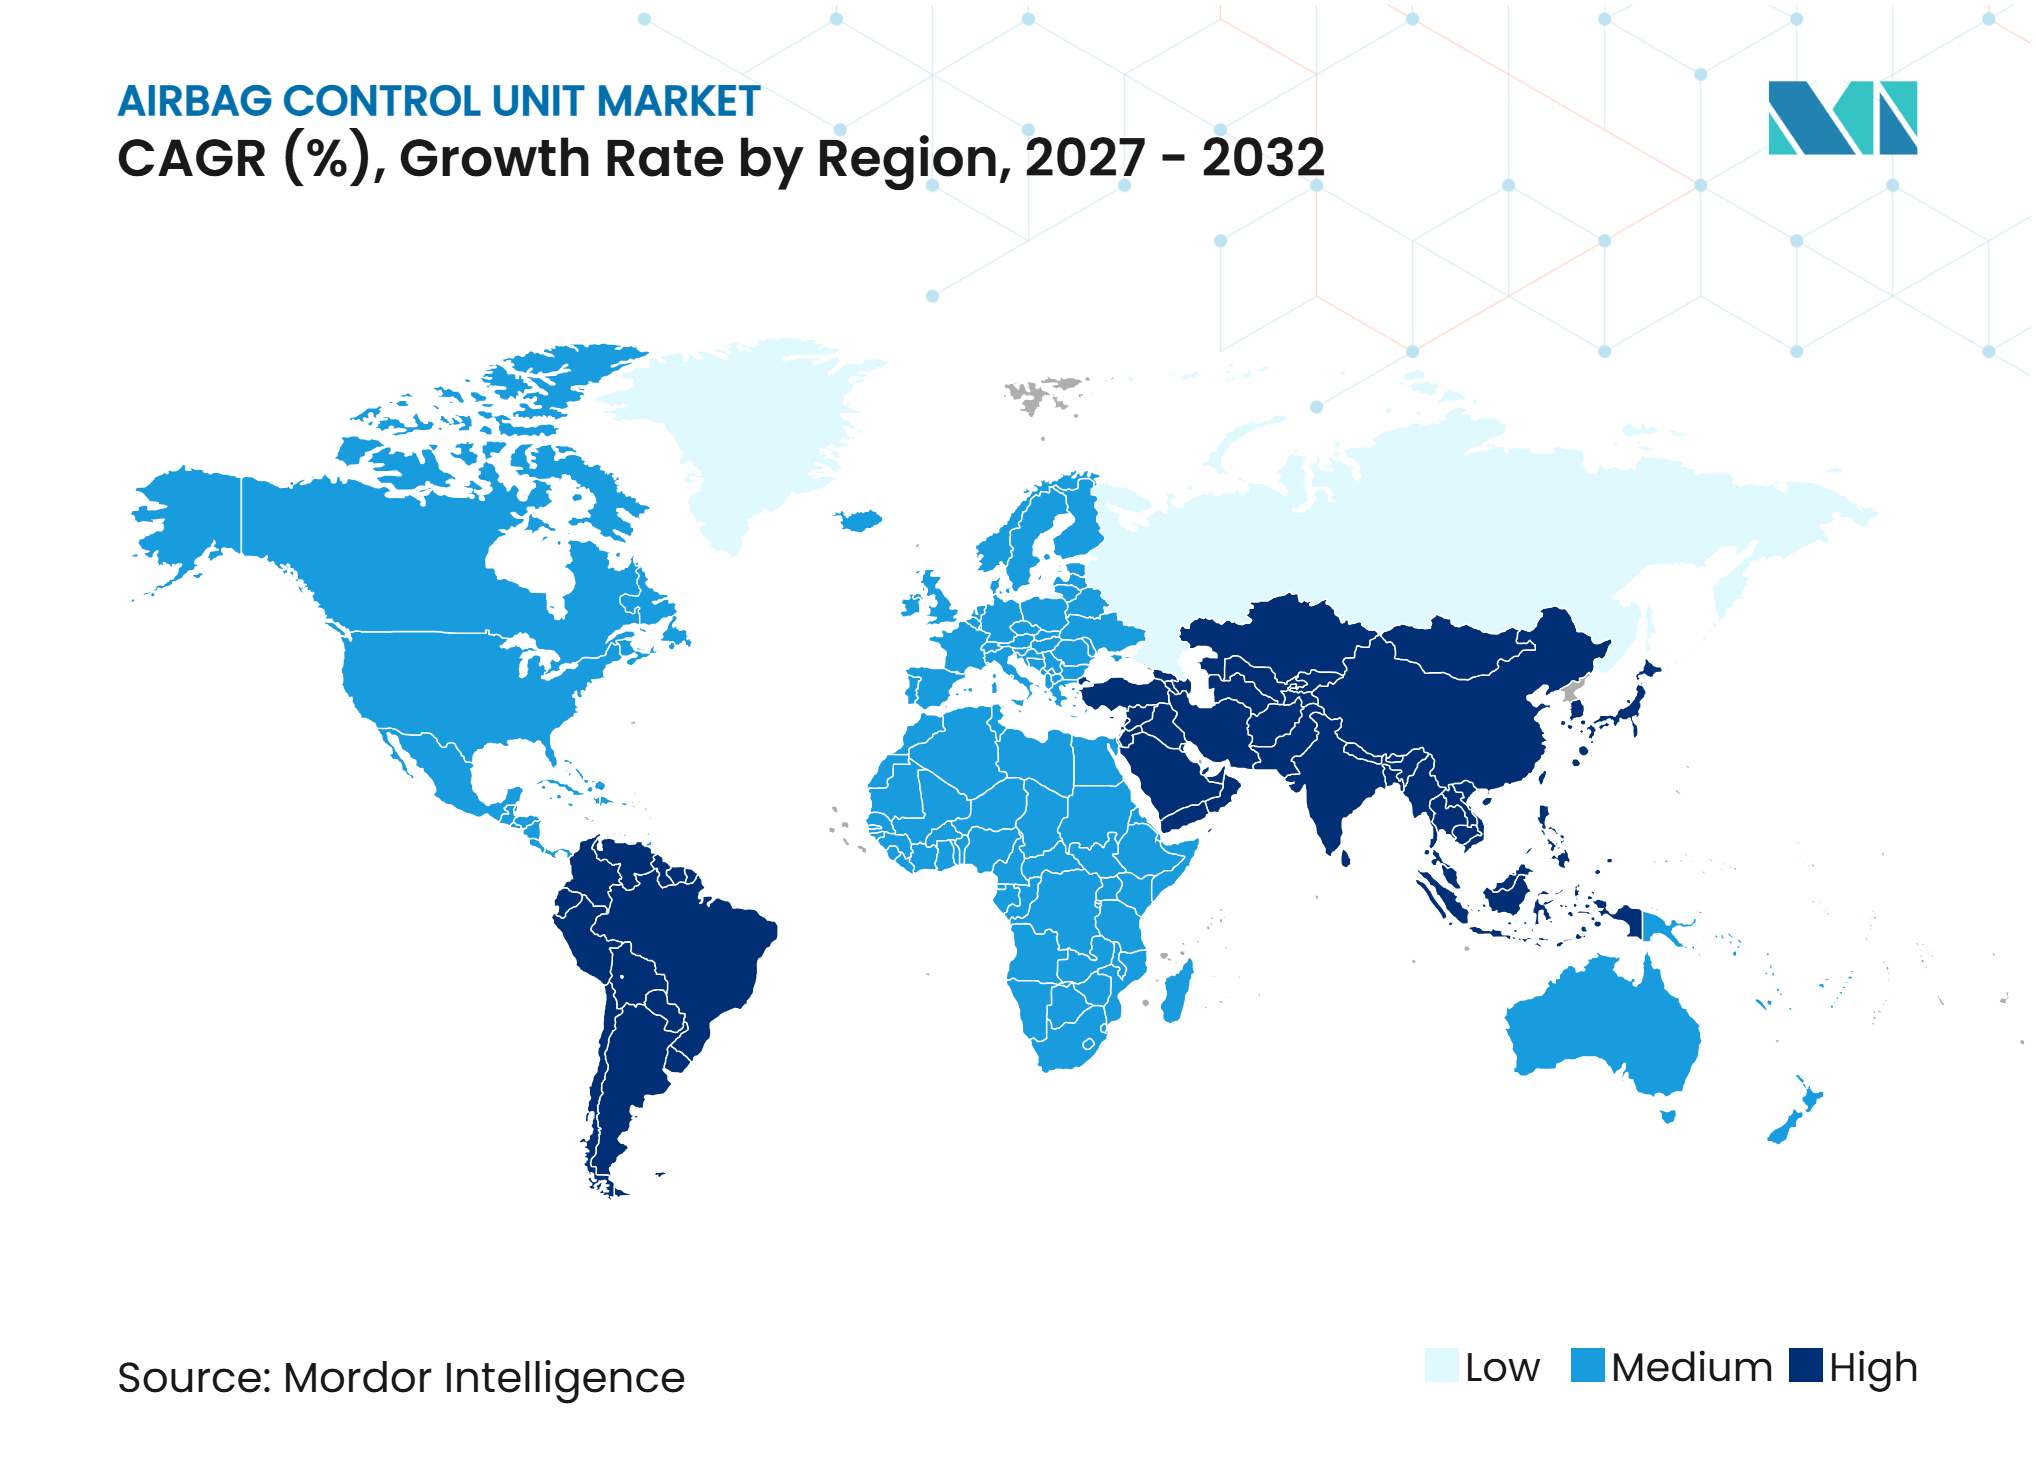
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 48,05 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Unfallabsicherung und Hochspannungssicherheit bei Elektrofahrzeugen | +1.2% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Airbag-Anzahl und Inhalte für seitlichen Schutz | +1.0% | Global, mit der höchsten Relevanz in China, Südkorea und Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere NCAP-Insassenschutzbewertungen | +0.8% | Global, mit frühen Gewinnen in Europa, Indien und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach sensorintensiven integrierten Rückhaltesystem-Steuergeräten | +0.7% | Nordamerika, Europa und Südkorea | Langfristig (≥ 4 Jahre) |
| Verbreitung von Sicherheitsfunktionen in aufstrebenden Fahrzeugmärkten | +0.6% | Indien, Brasilien, Südostasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Skalierbare Steuergerät-Architekturen für Fahrzeugprogramme mit mehreren Plattformen | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Unfallabsicherung und Hochspannungssicherheit bei Elektrofahrzeugen
Elektrofahrzeuge verleihen dem Airbag-Steuergerät eine zweite Sicherheitsrolle, die über die Auslösung von Rückhaltesystemen für Insassen hinausgeht. Pyrotechnische Batterietrennvorrichtungen verwenden denselben zündkapselbasierten Ansatz wie Rückhaltesysteme, um Hochspannungsleiter innerhalb von Millisekunden nach einem Unfall zu trennen. Das Rückhaltesystem-Steuergerät kann als Entscheidungspunkt für die Airbag-Auslösung und die Hochspannungsisolierung fungieren. Diese Architektur fügt Kanäle, Anforderungen an das Energiemanagement und Softwarelogik hinzu, die konventionelle Fahrzeugprogramme nicht benötigen. Die Anforderungen von Euro NCAP nach einem Unfall und die Tests von ANCAP zur Integrität von Hochspannungssystemen in batteriebetriebenen Elektrofahrzeugvarianten unterstreichen die Notwendigkeit dieser Fähigkeit. Der Markt für Airbag-Steuergeräte gewinnt durch Elektrofahrzeugplattformen einen höheren Inhaltsanteil, da die Sicherheitsleistung nicht reduziert werden kann, ohne die Konformität zu beeinträchtigen.
Steigende Airbag-Anzahl und Inhalte für seitlichen Schutz
Der Markt für Airbag-Steuergeräte profitiert, wenn der Airbag-Inhalt schneller steigt als die Fahrzeugproduktion. Honda Accord und Honda Civic Modelle im Zeitraum 2025–2026 verwenden 10-Airbag-Konfigurationen, während Cherys TIGGO8 10 Airbags mit einem Fahrer-Seitenairbag kombiniert [1]. Jede zusätzliche Airbag-Zone kann mehr Zündkapsel-Treiberkanäle, Satellitensensoren und Software-Verzweigungen im Steuergerät erfordern. Der seitliche Schutz erfordert außerdem, dass das Steuergerät die Aufprallrichtung interpretiert und die richtige Rückhaltesequenz schnell auslöst. Dieser Inhaltsanstieg unterstützt den Umsatz im Markt für Airbag-Steuergeräte, selbst wenn die Gesamtfahrzeuglieferungen nicht im gleichen Tempo steigen.
Strengere NCAP-Insassenschutzbewertungen
Euro NCAP verwendet vier unabhängig bewertete Stufen in seinem Bewertungsrahmen 2026, die sicheres Fahren, Unfallvermeidung, Unfallschutz und Sicherheit nach einem Unfall abdecken[2]. Die Unfallschutzkriterien bewerten die Rückhalteleistung über ein breiteres Spektrum an Insassenkörpertypen, einschließlich Kinder und ältere Erwachsene. Dies erfordert, dass Fahrzeughersteller Steuergeräte einsetzen, die Airbag-Auslösemuster für verschiedene Insassen und Aufprallbedingungen auswählen können. Euro NCAP verlangt außerdem, dass Elektrofahrzeuge die Hochspannungsisolierung verwalten und Informationen nach einem Unfall bereitstellen, was Funktionen hinzufügt, die die Steuergerätesoftware und Sensoreingaben beeinflussen. Das Latin NCAP-Protokoll 2026 fügt eine biofidele Dummy-Figur hinzu und erhöht die Seitenaufprall-Testgeschwindigkeit auf 60 km/h mit einer 1.400 kg schweren Barriere. Der Markt für Airbag-Steuergeräte profitiert daher, wenn Sicherheitsbewertungen zu einer praktischen Konstruktionsanforderung für Fahrzeugprogramme werden.
Nachfrage nach sensorintensiven integrierten Rückhaltesystem-Steuergeräten
Der Markt für Airbag-Steuergeräte entwickelt sich in Richtung einer engeren Integration von Sensoren, Zündkreisen, Energiemanagement und Software. PSI5 unterstützt die Strom- und Aufpralldatenübertragung über eine Zweidrahtverbindung mit Datenraten von 125–189 kbit/s und Fehlerprüfung [3]. Boschs CG902 integriert zwei PSI5-Kanäle und acht Zündkreise und veranschaulicht, wie Airbag-ASICs Sensorschnittstellen und Zündkapsel-Treiber auf einem Gerät kombinieren. Diese Geräte unterstützen kompakte Designs, die über Fahrzeugplattformen mit unterschiedlichen Rückhaltekonfigurationen hinweg angepasst werden können. Die Insassenklassifizierung und die Überschlagserkennung erhöhen den Wert der Sensorfusion und adaptiver Aufprallalgorithmen. Die Cybersicherheitsarbeit nach ISO/SAE 21434 ist ebenfalls relevant, wenn Sicherheitseinstellungen softwarebasiert sind und drahtlos aktualisiert werden, was einen weiteren Grund für Lieferanten schafft, wiederverwendbare, validierte Steuergerätearchitekturen zu entwickeln.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Halbleiterqualifizierung und der Versorgung mit funktionaler Sicherheit | -1.1% | Global, konzentriert in den Fertigungsökosystemen des asiatisch-pazifischen Raums und Europas | Mittelfristig (2–4 Jahre) |
| Steigende Komplexität von Steuergeräten und Validierungskosten | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Risiken bei Reparatur, Kalibrierung und Ersatz durch Fälschungen nach einem Unfall | -0.4% | Nordamerika, Australien und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Geringe Ausstattungsquoten bei Nutzfahrzeugen und fragmentierte Homologationskosten | -0.3% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Halbleiterqualifizierung und der Versorgung mit funktionaler Sicherheit
Der Markt für Airbag-Steuergeräte ist auf sicherheitszertifizierte Mikrocontroller, Energiemanagement-ICs und Speicherbausteine mit strengen Qualifizierungsnachweisen angewiesen. Infineons SEMPER NOR Flash-Familie erhielt im Mai 2025 nach einer unabhängigen Prüfung durch SGS-TÜV die funktionale Sicherheitszertifizierung ISO 26262:2018 ASIL-D. Eine solche Qualifizierung erfordert umfangreiche Produktsicherheitsdokumentation und externe Bewertung. Infineon ging 2025 auch eine Partnerschaft mit UL Solutions ein, um Automobilkunden bei der Erreichung der ISO 26262-Konformität für ausgewählte Mikrocontroller, Energiemanagement-ICs und Sensoren zu unterstützen. Begrenzte Prüfkapazitäten und detaillierte Dokumentationsanforderungen können die Design-in-Zeitpläne verlangsamen, wenn die Nachfrage nach ASIL-D-Bauteilen steigt. Diese Bedingungen verschaffen Lieferanten mit etablierten Sicherheitsnachweisen einen Vorteil gegenüber Neueinsteigern.
Steigende Komplexität von Steuergeräten und Validierungskosten
Der Markt für Airbag-Steuergeräte sieht sich steigenden Entwicklungskosten gegenüber, da Steuergeräte ein breiteres Spektrum an Unfallereignissen und Insassenbedingungen unterscheiden müssen. Die umfassendere Bewertung von Erwachsenen- und Kinderkörpertypen durch Euro NCAP erfordert mehr Simulationsarbeit und Validierung des Sicherheitsnachweises des Steuergeräts. STMicroelectronics und HighTec arbeiten an der Rust-Unterstützung für softwarebasierte Fahrzeuge, um bestimmte Speichersicherheitsfehler zu reduzieren, die andernfalls Tests erfordern. Niedrigvolumige Nutzfahrzeugplattformen und fragmentierte regionale Anforderungen können auch die Möglichkeit einschränken, Validierungskosten auf viele Einheiten zu verteilen. Diese Belastungen sind am schwierigsten für Lieferanten ohne große Plattformprogramme oder etablierte Compliance-Prozesse.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwarebasierte Funktionen verändern den Umsatzmix bei Airbag-SteuergerätenMikrocontroller hielten im Jahr 2026 einen Anteil von 33,17 %, da jedes Steuergerät unabhängig von Fahrzeugtyp oder Antrieb ein zentrales Verarbeitungselement benötigt. Der Prozessor verwaltet Aufprallalgorithmen, Sensoreingaben, Diagnosefunktionen und Zündentscheidungen. Infineon positioniert seine AURIX TC4x-Familie für Airbag-Steuergeräteanwendungen mit verbesserter Fehlertoleranz und Sicherheitsmechanismen. Aufprallsensoren bilden eine weitere wichtige Hardwarekategorie, da mehrachsige Trägheitssensorgruppen Überschlag- und Schrägaufprallereignisse effektiver identifizieren können als frühere Sensordesigns. Zündkreis- und Zündkapsel-Treiber-ICs werden ebenfalls stärker integriert. Stromversorgungs-ICs haben in Elektrofahrzeugsystemen eine größere Bedeutung erlangt, da das Steuergerät seine Niederspannungsfunktionen aufrechterhalten muss, während es ein Hochspannungstrennungsereignis verwaltet. Diese Kombination macht den Komponentenmix stärker von Software und Systemintegration abhängig.
Sonstige (Software) wird bis 2032 voraussichtlich mit einem CAGR von 8,45 % wachsen und ist damit die am schnellsten wachsende Komponentenkategorie in der Airbag-Steuergerätebranche. Die Kategorie umfasst eingebettete Aufprallalgorithmen, Firmware zur Insassenklassifizierung, Diagnose nach einem Unfall und Infrastruktur für drahtlose Updates. Software ermöglicht unterschiedliches Auslöseverhalten basierend auf Insassenposition, Aufprallgeometrie und Fahrzeugstatus. Sie unterstützt auch die Funktionen nach einem Unfall, die bei Fahrzeugsicherheitsbewertungen zunehmend berücksichtigt werden. Mehr Code erfordert eine tiefere Validierung, kann aber auch Lieferanten ermöglichen, die Sicherheitslogik zu aktualisieren, ohne die Steuergerätehardware zu ersetzen. Der Markt für Airbag-Steuergeräte entwickelt sich daher in Richtung eines höheren Softwareanteils pro Einheit.



Nach Fahrzeugtyp:
Sicherheitsvorschriften für Nutzfahrzeuge verringern den Abstand zu PersonenkraftwagenPersonenkraftwagen hielten im Jahr 2026 einen Anteil von 83,25 %, unterstützt durch ihre große Produktionsbasis und etablierte Sicherheitsausstattungspraktiken. Personenkraftwagenmodelle erhöhen weiterhin den Rückhalteinhalt durch Seiten-, Vorhang-, Gegenüberliegende-Seite- und Knie-Airbag-Optionen. Bharat NCAP 2.0, das im November 2025 für die Einführung ab Oktober 2027 vorgeschlagen wurde, macht Vorhang-Airbags für jedes Modell, das eine Sternebewertung anstrebt, obligatorisch. Dies erhöht die Anzahl der Kanäle und Softwareentscheidungen, die im Steuergerät benötigt werden. Fahrzeughersteller verwenden auch die Insassenklassifizierung, um die Auslöselogik für kleinere Insassen und rückwärts gerichtete Kindersitze anzupassen. Diese Anforderungen machen Personenkraftwagen-Steuergerätdesigns anspruchsvoller, selbst in Hochvolumen-Fahrzeuglinien. Lange Fahrzeugprogramme und strenge Validierungsanforderungen stärken die Lieferbeziehungen zwischen OEMs und etablierten Rückhaltesystemlieferanten.
Mittlere und schwere Nutzfahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 7,13 % in der Airbag-Steuergerätebranche wachsen. Der Anstieg spiegelt die schrittweise Ausweitung der Sicherheitserwartungen auf Lkw- und Busplattformen wider, die historisch gesehen weniger komplexe Rückhalteelektronik verwendeten. Flottenoperatoren und Buskarosseriebauer fügen neueren Lkw- und Busplattformen Fahrer-Airbags und Aufprallelektronik hinzu, was den Bedarf an skalierbaren Steuergeräten erhöht. Leichte Nutzfahrzeuge sehen ebenfalls mehr Sicherheitsinhalt, da Lieferflotten und Personentransporter neuere Designs übernehmen. Lieferanten können skalierbare Steuergerätdesigns verwenden, um diese Fahrzeuge zu unterstützen, ohne für jede Plattform eine separate Elektronikarchitektur aufzubauen. Niedrigere Produktionsvolumina und unterschiedliche Homologationsanforderungen können jedoch die Validierungskosten pro Einheit erhöhen.
Nach Antrieb:
Elektrofahrzeuge haben den höchsten Steuergeräteinhalt pro EinheitFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Anteil von 72,50 %, da konventionelle Fahrzeuge in vielen Ländern weiterhin den installierten Bestand und die aktuelle Produktion dominieren. Ihre Steuergerätekonfigurationen sind ausgereift, mit etablierten Zündkapsel-Treiberanordnungen und validierter Aufpralllogik. Dies schafft eine stabile Nachfrage nach Ersatzdesigns und Plattform-Updates. Hersteller fügen ICE-Fahrzeugen weiterhin Seiten- und Vorhangschutz hinzu, was das Inhaltswachstum auch ohne eine grundlegende Architekturänderung unterstützt. ICE-Systeme benötigen jedoch nicht dieselbe Hochspannungsisolierungsfunktion wie batterieelektrische Fahrzeuge. Ihr Sicherheitsdomänendesign ist in dieser Hinsicht daher weniger komplex.
Elektrofahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 9,80 % wachsen und haben den höchsten Steuergeräteinhalt pro Einheit. Das Steuergerät muss die Hochspannungsbatterietrennung neben der Airbag-Auslösung koordinieren, was zusätzliche Zündkanäle, eine zweite validierte Energiedomäne und mehr Softwarelogik erfordern kann. ANCAP bewertete die Batterieintegrität und die Sicherheit von Hochspannungssystemen durch zusätzliche Tests am Toyota HiLux BEV im Jahr 2026. Diese Tests zeigen, warum die Sicherheit von Elektrofahrzeugen nicht allein auf Rückhaltefunktionen beruhen kann. Der Markt für Airbag-Steuergeräte gewinnt technischen Wert durch die Verbindung zwischen Insassenschutz und elektrischem Gefahrenmanagement. Cybersicherheitsanforderungen werden relevanter, wenn Sicherheitsfunktionen und Fahrzeugeinstellungen durch Software aktualisiert werden können. Elektrofahrzeugplattformen sind daher für Lieferanten, die höherwertige Steuergeräteprogramme anstreben, überproportional wichtig.

Nach Vertriebskanal:
OEM-Bindung ist strukturell, Aftermarket-Risiko ist realOEMs hielten im Jahr 2026 einen Anteil von 87,12 %. Der Anteil spiegelt lange Fahrzeugplattform-Entwicklungszyklen und die Kosten für den Wechsel eines validierten Sicherheitssteuergeräts wider. Der Ersatz einer etablierten Einheit kann einen neuen Satz von Aufprallalgorithmus-Prüfungen und funktionaler Sicherheitsdokumentation erfordern. OEM-Programme bevorzugen auch Lieferanten, die Hardware, Software, Sensoren und Produktionsqualität im großen Maßstab koordinieren können. Diese Beziehungen können über den gesamten Lebenszyklus eines Fahrzeugmodells andauern. Der Markt für Airbag-Steuergeräte bleibt daher stark an Erstausrüstungs-Design-Wins gebunden. Tier-1-Lieferanten mit breiten Systemfähigkeiten haben in diesem Kanal einen klaren Vorteil.
Der Aftermarket wird bis 2032 voraussichtlich mit einem CAGR von 5,96 % wachsen, da Flotten altern und Kollisionsreparaturen zunehmen. Dieser Kanal bedient echte Ersatznachfrage, insbesondere in Ländern, in denen der Fahrzeugbesitz zunimmt. Er ist auch stärker dem Risiko von gefälschten Modulen und schlecht dokumentierten Ersatzteilen ausgesetzt. Der Automotive Anti-Counterfeiting Council berichtete, dass die von ihm bewerteten gefälschten Airbag-Module nicht korrekt ausgelöst wurden. Legitime Lieferanten können sich durch nachvollziehbare funktionale Sicherheitsdokumentation und anerkannte lokale Zertifizierungen, einschließlich INMETRO in Brasilien und BIS in Indien, differenzieren. Autorisierte Händlerprogramme und gefälschte Lieferungen schränken jedoch beide die Leichtigkeit der unabhängigen Aftermarket-Expansion ein. Der Markt für Airbag-Steuergeräte muss die Ersatznachfrage mit Sicherheits- und Haftungskontrollen in Einklang bringen.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 48,05 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,33 % wachsen. Die Region kombiniert eine hohe Fahrzeugproduktion mit steigenden Anforderungen an Airbag-Inhalte und elektronische Sicherheitssysteme. China bleibt wichtig, da lokale Fahrzeughersteller schnell neue Plattformen entwickeln und lokale Entwicklungsunterstützung suchen. AUMOVIO begann im Februar 2026 mit der Serienlieferung integrierter Airbag-Steuergeräte und Aufprall-Satellitensensoren aus Changchun für Leapmotor-Modelle B10 und B05. Das Unternehmen erklärte, dass die Entwicklungszeit im Vergleich zu traditionellen Zyklen erheblich reduziert wurde. Indien erhöht die Nachfrage, da sich die Sicherheitserwartungen ausweiten, während Japan und Südkorea Tiefe in der Halbleiter-, Sensor- und Automobilelektronikversorgung bieten. Bharat NCAP-Vorschläge erhöhen auch die Bedeutung von Vorhang-Airbag-fähigen Steuergerätdesigns für OEMs, die stärkere Sicherheitsbewertungen anstreben. Die Kombination aus lokaler Fertigung, schneller Elektrofahrzeugentwicklung und Compliance-Änderungen macht den asiatisch-pazifischen Raum zu einer wichtigen Quelle für das Wachstum des Marktes für Airbag-Steuergeräte.
Europa
Der Bewertungsrahmen von Euro NCAP 2026 ist ein zentraler regulatorischer Einfluss auf den europäischen Markt für Airbag-Steuergeräte. Der Rahmen bewertet sicheres Fahren, Unfallvermeidung, Unfallschutz und Sicherheit nach einem Unfall als separate Stufen. Europäische OEMs müssen daher Nah-, Fern- und Pfahlaufprallbedingungen über verschiedene Insassenprofile hinweg berücksichtigen. Dies unterstützt die Nachfrage nach Mehrkanal-Steuergeräten und adaptiven Auslösealgorithmen. Deutschland bleibt eine wichtige Entwicklungsbasis, da Bosch, ZF Friedrichshafen, Infineon und andere Automobillieferanten dort erhebliche Entwicklungsaktivitäten aufrechterhalten. Die ISO 26262-Bewertungsfähigkeit schafft auch einen Compliance-Vorteil für Lieferanten, die bereits Erfahrung in der ASIL-D-Entwicklung haben. Lieferanten richten auch lokale Fertigungs- und Entwicklungskapazitäten an den Anforderungen der in der Region gestarteten Fahrzeugprogramme aus.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika wird durch die FMVSS Nr. 208-Insassenschutzregeln und einen alternden Fahrzeugbestand unterstützt, der nach Kollisionen Ersatznachfrage erzeugen kann. Die Region ist auch mit dem Risiko gefälschter Rückhaltesysteme in Reparaturkanälen konfrontiert, was den Fall für dokumentierte Ersatzteile stärkt. In Südamerika erhöhen Brasiliens Sicherheitsanforderungen und das Latin NCAP-Protokoll 2026 die Bedeutung des Seitenaufprallschutzes. Argentinien und Kolumbien folgen verwandten Sicherheitspfaden durch ihre kleineren Montageoperationen. Im Nahen Osten und Afrika profitieren GCC-Märkte von Importen neuerer europäischer und asiatischer Fahrzeuge mit höheren Airbag-Zahlen. Südafrika fungiert als regionaler Versorgungs- und Regulierungs-Gateway, während kostengünstigere Märkte empfindlich auf den Fahrzeugpreis reagieren. Lieferanten, die diese gemischte Gruppe bedienen, können die Komplexität durch den Einsatz globaler Steuergeräteplattformen reduzieren, die weniger regionsspezifische Varianten erfordern.
Wettbewerbslandschaft
Marktkonzentration
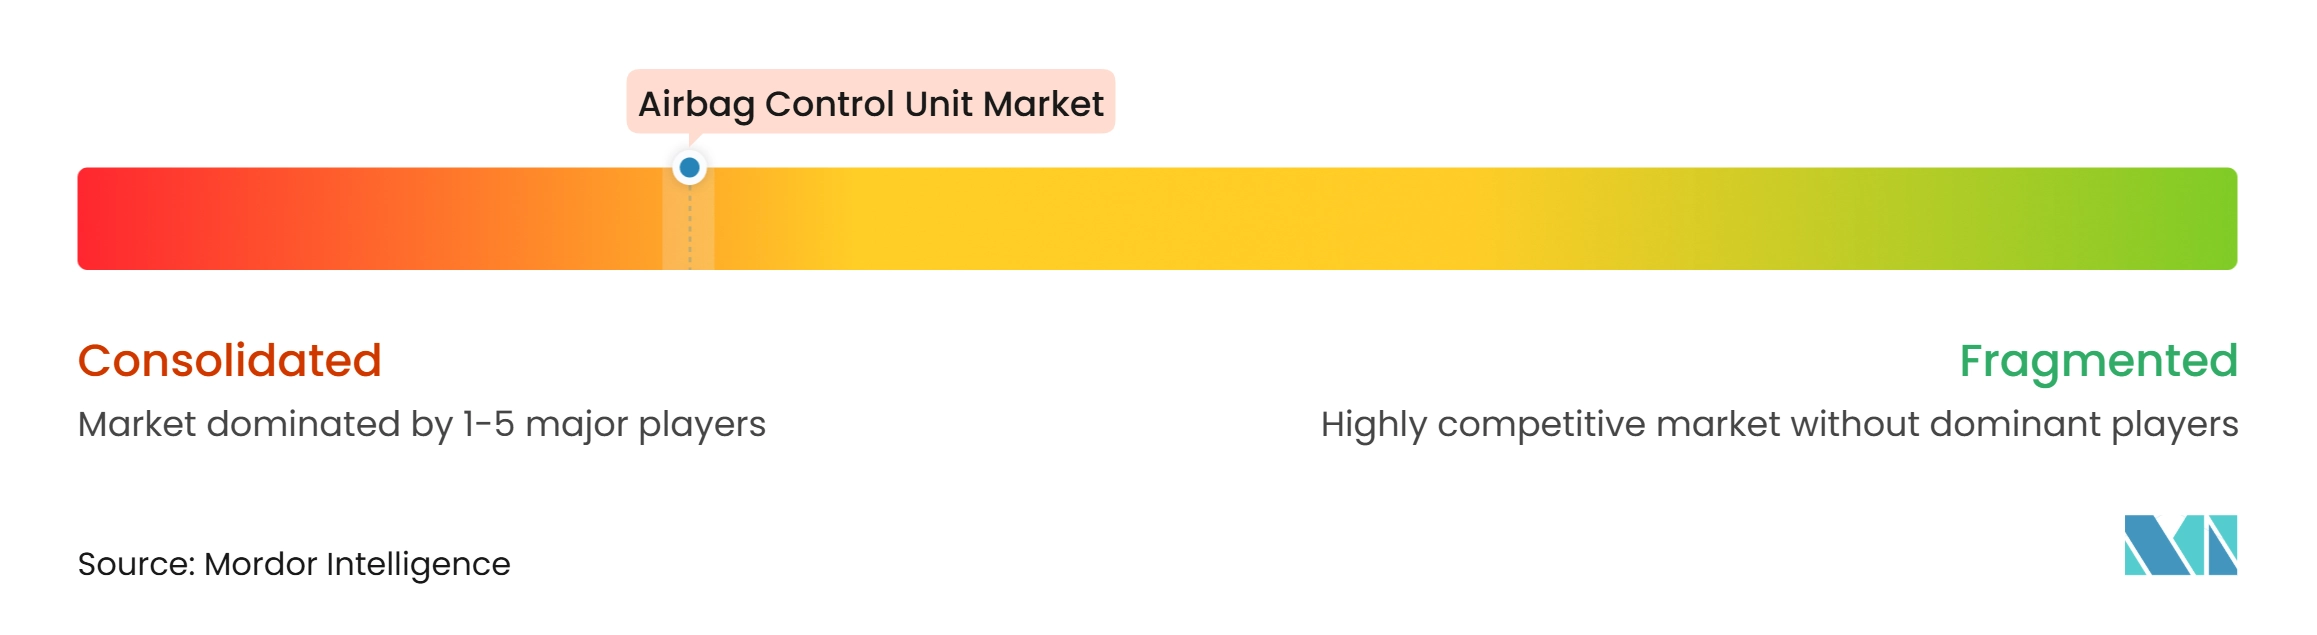
Der Markt für Airbag-Steuergeräte ist auf Systemebene konsolidiert. Robert Bosch, AUMOVIO, ZF Friedrichshafen, DENSO, Hyundai Mobis und Aptiv konkurrieren um Design-Wins, die sich über eine Fahrzeuggeneration erstrecken können. Ihr Vorteil ergibt sich aus der Fähigkeit, Rückhaltesystem-Know-how, Elektronikentwicklung, Softwarevalidierung und Fertigungsqualität zu kombinieren. Auf der Halbleiterebene liefert eine kleine Gruppe von Lieferanten wie Bosch, Infineon, NXP, STMicroelectronics und Analog Devices die meisten airbag-spezifischen ICs. Diese zweistufige Struktur macht die Kontrolle sowohl über die Steuergeräteintegration als auch über die Versorgung mit sicherheitszertifizierten Halbleitern wichtig. ISO 26262-Anforderungen stellen eine Eintrittsbarriere dar, da Lieferanten glaubwürdige ASIL-D-Entwicklungs- und Dokumentationsprozesse etablieren müssen, bevor Fahrzeughersteller sie auswählen können.
Lokale Entwicklungsgeschwindigkeit wird zu einem Wettbewerbsinstrument im Markt für Airbag-Steuergeräte. Infineons Partnerschaft mit UL Solutions im Jahr 2025 sollte Automobilkunden dabei helfen, die ISO 26262-Arbeit für ausgewählte Mikrocontroller, Energiemanagement-ICs und Sensoren voranzutreiben. STMicroelectronics und HighTec entwickeln auch Rust-Unterstützung für softwarebasierte Fahrzeugarchitekturen, um Speichersicherheitsfehler zu reduzieren, die Tests erfordern. Diese Maßnahmen zeigen, dass Lieferanten Zugang zu wachsenden Fahrzeugprogrammen suchen und gleichzeitig die Kontrolle über validierte Sicherheitstechnologie behalten. Schnelle Anpassung an OEM-Plattformanforderungen kann genauso wichtig sein wie die Komponentenpreisgestaltung. Etablierte regionale Produktionsnetzwerke reduzieren auch das Risiko von Verzögerungen bei neuen Modelleinführungen.
Sicherheitsfunktionen für Elektrofahrzeuge erhöhen den Wert integrierter Sicherheitsdomänendesigns. Lieferanten, die Insassenschutz, Aufprallerkennung und Batterietrennung kombinieren können, können den Bedarf an separaten Modulen reduzieren, Integrationsschnittstellen für OEM-Entwicklungsteams verringern und die Systemtests während der Plattformentwicklung vereinfachen. Dies kann die Verpackung verbessern und koordiniertere Sicherheitsentscheidungen nach einem Unfall ermöglichen. Es erfordert auch umfassendere Arbeit an funktionaler Sicherheit und Cybersicherheit, was Unternehmen mit großen Entwicklungsressourcen begünstigt.
Marktführer in der Airbag-Steuergerätebranche
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
DENSO Corporation
-
Hyundai Mobis Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Airbag-Steuergeräte Unternehmen in diesem Bericht
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
- Hyundai Mobis Co., Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Analog Devices, Inc.
- Texas Instruments Incorporated
- Murata Manufacturing Co., Ltd.
- Renesas Electronics Corporation
- Magna International Inc.
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
Neueste Industrielle Entwicklungen in Markt für Airbag-Steuergeräte
- Oktober 2026: Chery vergab einen Auftrag an AUMOVIO zur Lieferung von Airbag-Steuergeräten für Fahrzeuge, die Chery in Europa bauen wird, mit Produktion in AUMOVIOs Werk in Timișoara, Rumänien.
- April 2026: AUMOVIO India produzierte sein 10-millionstes Airbag-Steuergerät in seinem Werk in Bengaluru und führte ein integriertes Sicherheitssteuermodul ein.
- Februar 2026: AUMOVIO begann mit der Serienlieferung integrierter Airbag-Steuergeräte und Aufprall-Satellitensensoren, produziert in Changchun, für Leapmotor-Modelle B10 und B05.
- Januar 2026: Die Bewertungsprotokolle von Euro NCAP 2026 traten in Kraft und bewerten Fahrzeuge in den Bereichen sicheres Fahren, Unfallvermeidung, Unfallschutz und Sicherheit nach einem Unfall.
Umfang des globalen Marktberichts für Airbag-Steuergeräte
Der Markt für Airbag-Steuergeräte ist nach Komponente, Fahrzeugtyp, Antrieb, Vertriebskanal und Geografie segmentiert. Nach Komponente ist der Markt in Mikrocontroller, Aufprallsensoren, Zündkreis-/Zündkapsel-Treiber, Stromversorgungs-ICs und Sonstige (Software) segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge sowie mittlere und schwere Nutzfahrzeuge segmentiert. Nach Antrieb ist der Markt in Verbrennungsmotor (ICE) und Elektro segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Schweden, Russland und Rest von Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Thailand, Indonesien, Australien und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und Rest von Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Südafrika, Ägypten, Marokko und Rest von Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Mikrocontroller |
| Aufprallsensoren |
| Zündkreis-/Zündkapsel-Treiber |
| Stromversorgungs-ICs |
| Sonstige (Software) |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittlere und schwere Nutzfahrzeuge |
| Verbrennungsmotor (ICE) |
| Elektro |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Rest von Naher Osten und Afrika |
| Nach Komponente | Mikrocontroller | |
| Aufprallsensoren | ||
| Zündkreis-/Zündkapsel-Treiber | ||
| Stromversorgungs-ICs | ||
| Sonstige (Software) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittlere und schwere Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotor (ICE) | |
| Elektro | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Thailand | ||
| Indonesien | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Airbag-Steuergeräte bis 2032?
Der Markt für Airbag-Steuergeräte wird voraussichtlich mit einem CAGR von 5,18 % von 2027 bis 2032 wachsen und im Jahr 2032 einen Wert von 7,35 Milliarden USD erreichen.
Warum benötigen Elektrofahrzeuge fortschrittlichere Airbag-Steuergeräte?
Elektrofahrzeuge benötigen das Steuergerät, um nach einem Unfall die Airbag-Auslösung und die Hochspannungsbatterietrennung zu verwalten, was den Elektronik- und Softwareinhalt pro Fahrzeug erhöht.
Welcher Fahrzeugtyp ist der größte Nutzer von Airbag-Steuergeräten?
Personenkraftwagen führten im Jahr 2026 mit einem Anteil von 83,25 %, unterstützt durch ihre große Produktionsbasis und den weit verbreiteten Einsatz von Rückhaltesystemen.
Welche Region führt die Nachfrage nach Airbag-Steuergeräten an?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 48,05 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,33 % wachsen.