
エアバッグ制御ユニット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
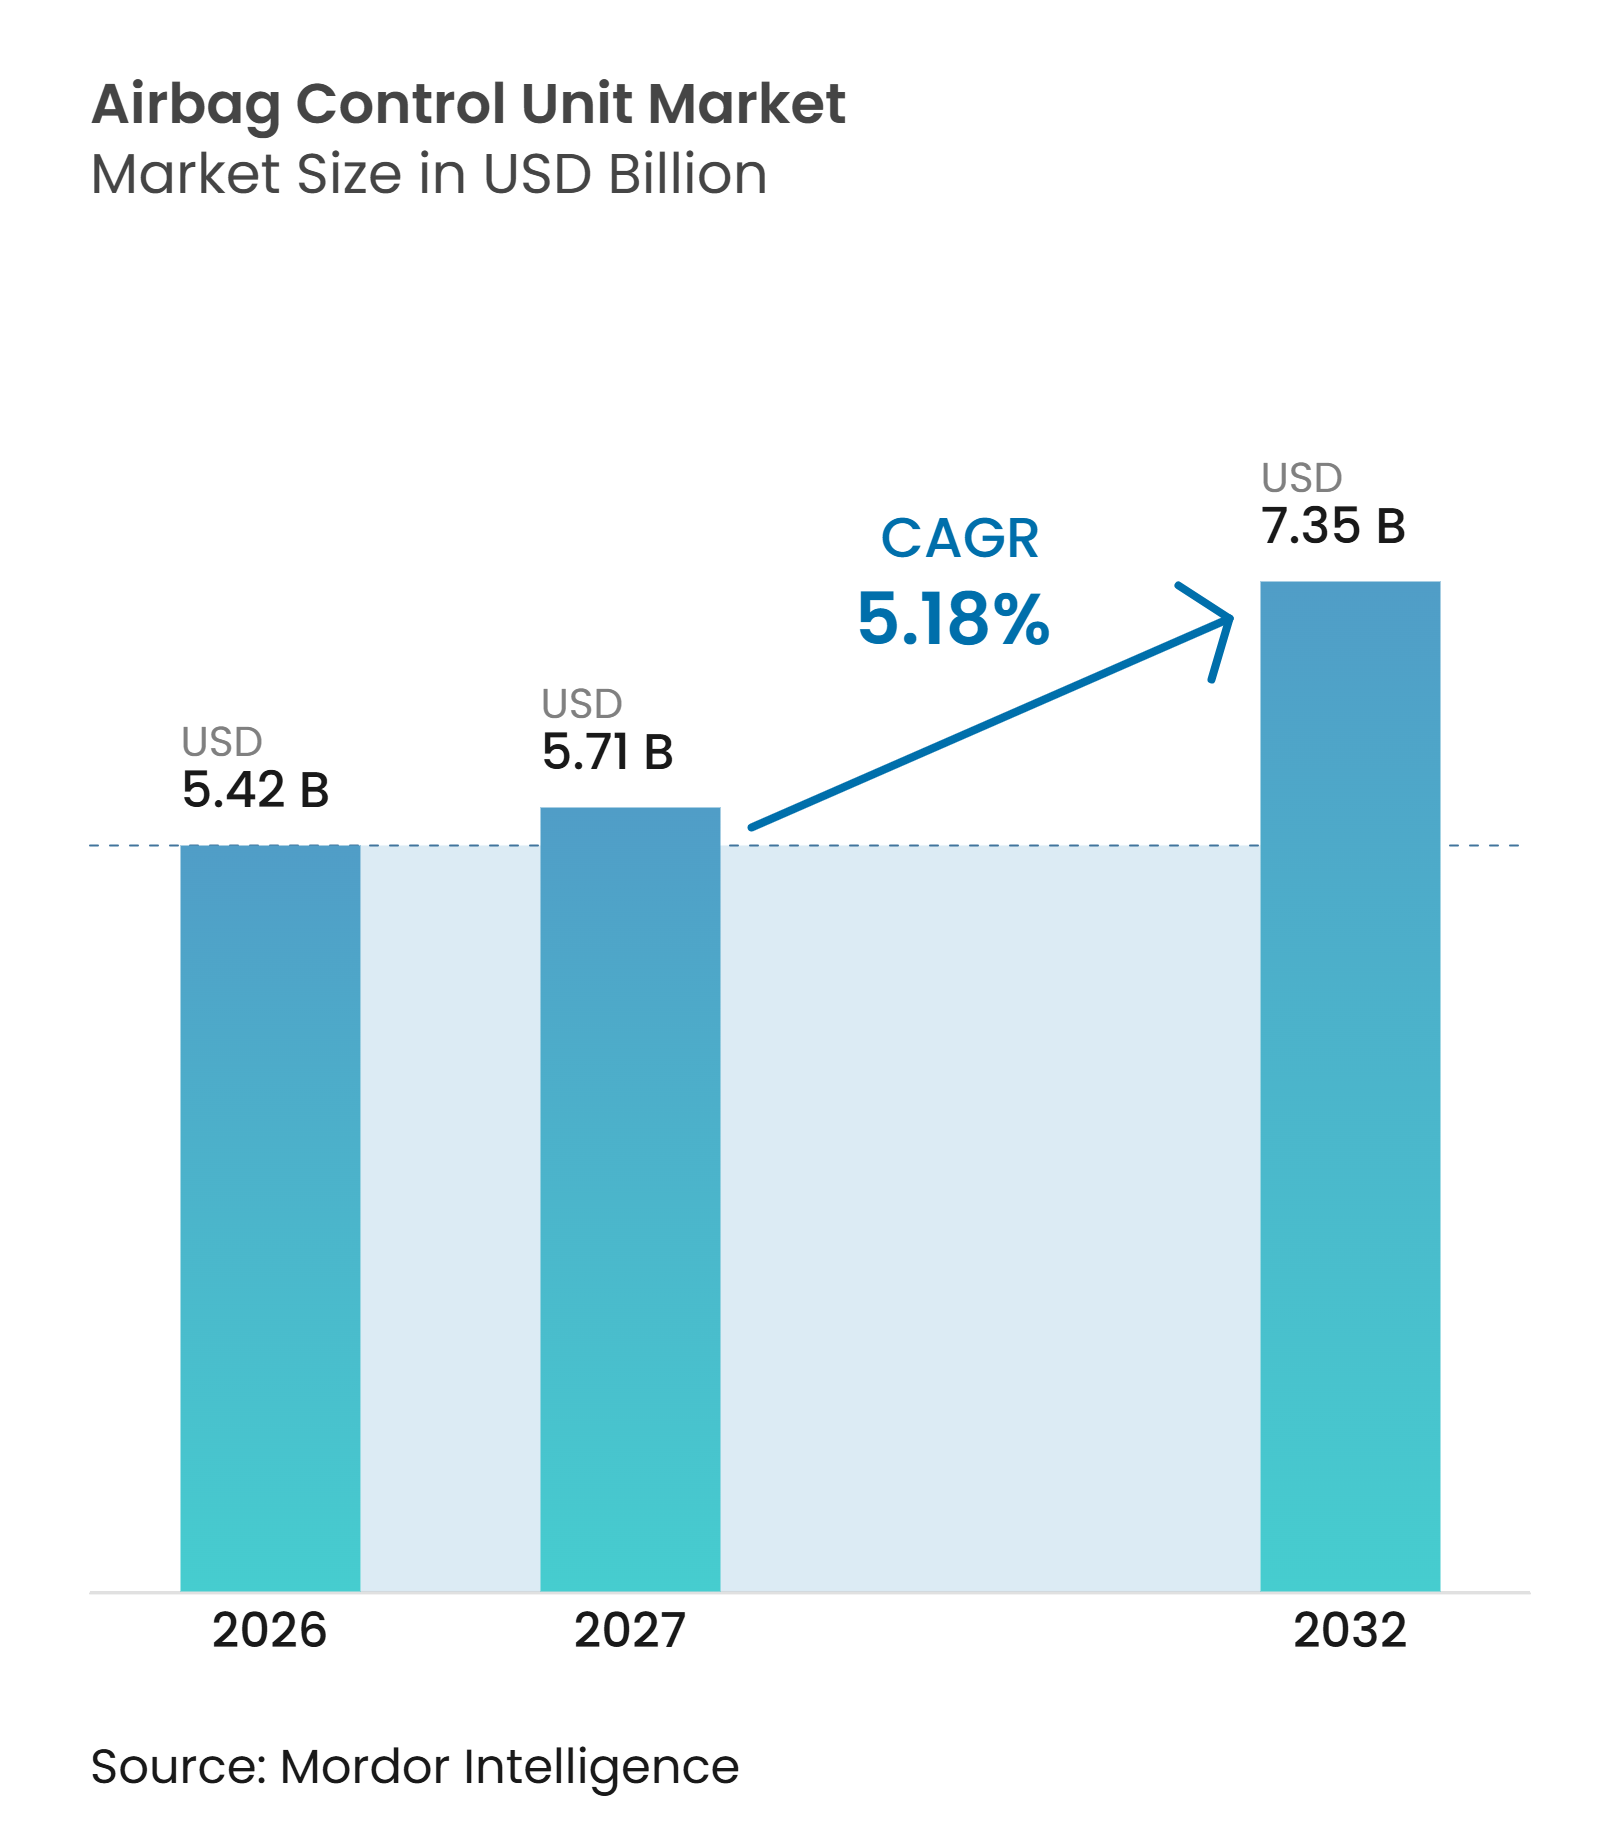
| 市場規模 (2027) | 5.71 十億米ドル |
| 市場規模 (2032) | 7.35 十億米ドル |
| 成長率 (2027 - 2032) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエアバッグ制御ユニット市場分析
エアバッグ制御ユニット市場規模は2026年に5.42 ビリオン 米ドルと評価され、2027年の5.71 ビリオン 米ドルから2032年には7.35 ビリオン 米ドルに成長する見込みであり、2027年から2032年の期間においてCAGR 5.18%で推移すると予測されます。エアバッグ制御ユニット市場は、クラッシュ評価プログラムがより広範なクラッシュ条件および乗員タイプにわたってより精密な拘束制御を要求するにつれて価値を高めています。電気自動車プログラムも、高電圧バッテリー遮断およびクラッシュ後通信機能をコントローラーの役割に追加しています。これらの要件は、車両生産が圧力下にある場合でも、各車両における電子機器および組み込みソフトウェアの価値を高めます。エアバッグ制御ユニット市場はまた、より長い検証サイクルとより高い開発コストに直面しており、これは成熟した機能安全能力を持つサプライヤーに有利に働きます。確立されたサプライヤーは、ローカルンジニアリング、統合安全アーキテクチャ、および車両メーカーとのより緊密な連携を通じて対応しています。
主要レポートのポイント
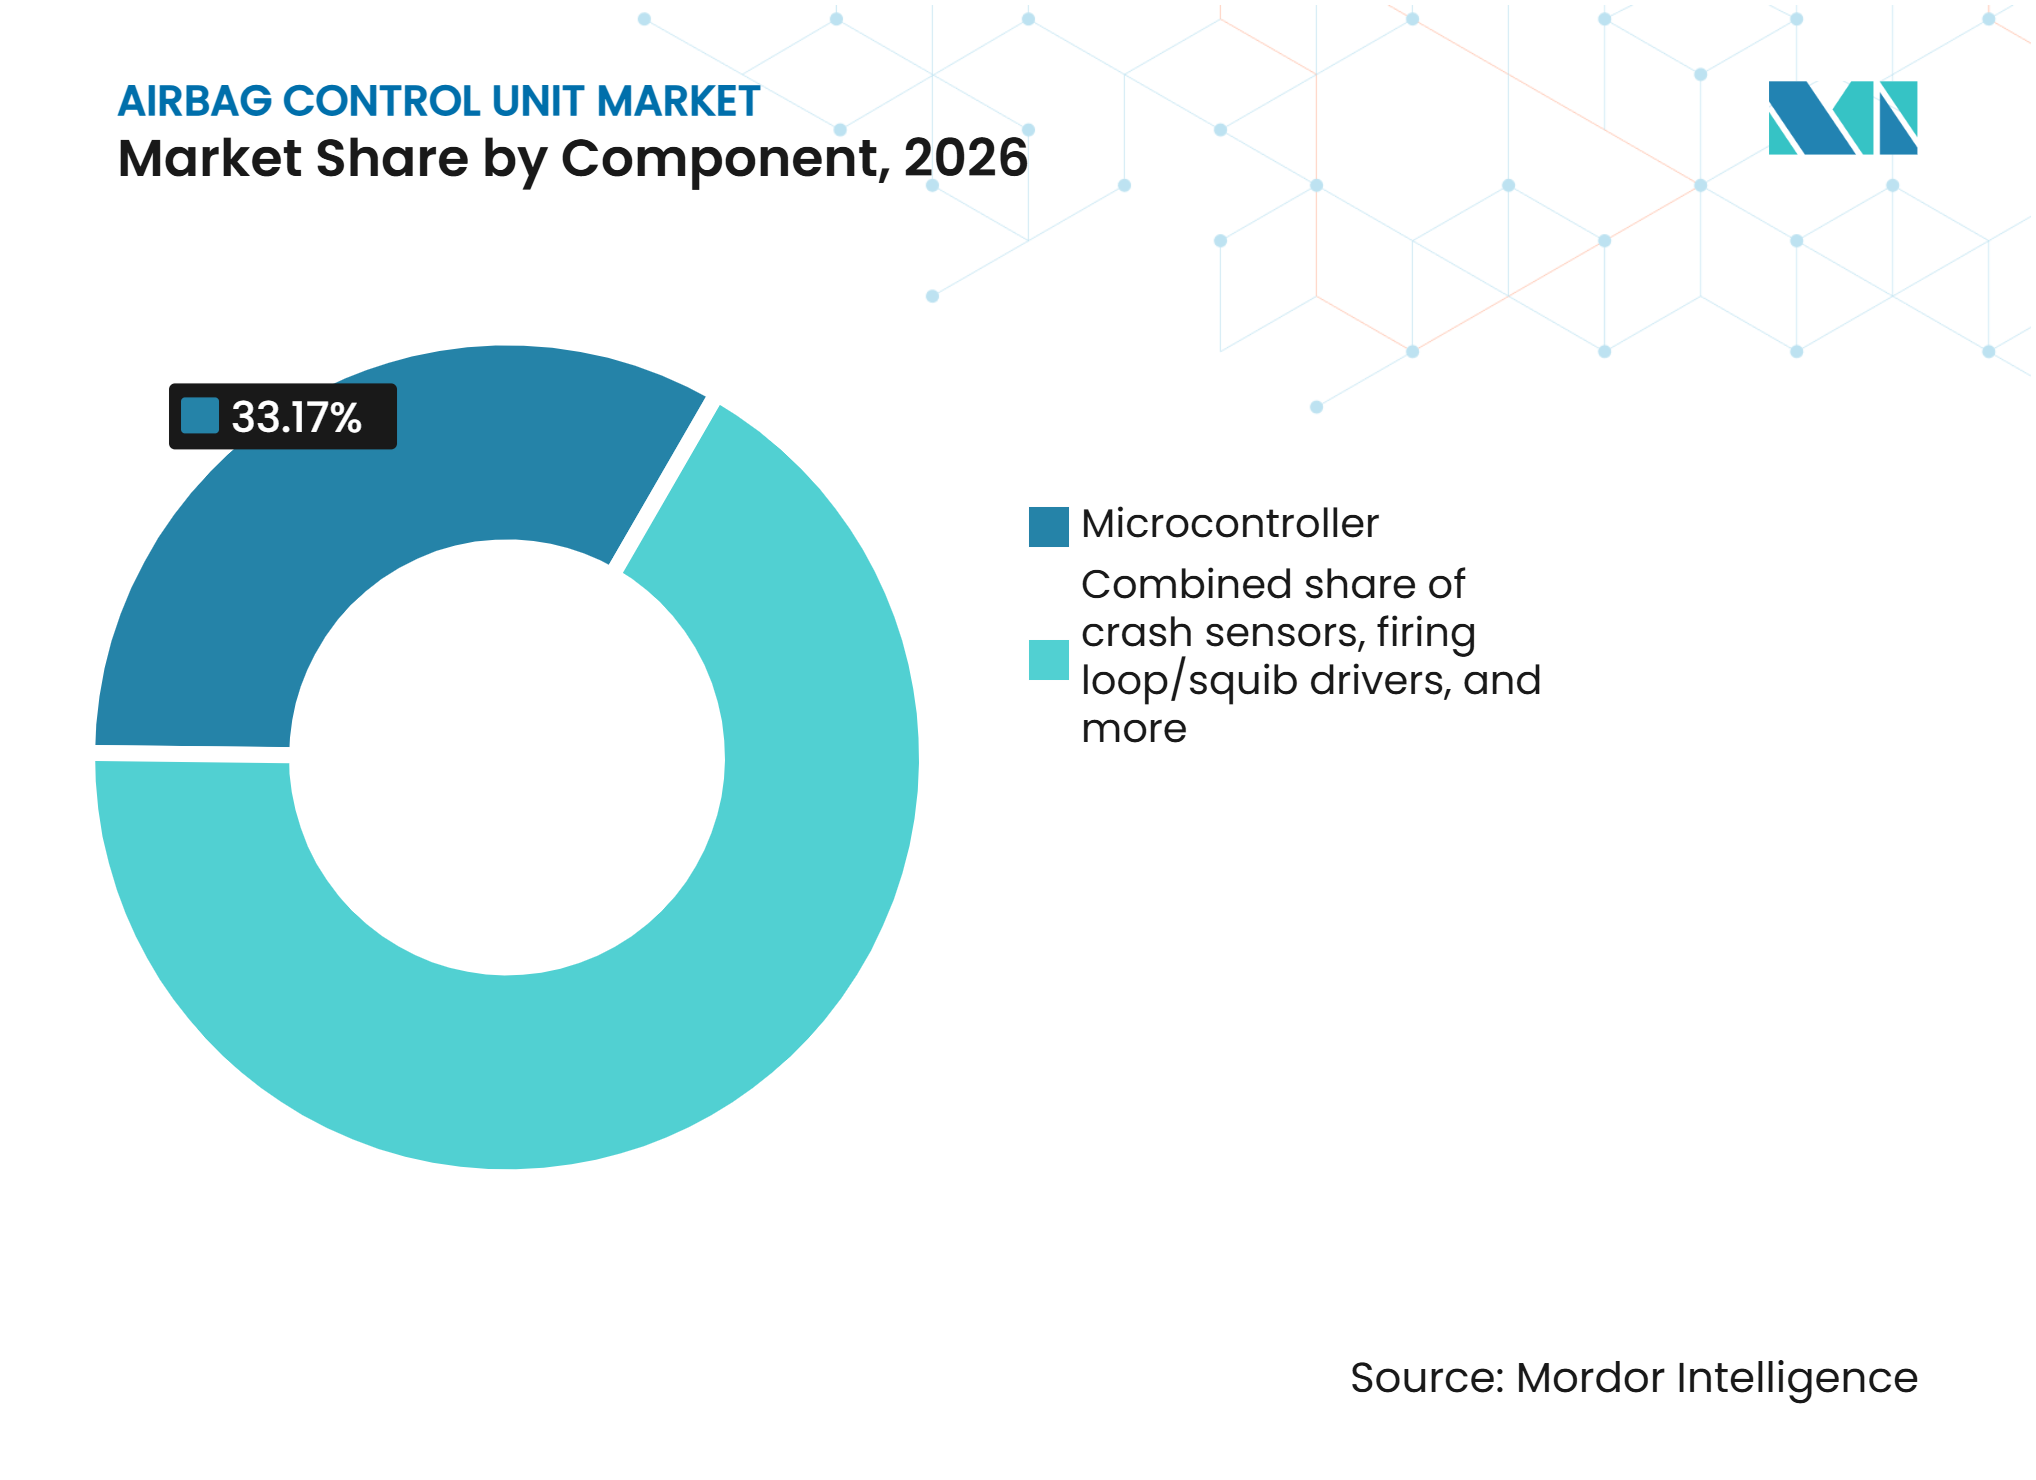
- コンポーネント別では、マイクロコントローラーが2026年に33.17%のシェアを保持し、ソフトウェアは2032年までCAGR 8.45%で拡大すると予測されます。
- 車両タイプ別では、乗用車が2026年に83.25%のシェアを保持し、中型および大型商用車は2032年までCAGR 7.13%で拡大すると予測されます。
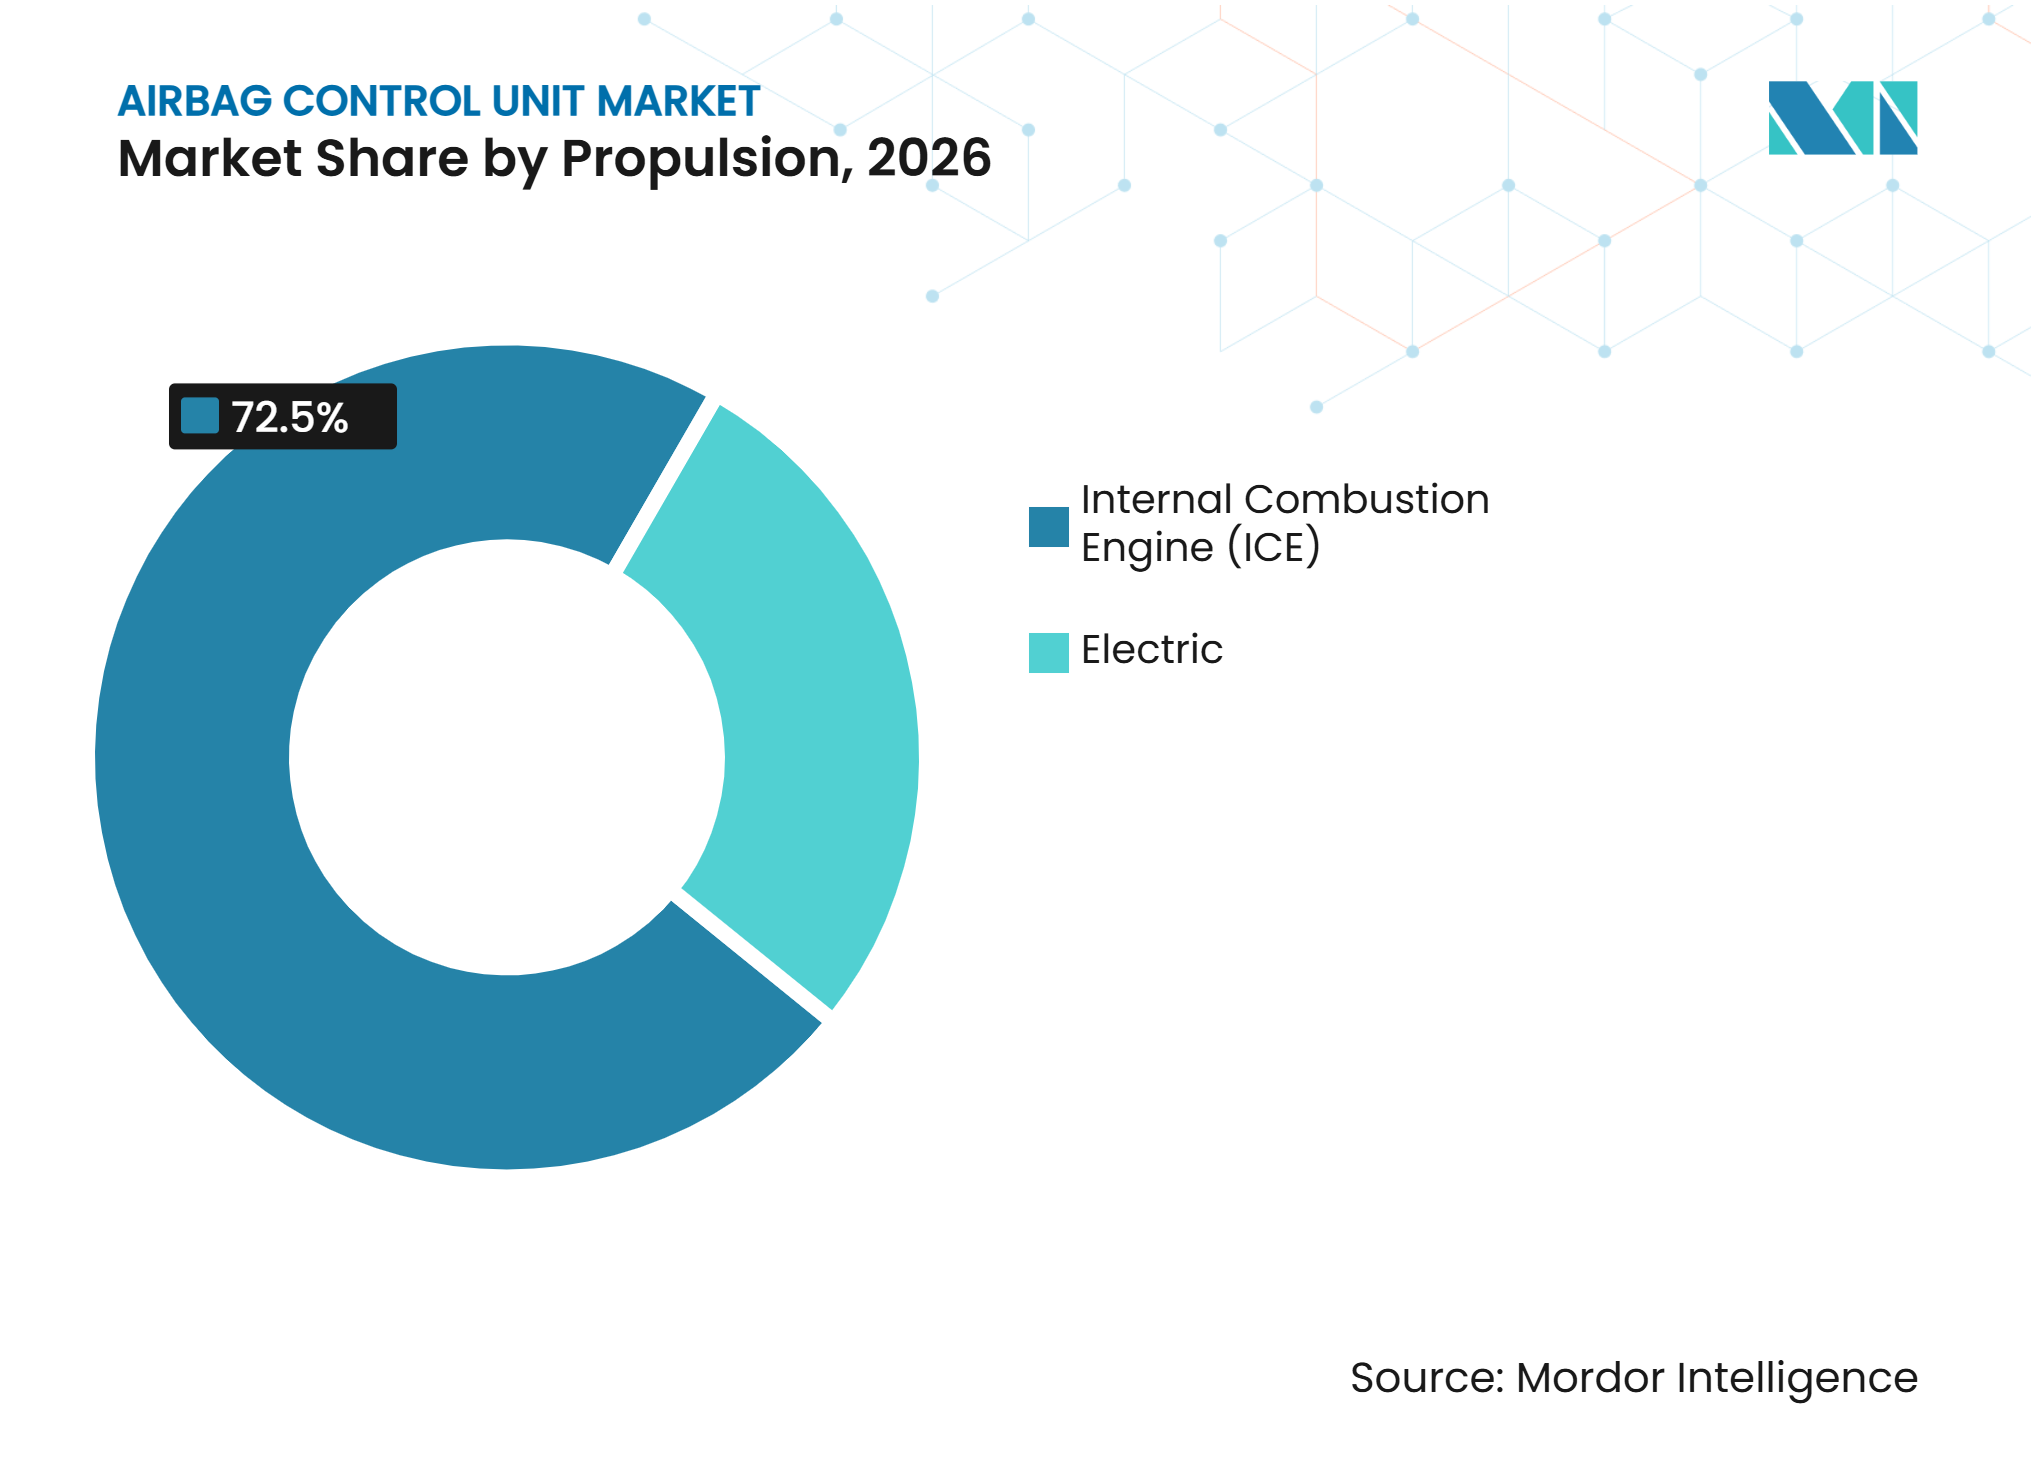
- 推進方式別では、ICE車両が2026年に72.50%のシェアを保持し、電気自動車は2032年までCAGR 9.80%で拡大すると予測されます。
- 販売チャネル別では、OEMが2026年に87.12%のシェアを保持し、アフターマーケットは2032年までCAGR 5.96%で拡大すると予測されます。
- 地域別では、アジア太平洋地域が2026年に48.05%のシェアを保持し、2032年までCAGR 6.33%で拡大すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電気自動車のクラッシュ遮断および高電圧安全要件 | +1.2% | アジア太平洋地域、欧州および北米への波及効果あり | 中期(2〜4年) |
| エアバッグ数の増加とラテラル保護コンテンツ | +1.0% | 中国、韓国、欧州で最も高い関連性を持つグローバル | 短期(2年以内) |
| より厳格なNCAP乗員保護スコアリング | +0.8% | 欧州、インド、南米で早期の利益を得るグローバル | 中期(2〜4年) |
| センサーリッチな統合拘束制御需要 | +0.7% | 北米、欧州、韓国 | 長期(4年以上) |
| 新興車両市場における安全機能の普及 | +0.6% | インド、ブラジル、東南アジア、中東・アフリカ | 中期(2〜4年) |
| マルチプラットフォーム車両プログラム向けスケーラブルACUアーキテクチャ | +0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車のクラッシュ遮断および高電圧安全要件
電気自動車は、乗員拘束展開を超えた第二の安全役割をエアバッグ制御ユニットに与えます。火工品バッテリー遮断装置は、クラッシュ後数ミリ秒以内に高電圧導体を分離するために、拘束システムと同じスクイブ起動アプローチを使用します。拘束コントローラーは、エアバッグ展開および高電圧遮断の決定点として機能することができます。このアーキテクチャは、従来の車両プログラムが必要としないチャンネル、電力管理ニーズ、およびソフトウェアロジックを追加します。Euro NCAPのクラッシュ後要件およびANCAPのバッテリー電気自動車バリアントにおける高電圧システム整合性のテストは、この能力の必要性を強化します。エアバッグ制御ユニット市場は、安全性能をコンプライアンスに影響を与えることなく低下させることができないため、電気プラットフォームからより高いコンテンツ価値を得ます。
エアバッグ数の増加とラテラル保護コンテンツ
エアバッグ制御ユニット市場は、エアバッグコンテンツが車両生産よりも速く増加する場合に恩恵を受けます。2025〜2026年期間のホンダ・アコードおよびホンダ・シビックモデルは10エアバッグ構成を使用し、チェリーのTIGGO8は10エアバッグとドライバーファーサイドエアバッグを組み合わせています[1]。追加された各エアバッグゾーンは、コントローラーにより多くのスクイブドライバーチャンネル、サテライトセンサー、およびソフトウェアブランチを必要とする場合があります。ラテラル保護はまた、コントローラーがクラッシュ方向を解釈し、適切な拘束シーケンスを迅速にトリガーすることを要求します。このコンテンツの増加は、総車両出荷量が同じペースで増加していない場合でも、エアバッグ制御ユニット市場の収益を支えます。
より厳格なNCAP乗員保護スコアリング
Euro NCAPは、2026年評価フレームワークにおいて、安全運転、クラッシュ回避、クラッシュ保護、クラッシュ後安全をカバーする4つの独立してスコアリングされたステージを使用します[2]。クラッシュ保護基準は、子供や高齢者を含むより広い乗員体型にわたって拘束性能を評価します。これにより、車両メーカーは異なる乗員および衝撃条件に対してエアバッグ展開パターンを選択できるコントローラーを使用する必要があります。Euro NCAPはまた、電気自動車に対して高電圧遮断の管理とクラッシュ後情報の提供を要求し、コントローラーソフトウェアおよびセンサー入力に影響する機能を追加します。ラテン・NCAPの2026年プロトコルは、生体忠実性ダミーを追加し、1,400 kgバリアによるサイドインパクトテスト速度を60 km/hに引き上げます。したがって、エアバッグ制御ユニット市場は、安全評価が車両プログラムの実際の設計要件となる場合に恩恵を受けます。
センサーリッチな統合拘束制御需要
エアバッグ制御ユニット市場は、センサー、発火ループ、電力管理、およびソフトウェアのより緊密な統合に向かっています。PSI5は、125〜189 kbit/sのデータレートとラーチェックを備えた2線接続で電力とクラッシュデータ伝送をサポートします[3]。BoschのCG902は2つのPSI5チャンネルと8つの発火ループを統合しており、エアバッグASICがセンサーインターフェースとスクイブドライバーを1つのデバイスに組み合わせる方法を示しています。これらのデバイスは、異なる拘束構成を持つ車両プラットフォーム間で適応できるコンパクトな設計をサポートします。乗員分類とロールオーバー検出は、センサーフュージョンおよび適応クラッシュアルゴリズムの価値を高めます。ISO/SAE 21434サイバーセキュリティ作業は、安全設定がソフトウェアで定義されてOTA(無線)で更新される場合にも関連しており、サプライヤーが再利用可能な検証済みコントローラーアーキテクチャを構築するもう一つの理由を生み出しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 半導体資格認定と機能安全サプライボトルネック | -1.1% | アジア太平洋および欧州の製造エコシステムに集中するグローバル | 中期(2〜4年) |
| ECU複雑性の増大と検証コストの上昇 | -0.8% | グローバル | 長期(4年以上) |
| クラッシュ後修理、キャリブレーション、および偽造品交換リスク | -0.4% | 北米、オーストラリア、新興市場 | 短期(2年以内) |
| 低量商用車への搭載と断片化された型式認定コスト | -0.3% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体資格認定と機能安全サプライボトルネック
エアバッグ制御ユニット市場は、厳格な資格認定記録を持つ安全グレードのマイクロコントローラー、電力管理IC、およびメモリデバイスに依存しています。InfineonのSEMPER NOR Flashファミリーは、SGS-TÜVによる独立したレビューの後、2025年5月にISO 26262:2018 ASIL-D機能安全認証を取得しました。このような資格認定には、実質的な製品安全文書と外部評が必要です。Infineonはまた、2025年にUL Solutionsと提携し、選択されたマイクロコントローラー、電力管理IC、およびセンサーにわたってISO 26262コンプライアンスに向けて顧客を支援しました。限られた監査能力と詳細な文書化は、ASIL-Dデバイスへの需要が高まると設計採用スケジュールを遅らせる可能性があります。これらの条件は、確立された安全ケースを持つサプライヤーに新規参入者に対する優位性を与えます。
ECU複雑性の増大と検証コストの上昇
エアバッグ制御ユニット市場は、コントローラーがより広範なクラッシュイベントおよび乗員条件を区別しなければならないため、開発コストの上昇に直面しています。Euro NCAPによる成人および子供の体型のより広い評価は、コントローラーの安全ケースのより多くのシミュレーション作業と検証を必要とします。STMicroelectronicsとHighTecは、ソフトウェア定義車両向けのRustサポートに取り組んでおり、テストを必要とする特定のメモリ安全欠陥を削減しています。低量商用プラットフォームと断片化された地域要件も、多くのユニットにわたって検証コストを分散させる能力を制限する可能性があります。これらの圧力は、大規模なプラットフォームプログラムや確立されたコンプライアンスプロセスを持たないサプライヤーにとって最も困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェア定義機能がACU収益構成を再形成マイクロコントローラーは、各コントローラーが車両タイプや推進方式に関わらず中央処理要素を必要とするため、2026年に33.17%のシェアを保持しました。プロセッサーはクラッシュアルゴリズム、センサー入力、診断機能、および発火決定を管理します。Infineonは、強化された耐障害性と安全メカニズムを備えたAURIX TC4xファミリーをエアバッグ制御アプリケーション向けに位置付けています。クラッシュセンサーは、多軸慣性クラスターが以前のセンサー設計よりも効果的にロールオーバーおよび斜め衝撃イベントを識別できるため、もう一つの重要なハードウェアカテゴリーを形成します。発火ループおよびスクイブドライバーICもより統合されつつあります。電源ICは、コントローラーが高電圧遮断イベントを管理しがら低電圧機能を維持しなければならないため、電気自動車システムにおいてより重要性が増しています。この組み合わせにより、コンポーネントミックスはソフトウェアとシステム統合により依存するようになります。
その他(ソフトウェア)は2032年までCAGR 8.45%で拡大すると予測されており、エアバッグ制御ユニット産業において最も成長の速いコンポーネントカテゴリーとなっています。このカテゴリーには、組み込みクラッシュアルゴリズム、乗員分類ファームウェア、クラッシュ後診断、およびOTA(無線)更新インフラが含まれます。ソフトウェアは、乗員位置、クラッシュジオメトリー、および車両状態に基づいて異なる展開動作を可能にします。また、車両安全評価においてますます考慮されるクラッシュ後機能もサポートします。より多くのコードはより深い検証を必要としますが、コントローラーハードウェアを交換することなくサプライヤーが安全ロジックを更新することも可能にします。したがって、エアバッグ制御ユニット市場はユニットあたりのソフトウェアコンテンツの増加向かっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
商用車安全義務化が乗用車との差を縮小乗用車は、大規模な生産基盤と確立された安全装備慣行に支えられ、2026年に83.25%のシェアを保持しました。乗用車プログラムは、サイド、カーテン、ファーサイド、ニーエアバッグオプションを通じて拘束コンテンツを増加させ続けています。2025年11月に提案され2027年10月からの実施が予定されているバーラト・NCAP 2.0は、スター評価を求めるモデルにカーテンエアバッグを義務付けます。これにより、コントローラーに必要なチャンネル数とソフトウェア決定が増加します。車両メーカーはまた、乗員分類を使用して小さな乗員や後向きチャイルドシートの展開ロジックを調整します。これらのニーズにより、大量生産車両ラインでも乗用車コントローラー設計はより洗練されています。長い車両プログラムと厳格な検証要件は、OEMと確立された拘束サプライヤーとの供給関係を強化します。
中型および大型商用車は、エアバッグ制御ユニット産業において2032年までCAGR 7.13%で成長すると予測されています。この上昇は、歴史的により複雑でない拘束電子機器を使用していたトラックおよびバスプラットフォームへの安全期待の段階的な拡大を反映しています。フリートオペレーターおよびバスボディビルダーは、新しいトラックおよびバスプラットフォームにドライバーエアバッグとクラッシュセンシング電子機器を追加しており、スケーラブルなコントローラーの必要性が高まっています。小型商用車も、配送フリートや乗客バンが新しい設計を採用するにつれて、より多くの全コンテンツを見ています。サプライヤーは、各プラットフォームに別個の電子アーキテクチャを構築することなく、スケーラブルなコントローラー設計を使用してこれらの車両をサポートできます。ただし、低い生産量と多様な型式認定要件により、ユニットあたりの検証コストが上昇する可能性があります。
推進方式別:
電気自動車が最高のユニットあたりACUコンテンツを持つICE車両は、従来の車両が多くの国でインストールベースおよび現在の生産を依然として支配しているため、2026年に72.50%のシェアを保持しました。それらのコントローラー構成は成熟しており、確立されたスクイブドライバー配置と検証済みクラッシュロジックを持っています。これにより、交換設計とプラットフォームアップデートに対する安定した需要が生まれます。メーカーはICE車両にサイドおよびカーテン保護を追加し続けており、基本的なアーキテクチャ変更なしにコンテンツ成長を支えています。しかし、ICEシステムはバッテリー電気自動車と同じ高電圧遮断機能を必要としません。したがって、その安全ドイン設計はその点においてより複雑ではありません。
電気自動車は2032年までCAGR 9.80%で進歩すると予測されており、最高のユニットあたりコントローラーコンテンツを持ちます。コントローラーはエアバッグ展開と並行して高電圧バッテリー遮断を調整しなければならず、追加の発火チャンネル、第二の検証済み電力ドメイン、およびより多くのソフトウェアロジックを必要とする場合があります。ANCAPは2026年にトヨタ・ハイラックスBEVの追加テストを通じてバッテリー整合性と高電圧システム安全性を評価しました。これらのテストは、電気自動車の安全性が拘束機能だけに依存できない理由を示しています。エアバッグ制御ユニット市場は、乗員保護と電気的危険管理の間のリンクからエンジニアリング価値を得ます。安全機能と車両設定がソフトウェアを通じて更新できる場合、サイバーセキュリティ要件はより関連性が高くなります。したがって、電気プラットフォームは、より高価値なコントローラープログラムを求めるサプライヤーにとって不均衡に重要です。

販売チャネル別:
OEMロックインは構造的、アフターマーケットリスクは現実OEMは2026年に87.12%のシェアを保持しました。このシェアは、長い車両プラットフォーム開発サイクルと検証済み安全コントローラーを変更するコストを反映しています。確立されたユニットの交換には、新しいクラッシュアルゴリズムチェックと機能安全文書のセットが必要になる場合があります。OEMプログラムはまた、ハードウェア、ソフトウェア、センサー、および生産品質を大規模に調整できるサプライヤーを優先します。これらの関係は、車両モデルのライフサイクル全体にわたって続く可能性があります。したがって、エアバッグ制御ユニット市場は引き続き純正装備設計採用と強く結びついています。幅広いシステム能力を持つティア1サプライヤーは、このチャネルで明確な優位性を持っています。
アフターマーケットは、フリートが老朽化し衝突修理が増加するにつれて、2032年までCAGR 5.96%で成長すると予測されています。このチャネルは、特に車両所有が拡大している国々において、真の交換需要に対応します。また、偽造モジュールや文書化不十分な交換部品へのより大きな露出があります。自動車偽造防止協議会は、評価した偽造エアバッグモジュールが正しく展開しなかったと報告しました。正規サプライヤーは、ブラジルのINMETROやインドのBISを含む追跡可能な機能安全文書と認定された現地認証を通じて差別化できます。ただし、正規ディーラープログラムと偽造品供給の両方が、独立したアフターマーケット拡大の容易さを制限します。エアバッグ制御ユニット市場は、交換需要と安全および責任管理のバランスを取る必要があります。
地域分析
アジア太平洋
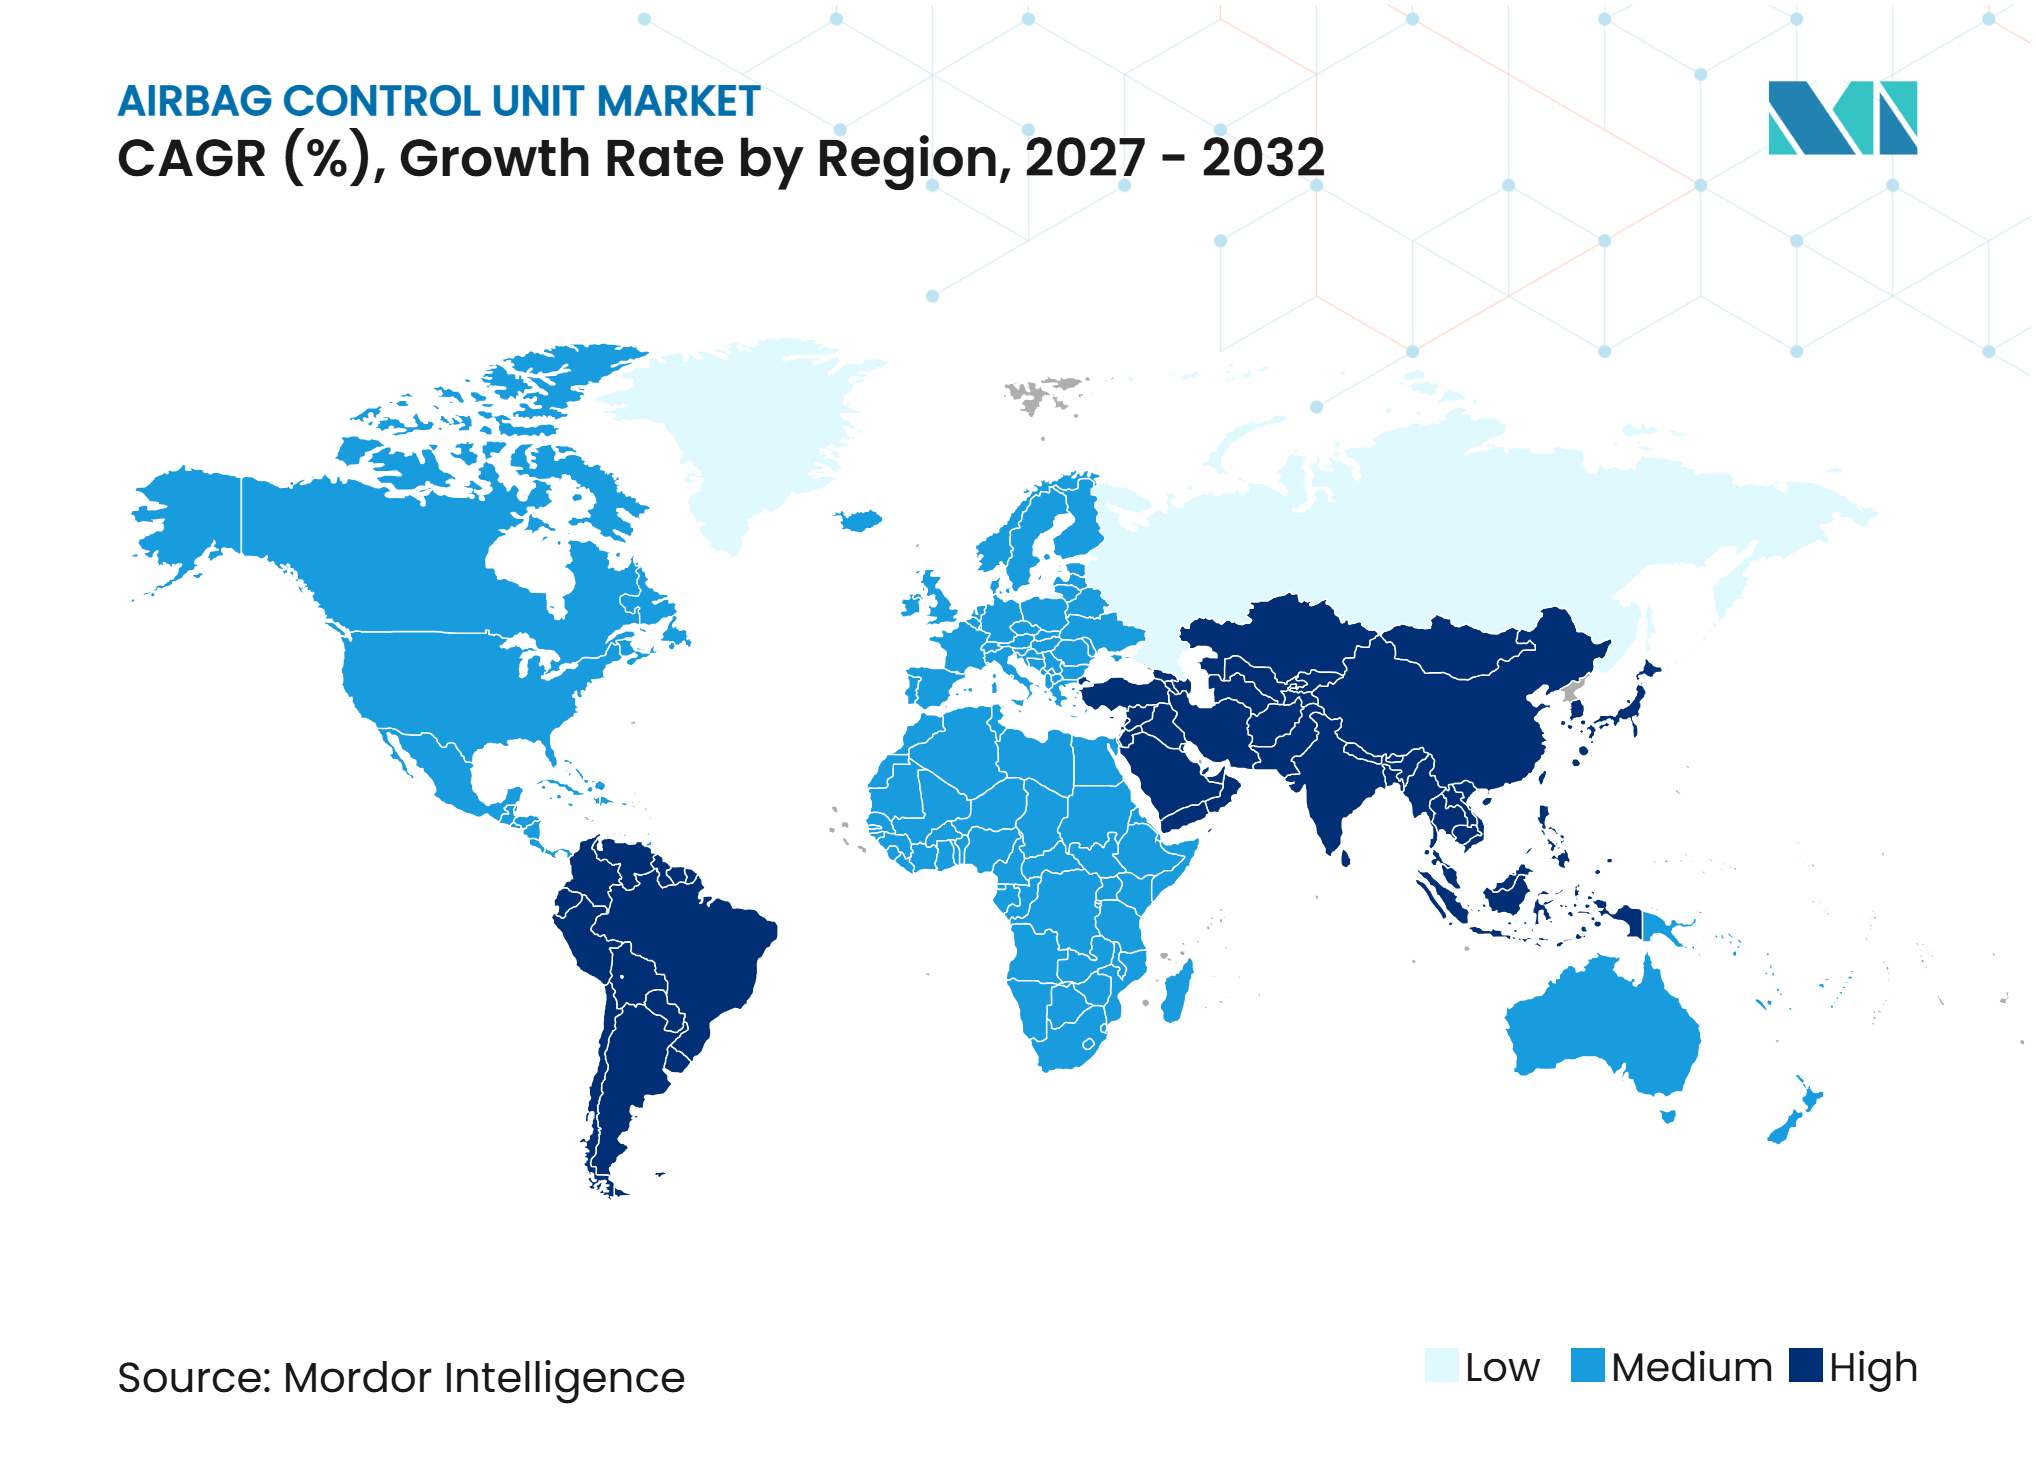
アジア太平洋地域は2026年に48.05%のシェアを保持し、2032年までCAGR 6.33%で成長すると予測されています。この地域は、大規模な車両生産とエアバッグコンテンツおよび電子安全システムに対する高まる要件を組み合わせています。中国は、現地の車両メーカーが新しいプラットフォームを迅速に開発し、現地エンジニアリングサポートを求めているため、引き続き重要です。AUMOVIOは2026年2月に長春でリープモーターのB10およびB05モデル向けに統合エアバッグ制御ユニッとクラッシュサテライトセンサーのシリーズ供給を開始しました。同社は、開発時間が従来のサイクルと比較して大幅に短縮されたと述べました。インドは安全期待が広がるにつれて需要を追加し、日本と韓国は半導体、センサー、および自動車電子機器供給において深みを提供します。バーラト・NCAPの提案はまた、より強い安全評価を求めるOEMにとってカーテンエアバッグ対応コントローラー設計の重要性を高めます。現地製造、急速なEV開発、およびコンプライアンス変更の組み合わせにより、アジア太平洋地域はエアバッグ制御ユニット市場成長の主要な源となっています。
欧州
Euro NCAPの2026年フレームワークは、欧州エアバッグ制御ユニット市場における中心的な規制上の影響です。このフレームワークは、安全運転、クラッシュ回避、クラッシュ保護、クラッシュ後安全を別個のステージとして評価します。したがって、欧州のOEMは、異なる乗員プロファイルにわたってニアサイド、ファーサイド、およびポール衝撃条件を考慮しなければなりません。これにより、マルチチャンネルコントーラーと適応展開アルゴリズムへの需要が支えられます。ドイツは、Robert Bosch、ZF Friedrichshafen、Infineon、およびその他の自動車サプライヤーが実質的な開発活動を維持しているため、重要なエンジニアリング拠点であり続けます。ISO 26262評価能力はまた、ASIL-D開発においてすでに経験を持つサプライヤーにコンプライアンス上の優位性をもたらします。サプライヤーはまた、地域で立ち上げられた車両プログラムのニーズに合わせて現地製造およびエンジニアリング能力を調整しています。
北米、南米、中東・アフリカ
北米は、FMVSS第208号乗員保護規則と、衝突後に交換需要を生み出す可能性のある老朽化した車両フリートによって支えられています。この地域はまた、修理チャネルにおける偽造拘束システムリスクに直面しており、文書化された交換部品の必要性を支持します。南米では、ブラジルの安全要件とラテン・NCAPの2026年プロトコルがサイドインパクト保護の重要性を高めています。アルゼンチンとコロンビアは、より小規模な組立事業を通じて関連する安全経路をたどっています。中東・フリカでは、GCC市場がより多くのエアバッグを搭載した新しい欧州および アジア車両の輸入から恩恵を受けています。南アフリカは地域の供給および規制のゲートウェイとして機能し、低コスト市場は車両価格に敏感なままです。この混合グループにサービスを提供するサプライヤーは、地域固有のバリアントをより少なく必要とするグローバルコントローラープラットフォームを使用することで複雑さを軽減できます。
競合環境
市場集中度
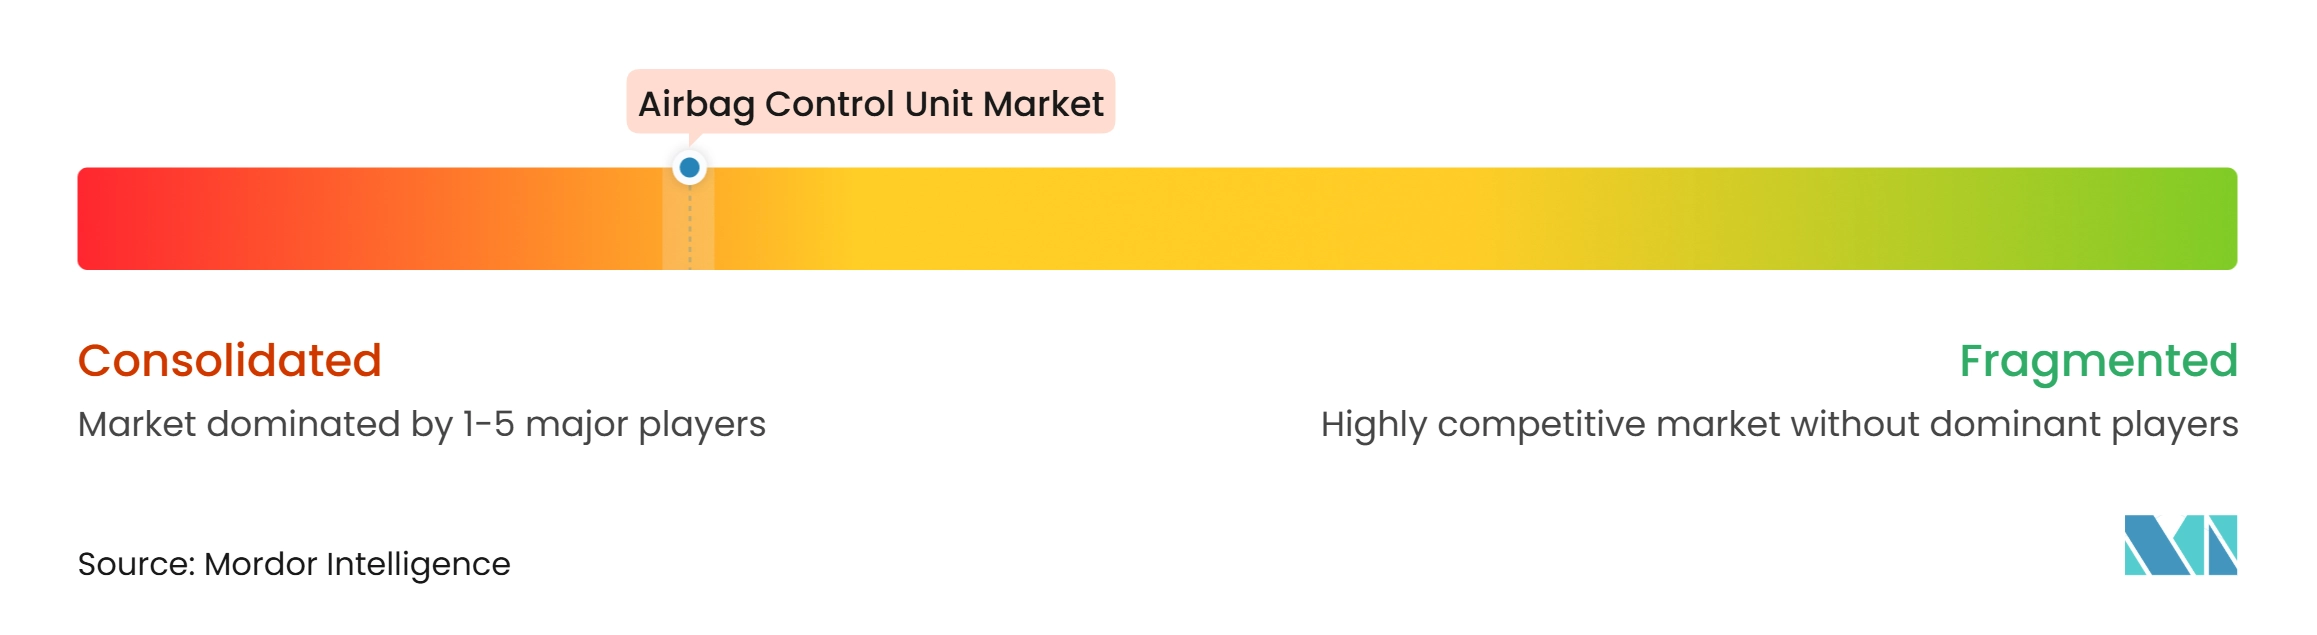
エアバッグ制御ユニット市場はシステムレベルで集約されています。Robert Bosch、AUMOVIO、ZF Friedrichshafen、DENSO、Hyundai Mobis、およびAptivは、車両世代にわたって延長できる設計採用を競っています。彼らの優位性は拘束システムの知識、電子機器開発、ソフトウェア検証、および製造品質を組み合わせる能力から来ています。半導体レイヤーでは、Bosch、Infineon、NXP、STMicroelectronics、およびAnalog Devicesなどの小さなサプライヤーグループがほとんどのエアバッグ専用ICを提供しています。この2レベル構造により、コントローラー統合と安全グレード半導体供給の両方の制御が重要になります。ISO 26262要件は、サプライヤーが車両メーカーに選択される前に信頼できるASIL-D開発および文書化プロセスを確立しなければならないため、参入障壁を追加します。
現地開発速度は、エアバッグ制御ユニット市場における競争ツールになりつつあります。Infineonの2025年のUL Solutionsとのパートナーシップは、選択されたマイクロコントローラー、電力管理IC、およびセンサーにわたって自動車顧客がISO 26262作業を進めるのを支援しようとしました。STMicroelectronicsとHighTecも、テストを必要とするメモリ安全欠陥を削減するためにソフトウェア定義車両アーキテクチャ向けのRustサポートを開発しています。これらの行動は、サプライヤーが検証済み安全技術の制御を維持しながら成長する車両プログラムへのアクセスを求めていることを示しています。OEMプラットフォーム要件への迅速な適応は、コンポーネント価格と同様に重要である可能性があります。確立された地域生産ネットワークも、新モデル立ち上げの遅延リスクを軽減します。
電気自動車の安全機能は、統合安全ドメイン設計の価値を高めています。乗員保護、クラッシュセンシング、およびバッテリー遮断を組み合わせることができるサプライヤーは、別個のモジュールの必要性を減らし、OEMエンジニアリングチームの統合インターフェースを削減し、プラットフォーム開発中のシステムレベルテストを簡素化できる可能性があります。これにより、パッケージングが改善され、クラッシュ後のより調整された安全決定が可能になります。また、より包括的な機能安全およびサイバーセキュリティ作業が必要であり、これは大規模なエンジニアリングリソースを持つ企業に有利です。
エアバッグ制御ユニット産業リーダー
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
DENSO Corporation
-
Hyundai Mobis Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
エアバッグ制御ユニット市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
- Hyundai Mobis Co., Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Analog Devices, Inc.
- Texas Instruments Incorporated
- Murata Manufacturing Co., Ltd.
- Renesas Electronics Corporation
- Magna International Inc.
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
最近の産業開発事情 エアバッグ制御ユニット市場
- 2026年10月:チェリーはAUMOVIOに対し、チェリーが欧州で製造する車両向けエアバッグ制御ユニットの供給契約を授与し、AUMOVIOのルーマニア・ティミショアラ工場での生産が予定されています。
- 2026年4月:AUMOVIO インドはベンガルール工場で1,000万個目のエアバッグ制御ユニットを生産し、統合安全制御モジュールを発売しました。
- 2026年2月:AUMOVIOは長春で生産された統合エアバッグ制御ユニットとクラッシュサテライトセンサーのリープモーターB10およびB05モデル向けシリーズ供給を開始しました。
- 2026年1月:Euro NCAPの2026年評価プロトコルが発効し、安全運、クラッシュ回避、クラッシュ保護、クラッシュ後安全にわたって車両を評価します。
グローバルエアバッグ制御ユニット市場レポートの範囲
エアバッグ制御ユニット市場は、コンポーネント、車両タイプ、推進方式、販売チャネル、および地域によってセグメント化されています。コンポーネント別では、市場はマイクロコントローラー、クラッシュセンサー、発火ループ/スクイブドライバー、電源IC、およびその他(ソフトウェア)にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、中型および大型商用車にセグメント化されています。推進方式別では、市場は内燃機関(ICE)および電気にセグメント化されています。販売チャネル別では、市場はOEMおよびアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、欧州(ドイツ、英国、フランス、イタリア、スペイン、スウェーデン、ロシア、その他の欧州)、アジア太平洋(中国、日本、インド、韓国、タイ、インドネシア、オーストラリア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チ、コロンビア、その他の南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、南アフリカ、エジプト、モロッコ、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| マイクロコントローラー |
| クラッシュセンサー |
| 発火ループ/スクイブドライバー |
| 電源IC |
| その他(ソフトウェア) |
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| 内燃機関(ICE) |
| 電気 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| インドネシア | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| その他の中東・アフリカ |
| コンポーネント別 | マイクロコントローラー | |
| クラッシュセンサー | ||
| 発火ループ/スクイブドライバー | ||
| 電源IC | ||
| その他(ソフトウェア) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型および大型商用車 | ||
| 推進方式別 | 内燃機関(ICE) | |
| 電気 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| タイ | ||
| インドネシア | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのエアバッグ制御ユニットの予測成長率は?
エアバッグ制御ユニット市場は2027年から2032年にかけてCAGR 5.18%で成長し、2032年に7.35 ビリオン 米ドルに達すると予測されています。
電気自動車にはなぜより高度なエアバッグ制御ユニットが必要なのですか?
電気自動車は、クラッシュ後にエアバッグ展開と高電圧バッテリー遮断を管理するためにコントローラーを必要とし、これにより車両あたりの電子機器およびソフトウェアコンテンツが増加します。
エアバッグ制御ユニットの最大ユーザーはどの車両タイプですか?
乗用車は2026年に83.25%のシェアでリードし、大規な生産基盤と拘束システムの広範な使用によって支えられています。
エアバッグ制御ユニットの需要をリードしている地域はどこですか?
アジア太平洋地域は2026年に48.05%のシェアを保持し、2032年までCAGR 6.33%で成長すると予測されています。