
Taille et part du marché des unités de contrôle des airbags
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
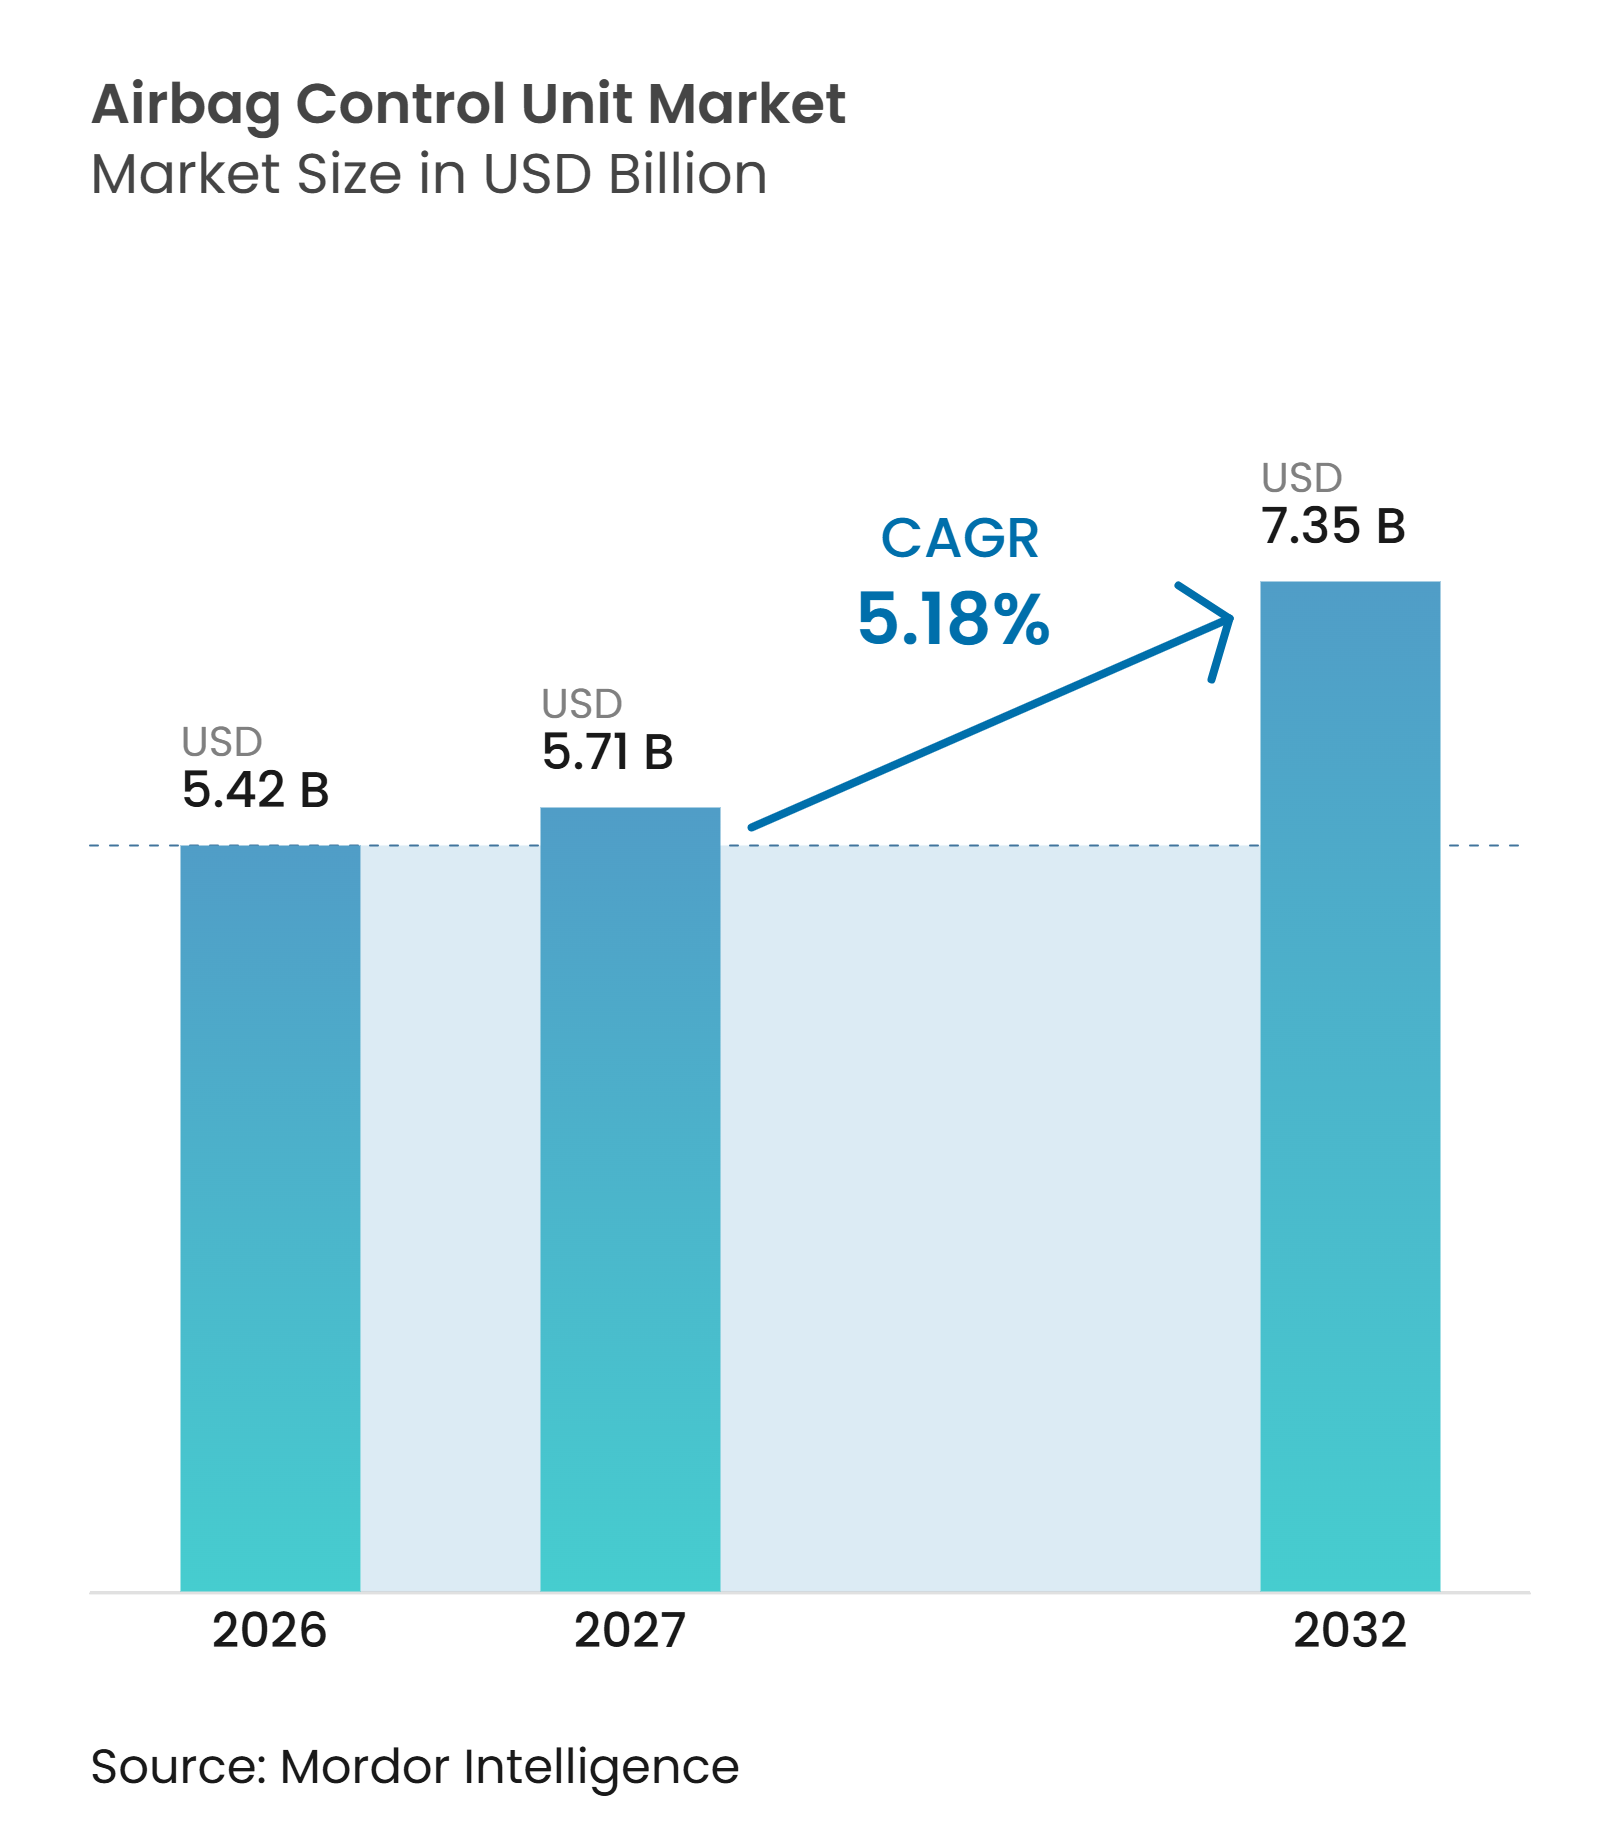
| Taille du Marché (2027) | 5.71 Milliards de dollars |
| Taille du Marché (2032) | 7.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des unités de contrôle des airbags par Mordor Intelligence
La taille du marché des unités de contrôle des airbags était évaluée à 5,42 milliards USD en 2026 et devrait croître de 5,71 milliards USD en 2027 à 7,35 milliards USD d'ici 2032, à un CAGR de 5,18 % durant la période 2027-2032. Le marché des unités de contrôle des airbags gagne en valeur à mesure que les programmes d'évaluation des crashs exigent un contrôle plus précis des systèmes de retenue dans un plus large éventail de conditions de collision et de types d'occupants. Les programmes de véhicules électriques ajoutent également des fonctions d'isolation de la batterie haute tension et de communication post-collision au rôle du contrôleur. Ces exigences augmentent la valeur de l'électronique et des logiciels embarqués dans chaque véhicule, même lorsque la production de véhicules est sous pression. Le marché des unités de contrôle des airbags est également confronté à des cycles de validation plus longs et à des coûts de développement plus élevés, ce qui favorise les fournisseurs dotés de capacités matures en matière de sécurité fonctionnelle. Les fournisseurs établis répondent à ces défis par l'ingénierie locale, des architectures de sécurité intégrées et une collaboration plus étroite avec les constructeurs automobiles.
Principaux enseignements du rapport
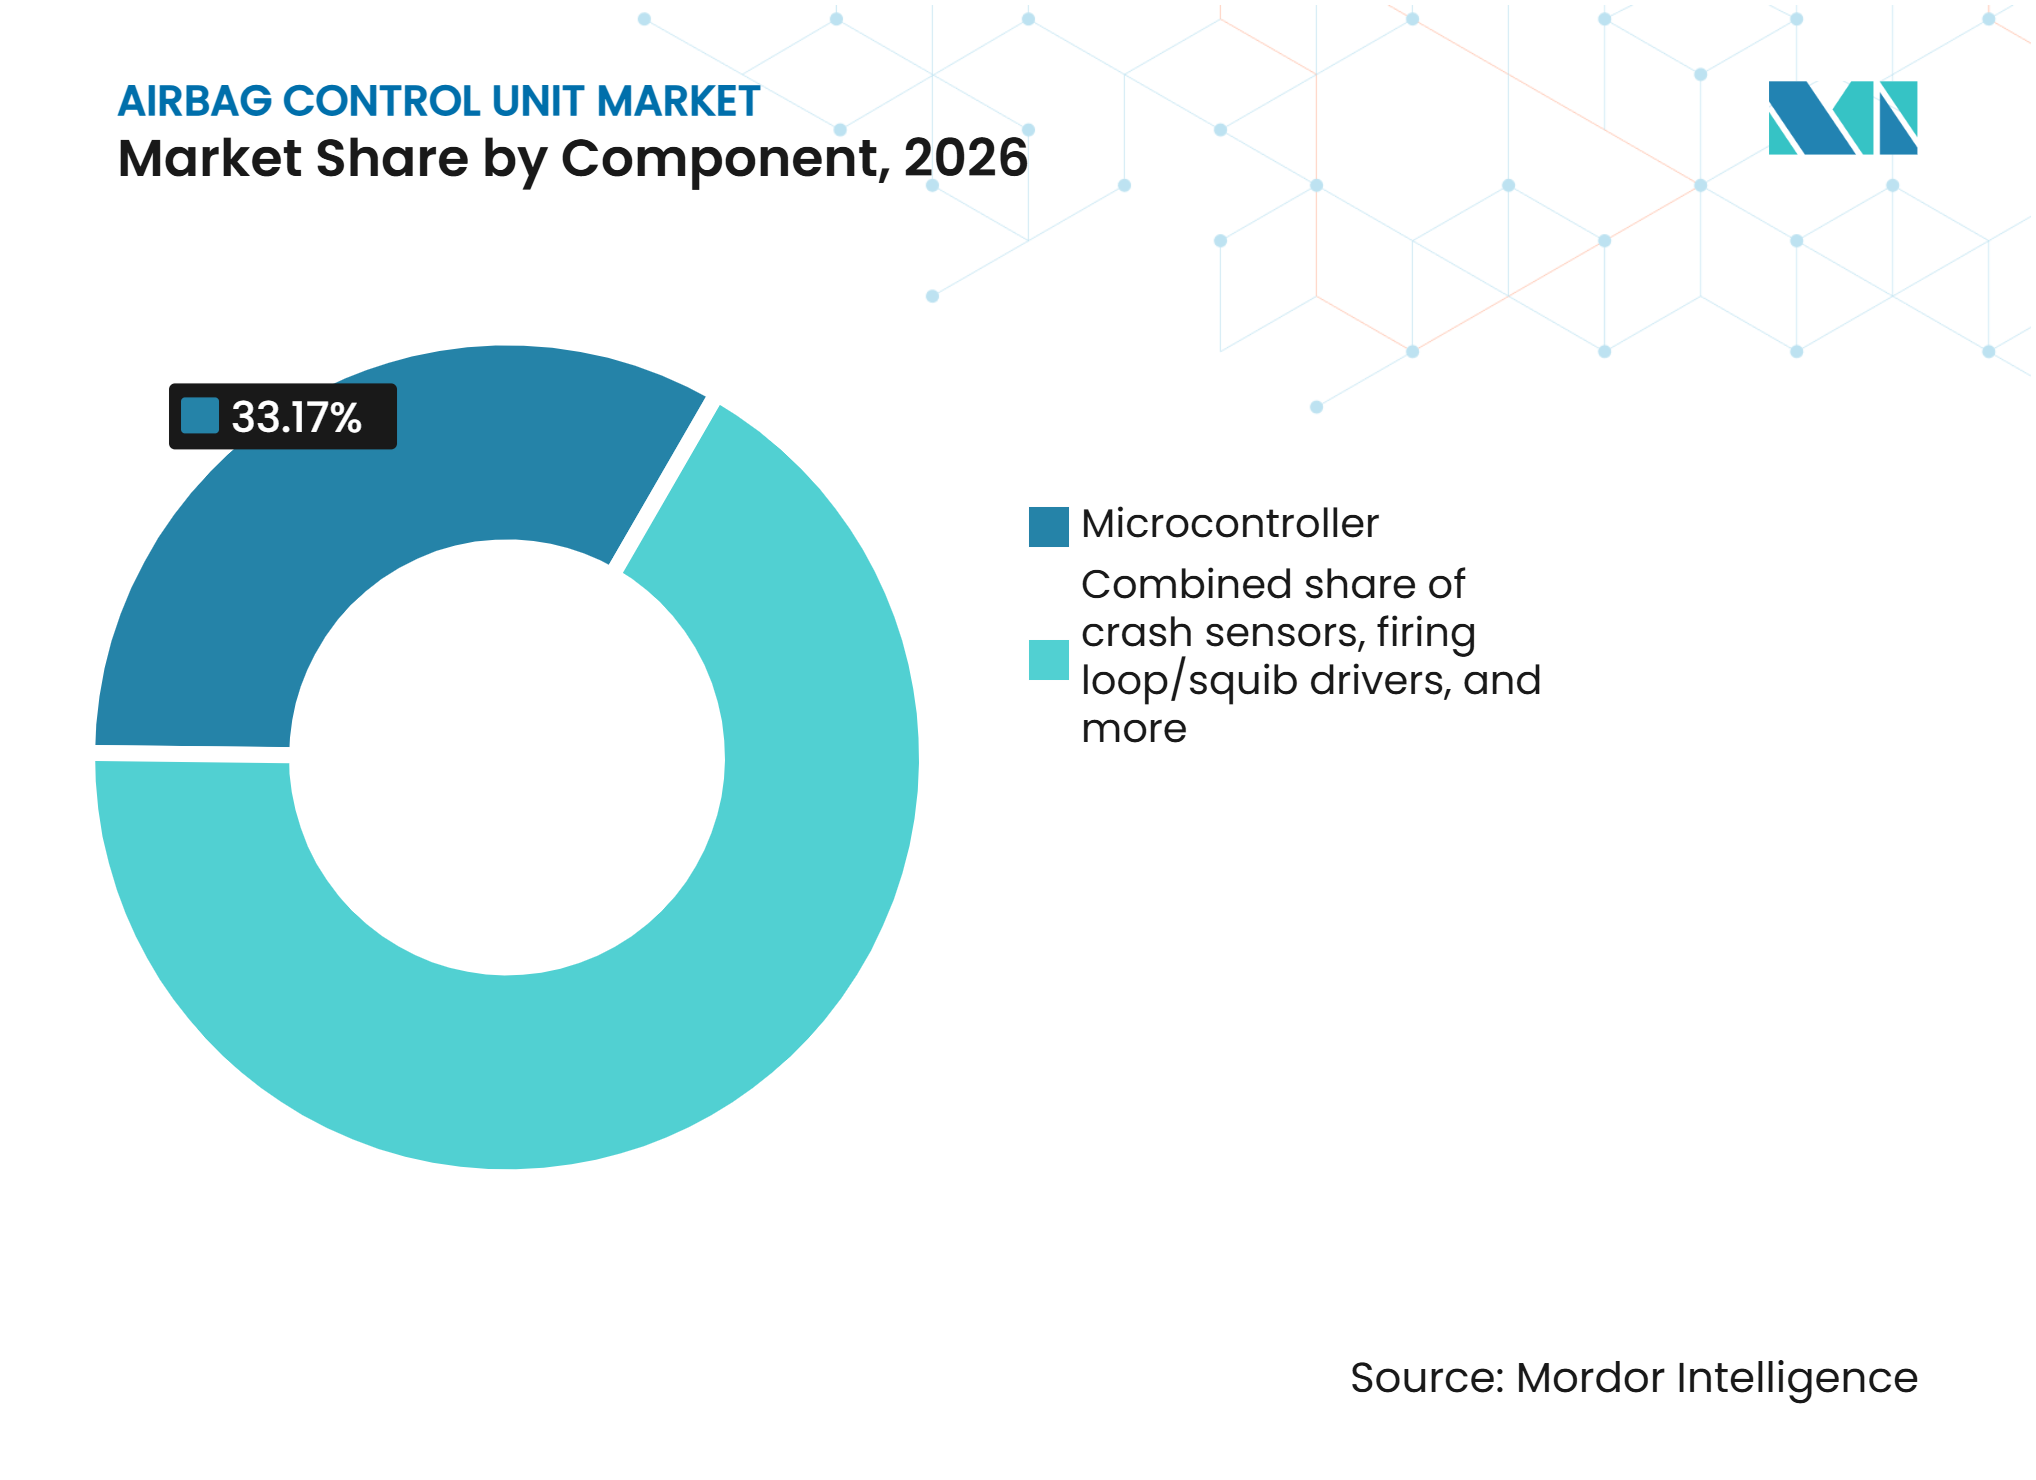
- Par composant, les microcontrôleurs détenaient une part de 33,17 % en 2026, tandis que les logiciels devraient se développer à un CAGR de 8,45 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 83,25 % en 2026, tandis que les véhicules utilitaires moyens et lourds devraient se développer à un CAGR de 7,13 % jusqu'en 2032.
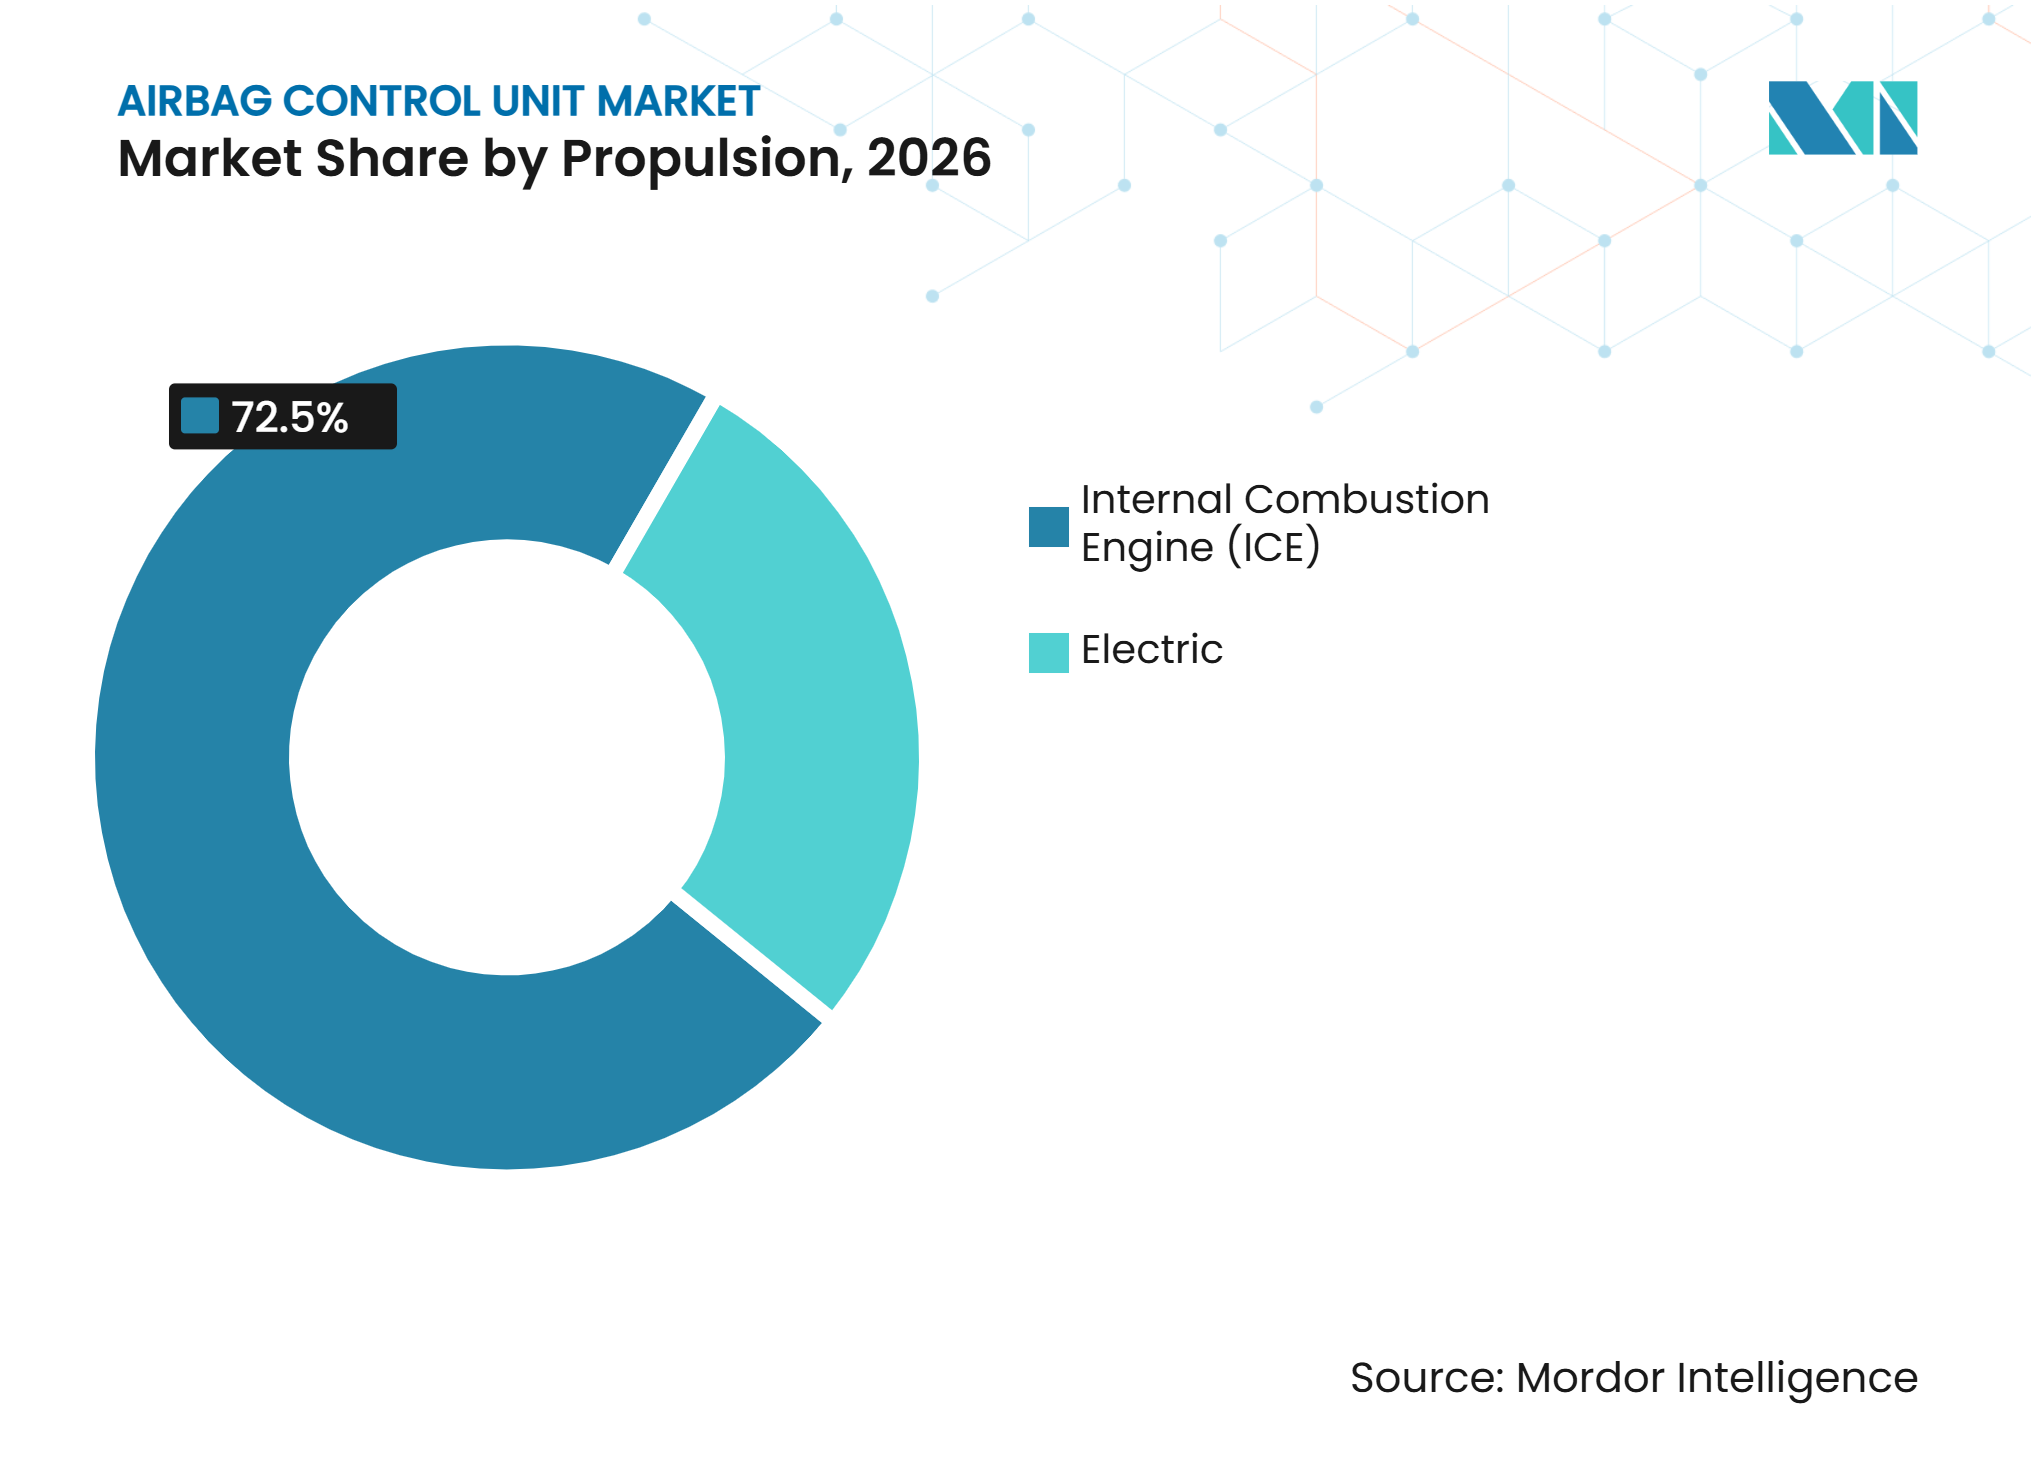
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de 72,50 % en 2026, tandis que les véhicules électriques devraient se développer à un CAGR de 9,80 % jusqu'en 2032.
- Par canal de vente, les équipementiers d'origine détenaient une part de 87,12 % en 2026, tandis que le marché secondaire devrait se développer à un CAGR de 5,96 % jusqu'en 2032.
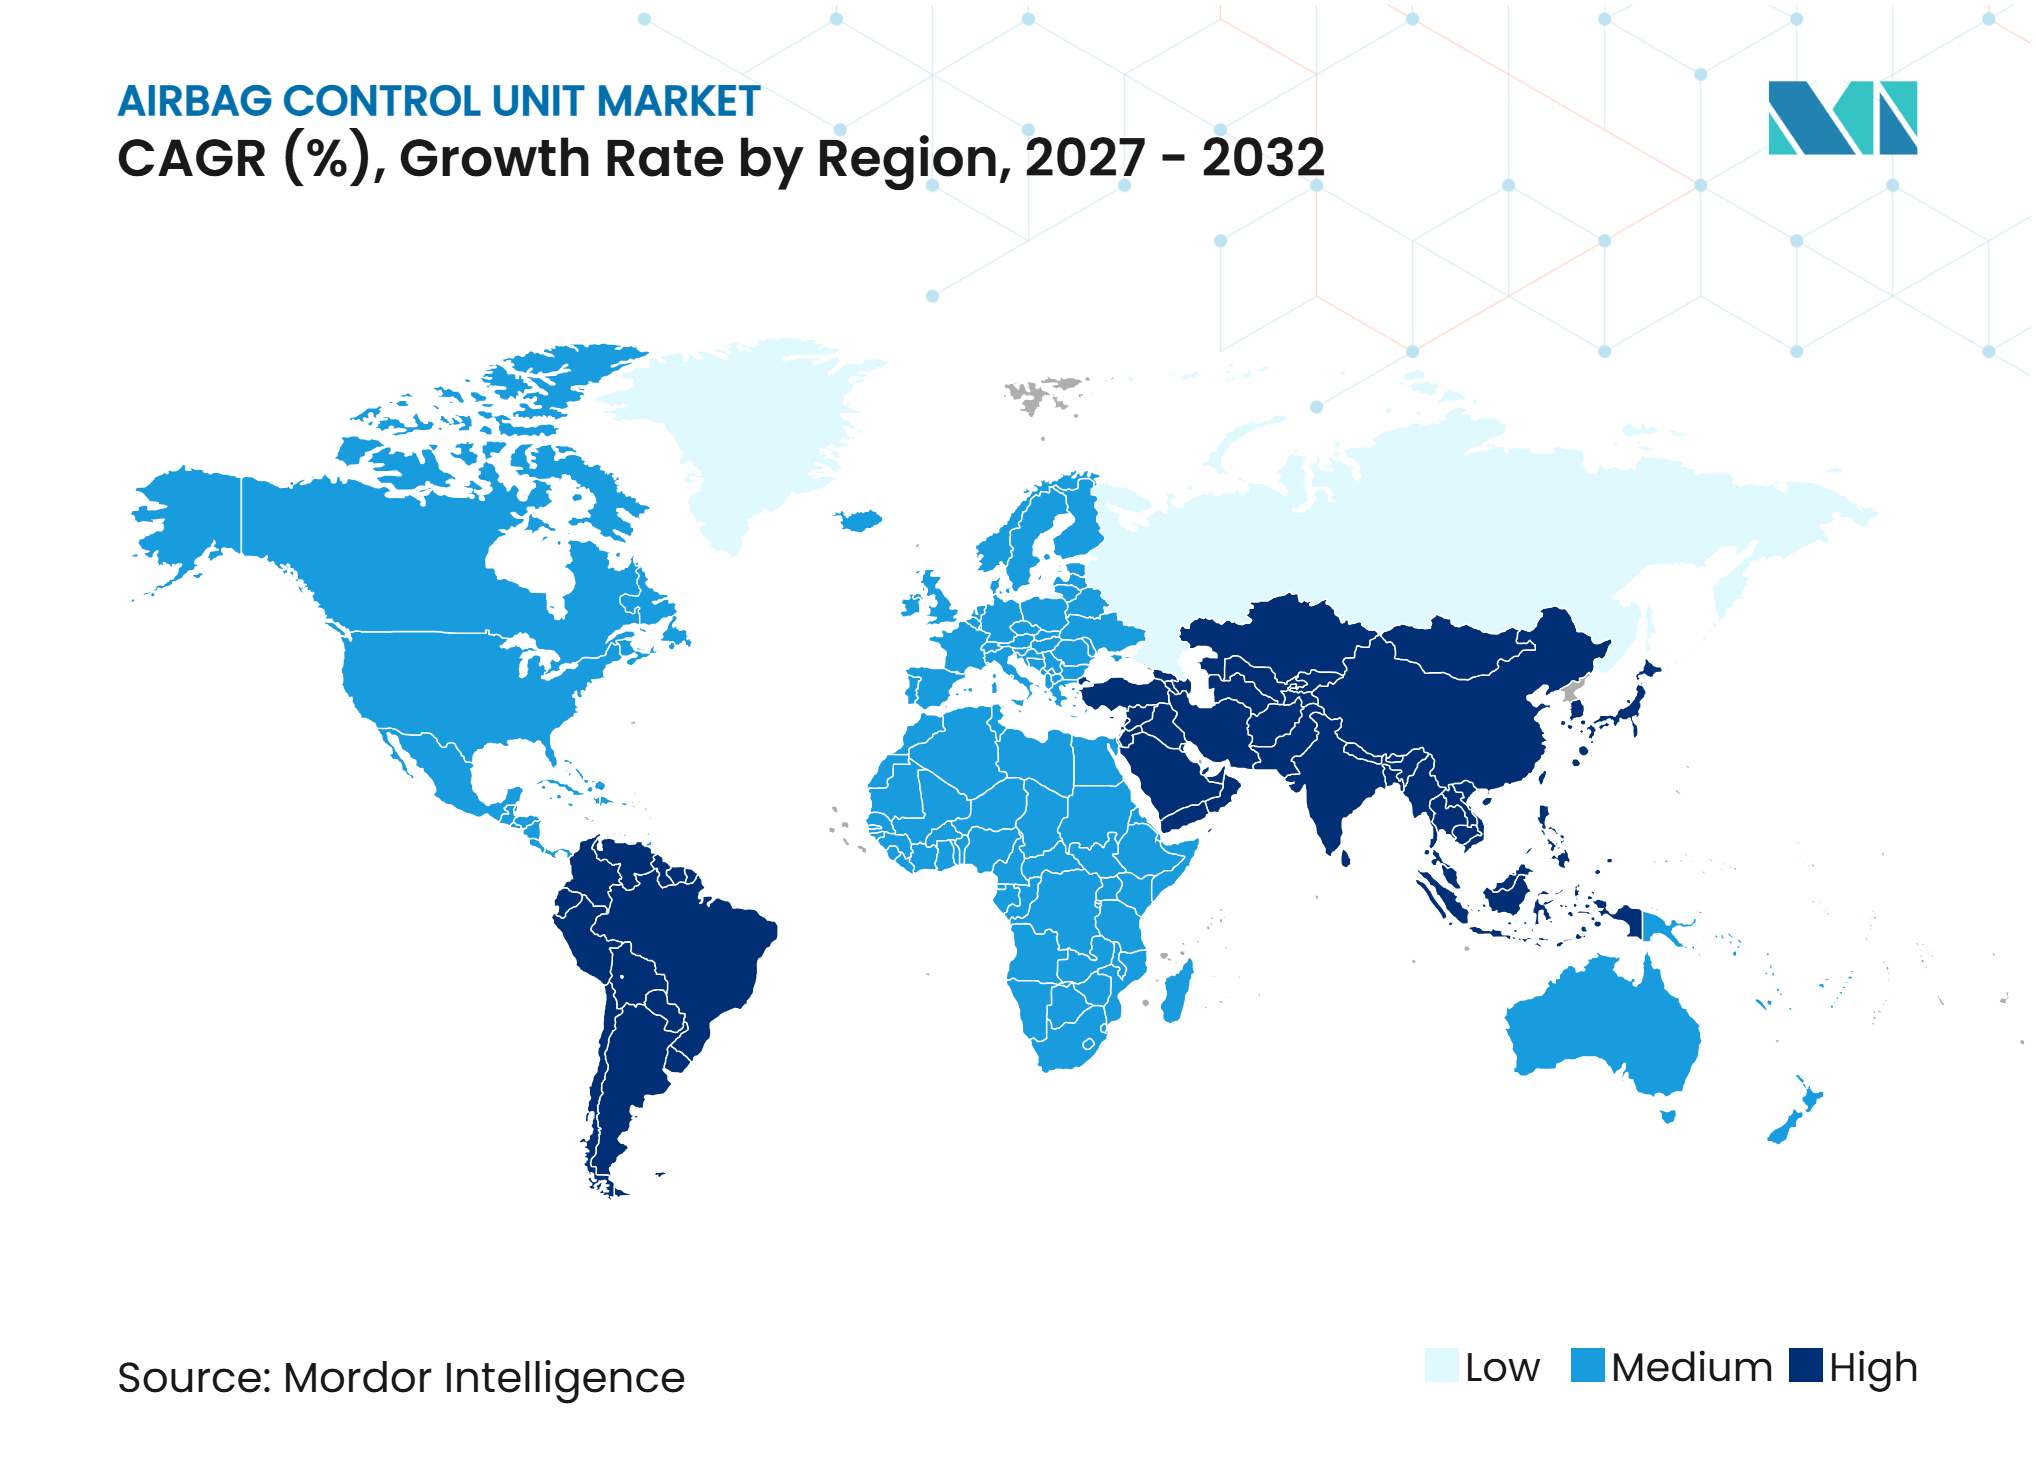
- Par géographie, l'Asie-Pacifique détenait une part de 48,05 % en 2026 et devrait se développer à un CAGR de 6,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de sécurité liées à l'isolation en cas de collision et à la haute tension pour les véhicules électriques | +1.2% | Asie-Pacifique, avec des répercussions en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Augmentation du nombre d'airbags et du contenu de protection latérale | +1.0% | Mondial, avec la plus grande pertinence en Chine, en Corée du Sud et en Europe | Court terme (≤ 2 ans) |
| Exigences NCAP plus strictes en matière de protection des occupants | +0.8% | Mondial, avec des gains précoces en Europe, en Inde et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Demande de commandes de retenue intégrées riches en capteurs | +0.7% | Amérique du Nord, Europe et Corée du Sud | Long terme (≥ 4 ans) |
| Pénétration des équipements de sécurité dans les marchés automobiles émergents | +0.6% | Inde, Brésil, Asie du Sud-Est et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Architectures d'unités de contrôle des airbags évolutives pour les programmes de véhicules multi-plateformes | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de sécurité liées à l'isolation en cas de collision et à la haute tension pour les véhicules électriques
Les véhicules électriques confèrent à l'unité de contrôle des airbags un second rôle de sécurité au-delà du déploiement des systèmes de retenue des occupants. Les dispositifs pyrotechniques de déconnexion de la batterie utilisent la même approche à amorce que les systèmes de retenue pour séparer les conducteurs haute tension en quelques millisecondes après une collision. Le contrôleur de retenue peut servir de point de décision pour le déploiement des airbags et l'isolation haute tension. Cette architecture ajoute des canaux, des besoins en gestion de l'alimentation et une logique logicielle que les programmes de véhicules conventionnels n'exigent pas. Les exigences post-collision d'Euro NCAP et les tests d'intégrité des systèmes haute tension d'ANCAP sur les variantes de véhicules électriques à batterie renforcent la nécessité de cette capacité. Le marché des unités de contrôle des airbags bénéficie d'une valeur de contenu plus élevée sur les plateformes électriques, car les performances de sécurité ne peuvent être réduites sans affecter la conformité.
Augmentation du nombre d'airbags et du contenu de protection latérale
Le marché des unités de contrôle des airbags bénéficie lorsque le contenu en airbags augmente plus rapidement que la production de véhicules. Les modèles Honda Accord et Honda Civic de la période 2025-2026 utilisent des configurations à 10 airbags, tandis que le TIGGO8 de Chery combine 10 airbags avec un airbag côté conducteur éloigné [1]. Chaque zone d'airbag supplémentaire peut nécessiter davantage de canaux de pilotage d'amorce, de capteurs satellites et de branches logicielles dans le contrôleur. La protection latérale exige également que le contrôleur interprète la direction de la collision et déclenche rapidement la séquence de retenue appropriée. Cette augmentation du contenu soutient les revenus du marché des unités de contrôle des airbags même lorsque les expéditions totales de véhicules n'augmentent pas au même rythme.
Exigences NCAP plus strictes en matière de protection des occupants
Euro NCAP utilise quatre étapes évaluées indépendamment dans son cadre d'évaluation 2026, couvrant la conduite sûre, l'évitement des collisions, la protection en cas de collision et la sécurité post-collision[2]. Les critères de protection en cas de collision évaluent les performances des systèmes de retenue pour un ensemble plus large de types de corps d'occupants, y compris les enfants et les personnes âgées. Cela oblige les constructeurs automobiles à utiliser des contrôleurs capables de sélectionner des schémas de déploiement des airbags adaptés aux différents occupants et conditions d'impact. Euro NCAP exige également que les véhicules électriques gèrent l'isolation haute tension et fournissent des informations post-collision, ajoutant des fonctions qui affectent le logiciel du contrôleur et les entrées des capteurs. Le protocole 2026 de Latin NCAP ajoute un mannequin biofiable et porte la vitesse du test de choc latéral à 60 km/h avec une barrière de 1 400 kg. Le marché des unités de contrôle des airbags bénéficie donc lorsque les évaluations de sécurité deviennent une exigence de conception pratique pour les programmes de véhicules.
Demande de commandes de retenue intégrées riches en capteurs
Le marché des unités de contrôle des airbags évolue vers une intégration plus étroite des capteurs, des boucles de mise à feu, de la gestion de l'alimentation et des logiciels. PSI5 prend en charge la transmission de l'alimentation et des données de collision sur une connexion à deux fils, avec des débits de données de 125 à 189 kbit/s et une vérification des erreurs [3]. Le CG902 de Bosch intègre deux canaux PSI5 et huit boucles de mise à feu, illustrant comment les circuits intégrés spécifiques aux airbags combinent des interfaces de capteurs et des pilotes d'amorce sur un seul dispositif. Ces dispositifs permettent des conceptions compactes pouvant être adaptées à différentes plateformes de véhicules avec différentes configurations de retenue. La classification des occupants et la détection de retournement augmentent la valeur de la fusion de capteurs et des algorithmes de collision adaptatifs. Les travaux de cybersécurité ISO/SAE 21434 sont également pertinents lorsque les paramètres de sécurité sont définis par logiciel et mis à jour à distance, créant une raison supplémentaire pour les fournisseurs de développer des architectures de contrôleurs réutilisables et validées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement dans la qualification des semi-conducteurs et l'approvisionnement en sécurité fonctionnelle | -1.1% | Mondial, concentré dans les écosystèmes de fabrication d'Asie-Pacifique et d'Europe | Moyen terme (2 à 4 ans) |
| Complexité croissante des unités de contrôle électronique et coûts de validation | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Risque de réparation post-collision, d'étalonnage et de remplacement par des pièces contrefaites | -0.4% | Amérique du Nord, Australie et marchés émergents | Court terme (≤ 2 ans) |
| Montage sur véhicules utilitaires à faible volume et coûts d'homologation fragmentés | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement dans la qualification des semi-conducteurs et l'approvisionnement en sécurité fonctionnelle
Le marché des unités de contrôle des airbags dépend de microcontrôleurs de qualité sécurité, de circuits intégrés de gestion de l'alimentation et de dispositifs de mémoire avec des dossiers de qualification rigoureux. La famille SEMPER NOR Flash d'Infineon a reçu la certification de sécurité fonctionnelle ISO 26262:2018 ASIL-D en mai 2025 après un examen indépendant par SGS-TÜV. Une telle qualification nécessite une documentation substantielle sur la sécurité des produits et une évaluation externe. Infineon s'est également associé à UL Solutions en 2025 pour aider les clients à progresser vers la conformité ISO 26262 sur des microcontrôleurs, des circuits intégrés de gestion de l'alimentation et des capteurs sélectionnés. La capacité d'audit limitée et la documentation détaillée peuvent ralentir les calendriers d'intégration lorsque la demande de dispositifs ASIL-D augmente. Ces conditions donnent aux fournisseurs disposant de dossiers de sécurité établis un avantage sur les nouveaux entrants.
Complexité croissante des unités de contrôle électronique et coûts de validation
Le marché des unités de contrôle des airbags est confronté à des coûts de développement croissants, car les contrôleurs doivent distinguer un plus large éventail d'événements de collision et de conditions d'occupants. L'évaluation plus large d'Euro NCAP des types de corps adultes et enfants nécessite davantage de travaux de simulation et de validation du dossier de sécurité du contrôleur. STMicroelectronics et HighTec travaillent sur la prise en charge de Rust pour les véhicules à définition logicielle afin de réduire certains défauts de sécurité mémoire qui nécessitent autrement des tests. Les plateformes commerciales à faible volume et les exigences régionales fragmentées peuvent également limiter la capacité à répartir les coûts de validation sur de nombreuses unités. Ces pressions sont les plus difficiles à gérer pour les fournisseurs sans grands programmes de plateformes ni processus de conformité établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les fonctions définies par logiciel remodèlent la composition des revenus des unités de contrôle des airbagsLes microcontrôleurs détenaient une part de 33,17 % en 2026, car chaque contrôleur nécessite un élément de traitement central quel que soit le type de véhicule ou la propulsion. Le processeur gère les algorithmes de collision, les entrées des capteurs, les fonctions de diagnostic et les décisions de mise à feu. Infineon positionne sa famille AURIX TC4x pour les applications de contrôle des airbags avec une tolérance aux pannes améliorée et des mécanismes de sécurité. Les capteurs de collision constituent une autre catégorie matérielle importante, car les grappes inertielles multi-axes peuvent identifier les événements de retournement et d'impact oblique plus efficacement que les conceptions de capteurs antérieures. Les circuits intégrés de boucle de mise à feu et de pilotage d'amorce deviennent également plus intégrés. Les circuits intégrés d'alimentation ont une importance accrue dans les systèmes de véhicules électriques, car le contrôleur doit maintenir ses fonctions basse tension tout en gérant un événement de déconnexion haute tension. Cette combinaison rend la composition des composants plus dépendante des logiciels et de l'intégration des systèmes.
Les autres composants (logiciels) devraient se développer à un CAGR de 8,45 % jusqu'en 2032, ce qui en fait la catégorie de composants à la croissance la plus rapide dans le secteur des unités de contrôle des airbags. La catégorie comprend les algorithmes de collision embarqués, les microprogrammes de classification des occupants, les diagnostics post-collision et l'infrastructure de mise à jour à distance. Les logiciels permettent différents comportements de déploiement en fonction de la position de l'occupant, de la géométrie de la collision et de l'état du véhicule. Ils prennent également en charge les fonctions post-collision de plus en plus prises en compte dans les évaluations de sécurité des véhicules. Un code plus important nécessite une validation plus approfondie, mais il peut également permettre aux fournisseurs de mettre à jour la logique de sécurité sans remplacer le matériel du contrôleur. Le marché des unités de contrôle des airbags évolue donc vers un contenu logiciel plus élevé par unité.



Par type de véhicule :
les mandats de sécurité pour les véhicules utilitaires réduisent l'écart avec les voitures particulièresLes voitures particulières détenaient une part de 83,25 % en 2026, soutenues par leur large base de production et leurs pratiques établies d'équipement en matière de sécurité. Les programmes de voitures particulières continuent d'augmenter le contenu en systèmes de retenue grâce aux options d'airbags latéraux, rideaux, côté éloigné et genoux. Bharat NCAP 2.0, proposé en novembre 2025 pour une mise en œuvre à partir d'octobre 2027, rend les airbags rideaux obligatoires pour tout modèle cherchant une évaluation par étoiles. Cela augmente le nombre de canaux et de décisions logicielles nécessaires dans le contrôleur. Les constructeurs automobiles utilisent également la classification des occupants pour ajuster la logique de déploiement pour les occupants de petite taille et les sièges enfants orientés vers l'arrière. Ces besoins rendent les conceptions de contrôleurs pour voitures particulières plus sophistiquées, même dans les lignes de véhicules à grand volume. Les longs programmes de véhicules et les exigences strictes de validation renforcent les relations d'approvisionnement entre les équipementiers d'origine et les fournisseurs de systèmes de retenue établis.
Les véhicules utilitaires moyens et lourds devraient croître à un CAGR de 7,13 % jusqu'en 2032 dans le secteur des unités de contrôle des airbags. Cette hausse reflète l'extension progressive des attentes en matière de sécurité aux plateformes de camions et d'autobus qui utilisaient historiquement des systèmes électroniques de retenue moins complexes. Les opérateurs de flottes et les carrossiers d'autobus ajoutent des airbags conducteur et des systèmes électroniques de détection de collision aux nouvelles plateformes de camions et d'autobus, ce qui accroît le besoin de contrôleurs évolutifs. Les véhicules utilitaires légers voient également davantage de contenu de sécurité à mesure que les flottes de livraison et les fourgonnettes de transport de passagers adoptent des conceptions plus récentes. Les fournisseurs peuvent utiliser des conceptions de contrôleurs évolutives pour prendre en charge ces véhicules sans développer une architecture électronique distincte pour chaque plateforme. Cependant, les volumes de production plus faibles et les exigences d'homologation variées peuvent augmenter les coûts de validation par unité.
Par propulsion :
les véhicules électriques ont le contenu d'unité de contrôle des airbags le plus élevé par unitéLes véhicules à moteur à combustion interne détenaient une part de 72,50 % en 2026, car les véhicules conventionnels dominent encore le parc installé et la production actuelle dans de nombreux pays. Leurs configurations de contrôleurs sont matures, avec des arrangements de pilotage d'amorce établis et une logique de collision validée. Cela crée une demande stable pour les conceptions de remplacement et les mises à jour de plateformes. Les constructeurs continuent d'ajouter une protection latérale et rideau aux véhicules à moteur à combustion interne, ce qui soutient la croissance du contenu même sans changement fondamental d'architecture. Pourtant, les systèmes à moteur à combustion interne n'ont pas besoin de la même fonction d'isolation haute tension que les véhicules électriques à batterie. Leur conception dans le domaine de la sécurité est donc moins complexe à cet égard.
Les véhicules électriques devraient progresser à un CAGR de 9,80 % jusqu'en 2032 et ont le contenu de contrôleur le plus élevé par unité. Le contrôleur doit coordonner l'isolation de la batterie haute tension parallèlement au déploiement des airbags, ce qui peut nécessiter des canaux de mise à feu supplémentaires, un second domaine d'alimentation validé et une logique logicielle plus importante. ANCAP a évalué l'intégrité de la batterie et la sécurité du système haute tension par des tests supplémentaires sur le Toyota HiLux BEV en 2026. Ces tests montrent pourquoi la sécurité des véhicules électriques ne peut pas reposer uniquement sur les fonctions de retenue. Le marché des unités de contrôle des airbags tire une valeur d'ingénierie du lien entre la protection des occupants et la gestion des risques électriques. Les exigences de cybersécurité deviennent plus pertinentes lorsque les fonctions de sécurité et les paramètres du véhicule peuvent être mis à jour par logiciel. Les plateformes électriques sont donc disproportionnellement importantes pour les fournisseurs cherchant des programmes de contrôleurs à plus haute valeur ajoutée.

Par canal de vente :
le verrouillage des équipementiers d'origine est structurel, le risque du marché secondaire est réelLes équipementiers d'origine détenaient une part de 87,12 % en 2026. Cette part reflète les longs cycles de développement des plateformes de véhicules et le coût du remplacement d'un contrôleur de sécurité validé. Le remplacement d'une unité établie peut nécessiter un nouvel ensemble de vérifications des algorithmes de collision et une documentation de sécurité fonctionnelle. Les programmes des équipementiers d'origine favorisent également les fournisseurs capables de coordonner le matériel, les logiciels, les capteurs et la qualité de production à grande échelle. Ces relations peuvent durer tout au long du cycle de vie d'un modèle de véhicule. Le marché des unités de contrôle des airbags reste donc fortement lié aux gains de conception sur les équipements d'origine. Les fournisseurs de premier rang dotés de larges capacités systèmes ont un avantage clair dans ce canal.
Le marché secondaire devrait croître à un CAGR de 5,96 % jusqu'en 2032 à mesure que les flottes vieillissent et que les réparations après collision augmentent. Ce canal répond à une demande de remplacement authentique, notamment dans les pays où la possession de véhicules est en expansion. Il est également plus exposé aux modules contrefaits et aux pièces de remplacement mal documentées. L'Automotive Anti-Counterfeiting Council a signalé que les modules d'airbags contrefaits qu'il a évalués ne se déployaient pas correctement. Les fournisseurs légitimes peuvent se différencier grâce à une documentation de sécurité fonctionnelle traçable et à des certifications locales reconnues, notamment INMETRO au Brésil et BIS en Inde. Cependant, les programmes de concessionnaires agréés et l'approvisionnement en contrefaçons limitent tous deux la facilité d'expansion indépendante du marché secondaire. Le marché des unités de contrôle des airbags doit équilibrer la demande de remplacement avec les contrôles de sécurité et de responsabilité.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de 48,05 % en 2026 et devrait croître à un CAGR de 6,33 % jusqu'en 2032. La région combine une production automobile importante avec des exigences croissantes en matière de contenu d'airbags et de systèmes de sécurité électroniques. La Chine reste importante car les constructeurs automobiles locaux développent rapidement de nouvelles plateformes et recherchent un soutien d'ingénierie local. AUMOVIO a commencé la fourniture en série d'unités de contrôle des airbags intégrées et de capteurs satellites de collision depuis Changchun pour les modèles B10 et B05 de Leapmotor en février 2026. La société a déclaré que le temps de développement avait été considérablement réduit par rapport aux cycles traditionnels. L'Inde ajoute de la demande à mesure que les attentes en matière de sécurité s'élargissent, tandis que le Japon et la Corée du Sud apportent une profondeur dans l'approvisionnement en semi-conducteurs, capteurs et électronique automobile. Les propositions de Bharat NCAP augmentent également l'importance des conceptions de contrôleurs compatibles avec les airbags rideaux pour les équipementiers d'origine cherchant de meilleures évaluations de sécurité. La combinaison de la fabrication locale, du développement rapide des véhicules électriques et des changements de conformité fait de l'Asie-Pacifique une source majeure de croissance du marché des unités de contrôle des airbags.
Europe
Le cadre 2026 d'Euro NCAP est une influence réglementaire centrale sur le marché européen des unités de contrôle des airbags. Le cadre évalue la conduite sûre, l'évitement des collisions, la protection en cas de collision et la sécurité post-collision comme des étapes distinctes. Les équipementiers d'origine européens doivent donc tenir compte des conditions d'impact côté proche, côté éloigné et sur poteau pour différents profils d'occupants. Cela soutient la demande de contrôleurs multi-canaux et d'algorithmes de déploiement adaptatifs. L'Allemagne reste une base d'ingénierie importante car Bosch, ZF Friedrichshafen, Infineon et d'autres fournisseurs automobiles y maintiennent une activité de développement substantielle. La capacité d'évaluation ISO 26262 crée également un avantage de conformité pour les fournisseurs déjà expérimentés dans le développement ASIL-D. Les fournisseurs alignent également leur capacité de fabrication et d'ingénierie locale sur les besoins des programmes de véhicules lancés dans la région.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Nord est soutenue par les règles de protection des occupants FMVSS n° 208 et un parc de véhicules vieillissant qui peut créer une demande de remplacement après les collisions. La région est également confrontée au risque de systèmes de retenue contrefaits dans les canaux de réparation, ce qui soutient l'argument en faveur de pièces de remplacement documentées. En Amérique du Sud, les exigences de sécurité du Brésil et le protocole 2026 de Latin NCAP augmentent l'importance de la protection contre les chocs latéraux. L'Argentine et la Colombie suivent des voies de sécurité similaires à travers leurs opérations d'assemblage plus petites. Au Moyen-Orient et en Afrique, les marchés du GCC bénéficient des importations de véhicules européens et asiatiques plus récents avec un nombre d'airbags plus élevé. L'Afrique du Sud joue le rôle de passerelle régionale d'approvisionnement et de réglementation, tandis que les marchés à moindre coût restent sensibles au prix des véhicules. Les fournisseurs desservant ce groupe mixte peuvent réduire la complexité en utilisant des plateformes de contrôleurs mondiales nécessitant moins de variantes spécifiques à chaque région.
Paysage concurrentiel
Concentration du Marché
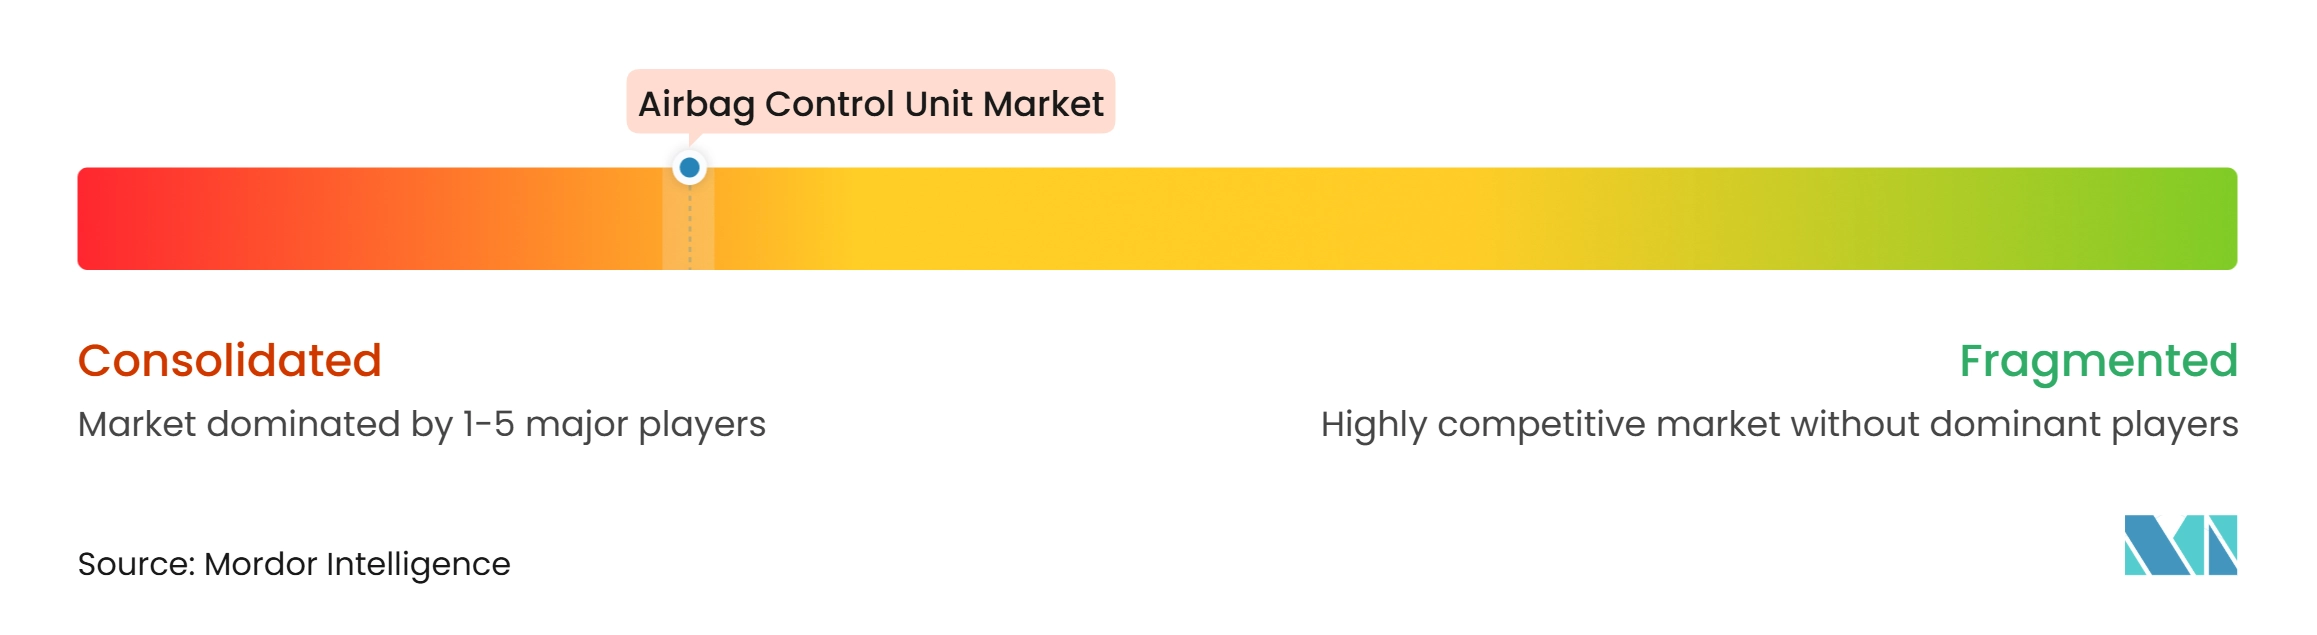
Le marché des unités de contrôle des airbags est consolidé au niveau des systèmes. Robert Bosch, AUMOVIO, ZF Friedrichshafen, DENSO, Hyundai Mobis et Aptiv se disputent des gains de conception pouvant s'étendre sur une génération de véhicules. Leur avantage provient de la capacité à combiner la connaissance des systèmes de retenue, le développement électronique, la validation des logiciels et la qualité de fabrication. Au niveau des semi-conducteurs, un petit groupe de fournisseurs tels que Bosch, Infineon, NXP, STMicroelectronics et Analog Devices fournit la plupart des circuits intégrés spécifiques aux airbags. Cette structure à deux niveaux rend le contrôle de l'intégration des contrôleurs et de l'approvisionnement en semi-conducteurs de qualité sécurité important. Les exigences ISO 26262 constituent une barrière car les fournisseurs doivent établir des processus crédibles de développement et de documentation ASIL-D avant que les constructeurs automobiles puissent les sélectionner.
La rapidité du développement local devient un outil concurrentiel sur le marché des unités de contrôle des airbags. Le partenariat d'Infineon avec UL Solutions en 2025 visait à aider les clients automobiles à avancer dans les travaux ISO 26262 sur des microcontrôleurs, des circuits intégrés de gestion de l'alimentation et des capteurs sélectionnés. STMicroelectronics et HighTec développent également la prise en charge de Rust pour les architectures de véhicules à définition logicielle afin de réduire les défauts de sécurité mémoire nécessitant des tests. Ces actions montrent que les fournisseurs cherchent à accéder aux programmes de véhicules en croissance tout en conservant le contrôle de la technologie de sécurité validée. La rapidité d'adaptation aux exigences des plateformes des équipementiers d'origine peut être aussi importante que le prix des composants. Les réseaux de production régionaux établis réduisent également le risque de retards dans les lancements de nouveaux modèles.
Les fonctions de sécurité des véhicules électriques augmentent la valeur des conceptions de domaines de sécurité intégrés. Les fournisseurs capables de combiner la protection des occupants, la détection de collision et l'isolation de la batterie peuvent réduire le besoin de modules séparés, diminuer les interfaces d'intégration pour les équipes d'ingénierie des équipementiers d'origine et simplifier les tests au niveau du système lors du développement de la plateforme. Cela peut améliorer l'encombrement et permettre des décisions de sécurité plus coordonnées après une collision. Cela nécessite également des travaux plus complets en matière de sécurité fonctionnelle et de cybersécurité, ce qui favorise les entreprises disposant de ressources d'ingénierie importantes.
Leaders du secteur des unités de contrôle des airbags
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
DENSO Corporation
-
Hyundai Mobis Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des unités de contrôle des airbags Entreprises couvertes dans ce rapport
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
- Hyundai Mobis Co., Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Analog Devices, Inc.
- Texas Instruments Incorporated
- Murata Manufacturing Co., Ltd.
- Renesas Electronics Corporation
- Magna International Inc.
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
Développements industriels récents dans Marché des unités de contrôle des airbags
- Octobre 2026 : Chery a attribué à AUMOVIO un contrat pour fournir des unités de contrôle des airbags pour les véhicules que Chery construira en Europe, avec une production à l'usine d'AUMOVIO à Timișoara, en Roumanie.
- Avril 2026 : AUMOVIO Inde a produit sa 10 millionième unité de contrôle des airbags dans son usine de Bengaluru et a lancé un module de contrôle de sécurité intégré.
- Février 2026 : AUMOVIO a commencé la fourniture en série d'unités de contrôle des airbags intégrées et de capteurs satellites de collision, produits à Changchun, pour les modèles B10 et B05 de Leapmotor.
- Janvier 2026 : Les protocoles d'évaluation 2026 d'Euro NCAP sont entrés en vigueur, évaluant les véhicules selon la conduite sûre, l'évitement des collisions, la protection en cas de collision et la sécurité post-collision.
Portée du rapport mondial sur le marché des unités de contrôle des airbags
Le marché des unités de contrôle des airbags est segmenté par composant, type de véhicule, propulsion, canal de vente et géographie. Par composant, le marché est segmenté en microcontrôleur, capteurs de collision, pilotes de boucle de mise à feu/amorce, circuits intégrés d'alimentation et autres (logiciels). Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers et véhicules utilitaires moyens et lourds. Par propulsion, le marché est segmenté en moteur à combustion interne (MCI) et électrique. Par canal de vente, le marché est segmenté en équipementier d'origine et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Suède, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Thaïlande, Indonésie, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Israël, Afrique du Sud, Égypte, Maroc et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Microcontrôleur |
| Capteurs de collision |
| Pilotes de boucle de mise à feu/amorce |
| Circuits intégrés d'alimentation |
| Autres (logiciels) |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| Moteur à combustion interne (MCI) |
| Électrique |
| Équipementier d'origine |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Microcontrôleur | |
| Capteurs de collision | ||
| Pilotes de boucle de mise à feu/amorce | ||
| Circuits intégrés d'alimentation | ||
| Autres (logiciels) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires moyens et lourds | ||
| Par propulsion | Moteur à combustion interne (MCI) | |
| Électrique | ||
| Par canal de vente | Équipementier d'origine | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Thaïlande | ||
| Indonésie | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les unités de contrôle des airbags jusqu'en 2032 ?
Le marché des unités de contrôle des airbags devrait croître à un CAGR de 5,18 % de 2027 à 2032, pour atteindre 7,35 milliards USD en 2032.
Pourquoi les véhicules électriques ont-ils besoin d'unités de contrôle des airbags plus avancées ?
Les véhicules électriques ont besoin que le contrôleur gère le déploiement des airbags et l'isolation de la batterie haute tension après une collision, ce qui augmente le contenu électronique et logiciel par véhicule.
Quel type de véhicule est le plus grand utilisateur d'unités de contrôle des airbags ?
Les voitures particulières étaient en tête avec une part de 83,25 % en 2026, soutenues par leur large base de production et leur large utilisation des systèmes de retenue.
Quelle région est en tête de la demande d'unités de contrôle des airbags ?
L'Asie-Pacifique détenait une part de 48,05 % en 2026 et devrait croître à un CAGR de 6,33 % jusqu'en 2032.