
Tamanho e Participação do Mercado de Equipamentos para Esportes Aéreos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
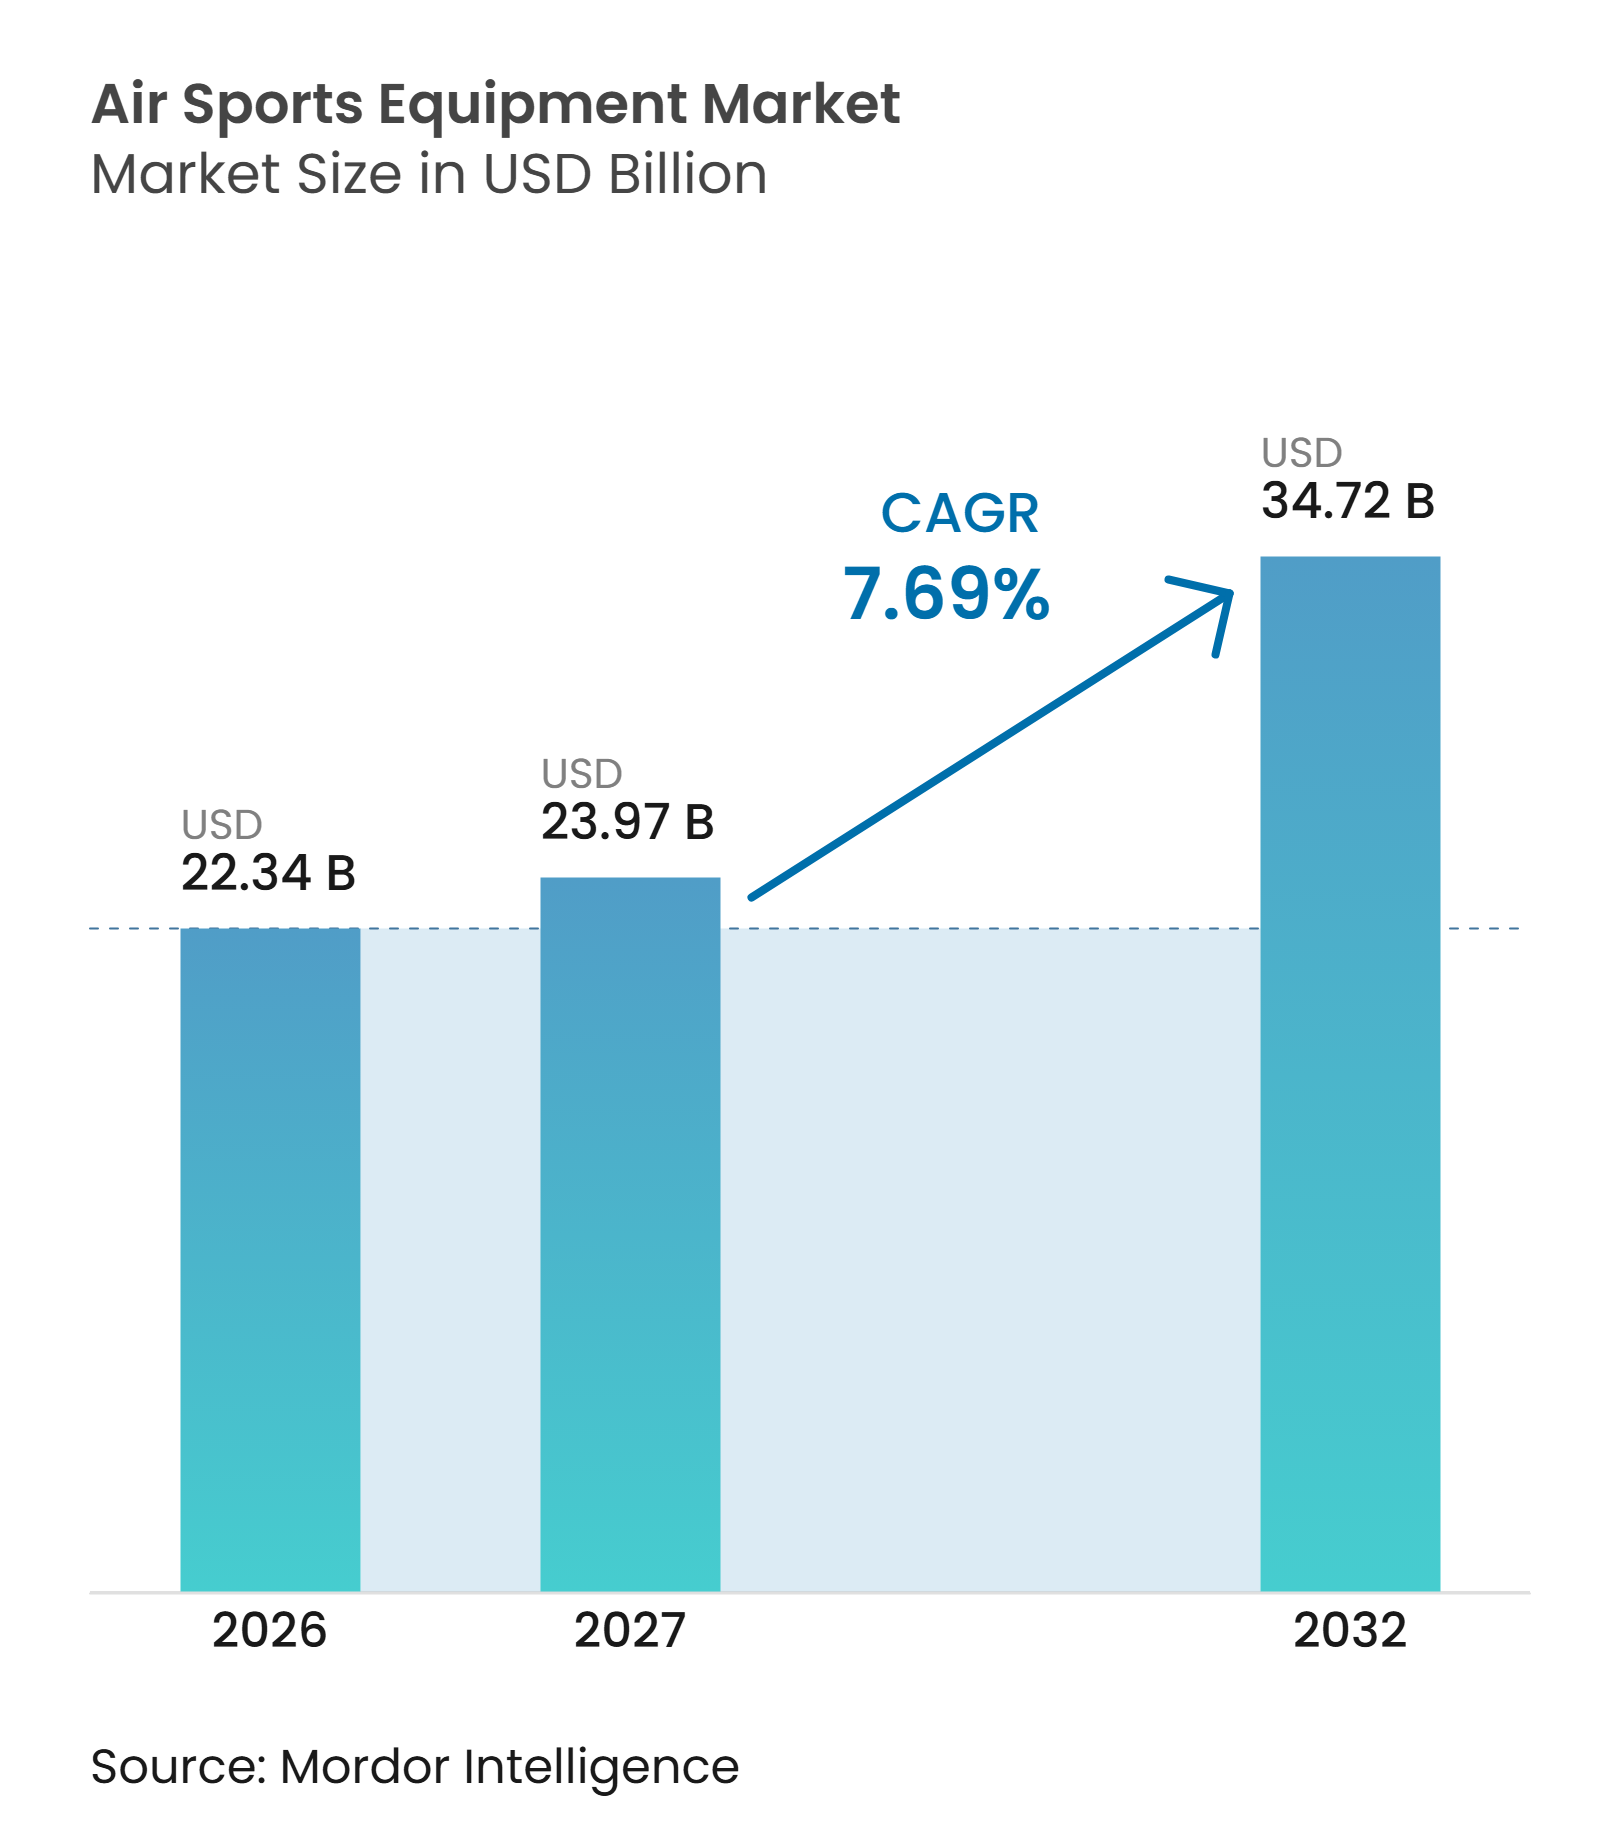
| Tamanho do Mercado (2027) | 23.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 34.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.69 % |
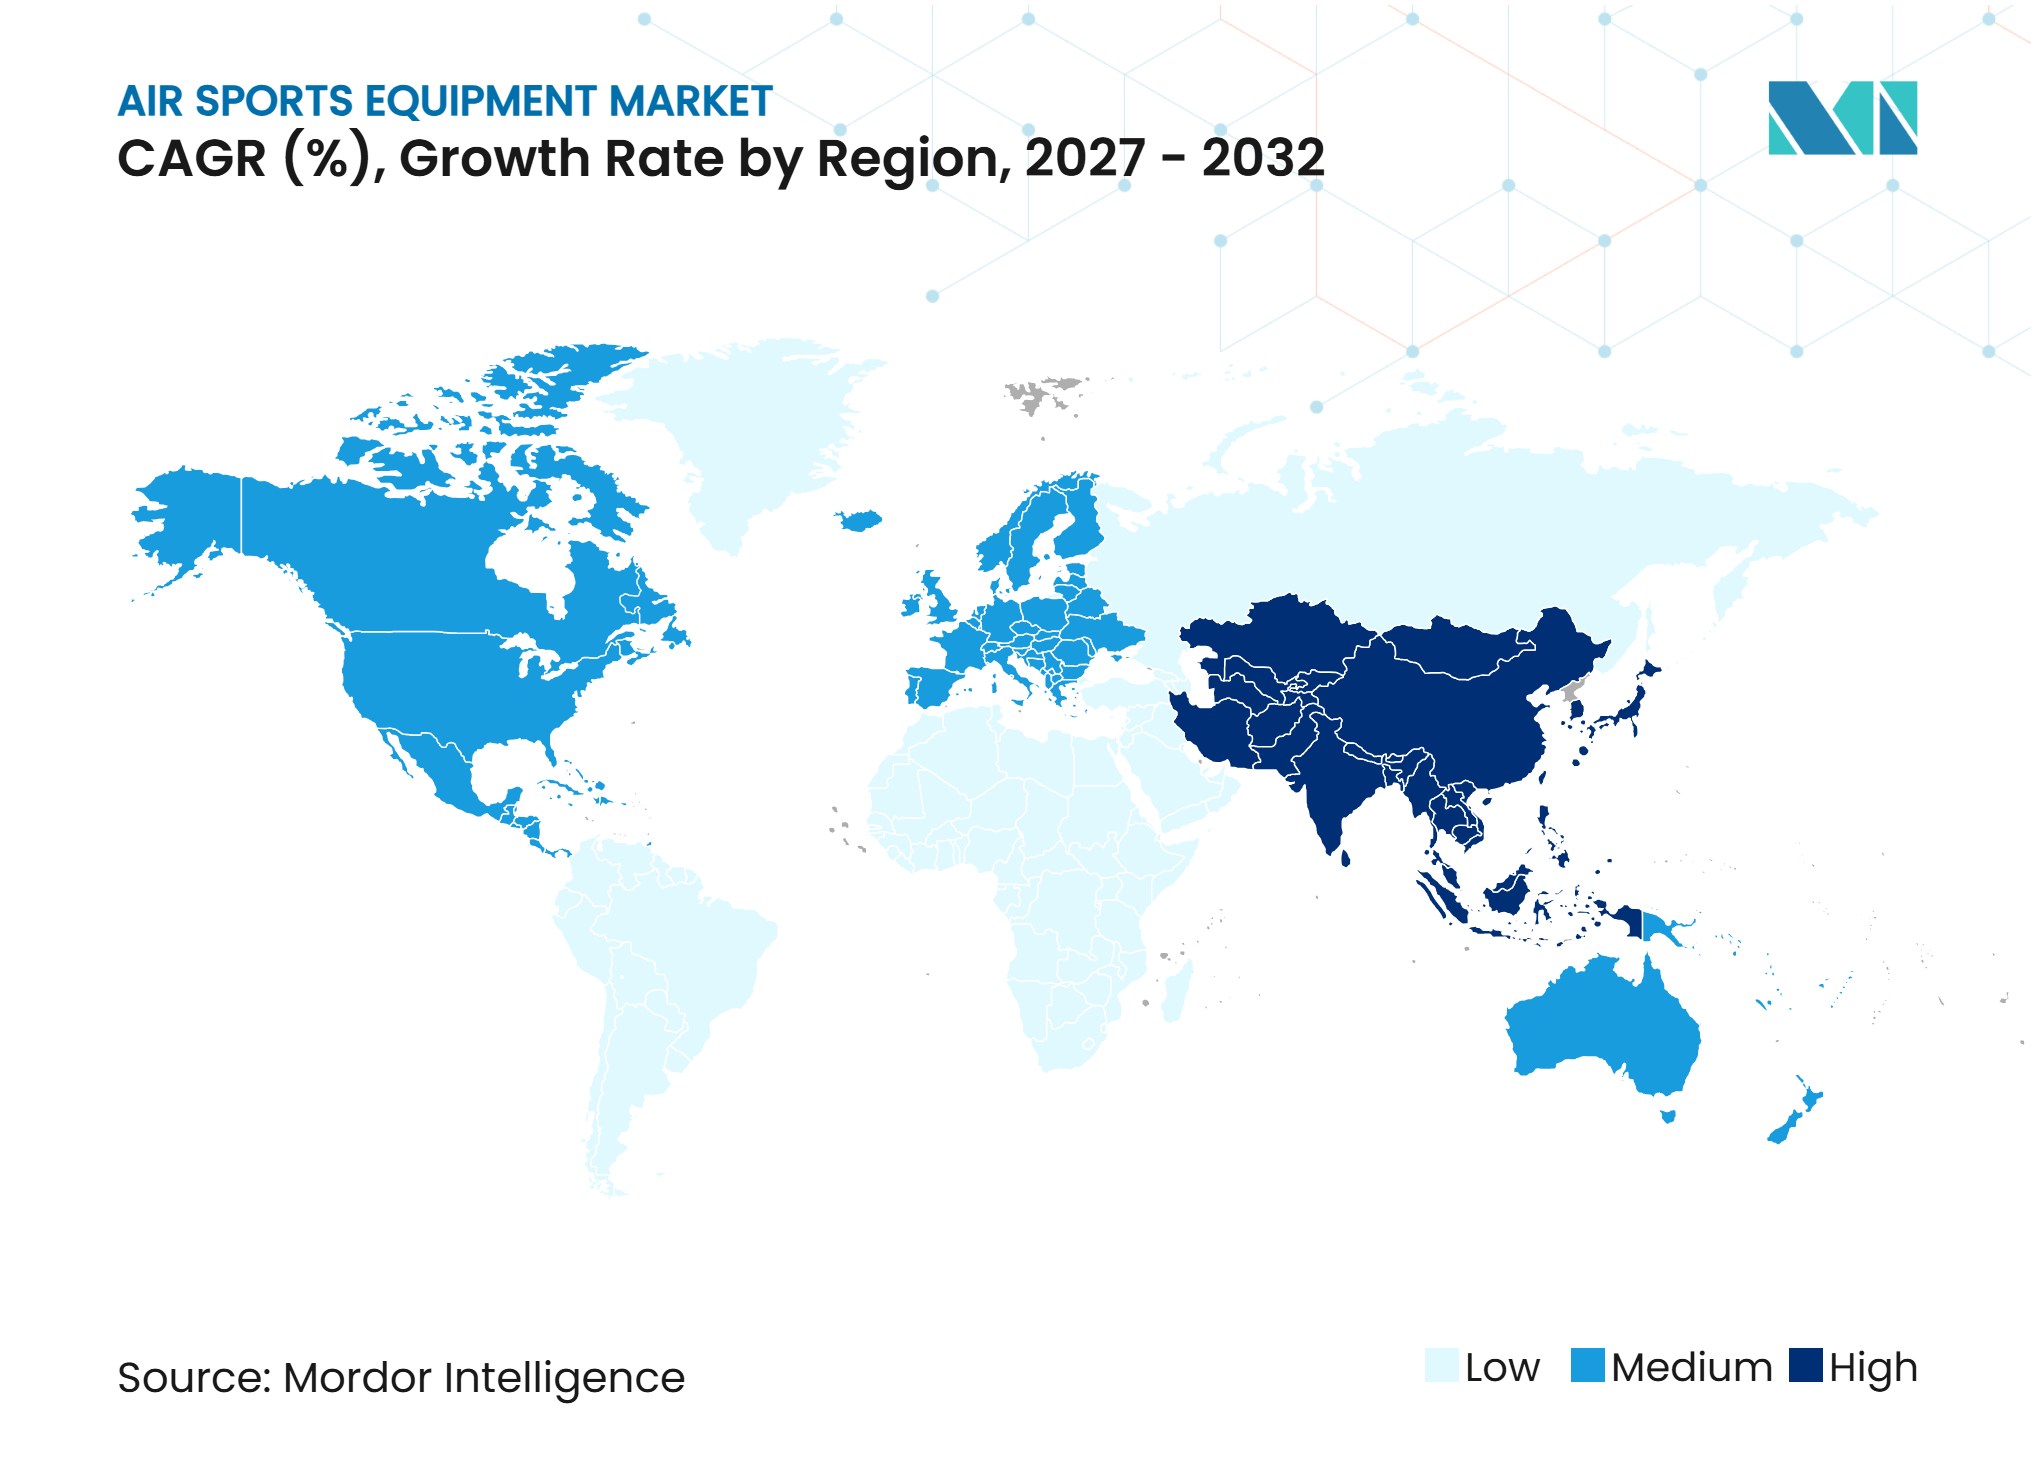
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos para Esportes Aéreos por Mordor Intelligence
O tamanho do mercado de equipamentos para esportes aéreos foi avaliado em 22,34 bilhões de USD em 2026 e estima-se que cresça de 23,97 bilhões de USD em 2027 para atingir 34,72 bilhões de USD até 2032, a um CAGR de 7,69% durante o período de previsão (2027-2032). O crescimento da participação no paraquedismo e no voo livre está expandindo a base de clientes, enquanto os participantes experientes estão realizando mais saltos e atualizando equipamentos com maior frequência. As frotas de operadores e os programas de treinamento certificados estão emergindo como importantes canais de compra, particularmente em regiões onde o turismo de aventura está em expansão. Os fabricantes estão respondendo com o uso de materiais mais leves, integração de recursos de segurança, oferta de ferramentas de configuração digital e maior engajamento com as comunidades de pilotos. A regulamentação também desempenha um papel fundamental, pois reformas na aviação podem aumentar a participação no voo recreativo e ampliar a base potencial de usuários de equipamentos relacionados.
Principais Conclusões do Relatório
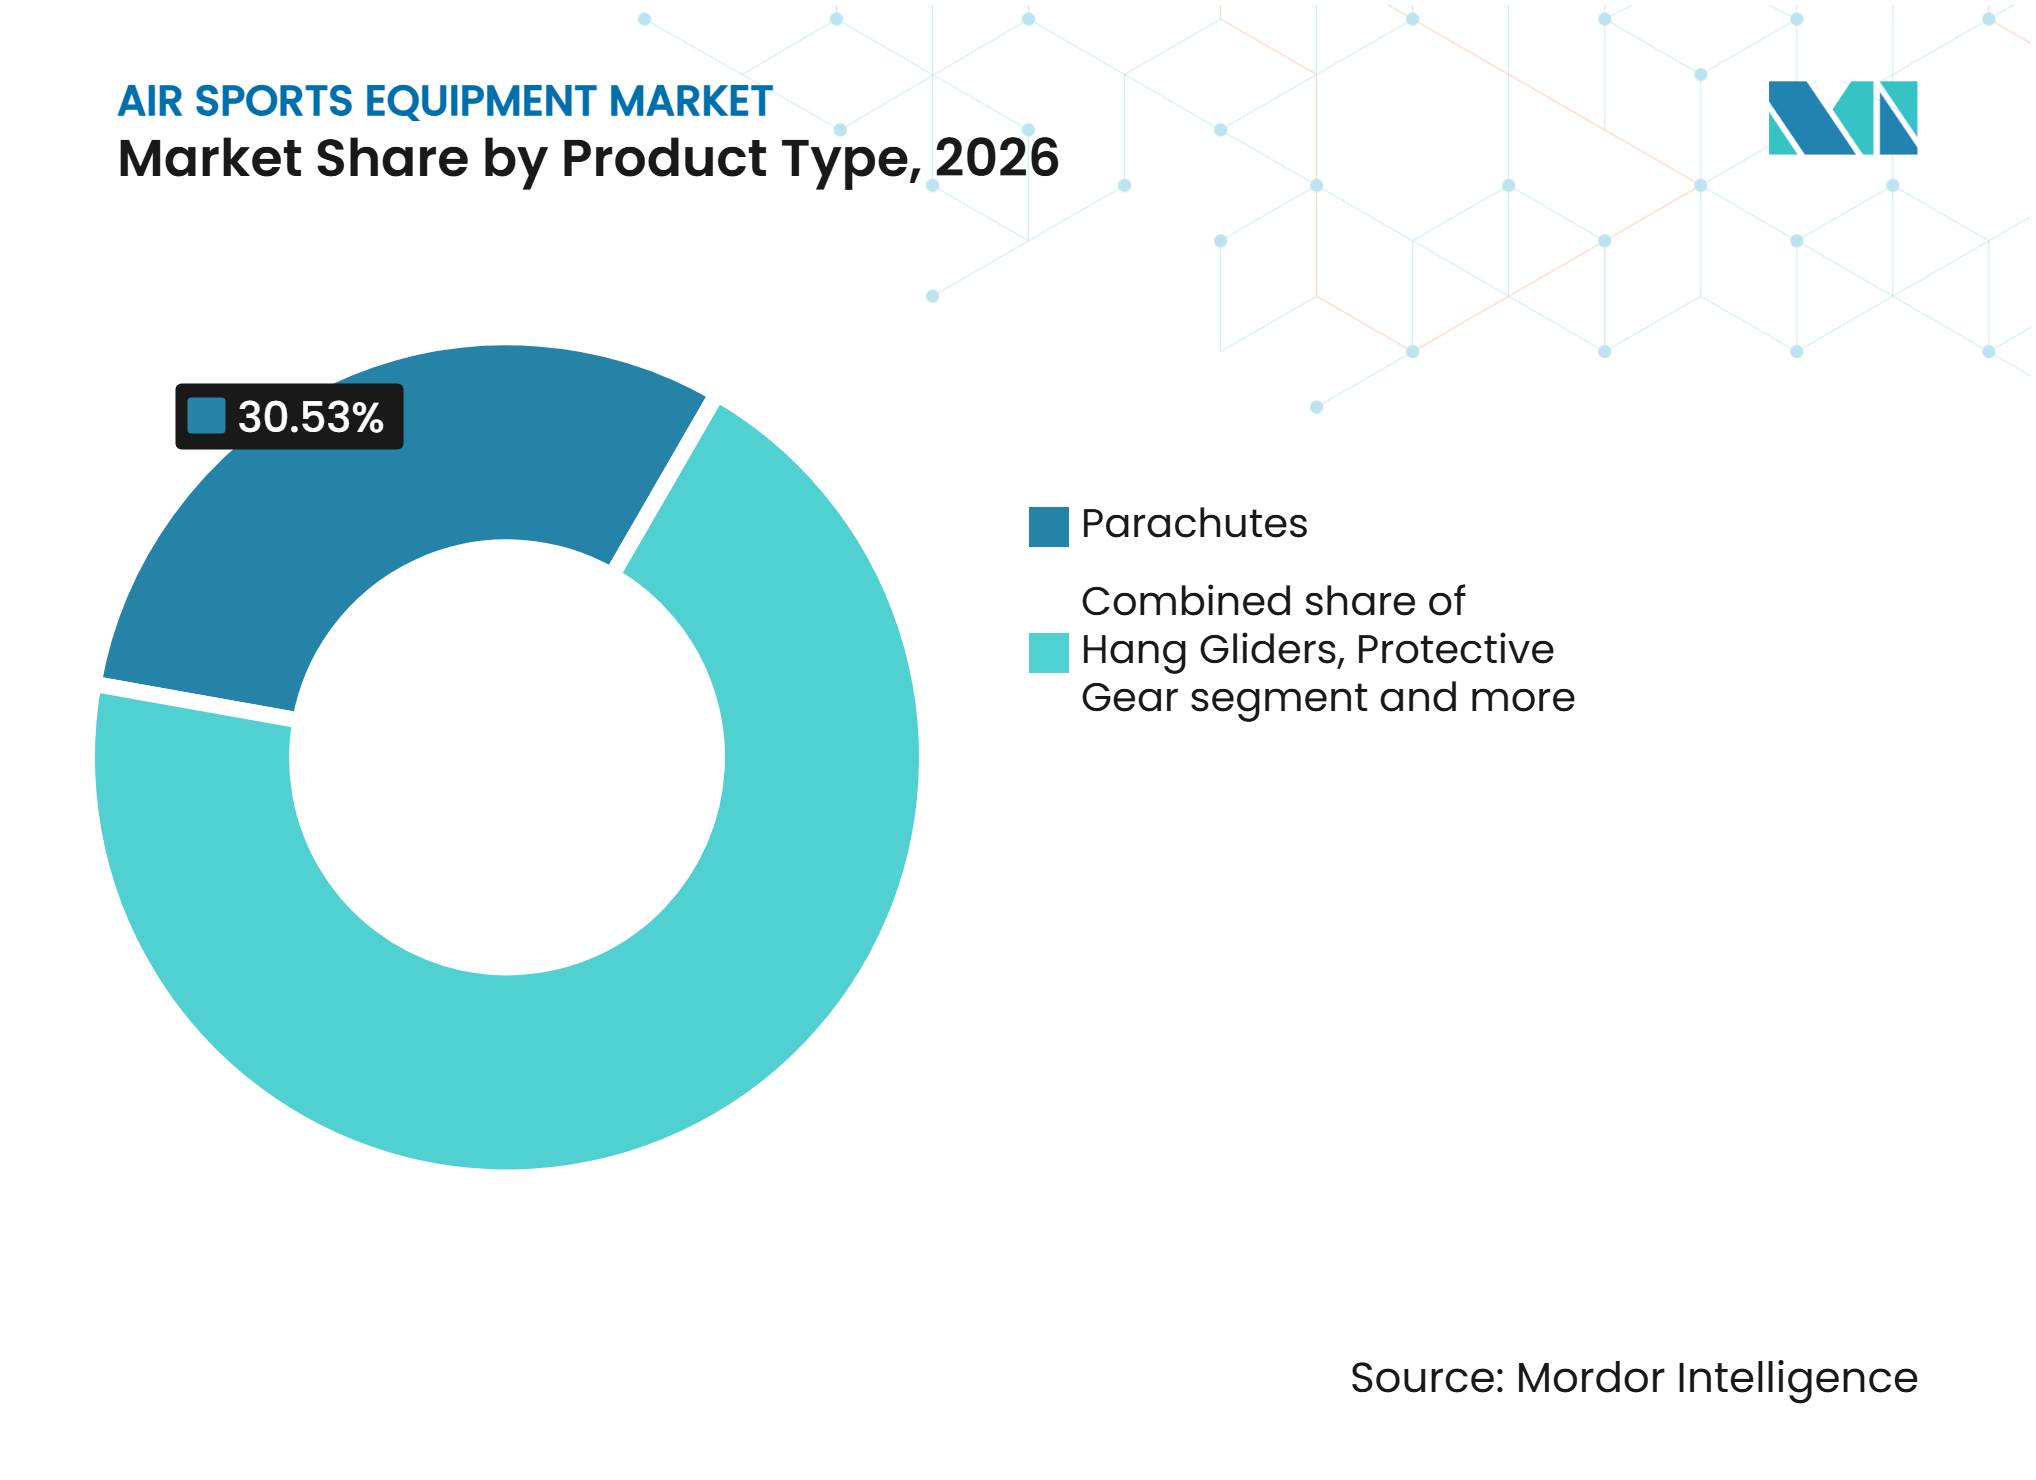
- Por tipo de produto, os paraquedas dominaram o mercado de equipamentos para esportes aéreos com uma participação de 30,53% em 2026, enquanto os parapentes e velas têm previsão de crescer a um CAGR de 8,89% durante 2027-2032.
- Por usuário final, os usuários recreativos representaram a maior participação de mercado de 56,32% em 2026, enquanto as instituições de treinamento têm previsão de crescer a um CAGR de 8,81% durante 2027-2032.
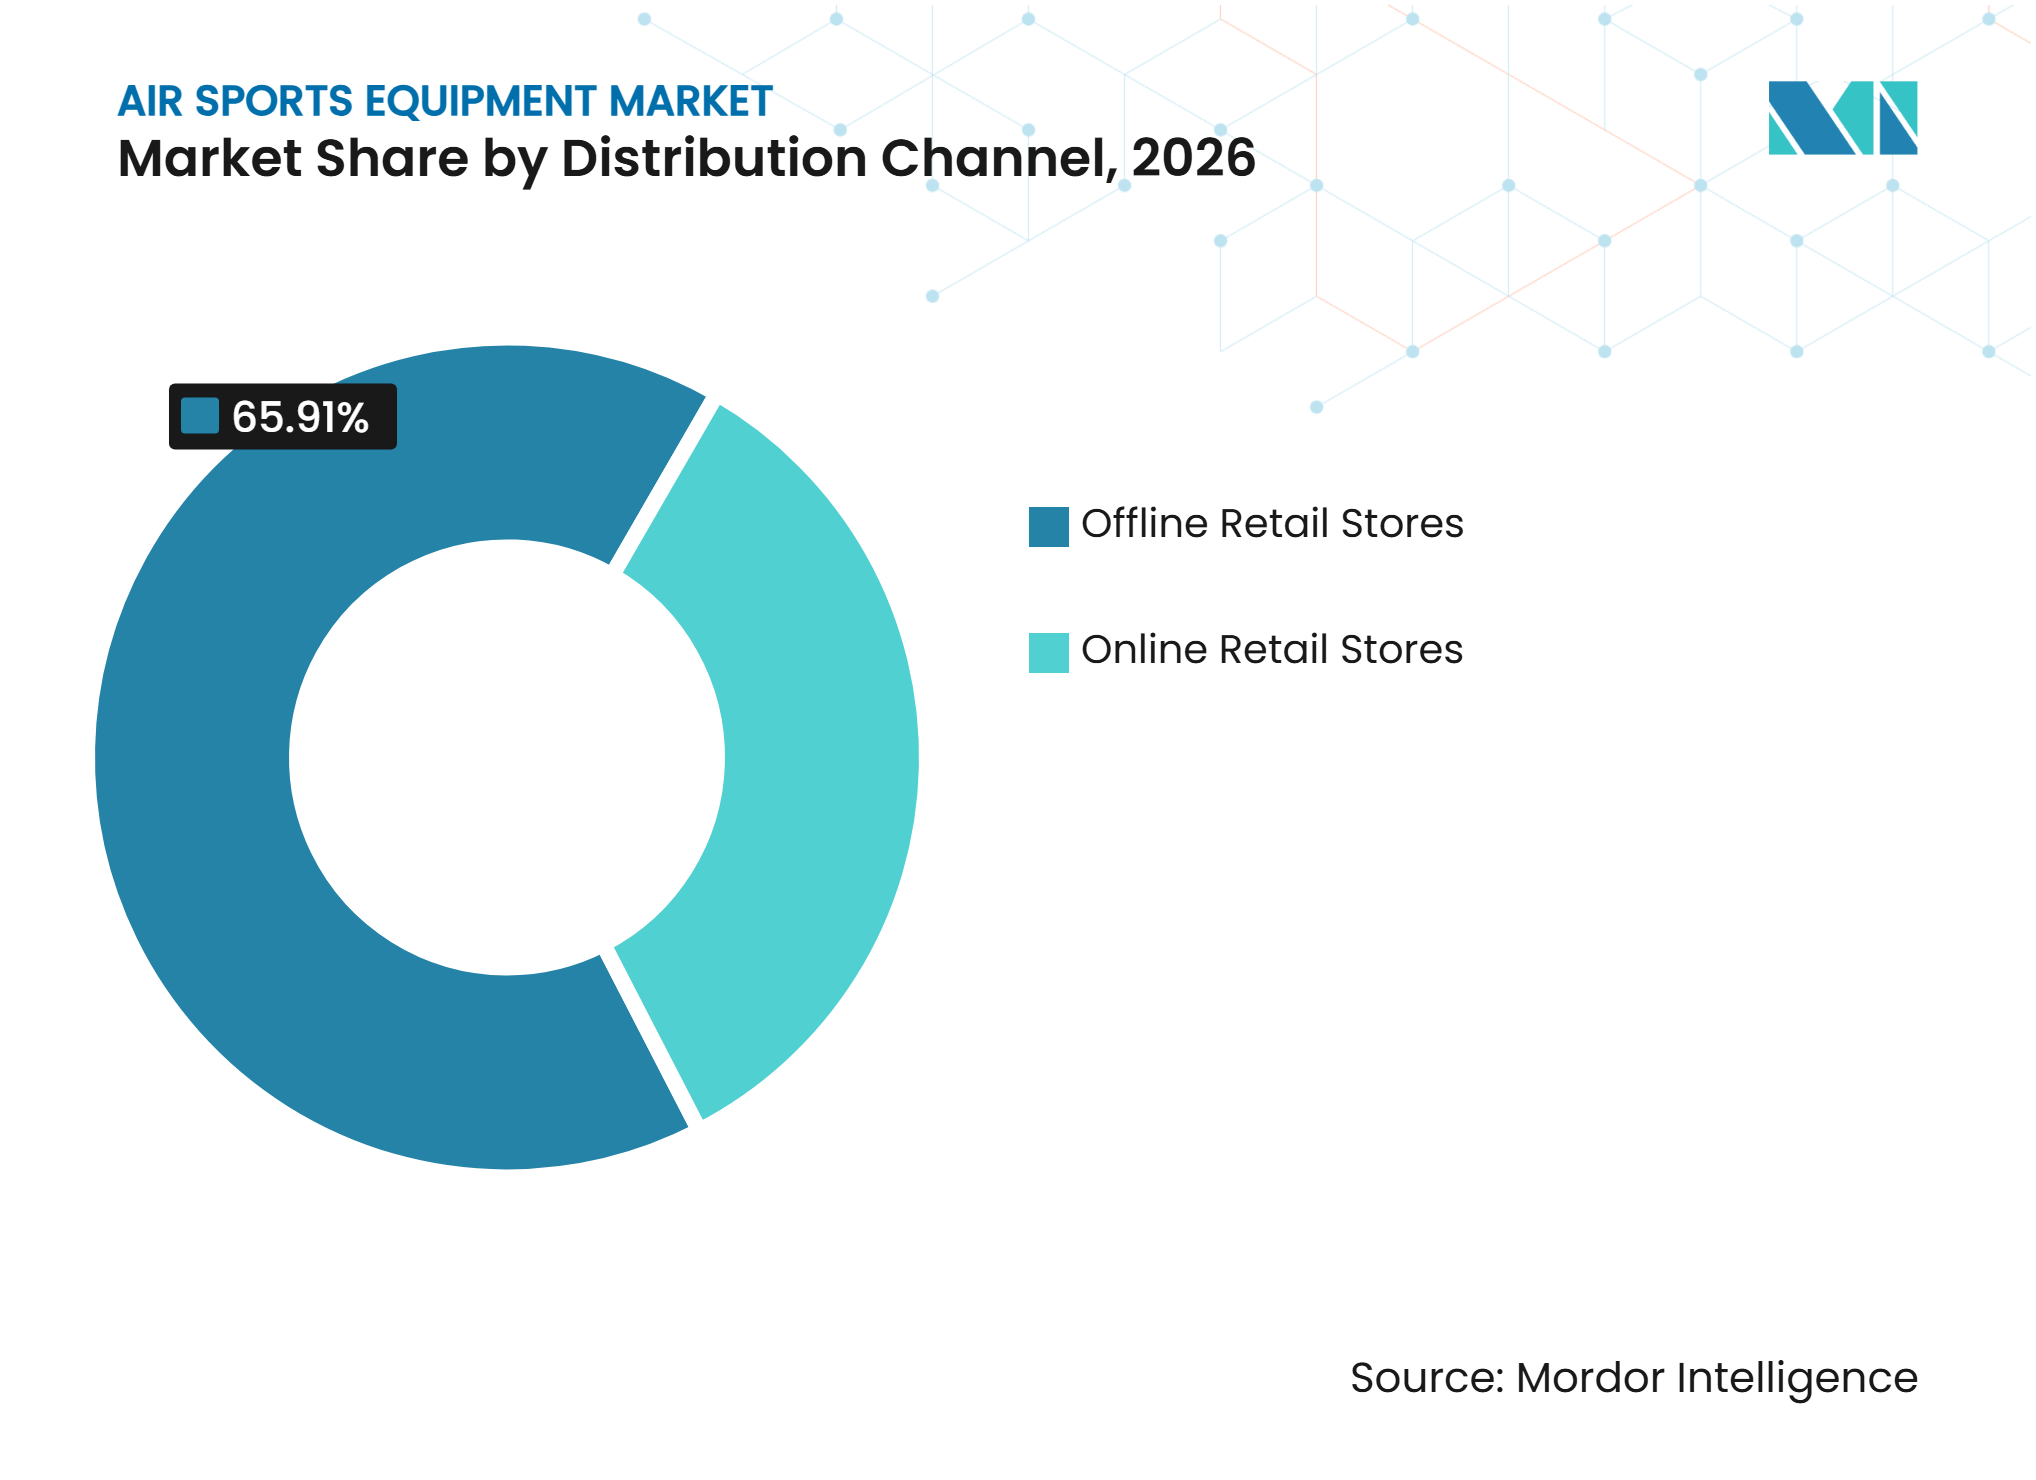
- Por canal de distribuição, as lojas de varejo físicas lideraram o mercado com uma participação de 65,91% em 2026, enquanto as lojas de varejo online têm previsão de crescer a um CAGR de 9,23% durante 2027-2032.
- Por geografia, a América do Norte dominou o mercado de equipamentos para esportes aéreos com uma participação de 41,68% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,84% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da participação em esportes aéreos recreativos e competitivos | +2.1% | Global, mais forte na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Expansão do turismo de aventura e das atividades recreativas aéreas | +1.9% | Núcleo na Ásia-Pacífico, com repercussão no Oriente Médio e África e na América do Sul | Médio prazo (2-4 anos) |
| Demanda crescente por equipamentos avançados de segurança e proteção | +0.8% | Global, com fatores de conformidade mais fortes na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Avanços tecnológicos em equipamentos leves e de alto desempenho | +1.0% | Europa e América do Norte, com polos de fabricação na Alemanha e na França | Médio prazo (2-4 anos) |
| Crescimento no treinamento de esportes aéreos e na certificação profissional | +0.6% | Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Apoio governamental à infraestrutura e ao desenvolvimento de esportes aéreos | +0.4% | China, Arábia Saudita e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Participação em Esportes Aéreos Recreativos e Competitivos
O mercado de equipamentos para esportes aéreos está se beneficiando do aumento da participação em atividades de voo recreativo e competitivo. De acordo com um relatório de novembro de 2026 da Associação Americana de Paraquedismo, os paraquedistas realizaram 3,65 milhões de saltos em 2025, em comparação com 2,8 milhões em 2023, e a associação também emitiu 4.088 novas licenças A em 2025Reunião do Conselho de Administração da USPA 1, uspa.org">[1]. Essas métricas indicam que paraquedistas experientes estão participando com maior frequência, enquanto novos praticantes continuam ingressando no esporte. O Concurso da Federação Mundial de Esportes Aéreos atraiu 3.606 pilotos de parapente em 2025, representando um aumento de 30% em relação ao ano anterior, com crescimento de participação do Brasil, da Suíça e da Europa Alpina em outubro de 2025Concurso Mundial de XC da FAI CIVL 2, fai.org">[2]. Novos pilotos comparam cada vez mais o desempenho por meio de imagens de voo compartilhadas, incentivando tanto a atualização de equipamentos quanto as primeiras compras. Essa tendência sustenta a demanda recorrente por sistemas de segurança, asas, arreios e componentes de reposição.
Expansão do Turismo de Aventura e das Atividades Recreativas Aéreas
O turismo de aventura está ampliando o alcance do mercado de equipamentos para esportes aéreos entre uma base mais ampla de viajantes e operadores comerciais. A China está desenvolvendo o turismo de baixa altitude por meio de políticas de apoio. Uma base de parapente em Zhejiang relatou que o número de visitantes aumentou de menos de 10.000 em 2019 para mais de 100.000. A Administração de Aviação Civil da China declarou que a economia de baixa altitude atingiu CNY 1,5 trilhão em 2025 e CNY 3,5 trilhões até 2035. A Índia também registrou crescimento de dois dígitos nas reservas de turismo de aventura em 2025, com 60-65% dos viajantes da Geração Z planejando incluir esportes aéreos em sua próxima viagem. Consequentemente, os operadores de voos duplos exigem equipamentos de frota duráveis e influenciam cada vez mais os padrões de compra em destinos de alto crescimento.
Demanda Crescente por Equipamentos Avançados de Segurança e Proteção
Requisitos rigorosos de segurança estão aumentando a importância dos sistemas de proteção certificados no mercado de equipamentos para esportes aéreos. As normas de certificação europeias e alemãs exigem testes independentes de carga e colapso para parapentes e arreios, permitindo que operadores e instituições de treinamento excluam produtos não certificados. Dispositivos de ativação automática, altímetros integrados com GPS e sistemas de airbag estão passando de aplicações especializadas para configurações de equipamentos padrão. Esses desenvolvimentos estão levando os fabricantes a investir em tecnologias avançadas de segurança e soluções integradas de equipamentos, fortalecendo a demanda por produtos certificados premium e reduzindo a dependência de equipamentos de baixo custo.
Avanços Tecnológicos em Equipamentos Leves e de Alto Desempenho
Os avanços em materiais estão remodelando a dinâmica competitiva no mercado de equipamentos para esportes aéreos. Os fabricantes estão utilizando tecidos Porcher Skytex 38, tecidos Dominico DOKDO, nylon ripstop reforçado com Dyneema e componentes estruturais avançados para reduzir o peso mantendo a durabilidade. Em setembro de 2025, a Ozone Gliders Ltd. apresentou o Alpina 5, que possui uma razão de aspecto de 6,07 e pesa 3,75 kg, estendendo a arquitetura de dois cabos além dos equipamentos de competição. Essas inovações estão reduzindo a diferença entre as especificações recreativas e de competição, permitindo que os compradores acessem maior desempenho sem migrar completamente para categorias de equipamentos especializados. Além disso, melhorias na resistência do tecido, eficiência aerodinâmica e design estrutural estão apoiando ciclos de vida mais longos dos equipamentos e incentivando atualizações entre pilotos experientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial dos equipamentos para esportes aéreos | -1.5% | Mercados emergentes na Ásia-Pacífico, América do Sul e Oriente Médio e África, além de segmentos sensíveis ao preço globalmente | Médio prazo (2-4 anos) |
| Risco de acidentes e preocupações relacionadas à segurança | -0.9% | Global, com maior efeito onde a supervisão regulatória é limitada | Longo prazo (≥ 4 anos) |
| Dependência climática e limitações operacionais sazonais | -0.5% | Europa e regiões montanhosas globalmente | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de locais adequados para esportes aéreos | -0.4% | Mercados de alta densidade urbana, incluindo Japão, Coreia do Sul e Europa Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial dos Equipamentos para Esportes Aéreos
O alto custo de uma configuração completa continua sendo uma barreira importante para novos usuários no mercado de equipamentos para esportes aéreos. Uma configuração completa de parapente inclui uma asa, arreio, paraquedas reserva e capacete, enquanto as configurações ultraleves normalmente exigem um prêmio de 15-30%. Esse nível de gasto pode restringir as compras na categoria de produto de crescimento mais rápido a pilotos experientes e instituições. No Sudeste Asiático, na América do Sul e em partes do Oriente Médio e África, o custo inicial pode equivaler a vários meses de renda mediana. Consequentemente, equipamentos usados e modelos de aluguel servem como substitutos importantes nessas regiões. Os operadores de aluguel normalmente compram menos unidades projetadas para uso intensivo, sustentando o valor dos equipamentos, mas potencialmente restringindo os volumes de vendas unitárias.
Risco de Acidentes e Preocupações Relacionadas à Segurança
O risco de acidentes associados ao parapente, asa-delta, paraquedismo e outras atividades aéreas continua sendo uma restrição significativa no mercado de equipamentos para esportes aéreos. Falhas de equipamentos, controle de voo inadequado, emaranhamento de cabos, condições climáticas adversas e ambientes de pouso desafiadores podem causar ferimentos graves ou fatalidades, desestimulando a participação, particularmente entre usuários inexperientes. De acordo com o Relatório Anual 2024-2025 da Autoridade de Aviação Civil da Nova Zelândia, publicado em 2025, o setor de aviação de aventura registrou quatro acidentes durante o período de referência, envolvendo três parapentes e um paraquedas duploRelatório Anual 3, aviation.govt.nz">[3]. Dois indivíduos sofreram ferimentos graves. Tais incidentes reforçam as preocupações sobre os riscos associados às atividades aéreas, aumentam a necessidade de treinamento especializado em segurança e equipamentos certificados, e podem dissuadir potenciais participantes de ingressar no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Paraquedas Lideram enquanto Parapentes Redefinem o CrescimentoOs paraquedas representaram 30,53% do tamanho do mercado de equipamentos para esportes aéreos em 2026, tornando-os a principal categoria de produto. O paraquedismo requer tanto velas principais quanto reservas, enquanto os cronogramas de reembalagem das reservas geram demanda recorrente além das compras de novos usuários. Esse ciclo de substituição sustenta as vendas mesmo quando o crescimento de participantes desacelera. Contêineres, arreios e equipamentos de proteção também desempenham um papel central, pois são essenciais para ajustar, proteger e apoiar os pilotos. Os equipamentos de proteção estão ganhando importância à medida que os operadores adotam arreios integrados com airbag e sistemas de capacete projetados para uso mais exigente.
Os parapentes e velas têm previsão de expandir a um CAGR de 8,89% até 2032, apoiados pela flexibilidade de decolagem e menor dependência de aeronaves. Seu design é adequado tanto para iniciantes recreativos quanto para operadores comerciais de aventura que atendem a terrenos variados. A arquitetura de dois cabos está remodelando o mix de produtos ao trazer designs orientados para a competição para modelos mais acessíveis. Os parapentes também estão atraindo novos praticantes por serem mais compactos e fáceis de transportar. Os wingsuits criam um caminho de demanda em estágio posterior, com os participantes sendo obrigados a concluir um Curso de Primeiro Voo antes da participação.



Por Usuário Final:
Gastos Recreativos Dominam, Instituições de Treinamento Sinalizam a Próxima OndaOs usuários recreativos representaram 56,32% da participação do mercado de equipamentos para esportes aéreos em 2026, refletindo a ampla base de participantes individuais do segmento. Esses usuários normalmente realizam compras de valor relativamente alto e substituem os equipamentos a cada 3-5 anos à medida que a porosidade do tecido muda e novas tecnologias se tornam disponíveis. Operadores de turismo duplo, membros de clubes e pilotos de cross-country atualizam os equipamentos por diferentes razões. Os usuários recreativos frequentemente priorizam melhorias em peso, manuseio, segurança e compactabilidade. Embora os atletas profissionais representem volumes de compra direta menores, eles influenciam significativamente o desenvolvimento de produtos e a direção do mercado.
As instituições de treinamento têm projeção de expandir a um CAGR de 8,81% até 2032, tornando-as o segmento de usuário final de crescimento mais rápido. Escolas de voo certificadas, programas de clubes e academias de turismo de aventura exigem frotas de equipamentos duráveis para uso dos alunos. Em abril de 2025, a Niviuk apresentou seu kit Red Bull X-Alps, que combinou a asa Klimber 3 P de 2,85 kg, o arreio Rocket P e a mochila Expe Race em um sistema de 5 kg. Essas soluções orientadas para a competição podem moldar as expectativas das escolas de voo e dos entusiastas ao longo de ciclos de produtos sucessivos. Os compradores institucionais dão maior ênfase à durabilidade, cobertura de garantia, suporte de serviço e gestão padronizada de frotas.
Por Canal de Distribuição:
O Varejo Físico Mantém Posição, os Canais Online Ganham AltitudeAs Lojas de Varejo Físicas representaram 65,91% do tamanho do mercado de equipamentos para esportes aéreos em 2026, pois muitos produtos requerem ajuste e configuração especializados. O dimensionamento de parapentes, os ajustes de arreios e a integração do sistema de reserva frequentemente requerem suporte técnico direto. Os varejistas especializados e as lojas de zonas de salto servem, portanto, tanto como pontos de venda quanto como consultores práticos. Esse modelo é particularmente importante para compradores de primeira viagem que precisam de assistência para selecionar equipamentos adequados. Contêineres e sistemas de reserva de alto valor também frequentemente incluem serviços de revendedor que não podem ser facilmente replicados por meio de transações puramente online.
As Lojas de Varejo Online têm projeção de crescer a um CAGR de 9,23% até 2032, impulsionadas pelo acesso a compradores sem um revendedor especializado local. A Aerodyne apresentou um configurador 3D para contêineres ICON personalizados, fornecendo visualização de design em tempo real e documentação pronta para fabricação. Essa abordagem demonstra como os sistemas digitais podem apoiar decisões complexas de produtos críticos para a segurança. Embora esse canal possa expandir a disponibilidade de produtos, os requisitos de ajuste limitam seu papel em certas categorias premium.

Análise Geográfica
América do Norte
A América do Norte respondeu por 41,68% da participação no mercado de equipamentos para esportes aéreos em 2026, apoiada por uma densa rede de zonas de salto comerciais e varejistas especializados. Os Estados Unidos abrigam clusters de fabricação em DeLand, Flórida, incluindo os fabricantes de containers United Parachute Technologies, LLC e Aerodyne, bem como a especialista em dosséis Performance Designs, Inc. A regra de Modernização da Certificação Especial de Aeronavegabilidade (MOSAIC) da Administração Federal de Aviação entrou em vigor em outubro de 2025, removendo os limites de peso prescritivos para a categoria de Aeronaves Esportivas Leves. A regra também ampliou os privilégios dos pilotos esportivos e permitiu aeronaves com propulsão elétrica sob essa designação. As comunidades canadenses regidas pela Associação Canadense de Paraquedismo Esportivo mantêm práticas de certificação estreitamente alinhadas com os padrões estabelecidos nos Estados Unidos.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,84% até 2032, tornando-a a região de crescimento mais rápido no mercado de equipamentos para esportes aéreos. Prioridades de infraestrutura pública, crescente demanda turística e expansão das frotas de operadores sustentam esse crescimento. Na Índia, iniciativas de desenvolvimento estão apoiando o estabelecimento de centros de esportes aéreos, instalações de treinamento e infraestrutura operacional certificada, criando demanda adicional por parapentes, paraquedas, arreios e equipamentos de proteção. Na Austrália, as reservas de voos de helicóptero aumentaram 92,9%, de acordo com o Índice de Experiências Sazonais de Outono 2025 do Big Red Group. Indonésia, Tailândia e Singapura também estão desenvolvendo ecossistemas certificados de turismo de aventura, impulsionando compras institucionais de equipamentos.
Europa, América do Sul e Oriente Médio e África
A Europa se beneficia de um ecossistema de esportes aéreos bem estabelecido, locais favoráveis de voo em montanhas e costas, clubes organizados e forte participação em parapente, asa-delta e paraquedismo na França, Alemanha, Suíça, Itália e Reino Unido. A América do Sul se beneficia de destinos estabelecidos de parapente e asa-delta no Brasil, Argentina e Colômbia. Enquanto isso, a região do Oriente Médio e África está se desenvolvendo por meio de investimentos em turismo de aventura, experiências comerciais de paraquedismo e instalações especializadas de aviação recreativa em países como os Emirados Árabes Unidos, Arábia Saudita e África do Sul.
Cenário Competitivo
Concentração do Mercado
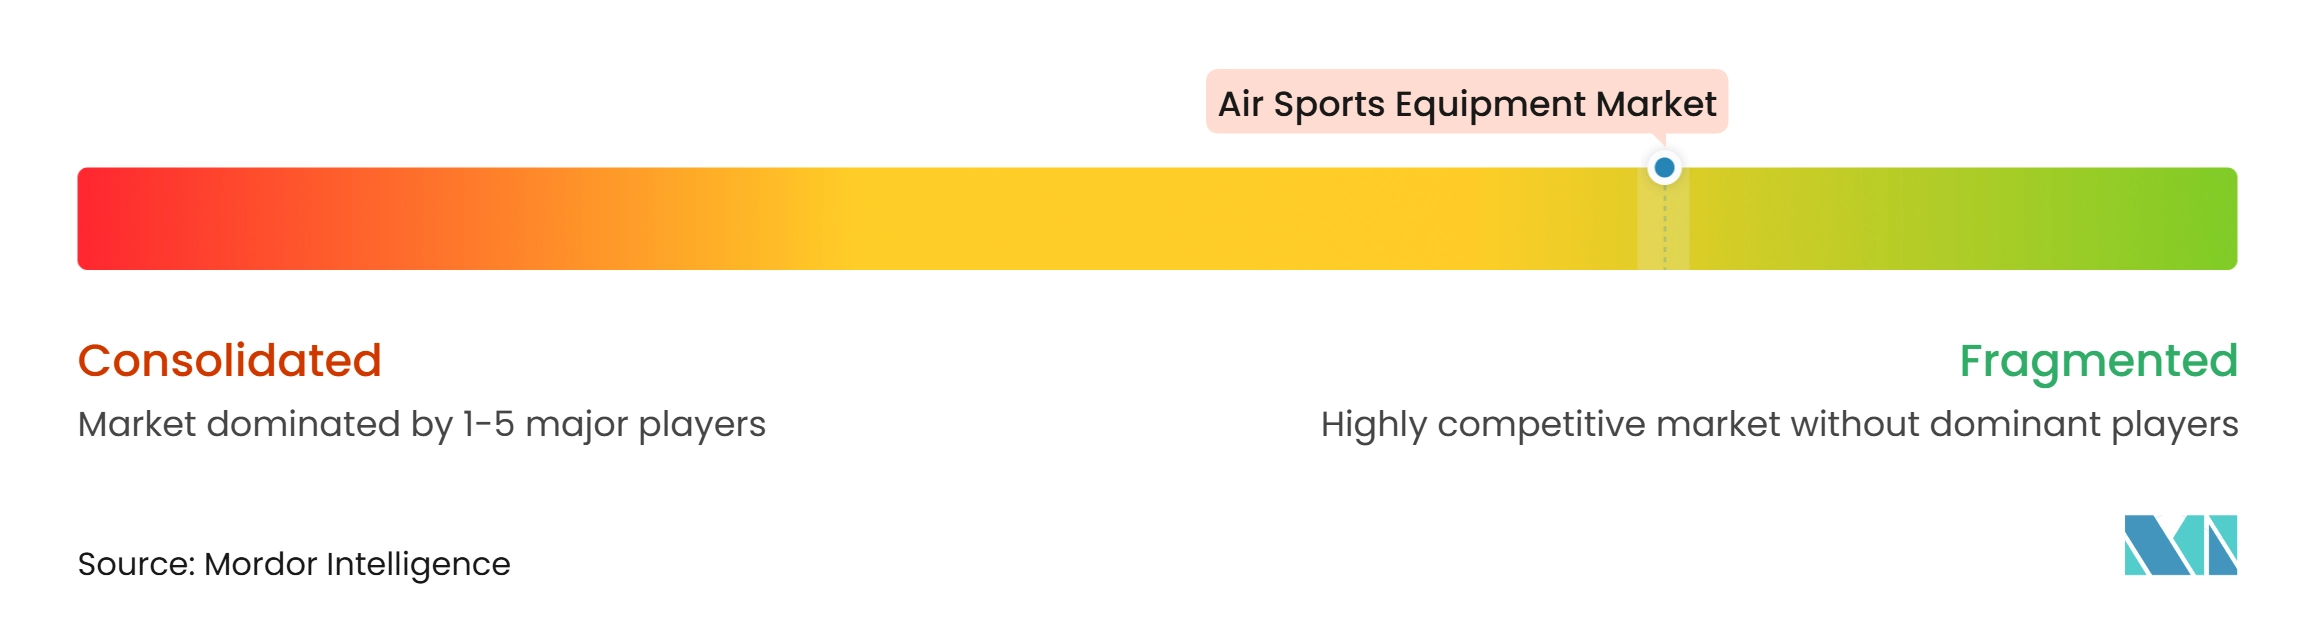
O mercado de equipamentos para esportes aéreos é fragmentado, sem nenhum fabricante ocupando uma posição dominante em toda a gama de produtos. Fabricantes europeus, incluindo Ozone Gliders Ltd., Niviuk, Bruce Goldsmith Design (BGD) GmbH e Skywalk GmbH and Co. KG, competem no segmento de parapente por meio de design técnico, certificação e construção ultraleve. Especialistas norte-americanos, como Performance Designs, Inc., Aerodyne e United Parachute Technologies, LLC, apoiam a cadeia de suprimentos do paraquedismo por meio de relações estabelecidas com a Associação Americana de Paraquedismo e comunidades de usuários relacionadas. A Phoenix-Fly atua no segmento de wingsuits, enquanto a Bonehead Composites atende à demanda por capacetes especializados. Como resultado, a indústria de equipamentos para esportes aéreos compreende centros distintos de especialização, em vez de um único fornecedor dominante em múltiplas categorias.
Um lançamento de produto planejado para 2025 demonstrou que os ciclos de design são um fator competitivo fundamental no mercado de equipamentos para esportes aéreos. A Niviuk lançou o Roamer 2 P, incorporando materiais leves e tecnologias estruturais para pilotos de hike-and-fly. Esses desenvolvimentos indicam que os fabricantes estão atendendo a requisitos especializados ao mesmo tempo em que integram recursos avançados em linhas de produtos mais amplas. O mercado de equipamentos para esportes aéreos recompensa as empresas que equilibram efetivamente certificação, desempenho, confiabilidade e redução de peso.
Capacidades digitais e posicionamento institucional estão emergindo como ferramentas competitivas adicionais no mercado de equipamentos para esportes aéreos. A Performance Designs, Inc. sediou a Operação VK Dynamic Flow em novembro de 2025, reunindo 36 pilotos de dossel de elite de mais de 14 países para um evento de pilotagem de dossel em formação. O evento facilitou o engajamento direto com a comunidade de pilotos profissionais e reforçou o posicionamento técnico da marca. Escolas de treinamento na China, Índia e Sudeste Asiático representam uma oportunidade inexplorada, pois nenhum fornecedor estabeleceu uma posição sólida nessas redes em expansão. Fornecedores que combinam preços para frotas, suporte a treinamento e serviço local podem estar melhor posicionados para atender a essa demanda.
Líderes do Setor de Equipamentos para Esportes Aéreos
-
Apco Aviation Ltd.
-
Atair d.o.o.
-
Dudek Paragliders
-
Gin Gliders
-
Aerodyne
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos para Esportes Aéreos Empresas cobertas neste relatório
- ADVANCE Thun AG
- Aerodyne
- Apco Aviation Ltd.
- Atair d.o.o.
- Bruce Goldsmith Design (BGD) GmbH
- Bonehead Composites
- Dudek Paragliders
- Gin Gliders
- Intrudair Ltd.
- Mirage Systems, Inc.
- Niviuk
- Ozone Gliders Ltd.
- Performance Designs, Inc.
- Phoenix-Fly
- Skywalk GmbH and Co. KG
- Sun Path Products, Inc.
- Supair SAS
- Swing Paragliders
- United Parachute Technologies, LLC
- U-Turn GmbH
Desenvolvimentos industriais recentes em Mercado de Equipamentos para Esportes Aéreos
- Setembro de 2026: A Ozone Gliders Ltd. lançou o Vapor como sua primeira asa de parapente lançada publicamente. O produto apresentava um design de três linhas e um sistema de bridle dedicado, permitindo aos pilotos ajustar suas características de voo.
- Agosto de 2026: A Bruce Goldsmith Design (BGD) GmbH apresentou o Kiss 2, um parapente de montanha leve que se converte em uma parapipa por meio de seu sistema de risers especializado.
- Fevereiro de 2026: A Neo lançou o arreio de performance Race Up, que incorporou um carenamento aerodinâmico, construção leve e 8 cm de proteção de impacto Koroyd.
- Outubro de 2025: A Niviuk lançou a asa de pele única Skin 4 P para condições alpinas extremas, o Artik R 2 EN-C de duas linhas, e os novos arreios Konvers 3 com 3,37 kg e Kooper P na Coupe Icare.
Escopo do Relatório Global do Mercado de Equipamentos para Esportes Aéreos
Equipamentos para Esportes Aéreos referem-se a equipamentos especializados, dispositivos e acessórios projetados para atividades aéreas recreativas e competitivas, incluindo parapente, paraquedismo, asa-delta, paramotorismo e voo com wingsuit. O mercado de equipamentos para esportes aéreos é segmentado por tipo de produto, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em parapentes e velas, paraquedas, asas-delta, equipamentos de proteção, contêineres e arreios, wingsuits e outros equipamentos. Por usuário final, o mercado é segmentado em usuários recreativos, atletas profissionais e instituições de treinamento. Por canal de distribuição, o mercado é segmentado em lojas de varejo físicas e lojas de varejo online. Com base na geografia, o mercado é classificado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Parapentes e Velas |
| Paraquedas |
| Asas-Delta |
| Equipamentos de Proteção |
| Contêineres e Arreios |
| Wingsuits |
| Outros Equipamentos |
| Usuários Recreativos |
| Atletas Profissionais |
| Instituições de Treinamento |
| Lojas de Varejo Físicas |
| Lojas de Varejo Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Polônia | |
| Bélgica | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Egito | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Parapentes e Velas | |
| Paraquedas | ||
| Asas-Delta | ||
| Equipamentos de Proteção | ||
| Contêineres e Arreios | ||
| Wingsuits | ||
| Outros Equipamentos | ||
| Por Usuário Final | Usuários Recreativos | |
| Atletas Profissionais | ||
| Instituições de Treinamento | ||
| Por Canal de Distribuição | Lojas de Varejo Físicas | |
| Lojas de Varejo Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Polônia | ||
| Bélgica | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Egito | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento futuro do mercado de equipamentos para esportes aéreos?
O mercado de equipamentos para esportes aéreos foi avaliado em 22,34 bilhões de USD em 2026 e estima-se que atinja 23,97 bilhões de USD em 2027. O mercado tem projeção de crescer para 34,72 bilhões de USD até 2032, registrando um CAGR de 7,69% durante 2027–2032.
Qual tipo de produto deteve a maior participação do mercado de equipamentos para esportes aéreos em 2026?
Os paraquedas foram o maior segmento de tipo de produto em 2026, representando 30,53% do mercado de equipamentos para esportes aéreos.
Qual segmento de usuário final dominou o mercado de equipamentos para esportes aéreos em 2026?
Os usuários recreativos dominaram o mercado em 2026, representando 56,32% da participação total do mercado.
Qual região deteve a maior participação do mercado de equipamentos para esportes aéreos em 2026?
A América do Norte dominou o mercado de equipamentos para esportes aéreos em 2026, representando 41,68% da participação total do mercado.