
Tamaño y Participación del Mercado de Equipos para Deportes Aéreos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
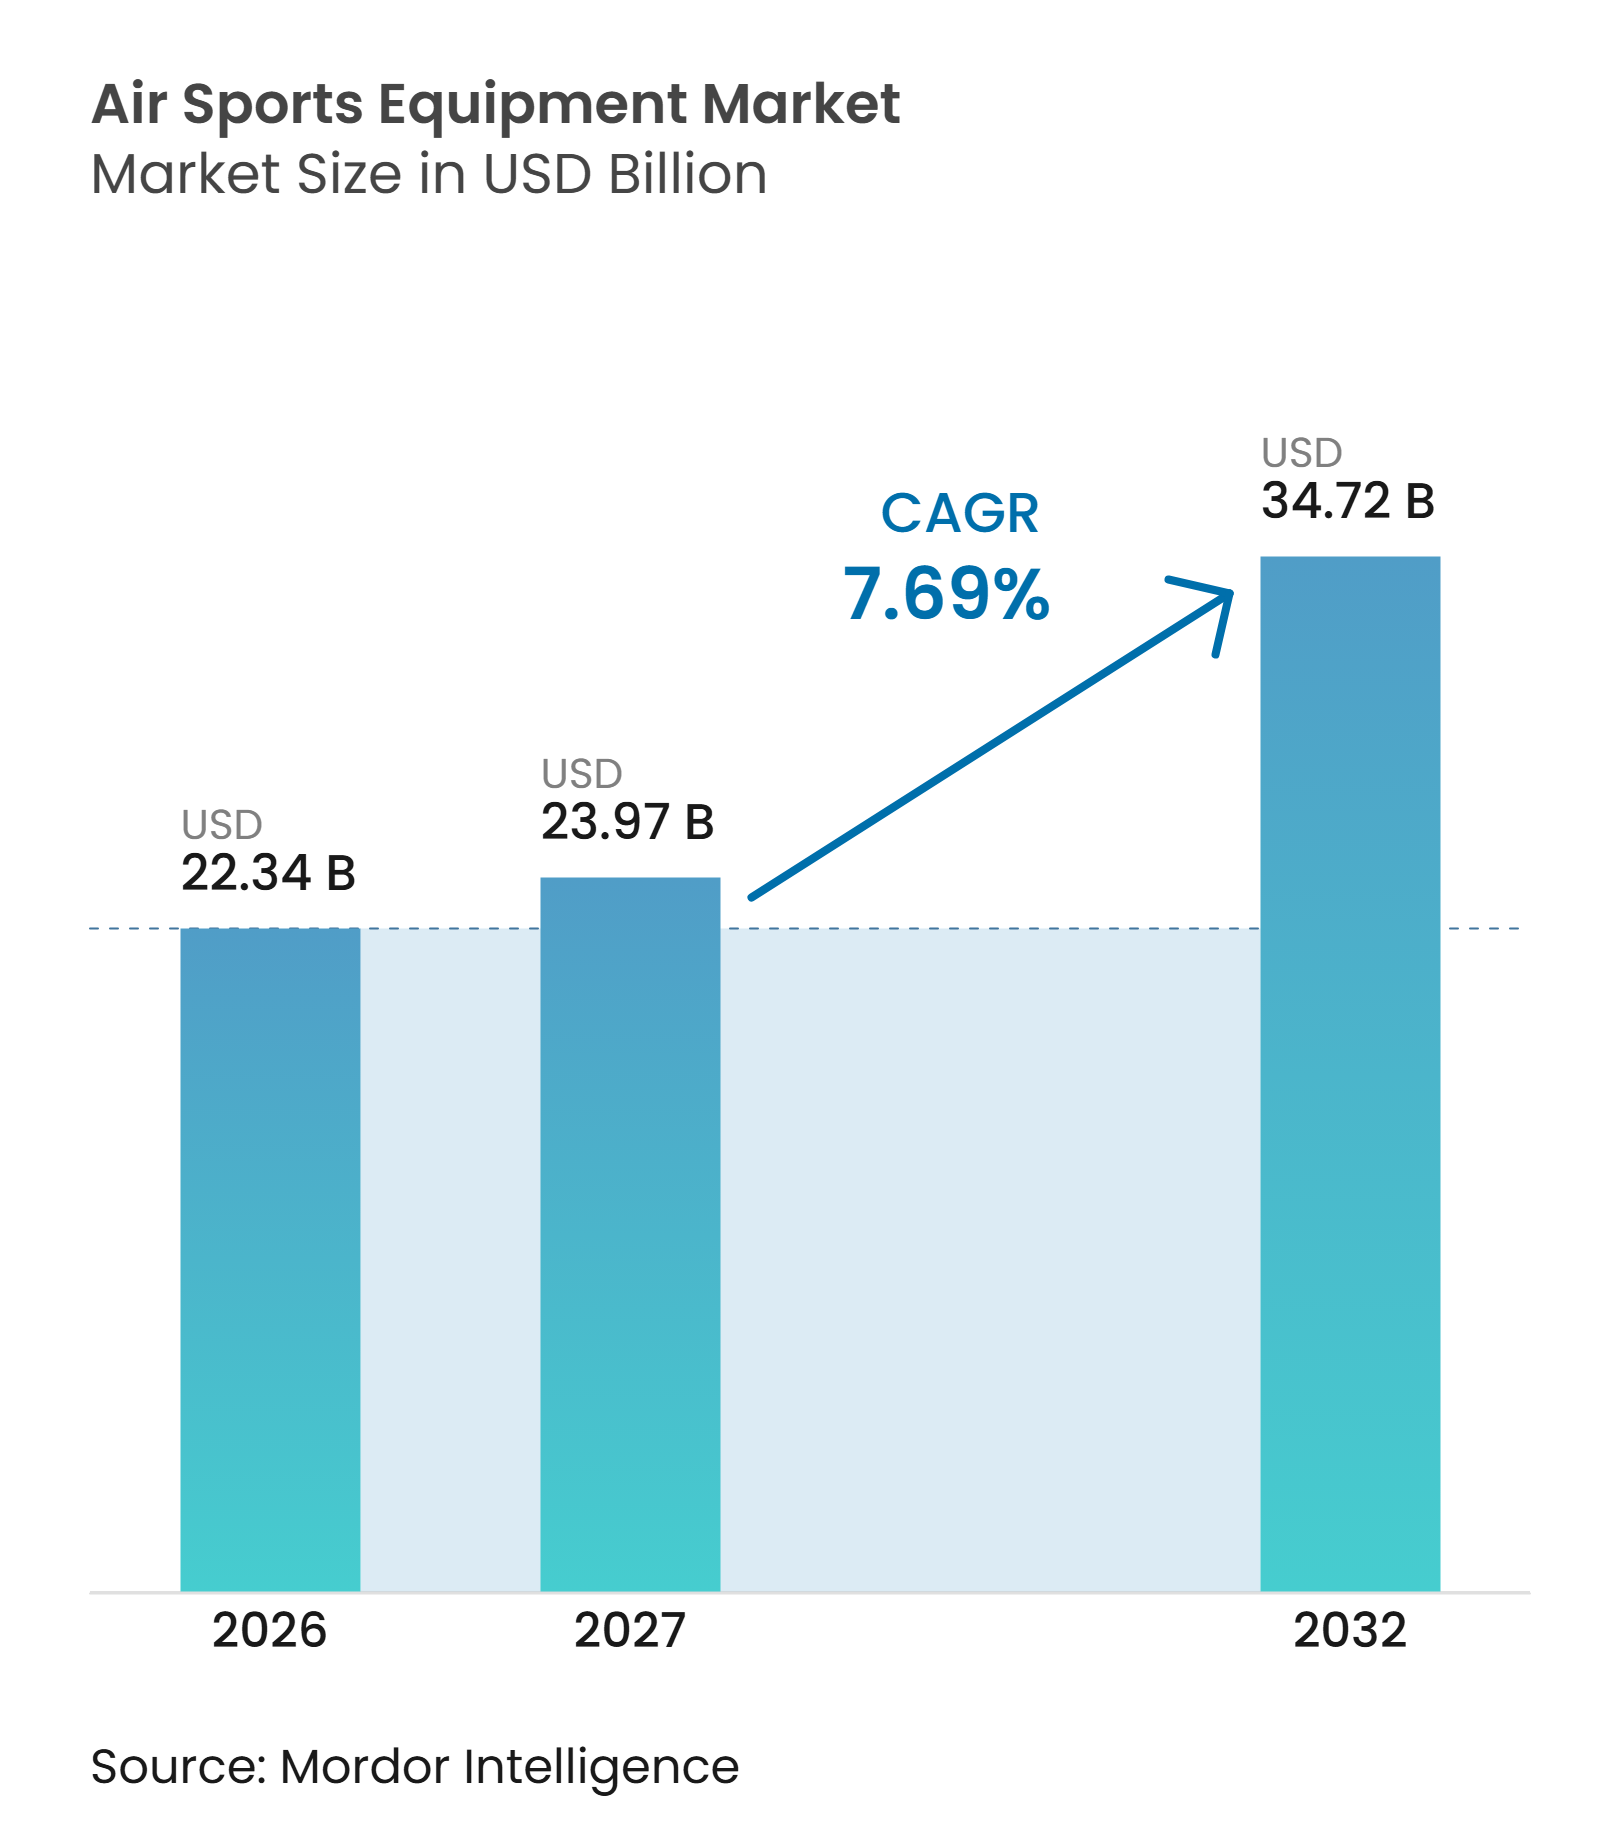
| Tamaño del Mercado (2027) | 23.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 34.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para Deportes Aéreos por Mordor Intelligence
El tamaño del mercado de equipos para deportes aéreos fue valorado en 22,34 mil millones de USD en 2026 y se estima que crecerá desde 23,97 mil millones de USD en 2027 hasta alcanzar los 34,72 mil millones de USD para 2032, a una CAGR del 7,69% durante el período de pronóstico (2027-2032). El creciente número de participantes en paracaidismo y vuelo libre está ampliando la base de clientes, mientras que los participantes establecidos realizan más saltos y actualizan sus equipos con mayor frecuencia. Las flotas de operadores y los programas de entrenamiento certificados están emergiendo como canales de compra importantes, particularmente en regiones donde el turismo de aventura está en expansión. Los fabricantes están respondiendo mediante el uso de materiales más ligeros, la integración de características de seguridad, la oferta de herramientas de configuración digital y una mayor participación con las comunidades de pilotos. La regulación también desempeña un papel clave, ya que las reformas en aviación pueden aumentar la participación en el vuelo recreativo y ampliar la base potencial de usuarios de equipos relacionados.
Conclusiones Clave del Informe
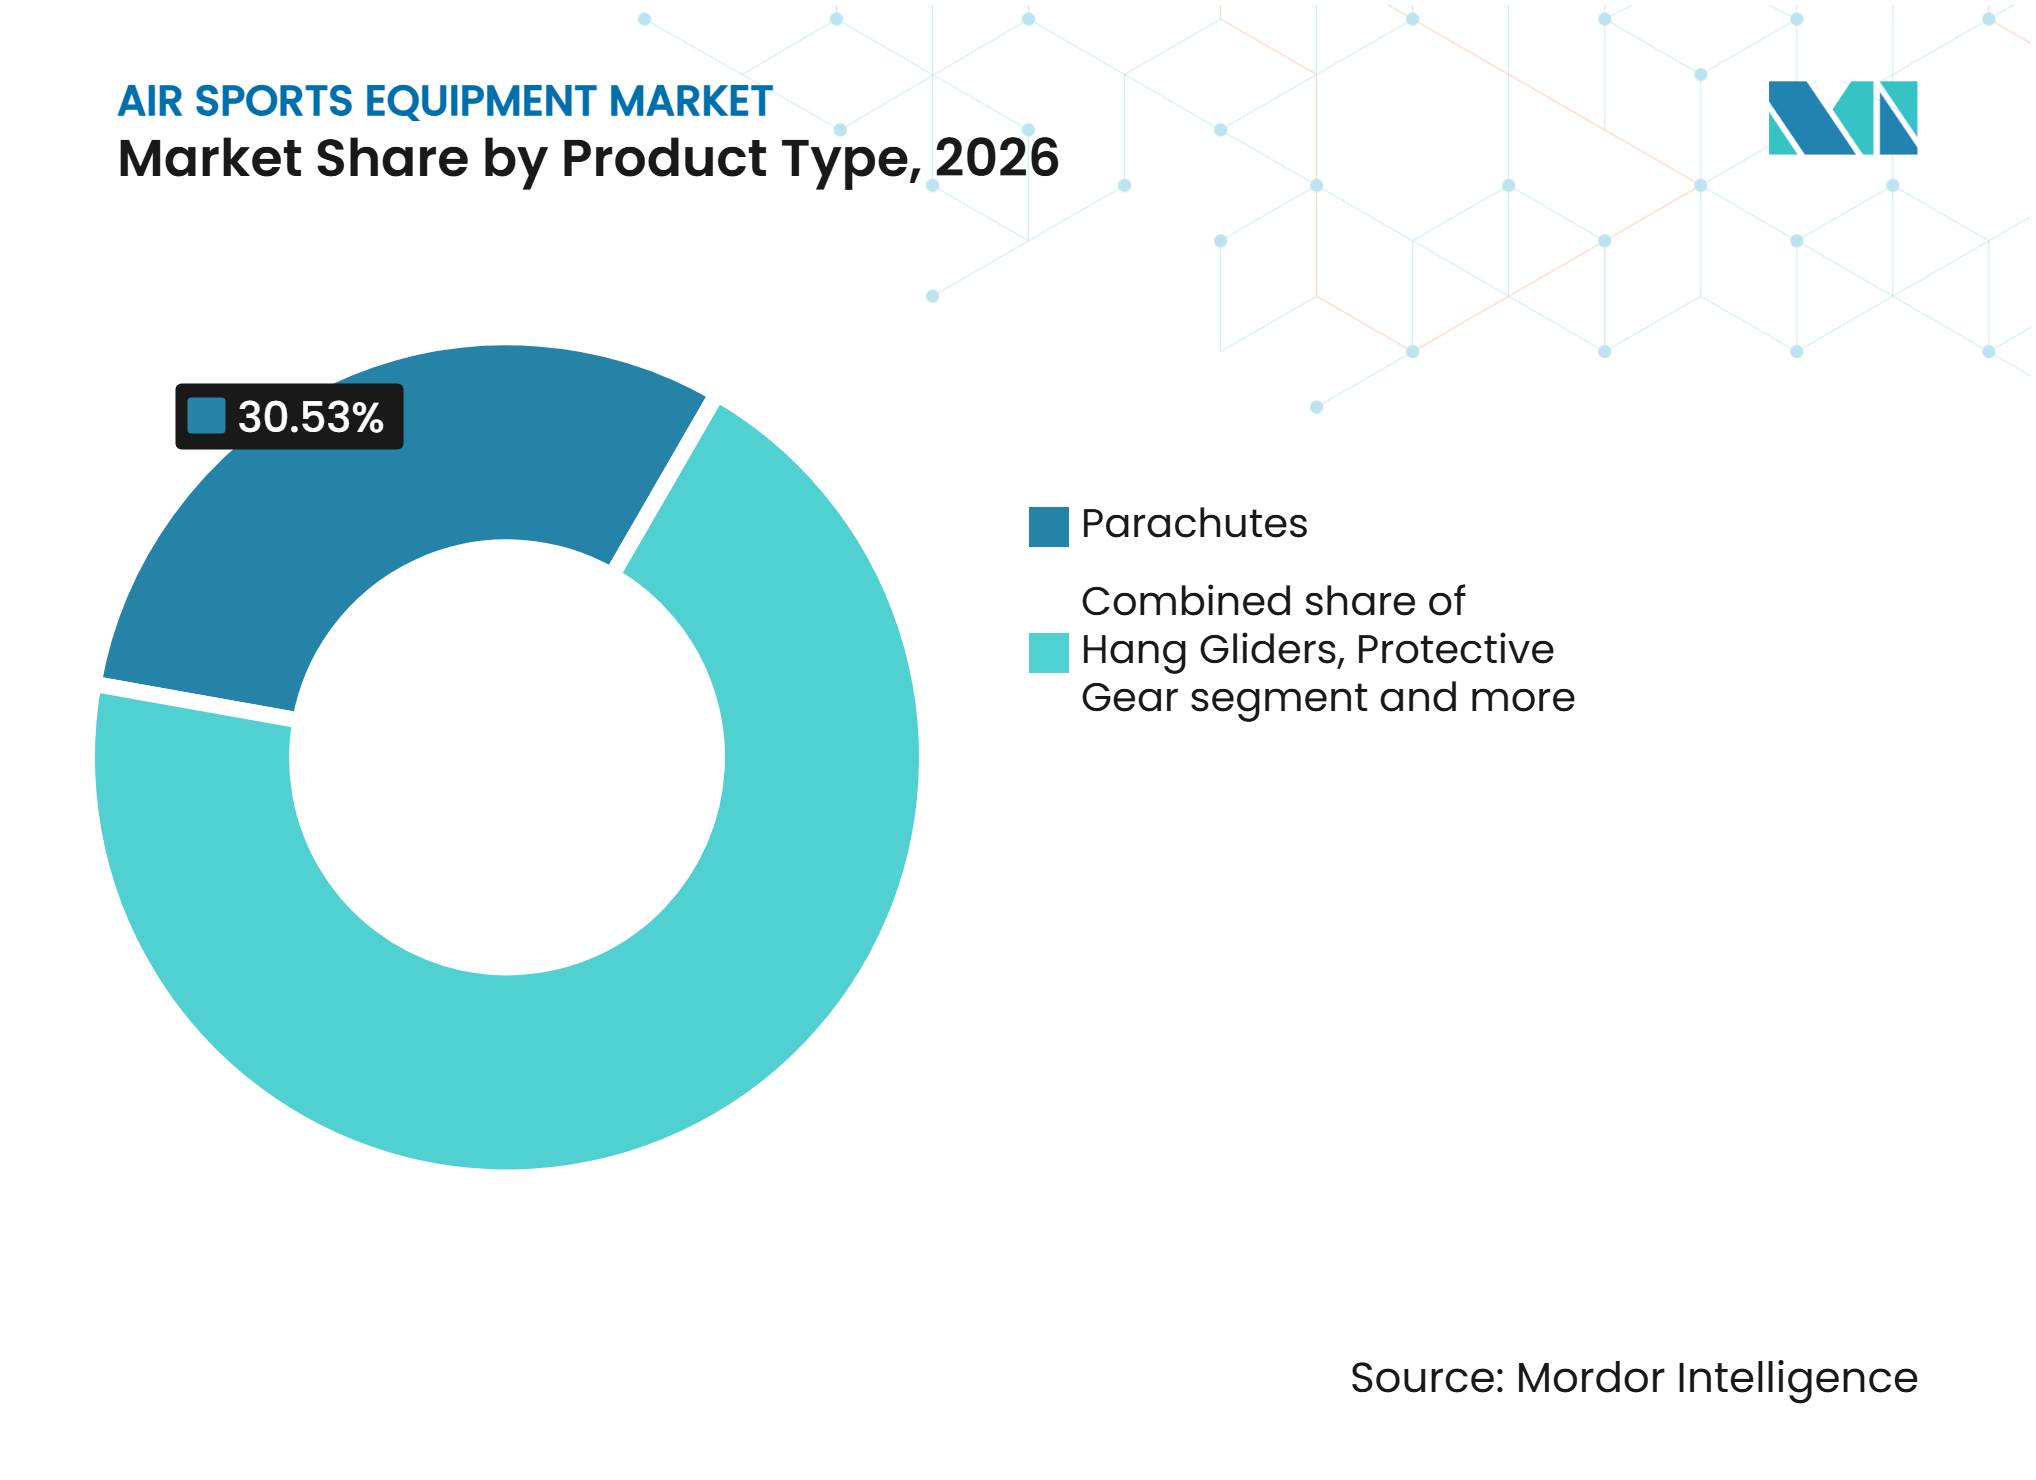
- Por tipo de producto, los paracaídas dominaron el mercado de equipos para deportes aéreos con una participación del 30,53% en 2026, mientras que se prevé que los parapentes y doseles crezcan a una CAGR del 8,89% durante 2027-2032.
- Por usuario final, los usuarios recreativos representaron la mayor participación de mercado del 56,32% en 2026, mientras que se prevé que las instituciones de entrenamiento crezcan a una CAGR del 8,81% durante 2027-2032.
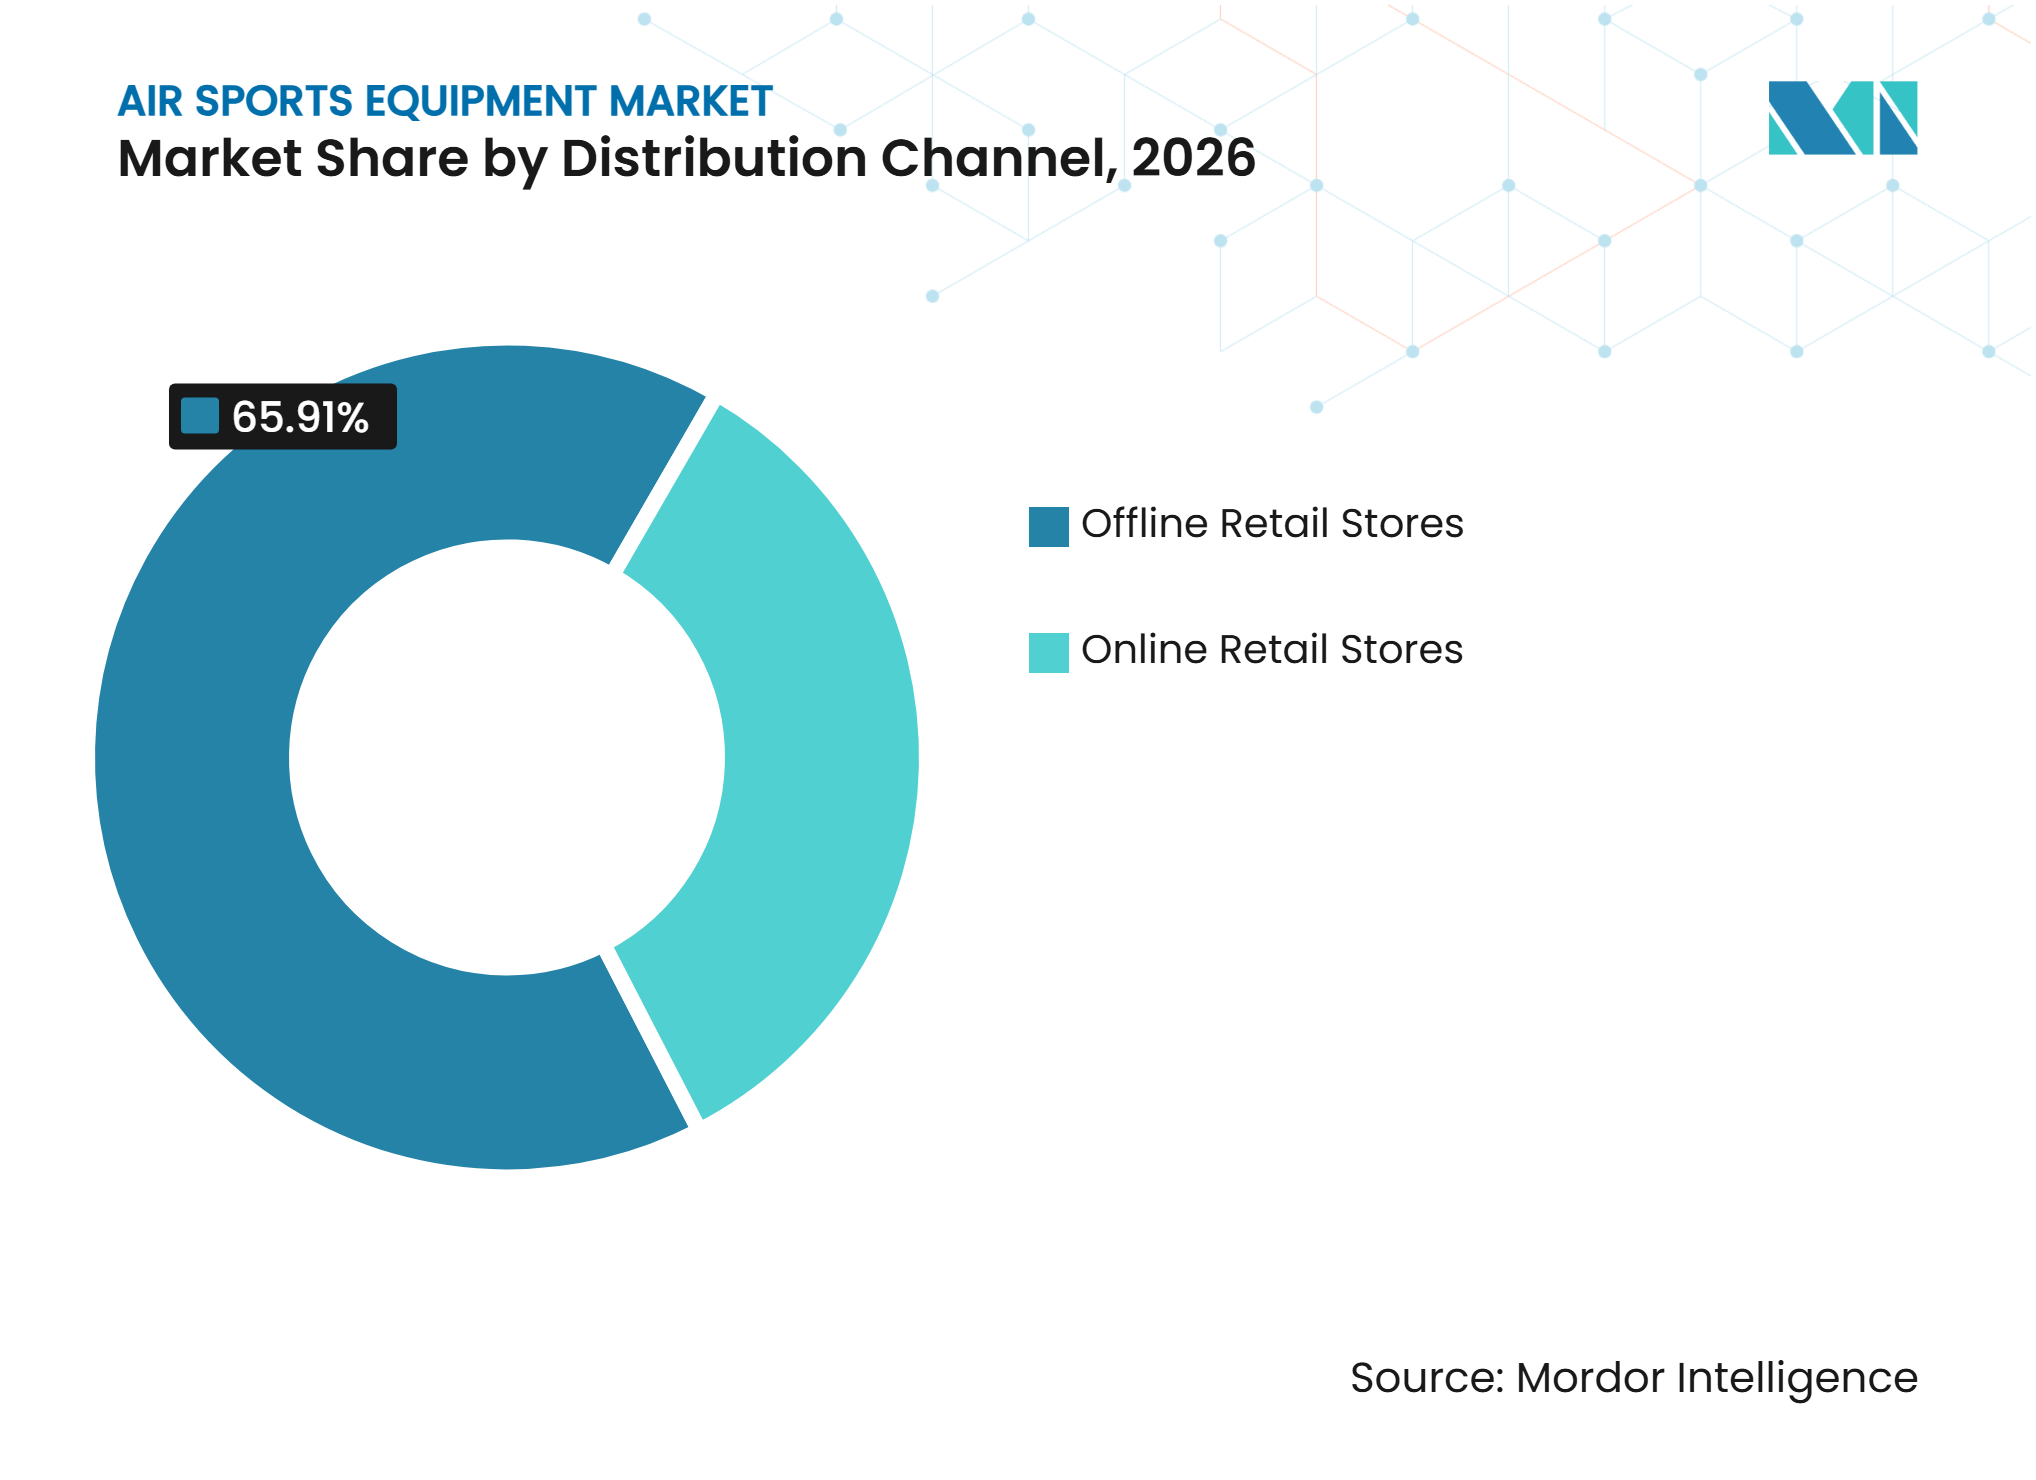
- Por canal de distribución, las tiendas minoristas físicas lideraron el mercado con una participación del 65,91% en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 9,23% durante 2027-2032.
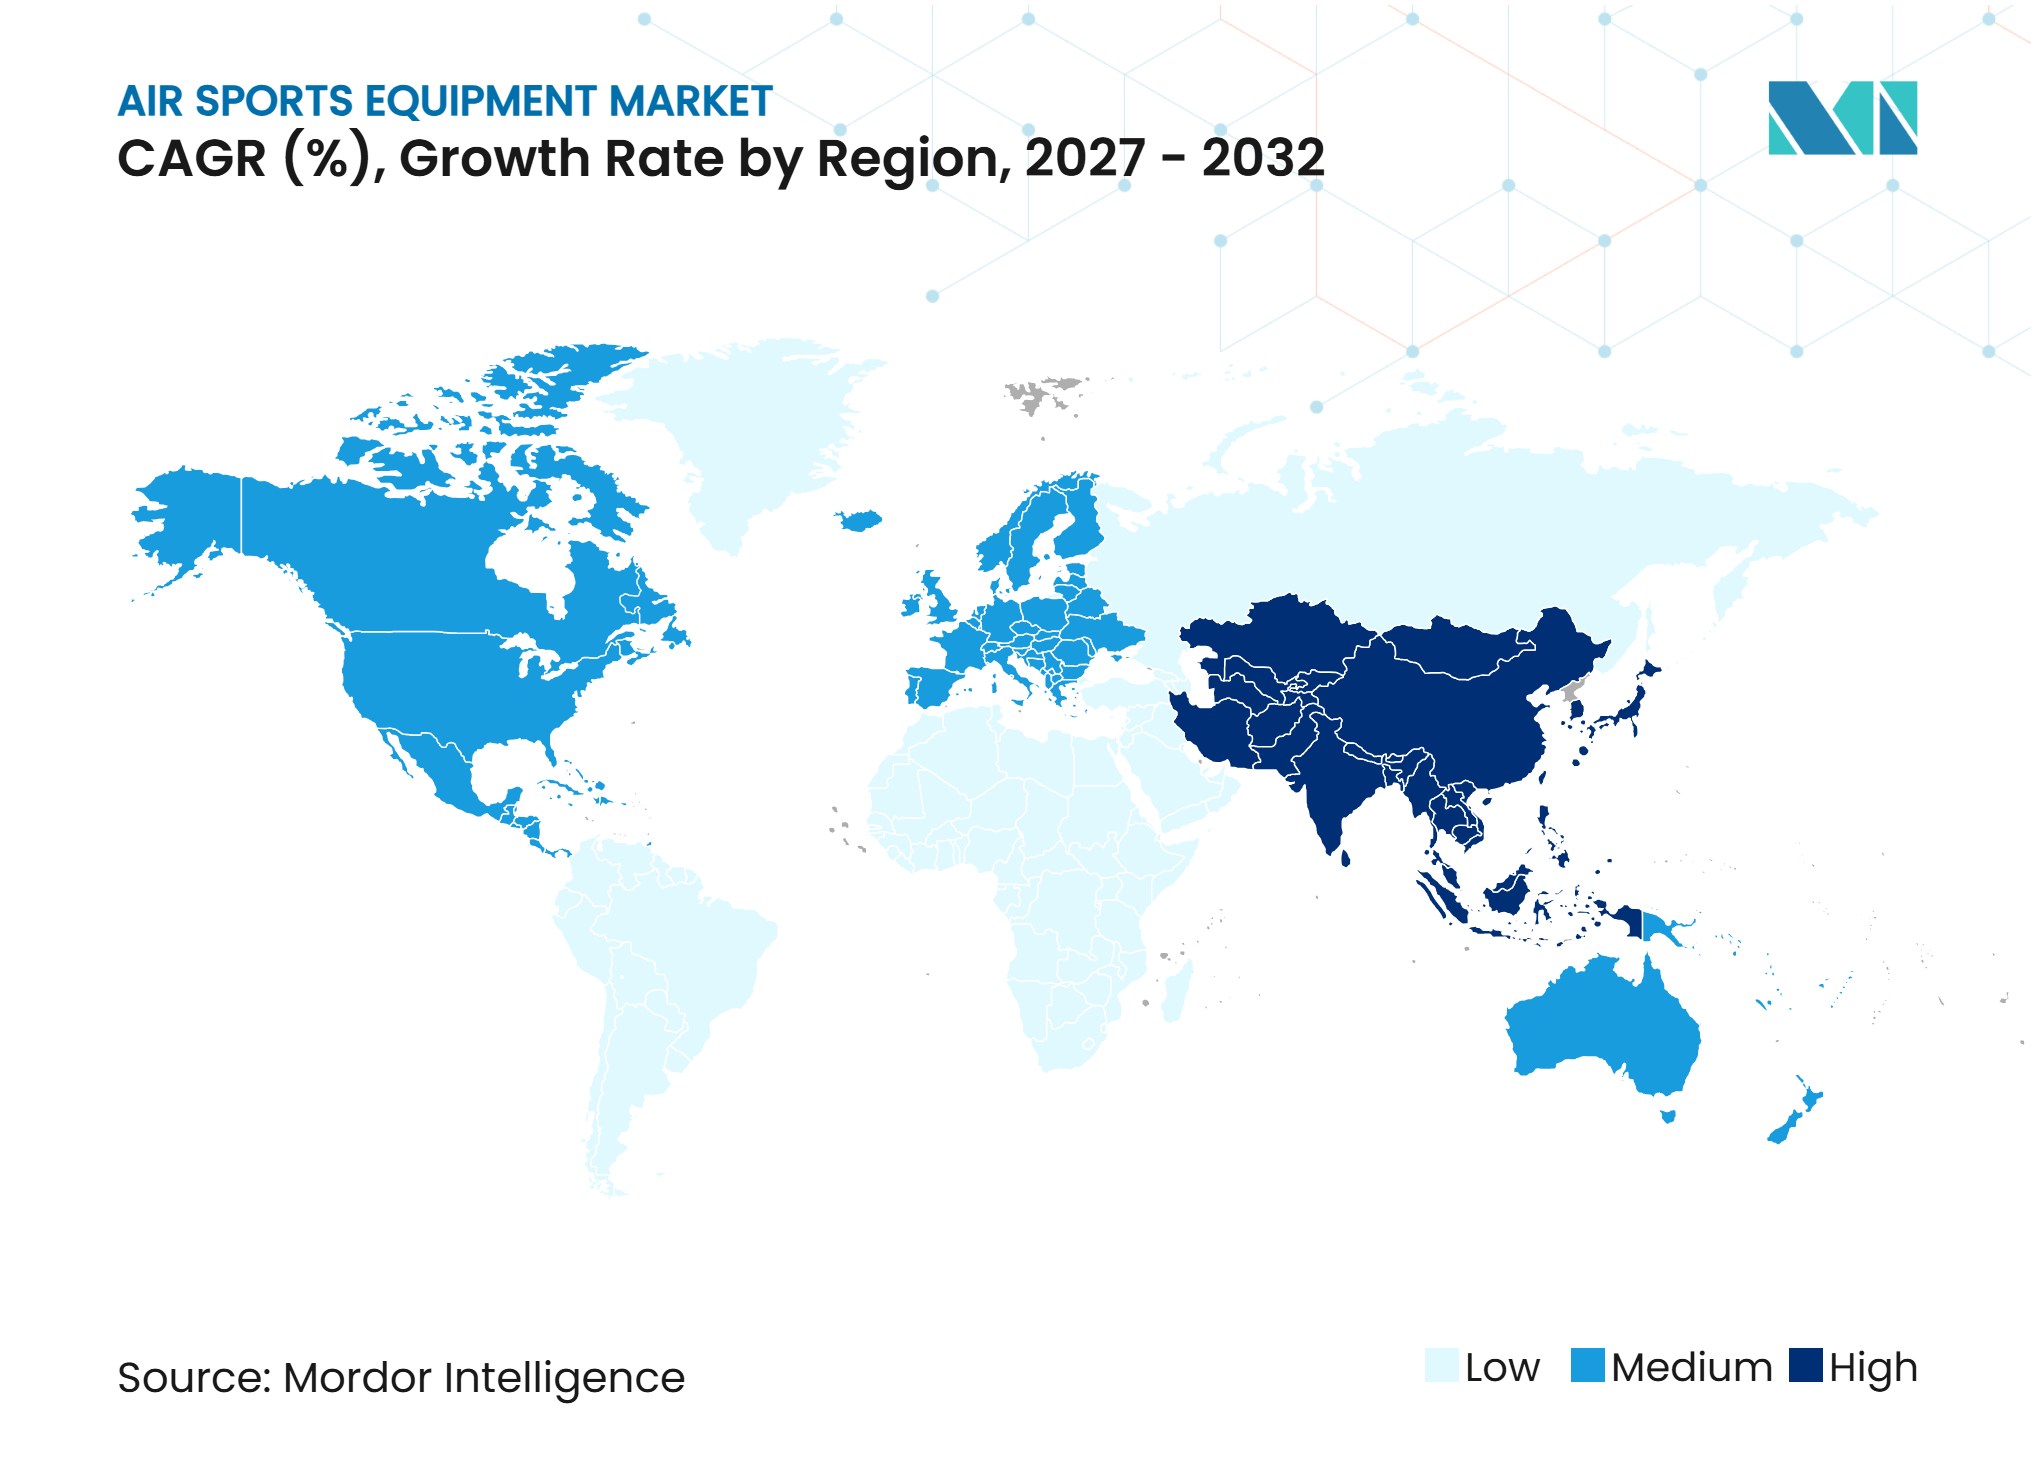
- Por geografía, América del Norte dominó el mercado de equipos para deportes aéreos con una participación del 41,68% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,84% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la participación en deportes aéreos recreativos y competitivos | +2.1% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión del turismo de aventura y las actividades recreativas aéreas | +1.9% | Asia-Pacífico como núcleo, con efectos secundarios en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Creciente demanda de equipos avanzados de seguridad y protección | +0.8% | Global, con factores de cumplimiento más fuertes en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Avances tecnológicos en equipos ligeros y de alto rendimiento | +1.0% | Europa y América del Norte, con centros de fabricación en Alemania y Francia | Mediano plazo (2-4 años) |
| Crecimiento en el entrenamiento de deportes aéreos y la certificación profesional | +0.6% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Apoyo gubernamental para la infraestructura y el desarrollo de deportes aéreos | +0.4% | China, Arabia Saudita e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Participación en Deportes Aéreos Recreativos y Competitivos
El mercado de equipos para deportes aéreos se está beneficiando del aumento de la participación en actividades de vuelo recreativo y competitivo. Según un informe de noviembre de 2026 de la Asociación de Paracaidismo de los Estados Unidos, los paracaidistas completaron 3,65 millones de saltos en 2025, en comparación con 2,8 millones en 2023, y la asociación también emitió 4.088 nuevas licencias A en 2025Reunión de la Junta Directiva de la USPA 1, uspa.org">[1]. Estas métricas indican que los paracaidistas experimentados participan con mayor frecuencia mientras que los nuevos participantes continúan incorporándose al deporte. El Concurso de la Federación Mundial de Deportes Aéreos atrajo a 3.606 pilotos de parapente en 2025, lo que representa un aumento interanual del 30%, con crecimiento de la participación de Brasil, Suiza y la Europa alpina en octubre de 2025Concurso Mundial de XC de la FAI CIVL 2, fai.org">[2]. Los nuevos pilotos comparan cada vez más el rendimiento mediante grabaciones de vuelo compartidas, lo que fomenta tanto las actualizaciones de equipos como las primeras compras. Esta tendencia respalda la demanda recurrente de sistemas de seguridad, alas, arneses y componentes de repuesto.
Expansión del Turismo de Aventura y las Actividades Recreativas Aéreas
El turismo de aventura está ampliando el alcance del mercado de equipos para deportes aéreos entre una base más amplia de viajeros y operadores comerciales. China está desarrollando el turismo de baja altitud a través de políticas de apoyo. Una base de parapente en Zhejiang informó que el número de visitantes aumentó de menos de 10.000 en 2019 a más de 100.000. La Administración de Aviación Civil de China declaró que la economía de baja altitud alcanzó 1,5 billones de CNY en 2025 y 3,5 billones de CNY para 2035. India también registró un crecimiento de dos dígitos en las reservas de turismo de aventura en 2025, con el 60-65% de los viajeros de la Generación Z planeando incluir deportes aéreos en su próximo viaje. En consecuencia, los operadores de vuelos en tándem requieren equipos de flota duraderos e influyen cada vez más en los patrones de compra en destinos de alto crecimiento.
Creciente Demanda de Equipos Avanzados de Seguridad y Protección
Los estrictos requisitos de seguridad están aumentando la importancia de los sistemas de protección certificados en el mercado de equipos para deportes aéreos. Las normas de certificación europeas y alemanas exigen pruebas independientes de carga y colapso para parapentes y arneses, lo que permite a los operadores e instituciones de entrenamiento excluir los productos no certificados. Los dispositivos de activación automática, los altímetros integrados con GPS y los sistemas de airbag están pasando de aplicaciones especializadas a configuraciones de equipos estándar. Estos desarrollos están impulsando a los fabricantes a invertir en tecnologías de seguridad avanzadas y soluciones de equipos integrados, fortaleciendo la demanda de productos certificados de primera calidad y reduciendo la dependencia de equipos de bajo costo.
Avances Tecnológicos en Equipos Ligeros y de Alto Rendimiento
Los avances en materiales están redefiniendo la dinámica competitiva en el mercado de equipos para deportes aéreos. Los fabricantes están utilizando telas Porcher Skytex 38, telas Dominico DOKDO, nailon ripstop reforzado con Dyneema y componentes estructurales avanzados para reducir el peso manteniendo la durabilidad. En septiembre de 2025, Ozone Gliders Ltd. presentó el Alpina 5, que cuenta con una relación de aspecto de 6,07 y pesa 3,75 kg, extendiendo la arquitectura de dos líneas más allá de los equipos de competición. Estas innovaciones están reduciendo la brecha entre las especificaciones recreativas y de competición, permitiendo a los compradores acceder a un mayor rendimiento sin pasar completamente a categorías de equipos especializados. Además, las mejoras en la resistencia de las telas, la eficiencia aerodinámica y el diseño estructural están respaldando ciclos de vida más largos de los equipos y fomentando las actualizaciones entre los pilotos experimentados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial de los equipos para deportes aéreos | -1.5% | Mercados emergentes en Asia-Pacífico, América del Sur y Oriente Medio y África, además de segmentos sensibles al precio a nivel global | Mediano plazo (2-4 años) |
| Riesgo de accidentes y preocupaciones relacionadas con la seguridad | -0.9% | Global, con mayor efecto donde la supervisión regulatoria es limitada | Largo plazo (≥ 4 años) |
| Dependencia del clima y limitaciones operativas estacionales | -0.5% | Europa y regiones montañosas a nivel global | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de ubicaciones adecuadas para deportes aéreos | -0.4% | Mercados de alta densidad urbana, incluidos Japón, Corea del Sur y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Equipos para Deportes Aéreos
El alto costo de una configuración completa sigue siendo una barrera importante para los nuevos usuarios en el mercado de equipos para deportes aéreos. Una configuración completa de parapente incluye un ala, un arnés, un paracaídas de reserva y un casco, mientras que las configuraciones ultraligeras suelen tener una prima del 15-30%. Este nivel de gasto puede restringir las compras en la categoría de productos de más rápido crecimiento a pilotos experimentados e instituciones. En el Sudeste Asiático, América del Sur y partes de Oriente Medio y África, el costo inicial puede equivaler a varios meses de ingreso medio. En consecuencia, los equipos de segunda mano y los modelos de alquiler sirven como sustitutos importantes en estas regiones. Los operadores de alquiler generalmente compran menos unidades diseñadas para uso intensivo, lo que respalda el valor del equipo pero puede limitar los volúmenes de ventas unitarias.
Riesgo de Accidentes y Preocupaciones Relacionadas con la Seguridad
El riesgo de accidentes asociado con el parapente, el ala delta, el paracaidismo y otras actividades aéreas sigue siendo una restricción significativa en el mercado de equipos para deportes aéreos. Los fallos de los equipos, el control de vuelo inadecuado, el enredo de líneas, las condiciones meteorológicas adversas y los entornos de aterrizaje difíciles pueden causar lesiones graves o muertes, lo que desalienta la participación, especialmente entre los usuarios sin experiencia. Según el Informe Anual 2024-2025 de la Autoridad de Aviación Civil de Nueva Zelanda, publicado en 2025, el sector de aviación de aventura registró cuatro accidentes durante el período de referencia, que involucraron a tres parapentistas y un paracaídas en tándemInforme Anual 3, aviation.govt.nz">[3]. Dos personas sufrieron lesiones graves. Tales incidentes refuerzan las preocupaciones sobre los riesgos asociados con las actividades aéreas, aumentan la necesidad de entrenamiento especializado en seguridad y equipos certificados, y pueden disuadir a los posibles participantes de ingresar al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Paracaídas Lideran Mientras los Parapentes Redefinen el CrecimientoLos paracaídas representaron el 30,53% del tamaño del mercado de equipos para deportes aéreos en 2026, convirtiéndolos en la categoría de producto líder. El paracaidismo requiere tanto doseles principales como de reserva, mientras que los calendarios de reempaque de reserva generan demanda recurrente más allá de las compras de nuevos usuarios. Este ciclo de reemplazo respalda las ventas incluso cuando el crecimiento de participantes se desacelera. Los contenedores, arneses y equipos de protección también desempeñan un papel central, ya que son esenciales para ajustar, proteger y apoyar a los pilotos. Los equipos de protección están ganando importancia a medida que los operadores adoptan arneses integrados con airbag y sistemas de casco diseñados para usos más exigentes.
Se prevé que los parapentes y doseles se expandan a una CAGR del 8,89% hasta 2032, respaldados por la flexibilidad de despegue y la menor dependencia de aeronaves. Su diseño se adapta tanto a los recién llegados recreativos como a los operadores comerciales de aventura que sirven terrenos variados. La arquitectura de dos líneas está redefiniendo la combinación de productos al acercar los diseños orientados a la competición a modelos más accesibles. Los parapentes también están atrayendo a nuevos participantes porque son más compactos y fáciles de transportar. Los trajes de vuelo crean una vía de demanda en etapas posteriores, con participantes obligados a completar un Curso de Primer Vuelo antes de participar.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Gasto Recreativo Domina, las Instituciones de Entrenamiento Señalan la Próxima OlaLos usuarios recreativos representaron el 56,32% de la participación del mercado de equipos para deportes aéreos en 2026, lo que refleja la amplia base de participantes individuales del segmento. Estos usuarios generalmente realizan compras de valor relativamente alto y reemplazan los equipos cada 3-5 años a medida que cambia la porosidad de las telas y se disponen de nuevas tecnologías. Los operadores de turismo en tándem, los miembros de clubes y los pilotos de cross-country actualizan los equipos por diferentes razones. Los usuarios recreativos a menudo priorizan las mejoras en peso, manejo, seguridad y capacidad de empaque. Aunque los atletas profesionales representan menores volúmenes de compra directa, influyen significativamente en el desarrollo de productos y la dirección del mercado.
Se proyecta que las instituciones de entrenamiento se expandan a una CAGR del 8,81% hasta 2032, convirtiéndolas en el segmento de usuario final de más rápido crecimiento. Las escuelas de vuelo certificadas, los programas de clubes y las academias de turismo de aventura requieren flotas de equipos duraderos para uso de los estudiantes. En abril de 2025, Niviuk presentó su kit Red Bull X-Alps, que combinó el ala Klimber 3 P de 2,85 kg, el arnés Rocket P y la mochila Expe Race en un sistema de 5 kg. Estas soluciones impulsadas por la competición pueden moldear las expectativas de las escuelas de vuelo y los entusiastas a lo largo de sucesivos ciclos de productos. Los compradores institucionales ponen mayor énfasis en la durabilidad, la cobertura de garantía, el soporte de servicio y la gestión estandarizada de flotas.
Por Canal de Distribución:
El Comercio Minorista Físico Mantiene su Posición, los Canales en Línea Ganan AlturaLas Tiendas Minoristas Físicas representaron el 65,91% del tamaño del mercado de equipos para deportes aéreos en 2026, ya que muchos productos requieren ajuste y configuración por parte de expertos. El dimensionamiento de parapentes, los ajustes de arneses y la integración de sistemas de reserva a menudo requieren soporte técnico directo. Los minoristas especializados y las tiendas de zonas de salto sirven, por tanto, tanto como puntos de venta como asesores prácticos. Este modelo es particularmente importante para los compradores primerizos que necesitan ayuda para seleccionar el equipo adecuado. Los contenedores y sistemas de reserva de alto valor también suelen incluir servicios de distribuidor que no pueden replicarse fácilmente a través de transacciones puramente en línea.
Se proyecta que las Tiendas Minoristas en Línea crezcan a una CAGR del 9,23% hasta 2032, impulsadas por el acceso a compradores sin un distribuidor especialista local. Aerodyne introdujo un configurador 3D para contenedores ICON personalizados, proporcionando visualización de diseño en tiempo real y documentación lista para fabricación. Este enfoque demuestra cómo los sistemas digitales pueden respaldar decisiones de productos complejas y críticas para la seguridad. Si bien este canal puede ampliar la disponibilidad de productos, los requisitos de ajuste limitan su papel en ciertas categorías premium.

Análisis Geográfico
América del Norte
América del Norte representó el 41,68% de la cuota del mercado de equipos para deportes aéreos en 2026, respaldada por una densa red de zonas de salto comerciales y minoristas especializados. Estados Unidos alberga clústeres de fabricación en DeLand, Florida, que incluyen a los fabricantes de contenedores United Parachute Technologies, LLC y Aerodyne, así como al especialista en dosellas Performance Designs, Inc. La norma de Modernización de la Certificación Especial de Aeronavegabilidad (MOSAIC) de la Administración Federal de Aviación entró en vigor en octubre de 2025, eliminando los límites de peso prescriptivos para la categoría de Aeronaves Ligeras Deportivas. La norma también amplió los privilegios de los pilotos deportivos y permitió aeronaves de propulsión eléctrica bajo dicha designación. Las comunidades canadienses regidas por la Asociación Canadiense de Paracaidismo Deportivo mantienen prácticas de certificación estrechamente alineadas con los estándares establecidos en Estados Unidos.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,84% hasta 2032, convirtiéndola en la región de mayor crecimiento en el mercado de equipos para deportes aéreos. Las prioridades de infraestructura pública, el aumento de la demanda turística y la expansión de las flotas de operadores respaldan este crecimiento. En India, las iniciativas de desarrollo están apoyando el establecimiento de centros de deportes aéreos, instalaciones de entrenamiento e infraestructura operativa certificada, generando una demanda adicional de parapentes, paracaídas, arneses y equipos de protección. En Australia, las reservas de vuelos en helicóptero aumentaron un 92,9%, según el Índice de Experiencias Estacionales de Otoño 2025 del Big Red Group. Indonesia, Tailandia y Singapur también están desarrollando ecosistemas de turismo de aventura certificados, impulsando las compras institucionales de equipos.
Europa, América del Sur y Oriente Medio y África
Europa se beneficia de un ecosistema de deportes aéreos bien establecido, ubicaciones de vuelo favorables en montañas y costas, clubes organizados y una fuerte participación en parapente, ala delta y paracaidismo en Francia, Alemania, Suiza, Italia y el Reino Unido. América del Sur se beneficia de destinos establecidos de parapente y ala delta en Brasil, Argentina y Colombia. Mientras tanto, la región de Oriente Medio y África se está desarrollando a través de inversiones en turismo de aventura, experiencias comerciales de paracaidismo e instalaciones de aviación recreativa especializada en países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica.
Panorama Competitivo
Concentración del Mercado
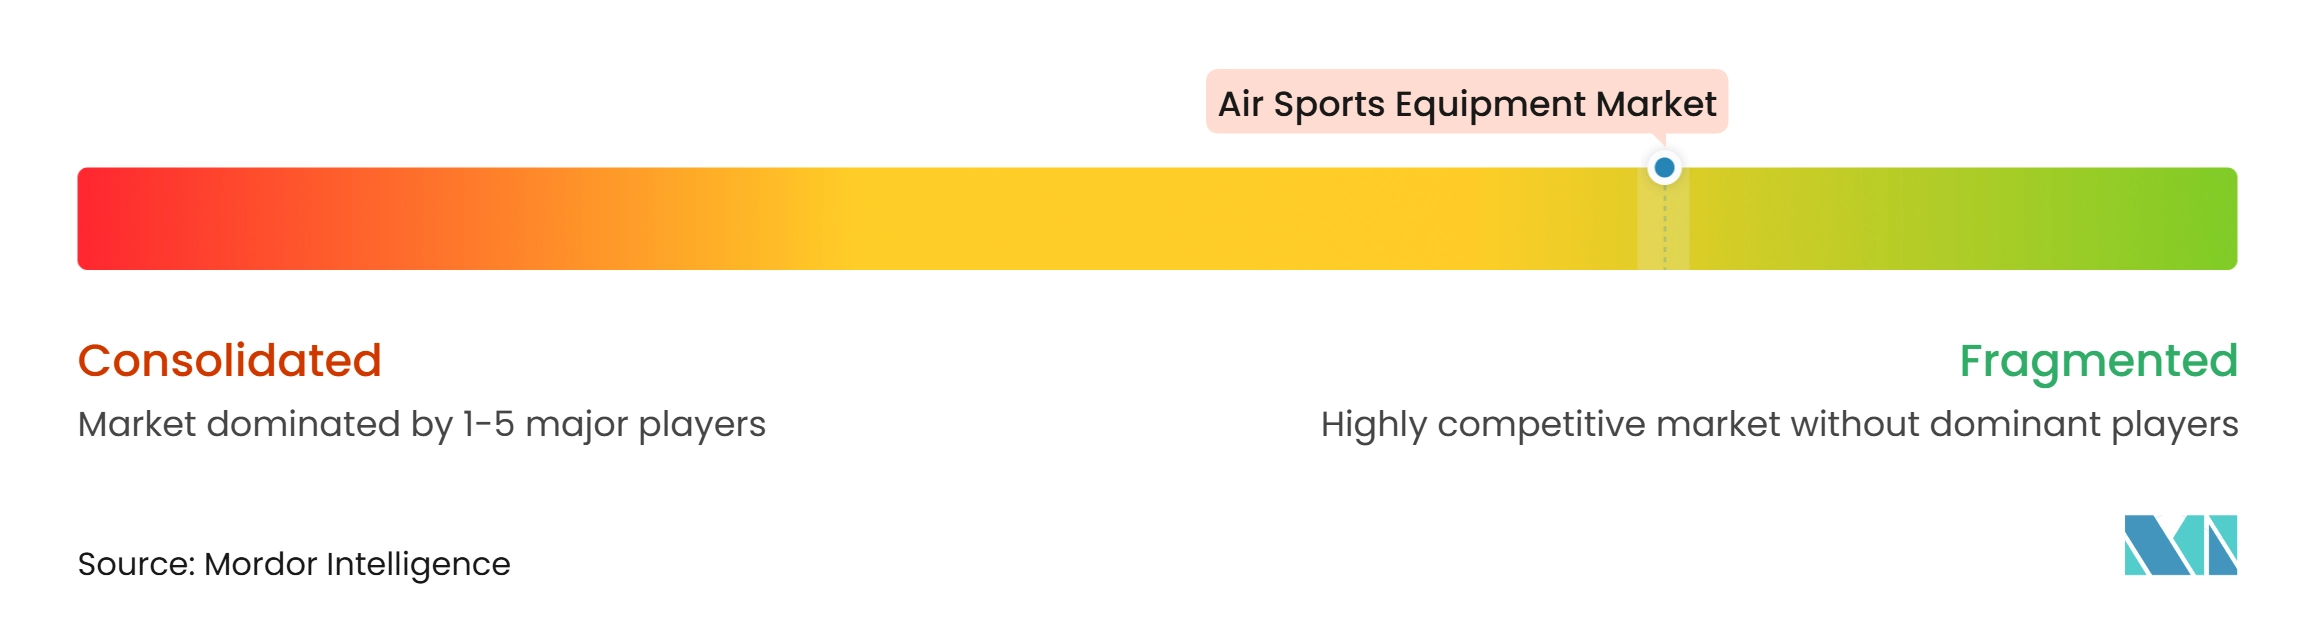
El mercado de equipos para deportes aéreos está fragmentado, sin que ningún fabricante ocupe una posición dominante en toda la gama de productos. Los fabricantes europeos, entre ellos Ozone Gliders Ltd., Niviuk, Bruce Goldsmith Design (BGD) GmbH y Skywalk GmbH and Co. KG, compiten en el segmento del parapente a través del diseño técnico, la certificación y la construcción ultraligera. Los especialistas norteamericanos, como Performance Designs, Inc., Aerodyne y United Parachute Technologies, LLC, apoyan la cadena de suministro del paracaidismo mediante relaciones consolidadas con la Asociación Estadounidense de Paracaidismo y comunidades de usuarios afines. Phoenix-Fly opera en el segmento de trajes de vuelo, mientras que Bonehead Composites atiende la demanda de cascos especializados. Como resultado, la industria de equipos para deportes aéreos comprende centros de especialización diferenciados en lugar de un único proveedor dominante en todas las categorías.
Un lanzamiento de producto previsto para 2025 demostró que los ciclos de diseño son un factor competitivo clave en el mercado de equipos para deportes aéreos. Niviuk lanzó el Roamer 2 P, incorporando materiales ligeros y tecnologías estructurales para pilotos de senderismo y vuelo. Estos desarrollos indican que los fabricantes están atendiendo requisitos especializados al tiempo que integran características avanzadas en líneas de productos más amplias. El mercado de equipos para deportes aéreos recompensa a las empresas que logran equilibrar eficazmente la certificación, el rendimiento, la fiabilidad y la reducción de peso.
Las capacidades digitales y el posicionamiento institucional están emergiendo como herramientas competitivas adicionales en el mercado de equipos para deportes aéreos. Performance Designs, Inc. organizó la Operación VK Dynamic Flow en noviembre de 2025, reuniendo a 36 pilotos de dosellas de élite de más de 14 países para un evento de pilotaje de dosellas en formación. El evento facilitó el contacto directo con la comunidad de pilotos profesionales y reforzó el posicionamiento técnico de la marca. Las escuelas de entrenamiento en China, India y el Sudeste Asiático representan una oportunidad sin explotar, ya que ningún proveedor ha establecido una posición sólida en estas redes en expansión. Los proveedores que combinen precios para flotas, apoyo a la formación y servicio local podrían estar mejor posicionados para atender esta demanda.
Líderes de la Industria de Equipos para Deportes Aéreos
-
Apco Aviation Ltd.
-
Atair d.o.o.
-
Dudek Paragliders
-
Gin Gliders
-
Aerodyne
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos para Deportes Aéreos Empresas cubiertas en este informe
- ADVANCE Thun AG
- Aerodyne
- Apco Aviation Ltd.
- Atair d.o.o.
- Bruce Goldsmith Design (BGD) GmbH
- Bonehead Composites
- Dudek Paragliders
- Gin Gliders
- Intrudair Ltd.
- Mirage Systems, Inc.
- Niviuk
- Ozone Gliders Ltd.
- Performance Designs, Inc.
- Phoenix-Fly
- Skywalk GmbH and Co. KG
- Sun Path Products, Inc.
- Supair SAS
- Swing Paragliders
- United Parachute Technologies, LLC
- U-Turn GmbH
Desarrollos recientes de la industria en Mercado de Equipos para Deportes Aéreos
- Septiembre de 2026: Ozone Gliders Ltd. lanzó el Vapor como su primera ala de parapente lanzada públicamente. El producto presentaba un diseño de tres líneas y un sistema de brida dedicado, que permite a los pilotos ajustar sus características de vuelo.
- Agosto de 2026: Bruce Goldsmith Design (BGD) GmbH presentó el Kiss 2, un parapente de montaña ligero que se convierte en una paracometa mediante su sistema de elevadores especializado.
- Febrero de 2026: Neo lanzó el arnés de competición Race Up, que incorpora un carenado aerodinámico, una construcción ligera y 8 cm de protección de impacto Koroyd.
- Octubre de 2025: Niviuk presentó el Skin 4 P, un ala de piel única para condiciones alpinas extremas, el Artik R 2 EN-C de dos líneas, y los nuevos arneses Konvers 3 de 3,37 kg y Kooper P en la Coupe Icare.
Alcance del Informe Global del Mercado de Equipos para Deportes Aéreos
Los Equipos para Deportes Aéreos se refieren a equipos especializados, dispositivos y accesorios diseñados para actividades aéreas recreativas y competitivas, incluidos el parapente, el paracaidismo, el ala delta, el paramotorismo y el vuelo en traje de vuelo. El mercado de equipos para deportes aéreos está segmentado por tipo de producto, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en parapentes y doseles, paracaídas, alas delta, equipos de protección, contenedores y arneses, trajes de vuelo y otros equipos. Por usuario final, el mercado está segmentado en usuarios recreativos, atletas profesionales e instituciones de entrenamiento. Por canal de distribución, el mercado está segmentado en tiendas minoristas físicas y tiendas minoristas en línea. Según la geografía, el mercado se clasifica en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Parapentes y Doseles |
| Paracaídas |
| Alas Delta |
| Equipos de Protección |
| Contenedores y Arneses |
| Trajes de Vuelo |
| Otros Equipos |
| Usuarios Recreativos |
| Atletas Profesionales |
| Instituciones de Entrenamiento |
| Tiendas Minoristas Físicas |
| Tiendas Minoristas en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Polonia | |
| Bélgica | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Parapentes y Doseles | |
| Paracaídas | ||
| Alas Delta | ||
| Equipos de Protección | ||
| Contenedores y Arneses | ||
| Trajes de Vuelo | ||
| Otros Equipos | ||
| Por Usuario Final | Usuarios Recreativos | |
| Atletas Profesionales | ||
| Instituciones de Entrenamiento | ||
| Por Canal de Distribución | Tiendas Minoristas Físicas | |
| Tiendas Minoristas en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Polonia | ||
| Bélgica | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de equipos para deportes aéreos?
El mercado de equipos para deportes aéreos fue valorado en 22,34 mil millones de USD en 2026 y se estima que alcanzará los 23,97 mil millones de USD en 2027. Se proyecta que el mercado crezca hasta los 34,72 mil millones de USD para 2032, registrando una CAGR del 7,69% durante 2027–2032.
¿Qué tipo de producto tuvo la mayor participación del mercado de equipos para deportes aéreos en 2026?
Los paracaídas fueron el segmento de tipo de producto más grande en 2026, representando el 30,53% del mercado de equipos para deportes aéreos.
¿Qué segmento de usuario final dominó el mercado de equipos para deportes aéreos en 2026?
Los usuarios recreativos dominaron el mercado en 2026, representando el 56,32% de la participación total del mercado.
¿Qué región tuvo la mayor participación del mercado de equipos para deportes aéreos en 2026?
América del Norte dominó el mercado de equipos para deportes aéreos en 2026, representando el 41,68% de la participación total del mercado.