
エアスポーツ用品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
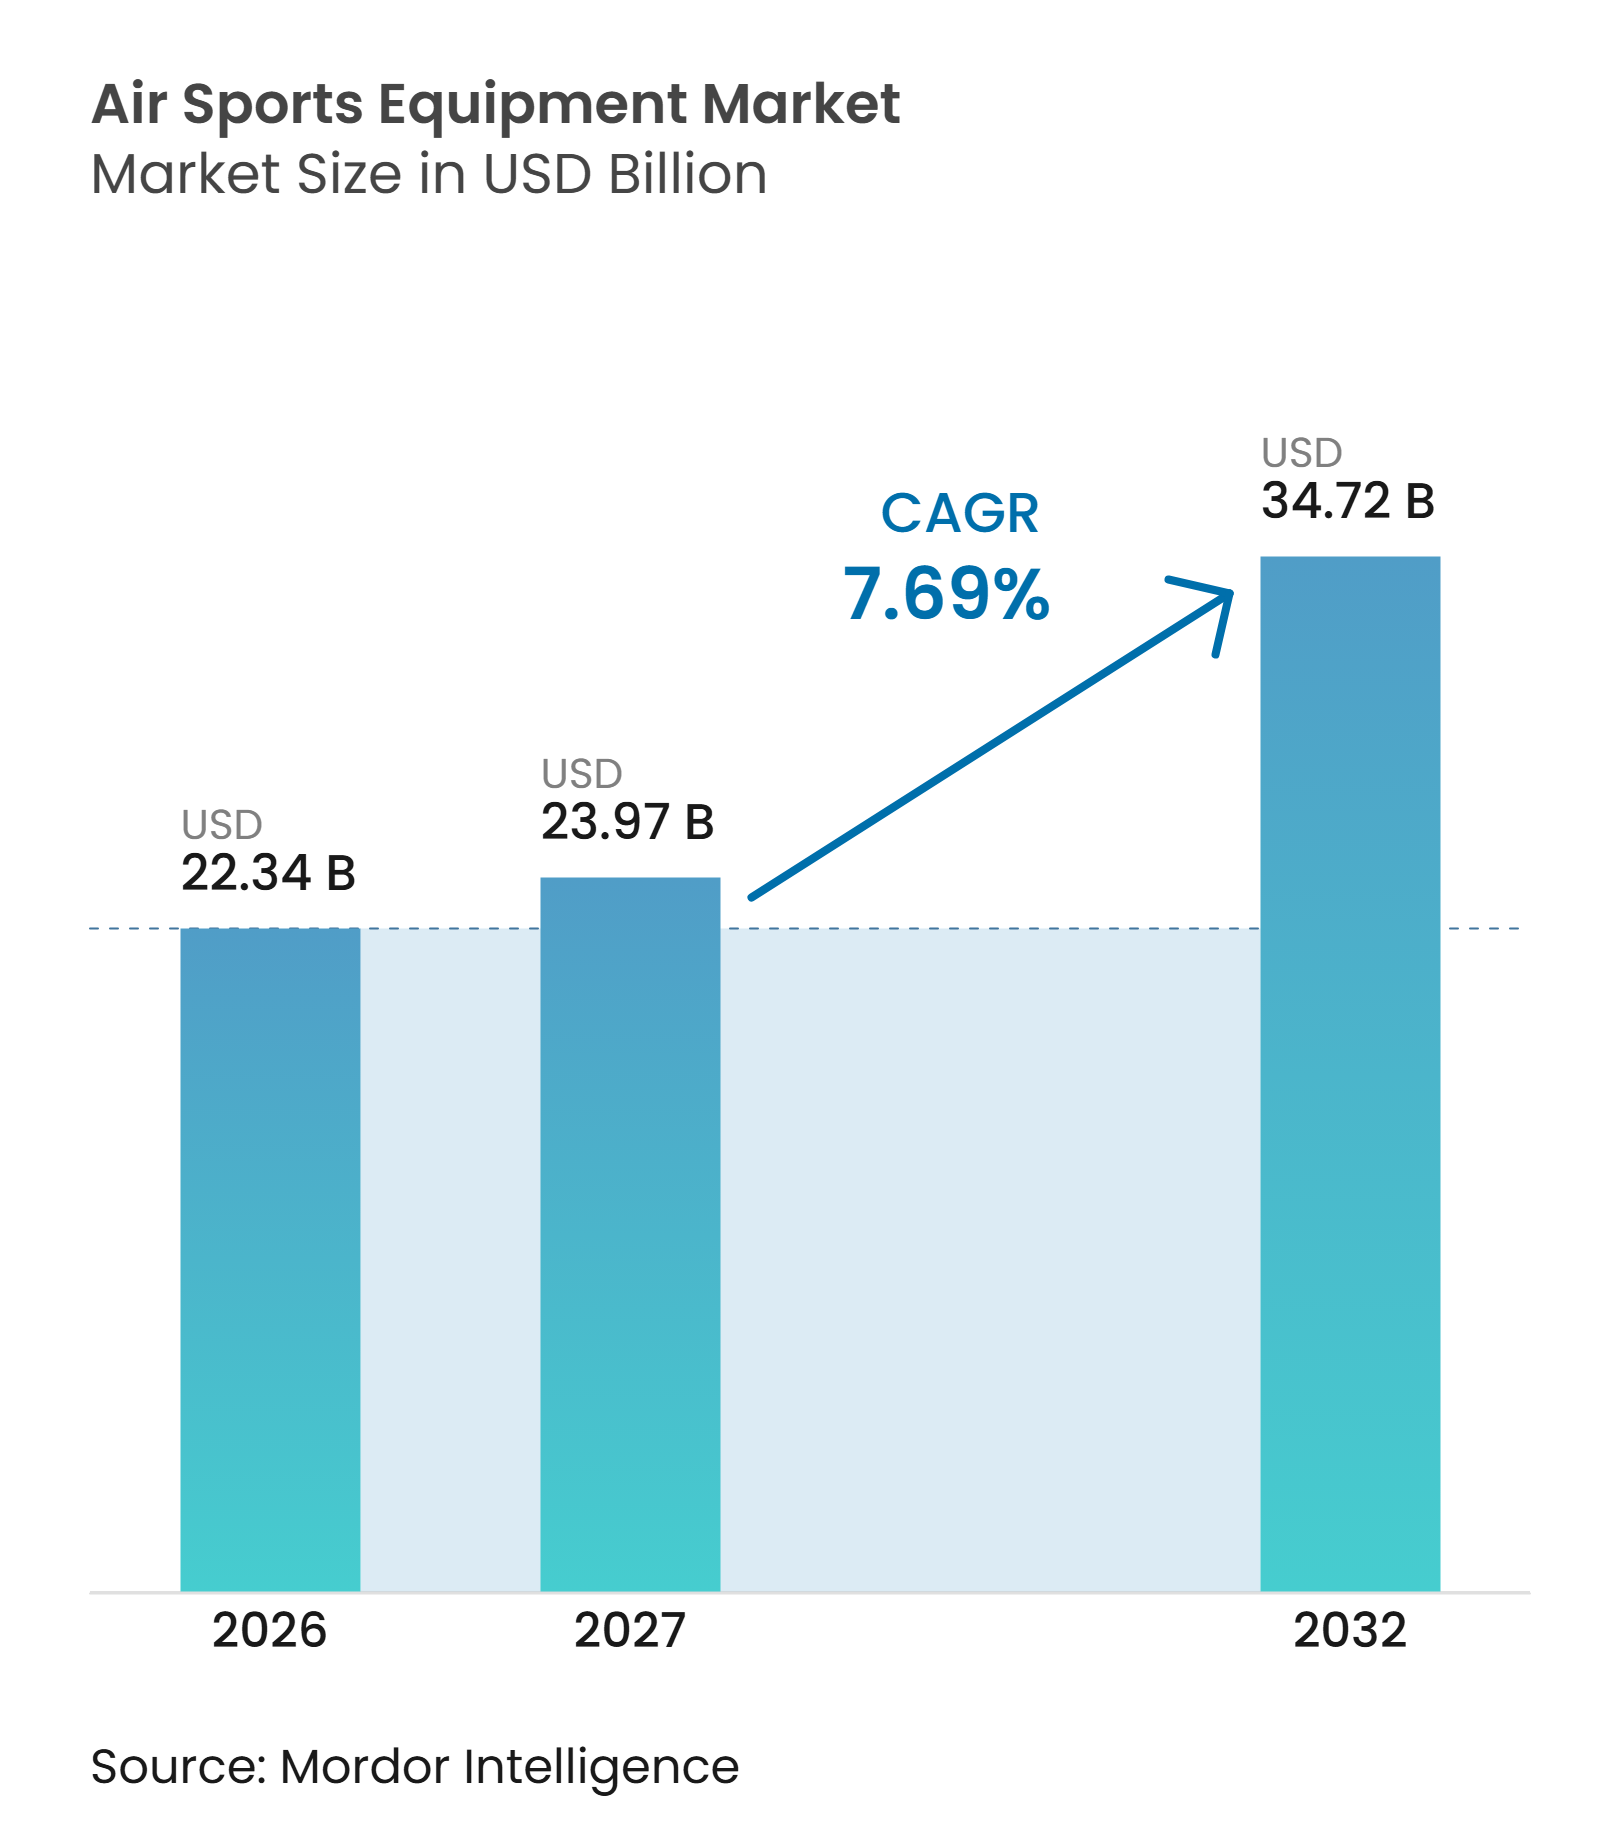
| 市場規模 (2027) | 23.97 十億米ドル |
| 市場規模 (2032) | 34.72 十億米ドル |
| 成長率 (2027 - 2032) | 7.69 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエアスポーツ用品市場分析
エアスポーツ用品市場規模は2026年に22.34 ビリオン 米ドルと評価され、2027年の23.97 ビリオン 米ドルから2032年には34.72 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.69%となっています。スカイダイビングおよびフリーフライトへの参加増加により顧客基盤が拡大しており、既存の参加者はより頻繁にジャンプを行い、より頻繁に機器をアップグレードしています。オペレーターのフリートおよび認定トレーニングプログラムは、特にアドベンチャーツーリズムが拡大している地域において、重要な購買チャネルとして台頭しています。メーカーは、より軽量な素材の使用、安全機能の統合、デジタル設定ツールの提供、およびパイロットコミュニティとのより緊密な連携によって対応しています。規制も重要な役割を果たしており、航空改革はレクリエーション飛行への参加を増加させ、関連機器の潜在的なユーザー基盤を拡大する可能性があります。
レポートの主要なポイント
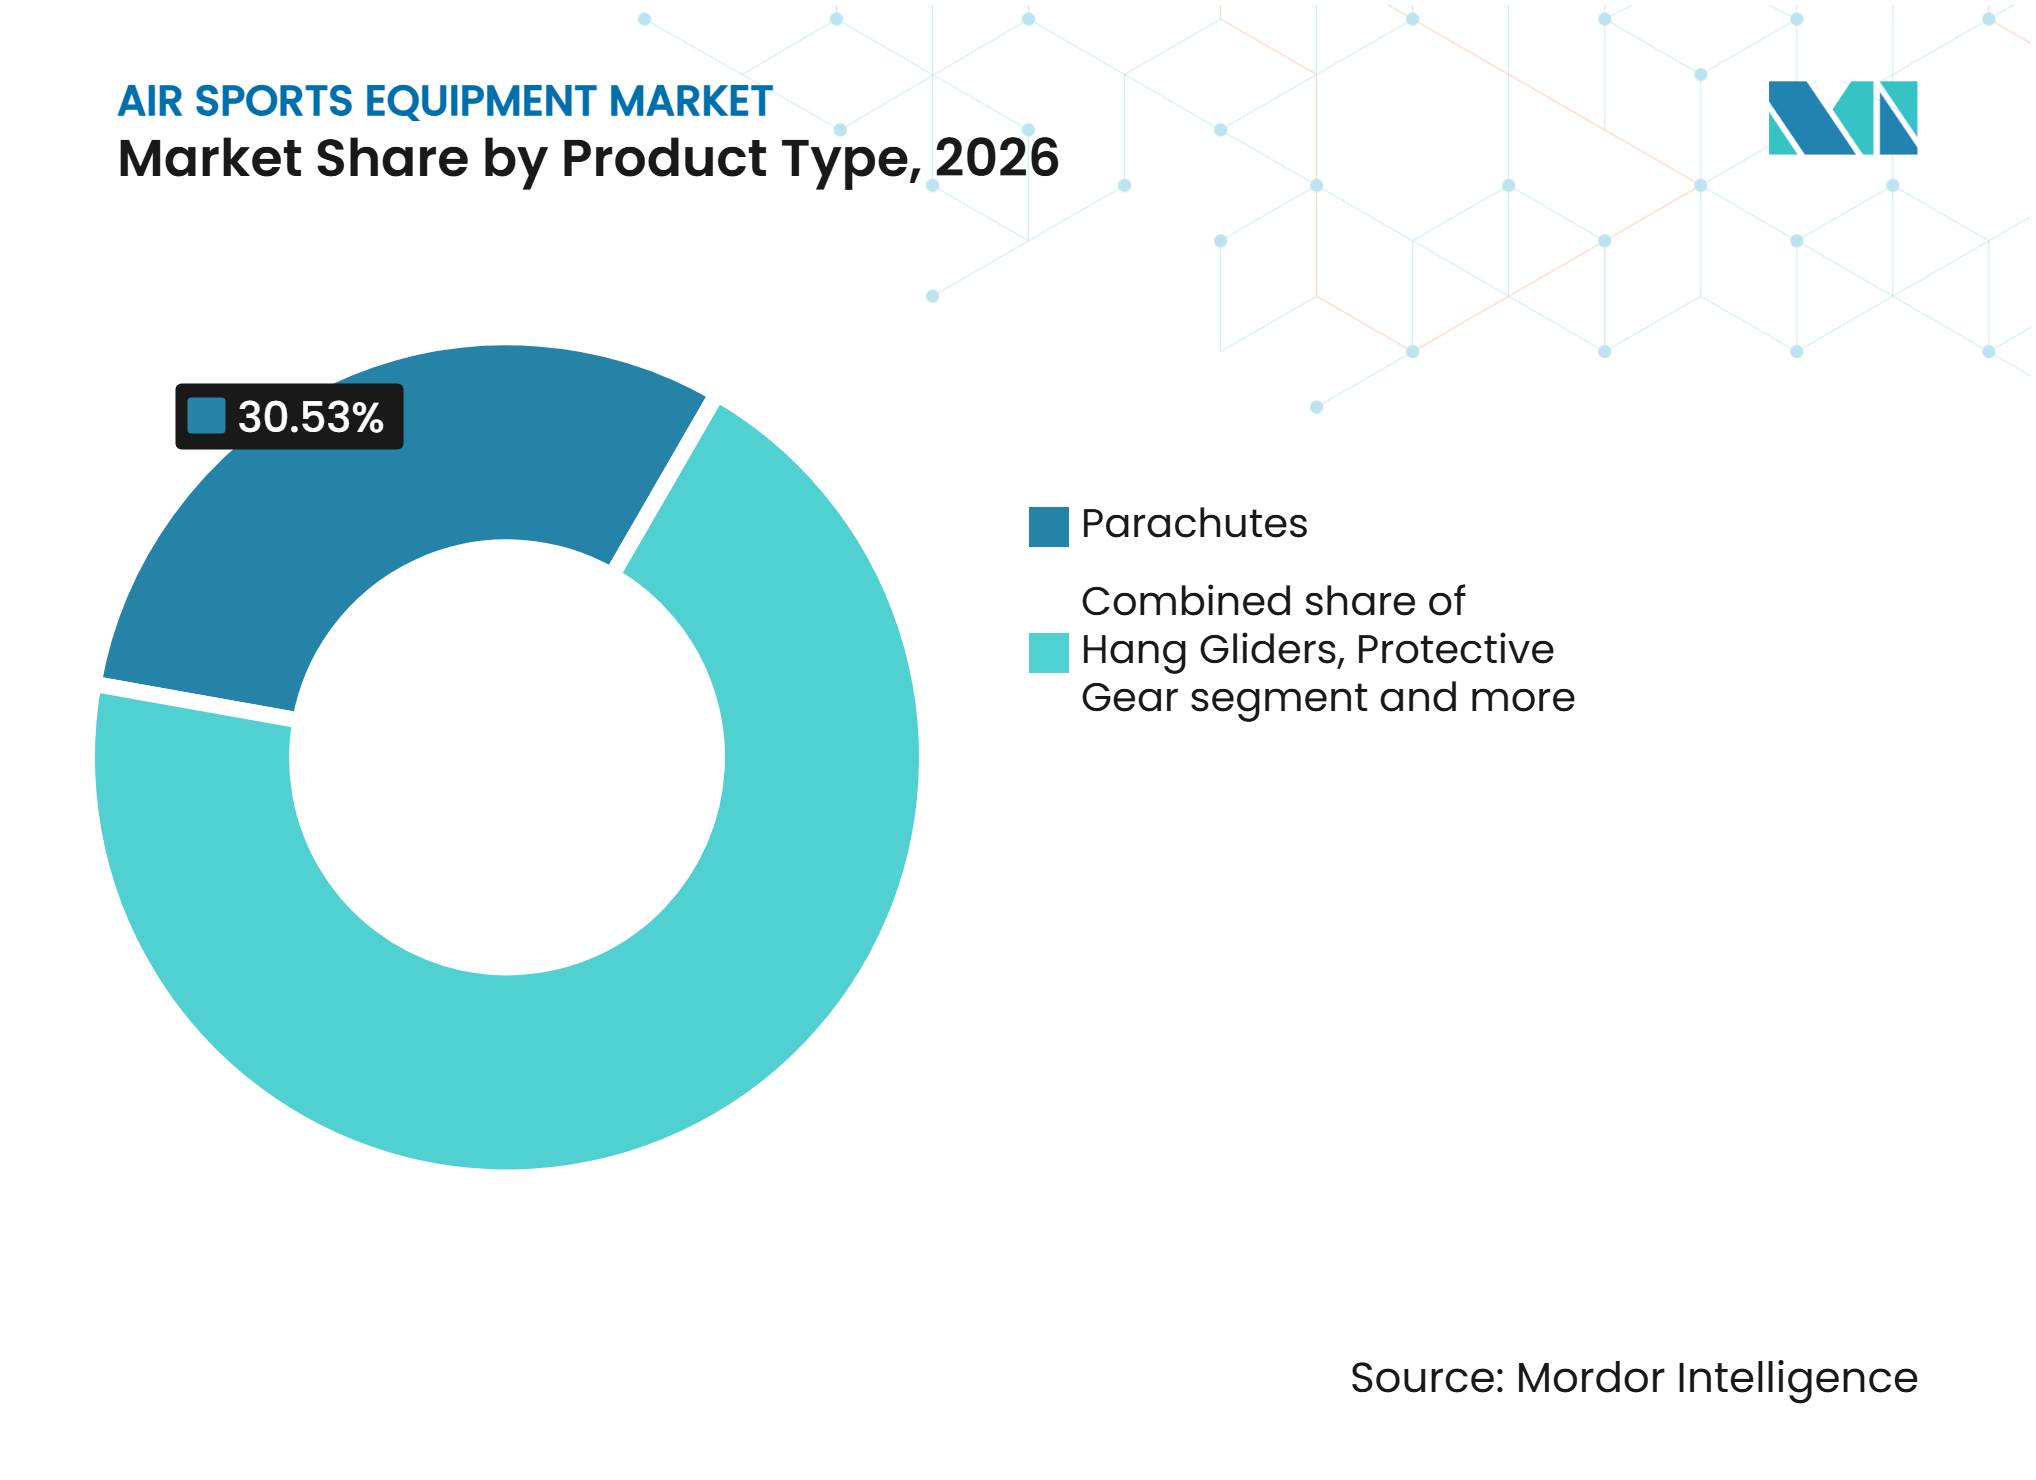
- 製品タイプ別では、パラシュートが2026年に30.53%のシェアでエアスポーツ用品市場をリードし、パラグライダーおよびキャノピーは2027年~2032年にCAGR 8.89%で成長すると予測されています。
- エンドユーザー別では、レクリエーションユーザーが2026年に56.32%の最大市場シェアを占め、トレーニング機関は2027年~2032年にCAGR 8.81%で成長すると予測されています。
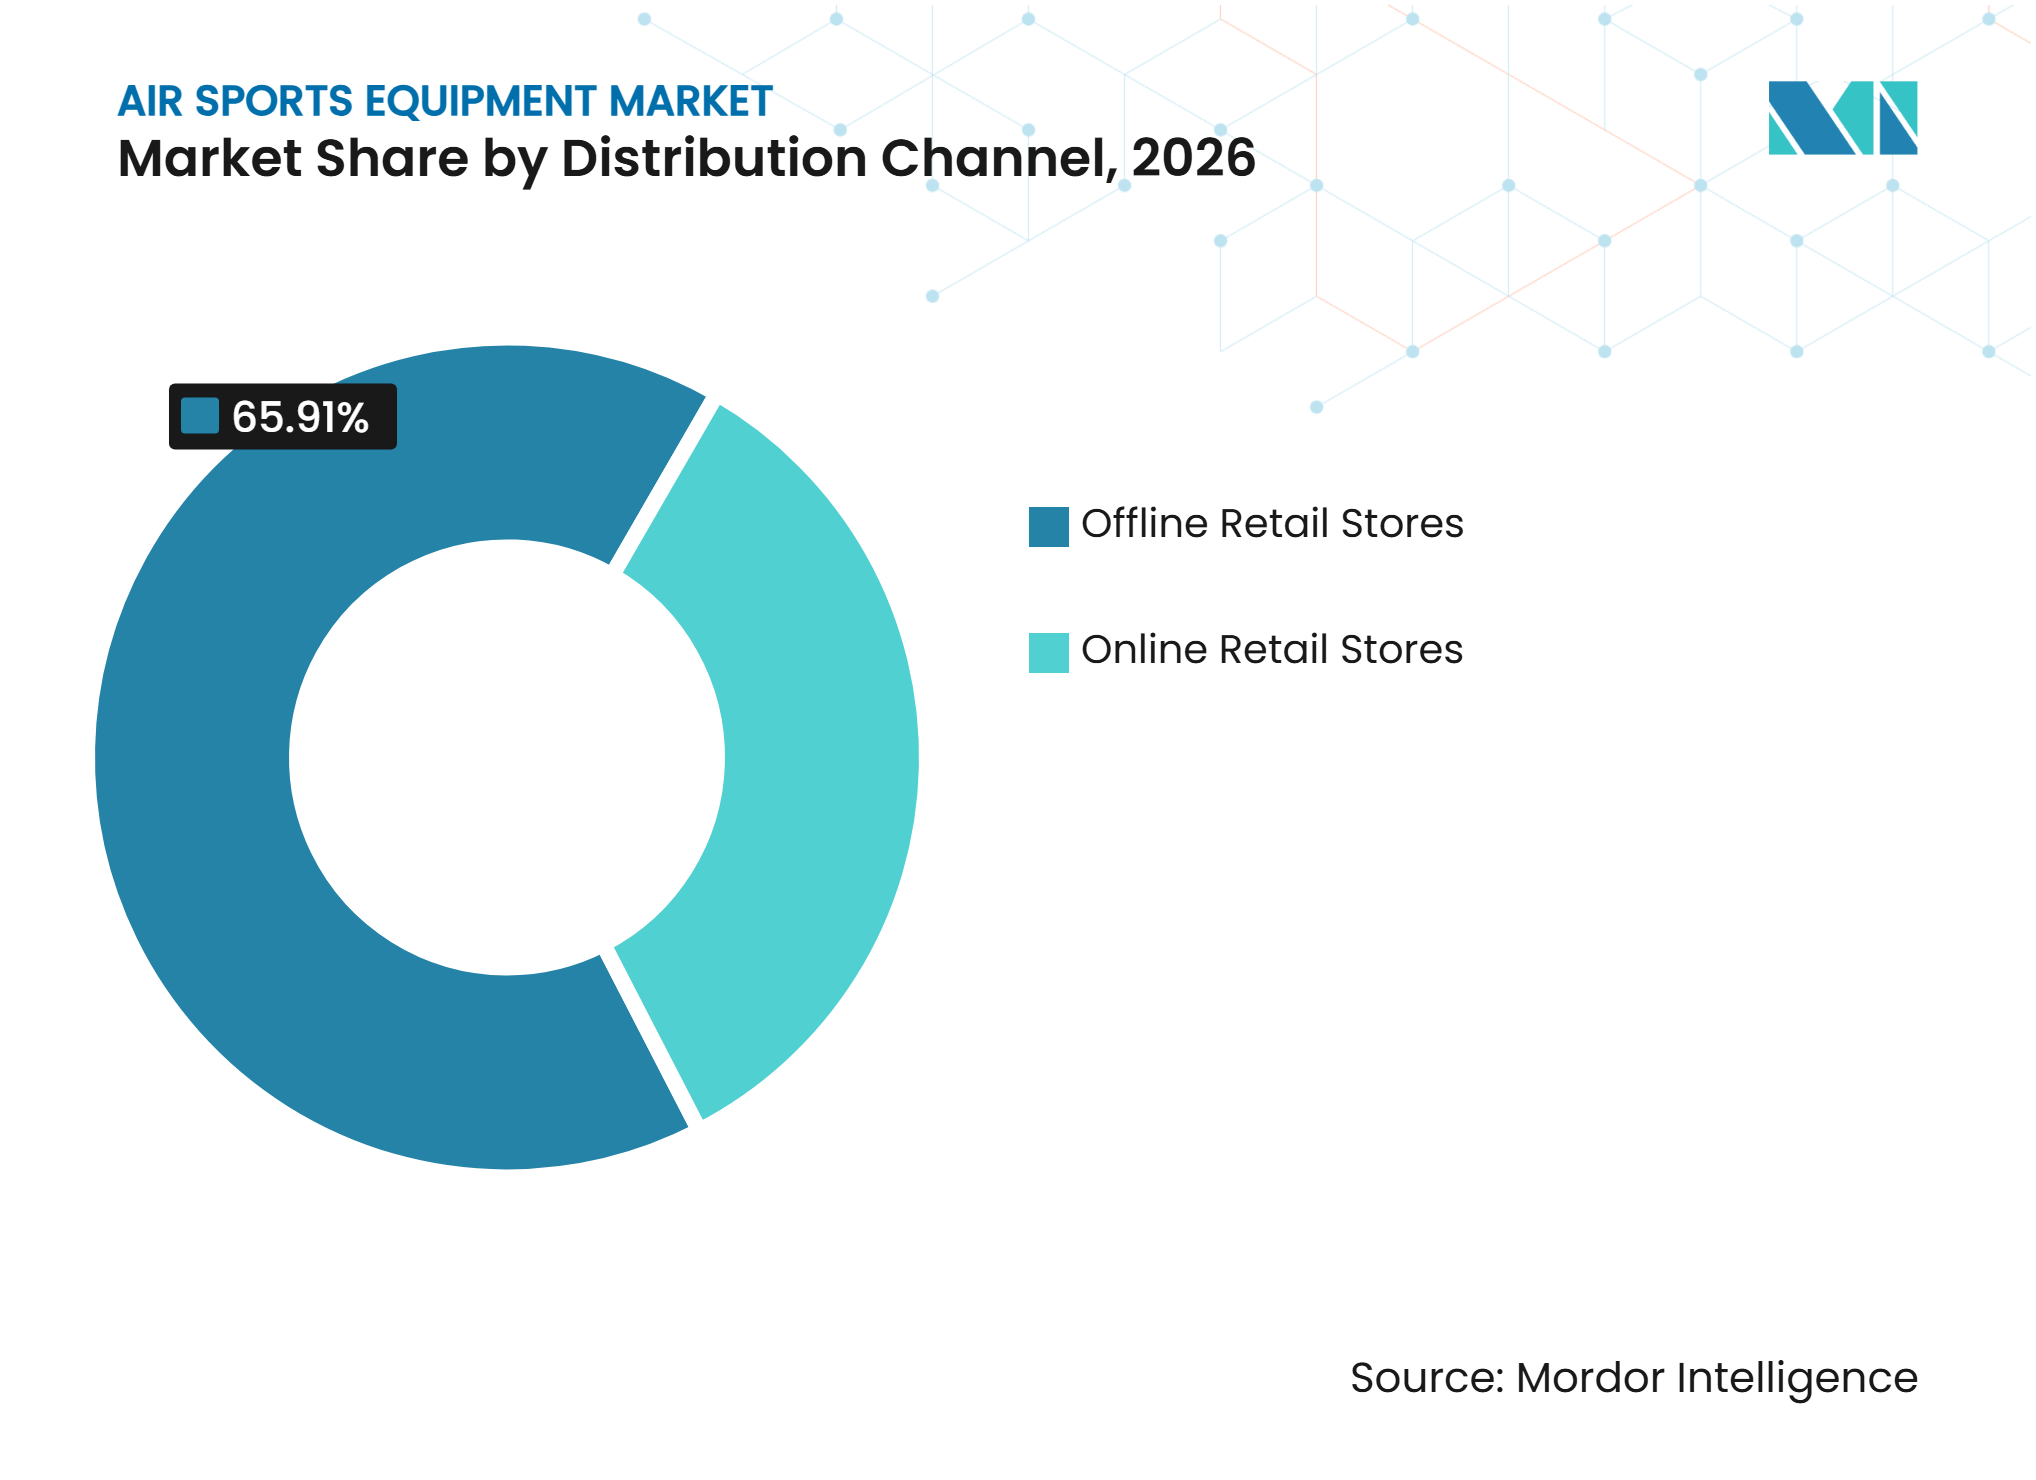
- 流通チャネル別では、オフライン小売店が2026年に65.91%のシェアで市場をリードし、オンライン小売店は2027年~2032年にCAGR 9.23%で成長すると予測されています。
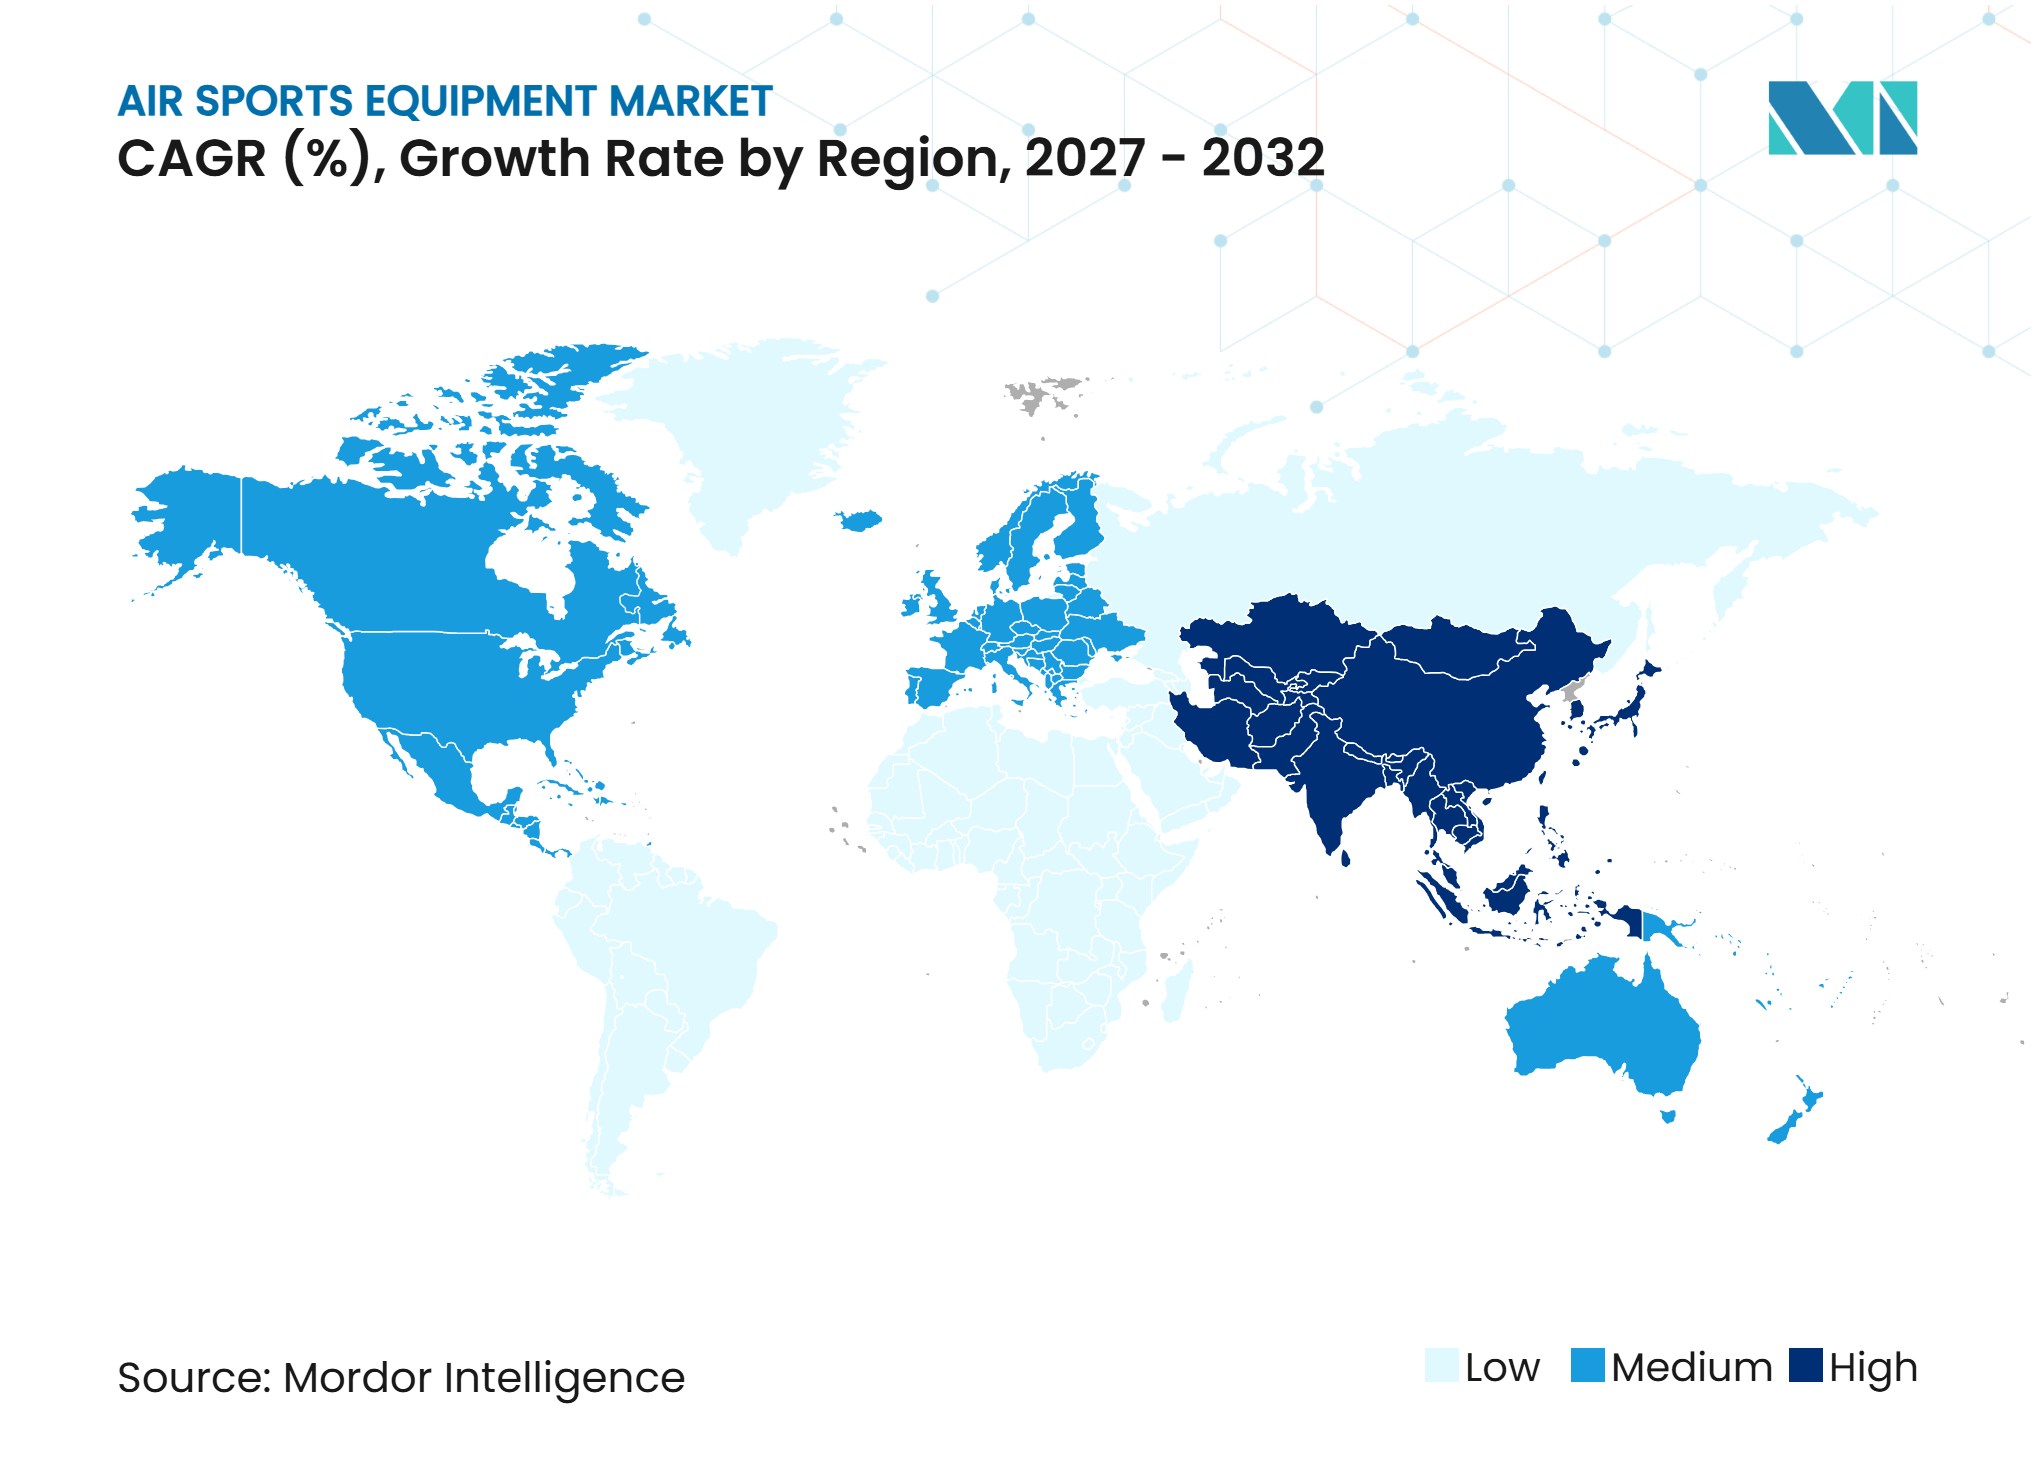
- 地域別では、北米が2026年に41.68%のシェアでエアスポーツ用品市場をリードし、アジア太平洋は2027年~2032年にCAGR 8.84%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レクリエーションおよび競技エアスポーツへの参加増加 | +2.1% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| アドベンチャーツーリズムおよび空中レクリエーション活動の拡大 | +1.9% | アジア太平洋が中心、中東・アフリカおよび南米への波及あり | 中期(2~4年) |
| 高度な安全・保護機器への需要増加 | +0.8% | 世界全体、コンプライアンス要因は北米と欧州連合で最も強い | 中期(2~4年) |
| 軽量・高性能機器における技術的進歩 | +1.0% | 欧州および北米、ドイツとフランスに製造拠点 | 中期(2~4年) |
| エアスポーツトレーニングおよびプロ認定の成長 | +0.6% | アジア太平洋および北米 | 中期(2~4年) |
| エアスポーツインフラおよび開発に対する政府支援 | +0.4% | 中国、サウジアラビア、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レクリエーションおよび競技エアスポーツへの参加増加
エアスポーツ用品市場は、レクリエーションおよび競技飛行活動への参加増加から恩恵を受けています。2026年11月の米国パラシュート協会のレポートによると、スカイダイバーは2025年に365万回のジャンプを完了し、2023年の280万回と比較して増加しており、同協会は2025年に4,088件の新規Aライセンスを発行しました[1]。これらの指標は、経験豊富なスカイダイバーがより頻繁に参加する一方で、新規参入者がスポーツに参加し続けていることを示しています。世界航空スポーツ連盟のコンテストは2025年に3,606人のパラグライダーパイロットを集め、前年比30%増を記録し、2025年10月にはブラジル、スイス、アルプス欧州からの参加者が増加しました[2]。新規パイロットは共有されたフライト映像を使ってパフォーマンスを比較することが増えており、機器のアップグレードと初回購入の両方を促進しています。このトレンドは、安全システム、ウィング、ハネス、および交換部品への継続的な需要を支えています。
アドベンチャーツーリズムおよび空中レクリエーション活動の拡大
アドベンチャー旅行は、より幅広い旅行者および商業オペレーターの間でエアスポーツ用品市場のリーチを拡大しています。中国は支援的な政策を通じて低高度ツーリズムを発展させています。浙江省のパラグライダー基地では、訪問者数が2019年の1万人未満から10万人以上に増加したと報告されています。中国民用航空局は、低高度経済が2025年に1.5 トリリオン 人民元、2035年には3.5 トリリオン 人民元に達したと述べています。インドも2025年にアドベンチャーツーリズムの予約で二桁成長を記録し、Z世代の旅行者の60~65%が次の旅行にエアスポーツを含める計画を立てています。その結果、タンデムオペレーターは耐久性のあるフリート機器を必要とし、高成長目的地における購買パターンへの影響力を高めています。
高度な安全・保護機器への需要増加
厳格な安全要件により、エアスポーツ用品市場における認定保護システムの重要性が高まっています。欧州よびドイツの認証基準では、パラグライダーおよびハーネスに対して独立した荷重・崩壊テストが義務付けられており、オペレーターおよびトレーニング機関が未認定製品を除外できるようになっています。自動起動装置、GPS統合高度計、エアバッグシステムは、専門的な用途から標準的な機器構成へと移行しています。これらの動向により、メーカーは高度な安全技術と統合機器ソリューションへの投資を促され、プレミアム認定製品への需要が強化され、低コストのコモディティ機器への依存が低下しています。
軽量・高性能機器における技術的進歩
素材の進歩がエアスポーツ用品市場の競争ダイナミクスを再形成しています。メーカーはポルシェ・スカイテックス38、ドミニコDOKDO生地、ダイニーマ強化リップストップナイロン、および高度な構造部品を使用して、耐久性を維持しながら重量を削減しています。2025年9月、Ozone Gliders Ltd.はアルピナ5を発表しました。このモデルはアスペクト比6.07、重量3.75 kgを特徴とし、競技機器を超えてツーライナーアーキテクチャを拡張しています。これらのノベーションはレクリエーションと競技の仕様の差を縮め、購入者が専門機器カテゴリーに完全に移行することなく高いパフォーマンスにアクセスできるようにしています。さらに、生地強度、空力効率、構造設計の改善により、機器のライフサイクルが延長され、経験豊富なパイロットのアップグレードが促進されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エアスポーツ用品の高い初期費用 | -1.5% | アジア太平洋、南米、中東・アフリカの新興市場、および世界的に価格に敏感なセグメント | 中期(2~4年) |
| 事故リスクおよび安全関連の懸念 | -0.9% | 世界全体、規制監督が限られている地域でより大きな影響 | 長期(4年以上) |
| 天候依存性および季節的な運用制限 | -0.5% | 欧州および世界の山岳地域 | 短期(2年以内) |
| 適切なエアスポーツ場所の限られた利用可能性 | -0.4% | 日本、韓国、西欧を含む都市密集市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エアスポーツ用品の高い初期費用
完全なセットアップの高コストは、エアスポーツ用品市場における新規ユーザーにとって依然として大きな障壁となっています。パラグライダーの完全なセットアップにはウィング、ハーネス、リザーブパラシュート、ヘルメットが含まれ、超軽量構成は通常15~30%のプレミアムが付きます。この支出水準は、最も急成長している製品カテゴリーでの購入を経験豊富なパイロットや機関に限定する可能性があります。東南アジア、南米、中東・アフリカの一部では、初期費用が数ヶ月分の中央値収入に相当することがあります。その結果、中古機器やレンタルモデルがこれらの地域で重要な代替手段として機能しています。レンタルオペレーターは通常、集中的な使用向けに設計されたより少ないユニットを購入し、機器の価値を支えますが、ユニット販売量を制約する可能性があります。
事故リスクおよび安全関連の懸念
パラグライダー、ハンググライダー、スカイダイビング、その他の空中活動に関連する事故リスクは、エアスポーツ用品市場に対する重大な抑制要因であり続けています。機器の誤作動、不十分なフライトコントロール、ライン絡み、悪天候、困難な着陸環境は重傷または死亡事故を引き起こす可能性があり、特に経験の浅いユーザーの参加を妨げています。ニュージーランド民間航空局の2024年~2025年年次報告書(2025年発行)によると、アドベンチャー航空セクターは報告期間中に4件の事故を記録し、3件のパラグライダーと1件のタンデムパラシュートが関与していました[3]。2名が重傷を負いました。このような事故は空中活動に関連するリスクへの懸念を強化し、専門的な安全トレーニングと認定機器の必要性を高め、潜在的な参加者が市場に参入することを妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
パラシュートがリードし、パラグライダーが成長を再定義パラシュートは2026年のエアスポーツ用品市場規模の30.53%を占め、主要製品カテゴリーとなっています。スカイダイビングにはメンキャノピーとリザーブキャノピーの両方が必要であり、リザーブの再梱包スケジュールが新規ユーザーの購入を超えた継続的な需要を生み出しています。この交換サイクルは、参加者の成長が鈍化した場合でも販売を支えます。コンテナ、ハーネス、保護具もパイロットの装着、保護、サポートに不可欠であるため、中心的な役割を果たしています。保護機器は、オペレーターがより要求の高い使用向けに設計されたエアバッグ統合ハーネスとヘルメットシステムを採用するにつれて重要性が高まっています。
パラグライダーおよびキャノピーは2032年までCAGR 8.89%で拡大すると予測されており、発射の柔軟性と航空機への依存度の低さに支えられています。その設計は、レクリエーション初心者と多様な地形にサービスを提供する商業アドベンチャーオペレーターの両方に適しています。ツーライナーアーキテクチャは、競技志向のデザインをよりアクセスしやすいモデルにもたらすことで製品ミックスを再形成しています。パラグライダーはよりコンパクトで輸送が容易なため、新規参入者も引き付けています。ウィングスーツは後期段階の需要経路を生み出し、参加者は参加前にファーストフライトコースを修了することが求められます。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
レクリエーション支出が主導し、トレーニング機関が次の波を示すレクリエーションユーザーは2026年のエアスポーツ用品市場シェアの56.32%を占め、個人参加者の幅広い基盤を反映しています。これらのユーザーは通常、比較的高額な購入を行い、生地の多孔性の変化や新技術の登場に伴い3~5年ごとに機器を交換します。タンデムツーリズムオペレーター、クラブメンバー、クロスカントリーパイロトはそれぞれ異なる理由で機器をアップグレードします。レクリエーションユーザーは多くの場合、重量、操作性、安全性、パッカビリティの改善を優先します。プロアスリートは直接購入量は少ないものの、製品開発と市場の方向性に大きな影響を与えています。
トレーニング機関は2032年までCAGR 8.81%で拡大すると予測されており、最も急成長しているエンドユーザーセグメントとなっています。認定フライトスクール、クラブプログラム、アドベンチャーツーリズムアカデミーは、学生使用のための耐久性のある機器フリートを必要としています。2025年4月、Niviukはレッドブル・エックスアルプスキットを発表し、2.85 kgのクリンバー3 Pウィング、ロケット Pハーネス、エクスペレースリュックサックを組み合わせた5 kgのシステムを提供しました。これらの競技主導のソリューションは、連続する製品サイクルにわたってフライトスクールや愛好家の期待を形成する可能性があります。機関購入者は耐久性、保証範囲、サービスサポート、標準化されたフリート管理をより重視します。
流通チャネ別:
実店舗が地位を維持し、オンラインチャネルが高度を上げるオフライン小売店は2026年のエアスポーツ用品市場規模の65.91%を占めており、多くの製品が専門的なフィッティングとセットアップを必要とするためです。パラグライダーのサイジング、ハーネスの調整、リザーブシステムの統合には直接的な技術サポートが必要なことが多いです。専門小売店やドロップゾーンストアは、販売窓口と実践的なアドバイザーの両方として機能しています。このモデルは、適切な機器の選択に支援が必要な初回購入者にとって特に重要です。高額なコンテナやリザーブシステムには、純粋なオンライン取引では容易に再現できないディーラーサービスが含まれることも多いです。
オンライン小売店は2032年までCAGR 9.23%で成長すると予測されており、地元の専門ディーラーがいない購入者へのアクセスによって推進されています。Aerodyneは、カスタムICONコンテナ向けに3Dコンフィギュレーターを導入し、リアルタイムのデザイン可視化と製造対応ドキュメントを提供しています。このアプローチは、デジタルシテムが複雑で安全性が重要な製品の意思決定をどのようにサポートできるかを示しています。このチャネルは製品の入手可能性を拡大できますが、フィッティング要件が特定のプレミアムカテゴリーでの役割を制限しています。

地域分析
北米
北米は2026年のエアスポーツ用品市場シェアの41.68%を占め、商業ドロップゾーンの密なネットワークと専門小売業者によって支えられている。米国はフロリダ州デランドに製造クラスターを有しており、コンテナメーカーのUnited Parachute Technologies, LLCおよびAerodyne、ならびにキャノピー専門メーカーのPerformance Designs, Inc.が拠点を置いている。連邦航空局の特別耐空証明近代化(MOSAIC)規則は2025年10月に施行され、軽スポーツ航空機カテゴリーに対する規定の重量制限が撤廃された。同規則はスポーツパイロットの特権も拡大し、電動推進航空機を同区分の下で認可した。カナダスポーツパラシューティング協会が管轄するカナダのコミュニティは、確立された米国基準と密接に整合した認定慣行を維持している。
アジア太平洋
アジア太平洋地域は2032年までCAGR 8.84%で成長すると予測されており、エアスポーツ用品市場において最も成長の速い地域となっている。公共インフラの優先事項、観光需要の高まり、およびオペレーターのフリート拡大がこの成長を支えている。インドでは、開発イニシアチブがエアスポーツハブ、トレーニング施設、および認定運営インフラの整備を支援しており、パラグライダー、パラシュート、ハーネス、および保護用品への追加需要を生み出している。オーストラリアでは、ビッグレッドグループの2025年秋季体験インデックスによると、ヘリコプターフライト予約が92.9%増加した。インドネシア、タイ、およびシンガポールも認定アドベンチャーツーリズムのエコシステムを整備しており、機器の組織的購入を促進している。
欧州、南米、中東・アフリカ
欧州は、確立されたエアスポーツエコシステム、有利な山岳・沿岸飛行場所、組織化されたクラブ、フランス、ドイツ、スイス、イタリア、英国にわたるパラグライダー、ハンググライダー、パラシュートへの強い参加から恩恵を受けています。南米はブラジル、アルゼンチン、コロンビアに確立されたパラグライダーおよびハンググライダーの目的地から恩恵を受けています。一方、中東・アフリカ地域は、アラブ首長国連邦、サウジアラビア、南アフリカなどの国々におけるアドベンチャーツーリズム、商業スカイダイビング体験、専門レクリエーション航空施設への投資を通じて発展しています。
競争環境
市場集中度
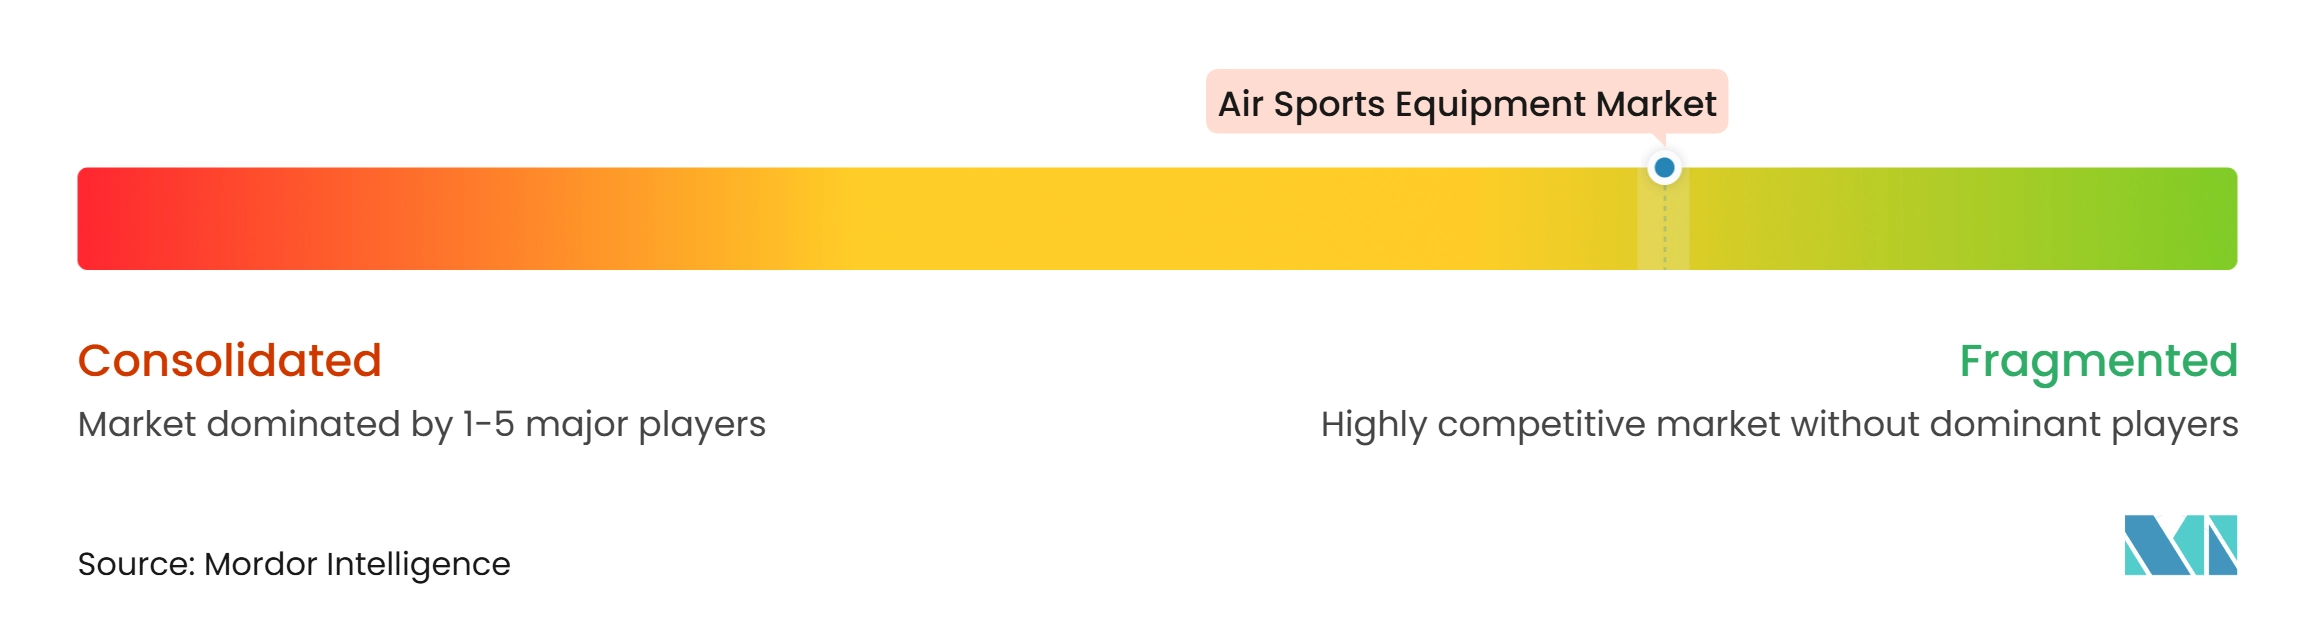
エアスポーツ用品市場は細分化されており、製品ラインナップ全体にわたって支配的な地位を占めるメーカーは存在しない。Ozone Gliders Ltd.、Niviuk、Bruce Goldsmith Design (BGD) GmbH、およびSkywalk GmbH and Co. KGを含む欧州メーカーは、技術設計、認証、および超軽量構造を通じてパラグライディングセグメントで競争している。Performance Designs, Inc.、Aerodyne、およびUnited Parachute Technologies, LLCなどの北米専門メーカーは、米国パラシュート協会および関連ユーザーコミュニティとの確立された関係を通じてスカイダイビングのサプライチェーンを支えている。Phoenix-Flyはウィングスーツセグメントで事業を展開し、Bonehead Compositesは専門ヘルメットへの需要に対応している。その結果、エアスポーツ用品業界は単一の支配的なクロスカテゴリーサプライヤーではなく、明確な専門知識の拠点から構成されている。
2025年に計画された製品ローンチは、設計サイクルがエアスポーツ用品市場における重要な競争要因であることを示した。Niviukは軽量素材とハイク&フライパイロット向けの構造技術を取り入れたRoamer 2 Pを発売した。こうした動向は、メーカーが専門的な要件に対応しながら高度な機能をより広い製品ラインに統合していることを示している。エアスポーツ用品市場は、認証、性能、信頼性、および軽量化を効果的にバランスさせる企業を評価する。
デジタル能力と組織的なポジショニングが、エアスポーツ用品市場における追加の競争ツールとして台頭している。Performance Designs, Inc.は2025年11月にオペレーションVKダイナミックフローを開催し、14カ国以上から36名のエリートキャノピーパイロットを集めてフォーメーションキャノピーパイロットイベントを実施した。このイベントはプロフェッショナルパイロットコミュニティとの直接的な関与を促進し、ブランドの技術的ポジショニングを強化した。中国、インド、および東南アジアのトレーニングスクールは未開拓の機会を代表しており、これらの拡大するネットワーク全体で強固な地位を立したサプライヤーは存在しない。フリート価格設定、トレーニングサポート、およびローカルサービスを組み合わせるサプライヤーは、この需要に対応するうえでより有利な立場に置かれる可能性がある。
エアスポーツ用品産業のリーダー
-
Apco Aviation Ltd.
-
Atair d.o.o.
-
Dudek Paragliders
-
Gin Gliders
-
Aerodyne
- 注:主要企業の掲載順は順位を示すものではありません。
エアスポーツ用品市場 このレポートでカバーされる企業
- ADVANCE Thun AG
- Aerodyne
- Apco Aviation Ltd.
- Atair d.o.o.
- Bruce Goldsmith Design (BGD) GmbH
- Bonehead Composites
- Dudek Paragliders
- Gin Gliders
- Intrudair Ltd.
- Mirage Systems, Inc.
- Niviuk
- Ozone Gliders Ltd.
- Performance Designs, Inc.
- Phoenix-Fly
- Skywalk GmbH and Co. KG
- Sun Path Products, Inc.
- Supair SAS
- Swing Paragliders
- United Parachute Technologies, LLC
- U-Turn GmbH
最近の産業開発事情 エアスポーツ用品市場
- 2026年9月:Ozone Gliders Ltd.は、初めて一般公開されたパラグライダーウィングとしてVaporを発売した。この製品は3ラインデザインと専用ブライドルシステムを特徴とし、パイロットが飛行特性を調整できるようにした。
- 2026年8月:Bruce Goldsmith Design (BGD) GmbHは、専用ライザーシステムによってパラカイトに変換できる軽量マウンテンパラグライダーのKiss 2を発表した。
- 2026年2月:NeoはRace Upパフォーマンスハーネスを発売し、空力フェアリング、軽量構造、および8 cmのKoroydインパクトプロテクションを組み込んだ。
- 2025年10月:Niviukはクープ・イカールにて、極限の高山条件向けシングルスキンウィングのSkin 4 P、EN-C 2ライナーのArtik R 2、ならびに3.37 kgの新型Konvers 3およびKooper Pハーネスを発売した。
世界のエアスポーツ用品市場レポートの範囲
エアスポーツ用品とは、パラグライダー、スカイダイビング、ハンググライダー、パラモーター、ウィングスーツフライングなどのレクリエーションおよび競技空中活動向けに設計された専門的な機器、装置、アクセサリーを指します。エアスポーツ用品市場は、製品タイプ、エンドユーザー、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はパラグライダーおよびキャノピー、パラシュート、ハンググライダー、保護具、コンテナおよびハーネス、ウィングスーツ、その他の機器にセグメント化されています。エンドユーザー別では、市場はレクリエーションユーザー、プロアスリート、トレーニング機関にセグメント化されています。流通チャネル別では、市場はオフライン小売店とオンライン小売店にセグメント化されています。地域別で、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに分類されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| パラグライダーおよびキャノピー |
| パラシュート |
| ハンググライダー |
| 保護具 |
| コンテナおよびハーネス |
| ウィングスーツ |
| その他の機器 |
| レクリエーションユーザー |
| プロアスリート |
| トレーニング機関 |
| オフライン小売店 |
| オンライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| ポーランド | |
| ベルギー | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | パラグライダーおよびキャノピー | |
| パラシュート | ||
| ハンググライダー | ||
| 保護具 | ||
| コンテナおよびハーネス | ||
| ウィングスーツ | ||
| その他の機器 | ||
| エンドユーザー別 | レクリエーションユーザー | |
| プロアスリート | ||
| トレーニング機関 | ||
| 流通チャネル別 | オフライン小売店 | |
| オンライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| ポーランド | ||
| ベルギー | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
エアスポーツ用品市場の現在の規模と将来の成長見通しはどのようなものですか?
エアスポーツ用品市場は2026年に22.34 ビリオン 米ドルと評価され、2027年には23.97 ビリオン 米ドルに達すると推定されています。市場は2032年までに34.72 ビリオン 米ドルに成長し、2027年~2032年のCAGRは7.69%と予測されています。
2026年のエアスポーツ用品市場で最大のシェアを占めた製品タイプはどれですか?
パラシュートは2026年の最大製品タイプセグメントであり、エアスポーツ用品市場の30.53%を占めました。
2026年のエアスポーツ用品市場を支配したエンドユーザーセグメントはどれですか?
レクリエーションユーザーが2026年の市場を支配し、総市場シェアの56.32%を占めました。
2026年のエアスポーツ用品市場で最大のシェアを占めた地域はどこですか?
北米が2026年のエアスポーツ用品市場を支配し、総市場シェアの41.68%を占めました。