
Taille et part du marché des équipements de sports aériens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 23.97 Milliards de dollars |
| Taille du Marché (2032) | 34.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de sports aériens par Mordor Intelligence
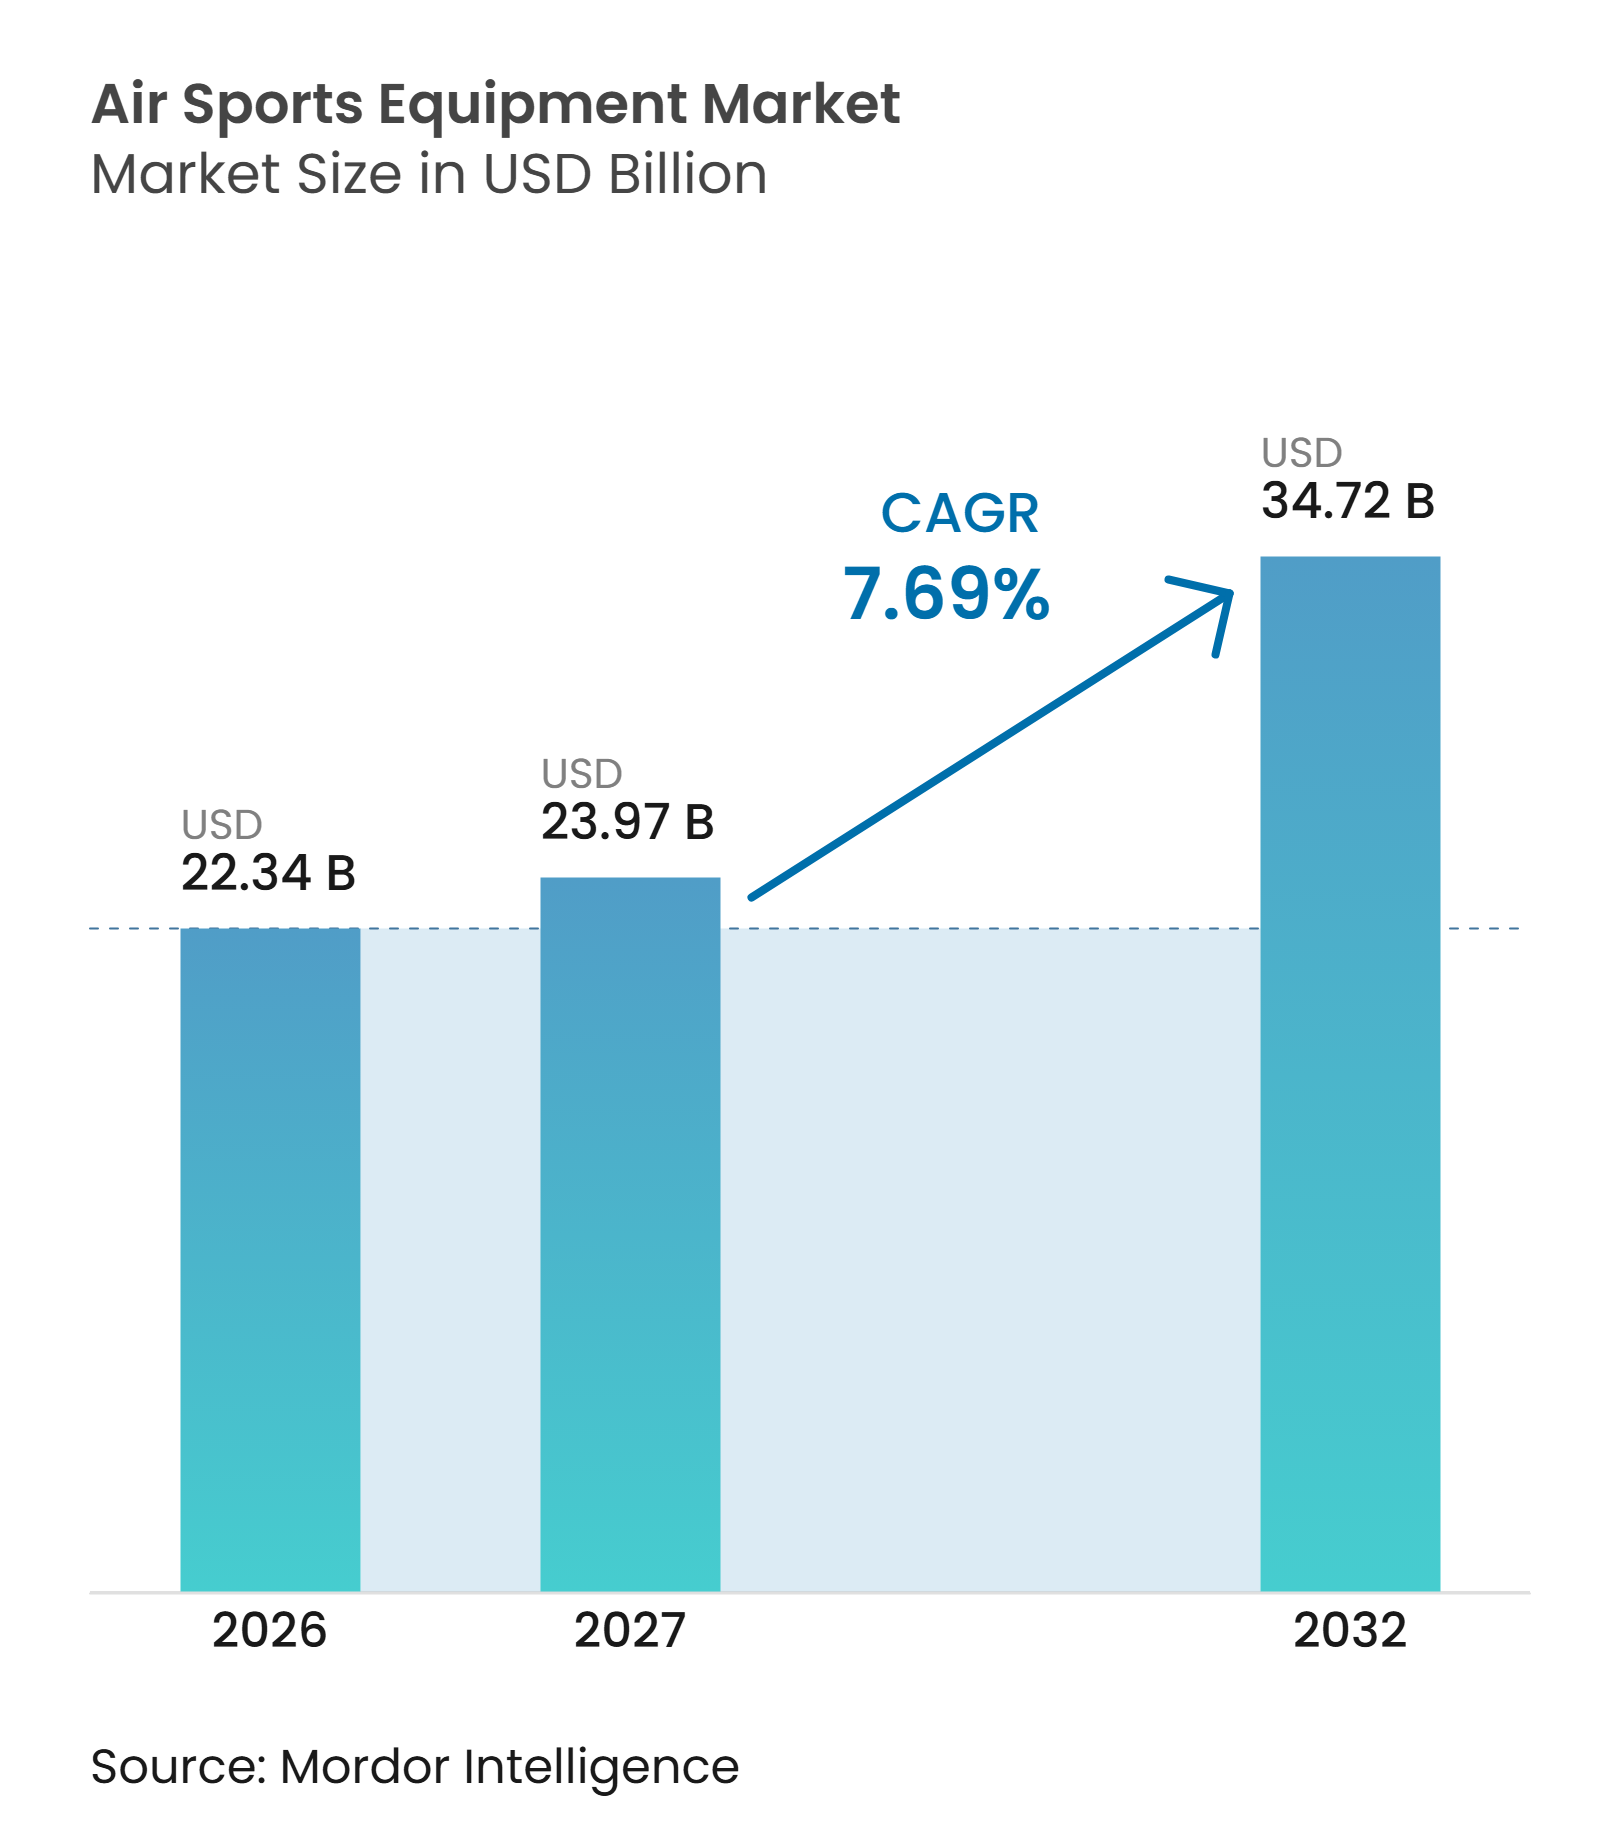
La taille du marché des équipements de sports aériens était évaluée à 22,34 milliards USD en 2026 et devrait croître de 23,97 milliards USD en 2027 pour atteindre 34,72 milliards USD d'ici 2032, à un CAGR de 7,69 % durant la période de prévision (2027-2032). La participation croissante au parachutisme et au vol libre élargit la base de clientèle, tandis que les participants confirmés effectuent davantage de sauts et renouvellent leur équipement plus fréquemment. Les flottes d'opérateurs et les programmes de formation certifiés s'imposent comme des canaux d'achat importants, notamment dans les régions où le tourisme d'aventure se développe. Les fabricants répondent à cette tendance en utilisant des matériaux plus légers, en intégrant des dispositifs de sécurité, en proposant des outils de configuration numérique et en s'engageant plus étroitement avec les communautés de pilotes. La réglementation joue également un rôle clé, car les réformes de l'aviation peuvent accroître la participation au vol récréatif et élargir la base d'utilisateurs potentiels pour les équipements associés.
Principaux enseignements du rapport
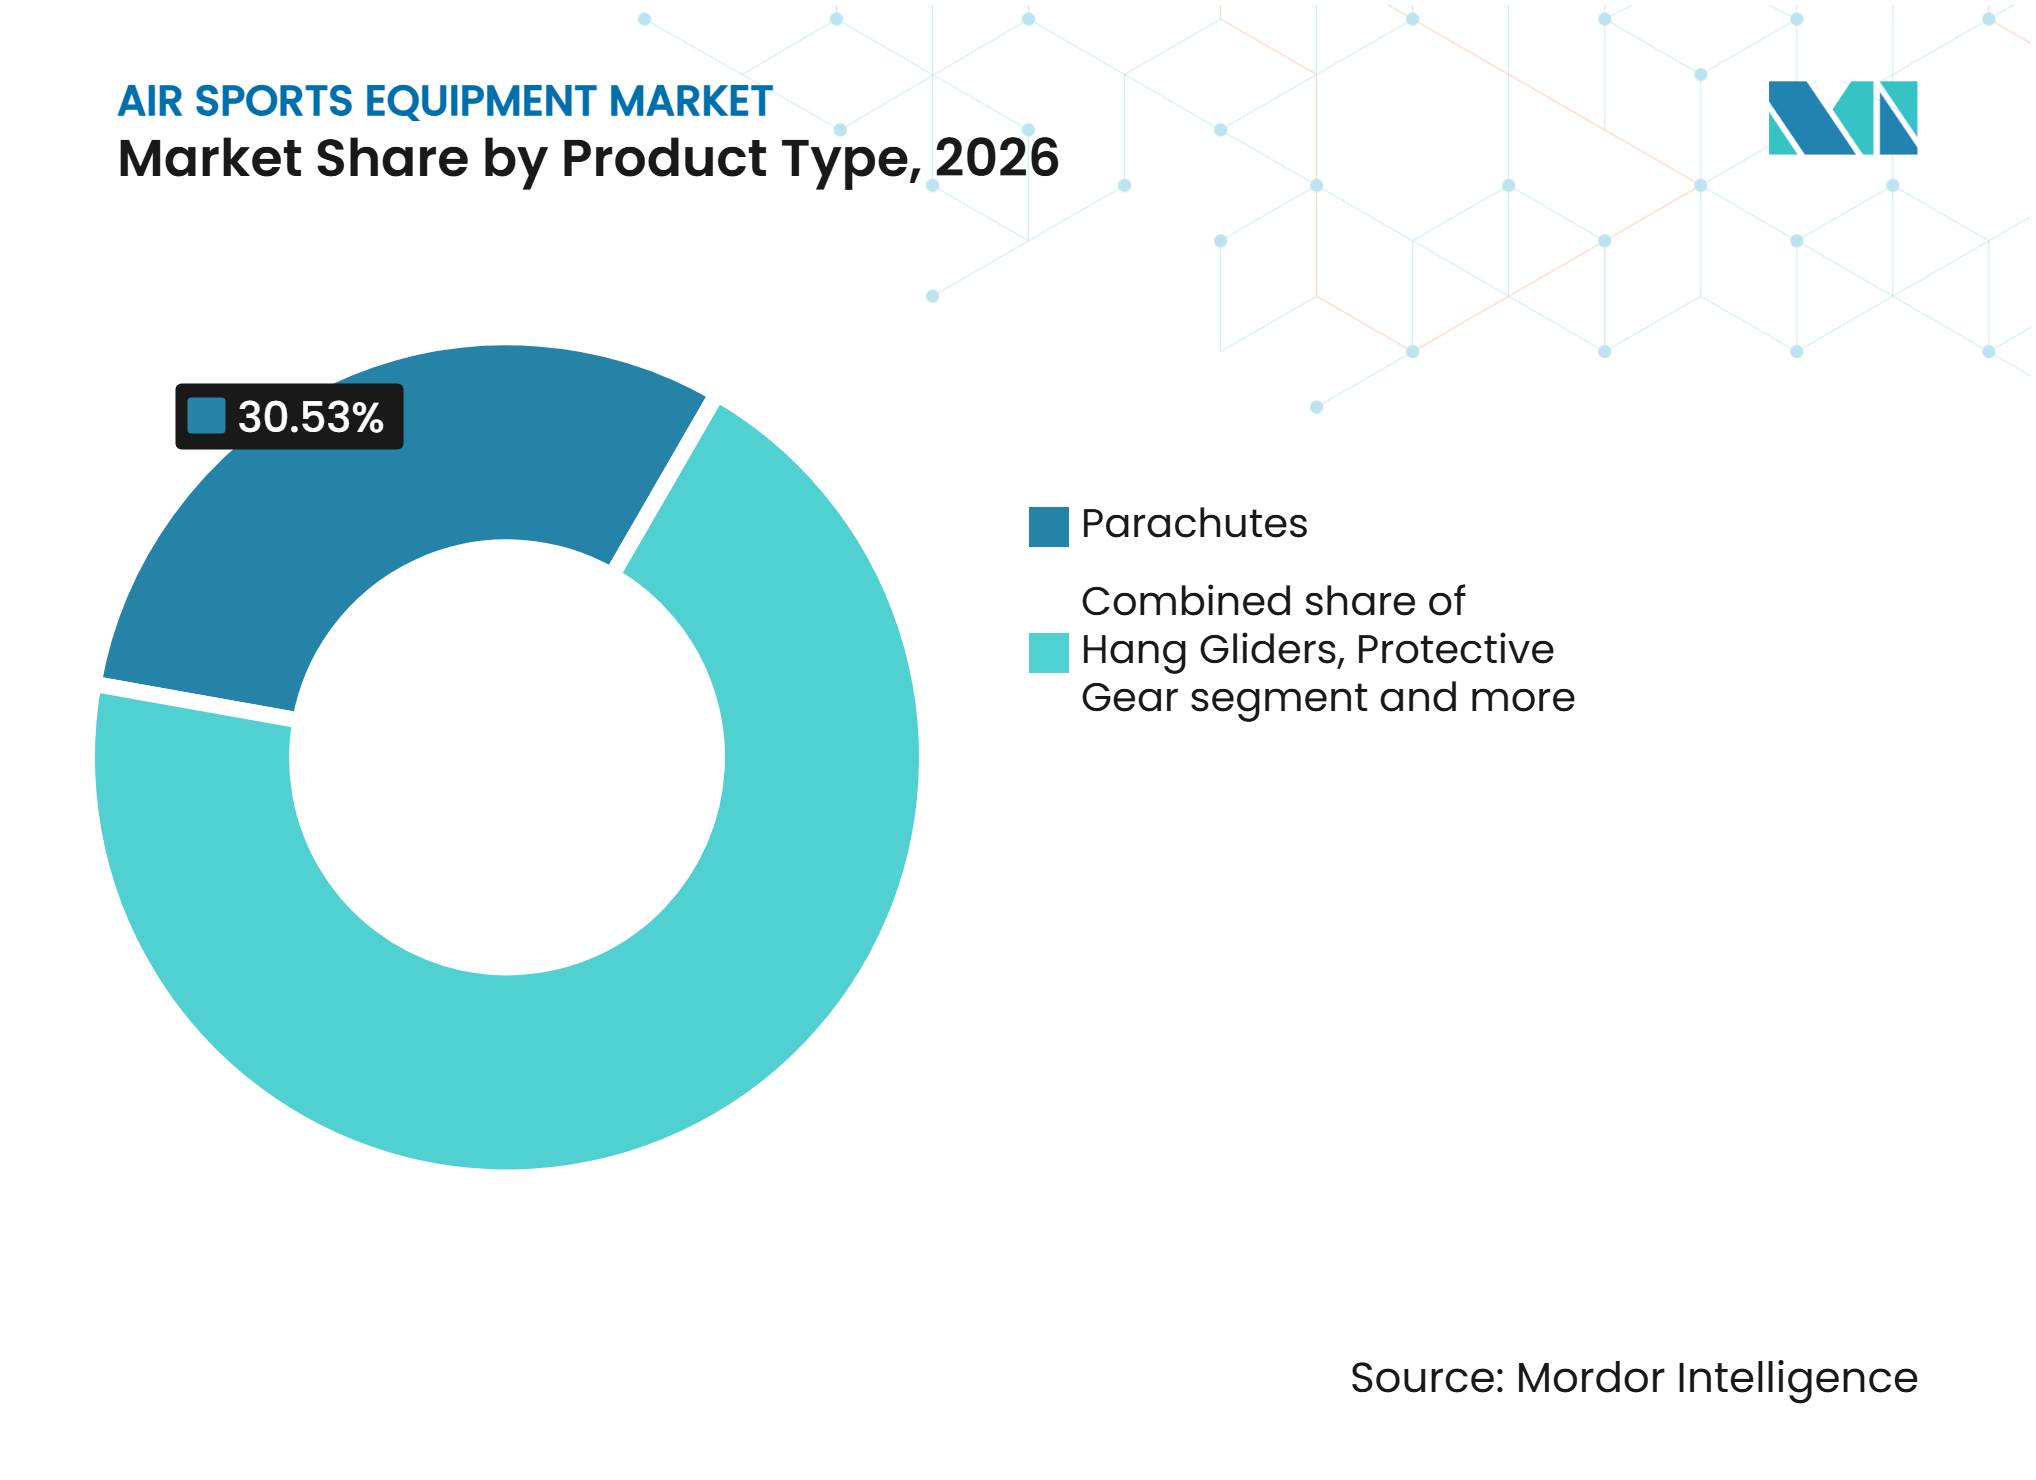
- Par type de produit, les parachutes ont dominé le marché des équipements de sports aériens avec une part de 30,53 % en 2026, tandis que les parapentes et voilures devraient croître à un CAGR de 8,89 % durant 2027-2032.
- Par utilisateur final, les utilisateurs récréatifs ont représenté la plus grande part de marché, soit 56,32 % en 2026, tandis que les établissements de formation devraient croître à un CAGR de 8,81 % durant 2027-2032.
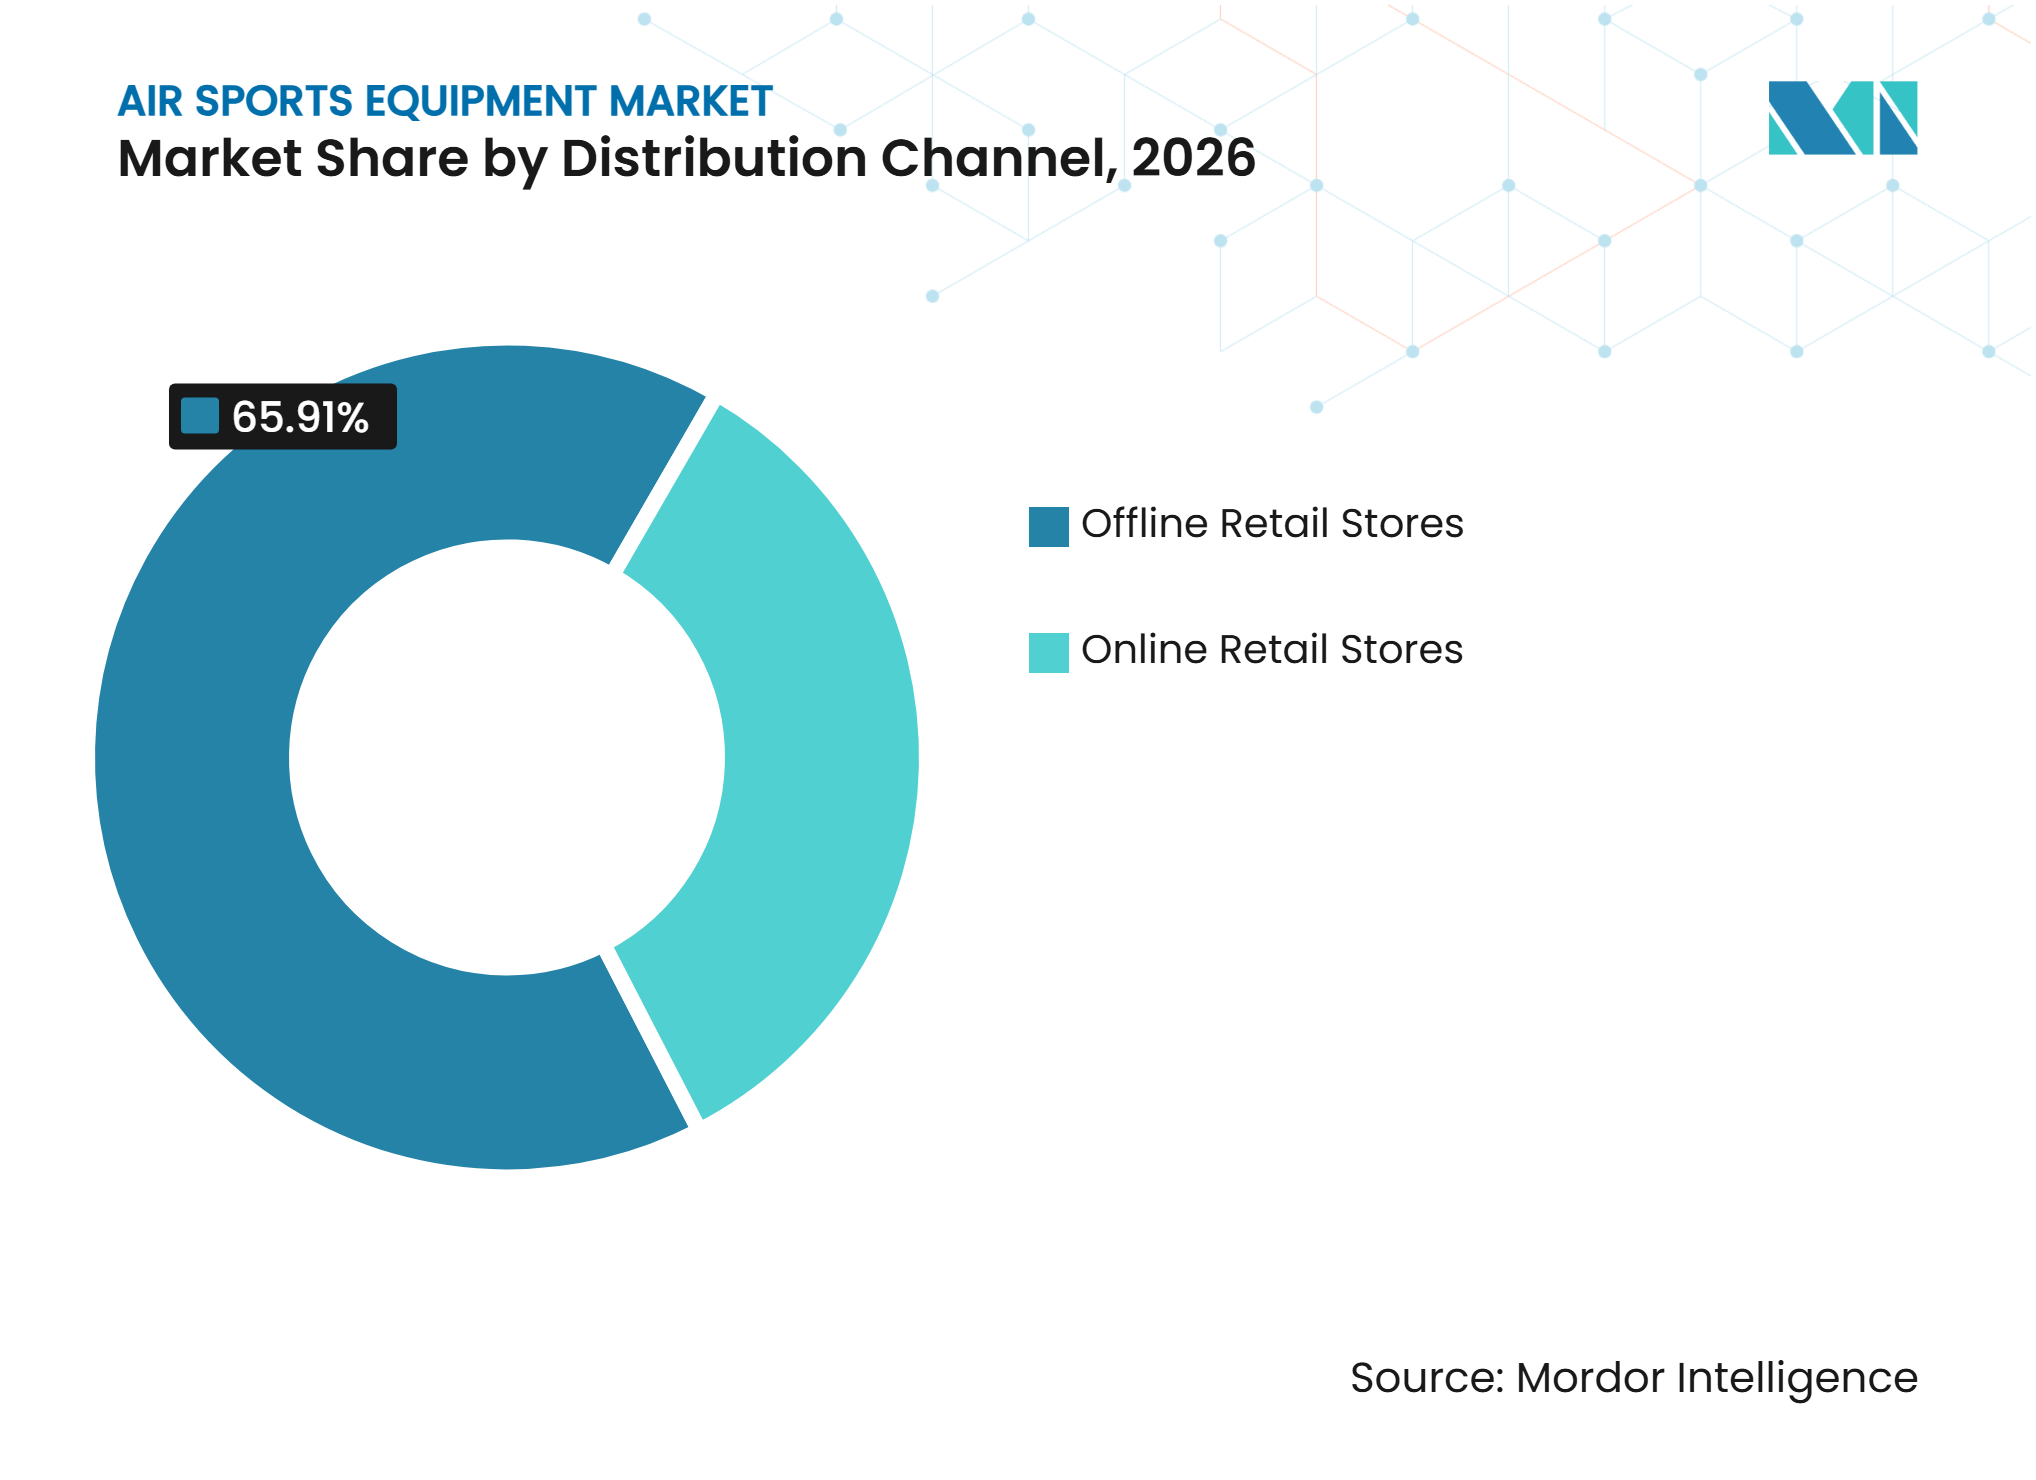
- Par canal de distribution, les magasins de détail hors ligne ont dominé le marché avec une part de 65,91 % en 2026, tandis que les magasins de détail en ligne devraient croître à un CAGR de 9,23 % durant 2027-2032.
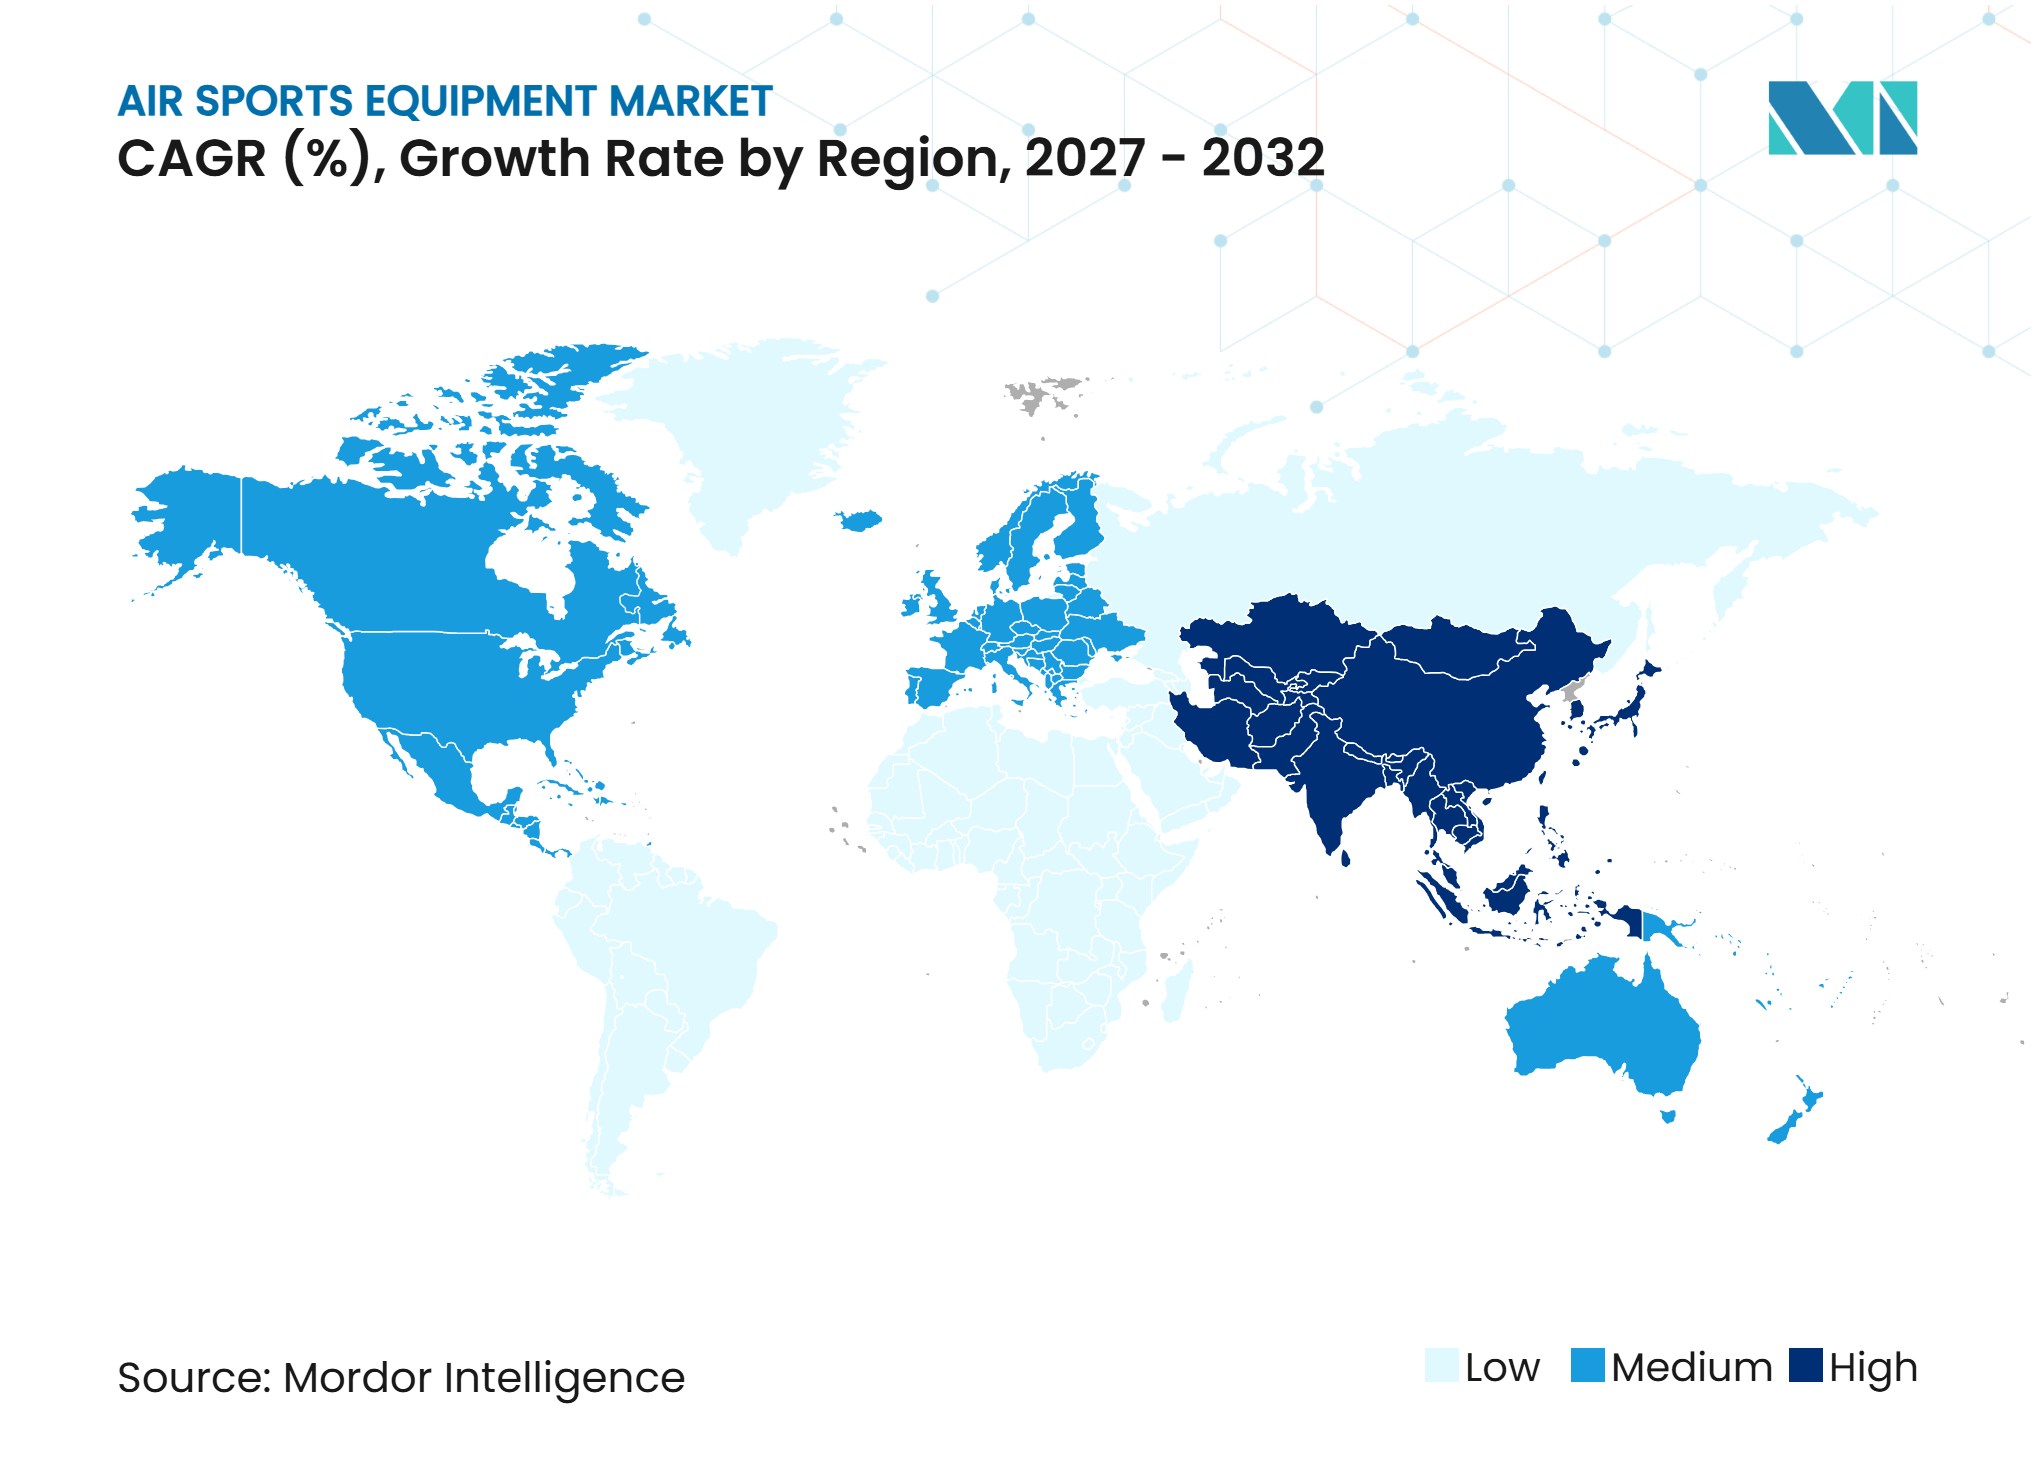
- Par géographie, l'Amérique du Nord a dominé le marché des équipements de sports aériens avec une part de 41,68 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,84 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Participation croissante aux sports aériens récréatifs et compétitifs | +2.1% | Mondial, plus marqué en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion du tourisme d'aventure et des activités récréatives aériennes | +1.9% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante d'équipements de sécurité et de protection avancés | +0.8% | Mondial, avec des facteurs de conformité les plus forts en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Avancées technologiques dans les équipements légers et haute performance | +1.0% | Europe et Amérique du Nord, avec des pôles de fabrication en Allemagne et en France | Moyen terme (2-4 ans) |
| Croissance de la formation aux sports aériens et de la certification professionnelle | +0.6% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Soutien gouvernemental aux infrastructures et au développement des sports aériens | +0.4% | Chine, Arabie saoudite et Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Participation croissante aux sports aériens récréatifs et compétitifs
Le marché des équipements de sports aériens bénéficie d'une participation accrue aux activités de vol récréatif et compétitif. Selon un rapport de novembre 2026 de l'Association américaine de parachutisme, les parachutistes ont effectué 3,65 millions de sauts en 2025, contre 2,8 millions en 2023, et l'association a également délivré 4 088 nouvelles licences A en 2025Réunion du conseil d'administration de l'USPA 1, uspa.org">[1]. Ces indicateurs montrent que les parachutistes expérimentés participent plus fréquemment tandis que les nouveaux entrants continuent de rejoindre le sport. La Fédération aéronautique internationale a attiré 3 606 pilotes de parapente en 2025, représentant une augmentation de 30 % d'une année sur l'autre, avec une croissance de la participation en provenance du Brésil, de la Suisse et des Alpes européennes en octobre 2025Concours mondial de cross-country FAI CIVL 2, fai.org">[2]. Les nouveaux pilotes comparent de plus en plus leurs performances à l'aide de vidéos de vol partagées, ce qui encourage à la fois les mises à niveau d'équipement et les premiers achats. Cette tendance soutient une demande récurrente pour les systèmes de sécurité, les ailes, les harnais et les composants de remplacement.
Expansion du tourisme d'aventure et des activités récréatives aériennes
Le tourisme d'aventure élargit la portée du marché des équipements de sports aériens auprès d'une base plus large de voyageurs et d'opérateurs commerciaux. La Chine développe le tourisme à basse altitude grâce à des politiques favorables. Une base de parapente dans le Zhejiang a signalé que le nombre de visiteurs est passé de moins de 10 000 en 2019 à plus de 100 000. L'Administration de l'aviation civile de Chine a déclaré que l'économie à basse altitude a atteint 1,5 trillion CNY en 2025 et 3,5 trillions CNY d'ici 2035. L'Inde a également enregistré une croissance à deux chiffres des réservations de tourisme d'aventure en 2025, avec 60 à 65 % des voyageurs de la génération Z prévoyant d'inclure des sports aériens dans leur prochain voyage. Par conséquent, les opérateurs de vols en tandem ont besoin d'équipements de flotte durables et influencent de plus en plus les habitudes d'achat dans les destinations à forte croissance.
Demande croissante d'équipements de sécurité et de protection avancés
Des exigences de sécurité strictes accroissent l'importance des systèmes de protection certifiés sur le marché des équipements de sports aériens. Les normes de certification européennes et allemandes imposent des tests de charge et d'affaissement indépendants pour les parapentes et les harnais, permettant aux opérateurs et aux établissements de formation d'exclure les produits non certifiés. Les dispositifs d'activation automatique, les altimètres intégrés GPS et les systèmes d'airbag passent d'applications spécialisées à des configurations d'équipement standard. Ces développements incitent les fabricants à investir dans des technologies de sécurité avancées et des solutions d'équipement intégrées, renforçant la demande de produits certifiés haut de gamme et réduisant la dépendance aux équipements de base à faible coût.
Avancées technologiques dans les équipements légers et haute performance
Les avancées dans les matériaux redéfinissent la dynamique concurrentielle sur le marché des équipements de sports aériens. Les fabricants utilisent les tissus Porcher Skytex 38, Dominico DOKDO, le nylon ripstop renforcé Dyneema et des composants structurels avancés pour réduire le poids tout en maintenant la durabilité. En septembre 2025, Ozone Gliders Ltd. a lancé l'Alpina 5, qui présente un allongement de 6,07 et pèse 3,75 kg, étendant l'architecture deux-liners au-delà des équipements de compétition. Ces innovations réduisent l'écart entre les spécifications récréatives et de compétition, permettant aux acheteurs d'accéder à de meilleures performances sans passer entièrement aux catégories d'équipements spécialisés. De plus, les améliorations de la résistance des tissus, de l'efficacité aérodynamique et de la conception structurelle soutiennent des cycles de vie d'équipement plus longs et encouragent les mises à niveau parmi les pilotes expérimentés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des équipements de sports aériens | -1.5% | Marchés émergents en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, ainsi que les segments sensibles aux prix à l'échelle mondiale | Moyen terme (2-4 ans) |
| Risque d'accidents et préoccupations liées à la sécurité | -0.9% | Mondial, avec un effet plus important là où la surveillance réglementaire est limitée | Long terme (≥ 4 ans) |
| Dépendance aux conditions météorologiques et limitations saisonnières d'exploitation | -0.5% | Europe et régions montagneuses à l'échelle mondiale | Court terme (≤ 2 ans) |
| Disponibilité limitée de sites adaptés aux sports aériens | -0.4% | Marchés à forte densité urbaine, notamment le Japon, la Corée du Sud et l'Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des équipements de sports aériens
Le coût élevé d'une configuration complète reste un obstacle majeur pour les nouveaux utilisateurs sur le marché des équipements de sports aériens. Une configuration complète de parapente comprend une aile, un harnais, un parachute de secours et un casque, tandis que les configurations ultralégers commandent généralement une prime de 15 à 30 %. Ce niveau de dépense peut restreindre les achats dans la catégorie de produits à la croissance la plus rapide aux pilotes expérimentés et aux institutions. En Asie du Sud-Est, en Amérique du Sud et dans certaines parties du Moyen-Orient et de l'Afrique, le coût initial peut équivaloir à plusieurs mois de revenu médian. Par conséquent, les équipements d'occasion et les modèles de location servent de substituts importants dans ces régions. Les opérateurs de location achètent généralement moins d'unités conçues pour une utilisation intensive, soutenant la valeur des équipements mais pouvant contraindre les volumes de ventes unitaires.
Risque d'accidents et préoccupations liées à la sécurité
Le risque d'accidents associé au parapente, au deltaplane, au parachutisme et à d'autres activités aériennes reste un frein important sur le marché des équipements de sports aériens. Les défaillances d'équipement, le contrôle de vol inadéquat, l'enchevêtrement des suspentes, les conditions météorologiques défavorables et les environnements d'atterrissage difficiles peuvent causer des blessures graves ou des décès, décourageant la participation, notamment chez les utilisateurs inexpérimentés. Selon le rapport annuel 2024-2025 de l'Autorité de l'aviation civile de Nouvelle-Zélande, publié en 2025, le secteur de l'aviation d'aventure a enregistré quatre accidents au cours de la période de référence, impliquant trois parapentes et un parachute en tandemRapport annuel 3, aviation.govt.nz">[3]. Deux personnes ont subi des blessures graves. De tels incidents renforcent les préoccupations concernant les risques associés aux activités aériennes, accroissent le besoin de formation spécialisée à la sécurité et d'équipements certifiés, et peuvent dissuader les participants potentiels d'entrer sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les parachutes en tête tandis que les parapentes redéfinissent la croissanceLes parachutes représentaient 30,53 % de la taille du marché des équipements de sports aériens en 2026, ce qui en fait la principale catégorie de produits. Le parachutisme nécessite à la fois des voilures principales et de secours, tandis que les calendriers de repliage des voilures de secours génèrent une demande récurrente au-delà des achats des nouveaux utilisateurs. Ce cycle de remplacement soutient les ventes même lorsque la croissance du nombre de participants ralentit. Les conteneurs, harnais et équipements de protection jouent également un rôle central, car ils sont essentiels pour l'ajustement, la protection et le soutien des pilotes. Les équipements de protection gagnent en importance à mesure que les opérateurs adoptent des harnais intégrés avec airbag et des systèmes de casques conçus pour des utilisations plus exigeantes.
Les parapentes et voilures devraient se développer à un CAGR de 8,89 % jusqu'en 2032, soutenus par la flexibilité de décollage et une moindre dépendance aux aéronefs. Leur conception convient aussi bien aux nouveaux venus récréatifs qu'aux opérateurs commerciaux d'aventure desservant des terrains variés. L'architecture deux-liners remodèle le mix produit en apportant des designs orientés compétition à des modèles plus accessibles. Les parapentes attirent également de nouveaux entrants car ils sont plus compacts et plus faciles à transporter. Les combinaisons de vol créent une voie de demande à un stade ultérieur, les participants devant suivre un cours de premier vol avant de participer.



Par utilisateur final :
les dépenses récréatives dominent, les établissements de formation annoncent la prochaine vagueLes utilisateurs récréatifs représentaient 56,32 % de la part du marché des équipements de sports aériens en 2026, reflétant la large base de participants individuels du segment. Ces utilisateurs effectuent généralement des achats de valeur relativement élevée et renouvellent leur équipement tous les 3 à 5 ans à mesure que la porosité des tissus évolue et que de nouvelles technologies deviennent disponibles. Les opérateurs de tourisme en tandem, les membres de clubs et les pilotes de cross-country renouvellent leur équipement pour différentes raisons. Les utilisateurs récréatifs privilégient souvent les améliorations en termes de poids, de maniabilité, de sécurité et de compacité. Bien que les athlètes professionnels représentent des volumes d'achat directs plus faibles, ils influencent considérablement le développement des produits et l'orientation du marché.
Les établissements de formation devraient se développer à un CAGR de 8,81 % jusqu'en 2032, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. Les écoles de vol certifiées, les programmes de clubs et les académies de tourisme d'aventure nécessitent des flottes d'équipements durables pour l'usage des étudiants. En avril 2025, Niviuk a lancé son kit Red Bull X-Alps, qui combinait l'aile Klimber 3 P de 2,85 kg, le harnais Rocket P et le sac à dos Expe Race dans un système de 5 kg. Ces solutions axées sur la compétition peuvent façonner les attentes des écoles de vol et des passionnés au fil des cycles de produits successifs. Les acheteurs institutionnels accordent une plus grande importance à la durabilité, à la couverture de garantie, au support de service et à la gestion standardisée des flottes.
Par canal de distribution :
le commerce physique maintient sa position, les canaux en ligne prennent de l'altitudeLes magasins de détail hors ligne représentaient 65,91 % de la taille du marché des équipements de sports aériens en 2026, car de nombreux produits nécessitent un ajustement et une configuration par des experts. Le dimensionnement des parapentes, les réglages des harnais et l'intégration des systèmes de secours nécessitent souvent un support technique direct. Les détaillants spécialisés et les magasins de zones de saut servent donc à la fois de points de vente et de conseillers pratiques. Ce modèle est particulièrement important pour les primo-acheteurs qui ont besoin d'aide pour sélectionner l'équipement approprié. Les conteneurs et systèmes de secours de haute valeur incluent également souvent des services de revendeur qui ne peuvent pas être facilement reproduits par des transactions purement en ligne.
Les magasins de détail en ligne devraient croître à un CAGR de 9,23 % jusqu'en 2032, portés par l'accès aux acheteurs sans revendeur spécialisé local. Aerodyne a lancé un configurateur 3D pour les conteneurs ICON personnalisés, offrant une visualisation de conception en temps réel et une documentation prête pour la fabrication. Cette approche démontre comment les systèmes numériques peuvent soutenir des décisions d'achat complexes et critiques pour la sécurité. Bien que ce canal puisse élargir la disponibilité des produits, les exigences d'ajustement limitent son rôle dans certaines catégories haut de gamme.

Analyse géographique
Amérique du Nord
L'Amérique du Nord a représenté 41,68 % de la part de marché des équipements de sports aériens en 2026, soutenue par un réseau dense de zones de saut commercial et de détaillants spécialisés. Les États-Unis abritent des pôles de fabrication à DeLand, en Floride, notamment les fabricants de conteneurs United Parachute Technologies, LLC et Aerodyne, ainsi que le spécialiste des voilures Performance Designs, Inc. La règle de modernisation de la certification spéciale de navigabilité (MOSAIC) de la Federal Aviation Administration est entrée en vigueur en octobre 2025, supprimant les limites de masse prescriptives pour la catégorie des aéronefs de sport léger. La règle a également élargi les privilèges des pilotes de sport et autorisé les aéronefs à propulsion électrique sous cette désignation. Les communautés canadiennes régies par l'Association canadienne de parachutisme sportif maintiennent des pratiques de certification étroitement alignées sur les normes établies aux États-Unis.
Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 8,84 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché des équipements de sports aériens. Les priorités en matière d'infrastructures publiques, la demande touristique croissante et l'expansion des flottes d'opérateurs soutiennent cette croissance. En Inde, des initiatives de développement soutiennent la création de pôles de sports aériens, d'installations de formation et d'infrastructures d'exploitation certifiées, générant une demande supplémentaire pour les parapentes, les parachutes, les harnais et les équipements de protection. En Australie, les réservations de vols en hélicoptère ont augmenté de 92,9 %, selon le Big Red Group Autumn 2025 Seasonal Experiences Index. L'Indonésie, la Thaïlande et Singapour développent également des écosystèmes de tourisme d'aventure certifiés, stimulant les achats institutionnels d'équipements.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe bénéficie d'un écosystème de sports aériens bien établi, de sites de vol en montagne et en bord de mer favorables, de clubs organisés et d'une forte participation au parapente, au deltaplane et au parachutisme en France, en Allemagne, en Suisse, en Italie et au Royaume-Uni. L'Amérique du Sud bénéficie de destinations de parapente et de deltaplane établies au Brésil, en Argentine et en Colombie. Pendant ce temps, la région Moyen-Orient et Afrique se développe grâce à des investissements dans le tourisme d'aventure, les expériences de parachutisme commercial et les installations d'aviation récréative spécialisées dans des pays tels que les Émirats arabes unis, l'Arabie saoudite et l'Afrique du Sud.
Paysage concurrentiel
Concentration du Marché
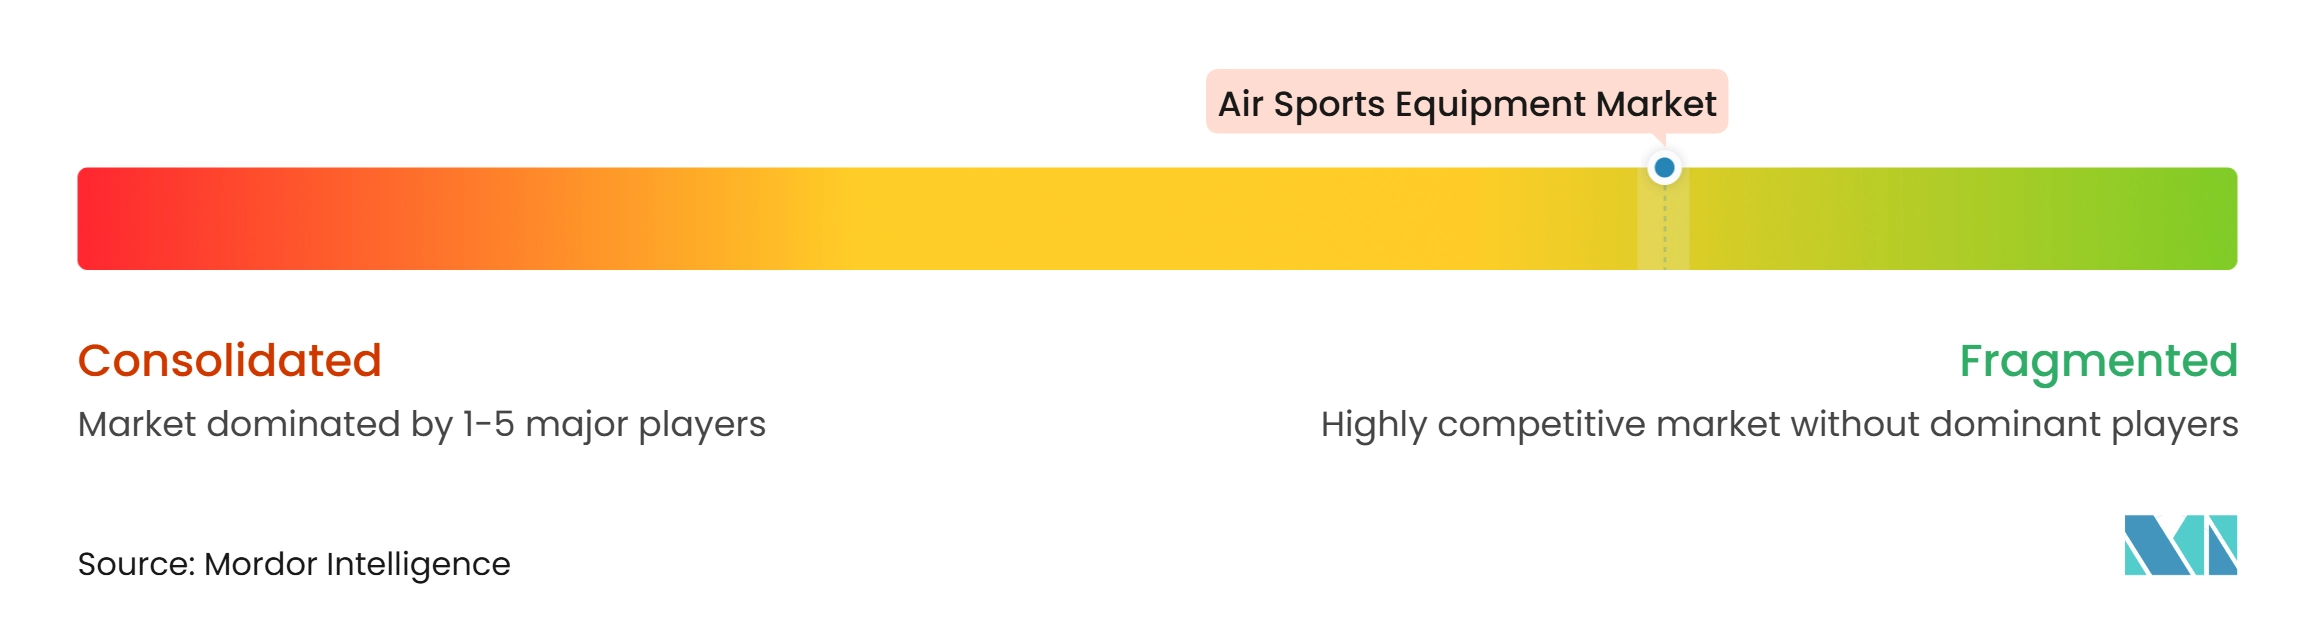
Le marché des équipements de sports aériens est fragmenté, aucun fabricant ne détenant une position dominante sur l'ensemble de la gamme de produits. Les fabricants européens, notamment Ozone Gliders Ltd., Niviuk, Bruce Goldsmith Design (BGD) GmbH et Skywalk GmbH and Co. KG, se font concurrence dans le segment du parapente grâce à la conception technique, la certification et la construction ultraléger. Les spécialistes nord-américains, tels que Performance Designs, Inc., Aerodyne et United Parachute Technologies, LLC, soutiennent la chaîne d'approvisionnement du parachutisme grâce à des relations établies avec l'United States Parachute Association et les communautés d'utilisateurs associées. Phoenix-Fly opère dans le segment des combinaisons de vol, tandis que Bonehead Composites répond à la demande de casques spécialisés. En conséquence, l'industrie des équipements de sports aériens comprend des centres d'expertise distincts plutôt qu'un seul fournisseur dominant toutes les catégories de produits.
Un lancement de produit prévu pour 2025 a démontré que les cycles de conception constituent un facteur concurrentiel clé sur le marché des équipements de sports aériens. Niviuk a lancé le Roamer 2 P, intégrant des matériaux légers et des technologies structurelles destinés aux pilotes de randonnée-vol. Ces développements indiquent que les fabricants répondent aux exigences des spécialistes tout en intégrant des fonctionnalités avancées dans des gammes de produits plus larges. Le marché des équipements de sports aériens récompense les entreprises qui parviennent à équilibrer efficacement la certification, la performance, la fiabilité et la réduction du poids.
Les capacités numériques et le positionnement institutionnel émergent comme des outils concurrentiels supplémentaires sur le marché des équipements de sports aériens. Performance Designs, Inc. a organisé l'Operation VK Dynamic Flow en novembre 2025, réunissant 36 pilotes de voilure d'élite en provenance de plus de 14 pays pour un événement de pilotage en formation de voilures. L'événement a facilité un engagement direct avec la communauté des pilotes professionnels et a renforcé le positionnement technique de la marque. Les écoles de formation en Chine, en Inde et en Asie du Sud-Est représentent une opportunité inexploitée, aucun fournisseur n'ayant établi une position solide au sein de ces réseaux en expansion. Les fournisseurs qui combinent une tarification de flotte, un soutien à la formation et un service local pourraient être mieux positionnés pour répondre à cette demande.
Leaders du secteur des équipements de sports aériens
-
Apco Aviation Ltd.
-
Atair d.o.o.
-
Dudek Paragliders
-
Gin Gliders
-
Aerodyne
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Équipements de Sports Aériens Entreprises couvertes dans ce rapport
- ADVANCE Thun AG
- Aerodyne
- Apco Aviation Ltd.
- Atair d.o.o.
- Bruce Goldsmith Design (BGD) GmbH
- Bonehead Composites
- Dudek Paragliders
- Gin Gliders
- Intrudair Ltd.
- Mirage Systems, Inc.
- Niviuk
- Ozone Gliders Ltd.
- Performance Designs, Inc.
- Phoenix-Fly
- Skywalk GmbH and Co. KG
- Sun Path Products, Inc.
- Supair SAS
- Swing Paragliders
- United Parachute Technologies, LLC
- U-Turn GmbH
Développements industriels récents dans Marché des Équipements de Sports Aériens
- Septembre 2026 : Ozone Gliders Ltd. a lancé le Vapor, sa première aile de parapente commercialisée publiquement. Le produit présentait une conception trois suspentes et un système de bride dédié, permettant aux pilotes d'ajuster ses caractéristiques de vol.
- Août 2026 : Bruce Goldsmith Design (BGD) GmbH a présenté le Kiss 2, un parapente de montagne léger qui se convertit en parakite grâce à son système de commandes spécialisé.
- Février 2026 : Neo a lancé le harnais de performance Race Up, intégrant un carénage aérodynamique, une construction légère et 8 cm de protection aux chocs Koroyd.
- Octobre 2025 : Niviuk a présenté l'aile monosurface Skin 4 P pour conditions alpines extrêmes, l'Artik R 2 EN-C deux suspentes, ainsi que les nouveaux harnais Konvers 3 à 3,37 kg et Kooper P à la Coupe Icare.
Périmètre du rapport mondial sur le marché des équipements de sports aériens
Les équipements de sports aériens désignent les équipements spécialisés, les dispositifs et les accessoires conçus pour les activités aériennes récréatives et compétitives, notamment le parapente, le parachutisme, le deltaplane, le paramoteur et le vol en combinaison. Le marché des équipements de sports aériens est segmenté par type de produit, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en parapentes et voilures, parachutes, deltaplanes, équipements de protection, conteneurs et harnais, combinaisons de vol et autres équipements. Par utilisateur final, le marché est segmenté en utilisateurs récréatifs, athlètes professionnels et établissements de formation. Par canal de distribution, le marché est segmenté en magasins de détail hors ligne et magasins de détail en ligne. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Parapentes et voilures |
| Parachutes |
| Deltaplanes |
| Équipements de protection |
| Conteneurs et harnais |
| Combinaisons de vol |
| Autres équipements |
| Utilisateurs récréatifs |
| Athlètes professionnels |
| Établissements de formation |
| Magasins de détail hors ligne |
| Magasins de détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pologne | |
| Belgique | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Parapentes et voilures | |
| Parachutes | ||
| Deltaplanes | ||
| Équipements de protection | ||
| Conteneurs et harnais | ||
| Combinaisons de vol | ||
| Autres équipements | ||
| Par utilisateur final | Utilisateurs récréatifs | |
| Athlètes professionnels | ||
| Établissements de formation | ||
| Par canal de distribution | Magasins de détail hors ligne | |
| Magasins de détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pologne | ||
| Belgique | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance future du marché des équipements de sports aériens ?
Le marché des équipements de sports aériens était évalué à 22,34 milliards USD en 2026 et devrait atteindre 23,97 milliards USD en 2027. Le marché devrait croître jusqu'à 34,72 milliards USD d'ici 2032, enregistrant un CAGR de 7,69 % durant 2027–2032.
Quel type de produit détenait la plus grande part du marché des équipements de sports aériens en 2026 ?
Les parachutes constituaient le plus grand segment par type de produit en 2026, représentant 30,53 % du marché des équipements de sports aériens.
Quel segment d'utilisateurs finaux dominait le marché des équipements de sports aériens en 2026 ?
Les utilisateurs récréatifs dominaient le marché en 2026, représentant 56,32 % de la part totale du marché.
Quelle région détenait la plus grande part du marché des équipements de sports aériens en 2026 ?
L'Amérique du Nord dominait le marché des équipements de sports aériens en 2026, représentant 41,68 % de la part totale du marché.