
Marktgröße und Marktanteil für Luftsportausrüstung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 23.97 Milliarden US-Dollar |
| Marktgröße (2032) | 34.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luftsportausrüstung von Mordor Intelligence
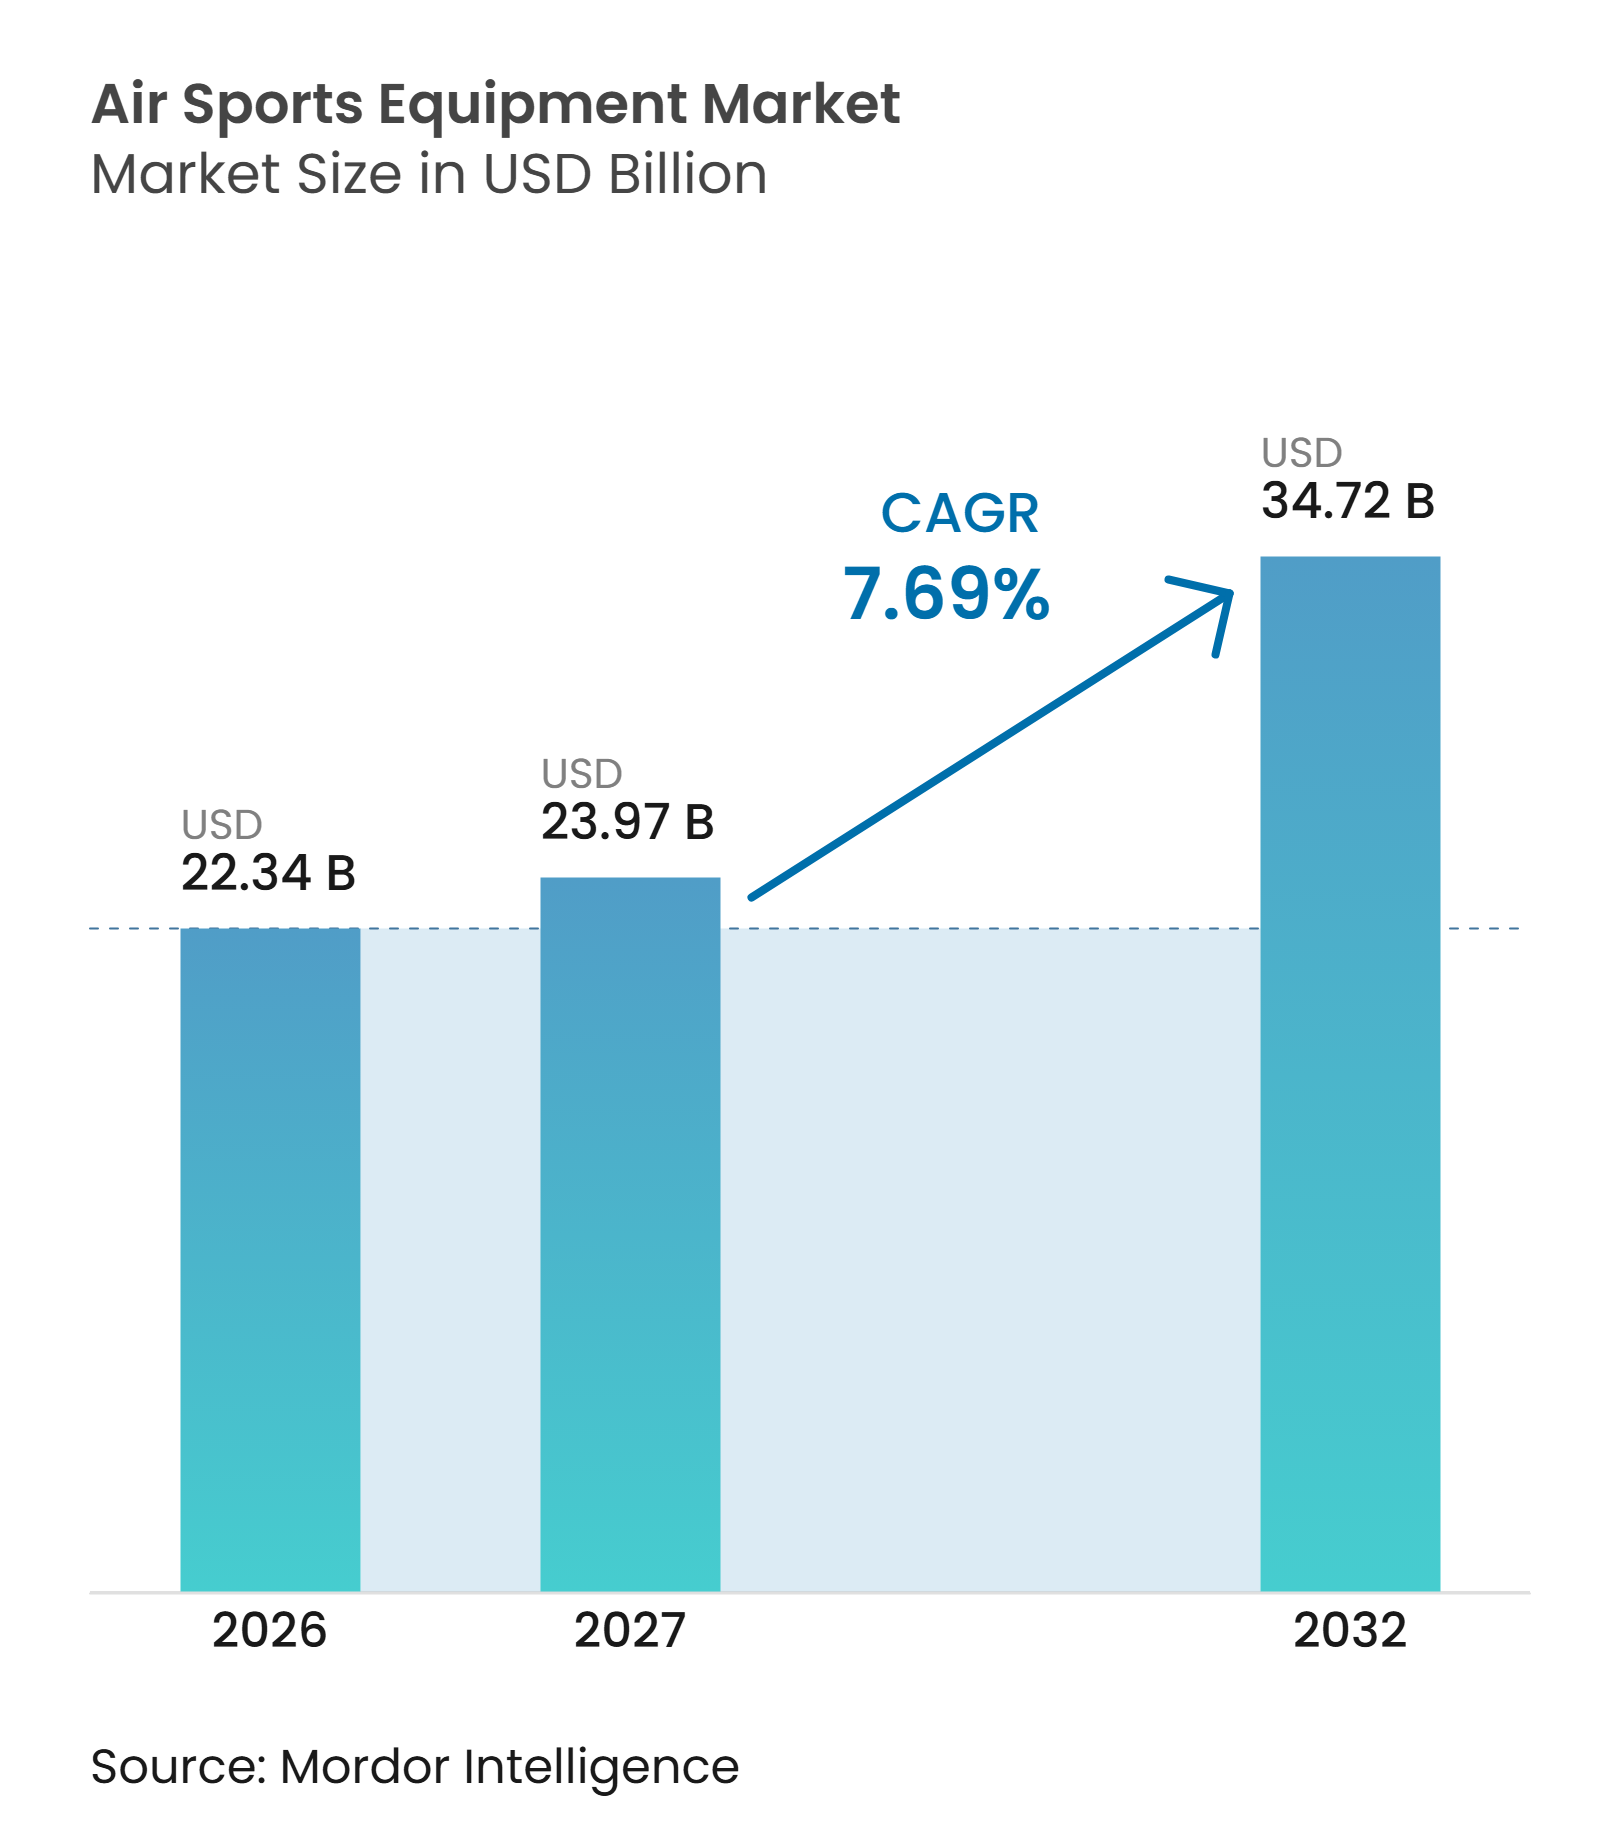
Die Marktgröße für Luftsportausrüstung wurde im Jahr 2026 auf 22,34 Milliarden USD geschätzt und soll von 23,97 Milliarden USD im Jahr 2027 auf 34,72 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,69 % während des Prognosezeitraums (2027–2032). Die wachsende Beteiligung am Fallschirmspringen und am freien Fliegen erweitert die Kundenbasis, während erfahrene Teilnehmer häufiger Sprünge absolvieren und Ausrüstung öfter erneuern. Betreiber-Flotten und zertifizierte Ausbildungsprogramme entwickeln sich zu wichtigen Beschaffungskanälen, insbesondere in Regionen, in denen der Abenteuertourismus expandiert. Hersteller reagieren darauf, indem sie leichtere Materialien einsetzen, Sicherheitsfunktionen integrieren, digitale Konfigurationstools anbieten und enger mit Piloten-Communitys zusammenarbeiten. Auch die Regulierung spielt eine Schlüsselrolle, da Reformen im Luftfahrtbereich die Beteiligung am Freizeitfliegen steigern und die potenzielle Nutzerbasis für entsprechende Ausrüstung verbreitern können.
Wichtigste Erkenntnisse des Berichts
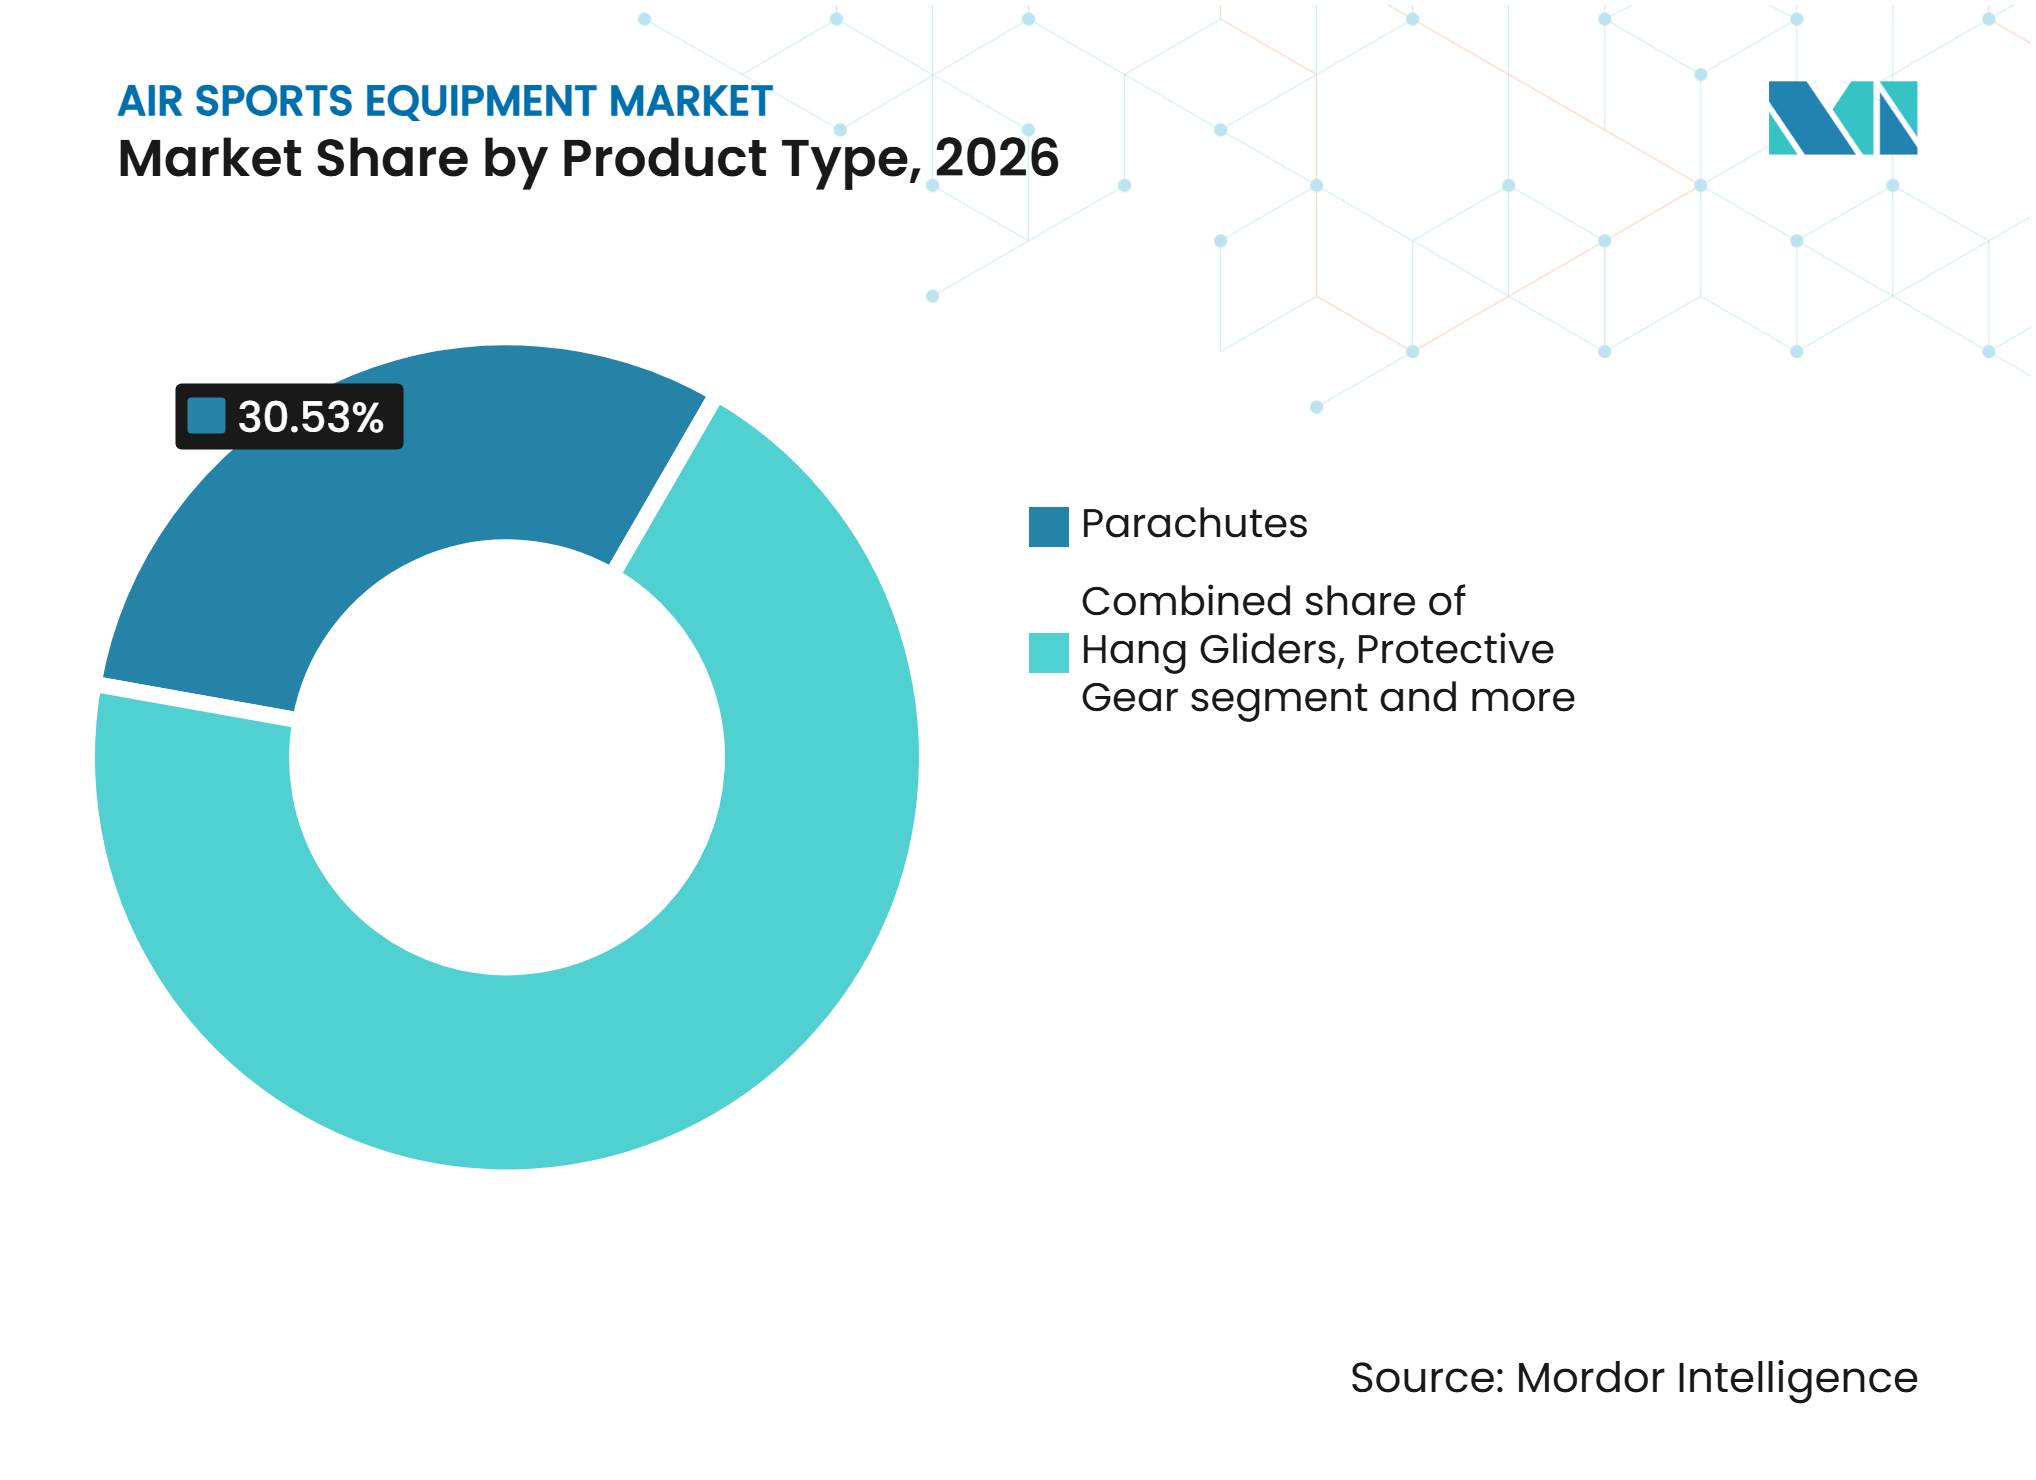
- Nach Produkttyp dominierten Fallschirme den Markt für Luftsportausrüstung mit einem Anteil von 30,53 % im Jahr 2026, während Gleitschirme und Kappen im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 8,89 % wachsen werden.
- Nach Endnutzer entfielen auf Freizeitnutzer im Jahr 2026 der größte Marktanteil von 56,32 %, während Ausbildungseinrichtungen im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 8,81 % wachsen werden.
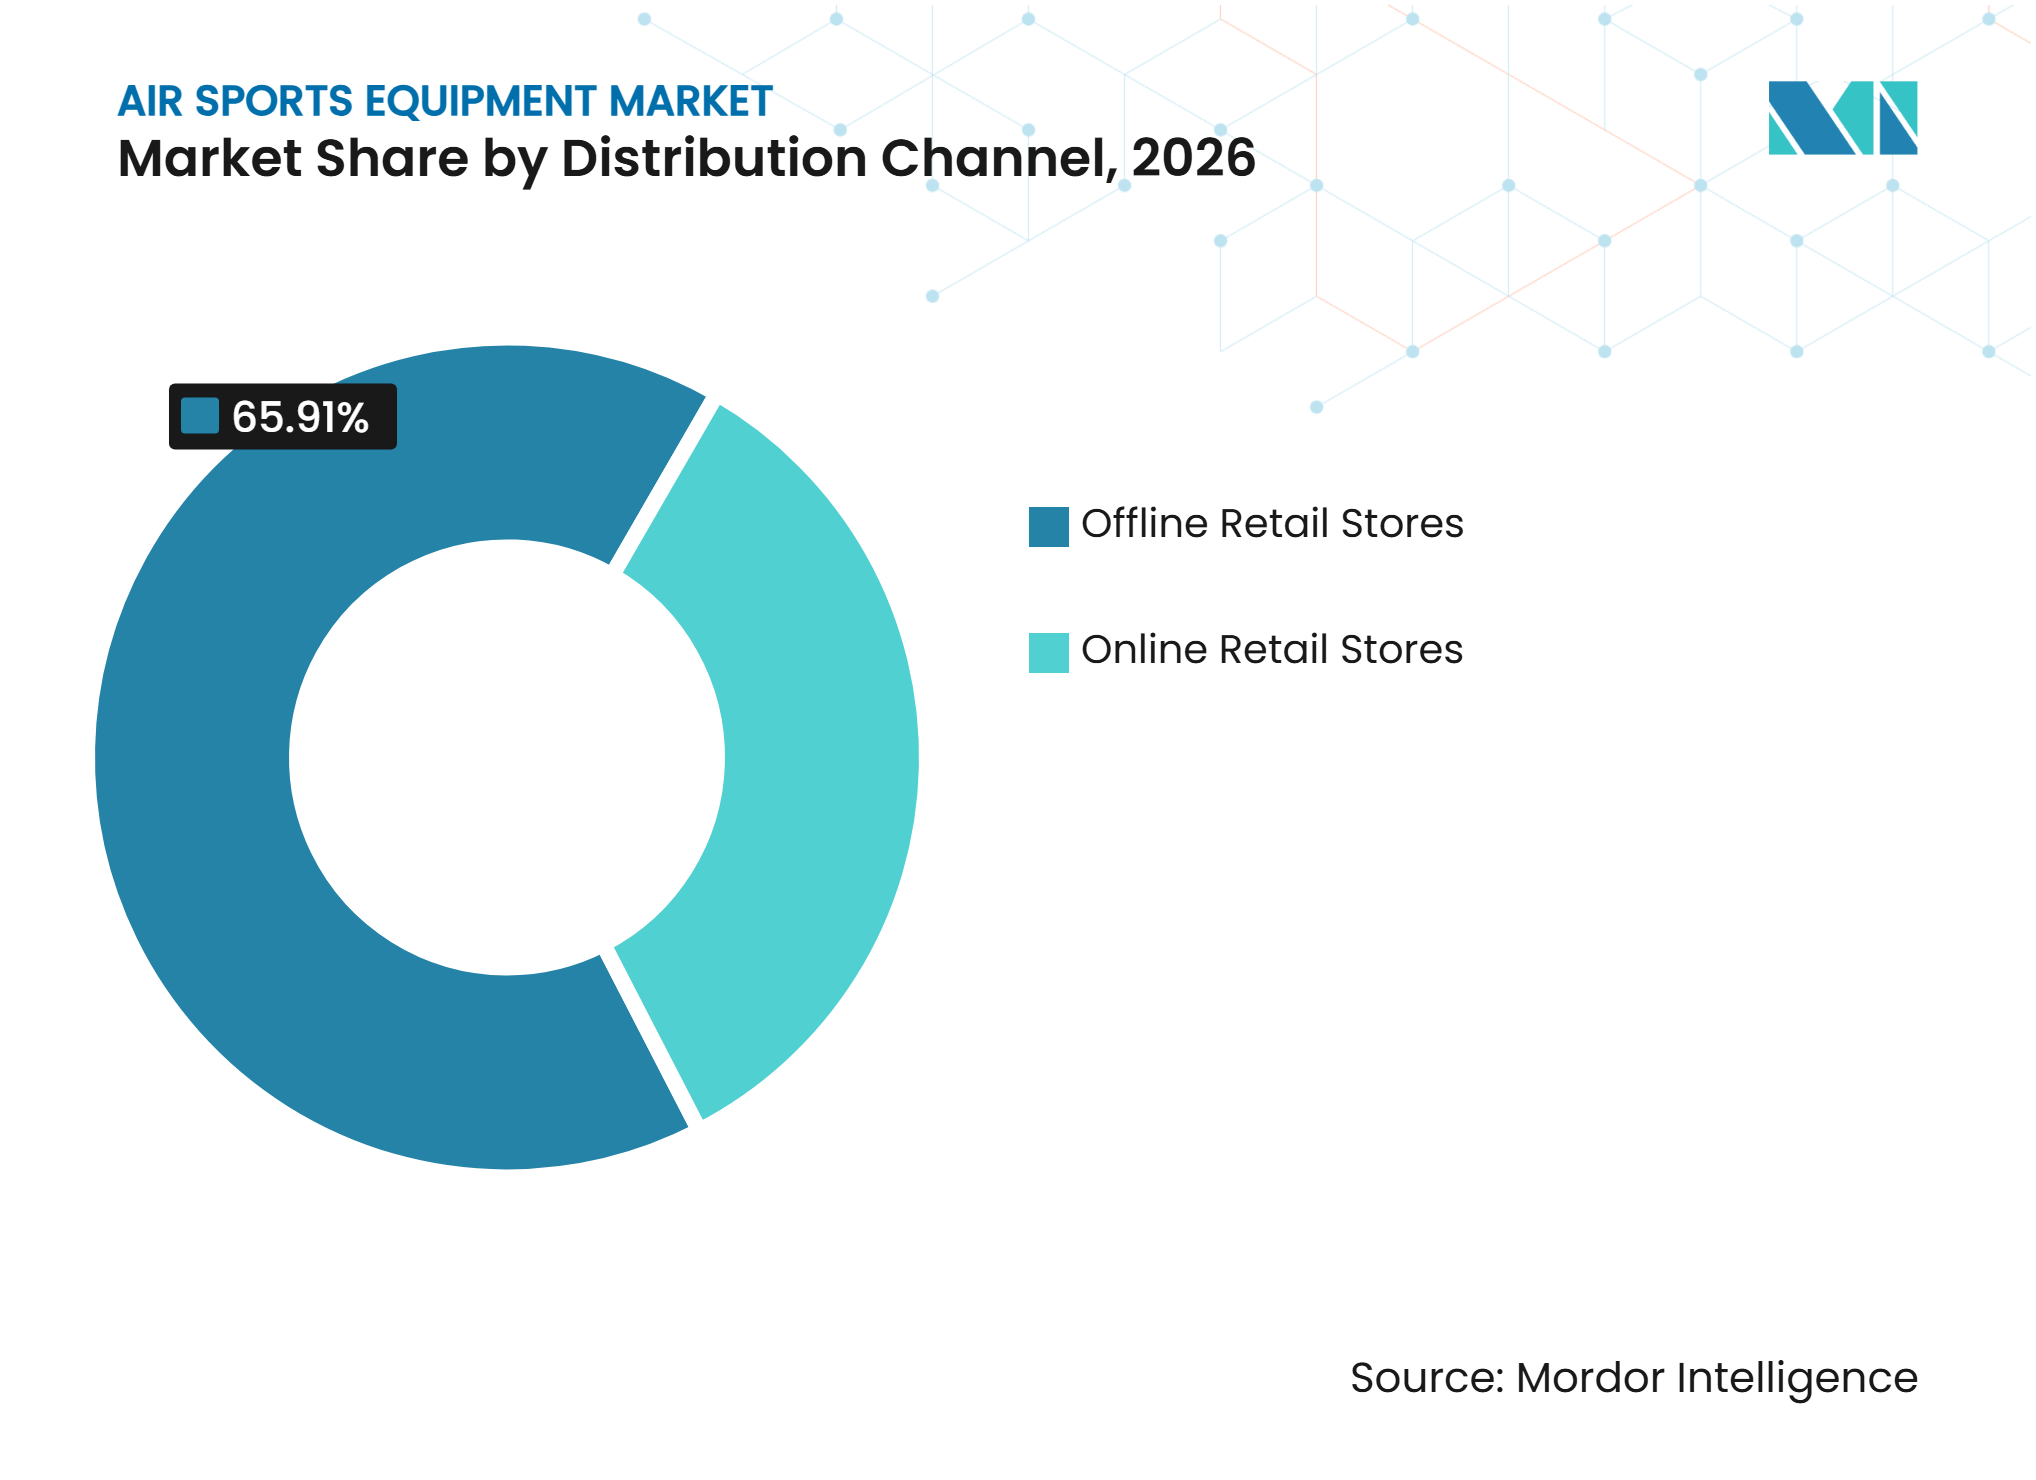
- Nach Vertriebskanal führten stationäre Einzelhandelsgeschäfte den Markt im Jahr 2026 mit einem Anteil von 65,91 % an, während Online-Einzelhandelsgeschäfte im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 9,23 % wachsen werden.
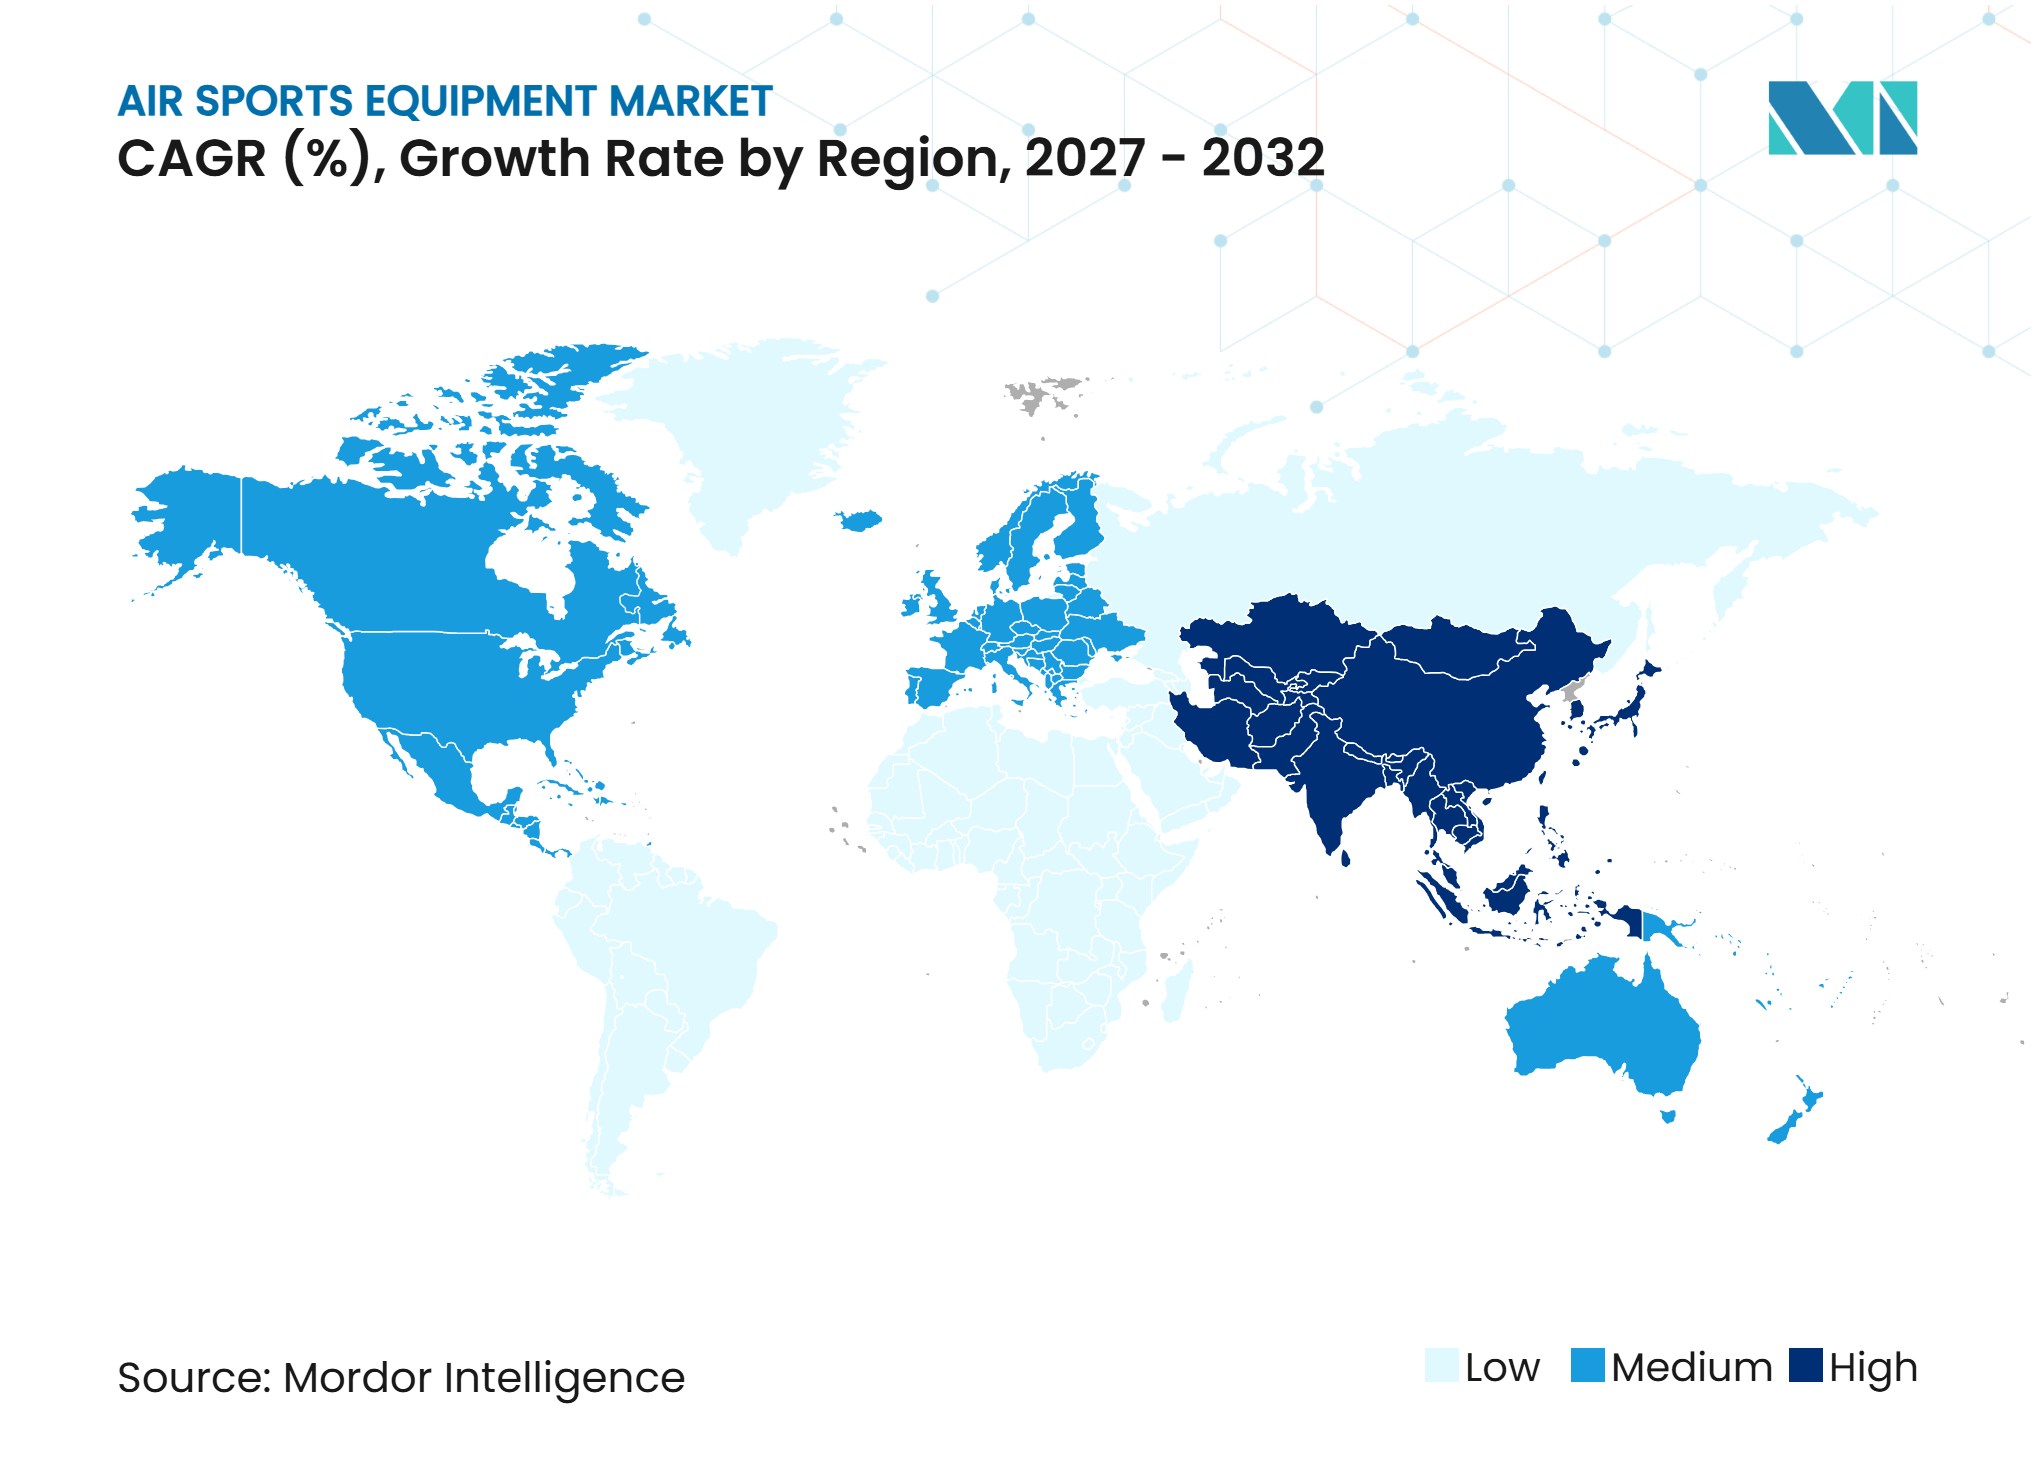
- Nach Geografie dominierte Nordamerika den Markt für Luftsportausrüstung im Jahr 2026 mit einem Anteil von 41,68 %, während Asien-Pazifik im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 8,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beteiligung an Freizeit- und Wettkampf-Luftsportarten | +2.1% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion des Abenteuertourismus und von Freizeitaktivitäten in der Luft | +1.9% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach fortschrittlicher Sicherheits- und Schutzausrüstung | +0.8% | Global, mit den stärksten Compliance-Faktoren in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei leichter und leistungsstarker Ausrüstung | +1.0% | Europa und Nordamerika, mit Fertigungszentren in Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Wachstum bei Luftsportausbildung und professioneller Zertifizierung | +0.6% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für Luftsportinfrastruktur und -entwicklung | +0.4% | China, Saudi-Arabien und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beteiligung an Freizeit- und Wettkampf-Luftsportarten
Der Markt für Luftsportausrüstung profitiert von einer gestiegenen Beteiligung an Freizeit- und Wettkampf-Flugaktivitäten. Laut einem Bericht der Vereinigung der amerikanischen Fallschirmspringer vom November 2026 absolvierten Fallschirmspringer im Jahr 2025 3,65 Millionen Sprünge, verglichen mit 2,8 Millionen im Jahr 2023; zudem stellte die Vereinigung im Jahr 2025 4.088 neue A-Lizenzen ausUSPA-Vorstandssitzung 1, uspa.org">[1]. Diese Kennzahlen zeigen, dass erfahrene Fallschirmspringer häufiger teilnehmen, während Neueinsteiger weiterhin in den Sport einsteigen. Der Wettbewerb des Weltluftfahrtverbands zog im Jahr 2025 3.606 Gleitschirmpiloten an, was einem Anstieg von 30 % gegenüber dem Vorjahr entspricht, mit Wachstum der Beteiligung aus Brasilien, der Schweiz und dem alpinen Europa im Oktober 2025FAI CIVL World XC Contest 2, fai.org">[2]. Neue Piloten vergleichen zunehmend Leistungen anhand gemeinsam genutzter Flugaufnahmen, was sowohl Ausrüstungsaufrüstungen als auch Erstkäufe fördert. Dieser Trend unterstützt die wiederkehrende Nachfrage nach Sicherheitssystemen, Schirmen, Gurtzeugen und Ersatzkomponenten.
Expansion des Abenteuertourismus und von Freizeitaktivitäten in der Luft
Der Abenteuertourismus erweitert die Reichweite des Marktes für Luftsportausrüstung auf eine breitere Basis von Reisenden und gewerblichen Betreibern. China entwickelt den Niedrigflug-Tourismus durch unterstützende Maßnahmen. Eine Gleitschirmbasis in Zhejiang berichtete, dass die Besucherzahlen von weniger als 10.000 im Jahr 2019 auf mehr als 100.000 gestiegen sind. Die Zivilluftfahrtbehörde Chinas erklärte, dass die Niedrigflug-Wirtschaft im Jahr 2025 1,5 Billionen CNY und bis 2035 3,5 Billionen CNY erreichte. Indien verzeichnete im Jahr 2025 ebenfalls ein zweistelliges Wachstum bei Abenteuertourismus-Buchungen, wobei 60–65 % der Reisenden der Generation Z planen, Luftsportarten in ihre nächste Reise einzubeziehen. Infolgedessen benötigen Tandem-Betreiber langlebige Flottenausrüstung und beeinflussen zunehmend die Kaufmuster in wachstumsstarken Destinationen.
Steigende Nachfrage nach fortschrittlicher Sicherheits- und Schutzausrüstung
Strenge Sicherheitsanforderungen erhöhen die Bedeutung zertifizierter Schutzsysteme im Markt für Luftsportausrüstung. Europäische und deutsche Zertifizierungsstandards verlangen unabhängige Last- und Kollapstest für Gleitschirme und Gurtzeugen, wodurch Betreiber und Ausbildungseinrichtungen nicht zertifizierte Produkte ausschließen können. Automatische Auslösegeräte, GPS-integrierte Höhenmesser und Airbagsysteme entwickeln sich von Spezialanwendungen zu Standardausrüstungskonfigurationen. Diese Entwicklungen veranlassen Hersteller, in fortschrittliche Sicherheitstechnologien und integrierte Ausrüstungslösungen zu investieren, was die Nachfrage nach zertifizierten Premiumprodukten stärkt und die Abhängigkeit von kostengünstiger Massenware verringert.
Technologische Fortschritte bei leichter und leistungsstarker Ausrüstung
Fortschritte bei Materialien verändern die Wettbewerbsdynamik im Markt für Luftsportausrüstung. Hersteller verwenden Porcher Skytex 38, Dominico DOKDO-Gewebe, Dyneema-verstärktes Ripstop-Nylon und fortschrittliche Strukturkomponenten, um das Gewicht zu reduzieren und gleichzeitig die Haltbarkeit zu erhalten. Im September 2025 stellte Ozone Gliders Ltd. die Alpina 5 vor, die ein Streckungsverhältnis von 6,07 aufweist und 3,75 kg wiegt und die Zweiliner-Architektur über Wettkampfausrüstung hinaus erweitert. Diese Innovationen verringern den Abstand zwischen Freizeit- und Wettkampfspezifikationen und ermöglichen es Käufern, auf höhere Leistung zuzugreifen, ohne vollständig auf Spezialausrüstungskategorien umzusteigen. Darüber hinaus unterstützen Verbesserungen bei Gewebefestigkeit, aerodynamischer Effizienz und Strukturdesign längere Ausrüstungslebenszyklen und fördern Aufrüstungen bei erfahrenen Piloten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Luftsportausrüstung | -1.5% | Schwellenmärkte in Asien-Pazifik, Südamerika sowie Naher Osten und Afrika, zuzüglich preissensitiver Segmente weltweit | Mittelfristig (2–4 Jahre) |
| Unfallrisiko und sicherheitsbezogene Bedenken | -0.9% | Global, mit stärkerer Wirkung in Regionen mit begrenzter Regulierungsaufsicht | Langfristig (≥ 4 Jahre) |
| Wetterabhängigkeit und saisonale Betriebseinschränkungen | -0.5% | Europa und Gebirgsregionen weltweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit geeigneter Luftsportstandorte | -0.4% | Dicht besiedelte städtische Märkte, darunter Japan, Südkorea und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Luftsportausrüstung
Die hohen Kosten für ein vollständiges Setup bleiben eine wesentliche Einstiegshürde für neue Nutzer im Markt für Luftsportausrüstung. Ein vollständiges Gleitschirm-Setup umfasst einen Schirm, ein Gurtzeug, einen Reservefallschirm und einen Helm, während ultraleichte Konfigurationen typischerweise einen Aufpreis von 15–30 % erfordern. Dieses Ausgabenniveau kann Käufe in der am schnellsten wachsenden Produktkategorie auf erfahrene Piloten und Institutionen beschränken. In Südostasien, Südamerika und Teilen des Nahen Ostens und Afrikas können die Anschaffungskosten mehreren Monaten des mittleren Einkommens entsprechen. Infolgedessen dienen Gebrauchtausrüstung und Mietmodelle als wichtige Substitute in diesen Regionen. Mietbetreiber kaufen typischerweise weniger Einheiten, die für intensiven Einsatz ausgelegt sind, was den Ausrüstungswert stützt, aber möglicherweise die Stückverkaufsvolumina einschränkt.
Unfallrisiko und sicherheitsbezogene Bedenken
Das Unfallrisiko im Zusammenhang mit Gleitschirmfliegen, Drachenfliegen, Fallschirmspringen und anderen Luftaktivitäten bleibt ein erhebliches Hemmnis für den Markt für Luftsportausrüstung. Ausrüstungsausfälle, unzureichende Flugkontrolle, Leinenverhängungen, widrige Wetterbedingungen und schwierige Landeumgebungen können zu schweren Verletzungen oder Todesfällen führen und schrecken insbesondere unerfahrene Nutzer von der Teilnahme ab. Laut dem Jahresbericht 2024–2025 der neuseeländischen Zivilluftfahrtbehörde, der im Jahr 2025 veröffentlicht wurde, verzeichnete der Abenteuerluftfahrtsektor im Berichtszeitraum vier Unfälle, an denen drei Gleitschirme und ein Tandem-Fallschirm beteiligt warenJahresbericht 3, aviation.govt.nz">[3]. Zwei Personen erlitten schwere Verletzungen. Solche Vorfälle verstärken die Bedenken hinsichtlich der mit Luftaktivitäten verbundenen Risiken, erhöhen den Bedarf an spezialisierter Sicherheitsausbildung und zertifizierter Ausrüstung und können potenzielle Teilnehmer davon abhalten, in den Markt einzutreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fallschirme führen, während Gleitschirme das Wachstum neu definierenFallschirme machten im Jahr 2026 30,53 % der Marktgröße für Luftsportausrüstung aus und sind damit die führende Produktkategorie. Fallschirmspringen erfordert sowohl Haupt- als auch Reservekappen, während Reserveumpackpläne eine wiederkehrende Nachfrage über Käufe durch neue Nutzer hinaus erzeugen. Dieser Ersatzzyklus stützt den Umsatz auch dann, wenn das Teilnehmerwachstum nachlässt. Behälter, Gurtzeugen und Schutzausrüstung spielen ebenfalls eine zentrale Rolle, da sie für die Anpassung, den Schutz und die Unterstützung von Piloten unerlässlich sind. Schutzausrüstung gewinnt an Bedeutung, da Betreiber airbag-integrierte Gurtzeugen und Helmsysteme für anspruchsvollere Einsatzbereiche einsetzen.
Gleitschirme und Kappen sollen bis 2032 mit einer CAGR von 8,89 % wachsen, unterstützt durch Startflexibilität und geringere Abhängigkeit von Flugzeugen. Ihr Design eignet sich sowohl für Freizeiteinsteiger als auch für gewerbliche Abenteuerbetreiber, die unterschiedliches Gelände bedienen. Die Zweiliner-Architektur verändert den Produktmix, indem sie wettkampforientierte Designs auf zugänglichere Modelle überträgt. Gleitschirme ziehen auch Neueinsteiger an, da sie kompakter und leichter zu transportieren sind. Wingsuits schaffen einen späteren Nachfragepfad, da Teilnehmer vor der Teilnahme einen Erstkurs absolvieren müssen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Freizeitausgaben dominieren, Ausbildungseinrichtungen signalisieren die nächste WelleFreizeitnutzer machten im Jahr 2026 56,32 % des Marktanteils für Luftsportausrüstung aus, was die breite Basis individueller Teilnehmer in diesem Segment widerspiegelt. Diese Nutzer tätigen typischerweise relativ hochwertige Käufe und ersetzen Ausrüstung alle 3–5 Jahre, wenn sich die Gewebedurchlässigkeit verändert und neue Technologien verfügbar werden. Tandem-Tourismusbetreiber, Clubmitglieder und Streckenpiloten rüsten Ausrüstung aus unterschiedlichen Gründen auf. Freizeitnutzer priorisieren häufig Verbesserungen bei Gewicht, Handhabung, Sicherheit und Packbarkeit. Obwohl Profisportler geringere direkte Kaufvolumina repräsentieren, beeinflussen sie die Produktentwicklung und Marktausrichtung erheblich.
Ausbildungseinrichtungen sollen bis 2032 mit einer CAGR von 8,81 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment. Zertifizierte Flugschulen, Clubprogramme und Abenteuertourismus-Akademien benötigen langlebige Ausrüstungsflotten für den Studenteneinsatz. Im April 2025 stellte Niviuk sein Red Bull X-Alps-Kit vor, das den 2,85 kg schweren Klimber 3 P-Schirm, das Rocket P-Gurtzeug und den Expe Race-Rucksack zu einem 5 kg-System kombinierte. Diese wettkampfgetriebenen Lösungen können die Erwartungen von Flugschulen und Enthusiasten über aufeinanderfolgende Produktzyklen hinweg prägen. Institutionelle Käufer legen größeren Wert auf Haltbarkeit, Garantieabdeckung, Serviceunterstützung und standardisiertes Flottenmanagement.
Nach Vertriebskanal:
Stationärer Einzelhandel behauptet sich, Online-Kanäle gewinnen an HöheStationäre Einzelhandelsgeschäfte machten im Jahr 2026 65,91 % der Marktgröße für Luftsportausrüstung aus, da viele Produkte eine fachkundige Anpassung und Einrichtung erfordern. Gleitschirmgrößen, Gurtzeuganpassungen und die Integration von Reservesystemen erfordern häufig direkte technische Unterstützung. Fachhändler und Drop-Zone-Geschäfte fungieren daher sowohl als Verkaufsstellen als auch als praktische Berater. Dieses Modell ist besonders wichtig für Erstkäufer, die Unterstützung bei der Auswahl geeigneter Ausrüstung benötigen. Hochwertige Behälter und Reservesysteme umfassen häufig auch Händlerdienstleistungen, die über rein Online-Transaktionen nicht einfach repliziert werden können.
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einer CAGR von 9,23 % wachsen, angetrieben durch den Zugang zu Käufern ohne lokalen Fachhändler. Aerodyne führte einen 3D-Konfigurator für individuelle ICON-Behälter ein, der Echtzeit-Designvisualisierung und fertigungsfertige Dokumentation bietet. Dieser Ansatz zeigt, wie digitale Systeme komplexe, sicherheitskritische Produktentscheidungen unterstützen können. Während dieser Kanal die Produktverfügbarkeit erweitern kann, schränken Anpassungsanforderungen seine Rolle in bestimmten Premiumkategorien ein.

Geografische Analyse
Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 41,68 % am Markt für Luftsportausrüstung, unterstützt durch ein dichtes Netzwerk kommerzieller Absprungzonen und Fachhändler. Die Vereinigten Staaten beherbergen Fertigungscluster in DeLand, Florida, darunter die Behälterhersteller United Parachute Technologies, LLC und Aerodyne sowie den Kappenspezialist Performance Designs, Inc. Die MOSAIC-Regel (Modernization of Special Airworthiness Certification) der Federal Aviation Administration trat im Oktober 2025 in Kraft und hob die vorgeschriebenen Gewichtsgrenzen für die Kategorie der Leichtsportflugzeuge auf. Die Regel erweiterte zudem die Privilegien von Sportpiloten und ließ Flugzeuge mit Elektroantrieb unter dieser Bezeichnung zu. Kanadische Gemeinschaften, die vom Canadian Sport Parachuting Association verwaltet werden, pflegen Zertifizierungspraktiken, die eng an den etablierten Standards der Vereinigten Staaten ausgerichtet sind.
Asien-Pazifik
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 8,84 % prognostiziert, was ihn zur am schnellsten wachsenden Region im Markt für Luftsportausrüstung macht. Öffentliche Infrastrukturprioritäten, steigende Tourismusnachfrage und wachsende Betreiberflotten unterstützen dieses Wachstum. In Indien fördern Entwicklungsinitiativen die Einrichtung von Luftsporthubs, Trainingseinrichtungen und zertifizierter Betriebsinfrastruktur, was eine zusätzliche Nachfrage nach Gleitschirmen, Fallschirmen, Gurtzeugen und Schutzausrüstung erzeugt. In Australien stiegen die Buchungen für Hubschrauberflüge laut dem Big Red Group Autumn 2025 Seasonal Experiences Index um 92,9 %. Indonesien, Thailand und Singapur entwickeln ebenfalls zertifizierte Ökosysteme für Abenteuertourismus, was institutionelle Ausrüstungskäufe antreibt.
Europa, Südamerika sowie Naher Osten und Afrika
Europa profitiert von einem gut etablierten Luftsport-Ökosystem, günstigen Berg- und Küstenflugstandorten, organisierten Clubs und starker Beteiligung am Gleitschirmfliegen, Drachenfliegen und Fallschirmspringen in Frankreich, Deutschland, der Schweiz, Italien und dem Vereinigten Königreich. Südamerika profitiert von etablierten Gleitschirm- und Drachenflug-Destinationen in Brasilien, Argentinien und Kolumbien. Unterdessen entwickelt sich die Region Naher Osten und Afrika durch Investitionen in Abenteuertourismus, kommerzielle Fallschirmspringerlebnisse und spezialisierte Freizeitluftfahrtanlagen in Ländern wie den Vereinigten Arabischen Emiraten, Saudi-Arabien und Südafrika.
Wettbewerbslandschaft
Marktkonzentration
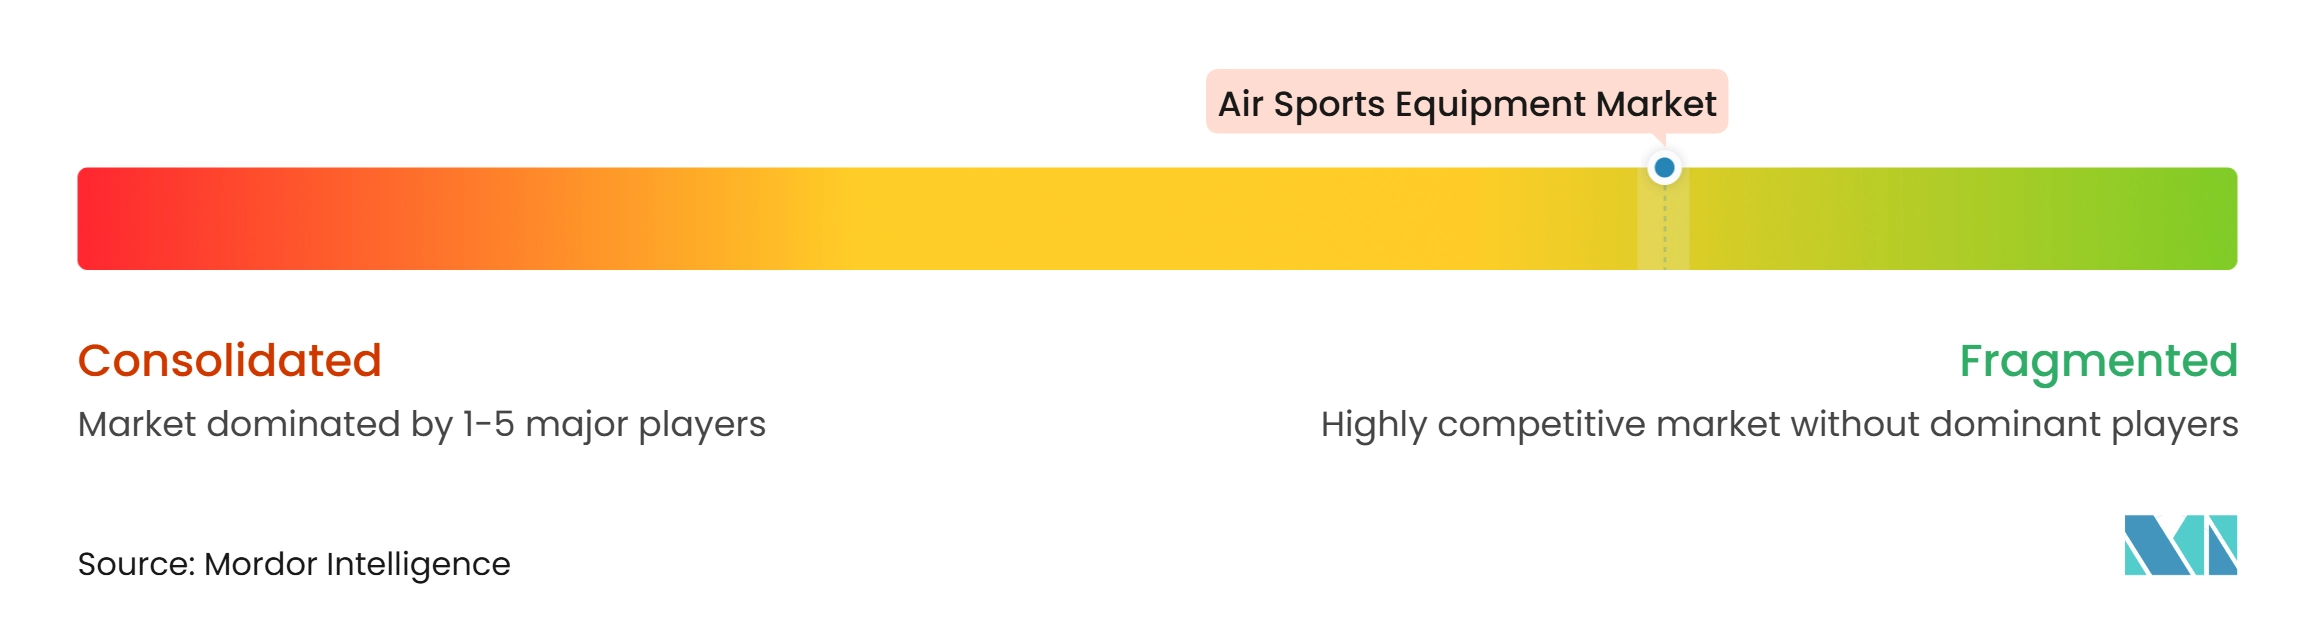
Der Markt für Luftsportausrüstung ist fragmentiert, wobei kein Hersteller eine dominante Position über das gesamte Produktsortiment hinweg innehat. Europäische Hersteller, darunter Ozone Gliders Ltd., Niviuk, Bruce Goldsmith Design (BGD) GmbH und Skywalk GmbH and Co. KG, konkurrieren im Gleitschirmsegment durch technisches Design, Zertifizierung und ultraleichte Konstruktion. Nordamerikanische Spezialisten wie Performance Designs, Inc., Aerodyne und United Parachute Technologies, LLC unterstützen die Versorgungskette im Fallschirmspringen durch etablierte Beziehungen zur United States Parachute Association und verwandten Nutzergemeinschaften. Phoenix-Fly ist im Wingsuit-Segment tätig, während Bonehead Composites die Nachfrage nach Spezialhelmen bedient. Infolgedessen besteht die Luftsportausrüstungsbranche aus unterschiedlichen Kompetenzzentren und nicht aus einem einzigen dominanten kategorieübergreifenden Anbieter.
Eine für 2025 geplante Produkteinführung zeigte, dass Designzyklen ein wesentlicher Wettbewerbsfaktor im Markt für Luftsportausrüstung sind. Niviuk brachte den Roamer 2 P auf den Markt, der Leichtbaumaterialien und Strukturtechnologien für Hike-and-Fly-Piloten integriert. Solche Entwicklungen zeigen, dass Hersteller auf Spezialistanforderungen eingehen und gleichzeitig fortschrittliche Funktionen in breitere Produktlinien integrieren. Der Markt für Luftsportausrüstung belohnt Unternehmen, die Zertifizierung, Leistung, Zuverlässigkeit und Gewichtsreduzierung effektiv in Einklang bringen.
Digitale Fähigkeiten und institutionelle Positionierung entwickeln sich zu zusätzlichen Wettbewerbsinstrumenten im Markt für Luftsportausrüstung. Performance Designs, Inc. veranstaltete im November 2025 die Operation VK Dynamic Flow, bei der 36 Elitekapiloten aus mehr als 14 Ländern zu einem Formationskapilotierungsevent zusammenkamen. Die Veranstaltung ermöglichte eine direkte Interaktion mit der professionellen Pilotengemeinschaft und stärkte die technische Positionierung der Marke. Flugschulen in China, Indien und Südostasien stellen eine noch unerschlossene Chance dar, da kein Anbieter eine starke Position in diesen wachsenden Netzwerken aufgebaut hat. Anbieter, die Flottenpreise, Trainingsunterstützung und lokalen Service kombinieren, könnten besser positioniert sein, um diese Nachfrage zu bedienen.
Marktführer in der Branche für Luftsportausrüstung
-
Apco Aviation Ltd.
-
Atair d.o.o.
-
Dudek Paragliders
-
Gin Gliders
-
Aerodyne
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftsportausrüstung Unternehmen in diesem Bericht
- ADVANCE Thun AG
- Aerodyne
- Apco Aviation Ltd.
- Atair d.o.o.
- Bruce Goldsmith Design (BGD) GmbH
- Bonehead Composites
- Dudek Paragliders
- Gin Gliders
- Intrudair Ltd.
- Mirage Systems, Inc.
- Niviuk
- Ozone Gliders Ltd.
- Performance Designs, Inc.
- Phoenix-Fly
- Skywalk GmbH and Co. KG
- Sun Path Products, Inc.
- Supair SAS
- Swing Paragliders
- United Parachute Technologies, LLC
- U-Turn GmbH
Neueste Industrielle Entwicklungen in Markt für Luftsportausrüstung
- September 2026: Ozone Gliders Ltd. brachte den Vapor als ersten öffentlich veröffentlichten Gleitschirmflügel auf den Markt. Das Produkt verfügte über ein Drei-Leinen-Design und ein spezielles Bridle-System, das es Piloten ermöglicht, die Flugeigenschaften anzupassen.
- August 2026: Bruce Goldsmith Design (BGD) GmbH stellte den Kiss 2 vor, einen leichten Berggleitschirm, der über sein spezialisiertes Tragegurtsystem in einen Parakite umgewandelt werden kann.
- Februar 2026: Neo brachte den Race Up Leistungsgurtzeug auf den Markt, der eine aerodynamische Verkleidung, eine Leichtbaukonstruktion und 8 cm Koroyd-Aufprallschutz umfasst.
- Oktober 2025: Niviuk stellte auf der Coupe Icare den Skin 4 P Einleiner-Flügel für extreme alpine Bedingungen, den Artik R 2 EN-C Zweileiner sowie die neuen Gurtzeugen Konvers 3 mit 3,37 kg und Kooper P vor.
Berichtsumfang des globalen Marktes für Luftsportausrüstung
Luftsportausrüstung bezeichnet spezialisierte Ausrüstung, Geräte und Zubehör, die für Freizeit- und Wettkampf-Luftaktivitäten konzipiert sind, darunter Gleitschirmfliegen, Fallschirmspringen, Drachenfliegen, Motorschirmfliegen und Wingsuit-Fliegen. Der Markt für Luftsportausrüstung ist nach Produkttyp, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Gleitschirme und Kappen, Fallschirme, Hängegleiter, Schutzausrüstung, Behälter und Gurtzeugen, Wingsuits und sonstige Ausrüstungen unterteilt. Nach Endnutzer ist der Markt in Freizeitnutzer, Profisportler und Ausbildungseinrichtungen segmentiert. Nach Vertriebskanal ist der Markt in stationäre Einzelhandelsgeschäfte und Online-Einzelhandelsgeschäfte segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika klassifiziert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gleitschirme und Kappen |
| Fallschirme |
| Hängegleiter |
| Schutzausrüstung |
| Behälter und Gurtzeugen |
| Wingsuits |
| Sonstige Ausrüstungen |
| Freizeitnutzer |
| Profisportler |
| Ausbildungseinrichtungen |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Belgien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gleitschirme und Kappen | |
| Fallschirme | ||
| Hängegleiter | ||
| Schutzausrüstung | ||
| Behälter und Gurtzeugen | ||
| Wingsuits | ||
| Sonstige Ausrüstungen | ||
| Nach Endnutzer | Freizeitnutzer | |
| Profisportler | ||
| Ausbildungseinrichtungen | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Belgien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Luftsportausrüstung derzeit und wie sind die Wachstumsaussichten?
Der Markt für Luftsportausrüstung wurde im Jahr 2026 auf 22,34 Milliarden USD geschätzt und soll im Jahr 2027 23,97 Milliarden USD erreichen. Es wird prognostiziert, dass der Markt bis 2032 auf 34,72 Milliarden USD wächst und dabei im Zeitraum 2027–2032 eine CAGR von 7,69 % verzeichnet.
Welcher Produkttyp hatte im Jahr 2026 den größten Anteil am Markt für Luftsportausrüstung?
Fallschirme waren im Jahr 2026 das größte Produkttypensegment und machten 30,53 % des Marktes für Luftsportausrüstung aus.
Welches Endnutzersegment dominierte den Markt für Luftsportausrüstung im Jahr 2026?
Freizeitnutzer dominierten den Markt im Jahr 2026 und machten 56,32 % des gesamten Marktanteils aus.
Welche Region hatte im Jahr 2026 den größten Anteil am Markt für Luftsportausrüstung?
Nordamerika dominierte den Markt für Luftsportausrüstung im Jahr 2026 und machte 41,68 % des gesamten Marktanteils aus.