
Tamanho e Participação do Mercado de Serviços de Fretamento de Carga Aérea
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 26.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 35.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
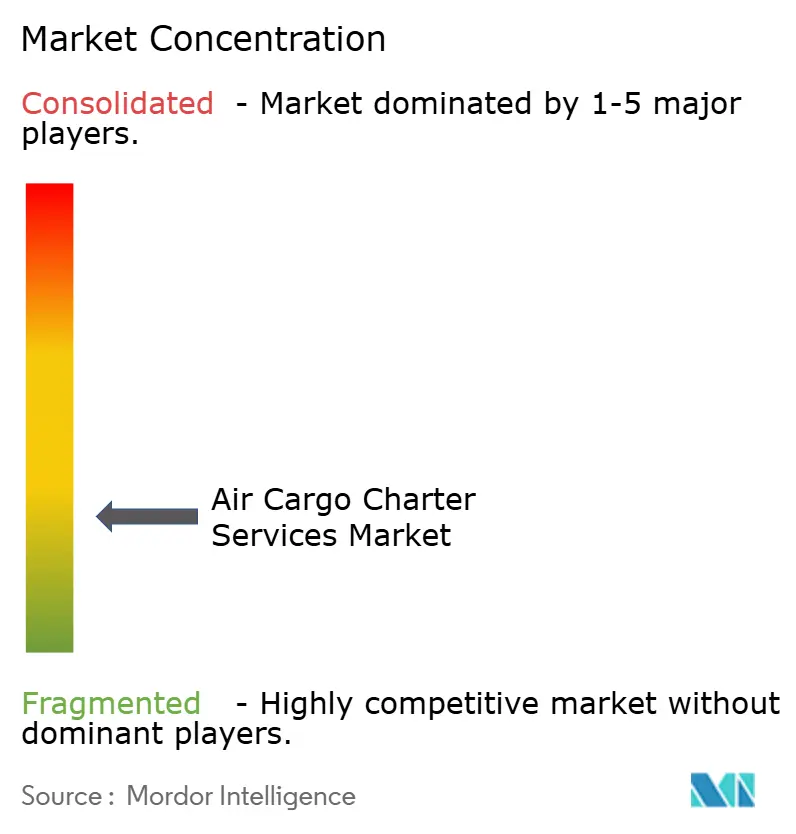
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Fretamento de Carga Aérea por Mordor Intelligence
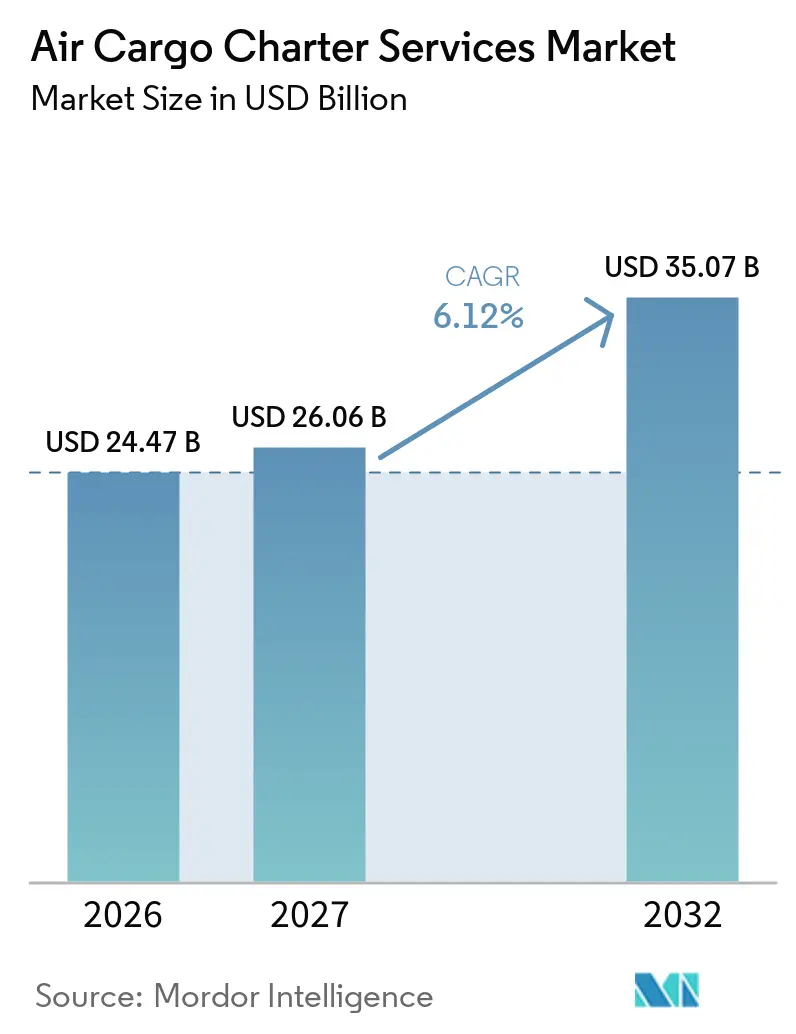
O tamanho do mercado de serviços de fretamento de carga aérea é avaliado em 24,47 bilhões de USD em 2026 e estima-se que cresça de 26,06 bilhões de USD em 2027 para atingir 35,07 bilhões de USD até 2032, a um CAGR de 6,12% durante o período de previsão (2027-2032).
O mercado de serviços de fretamento de carga aérea está se tornando uma parte regular do planejamento logístico, em vez de um serviço utilizado apenas em emergências. A demanda provém de remessas farmacêuticas, carga industrial urgente, excedente do comércio eletrônico e operações humanitárias, o que reduz a dependência de um único grupo de clientes. A capacidade dedicada é mais valiosa onde as redes de frete programado têm espaço limitado ou não conseguem garantir horários de partida. Operadores com aeronaves cargueiras adequadas, direitos de tráfego e redes de manuseio em conformidade podem proteger sua posição em rotas internacionais complexas. Os custos elevados de combustível, a disponibilidade limitada de aeronaves cargueiras de fuselagem larga, os procedimentos aduaneiros e os requisitos para mercadorias perigosas continuam sendo limitações relevantes para o mercado de serviços de fretamento de carga aérea.
Principais Conclusões do Relatório
- Por tipo de serviço, o fretamento completo de aeronave sob demanda deteve 35,80% da participação do mercado de serviços de fretamento de carga aérea em 2026, enquanto o fretamento de capacidade dedicada/bloqueada tem previsão de expandir a um CAGR de 7,65% até 2032.
- Por destino, o fretamento internacional representou 67,50% do tamanho do mercado de serviços de fretamento de carga aérea em 2026, enquanto o fretamento doméstico tem previsão de avançar a um CAGR de 7,81% até 2032.
- Por categoria de produto, os bens industriais detiveram 23,10% da participação do mercado de serviços de fretamento de carga aérea em 2026, enquanto o comércio eletrônico tem previsão de expandir a um CAGR de 8,12% até 2032.
- Por geografia, a Ásia-Pacífico deteve 31,60% da receita total em 2026, enquanto a Ásia-Pacífico tem previsão de registrar um CAGR de 7,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Fretamento de Carga Aérea
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido Crescimento do Comércio Eletrônico e Requisitos de Entrega com Prazo Crítico | +1.2% | Global, concentrado na Ásia-Pacífico, América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Frete Aéreo Farmacêutico, de Biológicos e com Controle de Temperatura | +0.9% | Global, mais forte na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Resiliência da Cadeia de Suprimentos e Diversificação do Transporte de Frete | +0.8% | Global, com ganhos iniciais na América do Norte, Europa e Sudeste Asiático | Médio prazo (2-4 anos) |
| Expansão da Manufatura Transfronteiriça e Remessas Industriais de Alto Valor | +0.7% | Global, mais forte na Ásia-Pacífico, Oriente Médio e África e Europa | Médio prazo (2-4 anos) |
| Crescentes Requisitos para Transporte Aéreo de Emergência, Humanitário e de Defesa | +0.6% | Global, concentrado no Oriente Médio e África, América do Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Digitalização da Contratação de Fretamento e Correspondência de Capacidade em Tempo Real | +0.5% | Global, com adoção inicial na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Crescimento do Comércio Eletrônico e Requisitos de Entrega com Prazo Crítico
O comércio eletrônico transfronteiriço apoia o mercado de serviços de fretamento de carga aérea quando a capacidade de transporte de linha programada está cheia ou interrompida. As encomendas de baixo valor provenientes da China moderaram após mudanças regulatórias nos Estados Unidos e na Europa. A demanda está se deslocando para pedidos de plataforma de maior valor para eletrônicos de consumo, artigos de luxo e produtos de saúde especializados que têm requisitos de entrega garantida. A IATA afirma que 80% dos bens do comércio eletrônico transfronteiriço são transportados por via aérea, o que mantém o transporte aéreo central para esse comércio[1]. Vietnã, Tailândia e Malásia estão se tornando importantes origens de atendimento à medida que o fornecimento se expande pelo Sudeste Asiático. Essa mudança cria novos corredores de fretamento antes que as redes de frete programado se ajustem completamente aos novos locais de origem.
Crescente Demanda por Frete Aéreo Farmacêutico, de Biológicos e com Controle de Temperatura
As remessas farmacêuticas e de biológicos são uma parte de alto valor do mercado de serviços de fretamento de carga aérea porque necessitam de manuseio controlado e entrega confiável. Terapias celulares e gênicas, vacinas baseadas em mRNA e materiais para ensaios clínicos podem exigir temperaturas entre 2 °C e 8 °C ou condições criogênicas. As remessas específicas para pacientes também têm janelas de entrega que tornam os serviços de frete padrão inadequados em muitas rotas. A DHL expandiu sua rede de cadeia de frio de frete aéreo em fevereiro de 2026, incluindo um corredor com controle de temperatura de Bruxelas a Cincinnati e um investimento de EUR 2 bilhões (USD 2,35 bilhões) em infraestrutura de logística de saúde[2]. A capacidade de fretamento dedicada apoia os requisitos de manuseio documentado e de cadeia de custódia esperados para cargas de saúde sensíveis. O crescimento da produção de biológicos na Índia, em Singapura e no Brasil também apoia a demanda em rotas com opções limitadas de aeronaves cargueiras programadas em conformidade com as Boas Práticas de Distribuição.
Resiliência da Cadeia de Suprimentos e Diversificação do Transporte de Frete
O mercado de serviços de fretamento de carga aérea se beneficia à medida que as empresas migram de compras de fonte única para cadeias de suprimentos com mais de uma origem. As aeronaves fretadas servem como uma ponte de emergência quando as rotas rodoviárias, marítimas ou aéreas programadas falham. Os fabricantes podem enfrentar custos elevados quando uma linha de produção para porque um componente necessário não chega. Isso incentivou os transitários a utilizarem acordos de aeronaves cargueiras dedicadas de longo prazo, em vez de depender apenas de contratações no mercado spot. As perturbações no Mar Vermelho, as restrições de espaço aéreo no Oriente Médio e os bloqueios no transporte rodoviário europeu em 2025 e 2026 reforçaram a necessidade de capacidade de frete alternativa. Acordos mais regulares podem tornar os volumes de fretamento mais estáveis ao longo do ano e reduzir a dependência da demanda sazonal.
Expansão da Manufatura Transfronteiriça e Remessas Industriais de Alto Valor
A carga industrial de alto valor fortalece o mercado de serviços de fretamento de carga aérea porque os atrasos na entrega podem interromper a produção ou acionar penalidades contratuais. Peças automotivas, conjuntos aeroespaciais, equipamentos para semicondutores e hardware para data centers frequentemente necessitam de prazos de entrega fixos. Algumas cargas também têm dimensões ou necessidades de manuseio difíceis de acomodar nos serviços de frete padrão. A Nippon Express Holdings criou um Balcão Global de Fretamento em julho de 2026 para coordenar requisitos urgentes de automotivo, semicondutores e aeroespacial em toda a sua rede[3]. O desenvolvimento mostra que grandes grupos de logística estão tratando a contratação de fretamento como uma capacidade gerenciada, em vez de uma transação ocasional. A expansão da manufatura no Sudeste Asiático, no Oriente Médio e na África também cria fluxos de componentes em rotas com serviço de aeronaves cargueiras estabelecido limitado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços Voláteis de Combustível de Aviação e Altos Custos Operacionais de Aeronaves | -1.4% | Global, mais agudo no Oriente Médio e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incerteza Geopolítica, Restrições de Espaço Aéreo e Rotas de Voo Estendidas | -0.9% | Global, concentrado no Oriente Médio, Europa Oriental e Ásia Central | Curto prazo (≤ 2 anos) |
| Requisitos Complexos de Conformidade Regulatória, Aduaneira e de Mercadorias Perigosas | -0.5% | Global, elevado nas rotas transfronteiriças do Oriente Médio e África e da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Aeronaves Cargueiras Adequadas e Capacidade de Carga | -0.7% | Global, mais agudo nas rotas de fuselagem larga transatlânticas e transpacíficas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Combustível de Aviação e Altos Custos Operacionais de Aeronaves
O combustível é um custo relevante de curto prazo para o mercado de serviços de fretamento de carga aérea. A IATA informou que o combustível representou 31,4% dos custos operacionais das companhias aéreas em 2026, em comparação com 25,4% em 2025[4]. Os operadores de fretamento estão expostos aos custos de combustível no mercado spot de forma mais direta do que as transportadoras que utilizam amplos programas de hedge. Janelas de cotação mais curtas e sobretaxas de combustível estão, portanto, se tornando comuns nos contratos de fretamento. Os clientes farmacêuticos e de defesa geralmente conseguem absorver encargos mais elevados com mais facilidade do que os embarcadores industriais discricionários. A pressão de custo sustentada também confere às aeronaves mais novas melhores economias relativas, incluindo o Airbus A350F.
Incerteza Geopolítica, Restrições de Espaço Aéreo e Rotas de Voo Estendidas
As restrições de espaço aéreo aumentam o consumo de combustível, os custos de tripulação e a complexidade do planejamento em todo o mercado de serviços de fretamento de carga aérea. Os fechamentos sobre o Irã, Iraque, Jordânia e Israel em junho de 2025 forçaram os operadores a utilizarem rotas mais longas pela Turquia, Azerbaijão e Ásia Central. Isso acrescentou tempo de trânsito nas rotas Leste-Oeste afetadas e complicou o posicionamento das aeronaves. Os operadores também podem enfrentar cargas úteis menores quando é necessário combustível extra, perturbações em hubs alternativos e custos mais elevados de seguro de risco de guerra. As transportadoras programadas podem impor embargos nas rotas afetadas, o que pode criar demanda temporária de fretamento, mas não elimina os custos operacionais adicionais. A perturbação contínua pode levar os embarcadores a reduzir a exposição ao estoque e a utilizar rotas de fornecimento diferentes ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Modelos de Capacidade Dedicada Ganham Impulso Estrutural
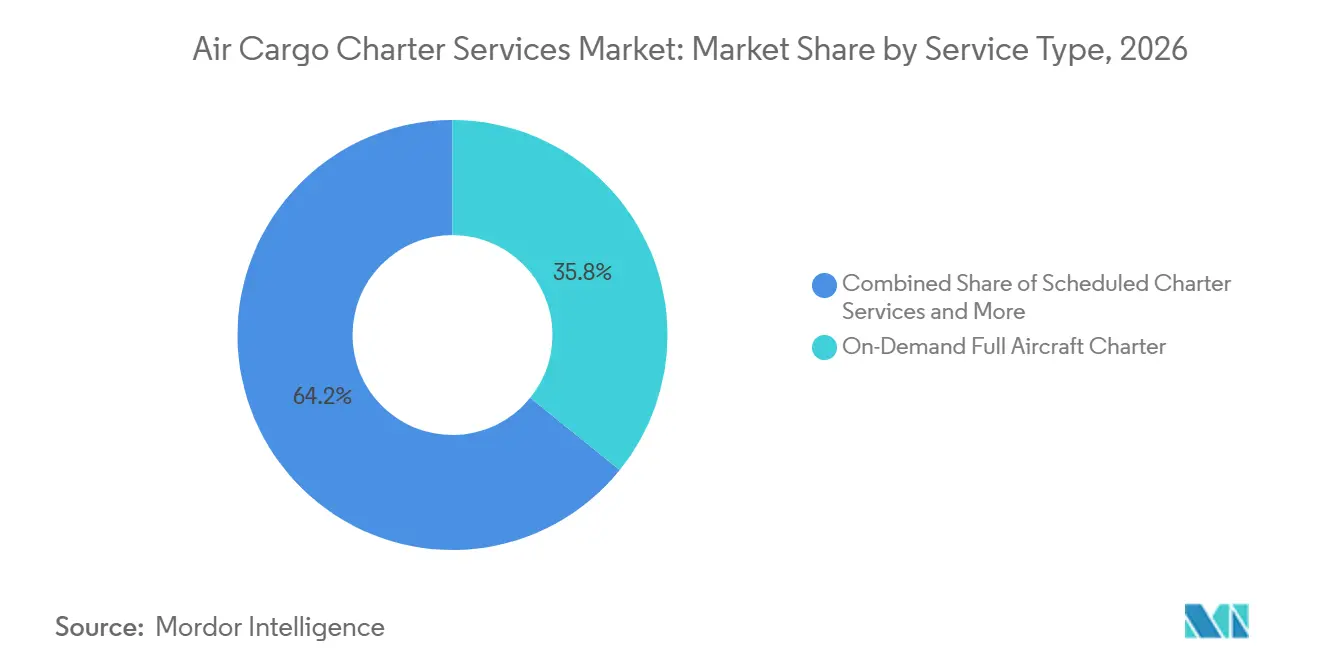
O fretamento completo de aeronave sob demanda deteve 35,80% da participação do mercado de serviços de fretamento de carga aérea em 2026. Ele atende a requisitos não planejados que surgem de paralisações de produção, emergências humanitárias e perturbações geopolíticas. O modelo pode acomodar muitos tipos de carga, rotas e horários quando outras opções de frete não estão disponíveis. Essa flexibilidade o torna uma opção importante para decisões logísticas urgentes. O fretamento parcial ou compartilhado atende a remessas de peso médio que não preenchem uma aeronave completa, mas não podem aguardar o frete programado. Os distribuidores farmacêuticos utilizam esse modelo para consignações menores em rotas estabelecidas. Os fornecedores automotivos também o utilizam quando lacunas no estoque just-in-time exigem ação imediata. Os serviços de fretamento programado atendem às rotas transpacíficas e transatlânticas de alto volume, onde os clientes precisam de frequência regular. Esses serviços podem oferecer flexibilidade de roteamento fora dos contratos convencionais de frete aéreo.
O fretamento de capacidade dedicada/bloqueada é o tipo de serviço de crescimento mais rápido, com um CAGR projetado de 7,65% até 2032. Seu crescimento reflete o valor da disponibilidade garantida de aeronaves para embarcadores frequentes em uma frota de aeronaves cargueiras restrita. A capacidade pré-comprometida reduz o risco de disponibilidade no mercado spot quando as remessas não podem ser atrasadas. Essa abordagem transforma o fretamento de uma compra transacional em um recurso planejado da cadeia de suprimentos. Os acordos de longo prazo podem proporcionar custos mais previsíveis e acesso a rotas para os transitários. As restrições de frota também aumentam o valor dos contratos que garantem tempo de aeronave antes que um requisito urgente ocorra. O setor de serviços de fretamento de carga aérea está se movendo em direção a esses arranjos de capacidade recorrentes onde o volume e a urgência justificam o compromisso. O modelo permanece mais adequado para empresas que conseguem prever movimentos críticos recorrentes. Ele não substitui o fretamento sob demanda para remessas irregulares ou de emergência.

Por Destino: O Fretamento Doméstico Acelera com Lacunas de Infraestrutura e Demanda de Emergência
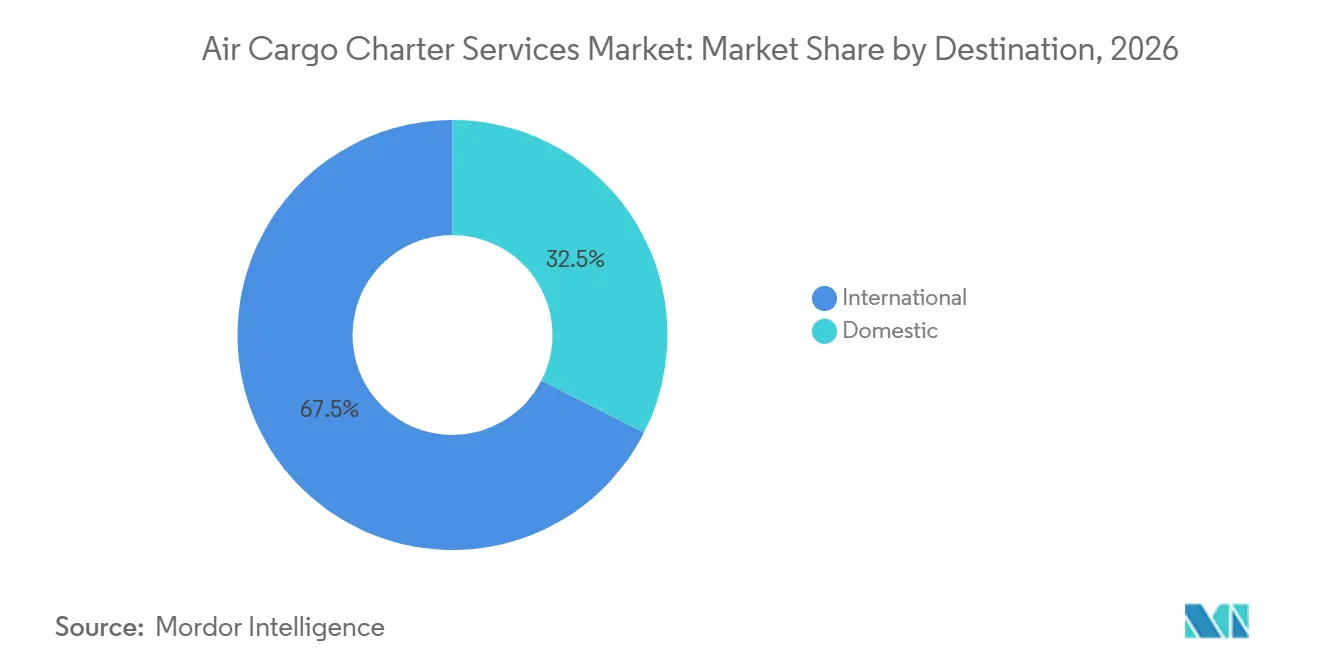
O fretamento internacional representou 67,50% do tamanho do mercado de serviços de fretamento de carga aérea em 2026. As rotas intercontinentais geram alta receita por utilização de aeronave nas rotas da Ásia para a América do Norte, da Ásia para a Europa e do Oriente Médio para a Europa. Produtos farmacêuticos, peças automotivas e hardware para data centers podem justificar o custo do frete internacional premium. As rotas internacionais exigem que os operadores gerenciem regras aduaneiras, administração de espaço aéreo, manuseio em solo e documentação em várias jurisdições. Esses requisitos favorecem operadores estabelecidos com relacionamentos locais confiáveis. As barreiras resultantes podem sustentar o posicionamento de preços dos fornecedores incumbentes. A demanda de fretamento intercontinental também é menos sensível ao preço quando os atrasos de carga têm custos operacionais substanciais. Isso confere à atividade internacional uma base relativamente estável em condições sensíveis a tarifas. Também torna a capacidade regulatória uma parte importante da qualidade do serviço.
O fretamento doméstico tem previsão de expandir a um CAGR de 7,81% até 2032. O crescimento está ligado à distribuição de saúde, transporte aéreo de emergência e necessidades de entrega do comércio eletrônico que excedem a capacidade de transporte terrestre em países de grande extensão. A retirada de operação da frota MD-11 no final de 2025 levou os integradores dos Estados Unidos a buscar capacidade de substituição junto a transportadoras parceiras em rotas domésticas. A Índia e o Brasil precisam de conexões mais rápidas com cidades secundárias onde as redes rodoviárias e ferroviárias nem sempre suportam requisitos urgentes de saúde ou atendimento. A Austrália também tem demanda persistente por suprimentos médicos, equipamentos de mineração e componentes industriais destinados a locais remotos. As redes domésticas podem atender às necessidades de carga que não requerem procedimentos aduaneiros internacionais. Elas continuam sendo particularmente úteis quando as lacunas de infraestrutura aumentam o custo dos atrasos no transporte. O mercado de serviços de fretamento de carga aérea pode, portanto, se beneficiar das restrições logísticas locais, bem como do comércio transfronteiriço. O serviço é mais relevante onde a carga sensível ao tempo tem alternativas viáveis limitadas.
Por Categoria de Produto: Bens Industriais Lideram em Participação, Comércio Eletrônico e Alta Tecnologia Impulsionam o Crescimento Futuro
Os bens industriais detiveram 23,10% da participação do mercado de serviços de fretamento de carga aérea em 2026. A manufatura just-in-time confere a essa categoria um forte argumento econômico, pois um componente ausente pode paralisar uma linha de produção. Componentes automotivos, itens aeroespaciais e equipamentos de produção especializados frequentemente têm prazos de entrega que superam os custos de fretamento. As redes automotivas europeias criam requisitos recorrentes quando condições climáticas, ações trabalhistas ou falhas de infraestrutura interrompem os fluxos de componentes transfronteiriços. Produtos frescos e outros perecíveis fornecem receita estável de fretamento em rotas da América do Sul, África e Sudeste Asiático para a Europa e os mercados do Golfo. Os limites de prazo de validade tornam o transporte terrestre mais lento inadequado para essas cargas. A carga de saúde e farmacêutica também está reformulando os padrões de manuseio por meio da demanda por desempenho confiável da cadeia de frio. Cada categoria exige que os operadores combinem aeronave, manuseio e roteamento ao perfil da carga. Essa amplitude de necessidades apoia fontes de receita diversificadas para os fornecedores.
O comércio eletrônico é a categoria de produto de crescimento mais rápido, com um CAGR projetado de 8,12% até 2032. As mudanças de política nos Estados Unidos e na Europa reduziram o papel dos fluxos de encomendas de valor muito baixo. Pedidos de maior valor e menor volume estão se tornando mais importantes para a demanda de fretamento. A manufatura de eletrônicos no Vietnã, Tailândia e Malásia está criando novas rotas que as redes programadas ainda não atendem completamente. Os equipamentos de alta tecnologia também precisam de capacidade confiável onde os cronogramas de produção ou instalação não podem ser alterados. A categoria Outros inclui carga de energia, equipamentos de satélite e remessas governamentais de defesa. Essas remessas fornecem uma base de receita não cíclica que está menos vinculada à demanda do consumidor. Essa combinação pode reduzir as oscilações de receita no setor de serviços de fretamento de carga aérea. Também exige que os fornecedores mantenham capacidades operacionais e de conformidade especializadas.
Análise Geográfica
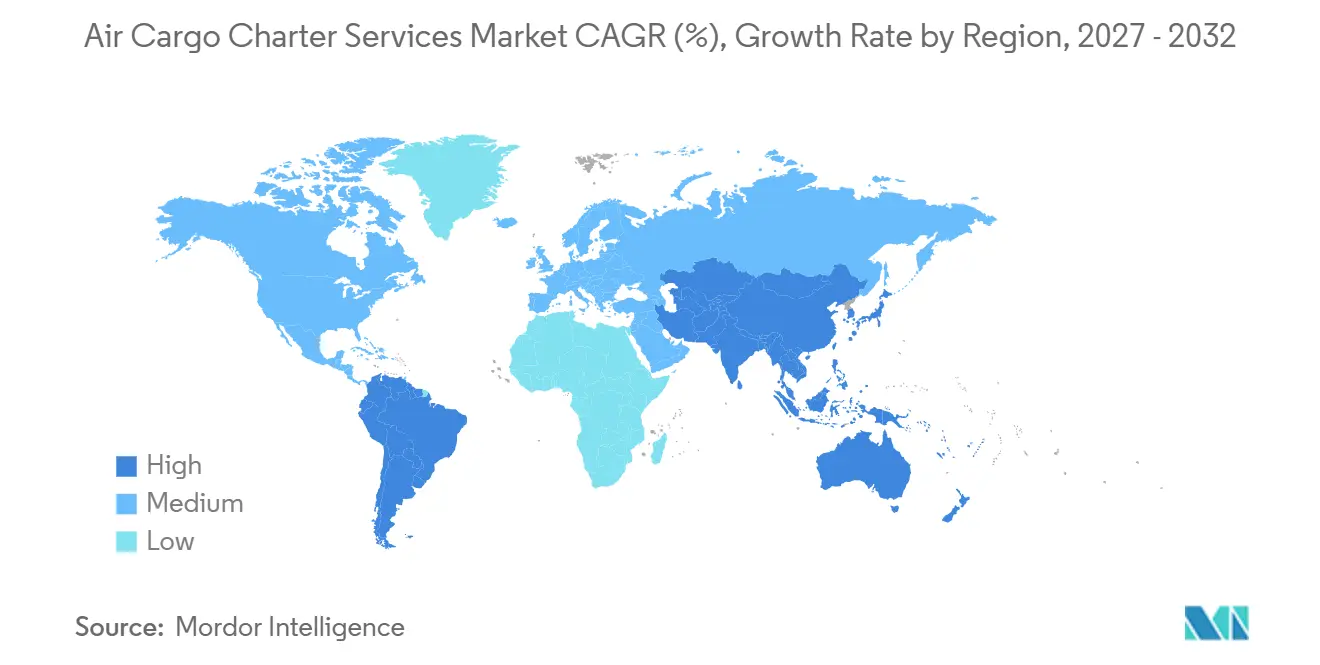
A Ásia-Pacífico deteve 31,60% da participação do mercado de serviços de fretamento de carga aérea em 2026 e deve registrar um CAGR de 7,95% até 2032. A região concentra carga de alta urgência, como chips avançados de Taiwan, componentes de servidores de inteligência artificial da Coreia do Sul, hubs de montagem do Sudeste Asiático e ingredientes farmacêuticos ativos da Índia. Essas cargas têm tolerância limitada para incerteza de entrega. A perturbação no Oriente Médio também redirecionou o tráfego pelos corredores de espaço aéreo asiático. Vietnã, Tailândia e Malásia estão ganhando importância à medida que as empresas de tecnologia diversificam seu fornecimento. A América do Norte é a segunda maior geografia devido aos seus clusters farmacêuticos, cadeias de suprimentos automotivas e à demanda dos integradores dos Estados Unidos. A retirada de operação do MD-11 no final de 2025 aumentou a necessidade de capacidade de substituição nas operações domésticas e internacionais.
A Europa apoia o mercado de serviços de fretamento de carga aérea por meio de cadeias de suprimentos farmacêuticas e redes de produção automotiva. Os embarcadores de saúde utilizam fretamentos dedicados quando o frete programado não consegue atender às necessidades de manuseio em conformidade com as Boas Práticas de Distribuição para biológicos, vacinas e terapias sensíveis à temperatura. O Oriente Médio e a África têm um perfil regional dividido. As transportadoras do Golfo utilizam hubs centrais para conectar a Europa, a Ásia e a África por meio de extensas redes de carga. Os mercados africanos geram demanda por transporte aéreo humanitário, farmacêutico e do setor de recursos, onde as restrições de infraestrutura limitam outras opções de transporte urgente. A perturbação do espaço aéreo em 2025 elevou os custos de desvio de rota e pressionou a confiabilidade dos horários para os operadores do Golfo. A demanda permaneceu alta, mas o ônus operacional limitou o benefício de volumes adicionais.
A América do Sul está ganhando importância como origem de carga e destino de transporte aéreo humanitário. O Brasil está expandindo os requisitos de fretamento doméstico para distribuição de saúde e comércio eletrônico para cidades secundárias. Chile, Peru e Argentina geram tráfego de perecíveis para a Europa e os mercados do Oriente Médio durante períodos de colheita definidos. Essas janelas de colheita apoiam movimentos de fretamento sazonais previsíveis em rotas transatlânticas. Colmbia e Peru receberam transporte aéreo de emergência após desastres naturais em 2025 e 2026. A Argentina também cria demanda de carga de projeto proveniente de operações de energia e mineração. Essas necessidades são menos dependentes dos padrões de gastos do consumidor. As conexões diretas de fretamento com os mercados asiáticos e europeus estão se desenvolvendo gradualmente. Isso pode reduzir a dependência dos hubs norte-americanos para os exportadores regionais. Também pode melhorar as opções de rota para carga sensível ao tempo.
Cenário Competitivo
O mercado de serviços de fretamento de carga aérea é moderadamente fragmentado entre os operadores de aeronaves cargueiras dedicadas e mais fragmentado entre corretores, transitários e plataformas tecnológicas. Os operadores com frotas de fuselagem larga, direitos de tráfego global e ampla cobertura de rotas têm a posição mais forte. O novo fornecimento de grandes aeronaves cargueiras é limitado, o que aumenta o valor do acesso a aeronaves e sustenta os rendimentos de fretamento. A Atlas Air Worldwide encomendou 20 aeronaves cargueiras Airbus A350F em março de 2026, garantindo posições de entrega de 2029 a 2034. A aeronave também foi projetada para atender aos padrões de emissões de CO₂ de 2027 da Organização da Aviação Civil Internacional. O pedido fortalece a posição de frota de longo prazo da Atlas Air em um mercado com restrição de oferta. A Emirates SkyCargo expandiu sua rede de destinos de aeronaves cargueiras de 40 para mais de 60 localidades em 1 ano, fortalecendo seu alcance geográfico.
Os transitários estão construindo programas dedicados de aeronaves cargueiras por meio de acordos de longo prazo com transportadoras. Isso lhes confere maior controle sobre rotas de alto volume e pode reduzir os negócios spot disponíveis para corretores independentes. As plataformas digitais também estão encurtando os processos de cotação e correspondência de capacidade. A Cargojet integrou um aplicativo dedicado de gestão de fretamento em março de 2025, que reduziu o tempo de processamento de solicitações de fretamento em aproximadamente dois terços. Esse tipo de ferramenta de fluxo de trabalho pode facilitar a contratação de fretamento para os clientes, ao mesmo tempo em que reduz o valor da corretagem manual. A Cargojet posteriormente expandiu sua rede do Canadá para a Europa com um serviço de Liège em meados da semana em setembro de 2026. A empresa descreveu o serviço como parte de sua estratégia One Network nas operações domésticas noturnas, ACMI e de fretamento internacional. Esses movimentos mostram como os fornecedores estabelecidos estão combinando acesso a aeronaves, cobertura de rede e sistemas operacionais.
Oportunidades abertas permanecem nos serviços de cadeia de frio farmacêutica em rotas de mercados emergentes, transporte aéreo humanitário na África Subsaariana e no Sul da Ásia, e redes domésticas em economias com lacunas de infraestrutura. Os fornecedores precisam de manuseio em conformidade, acesso confiável a aeronaves e forte coordenação local para atender a essas áreas. Espera-se que a concorrência continue sendo moldada pela disponibilidade de frota, capacidade contratada e pela capacidade de gerenciar perturbações operacionais.
Líderes do Setor de Serviços de Fretamento de Carga Aérea
-
FedEx Corporation
-
United Parcel Service, Inc.
-
DHL Group
-
Emirates SkyCargo
-
Atlas Air Worldwide Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Cargojet Inc. lançou um novo serviço de quarta-feira em meados da semana para Liège, Bélgica, expandindo sua capacidade Canadá-Europa e avançando em sua estratégia One Network, integrando operações domésticas noturnas, ACMI e de fretamento internacional em uma rede global em expansão.
- Julho de 2026: A Nippon Express Holdings lançou seu "Balcão Global de Fretamento", um hub centralizado de gestão de fretamento aéreo que consolida a demanda do Grupo NX para proporcionar economias de escala e respostas rápidas coordenadas nos segmentos automotivo, de semicondutores e aeroespacial.
- Julho de 2026: A Challenge Group lançou serviços Boeing 777-300ERSF com três frequências semanais de Liège para Shanghai Pudong e simultaneamente atualizou sua rota Liège-Mumbai de 767 para operações 777-300ERSF, proporcionando um aumento material na capacidade de carga sia-Europa a partir de seu hub belga.
- Junho de 2026: A Kuehne+Nagel adicionou Frankfurt à sua rotação transatlântica B747-8F conectando Chicago, Frankfurt e Atlanta sob um acordo de fretamento de longo prazo com a Atlas Air, fortalecendo a conectividade de produtos farmacêuticos e bens industriais entre dois grandes hubs transatlânticos.
Escopo do Relatório Global do Mercado de Serviços de Fretamento de Carga Aérea
| Fretamento Completo de Aeronave sob Demanda |
| Fretamento Parcial / Compartilhado |
| Serviços de Fretamento Programado |
| Fretamento de Capacidade Dedicada / Bloqueada |
| Doméstico |
| Internacional |
| Produtos Frescos e Perecíveis |
| Bens Industriais (Peças e Componentes Automotivos, etc.) |
| Comércio Eletrônico |
| Saúde e Produtos Farmacêuticos |
| Eletrônicos e Alta Tecnologia |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Fretamento Completo de Aeronave sob Demanda | |
| Fretamento Parcial / Compartilhado | ||
| Serviços de Fretamento Programado | ||
| Fretamento de Capacidade Dedicada / Bloqueada | ||
| Por Destino | Doméstico | |
| Internacional | ||
| Por Categoria de Produto | Produtos Frescos e Perecíveis | |
| Bens Industriais (Peças e Componentes Automotivos, etc.) | ||
| Comércio Eletrônico | ||
| Saúde e Produtos Farmacêuticos | ||
| Eletrônicos e Alta Tecnologia | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de fretamento de carga aérea até 2032?
O setor tem projeção de atingir 35,07 bilhões de USD até 2032, crescendo a um CAGR de 6,12% de 2027 a 2032.
Qual tipo de serviço está crescendo mais rapidamente nos serviços de fretamento de carga aérea?
O fretamento de capacidade dedicada ou bloqueada tem projeção de crescer a um CAGR de 7,65% até 2032, pois os embarcadores frequentes valorizam o acesso garantido a aeronaves.
Por que as empresas farmacêuticas utilizam fretamentos de carga dedicados?
Terapias sensíveis e materiais clínicos necessitam de controle de temperatura, manuseio documentado e prazos de entrega confiáveis que o frete programado pode não proporcionar.
Qual segmento de destino tem a maior participação?
O fretamento internacional deteve 67,50% da receita em 2026, apoiado por carga intercontinental de alto valor.
Qual categoria de produto tem previsão de crescer mais rapidamente?
O comércio eletrônico tem previsão de crescer a um CAGR de 8,12% até 2032, à medida que pedidos de maior valor e sensíveis ao tempo se tornam mais importantes.
Quais são as principais restrições para os operadores de fretamento?
Custos de combustível mais elevados, rotas mais longas causadas por restrições de espaço aéreo, necessidades de conformidade e disponibilidade limitada de aeronaves cargueiras de fuselagem larga podem aumentar os custos operacionais e reduzir a capacidade.