
Taille et Part du Marché des Services de Charters de Fret Aérien
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 26.06 Milliards de dollars |
| Taille du Marché (2032) | 35.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
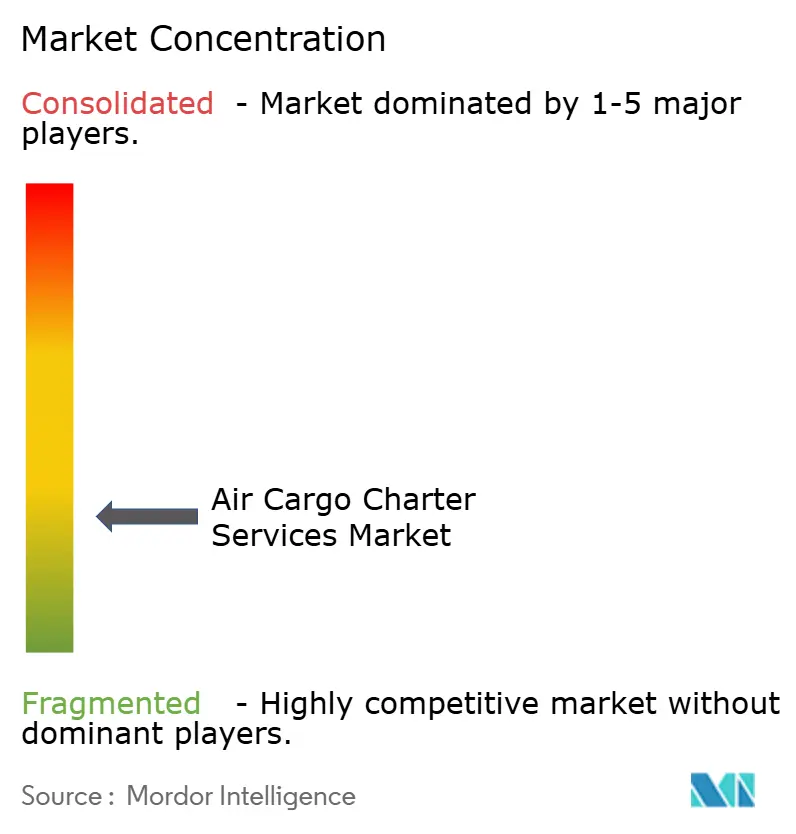
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Charters de Fret Aérien par Mordor Intelligence
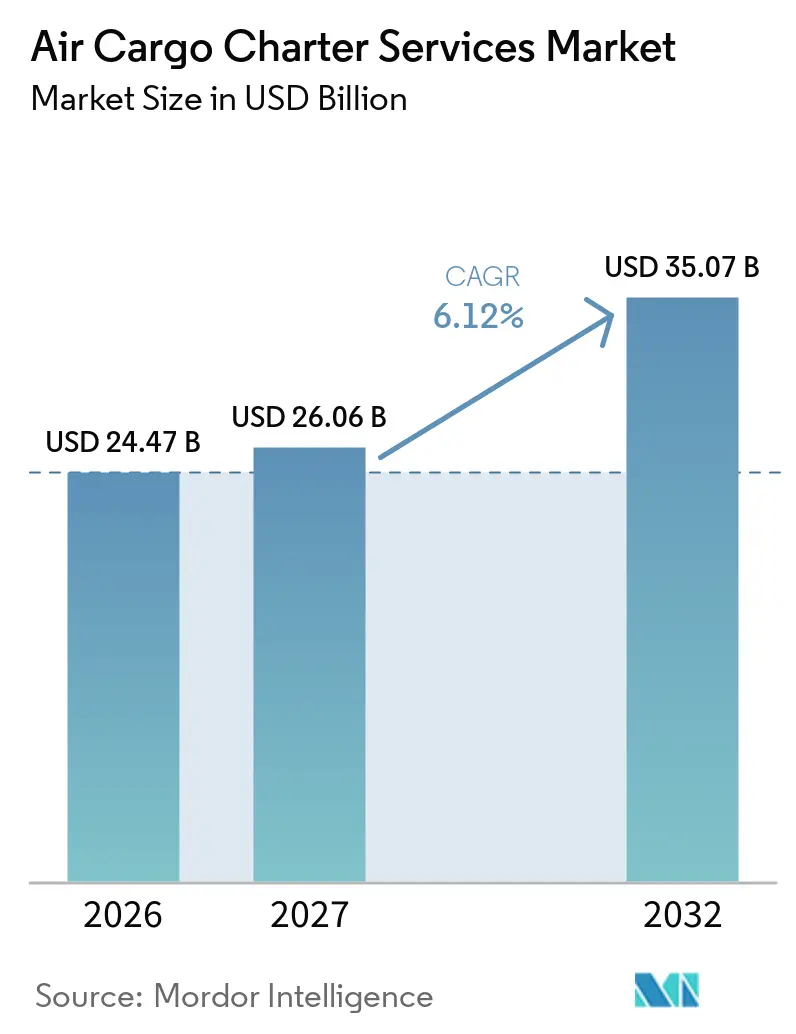
La taille du marché des services de charters de fret aérien est évaluée à 24,47 milliards USD en 2026 et devrait croître de 26,06 milliards USD en 2027 pour atteindre 35,07 milliards USD d'ici 2032, à un CAGR de 6,12 % durant la période de prévision (2027-2032).
Le marché des services de charters de fret aérien devient une composante régulière de la planification logistique plutôt qu'un service utilisé uniquement lors d'urgences. La demande provient des expéditions pharmaceutiques, des cargaisons industrielles urgentes, du débordement du commerce électronique et des opérations humanitaires, ce qui réduit la dépendance à un seul groupe de clients. La capacité dédiée est plus précieuse là où les réseaux de fret réguliers ont un espace limité ou ne peuvent pas garantir des horaires de départ. Les opérateurs disposant d'aéronefs cargo adaptés, de droits de trafic et de réseaux de manutention conformes peuvent protéger leur position sur des routes internationales complexes. Les coûts élevés du carburant, la disponibilité limitée des avions cargo gros-porteurs, les procédures douanières et les exigences relatives aux marchandises dangereuses restent des contraintes importantes sur le marché des services de charters de fret aérien.
Points Clés du Rapport
- Par type de service, le charter d'aéronef complet à la demande détenait 35,80 % de la part du marché des services de charters de fret aérien en 2026, tandis que le charter à capacité dédiée/bloquée devrait se développer à un CAGR de 7,65 % jusqu'en 2032.
- Par destination, le charter international représentait 67,50 % de la taille du marché des services de charters de fret aérien en 2026, tandis que le charter domestique devrait progresser à un CAGR de 7,81 % jusqu'en 2032.
- Par catégorie de produit, les marchandises industrielles détenaient 23,10 % de la part du marché des services de charters de fret aérien en 2026, tandis que le commerce électronique devrait se développer à un CAGR de 8,12 % jusqu'en 2032.
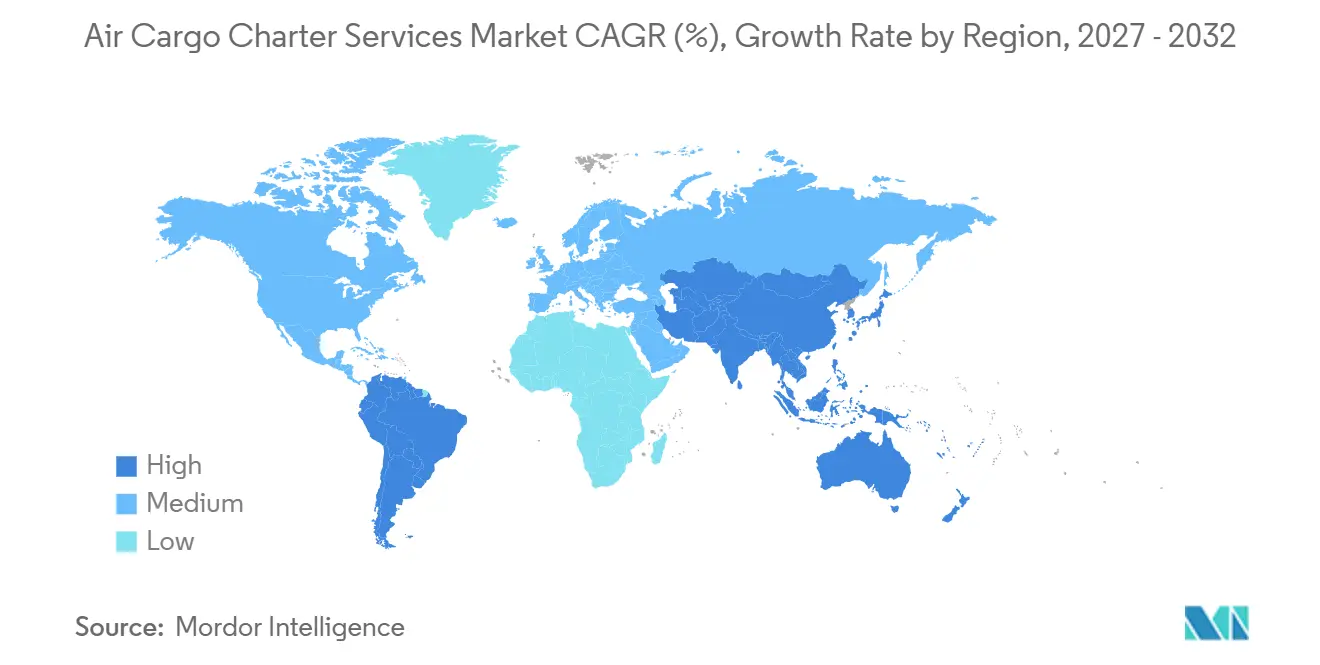
- Par géographie, l'Asie-Pacifique détenait 31,60 % du chiffre d'affaires total en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 7,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Services de Charters de Fret Aérien
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance Rapide du Commerce Électronique et Exigences de Livraison Urgentes | +1.2% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Demande Croissante de Fret Aérien Pharmaceutique, Biologique et à Température Contrôlée | +0.9% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Résilience de la Chaîne d'Approvisionnement et Diversification du Transport de Fret | +0.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Expansion de la Fabrication Transfrontalière et des Expéditions Industrielles à Haute Valeur | +0.7% | Mondial, plus fort en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Europe | Moyen terme (2-4 ans) |
| Exigences Croissantes en Matière de Transport Aérien d'Urgence, Humanitaire et de Défense | +0.6% | Mondial, concentré au Moyen-Orient et en Afrique, en Amérique du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Numérisation de l'Approvisionnement en Charters et Correspondance de Capacité en Temps Réel | +0.5% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance Rapide du Commerce Électronique et Exigences de Livraison Urgentes
Le commerce électronique transfrontalier soutient le marché des services de charters de fret aérien lorsque la capacité de transport régulier est saturée ou perturbée. Les colis de faible valeur en provenance de Chine ont diminué après des changements réglementaires aux États-Unis et en Europe. La demande se déplace vers des commandes de plateformes à plus haute valeur pour l'électronique grand public, les produits de luxe et les produits de santé spécialisés qui ont des exigences de livraison garanties. L'IATA indique que 80 % des marchandises du commerce électronique transfrontalier sont transportées par voie aérienne, ce qui maintient le transport aérien au cœur de ce commerce[1]. Le Vietnam, la Thaïlande et la Malaisie deviennent des origines d'exécution importantes à mesure que l'approvisionnement s'élargit en Asie du Sud-Est. Ce changement crée de nouveaux corridors de charter avant que les réseaux de fret réguliers ne s'adaptent pleinement aux nouveaux lieux d'origine.
Demande Croissante de Fret Aérien Pharmaceutique, Biologique et à Température Contrôlée
Les expéditions pharmaceutiques et biologiques constituent une partie à haute valeur du marché des services de charters de fret aérien car elles nécessitent une manutention contrôlée et une livraison fiable. Les thérapies cellulaires et géniques, les vaccins à base d'ARNm et les matériaux d'essais cliniques peuvent nécessiter des températures comprises entre 2 °C et 8 °C ou des conditions cryogéniques. Les expéditions spécifiques aux patients ont également des fenêtres de livraison qui rendent les services de fret standard inadaptés sur de nombreuses routes. DHL a étendu son réseau de chaîne du froid pour le fret aérien en février 2026, notamment un corridor à température contrôlée entre Bruxelles et Cincinnati et un investissement de 2 milliards EUR (2,35 milliards USD) dans l'infrastructure logistique de santé[2]. La capacité de charter dédiée soutient les exigences de manutention documentée et de chaîne de traçabilité attendues pour les cargaisons de soins de santé sensibles. La croissance de la production de produits biologiques en Inde, à Singapour et au Brésil soutient également la demande sur des routes avec des options limitées d'avions cargo réguliers conformes aux BPD.
Résilience de la Chaîne d'Approvisionnement et Diversification du Transport de Fret
Le marché des services de charters de fret aérien bénéficie du fait que les entreprises passent d'achats à source unique à des chaînes d'approvisionnement avec plus d'une origine. Les aéronefs charter servent de pont d'urgence lorsque les routes routières, maritimes ou aériennes régulières sont défaillantes. Les fabricants peuvent faire face à des coûts élevés lorsqu'une ligne de production s'arrête parce qu'un composant nécessaire n'arrive pas. Cela a encouragé les transitaires à utiliser des accords d'avions cargo dédiés à plus long terme au lieu de s'appuyer uniquement sur des achats au comptant. Les perturbations en mer Rouge, les restrictions de l'espace aérien au Moyen-Orient et les blocages du transport routier européen en 2025 et 2026 ont renforcé la nécessité d'une capacité de fret alternative. Des accords plus réguliers peuvent rendre les volumes de charter plus stables tout au long de l'année et réduire la dépendance à la demande saisonnière.
Expansion de la Fabrication Transfrontalière et des Expéditions Industrielles à Haute Valeur
Les cargaisons industrielles à haute valeur renforcent le marché des services de charters de fret aérien car les retards de livraison peuvent interrompre la production ou déclencher des pénalités contractuelles. Les pièces automobiles, les assemblages aérospatiaux, les équipements pour semi-conducteurs et le matériel pour centres de données nécessitent souvent des délais de livraison fixes. Certaines charges ont également des dimensions ou des besoins de manutention difficiles à accommoder sur les services de fret standard. Nippon Express Holdings a créé un Bureau de Charter Mondial en juillet 2026 pour coordonner les besoins urgents dans les secteurs automobile, semi-conducteur et aérospatial à travers son réseau[3]. Ce développement montre que les grands groupes logistiques traitent l'approvisionnement en charters comme une capacité gérée plutôt qu'une transaction occasionnelle. L'expansion manufacturière en Asie du Sud-Est, au Moyen-Orient et en Afrique crée également des flux de composants sur des routes avec un service d'avions cargo établi limité.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix du Carburant Aviation et Coûts d'Exploitation Élevés des Aéronefs | -1.4% | Mondial, plus aigu au Moyen-Orient et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Incertitude Géopolitique, Restrictions de l'Espace Aérien et Routes de Vol Prolongées | -0.9% | Mondial, concentré au Moyen-Orient, en Europe de l'Est et en Asie centrale | Court terme (≤ 2 ans) |
| Exigences Complexes en Matière de Réglementation, de Douanes et de Conformité aux Marchandises Dangereuses | -0.5% | Mondial, accentué sur les couloirs transfrontaliers du Moyen-Orient et de l'Afrique et de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Disponibilité Limitée d'Aéronefs Cargo Adaptés et de Capacité de Charge Utile | -0.7% | Mondial, plus aigu sur les routes gros-porteurs transatlantiques et transpacifiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Carburant Aviation et Coûts d'Exploitation Élevés des Aéronefs
Le carburant est un coût majeur à court terme pour le marché des services de charters de fret aérien. L'IATA a rapporté que le carburant représentait 31,4 % des coûts d'exploitation des compagnies aériennes en 2026, contre 25,4 % en 2025[4]. Les opérateurs de charters sont exposés aux coûts du carburant au comptant plus directement que les transporteurs qui utilisent de larges programmes de couverture. Des fenêtres de cotation plus courtes et des suppléments carburant deviennent donc courants dans les contrats de charter. Les clients pharmaceutiques et de défense peuvent généralement absorber des charges plus élevées plus facilement que les expéditeurs industriels discrétionnaires. Une pression soutenue sur les coûts donne également aux aéronefs plus récents une meilleure économie relative, notamment l'Airbus A350F.
Incertitude Géopolitique, Restrictions de l'Espace Aérien et Routes de Vol Prolongées
Les restrictions de l'espace aérien augmentent la consommation de carburant, les coûts d'équipage et la complexité de planification dans l'ensemble du marché des services de charters de fret aérien. Les fermetures au-dessus de l'Iran, de l'Irak, de la Jordanie et d'Israël en juin 2025 ont contraint les opérateurs à utiliser des routes plus longues via la Turquie, l'Azerbaïdjan et l'Asie centrale. Cela a allongé le temps de transit sur les routes Est-Ouest affectées et compliqué le positionnement des aéronefs. Les opérateurs peuvent également faire face à des charges utiles réduites lorsque du carburant supplémentaire est nécessaire, à des perturbations dans les hubs alternatifs et à des coûts d'assurance risque de guerre plus élevés. Les transporteurs réguliers peuvent imposer des embargos sur les routes affectées, ce qui peut créer une demande temporaire de charters mais ne supprime pas les coûts d'exploitation supplémentaires. Des perturbations continues peuvent amener les expéditeurs à réduire leur exposition aux stocks et à utiliser différentes routes d'approvisionnement au fil du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Les Modèles à Capacité Dédiée Gagnent un Élan Structurel
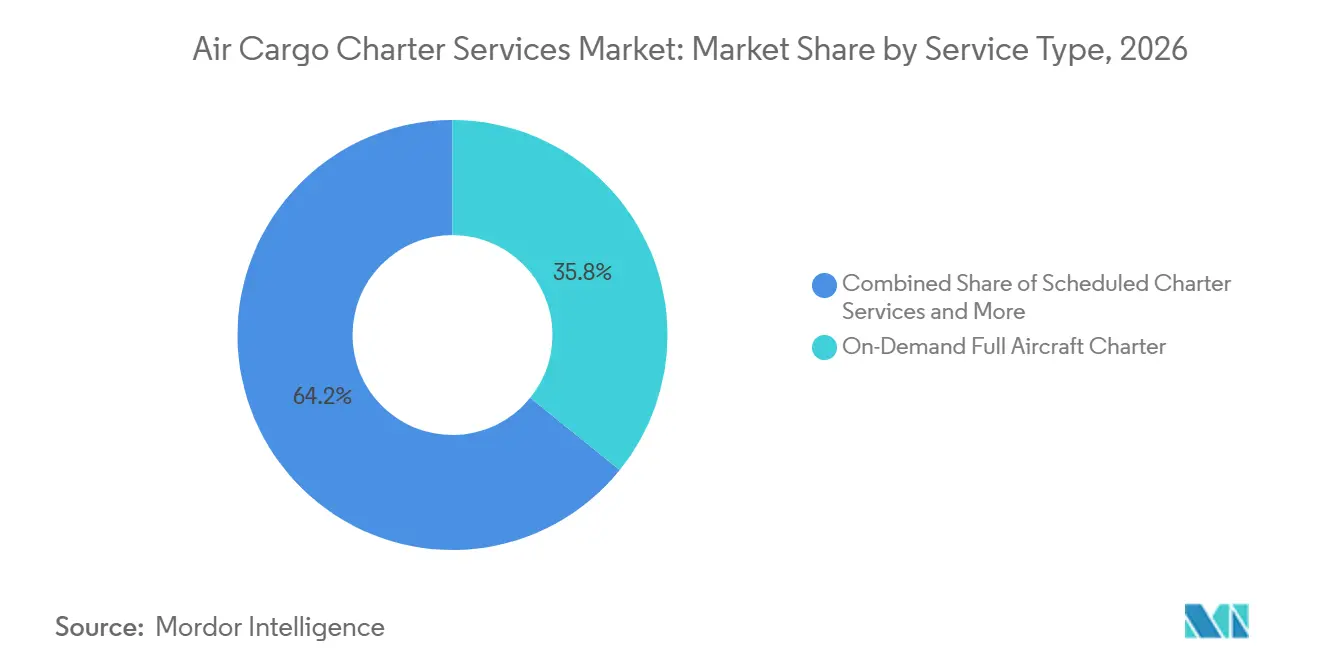
Le charter d'aéronef complet à la demande détenait 35,80 % de la part du marché des services de charters de fret aérien en 2026. Il répond aux besoins imprévus découlant d'arrêts de production, d'urgences humanitaires et de perturbations géopolitiques. Le modèle peut accommoder de nombreux types de cargaisons, routes et horaires lorsque d'autres options de fret sont indisponibles. Cette flexibilité en fait une option importante pour les décisions logistiques urgentes. Le charter partiel ou fractionné sert les expéditions de poids moyen qui ne remplissent pas un aéronef complet mais ne peuvent pas attendre le fret régulier. Les distributeurs pharmaceutiques utilisent ce modèle pour des envois plus petits sur des couloirs établis. Les fournisseurs automobiles l'utilisent également lorsque des lacunes dans les stocks en flux tendu nécessitent une action immédiate. Les services de charter programmés desservent les couloirs transpacifiques et transatlantiques à fort volume où les clients ont besoin d'une fréquence régulière. Ces services peuvent offrir une flexibilité de routage en dehors des contrats de fret conventionnels des compagnies aériennes.
Le charter à capacité dédiée/bloquée est le type de service à la croissance la plus rapide, avec un CAGR projeté de 7,65 % jusqu'en 2032. Sa croissance reflète la valeur de la disponibilité garantie des aéronefs pour les expéditeurs fréquents dans une flotte d'avions cargo contrainte. La capacité pré-engagée réduit le risque de disponibilité sur le marché au comptant lorsque les expéditions ne peuvent pas être retardées. Cette approche transforme le charter d'un achat transactionnel en une ressource planifiée de la chaîne d'approvisionnement. Les accords à long terme peuvent fournir des coûts plus prévisibles et un accès aux routes pour les transitaires. Les contraintes de flotte augmentent également la valeur des contrats qui sécurisent le temps d'aéronef avant qu'un besoin urgent ne survienne. Le secteur des services de charters de fret aérien évolue vers ces arrangements de capacité récurrents là où le volume et l'urgence justifient l'engagement. Le modèle reste le plus adapté aux entreprises qui peuvent prévoir des mouvements critiques récurrents. Il ne remplace pas le charter à la demande pour les expéditions irrégulières ou d'urgence.

Par Destination : Le Charter Domestique s'Accélère sur les Lacunes d'Infrastructure et la Demande d'Urgence
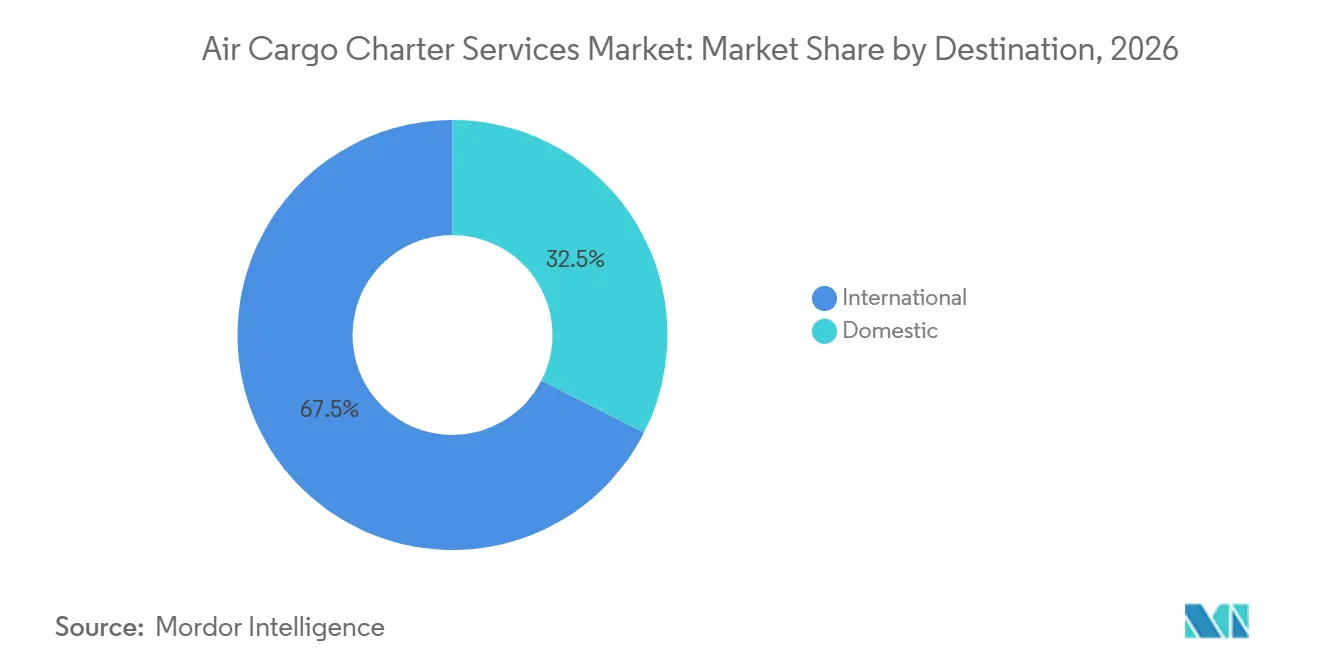
Le charter international représentait 67,50 % de la taille du marché des services de charters de fret aérien en 2026. Les couloirs intercontinentaux génèrent des revenus élevés par utilisation d'aéronef sur les routes Asie vers Amérique du Nord, Asie vers Europe, et Moyen-Orient vers Europe. Les produits pharmaceutiques, les pièces automobiles et le matériel pour centres de données peuvent justifier le coût du fret international premium. Les routes internationales exigent que les opérateurs gèrent les règles douanières, l'administration de l'espace aérien, la manutention au sol et la documentation dans plusieurs juridictions. Ces exigences favorisent les opérateurs établis avec des relations locales fiables. Les barrières qui en résultent peuvent soutenir la position tarifaire des prestataires en place. La demande de charters intercontinentaux est également moins sensible aux prix lorsque les retards de cargaison ont des coûts opérationnels substantiels. Cela donne à l'activité internationale une base relativement stable dans des conditions sensibles aux tarifs. Cela fait également de la capacité réglementaire un élément important de la qualité de service.
Le charter domestique devrait se développer à un CAGR de 7,81 % jusqu'en 2032. La croissance est liée à la distribution de soins de santé, au transport aérien d'urgence et aux besoins de livraison du commerce électronique qui dépassent la capacité de transport terrestre dans les grands pays. L'immobilisation de la flotte MD-11 fin 2025 a incité les intégrateurs américains à rechercher une capacité de remplacement auprès de transporteurs partenaires sur les routes domestiques. L'Inde et le Brésil ont besoin de connexions plus rapides vers les villes secondaires où les réseaux routiers et ferroviaires ne soutiennent pas toujours les besoins urgents en matière de soins de santé ou d'exécution. L'Australie a également une demande persistante pour les fournitures médicales, les équipements miniers et les composants industriels destinés aux sites éloignés. Les réseaux domestiques peuvent répondre aux besoins de cargaison qui ne nécessitent pas de procédures douanières internationales. Ils restent particulièrement utiles lorsque les lacunes d'infrastructure augmentent le coût des retards de transport. Le marché des services de charters de fret aérien peut donc bénéficier des contraintes logistiques locales ainsi que du commerce transfrontalier. Le service est le plus pertinent là où les cargaisons urgentes ont des alternatives viables limitées.
Par Catégorie de Produit : Les Marchandises Industrielles Mènent par Part, le Commerce Électronique et la Haute Technologie Stimulent la Croissance Future
Les marchandises industrielles détenaient 23,10 % de la part du marché des services de charters de fret aérien en 2026. La fabrication en flux tendu donne à cette catégorie un solide argument économique car un composant manquant peut arrêter une ligne de production. Les composants automobiles, les pièces aérospatiales et les équipements de production spécialisés ont souvent des délais de livraison qui l'emportent sur les coûts de charter. Les réseaux automobiles européens créent des besoins récurrents lorsque les conditions météorologiques, les actions sociales ou les défaillances d'infrastructure interrompent les flux de composants transfrontaliers. Les produits frais et autres denrées périssables fournissent des revenus de charter stables sur les routes d'Amérique du Sud, d'Afrique et d'Asie du Sud-Est vers l'Europe et les marchés du Golfe. Les limites de durée de conservation rendent le transport de surface plus lent inadapté à ces cargaisons. Les cargaisons de soins de santé et pharmaceutiques remodèlent également les normes de manutention grâce à la demande de performances fiables de la chaîne du froid. Chaque catégorie exige que les opérateurs adaptent l'aéronef, la manutention et le routage au profil de la cargaison. Cette diversité des besoins soutient des sources de revenus diversifiées pour les prestataires.
Le commerce électronique est la catégorie de produits à la croissance la plus rapide, avec un CAGR projeté de 8,12 % jusqu'en 2032. Les changements de politique aux États-Unis et en Europe ont réduit le rôle des flux de colis de très faible valeur. Les commandes à plus haute valeur et à plus faible volume deviennent plus importantes pour la demande de charters. La fabrication d'électronique au Vietnam, en Thaïlande et en Malaisie crée de nouvelles routes que les réseaux réguliers ne desservent pas encore pleinement. Les équipements de haute technologie nécessitent également une capacité fiable là où les calendriers de production ou d'installation ne peuvent pas changer. La catégorie Autres comprend les cargaisons énergétiques, les équipements satellitaires et les expéditions gouvernementales de défense. Ces expéditions fournissent une base de revenus non cyclique moins liée à la demande des consommateurs. Ce mix peut réduire les fluctuations de revenus dans le secteur des services de charters de fret aérien. Il exige également que les prestataires maintiennent des capacités opérationnelles et de conformité spécialisées.
Analyse Géographique
L'Asie-Pacifique détenait 31,60 % de la part du marché des services de charters de fret aérien en 2026 et devrait enregistrer un CAGR de 7,95 % jusqu'en 2032. La région concentre des cargaisons à haute urgence telles que les puces avancées de Taïwan, les composants de serveurs d'IA de Corée du Sud, les hubs d'assemblage d'Asie du Sud-Est et les principes actifs pharmaceutiques d'Inde. Ces charges ont une tolérance limitée à l'incertitude de livraison. Les perturbations au Moyen-Orient ont également redirigé le trafic via les corridors de l'espace aérien asiatique. Le Vietnam, la Thaïlande et la Malaisie gagnent en importance à mesure que les entreprises technologiques diversifient leur approvisionnement. L'Amérique du Nord est la deuxième géographie en importance en raison de ses pôles pharmaceutiques, de ses chaînes d'approvisionnement automobiles et de la demande des intégrateurs américains. L'immobilisation du MD-11 fin 2025 a accru le besoin de capacité de remplacement sur les opérations domestiques et internationales.
L'Europe soutient le marché des services de charters de fret aérien grâce aux chaînes d'approvisionnement pharmaceutiques et aux réseaux de production automobile. Les expéditeurs de soins de santé utilisent des charters dédiés lorsque le fret régulier ne peut pas répondre aux besoins de manutention conformes aux BPD pour les produits biologiques, les vaccins et les thérapies sensibles à la température. Le Moyen-Orient et l'Afrique ont un profil régional divisé. Les transporteurs du Golfe utilisent des hubs centraux pour connecter l'Europe, l'Asie et l'Afrique via de vastes réseaux de cargo. Les marchés africains génèrent une demande de transport aérien humanitaire, pharmaceutique et du secteur des ressources, où les contraintes d'infrastructure limitent les autres options de transport urgent. Les perturbations de l'espace aérien en 2025 ont augmenté les coûts de reroutage et mis sous pression la fiabilité des horaires pour les opérateurs du Golfe. La demande est restée élevée, mais la charge opérationnelle a limité le bénéfice des volumes supplémentaires.
L'Amérique du Sud gagne en importance en tant qu'origine de cargaison et destination de transport aérien humanitaire. Le Brésil développe ses besoins en charters domestiques pour la distribution de soins de santé et de commerce électronique vers les villes secondaires. Le Chili, le Pérou et l'Argentine génèrent du trafic de denrées périssables vers l'Europe et les marchés du Moyen-Orient durant des périodes de récolte définies. Ces fenêtres de récolte soutiennent des mouvements de charter saisonniers prévisibles sur les couloirs transatlantiques. La Colombie et le Pérou ont reçu un transport aérien d'urgence après des catastrophes naturelles en 2025 et 2026. L'Argentine génère également une demande de cargaison de projet provenant des opérations énergétiques et minières. Ces besoins sont moins dépendants des habitudes de dépenses des consommateurs. Des connexions charter directes avec les marchés asiatiques et européens se développent progressivement. Cela peut réduire la dépendance aux hubs nord-américains pour les exportateurs régionaux. Cela peut également améliorer les options de routes pour les cargaisons urgentes.
Paysage Concurrentiel
Le marché des services de charters de fret aérien est modérément fragmenté parmi les opérateurs d'avions cargo intégraux et plus fragmenté parmi les courtiers, les transitaires et les plateformes technologiques. Les opérateurs disposant de flottes gros-porteurs, de droits de trafic mondiaux et d'une large couverture de routes ont la position la plus solide. La nouvelle offre de grands avions cargo est limitée, ce qui augmente la valeur de l'accès aux aéronefs et soutient les rendements des charters. Atlas Air Worldwide a commandé 20 avions cargo Airbus A350F en mars 2026, sécurisant des positions de livraison de 2029 à 2034. L'aéronef est également conçu pour répondre aux normes d'émissions de CO₂ 2027 de l'Organisation de l'Aviation Civile Internationale. La commande renforce la position à long terme de la flotte d'Atlas Air dans un marché contraint en offre. Emirates SkyCargo a étendu son réseau de destinations d'avions cargo de 40 à plus de 60 destinations en 1 an, renforçant sa portée géographique.
Les transitaires développent des programmes d'avions cargo dédiés grâce à des accords à long terme avec les transporteurs. Cela leur donne un plus grand contrôle sur les routes à fort volume et peut réduire les activités au comptant disponibles pour les courtiers indépendants. Les plateformes numériques raccourcissent également les processus de cotation et de correspondance de capacité. Cargojet a intégré une application dédiée de gestion des charters en mars 2025, ce qui a réduit le temps de traitement des demandes de charter d'environ deux tiers. Ce type d'outil de flux de travail peut faciliter l'approvisionnement en charters pour les clients tout en réduisant la valeur du courtage manuel. Cargojet a ensuite étendu son réseau Canada-Europe avec un service Liège en milieu de semaine en septembre 2026. La société a décrit le service comme faisant partie de sa stratégie One Network couvrant les opérations de nuit domestiques, ACMI et de charter international. Ces mouvements montrent comment les prestataires établis combinent l'accès aux aéronefs, la couverture du réseau et les systèmes d'exploitation.
Des opportunités ouvertes subsistent dans les services de chaîne du froid pharmaceutique sur les routes des marchés émergents, le transport aérien humanitaire en Afrique subsaharienne et en Asie du Sud, et les réseaux domestiques dans les économies présentant des lacunes d'infrastructure. Les prestataires ont besoin d'une manutention conforme, d'un accès fiable aux aéronefs et d'une forte coordination locale pour desservir ces zones. La concurrence devrait rester façonnée par la disponibilité de la flotte, la capacité contractée et la capacité à gérer les perturbations opérationnelles.
Leaders du Secteur des Services de Charters de Fret Aérien
-
FedEx Corporation
-
United Parcel Service, Inc.
-
DHL Group
-
Emirates SkyCargo
-
Atlas Air Worldwide Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Cargojet Inc. a lancé un nouveau service hebdomadaire le mercredi vers Liège, en Belgique, élargissant sa capacité Canada-Europe et faisant avancer sa stratégie One Network, intégrant les opérations de nuit domestiques, ACMI et de charter international à travers un réseau mondial en expansion.
- Juillet 2026 : Nippon Express Holdings a lancé son
Bureau de Charter Mondial,
un hub centralisé de gestion des charters aériens consolidant la demande du Groupe NX pour fournir des économies d'échelle et des réponses rapides coordonnées dans les secteurs automobile, semi-conducteur et aérospatial. - Juillet 2026 : Challenge Group a lancé des services Boeing 777-300ERSF trois fois par semaine de Liège à Shanghai Pudong et a simultanément mis à niveau sa route Liège-Mumbai des 767 aux opérations 777-300ERSF, offrant une augmentation significative de la capacité de fret Asie-Europe depuis son hub belge.
- Juin 2026 : Kuehne+Nagel a ajouté Francfort à sa rotation transatlantique B747-8F reliant Chicago, Francfort et Atlanta dans le cadre d'un accord de charter à long terme avec Atlas Air, renforçant la connectivité pharmaceutique et des marchandises industrielles entre deux grands hubs transatlantiques.
Portée du Rapport Mondial sur le Marché des Services de Charters de Fret Aérien
| Charter d'Aéronef Complet à la Demande |
| Charter Partiel / Fractionné |
| Services de Charter Programmés |
| Charter à Capacité Dédiée / Bloquée |
| Domestique |
| International |
| Produits Frais et Denrées Périssables |
| Marchandises Industrielles (Pièces et Composants Automobiles, etc.) |
| Commerce Électronique |
| Soins de Santé et Produits Pharmaceutiques |
| Électronique et Haute Technologie |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Charter d'Aéronef Complet à la Demande | |
| Charter Partiel / Fractionné | ||
| Services de Charter Programmés | ||
| Charter à Capacité Dédiée / Bloquée | ||
| Par Destination | Domestique | |
| International | ||
| Par Catégorie de Produit | Produits Frais et Denrées Périssables | |
| Marchandises Industrielles (Pièces et Composants Automobiles, etc.) | ||
| Commerce Électronique | ||
| Soins de Santé et Produits Pharmaceutiques | ||
| Électronique et Haute Technologie | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des services de charters de fret aérien d'ici 2032 ?
Le secteur devrait atteindre 35,07 milliards USD d'ici 2032, avec un CAGR de 6,12 % de 2027 à 2032.
Quel type de service connaît la croissance la plus rapide dans les services de charters de fret aérien ?
Le charter à capacité dédiée ou bloquée devrait croître à un CAGR de 7,65 % jusqu'en 2032 car les expéditeurs fréquents valorisent l'accès garanti aux aéronefs.
Pourquoi les entreprises pharmaceutiques utilisent-elles des charters de fret dédiés ?
Les thérapies sensibles et les matériaux cliniques nécessitent un contrôle de la température, une manutention documentée et des délais de livraison fiables que le fret régulier peut ne pas fournir.
Quel segment de destination détient la plus grande part ?
Le charter international détenait 67,50 % des revenus en 2026, soutenu par les cargaisons intercontinentales à haute valeur.
Quelle catégorie de produit devrait connaître la croissance la plus rapide ?
Le commerce électronique devrait croître à un CAGR de 8,12 % jusqu'en 2032 à mesure que les commandes à plus haute valeur et urgentes deviennent plus importantes.
Quelles sont les principales contraintes pour les opérateurs de charters ?
Des coûts de carburant plus élevés, des routes plus longues causées par les restrictions de l'espace aérien, les besoins de conformité et la disponibilité limitée d'avions cargo gros-porteurs peuvent augmenter les coûts d'exploitation et réduire la capacité.