
Marktgröße und Marktanteil für Luftfracht-Charterdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
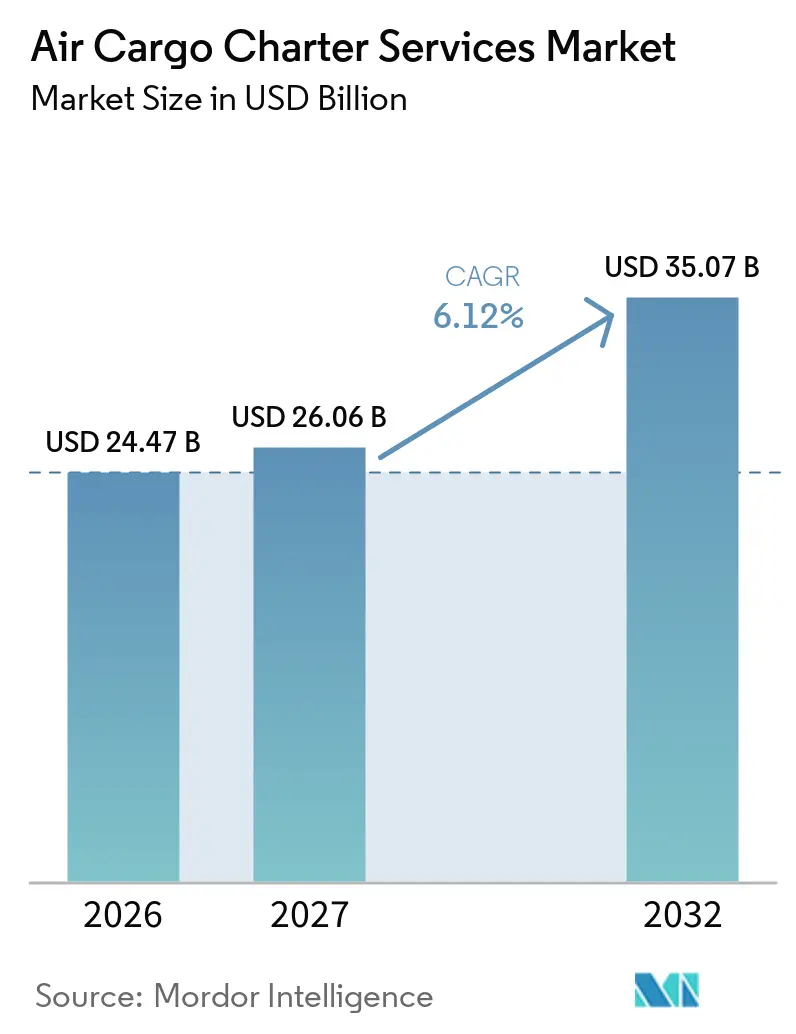
| Marktgröße (2027) | 26.06 Milliarden US-Dollar |
| Marktgröße (2032) | 35.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luftfracht-Charterdienstleistungen von Mordor Intelligence
Die Marktgröße für Luftfracht-Charterdienstleistungen wird im Jahr 2026 auf 24,47 Milliarden USD geschätzt und soll von 26,06 Milliarden USD im Jahr 2027 auf 35,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,12 % während des Prognosezeitraums (2027–2032).
Der Markt für Luftfracht-Charterdienstleistungen wird zunehmend zu einem festen Bestandteil der Logistikplanung, anstatt nur in Notfällen genutzt zu werden. Die Nachfrage kommt aus dem Bereich pharmazeutischer Sendungen, dringlicher Industrieladung, E-Commerce-Überlaufkapazität und humanitärer Einsätze, was die Abhängigkeit von einer einzelnen Kundengruppe verringert. Dedizierte Kapazität ist dort wertvoller, wo planmäßige Frachtnetze über begrenzte Kapazitäten verfügen oder keine gesicherten Abflugzeiten bieten können. Betreiber mit geeigneten Frachtflugzeugen, Verkehrsrechten und konformen Abfertigungsnetzen können ihre Position auf komplexen internationalen Routen sichern. Höhere Treibstoffkosten, begrenzte Verfügbarkeit von Großraumfrachtflugzeugen, Zollverfahren und Gefahrgutanforderungen bleiben wesentliche Einschränkungen für den Markt für Luftfracht-Charterdienstleistungen.
Wichtigste Erkenntnisse des Berichts
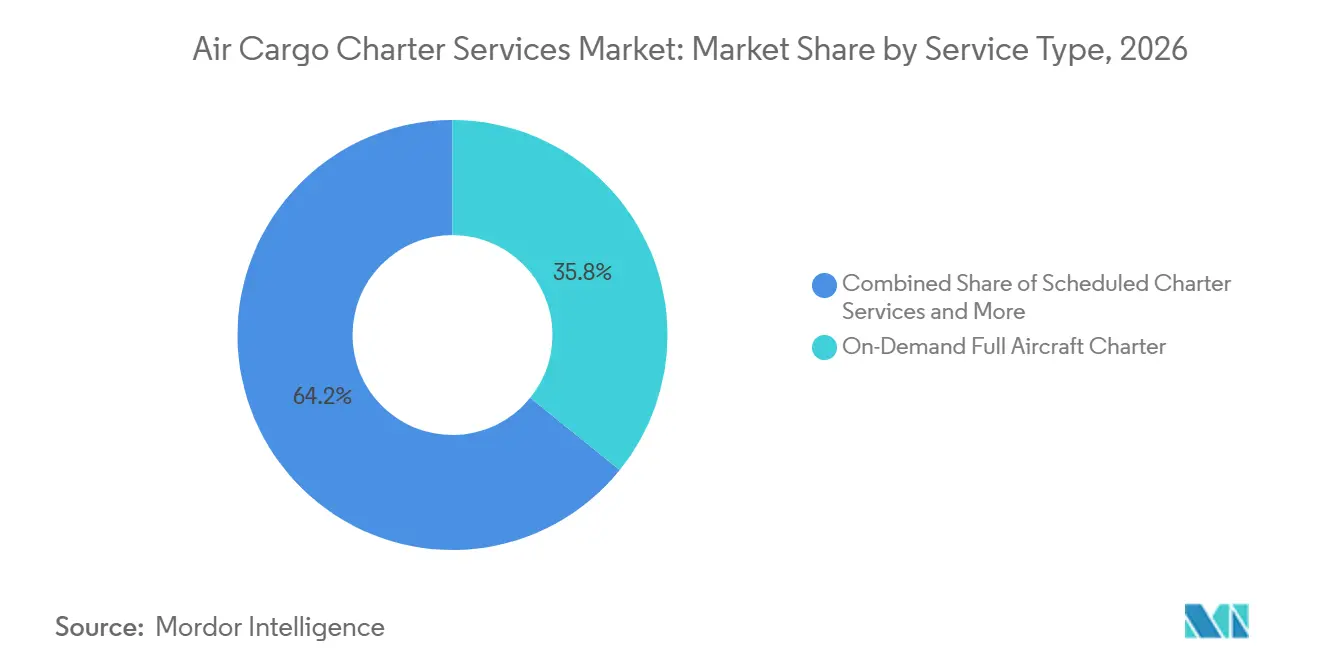
- Nach Dienstleistungsart hielt der bedarfsgesteuerte Vollflugzeug-Charter im Jahr 2026 einen Marktanteil von 35,80 % am Markt für Luftfracht-Charterdienstleistungen, während der dedizierte/blockierte Kapazitätscharter bis 2032 voraussichtlich mit einer CAGR von 7,65 % wachsen wird.
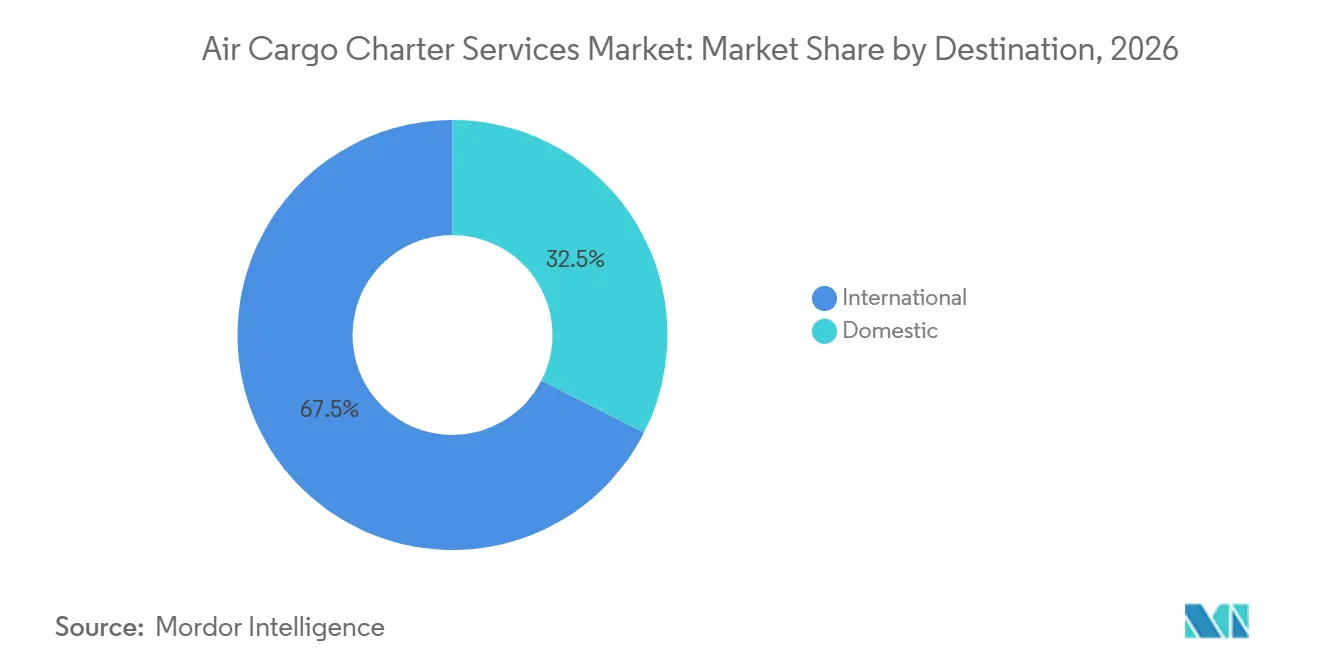
- Nach Zielgebiet entfiel im Jahr 2026 ein Anteil von 67,50 % der Marktgröße für Luftfracht-Charterdienstleistungen auf den internationalen Charter, während der Inlandscharter bis 2032 voraussichtlich mit einer CAGR von 7,81 % wachsen wird.
- Nach Produktkategorie hielten Industriegüter im Jahr 2026 einen Marktanteil von 23,10 % am Markt für Luftfracht-Charterdienstleistungen, während E-Commerce bis 2032 voraussichtlich mit einer CAGR von 8,12 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 31,60 % am Gesamtumsatz, während für Asien-Pazifik bis 2032 eine CAGR von 7,95 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Luftfracht-Charterdienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasantes Wachstum des E-Commerce und zeitkritische Lieferanforderungen | +1.2% | Global, konzentriert in Asien-Pazifik, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Pharmazeutika, Biologika und temperaturgeführten Luftfrachttransporten | +0.9% | Global, am stärksten in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Resilienz der Lieferkette und Diversifizierung des Frachttransports | +0.8% | Global, mit frühen Gewinnen in Nordamerika, Europa und Südostasien | Mittelfristig (2–4 Jahre) |
| Ausweitung der grenzüberschreitenden Fertigung und hochwertiger Industriesendungen | +0.7% | Global, am stärksten in Asien-Pazifik, Naher Osten und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Notfall-, humanitäre und Verteidigungs-Lufttransporte | +0.6% | Global, konzentriert in Naher Osten und Afrika, Südamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung der Charter-Beschaffung und Echtzeit-Kapazitätsabgleich | +0.5% | Global, mit früher Einführung in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasantes Wachstum des E-Commerce und zeitkritische Lieferanforderungen
Der grenzüberschreitende E-Commerce stützt den Markt für Luftfracht-Charterdienstleistungen, wenn die planmäßige Streckenkapazität ausgelastet oder gestört ist. Niedrigwertige Pakete aus China haben nach regulatorischen Änderungen in den Vereinigten Staaten und Europa nachgelassen. Die Nachfrage verlagert sich hin zu höherwertigen Plattformbestellungen für Unterhaltungselektronik, Luxusgüter und spezielle Gesundheitsprodukte mit garantierten Lieferanforderungen. IATA gibt an, dass 80 % der grenzüberschreitenden E-Commerce-Waren per Luftfracht transportiert werden, was den Lufttransport für diesen Handel zentral hält[1]. Vietnam, Thailand und Malaysia entwickeln sich zu wichtigen Erfüllungsursprüngen, da sich die Beschaffung in Südostasien ausweitet. Dieser Wandel schafft neue Charter-Korridore, bevor sich die planmäßigen Frachtnetze vollständig an die neuen Ursprungsorte angepasst haben.
Steigende Nachfrage nach Pharmazeutika, Biologika und temperaturgeführten Luftfrachttransporten
Pharmazeutische und biologische Sendungen sind ein hochwertiger Teil des Marktes für Luftfracht-Charterdienstleistungen, da sie eine kontrollierte Handhabung und zuverlässige Lieferung erfordern. Zell- und Gentherapien, mRNA-basierte Impfstoffe und klinische Studienmaterialien können Temperaturen zwischen 2 °C und 8 °C oder kryogene Bedingungen erfordern. Patientenspezifische Sendungen haben zudem Lieferfenster, die Standardfrachtdienstleistungen auf vielen Routen ungeeignet machen. DHL erweiterte im Februar 2026 sein Luftfracht-Kühltransportnetz, einschließlich eines temperaturgeführten Korridors von Brüssel nach Cincinnati sowie einer Investition von 2 Milliarden EUR (2,35 Milliarden USD) in die Infrastruktur der Gesundheitslogistik[2]. Dedizierte Charterkapazität unterstützt die dokumentierten Handhabungs- und Rückverfolgbarkeitsanforderungen, die für sensible Gesundheitsfracht erwartet werden. Das Wachstum der Biologika-Produktion in Indien, Singapur und Brasilien stützt zudem die Nachfrage auf Routen mit begrenzten GDP-konformen planmäßigen Frachtflugoptionen.
Resilienz der Lieferkette und Diversifizierung des Frachttransports
Der Markt für Luftfracht-Charterdienstleistungen profitiert davon, dass Unternehmen von der Einzelquellenbeschaffung zu Lieferketten mit mehr als einem Ursprung übergehen. Charterflugzeuge dienen als Notbrücke, wenn Straßen-, See- oder planmäßige Luftrouten ausfallen. Hersteller können hohe Kosten entstehen, wenn eine Produktionslinie stoppt, weil ein benötigtes Bauteil nicht ankommt. Dies hat Spediteure dazu veranlasst, langfristigere dedizierte Frachtvereinbarungen zu nutzen, anstatt sich ausschließlich auf die Spotbeschaffung zu verlassen. Störungen im Roten Meer, Luftraumsperrungen im Nahen Osten und Blockaden des europäischen Straßentransports in den Jahren 2025 und 2026 haben den Bedarf an alternativer Frachtkapazität verstärkt. Regelmäßigere Vereinbarungen können die Chartervolumina über das Jahr hinweg stabiler gestalten und die Abhängigkeit von saisonaler Nachfrage verringern.
Ausweitung der grenzüberschreitenden Fertigung und hochwertiger Industriesendungen
Hochwertige Industrieladung stärkt den Markt für Luftfracht-Charterdienstleistungen, da Lieferverzögerungen die Produktion unterbrechen oder vertragliche Strafen auslösen können. Automobilteile, Luft- und Raumfahrtbaugruppen, Halbleiterausrüstung und Rechenzentrumshardware benötigen häufig feste Lieferzeiten. Einige Ladungen haben zudem Abmessungen oder Handhabungsanforderungen, die auf Standardfrachtdienstleistungen schwer zu erfüllen sind. Nippon Express Holdings richtete im Juli 2026 einen Global Charter Desk ein, um dringende Anforderungen aus den Bereichen Automobil, Halbleiter und Luft- und Raumfahrt in seinem Netzwerk zu koordinieren[3]. Diese Entwicklung zeigt, dass große Logistikgruppen die Charter-Beschaffung als verwaltete Kompetenz und nicht als gelegentliche Transaktion behandeln. Die Fertigungsexpansion in Südostasien, dem Nahen Osten und Afrika schafft zudem Bauteilströme auf Routen mit begrenztem etabliertem Frachtflugbetrieb.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatile Kerosinpreise und hohe Flugzeugbetriebskosten | -1.4% | Global, am stärksten im Nahen Osten und in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Unsicherheit, Luftraumsperrungen und verlängerte Flugrouten | -0.9% | Global, konzentriert in Naher Osten, Osteuropa und Zentralasien | Kurzfristig (≤ 2 Jahre) |
| Komplexe regulatorische, zoll- und gefahrgutrechtliche Anforderungen | -0.5% | Global, verschärft auf grenzüberschreitenden Strecken in Naher Osten und Afrika sowie Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit geeigneter Frachtflugzeuge und Nutzlastkapazität | -0.7% | Global, am stärksten auf transatlantischen und transpazifischen Großraumrouten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kerosinpreise und hohe Flugzeugbetriebskosten
Treibstoff ist ein wesentlicher kurzfristiger Kostenfaktor für den Markt für Luftfracht-Charterdienstleistungen. IATA berichtete, dass Treibstoff im Jahr 2026 31,4 % der Betriebskosten der Fluggesellschaften ausmachte, verglichen mit 25,4 % im Jahr 2025[4]. Charter-Betreiber sind den Spot-Treibstoffkosten direkter ausgesetzt als Fluggesellschaften, die umfangreiche Absicherungsprogramme nutzen. Kürzere Angebotsfenster und Treibstoffzuschläge werden daher in Charter-Verträgen zunehmend üblich. Pharmazeutische und Verteidigungskunden können höhere Kosten in der Regel leichter absorbieren als diskretionäre Industrieversender. Anhaltender Kostendruck verleiht neueren Flugzeugen, einschließlich des Airbus A350F, auch bessere relative Wirtschaftlichkeit.
Geopolitische Unsicherheit, Luftraumsperrungen und verlängerte Flugrouten
Luftraumsperrungen erhöhen den Treibstoffverbrauch, die Besatzungskosten und die Planungskomplexität im gesamten Markt für Luftfracht-Charterdienstleistungen. Sperrungen über dem Iran, dem Irak, Jordanien und Israel im Juni 2025 zwangen Betreiber, längere Routen über die Türkei, Aserbaidschan und Zentralasien zu nutzen. Dies verlängerte die Transitzeit auf betroffenen Ost-West-Routen und erschwerte die Flugzeugpositionierung. Betreiber können zudem mit geringeren Nutzlasten konfrontiert sein, wenn zusätzlicher Treibstoff benötigt wird, sowie mit Störungen an alternativen Drehkreuzen und höheren Kriegsrisikoversicherungskosten. Planmäßige Fluggesellschaften können auf betroffenen Routen Embargos verhängen, was vorübergehend Charter-Nachfrage erzeugen kann, aber die zusätzlichen Betriebskosten nicht beseitigt. Anhaltende Störungen können dazu führen, dass Verlader ihr Lagerbestandsrisiko reduzieren und im Laufe der Zeit andere Versorgungsrouten nutzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Dedizierte Kapazitätsmodelle gewinnen strukturellen Schwung
Der bedarfsgesteuerte Vollflugzeug-Charter hielt im Jahr 2026 einen Marktanteil von 35,80 % am Markt für Luftfracht-Charterdienstleistungen. Er bedient ungeplante Anforderungen, die durch Produktionsstopps, humanitäre Notfälle und geopolitische Störungen entstehen. Das Modell kann viele Ladungsarten, Routen und Zeitpläne bedienen, wenn andere Frachtoptionen nicht verfügbar sind. Diese Flexibilität macht es zu einer wichtigen Option für dringende Logistikentscheidungen. Teil- oder Splitcharter bedient mittelgewichtige Sendungen, die kein vollständiges Flugzeug füllen, aber nicht auf planmäßige Fracht warten können. Pharmazeutische Distributoren nutzen dieses Modell für kleinere Sendungen auf etablierten Strecken. Automobilzulieferer nutzen es auch, wenn Just-in-time-Lagerbestandslücken sofortiges Handeln erfordern. Planmäßige Charterdienstleistungen bedienen hochvolumige transpazifische und transatlantische Strecken, auf denen Kunden regelmäßige Frequenz benötigen. Diese Dienstleistungen können Routenflexibilität außerhalb konventioneller Airline-Frachtverträge bieten.
Der dedizierte/blockierte Kapazitätscharter ist die am schnellsten wachsende Dienstleistungsart mit einer prognostizierten CAGR von 7,65 % bis 2032. Sein Wachstum spiegelt den Wert gesicherter Flugzeugverfügbarkeit für häufige Versender in einem eingeschränkten Frachtflugzeugbestand wider. Vorab gebundene Kapazität reduziert das Spotmarkt-Verfügbarkeitsrisiko, wenn Sendungen nicht verzögert werden können. Dieser Ansatz wandelt Charter von einem transaktionalen Kauf in eine geplante Lieferkettenressource um. Langfristige Vereinbarungen können für Spediteure besser planbare Kosten und Routenzugang bieten. Flottenengpässe erhöhen zudem den Wert von Verträgen, die Flugzeugzeit vor dem Auftreten eines dringenden Bedarfs sichern. Die Branche der Luftfracht-Charterdienstleistungen bewegt sich hin zu diesen wiederkehrenden Kapazitätsvereinbarungen, wo Volumen und Dringlichkeit die Verpflichtung rechtfertigen. Das Modell bleibt am besten geeignet für Unternehmen, die wiederkehrende kritische Transporte prognostizieren können. Es ersetzt nicht den bedarfsgesteuerten Charter für unregelmäßige oder Notfallsendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zielgebiet: Inlandscharter beschleunigt sich aufgrund von Infrastrukturlücken und Notfallnachfrage
Der internationale Charter entfiel im Jahr 2026 auf 67,50 % der Marktgröße für Luftfracht-Charterdienstleistungen. Interkontinentale Strecken erzielen hohe Einnahmen pro Flugzeugauslastung auf den Routen Asien–Nordamerika, Asien–Europa und Naher Osten–Europa. Pharmazeutika, Automobilteile und Rechenzentrumshardware können die Kosten für erstklassige internationale Fracht rechtfertigen. Internationale Routen erfordern von Betreibern die Verwaltung von Zollvorschriften, Luftraumverwaltung, Bodenabfertigung und Dokumentation in mehreren Rechtsordnungen. Diese Anforderungen begünstigen etablierte Betreiber mit zuverlässigen lokalen Beziehungen. Die daraus resultierenden Markteintrittsbarrieren können die Preisposition etablierter Anbieter stützen. Die interkontinentale Charter-Nachfrage ist auch weniger preissensibel, wenn Frachtsverzögerungen erhebliche Betriebskosten verursachen. Dies verleiht der internationalen Aktivität eine relativ stabile Basis unter preissensiblen Bedingungen. Es macht die regulatorische Kompetenz auch zu einem wichtigen Teil der Dienstleistungsqualität.
Der Inlandscharter soll bis 2032 mit einer CAGR von 7,81 % wachsen. Das Wachstum ist mit der Gesundheitsversorgung, dem Notfall-Lufttransport und den E-Commerce-Lieferanforderungen verbunden, die die Straßentransportkapazität in großen Ländern übersteigen. Die Außerdienststellung der MD-11-Flotte Ende 2025 veranlasste US-amerikanische Integratoren, Ersatzkapazitäten von Partnerfluggesellschaften auf Inlandsrouten zu suchen. Indien und Brasilien benötigen schnellere Verbindungen zu Sekundärstädten, wo Straßen- und Schienennetze dringende Gesundheits- oder Erfüllungsanforderungen nicht immer unterstützen. Australien hat auch einen anhaltenden Bedarf an medizinischen Versorgungsgütern, Bergbauausrüstung und Industriekomponenten für abgelegene Standorte. Inlandsnetze können Frachtbedürfnisse decken, die keine internationalen Zollverfahren erfordern. Sie sind besonders nützlich, wenn Infrastrukturlücken die Kosten von Transportverzögerungen erhöhen. Der Markt für Luftfracht-Charterdienstleistungen kann daher sowohl von lokalen Logistikengpässen als auch vom grenzüberschreitenden Handel profitieren. Die Dienstleistung ist am relevantesten, wenn zeitkritische Ladung über begrenzte praktikable Alternativen verfügt.
Nach Produktkategorie: Industriegüter führen nach Anteil, E-Commerce und Hochtechnologie treiben das Vorwärtswachstum
Industriegüter hielten im Jahr 2026 einen Marktanteil von 23,10 % am Markt für Luftfracht-Charterdienstleistungen. Just-in-time-Fertigung verleiht dieser Kategorie eine starke wirtschaftliche Grundlage, da ein fehlendes Bauteil eine Produktionslinie zum Stillstand bringen kann. Automobilkomponenten, Luft- und Raumfahrtartikel und spezialisierte Produktionsausrüstung haben häufig Lieferfristen, die Charter-Kosten überwiegen. Europäische Automobilnetzwerke schaffen wiederkehrende Anforderungen, wenn Wetter, Arbeitskampfmaßnahmen oder Infrastrukturausfälle grenzüberschreitende Bauteilströme unterbrechen. Frischprodukte und andere verderbliche Waren liefern stetige Charter-Einnahmen auf Routen aus Südamerika, Afrika und Südostasien nach Europa und in die Golfmärkte. Haltbarkeitsgrenzen machen langsamere Oberflächentransporte für diese Ladungen ungeeignet. Gesundheits- und Pharmazeutikafracht gestaltet auch die Handhabungsstandards durch die Nachfrage nach zuverlässiger Kühltransportleistung um. Jede Kategorie erfordert von Betreibern, Flugzeuge, Handhabung und Routing an das Ladungsprofil anzupassen. Diese Breite der Anforderungen unterstützt vielfältige Einnahmequellen für Anbieter.
E-Commerce ist die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 8,12 % bis 2032. Politische Änderungen in den Vereinigten Staaten und Europa haben die Rolle sehr niedrigwertiger Paketströme verringert. Höherwertige und geringvolumige Bestellungen werden für die Charter-Nachfrage immer wichtiger. Die Elektronikhersteller in Vietnam, Thailand und Malaysia schaffen neue Routen, die planmäßige Netze noch nicht vollständig bedienen. Hochtechnologische Ausrüstung benötigt auch zuverlässige Kapazität, wenn Produktions- oder Installationspläne nicht geändert werden können. Die Kategorie Sonstiges umfasst Energieladung, Satellitenausrüstung und staatliche Verteidigungssendungen. Diese Sendungen bieten eine nicht-zyklische Einnahmebasis, die weniger an die Verbrauchernachfrage gebunden ist. Diese Mischung kann Umsatzschwankungen in der Branche der Luftfracht-Charterdienstleistungen reduzieren. Sie erfordert auch, dass Anbieter spezialisierte operative und Compliance-Fähigkeiten aufrechterhalten.
Geografische Analyse
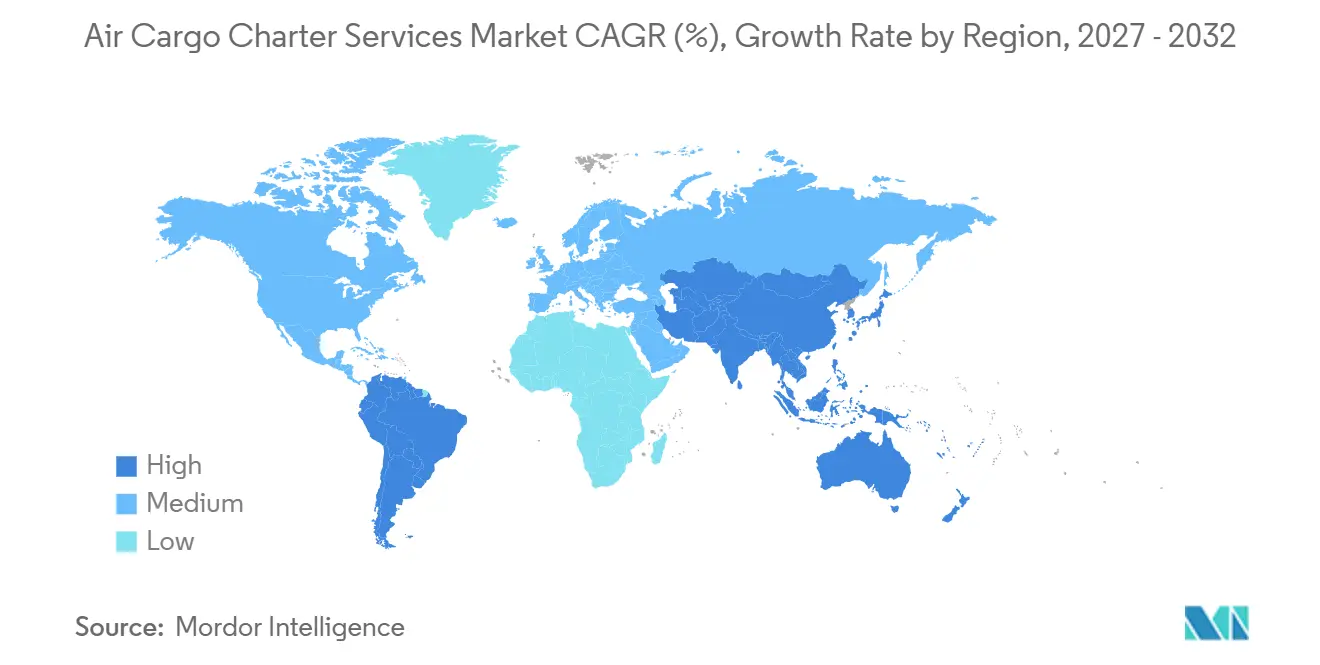
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 31,60 % am Markt für Luftfracht-Charterdienstleistungen und soll bis 2032 eine CAGR von 7,95 % verzeichnen. Die Region konzentriert hochdringende Ladung wie fortschrittliche Chips aus Taiwan, KI-Serverkomponenten aus Südkorea, südostasiatische Montagezentren und pharmazeutische Wirkstoffe aus Indien. Diese Ladungen haben eine geringe Toleranz gegenüber Lieferunsicherheiten. Störungen im Nahen Osten haben den Verkehr auch durch asiatische Luftraumkorridore umgeleitet. Vietnam, Thailand und Malaysia gewinnen an Bedeutung, da Technologieunternehmen ihre Beschaffung diversifizieren. Nordamerika ist die zweitgrößte Region aufgrund seiner pharmazeutischen Cluster, Automobillieferketten und der Nachfrage der US-amerikanischen Integratoren. Die Außerdienststellung der MD-11 Ende 2025 erhöhte den Bedarf an Ersatzkapazitäten im In- und Auslandsverkehr.
Europa stützt den Markt für Luftfracht-Charterdienstleistungen durch pharmazeutische Lieferketten und Automobilproduktionsnetzwerke. Gesundheitsversender nutzen dedizierte Charter, wenn planmäßige Fracht die GDP-konformen Handhabungsanforderungen für Biologika, Impfstoffe und temperatursensible Therapien nicht erfüllen kann. Der Nahe Osten und Afrika haben ein geteiltes regionales Profil. Golffluggesellschaften nutzen zentrale Drehkreuze, um Europa, Asien und Afrika durch umfangreiche Frachtnetze zu verbinden. Afrikanische Märkte erzeugen Nachfrage nach humanitärem, pharmazeutischem und ressourcensektorbezogenem Lufttransport, wo Infrastrukturengpässe andere dringende Transportoptionen einschränken. Luftraumstörungen im Jahr 2025 erhöhten die Umleitungskosten und belasteten die Termintreue für Golfbetreiber. Die Nachfrage blieb hoch, aber die operative Belastung begrenzte den Nutzen zusätzlicher Volumina.
Südamerika gewinnt als Frachtherkunftsort und humanitäres Lufttransportziel an Bedeutung. Brasilien weitet die Inlandscharter-Anforderungen für die Gesundheits- und E-Commerce-Verteilung in Sekundärstädte aus. Chile, Peru und Argentinien erzeugen während festgelegter Ernteperioden Verderblichkeitsverkehr nach Europa und in die Nahost-Märkte. Diese Erntezeitfenster unterstützen vorhersehbare saisonale Charter-Bewegungen auf transatlantischen Strecken. Kolumbien und Peru erhielten nach Naturkatastrophen in den Jahren 2025 und 2026 Notfall-Lufttransporte. Argentinien schafft auch Projektladungsnachfrage aus Energie- und Bergbauoperationen. Diese Bedürfnisse sind weniger abhängig von Verbraucherausgabenmustern. Direkte Charter-Verbindungen mit asiatischen und europäischen Märkten entwickeln sich schrittweise. Dies kann die Abhängigkeit von nordamerikanischen Drehkreuzen für regionale Exporteure verringern. Es kann auch die Routenoptionen für zeitkritische Ladung verbessern.
Wettbewerbslandschaft
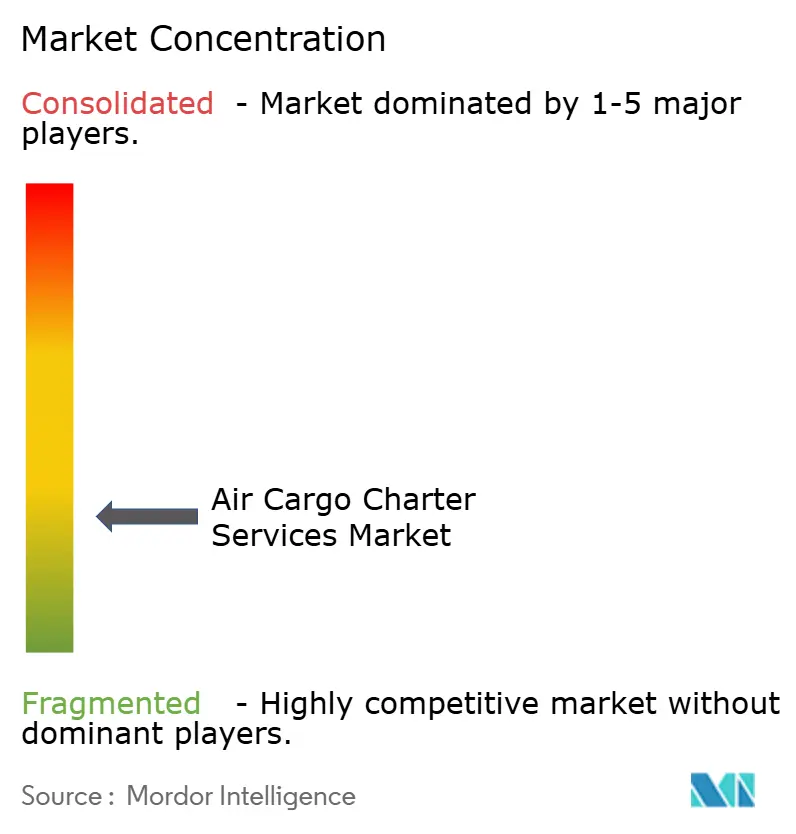
Der Markt für Luftfracht-Charterdienstleistungen ist unter Vollfrachtbetreibern mäßig fragmentiert und unter Brokern, Spediteuren und Technologieplattformen stärker fragmentiert. Betreiber mit Großraumflotten, globalen Verkehrsrechten und breiter Routenabdeckung haben die stärkste Position. Das neue Angebot an großen Frachtflugzeugen ist begrenzt, was den Wert des Flugzeugzugangs erhöht und die Charter-Erträge stützt. Atlas Air Worldwide bestellte im März 2026 20 Airbus A350F-Frachtflugzeuge und sicherte sich Lieferpositionen von 2029 bis 2034. Das Flugzeug ist auch so konzipiert, dass es die CO₂-Emissionsstandards der Internationalen Zivilluftfahrtorganisation für 2027 erfüllt. Die Bestellung stärkt die langfristige Flottenposition von Atlas Air in einem angebotsknappen Markt. Emirates SkyCargo erweiterte sein Frachtflugzeug-Zielnetz innerhalb eines Jahres von 40 auf mehr als 60 Standorte und stärkte damit seine geografische Reichweite.
Spediteure bauen dedizierte Frachtflugzeugprogramme durch langfristige Vereinbarungen mit Fluggesellschaften auf. Dies gibt ihnen eine größere Kontrolle über hochvolumige Routen und kann das für unabhängige Broker verfügbare Spotgeschäft reduzieren. Digitale Plattformen verkürzen auch Angebots- und Kapazitätsabgleichsprozesse. Cargojet integrierte im März 2025 eine dedizierte Charter-Management-Anwendung, die die Bearbeitungszeit von Charter-Anfragen um etwa zwei Drittel reduzierte. Diese Art von Workflow-Tool kann die Charter-Beschaffung für Kunden erleichtern und gleichzeitig den Wert der manuellen Vermittlung verringern. Cargojet erweiterte später sein Netz von Kanada nach Europa mit einem Mittwochsdienst nach Lüttich im September 2026. Das Unternehmen beschrieb den Dienst als Teil seiner One-Network-Strategie über inländische Übernacht-, ACMI- und internationale Charter-Operationen hinweg. Diese Schritte zeigen, wie etablierte Anbieter Flugzeugzugang, Netzabdeckung und Betriebssysteme kombinieren.
Offene Chancen bestehen bei pharmazeutischen Kühltransportdienstleistungen auf Schwellenmarktrouten, humanitärem Lufttransport in Subsahara-Afrika und Südasien sowie bei Inlandsnetzen in Volkswirtschaften mit Infrastrukturlücken. Anbieter benötigen konforme Handhabung, zuverlässigen Flugzeugzugang und starke lokale Koordination, um diese Bereiche zu bedienen. Es wird erwartet, dass der Wettbewerb weiterhin durch Flottenverfügbarkeit, vertraglich gebundene Kapazität und die Fähigkeit zur Bewältigung betrieblicher Störungen geprägt wird.
Branchenführer im Bereich Luftfracht-Charterdienstleistungen
-
FedEx Corporation
-
United Parcel Service, Inc.
-
DHL Group
-
Emirates SkyCargo
-
Atlas Air Worldwide Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Cargojet Inc. startete einen neuen Mittwochsdienst nach Lüttich, Belgien, und erweiterte damit seine Kanada-Europa-Kapazität sowie seine One-Network-Strategie, die inländische Übernacht-, ACMI- und internationale Charter-Operationen in einem wachsenden globalen Netzwerk integriert.
- Juli 2026: Nippon Express Holdings startete seinen „Global Charter Desk”, ein zentralisiertes Luftcharter-Management-Zentrum, das die NX-Group-Nachfrage bündelt, um Skaleneffekte und koordinierte schnelle Reaktionen in den Bereichen Automobil, Halbleiter und Luft- und Raumfahrt zu ermöglichen.
- Juli 2026: Challenge Group startete dreimal wöchentliche Boeing 777-300ERSF-Dienste von Lüttich nach Shanghai Pudong und rüstete gleichzeitig seine Route Lüttich–Mumbai von 767 auf 777-300ERSF-Betrieb auf, was eine wesentliche Steigerung der Asien-Europa-Frachtkapazität von seinem belgischen Drehkreuz aus ermöglicht.
- Juni 2026: Kuehne+Nagel fügte Frankfurt zu seiner transatlantischen B747-8F-Rotation hinzu, die Chicago, Frankfurt und Atlanta im Rahmen einer langfristigen Atlas Air Charter-Vereinbarung verbindet, und stärkte damit die Konnektivität für Pharmazeutika und Industriegüter zwischen zwei wichtigen transatlantischen Drehkreuzen.
Berichtsumfang des globalen Marktes für Luftfracht-Charterdienstleistungen
| Bedarfsgesteuerter Vollflugzeug-Charter |
| Teil-/Splitcharter |
| Planmäßige Charterdienstleistungen |
| Dedizierter/blockierter Kapazitätscharter |
| Inland |
| International |
| Frischprodukte und verderbliche Waren |
| Industriegüter (Automobilteile und -komponenten usw.) |
| E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Elektronik und Hochtechnologie |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Bedarfsgesteuerter Vollflugzeug-Charter | |
| Teil-/Splitcharter | ||
| Planmäßige Charterdienstleistungen | ||
| Dedizierter/blockierter Kapazitätscharter | ||
| Nach Zielgebiet | Inland | |
| International | ||
| Nach Produktkategorie | Frischprodukte und verderbliche Waren | |
| Industriegüter (Automobilteile und -komponenten usw.) | ||
| E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Elektronik und Hochtechnologie | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Luftfracht-Charterdienstleistungen bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 35,07 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,12 % wachsen.
Welche Dienstleistungsart wächst am schnellsten im Bereich Luftfracht-Charterdienstleistungen?
Der dedizierte oder blockierte Kapazitätscharter soll bis 2032 mit einer CAGR von 7,65 % wachsen, da häufige Versender garantierten Flugzeugzugang schätzen.
Warum nutzen Pharmaunternehmen dedizierte Frachtcharter?
Sensible Therapien und klinische Materialien benötigen Temperaturkontrolle, dokumentierte Handhabung und zuverlässige Lieferzeiten, die planmäßige Fracht möglicherweise nicht bieten kann.
Welches Zielgebietssegment hat den größten Anteil?
Der internationale Charter hielt im Jahr 2026 einen Umsatzanteil von 67,50 %, gestützt durch hochwertige interkontinentale Ladung.
Welche Produktkategorie soll am schnellsten wachsen?
E-Commerce soll bis 2032 mit einer CAGR von 8,12 % wachsen, da höherwertige, zeitkritische Bestellungen immer wichtiger werden.
Was sind die wichtigsten Einschränkungen für Charter-Betreiber?
Höhere Treibstoffkosten, durch Luftraumsperrungen verlängerte Routen, Compliance-Anforderungen und begrenzte Verfügbarkeit von Großraumfrachtflugzeugen können die Betriebskosten erhöhen und die Kapazität verringern.