
Tamanho e Participação do Mercado de Robótica Aeroespacial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
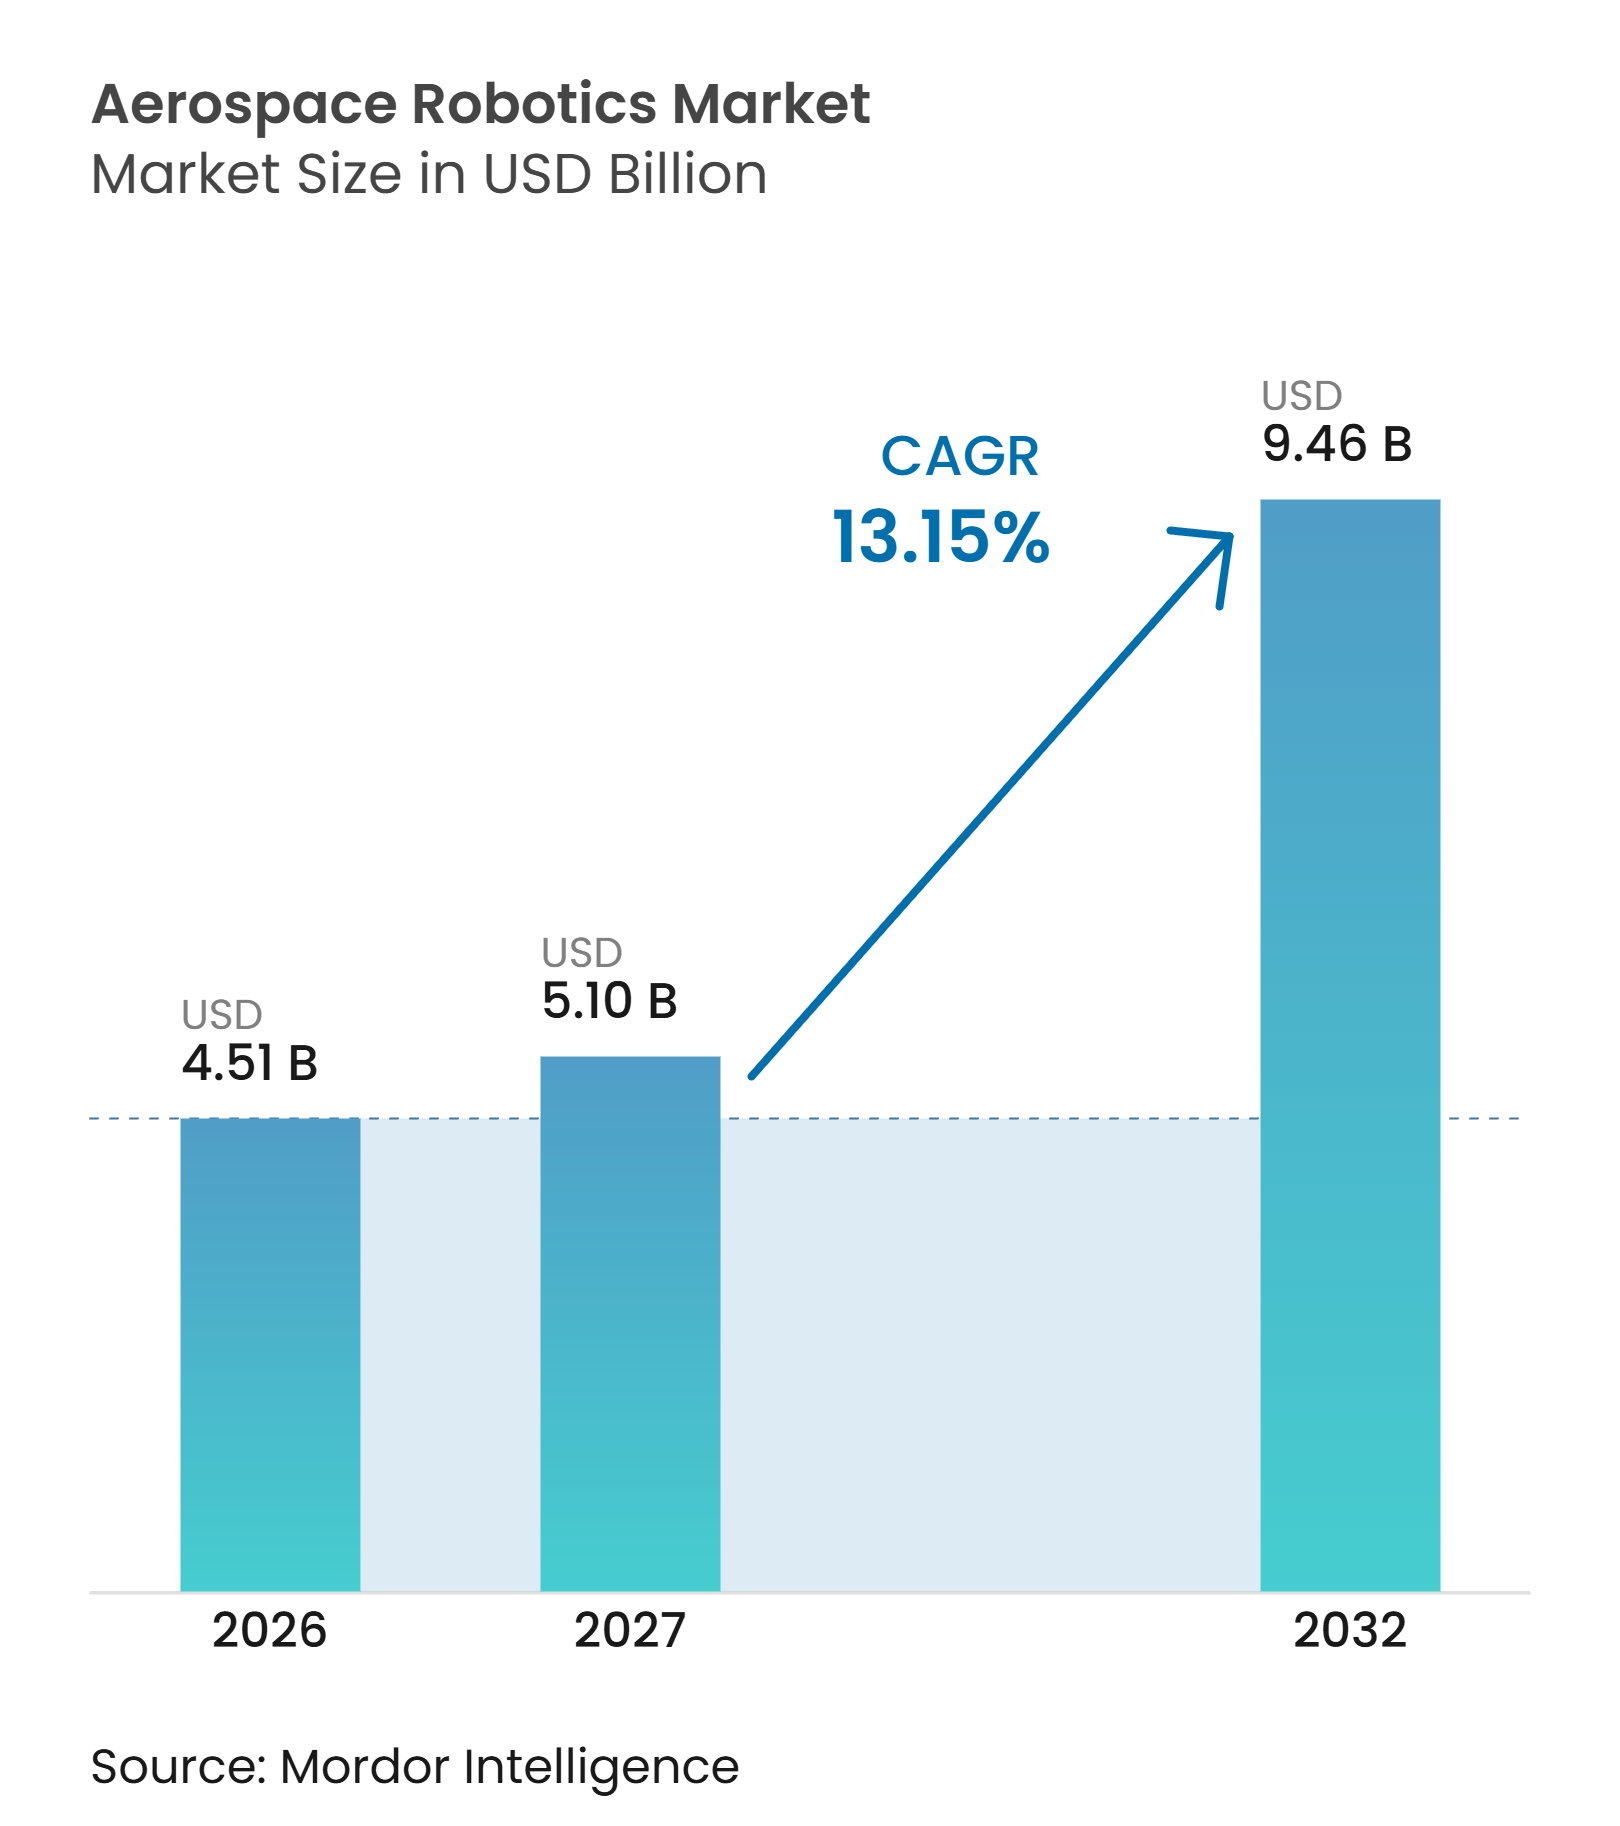
| Tamanho do Mercado (2027) | 5.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.15 % |
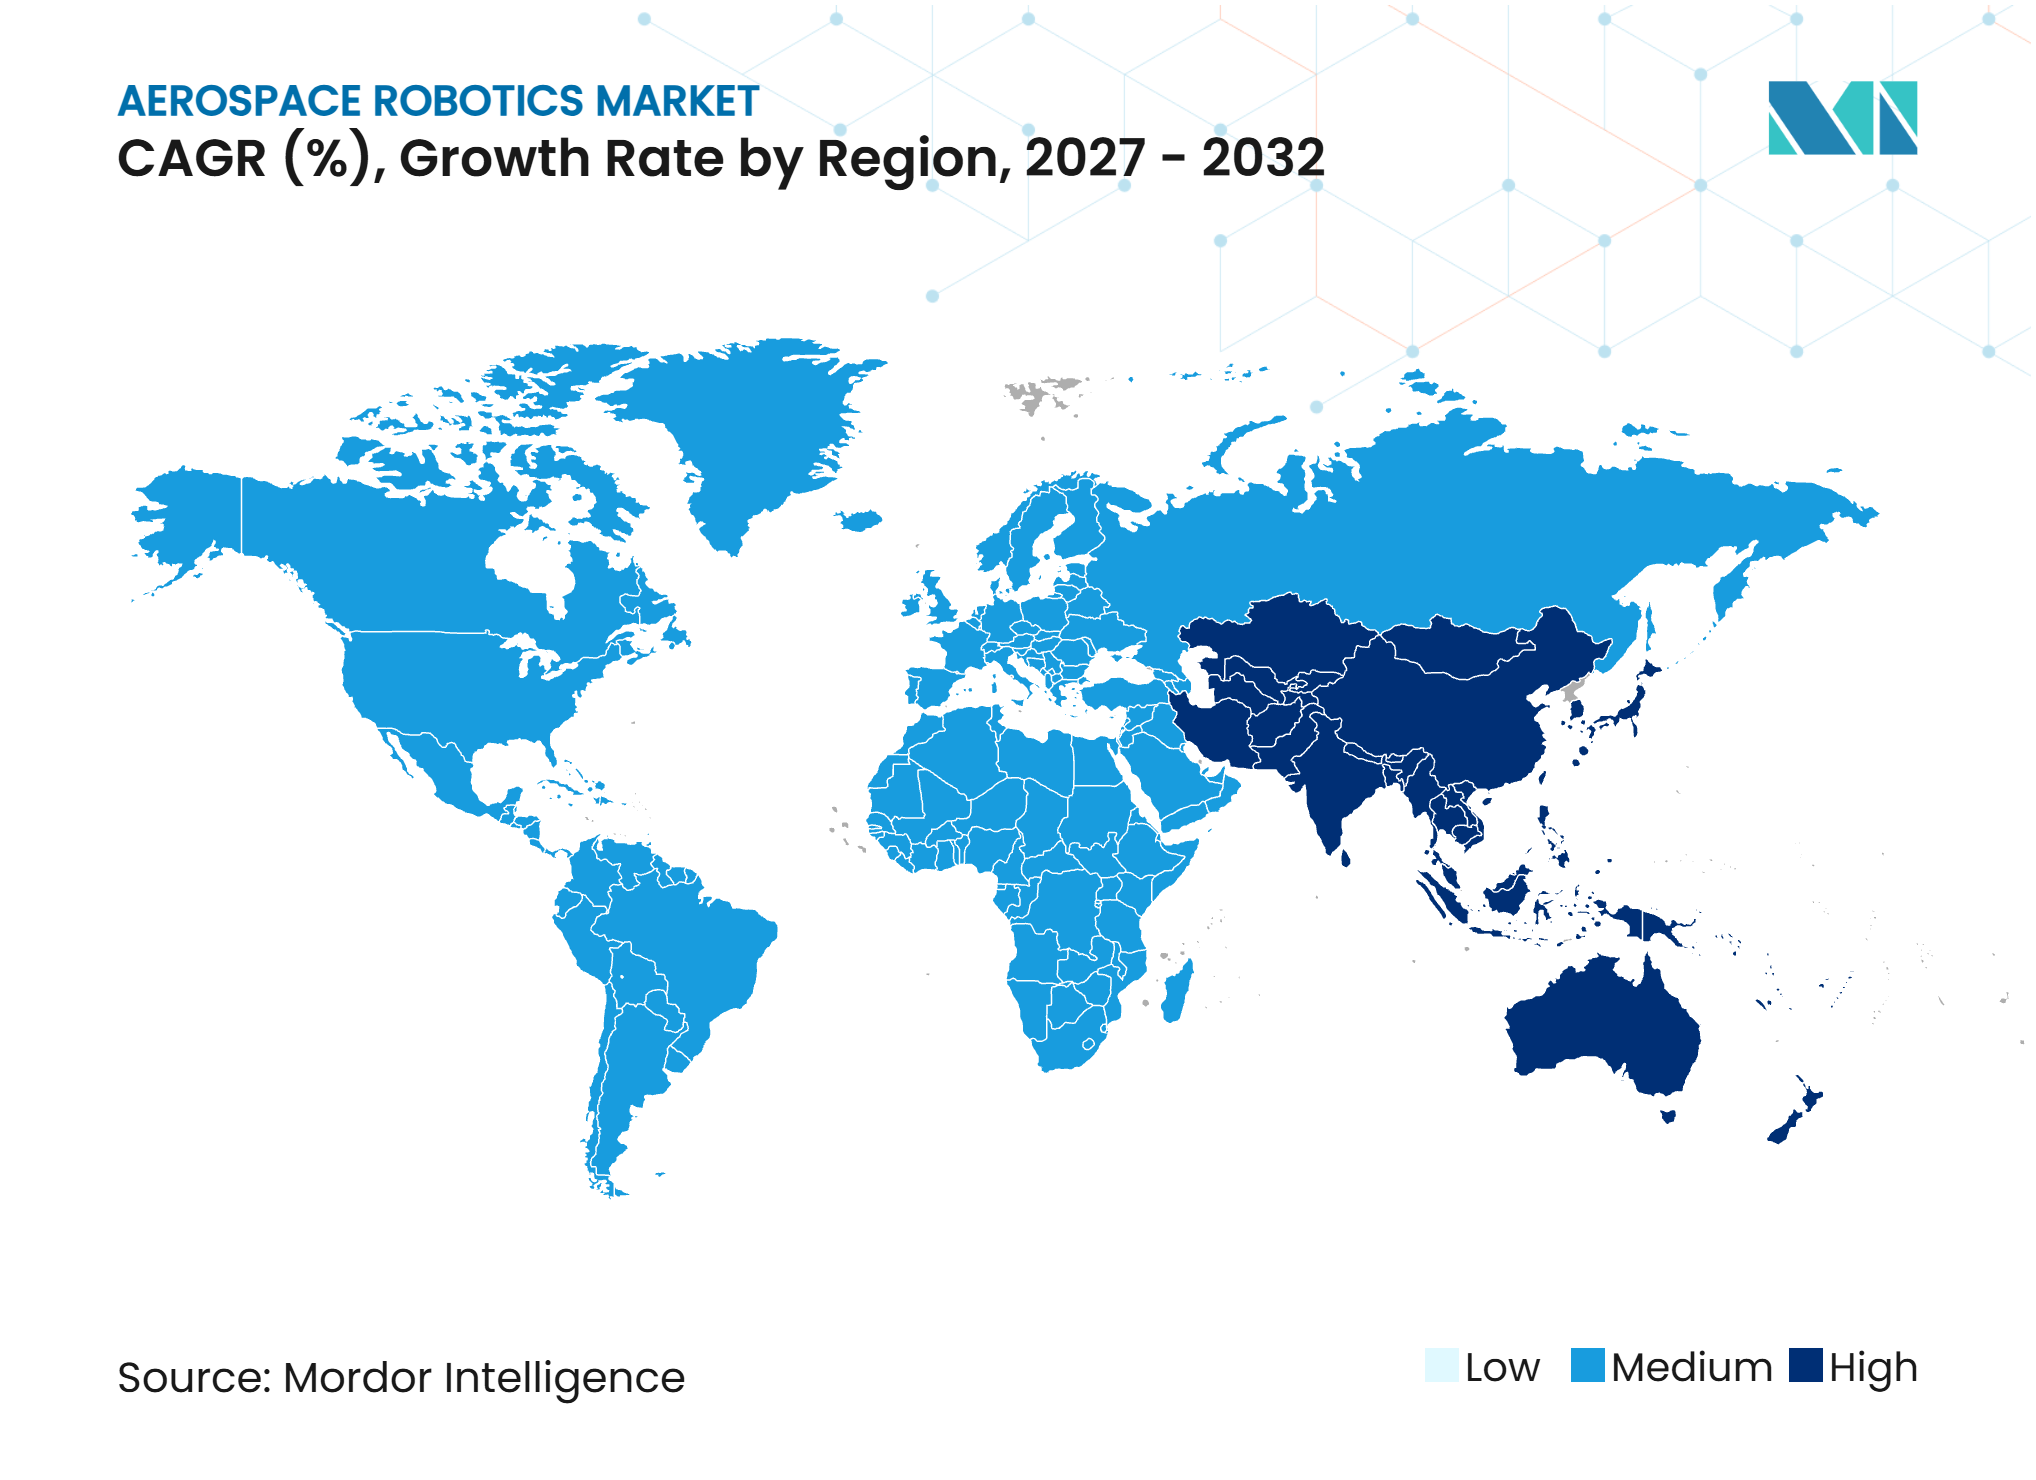
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robótica Aeroespacial por Mordor Intelligence
O tamanho do mercado de robótica aeroespacial foi avaliado em 4,51 bilhões de USD em 2026 e tem previsão de crescer de 5,10 bilhões de USD em 2027 para atingir 9,46 bilhões de USD até 2032, a um CAGR de 13,15% durante o período de previsão (2027-2032). A Airbus SE reportou uma carteira de pedidos de 8.754 aeronaves comerciais no final de 2025, enquanto The Boeing Company reportou uma carteira de pedidos de quase 6.100 aeronaves, mantendo pressão sobre os fabricantes para aumentar a produção por meio da automação. A robótica está se tornando parte do planejamento de produção porque a escassez de técnicos qualificados limita a capacidade de adicionar mão de obra no ritmo necessário. Os fabricantes também estão direcionando investimentos para sistemas de inspeção, manutenção e montagem reconfiguráveis que podem operar em vários programas de aeronaves. Programas governamentais de manutenção espacial ampliam as oportunidades além dos pisos de fábrica e em direção a operações orbitais. Fornecedores com experiência em validação aeroespacial e forte suporte à certificação estão melhor posicionados para atender a essa demanda.
Principais Conclusões do Relatório
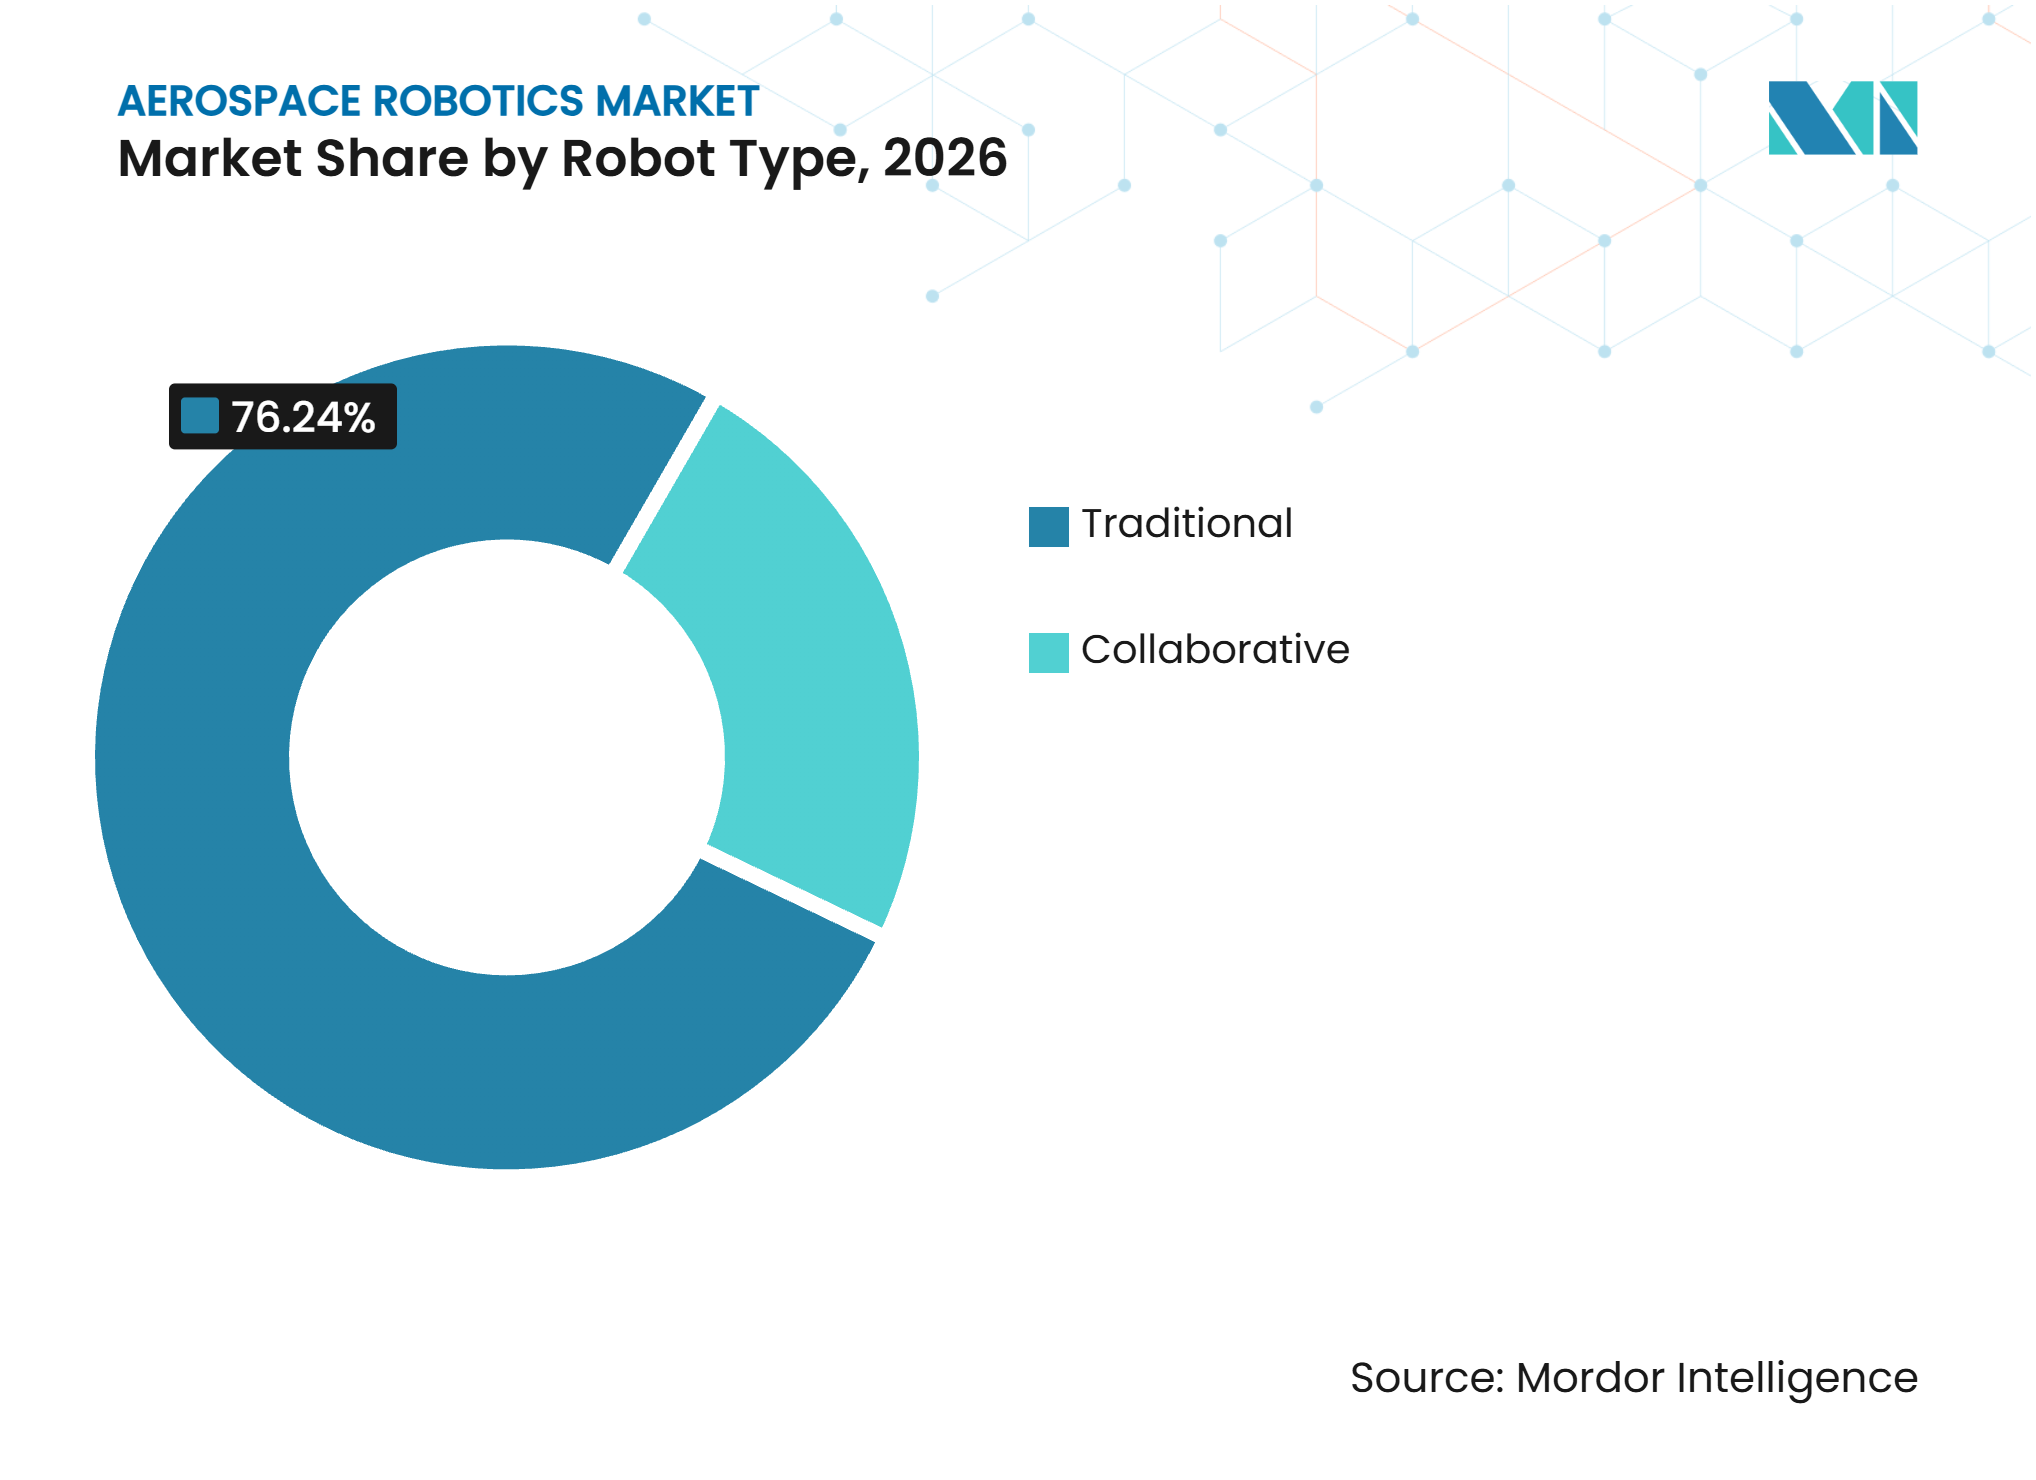
- Por tipo de robô, os robôs tradicionais detinham 76,24% da participação do mercado de robótica aeroespacial em 2026, enquanto os robôs colaborativos têm previsão de crescer a um CAGR de 16,45% até 2032.
- Por componente, os controladores representaram 27,65% da participação de receita em 2026, enquanto os processadores de braço têm previsão de expandir a um CAGR de 17,56% até 2032.
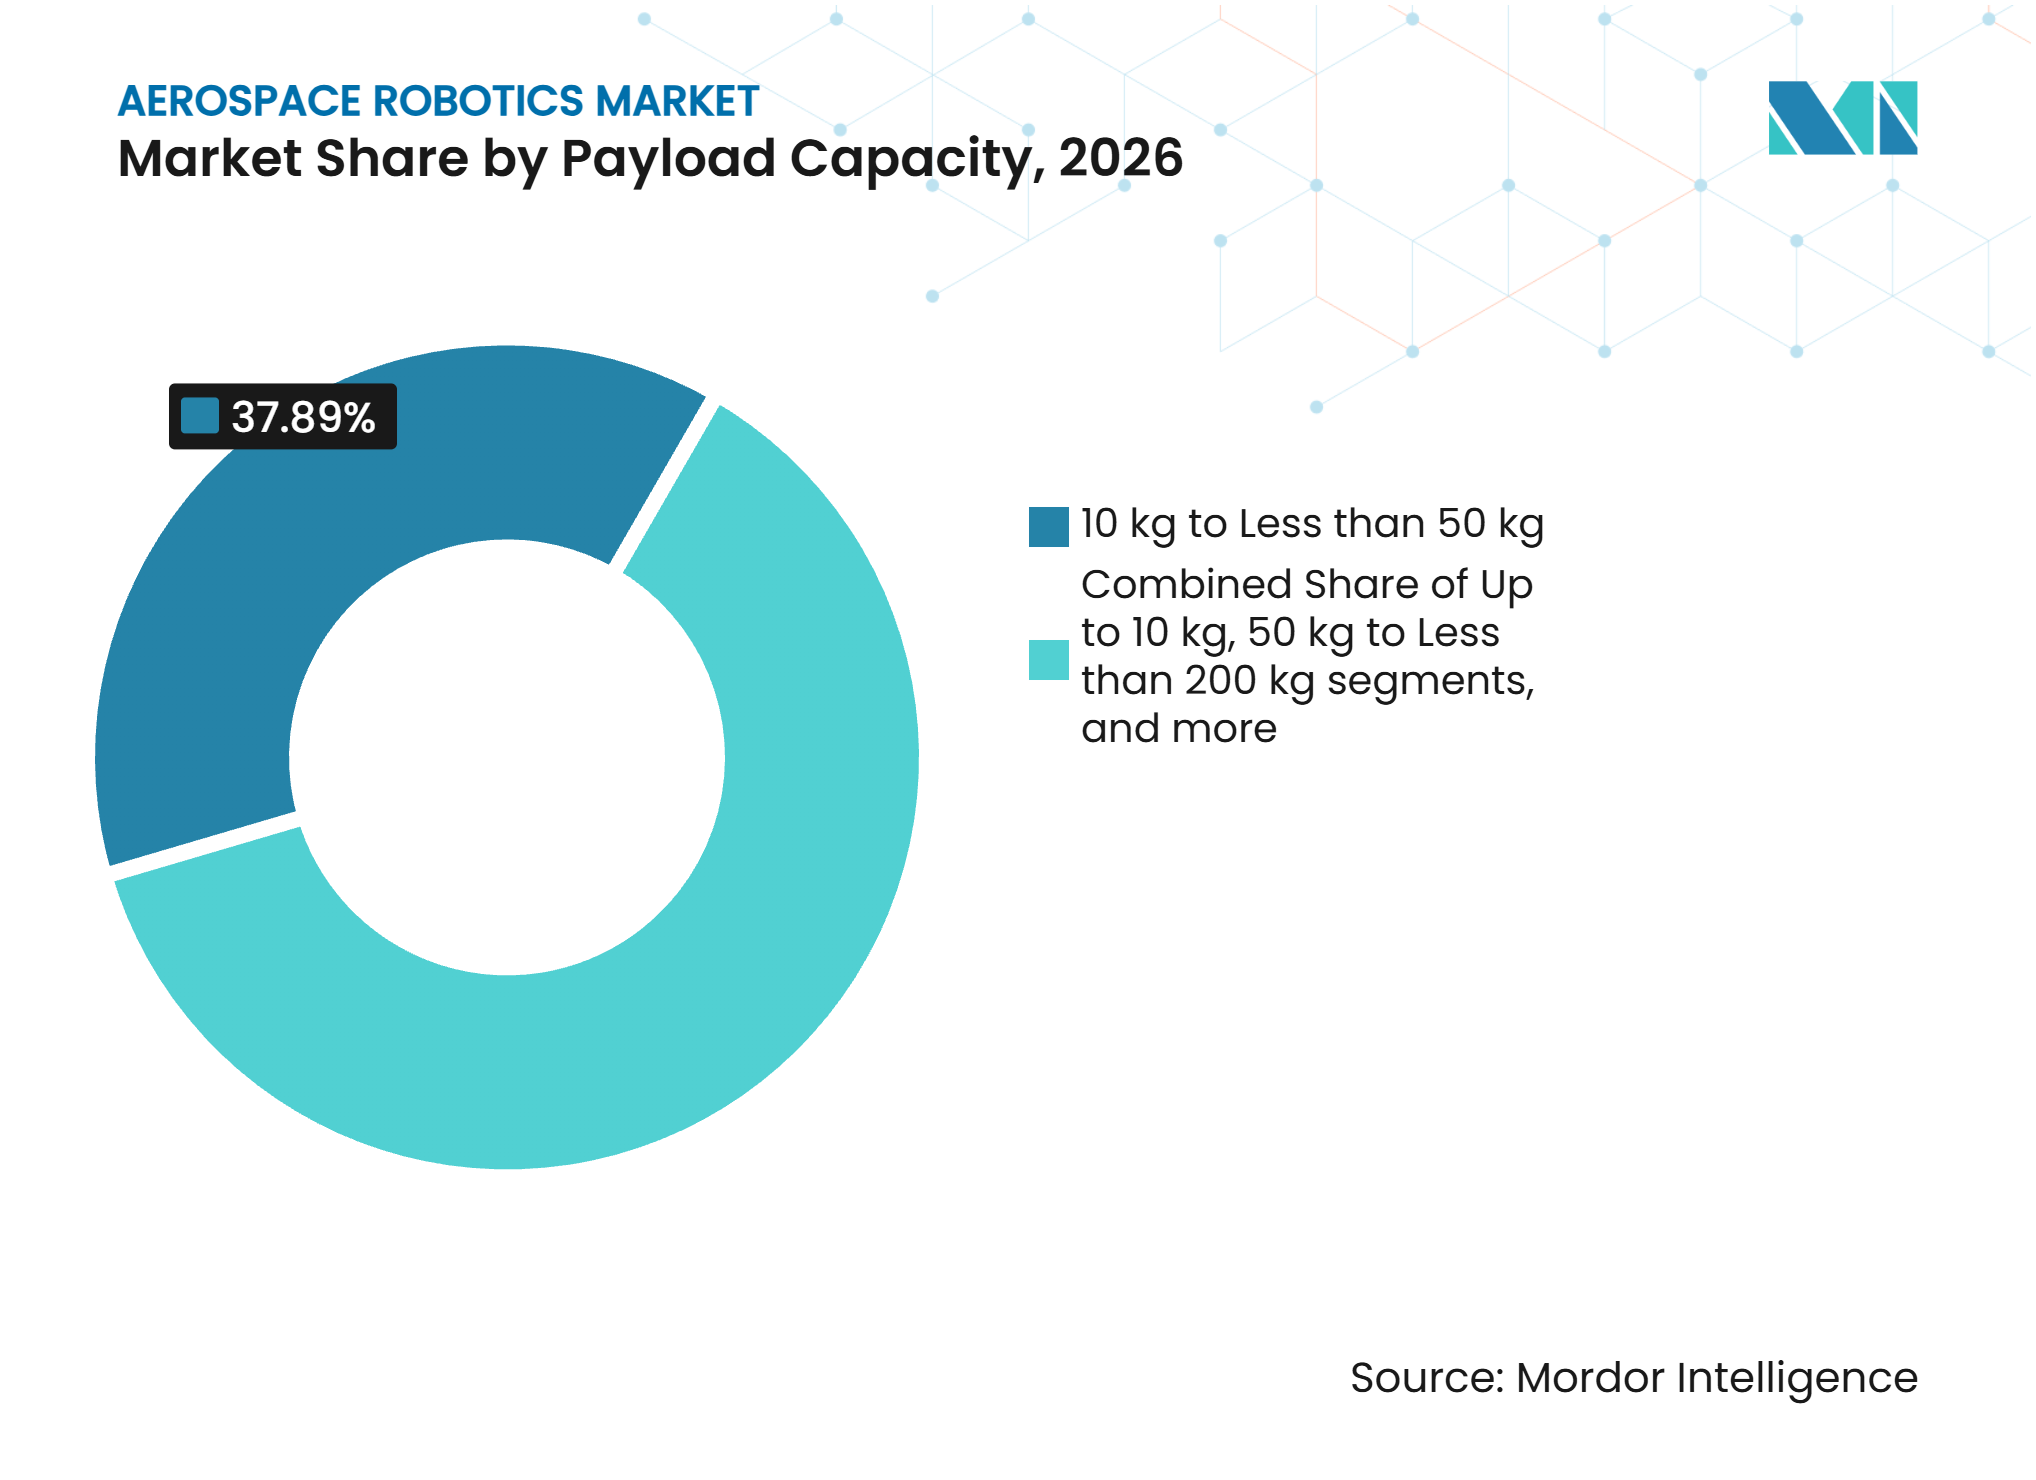
- Por capacidade de carga, os robôs com capacidade de 10 kg a menos de 50 kg representaram 37,89% da participação de receita em 2026 e têm projeção de crescer a um CAGR de 16,89% até 2032.
- Por aplicação, inspeção e manutenção representaram 39,24% da participação de receita em 2026, enquanto as operações espaciais e em órbita têm previsão de crescer a um CAGR de 18,01% até 2032.
- Por geografia, a América do Norte detinha 37,85% da participação do mercado de robótica aeroespacial em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 16,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Carteira de pedidos de produção de aeronaves comerciais e aceleração do ritmo de produção | +2.50% | América do Norte e Europa, com repercussão nos centros de MRO da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra aeroespacial e restrições de mão de obra qualificada | +2.20% | Global, com forte exposição na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por montagem de aeronaves de alta precisão e repetibilidade | +2.00% | Linhas de montagem OEM da América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da inspeção robótica e MRO inteligente | +1.80% | Global, com adoção mais rápida na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para automação flexível para produção de baixo volume e alta complexidade | +1.50% | América do Norte, Europa e Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Adoção de robótica em manutenção espacial e operações em órbita | +1.40% | América do Norte, Europa, Japão e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Carteira de Pedidos de Produção de Aeronaves Comerciais Acelera o Investimento em Robótica
A Airbus SE detinha uma carteira de pedidos de 8.754 aeronaves no final de 2025, e The Boeing Company reportou quase 6.100 aviões comerciais em sua carteira de pedidos. Essa fila combinada sustenta atividade de produção contínua em todos os níveis de montagem e torna o rendimento uma questão operacional central. A Airbus SE demonstrou uma célula de perfuração robótica interna para pré-montagem do A320 em junho de 2025, apresentando um robô FANUC M-800iA/60, uma unidade de perfuração integrada e uma plataforma móvel. A instalação mostra que os fabricantes de fuselagens estão desenvolvendo expertise interno em vez de depender exclusivamente de sistemas prontos para uso. Essa abordagem pode reduzir o trabalho endereçável disponível para integradores generalistas, ao mesmo tempo que aumenta a demanda por fornecedores com aplicações aeroespaciais validadas. O mercado de robótica aeroespacial, portanto, favorece fornecedores que possam apoiar metas de ritmo de produção, qualificação de processos e longos ciclos operacionais.
A Escassez de Mão de Obra Aeroespacial Impulsiona a Demanda Estrutural por Automação
A colaboração humano-robô pode ser dificultada pela prontidão organizacional, mesmo quando as tarefas são tecnicamente adequadas para automação. A constatação é relevante para as plantas aeroespaciais porque técnicos experientes são difíceis de substituir e as tarefas de montagem frequentemente exigem longos períodos de treinamento. Os fabricantes podem usar a robótica para reduzir a dependência de habilidades escassas em perfuração repetitiva, fixação, inspeção e movimentação de materiais. Os sistemas colaborativos são particularmente úteis onde os técnicos devem permanecer próximos ao processo ou trabalhar em interiores de aeronaves com espaço restrito. O argumento de valor é mais forte onde as equipes de produção não conseguem recrutar operadores treinados suficientes para cumprir a produção programada. Isso apoia uma implantação mais ampla de robótica aeroespacial entre fornecedores norte-americanos e europeus, onde a disponibilidade de mão de obra e os compromissos de produção devem ser gerenciados simultaneamente.
A Demanda por Montagem de Aeronaves de Alta Precisão e Repetibilidade Reformula as Especificações dos Robôs
Robôs industriais que utilizam visão e inteligência artificial podem alcançar precisão submilimétrica em perfuração, rebitagem e inspeção de estruturas aeroespaciais. A montagem de aeronaves requer posicionamento consistente de furos de fixadores, ângulos de laminação de compósitos e trabalho de vedação, o que aumenta o valor do controle de movimento repetível. Esses requisitos limitam o uso de automação básica em aplicações críticas para a segurança. Sistemas de visão, sensoriamento de força e controle adaptativo ajudam os robôs a responder à variação de peças sem interromper o fluxo de produção. A redução do retrabalho pode liberar capacidade que de outra forma seria usada para ciclos de correção. O mercado de robótica aeroespacial se beneficia quando os fabricantes tratam a garantia de qualidade e a melhoria de produção como objetivos operacionais vinculados, em vez de investimentos separados.
A Expansão da Inspeção Robótica e do MRO Inteligente Cria Fluxos de Receita Recorrentes
A GE Aerospace implantou sua Ferramenta de Inspeção de Pás habilitada por inteligência artificial em mais de 12 instalações de manutenção em 2025, reduzindo o tempo de inspeção de pás de turbina pela metade em comparação com inspeções padrão por boroscópio.[1] O sistema NCMS Orion demonstrou velocidades de inspeção ultrassônica de até 40 polegadas por segundo em intervalos de coleta de dados de 0,08 polegadas e foi implantado com a Bell Flight no Nível de Prontidão Tecnolgica 7.[2] Essas aplicações apoiam o trabalho de manutenção que continua mesmo quando as taxas de entrega de aeronaves diminuem. Essa integração pode encurtar os ciclos de manutenção e melhorar a consistência das verificações programadas. O mercado de robótica aeroespacial pode se beneficiar da demanda recorrente por serviços paralelamente à atividade de fabricação de equipamentos originais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento inicial de capital e custos de integração | -0.80% | Global, com maior exposição entre fornecedores de nível 2 e nível 3 na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Requisitos de certificação, validação e rastreabilidade para automação crítica para a segurança | -0.60% | Amrica do Norte e Europa | Médio prazo (2-4 anos) |
| Lacunas de interoperabilidade de equipamentos legados, software e protocolos | -0.50% | Global, com exposição aguda em instalações OEM e MRO estabelecidas | Médio prazo (2-4 anos) |
| Exposição à segurança cibernética e governança de dados em sistemas robóticos conectados | -0.40% | Global, com exposição elevada em aplicações relacionadas à defesa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Investimento Inicial de Capital Restringe a Adoção em Todos os Níveis de Fornecedores
Os projetos de robótica aeroespacial requerem financiamento para equipamentos, ferramentas personalizadas, alterações nas instalações, treinamento e validação de processos antes de poderem apoiar a produção regular. Esses requisitos são mais difíceis para fornecedores de nível 2 e nível 3 que produzem peças de baixo volume e alta complexidade com flexibilidade de investimento limitada. A integração pode ser especialmente custosa onde os locais de manutenção utilizam equipamentos mais antigos e é necessária engenharia personalizada para conectar novos sistemas. O Escritório de Responsabilidade do Governo dos EUA observou que os fornecedores de braços robóticos espaciais podem depender de um pequeno número de contratos governamentais para capital sustentado. Isso pode criar uma divisão entre grandes contratantes principais, que podem justificar programas completos de automação, e fornecedores menores, que enfrentam períodos de retorno mais longos. O mercado de robótica aeroespacial pode, portanto, se desenvolver de forma desigual ao longo da cadeia de suprimentos, apesar da forte demanda dos principais fabricantes.
Os Requisitos de Certificação e Rastreabilidade Adicionam Complexidade à Automação Crítica para a Segurança
Os requisitos de certificação prolongam os cronogramas de implantação para robótica utilizada em produção e manutenção críticas para a segurança. A Associação das Indústrias Aeroespaciais descreveu como os princípios de garantia de software DO-178C se aplicam de acordo com as consequências da falha de software. Os requisitos de gestão da qualidade AS9100D também aumentam a necessidade de processos rastreáveis em células robóticas. O NCMS identificou a aeronavegabilidade, a avaliação não destrutiva e a rastreabilidade de materiais como barreiras à automação da deposição de energia direcionada robótica para manutenção de aeronaves. Sistemas de produção mais antigos podem introduzir trabalho adicional de interface e validação, enquanto células conectadas requerem governança de dados mais robusta. Esses fatores moldam a demanda no mercado de robótica aeroespacial por fornecedores que possam documentar controles, proteger interfaces e ajudar os clientes a gerenciar a conformidade ao longo da implantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Robô:
Sistemas Tradicionais Dominam, Robôs Colaborativos Ganham Espaço em Ambientes de Alta VariedadeOs robôs industriais tradicionais detinham 76,24% da participação de receita em 2026 porque sua capacidade de carga, rigidez e repetibilidade são adequadas para montagem estrutural, trabalho com compósitos e aplicação de tinta. Esses sistemas têm uma longa história em células de produção fixas e de alto volume onde a configuração da aeronave muda lentamente. Seu uso em perfuração e rebitagem reflete a necessidade de desempenho estável ao longo de programas extensos. Os robôs colaborativos têm projeção de expandir a um CAGR de 16,45% até 2032, à medida que os fornecedores buscam ferramentas mais flexíveis para trabalho na cabine, fixação de tolerância estreita e espaços confinados de fuselagem. A Fanuc America Corporation demonstrou robôs colaborativos CRX em 2025 para soldagem, rebarbação e manuseio de materiais, com invólucros IP67 e programação guiada manualmente.[3] O mercado de robótica aeroespacial verá uma adoção gradual em vez de uma substituição rápida dos sistemas convencionais.
Robôs colaborativos equipados com visão e sensoriamento de força-torque podem aumentar a adaptabilidade enquanto reduzem a tensão ergonômica na montagem aeroespacial. Isso os torna úteis onde a produção sem fixação é um objetivo prático e os trabalhadores precisam compartilhar a célula. Os formatos colaborativos podem suportar trocas frequentes entre programas de aeronaves sem extenso trabalho de programação. Os sistemas tradicionais mantêm uma vantagem quando uma linha dedicada deve maximizar o rendimento para uma única família de produtos. O setor de robótica aeroespacial, portanto, provavelmente utilizará ambos os formatos dependendo do volume de produção, acessibilidade das peças e requisitos de segurança. Fornecedores que oferecem controles compatíveis e efetores finais validados podem atender melhor a esse modelo operacional misto.



Por Componente:
Controladores Detêm a Maior Participação, Processadores de Braço com Crescimento Mais Rápido Impulsionados pelo Momentum da IAOs controladores representaram 27,65% da participação de receita em 2026 porque conectam equipamentos mecânicos com sistemas de produção, qualidade e segurança. Eles coordenam o movimento, coletam dados operacionais e suportam trabalho repetível em células robóticas. Os processadores de braço têm previsão de crescer a um CAGR de 17,56% até 2032, à medida que o processamento em tempo real é incorporado mais próximo ao hardware de controle de movimento. Essa capacidade suporta correção de trajetória mais rápida e ajuste adaptativo de preensão sem processamento externo de dados. Sensores e sistemas de visão estendem essa função identificando defeitos e variações nas peças durante a produção. A estrutura de componentes suporta a demanda do mercado de robótica aeroespacial por sistemas que combinam confiabilidade mecânica com inteligência embarcada.
Acionamentos, sistemas de movimento, efetores finais e trocadores de ferramentas permanecem importantes porque as células robóticas alternam cada vez mais entre perfuração, fixação, aplicação de selante e inspeção. Seu design deve atender aos requisitos de tolerância e rastreabilidade do trabalho aeroespacial. A Inbolt lançou uma plataforma de Controle de Robô em 2026 que opera em Fanuc America Corporation, KUKA SE & Co. KGaA, ABB Ltd., Comau S.p.A., Yaskawa America, Inc. e Universal Robots A/S. O software multiplataforma pode reduzir o ônus de gerenciar várias plataformas de robôs instaladas. A conformidade com AS9100D também aumenta a demanda por registros prontos para auditoria de sensores e controladores. O mercado de robótica aeroespacial oferece aos fornecedores de componentes a oportunidade de combinar interoperabilidade com evidências que suportam processos qualificados.
Por Capacidade de Carga:
A Categoria de Médio Alcance Ancora a Demanda de Montagem e InspeçãoRobôs com capacidade de carga de 10 kg a menos de 50 kg representaram 37,89% da receita em 2026 e têm projeção de crescer a um CAGR de 16,89% até 2032. Essa faixa é adequada para perfuração de painéis de fuselagem, montagem de longarinas, instalação de cabine e inspeção não destrutiva usando ferramentas equipadas com sensores. Suporta tanto robôs industriais convencionais quanto equipamentos semicolaborativos usados em hangares de pré-montagem e manutenção. A categoria pode atender às tarefas aeroespaciais comuns sem a pegada ou o custo dos maiores sistemas de robôs. Seu crescimento também reflete a crescente automação do trabalho de inspeção que necessita de alcance, repetibilidade e uma carga útil gerenciável. Esse equilíbrio torna o mercado de robótica aeroespacial relevante em toda a fabricação de aeronaves e operações de pós-venda.
Robôs com capacidade de até 10 kg são úteis para inspeção e tarefas de cabine onde os técnicos trabalham em espaço limitado. A categoria de 50 kg a menos de 200 kg é usada para manuseio de trem de pouso, instalação de motores e posicionamento de painéis grandes. A Fanuc America Corporation apresentou seu R-2000iC/270F com carga útil de 270 kg e alcance de 2.655 mm no Paris Air Show em 2025 para aplicações de manuseio aeroespacial pesado. A Loop Technology também utilizou robôs da série FANUC M-2000 em seu sistema de automação de pré-formas de compósitos FibreLINE. Sistemas mais leves são usados em aplicações mais padronizadas, enquanto sistemas pesados permanecem especializados e comandam maior valor de sistema. Essa divisão sustenta a demanda em várias classes de carga útil.

Por Aplicação:
Inspeção Lidera a Receita, Operações Espaciais e em Órbita Impulsionam o Crescimento Mais RápidoInspeção e manutenção representaram 39,24% do mercado de robótica aeroespacial em 2026, pois segurança, disponibilidade de ativos e documentação orientam as decisões de gastos. A Ferramenta de Inspeção de Pás da GE Aerospace foi implantada em mais de 12 instalações e reduziu o tempo de inspeção de pás de turbina pela metade em comparação com os métodos padrão de boroscópio. A plataforma NCMS Orion demonstrou inspeção ultrassônica de alta velocidade para estruturas de aeronaves. Manuseio de materiais, logística, vigilância e segurança também se beneficiam de maior movimento autônomo e sensoriamento. A inspeção permanece a principal aplicação porque suporta diretamente o cronograma de manutenção e a detecção de defeitos. Seu amplo uso em frotas e instalações de produção fornece uma base de demanda estável.
As operações espaciais e em órbita têm previsão de crescer a um CAGR de 18,01% até 2032, o crescimento de aplicação mais rápido no mercado de robótica aeroespacial. O Departamento de Defesa dos EUA e a NASA gastaram mais de 2 bilhões de USD em demonstrações de manutenção, montagem e fabricação no espaço ao longo da década anterior. O mesmo relatório contabilizou mais de 11.000 satélites ativos em órbita em março de 2025 e identificou mais de 18.000 lançamentos planejados até 2030. Missões de manutenção, inspeção, reabastecimento e relacionadas a detritos exigem ferramentas robóticas confiáveis além da Terra.
Análise Geográfica
América do Norte: Domínio da Cadeia de Suprimentos e Programas de Defesa Ancora a Liderança de Mercado
A América do Norte detinha 37,85% da participação de receita regional em 2026, apoiada pela produção de fuselagens e motores comerciais, programas de defesa e fornecedores especializados em automação. A Fanuc America Corporation anunciou um investimento de 90 milhões de USD no Michigan em março de 2026 para uma instalação de fabricação de 840.000 pés quadrados planejada para criar 225 empregos. A progressão da Electroimpact Inc. de equipamentos de rebitagem para montagem automatizada de painéis de asa reflete a capacidade especializada da região. Os requisitos de certificação federal e os sistemas de qualidade AS9100D moldam a seleção de fornecedores. O Canadá adiciona uma dimensão de robótica espacial ao mercado de robótica aeroespacial por meio da MDA Space Ltd. e dos programas Canadarm3. Essa amplitude de atividade mantém o mercado de robótica aeroespacial vinculado à infraestrutura de fabricação, defesa e espaço público.
A MDA Space Ltd. recebeu um contrato de 688 milhões de CAD (492,31 milhões de USD) da Agência Espacial Canadense em junho de 2026 para um satélite SAR avançado. A empresa também avançou no trabalho do Canadarm3 sob um contrato de Fase C e D de 1 bilhão de CAD (0,72 bilhão de USD) para o Lunar Gateway. Esses programas mantêm as capacidades robóticas vinculadas à infraestrutura espacial pública e à produção de aeronaves. Os fornecedores norte-americanos se beneficiam de relacionamentos próximos com clientes de aeronaves, defesa e espaço. A região também enfrenta expectativas rigorosas de garantia de software e segurança sob o DO-178C e estruturas de aviação relacionadas. Esse ambiente de conformidade pode retardar novos entrantes, mas apoia fornecedores com registros de validação estabelecidos.
Ásia-Pacífico: Investimento Multidirecional em Manufatura e Espaço Impulsiona o Crescimento Mais Rápido
A Ásia-Pacífico tem previsão de crescer a um CAGR de 16,86% até 2032, tornando-a o mercado de robótica aeroespacial regional de crescimento mais rápido. O crescimento é apoiado pela atividade de fabricação de aeronaves na China, Índia, Japão e Coreia do Sul, bem como pela expansão dos programas espaciais nacionais. A JETRO reportou que o Japão representou aproximadamente 46% da produção global de robôs industriais e visa uma indústria espacial doméstica de 8 trilhões de JPY (51 bilhões de USD) até 2030. A Astroscale Holdings Inc. recebeu um contrato de 1 bilhão de JPY (6,30 milhões de USD) do Ministério da Defesa em janeiro de 2026 para desenvolver um mecanismo de preensão para captura de satélites. Isso aponta para um papel maior da manutenção robótica no planejamento de segurança nacional. A capacidade de produção local também fornece à região uma base prática para investimento em automação aeroespacial.
A Índia está desenvolvendo nova capacidade por meio da produção de componentes aeroespaciais e automação voltada para a defesa. A Jeh Aerospace anunciou uma instalação Mach 2 de 50 milhões de USD em Hyderabad para componentes de aeroengines e aeroestrutura críticos para o voo, projetada para estar operacional em 2026. A China está expandindo o investimento em robótica e a produção de satélites, o que aumenta a pressão competitiva sobre os fornecedores internacionais. O apoio político do Japão fornece uma rota adicional para o desenvolvimento de robótica espacial. As empresas regionais ainda devem atender a controles de exportação, requisitos de aeronavegabilidade e padrões de qualidade dos clientes ao atender programas globais. Esses fatores de conformidade podem favorecer parceiros com processos aeroespaciais validados. O mercado de robótica aeroespacial ganha uma base de demanda mais ampla com a combinação de crescimento da manufatura e investimento espacial.
Trajetórias Divergentes na Europa, América do Sul e Oriente Médio e África
A Europa depende de infraestrutura aeroespacial estabelecida em torno da Airbus SE, Safran e Leonardo, com fornecedores especializados atendendo aplicações de aeroestrutura e sala limpa. O Conselho Europeu de Inovação alocou 50 milhões de EUR (56,09 milhões de USD) em 2025 para manutenção inovadora no espaço, robótica espacial e infraestrutura espacial europeia resiliente. O tamanho do mercado de robótica aeroespacial na Europa é apoiado por programas de produção na Alemanha, França e Reino Unido. As sanções reduziram o papel da Rússia na robótica aeroespacial civil e redirecionaram parte das aquisições para outros fornecedores europeus. As regras de certificação da Europa e o financiamento espacial criam um ambiente estruturado para fornecedores de robótica qualificados.
A América do Sul permanece uma oportunidade emergente, impulsionada pela base de fornecedores da Embraer no Brasil e pelo crescente interesse na automação de manutenção. O Oriente Médio e a África estão desenvolvendo demanda por meio de programas de manutenção inteligente relacionados à defesa na Arábia Saudita e nos Emirados Árabes Unidos. Os programas de aviação soberana sob as estruturas da Visão 2030 podem atrair investimentos em montagem e inspeção robótica de parceiros internacionais. Essas regiões têm bases instaladas menores do que a América do Norte, Europa e Ásia-Pacífico, mas oferecem oportunidades para sistemas direcionados e parcerias de serviços. Os requisitos locais podem favorecer equipamentos modulares que possam ser treinados, mantidos e qualificados com recursos especializados limitados. Os fornecedores precisam considerar as regras de aquisição nacionais, as expectativas de segurança e a capacidade de manutenção local. As regiões combinadas adicionam diversidade geográfica ao mercado de robótica aeroespacial sem alterar a liderança dos maiores centros aeroespaciais.
Cenário Competitivo
Concentração do Mercado
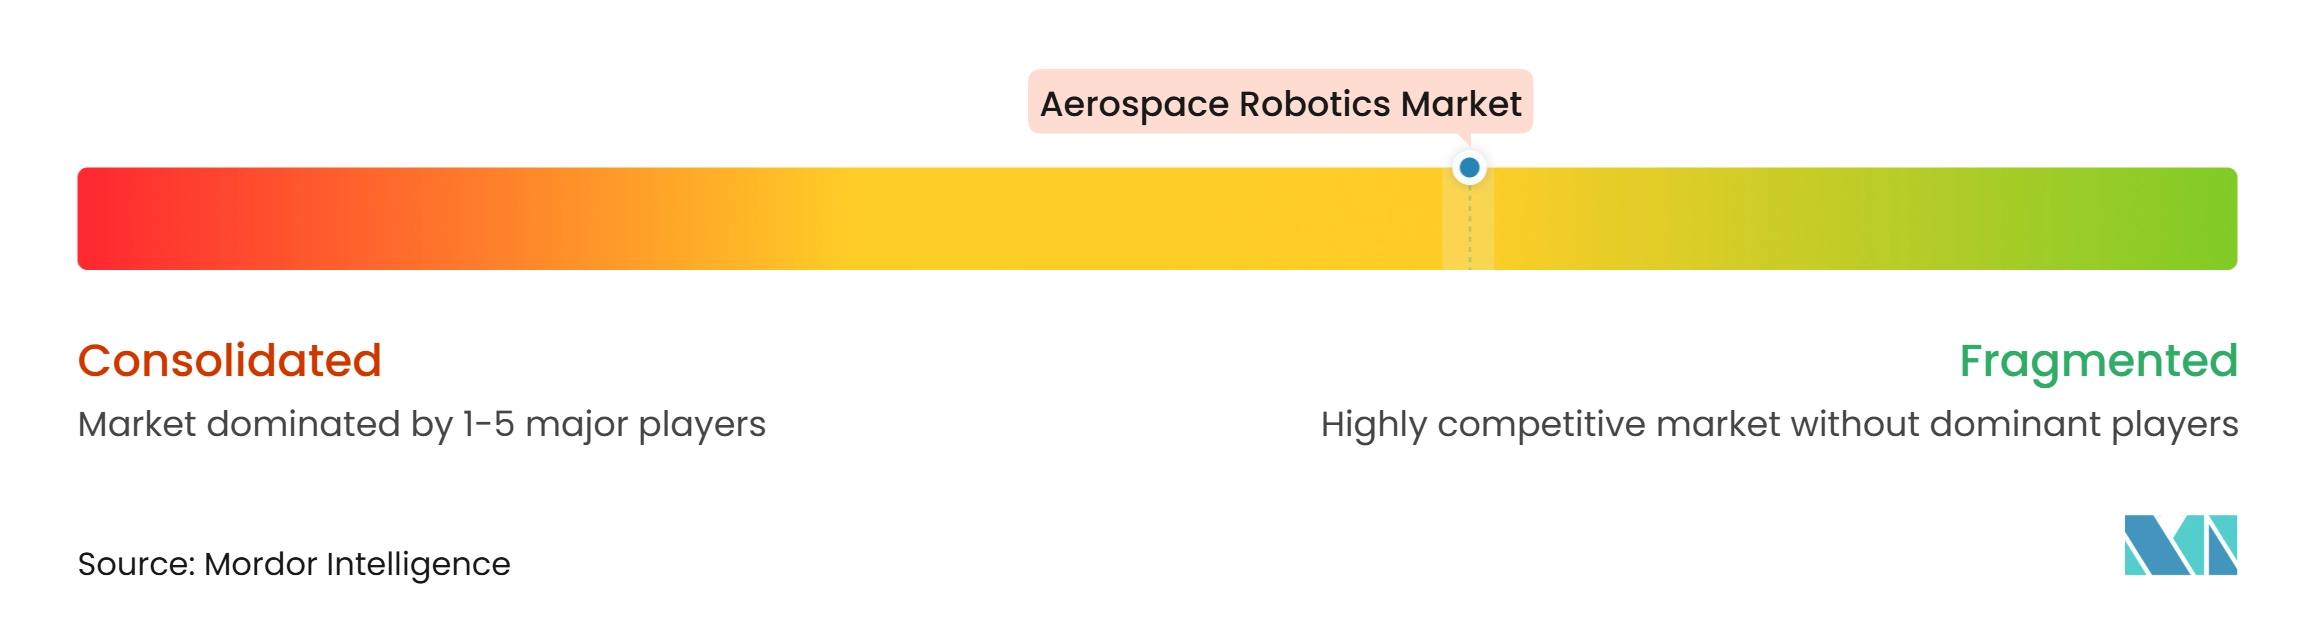
O cenário de robótica aeroespacial é moderadamente fragmentado em todo o mercado total, mas mais concentrado em nichos técnicos distintos. ABB Ltd., Fanuc America Corporation, Yaskawa America, Inc., Kawasaki Heavy Industries, Ltd. e KUKA SE & Co. KGaA competem em controles, flexibilidade de carga útil e integração com sistemas de clientes. Electroimpact Inc., Broetje-Automation GmbH, Loxin 2002, S.L. e Comau S.p.A. detêm posições especializadas por meio de conhecimento em ferramentas e relacionamentos de longa data com OEMs. Essas qualificações podem levar anos para serem estabelecidas porque os programas aeroespaciais exigem processos validados e documentação consistente. A Universal Robots A/S trabalhou com a NVIDIA e a Inbolt em 2025 para demonstrar programação de robôs habilitada por visão para manuseio de componentes de alta variedade. O foco estratégico está cada vez mais em software, integração de sensores e capacidade de trabalhar em condições de produção em mudança.
A robótica espacial e em órbita tem condições competitivas diferentes porque o acesso governamental e a prontidão para missões influenciam fortemente as oportunidades de contrato. A Redwire reportou receita de 97 milhões de USD no primeiro trimestre de 2026, um aumento de 57,9% em relação ao ano anterior, e uma carteira de pedidos contratada de 411,2 milhões de USD. A MDA Space Ltd. e a Astroscale Holdings Inc. estão construindo posições em torno de manutenção, inspeção e manipulação robótica. As oportunidades abertas incluem inspeção autônoma para constelações de satélites, interfaces de reabastecimento e padrões comuns de efetores finais. O GAO destacou os benefícios e desafios associados à manutenção, montagem e fabricação no espaço. Os relacionamentos estabelecidos com clientes públicos podem fornecer uma vantagem à medida que essas missões passam de demonstração para operações.
A conformidade permanece parte do posicionamento competitivo para sistemas terrestres e orbitais. Os padrões de segurança DO-326A e DO-356A estão se tornando mais relevantes para auditorias de software aeroespacial conectado. Esse requisito agrega valor a fornecedores que podem demonstrar controles documentados e responsabilidade clara pelas atualizações de software. O uso pela Airbus SE de uma célula de perfuração robótica baseada em FANUC mostra como os clientes podem desenvolver conhecimento de produção proprietário internamente. A instalação de fabricação planejada pela FANUC no Michigan também reflete uma estratégia para adicionar capacidade de produção próxima aos clientes norte-americanos. A concorrência no mercado de robótica aeroespacial, portanto, abrange hardware de robôs, aplicações qualificadas, garantia de software e experiência de processo específica do cliente.
Líderes do Setor de Robótica Aeroespacial
-
ABB Ltd.
-
KUKA SE & Co. KGaA
-
Kawasaki Heavy Industries, Ltd.
-
Yaskawa America, Inc.
-
Fanuc America Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robótica Aeroespacial Empresas cobertas neste relatório
- ABB Ltd.
- Airbus SE
- The Boeing Company
- Fanuc America Corporation
- KUKA SE & Co. KGaA
- Kawasaki Heavy Industries, Ltd.
- Yaskawa America, Inc.
- Comau S.p.A.
- Stäubli International AG
- Universal Robots A/S
- Electroimpact Inc.
- Broetje-Automation GmbH
- Loxin 2002, S.L.
- Oliver Crispin Robotics Ltd.
- Boston Dynamics, Inc.
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Astroscale Holdings Inc.
- Rocket Lab Limited
- MDA Space Ltd.
Desenvolvimentos industriais recentes em Mercado de Robótica Aeroespacial
- Maio de 2026: A Rocket Lab Limited anunciou a conclusão de sua aquisição da Motiv Space Systems, uma empresa sediada na Califórnia especializada em robótica espacial e mecanismos de precisão para espaçonaves. O negócio posiciona a Rocket Lab Limited para oferecer serviços de lançamento, espaçonaves, software e robótica para missões em Marte e outras aplicações espaciais.
- Janeiro de 2026: A empresa chinesa de robótica UBTech assinou um acordo com a Airbus SE para fornecer robôs para uso na fabricação de aviação. A Airbus SE já adquiriu o mais recente robô humanoide industrial da UBTech, e as duas partes planejam expandir conjuntamente o uso de robôs humanoides na fabricação aeroespacial.
- Junho de 2025: A Comau S.p.A. e a Roboze anunciaram uma colaboração para atender à demanda do mercado por automação acessível em aplicações avançadas de fabricação sob demanda. A parceria tem como alvo múltiplos setores, incluindo automotivo, aeroespacial, energia e automobilismo. A expertise e as tecnologias combinadas de ambas as empresas permitem que ofereçam aos clientes soluções que integram automação, robótica e fabricação aditiva.
Escopo do Relatório Global do Mercado de Robótica Aeroespacial
O mercado de robótica aeroespacial compreende sistemas robóticos e tecnologias associadas projetadas para suportar fabricação automatizada, montagem, inspeção, manutenção, manuseio de materiais, vigilância e operações espaciais nos setores aeroespacial e de defesa. O escopo inclui sistemas robóticos fornecidos para novas instalações de fabricação e automação aeroespacial, modernização de instalações de produção existentes, operações de inspeção e manutenção de aeronaves, manuseio de materiais e logística, vigilância e segurança, e operações espaciais e em órbita.
O mercado de robótica aeroespacial é segmentado por tipo de robô, componente, capacidade de carga, aplicação e geografia. Por tipo de robô, o mercado é segmentado em robôs tradicionais e robôs colaborativos. Por componente, o mercado é segmentado em controladores, processadores de braço, sensores e sistemas de visão, acionamentos e sistemas de movimento, e efetores finais e trocadores de ferramentas. Por capacidade de carga, o mercado é segmentado em até 10 kg, 10 kg a menos de 50 kg, 50 kg a menos de 200 kg e 200 kg e acima. Por aplicação, o mercado é segmentado em inspeção e manutenção, manuseio de materiais e logística, operações espaciais e em órbita, e vigilância e segurança. O relatório também cobre os tamanhos de mercado e previsões para o mercado de robótica aeroespacial nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Tradicional |
| Colaborativo |
| Controladores |
| Processadores de Braço |
| Sensores e Sistemas de Visão |
| Acionamentos e Sistemas de Movimento |
| Efetores Finais e Trocadores de Ferramentas |
| Até 10 kg |
| 10 kg a Menos de 50 kg |
| 50 kg a Menos de 200 kg |
| 200 kg e Acima |
| Inspeção e Manutenção |
| Manuseio de Materiais e Logística |
| Operações Espaciais e em Órbita |
| Vigilância e Segurança |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Robô | Tradicional | ||
| Colaborativo | |||
| Por Componente | Controladores | ||
| Processadores de Braço | |||
| Sensores e Sistemas de Visão | |||
| Acionamentos e Sistemas de Movimento | |||
| Efetores Finais e Trocadores de Ferramentas | |||
| Por Capacidade de Carga | Até 10 kg | ||
| 10 kg a Menos de 50 kg | |||
| 50 kg a Menos de 200 kg | |||
| 200 kg e Acima | |||
| Por Aplicação | Inspeção e Manutenção | ||
| Manuseio de Materiais e Logística | |||
| Operações Espaciais e em Órbita | |||
| Vigilância e Segurança | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da robótica aeroespacial até 2032?
O mercado de robótica aeroespacial tem previsão de atingir 9,46 bilhões de USD até 2032, crescendo de 5,10 bilhões de USD em 2027 a um CAGR de 13,15%.
Qual tipo de robô lidera a automação da fabricação aeroespacial?
Os robôs industriais tradicionais lideraram com 76,24% de participação em 2026 porque se adequam ao trabalho de montagem estrutural de alta carga útil e repetível.
Por que os robôs colaborativos estão ganhando adoção no setor aeroespacial?
Os robôs colaborativos têm previsão de crescer a um CAGR de 16,45% até 2032 porque são adequados para espaços confinados, trocas frequentes e tarefas adjacentes a trabalhadores.
Qual aplicação tem a perspectiva de crescimento mais elevada?
As operações espaciais e em órbita têm projeção de crescer a um CAGR de 18,01% até 2032, apoiadas pelas necessidades de manutenção e infraestrutura de satélites.
Qual região está crescendo mais rapidamente para sistemas de automação aeroespacial?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 16,86% até 2032, apoiada pela produção de aeronaves e programas espaciais nacionais.
O que limita a adoção de sistemas robóticos em instalações aeroespaciais?
Custos iniciais de integração, certificação, requisitos de rastreabilidade, interfaces de equipamentos legados e requisitos de segurança cibernética podem atrasar a implantação.