
Marktgröße und Marktanteil der Luft- und Raumfahrtrobotik
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
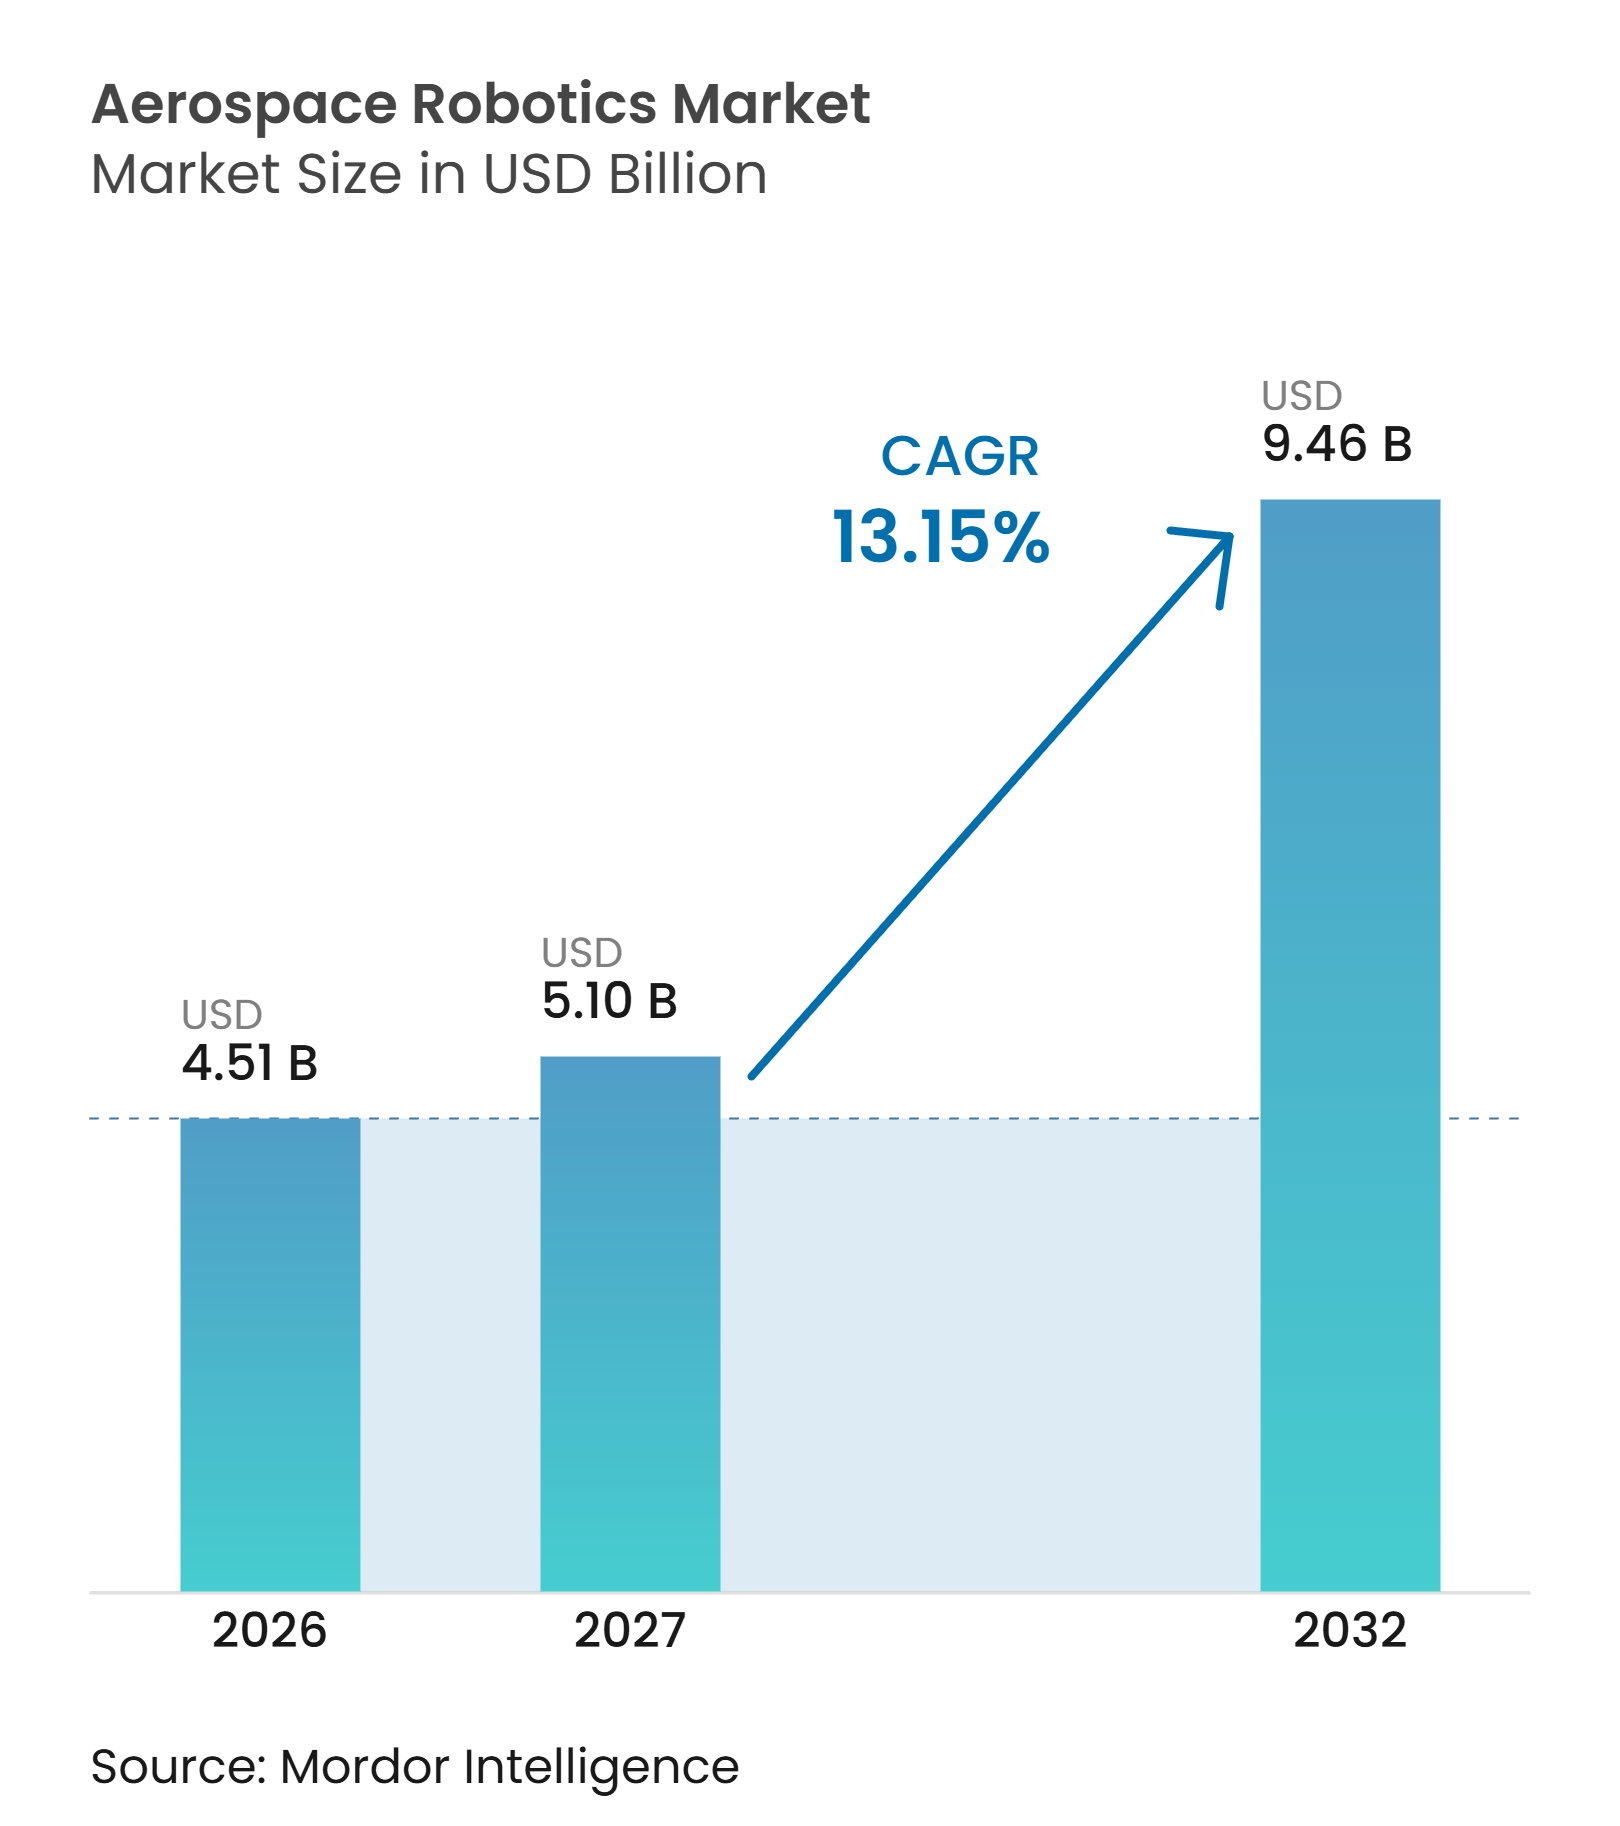
| Marktgröße (2027) | 5.10 Milliarden US-Dollar |
| Marktgröße (2032) | 9.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Luft- und Raumfahrtrobotik von Mordor Intelligence
Die Marktgröße der Luft- und Raumfahrtrobotik wurde im Jahr 2026 auf 4,51 Milliarden USD geschätzt und soll von 5,10 Milliarden USD im Jahr 2027 auf 9,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,15 % während des Prognosezeitraums (2027–2032). Airbus meldete Ende 2025 einen Auftragsbestand von 8.754 Verkehrsflugzeugen, während Boeing einen Auftragsbestand von knapp 6.100 Flugzeugen verzeichnete, was den Druck auf die Hersteller erhöht, die Produktion durch Automatisierung zu steigern. Robotik wird zunehmend Teil der Produktionsplanung, da der Mangel an qualifizierten Technikern die Möglichkeit einschränkt, Arbeitskräfte im erforderlichen Tempo aufzustocken. Hersteller lenken Investitionen auch in Inspektions-, Wartungs- und rekonfigurierbare Montagesysteme, die über mehrere Flugzeugprogramme hinweg eingesetzt werden können. Staatlich geführte Raumfahrt-Serviceprogramme erweitern die Möglichkeiten über Fabrikhallen hinaus in Richtung orbitaler Operationen. Anbieter mit Erfahrung in der Luft- und Raumfahrtzertifizierung und starker Zertifizierungsunterstützung sind besser positioniert, um diese Nachfrage zu bedienen.
Wesentliche Erkenntnisse des Berichts
- Nach Robotertyp hielten traditionelle Roboter im Jahr 2026 einen Marktanteil von 76,24 % am Markt für Luft- und Raumfahrtrobotik, während kollaborative Roboter bis 2032 voraussichtlich mit einer CAGR von 16,45 % wachsen werden.
- Nach Komponente entfielen im Jahr 2026 27,65 % des Umsatzanteils auf Steuerungen, während Armprozessoren bis 2032 voraussichtlich mit einer CAGR von 17,56 % expandieren werden.
- Nach Nutzlastkapazität entfielen im Jahr 2026 37,89 % des Umsatzanteils auf Roboter mit einer Kapazität von 10 kg bis unter 50 kg, die bis 2032 voraussichtlich mit einer CAGR von 16,89 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2026 39,24 % des Umsatzanteils auf Inspektion und Wartung, während Raumfahrt- und Orbitaloperationen bis 2032 voraussichtlich mit einer CAGR von 18,01 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,85 % am Markt für Luft- und Raumfahrtrobotik, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,86 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auftragsbestand in der Verkehrsflugzeugproduktion und Produktionssteigerung | +2.50% | Nordamerika und Europa, mit Ausstrahlungseffekten auf MRO-Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in der Luft- und Raumfahrt und Engpässe bei qualifizierten Arbeitskräften | +2.20% | Global, mit starker Exposition in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochpräziser, reproduzierbarer Flugzeugmontage | +2.00% | OEM-Montagelinien in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der robotergestützten Inspektion und intelligenter MRO | +1.80% | Global, mit schnellerer Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu flexibler Automatisierung für die Fertigung kleiner Stückzahlen mit hoher Komplexität | +1.50% | Nordamerika, Europa und aufstrebender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Einsatz von Robotik bei Raumfahrt-Serviceleistungen und Orbitaloperationen | +1.40% | Nordamerika, Europa, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auftragsbestand in der Verkehrsflugzeugproduktion beschleunigt Robotikinvestitionen
Airbus verfügte Ende 2025 über einen Auftragsbestand von 8.754 Flugzeugen, und Boeing meldete knapp 6.100 Verkehrsflugzeuge in seinem Auftragsbuch. Diese kombinierte Warteschlange unterstützt eine anhaltende Produktionstätigkeit über alle Montagestufen hinweg und macht den Durchsatz zu einem zentralen betrieblichen Thema. Airbus präsentierte im Juni 2025 eine interne robotergestützte Bohrzelle für die A320-Vormontage mit einem FANUC M-800iA/60-Roboter, einer integrierten Bohreinheit und einer mobilen Plattform. Die Installation zeigt, dass Flugzeughersteller internes Know-how aufbauen, anstatt sich ausschließlich auf schlüsselfertige Systeme zu verlassen. Dieser Ansatz könnte das adressierbare Arbeitsvolumen für Generalintegratoren verringern, während er gleichzeitig die Nachfrage nach Lieferanten mit validierten Luft- und Raumfahrtanwendungen steigert. Der Markt für Luft- und Raumfahrtrobotik begünstigt daher Anbieter, die Produktionsziele, Prozessqualifizierung und lange Betriebszyklen unterstützen können.
Fachkräftemangel in der Luft- und Raumfahrt treibt strukturelle Automatisierungsnachfrage
Die Mensch-Roboter-Kollaboration kann durch die organisatorische Bereitschaft behindert werden, selbst wenn Aufgaben technisch für die Automatisierung geeignet sind. Diese Erkenntnis ist für Luft- und Raumfahrtbetriebe relevant, da erfahrene Techniker schwer zu ersetzen sind und Montageaufgaben häufig lange Einarbeitungszeiten erfordern. Hersteller können Robotik einsetzen, um die Abhängigkeit von knappen Fachkräften bei repetitivem Bohren, Befestigen, Inspizieren und Materialtransport zu reduzieren. Kollaborative Systeme sind besonders nützlich, wo Techniker in der Nähe des Prozesses bleiben oder in beengten Flugzeugkabinen arbeiten müssen. Der Mehrwert ist am größten, wo Produktionsteams nicht genügend ausgebildete Bediener rekrutieren können, um die geplante Produktion zu erfüllen. Dies unterstützt den breiteren Einsatz von Luft- und Raumfahrtrobotik bei nordamerikanischen und europäischen Zulieferern, wo Arbeitsverfügbarkeit und Produktionsverpflichtungen gleichzeitig gesteuert werden müssen.
Nachfrage nach hochpräziser, reproduzierbarer Flugzeugmontage verändert Roboterspezifikationen
Industrieroboter, die Bildverarbeitung und KI einsetzen, können eine Präzision im Submillimeterbereich beim Bohren, Nieten und Inspizieren von Luft- und Raumfahrtstrukturen erreichen. Die Flugzeugmontage erfordert eine konsistente Befestigungsbohrungsplatzierung, Verbundwerkstoff-Auflegewinkel und Abdichtungsarbeiten, was den Wert einer reproduzierbaren Bewegungssteuerung erhöht. Diese Anforderungen schränken den Einsatz einfacher Automatisierung in sicherheitskritischen Anwendungen ein. Bildverarbeitungssysteme, Kraftsensorik und adaptive Steuerung helfen Robotern, auf Teileabweichungen zu reagieren, ohne den Produktionsfluss zu unterbrechen. Geringere Nacharbeit kann Kapazitäten freisetzen, die sonst für Korrekturzyklen genutzt würden. Der Markt für Luft- und Raumfahrtrobotik profitiert, wenn Hersteller Qualitätssicherung und Produktionsverbesserung als verknüpfte betriebliche Ziele und nicht als separate Investitionen betrachten.
Ausbau der robotergestützten Inspektion und intelligenter MRO schafft wiederkehrende Umsatzströme
GE Aerospace hat sein KI-gestütztes Blade Inspection Tool im Jahr 2025 an mehr als 12 Wartungseinrichtungen eingesetzt und die Inspektionszeit für Turbinenschaufeln im Vergleich zu Standard-Boroskopinspektionen um die Hälfte reduziert.[1] Das NCMS Orion-System demonstrierte Ultraschallinspektionsgeschwindigkeiten von bis zu 40 Zoll pro Sekunde bei 0,08-Zoll-Datenerfassungsintervallen und wurde mit Bell Flight auf Technologiereifegrad 7 eingesetzt.[2] Diese Anwendungen unterstützen Wartungsarbeiten, die auch dann fortgesetzt werden, wenn die Flugzeugauslieferungsraten nachlassen. Diese Integration kann Wartungszyklen verkürzen und die Konsistenz planmäßiger Überprüfungen verbessern. Der Markt für Luft- und Raumfahrtrobotik kann von wiederkehrender Servicenachfrage neben der Erstausrüstungsherstellung profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionsausgaben und Integrationskosten | -0.80% | Global, mit stärkerer Exposition bei Tier-2- und Tier-3-Zulieferern im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Zertifizierungs-, Validierungs- und Rückverfolgbarkeitsanforderungen für sicherheitskritische Automatisierung | -0.60% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken bei Altgeräten, Software und Protokollen | -0.50% | Global, mit akuter Exposition in etablierten OEM- und MRO-Einrichtungen | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenverwaltungsrisiken in vernetzten Robotersystemen | -0.40% | Global, mit erhöhter Exposition in verteidigungsbezogenen Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionsausgaben schränken die Einführung über Zuliefererstufen hinweg ein
Luft- und Raumfahrtrobotikprojekte erfordern Finanzierung für Ausrüstung, maßgeschneiderte Werkzeuge, Einrichtungsänderungen, Schulungen und Prozessvalidierung, bevor sie die reguläre Produktion unterstützen können. Diese Anforderungen sind für Tier-2- und Tier-3-Zulieferer, die Kleinserien komplexer Teile mit begrenzter Investitionsflexibilität produzieren, schwieriger zu erfüllen. Die Integration kann besonders kostspielig sein, wenn Wartungsstandorte ältere Ausrüstung verwenden und maßgeschneiderte Technik erforderlich ist, um neue Systeme anzubinden. Das US-amerikanische Government Accountability Office stellte fest, dass Anbieter von Roboterarmen für den Weltraum von einer kleinen Anzahl staatlicher Verträge für nachhaltiges Kapital abhängig sein können. Dies kann eine Kluft zwischen großen Hauptauftragnehmern, die vollständige Automatisierungsprogramme rechtfertigen können, und kleineren Zulieferern, die mit längeren Amortisationszeiten konfrontiert sind, schaffen. Der Markt für Luft- und Raumfahrtrobotik könnte sich daher trotz starker Nachfrage von großen Herstellern ungleichmäßig über die Lieferkette hinweg entwickeln.
Zertifizierungs- und Rückverfolgbarkeitsanforderungen erhöhen die Komplexität sicherheitskritischer Automatisierung
Zertifizierungsanforderungen verlängern die Einführungszeitpläne für Robotik, die in sicherheitskritischer Produktion und Wartung eingesetzt wird. Die Aerospace Industries Association hat beschrieben, wie die Softwarequalitätssicherungsprinzipien von DO-178C entsprechend den Folgen von Softwarefehlern angewendet werden. Die Qualitätsmanagementsanforderungen von AS9100D erhöhen auch den Bedarf an rückverfolgbaren Prozessen über Roboterzellen hinweg. Das NCMS identifizierte Lufttüchtigkeit, zerstörungsfreie Prüfung und Materialrückverfolgbarkeit als Hindernisse für die Automatisierung der robotergestützten gerichteten Energieabscheidung für die Flugzeugwartung. Ältere Produktionssysteme können zusätzliche Schnittstellen- und Validierungsarbeiten erfordern, während vernetzte Zellen eine stärkere Datenverwaltung erfordern. Diese Faktoren prägen die Nachfrage im Markt für Luft- und Raumfahrtrobotik nach Anbietern, die Kontrollen dokumentieren, Schnittstellen sichern und Kunden bei der Einhaltung von Vorschriften während der gesamten Bereitstellung unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Robotertyp:
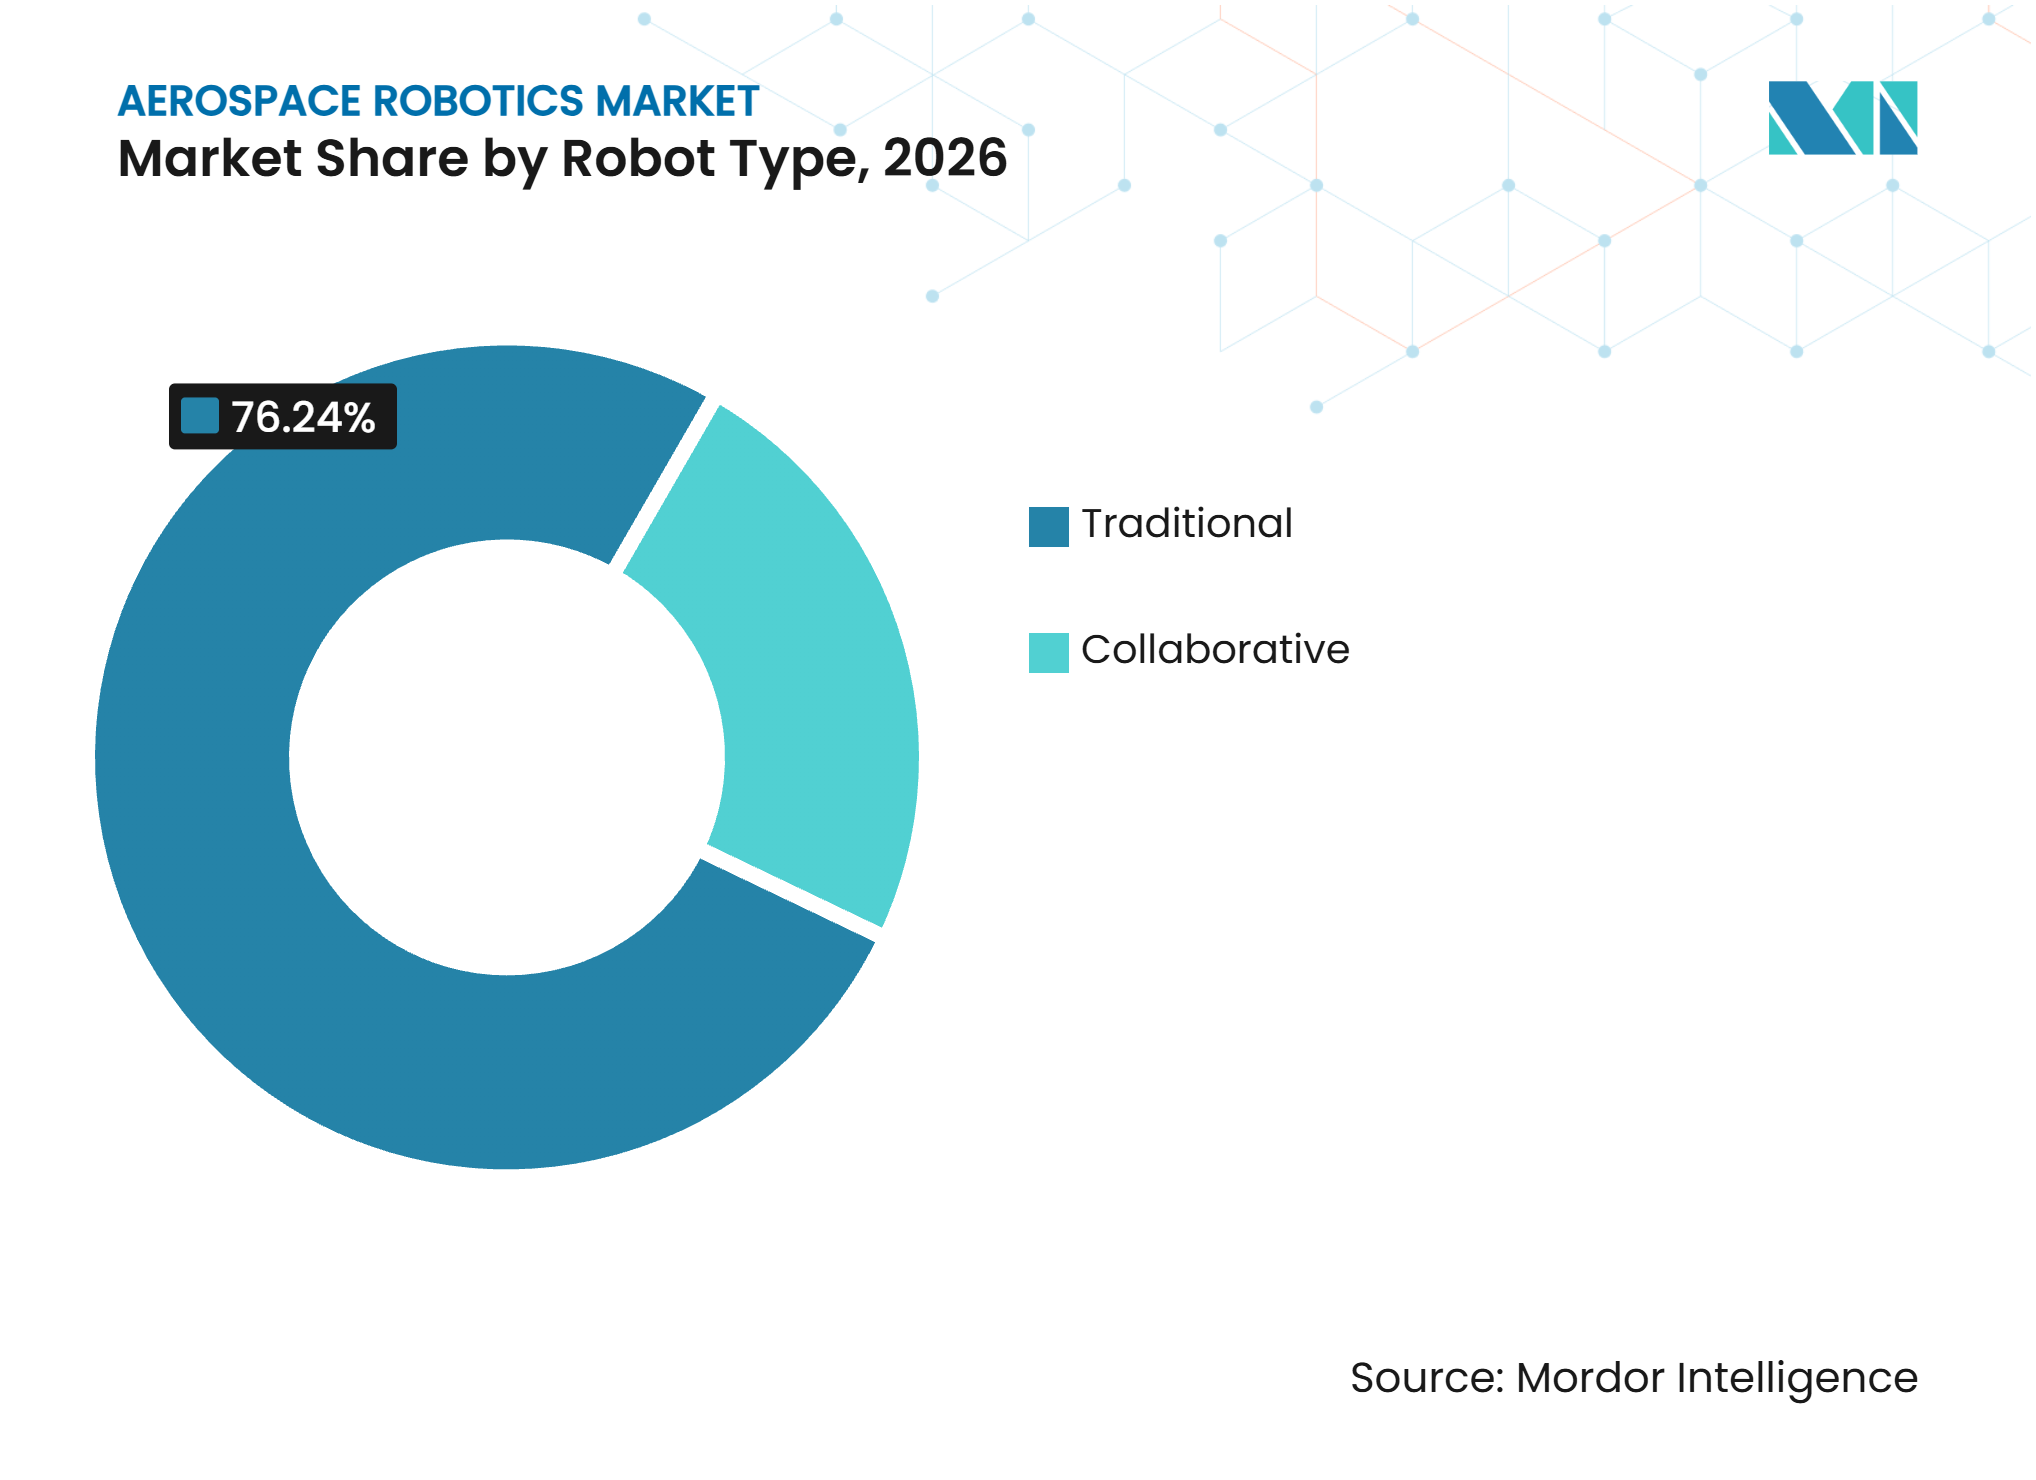
Traditionelle Systeme dominieren, kollaborative Roboter gewinnen in Hochmix-UmgebungenTraditionelle Industrieroboter hielten im Jahr 2026 einen Umsatzanteil von 76,24 %, da ihre Nutzlast, Steifigkeit und Wiederholgenauigkeit für Strukturmontage, Verbundwerkstoffarbeiten und Lackierarbeiten geeignet sind. Diese Systeme haben eine lange Geschichte in festen Hochvolumen-Produktionszellen, in denen sich die Flugzeugkonfiguration langsam ändert. Ihr Einsatz beim Bohren und Nieten spiegelt den Bedarf an stabiler Leistung über längere Programme wider. Kollaborative Roboter werden bis 2032 voraussichtlich mit einer CAGR von 16,45 % expandieren, da Zulieferer flexiblere Werkzeuge für Kabinenarbeiten, engtolerante Befestigung und beengte Rumpfräume suchen. FANUC präsentierte 2025 CRX-kollaborative Roboter für Schweißen, Entgraten und Materialhandhabung mit IP67-Gehäusen und handgeführter Programmierung.[3] Der Markt für Luft- und Raumfahrtrobotik wird eine schrittweise Einführung erleben, anstatt einen schnellen Ersatz konventioneller Systeme.
Kollaborative Roboter, die mit Bildverarbeitung und Kraft-Drehmoment-Sensorik ausgestattet sind, können die Anpassungsfähigkeit verbessern und gleichzeitig ergonomische Belastungen in der Luft- und Raumfahrtmontage reduzieren. Dies macht sie nützlich, wo vorrichtungsfreie Produktion ein praktisches Ziel ist und Mitarbeiter die Zelle teilen müssen. Kollaborative Formate können häufige Umrüstungen über Flugzeugprogramme hinweg ohne umfangreiche Programmierarbeiten unterstützen. Traditionelle Systeme behalten einen Vorteil, wenn eine dedizierte Linie den Durchsatz für eine einzelne Produktfamilie maximieren muss. Die Luft- und Raumfahrtrobotikbranche wird daher wahrscheinlich beide Formate je nach Produktionsvolumen, Teilezugänglichkeit und Sicherheitsanforderungen einsetzen. Anbieter, die kompatible Steuerungen und validierte Endeffektoren anbieten, können dieses gemischte Betriebsmodell besser bedienen.



Nach Komponente:
Steuerungen halten den größten Anteil, Armprozessoren wachsen am schnellsten dank KI-DynamikSteuerungen entfielen im Jahr 2026 auf 27,65 % des Umsatzanteils, da sie mechanische Ausrüstung mit Produktions-, Qualitäts- und Sicherheitssystemen verbinden. Sie koordinieren Bewegungen, erfassen Betriebsdaten und unterstützen reproduzierbare Arbeit über Roboterzellen hinweg. Armprozessoren werden bis 2032 voraussichtlich mit einer CAGR von 17,56 % wachsen, da Echtzeit-Verarbeitung näher an der Bewegungssteuerungshardware eingebettet wird. Diese Fähigkeit unterstützt schnellere Pfadkorrektur und adaptive Griffanpassung ohne externe Datenverarbeitung. Sensoren und Bildverarbeitungssysteme erweitern diese Funktion, indem sie Defekte und Abweichungen in Teilen während der Produktion identifizieren. Die Komponentenstruktur unterstützt die Nachfrage im Markt für Luft- und Raumfahrtrobotik nach Systemen, die mechanische Zuverlässigkeit mit eingebetteter Intelligenz kombinieren.
Antriebe, Bewegungssysteme, Endeffektoren und Werkzeugwechsler bleiben wichtig, da Roboterzellen zunehmend zwischen Bohren, Befestigen, Dichtmittelauftrag und Inspektion wechseln. Ihr Design muss den Toleranz- und Rückverfolgbarkeitsanforderungen der Luft- und Raumfahrtarbeit entsprechen. Inbolt startete 2026 eine Robotersteuerungsplattform, die auf Fanuc America Corporation, KUKA SE & Co. KGaA, ABB Ltd., Comau S.p.A., Yaskawa America, Inc. und Universal Robots A/S läuft. Markenübergreifende Software kann den Aufwand für die Verwaltung mehrerer installierter Roboterplattformen reduzieren. Die AS9100D-Konformität erhöht auch die Nachfrage nach prüfungsfähigen Aufzeichnungen von Sensoren und Steuerungen. Der Markt für Luft- und Raumfahrtrobotik bietet Komponentenlieferanten die Möglichkeit, Interoperabilität mit Nachweisen zur Unterstützung qualifizierter Prozesse zu kombinieren.
Nach Nutzlastkapazität:
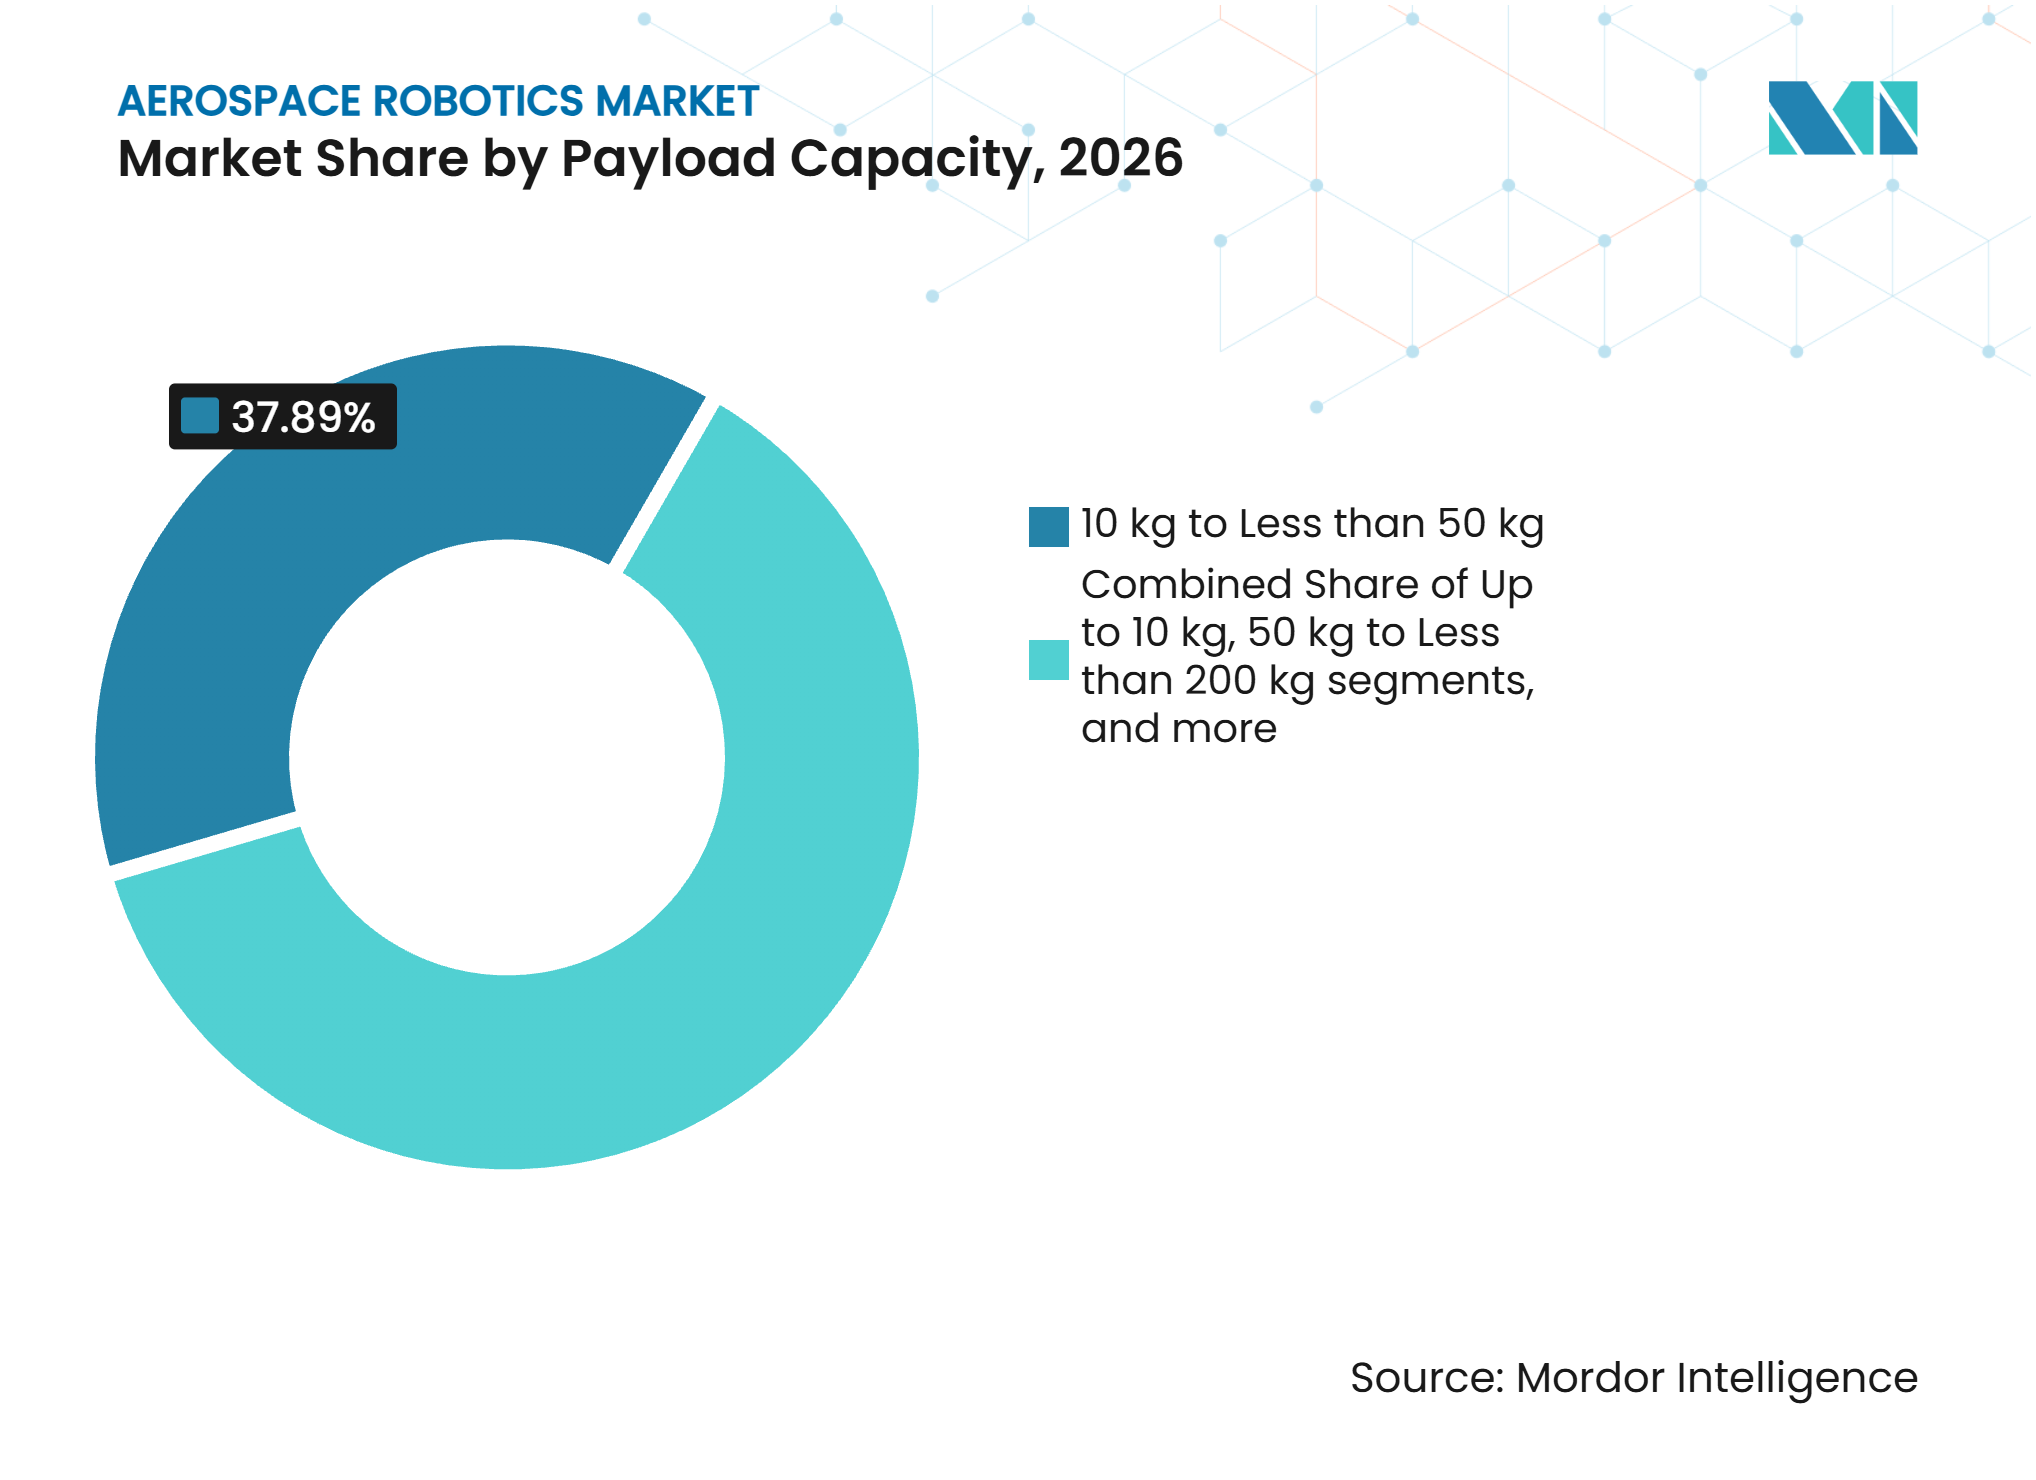
Mittlere Kategorie verankert sowohl Montage- als auch InspektionsnachfrageRoboter mit einer Nutzlastkapazität von 10 kg bis unter 50 kg entfielen im Jahr 2026 auf 37,89 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 16,89 % wachsen. Dieser Bereich eignet sich für das Bohren von Rumpfplatten, die Holmmontage, die Kabinenausstattung und die zerstörungsfreie Inspektion mit sensorbestückten Werkzeugen. Er unterstützt sowohl konventionelle Industrieroboter als auch semi-kollaborative Ausrüstung, die in der Vormontage und in Wartungshangars eingesetzt wird. Die Kategorie kann gängige Luft- und Raumfahrtaufgaben ohne den Platzbedarf oder die Kosten der größten Robotersysteme erfüllen. Ihr Wachstum spiegelt auch die zunehmende Automatisierung von Inspektionsarbeiten wider, die Reichweite, Wiederholgenauigkeit und eine handhabbare Nutzlast erfordern. Dieses Gleichgewicht macht den Markt für Luft- und Raumfahrtrobotik über die Flugzeugherstellung und den Aftermarket-Betrieb hinweg relevant.
Roboter mit einer Kapazität von bis zu 10 kg sind nützlich für Inspektions- und Kabinenaufgaben, bei denen Techniker in begrenztem Raum arbeiten. Die Kategorie 50 kg bis unter 200 kg wird für die Handhabung von Fahrwerken, den Triebwerkseinbau und die Positionierung großer Platten verwendet. Fanuc America Corporation präsentierte seinen R-2000iC/270F mit einer Nutzlast von 270 kg und einer Reichweite von 2.655 mm auf der Paris Air Show 2025 für schwere Luft- und Raumfahrthandhabungsanwendungen. Loop Technology verwendete auch FANUC M-2000-Serienroboter in seinem FibreLINE-Verbundwerkstoff-Vorformautomatisierungssystem. Leichtere Systeme werden in standardisierteren Anwendungen eingesetzt, während schwere Systeme spezialisiert bleiben und einen höheren Systemwert erzielen. Diese Aufteilung hält die Nachfrage über mehrere Nutzlastklassen aufrecht.

Nach Anwendung:
Inspektion führt beim Umsatz, Raumfahrt- und Orbitaloperationen treiben das schnellste WachstumInspektion und Wartung entfielen im Jahr 2026 auf 39,24 % des Marktes für Luft- und Raumfahrtrobotik, da Sicherheit, Anlagenverfügbarkeit und Dokumentation die Ausgabenentscheidungen bestimmen. Das Blade Inspection Tool von GE Aerospace wurde an mehr als 12 Einrichtungen eingesetzt und reduzierte die Inspektionszeit für Turbinenschaufeln im Vergleich zu Standard-Boroskopverfahren um die Hälfte. Die NCMS Orion-Plattform zeigte Hochgeschwindigkeits-Ultraschallinspektion für Flugzeugstrukturen. Materialhandhabung, Logistik, Überwachung und Sicherheit profitieren ebenfalls von autonomerer Bewegung und Sensorik. Inspektion bleibt die führende Anwendung, da sie die Wartungszeitplanung und Fehlererkennung direkt unterstützt. Ihr breiter Einsatz über Flotten und Produktionseinrichtungen hinweg bietet eine stabile Nachfragebasis.
Raumfahrt- und Orbitaloperationen werden bis 2032 voraussichtlich mit einer CAGR von 18,01 % wachsen, dem schnellsten Anwendungswachstum im Markt für Luft- und Raumfahrtrobotik. Das US-amerikanische Verteidigungsministerium und die NASA haben im vorangegangenen Jahrzehnt mehr als 2 Milliarden USD für Demonstrationen zu Wartung, Montage und Fertigung im Weltraum ausgegeben. Derselbe Bericht zählte im März 2025 mehr als 11.000 aktive Satelliten im Orbit und identifizierte mehr als 18.000 geplante Starts bis 2030. Wartungs-, Inspektions-, Betankungs- und trümmerbezogene Missionen erfordern zuverlässige Robotikwerkzeuge jenseits der Erde.
Geografische Analyse
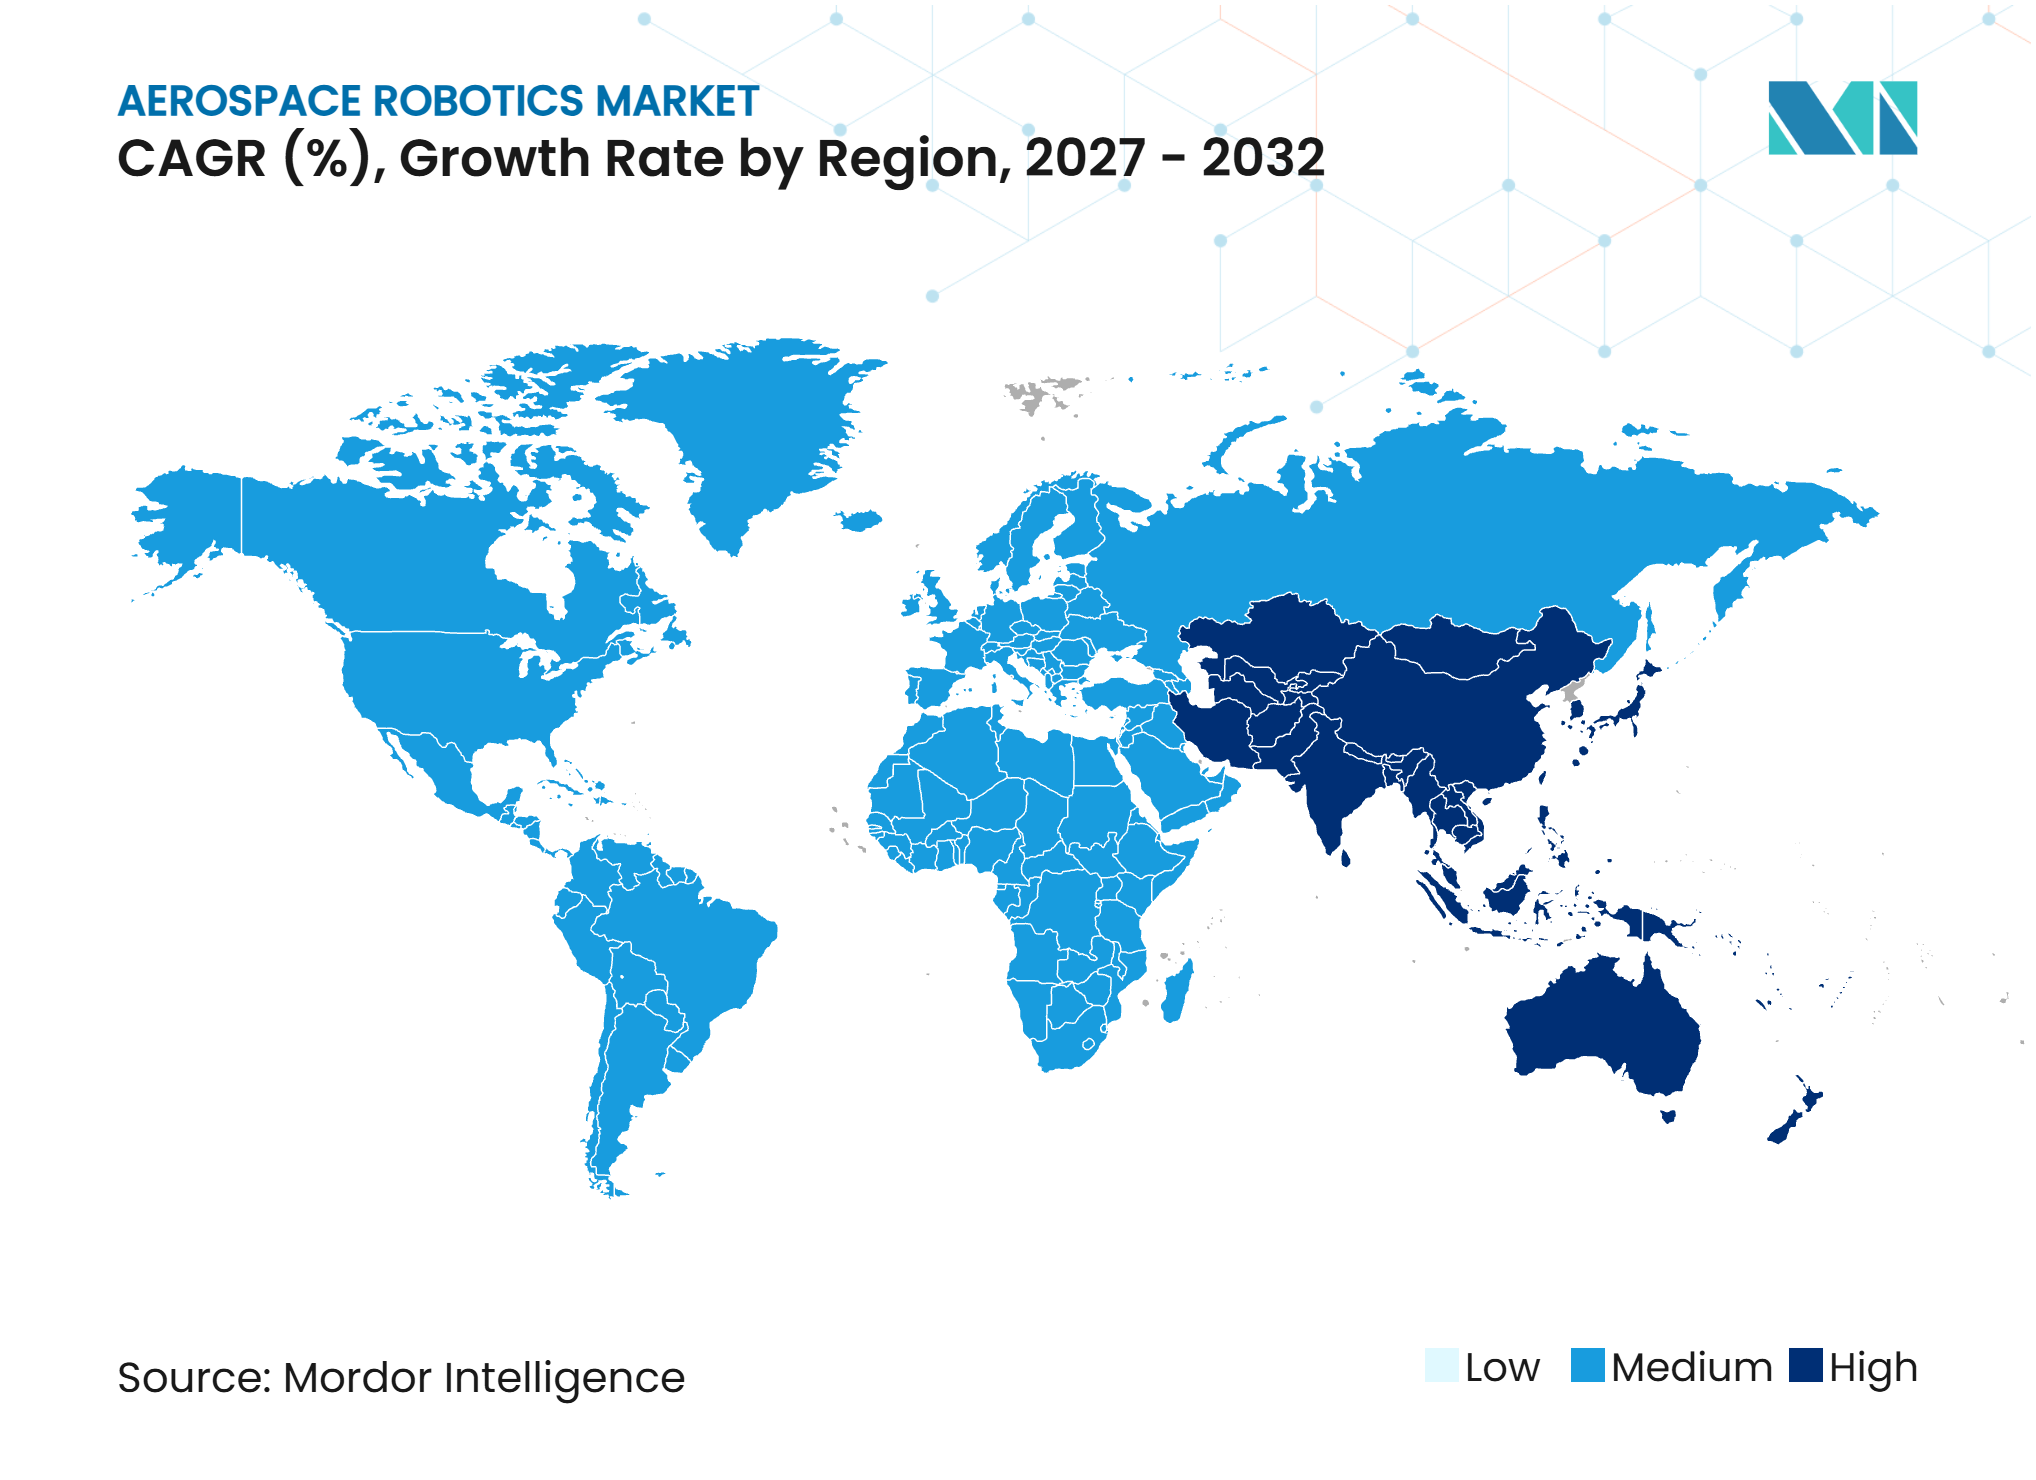
Nordamerika: Beherrschung der Lieferkette und Verteidigungsprogramme verankern Marktführerschaft
Nordamerika hielt im Jahr 2026 einen regionalen Umsatzanteil von 37,85 %, unterstützt durch die Produktion von Verkehrsflugzeugzellen und -triebwerken, Verteidigungsprogramme und spezialisierte Automatisierungslieferanten. Fanuc America Corporation kündigte im März 2026 eine Investition von 90 Millionen USD in Michigan für eine 840.000 Quadratfuß große Fertigungsanlage an, die 225 Arbeitsplätze schaffen soll. Electroimpacts Entwicklung von Nietwerkzeugen hin zur automatisierten Flügelplattenmontagespiegelt die spezialisierte Kompetenz der Region wider. Bundesweite Zertifizierungsanforderungen und AS9100D-Qualitätssysteme prägen die Lieferantenauswahl. Kanada fügt dem Markt für Luft- und Raumfahrtrobotik eine Weltraumrobotikdimension durch MDA Space Ltd. und Canadarm3-Programme hinzu. Diese Breite der Aktivitäten hält den Markt für Luft- und Raumfahrtrobotik mit Fertigung, Verteidigung und öffentlicher Raumfahrtinfrastruktur verbunden.
MDA Space Ltd. erhielt im Juni 2026 einen Vertrag über 688 Millionen CAD (492,31 Millionen USD) von der Kanadischen Weltraumbehörde für einen fortschrittlichen SAR-Satelliten. Das Unternehmen trieb auch die Canadarm3-Arbeit im Rahmen eines Phase-C-und-D-Vertrags über 1 Milliarde CAD (0,72 Milliarden USD) für das Lunar Gateway voran. Diese Programme halten robotische Fähigkeiten mit öffentlicher Raumfahrtinfrastruktur und Flugzeugproduktion verbunden. Nordamerikanische Anbieter profitieren von engen Beziehungen zu Flugzeug-, Verteidigungs- und Raumfahrtkunden. Die Region steht auch vor strengen Softwarequalitätssicherungs- und Sicherheitserwartungen gemäß DO-178C und verwandten Luftfahrtrahmen. Dieses Compliance-Umfeld kann neue Marktteilnehmer verlangsamen, unterstützt jedoch Anbieter mit etablierten Validierungsaufzeichnungen.
Asiatisch-pazifischer Raum: Mehrdimensionale Investitionen in Fertigung und Raumfahrt treiben das schnellste Wachstum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,86 % wachsen und ist damit der am schnellsten wachsende regionale Markt für Luft- und Raumfahrtrobotik. Das Wachstum wird durch Flugzeugfertigungsaktivitäten in China, Indien, Japan und Südkorea sowie durch expandierende nationale Raumfahrtprogramme unterstützt. JETRO berichtete, dass Japan schätzungsweise 46 % der globalen Industrierobotikproduktion ausmacht und bis 2030 eine inländische Raumfahrtindustrie von 8 Billionen JPY (51 Milliarden USD) anstrebt. Astroscale Japan erhielt im Januar 2026 einen Vertrag über 1 Milliarde JPY (6,30 Millionen USD) vom Verteidigungsministerium zur Entwicklung eines Greifmechanismus für den Satelliteneinfang. Dies deutet auf eine größere Rolle der robotergestützten Wartung in der nationalen Sicherheitsplanung hin. Die lokale Produktionskapazität bietet der Region auch eine praktische Grundlage für Investitionen in die Luft- und Raumfahrtautomatisierung.
Indien entwickelt neue Kapazitäten durch die Produktion von Luft- und Raumfahrtkomponenten und verteidigungsorientierte Automatisierung. Jeh Aerospace kündigte eine 50-Millionen-USD-Mach-2-Anlage in Hyderabad für flugkritische Triebwerks- und Strukturkomponenten an, die 2026 in Betrieb gehen soll. China weitet Robotikinvestitionen und Satellitenproduktion aus, was den Wettbewerbsdruck auf internationale Lieferanten erhöht. Japans politische Unterstützung bietet einen zusätzlichen Weg für die Entwicklung von Weltraumrobotik. Regionale Unternehmen müssen bei der Bedienung globaler Programme weiterhin Exportkontrollen, Lufttüchtigkeitsanforderungen und Kundenqualitätsstandards erfüllen. Diese Compliance-Faktoren können Partner mit validierten Luft- und Raumfahrtprozessen begünstigen. Der Markt für Luft- und Raumfahrtrobotik gewinnt durch die Mischung aus Fertigungswachstum und Raumfahrtinvestitionen eine breitere Nachfragebasis.
Unterschiedliche Entwicklungen in Europa, Südamerika sowie dem Nahen Osten und Afrika
Europa stützt sich auf eine etablierte Luft- und Raumfahrtinfrastruktur rund um Airbus, Safran und Leonardo, mit spezialisierten Zulieferern für Aerostruktur- und Reinraumanwendungen. Der Europäische Innovationsrat stellte 2025 50 Millionen EUR (56,09 Millionen USD) für innovative Weltraumwartungsleistungen, Weltraumrobotik und eine widerstandsfähige europäische Weltrauminfrastruktur bereit. Die Marktgröße der Luft- und Raumfahrtrobotik in Europa wird durch Produktionsprogramme in Deutschland, Frankreich und dem Vereinigten Königreich unterstützt. Sanktionen haben Russlands Rolle in der zivilen Luft- und Raumfahrtrobotik verringert und einige Beschaffungen auf andere europäische Lieferanten umgelenkt. Europas Zertifizierungsregeln und Raumfahrtfinanzierung schaffen ein strukturiertes Umfeld für qualifizierte Robotiканbieter.
Südamerika bleibt eine aufstrebende Chance, angetrieben durch die Embraer-Zuliefererbasis Brasiliens und wachsendes Interesse an Wartungsautomatisierung. Der Nahe Osten und Afrika entwickeln Nachfrage durch verteidigungsbezogene intelligente Wartungsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Staatliche Luftfahrtprogramme im Rahmen von Vision-2030-Rahmenwerken können Investitionen in robotergestützte Montage und Inspektion von internationalen Partnern anziehen. Diese Regionen haben kleinere installierte Basen als Nordamerika, Europa und der asiatisch-pazifische Raum, bieten aber Einstiegsmöglichkeiten für gezielte Systeme und Servicepartnerschaften. Lokale Anforderungen können modulare Ausrüstung begünstigen, die mit begrenzten Fachressourcen trainiert, gewartet und qualifiziert werden kann. Lieferanten müssen nationale Beschaffungsregeln, Sicherheitserwartungen und lokale Wartungskapazitäten berücksichtigen. Die kombinierten Regionen fügen dem Markt für Luft- und Raumfahrtrobotik geografische Diversität hinzu, ohne die Führungsposition der größeren Luft- und Raumfahrtzentren zu verändern.
Wettbewerbslandschaft
Marktkonzentration
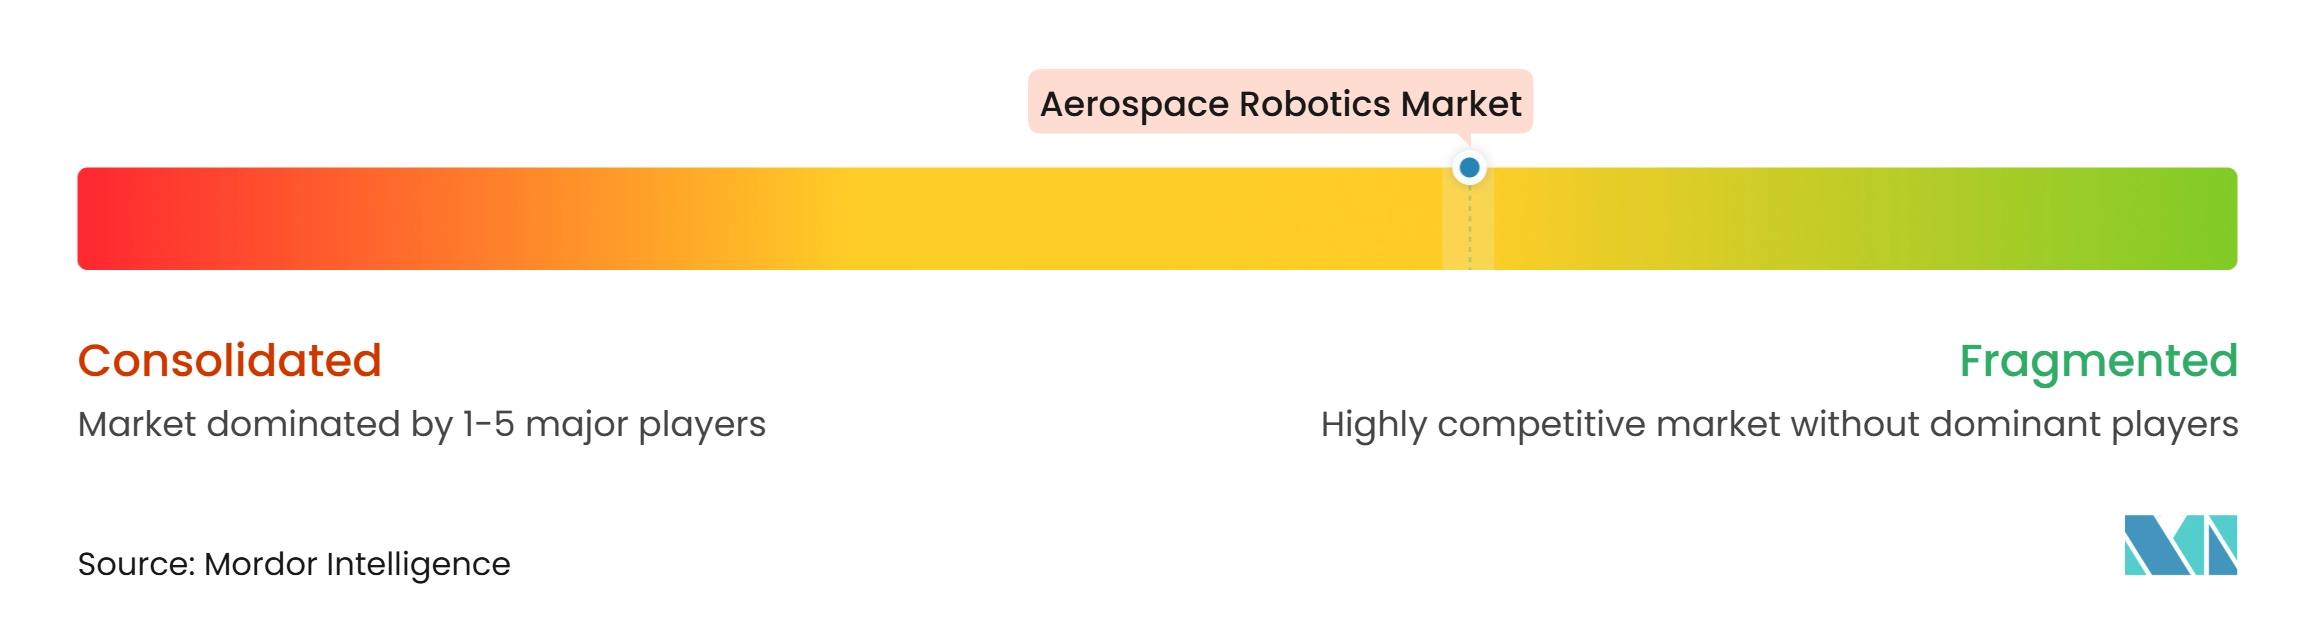
Die Luft- und Raumfahrtrobotiklandschaft ist über den Gesamtmarkt hinweg mäßig fragmentiert, aber innerhalb bestimmter technischer Nischen stärker konzentriert. ABB Ltd., Fanuc America Corporation, Yaskawa America, Inc., Kawasaki Heavy Industries, Ltd. und KUKA SE & Co. KGaA konkurrieren bei Steuerungen, Nutzlastflexibilität und Integration mit Kundensystemen. Electroimpact Inc., Broetje-Automation GmbH, Loxin 2002, S.L. und Comau S.p.A. halten spezialisierte Positionen durch Werkzeugkenntnisse und langjährige OEM-Beziehungen. Diese Qualifikationen können Jahre dauern, bis sie etabliert sind, da Luft- und Raumfahrtprogramme validierte Prozesse und konsistente Dokumentation erfordern. Universal Robots arbeitete 2025 mit NVIDIA und Inbolt zusammen, um bildverarbeitungsgestützte Roboterprogrammierung für die Handhabung von Hochmix-Komponenten zu demonstrieren. Der strategische Fokus liegt zunehmend auf Software, Sensorintegration und der Fähigkeit, unter wechselnden Produktionsbedingungen zu arbeiten.
Raumfahrt- und Orbitalrobotik haben andere Wettbewerbsbedingungen, da staatlicher Zugang und Missionseinsatzbereitschaft die Vertragsmöglichkeiten stark beeinflussen. Redwire meldete für Q1 2026 einen Umsatz von 97 Millionen USD, einen Anstieg von 57,9 % im Jahresvergleich, und einen vertraglich gesicherten Auftragsbestand von 411,2 Millionen USD. MDA Space Ltd. und Astroscale Holdings Inc. bauen Positionen rund um Wartung, Inspektion und robotergestützte Manipulation auf. Offene Möglichkeiten umfassen autonome Inspektion für Satellitenkonstellation, Betankungsschnittstellen und gemeinsame Endeffektorstandards. Das GAO hat die Vorteile und Herausforderungen im Zusammenhang mit Wartung, Montage und Fertigung im Weltraum hervorgehoben. Etablierte Beziehungen zu öffentlichen Kunden können einen Vorteil bieten, wenn diese Missionen von der Demonstration zum Betrieb übergehen.
Compliance bleibt Teil der Wettbewerbspositionierung für terrestrische und orbitale Systeme. Die Sicherheitsstandards DO-326A und DO-356A werden für Audits vernetzter Luft- und Raumfahrtsoftware zunehmend relevanter. Diese Anforderung erhöht den Wert von Lieferanten, die dokumentierte Kontrollen und klare Verantwortung für Software-Updates nachweisen können. Airbus' Einsatz einer FANUC-basierten robotergestützten Bohrzelle zeigt, wie Kunden intern proprietäres Produktionswissen entwickeln können. FANUCs geplante Fertigungsanlage in Michigan spiegelt auch eine Strategie wider, Produktionskapazitäten in der Nähe nordamerikanischer Kunden aufzubauen. Der Wettbewerb im Markt für Luft- und Raumfahrtrobotik erstreckt sich daher auf Roboterhardware, qualifizierte Anwendungen, Softwarequalitätssicherung und kundenspezifische Prozesserfahrung.
Marktführer der Luft- und Raumfahrtrobotikbranche
-
ABB Ltd.
-
KUKA SE & Co. KGaA
-
Kawasaki Heavy Industries, Ltd.
-
Yaskawa America, Inc.
-
Fanuc America Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luft- und Raumfahrtrobotik Unternehmen in diesem Bericht
- ABB Ltd.
- Airbus SE
- The Boeing Company
- Fanuc America Corporation
- KUKA SE & Co. KGaA
- Kawasaki Heavy Industries, Ltd.
- Yaskawa America, Inc.
- Comau S.p.A.
- Stäubli International AG
- Universal Robots A/S
- Electroimpact Inc.
- Broetje-Automation GmbH
- Loxin 2002, S.L.
- Oliver Crispin Robotics Ltd.
- Boston Dynamics, Inc.
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Astroscale Holdings Inc.
- Rocket Lab Limited
- MDA Space Ltd.
Neueste Industrielle Entwicklungen in Markt für Luft- und Raumfahrtrobotik
- Mai 2026: Rocket Lab Corporation gab den Abschluss der Übernahme von Motiv Space Systems bekannt, einem in Kalifornien ansässigen Unternehmen, das auf Weltraumrobotik und Präzisionsmechanismen für Raumfahrzeuge spezialisiert ist. Die Transaktion positioniert Rocket Lab, um Startdienste, Raumfahrzeuge, Software und Robotik für Mars-Missionen und andere Weltraumanwendungen anzubieten.
- Januar 2026: Das chinesische Robotikunternehmen UBTech unterzeichnete einen Vertrag mit Airbus zur Lieferung von Robotern für den Einsatz in der Luftfahrtfertigung. Airbus hat bereits den neuesten industriellen humanoiden Roboter von UBTech erworben, und beide Parteien planen, den Einsatz humanoider Roboter in der Luft- und Raumfahrtfertigung gemeinsam auszubauen.
- Juni 2025: Comau S.p.A. und Roboze haben eine Zusammenarbeit angekündigt, um die Marktnachfrage nach erschwinglicher Automatisierung in fortschrittlichen, bedarfsgesteuerten Fertigungsanwendungen zu bedienen. Die Partnerschaft zielt auf mehrere Sektoren ab, darunter Automobil, Luft- und Raumfahrt, Energie und Motorsport. Die kombinierte Expertise und Technologien beider Unternehmen ermöglichen es ihnen, Kunden Lösungen anzubieten, die Automatisierung, Robotik und additive Fertigung integrieren.
Berichtsumfang des globalen Marktes für Luft- und Raumfahrtrobotik
Der Markt für Luft- und Raumfahrtrobotik umfasst Robotersysteme und zugehörige Technologien, die zur Unterstützung automatisierter Fertigung, Montage, Inspektion, Wartung, Materialhandhabung, Überwachung und Raumfahrtoperationen in der Luft- und Raumfahrt- sowie Verteidigungsindustrie entwickelt wurden. Der Umfang umfasst Robotersysteme, die für neue Luft- und Raumfahrtfertigungs- und Automatisierungsinstallationen, die Modernisierung bestehender Produktionsanlagen, Flugzeuginspektions- und Wartungsoperationen, Materialhandhabung und Logistik, Überwachung und Sicherheit sowie Raumfahrt- und Orbitaloperationen geliefert werden.
Der Markt für Luft- und Raumfahrtrobotik ist nach Robotertyp, Komponente, Nutzlastkapazität, Anwendung und Geografie segmentiert. Nach Robotertyp ist der Markt in traditionelle Roboter und kollaborative Roboter segmentiert. Nach Komponente ist der Markt in Steuerungen, Armprozessoren, Sensoren und Bildverarbeitungssysteme, Antriebe und Bewegungssysteme sowie Endeffektoren und Werkzeugwechsler segmentiert. Nach Nutzlastkapazität ist der Markt in bis zu 10 kg, 10 kg bis unter 50 kg, 50 kg bis unter 200 kg und 200 kg und darüber segmentiert. Nach Anwendung ist der Markt in Inspektion und Wartung, Materialhandhabung und Logistik, Raumfahrt- und Orbitaloperationen sowie Überwachung und Sicherheit segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für Luft- und Raumfahrtrobotik in den wichtigsten Ländern der verschiedenen Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Traditionell |
| Kollaborativ |
| Steuerungen |
| Armprozessoren |
| Sensoren und Bildverarbeitungssysteme |
| Antriebe und Bewegungssysteme |
| Endeffektoren und Werkzeugwechsler |
| Bis zu 10 kg |
| 10 kg bis unter 50 kg |
| 50 kg bis unter 200 kg |
| 200 kg und darüber |
| Inspektion und Wartung |
| Materialhandhabung und Logistik |
| Raumfahrt- und Orbitaloperationen |
| Überwachung und Sicherheit |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Robotertyp | Traditionell | ||
| Kollaborativ | |||
| Nach Komponente | Steuerungen | ||
| Armprozessoren | |||
| Sensoren und Bildverarbeitungssysteme | |||
| Antriebe und Bewegungssysteme | |||
| Endeffektoren und Werkzeugwechsler | |||
| Nach Nutzlastkapazität | Bis zu 10 kg | ||
| 10 kg bis unter 50 kg | |||
| 50 kg bis unter 200 kg | |||
| 200 kg und darüber | |||
| Nach Anwendung | Inspektion und Wartung | ||
| Materialhandhabung und Logistik | |||
| Raumfahrt- und Orbitaloperationen | |||
| Überwachung und Sicherheit | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Luft- und Raumfahrtrobotik bis 2032 erreichen?
Der Markt für Luft- und Raumfahrtrobotik wird bis 2032 voraussichtlich 9,46 Milliarden USD erreichen und von 5,10 Milliarden USD im Jahr 2027 mit einer CAGR von 13,15 % wachsen.
Welcher Robotertyp führt die Automatisierung in der Luft- und Raumfahrtfertigung an?
Traditionelle Industrieroboter führten im Jahr 2026 mit einem Anteil von 76,24 %, da sie für Strukturmontagearbeiten mit hoher Nutzlast und hoher Wiederholgenauigkeit geeignet sind.
Warum gewinnen kollaborative Roboter in der Luft- und Raumfahrt an Bedeutung?
Kollaborative Roboter werden bis 2032 voraussichtlich mit einer CAGR von 16,45 % wachsen, da sie für beengte Räume, häufige Umrüstungen und mitarbeiterseitige Aufgaben geeignet sind.
Welche Anwendung hat die höchsten Wachstumsaussichten?
Raumfahrt- und Orbitaloperationen werden bis 2032 voraussichtlich mit einer CAGR von 18,01 % wachsen, unterstützt durch Wartungs- und Satelliteninfrastrukturbedarf.
Welche Region wächst am schnellsten bei Luft- und Raumfahrtautomatisierungssystemen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,86 % wachsen, unterstützt durch Flugzeugproduktion und nationale Raumfahrtprogramme.
Was schränkt die Einführung von Robotersystemen in Luft- und Raumfahrteinrichtungen ein?
Anfängliche Integrationskosten, Zertifizierungs- und Rückverfolgbarkeitsanforderungen, Schnittstellen zu Altgeräten und Cybersicherheitsanforderungen können die Bereitstellung verzögern.