
Tamaño y Participación del Mercado de Robótica Aeroespacial
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
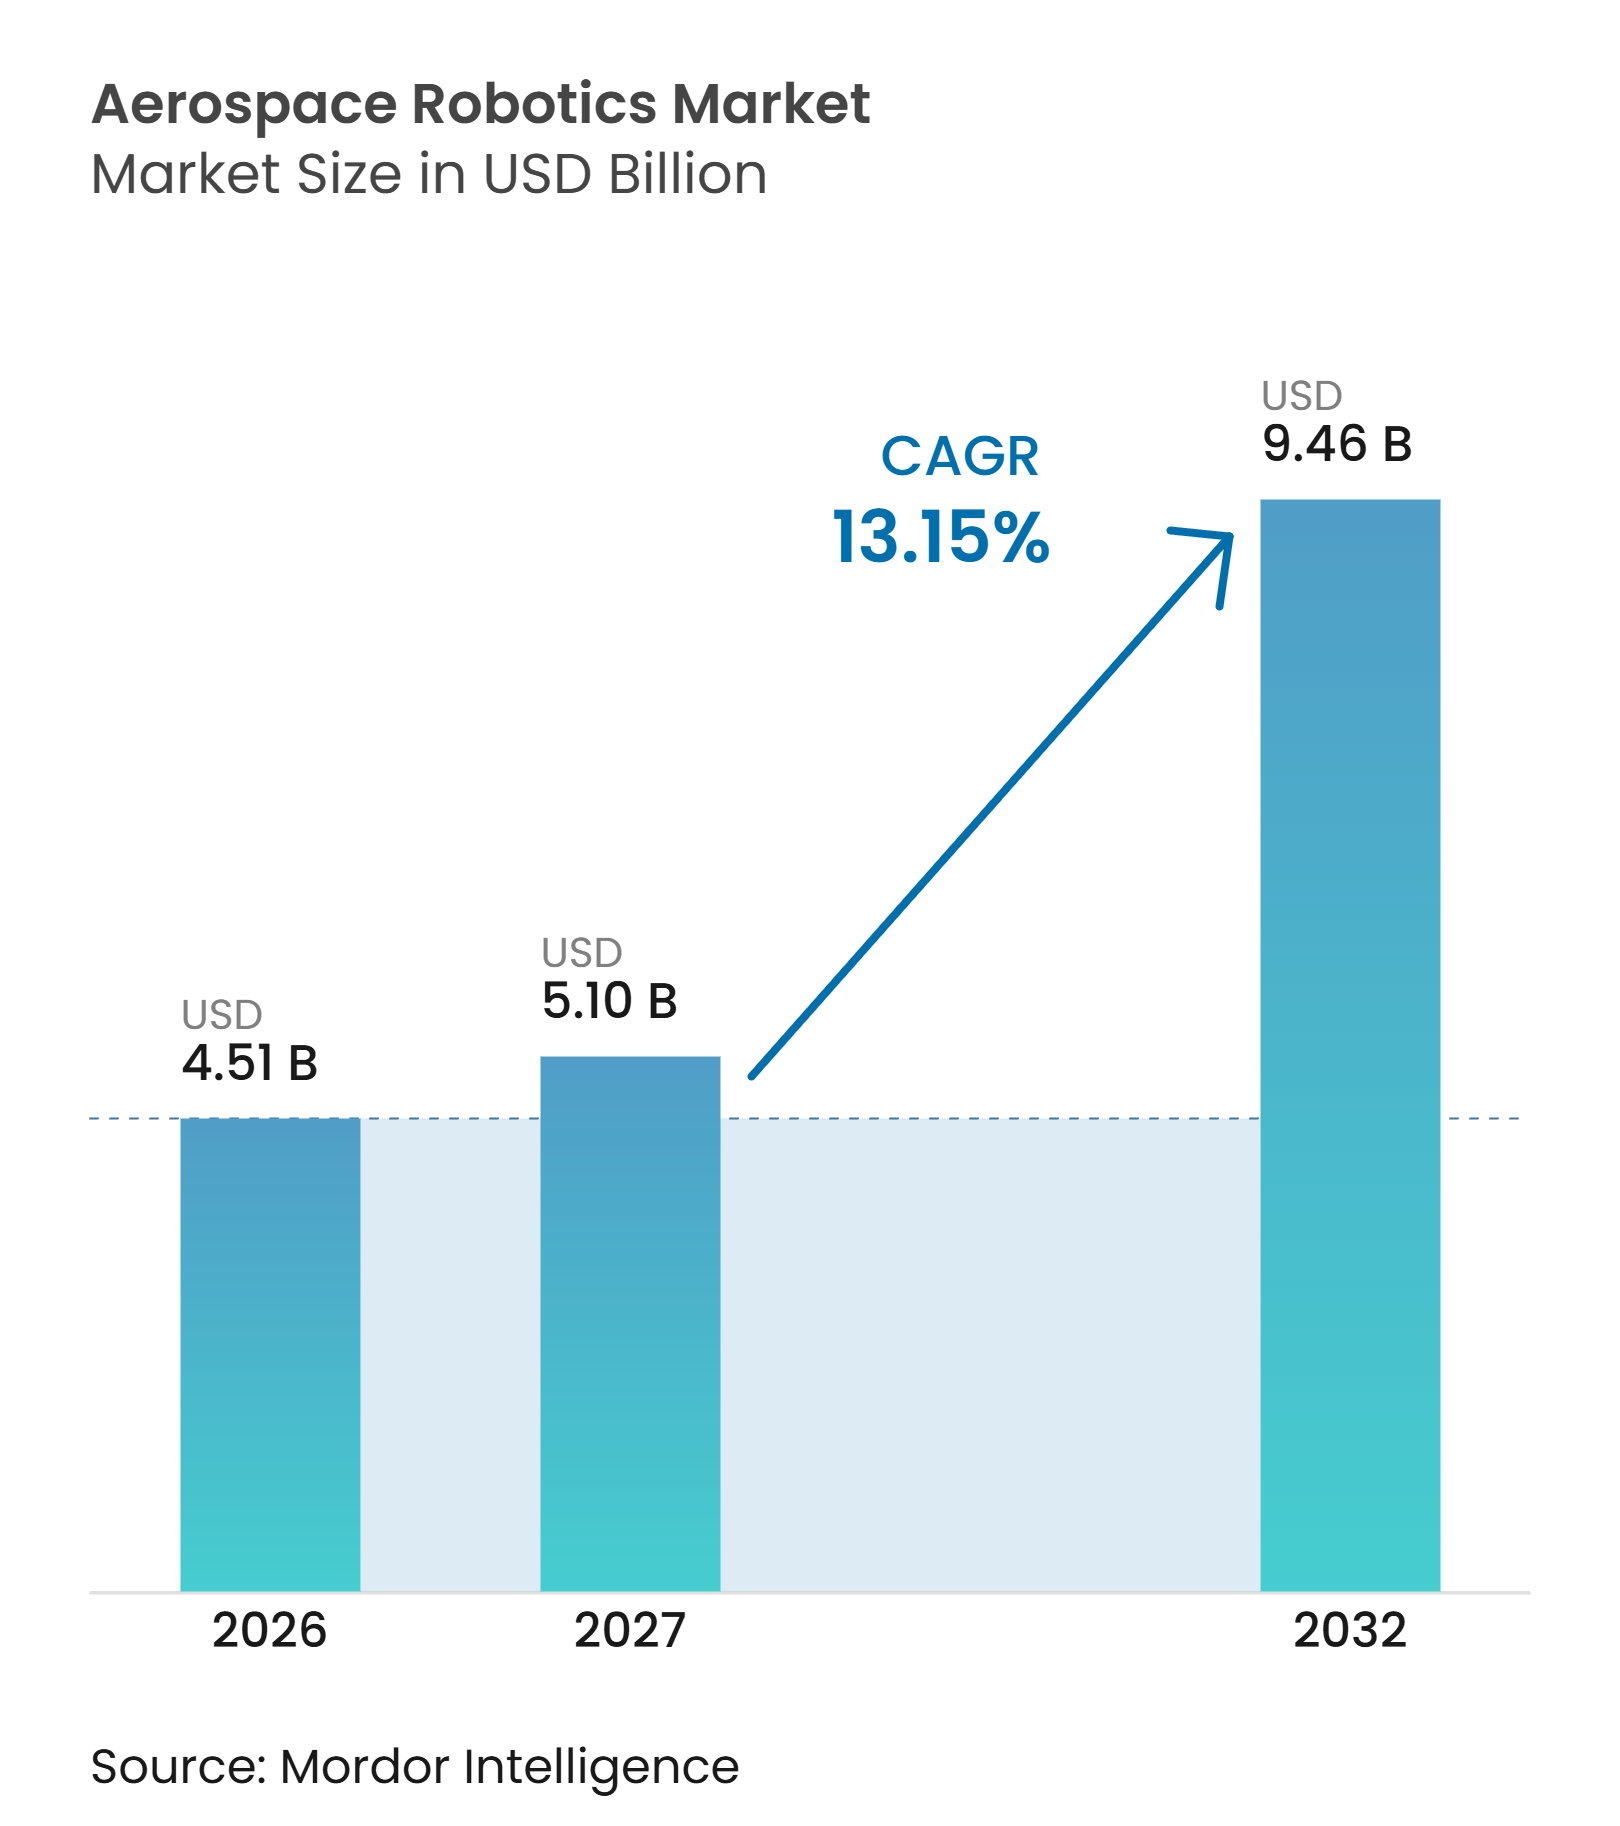
| Tamaño del Mercado (2027) | 5.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.15 % |
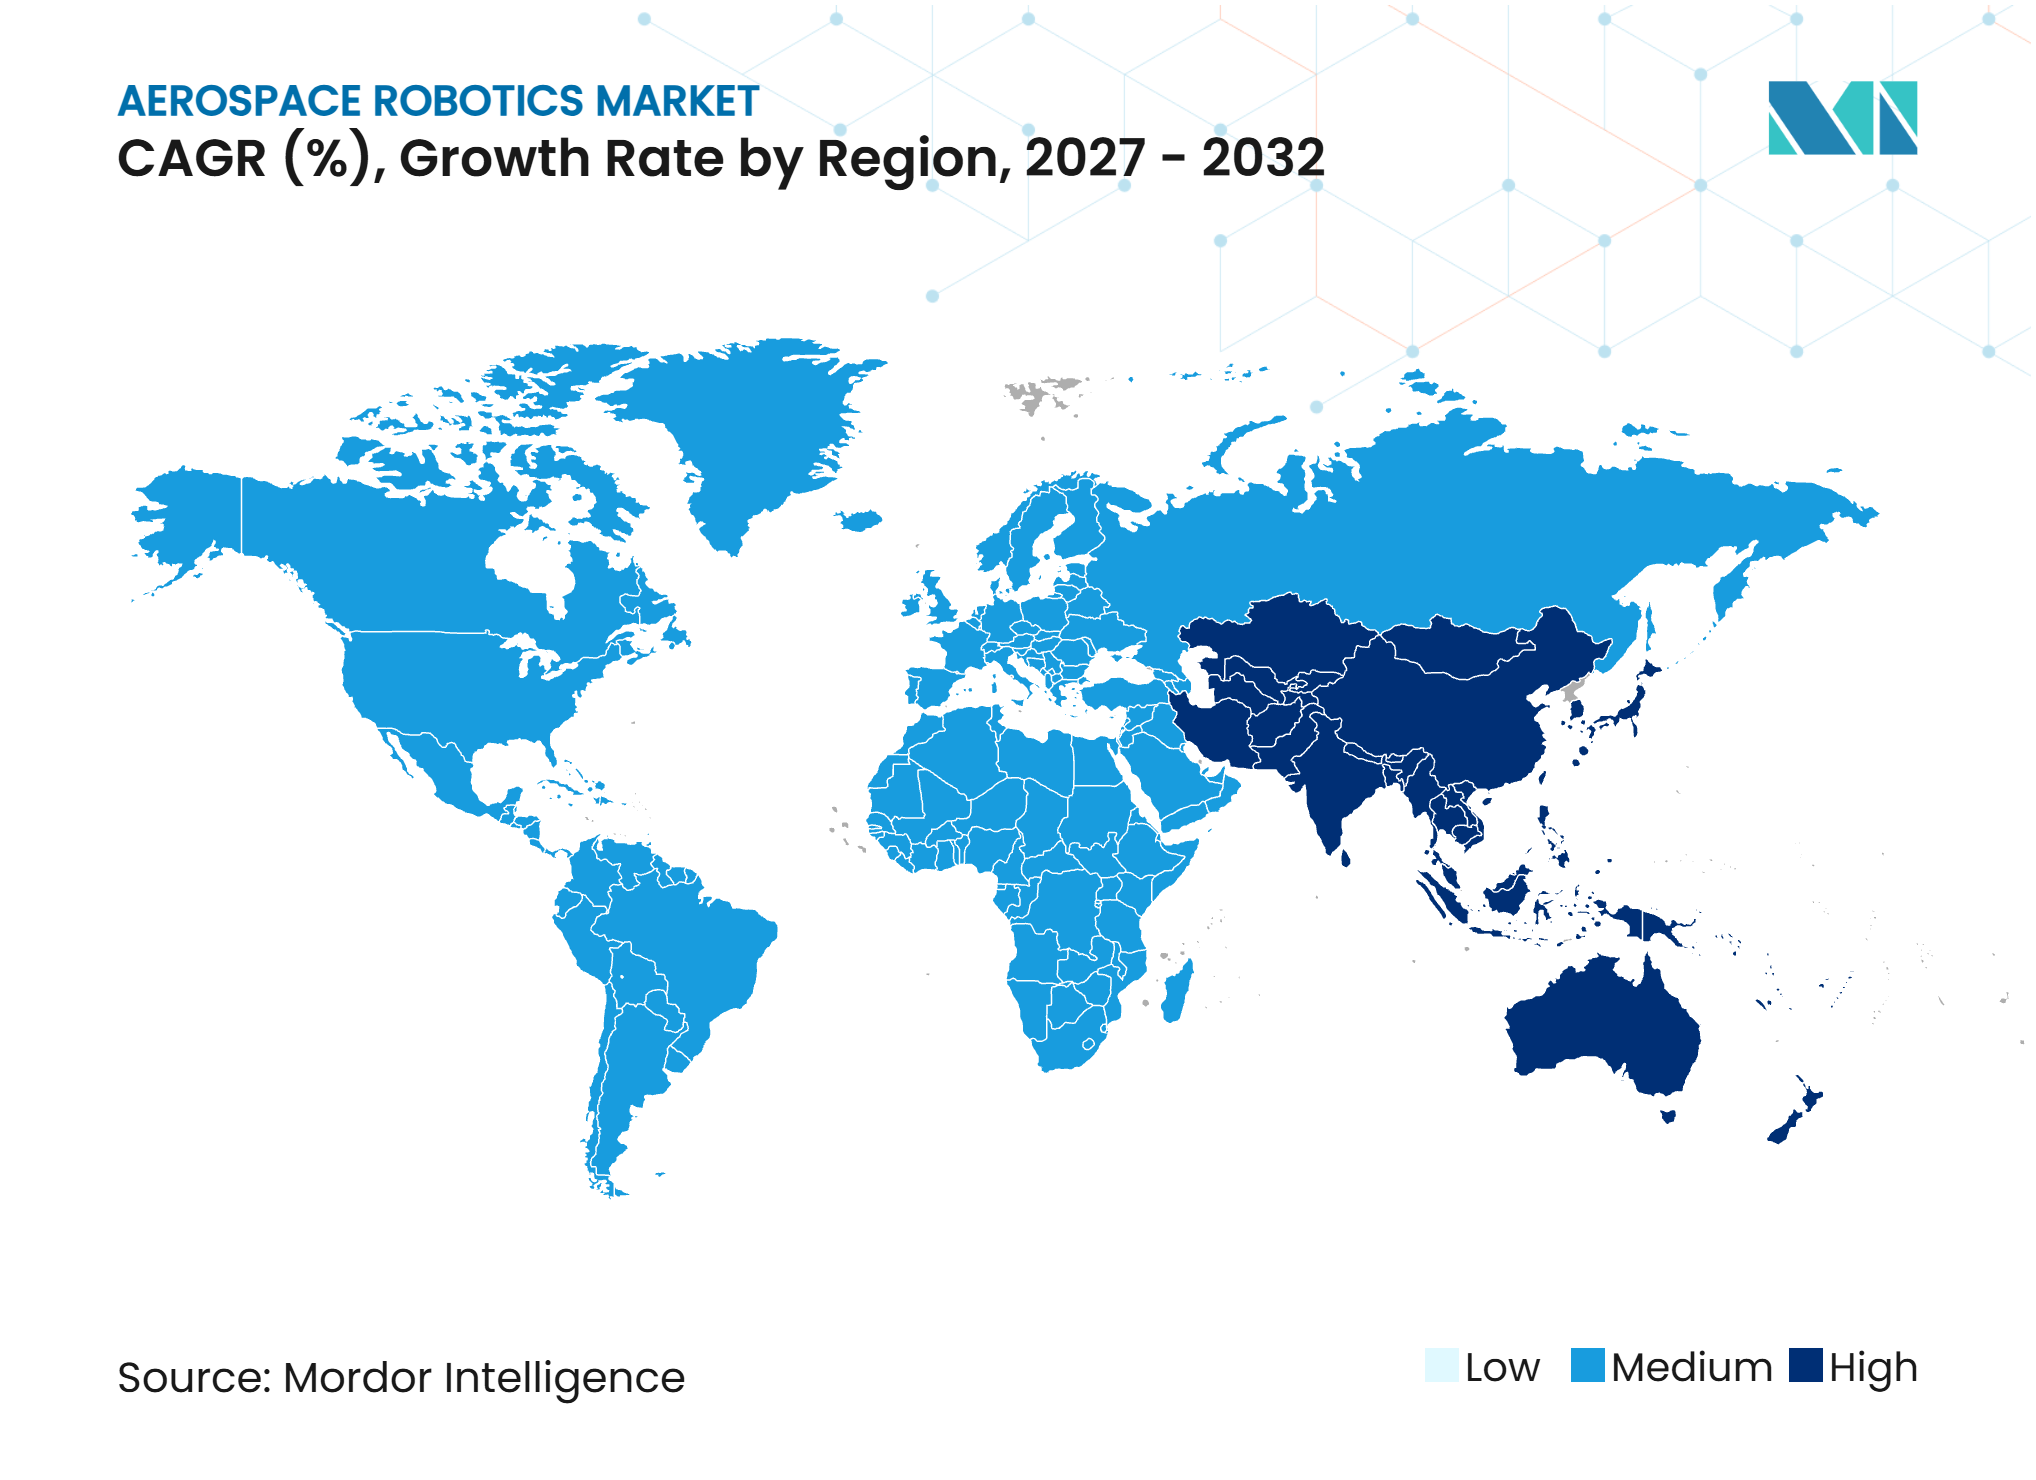
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robótica Aeroespacial por Mordor Intelligence
El tamaño del mercado de robótica aeroespacial fue valorado en 4,51 mil millones de USD en 2026 y se prevé que crezca desde 5,10 mil millones de USD en 2027 hasta alcanzar los 9,46 mil millones de USD para 2032, a una CAGR del 13,15% durante el período de pronóstico (2027-2032). Airbus reportó una cartera de pedidos de 8.754 aeronaves comerciales a finales de 2025, mientras que Boeing reportó una cartera de pedidos de casi 6.100 aeronaves, manteniendo la presión sobre los fabricantes para aumentar la producción mediante la automatización. La robótica se está convirtiendo en parte de la planificación de producción porque la escasez de técnicos calificados limita la capacidad de incorporar mano de obra al ritmo requerido. Los fabricantes también están dirigiendo inversiones hacia sistemas de inspección, mantenimiento y ensamblaje reconfigurable que pueden operar en varios programas de aeronaves. Los programas gubernamentales de servicio espacial amplían las oportunidades más allá de las plantas de fabricación y hacia las operaciones orbitales. Los proveedores con experiencia en validación aeroespacial y sólido soporte de certificación están mejor posicionados para atender esta demanda.
Conclusiones Clave del Informe
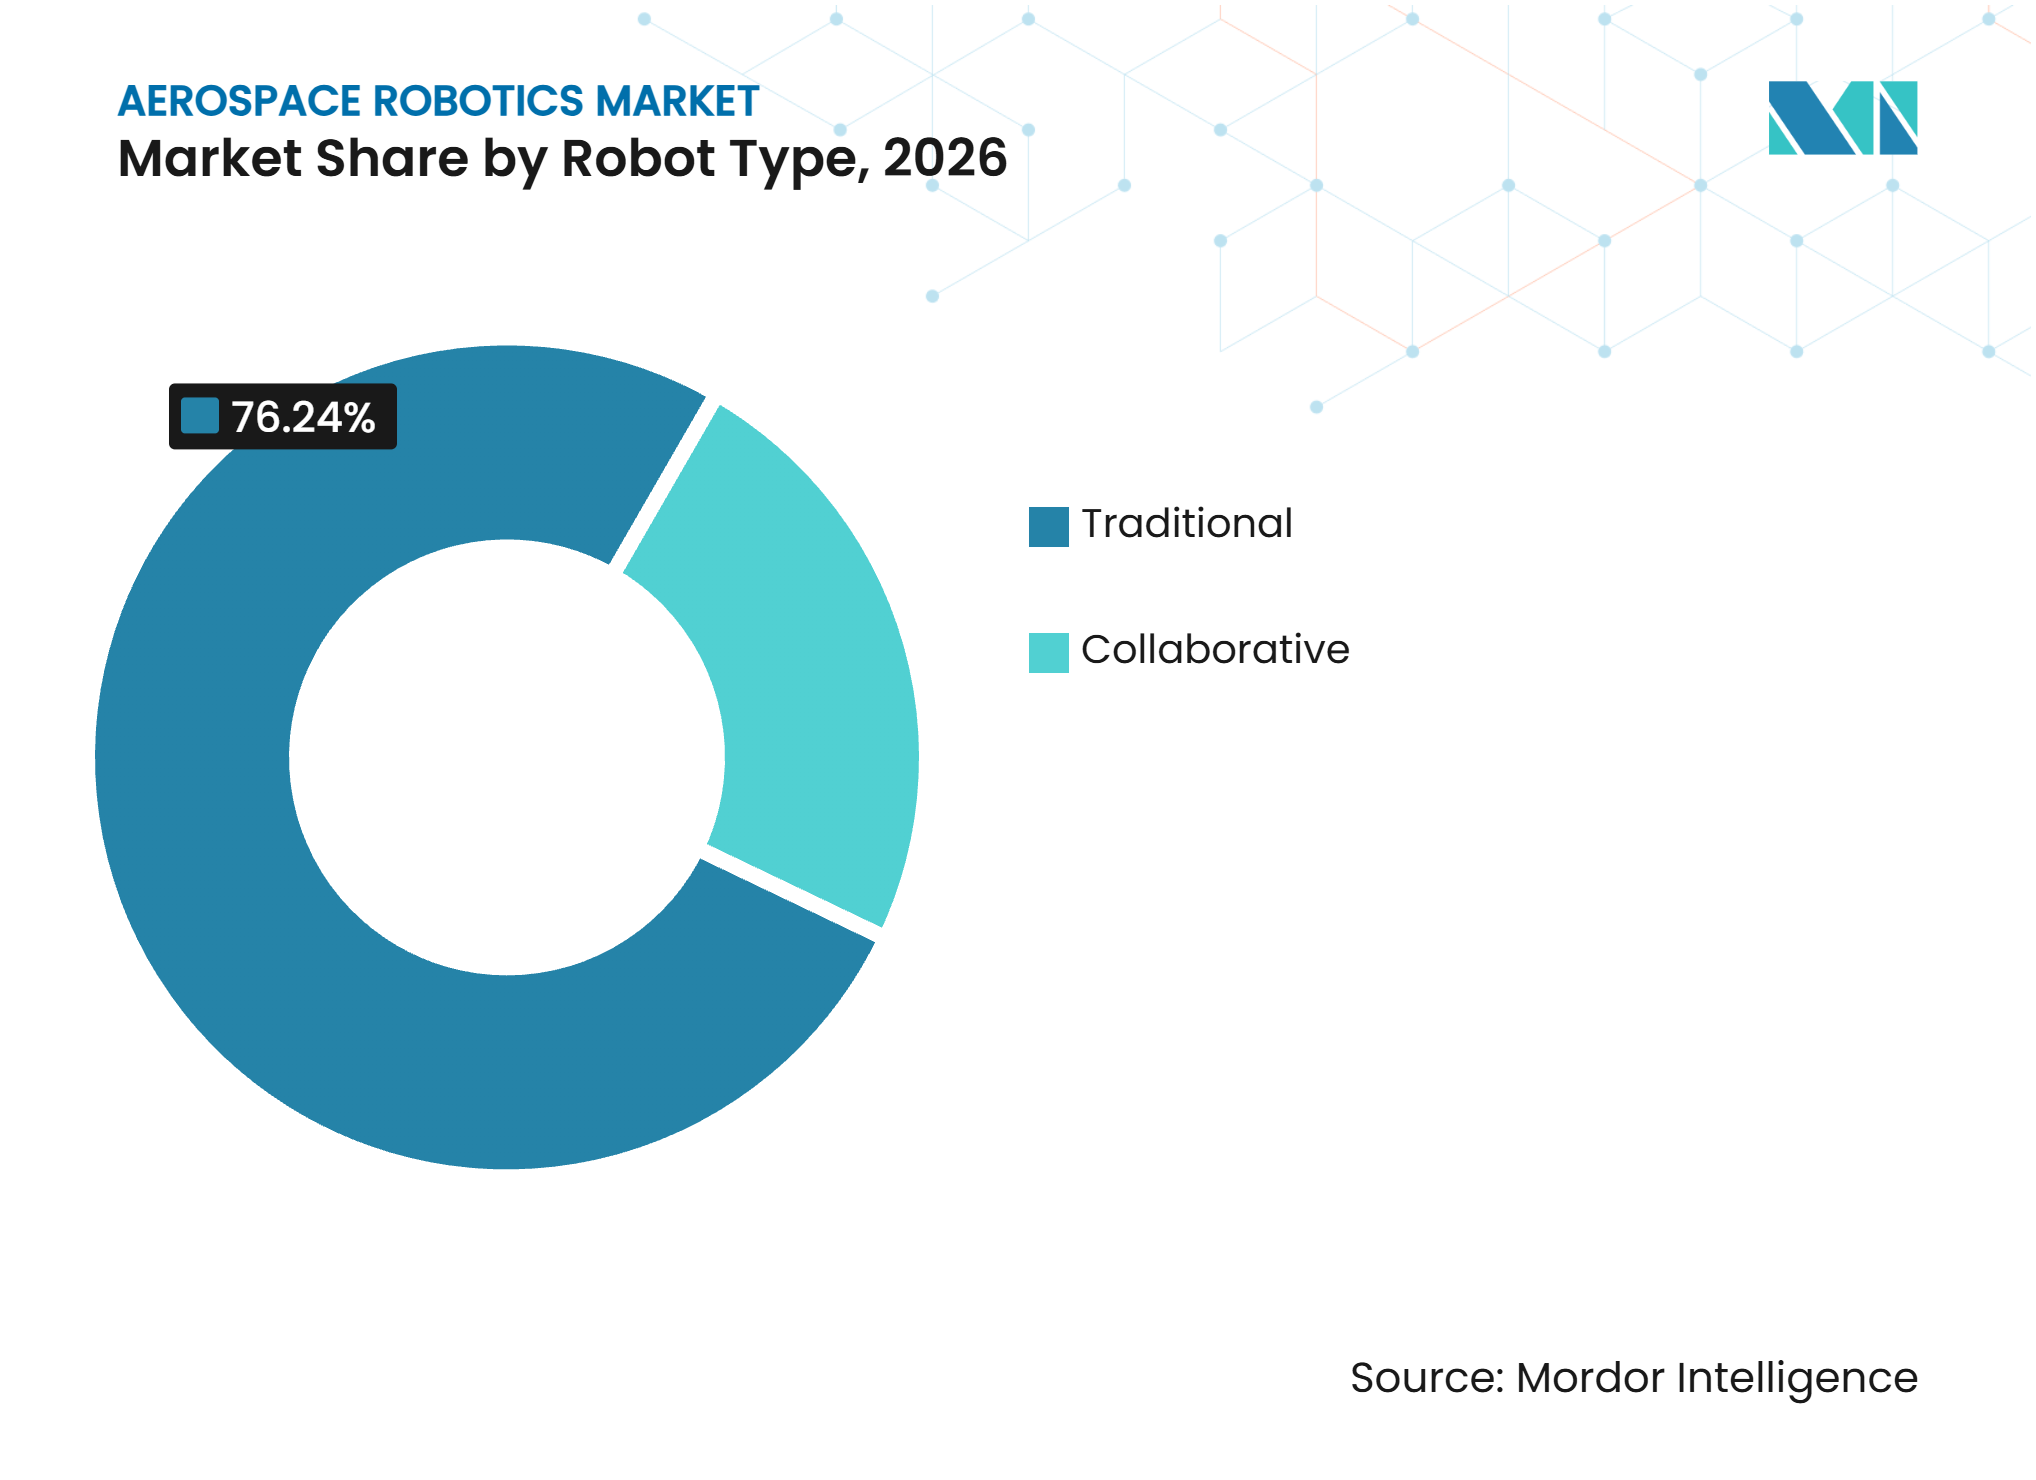
- Por tipo de robot, los robots tradicionales representaron el 76,24% de la participación del mercado de robótica aeroespacial en 2026, mientras que se prevé que los robots colaborativos crezcan a una CAGR del 16,45% hasta 2032.
- Por componente, los controladores representaron el 27,65% de la participación en ingresos en 2026, mientras que se prevé que los procesadores de brazo se expandan a una CAGR del 17,56% hasta 2032.
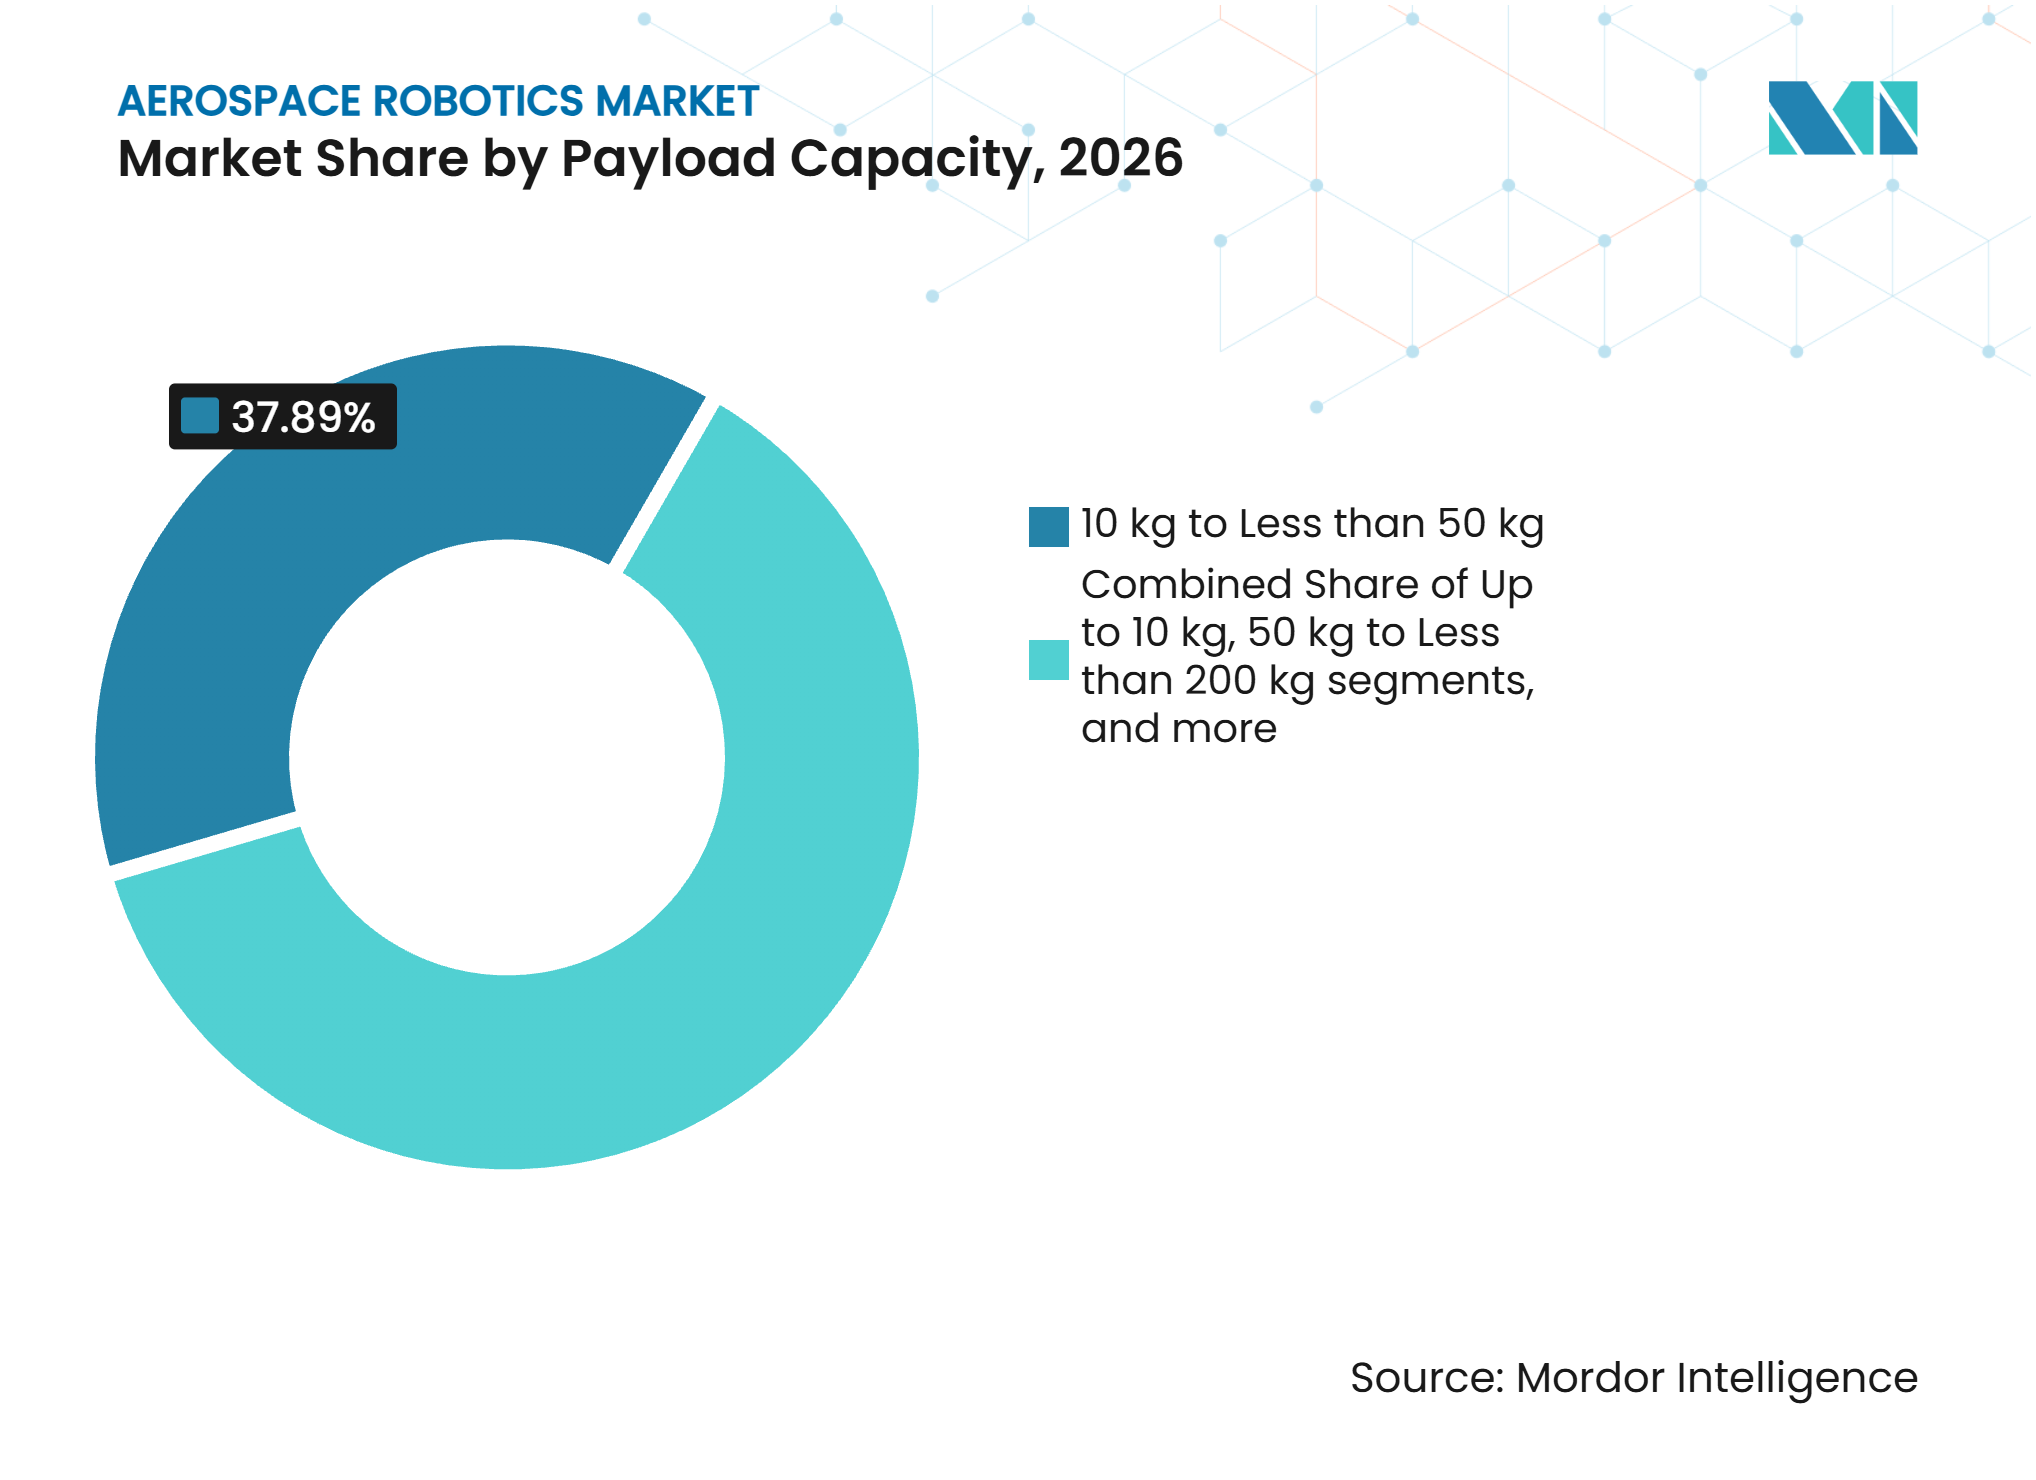
- Por capacidad de carga, los robots con capacidad de 10 kg a menos de 50 kg representaron el 37,89% de la participación en ingresos en 2026 y se proyecta que crezcan a una CAGR del 16,89% hasta 2032.
- Por aplicación, la inspección y el mantenimiento representaron el 39,24% de la participación en ingresos en 2026, mientras que se prevé que las operaciones espaciales y en órbita crezcan a una CAGR del 18,01% hasta 2032.
- Por geografía, América del Norte representó el 37,85% de la participación del mercado de robótica aeroespacial en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 16,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de pedidos de producción de aeronaves comerciales y aumento de la tasa de producción | +2.50% | América del Norte y Europa, con repercusión en los centros de MRO de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de mano de obra aeroespacial y limitaciones de mano de obra calificada | +2.20% | Global, con fuerte exposición en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de ensamblaje de aeronaves de alta precisión y repetibilidad | +2.00% | Líneas de ensamblaje OEM de América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la inspección robótica y el MRO inteligente | +1.80% | Global, con adopción más rápida en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia la automatización flexible para producción de bajo volumen y alta complejidad | +1.50% | América del Norte, Europa y Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Adopción de robótica en servicios espaciales y operaciones en órbita | +1.40% | América del Norte, Europa, Japón y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Cartera de Pedidos de Producción de Aeronaves Comerciales Acelera la Inversión en Robótica
Airbus tenía una cartera de pedidos de 8.754 aeronaves a finales de 2025, y Boeing reportó casi 6.100 aviones comerciales en su cartera de pedidos. Esta cola combinada respalda una actividad de producción sostenida en todos los niveles de ensamblaje y convierte el rendimiento en un problema operativo central. Airbus demostró una celda de perforación robótica interna para el preensamblaje del A320 en junio de 2025, con un robot FANUC M-800iA/60, una unidad de perforación integrada y una plataforma móvil. La instalación muestra que los fabricantes de aeronaves están desarrollando experiencia interna en lugar de depender únicamente de sistemas llave en mano. Ese enfoque puede reducir el trabajo disponible para los integradores generalistas, al tiempo que aumenta la demanda de proveedores con aplicaciones aeroespaciales validadas. El mercado de robótica aeroespacial, por lo tanto, favorece a los proveedores que pueden respaldar los objetivos de tasa de producción, la calificación de procesos y los largos ciclos operativos.
La Escasez de Mano de Obra Aeroespacial Impulsa la Demanda Estructural de Automatización
La colaboración humano-robot puede verse obstaculizada por la preparación organizacional, incluso cuando las tareas son técnicamente adecuadas para la automatización. El hallazgo es relevante para las plantas aeroespaciales porque los técnicos experimentados son difíciles de reemplazar y las tareas de ensamblaje a menudo requieren largos períodos de formación. Los fabricantes pueden usar la robótica para reducir la dependencia de habilidades escasas en perforación repetitiva, sujeción, inspección y movimiento de materiales. Los sistemas colaborativos son particularmente útiles donde los técnicos deben permanecer cerca del proceso o trabajar en interiores de aeronaves con espacio limitado. El caso de valor es más sólido donde los equipos de producción no pueden reclutar suficientes operadores capacitados para cumplir con la producción programada. Esto respalda un despliegue más amplio de robótica aeroespacial entre los proveedores de América del Norte y Europa, donde la disponibilidad de mano de obra y los compromisos de producción deben gestionarse simultáneamente.
La Demanda de Ensamblaje de Aeronaves de Alta Precisión y Repetibilidad Redefine las Especificaciones de los Robots
Los robots industriales que utilizan visión e inteligencia artificial pueden lograr una precisión submilimétrica en la perforación, el remachado y la inspección de estructuras aeroespaciales. El ensamblaje de aeronaves requiere una colocación consistente de los orificios de los sujetadores, ángulos de laminado de compuestos y trabajos de sellado, lo que aumenta el valor del control de movimiento repetible. Estos requisitos limitan el uso de la automatización básica en aplicaciones críticas para la seguridad. Los sistemas de visión, la detección de fuerza y el control adaptativo ayudan a los robots a responder a las variaciones de las piezas sin interrumpir el flujo de producción. Una menor cantidad de retrabajos puede liberar capacidad que de otro modo se utilizaría para ciclos de corrección. El mercado de robótica aeroespacial se beneficia cuando los fabricantes tratan el aseguramiento de la calidad y la mejora de la producción como objetivos operativos vinculados en lugar de inversiones separadas.
La Expansión de la Inspección Robótica y el MRO Inteligente Crea Flujos de Ingresos Recurrentes
GE Aerospace desplegó su Herramienta de Inspección de Álabes habilitada con inteligencia artificial en más de 12 instalaciones de mantenimiento en 2025, reduciendo el tiempo de inspección de álabes de turbina a la mitad en comparación con las inspecciones estándar con boroscopio.[1] El sistema Orion del NCMS demostró velocidades de inspección ultrasónica de hasta 40 pulgadas por segundo con intervalos de recopilación de datos de 0,08 pulgadas y fue desplegado con Bell Flight en el Nivel de Madurez Tecnológica 7.[2] Estas aplicaciones respaldan el trabajo de mantenimiento que continúa incluso cuando las tasas de entrega de aeronaves se reducen. Esa integración puede acortar los ciclos de mantenimiento y mejorar la consistencia de las revisiones programadas. El mercado de robótica aeroespacial puede beneficiarse de la demanda de servicios recurrentes junto con la actividad de fabricación de equipos originales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital inicial y costos de integración | -0.80% | Global, con mayor exposición entre los proveedores de nivel 2 y nivel 3 en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Requisitos de certificación, validación y trazabilidad para la automatización crítica para la seguridad | -0.60% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Brechas de interoperabilidad de equipos heredados, software y protocolos | -0.50% | Global, con exposición aguda en instalaciones OEM y MRO establecidas | Mediano plazo (2-4 años) |
| Exposición a la ciberseguridad y la gobernanza de datos en sistemas robóticos conectados | -0.40% | Global, con mayor exposición en aplicaciones relacionadas con la defensa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Gasto de Capital Inicial Limita la Adopción en los Niveles de la Cadena de Suministro
Los proyectos de robótica aeroespacial requieren financiamiento para equipos, herramientas personalizadas, cambios en las instalaciones, formación y validación de procesos antes de poder respaldar la producción regular. Estos requisitos son más difíciles para los proveedores de nivel 2 y nivel 3 que producen piezas complejas de bajo volumen con flexibilidad de inversión limitada. La integración puede ser especialmente costosa donde los sitios de mantenimiento utilizan equipos más antiguos y se necesita ingeniería a medida para conectar los nuevos sistemas. La Oficina de Responsabilidad Gubernamental de los EE. UU. señaló que los proveedores de brazos robóticos espaciales pueden depender de un pequeño número de contratos gubernamentales para el capital sostenido. Esto puede crear una brecha entre los grandes contratistas principales, que pueden justificar programas de automatización completos, y los proveedores más pequeños, que enfrentan períodos de recuperación de la inversión más largos. El mercado de robótica aeroespacial puede, por lo tanto, desarrollarse de manera desigual en toda la cadena de suministro a pesar de la fuerte demanda de los principales fabricantes.
Los Requisitos de Certificación y Trazabilidad Añaden Complejidad a la Automatización Crítica para la Seguridad
Los requisitos de certificación alargan los calendarios de despliegue de la robótica utilizada en la producción y el mantenimiento críticos para la seguridad. La Asociación de Industrias Aeroespaciales ha descrito cómo los principios de garantía de software DO-178C se aplican según las consecuencias del fallo del software. Los requisitos del sistema de gestión de calidad AS9100D también aumentan la necesidad de procesos trazables en las celdas robóticas. El NCMS identificó la aeronavegabilidad, la evaluación no destructiva y la trazabilidad de materiales como barreras para la automatización del depósito de energía dirigida robótica para el mantenimiento de aeronaves. Los sistemas de producción más antiguos pueden introducir trabajo adicional de interfaz y validación, mientras que las celdas conectadas requieren una gobernanza de datos más sólida. Estos factores configuran la demanda en el mercado de robótica aeroespacial de proveedores que puedan documentar controles, asegurar interfaces y ayudar a los clientes a gestionar el cumplimiento normativo durante todo el despliegue.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Robot:
Los Sistemas Tradicionales Dominan, los Robots Colaborativos Ganan Terreno en Entornos de Alta VariedadLos robots industriales tradicionales representaron el 76,24% de la participación en ingresos en 2026 porque su capacidad de carga, rigidez y repetibilidad se adaptan al ensamblaje estructural, el trabajo con materiales compuestos y la aplicación de pintura. Estos sistemas tienen una larga trayectoria en celdas de producción fijas y de alto volumen donde la configuración de la aeronave cambia lentamente. Su uso en perforación y remachado refleja la necesidad de un rendimiento estable durante programas prolongados. Se proyecta que los robots colaborativos se expandan a una CAGR del 16,45% hasta 2032, ya que los proveedores buscan herramientas más flexibles para el trabajo en cabina, la sujeción de tolerancias estrechas y los espacios confinados del fuselaje. FANUC demostró robots colaborativos CRX en 2025 para soldadura, desbarbado y manejo de materiales, con carcasas IP67 y programación guiada a mano.[3] El mercado de robótica aeroespacial verá una adopción gradual en lugar de un reemplazo rápido de los sistemas convencionales.
Los robots colaborativos equipados con visión y detección de fuerza-par pueden mejorar la adaptabilidad al tiempo que reducen la fatiga ergonómica en el ensamblaje aeroespacial. Esto los hace útiles donde la producción sin utillaje es un objetivo práctico y los trabajadores necesitan compartir la celda. Los formatos colaborativos pueden admitir cambios frecuentes entre programas de aeronaves sin un trabajo de programación extenso. Los sistemas tradicionales mantienen una ventaja cuando una línea dedicada debe maximizar el rendimiento para una sola familia de productos. La industria de robótica aeroespacial, por lo tanto, probablemente utilizará ambos formatos dependiendo del volumen de producción, la accesibilidad de las piezas y los requisitos de seguridad. Los proveedores que ofrecen controles compatibles y efectores finales validados pueden servir mejor a este modelo operativo mixto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Controladores Tienen la Mayor Participación, los Procesadores de Brazo son los de Mayor Crecimiento por el Impulso de la IALos controladores representaron el 27,65% de la participación en ingresos en 2026 porque conectan los equipos mecánicos con los sistemas de producción, calidad y seguridad. Coordinan el movimiento, recopilan datos operativos y respaldan el trabajo repetible en las celdas robóticas. Se prevé que los procesadores de brazo crezcan a una CAGR del 17,56% hasta 2032, a medida que el procesamiento en tiempo real se integra más cerca del hardware de control de movimiento. Esta capacidad admite una corrección de trayectoria más rápida y un ajuste de agarre adaptativo sin procesamiento de datos externo. Los sensores y los sistemas de visión amplían esta función al identificar defectos y variaciones en las piezas durante la producción. La estructura de componentes respalda la demanda del mercado de robótica aeroespacial de sistemas que combinan fiabilidad mecánica con inteligencia integrada.
Los accionamientos, los sistemas de movimiento, los efectores finales y los cambiadores de herramientas siguen siendo importantes porque las celdas robóticas cambian cada vez más entre perforación, sujeción, aplicación de sellante e inspección. Su diseño debe cumplir con los requisitos de tolerancia y trazabilidad del trabajo aeroespacial. Inbolt lanzó una plataforma de Control de Robots en 2026 que funciona con Fanuc America Corporation, KUKA SE & Co. KGaA, ABB Ltd., Comau S.p.A., Yaskawa America, Inc. y Universal Robots A/S. El software multimarca puede reducir la carga de gestionar varias plataformas de robots instaladas. El cumplimiento de AS9100D también aumenta la demanda de registros listos para auditoría de sensores y controladores. El mercado de robótica aeroespacial ofrece a los proveedores de componentes la oportunidad de combinar la interoperabilidad con evidencia que respalde los procesos calificados.
Por Capacidad de Carga:
La Categoría de Rango Medio Ancla la Demanda de Ensamblaje e InspecciónLos robots con una capacidad de carga de 10 kg a menos de 50 kg representaron el 37,89% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 16,89% hasta 2032. Este rango es adecuado para la perforación de paneles de fuselaje, el ensamblaje de largueros, el equipamiento de cabinas y la inspección no destructiva con herramientas equipadas con sensores. Admite tanto robots industriales convencionales como equipos semicolaborativos utilizados en hangares de preensamblaje y mantenimiento. La categoría puede satisfacer las tareas aeroespaciales comunes sin la huella o el costo de los sistemas de robots más grandes. Su crecimiento también refleja la creciente automatización del trabajo de inspección que necesita alcance, repetibilidad y una carga manejable. Este equilibrio hace que el mercado de robótica aeroespacial sea relevante en la fabricación de aeronaves y las operaciones de posventa.
Los robots con capacidad de hasta 10 kg son útiles para tareas de inspección y cabina donde los técnicos trabajan en espacios limitados. La categoría de 50 kg a menos de 200 kg se utiliza para el manejo del tren de aterrizaje, la instalación de motores y el posicionamiento de paneles grandes. Fanuc America Corporation presentó su R-2000iC/270F con una carga útil de 270 kg y un alcance de 2.655 mm en el Salón Aeronáutico de París en 2025 para aplicaciones de manejo aeroespacial pesado. Loop Technology también utilizó robots de la serie FANUC M-2000 en su sistema de automatización de preformas de compuestos FibreLINE. Los sistemas más ligeros se utilizan en aplicaciones más estandarizadas, mientras que los sistemas pesados siguen siendo especializados y tienen un mayor valor de sistema. Esta división sostiene la demanda en varias clases de carga útil.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Inspección Lidera los Ingresos, las Operaciones Espaciales y en Órbita Impulsan el Crecimiento Más RápidoLa inspección y el mantenimiento representaron el 39,24% del mercado de robótica aeroespacial en 2026, ya que la seguridad, la disponibilidad de activos y la documentación impulsan las decisiones de gasto. La Herramienta de Inspección de Álabes de GE Aerospace fue desplegada en más de 12 instalaciones y redujo el tiempo de inspección de álabes de turbina a la mitad en comparación con los métodos estándar de boroscopio. La plataforma Orion del NCMS mostró una inspección ultrasónica de alta velocidad para estructuras de aeronaves. El manejo de materiales, la logística, la vigilancia y la seguridad también se benefician de un movimiento y una detección más autónomos. La inspección sigue siendo la aplicación líder porque respalda directamente el calendario de mantenimiento y la detección de defectos. Su amplio uso en flotas e instalaciones de producción proporciona una base de demanda estable.
Se prevé que las operaciones espaciales y en órbita crezcan a una CAGR del 18,01% hasta 2032, el crecimiento de aplicación más rápido en el mercado de robótica aeroespacial. El Departamento de Defensa de los EE. UU. y la NASA han gastado más de 2 mil millones de USD en demostraciones de servicio, ensamblaje y fabricación en el espacio durante la década anterior. El mismo informe contabilizó más de 11.000 satélites activos en órbita en marzo de 2025 e identificó más de 18.000 lanzamientos planificados hasta 2030. Las misiones de servicio, inspección, reabastecimiento de combustible y relacionadas con los desechos requieren herramientas robóticas fiables más allá de la Tierra.
Análisis Geográfico
América del Norte: El Dominio de la Cadena de Suministro y los Programas de Defensa Anclan el Liderazgo del Mercado
América del Norte representó el 37,85% de la participación en ingresos regional en 2026, respaldada por la producción de células de aeronaves comerciales y motores, programas de defensa y proveedores especializados de automatización. Fanuc America Corporation anunció una inversión de 90 millones de USD en Míchigan en marzo de 2026 para una instalación de fabricación de 840.000 pies cuadrados que está planificada para crear 225 empleos. La progresión de Electroimpact desde equipos de remachado hasta el ensamblaje automatizado de paneles de alas refleja la capacidad especializada de la región. Los requisitos de certificación federal y los sistemas de calidad AS9100D configuran la selección de proveedores. Canadá añade una dimensión de robótica espacial al mercado de robótica aeroespacial a través de MDA Space Ltd. y los programas Canadarm3. Esta amplitud de actividad mantiene el mercado de robótica aeroespacial vinculado a la fabricación, la defensa y la infraestructura espacial pública.
MDA Space Ltd. recibió un contrato de 688 millones de CAD (492,31 millones de USD) de la Agencia Espacial Canadiense en junio de 2026 para un satélite SAR avanzado. La empresa también avanzó en el trabajo de Canadarm3 bajo un contrato de Fase C y D de 1 mil millones de CAD (0,72 mil millones de USD) para el Portal Lunar. Estos programas mantienen las capacidades robóticas vinculadas a la infraestructura espacial pública y la producción de aeronaves. Los proveedores norteamericanos se benefician de las estrechas relaciones con los clientes de aeronaves, defensa y espacio. La región también enfrenta estrictas expectativas de garantía de software y seguridad bajo DO-178C y marcos de aviación relacionados. Ese entorno de cumplimiento puede ralentizar a los nuevos participantes, pero respalda a los proveedores con registros de validación establecidos.
Asia-Pacífico: La Inversión Multivectorial en Fabricación y Espacio Impulsa el Crecimiento Más Rápido
Se prevé que Asia-Pacífico crezca a una CAGR del 16,86% hasta 2032, convirtiéndola en el mercado de robótica aeroespacial regional de más rápido crecimiento. El crecimiento está respaldado por la actividad de fabricación de aeronaves en China, India, Japón y Corea del Sur, así como por la expansión de los programas espaciales nacionales. JETRO informó que Japón representó aproximadamente el 46% de la producción mundial de robots industriales y apunta a una industria espacial doméstica de 8 billones de JPY (51 mil millones de USD) para 2030. Astroscale Japan recibió un contrato de 1 mil millones de JPY (6,30 millones de USD) del Ministerio de Defensa en enero de 2026 para desarrollar un mecanismo de agarre para la captura de satélites. Esto apunta a un papel más importante para el servicio robótico en la planificación de seguridad nacional. La capacidad de producción local también proporciona a la región una base práctica para la inversión en automatización aeroespacial.
India está desarrollando nueva capacidad a través de la producción de componentes aeroespaciales y la automatización orientada a la defensa. Jeh Aerospace anunció una instalación Mach 2 de 50 millones de USD en Hyderabad para componentes de aeromotores y aeroestructuras críticos para el vuelo, diseñada para estar operativa en 2026. China está expandiendo la inversión en robótica y la producción de satélites, lo que aumenta la presión competitiva sobre los proveedores internacionales. El apoyo político de Japón proporciona una ruta adicional para el desarrollo de robótica espacial. Las empresas regionales aún deben cumplir con los controles de exportación, los requisitos de aeronavegabilidad y los estándares de calidad de los clientes cuando sirven a programas globales. Estos factores de cumplimiento pueden favorecer a los socios con procesos aeroespaciales validados. El mercado de robótica aeroespacial obtiene una base de demanda más amplia de la combinación de crecimiento manufacturero e inversión espacial.
Trayectorias Divergentes en Europa, América del Sur, y Oriente Medio y África
Europa se apoya en la infraestructura aeroespacial establecida en torno a Airbus, Safran y Leonardo, con proveedores especializados que atienden aplicaciones de aeroestructuras y salas limpias. El Consejo Europeo de Innovación asignó 50 millones de EUR (56,09 millones de USD) en 2025 para servicios innovadores en el espacio, robótica espacial e infraestructura espacial europea resiliente. El tamaño del mercado de robótica aeroespacial en Europa está respaldado por programas de producción en Alemania, Francia y el Reino Unido. Las sanciones han reducido el papel de Rusia en la robótica aeroespacial civil y han redirigido parte de las adquisiciones hacia otros proveedores europeos. Las normas de certificación de Europa y la financiación espacial crean un entorno estructurado para los proveedores de robótica calificados.
América del Sur sigue siendo una oportunidad emergente, impulsada por la base de proveedores de Embraer en Brasil y el creciente interés en la automatización del mantenimiento. Oriente Medio y África están desarrollando demanda a través de programas de mantenimiento inteligente relacionados con la defensa en Arabia Saudita y los Emiratos Árabes Unidos. Los programas de aviación soberana bajo los marcos de Visión 2030 pueden atraer inversiones en ensamblaje e inspección robótica de socios internacionales. Estas regiones tienen bases instaladas más pequeñas que América del Norte, Europa y Asia-Pacífico, pero ofrecen oportunidades para sistemas específicos y asociaciones de servicios. Los requisitos locales pueden favorecer equipos modulares que puedan ser entrenados, mantenidos y calificados con recursos especializados limitados. Los proveedores deben considerar las normas de adquisición nacionales, las expectativas de seguridad y la capacidad de mantenimiento local. Las regiones combinadas añaden diversidad geográfica al mercado de robótica aeroespacial sin cambiar el liderazgo de los principales centros aeroespaciales.
Panorama Competitivo
Concentración del Mercado
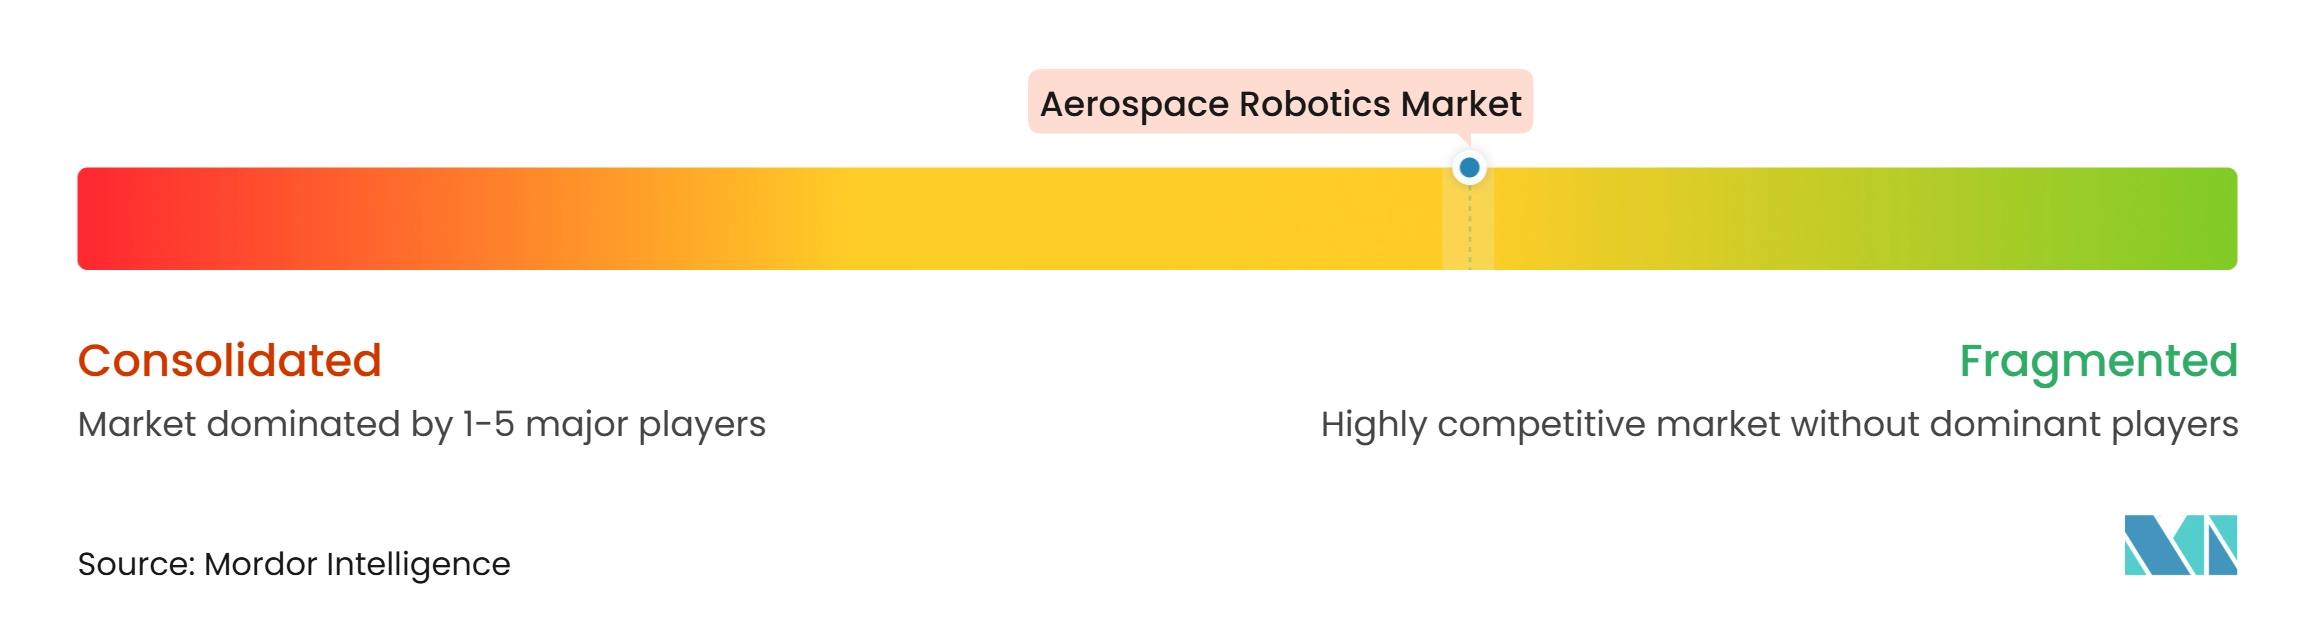
El panorama de la robótica aeroespacial está moderadamente fragmentado en el mercado total, pero más concentrado dentro de nichos técnicos distintos. ABB Ltd., Fanuc America Corporation, Yaskawa America, Inc., Kawasaki Heavy Industries, Ltd. y KUKA SE & Co. KGaA compiten en controles, flexibilidad de carga útil e integración con los sistemas de los clientes. Electroimpact Inc., Broetje-Automation GmbH, Loxin 2002, S.L. y Comau S.p.A. ocupan posiciones especializadas gracias al conocimiento de herramientas y las relaciones de larga data con los OEM. Estas calificaciones pueden tardar años en establecerse porque los programas aeroespaciales exigen procesos validados y documentación consistente. Universal Robots trabajó con NVIDIA e Inbolt en 2025 para demostrar la programación de robots habilitada por visión para el manejo de componentes de alta variedad. El enfoque estratégico se centra cada vez más en el software, la integración de sensores y la capacidad de trabajar en condiciones de producción cambiantes.
La robótica espacial y en órbita tiene condiciones competitivas diferentes porque el acceso gubernamental y la preparación para la misión influyen fuertemente en las oportunidades de contrato. Redwire reportó ingresos del primer trimestre de 2026 de 97 millones de USD, un aumento interanual del 57,9%, y una cartera de pedidos contratada de 411,2 millones de USD. MDA Space Ltd. y Astroscale Holdings Inc. están construyendo posiciones en torno al servicio, la inspección y la manipulación robótica. Las oportunidades abiertas incluyen la inspección autónoma de constelaciones de satélites, interfaces de reabastecimiento de combustible y estándares comunes de efectores finales. La GAO ha destacado los beneficios y desafíos asociados con el servicio, el ensamblaje y la fabricación en el espacio. Las relaciones establecidas con clientes públicos pueden proporcionar una ventaja a medida que estas misiones pasan de la demostración a las operaciones.
El cumplimiento normativo sigue siendo parte del posicionamiento competitivo para los sistemas terrestres y orbitales. Los estándares de seguridad DO-326A y DO-356A son cada vez más relevantes para las auditorías del software aeroespacial conectado. Este requisito añade valor a los proveedores que pueden mostrar controles documentados y una responsabilidad clara sobre las actualizaciones de software. El uso por parte de Airbus de una celda de perforación robótica basada en FANUC muestra cómo los clientes pueden desarrollar conocimiento de producción propietario internamente. La instalación de fabricación planificada en Míchigan de FANUC también refleja una estrategia para añadir capacidad de producción cerca de los clientes norteamericanos. La competencia en el mercado de robótica aeroespacial abarca, por lo tanto, el hardware de robots, las aplicaciones calificadas, la garantía de software y la experiencia en procesos específicos del cliente.
Líderes de la Industria de Robótica Aeroespacial
-
ABB Ltd.
-
KUKA SE & Co. KGaA
-
Kawasaki Heavy Industries, Ltd.
-
Yaskawa America, Inc.
-
Fanuc America Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robótica Aeroespacial Empresas cubiertas en este informe
- ABB Ltd.
- Airbus SE
- The Boeing Company
- Fanuc America Corporation
- KUKA SE & Co. KGaA
- Kawasaki Heavy Industries, Ltd.
- Yaskawa America, Inc.
- Comau S.p.A.
- Stäubli International AG
- Universal Robots A/S
- Electroimpact Inc.
- Broetje-Automation GmbH
- Loxin 2002, S.L.
- Oliver Crispin Robotics Ltd.
- Boston Dynamics, Inc.
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Astroscale Holdings Inc.
- Rocket Lab Limited
- MDA Space Ltd.
Desarrollos recientes de la industria en Mercado de Robótica Aeroespacial
- Mayo de 2026: Rocket Lab Corporation anunció la finalización de su adquisición de Motiv Space Systems, una empresa con sede en California especializada en robótica espacial y mecanismos de precisión para naves espaciales. El acuerdo posiciona a Rocket Lab para ofrecer servicios de lanzamiento, naves espaciales, software y robótica para misiones a Marte y otras aplicaciones espaciales.
- Enero de 2026: La empresa china de robótica UBTech firmó un acuerdo con Airbus para suministrar robots para su uso en la fabricación de aviación. Airbus ya ha adquirido el último robot humanoide industrial de UBTech, y las dos partes planean expandir conjuntamente el uso de robots humanoides en la fabricación aeroespacial.
- Junio de 2025: Comau S.p.A. y Roboze anunciaron una colaboración para atender la demanda del mercado de automatización asequible en aplicaciones de fabricación avanzada y bajo demanda. La asociación apunta a múltiples sectores, incluidos el automotriz, el aeroespacial, la energía y las carreras. La experiencia y las tecnologías combinadas de ambas empresas les permiten ofrecer a los clientes soluciones que integran automatización, robótica y fabricación aditiva.
Alcance del Informe Global del Mercado de Robótica Aeroespacial
El mercado de robótica aeroespacial comprende sistemas robóticos y tecnologías asociadas diseñadas para respaldar la fabricación automatizada, el ensamblaje, la inspección, el mantenimiento, el manejo de materiales, la vigilancia y las operaciones espaciales en las industrias aeroespacial y de defensa. El alcance incluye sistemas robóticos suministrados para nuevas instalaciones de fabricación y automatización aeroespacial, modernización de instalaciones de producción existentes, operaciones de inspección y mantenimiento de aeronaves, manejo de materiales y logística, vigilancia y seguridad, y operaciones espaciales y en órbita.
El mercado de robótica aeroespacial está segmentado por tipo de robot, componente, capacidad de carga, aplicación y geografía. Por tipo de robot, el mercado está segmentado en robots tradicionales y robots colaborativos. Por componente, el mercado está segmentado en controladores, procesadores de brazo, sensores y sistemas de visión, accionamientos y sistemas de movimiento, y efectores finales y cambiadores de herramientas. Por capacidad de carga, el mercado está segmentado en hasta 10 kg, 10 kg a menos de 50 kg, 50 kg a menos de 200 kg, y 200 kg y más. Por aplicación, el mercado está segmentado en inspección y mantenimiento, manejo de materiales y logística, operaciones espaciales y en órbita, y vigilancia y seguridad. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de robótica aeroespacial en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Tradicional |
| Colaborativo |
| Controladores |
| Procesadores de Brazo |
| Sensores y Sistemas de Visión |
| Accionamientos y Sistemas de Movimiento |
| Efectores Finales y Cambiadores de Herramientas |
| Hasta 10 kg |
| 10 kg a Menos de 50 kg |
| 50 kg a Menos de 200 kg |
| 200 kg y Más |
| Inspección y Mantenimiento |
| Manejo de Materiales y Logística |
| Operaciones Espaciales y en Órbita |
| Vigilancia y Seguridad |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Robot | Tradicional | ||
| Colaborativo | |||
| Por Componente | Controladores | ||
| Procesadores de Brazo | |||
| Sensores y Sistemas de Visión | |||
| Accionamientos y Sistemas de Movimiento | |||
| Efectores Finales y Cambiadores de Herramientas | |||
| Por Capacidad de Carga | Hasta 10 kg | ||
| 10 kg a Menos de 50 kg | |||
| 50 kg a Menos de 200 kg | |||
| 200 kg y Más | |||
| Por Aplicación | Inspección y Mantenimiento | ||
| Manejo de Materiales y Logística | |||
| Operaciones Espaciales y en Órbita | |||
| Vigilancia y Seguridad | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la robótica aeroespacial para 2032?
Se prevé que el mercado de robótica aeroespacial alcance los 9,46 mil millones de USD para 2032, creciendo desde 5,10 mil millones de USD en 2027 a una CAGR del 13,15%.
¿Qué tipo de robot lidera la automatización de la fabricación aeroespacial?
Los robots industriales tradicionales lideraron con una participación del 76,24% en 2026 porque se adaptan al trabajo de ensamblaje estructural de alta carga útil y repetibilidad.
¿Por qué los robots colaborativos están ganando adopción en el sector aeroespacial?
Se prevé que los robots colaborativos crezcan a una CAGR del 16,45% hasta 2032 porque se adaptan a espacios confinados, cambios frecuentes y tareas adyacentes a los trabajadores.
¿Qué aplicación tiene las mejores perspectivas de crecimiento?
Se proyecta que las operaciones espaciales y en órbita crezcan a una CAGR del 18,01% hasta 2032, respaldadas por las necesidades de servicio e infraestructura de satélites.
¿Qué región está creciendo más rápido en sistemas de automatización aeroespacial?
Se prevé que Asia-Pacífico crezca a una CAGR del 16,86% hasta 2032, respaldada por la producción de aeronaves y los programas espaciales nacionales.
¿Qué limita la adopción de sistemas robóticos en las instalaciones aeroespaciales?
Los costos iniciales de integración, la certificación, los requisitos de trazabilidad, las interfaces de equipos heredados y los requisitos de ciberseguridad pueden retrasar el despliegue.