
航空宇宙ロボティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
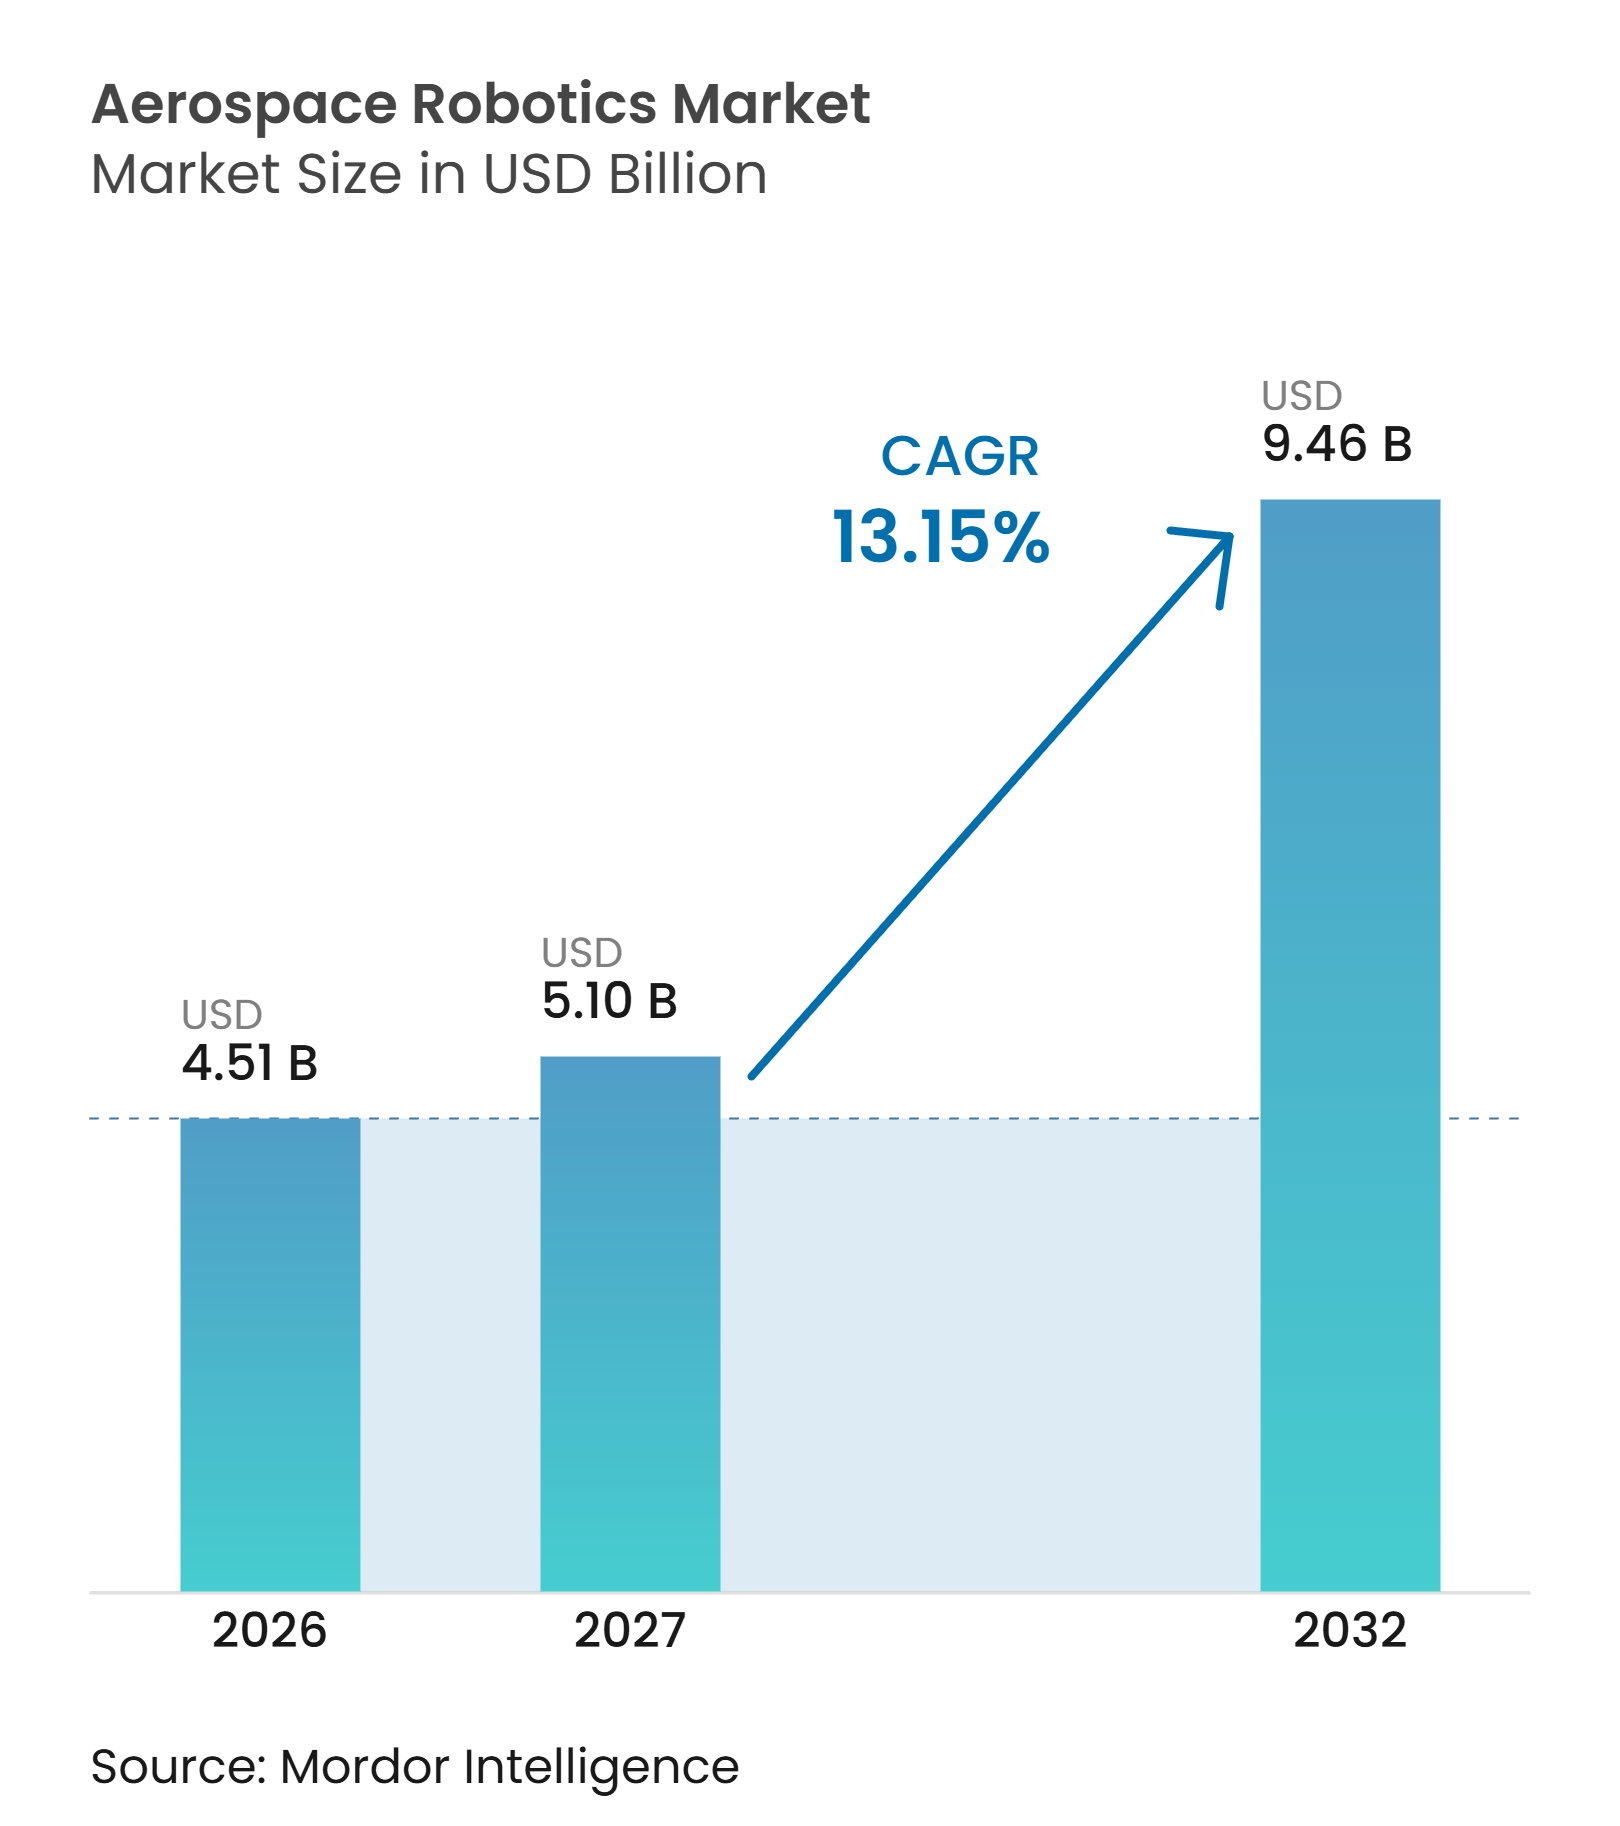
| 市場規模 (2027) | 5.10 十億米ドル |
| 市場規模 (2032) | 9.46 十億米ドル |
| 成長率 (2027 - 2032) | 13.15 % |
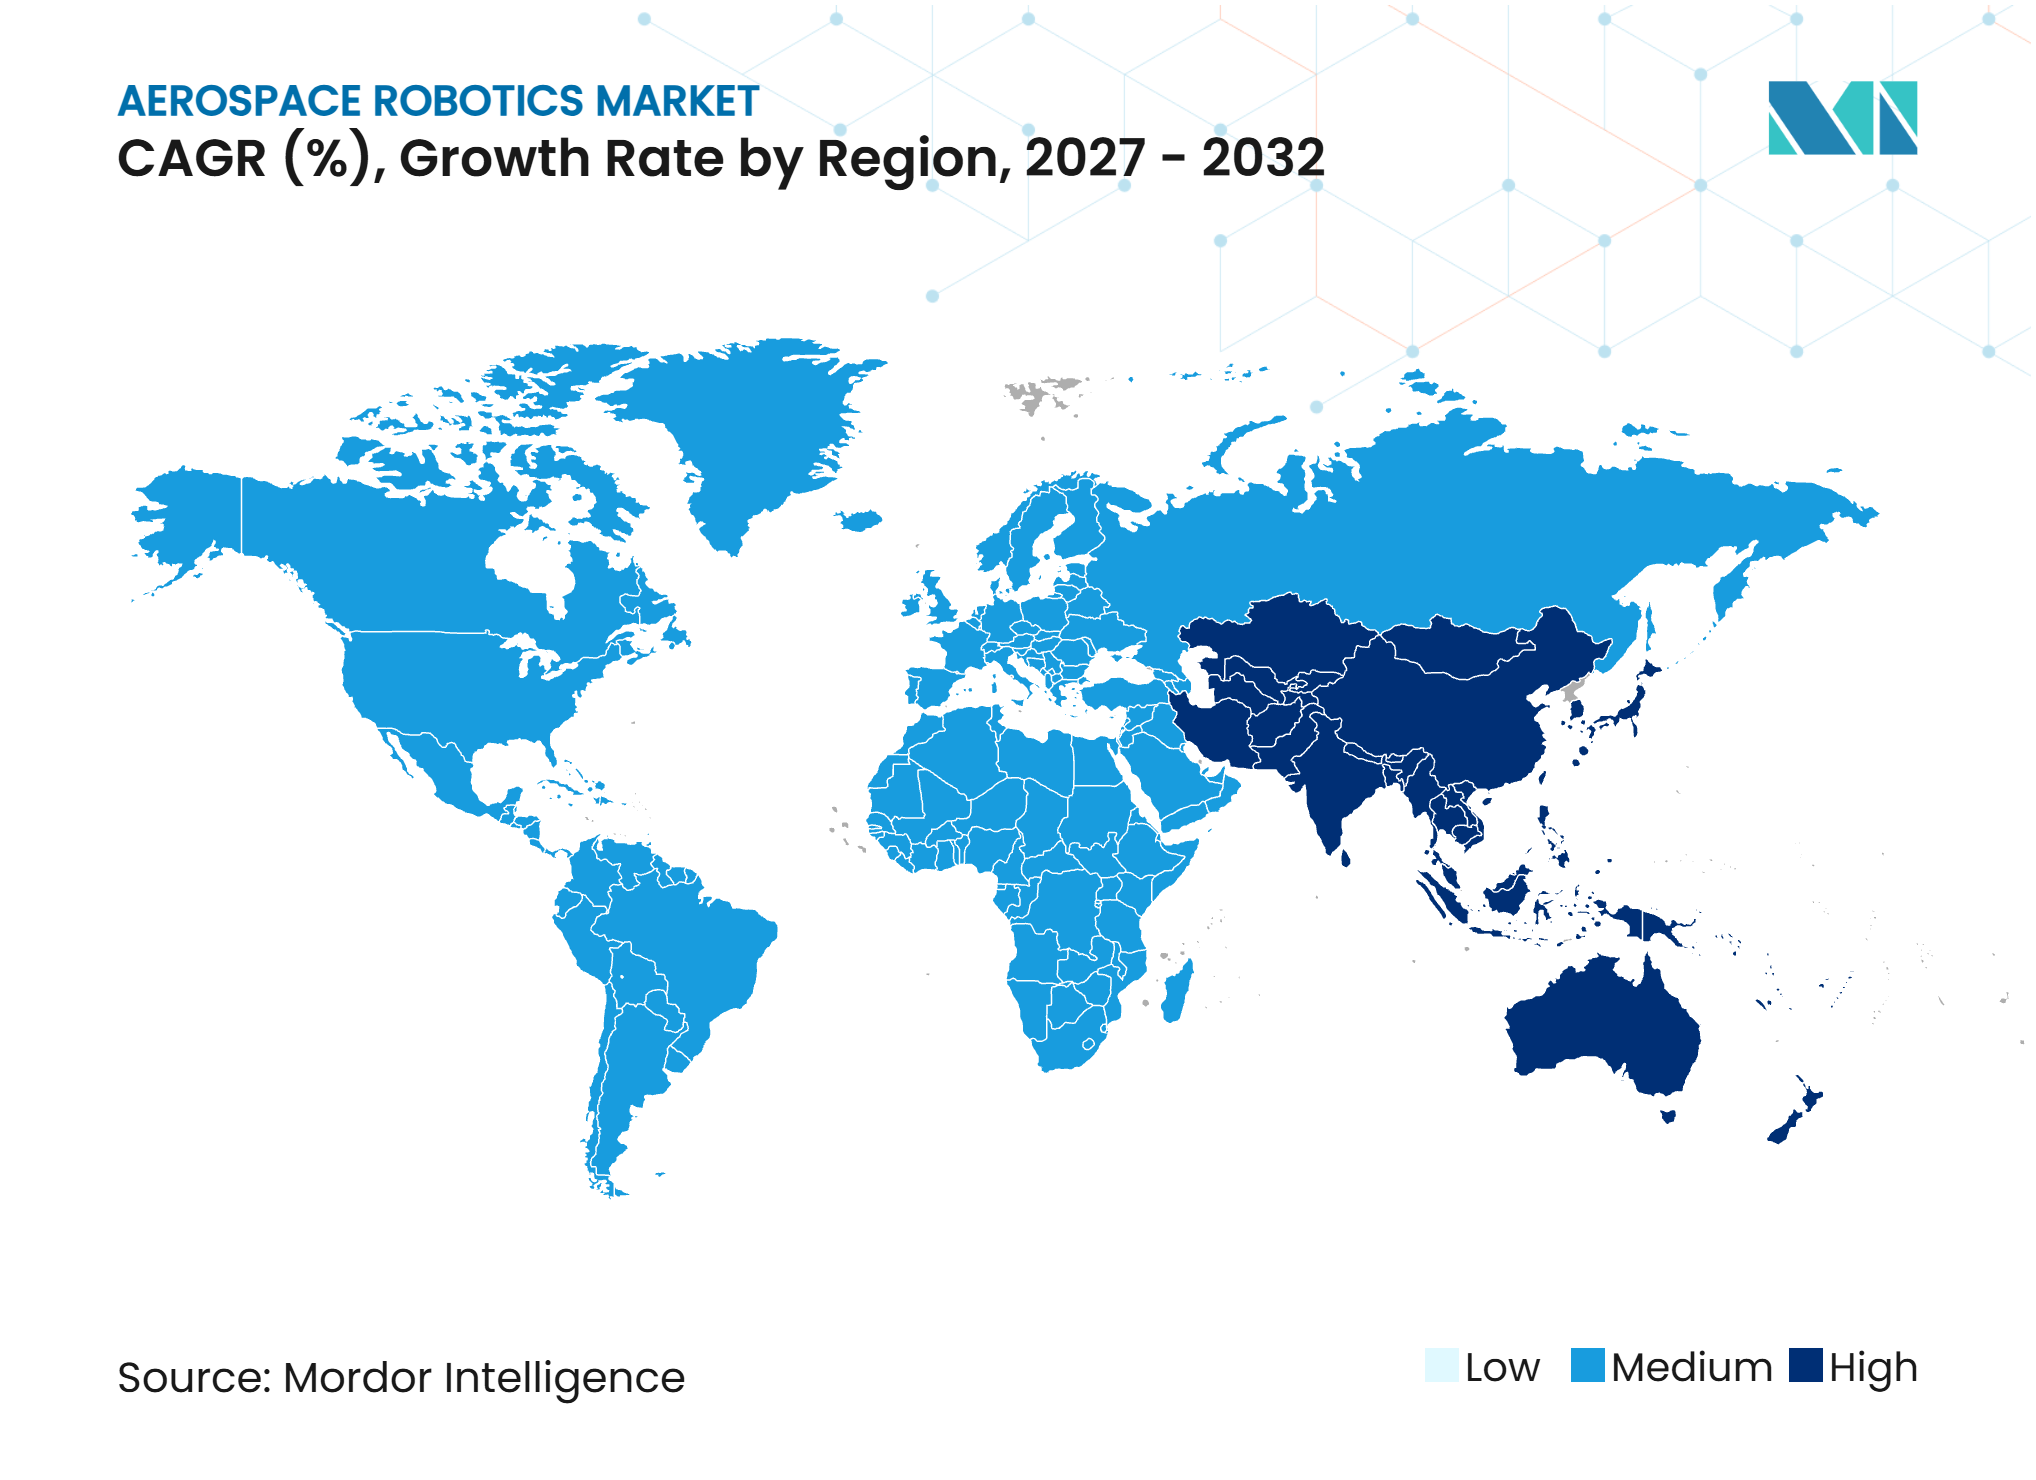
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空宇宙ロボティクス市場分析
航空宇宙ロボティクス市場規模は2026年に4.51 ビリオン 米ドルと評価されており、2027年の5.10 ビリオン 米ドルから2032年には9.46 ビリオン 米ドルに達すると予測され、予測期間(2027年~2032年)中に13.15%のCAGRで成長します。Airbus SEは2025年末時点で8,754機の商用航空機の受注残を報告し、The Boeing Companyは約6,100機の受注残を報告しており、自動化によって生産量を引き上げるよう製造業者に圧力をかけています。熟練技術者の不足により必要なペースで労働力を増やすことが困難なため、ロボティクスは生産計画の一部となりつつあります。製造業者はまた、複数の航空機プログラムにわたって稼働できる検査・保守・再構成可能な組立システムへの投資を進めています。政府主導の宇宙サービスプログラムは、工場フロアを超えて軌道上運用へと機会を広げています。航空宇宙分野での認証実績と強力な認証サポートを持つベンダーは、この需要に応えるうえで有利な立場にあります。
レポートの主要ポイント
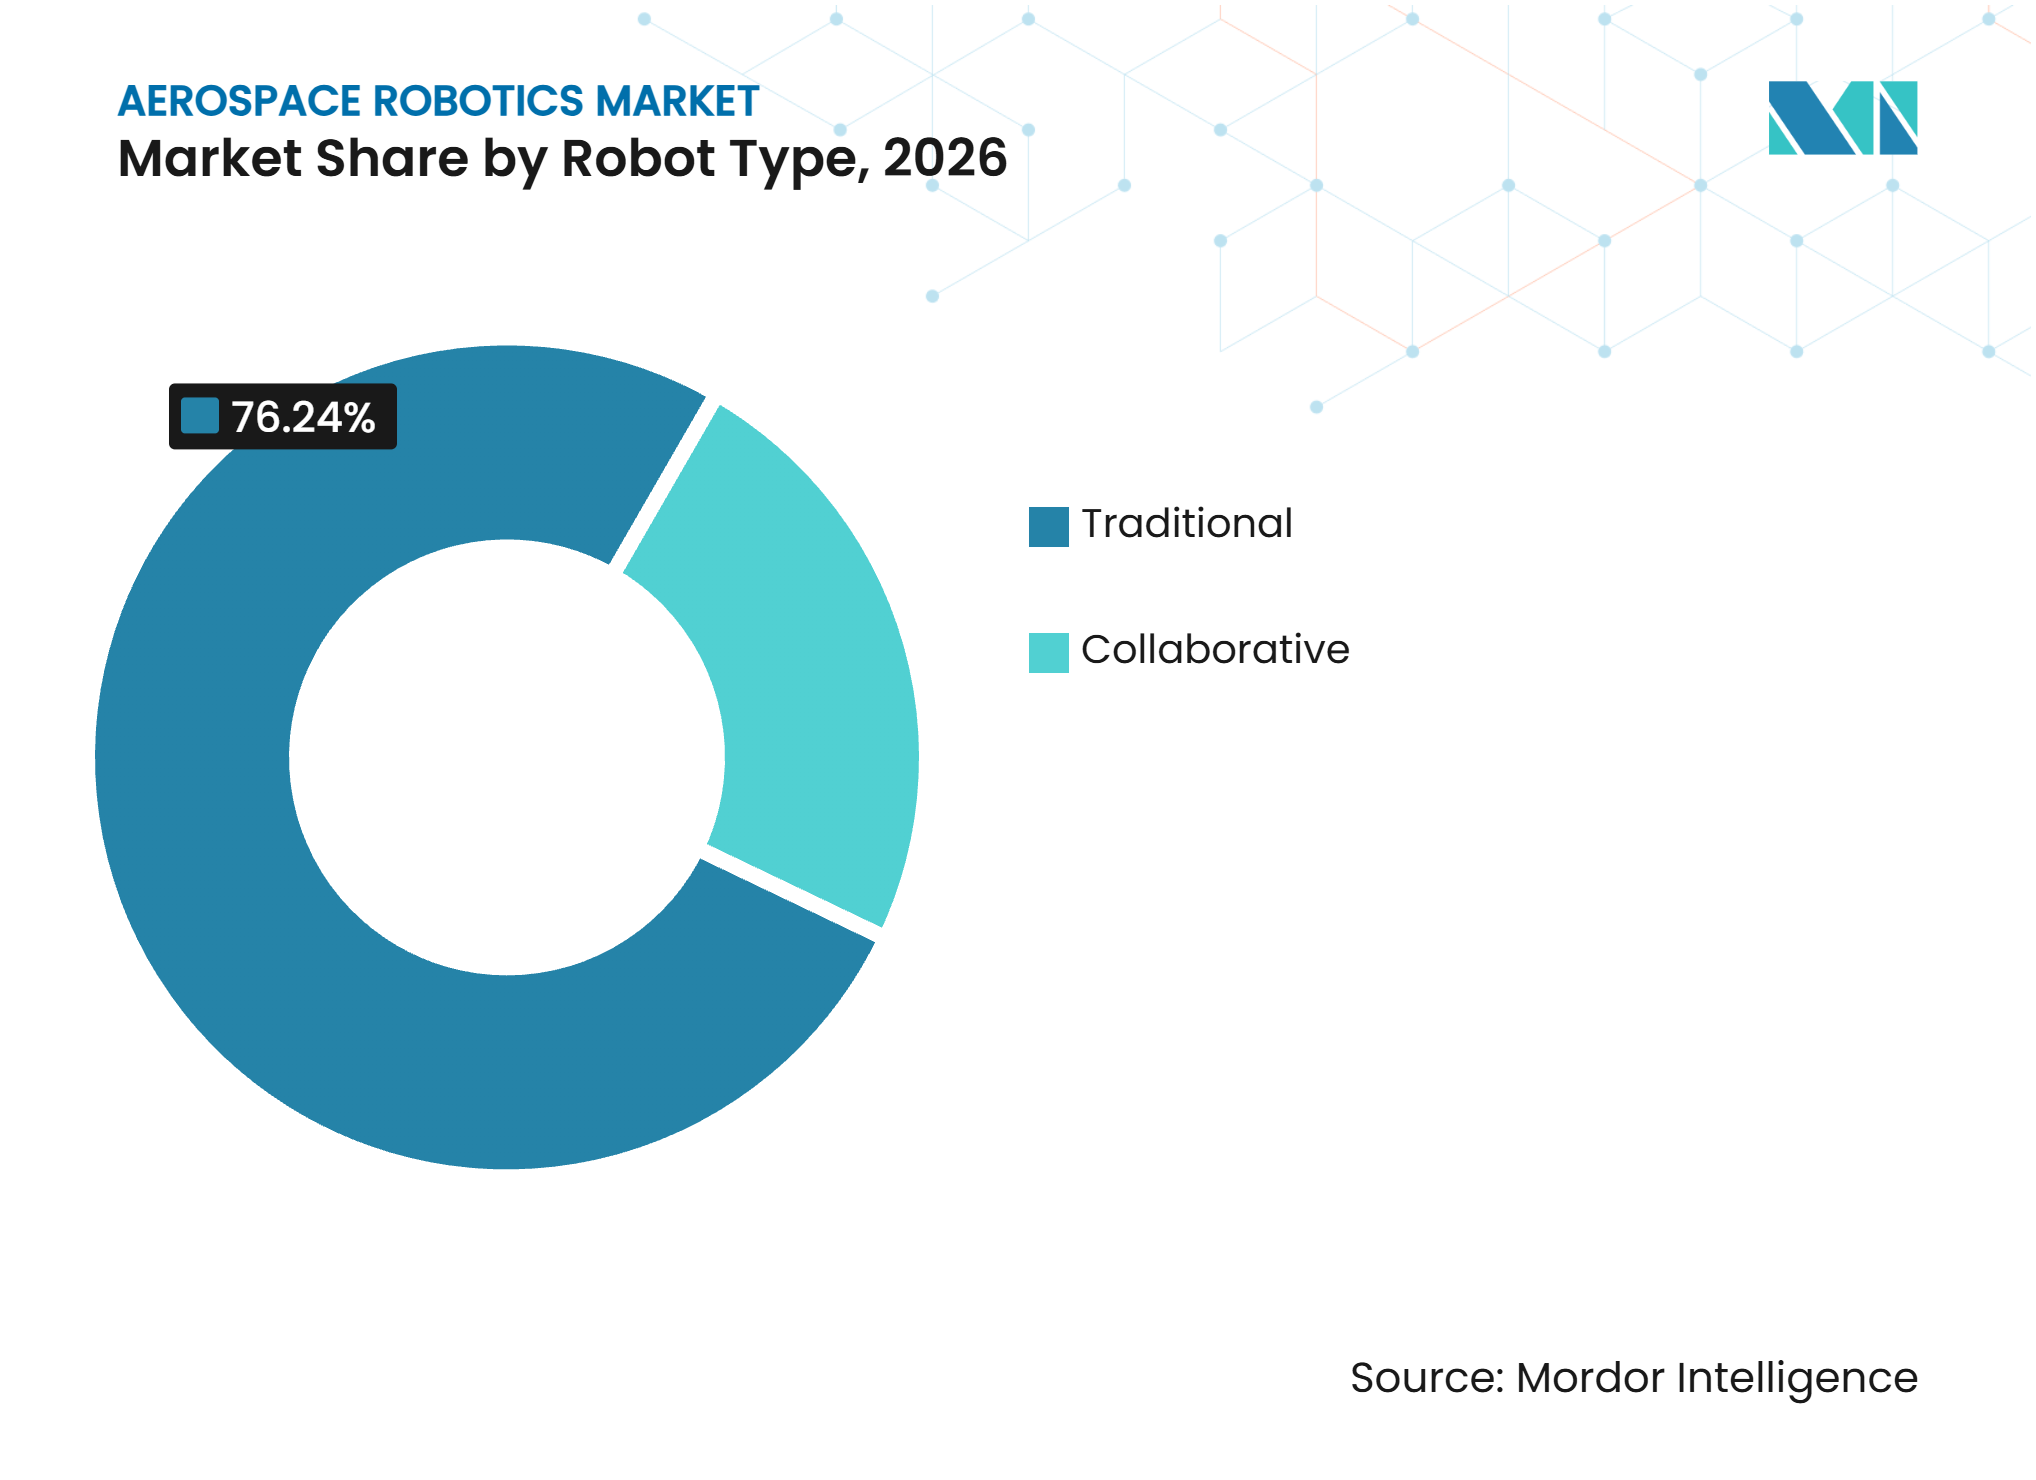
- ロボットタイプ別では、従来型ロボットが2026年の航空宇宙ロボティクス市場シェアの76.24%を占め、協働ロボットは2032年にかけて16.45%のCAGRで成長すると予測されています。
- コンポーネント別では、コントローラーが2026年に27.65%の収益シェアを占め、アームプロセッサーは2032年にかけて17.56%のCAGRで拡大すると予測されています。
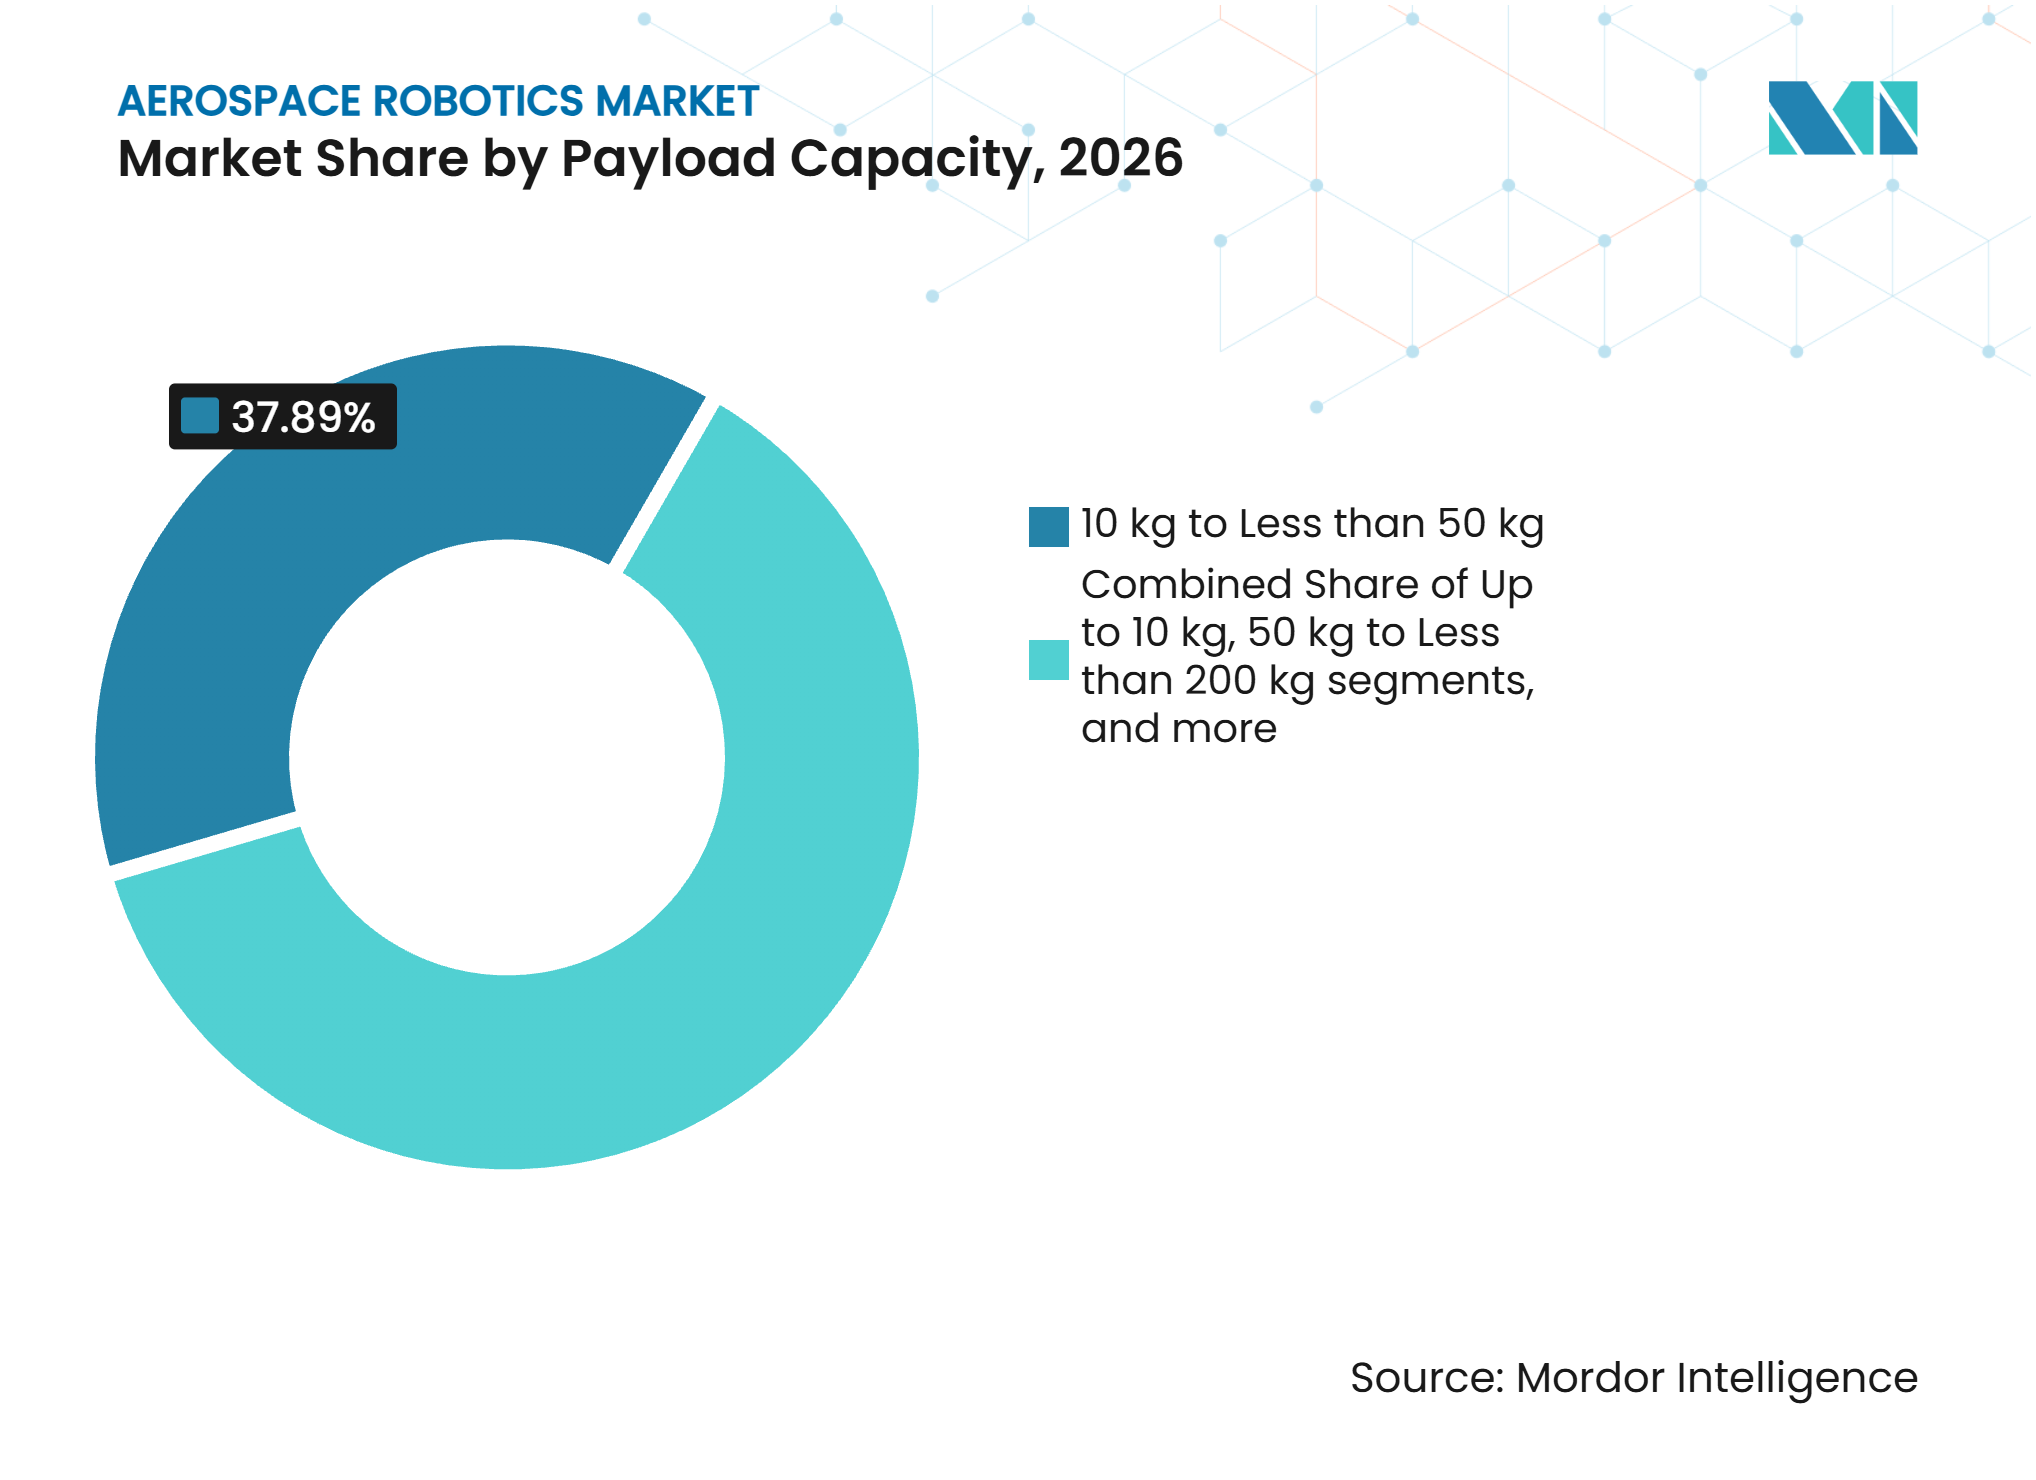
- ペイロード容量別では、10 kg以上50 kg未満の容量を持つロボットが2026年に37.89%の収益シェアを占め、2032年にかけて16.89%のCAGRで成長すると予測されています。
- 用途別では、検査・保守が2026年に39.24%の収益シェアを占め、宇宙および軌道上運用は2032年にかけて18.01%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の航空宇宙ロボティクス市場シェアの37.85%を占め、アジア太平洋地域は2032年にかけて16.86%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商用航空機生産の受注残と生産レートの引き上げ | +2.50% | 北米およびヨーロッパ、アジア太平洋地域のMROハブへの波及あり | 短期(2年以内) |
| 航空宇宙分野の労働力不足と熟練労働者の制約 | +2.20% | グローバル、特に北米およびヨーロッパでの強い影響 | 中期(2~4年) |
| 高精度かつ再現性の高い航空機組立への需要 | +2.00% | 北米およびヨーロッパのOEM組立ライン | 中期(2~4年) |
| ロボットによる検査およびスマートMROの拡大 | +1.80% | グローバル、アジア太平洋地域での採用が加速 | 中期(2~4年) |
| 少量・高複雑性生産に向けた柔軟な自動化へのシフト | +1.50% | 北米、ヨーロッパ、および新興アジア太平洋地域 | 長期(4年以上) |
| 宇宙サービスおよび軌道上運用へのロボティクス採用 | +1.40% | 北米、ヨーロッパ、日本、およびオーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商用航空機生産の受注残がロボット投資を加速
Airbus SEは2025年末時点で8,754機の受注残を保有し、The Boeing Companyは受注残に約6,100機の商用航空機を報告しています。この合計受注残は、組立の各段階にわたって持続的な生産活動を支え、スループットを中心的な運営課題としています。Airbus SEは2025年6月、Fanuc America CorporationのM-800iA/60ロボット、統合ドリルユニット、およびモバイルプラットフォームを備えたA320プリアセンブリ向け社内ロボットドリルセルを実証しました。この導入は、航空機メーカーがターンキーシステムのみに依存するのではなく、社内専門知識を構築していることを示しています。このアプローチは、汎用インテグレーターが対応できる業務量を減らす一方で、検証済みの航空宇宙アプリケーションを持つサプライヤーへの需要を高める可能性があります。したがって、航空宇宙ロボティクス市場は、生産レート目標、プロセス認定、および長期稼働サイクルをサポートできるベンダーを優遇します。
航空宇宙分野の労働力不足が構造的な自動化需要を牽引
タスクが技術的に自動化に適している場合でも、組織の準備状況によってヒューマン・ロボット協働が妨げられることがあります。この知見は、経験豊富な技術者の代替が困難であり、組立タスクに長い訓練期間が必要なことが多い航空宇宙工場に関連しています。製造業者はロボティクスを活用して、反復的なドリル加工、締結、検査、およびマテリアル移動における希少なスキルへの依存を低減できます。協働システムは、技術者がプロセスの近くにいる必要がある場合や、制約のある航空機内部で作業する場合に特に有用です。価値の根拠は、生産チームが予定された生産量を達成するために十分な訓練済みオペレーターを採用できない場合に最も強くなります。これは、労働力の確保と生産コミットメントを同時に管理しなければならない北米およびヨーロッパのサプライヤー全体での航空宇宙ロボティクスのより広い展開を支持します。
高精度かつ再現性の高い航空機組立への需要がロボット仕様を再形成
ビジョンとAIを使用する産業用ロボットは、航空宇宙構造物のドリル加工、リベット打ち、および検査においてサブミリメートルの精度を達成できます。航空機の組立には、一貫したファスナー穴の配置、複合材レイアップ角度、およびシーリング作業が必要であり、これにより再現性の高いモーション制御の価値が高まります。これらの要件は、安全性が重要なアプリケーションにおける基本的な自動化の使用を制限します。ビジョンシステム、力覚センサー、および適応制御は、生産フローを中断することなくロボットが部品のばらつきに対応するのを助けます。手直しの削減により、修正サイクルに使用されていた能力を解放できます。製造業者が品質保証と生産量改善を別々の投資としてではなく、連携した運営目標として扱う場合、航空宇宙ロボティクス市場は恩恵を受けます。
ロボット検査とスマートMROの拡大が繰り返し収益ストリームを創出
GE Aerospaceは2025年にAI対応のブレード検査ツールを12以上の保守施設に展開し、標準的なボアスコープ検査と比較してタービンブレードの検査時間を半減させました。[1] NCMSのOrionシステムは、0.08インチのデータ収集間隔で毎秒最大40インチの超音波検査速度を実証し、技術成熟度レベル7でBell Flightとともに展開されました。[2] これらのアプリケーションは、航空機の納入レートが低下した場合でも継続する保守作業を支援します。この統合により、保守サイクルを短縮し、定期点検の一貫性を向上させることができます。航空宇宙ロボティクス市場は、元の機器製造活動と並行して繰り返しのサービス需要から恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資と統合コスト | -0.80% | グローバル、特にアジア太平洋地域および南米の第2層・第3層サプライヤーでの影響が大きい | 短期(2年以内) |
| 安全性が重要な自動化に対する認証・検証・トレーサビリティ要件 | -0.60% | 北米およびヨーロッパ | 中期(2~4年) |
| レガシー機器、ソフトウェア、およびプロトコルの相互運用性のギャップ | -0.50% | グローバル、特に既存のOEMおよびMRO施設での影響が顕著 | 中期(2~4年) |
| 接続されたロボットシステムにおけるサイバーセキュリティおよびデータガバナンスのリスク | -0.40% | グローバル、防衛関連アプリケーションでの影響が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資がサプライヤー層全体での採用を制約
航空宇宙ロボットプロジェクトは、通常の生産をサポートする前に、機器、カスタムツーリング、施設変更、トレーニング、およびプロセス検証のための資金調達が必要です。これらの要件は、投資の柔軟性が限られた少量・複雑部品を生産する第2層・第3層サプライヤーにとってより困難です。保守サイトが古い機器を使用しており、新しいシステムを接続するためにカスタムエンジニアリングが必要な場合、統合は特にコストがかかる可能性があります。米国政府説明責任局は、宇宙内ロボットアームのプロバイダーが持続的な資本のために少数の政府契約に依存する可能性があることを指摘しました。これにより、完全な自動化プログラムを正当化できる大手プライムコントラクターと、より長い回収期間に直面する小規模サプライヤーとの間に格差が生じる可能性があります。したがって、航空宇宙ロボティクス市場は、大手製造者からの強い需要にもかかわらず、サプライチェーン全体で不均等に発展する可能性があります。
認証とトレーサビリティ要件が安全性重要な自動化に複雑さを加える
認証要件は、安全性が重要な生産および保守作業に使用されるロボティクスの展開スケジュールを長引かせます。航空宇宙産業協会は、DO-178Cソフトウェア保証原則がソフトウェア障害の結果に応じてどのように適用されるかを説明しています。AS9100D品質管理要件もまた、ロボットセル全体でトレーサブルなプロセスの必要性を高めます。NCMSは、航空機保守のためのロボット指向エネルギー堆積の自動化に対する障壁として、耐空性、非破壊評価、および材料トレーサビリティを特定しました。古い生産システムは追加のインターフェースおよび検証作業をもたらす可能性があり、接続されたセルはより強力なデータガバナンスを必要とします。これらの要因は、展開全体を通じてコントロールを文書化し、インターフェースを保護し、顧客がコンプライアンスを管理するのを支援できるプロバイダーに対する航空宇宙ロボティクス市場の需要を形成します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットタイプ別:
従来型システムが優位、協働ロボットが高混合環境で台頭従来型産業用ロボットは2026年に76.24%の収益シェアを占めました。これは、そのペイロード、剛性、および再現性が構造組立、複合材作業、および塗装に適しているためです。これらのシステムは、航空機の構成がゆっくりと変化する固定された高量生産セルで長い歴史を持っています。ドリル加工とリベット打ちでの使用は、長期プログラムにわたる安定したパフォーマンスの必要性を反映しています。協働ロボットは、サプライヤーがキャビン作業、精密締結、および制約のある胴体スペース向けのより柔軟なツールを求めるにつれて、2032年にかけて16.45%のCAGRで拡大すると予測されています。Fanuc America Corporationは2025年に、IP67ハウジングとハンドガイドプログラミングを備えた溶接、バリ取り、およびマテリアルハンドリング向けのCRX協働ロボットを実証しました。[3] 航空宇宙ロボティクス市場では、従来型システムの急速な置き換えではなく、段階的な採用が見られるでしょう。
ビジョンと力・トルクセンシングを備えた協働ロボットは、航空宇宙組立における人間工学的負担を軽減しながら適応性を高めることができます。これにより、フィクスチャーレス生産が実用的な目標であり、作業者がセルを共有する必要がある場合に有用です。協働フォーマットは、広範なプログラミング作業なしに航空機プログラム間で頻繁な段取り替えをサポートできます。専用ラインが単一製品ファミリーのスループットを最大化する必要がある場合、従来型システムが優位性を保ちます。したがって、航空宇宙ロボティクス産業は、生産量、部品のアクセス性、および安全要件に応じて両方のフォーマットを使用する可能性が高いです。互換性のあるコントロールと検証済みエンドエフェクターを提供するサプライヤーは、この混合運用モデルをより良くサービスできます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
コンポーネント別:
コントローラーが最大シェア、アームプロセッサーがAIの勢いで最速成長コントローラーは2026年に27.65%の収益シェアを占めました。これは、機械設備を生産・品質・安全システムと接続するためです。コントローラーは動作を調整し、運転データを収集し、ロボットセル全体で再現性の高い作業をサポートします。アームプロセッサーは、リアルタイム処理がモーション制御ハードウェアにより近い位置に組み込まれるにつれて、2032年にかけて17.56%のCAGRで成長すると予測されています。この機能は、外部データ処理なしに高速なパス補正と適応的なグリップ調整をサポートします。センサーおよびビジョンシステムは、生産中に部品の欠陥やばらつきを特定することでこの機能を拡張します。コンポーネント構造は、機械的信頼性と組み込みインテリジェンスを組み合わせたシステムに対する航空宇宙ロボティクス市場の需要を支援します。
ドライブ、モーションシステム、エンドエフェクター、およびツールチェンジャーは、ロボットセルがドリル加工、締結、シーラント塗布、および検査の間で切り替えを増やすにつれて重要性を保ちます。その設計は、航空宇宙作業の公差およびトレーサビリティ要件を満たす必要があります。Inboltは2026年に、Fanuc America Corporation、KUKA SE & Co. KGaA、ABB Ltd.、Comau S.p.A.、Yaskawa America, Inc.、およびUniversal Robots A/Sにわたって動作するロボット制御プラットフォームを立ち上げました。クロスブランドソフトウェアは、複数のインストール済みロボットプラットフォームを管理する負担を軽減できます。AS9100Dへの準拠もまた、センサーおよびコントローラーからの監査対応記録への需要を高めます。航空宇宙ロボティクス市場は、コンポーネントサプライヤーに対して、相互運用性と適格プロセスをサポートするエビデンスを組み合わせる機会を提供します。
ペイロード容量別:
中間カテゴリーが組立と検査の両需要を支えるペイロード容量が10 kg以上50 kg未満のロボットは2026年に収益の37.89%を占め、2032年にかけて16.89%のCAGRで成長すると予測されています。この範囲は、胴体パネルのドリル加工、スパー組立、キャビン取り付け、およびセンサー搭載ツールを使用した非破壊検査に適しています。プリアセンブリおよび保守ハンガーで使用される従来型産業用ロボットと半協働型機器の両方をサポートします。このカテゴリーは、最大のロボットシステムのフットプリントやコストなしに一般的な航空宇宙タスクを満たすことができます。その成長はまた、リーチ、再現性、および管理可能なペイロードを必要とする検査作業の自動化の増加を反映しています。このバランスにより、航空宇宙ロボティクス市場は航空機製造とアフターーケット運用の両方に関連します。
10 kg以下の容量を持つロボットは、技術者が限られたスペースで作業する検査およびキャビンタスクに有用です。50 kg以上200 kg未満のカテゴリーは、ランディングギアの取り扱い、エンジン取り付け、および大型パネルの位置決めに使用されます。Fanuc America Corporationは2025年のパリ航空ショーで、重量航空宇宙ハンドリングアプリケーション向けに270 kgのペイロードと2,655 mmのリーチを持つR-2000iC/270Fを発表しました。Loop TechnologyもまたFANUC M-2000シリーズロボットをFibreLINE複合材プリフォーム自動化システムに使用しました。軽量システムはより標準化されたアプリケーションに使用され、重量システムは特殊用途にとどまり、より高いシステム価値を持ちます。この区分により、複数のペイロードクラスにわたる需要が持続します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
検査が収益をリード、宇宙および軌道上運用が最速成長を牽引検査・保守は2026年の航空宇宙ロボティクス市場の39.24%を占めました。安全性、資産の可用性、および文書化が支出の意思決定を促進するためです。GE AerospaceのブレードインスペクションツールはGE Aerospaceは12以上の施設に展開され、標準的なボアスコープ方法と比較してタービンブレードの検査時間を半減させました。NCMSのOrionプラットフォームは、航空機構造の高速超音波検査を示しました。マテリアルハンドリング、ロジスティクス、監視、およびセキュリティもまた、より自律的な移動とセンシングから恩恵を受けます。検査は、保守のタイミングと欠陥検出を直接サポートするため、主要なアプリケーションであり続けます。フリートと生産施設全体での広範な使用が安定した需要基盤を提供します。
宇宙および軌道上運用は、航空宇宙ロボティクス市場で最も速いアプリケーション成長として、2032年にかけて18.01%のCAGRで成長すると予測されています。米国国防総省とNASAは、過去10年間で宇宙内サービス、組立、および製造のデモンストレーションに2 ビリオン 米ドル以上を費やしました。同レポートは2025年3月時点で11,000以上の活動中の衛星が軌道上にあることを数え、2030年までに18,000以上の打ち上げ計画を特定しました。サービス、検査、燃料補給、およびデブリ関連ミッションは、地球外での信頼性の高いロボットツールを必要とします。
地域分析
北米:サプライチェーンと防衛プログラムの支配が市場リーダーシップを支える
北米は2026年に37.85%の地域収益シェアを占め、商用機体・エンジン生産、防衛プログラム、および専門的な自動化サプライヤーによって支えられています。Fanuc America Corporationは2026年3月、225の雇用創出を計画した84万平方フィートの製造施設のためのミシガン州への90 ミリオン 米ドルの投資を発表しました。Electroimpact Inc.のリベット打ち機器から自動化翼パネル組立への進化は、この地域の専門的な能力を反映しています。連邦認証要件とAS9100D品質システムがサプライヤー選定を形成します。カナダはMDA Space Ltd.とCanadarm3プログラムを通じて航空宇宙ロボティクス市場に宇宙ロボティクスの側面を加えます。この幅広い活動により、航空宇宙ロボティクス市場は製造、防衛、および公共宇宙インフラと結びついています。
MDA Space Ltd.は2026年6月、先進SARサレットのためにカナダ宇宙庁から6億8,800万カナダドル(492.31 ミリオン 米ドル)の契約を受領しました。同社はまた、月面ゲートウェイ向けのフェーズCおよびDの10 ビリオン カナダドル(0.72 ビリオン 米ドル)の契約の下でCanadarm3の作業を進めました。これらのプログラムは、ロボット能力を公共宇宙インフラと航空機生産に結びつけています。北米のプロバイダーは、航空機、防衛、および宇宙顧客との緊密な関係から恩恵を受けます。この地域はまた、DO-178Cおよび関連する航空フレームワークの下で厳格なソフトウェア保証とセキュリティの期待に直面しています。このコンプライアンス環境は新規参入者を遅らせる可能性がありますが、確立された検証実績を持つベンダーをサポートします。
アジア太平洋地域:製造と宇宙への多方面投資が最速成長を牽引
アジア太平洋地域は2032年にかけて16.86%のCAGRで成長すると予測されており、最も成長の速い地域の航空宇宙ロボティクス市場となっています。成長は、中国、インド、日本、および韓国での航空機製造活動、ならびに拡大する国家宇宙プログラムによって支えられています。日本貿易振興機構(JETRO)は、日本がグローバルな産業用ロボット生産の推定46%を占め、2030年までに8 トリリオン 日本円(51 ビリオン 米ドル)の国内宇宙産業を目指していると報告しました。Astroscale Japanは2026年1月、衛星捕捉のための把持機構を開発するために防衛省から10 ビリオン 日本円(6.30 ミリオン 米ドル)の契約を受領しました。これは、国家安全保障計画におけるロボットサービスのより大きな役割を示しています。地域の生産能力もまた、航空宇宙自動化への投資の実用的な基盤を提供します。
インドは、航空宇宙コンポーネント生産と防衛重点の自動化を通じて新たな能力を開発しています。Jeh Aerospaceは、2026年に稼働予定の飛行重要なエアロエンジンおよびエアロストラクチャーコンポーネント向けにハイデラバードに50 ミリオン 米ドルのマッハ2施設を発表しました。中国はロボティクス投資と衛星生産を拡大しており、国際サプライヤーへの競争圧力を高めています。日本の政策支援は、宇宙ロボティクス開発のための追加ルートを提供します。地域企業は、グローバルプログラムにサービスを提供する際に、輸出規制、耐空性要件、および顧客品質基準を引き続き満たす必要があります。これらのコンプライアンス要因は、検証済みの航空宇宙プロセスを持つパートナーを優遇する可能性があります。航空宇宙ロボティクス市場は、製造成長と宇宙投資の組み合わせからより広い需要基盤を得ます。
ヨーロッパ、南米、中東・アフリカにわたる異なる軌跡
ヨーロッパは、Airbus SE、Safran、およびLeonardoを中心とした確立された航空宇宙インフラに依存しており、専門サプライヤーがエアロストラクチャーおよびクリーンルームアプリケーションにサービスを提供しています。欧州イノベーション評議会は2025年に、革新的な宇宙内サービス、宇宙ロボティクス、および強靭なヨーロッパ宇宙インフラのために5,000万ユーロ(56.09 ミリオン 米ドル)を割り当てました。ヨーロッパの航空宇宙ロボティクス市場規模は、ドイツ、フランス、および英国の生産プログラムによって支えられています。制裁措置により、ロシアの民間航空宇宙ロボティクスにおける役割が縮小し、一部の調達が他のヨーロッパサプライヤーに向けられました。ヨーロッパの認証規則と宇宙資金調達は、適格なロボティクスプロバイダーのための構造化された環境を作り出しています。
南米は、ブラジルのEmbraerサプライヤーベースと保守自動化への関心の高まりによって牽引される新興の機会として残っています。中東・アフリカは、サウジアラビアとアラブ首長国連邦における防衛関連のスマート保守プログラムを通じて需要を開発しています。ビジョン2030フレームワークの下での主権航空プログラムは、国際パートナーからのロボット組立および検査への投資を引き付けることができます。これらの地域は北米、ヨーロッパ、およびアジア太平洋地域よりも小さい既存の設置基盤を持っていますが、ターゲットを絞ったシステムとサービスパートナーシップの機会を提供します。地域の要件は、限られた専門家リソースでトレーニング、保守、および認定が可能なモジュール式機器を優遇する可能性があります。サプライヤーは、国家調達規則、セキュリティの期待、および地域の保守能力を考慮する必要があります。合計地域は、より大きな航空宇宙センターのリーダーシップを変えることなく、航空宇宙ロボティクス市場に地理的多様性を加えます。
競合環境
市場集中度
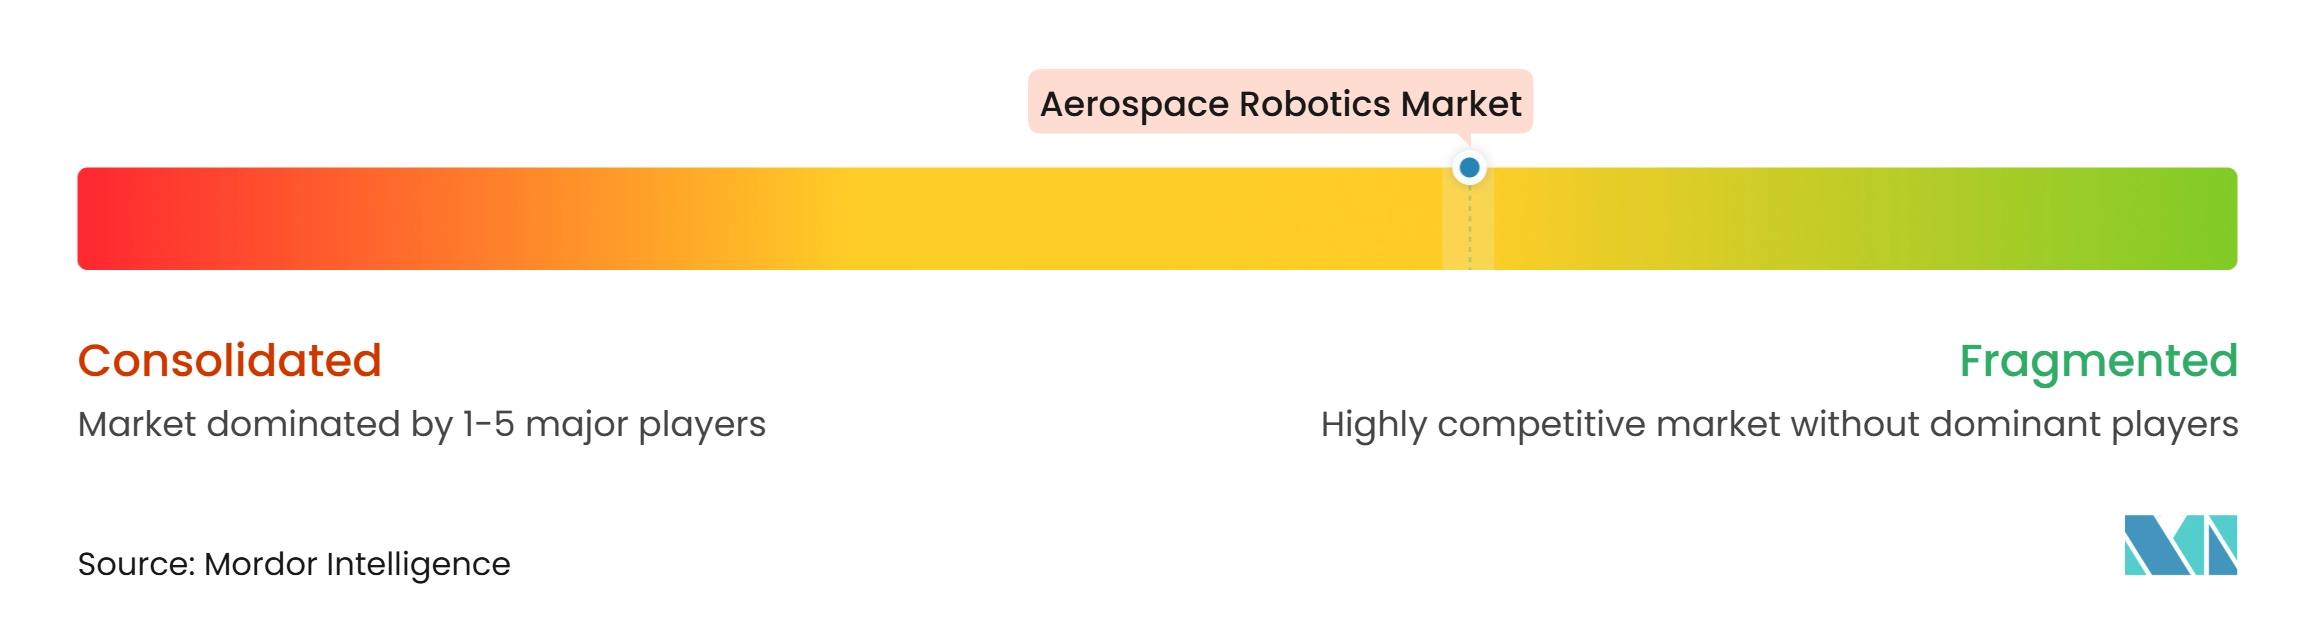
航空宇宙ロボティクスの競合環境は、市場全体では適度に分散していますが、個別の技術ニッチ内ではより集中しています。ABB Ltd.、Fanuc America Corporation、Yaskawa America, Inc.、Kawasaki Heavy Industries, Ltd.、およびKUKA SE & Co. KGaAは、コントロール、ペイロードの柔軟性、および顧客システムとの統合で競合しています。Electroimpact Inc.、Broetje-Automation GmbH、Loxin 2002, S.L.、およびComau S.p.A.は、ツーリング知識と長年のOEM関係を通じて専門的なポジションを保持しています。航空宇宙プログラムが検証済みプロセスと一貫した文書化を要求するため、これらの資格を確立するには数年かかる場合があります。Universal Robots A/Sは2025年にNVIDIAおよびInboltと協力して、高混合コンポーネントハンドリングのためのビジョン対応ロボットプログラミングを実証しました。戦略的焦点は、ソフトウェア、センサー統合、および変化する生産条件に対応する能力にますます向けられています。
宇宙および軌道上ロボティクスは、政府へのアクセスとミッション準備状況が契約機会に強く影響するため、異なる競合条件を持っています。Redwireは2026年第1四半期の収益として97 ミリオン 米ドルを報告し、前年比57.9%増、契約済みバックログは411.2 ミリオン 米ドルでした。MDA Space Ltd.とAstroscale Holdings Inc.は、サービス、検査、およびロボット操作を中心にポジションを構築しています。オープンな機会には、衛星コンステレーションの自律検査、燃料補給インターフース、および共通エンドエフェクター標準が含まれます。米国政府説明責任局は、宇宙内サービス、組立、および製造に関連する利点と課題を強調しています。公共顧客との確立された関係は、これらのミッションがデモンストレーションから運用に移行するにつれて優位性を提供できます。
コンプライアンスは、地上および軌道システムの競合ポジショニングの一部であり続けます。DO-326AおよびDO-356Aセキュリティ標準は、接続された航空宇宙ソフトウェアの監査においてますます関連性が高まっています。この要件は、文書化されたコントロールとソフトウェア更新の明確な責任を示すことができるサプライヤーに価値を加えます。Airbus SEのFanuc America Corporationベースのロボットドリルセルの使用は、顧客が社内で独自の生産知識を開発できることを示しています。Fanuc America Corporationの計画されたミシガン州製造施設もまた、北米顧客に近い生産能力を追加する戦略を反映しています。したがって、航空宇宙ロボティクス市場における競争は、ロボットハードウェア、適格アプリケーション、ソフトウェア保証、および顧客固有のプロセス経験にわたります。
航空宇宙ロボティクス産業のリーダー企業
-
ABB Ltd.
-
KUKA SE & Co. KGaA
-
Kawasaki Heavy Industries, Ltd.
-
Yaskawa America, Inc.
-
Fanuc America Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
航空宇宙ロボティクス市場 このレポートでカバーされる企業
- ABB Ltd.
- Airbus SE
- The Boeing Company
- Fanuc America Corporation
- KUKA SE & Co. KGaA
- Kawasaki Heavy Industries, Ltd.
- Yaskawa America, Inc.
- Comau S.p.A.
- Stäubli International AG
- Universal Robots A/S
- Electroimpact Inc.
- Broetje-Automation GmbH
- Loxin 2002, S.L.
- Oliver Crispin Robotics Ltd.
- Boston Dynamics, Inc.
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Astroscale Holdings Inc.
- Rocket Lab Limited
- MDA Space Ltd.
最近の産業開発事情 航空宇宙ロボティクス市場
- 2026年5月:Rocket Lab Limitedは、宇宙ロボティクスおよび宇宙船向け精密機構を専門とするカリフォルニア州拠点の企業、Motiv Space Systemsの買収完了を発表しました。この取引により、Rocket Lab Limitedは火星ミッションおよびその他の宇宙アプケーション向けに打ち上げサービス、宇宙船、ソフトウェア、およびロボティクスを提供できるポジションに立ちます。
- 2026年1月:中国のロボティクス企業UBTechがAirbus SEと航空製造に使用するロボットを供給する契約を締結しました。Airbus SEはすでにUBTechの最新の産業用ヒューマノイドロボットを購入しており、両者は航空宇宙製造におけるヒューマノイドロボットの使用を共同で拡大する計画です。
- 2025年6月:Comau S.p.A.とRobozeは、先進的なオンデマンド製造アプリケーションにおける手頃な自動化の市場需要に対応するためのコラボレーションを発表しました。このパートナーシップは、自動車、航空宇宙、エネルギー、およびレーシングを含む複数のセクターを対象としています。両社の組み合わされた専門知識と技術により、自動化、ロボティクス、および積層造形を統合したソリューションを顧客に提供できます。
グローバル航空宇宙ロボティクス市場レポートの調査範囲
航空宇宙ロボティクス市場は、航空宇宙・防衛産業全体にわたる自動化製造、組立、検査、保守、マテリアルハンドリング、監視、および宇宙運用をサポートするために設計されたロボットシステムおよび関連技術で構成されています。調査範囲には、新規航空宇宙製造および自動化設備向けに供給されるロボットシステム、既存生産施設の近代化、航空機検査・保守運用、マテリアルハンドリングおよびロジスティクス、監視およびセキュリティ、ならびに宇宙および軌道上運用が含まれます。
航空宇宙ロボティクス市場は、ロボットタイプ、コンポーネント、ペイロード容量、用途、および地域によってセグメント化されています。ロボットタイプ別では、市場は従来型ロボットと協働ロボットにセグメント化されています。コンポーネント別では、市場はコントローラー、アームプロセッサー、センサーおよびビジョンシステム、ドライブおよびモーションシステム、ならびにエンドエフェクターおよびツールチェンジャーにセグメント化されています。ペイロード容量別では、市場は10 kg以下、10 kg以上50 kg未満、50 kg以上200 kg未満、および200 kg以上にセグメント化されています。用途別では、市場は検査・保守、マテリアルハンドリングおよびロジスティクス、宇宙および軌道上運用、ならびに監視およびセキュリティにセグメント化されています。レポートはまた、異なる地域の主要国における航空宇宙ロボティクス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 従来型 |
| 協働型 |
| コントローラー |
| アームプロセッサー |
| センサーおよびビジョンシステム |
| ドライブおよびモーションシステム |
| エンドエフェクターおよびツールチェンジャー |
| 10 kg以下 |
| 10 kg以上50 kg未満 |
| 50 kg以上200 kg未満 |
| 200 kg以上 |
| 検査・保守 |
| マテリアルハンドリングおよびロジスティクス |
| 宇宙および軌道上運用 |
| 監視およびセキュリティ |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| ロボットタイプ別 | 従来型 | ||
| 協働型 | |||
| コンポーネント別 | コントローラー | ||
| アームプロセッサー | |||
| センサーおよびビジョンシステム | |||
| ドライブおよびモーションシステム | |||
| エンドエフェクターおよびツールチェンジャー | |||
| ペイロード容量別 | 10 kg以下 | ||
| 10 kg以上50 kg未満 | |||
| 50 kg以上200 kg未満 | |||
| 200 kg以上 | |||
| 用途別 | 検査・保守 | ||
| マテリアルハンドリングおよびロジスティクス | |||
| 宇宙および軌道上運用 | |||
| 監視およびセキュリティ | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| ヨーロッパ | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| その他の南米 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
2032年の航空宇宙ロボティクスの予測値は?
航空宇宙ロボティクス市場は、2027年の5.10 ビリオン 米ドルから13.15%のCAGRで成長し、2032年までに9.46 ビリオン 米ドルに達すると予測されています。
航空宇宙製造自動化をリードするロボットタイプは?
従来型産業用ロボットは、高ペイロードで再現性の高い構造組立作業に適しているため、2026年に76.24%のシェアでリードしました。
なぜ協働ロボットが航空宇宙分野で採用を拡大しているのか?
協働ロボットは、制約のあるスペース、頻繁な段取り替え、および作業者に隣接したタスクに適しているため、2032年にかけて16.45%のCAGRで成長すると予測されています。
最も高い成長見通しを持つ用途は?
宇宙および軌道上運用は、サービスおよび衛星インフラのニーズに支えられて、2032年にかけて18.01%のCAGRで成長すると予測されています。
航空宇宙自動化システムで最も速く成長している地域は?
アジア太平洋地域は、航空機生産と国家宇宙プログラムに支えられて、2032年にかけて16.86%のCAGRで成長すると予測されています。
航空宇宙施設でのロボットシステムの採用を制限するものは何か?
初期統合コスト、認証、トレーサビリティ要件、レガシー機器インターフェース、およびサイバーセキュリティ要件が展開を遅らせる可能性があります。