
Taille et part du marché de la robotique aérospatiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.10 Milliards de dollars |
| Taille du Marché (2032) | 9.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la robotique aérospatiale par Mordor Intelligence
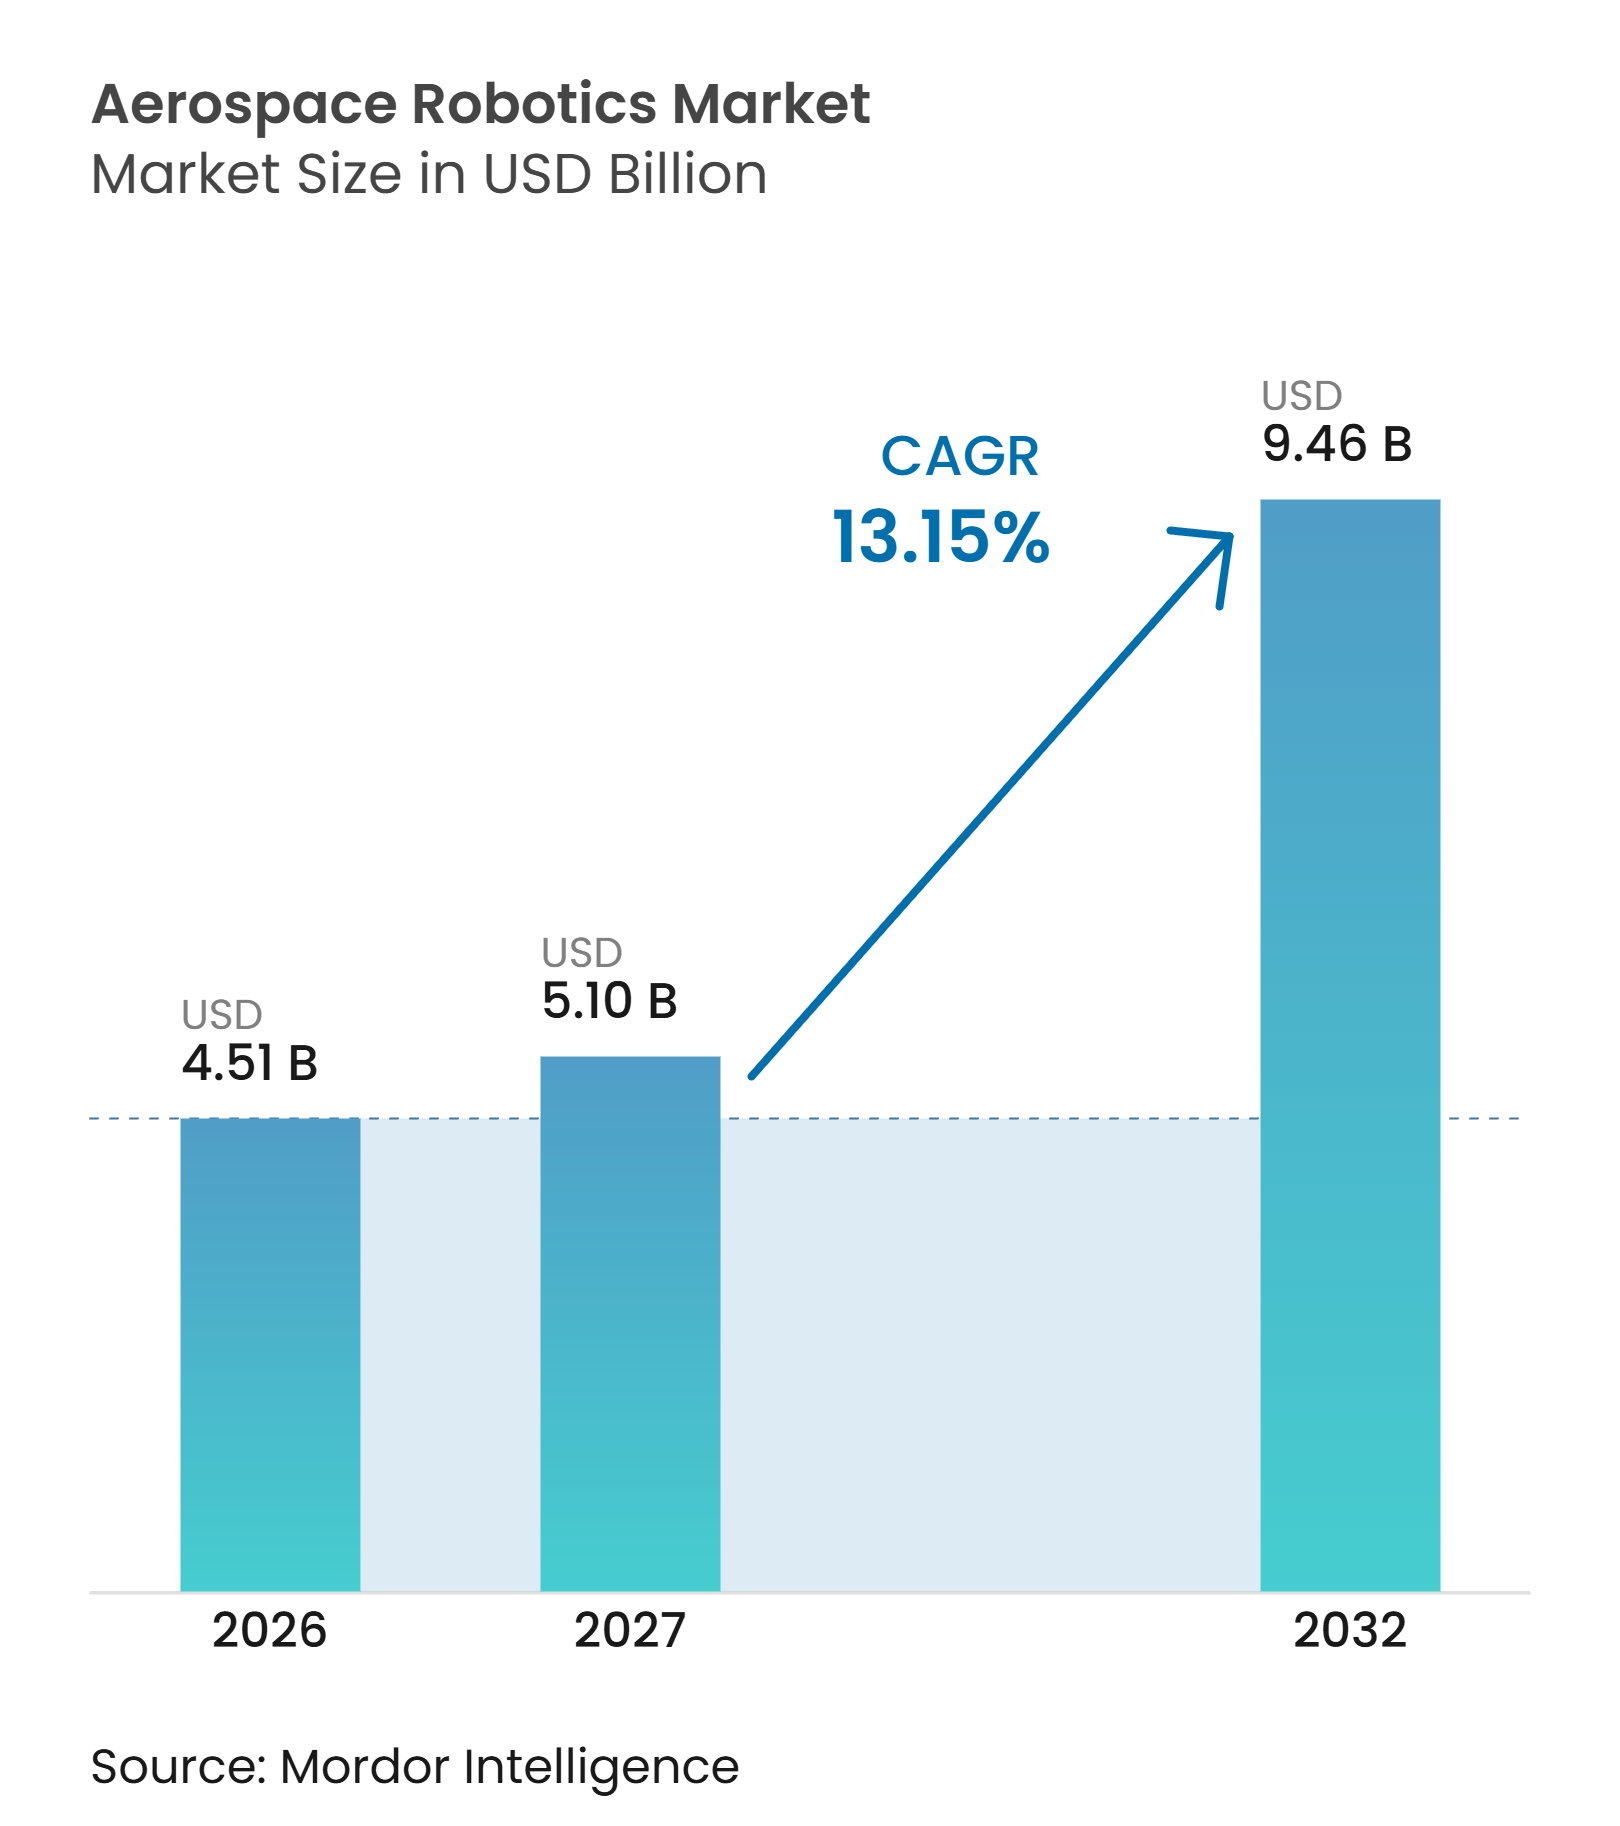
La taille du marché de la robotique aérospatiale était évaluée à 4,51 milliards USD en 2026 et devrait croître de 5,10 milliards USD en 2027 pour atteindre 9,46 milliards USD d'ici 2032, à un CAGR de 13,15 % pendant la période de prévision (2027-2032). Airbus a signalé un carnet de commandes de 8 754 aéronefs commerciaux à la fin de 2025, tandis que Boeing a signalé un carnet de commandes d'environ 6 100 aéronefs, maintenant la pression sur les fabricants pour augmenter la production grâce à l'automatisation. La robotique fait désormais partie de la planification de la production car les pénuries de techniciens qualifiés limitent la capacité à ajouter de la main-d'œuvre au rythme requis. Les fabricants orientent également leurs investissements vers les systèmes d'inspection, de maintenance et d'assemblage reconfigurables pouvant fonctionner sur plusieurs programmes d'aéronefs. Les programmes spatiaux de maintenance dirigés par les gouvernements élargissent les opportunités au-delà des usines vers les opérations orbitales. Les fournisseurs disposant d'une expérience de validation aérospatiale et d'un solide soutien à la certification sont mieux placés pour répondre à cette demande.
Principaux enseignements du rapport
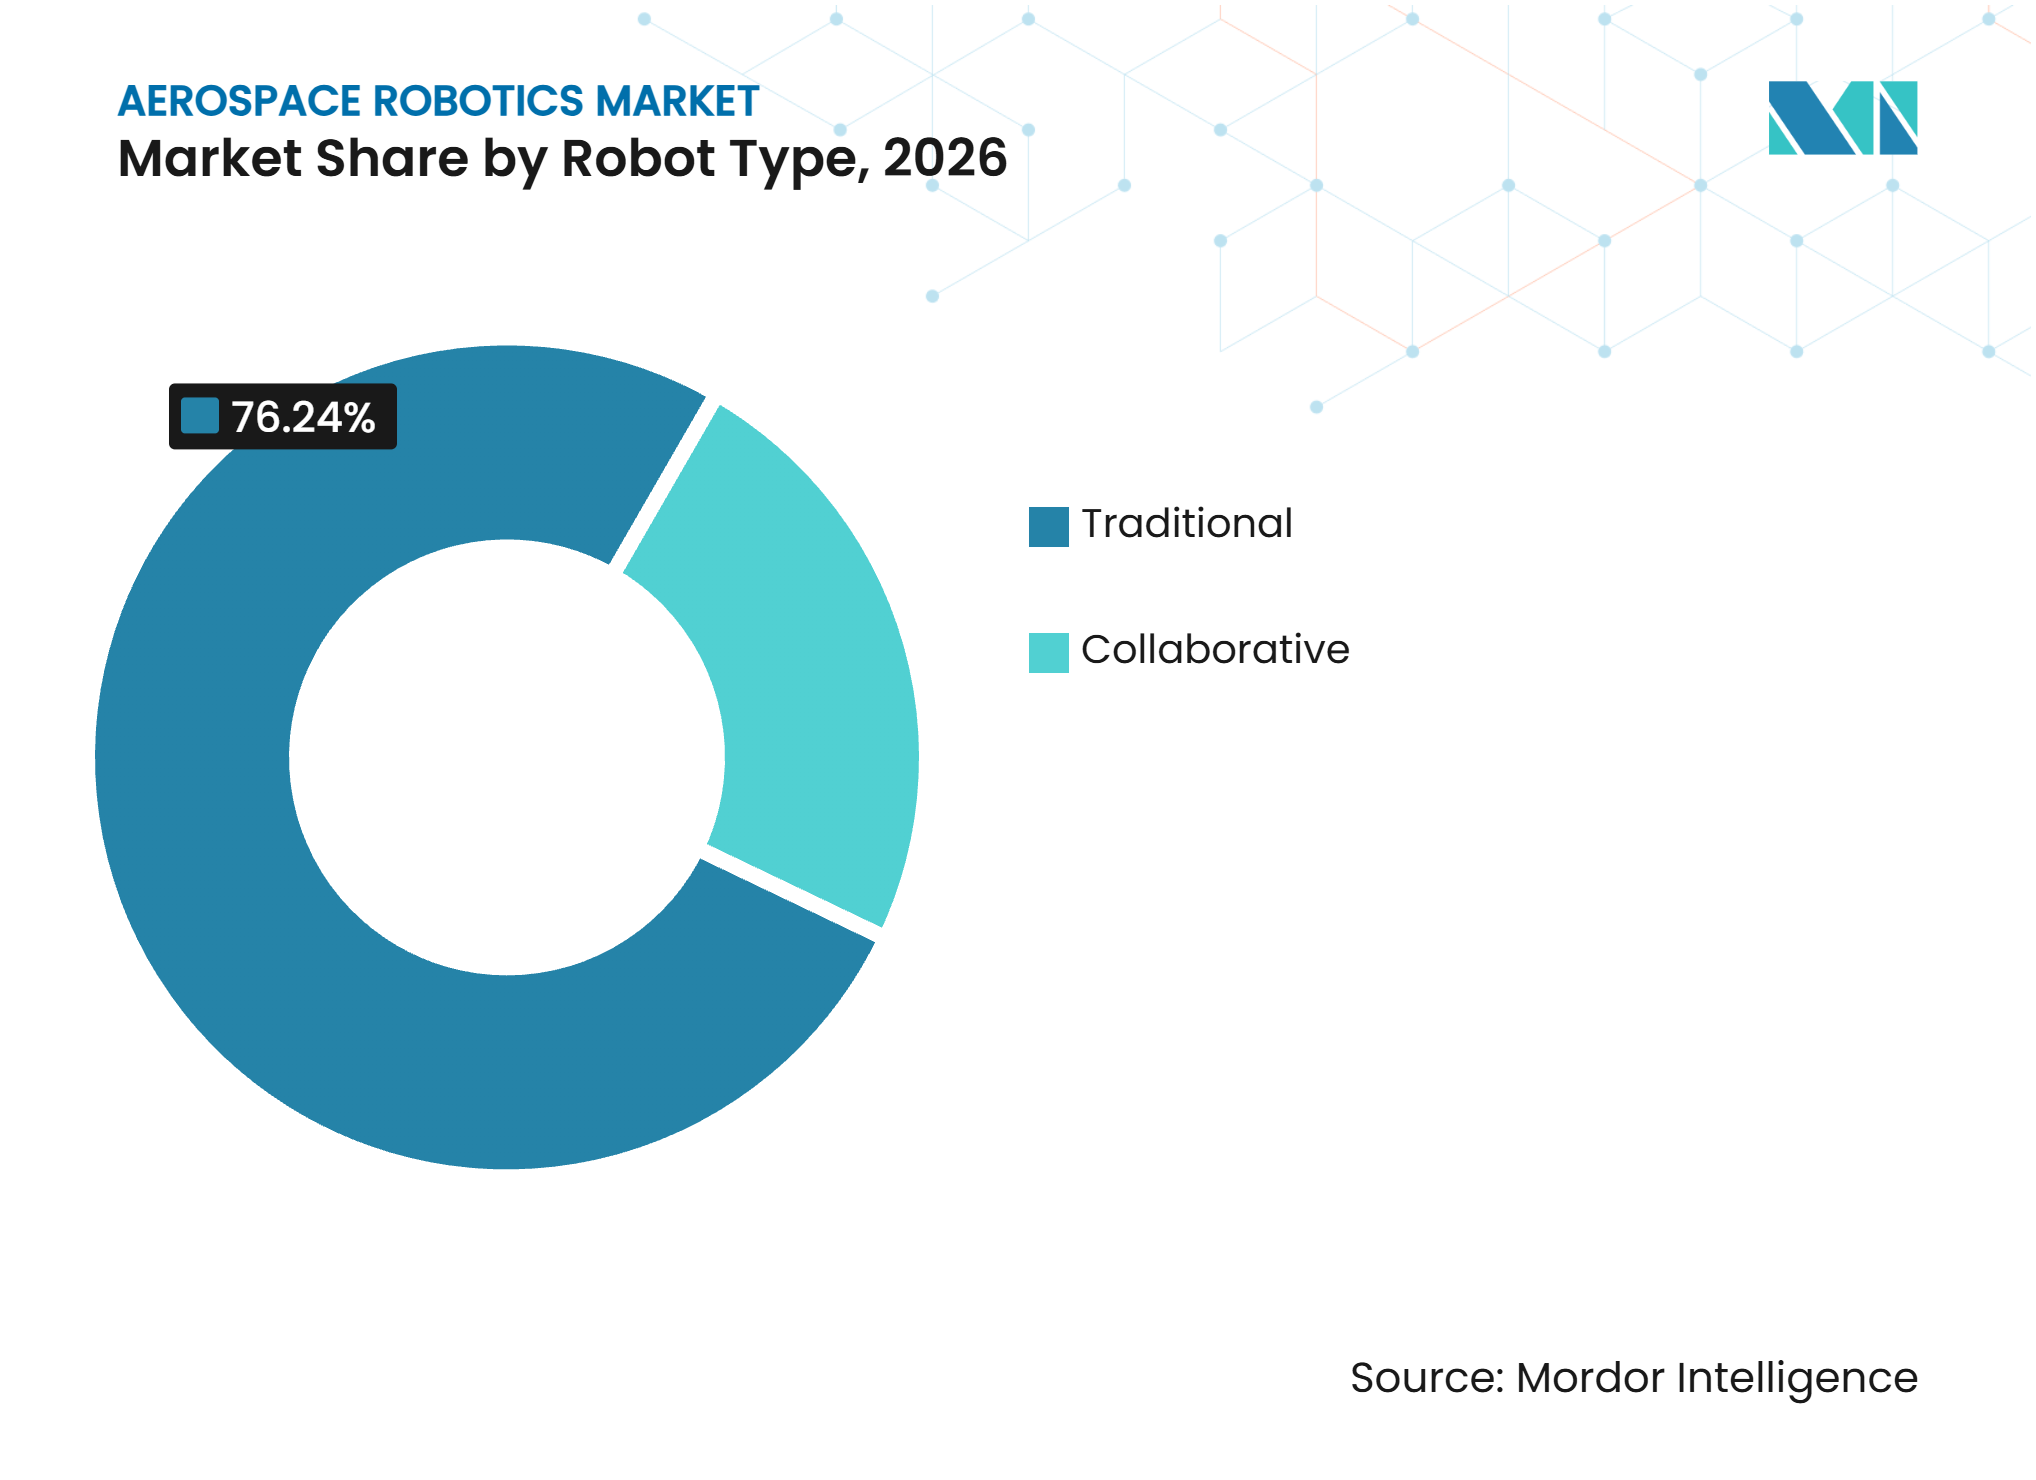
- Par type de robot, les robots traditionnels détenaient 76,24 % de la part du marché de la robotique aérospatiale en 2026, tandis que les robots collaboratifs devraient croître à un CAGR de 16,45 % jusqu'en 2032.
- Par composant, les contrôleurs représentaient 27,65 % de la part des revenus en 2026, tandis que les processeurs de bras devraient se développer à un CAGR de 17,56 % jusqu'en 2032.
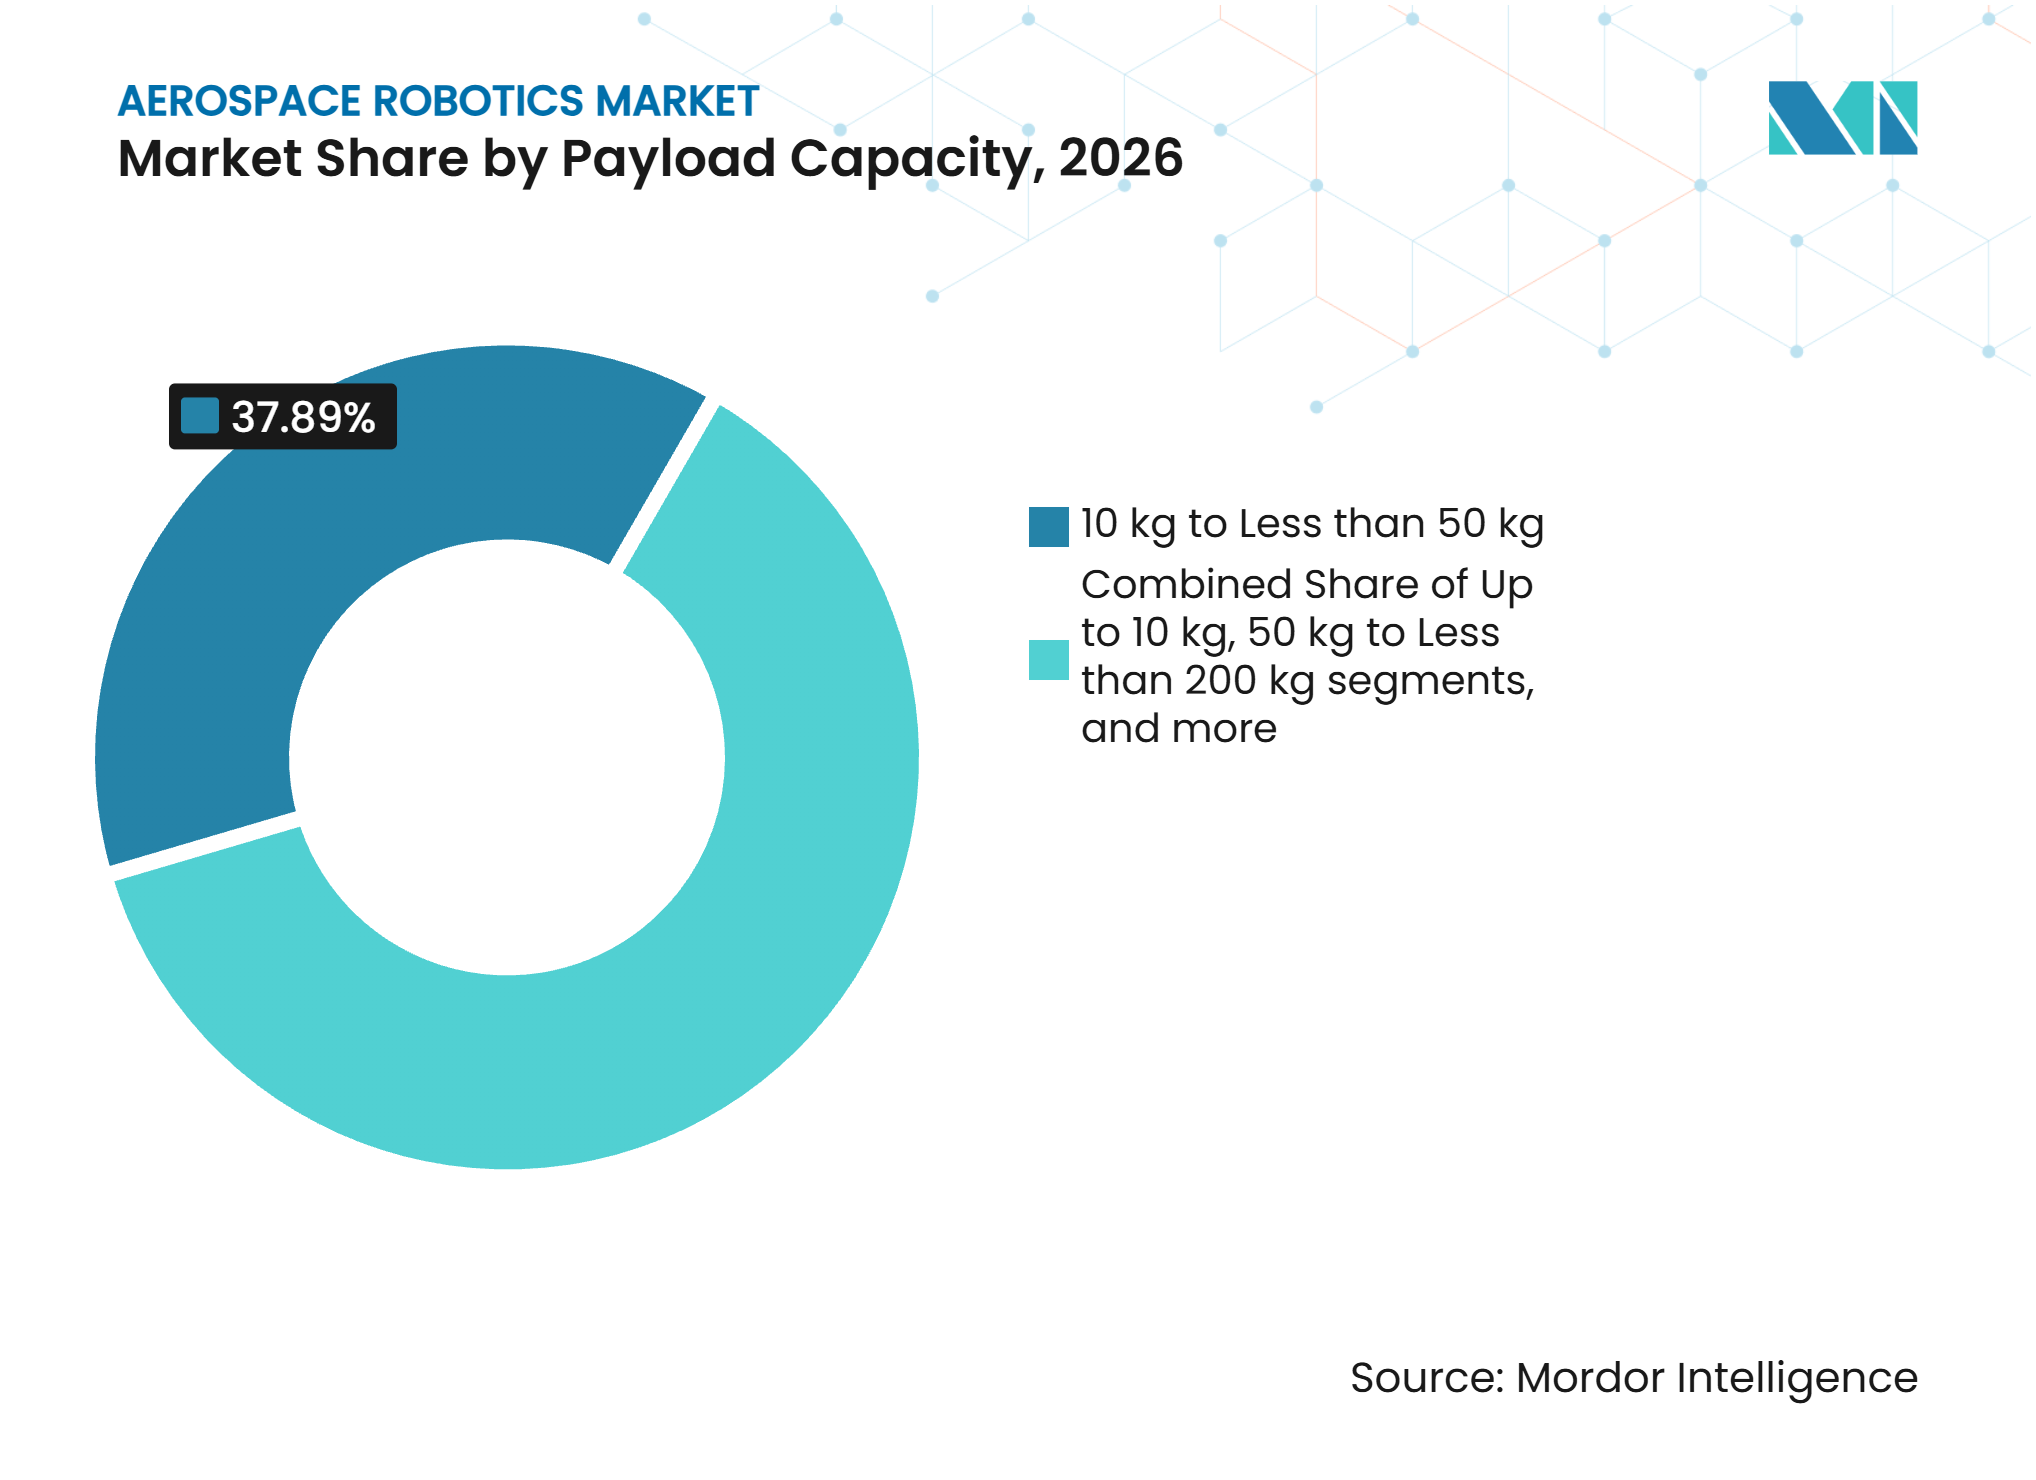
- Par capacité de charge utile, les robots d'une capacité de 10 kg à moins de 50 kg représentaient 37,89 % de la part des revenus en 2026 et devraient croître à un CAGR de 16,89 % jusqu'en 2032.
- Par application, l'inspection et la maintenance représentaient 39,24 % de la part des revenus en 2026, tandis que les opérations spatiales et en orbite devraient croître à un CAGR de 18,01 % jusqu'en 2032.
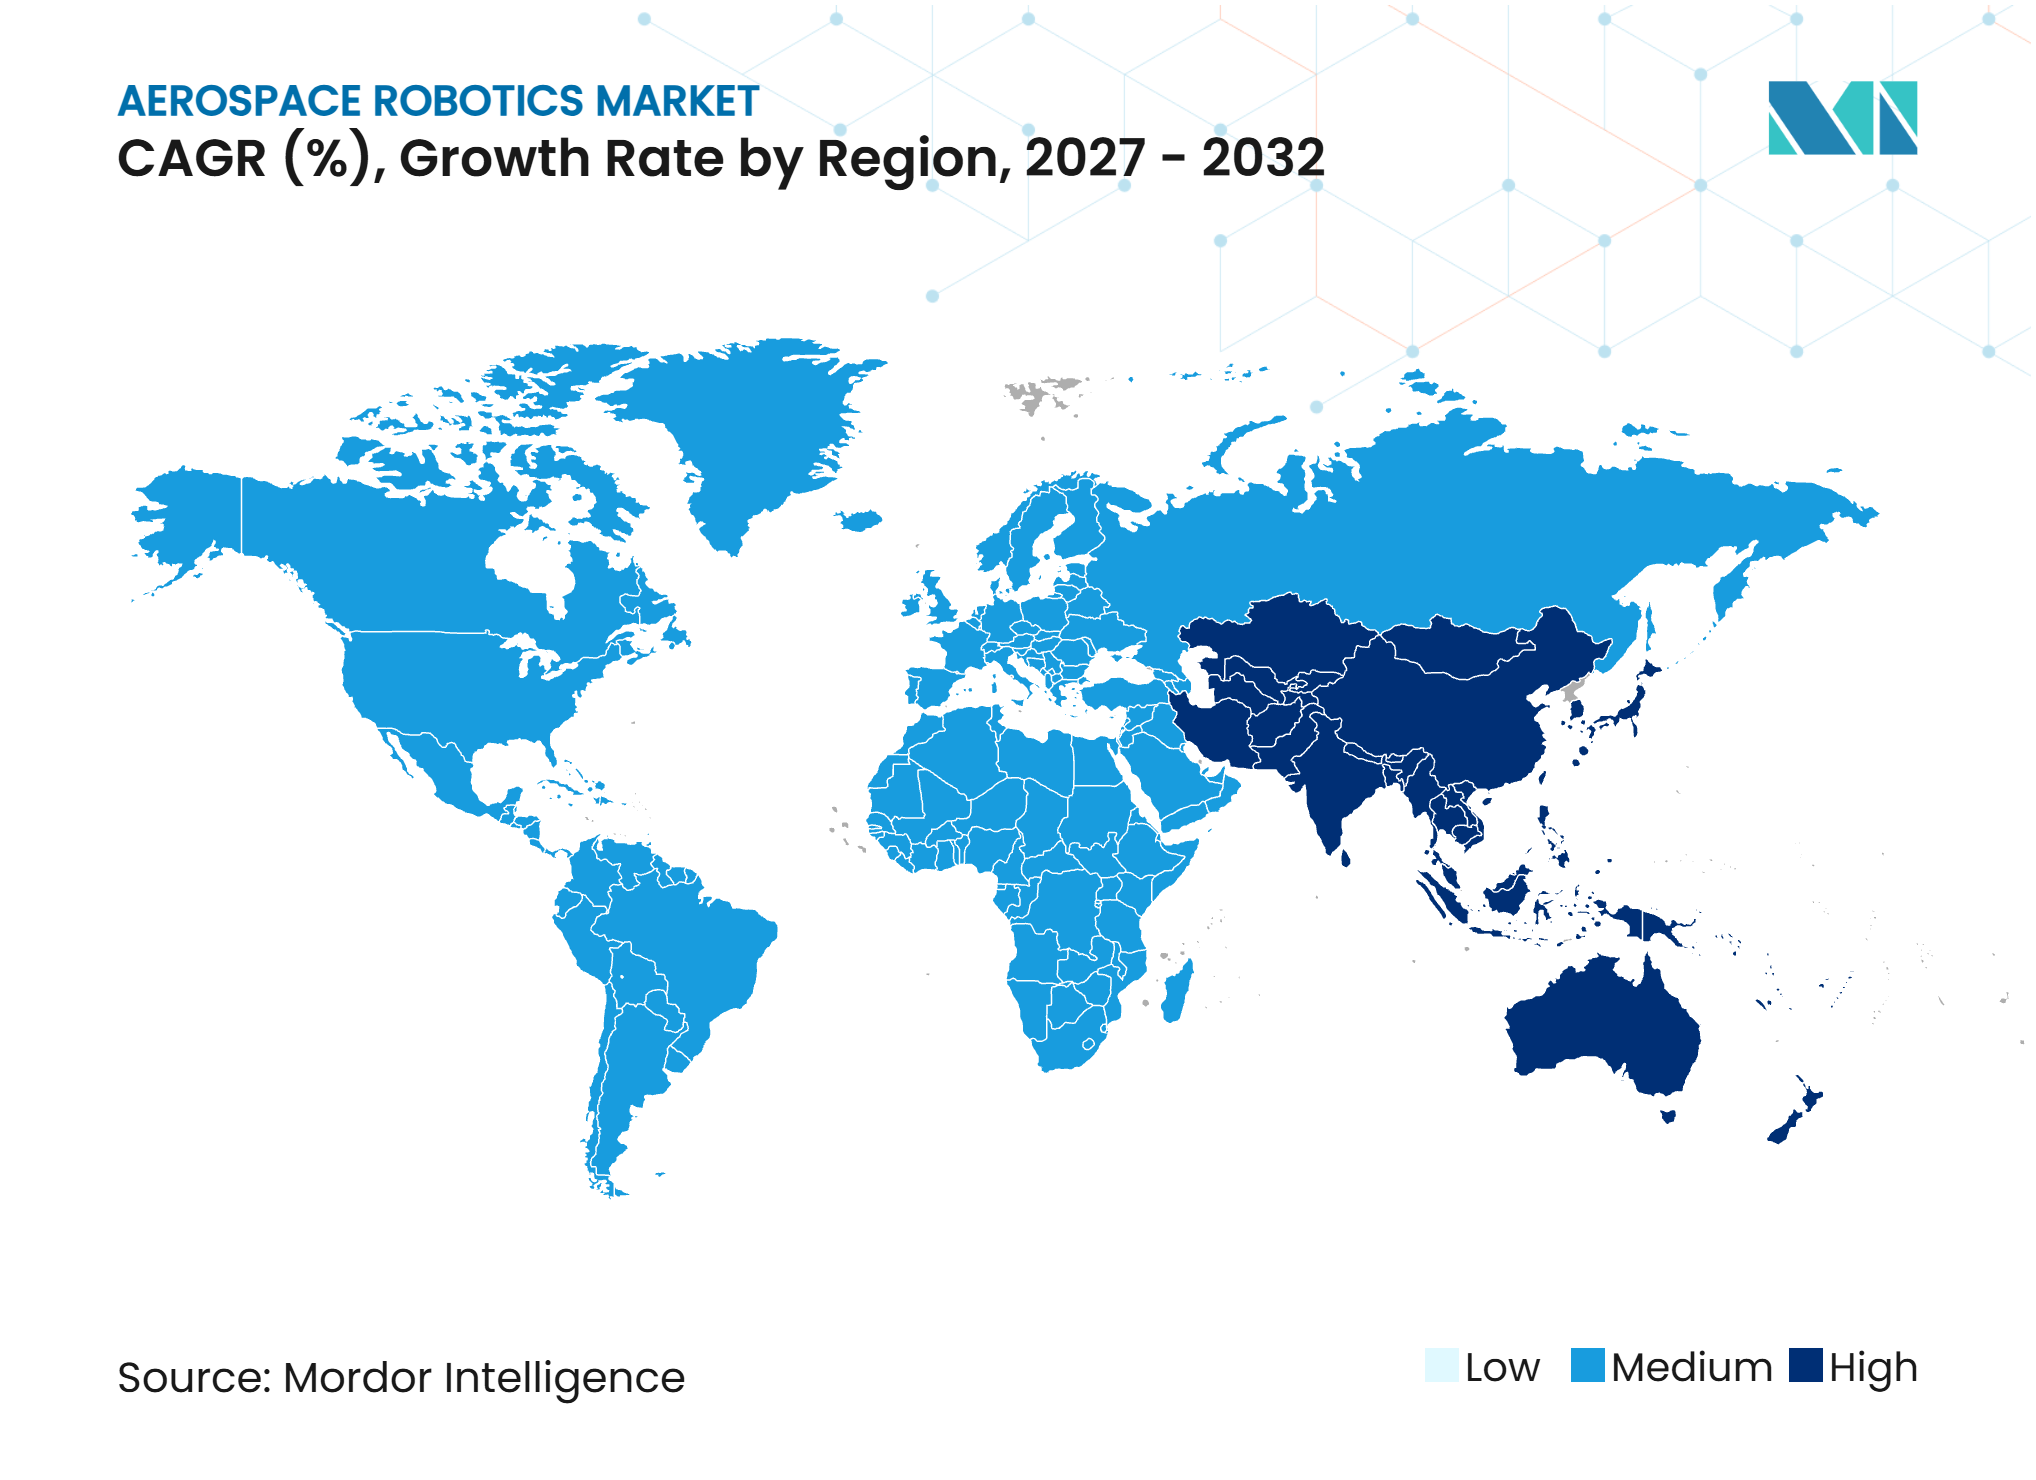
- Par géographie, l'Amérique du Nord détenait 37,85 % de la part du marché de la robotique aérospatiale en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Carnet de commandes de production d'aéronefs commerciaux et accélération des cadences | +2.50% | Amérique du Nord et Europe, avec des retombées vers les centres MRO d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre aérospatiale et contraintes de compétences qualifiées | +2.20% | Mondial, avec une forte exposition en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande de précision élevée et d'assemblage répétable d'aéronefs | +2.00% | Lignes d'assemblage OEM en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion de l'inspection robotisée et de la MRO intelligente | +1.80% | Mondial, avec une adoption plus rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage vers une automatisation flexible pour une production à faible volume et haute complexité | +1.50% | Amérique du Nord, Europe et Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Adoption de la robotique dans la maintenance spatiale et les opérations en orbite | +1.40% | Amérique du Nord, Europe, Japon et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le carnet de commandes de production d'aéronefs commerciaux accélère l'investissement robotique
Airbus détenait un carnet de commandes de 8 754 aéronefs à la fin de 2025, et Boeing a signalé près de 6 100 aéronefs commerciaux dans son carnet de commandes. Cette file d'attente combinée soutient une activité de production soutenue à travers les niveaux d'assemblage et fait du débit une question opérationnelle centrale. Airbus a démontré une cellule de perçage robotisée interne pour le pré-assemblage de l'A320 en juin 2025, dotée d'un robot FANUC M-800iA/60, d'une unité de perçage intégrée et d'une plateforme mobile. L'installation montre que les avionneurs développent une expertise interne plutôt que de s'appuyer uniquement sur des systèmes clés en main. Cette approche peut réduire le travail adressable disponible pour les intégrateurs généralistes tout en augmentant la demande pour les fournisseurs disposant d'applications aérospatiales validées. Le marché de la robotique aérospatiale favorise donc les fournisseurs capables de soutenir les objectifs de cadence de production, la qualification des processus et les longs cycles d'exploitation.
Les pénuries de main-d'œuvre aérospatiale stimulent la demande structurelle d'automatisation
La collaboration homme-robot peut être entravée par la préparation organisationnelle, même lorsque les tâches sont techniquement adaptées à l'automatisation. Ce constat est pertinent pour les usines aérospatiales car les techniciens expérimentés sont difficiles à remplacer et les tâches d'assemblage nécessitent souvent de longues périodes de formation. Les fabricants peuvent utiliser la robotique pour réduire la dépendance aux compétences rares dans le perçage répétitif, le vissage, l'inspection et le déplacement de matériaux. Les systèmes collaboratifs sont particulièrement utiles lorsque les techniciens doivent rester proches du processus ou travailler dans des intérieurs d'aéronefs contraints. L'argument de valeur est le plus fort là où les équipes de production ne peuvent pas recruter suffisamment d'opérateurs formés pour atteindre la production planifiée. Cela soutient un déploiement plus large de la robotique aérospatiale chez les fournisseurs nord-américains et européens, où la disponibilité de la main-d'œuvre et les engagements de production doivent être gérés simultanément.
La demande de précision élevée et d'assemblage répétable d'aéronefs redéfinit les spécifications des robots
Les robots industriels utilisant la vision et l'IA peuvent atteindre une précision inférieure au millimètre dans le perçage, le rivetage et l'inspection des structures aérospatiales. L'assemblage d'aéronefs nécessite un placement cohérent des trous de fixation, des angles de stratification des composites et des travaux d'étanchéité, ce qui augmente la valeur du contrôle de mouvement répétable. Ces exigences limitent l'utilisation de l'automatisation de base dans les applications critiques pour la sécurité. Les systèmes de vision, la détection de force et le contrôle adaptatif aident les robots à répondre aux variations des pièces sans interrompre le flux de production. Une moindre reprise peut libérer de la capacité qui serait autrement utilisée pour des cycles de correction. Le marché de la robotique aérospatiale bénéficie lorsque les fabricants traitent l'assurance qualité et l'amélioration de la production comme des objectifs opérationnels liés plutôt que comme des investissements séparés.
L'expansion de l'inspection robotisée et de la MRO intelligente crée des flux de revenus récurrents
GE Aerospace a déployé son outil d'inspection des aubes activé par l'IA dans plus de 12 installations de maintenance en 2025, réduisant de moitié le temps d'inspection des aubes de turbine par rapport aux inspections standard au boroscope.[1] Le système NCMS Orion a démontré des vitesses d'inspection ultrasonique allant jusqu'à 40 pouces par seconde à des intervalles de collecte de données de 0,08 pouce et a été déployé avec Bell Flight au niveau de maturité technologique 7.[2] Ces applications soutiennent les travaux de maintenance qui se poursuivent même lorsque les taux de livraison d'aéronefs fléchissent. Cette intégration peut raccourcir les cycles de maintenance et améliorer la cohérence des contrôles programmés. Le marché de la robotique aérospatiale peut bénéficier d'une demande de services récurrente parallèlement à l'activité de fabrication d'équipements d'origine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement initiales élevées et coûts d'intégration | -0.80% | Mondial, avec une plus grande exposition parmi les fournisseurs de rang 2 et rang 3 en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Exigences de certification, de validation et de traçabilité pour l'automatisation critique pour la sécurité | -0.60% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité des équipements, logiciels et protocoles hérités | -0.50% | Mondial, avec une exposition aiguë dans les installations OEM et MRO établies | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité et à la gouvernance des données dans les systèmes robotiques connectés | -0.40% | Mondial, avec une exposition élevée dans les applications liées à la défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les dépenses d'investissement initiales élevées freinent l'adoption à travers les niveaux de fournisseurs
Les projets de robotique aérospatiale nécessitent un financement pour l'équipement, l'outillage personnalisé, les modifications des installations, la formation et la validation des processus avant de pouvoir soutenir une production régulière. Ces exigences sont plus difficiles à satisfaire pour les fournisseurs de rang 2 et rang 3 qui produisent des pièces complexes à faible volume avec une flexibilité d'investissement limitée. L'intégration peut être particulièrement coûteuse lorsque les sites de maintenance utilisent des équipements plus anciens et que de l'ingénierie sur mesure est nécessaire pour connecter les nouveaux systèmes. Le Bureau de la responsabilité gouvernementale des États-Unis a noté que les fournisseurs de bras robotiques spatiaux peuvent dépendre d'un petit nombre de contrats gouvernementaux pour un capital soutenu. Cela peut créer un fossé entre les grands maîtres d'œuvre, qui peuvent justifier des programmes d'automatisation complets, et les fournisseurs plus petits, qui font face à des périodes de retour sur investissement plus longues. Le marché de la robotique aérospatiale pourrait donc se développer de manière inégale dans la chaîne d'approvisionnement malgré une forte demande des grands fabricants.
Les exigences de certification et de traçabilité ajoutent de la complexité à l'automatisation critique pour la sécurité
Les exigences de certification allongent les calendriers de déploiement pour la robotique utilisée dans la production et la maintenance critiques pour la sécurité. L'Association des industries aérospatiales a décrit comment les principes d'assurance logicielle DO-178C s'appliquent en fonction des conséquences d'une défaillance logicielle. Les exigences du système de management de la qualité AS9100D augmentent également le besoin de processus traçables dans les cellules robotiques. Le NCMS a identifié la navigabilité, l'évaluation non destructive et la traçabilité des matériaux comme des obstacles à l'automatisation du dépôt d'énergie dirigé robotisé pour la maintenance des aéronefs. Les systèmes de production plus anciens peuvent introduire des travaux supplémentaires d'interface et de validation, tandis que les cellules connectées nécessitent une gouvernance des données plus solide. Ces facteurs façonnent la demande sur le marché de la robotique aérospatiale pour les fournisseurs capables de documenter les contrôles, de sécuriser les interfaces et d'aider les clients à gérer la conformité tout au long du déploiement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de robot :
les systèmes traditionnels dominent, les robots collaboratifs progressent dans les environnements à haute variétéLes robots industriels traditionnels détenaient une part de revenus de 76,24 % en 2026 car leur charge utile, leur rigidité et leur répétabilité conviennent à l'assemblage structurel, au travail sur composites et à l'application de peinture. Ces systèmes ont une longue histoire dans les cellules de production fixes à volume élevé où la configuration des aéronefs évolue lentement. Leur utilisation dans le perçage et le rivetage reflète le besoin de performances stables sur des programmes prolongés. Les robots collaboratifs devraient se développer à un CAGR de 16,45 % jusqu'en 2032, les fournisseurs recherchant des outils plus flexibles pour les travaux en cabine, le vissage à tolérance serrée et les espaces de fuselage confinés. FANUC a présenté des robots collaboratifs CRX en 2025 pour le soudage, l'ébavurage et la manutention, dotés de boîtiers IP67 et d'une programmation guidée à la main.[3] Le marché de la robotique aérospatiale connaîtra une adoption progressive plutôt qu'un remplacement rapide des systèmes conventionnels.
Les robots collaboratifs équipés de vision et de détection force-couple peuvent améliorer l'adaptabilité tout en réduisant les contraintes ergonomiques dans l'assemblage aérospatial. Cela les rend utiles là où la production sans fixation est un objectif pratique et où les travailleurs doivent partager la cellule. Les formats collaboratifs peuvent prendre en charge des changements fréquents entre les programmes d'aéronefs sans travaux de programmation étendus. Les systèmes traditionnels conservent un avantage lorsqu'une ligne dédiée doit maximiser le débit pour une seule famille de produits. Le secteur de la robotique aérospatiale utilisera donc probablement les deux formats en fonction du volume de production, de l'accessibilité des pièces et des exigences de sécurité. Les fournisseurs proposant des commandes compatibles et des effecteurs terminaux validés peuvent mieux servir ce modèle d'exploitation mixte.



Par composant :
les contrôleurs détiennent la plus grande part, les processeurs de bras affichent la croissance la plus rapide portée par l'IALes contrôleurs représentaient 27,65 % de la part des revenus en 2026 car ils connectent les équipements mécaniques aux systèmes de production, de qualité et de sécurité. Ils coordonnent les mouvements, collectent les données d'exploitation et soutiennent un travail répétable dans les cellules robotiques. Les processeurs de bras devraient croître à un CAGR de 17,56 % jusqu'en 2032, le traitement en temps réel étant intégré plus près du matériel de contrôle de mouvement. Cette capacité prend en charge une correction de trajectoire plus rapide et un ajustement adaptatif de la prise sans traitement externe des données. Les capteurs et les systèmes de vision étendent cette fonction en identifiant les défauts et les variations des pièces pendant la production. La structure des composants soutient la demande du marché de la robotique aérospatiale pour des systèmes combinant fiabilité mécanique et intelligence embarquée.
Les entraînements, les systèmes de mouvement, les effecteurs terminaux et les changeurs d'outils restent importants car les cellules robotiques passent de plus en plus du perçage au vissage, de l'application de produits d'étanchéité à l'inspection. Leur conception doit répondre aux exigences de tolérance et de traçabilité des travaux aérospatiaux. Inbolt a lancé une plateforme de contrôle de robot en 2026 fonctionnant sur Fanuc America Corporation, KUKA SE & Co. KGaA, ABB Ltd., Comau S.p.A., Yaskawa America, Inc. et Universal Robots A/S. Les logiciels multi-marques peuvent réduire la charge de gestion de plusieurs plateformes de robots installées. La conformité AS9100D augmente également la demande d'enregistrements prêts pour l'audit provenant des capteurs et des contrôleurs. Le marché de la robotique aérospatiale offre aux fournisseurs de composants la possibilité de combiner l'interopérabilité avec des preuves soutenant des processus qualifiés.
Par capacité de charge utile :
la catégorie intermédiaire ancre la demande d'assemblage et d'inspectionLes robots d'une capacité de charge utile de 10 kg à moins de 50 kg représentaient 37,89 % des revenus en 2026 et devraient croître à un CAGR de 16,89 % jusqu'en 2032. Cette plage convient au perçage de panneaux de fuselage, à l'assemblage de longerons, à l'aménagement de cabine et à l'inspection non destructive à l'aide d'outils équipés de capteurs. Elle prend en charge à la fois les robots industriels conventionnels et les équipements semi-collaboratifs utilisés dans les hangars de pré-assemblage et de maintenance. La catégorie peut répondre aux tâches aérospatiales courantes sans l'encombrement ou le coût des plus grands systèmes robotiques. Sa croissance reflète également l'automatisation croissante des travaux d'inspection nécessitant portée, répétabilité et une charge utile gérable. Cet équilibre rend le marché de la robotique aérospatiale pertinent dans la fabrication d'aéronefs et les opérations après-vente.
Les robots d'une capacité allant jusqu'à 10 kg sont utiles pour les tâches d'inspection et de cabine où les techniciens travaillent dans un espace limité. La catégorie de 50 kg à moins de 200 kg est utilisée pour la manutention du train d'atterrissage, l'installation des moteurs et le positionnement des grands panneaux. Fanuc America Corporation a présenté son R-2000iC/270F avec une charge utile de 270 kg et une portée de 2 655 mm au Salon du Bourget en 2025 pour les applications de manutention lourde en aérospatiale. Loop Technology a également utilisé des robots de la série FANUC M-2000 dans son système d'automatisation de préformes composites FibreLINE. Les systèmes plus légers sont utilisés dans des applications plus standardisées, tandis que les systèmes lourds restent spécialisés et commandent une valeur système plus élevée. Cette division soutient la demande dans plusieurs classes de charge utile.

Par application :
l'inspection mène les revenus, les opérations spatiales et en orbite affichent la croissance la plus rapideL'inspection et la maintenance représentaient 39,24 % du marché de la robotique aérospatiale en 2026, les décisions de dépenses étant guidées par la sécurité, la disponibilité des actifs et la documentation. L'outil d'inspection des aubes de GE Aerospace a été déployé dans plus de 12 installations et a réduit de moitié le temps d'inspection des aubes de turbine par rapport aux méthodes standard au boroscope. La plateforme NCMS Orion a démontré une inspection ultrasonique à grande vitesse pour les structures d'aéronefs. La manutention, la logistique, la surveillance et la sécurité bénéficient également d'un mouvement et d'une détection plus autonomes. L'inspection reste l'application principale car elle soutient directement le calendrier de maintenance et la détection des défauts. Son utilisation étendue dans les flottes et les installations de production fournit une base de demande stable.
Les opérations spatiales et en orbite devraient croître à un CAGR de 18,01 % jusqu'en 2032, la croissance d'application la plus rapide du marché de la robotique aérospatiale. Le DoD américain et la NASA ont dépensé plus de 2 milliards USD en démonstrations de maintenance, d'assemblage et de fabrication dans l'espace au cours de la décennie précédente. Le même rapport a dénombré plus de 11 000 satellites actifs en orbite en mars 2025 et a identifié plus de 18 000 lancements planifiés jusqu'en 2030. Les missions de maintenance, d'inspection, de ravitaillement et liées aux débris nécessitent des outils robotiques fiables au-delà de la Terre.
Analyse géographique
Amérique du Nord : la maîtrise de la chaîne d'approvisionnement et des programmes de défense ancre le leadership du marché
L'Amérique du Nord détenait une part de revenus régionale de 37,85 % en 2026, soutenue par la production de cellules et de moteurs d'aéronefs commerciaux, les programmes de défense et les fournisseurs d'automatisation spécialisés. Fanuc America Corporation a annoncé un investissement de 90 millions USD dans le Michigan en mars 2026 pour une installation de fabrication de 840 000 pieds carrés prévue pour créer 225 emplois. La progression d'Electroimpact des équipements de rivetage vers l'assemblage automatisé de panneaux d'ailes reflète la capacité spécialisée de la région. Les exigences fédérales de certification et les systèmes de qualité AS9100D façonnent la sélection des fournisseurs. Le Canada ajoute une dimension de robotique spatiale au marché de la robotique aérospatiale grâce à MDA Space Ltd. et aux programmes Canadarm3. Cette étendue d'activité maintient le marché de la robotique aérospatiale lié à la fabrication, à la défense et à l'infrastructure spatiale publique.
MDA Space Ltd. a reçu un contrat de 688 millions CAD (492,31 millions USD) de l'Agence spatiale canadienne en juin 2026 pour un satellite SAR avancé. La société a également avancé les travaux sur Canadarm3 dans le cadre d'un contrat de phase C et D de 1 milliard CAD (0,72 milliard USD) pour la passerelle lunaire. Ces programmes maintiennent les capacités robotiques liées à l'infrastructure spatiale publique et à la production d'aéronefs. Les fournisseurs nord-américains bénéficient de relations étroites avec les clients dans les domaines des aéronefs, de la défense et de l'espace. La région est également soumise à des attentes strictes en matière d'assurance logicielle et de sécurité dans le cadre de DO-178C et des cadres d'aviation connexes. Cet environnement de conformité peut ralentir les nouveaux entrants, mais il soutient les fournisseurs disposant de dossiers de validation établis.
Asie-Pacifique : l'investissement multi-vecteur dans la fabrication et l'espace stimule la croissance la plus rapide
L'Asie-Pacifique devrait croître à un CAGR de 16,86 % jusqu'en 2032, ce qui en fait le marché de la robotique aérospatiale régional à la croissance la plus rapide. La croissance est soutenue par l'activité de fabrication d'aéronefs en Chine, en Inde, au Japon et en Corée du Sud, ainsi que par l'expansion des programmes spatiaux nationaux. Le JETRO a rapporté que le Japon représentait environ 46 % de la production mondiale de robots industriels et vise une industrie spatiale nationale de 8 000 milliards JPY (51 milliards USD) d'ici 2030. Astroscale Japan a reçu un contrat de 1 milliard JPY (6,30 millions USD) du ministère de la Défense en janvier 2026 pour développer un mécanisme de préhension pour la capture de satellites. Cela indique un rôle plus important pour la maintenance robotique dans la planification de la sécurité nationale. La capacité de production locale offre également à la région une base pratique pour l'investissement dans l'automatisation aérospatiale.
L'Inde développe de nouvelles capacités grâce à la production de composants aérospatiaux et à l'automatisation axée sur la défense. Jeh Aerospace a annoncé une installation Mach 2 de 50 millions USD à Hyderabad pour des composants de moteurs aéronautiques et de structures aéronautiques critiques pour le vol, conçue pour être opérationnelle en 2026. La Chine étend ses investissements en robotique et sa production de satellites, ce qui accroît la pression concurrentielle sur les fournisseurs internationaux. Le soutien politique du Japon offre une voie supplémentaire pour le développement de la robotique spatiale. Les entreprises régionales doivent encore respecter les contrôles à l'exportation, les exigences de navigabilité et les normes de qualité des clients lorsqu'elles servent des programmes mondiaux. Ces facteurs de conformité peuvent favoriser les partenaires disposant de processus aérospatiaux validés. Le marché de la robotique aérospatiale bénéficie d'une base de demande plus large grâce à la combinaison de la croissance manufacturière et de l'investissement spatial.
Trajectoires divergentes en Europe, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Europe s'appuie sur une infrastructure aérospatiale établie autour d'Airbus, de Safran et de Leonardo, avec des fournisseurs spécialisés au service des applications d'aérostructures et de salles blanches. Le Conseil européen de l'innovation a alloué 50 millions EUR (56,09 millions USD) en 2025 pour des services innovants dans l'espace, la robotique spatiale et une infrastructure spatiale européenne résiliente. La taille du marché de la robotique aérospatiale en Europe est soutenue par les programmes de production en Allemagne, en France et au Royaume-Uni. Les sanctions ont réduit le rôle de la Russie dans la robotique aérospatiale civile et ont redirigé certains achats vers d'autres fournisseurs européens. Les règles de certification et le financement spatial de l'Europe créent un environnement structuré pour les fournisseurs de robotique qualifiés.
L'Amérique du Sud reste une opportunité émergente, portée par la base de fournisseurs d'Embraer au Brésil et par un intérêt croissant pour l'automatisation de la maintenance. Le Moyen-Orient et l'Afrique développent leur demande à travers des programmes de maintenance intelligente liés à la défense en Arabie saoudite et aux Émirats arabes unis. Les programmes d'aviation souverains dans le cadre des cadres Vision 2030 peuvent attirer des investissements dans l'assemblage et l'inspection robotiques de la part de partenaires internationaux. Ces régions ont des bases installées plus petites que l'Amérique du Nord, l'Europe et l'Asie-Pacifique, mais elles offrent des ouvertures pour des systèmes ciblés et des partenariats de services. Les exigences locales peuvent favoriser des équipements modulaires pouvant être formés, maintenus et qualifiés avec des ressources spécialisées limitées. Les fournisseurs doivent tenir compte des règles d'approvisionnement nationales, des attentes en matière de sécurité et de la capacité de maintenance locale. Les régions combinées ajoutent une diversité géographique au marché de la robotique aérospatiale sans modifier le leadership des grands centres aérospatiaux.
Paysage concurrentiel
Concentration du Marché
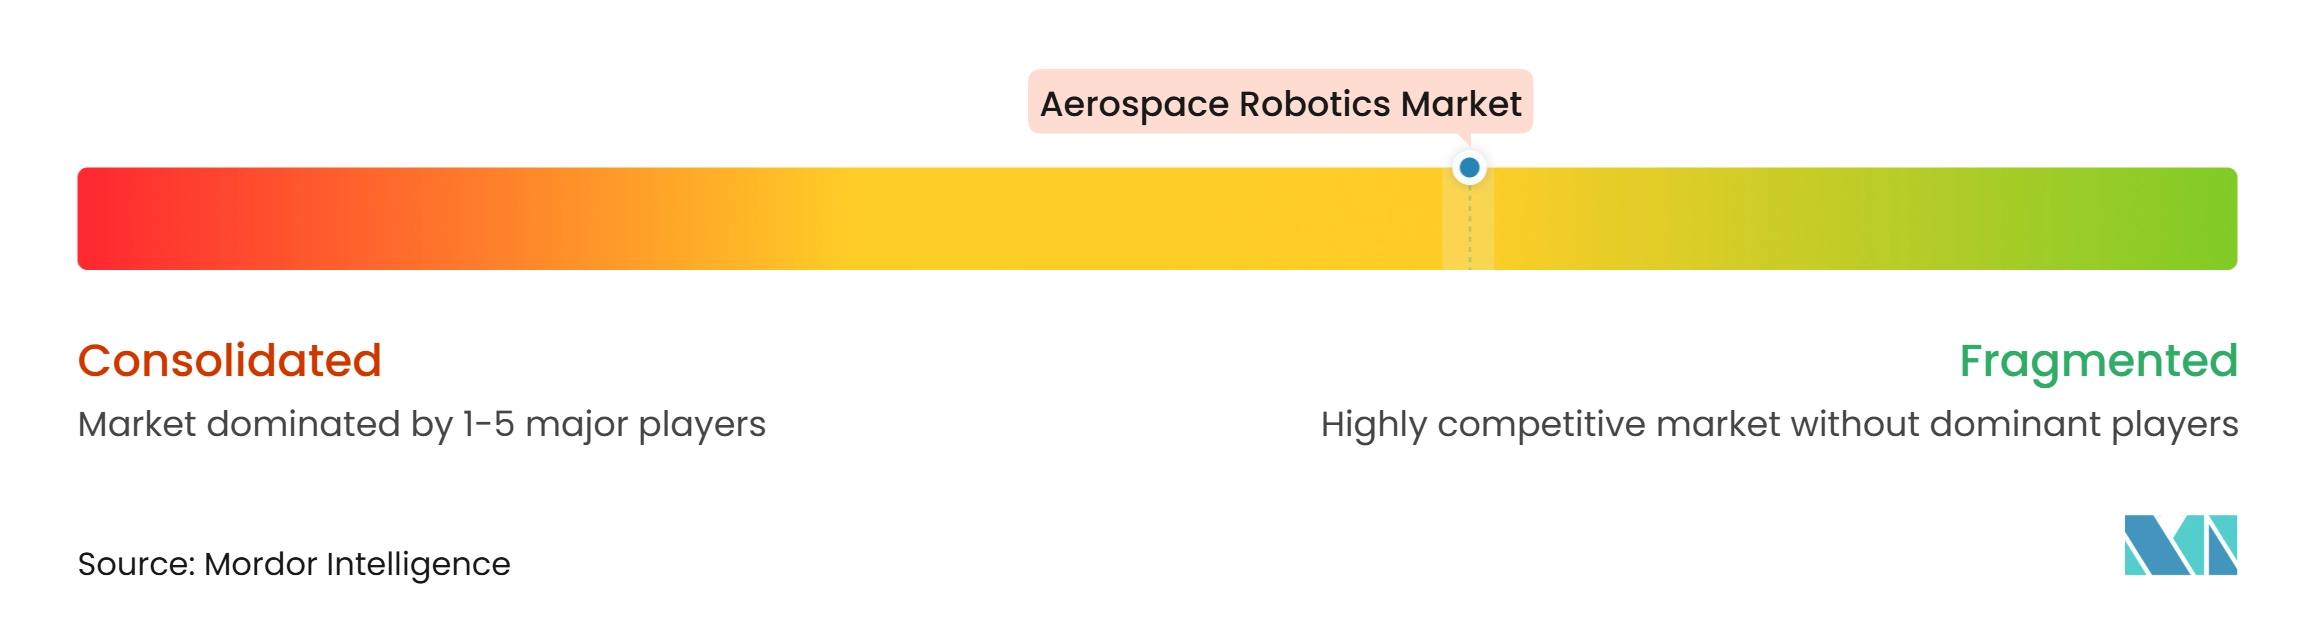
Le paysage de la robotique aérospatiale est modérément fragmenté sur l'ensemble du marché, mais plus concentré au sein de niches techniques distinctes. ABB Ltd., Fanuc America Corporation, Yaskawa America, Inc., Kawasaki Heavy Industries, Ltd. et KUKA SE & Co. KGaA se font concurrence sur les commandes, la flexibilité de la charge utile et l'intégration avec les systèmes clients. Electroimpact Inc., Broetje-Automation GmbH, Loxin 2002, S.L. et Comau S.p.A. occupent des positions spécialisées grâce à leur connaissance de l'outillage et à leurs relations OEM de longue date. Ces qualifications peuvent prendre des années à établir car les programmes aérospatiaux exigent des processus validés et une documentation cohérente. Universal Robots a collaboré avec NVIDIA et Inbolt en 2025 pour démontrer la programmation de robots activée par la vision pour la manutention de composants à haute variété. L'orientation stratégique porte de plus en plus sur les logiciels, l'intégration de capteurs et la capacité à travailler dans des conditions de production changeantes.
La robotique spatiale et en orbite présente des conditions concurrentielles différentes car l'accès gouvernemental et la préparation aux missions influencent fortement les opportunités contractuelles. Redwire a déclaré un chiffre d'affaires du premier trimestre 2026 de 97 millions USD, soit une augmentation de 57,9 % en glissement annuel, et un carnet de commandes contracté de 411,2 millions USD. MDA Space Ltd. et Astroscale Holdings Inc. développent des positions autour de la maintenance, de l'inspection et de la manipulation robotique. Les opportunités ouvertes comprennent l'inspection autonome pour les constellations de satellites, les interfaces de ravitaillement et les normes communes d'effecteurs terminaux. Le GAO a mis en évidence les avantages et les défis associés à la maintenance, à l'assemblage et à la fabrication dans l'espace. Les relations établies avec les clients publics peuvent constituer un avantage à mesure que ces missions passent de la démonstration aux opérations.
La conformité reste un élément du positionnement concurrentiel pour les systèmes terrestres et orbitaux. Les normes de sécurité DO-326A et DO-356A deviennent de plus en plus pertinentes pour les audits des logiciels aérospatiaux connectés. Cette exigence ajoute de la valeur aux fournisseurs capables de présenter des contrôles documentés et une responsabilité claire pour les mises à jour logicielles. L'utilisation par Airbus d'une cellule de perçage robotisée basée sur FANUC montre comment les clients peuvent développer en interne des connaissances de production propriétaires. L'installation de fabrication prévue par FANUC dans le Michigan reflète également une stratégie visant à ajouter de la capacité de production à proximité des clients nord-américains. La concurrence sur le marché de la robotique aérospatiale couvre donc le matériel robotique, les applications qualifiées, l'assurance logicielle et l'expérience des processus spécifiques aux clients.
Leaders du secteur de la robotique aérospatiale
-
ABB Ltd.
-
KUKA SE & Co. KGaA
-
Kawasaki Heavy Industries, Ltd.
-
Yaskawa America, Inc.
-
Fanuc America Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la robotique aérospatiale Entreprises couvertes dans ce rapport
- ABB Ltd.
- Airbus SE
- The Boeing Company
- Fanuc America Corporation
- KUKA SE & Co. KGaA
- Kawasaki Heavy Industries, Ltd.
- Yaskawa America, Inc.
- Comau S.p.A.
- Stäubli International AG
- Universal Robots A/S
- Electroimpact Inc.
- Broetje-Automation GmbH
- Loxin 2002, S.L.
- Oliver Crispin Robotics Ltd.
- Boston Dynamics, Inc.
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Astroscale Holdings Inc.
- Rocket Lab Limited
- MDA Space Ltd.
Développements industriels récents dans Marché de la robotique aérospatiale
- Mai 2026 : Rocket Lab Corporation a annoncé l'achèvement de son acquisition de Motiv Space Systems, une société basée en Californie spécialisée dans la robotique spatiale et les mécanismes de précision pour les engins spatiaux. L'opération positionne Rocket Lab pour offrir des services de lancement, des engins spatiaux, des logiciels et de la robotique pour les missions vers Mars et d'autres applications spatiales.
- Janvier 2026 : la société chinoise de robotique UBTech a signé un accord avec Airbus pour fournir des robots destinés à la fabrication aéronautique. Airbus a déjà acheté le dernier robot humanoïde industriel d'UBTech, et les deux parties prévoient d'étendre conjointement l'utilisation des robots humanoïdes dans la fabrication aérospatiale.
- Juin 2025 : Comau S.p.A. et Roboze ont annoncé une collaboration pour répondre à la demande du marché en matière d'automatisation abordable dans les applications de fabrication avancée à la demande. Le partenariat cible plusieurs secteurs, notamment l'automobile, l'aérospatiale, l'énergie et la compétition. L'expertise et les technologies combinées des deux sociétés leur permettent d'offrir aux clients des solutions intégrant l'automatisation, la robotique et la fabrication additive.
Périmètre du rapport mondial sur le marché de la robotique aérospatiale
Le marché de la robotique aérospatiale comprend les systèmes robotiques et les technologies associées conçus pour soutenir la fabrication automatisée, l'assemblage, l'inspection, la maintenance, la manutention, la surveillance et les opérations spatiales dans les secteurs de l'aérospatiale et de la défense. Le périmètre inclut les systèmes robotiques fournis pour les nouvelles installations de fabrication et d'automatisation aérospatiales, la modernisation des installations de production existantes, les opérations d'inspection et de maintenance des aéronefs, la manutention et la logistique, la surveillance et la sécurité, ainsi que les opérations spatiales et en orbite.
Le marché de la robotique aérospatiale est segmenté par type de robot, composant, capacité de charge utile, application et géographie. Par type de robot, le marché est segmenté en robots traditionnels et robots collaboratifs. Par composant, le marché est segmenté en contrôleurs, processeurs de bras, capteurs et systèmes de vision, entraînements et systèmes de mouvement, et effecteurs terminaux et changeurs d'outils. Par capacité de charge utile, le marché est segmenté en jusqu'à 10 kg, 10 kg à moins de 50 kg, 50 kg à moins de 200 kg, et 200 kg et plus. Par application, le marché est segmenté en inspection et maintenance, manutention et logistique, opérations spatiales et en orbite, et surveillance et sécurité. Le rapport couvre également les tailles de marché et les prévisions pour le marché de la robotique aérospatiale dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Traditionnel |
| Collaboratif |
| Contrôleurs |
| Processeurs de bras |
| Capteurs et systèmes de vision |
| Entraînements et systèmes de mouvement |
| Effecteurs terminaux et changeurs d'outils |
| Jusqu'à 10 kg |
| 10 kg à moins de 50 kg |
| 50 kg à moins de 200 kg |
| 200 kg et plus |
| Inspection et maintenance |
| Manutention et logistique |
| Opérations spatiales et en orbite |
| Surveillance et sécurité |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de robot | Traditionnel | ||
| Collaboratif | |||
| Par composant | Contrôleurs | ||
| Processeurs de bras | |||
| Capteurs et systèmes de vision | |||
| Entraînements et systèmes de mouvement | |||
| Effecteurs terminaux et changeurs d'outils | |||
| Par capacité de charge utile | Jusqu'à 10 kg | ||
| 10 kg à moins de 50 kg | |||
| 50 kg à moins de 200 kg | |||
| 200 kg et plus | |||
| Par application | Inspection et maintenance | ||
| Manutention et logistique | |||
| Opérations spatiales et en orbite | |||
| Surveillance et sécurité | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la robotique aérospatiale d'ici 2032 ?
Le marché de la robotique aérospatiale devrait atteindre 9,46 milliards USD d'ici 2032, en croissance à partir de 5,10 milliards USD en 2027 à un CAGR de 13,15 %.
Quel type de robot mène l'automatisation de la fabrication aérospatiale ?
Les robots industriels traditionnels menaient avec une part de 76,24 % en 2026 car ils conviennent aux travaux d'assemblage structurel à charge utile élevée et répétable.
Pourquoi les robots collaboratifs gagnent-ils en adoption dans l'aérospatiale ?
Les robots collaboratifs devraient croître à un CAGR de 16,45 % jusqu'en 2032 car ils conviennent aux espaces confinés, aux changements fréquents et aux tâches à proximité des travailleurs.
Quelle application présente les meilleures perspectives de croissance ?
Les opérations spatiales et en orbite devraient croître à un CAGR de 18,01 % jusqu'en 2032, soutenues par les besoins en maintenance et en infrastructure satellitaire.
Quelle région connaît la croissance la plus rapide pour les systèmes d'automatisation aérospatiale ?
L'Asie-Pacifique devrait croître à un CAGR de 16,86 % jusqu'en 2032, soutenue par la production d'aéronefs et les programmes spatiaux nationaux.
Qu'est-ce qui limite l'adoption des systèmes robotiques dans les installations aérospatiales ?
Les coûts d'intégration initiaux, la certification, les exigences de traçabilité, les interfaces d'équipements hérités et les exigences de cybersécurité peuvent retarder le déploiement.