
Tamanho e Participação do Mercado de Seguros Aeroespaciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
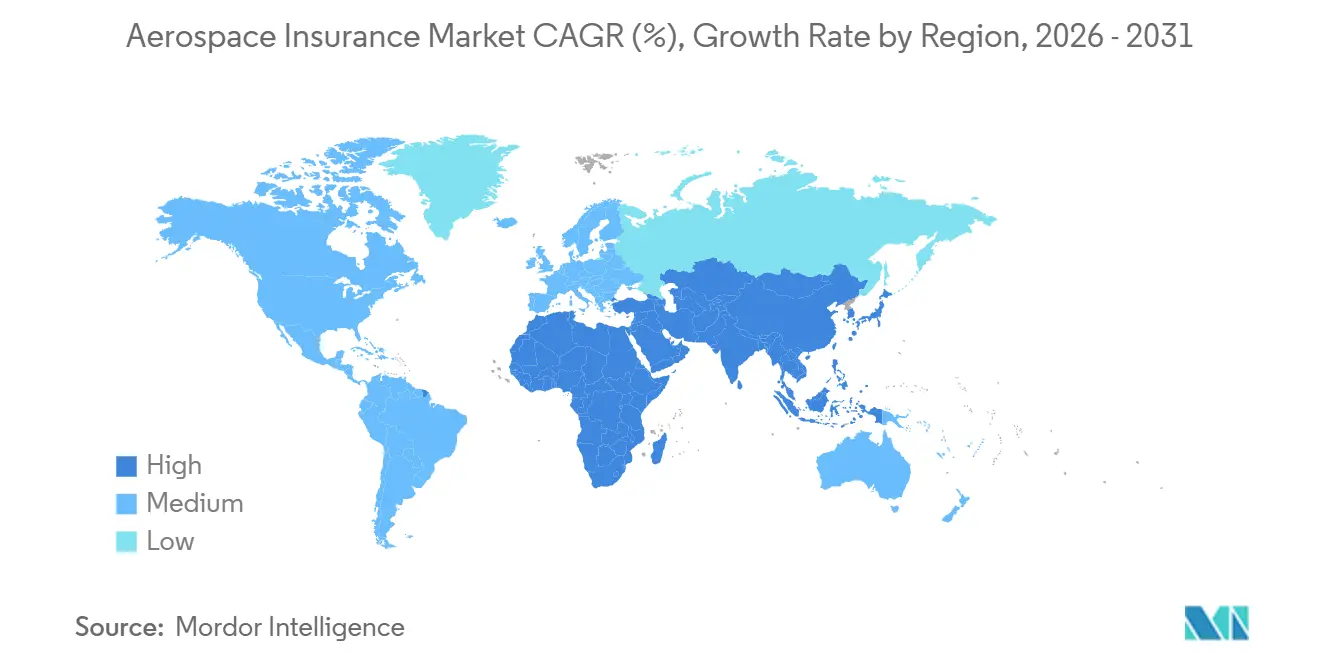
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
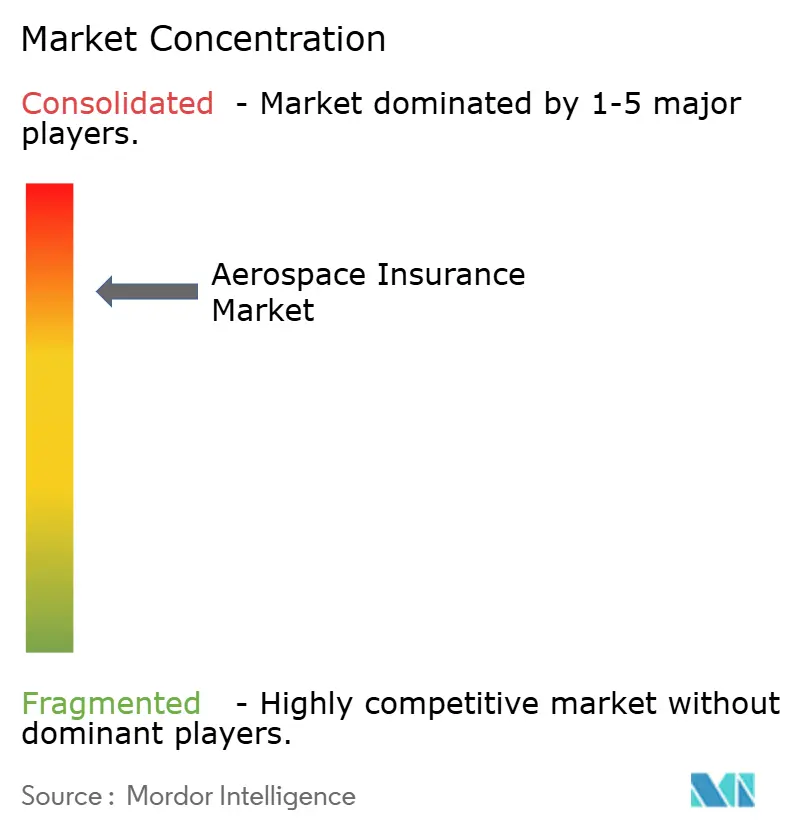
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros Aeroespaciais por Mordor Intelligence
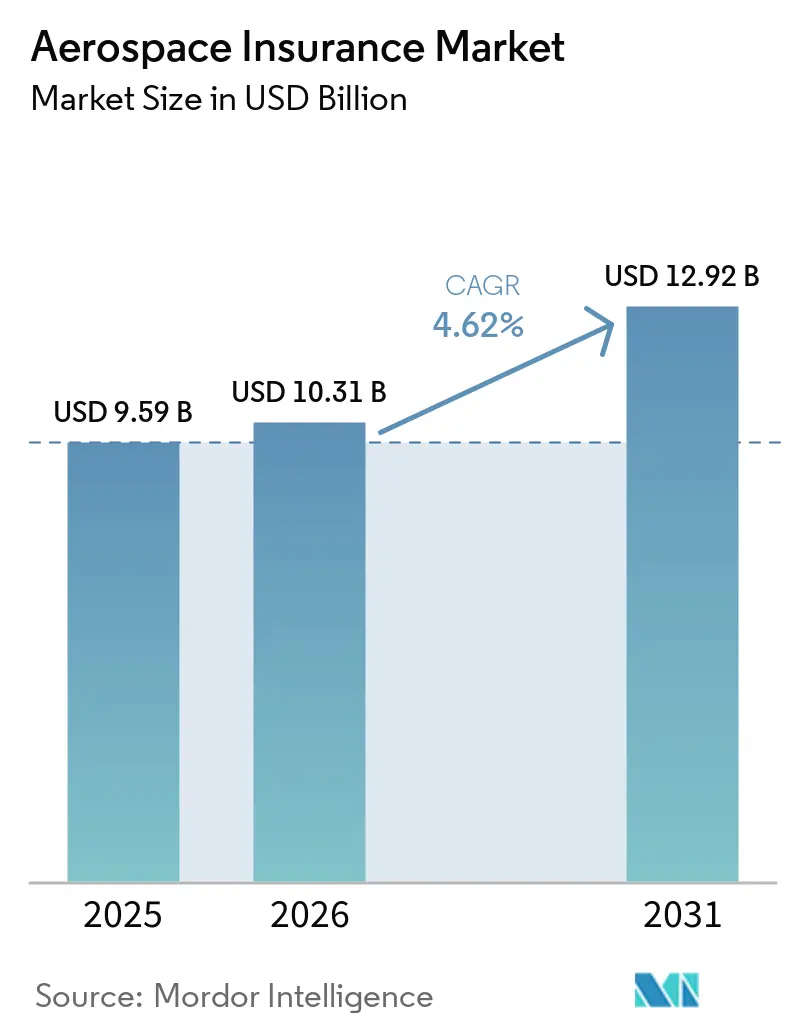
O tamanho do Mercado de Seguros Aeroespaciais foi avaliado em 9,59 bilhões de USD em 2025 e estima-se que cresça de 10,31 bilhões de USD em 2026 para atingir 12,92 bilhões de USD até 2031, a um CAGR de 4,62% durante o período de previsão (2026-2031).
A recuperação da aviação comercial continua a expandir a base de frota segurada, enquanto programas espaciais, operações com drones e mobilidade aérea avançada criam novas áreas de exposição. A IATA reportou uma carteira de pedidos de aeronaves de 18.100 unidades em maio de 2026, o que superou metade da frota global ativa e sustenta um aumento contínuo nos ativos de aviação que requerem cobertura. Os custos de sinistros permanecem uma questão central de subscrição, pois os sinistros atritivos representaram de 50% a 66% dos prêmios anuais globais de aviação antes da inclusão de perdas graves. O mercado de seguros aeroespaciais é, portanto, moldado pelo crescimento nos valores segurados e na atividade, mas também por maior incerteza de perdas e precificação disciplinada. Subscritores que combinam engenharia de risco especializada com precificação baseada em dados podem responder de forma mais eficaz à medida que a exposição cresce em regiões e tecnologias com registros históricos de perdas limitados.
Principais Conclusões do Relatório
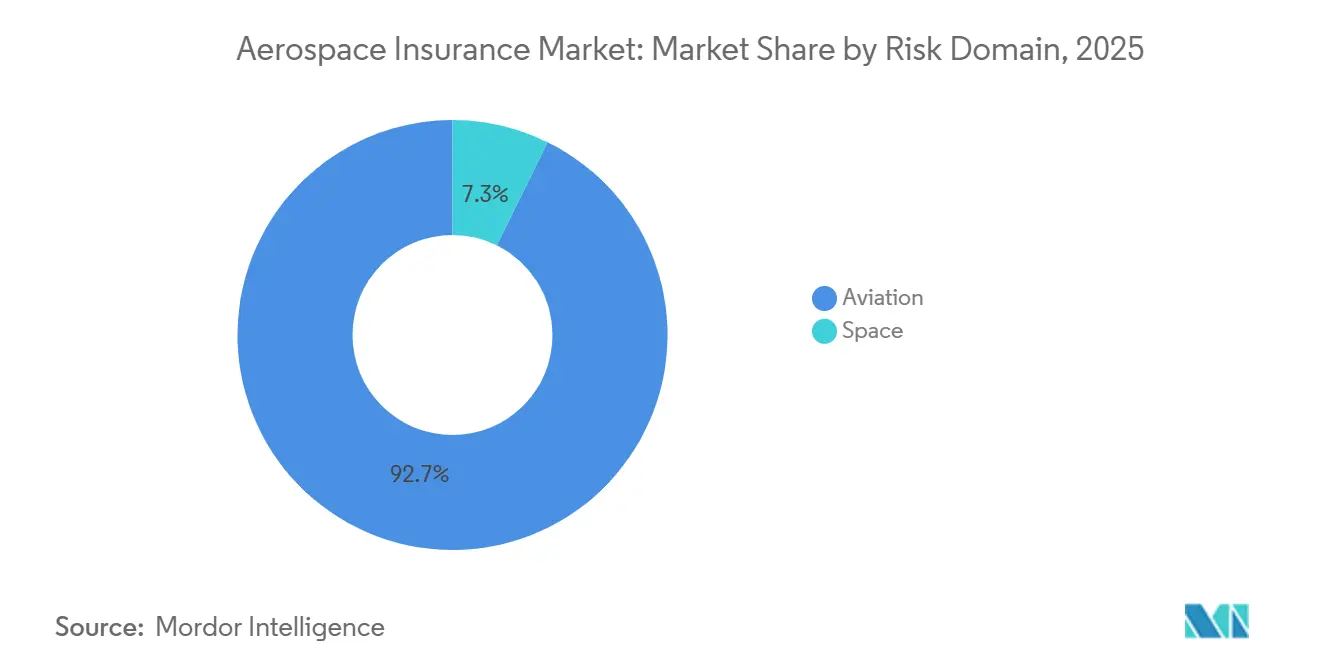
- Por domínio de risco, a aviação capturou 92,71% da participação do mercado de seguros aeroespaciais em 2025, enquanto o espaço deve crescer a um CAGR de 6,82% até 2031.
- Por tipo de seguro, a responsabilidade civil capturou 45,68% da participação do mercado de seguros aeroespaciais em 2025 e deve crescer a um CAGR de 5,34% até 2031.
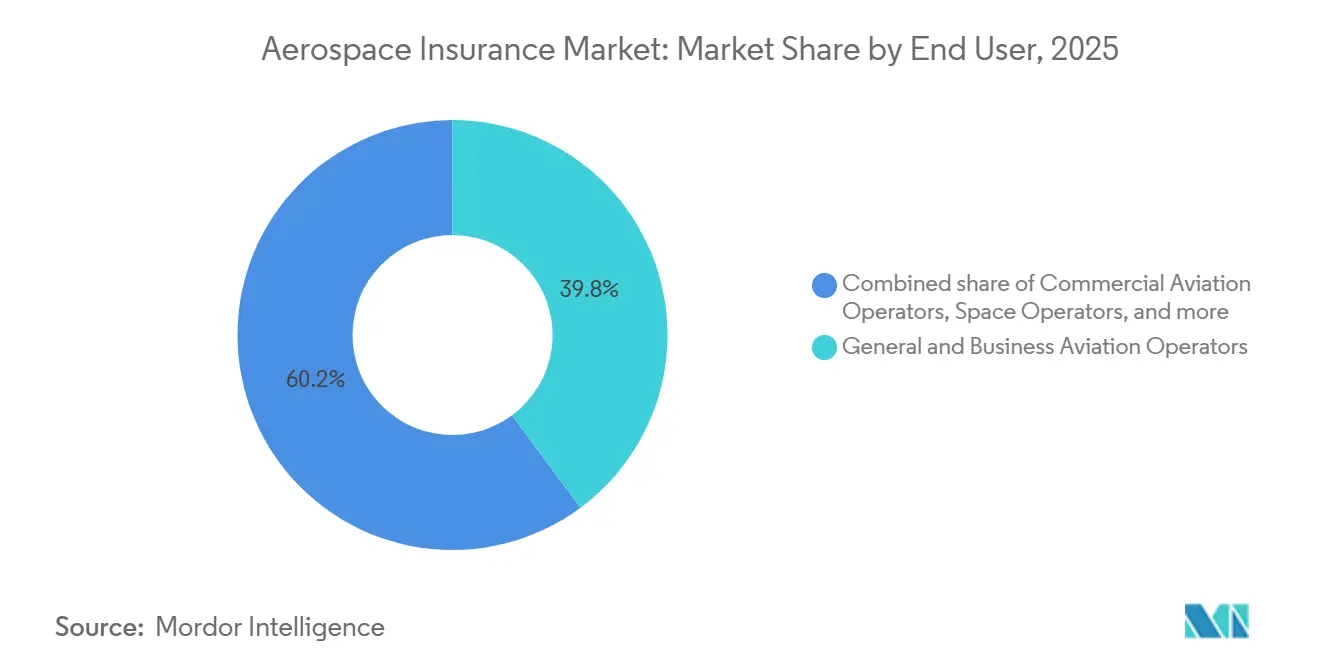
- Por usuário final, os operadores de aviação geral e empresarial capturaram 39,84% da participação do mercado de seguros aeroespaciais em 2025, enquanto os operadores espaciais devem crescer a um CAGR de 6,75% até 2031.
- Por canal de distribuição, a distribuição via mercado aberto por corretores capturou 74,87% da participação do mercado de seguros aeroespaciais em 2025, enquanto a autoridade delegada deve crescer a um CAGR de 7,22% até 2031.
- Por geografia, a América do Norte capturou 52,69% da participação do mercado de seguros aeroespaciais em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,91% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros Aeroespaciais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nos Ativos Globais de Aviação e Espaço e na Exposição Segurável | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Aviação Comercial, Aviação Geral e Atividades Aeroespaciais | +0.9% | Núcleo Ásia-Pacífico, com transbordamento para MEA e América do Norte | Médio prazo (2-4 anos) |
| Crescimento em Satélites, Espaço Comercial e Atividades de Lançamento | +0.6% | América do Norte e Europa, com Ásia-Pacífico em aceleração | Médio prazo (2-4 anos) |
| Adoção Crescente de Drones, VANTs e Plataformas de Mobilidade Aérea Avançada | +0.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento dos Valores de Aeronaves, Espaçonaves e Outros Ativos Aeroespaciais e dos Custos de Sinistros | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Exposição à Responsabilidade Civil em Operações de Aviação e Espaço | +0.5% | América do Norte e Europa, estendendo-se à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento em Satélites, Espaço Comercial e Atividades de Lançamento
A atividade espacial comercial está aumentando a exposição segurável mais rapidamente do que a receita anual de prêmios reflete. A Satellite Industry Association reportou 259 lançamentos orbitais em 2024. O número de satélites segurados não aumentou no mesmo ritmo, o que concentrou os prêmios em uma parcela menor dos ativos implantados. A capacidade de seguros espaciais no início de 2026 aumentou mais de 15% em relação ao ano anterior, embora a demanda dos compradores por cobertura de megaconstelações tenha permanecido limitada. A perda total do SpainSat NG-2 em dezembro de 2025, segurado por mais de 400 milhões de USD, moveu o índice de sinistros do seguro espacial de 15% para 75%[1]Atualização do mercado de seguros espaciais T1 2026 - Plane Talking. Essas condições tornam o mercado de seguros aeroespaciais mais exposto a uma volatilidade substancial de perdas, mesmo quando a atividade agregada de lançamentos aumenta.
Adoção Crescente de Drones, VANTs e Plataformas de Mobilidade Aérea Avançada
Os sistemas aéreos não tripulados estão ampliando o conjunto de riscos endereçáveis para o mercado de seguros aeroespaciais, mas os sistemas de precificação especializados ainda estão em desenvolvimento. A Swiss Re identificou a proliferação de drones como uma fonte de lacunas sistemáticas de responsabilidade civil, uma vez que as apólices de responsabilidade civil geral podem conter exposição a drones sem precificação[2]Swiss Re, "Novos Riscos da Tecnologia de Drones," Swiss Re SONAR 2025, swissre.com.. À medida que a FAA e a EASA expandem os marcos regulatórios para operações além da linha de visada visual, as frotas de drones empresariais requerem cobertura que reflita seus riscos operacionais. As seguradoras tradicionais de aviação nem sempre possuem a escala de distribuição para atender esses programas de frota. A WTW identificou novos entrantes de agentes gestores e instalações de autoridade delegada como canais importantes para capacidade especializada em drones em 2026. Aeronaves eVTOL que se aproximam da certificação de tipo também requerem condições de casco e responsabilidade civil antes que as operações comerciais atinjam escala.
Aumento dos Valores de Aeronaves, Espaçonaves e Outros Ativos Aeroespaciais e dos Custos de Sinistros
Valores de reposição mais elevados estão aumentando os custos de perdas nas coberturas de casco e responsabilidade civil. A IBA projetou 1.800 entregas de aeronaves em 2026, enquanto a idade média global da frota atingiu um recorde de 15,2 anos[3]IBA Group, "IBA Market Outlook Janeiro 2026," IBA Group, iba.aero.. Frotas mais antigas operando em ambientes de manutenção, reparo e revisão restritos podem aumentar os custos de liquidação. A WTW identificou a inflação de peças e as restrições de capacidade de manutenção como fontes centrais de pressão sobre as tarifas nas linhas de companhias aéreas e fabricação. Os valores segurados de grandes satélites geoestacionários frequentemente excedem 400 milhões de USD, enquanto os prêmios anuais da classe espacial totalizam de 500 milhões a 600 milhões de USD. O mercado de seguros aeroespaciais deve levar em conta essas grandes exposições individuais ao definir capacidade e condições.
Expansão da Aviação Comercial, Aviação Geral e Atividades Aeroespaciais
O crescimento global do transporte aéreo está expandindo a exposição na aviação comercial, aviação geral, aeroportos e serviços relacionados. A IATA espera que a demanda de passageiros mais do que dobre até 2050, com a Ásia-Pacífico registrando a expansão mais rápida. A Avolon identificou a Índia, os Emirados Árabes Unidos e a Arábia Saudita como os principais locais de crescimento da aviação, com uma carteira combinada de pedidos de aeronaves acima de 3.000 unidades[4]Índia, EAU e Arábia Saudita Devem Liderar o Crescimento Global da Aviação – Avolon 2026 Outlook Paper. Índia, China e Sudeste Asiático devem responder por 8 dos 10 mercados de transporte aéreo de crescimento mais rápido até 2044. O aumento da atividade de aviação eleva o número de ativos, passageiros e relações contratuais que requerem seguro. Também favorece seguradoras com conhecimento regional de engenharia de risco onde o crescimento da exposição supera os dados de perdas disponíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição a Perdas Catastróficas de Alta Gravidade e Acumulação | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Dados Históricos de Perdas Limitados para Tecnologias Emergentes de Aviação e Espaço | -0.5% | Global, com a Ásia-Pacífico particularmente exposta | Longo prazo (≥ 4 anos) |
| Alta Complexidade Técnica e Requisitos Especializados de Subscrição | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Capacidade de Subscrição Cíclica e Pressão Competitiva de Precificação | -0.6% | Global, liderado pelo Mercado de Londres | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição a Perdas Catastróficas de Alta Gravidade e Acumulação
O mercado de seguros aeroespaciais possui uma economia de perdas assimétrica, pois os sinistros atritivos absorvem de 50% a 66% dos prêmios anuais de aviação antes que eventos graves sejam contabilizados. O acidente da American Airlines em janeiro de 2025, o incidente da Air India em junho de 2025 e a perda do cargueiro da UPS em novembro de 2025 contribuíram para um ambiente desafiador de perdas na aviação. O desastre da Jeju Air no final de dezembro de 2024 também acrescentou à gravidade do período. Uma decisão do Tribunal Superior em junho de 2025 concedeu à AerCap aproximadamente 1,035 bilhão de USD ao abrigo de apólices de risco de guerra, e as seguradoras obtiveram permissão para recorrer da decisão em março de 2026. O litígio mais amplo envolve cerca de 150 aeronaves e motores originalmente avaliados em até 4,7 bilhões de USD, sustentando incerteza em torno de exposições significativas de seguros de aviação. Os subscritores, consequentemente, precisam levar em conta cenários de acumulação que os modelos existentes têm dificuldade em capturar.
Dados Históricos de Perdas Limitados para Tecnologias Emergentes de Aviação e Espaço
A subscrição aeroespacial tem se baseado tradicionalmente em dados de perdas de companhias aéreas comerciais e grandes satélites geoestacionários. As aeronaves eVTOL carecem de frotas em operação comercial em escala significativa, exigindo que os subscritores recorram com cautela a precedentes de helicópteros e aeronaves de asa fixa. As pequenas constelações em órbita terrestre baixa operam em ambientes de detritos para os quais os modelos de satélites geoestacionários não foram projetados para medir. Uma pesquisa de 2026 com 106 profissionais de seguros aeroespaciais identificou o risco de tecnologias emergentes como um desafio sistêmico para o qual os marcos existentes eram inadequados. O registro fragmentado de incidentes com drones pode subestimar a frequência e contribuir para subprecificação inicial em programas de autoridade delegada. Essas limitações de dados, requisitos técnicos e condições cíclicas de capacidade restringem o ritmo com que o mercado de seguros aeroespaciais pode desenvolver cobertura confiável para novos riscos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Domínio de Risco: A Aviação Detém a Maior Base de Prêmios Enquanto o Espaço Cresce Mais Rapidamente
A aviação deteve 92,71% da participação do mercado de seguros aeroespaciais em 2025, refletindo sua ampla base de prêmios em frotas de companhias aéreas, transportadoras de carga, aviação geral e responsabilidade civil de aviação. A carteira de pedidos de 18.100 unidades da IATA em maio de 2026 sustenta a exposição contínua relacionada à frota de seguros. Os clientes de companhias aéreas enfrentam aumentos projetados nas tarifas de casco e responsabilidade civil de 10% a 15% em 2026, após as perdas de alta gravidade registradas em 2025. As contas de aviação geral com histórico de perdas lucrativo ainda podem receber reduções de tarifas, pois a capacidade permanece disponível e novos agentes gestores estão competindo por negócios. Essa diferença mostra que as condições de subscrição variam materialmente por perfil operacional e desempenho de perdas. O tamanho do mercado de seguros aeroespaciais permanece amplamente impulsionado pela aviação, à medida que a frota global e os passivos associados se expandem.
O espaço deve registrar um CAGR de 6,82% até 2031, tornando-o o domínio de risco de crescimento mais rápido no mercado de seguros aeroespaciais. Mais lançamentos comerciais e atividade lunar estão expandindo a gama de ativos que precisam de cobertura especializada. A capacidade espacial estava mais de 15% maior no início de 2026, mas a demanda limitada por cobertura de constelações restringiu a tradução da exposição em prêmio. O consórcio doméstico de lançamentos da China em março de 2025 cobriu 1,47 bilhão de USD em exposição em 25 lançamentos comerciais privados. O desenvolvimento pode reduzir a dependência das rotas de colocação internacionais estabelecidas ao longo do tempo. As perdas individuais de satélites permanecem capazes de alterar rapidamente os resultados anuais da classe, o que requer implantação cautelosa de capacidade.


Por Tipo de Seguro: A Responsabilidade Civil Lidera em Escala e Crescimento
A responsabilidade civil capturou 45,68% da participação do mercado de seguros aeroespaciais em 2025 e deve crescer a um CAGR de 5,34% até 2031. O segmento se beneficia de requisitos mais amplos de responsabilidade civil perante terceiros, maior gravidade de indenizações por júri na América do Norte e novas categorias de operadores segurados. Esses fatores aumentam tanto o número de apólices que requerem cobertura de responsabilidade civil quanto os limites buscados pelos segurados individuais. A responsabilidade civil, portanto, combina a maior posição por tipo de seguro em 2025 com a maior taxa de crescimento projetada. A posição do segmento também reflete o papel dos marcos de responsabilidade civil compulsória na criação de demanda básica para cobertura de companhias aéreas. Para as seguradoras, a tarefa principal é gerenciar a exposição de limites enquanto mantém capacidade para operadores estabelecidos e emergentes.
A precificação de casco e danos físicos está aumentando à medida que os custos de reposição de aeronaves widebody modernas regularmente excedem 300 milhões de USD. A cobertura de guerra aérea e riscos conexos recebeu maior escrutínio após a decisão de junho de 2025 sobre aeronaves retidas na Rússia. A decisão identificou as apólices de risco de guerra como a principal via de recuperação para sinistros totalizando 4,7 bilhões de USD, embora a decisão esteja sob recurso. Outras linhas especializadas cobrem responsabilidade civil de aeroportos, organizações de manutenção e reparo, e fabricantes de produtos aeronáuticos. Essas linhas são menores em volume, mas podem enfrentar litígios correlacionados vinculados a eventos de aviação. A Convenção de Montreal fornece um marco de responsabilidade civil compulsória que sustenta a demanda básica para subscrição de responsabilidade civil de companhias aéreas em todo o mundo.
Por Usuário Final: A Aviação Geral Fornece Escala Enquanto os Operadores Espaciais Expandem Mais Rapidamente
Os operadores de aviação geral e empresarial detiveram 39,84% da participação do mercado de seguros aeroespaciais em 2025. Essa posição foi sustentada pelo grande número de proprietários de aeronaves privadas, frotas de jatos executivos e escolas de aviação na América do Norte e Europa. A WTW reportou abundante capacidade de aviação geral em 2026, com novos agentes gestores competindo por contas com bom desempenho. Os operadores de aviação comercial enfrentam um ambiente de renovação diferente após o agrupamento de perdas graves em 2025. A WTW espera aumentos de casco e responsabilidade civil de companhias aéreas de 10% a 15% em 2026. Os arrendadores e financiadores de aeronaves também permanecem expostos à incerteza à medida que o litígio sobre aeronaves retidas continua pelo processo de recurso.
Os operadores espaciais devem crescer a um CAGR de 6,75% até 2031, a taxa mais rápida entre os usuários finais no mercado de seguros aeroespaciais. A expansão está ligada à atividade de lançamento reutilizável, ao desenvolvimento do Projeto Kuiper da Amazon e a um crescente grupo NewSpace. Aeroportos e infraestrutura de aviação representam uma fonte estável de demanda de seguros à medida que as frotas de aeronaves e os volumes de passageiros aumentam. A Airbus espera que a força de trabalho técnica de aviação da Índia triplique para 34.000 até 2035, destacando a infraestrutura downstream necessária para apoiar a expansão da frota. A Marsh reportou crescente interesse dos compradores em acordos de longo prazo em junho de 2026. Esses arranjos plurianuais podem mudar como a experiência de perdas se desenvolve dentro dos portfólios das seguradoras e oferecem aos compradores maior certeza de renovação.
Por Canal de Distribuição: As Colocações via Corretores Permanecem Centrais Enquanto a Autoridade Delegada Ganha Terreno
A distribuição via mercado aberto por corretores deteve 74,87% da participação do mercado de seguros aeroespaciais em 2025. O canal permanece importante porque as grandes colocações de companhias aéreas e espaçonaves requerem estruturação especializada e cosseguro com múltiplas seguradoras. Corretores com acesso ao Lloyd's e ao Mercado de Londres estão bem posicionados para estruturar esses programas complexos. A escala das colocações via corretores reflete décadas de intermediação especializada em riscos aeroespaciais. Também ajuda os compradores a acessar capacidade de várias seguradoras para exposições que não podem ser retidas por uma única seguradora. O canal permanecerá importante para colocações grandes e personalizadas, mesmo com a expansão de outras estruturas de distribuição.
A autoridade delegada deve crescer a um CAGR de 7,22% até 2031. A AM Best reportou que os prêmios diretos subscritos globais de agentes gestores atingiram 108,7 bilhões de USD em 2025, alta de 17,8% em relação a 92,3 bilhões de USD em 2024. No setor aeroespacial, os agentes gestores estão atendendo operadores menores de aviação geral, frotas de drones e empresas de mobilidade aérea avançada que podem ser difíceis de precificar em escala por meio de processos liderados por corretores. A WTW identificou maior uso de lineslips, binders e arranjos de vinculação automática na aviação durante 2026. A Bishop Street Underwriters adquiriu a Aerospace Insurance Managers em julho de 2025, fornecendo um exemplo de investimento em distribuição especializada de agentes gestores. Esses modelos podem melhorar o acesso e a eficiência dos processos, enquanto os controles técnicos de subscrição permanecem essenciais.
Análise Geográfica
A América do Norte deteve 52,69% dos prêmios globais de seguros aeroespaciais em 2025, conferindo-lhe a maior posição regional no mercado de seguros aeroespaciais. A região é sustentada pela grande frota de aviação comercial dos Estados Unidos e pela alta exposição de responsabilidade civil por segurado. A WTW espera condições de renovação mais rigorosas para riscos de companhias aéreas dos Estados Unidos em 2026, incluindo maiores retenções para algumas contas. A decisão da AerCap acrescentou uma questão de liquidação de sinistros que reforça a influência da região na economia global de perdas. A recuperação da aviação comercial do Canadá e a crescente atividade de aviação geral do México ampliam a base de seguros regional. O resultado é um mercado grande e maduro com forte demanda, mas com exposição significativa à volatilidade de responsabilidade civil e grandes perdas.
A Ásia-Pacífico deve crescer a um CAGR de 6,91% até 2031, a taxa regional mais rápida no mercado de seguros aeroespaciais. A Airbus espera que a frota comercial da Índia atinja 2.250 aeronaves até 2035, enquanto a IndiGo possui mais de 900 aeronaves em pedido. Espera-se que a China necessite de 1.000 novas aeronaves, e seu consórcio doméstico de seguros espaciais de 2025 indica um esforço para reter o risco de lançamento internamente. Índia, China e Sudeste Asiático devem responder por 8 dos 10 mercados de transporte aéreo de crescimento mais rápido até 2044. A DGCA da Índia e a CAAC da China fortaleceram os requisitos de seguro compulsório, enquanto a CAAS de Singapura está posicionando a cidade-estado como um hub de seguros de aviação. Esses desenvolvimentos aumentam a oportunidade regional, mas também tornam o conhecimento local e a coleta disciplinada de dados mais importantes.
A Europa é a segunda maior base regional e continua sendo o lar do ecossistema do Lloyd's e do Mercado de Londres, que subscreve uma grande parcela dos riscos aeroespaciais globais. O tamanho do mercado de seguros aeroespaciais na Europa se beneficia dessa concentração de expertise especializada em subscrição e capacidade de colocação internacional. A pesquisa da IUAI de 2026 constatou que 75% dos profissionais de seguros de aviação consideravam a instabilidade geopolítica a maior ameaça sistêmica do setor. O Oriente Médio e a África também oferecem potencial estratégico de crescimento, pois os Emirados Árabes Unidos e a Arábia Saudita detêm uma carteira combinada de pedidos acima de 3.000 aeronaves. As transportadoras do Oriente Médio registraram crescimento de demanda de 9,6% em relação ao ano anterior em novembro de 2025. A América do Sul está mostrando melhora na penetração de seguros no Brasil e na Colômbia, apoiada pelo crescimento mais amplo de seguros na América Latina.

Cenário Competitivo
O mercado de seguros aeroespaciais é concentrado no nível de subscrição primária. Allianz Commercial, AXA XL, AIG, Chubb e Global Aerospace detêm posições importantes em programas de companhias aéreas e grandes aviações comerciais. Sindicatos especializados, seguradoras regionais e agentes gestores em expansão competem por negócios de aviação geral e autoridade delegada. A base mais ampla de fornecedores limita a concentração de capacidade fora das maiores colocações. A posição competitiva de uma seguradora depende de expertise em subscrição, solidez do balanço patrimonial, acesso à distribuição e capacidade de apoiar colocações de risco complexas. Essa estrutura sustenta um mercado com principais subscritores globais, mas com múltiplos participantes especializados.
O litígio sobre aeronaves retidas na Rússia e na Ucrânia permanece um grande evento financeiro para o mercado de seguros aeroespaciais. Arrendadores, incluindo AerCap e Dubai Aerospace Enterprise, têm sinistros contra AIG, Lloyd's, Chubb e Swiss Re que totalizam 4,7 bilhões de USD. A decisão do Tribunal Superior de junho de 2025 está sob recurso, o que continua a afetar as reservas e a avaliação de riscos das seguradoras envolvidas. A Munich Re divulgou receita de seguros de 60,8 bilhões de EUR em 2024 e investimento em cobertura para lançamentos de foguetes, riscos cibernéticos e outros riscos de tecnologia emergente. A Marsh reportou que os compradores estão considerando cada vez mais acordos de longo prazo que podem oferecer certeza de renovação e proteção contra retirada de capacidade. Essas abordagens diferenciam as empresas que podem fornecer capacidade estável enquanto respondem às mudanças nas condições de perdas.
A nova atividade está focada em cobertura paramétrica para pequenas constelações de satélites, cobertura ciberfísica para aviação autônoma e capacidade para missões lunares. Essas iniciativas estão expandindo a gama de soluções especializadas disponíveis no mercado de seguros aeroespaciais. A Novacore lançou um segmento aeroespacial dedicado em abril de 2026 para exposições complexas de aviação e espaço. A Whitecap Aerospace confirmou capacidade de subscrição espacial a partir de 1º de janeiro de 2026. A Warren AI, lançada em 2025 para subscrição espacial, combina inteligência orbital e modelagem de risco paramétrico para precificação em tempo real. A pesquisa da IUAI de 2026 identificou inteligência artificial, novas tecnologias de aeronaves e crescente demanda de aviação como principais oportunidades.
Líderes do Setor de Seguros Aeroespaciais
American International Group, Inc.
Chubb Limited
Sompo Holdings, Inc.
Old Republic International Corporation
Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Novacore lançou um segmento aeroespacial dedicado para exposições complexas de aviação e espaço, com base no histórico de 35 anos de seguros especializados do NSM Insurance Group. A entrada adiciona nova capacidade especializada ao competitivo mercado intermediário de aviação geral e espaço.
- Março de 2026: Os tribunais do Reino Unido concederam à Chubb, Fidelis e aos sindicatos do Lloyd's permissão para recorrer da decisão do Tribunal Superior de junho de 2025 que concedeu à AerCap aproximadamente 1 bilhão de USD em recuperações de risco de guerra por aeronaves retidas na Rússia, com o resultado esperado para afetar a adequação das reservas em aproximadamente 4,7 bilhões de USD no total de sinistros de aeronaves retidas.
- Fevereiro de 2026: A ESA e a Liberty Mutual Reinsurance assinaram um Memorando de Intenções para uma colaboração de 3 anos para desenvolver soluções de seguros paramétricos baseados em dados de satélites para os setores de agricultura e silvicultura.
- Janeiro de 2026: A Whitecap Aerospace confirmou capacidade de subscrição espacial a partir de 1º de janeiro de 2026, implantando até 8 milhões de USD para riscos de lançamento, comissionamento e satélites em órbita por meio de uma seguradora com classificação A.


Escopo do Relatório Global do Mercado de Seguros Aeroespaciais
| Aviação |
| Espaço |
| Casco e Danos Físicos |
| Responsabilidade Civil |
| Guerra Aérea e Riscos Conexos |
| Outras Especialidades |
| Operadores de Aviação Comercial |
| Operadores de Aviação Geral e Empresarial |
| Segurados de Responsabilidade Civil de Produtos Aeronáuticos |
| Aeroportos e Infraestrutura de Aviação |
| Arrendadores e Financiadores de Aeronaves |
| Operadores Espaciais |
| Mercado Aberto via Corretores |
| Autoridade Delegada |
| Direto |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Domínio de Risco | Aviação | |
| Espaço | ||
| Por Tipo de Seguro | Casco e Danos Físicos | |
| Responsabilidade Civil | ||
| Guerra Aérea e Riscos Conexos | ||
| Outras Especialidades | ||
| Por Usuário Final | Operadores de Aviação Comercial | |
| Operadores de Aviação Geral e Empresarial | ||
| Segurados de Responsabilidade Civil de Produtos Aeronáuticos | ||
| Aeroportos e Infraestrutura de Aviação | ||
| Arrendadores e Financiadores de Aeronaves | ||
| Operadores Espaciais | ||
| Por Canal de Distribuição | Mercado Aberto via Corretores | |
| Autoridade Delegada | ||
| Direto | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os seguros aeroespaciais?
O setor deve crescer a um CAGR de 4,62% de 2026 a 2031, atingindo 12,92 bilhões de USD até 2031.
Qual domínio de risco possui a maior base de prêmios?
A aviação deteve 92,71% dos prêmios de 2025, sustentada por frotas comerciais, transportadoras de carga, aviação geral e responsabilidade civil de aviação.
Por que os seguros espaciais estão crescendo mais rapidamente do que os seguros de aviação?
O espaço deve crescer a um CAGR de 6,82% até 2031, pois a atividade de lançamentos comerciais e a atividade lunar estão expandindo as necessidades de cobertura especializada.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 6,91% até 2031, sustentada pela expansão da frota na Índia, China e Sudeste Asiático.
O que está impulsionando a demanda por seguros de responsabilidade civil no setor aeroespacial?
Mandatos de responsabilidade civil perante terceiros, maior gravidade de indenizações por júri na América do Norte e novas categorias de operadores estão aumentando a demanda e os limites das apólices.
Quão concentrada é a subscrição de seguros aeroespaciais?
O setor é concentrado, com vários principais subscritores globais em grandes programas de aviação e um grupo mais amplo de especialistas e agentes gestores em outras linhas.
Página atualizada pela última vez em:



