
Marktgröße und Marktanteil der Luft- und Raumfahrtversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.31 Milliarden US-Dollar |
| Marktgröße (2031) | 12.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Luft- und Raumfahrtversicherung von Mordor Intelligence
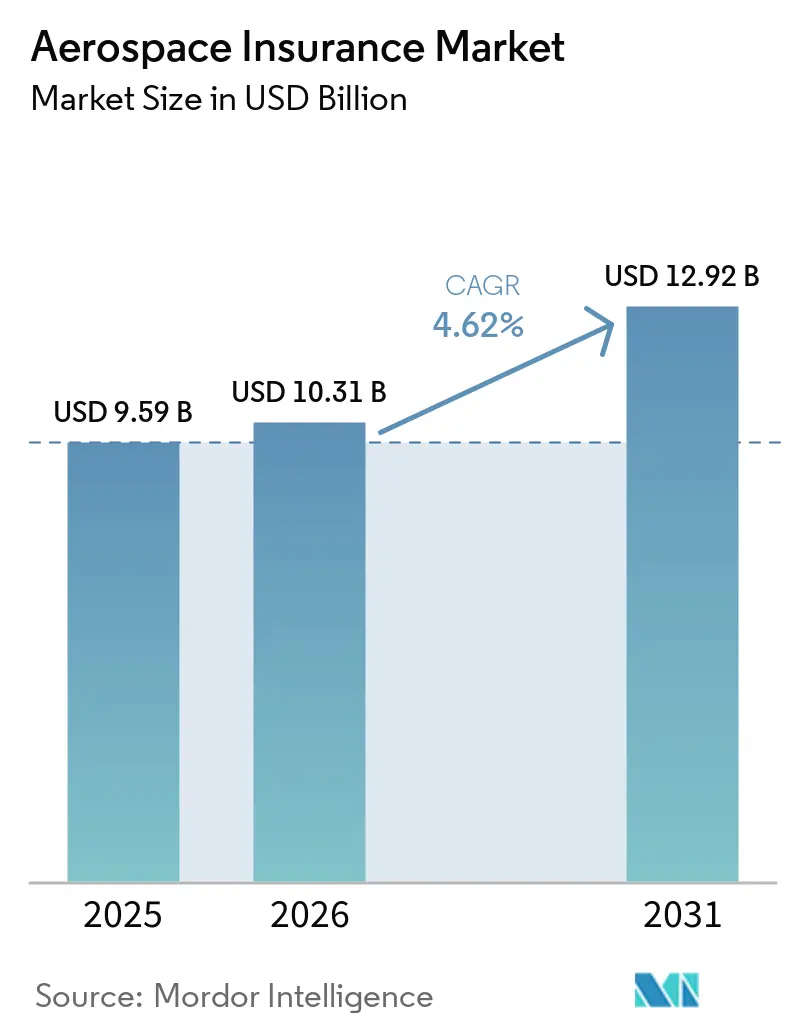
Die Marktgröße der Luft- und Raumfahrtversicherung wurde im Jahr 2025 auf 9,59 Milliarden USD geschätzt und wird voraussichtlich von 10,31 Milliarden USD im Jahr 2026 auf 12,92 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,62 % während des Prognosezeitraums (2026–2031).
Die Erholung der kommerziellen Luftfahrt erweitert weiterhin die versicherte Flottenbasis, während Raumfahrtprogramme, Drohnenbetrieb und fortschrittliche Luftmobilität neue Risikofelder schaffen. IATA meldete im Mai 2026 einen Auftragsrückstand von 18.100 Flugzeugen, der mehr als die Hälfte der aktiven globalen Flotte überstieg und einen anhaltenden Anstieg der versicherungspflichtigen Luftfahrtanlagen unterstützt. Schadenkosten bleiben ein zentrales Zeichnungsproblem, da Bagatellschäden 50 % bis 66 % der jährlichen globalen Luftfahrtprämien ausmachten, bevor schwere Verluste einbezogen wurden. Der Markt für Luft- und Raumfahrtversicherungen wird daher sowohl durch das Wachstum der versicherten Werte und Aktivitäten als auch durch höhere Verlustungewissheit und disziplinierte Preisgestaltung geprägt. Zeichner, die spezialisiertes Risiko-Engineering mit datengesteuerter Preisgestaltung kombinieren, können effektiver reagieren, wenn das Risiko in Regionen und Technologien mit begrenzten historischen Verlustdaten zunimmt.
Wichtigste Erkenntnisse des Berichts
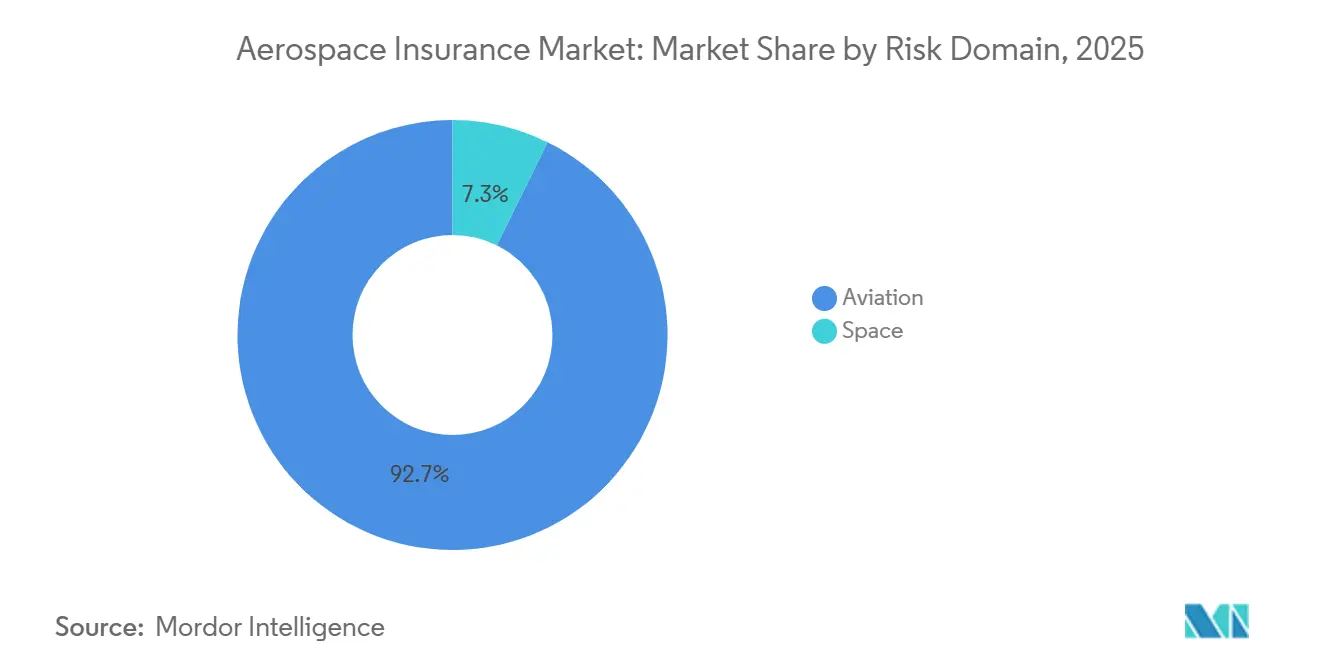
- Nach Risikobereich entfiel auf die Luftfahrt im Jahr 2025 ein Marktanteil von 92,71 % am Markt für Luft- und Raumfahrtversicherungen, während die Raumfahrt bis 2031 voraussichtlich mit einer CAGR von 6,82 % wachsen wird.
- Nach Versicherungsart entfiel auf die Haftpflicht im Jahr 2025 ein Marktanteil von 45,68 % am Markt für Luft- und Raumfahrtversicherungen und wird bis 2031 voraussichtlich mit einer CAGR von 5,34 % wachsen.
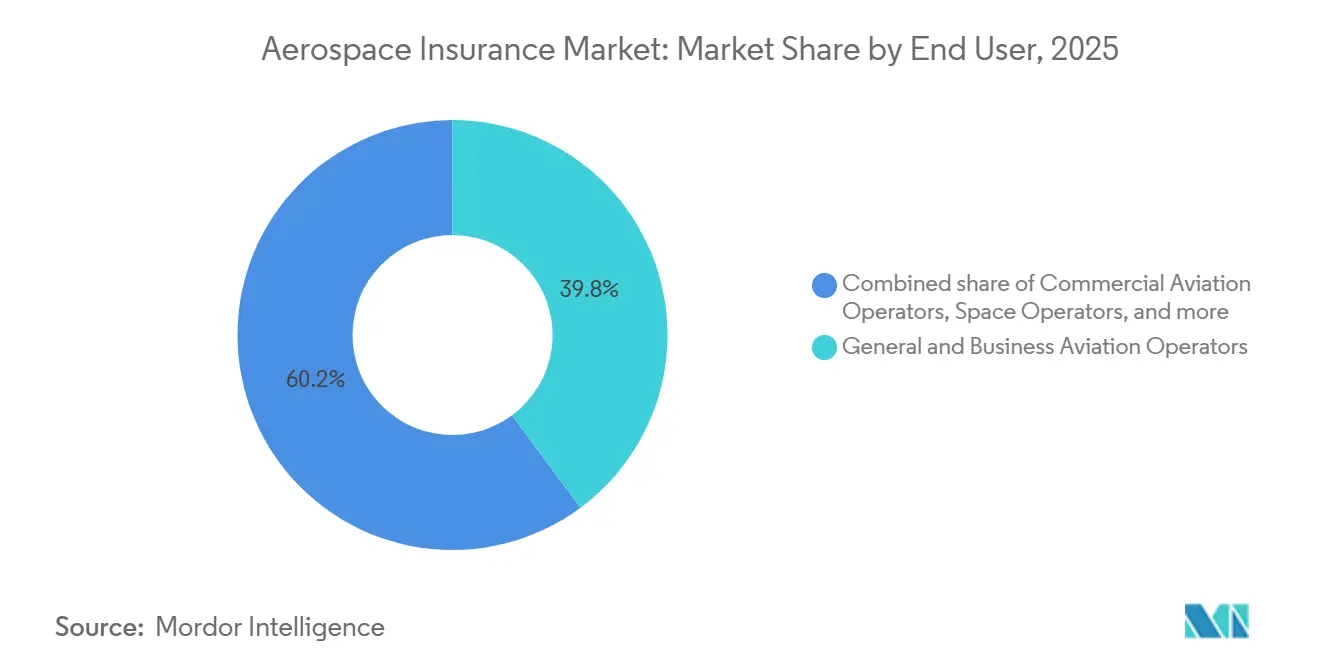
- Nach Endnutzer entfielen auf Allgemein- und Geschäftsluftfahrtbetreiber im Jahr 2025 ein Marktanteil von 39,84 % am Markt für Luft- und Raumfahrtversicherungen, während Raumfahrtbetreiber bis 2031 voraussichtlich mit einer CAGR von 6,75 % wachsen werden.
- Nach Vertriebskanal entfiel auf den maklerplatzierten offenen Markt im Jahr 2025 ein Marktanteil von 74,87 % am Markt für Luft- und Raumfahrtversicherungen, während die delegierte Zeichnungsvollmacht bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 52,69 % am Markt für Luft- und Raumfahrtversicherungen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,91 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Luft- und Raumfahrtversicherungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum globaler Luft- und Raumfahrtanlagen und versicherbarer Risiken | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion der kommerziellen Luftfahrt, Allgemeinluftfahrt und Luft- und Raumfahrtaktivitäten | +0.9% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei Satelliten-, kommerzieller Raumfahrt- und Startaktivitäten | +0.6% | Nordamerika und Europa, mit Beschleunigung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Drohnen, unbemannten Luftfahrzeugen und fortschrittlichen Luftmobilitätsplattformen | +0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Werte von Flugzeugen, Raumfahrzeugen und anderen Luft- und Raumfahrtanlagen sowie Schadenkosten | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Haftpflichtrisiken in der Luft- und Raumfahrt | +0.5% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Satelliten-, kommerzieller Raumfahrt- und Startaktivitäten
Die kommerzielle Raumfahrtaktivität erhöht das versicherbare Risiko schneller, als das jährliche Prämienaufkommen widerspiegelt. Die Satellite Industry Association meldete 259 Orbitalstarts im Jahr 2024. Die Anzahl der versicherten Satelliten stieg nicht im gleichen Tempo, was die Prämien auf einen kleineren Anteil der eingesetzten Anlagen konzentrierte. Die in die Raumfahrtversicherung einfließende Kapazität stieg zu Beginn des Jahres 2026 um mehr als 15 % gegenüber dem Vorjahr, obwohl die Käufernachfrage nach Deckung für Mega-Konstellationen begrenzt blieb. Der Totalverlust von SpainSat NG-2 im Dezember 2025, versichert für mehr als 400 Millionen USD, verschob die Schadenquote der Raumfahrtversicherung von 15 % auf 75 %[1]Marktupdate Raumfahrtversicherung Q1 2026 - Plane Talking. Diese Bedingungen machen den Markt für Luft- und Raumfahrtversicherungen anfälliger für erhebliche Verlustvolatilität, selbst wenn die gesamte Startaktivität zunimmt.
Zunehmende Nutzung von Drohnen, unbemannten Luftfahrzeugen und fortschrittlichen Luftmobilitätsplattformen
Unbemannte Luftfahrtsysteme erweitern den adressierbaren Risikopool für den Markt für Luft- und Raumfahrtversicherungen, aber spezialisierte Preissysteme befinden sich noch in der Entwicklung. Swiss Re identifizierte die Verbreitung von Drohnen als Quelle systematischer Haftungslücken, da allgemeine Haftpflichtpolicen nicht eingepreiste Drohnenrisiken enthalten können[2]Swiss Re, „Neue Risiken durch Drohnentechnologie”, Swiss Re SONAR 2025, swissre.com.. Da die FAA und die EASA Rahmenwerke für den Betrieb jenseits der Sichtlinie ausweiten, benötigen gewerbliche Drohnenflotten eine Deckung, die ihre Betriebsrisiken widerspiegelt. Traditionelle Luftfahrtversicherer verfügen nicht immer über die Vertriebskapazität, um diese Flottenprogramme zu bedienen. WTW identifizierte neue Einsteiger als Versicherungsverwalter sowie Einrichtungen mit delegierter Zeichnungsvollmacht als wichtige Kanäle für spezialisierte Drohnenkapazität im Jahr 2026. eVTOL-Flugzeuge, die sich der Musterzulassung nähern, benötigen ebenfalls Kasko- und Haftpflichtbedingungen, bevor der kommerzielle Betrieb Skalierung erreicht.
Steigende Werte von Flugzeugen, Raumfahrzeugen und anderen Luft- und Raumfahrtanlagen sowie Schadenkosten
Höhere Wiederbeschaffungswerte erhöhen die Schadenkosten in der Kasko- und Haftpflichtdeckung. IBA prognostizierte 1.800 Flugzeugauslieferungen im Jahr 2026, während das globale Durchschnittsalter der Flotte mit 15,2 Jahren einen Rekordwert erreichte[3]IBA Group, „IBA Market Outlook Januar 2026”, IBA Group, iba.aero.. Ältere Flotten, die in eingeschränkten Wartungs-, Reparatur- und Überholungsumgebungen betrieben werden, können die Regulierungskosten erhöhen. WTW identifizierte Teilepreisinflation und Kapazitätsengpässe in der Wartung als zentrale Quellen des Preisdrucks in den Bereichen Airline und Fertigung. Versicherte Werte großer geostationärer Satelliten übersteigen häufig 400 Millionen USD, während das jährliche Raumfahrtklassenprämienvolumen 500 Millionen bis 600 Millionen USD beträgt. Der Markt für Luft- und Raumfahrtversicherungen muss diese großen Einzelrisiken bei der Festlegung von Kapazität und Konditionen berücksichtigen.
Expansion der kommerziellen Luftfahrt, Allgemeinluftfahrt und Luft- und Raumfahrtaktivitäten
Das globale Wachstum des Luftverkehrs weitet das Risiko in der kommerziellen Luftfahrt, der Allgemeinluftfahrt, auf Flughäfen und verwandte Dienstleistungen aus. IATA erwartet, dass sich die Passagiernachfrage bis 2050 mehr als verdoppeln wird, wobei der asiatisch-pazifische Raum die schnellste Expansion verzeichnet. Avolon identifizierte Indien, die Vereinigten Arabischen Emirate und Saudi-Arabien als führende Wachstumsstandorte der Luftfahrt mit einem kombinierten Auftragsrückstand von über 3.000 Flugzeugen[4]Indien, Vereinigte Arabische Emirate und Saudi-Arabien werden das globale Luftfahrtwachstum anführen – Avolon Ausblickspapier 2026. Indien, China und Südostasien werden voraussichtlich 8 der 10 am schnellsten wachsenden Luftverkehrsmärkte bis 2044 ausmachen. Steigende Luftfahrtaktivität erhöht die Anzahl der Anlagen, Passagiere und Vertragsbeziehungen, die eine Versicherung erfordern. Sie begünstigt auch Versicherer mit regionalem Risiko-Engineering-Know-how, wo das Risikowachstum die verfügbaren Verlustdaten übertrifft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohes Katastrophen- und Kumulationsschadenrisiko mit schwerwiegenden Folgen | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte historische Verlustdaten für aufkommende Luft- und Raumfahrttechnologien | -0.5% | Global, mit besonderer Exposition im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Hohe technische Komplexität und spezialisierte Zeichnungsanforderungen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Zyklische Zeichnungskapazität und wettbewerbsbedingter Preisdruck | -0.6% | Global, angeführt vom Londoner Markt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes Katastrophen- und Kumulationsschadenrisiko mit schwerwiegenden Folgen
Der Markt für Luft- und Raumfahrtversicherungen weist eine asymmetrische Schadenwirtschaft auf, da Bagatellschäden 50 % bis 66 % der jährlichen Luftfahrtprämien absorbieren, bevor schwere Ereignisse gezählt werden. Der Absturz von American Airlines im Januar 2025, der Vorfall mit Air India im Juni 2025 und der Verlust des UPS-Frachtflugzeugs im November 2025 trugen zu einem schwierigen Luftfahrtschadenumfeld bei. Die Jeju-Air-Katastrophe Ende Dezember 2024 verstärkte ebenfalls die Schwere des Zeitraums. Ein Urteil des High Court vom Juni 2025 sprach AerCap rund 1,035 Milliarden USD aus Kriegsrisikoversicherungen zu, und den Versicherern wurde im März 2026 die Erlaubnis zur Berufung erteilt. Der umfassendere Rechtsstreit betrifft nahezu 150 Flugzeuge und Triebwerke, die ursprünglich mit bis zu 4,7 Milliarden USD bewertet wurden, und hält die Unsicherheit rund um erhebliche Luftfahrtversicherungsrisiken aufrecht. Zeichner müssen daher Kumulationsszenarien berücksichtigen, die bestehende Modelle nur schwer erfassen können.
Begrenzte historische Verlustdaten für aufkommende Luft- und Raumfahrttechnologien
Die Luft- und Raumfahrtzeichnung hat sich traditionell auf Verlustdaten kommerzieller Fluggesellschaften und großer geostationärer Satelliten gestützt. eVTOL-Flugzeuge verfügen nicht über kommerziell betriebene Flotten in bedeutendem Umfang, sodass Zeichner vorsichtig auf Hubschrauber- und Starrflügler-Präzedenzfälle zurückgreifen müssen. Kleine Konstellationen im niedrigen Erdorbit operieren in Trümmerumgebungen, die geostationäre Satellitenmodelle nicht zu messen ausgelegt waren. Eine Umfrage aus dem Jahr 2026 unter 106 Fachleuten der Luft- und Raumfahrtversicherung identifizierte das Risiko aufkommender Technologien als systemische Herausforderung, für die bestehende Rahmenwerke unzureichend waren. Fragmentierte Drohnenunfallmeldungen können die Häufigkeit unterschätzen und zu früher Unterpreisgestaltung in Programmen mit delegierter Zeichnungsvollmacht beitragen. Diese Datenbeschränkungen, technischen Anforderungen und zyklischen Kapazitätsbedingungen schränken das Tempo ein, mit dem der Markt für Luft- und Raumfahrtversicherungen eine zuverlässige Deckung für neue Risiken entwickeln kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Risikobereich: Luftfahrt hält die größte Prämienbasis, während die Raumfahrt schneller wächst
Die Luftfahrt hielt im Jahr 2025 einen Marktanteil von 92,71 % am Markt für Luft- und Raumfahrtversicherungen, was ihre breite Prämienbasis über Airline-Flotten, Frachtfluggesellschaften, Allgemeinluftfahrt und Luftfahrthaftpflicht widerspiegelt. IATAs Auftragsrückstand von 18.100 Einheiten im Mai 2026 unterstützt die anhaltende flottenbedingte Versicherungsexposition. Airline-Kunden sehen sich im Jahr 2026 nach den schwerwiegenden Verlusten des Jahres 2025 mit prognostizierten Kasko- und Haftpflichtpreiserhöhungen von 10 % bis 15 % konfrontiert. Allgemeinluftfahrtkonten mit profitablen Verlustbilanzen können weiterhin Preissenkungen erhalten, da Kapazität verfügbar bleibt und neue Versicherungsverwalter um Geschäfte konkurrieren. Dieser Unterschied zeigt, dass die Zeichnungsbedingungen je nach Betriebsprofil und Verlustentwicklung erheblich variieren. Die Marktgröße der Luft- und Raumfahrtversicherung wird weiterhin maßgeblich von der Luftfahrt bestimmt, da die globale Flotte und die damit verbundenen Verbindlichkeiten wachsen.
Die Raumfahrt wird bis 2031 voraussichtlich eine CAGR von 6,82 % verzeichnen, was sie zum am schnellsten wachsenden Risikobereich im Markt für Luft- und Raumfahrtversicherungen macht. Mehr kommerzielle Starts und Mondaktivitäten erweitern die Bandbreite der Anlagen, die eine spezialisierte Deckung benötigen. Die Raumfahrtkapazität war zu Beginn des Jahres 2026 um mehr als 15 % höher, aber die begrenzte Nachfrage nach Konstellationsdeckung schränkte die Umwandlung von Risiken in Prämien ein. Chinas inländisches Startkonsortium vom März 2025 deckte 1,47 Milliarden USD an Risiken über 25 private kommerzielle Starts ab. Diese Entwicklung könnte die Abhängigkeit von etablierten internationalen Platzierungswegen im Laufe der Zeit verringern. Einzelne Satellitenverluste bleiben in der Lage, die jährlichen Klassenergebnisse schnell zu verändern, was einen vorsichtigen Einsatz von Kapazität erfordert.


Nach Versicherungsart: Haftpflicht führt in Umfang und Wachstum
Die Haftpflicht hielt im Jahr 2025 einen Marktanteil von 45,68 % am Markt für Luft- und Raumfahrtversicherungen und wird bis 2031 voraussichtlich mit einer CAGR von 5,34 % wachsen. Das Segment profitiert von umfassenderen Drittpartei-Haftpflichtanforderungen, höherer Schwere von Geschworenenurteilen in Nordamerika und neuen Kategorien versicherter Betreiber. Diese Faktoren erhöhen sowohl die Anzahl der Policen, die eine Haftpflichtdeckung erfordern, als auch die von einzelnen Versicherungsnehmern angestrebten Deckungssummen. Die Haftpflicht kombiniert daher die größte Versicherungsart-Position im Jahr 2025 mit der höchsten prognostizierten Wachstumsrate. Die Position des Segments spiegelt auch die Rolle obligatorischer Haftpflichtrahmen bei der Schaffung einer Basisnachfrage für Airline-Deckungen wider. Für Versicherer besteht die Hauptaufgabe darin, die Deckungssummenexposition zu steuern und gleichzeitig die Kapazität für etablierte und aufkommende Betreiber aufrechtzuerhalten.
Die Kaskopreisgestaltung steigt, da die Wiederbeschaffungskosten für moderne Großraumflugzeuge regelmäßig 300 Millionen USD übersteigen. Die Kriegsrisikodeckung in der Luftfahrt und verwandte Gefahren haben nach dem Urteil vom Juni 2025 zu in Russland zurückgehaltenen Flugzeugen eine genauere Prüfung erfahren. Das Urteil identifizierte Kriegsrisikoversicherungen als den primären Erstattungsweg für Ansprüche in Höhe von insgesamt 4,7 Milliarden USD, obwohl die Entscheidung angefochten wird. Andere Spezialsparten decken Flughafenhaftpflicht, Wartungs- und Reparaturorganisationen sowie Flugzeugproduktehersteller ab. Diese Sparten sind volumenmäßig kleiner, können aber mit korrelierten Rechtsstreitigkeiten im Zusammenhang mit Luftfahrtereignissen konfrontiert sein. Das Montrealer Übereinkommen bietet einen obligatorischen Haftpflichtrahmen, der die Basisnachfrage nach Airline-Haftpflichtzeichnung weltweit unterstützt.
Nach Endnutzer: Allgemeinluftfahrt bietet Skalierung, während Raumfahrtbetreiber schneller expandieren
Allgemein- und Geschäftsluftfahrtbetreiber hielten im Jahr 2025 einen Marktanteil von 39,84 % am Markt für Luft- und Raumfahrtversicherungen. Diese Position wurde durch die große Anzahl privater Flugzeugbesitzer, Geschäftsreiseflugzeugflotten und Flugschulen in Nordamerika und Europa gestützt. WTW meldete im Jahr 2026 reichlich Allgemeinluftfahrtkapazität, wobei neue Versicherungsverwalter um gut performende Konten konkurrierten. Kommerzielle Luftfahrtbetreiber sehen sich nach dem schwerwiegenden Schadenhäufungscluster im Jahr 2025 einem anderen Erneuerungsumfeld gegenüber. WTW erwartet für 2026 Kasko- und Haftpflichterhöhungen für Airlines von 10 % bis 15 %. Flugzeugleasinggeber und Finanziers bleiben ebenfalls der Unsicherheit ausgesetzt, da der Rechtsstreit um zurückgehaltene Flugzeuge das Berufungsverfahren durchläuft.
Raumfahrtbetreiber werden bis 2031 voraussichtlich mit einer CAGR von 6,75 % wachsen, der schnellsten Rate unter den Endnutzern im Markt für Luft- und Raumfahrtversicherungen. Die Expansion ist mit wiederverwendbaren Startaktivitäten, dem Aufbau von Amazons Project Kuiper und einer wachsenden NewSpace-Kohorte verbunden. Flughäfen und Luftfahrtinfrastruktur stellen eine stabile Quelle der Versicherungsnachfrage dar, da Flugzeugflotten und Passagiervolumina zunehmen. Airbus erwartet, dass Indiens technische Luftfahrtbelegschaft bis 2035 auf 34.000 verdreifacht wird, was die nachgelagerte Infrastruktur hervorhebt, die zur Unterstützung der Flottenexpansion erforderlich ist. Marsh meldete im Juni 2026 wachsendes Käuferinteresse an Langzeitvereinbarungen. Diese mehrjährigen Vereinbarungen können die Entwicklung der Schadenerfahrung innerhalb von Versichererportfolios verändern und Käufern mehr Erneuerungssicherheit bieten.
Nach Vertriebskanal: Maklerplatzierungen bleiben zentral, während die delegierte Zeichnungsvollmacht an Bedeutung gewinnt
Der maklerplatzierte offene Marktvertrieb hielt im Jahr 2025 einen Marktanteil von 74,87 % am Markt für Luft- und Raumfahrtversicherungen. Der Kanal bleibt wichtig, da große Airline- und Raumfahrzeugplatzierungen eine spezialisierte Strukturierung und Mitversicherung durch mehrere Träger erfordern. Makler mit Zugang zum Lloyd's- und Londoner Markt sind gut positioniert, um diese komplexen Programme zu arrangieren. Der Umfang der Maklerplatzierungen spiegelt jahrzehntelange spezialisierte Intermediation bei Luft- und Raumfahrtrisiken wider. Er hilft Käufern auch, Kapazität von mehreren Versicherern für Risiken zu erhalten, die von einem einzigen Versicherer nicht getragen werden können. Der Kanal wird auch für große und maßgeschneiderte Platzierungen wichtig bleiben, selbst wenn andere Vertriebsstrukturen expandieren.
Die delegierte Zeichnungsvollmacht wird bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen. AM Best meldete, dass die direkt gebuchten Prämien globaler Versicherungsverwalter im Jahr 2025 108,7 Milliarden USD erreichten, ein Anstieg von 17,8 % gegenüber 92,3 Milliarden USD im Jahr 2024. Im Bereich der Luft- und Raumfahrt bedienen Versicherungsverwalter kleinere Allgemeinluftfahrtbetreiber, Drohnenflotten und fortschrittliche Luftmobilitätsunternehmen, die über maklergeführte Prozesse möglicherweise schwer zu bepreisen sind. WTW identifizierte im Jahr 2026 eine verstärkte Nutzung von Lineslips, Bindern und automatischen Bindungsvereinbarungen in der Luftfahrt. Bishop Street Underwriters erwarb im Juli 2025 Aerospace Insurance Managers, was ein Beispiel für Investitionen in den spezialisierten Vertrieb über Versicherungsverwalter darstellt. Diese Modelle können den Zugang und die Prozesseffizienz verbessern, während technische Zeichnungskontrollen wesentlich bleiben.
Geografische Analyse
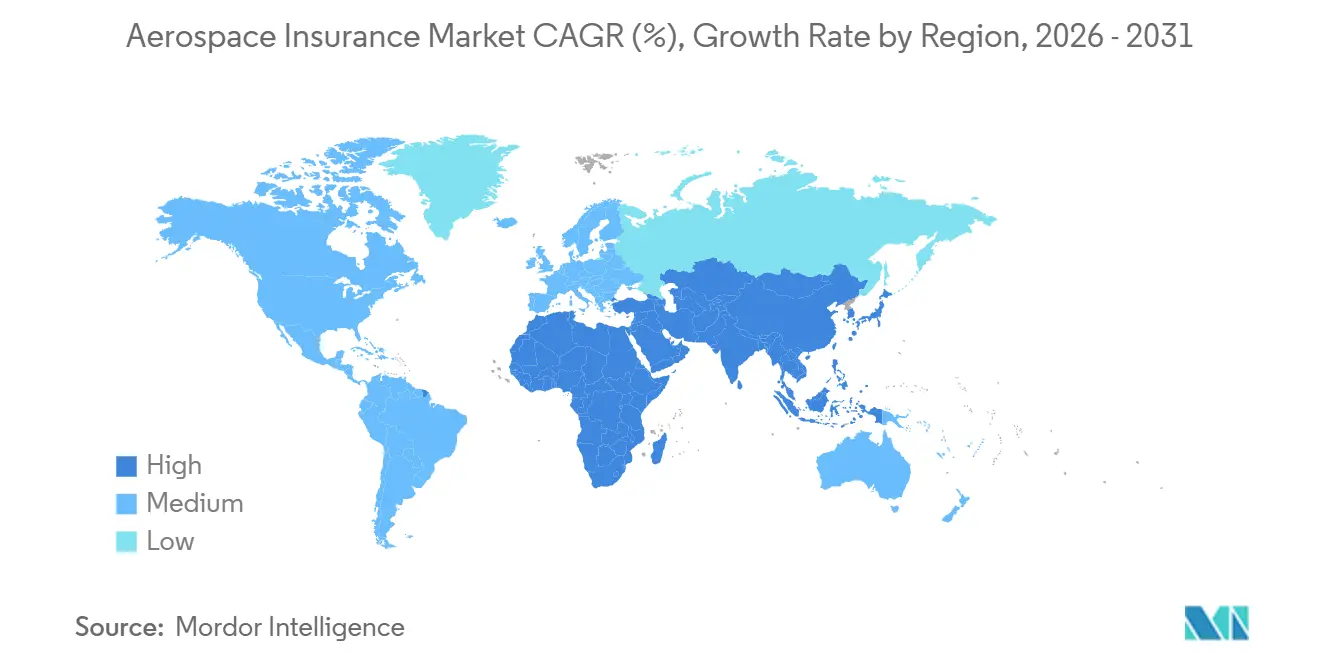
Nordamerika hielt im Jahr 2025 52,69 % der globalen Luft- und Raumfahrtversicherungsprämien und hatte damit die größte regionale Position im Markt für Luft- und Raumfahrtversicherungen. Die Region wird durch die große kommerzielle Luftfahrtflotte der Vereinigten Staaten und die hohe Haftpflichtexposition pro Versichertem gestützt. WTW erwartet für 2026 härtere Erneuerungsbedingungen für US-amerikanische Airline-Risiken, einschließlich höherer Selbstbehalte für einige Konten. Das AerCap-Urteil fügte ein Schadenregulierungsproblem hinzu, das den Einfluss der Region auf die globale Schadenwirtschaft verstärkt. Kanadas Erholung der kommerziellen Luftfahrt und Mexikos wachsende Allgemeinluftfahrtaktivität verbreitern die regionale Versicherungsbasis. Das Ergebnis ist ein großer und reifer Markt mit starker Nachfrage, aber erheblicher Exposition gegenüber Haftpflicht- und Großschadenvolatilität.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,91 % wachsen, der schnellsten regionalen Rate im Markt für Luft- und Raumfahrtversicherungen. Airbus erwartet, dass Indiens kommerzielle Flotte bis 2035 2.250 Flugzeuge erreichen wird, während IndiGo mehr als 900 Flugzeuge in Auftrag hat. China wird voraussichtlich 1.000 neue Flugzeuge benötigen, und sein inländisches Raumfahrtversicherungskonsortium aus dem Jahr 2025 deutet auf Bemühungen hin, das Startrisiko im Inland zu halten. Indien, China und Südostasien werden voraussichtlich 8 der 10 am schnellsten wachsenden Luftverkehrsmärkte bis 2044 ausmachen. Indiens DGCA und Chinas CAAC haben obligatorische Versicherungsanforderungen verschärft, während Singapurs CAAS den Stadtstaat als Luftfahrtversicherungszentrum positioniert. Diese Entwicklungen erhöhen die regionale Chance, machen aber auch lokales Wissen und disziplinierte Datenerhebung wichtiger.
Europa ist die zweitgrößte regionale Basis und beherbergt weiterhin das Lloyd's- und Londoner Markt-Ökosystem, das einen großen Anteil der globalen Luft- und Raumfahrtrisiken zeichnet. Die Marktgröße der Luft- und Raumfahrtversicherung in Europa profitiert von dieser Konzentration spezialisierter Zeichnungsexpertise und internationaler Platzierungskapazität. Die IUAI-Umfrage 2026 ergab, dass 75 % der Luftfahrtversicherungsfachleute geopolitische Instabilität als die größte systemische Bedrohung des Sektors betrachteten. Der Nahe Osten und Afrika bieten ebenfalls strategisches Wachstumspotenzial, da die Vereinigten Arabischen Emirate und Saudi-Arabien zusammen einen Auftragsrückstand von über 3.000 Flugzeugen halten. Nahostfluggesellschaften verzeichneten im November 2025 ein Nachfragewachstum von 9,6 % gegenüber dem Vorjahr. Südamerika zeigt eine verbesserte Versicherungsdurchdringung in Brasilien und Kolumbien, unterstützt durch breiteres Versicherungswachstum in Lateinamerika.

Wettbewerbslandschaft
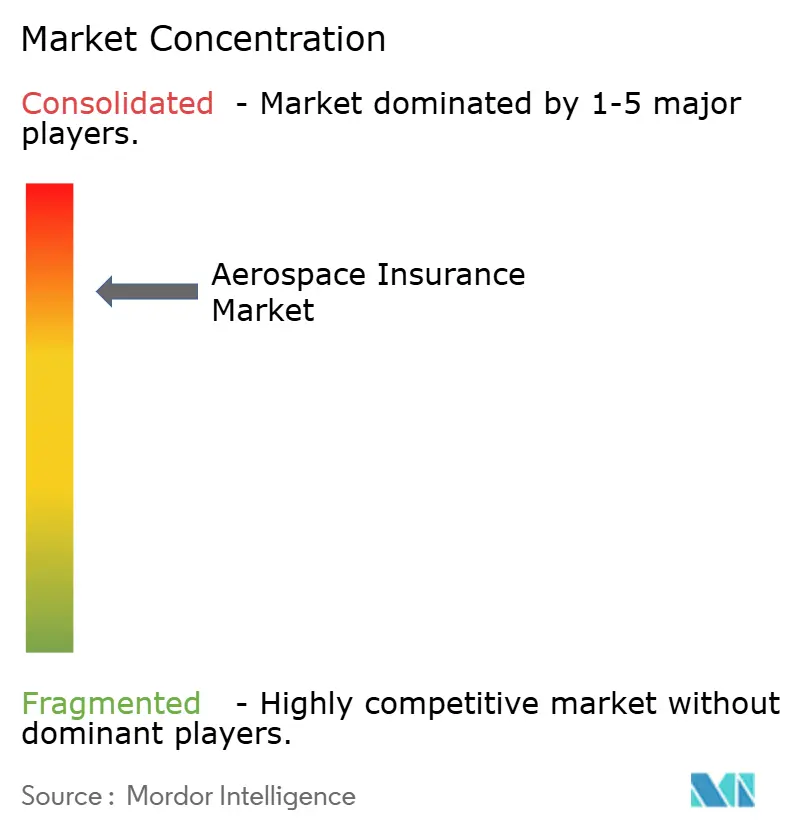
Der Markt für Luft- und Raumfahrtversicherungen ist auf der primären Zeichnungsebene konzentriert. Allianz Commercial, AXA XL, AIG, Chubb und Global Aerospace halten wichtige Positionen in Airline- und großen kommerziellen Luftfahrtprogrammen. Spezialsyndikatoren, regionale Versicherer und expandierende Versicherungsverwalter konkurrieren um Allgemeinluftfahrt- und Geschäfte mit delegierter Zeichnungsvollmacht. Die breitere Anbieterbasis begrenzt die Kapazitätskonzentration außerhalb der größten Platzierungen. Die Wettbewerbsposition eines Versicherers hängt von Zeichnungsexpertise, Bilanzkraft, Vertriebszugang und der Fähigkeit ab, komplexe Risikoplacements zu unterstützen. Diese Struktur unterstützt einen Markt mit führenden globalen Zeichnern, aber mehreren spezialisierten Teilnehmern.
Der Rechtsstreit um in Russland zurückgehaltene Flugzeuge im Zusammenhang mit dem Russland-Ukraine-Konflikt bleibt ein bedeutendes finanzielles Ereignis für den Markt für Luft- und Raumfahrtversicherungen. Leasinggeber, darunter AerCap und Dubai Aerospace Enterprise, haben Ansprüche gegen AIG, Lloyd's, Chubb und Swiss Re in Höhe von insgesamt 4,7 Milliarden USD. Das Urteil des High Court vom Juni 2025 wird angefochten, was weiterhin Rückstellungen und Risikobewertungen bei den beteiligten Versicherern beeinflusst. Munich Re meldete für 2024 Versicherungseinnahmen von 60,8 Milliarden EUR und Investitionen in Deckungen für Raketenstarts, Cyberrisiken und andere aufkommende Technologierisiken. Marsh berichtete, dass Käufer zunehmend Langzeitvereinbarungen in Betracht ziehen, die Erneuerungssicherheit und Schutz vor Kapazitätsrückzug bieten können. Diese Ansätze differenzieren Unternehmen, die stabile Kapazität bereitstellen können und gleichzeitig auf sich ändernde Schadenbedingungen reagieren.
Neue Aktivitäten konzentrieren sich auf parametrische Deckung für kleine Satellitenkonstellation, Cyber-physische Deckung für autonome Luftfahrt und Kapazität für Mondmissionen. Diese Initiativen erweitern die Bandbreite spezialisierter Lösungen, die im Markt für Luft- und Raumfahrtversicherungen verfügbar sind. Novacore startete im April 2026 ein dediziertes Luft- und Raumfahrtsegment für komplexe Luftfahrt- und Raumfahrtrisiken. Whitecap Aerospace bestätigte Raumfahrtzeichnungskapazität ab dem 1. Januar 2026. Warren AI, im Jahr 2025 für die Raumfahrtzeichnung gestartet, kombiniert Orbitalintelligenz und parametrische Risikomodellierung für Echtzeit-Preisgestaltung. Die IUAI-Umfrage 2026 identifizierte KI, neue Flugzeugtechnologien und wachsende Luftfahrtnachfrage als führende Chancen.
Branchenführer der Luft- und Raumfahrtversicherung
American International Group, Inc.
Chubb Limited
Sompo Holdings, Inc.
Old Republic International Corporation
Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Novacore startete ein dediziertes Luft- und Raumfahrtsegment für komplexe Luftfahrt- und Raumfahrtrisiken, aufbauend auf der 35-jährigen Erfolgsbilanz der NSM Insurance Group im Bereich Spezialversicherungen. Der Markteintritt fügt dem wettbewerbsintensiven Allgemeinluftfahrt- und Raumfahrt-Mittelsegment neue spezialisierte Kapazität hinzu.
- März 2026: Britische Gerichte gewährten Chubb, Fidelis und Lloyd's-Syndikaten die Erlaubnis, das Urteil des High Court vom Juni 2025 anzufechten, das AerCap rund 1 Milliarde USD aus Kriegsrisikoerstattungen für in Russland festgehaltene Flugzeuge zusprach, wobei das Ergebnis voraussichtlich die Rückstellungsadäquanz bei rund 4,7 Milliarden USD an gesamten Ansprüchen für zurückgehaltene Flugzeuge beeinflussen wird.
- Februar 2026: ESA und Liberty Mutual Reinsurance unterzeichneten eine Absichtserklärung für eine 3-jährige Zusammenarbeit zur Entwicklung satellitenbasierter parametrischer Versicherungslösungen für den Agrar- und Forstsektor.
- Januar 2026: Whitecap Aerospace bestätigte Raumfahrtzeichnungskapazität ab dem 1. Januar 2026 und stellt bis zu 8 Millionen USD für Start-, Inbetriebnahme- und In-Orbit-Satellitenrisiken über einen A-bewerteten Versicherer bereit.


Berichtsumfang des globalen Marktes für Luft- und Raumfahrtversicherungen
| Luftfahrt |
| Raumfahrt |
| Kasko und Sachschäden |
| Haftpflicht |
| Luftfahrtkriegsrisiko und verwandte Gefahren |
| Sonstige Spezialsparten |
| Kommerzielle Luftfahrtbetreiber |
| Allgemein- und Geschäftsluftfahrtbetreiber |
| Versicherungsnehmer für Luftfahrtprodukthaftpflicht |
| Flughäfen und Luftfahrtinfrastruktur |
| Flugzeugleasinggeber und Finanziers |
| Raumfahrtbetreiber |
| Maklerplatzierter offener Markt |
| Delegierte Zeichnungsvollmacht |
| Direktvertrieb |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Risikobereich | Luftfahrt | |
| Raumfahrt | ||
| Nach Versicherungsart | Kasko und Sachschäden | |
| Haftpflicht | ||
| Luftfahrtkriegsrisiko und verwandte Gefahren | ||
| Sonstige Spezialsparten | ||
| Nach Endnutzer | Kommerzielle Luftfahrtbetreiber | |
| Allgemein- und Geschäftsluftfahrtbetreiber | ||
| Versicherungsnehmer für Luftfahrtprodukthaftpflicht | ||
| Flughäfen und Luftfahrtinfrastruktur | ||
| Flugzeugleasinggeber und Finanziers | ||
| Raumfahrtbetreiber | ||
| Nach Vertriebskanal | Maklerplatzierter offener Markt | |
| Delegierte Zeichnungsvollmacht | ||
| Direktvertrieb | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Luft- und Raumfahrtversicherung?
Der Sektor wird voraussichtlich mit einer CAGR von 4,62 % von 2026 bis 2031 wachsen und bis 2031 einen Wert von 12,92 Milliarden USD erreichen.
Welcher Risikobereich hat die größte Prämienbasis?
Die Luftfahrt hielt im Jahr 2025 92,71 % der Prämien, gestützt durch kommerzielle Flotten, Frachtfluggesellschaften, Allgemeinluftfahrt und Luftfahrthaftpflicht.
Warum wächst die Raumfahrtversicherung schneller als die Luftfahrtversicherung?
Die Raumfahrt wird bis 2031 voraussichtlich mit einer CAGR von 6,82 % wachsen, da kommerzielle Startaktivitäten und Mondaktivitäten den Bedarf an spezialisierter Deckung ausweiten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 6,91 % wachsen, unterstützt durch Flottenexpansion in Indien, China und Südostasien.
Was treibt die Nachfrage nach Haftpflichtversicherungen in der Luft- und Raumfahrt an?
Drittpartei-Haftpflichtvorschriften, höhere Schwere von Geschworenenurteilen in Nordamerika und neue Betreiberkategorien erhöhen die Nachfrage und die Deckungssummen.
Wie konzentriert ist die Zeichnung in der Luft- und Raumfahrtversicherung?
Der Sektor ist konzentriert, mit mehreren führenden globalen Zeichnern in großen Luftfahrtprogrammen und einer breiteren Gruppe von Spezialisten und Versicherungsverwaltern in anderen Sparten.
Seite zuletzt aktualisiert am:



