
Tamaño y Participación del Mercado de Seguros Aeroespaciales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
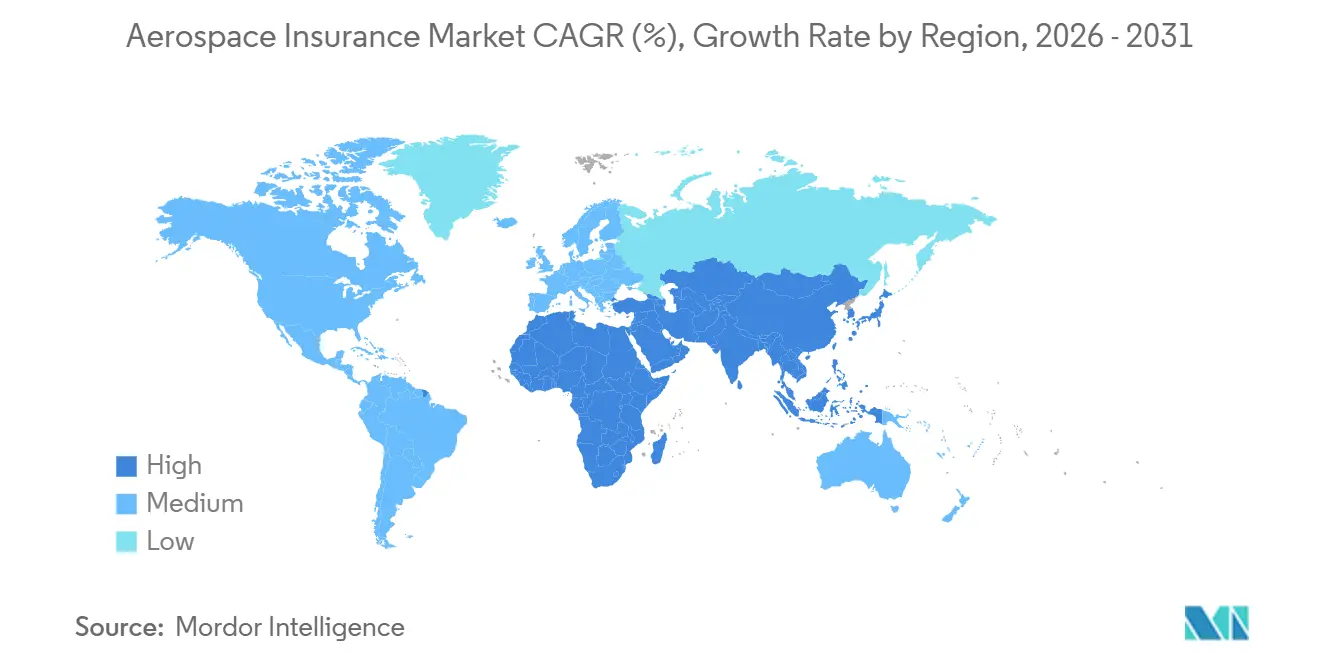
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
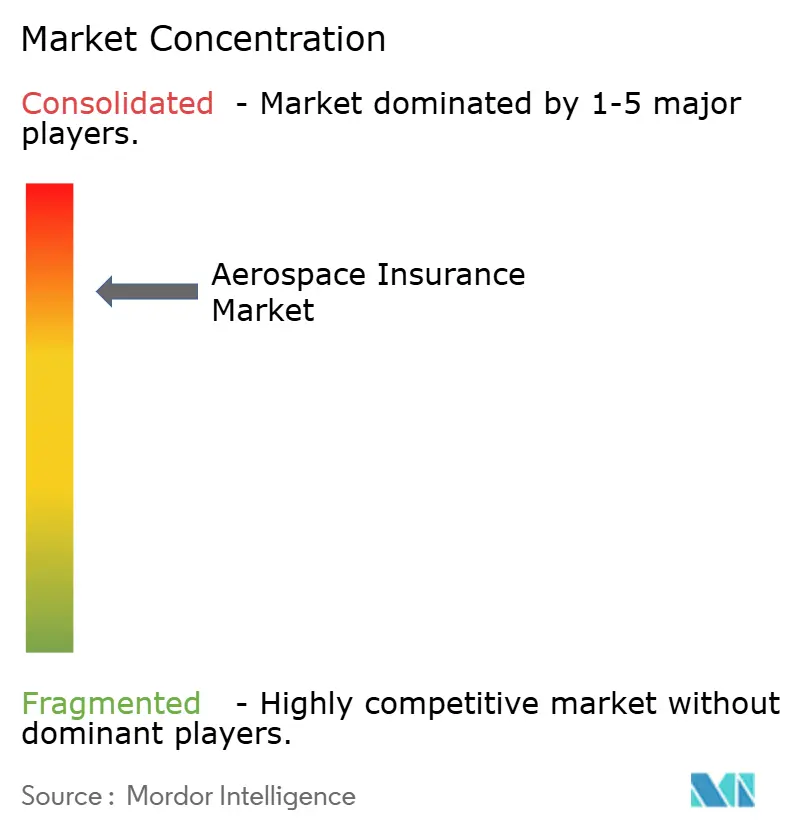
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros Aeroespaciales por Mordor Intelligence
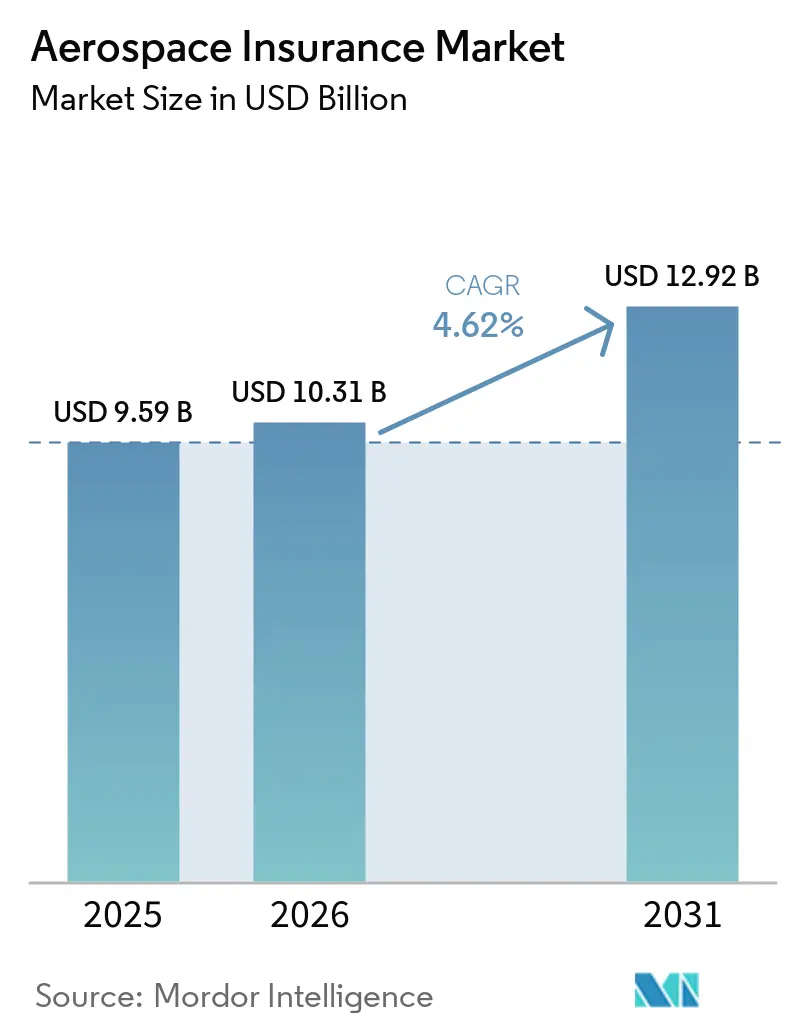
El tamaño del Mercado de Seguros Aeroespaciales se valoró en 9,59 mil millones de USD en 2025 y se estima que crecerá desde 10,31 mil millones de USD en 2026 hasta alcanzar los 12,92 mil millones de USD en 2031, a una CAGR del 4,62% durante el período de pronóstico (2026-2031).
La recuperación de la aviación comercial continúa ampliando la base de flotas aseguradas, mientras que los programas espaciales, las operaciones con drones y la movilidad aérea avanzada crean nuevas áreas de exposición. IATA reportó una cartera de pedidos de aeronaves de 18.100 unidades en mayo de 2026, que superó la mitad de la flota global activa y respalda un aumento sostenido de los activos de aviación que requieren cobertura. Los costos de siniestros siguen siendo un problema central de suscripción, ya que los siniestros atricionales representaron entre el 50% y el 66% de las primas anuales globales de aviacin antes de incluir las pérdidas graves. El mercado de seguros aeroespaciales está, por tanto, moldeado por el crecimiento de los valores asegurados y la actividad, pero también por una mayor incertidumbre en las pérdidas y una fijación de precios disciplinada. Los suscriptores que combinan ingeniería de riesgos especializada con fijación de precios basada en datos pueden responder de manera más eficaz a medida que la exposición crece en regiones y tecnologías con registros históricos de pérdidas limitados.
Conclusiones Clave del Informe
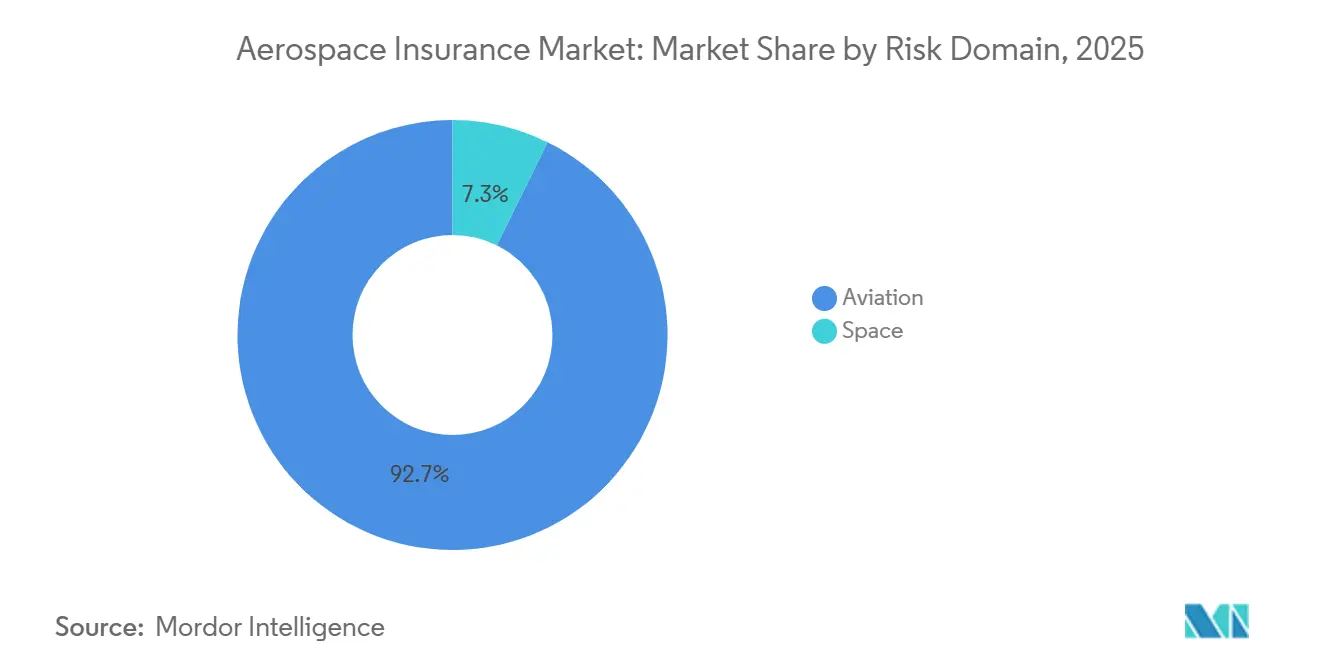
- Por dominio de riesgo, la aviación capturó el 92,71% de la participación del mercado de seguros aeroespaciales en 2025, mientras que el espacio proyecta crecer a una CAGR del 6,82% hasta 2031.
- Por tipo de seguro, la responsabilidad civil capturó el 45,68% de la participación del mercado de seguros aeroespaciales en 2025 y proyecta crecer a una CAGR del 5,34% hasta 2031.
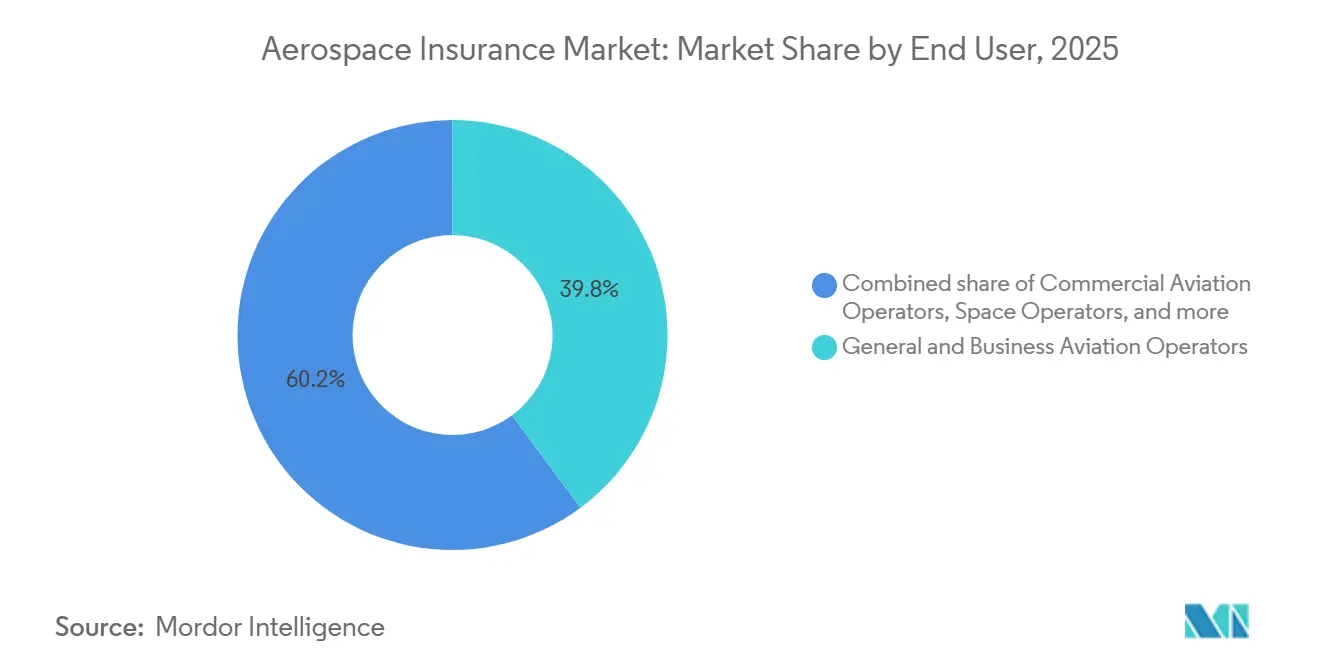
- Por usuario final, los operadores de aviación general y empresarial capturaron el 39,84% de la participación del mercado de seguros aeroespaciales en 2025, mientras que los operadores espaciales proyectan crecer a una CAGR del 6,75% hasta 2031.
- Por canal de distribución, la distribución en mercado abierto a través de corredor capturó el 74,87% de la participación del mercado de seguros aeroespaciales en 2025, mientras que la autoridad delegada proyecta crecer a una CAGR del 7,22% hasta 2031.
- Por geografía, América del Norte capturó el 52,69% de la participación del mercado de seguros aeroespaciales en 2025, mientras que Asia-Pacífico proyecta crecer a una CAGR del 6,91% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros Aeroespaciales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en Activos Globales de Aviación y Espacio y Exposición Asegurable | +1.4% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Aviación Comercial, la Aviación General y las Actividades Aeroespaciales | +0.9% | Asia-Pacífico como núcleo, con extensión a Oriente Medio y África y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento en Satélites, Espacio Comercial y Actividades de Lanzamiento | +0.6% | América del Norte y Europa, con Asia-Pacífico en aceleración | Mediano plazo (2-4 años) |
| Adopción Creciente de Drones, UAVs y Plataformas de Movilidad Aérea Avanzada | +0.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento del Valor de Aeronaves, Naves Espaciales y Otros Activos Aeroespaciales y Costos de Siniestros | +0.7% | Global | Corto plazo (≤ 2 años) |
| Aumento de la Exposición a Responsabilidad Civil en Operaciones de Aviación y Espacio | +0.5% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Satélites, Espacio Comercial y Actividades de Lanzamiento
La actividad espacial comercial está aumentando la exposición asegurable más rápido de lo que reflejan los ingresos anuales por primas. La Asociación de la Industria Satelital reportó 259 lanzamientos orbitales en 2024. El número de satélites asegurados no aumentó al mismo ritmo, lo que concentró las primas en una proporción menor de los activos desplegados. La capacidad de seguros espaciales que ingresó en 2026 aumentó más del 15% interanual, aunque la demanda de los compradores por cobertura de megaconstelaciones siguió siendo limitada. La pérdida total de SpainSat NG-2 en diciembre de 2025, asegurada por más de 400 millones de USD, elevó el índice de siniestralidad del seguro espacial del 15% al 75%[1]Actualización del mercado de seguros espaciales T1 2026 - Plane Talking. Estas condiciones hacen que el mercado de seguros aeroespaciales esté más expuesto a una volatilidad sustancial de pérdidas incluso cuando la actividad de lanzamiento agregada aumenta.
Adopción Creciente de Drones, UAVs y Plataformas de Movilidad Aérea Avanzada
Los sistemas aéreos no tripulados están ampliando el conjunto de riesgos direccionables para el mercado de seguros aeroespaciales, pero los sistemas de fijación de precios especializados aún están en desarrollo. Swiss Re identificó la proliferación de drones como una fuente de brechas sistemáticas de responsabilidad civil, ya que las pólizas de responsabilidad civil general pueden contener exposición a drones sin precio[2]Swiss Re, "Nuevos Riesgos de la Tecnología de Drones," Swiss Re SONAR 2025, swissre.com.. A medida que la FAA y la EASA amplían los marcos de operación más allá de la línea visual de visión, las flotas de drones empresariales requieren cobertura que refleje sus riesgos operativos. Los operadores de aviación tradicionales no siempre tienen la escala de distribución para atender estos programas de flotas. WTW identificó a los nuevos agentes gestores de seguros y las instalaciones de autoridad delegada como canales importantes para la capacidad especializada en drones en 2026. Las aeronaves eVTOL que se aproximan a la certificación de tipo también requieren condiciones de casco y responsabilidad civil antes de que las operaciones comerciales alcancen escala.
Aumento del Valor de Aeronaves, Naves Espaciales y Otros Activos Aeroespaciales y Costos de Siniestros
Los mayores valores de reposición están aumentando los costos de pérdidas en la cobertura de casco y responsabilidad civil. IBA proyectó 1.800 entregas de aeronaves en 2026, mientras que la antigüedad media de la flota global alcanzó un récord de 15,2 años[3]IBA Group, "Perspectiva de Mercado IBA enero 2026," IBA Group, iba.aero.. Las flotas más antiguas que operan en entornos de mantenimiento, reparación y revisión con restricciones pueden aumentar los costos de liquidación. WTW identificó la inflación de repuestos y las limitaciones de capacidad de mantenimiento como fuentes centrales de presión sobre las tarifas en las líneas de aerolíneas y fabricación. Los valores asegurados de grandes satélites geoestacionarios frecuentemente superan los 400 millones de USD, mientras que las primas anuales de la clase espacial totalizan entre 500 millones y 600 millones de USD. El mercado de seguros aeroespaciales debe tener en cuenta estas grandes exposiciones individuales al establecer la capacidad y las condiciones.
Expansión de la Aviación Comercial, la Aviación General y las Actividades Aeroespaciales
El crecimiento del tráfico aéreo global está ampliando la exposición en la aviación comercial, la aviación general, los aeropuertos y los servicios relacionados. IATA espera que la demanda de pasajeros se más que duplique para 2050, con Asia-Pacífico registrando la expansión más rápida. Avolon identificó a India, los Emiratos Árabes Unidos y Arabia Saudita como los principales destinos de crecimiento de la aviación, con una cartera de pedidos de aeronaves combinada superior a 3.000 unidades[4]India, los EAU y Arabia Saudita se posicionan para liderar el crecimiento global de la aviación – Perspectiva 2026 de Avolon. Se espera que India, China y el Sudeste Asiático representen 8 de los 10 mercados de viajes aéreos de más rápido crecimiento hasta 2044. El aumento de la actividad de aviación incrementa el número de activos, pasajeros y relaciones contractuales que requieren seguro. También favorece a los aseguradores con conocimiento regional de ingeniería de riesgos donde el crecimiento de la exposición supera los datos de pérdidas disponibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Exposición a Pérdidas Catastróficas de Alta Gravedad y Acumulación | -0.8% | Global | Corto plazo (≤ 2 años) |
| Datos Históricos de Pérdidas Limitados para Tecnologías Emergentes de Aviación y Espacio | -0.5% | Global, con Asia-Pacífico particularmente expuesto | Largo plazo (≥ 4 años) |
| Alta Complejidad Técnica y Requisitos Especializados de Suscripción | -0.4% | Global | Largo plazo (≥ 4 años) |
| Capacidad de Suscripción Cíclica y Presión Competitiva sobre los Precios | -0.6% | Global, liderado por el Mercado de Londres | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Pérdidas Catastróficas de Alta Gravedad y Acumulación
El mercado de seguros aeroespaciales tiene una economía de pérdidas asimétrica, ya que los siniestros atricionales absorben entre el 50% y el 66% de las primas anuales de aviación antes de contabilizar los eventos graves. El accidente de American Airlines en enero de 2025, el incidente de Air India en junio de 2025 y la pérdida del carguero de UPS en noviembre de 2025 contribuyeron a un entorno de pérdidas de aviación desafiante. El desastre de Jeju Air de finales de diciembre de 2024 también sumó a la gravedad del período. Una sentencia del Tribunal Superior de junio de 2025 otorgó a AerCap aproximadamente 1,035 mil millones de USD en virtud de pólizas de riesgo de guerra, y a los aseguradores se les concedió permiso para apelar la sentencia en marzo de 2026. El litigio más amplio involucra casi 150 aeronaves y motores originalmente valorados en hasta 4,7 mil millones de USD, manteniendo la incertidumbre en torno a exposiciones significativas del seguro de aviación. Los suscriptores, en consecuencia, deben tener en cuenta escenarios de acumulación que los modelos existentes tienen dificultades para capturar.
Datos Históricos de Pérdidas Limitados para Tecnologías Emergentes de Aviación y Espacio
La suscripción aeroespacial ha dependido tradicionalmente de los datos de pérdidas de aerolíneas comerciales y grandes satélites geoestacionarios. Las aeronaves eVTOL carecen de flotas en operación comercial de escala significativa, lo que obliga a los suscriptores a apoyarse con cautela en precedentes de helicópteros y aeronaves de ala fija. Las pequeñas constelaciones en órbita terrestre baja operan en entornos de escombros que los modelos de satélites geoestacionarios no fueron diseñados para medir. Una encuesta de 2026 realizada a 106 profesionales de seguros aeroespaciales identificó el riesgo de tecnología emergente como un desafío sistémico para el que los marcos existentes eran inadecuados. Los informes fragmentados de incidentes con drones pueden subestimar la frecuencia y contribuir a una fijación de precios inicial insuficiente en los programas de autoridad delegada. Estas limitaciones de datos, los requisitos técnicos y las condiciones cíclicas de capacidad restringen el ritmo al que el mercado de seguros aeroespaciales puede desarrollar cobertura confiable para nuevos riesgos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Dominio de Riesgo: La Aviación Mantiene la Mayor Base de Primas Mientras el Espacio Crece Más Rápido
La aviación mantuvo el 92,71% de la participación del mercado de seguros aeroespaciales en 2025, reflejando su amplia base de primas en flotas de aerolíneas, transportistas de carga, aviación general y responsabilidad civil de aviación. La cartera de pedidos de 18.100 unidades de IATA en mayo de 2026 respalda la continua exposición asegurable relacionada con la flota. Los clientes de aerolíneas enfrentan aumentos proyectados de tarifas de casco y responsabilidad civil del 10% al 15% en 2026 tras las pérdidas de alta gravedad registradas en 2025. Las cuentas de aviación general con registros de pérdidas rentables aún pueden recibir reducciones de tarifas porque la capacidad sigue disponible y los nuevos agentes gestores de seguros compiten por el negocio. Esta diferencia muestra que las condiciones de suscripción varían materialmente según el perfil operativo y el desempeño en pérdidas. El tamaño del mercado de seguros aeroespaciales sigue siendo impulsado en gran medida por la aviación, a medida que la flota global y las responsabilidades asociadas se expanden.
Se proyecta que el espacio registre una CAGR del 6,82% hasta 2031, convirtiéndolo en el dominio de riesgo de más rápido crecimiento en el mercado de seguros aeroespaciales. Más lanzamientos comerciales y actividad lunar están ampliando la gama de activos que necesitan cobertura especializada. La capacidad espacial era más del 15% mayor al entrar en 2026, pero la demanda limitada de cobertura de constelaciones restringió la traducción de la exposición en prima. El consorcio de lanzamiento doméstico de China en marzo de 2025 cubrió 1,47 mil millones de USD en exposición en 25 lanzamientos comerciales privados. El desarrollo puede reducir la dependencia de las rutas de colocación internacionales establecidas con el tiempo. Las pérdidas individuales de satélites siguen siendo capaces de cambiar rápidamente los resultados anuales de la clase, lo que requiere un despliegue cauteloso de la capacidad.


Por Tipo de Seguro: La Responsabilidad Civil Lidera en Escala y Crecimiento
La responsabilidad civil capturó el 45,68% de la participación del mercado de seguros aeroespaciales en 2025 y proyecta crecer a una CAGR del 5,34% hasta 2031. El segmento se beneficia de requisitos más amplios de responsabilidad civil frente a terceros, mayor gravedad de los veredictos judiciales en América del Norte y nuevas categorías de operadores asegurados. Estos factores aumentan tanto el número de pólizas que requieren cobertura de responsabilidad civil como los límites solicitados por los asegurados individuales. La responsabilidad civil, por tanto, combina la mayor posición por tipo de seguro en 2025 con la tasa de crecimiento proyectada más alta. La posición del segmento también refleja el papel de los marcos de responsabilidad civil obligatoria en la creación de demanda base para la cobertura de aerolíneas. Para los aseguradores, la tarea clave es gestionar la exposición a los límites mientras se mantiene la capacidad para los operadores establecidos y emergentes.
Los precios del casco y daños físicos están aumentando a medida que los costos de reposición de las modernas aeronaves de fuselaje ancho superan regularmente los 300 millones de USD. La cobertura de guerra aérea y riesgos conexos ha recibido mayor escrutinio tras la sentencia de junio de 2025 sobre aeronaves retenidas en Rusia. La sentencia identificó las pólizas de riesgo de guerra como la principal vía de recuperación para reclamaciones que totalizan 4,7 mil millones de USD, aunque la decisión está en apelación. Otras líneas especializadas cubren la responsabilidad civil de aeropuertos, organizaciones de mantenimiento y reparación, y fabricantes de productos aeronáuticos. Estas líneas son más pequeñas en volumen, pero pueden enfrentar litigios correlacionados vinculados a eventos de aviación. El Convenio de Montreal proporciona un marco de responsabilidad civil obligatoria que respalda la demanda base de suscripción de responsabilidad civil de aerolíneas en todo el mundo.
Por Usuario Final: La Aviación General Proporciona Escala Mientras los Operadores Espaciales se Expanden Más Rápido
Los operadores de aviación general y empresarial mantuvieron el 39,84% de la participación del mercado de seguros aeroespaciales en 2025. Esta posición fue respaldada por el gran número de propietarios de aeronaves privadas, flotas de jets empresariales y escuelas de vuelo en América del Norte y Europa. WTW reportó abundante capacidad de aviación general en 2026, con nuevos agentes gestores de seguros compitiendo por cuentas con buen desempeño. Los operadores de aviación comercial enfrentan un entorno de renovación diferente tras el grupo de pérdidas graves de 2025. WTW espera aumentos de casco y responsabilidad civil de aerolíneas del 10% al 15% en 2026. Los arrendadores y financiadores de aeronaves también siguen expuestos a la incertidumbre mientras el litigio por aeronaves retenidas continúa a través del proceso de apelación.
Se prevé que los operadores espaciales crezcan a una CAGR del 6,75% hasta 2031, la tasa más rápida entre los usuarios finales en el mercado de seguros aeroespaciales. La expansión está vinculada a la actividad de lanzamiento reutilizable, el desarrollo del Proyecto Kuiper de Amazon y un creciente grupo de empresas del sector NewSpace. Los aeropuertos y la infraestructura de aviación representan una fuente estable de demanda de seguros a medida que las flotas de aeronaves y los volúmenes de pasajeros aumentan. Airbus espera que la fuerza laboral técnica de aviación de India se triplique hasta 34.000 para 2035, destacando la infraestructura de apoyo necesaria para respaldar la expansión de la flota. Marsh reportó un creciente interés de los compradores en acuerdos a largo plazo en junio de 2026. Estos acuerdos plurianuales pueden cambiar la forma en que la experiencia de pérdidas se desarrolla dentro de las carteras de los aseguradores y ofrecer a los compradores mayor certeza en las renovaciones.
Por Canal de Distribución: Las Colocaciones a través de Corredor Siguen siendo Centrales Mientras la Autoridad Delegada Gana Terreno
La distribución en mercado abierto a través de corredor mantuvo el 74,87% de la participación del mercado de seguros aeroespaciales en 2025. El canal sigue siendo importante porque las grandes colocaciones de aerolíneas y naves espaciales requieren estructuración especializada y coseguro con múltiples aseguradoras. Los corredores con acceso a Lloyd's y al Mercado de Londres están bien posicionados para organizar estos programas complejos. La escala de las colocaciones a través de corredor refleja décadas de intermediación especializada en riesgos aeroespaciales. También ayuda a los compradores a acceder a la capacidad de varios aseguradores para exposiciones que no pueden ser retenidas por una sola aseguradora. El canal seguirá siendo importante para las colocaciones grandes y a medida, incluso a medida que otras estructuras de distribución se expandan.
Se prevé que la autoridad delegada crezca a una CAGR del 7,22% hasta 2031. AM Best reportó que las primas directas suscritas globales de los agentes gestores de seguros alcanzaron los 108,7 mil millones de USD en 2025, un aumento del 17,8% desde los 92,3 mil millones de USD en 2024. Dentro del sector aeroespacial, los agentes gestores de seguros atienden a operadores más pequeños de aviación general, flotas de drones y empresas de movilidad aérea avanzada que pueden ser difíciles de tarifar a escala a través de procesos liderados por corredores. WTW identificó un mayor uso de lineslips, binders y acuerdos de vinculación automática en aviación durante 2026. Bishop Street Underwriters adquirió Aerospace Insurance Managers en julio de 2025, proporcionando un ejemplo de inversión en distribución especializada de agentes gestores de seguros. Estos modelos pueden mejorar el acceso y la eficiencia del proceso, mientras que los controles técnicos de suscripción siguen siendo esenciales.
Análisis Geográfico
América del Norte mantuvo el 52,69% de las primas globales de seguros aeroespaciales en 2025, otorgándole la mayor posición regional en el mercado de seguros aeroespaciales. La región está respaldada por la gran flota de aviación comercial de los Estados Unidos y la alta exposición a responsabilidad civil por asegurado. WTW espera condiciones de renovación más estrictas para los riesgos de aerolíneas de los Estados Unidos en 2026, incluidas mayores retenciones para algunas cuentas. La sentencia de AerCap añadió un problema de liquidación de siniestros que refuerza la influencia de la región en la economía global de pérdidas. La recuperación de la aviación comercial de Canadá y la creciente actividad de aviación general de México amplían la base de seguros regional. El resultado es un mercado grande y maduro con fuerte demanda pero con exposición significativa a la volatilidad de responsabilidad civil y grandes pérdidas.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,91% hasta 2031, la tasa regional más rápida en el mercado de seguros aeroespaciales. Airbus espera que la flota comercial de India alcance las 2.250 aeronaves para 2035, mientras que IndiGo tiene más de 900 aeronaves en pedido. Se espera que China requiera 1.000 nuevas aeronaves, y su consorcio doméstico de seguros espaciales de 2025 indica un esfuerzo por retener el riesgo de lanzamiento a nivel nacional. Se espera que India, China y el Sudeste Asiático representen 8 de los 10 mercados de viajes aéreos de más rápido crecimiento hasta 2044. La DGCA de India y la CAAC de China han reforzado los requisitos de seguro obligatorio, mientras que la CAAS de Singapur está posicionando a la ciudad-estado como un centro de seguros de aviación. Estos desarrollos aumentan la oportunidad regional, pero también hacen que el conocimiento local y la recopilación disciplinada de datos sean más importantes.
Europa es la segunda base regional más grande y sigue siendo el hogar del ecosistema de Lloyd's y el Mercado de Londres que suscribe una gran parte de los riesgos aeroespaciales globales. El tamaño del mercado de seguros aeroespaciales en Europa se beneficia de esta concentración de experiencia especializada en suscripción y capacidad de colocación internacional. La encuesta de la IUAI de 2026 encontró que el 75% de los profesionales de seguros de aviación consideraban la inestabilidad geopolítica como la mayor amenaza sistémica del sector. Oriente Medio y África también ofrecen potencial de crecimiento estratégico, ya que los Emiratos Árabes Unidos y Arabia Saudita tienen una cartera de pedidos combinada de más de 3.000 aeronaves. Las aerolíneas de Oriente Medio registraron un crecimiento de la demanda interanual del 9,6% en noviembre de 2025. América del Sur muestra una mejora en la penetración de seguros en Brasil y Colombia, respaldada por el crecimiento más amplio de los seguros en América Latina.

Panorama Competitivo
El mercado de seguros aeroespaciales está concentrado a nivel de suscripción primaria. Allianz Commercial, AXA XL, AIG, Chubb y Global Aerospace mantienen posiciones importantes en programas de aerolíneas y grandes aviaciones comerciales. Los sindicatos especializados, los operadores regionales y los agentes gestores de seguros en expansión compiten por el negocio de aviación general y autoridad delegada. La base de proveedores más amplia limita la concentración de capacidad fuera de las colocaciones más grandes. La posición competitiva de un asegurador depende de la experiencia en suscripción, la solidez del balance, el acceso a la distribución y la capacidad de respaldar colocaciones de riesgos complejos. Esta estructura respalda un mercado con los principales suscriptores globales pero con múltiples participantes especializados.
El litigio por aeronaves retenidas en Rusia-Ucrania sigue siendo un evento financiero importante para el mercado de seguros aeroespaciales. Los arrendadores, incluidos AerCap y Dubai Aerospace Enterprise, tienen reclamaciones contra AIG, Lloyd's, Chubb y Swiss Re que totalizan 4,7 mil millones de USD. La sentencia del Tribunal Superior de junio de 2025 está en apelación, lo que continúa afectando las reservas y la evaluación de riesgos entre los aseguradores involucrados. Munich Re reveló ingresos por seguros de 60,8 mil millones de EUR en 2024 e inversión en cobertura para lanzamientos de cohetes, riesgos cibernéticos y otros riesgos de tecnología emergente. Marsh reportó que los compradores están considerando cada vez más acuerdos a largo plazo que pueden ofrecer certeza en las renovaciones y protección contra la retirada de capacidad. Estos enfoques diferencian a las empresas que pueden proporcionar capacidad estable mientras responden a las cambiantes condiciones de pérdidas.
La nueva actividad se centra en la cobertura paramétrica para pequeñas constelaciones de satélites, la cobertura ciberfísica para la aviación autónoma y la capacidad para misiones lunares. Estas iniciativas están ampliando la gama de soluciones especializadas disponibles en el mercado de seguros aeroespaciales. Novacore lanzó un segmento aeroespacial dedicado en abril de 2026 para exposiciones complejas de aviación y espacio. Whitecap Aerospace confirmó capacidad de suscripción espacial a partir del 1 de enero de 2026. Warren AI, lanzado en 2025 para la suscripción espacial, combina inteligencia orbital y modelado de riesgos paramétricos para la fijación de precios en tiempo real. La encuesta de la IUAI de 2026 identificó la inteligencia artificial, las nuevas tecnologías de aeronaves y la creciente demanda de aviación como las principales oportunidades.
Líderes de la Industria de Seguros Aeroespaciales
American International Group, Inc.
Chubb Limited
Sompo Holdings, Inc.
Old Republic International Corporation
Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Novacore lanzó un segmento aeroespacial dedicado para exposiciones complejas de aviación y espacio, basándose en el historial de 35 años de NSM Insurance Group en seguros especializados. La entrada añade nueva capacidad especializada al competitivo mercado intermedio de aviación general y espacio.
- Marzo de 2026: Los tribunales del Reino Unido concedieron a Chubb, Fidelis y los sindicatos de Lloyd's permiso para apelar la sentencia del Tribunal Superior de junio de 2025 que otorgó a AerCap aproximadamente 1 mil millones de USD en recuperaciones por riesgo de guerra para aeronaves varadas en Rusia, con el resultado esperado para afectar la suficiencia de reservas en aproximadamente 4,7 mil millones de USD en reclamaciones totales por aeronaves retenidas.
- Febrero de 2026: La ESA y Liberty Mutual Reinsurance firmaron un Memorando de Intención para una colaboración de 3 años con el fin de desarrollar soluciones de seguros paramétricos basados en datos satelitales para los sectores agrícola y forestal.
- Enero de 2026: Whitecap Aerospace confirmó capacidad de suscripción espacial a partir del 1 de enero de 2026, desplegando hasta 8 millones de USD para riesgos de lanzamiento, puesta en servicio y satélites en órbita a través de un asegurador con calificación A.


Alcance del Informe Global del Mercado de Seguros Aeroespaciales
| Aviación |
| Espacio |
| Casco y Daños Físicos |
| Responsabilidad Civil |
| Guerra Aérea y Riesgos Conexos |
| Otras Especialidades |
| Operadores de Aviación Comercial |
| Operadores de Aviación General y Empresarial |
| Asegurados de Responsabilidad Civil de Productos Aeronáuticos |
| Aeropuertos e Infraestructura de Aviación |
| Arrendadores y Financiadores de Aeronaves |
| Operadores Espaciales |
| Mercado Abierto a través de Corredor |
| Autoridad Delegada |
| Directo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Dominio de Riesgo | Aviación | |
| Espacio | ||
| Por Tipo de Seguro | Casco y Daños Físicos | |
| Responsabilidad Civil | ||
| Guerra Aérea y Riesgos Conexos | ||
| Otras Especialidades | ||
| Por Usuario Final | Operadores de Aviación Comercial | |
| Operadores de Aviación General y Empresarial | ||
| Asegurados de Responsabilidad Civil de Productos Aeronáuticos | ||
| Aeropuertos e Infraestructura de Aviación | ||
| Arrendadores y Financiadores de Aeronaves | ||
| Operadores Espaciales | ||
| Por Canal de Distribución | Mercado Abierto a través de Corredor | |
| Autoridad Delegada | ||
| Directo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los seguros aeroespaciales?
Se prevé que el sector crezca a una CAGR del 4,62% de 2026 a 2031, alcanzando los 12,92 mil millones de USD en 2031.
¿Qué dominio de riesgo tiene la mayor base de primas?
La aviación mantuvo el 92,71% de las primas de 2025, respaldada por flotas comerciales, transportistas de carga, aviación general y responsabilidad civil de aviación.
¿Por qué el seguro espacial se expande más rápido que el seguro de aviación?
Se proyecta que el espacio crezca a una CAGR del 6,82% hasta 2031, porque la actividad de lanzamiento comercial y la actividad lunar están ampliando las necesidades de cobertura especializada.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,91% hasta 2031, respaldada por la expansión de flotas en India, China y el Sudeste Asiático.
¿Qué impulsa la demanda de seguros de responsabilidad civil en el sector aeroespacial?
Los mandatos de responsabilidad civil frente a terceros, la mayor gravedad de los veredictos judiciales en América del Norte y las nuevas categorías de operadores están aumentando la demanda y los límites de las pólizas.
¿Qué tan concentrada está la suscripción de seguros aeroespaciales?
El sector está concentrado, con varios suscriptores globales líderes en grandes programas de aviación y un grupo más amplio de especialistas y agentes gestores de seguros en otras líneas.
Última actualización de la página el:



