
Taille et part du marché de l'assurance aérospatiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.31 Milliards de dollars |
| Taille du Marché (2031) | 12.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance aérospatiale par Mordor Intelligence
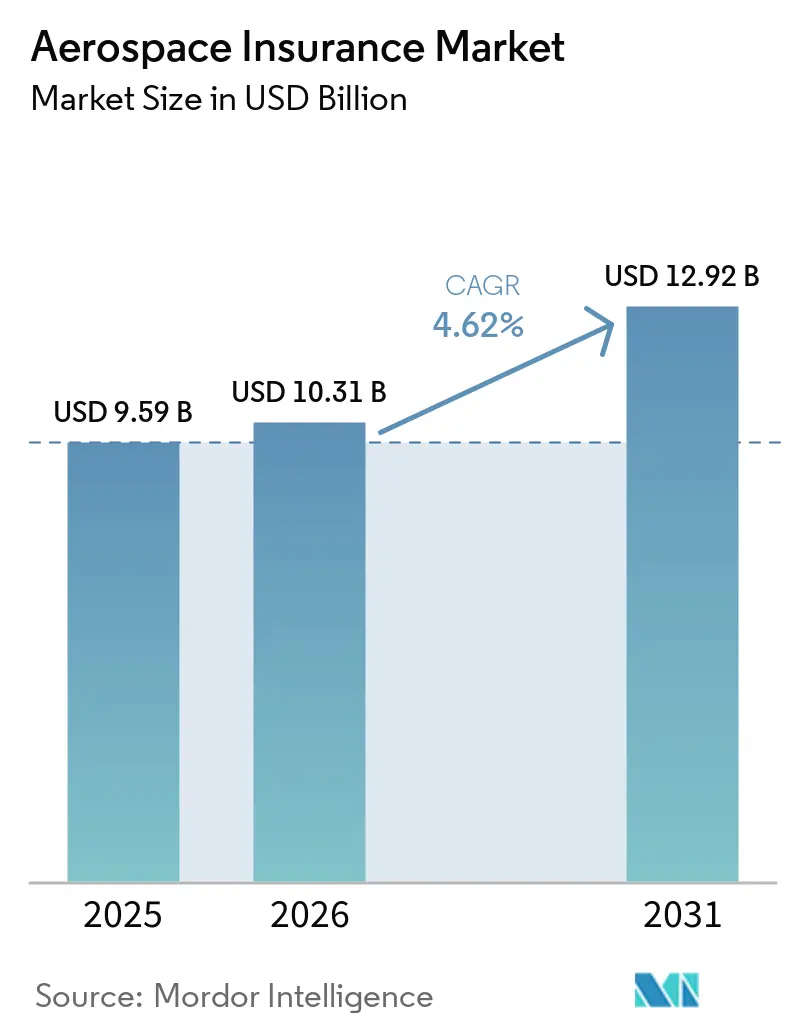
La taille du marché de l'assurance aérospatiale était évaluée à 9,59 milliards USD en 2025 et devrait croître de 10,31 milliards USD en 2026 pour atteindre 12,92 milliards USD d'ici 2031, à un CAGR de 4,62 % durant la période de prévision (2026-2031).
La reprise de l'aviation commerciale continue d'élargir la base de flotte assurée, tandis que les programmes spatiaux, les opérations de drones et la mobilité aérienne avancée créent de nouveaux domaines d'exposition. L'IATA a signalé un carnet de commandes d'aéronefs de 18 100 unités en mai 2026, ce qui dépasse la moitié de la flotte mondiale active et soutient une augmentation soutenue des actifs aéronautiques nécessitant une couverture. Les coûts des sinistres restent un enjeu central de la souscription, car les sinistres attritionels représentaient 50 % à 66 % des primes mondiales annuelles d'aviation avant la prise en compte des pertes graves. Le marché de l'assurance aérospatiale est donc façonné par la croissance des valeurs et des activités assurées, mais aussi par une incertitude accrue en matière de sinistres et une tarification disciplinée. Les souscripteurs qui combinent l'ingénierie des risques spécialisée avec une tarification fondée sur les données peuvent répondre plus efficacement à mesure que l'exposition croît dans des régions et des technologies disposant de peu d'historiques de sinistres.
Points clés du rapport
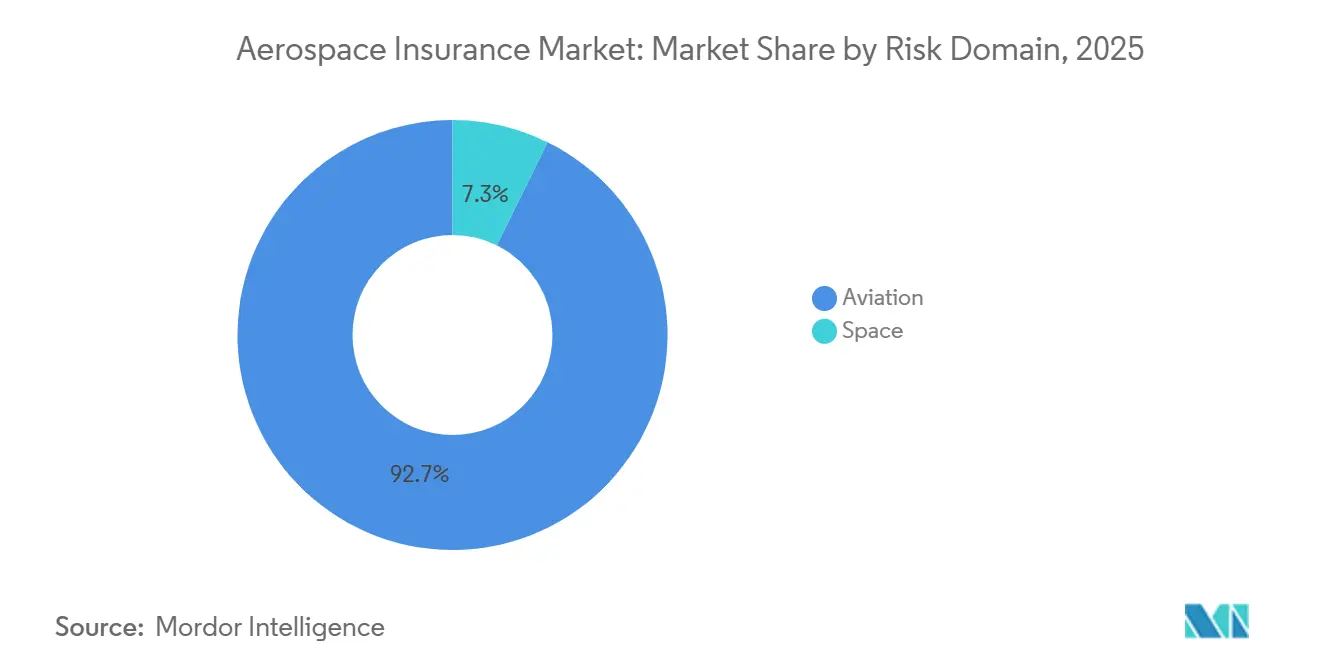
- Par domaine de risque, l'aviation a capté 92,71 % de la part du marché de l'assurance aérospatiale en 2025, tandis que l'espace devrait croître à un CAGR de 6,82 % jusqu'en 2031.
- Par type d'assurance, la responsabilité civile a capté 45,68 % de la part du marché de l'assurance aérospatiale en 2025 et devrait croître à un CAGR de 5,34 % jusqu'en 2031.
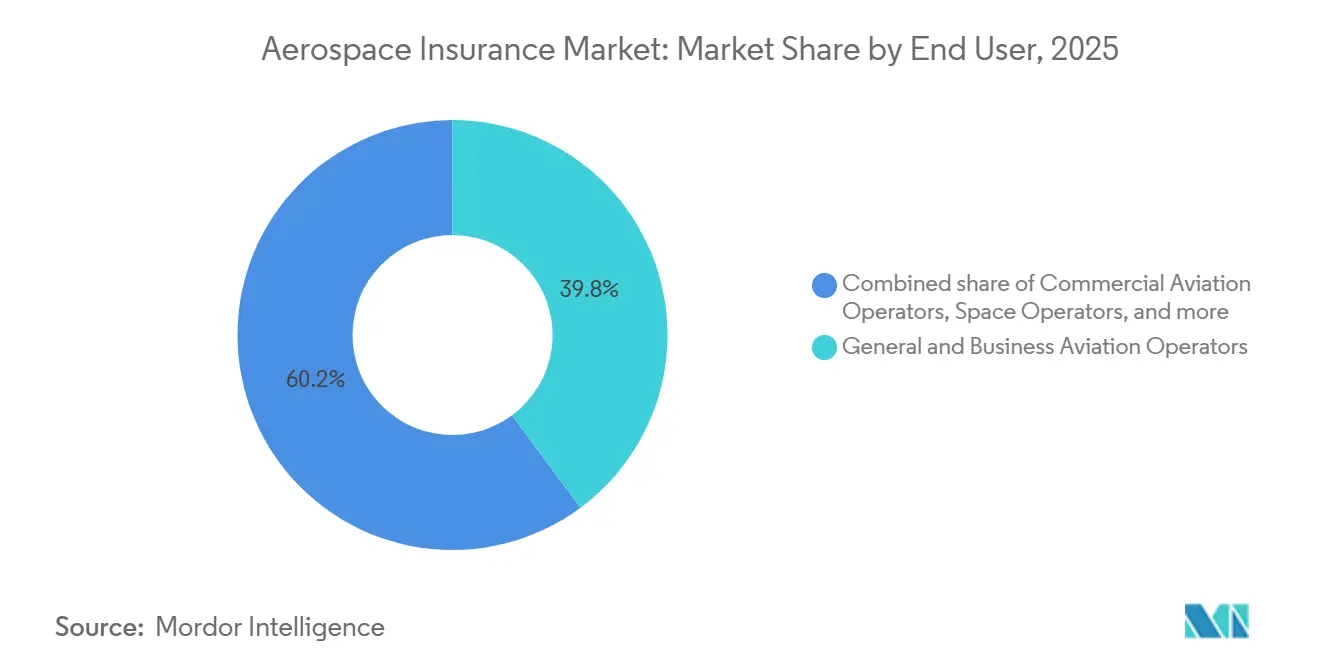
- Par utilisateur final, les opérateurs de l'aviation générale et d'affaires ont capté 39,84 % de la part du marché de l'assurance aérospatiale en 2025, tandis que les opérateurs spatiaux devraient croître à un CAGR de 6,75 % jusqu'en 2031.
- Par canal de distribution, la distribution sur le marché ouvert par courtier a capté 74,87 % de la part du marché de l'assurance aérospatiale en 2025, tandis que l'autorité déléguée devrait croître à un CAGR de 7,22 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 52,69 % de la part du marché de l'assurance aérospatiale en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance aérospatiale
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des actifs mondiaux de l'aviation et de l'espace et de l'exposition assurable | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Expansion de l'aviation commerciale, de l'aviation générale et des activités aérospatiales | +0.9% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des activités satellitaires, spatiales commerciales et de lancement | +0.6% | Amérique du Nord et Europe, avec accélération en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante des drones, des UAV et des plateformes de mobilité aérienne avancée | +0.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Hausse de la valeur des aéronefs, des engins spatiaux et autres actifs aérospatiaux, et des coûts des sinistres | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Exposition croissante à la responsabilité civile dans les opérations aéronautiques et spatiales | +0.5% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des activités satellitaires, spatiales commerciales et de lancement
L'activité spatiale commerciale accroît l'exposition assurable plus rapidement que les revenus annuels de primes ne le reflètent. La Satellite Industry Association a signalé 259 lancements orbitaux en 2024. Le nombre de satellites assurés n'a pas augmenté au même rythme, ce qui a concentré les primes sur une part plus restreinte des actifs déployés. La capacité d'assurance spatiale entrant en 2026 a augmenté de plus de 15 % d'une année sur l'autre, bien que la demande des acheteurs pour la couverture des méga-constellations soit restée limitée. La perte totale de SpainSat NG-2 en décembre 2025, assurée pour plus de 400 millions USD, a fait passer le ratio sinistres-primes de l'assurance spatiale de 15 % à 75 %[1]Mise à jour du marché de l'assurance spatiale T1 2026 - Plane Talking. Ces conditions rendent le marché de l'assurance aérospatiale plus exposé à une volatilité substantielle des sinistres, même lorsque l'activité de lancement globale augmente.
Adoption croissante des drones, des UAV et des plateformes de mobilité aérienne avancée
Les systèmes aériens sans pilote élargissent le bassin de risques adressables pour le marché de l'assurance aérospatiale, mais les systèmes de tarification spécialisés sont encore en cours de développement. Swiss Re a identifié la prolifération des drones comme une source de lacunes systématiques en matière de responsabilité civile, étant donné que les polices de responsabilité civile générale peuvent contenir une exposition aux drones non tarifée[2]Swiss Re, "Nouveaux risques liés à la technologie des drones," Swiss Re SONAR 2025, swissre.com.. À mesure que la FAA et l'EASA étendent les cadres de vol hors ligne de vue, les flottes de drones d'entreprise nécessitent une couverture reflétant leurs risques opérationnels. Les compagnies d'aviation traditionnelles ne disposent pas toujours de l'envergure de distribution nécessaire pour servir ces programmes de flotte. WTW a identifié les nouveaux entrants agents généraux de souscription et les facilités d'autorité déléguée comme des canaux importants pour la capacité spécialisée en matière de drones en 2026. Les aéronefs eVTOL approchant de la certification de type nécessitent également des conditions de coque et de responsabilité civile avant que les opérations commerciales n'atteignent une échelle significative.
Hausse de la valeur des aéronefs, des engins spatiaux et autres actifs aérospatiaux, et des coûts des sinistres
La hausse des valeurs de remplacement augmente les coûts des sinistres dans les couvertures coque et responsabilité civile. IBA a prévu 1 800 livraisons d'aéronefs en 2026, tandis que l'âge moyen de la flotte mondiale a atteint un record de 15,2 ans[3]IBA Group, "IBA Market Outlook janvier 2026," IBA Group, iba.aero.. Les flottes plus anciennes opérant dans des environnements de maintenance, réparation et révision contraints peuvent augmenter les coûts de règlement. WTW a identifié l'inflation des pièces détachées et les contraintes de capacité de maintenance comme des sources centrales de pression tarifaire dans les lignes compagnies aériennes et fabricants. Les valeurs assurées des grands satellites géostationnaires dépassent fréquemment 400 millions USD, tandis que les primes annuelles de la classe spatiale totalisent entre 500 millions et 600 millions USD. Le marché de l'assurance aérospatiale doit tenir compte de ces grandes expositions individuelles lors de la fixation de la capacité et des conditions.
Expansion de l'aviation commerciale, de l'aviation générale et des activités aérospatiales
La croissance mondiale du transport aérien élargit l'exposition dans l'aviation commerciale, l'aviation générale, les aéroports et les services connexes. L'IATA prévoit que la demande de passagers plus que doublera d'ici 2050, l'Asie-Pacifique enregistrant la croissance la plus rapide. Avolon a identifié l'Inde, les Émirats arabes unis et l'Arabie saoudite comme les principaux sites de croissance de l'aviation, avec un carnet de commandes combiné d'aéronefs supérieur à 3 000 unités[4]L'Inde, les Émirats arabes unis et l'Arabie saoudite en passe de mener la croissance mondiale de l'aviation – Document de perspectives Avolon 2026. L'Inde, la Chine et l'Asie du Sud-Est devraient représenter 8 des 10 marchés du transport aérien à la croissance la plus rapide jusqu'en 2044. La hausse de l'activité aéronautique augmente le nombre d'actifs, de passagers et de relations contractuelles nécessitant une assurance. Elle favorise également les assureurs disposant d'une connaissance régionale de l'ingénierie des risques là où la croissance de l'exposition dépasse les données de sinistres disponibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition aux sinistres catastrophiques graves et aux accumulations | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Données historiques de sinistres limitées pour les technologies émergentes de l'aviation et de l'espace | -0.5% | Mondial, avec l'Asie-Pacifique particulièrement exposée | Long terme (≥ 4 ans) |
| Complexité technique élevée et exigences de souscription spécialisée | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Capacité de souscription cyclique et pression concurrentielle sur les prix | -0.6% | Mondial, mené par le marché de Londres | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux sinistres catastrophiques graves et aux accumulations
Le marché de l'assurance aérospatiale présente une économie des sinistres asymétrique, car les sinistres attritionels absorbent 50 % à 66 % des primes annuelles d'aviation avant que les événements graves ne soient comptabilisés. L'accident d'American Airlines en janvier 2025, l'incident d'Air India en juin 2025 et la perte du cargo UPS en novembre 2025 ont contribué à un environnement de sinistres aéronautiques difficile. La catastrophe de Jeju Air fin décembre 2024 a également aggravé la sévérité de la période. Une décision de la Haute Cour en juin 2025 a accordé à AerCap environ 1,035 milliard USD au titre des polices risques de guerre, et les assureurs ont obtenu l'autorisation de faire appel de cette décision en mars 2026. Le litige plus large concerne près de 150 aéronefs et moteurs initialement évalués jusqu'à 4,7 milliards USD, maintenant une incertitude autour d'expositions importantes en assurance aéronautique. Les souscripteurs doivent par conséquent tenir compte de scénarios d'accumulation difficiles à capturer par les modèles existants.
Données historiques de sinistres limitées pour les technologies émergentes de l'aviation et de l'espace
La souscription aérospatiale s'est traditionnellement appuyée sur les données de sinistres des compagnies aériennes commerciales et des grands satellites géostationnaires. Les aéronefs eVTOL ne disposent pas de flottes en exploitation commerciale à une échelle significative, ce qui oblige les souscripteurs à s'appuyer prudemment sur les précédents des hélicoptères et des aéronefs à voilure fixe. Les petites constellations en orbite basse terrestre opèrent dans des environnements de débris que les modèles de satellites géostationnaires n'étaient pas conçus pour mesurer. Une enquête menée en 2026 auprès de 106 professionnels de l'assurance aérospatiale a identifié le risque lié aux technologies émergentes comme un défi systémique pour lequel les cadres existants étaient inadéquats. La déclaration fragmentée des incidents de drones peut sous-estimer la fréquence et contribuer à une sous-tarification initiale dans les programmes d'autorité déléguée. Ces limitations de données, ces exigences techniques et ces conditions cycliques de capacité contraignent le rythme auquel le marché de l'assurance aérospatiale peut développer une couverture fiable pour les nouveaux risques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par domaine de risque : l'aviation détient la plus grande base de primes tandis que l'espace croît plus rapidement
L'aviation détenait 92,71 % de la part du marché de l'assurance aérospatiale en 2025, reflétant sa large base de primes couvrant les flottes de compagnies aériennes, les transporteurs de fret, l'aviation générale et la responsabilité civile aéronautique. Le carnet de commandes de 18 100 unités de l'IATA en mai 2026 soutient une exposition assurance liée aux flottes en cours. Les clients des compagnies aériennes font face à des augmentations tarifaires projetées de coque et de responsabilité civile de 10 % à 15 % en 2026 à la suite des sinistres graves enregistrés en 2025. Les comptes d'aviation générale affichant de bons résultats de sinistres peuvent encore bénéficier de réductions tarifaires, car la capacité reste disponible et de nouveaux agents généraux de souscription se disputent les affaires. Cette différence montre que les conditions de souscription varient sensiblement selon le profil opérationnel et les résultats de sinistres. La taille du marché de l'assurance aérospatiale reste largement portée par l'aviation, à mesure que la flotte mondiale et les responsabilités associées s'étendent.
L'espace devrait enregistrer un CAGR de 6,82 % jusqu'en 2031, ce qui en fait le domaine de risque à la croissance la plus rapide sur le marché de l'assurance aérospatiale. L'augmentation des lancements commerciaux et de l'activité lunaire élargit la gamme des actifs nécessitant une couverture spécialisée. La capacité spatiale était supérieure de plus de 15 % à l'entrée en 2026, mais la demande limitée pour la couverture des constellations a freiné la transformation de l'exposition en prime. Le consortium de lancement domestique chinois de mars 2025 a couvert 1,47 milliard USD d'exposition sur 25 lancements commerciaux privés. Cette évolution pourrait réduire la dépendance aux voies de placement internationales établies au fil du temps. Les sinistres individuels de satellites restent susceptibles de modifier rapidement les résultats annuels de la classe, ce qui exige un déploiement prudent de la capacité.


Par type d'assurance : la responsabilité civile est en tête en termes d'échelle et de croissance
La responsabilité civile a capté 45,68 % de la part du marché de l'assurance aérospatiale en 2025 et devrait croître à un CAGR de 5,34 % jusqu'en 2031. Le segment bénéficie d'exigences plus larges en matière de responsabilité civile envers les tiers, d'une plus grande sévérité des verdicts de jury en Amérique du Nord et de nouvelles catégories d'opérateurs assurés. Ces facteurs augmentent à la fois le nombre de polices nécessitant une couverture de responsabilité civile et les limites recherchées par les assurés individuels. La responsabilité civile combine donc la plus grande position par type d'assurance en 2025 avec le taux de croissance projeté le plus élevé. La position du segment reflète également le rôle des cadres de responsabilité civile obligatoire dans la création d'une demande de base pour la couverture des compagnies aériennes. Pour les assureurs, la tâche principale est de gérer l'exposition aux limites tout en maintenant la capacité pour les opérateurs établis et émergents.
La tarification de la coque et des dommages matériels augmente à mesure que les coûts de remplacement des avions gros-porteurs modernes dépassent régulièrement 300 millions USD. La couverture des risques de guerre aéronautique et des périls connexes a fait l'objet d'un examen plus attentif après la décision de juin 2025 concernant les aéronefs retenus en Russie. La décision a identifié les polices risques de guerre comme la principale voie de recouvrement pour des sinistres totalisant 4,7 milliards USD, bien que la décision soit en appel. D'autres lignes spécialisées couvrent la responsabilité civile des aéroports, les organismes de maintenance et de réparation, et les fabricants de produits aéronautiques. Ces lignes sont plus modestes en volume mais peuvent faire face à des litiges corrélés liés à des événements aéronautiques. La Convention de Montréal fournit un cadre de responsabilité civile obligatoire qui soutient la demande de base pour la souscription de la responsabilité civile des compagnies aériennes dans le monde entier.
Par utilisateur final : l'aviation générale fournit l'échelle tandis que les opérateurs spatiaux se développent plus rapidement
Les opérateurs de l'aviation générale et d'affaires détenaient 39,84 % de la part du marché de l'assurance aérospatiale en 2025. Cette position était soutenue par le grand nombre de propriétaires d'aéronefs privés, de flottes de jets d'affaires et d'écoles de pilotage en Amérique du Nord et en Europe. WTW a signalé une capacité abondante en aviation générale en 2026, avec de nouveaux agents généraux de souscription se disputant les comptes performants. Les opérateurs de l'aviation commerciale font face à un environnement de renouvellement différent après le cluster de sinistres graves en 2025. WTW prévoit des augmentations de coque et de responsabilité civile des compagnies aériennes de 10 % à 15 % en 2026. Les loueurs et les financiers d'aéronefs restent également exposés à l'incertitude alors que le contentieux sur les aéronefs retenus se poursuit dans le cadre du processus d'appel.
Les opérateurs spatiaux devraient croître à un CAGR de 6,75 % jusqu'en 2031, le taux le plus rapide parmi les utilisateurs finaux sur le marché de l'assurance aérospatiale. Cette expansion est liée à l'activité de lancement réutilisable, au déploiement du Projet Kuiper d'Amazon et à une cohorte NewSpace croissante. Les aéroports et les infrastructures aéronautiques représentent une source stable de demande d'assurance à mesure que les flottes d'aéronefs et les volumes de passagers augmentent. Airbus prévoit que la main-d'œuvre technique aéronautique indienne triplera pour atteindre 34 000 personnes d'ici 2035, soulignant les infrastructures en aval nécessaires pour soutenir l'expansion des flottes. Marsh a signalé un intérêt croissant des acheteurs pour les accords à long terme en juin 2026. Ces arrangements pluriannuels peuvent modifier la façon dont l'expérience de sinistres se développe dans les portefeuilles des assureurs et offrir aux acheteurs une plus grande certitude lors des renouvellements.
Par canal de distribution : les placements par courtier restent centraux tandis que l'autorité déléguée gagne du terrain
La distribution sur le marché ouvert par courtier détenait 74,87 % de la part du marché de l'assurance aérospatiale en 2025. Le canal reste important car les grands placements de compagnies aériennes et d'engins spatiaux nécessitent une structuration spécialisée et une coassurance multiporteurs. Les courtiers ayant accès au Lloyd's et au marché de Londres sont bien positionnés pour organiser ces programmes complexes. L'ampleur des placements par courtier reflète des décennies d'intermédiation spécialisée dans les risques aérospatiaux. Elle aide également les acheteurs à accéder à la capacité de plusieurs porteurs pour des expositions qu'un seul assureur ne peut pas retenir. Le canal restera important pour les placements importants et sur mesure, même si d'autres structures de distribution se développent.
L'autorité déléguée devrait croître à un CAGR de 7,22 % jusqu'en 2031. AM Best a signalé que les primes directes souscrites mondiales des agents généraux de souscription ont atteint 108,7 milliards USD en 2025, en hausse de 17,8 % par rapport à 92,3 milliards USD en 2024. Dans le secteur aérospatial, les agents généraux de souscription servent les petits opérateurs d'aviation générale, les flottes de drones et les entreprises de mobilité aérienne avancée qui peuvent être difficiles à tarifer à grande échelle via des processus menés par des courtiers. WTW a identifié une utilisation accrue des lineslips, des binders et des arrangements d'auto-binding en aviation en 2026. Bishop Street Underwriters a acquis Aerospace Insurance Managers en juillet 2025, illustrant l'investissement dans la distribution spécialisée par agents généraux de souscription. Ces modèles peuvent améliorer l'accès et l'efficacité des processus, tandis que les contrôles de souscription technique restent essentiels.
Analyse géographique
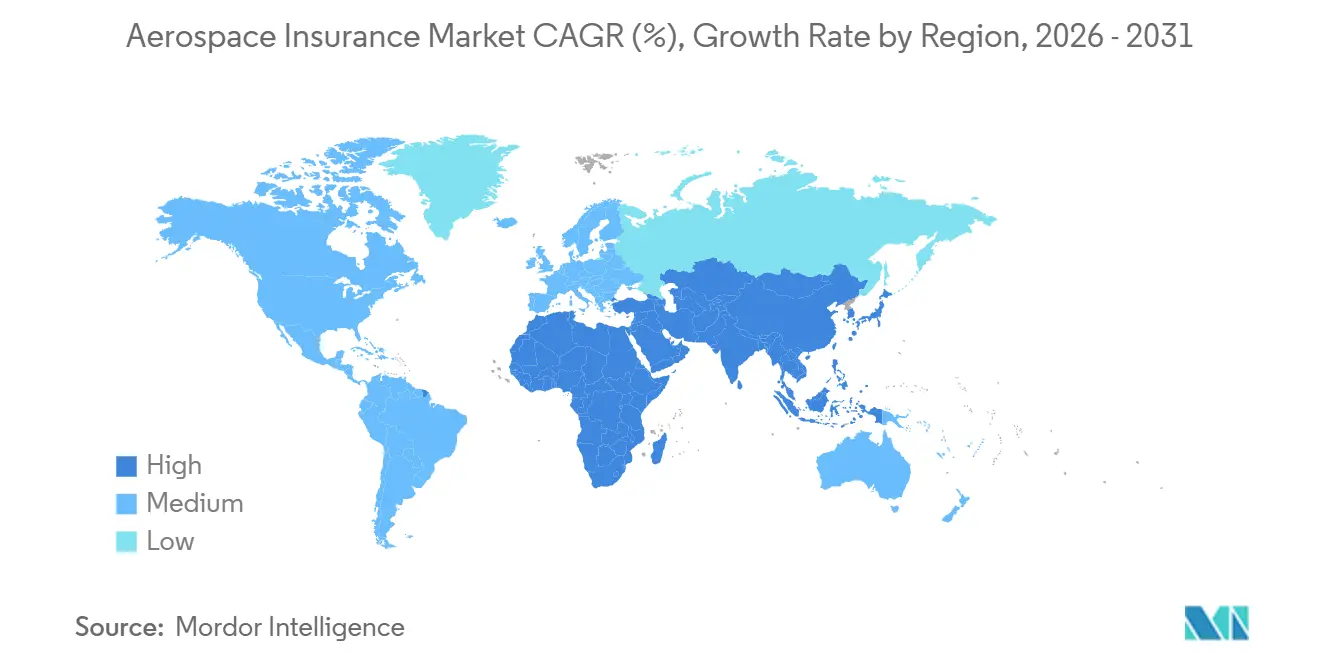
L'Amérique du Nord détenait 52,69 % des primes mondiales d'assurance aérospatiale en 2025, lui conférant la plus grande position régionale sur le marché de l'assurance aérospatiale. La région est soutenue par la grande flotte d'aviation commerciale des États-Unis et la forte exposition par assuré à la responsabilité civile. WTW prévoit des conditions de renouvellement plus difficiles pour les risques des compagnies aériennes américaines en 2026, notamment des rétentions plus élevées pour certains comptes. La décision AerCap a ajouté une question de règlement de sinistres qui renforce l'influence de la région sur l'économie mondiale des sinistres. La reprise de l'aviation commerciale au Canada et la croissance de l'activité d'aviation générale au Mexique élargissent la base d'assurance régionale. Il en résulte un marché large et mature avec une forte demande mais une exposition significative à la volatilité de la responsabilité civile et des sinistres importants.
L'Asie-Pacifique devrait croître à un CAGR de 6,91 % jusqu'en 2031, le taux régional le plus rapide sur le marché de l'assurance aérospatiale. Airbus prévoit que la flotte commerciale indienne atteindra 2 250 aéronefs d'ici 2035, tandis qu'IndiGo détient plus de 900 aéronefs en commande. La Chine devrait avoir besoin de 1 000 nouveaux aéronefs, et son consortium d'assurance spatiale domestique de 2025 indique un effort pour retenir le risque de lancement au niveau national. L'Inde, la Chine et l'Asie du Sud-Est devraient représenter 8 des 10 marchés du transport aérien à la croissance la plus rapide jusqu'en 2044. La DGCA indienne et la CAAC chinoise ont renforcé les exigences d'assurance obligatoire, tandis que la CAAS de Singapour positionne la cité-État comme un hub d'assurance aéronautique. Ces développements augmentent les opportunités régionales mais rendent également la connaissance locale et la collecte disciplinée de données plus importantes.
L'Europe est la deuxième base régionale en importance et reste le foyer de l'écosystème Lloyd's et marché de Londres qui souscrit une large part des risques aérospatiaux mondiaux. La taille du marché de l'assurance aérospatiale en Europe bénéficie de cette concentration d'expertise de souscription spécialisée et de capacité de placement international. L'enquête IUAI de 2026 a révélé que 75 % des professionnels de l'assurance aéronautique considéraient l'instabilité géopolitique comme la plus grande menace systémique du secteur. Le Moyen-Orient et l'Afrique offrent également un potentiel de croissance stratégique, les Émirats arabes unis et l'Arabie saoudite détenant un carnet de commandes combiné de plus de 3 000 aéronefs. Les compagnies aériennes du Moyen-Orient ont enregistré une croissance de la demande de 9,6 % d'une année sur l'autre en novembre 2025. L'Amérique du Sud affiche une amélioration de la pénétration de l'assurance au Brésil et en Colombie, soutenue par une croissance plus large de l'assurance en Amérique latine.

Paysage concurrentiel
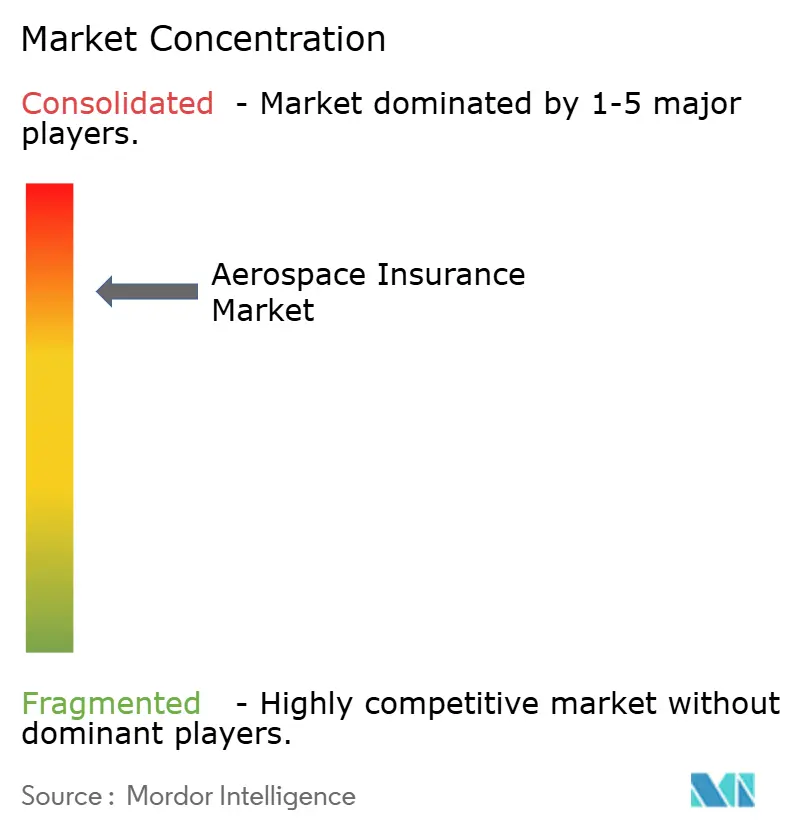
Le marché de l'assurance aérospatiale est concentré au niveau de la souscription primaire. Allianz Commercial, AXA XL, AIG, Chubb et Global Aerospace occupent des positions importantes dans les programmes des compagnies aériennes et de la grande aviation commerciale. Les syndicats spécialisés, les porteurs régionaux et les agents généraux de souscription en expansion se disputent les affaires d'aviation générale et d'autorité déléguée. La base de fournisseurs plus large limite la concentration de capacité en dehors des plus grands placements. La position concurrentielle d'un assureur dépend de l'expertise de souscription, de la solidité du bilan, de l'accès à la distribution et de la capacité à soutenir des placements de risques complexes. Cette structure soutient un marché avec des souscripteurs mondiaux de premier plan mais de nombreux participants spécialisés.
Le contentieux sur les aéronefs retenus en Russie-Ukraine reste un événement financier majeur pour le marché de l'assurance aérospatiale. Les loueurs, dont AerCap et Dubai Aerospace Enterprise, ont des réclamations contre AIG, Lloyd's, Chubb et Swiss Re totalisant 4,7 milliards USD. La décision de la Haute Cour de juin 2025 est en appel, ce qui continue d'affecter les réserves et l'évaluation des risques des assureurs concernés. Munich Re a divulgué un chiffre d'affaires d'assurance de 60,8 milliards EUR en 2024 et des investissements dans la couverture des lancements de fusées, des risques cyber et d'autres risques technologiques émergents. Marsh a signalé que les acheteurs envisagent de plus en plus des accords à long terme pouvant offrir une certitude de renouvellement et une protection contre le retrait de capacité. Ces approches différencient les entreprises capables de fournir une capacité stable tout en répondant à l'évolution des conditions de sinistres.
Les nouvelles activités sont axées sur la couverture paramétrique pour les petites constellations de satellites, la couverture cyber-physique pour l'aviation autonome et la capacité pour les missions lunaires. Ces initiatives élargissent la gamme de solutions spécialisées disponibles sur le marché de l'assurance arospatiale. Novacore a lancé un segment aérospatial dédié en avril 2026 pour les expositions complexes en aviation et dans l'espace. Whitecap Aerospace a confirmé une capacité de souscription spatiale à compter du 1er janvier 2026. Warren AI, lancé en 2025 pour la souscription spatiale, combine l'intelligence orbitale et la modélisation des risques paramétriques pour une tarification en temps réel. L'enquête IUAI de 2026 a identifié l'intelligence artificielle, les nouvelles technologies aéronautiques et la croissance de la demande aéronautique comme les principales opportunités.
Leaders du secteur de l'assurance aérospatiale
American International Group, Inc.
Chubb Limited
Sompo Holdings, Inc.
Old Republic International Corporation
Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Novacore a lancé un segment aérospatial dédié pour les expositions complexes en aviation et dans l'espace, s'appuyant sur les 35 ans d'expérience de NSM Insurance Group en assurance spécialisée. Cette entrée ajoute une nouvelle capacité spécialisée au marché concurrentiel de l'aviation générale et du segment spatial intermédiaire.
- Mars 2026 : Les tribunaux du Royaume-Uni ont accordé à Chubb, Fidelis et aux syndicats Lloyd's l'autorisation de faire appel de la décision de la Haute Cour de juin 2025 accordant à AerCap environ 1 milliard USD en recouvrements au titre des risques de guerre pour des aéronefs immobilisés en Russie, le résultat devant affecter l'adéquation des réserves pour environ 4,7 milliards USD de réclamations totales sur les aéronefs retenus.
- Février 2026 : L'ESA et Liberty Mutual Reinsurance ont signé un Protocole d'intention pour une collaboration de 3 ans visant à développer des solutions d'assurance paramétrique basées sur des données satellitaires pour les secteurs de l'agriculture et de la foresterie.
- Janvier 2026 : Whitecap Aerospace a confirmé une capacité de souscription spatiale à compter du 1er janvier 2026, déployant jusqu'à 8 millions USD pour les risques de lancement, de mise en service et de satellites en orbite via un assureur noté A.


Périmètre du rapport mondial sur le marché de l'assurance aérospatiale
| Aviation |
| Espace |
| Coque et dommages matériels |
| Responsabilité civile |
| Risques de guerre aéronautique et périls connexes |
| Autres spécialités |
| Opérateurs de l'aviation commerciale |
| Opérateurs de l'aviation générale et d'affaires |
| Assurés en responsabilité produits aéronautiques |
| Aéroports et infrastructures aéronautiques |
| Loueurs et financiers d'aéronefs |
| Opérateurs spatiaux |
| Marché ouvert par courtier |
| Autorité déléguée |
| Direct |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par domaine de risque | Aviation | |
| Espace | ||
| Par type d'assurance | Coque et dommages matériels | |
| Responsabilité civile | ||
| Risques de guerre aéronautique et périls connexes | ||
| Autres spécialités | ||
| Par utilisateur final | Opérateurs de l'aviation commerciale | |
| Opérateurs de l'aviation générale et d'affaires | ||
| Assurés en responsabilité produits aéronautiques | ||
| Aéroports et infrastructures aéronautiques | ||
| Loueurs et financiers d'aéronefs | ||
| Opérateurs spatiaux | ||
| Par canal de distribution | Marché ouvert par courtier | |
| Autorité déléguée | ||
| Direct | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance aérospatiale ?
Le secteur devrait croître à un CAGR de 4,62 % de 2026 à 2031, pour atteindre 12,92 milliards USD d'ici 2031.
Quel domaine de risque dispose de la plus grande base de primes ?
L'aviation détenait 92,71 % des primes de 2025, soutenue par les flottes commerciales, les transporteurs de fret, l'aviation générale et la responsabilité civile aéronautique.
Pourquoi l'assurance spatiale se développe-t-elle plus rapidement que l'assurance aéronautique ?
L'espace devrait croître à un CAGR de 6,82 % jusqu'en 2031, car l'activité de lancement commercial et l'activité lunaire élargissent les besoins de couverture spécialisée.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,91 % jusqu'en 2031, soutenue par l'expansion des flottes en Inde, en Chine et en Asie du Sud-Est.
Qu'est-ce qui stimule la demande d'assurance responsabilité civile dans le secteur aérospatial ?
Les mandats de responsabilité civile envers les tiers, la plus grande sévérité des verdicts de jury en Amérique du Nord et les nouvelles catégories d'opérateurs augmentent la demande et les limites de polices.
Quelle est la concentration de la souscription en assurance aérospatiale ?
Le secteur est concentré, avec plusieurs souscripteurs mondiaux de premier plan dans les grands programmes aéronautiques et un groupe plus large de spécialistes et d'agents généraux de souscription dans les autres lignes.
Dernière mise à jour de la page le:



