
航空宇宙保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.31 十億米ドル |
| 市場規模 (2031) | 12.92 十億米ドル |
| Growth Rate (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空宇宙保険市場分析
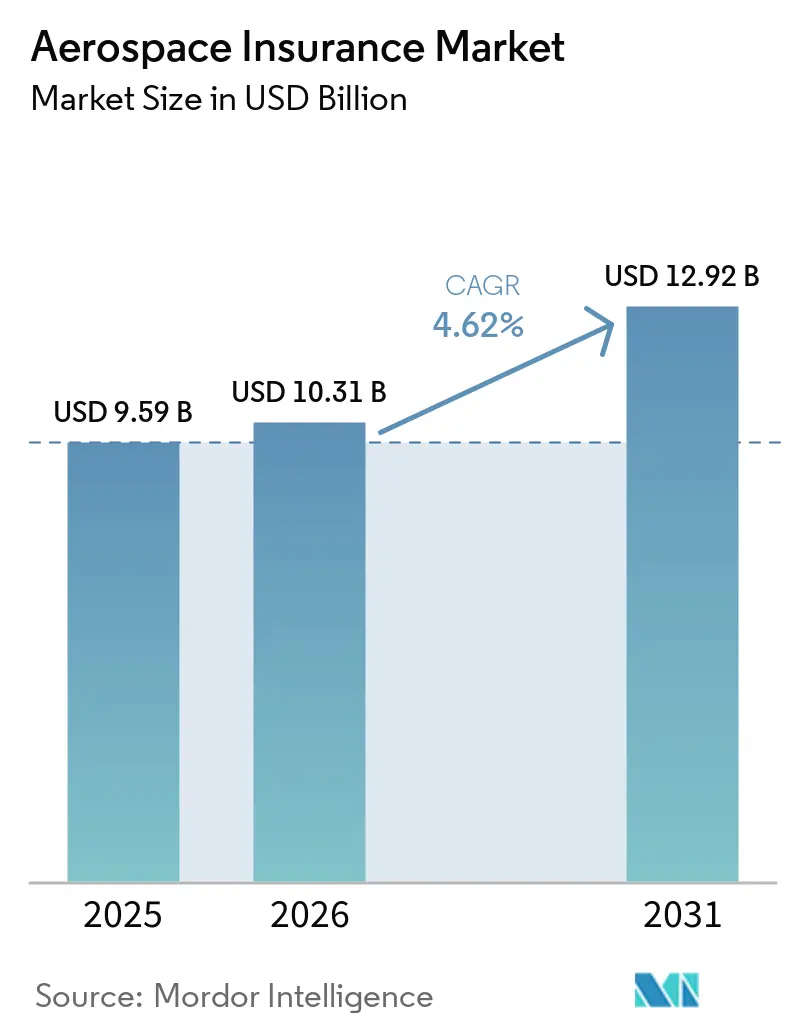
航空宇宙保険市場規模は2025年に95.9 ビリオン 米ドルと評価され、2026年の103.1 ビリオン 米ドルから2031年には129.2 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 4.62%で成長する見込みです。
商業航空の回復により被保険機材ベースの拡大が続く一方、宇宙プログラム、ドローン運航、および先進的な航空モビリティが新たなエクスポージャー領域を生み出しています。IATAは2026年5月に18,100機の航空機受注残を報告しており、これは世界の現役機材の半数を超え、補償を必要とする航空資産の持続的な増加を支えています。損害コストは引受における中心的な課題であり、深刻な損失を含める前の段階で、消耗的な損害が年間世界航空保険料の50%から66%を占めています。したがって、航空宇宙保険市場は被保険価値と活動の成長によって形成されると同時に、より高い損失不確実性と規律ある価格設定によっても左右されます。専門的なリスクエンジニアリングとデータ主導の価格設定を組み合わせた引受業者は、限られた過去の損失記録しか持たない地域や技術においてエクスポージャーが拡大する中で、より効果的に対応することができます。
主要レポートのポイント
- リスクドメイン別では、航空が2025年の航空宇宙保険市場シェアの92.71%を占め、宇宙は2031年にけてCAGR 6.82%で成長する見込みです。
- 保険タイプ別では、賠償責任が2025年の航空宇宙保険市場シェアの45.68%を占め、2031年にかけてCAGR 5.34%で成長する見込みです。
- エンドユーザー別では、一般・ビジネス航空事業者が2025年の航空宇宙保険市場シェアの39.84%を占め、宇宙事業者は2031年にかけてCAGR 6.75%で成長する見込みです。
- 流通チャネル別では、ブローカー経由オープンマーケット流通が2025年の航空宇宙保険市場シェアの74.87%を占め、委任権限は2031年にかけてCAGR 7.22%で成長する見込みです。
- 地域別では、北米が2025年の航空宇宙保険市場シェアの52.69%を占め、アジア太平洋地域は2031年にかけてCAGR 6.91%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の航空宇宙保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(% | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界の航空・宇宙資産および被保険エクスポージャーの成長 | +1.4% | グローバル | 短期 (2年以内) |
| 商業航空、一般航空、および航空宇宙活動の拡大 | +0.9% | アジア太平洋地域が中心、中東・アフリカおよび北米に波及 | 中期 (2〜4年) |
| 衛星、商業宇宙、および打ち上げ活動の成長 | +0.6% | 北米およびヨーロッパ、アジア太平洋地域が加速 | 中期 (2〜4年) |
| ドローン、無人航空機(UAV)、および先進的な航空モビリティプラットフォームの採用拡大 | +0.4% | 北米およびヨーロッパ | 長期 (4年以上) |
| 航空機、宇宙船、およびその他の航空宇宙資産価値と損害コストの上昇 | +0.7% | グローバル | 短期 (2年以内) |
| 航空・宇宙運航全体における賠償責任エクスポージャーの増大 | +0.5% | 北米およびヨーロッパ、アジア太平洋地域に拡大 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
衛星、商業宇宙、および打ち上げ活動の成長
商業宇宙活動は、年間保険料収入が反映するよりも速いペースで被保険エクスポージャーを拡大しています。衛星産業協会は2024年に259回の軌道打ち上げを報告しました。被保険衛星数は同じペースでは増加せず、展開資産のより小さなシェアに保険料が集中しました。2026年に入る時点での宇宙保険キャパシティは前年比15%以上増加しましたが、メガコンステレーション補償に対するバイヤーの需要は依然として限定的でした。2025年12月のSpainSat NG-2の全損(4億米ドル以上の保険付保)により、宇宙保険のロス・レシオは15%から75%に上昇しました[1]宇宙保険市場アップデート 2026年第1四半期 - Plane Talking。これらの状況により、航空宇宙保険市場は、打ち上げ活動全体が増加する場合でも、大規模な損失変動にさらされやすくなっています。
ドローン、無人航空機(UAV)、および先進的な航空モビリティプラットフォームの採用拡大
無人航空システムは航空宇宙保険市場のアドレス可能なリスクプールを拡大していますが、専門的な価格設定システムはまだ発展途上にあります。Swiss Reはドローンの普及を体系な賠償責任ギャップの原因として特定しており、一般賠償責任保険には価格未設定のドローンエクスポージャーが含まれる可能性があります[2]Swiss Re、「ドローン技術による新たなリスク」、Swiss Re SONAR 2025、swissre.com。。FAAおよびEASAが目視外飛行フレームワークを拡大するにつれ、企業向けドローン機材は運航リスクを反映した補償を必要とします。従来の航空保険会社は、これらの機材プログラムに対応するための流通規模を常に持っているわけではありません。WTWは、2026年における専門的なドローンキャパシティの重要なチャネルとして、新規の保険引受代理人(MGA)参入者および委任権限ファシリティを特定しました。型式証明に近づいているeVTOL航空機も、商業運航が本格化する前に機体および賠償責任条件を必要とします。
航空機、宇宙船、およびその他の航空宇宙資産価値と損害コストの上昇
代替価値の上昇により、機体よび賠償責任補償全体の損失コストが増加しています。IBAは2026年に1,800機の航空機納入を予測し、世界の平均機材年齢は記録的な15.2年に達しました[3]IBA Group、「IBA市場見通し2026年1月」、IBA Group、iba.aero。。整備・修理・オーバーホール環境が制約された状況で運航する老朽機材は、示談コストを増加させる可能性があります。WTWは、部品インフレと整備キャパシティの制約を、航空会社および製造ラインにおける料率圧力の中心的な原因として特定しました。大型静止衛星の被保険価値は4億米ドルを超えることが多く、年間宇宙クラスの保険料総額は5億米ドルから6億米ドルに上ります。航空宇宙保険市場は、キャパシティと条件を設定する際に、これらの大規模な個別エクスポージャーを考慮しなければなりません。
商業航空、一般航空、および航空宇宙活動の拡大
世界の航空旅行の成長により、商業航空、一般航空、空港、および関連サービス全体エクスポージャーが拡大しています。IATAは2050年までに旅客需要が2倍以上になると予測しており、アジア太平洋地域が最も速い拡大を記録しています。Avalonはインド、UAE、サウジアラビアを主要な航空成長拠点として特定し、合計3,000機以上の航空機受注残を抱えています[4]インド、UAE、サウジアラビアが世界の航空成長をリードへ – Avolon 2026年見通しペーパー。インド、中国、東南アジアは2044年までに最も成長の速い航空旅行市場10市場のうち8市場を占めると予想されています。航空活動の増加により、保険を必要とする資産、旅客、および契約関係の数が増加します。また、エクスポージャーの成長が利用可能な損失データを上回っている地域において、地域的なリスクエンジニアリングの知識を持つ保険会社が有利になります。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影 期間 |
|---|---|---|---|
| 高深刻度の壊滅的損失および累積損失エクスポージャー | -0.8% | グローバル | 短期 (2年以内) |
| 新興航空・宇宙技術に関する過去の損失データの不足 | -0.5% | グローバル、 特にアジア太平洋地域が影響を受けやすい | 長期 (4年以上) |
| 高い技術的複雑性と専門的な引受要件 | -0.4% | グローバル | 長期 (4年以上) |
| 循環的な引受キャパシティと競争的な価格設定圧力 | -0.6% | グローバル、 ロンドン市場が主導 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高深刻度の壊滅的損失および累積損失エクスポージャー
航空宇宙保険市場は非対称な損失経済を持っており、深刻なイベントが計上される前の段階で、消耗的な損害が年間航空保険料の50%から66%を吸収します。2025年1月のアメリカン航空の墜落事故、2025年6月のエア・インディアの事故、および2025年11月のUPS貨物機の損失が、困難な航空損失環境に寄与しました。2024年12月末の済州航空の惨事もこの期間の深刻度を増加させました。2025年6月の高等裁判所の判決により、AerCapは戦争リスク保険に基づき約10.35 ビリオン 米ドルを受け取ることが認められ、保険社は2026年3月に判決への控訴許可を得ました。より広範な訴訟は最大47 ビリオン 米ドルと評価された約150機の航空機とエンジンに関わるものであり、重大な航空保険エクスポージャーをめぐる不確実性が続いています。したがって引受業者は、既存のモデルでは捉えにくい累積シナリオを考慮する必要があります。
新興航空・宇宙技術に関する過去の損失データの不足
航空宇宙の引受は伝統的に、商業航空会社および大型静止衛星の損失データに依存してきました。eVTOL航空機は意味のある規模の商業運航機材を持たないため、引受業者はヘリコプターおよび固定翼機の先例を慎重に参照する必要があります。小型低軌道コンステレーションは、静止衛星モデルが測定するよう設計されていないデブリ環境で運航しています。2026年に実施された106名の航空宇宙保険専門家を対象とした調査では、新興技術リスクが既存のフレームワークでは不十分な体系的課題として特定されました。断片的なドローン事故報告は頻度を過小評価し、委任権限プログラムにおける初期の過小価格設定に寄与する可能性がります。これらのデータの限界、技術的要件、および循環的なキャパシティ条件が、航空宇宙保険市場が新たなリスクに対する信頼性の高い補償を開発できるペースを制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
リスクドメイン別:航空が最大の保険料基盤を保持し、宇宙がより速く成長
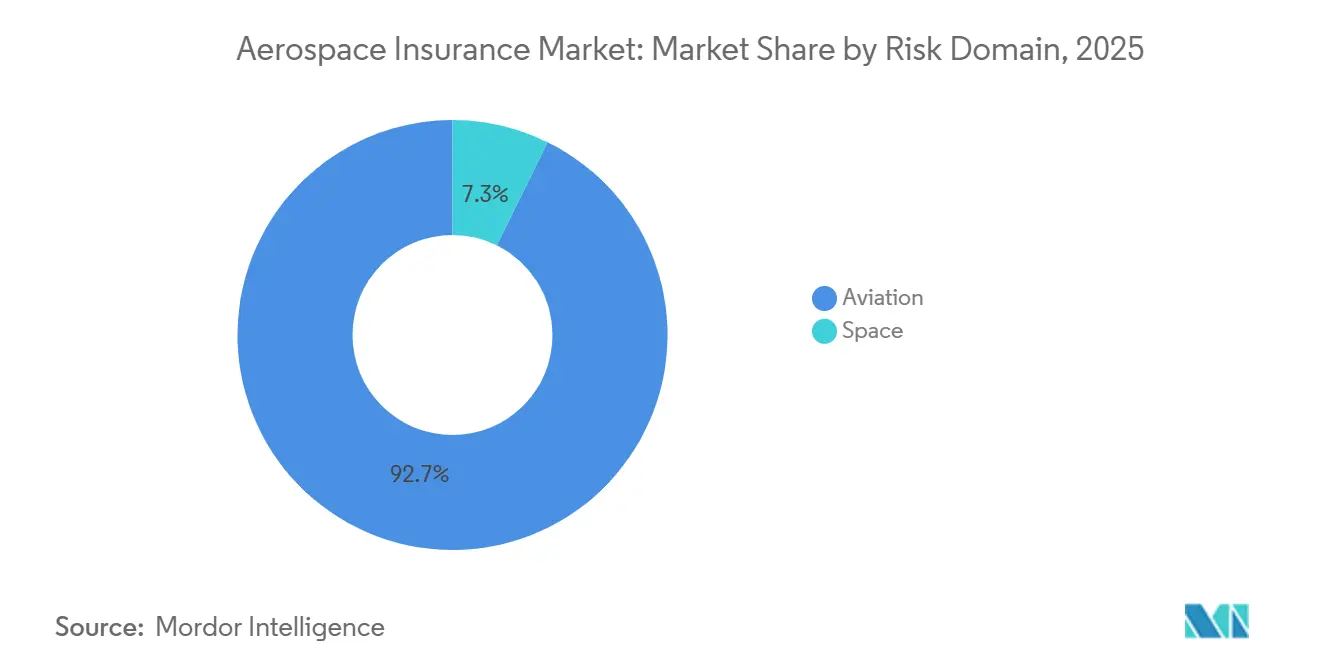
航空は2025年の航空宇宙保険市場シェアの92.71%を占め、航空会社機材、貨物航空会社、一般航空、および航空賠償責任にわたる広範な保険料基盤を反映しています。IATAの2026年5月時点での18,100機の受注残は、機材関連の保険エクスポージャーの継続的な拡大を支えています。航空会社の顧客は、2025年に記録された高深刻度の損失を受けて、2026年に機体および賠償責任料率が10%から15%上昇すると予測されています。損失実績が良好な一般航空アカウントは、キャパシティが引き続き利用可能であり、新規MGAがビジネスを競い合っているため、依然として料率引き下げを受けることができます。この違いは、引受条件が運航プロファイルと損失実績によって大きく異なることを示しています。世界の機材と関連する賠償責任が大するにつれ、航空宇宙保険市場規模は主に航空によって牽引されています。
宇宙は2031年にかけてCAGR 6.82%を記録すると予測されており、航空宇宙保険市場においてより速く成長するリスクドメインとなっています。より多くの商業打ち上げと月面活動が、専門的な補償を必要とする資産の範囲を拡大しています。2026年に入る時点での宇宙キャパシティは15%以上増加しましたが、コンステレーション補償に対する需要が限定的であったため、エクスポージャーから保険料への転換が抑制されました。中国の2025年3月の国内打ち上げコンソーシアムは、25回の民間商業打ち上げにわたり14.7 ビリオン 米ドルのエクスポージャーを補償しました。この動向は、時間の経過とともに確立された国際的な引受ルートへの依存を低下させる可能性があります。個別の衛星損失は年間クラスの結果を迅速に変える能力を持ち続けており、キャパシティの慎重な展開が求められます。


保険タイプ別:賠償責任が規模と成長においてリード
賠償責任は2025年の航空宇宙保険市場シェアの45.68%を占め、2031年にかけてCAGR 5.34%で成長すると予測されています。このセグメントは、より広範な第三者賠償責任要件、北米における陪審員裁定の深刻度の増大、および被保険事業者の新たなカテゴリーから恩恵を受けています。これらの要因により、賠償責任補償を必要とする保険証券の数と個々の被保険者が求める限度額の両方が増加しています。したがって、賠償責任は2025年の保険タイプ別で最大のポジションと最も高い予測成長率を兼ね備えています。このセグメントの地位は、航空会社補償に対する基本的な需要を生み出す強制賠償責任フレームワークの役割も反映しています。保険会社にとっての主要な課題は、既存および新興の事業者に対するキャパシティを維持しながら、限度額エクスポージャーを管理することです。
現代のワイドボディ航空機の代替コストが定期的に3億米ドを超えるため、機体および物的損害の価格設定が上昇しています。航空戦争および関連危険補償は、ロシアで抑留された航空機に関する2025年6月の判決後、より厳しい精査を受けています。この判決は、戦争リスク保険を47 ビリオン 米ドルに上る損害賠償請求の主要な回収ルートとして特定しましたが、決定は控訴中です。その他の専門ラインは、空港賠償責任、整備・修理機関、および航空機製品メーカーをカバーしています。これらのラインは量的には小さいですが、航空イベントに関連した相関訴訟に直面する可能性があります。モントリオール条約は、世界中の航空会社賠償責任引受に対する基本的な需要を支える強制賠償責任フレームワークを提供しています。
エンドユーザー別:一般航空が規模を提供し、宇宙事業者がより速く拡大
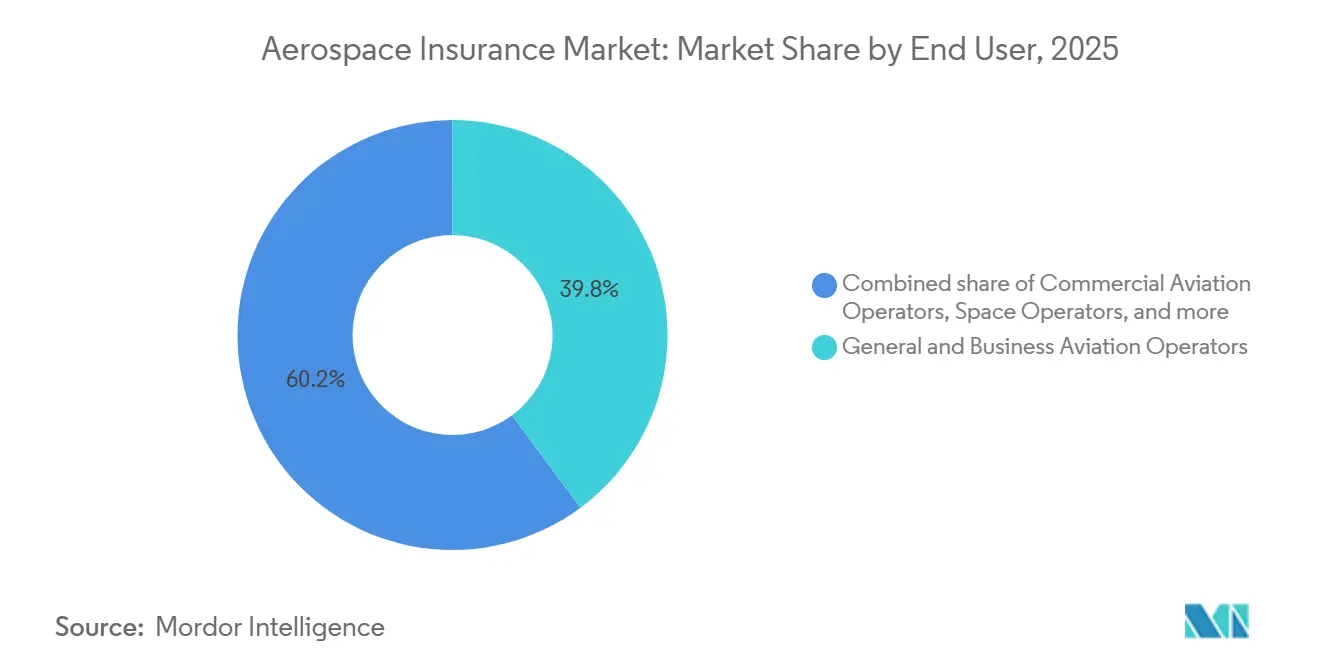
一般・ビジネス航空事業者は2025年の航空宇宙保険市場シェアの39.84%を占めました。このポジションは、北米およびヨーロッパにおける民間航空機オーナー、ビジネスジェット機材、および飛行学校の多さによって支えられていました。WTWは2026年に一般航空ャパシティが豊富であり、新規MGAが実績の良いアカウントを競い合っていると報告しました。商業航空事業者は、2025年の深刻な損失クラスターを受けて、異なる更新環境に直面しています。WTWは2026年に航空会社の機体および賠償責任が10%から15%増加すると予測しています。航空機リース会社および金融機関も、抑留航空機訴訟が控訴プロセスを通じて継続する中、不確実性にさらされ続けています。
宇宙事業者は2031年にかけてCAGR 6.75%で成長すると予測されており、航空宇宙保険市場のエンドユーザーの中で最も速い成長率となっています。この拡大は、再使用可能な打ち上げ活動、AmazonのProject Kuiperの構築、および成長するニュースペースコホートと関連しています。空港および航空インフラは、航空機材と旅客数の増加に伴い、安定した保険需要の源泉を代表しています。エアバスはインドの航空技術人材が2035年までに34,000人と3倍になると予測しており、機材拡大を支えるために必要な下流インフラを浮き彫りにしています。Marshは2026年6月に長期契約に対するバイヤーの関心が高まっていると報告しました。これらの複数年契約は、保険会社のポートフォリオ内での損失実績の展開方法を変え、バイヤーに更新の確実性を提供することができます。
流通チャネル別:ブローカー引受が中心的地位を維持し、委任権限が台頭
ブローカー経由オープンマーケット流通は2025年の航空宇宙保険市場シェアの74.87%を占めました。大型航空会社および宇宙船の引受には専門的な構造化とマルチキャリアの共同保険が必要なため、このチャネルは引き続き重要です。イズおよびロンドン市場へのアクセスを持つブローカーは、これらの複雑なプログラムを手配するのに有利な立場にあります。ブローカー引受の規模は、航空宇宙リスクにおける数十年にわたる専門的な仲介の歴史を反映しています。また、1社の保険会社では保持できないエクスポージャーに対して、複数のキャリアからキャパシティにアクセスするバイヤーを支援します。このチャネルは、他の流通構造が拡大する中でも、大規模かつ特注の引受において重要であり続けるでしょう。
委任権限は2031年にかけてCAGR 7.22%で成長すると予測されています。AM Bestは、2025年の世界のMGA直接引受保険料が1,087 ビリオン 米ドルに達し、2024年の923 ビリオン 米ドルから17.8%増加したと報告しました。航空宇宙分野では、MGAはブローカー主導のプロセスでは規模に応じた価格設定が難しい、小規模な一般航空事業者、ドローン機材、および先進的な航空モビリティ事業者にサービスを提供しています。WTWは2026年の航空においてラインスリップ、バインダー、および自動バインディング取り決めの利用が増加していること特定しました。Bishop Street UnderwritersはAerospace Insurance Managersを2025年7月に買収し、専門的なMGA流通への投資の一例を示しました。これらのモデルはアクセスとプロセス効率を向上させることができますが、技術的な引受管理は依然として不可欠です。
地域分析
北米は2025年の世界の航空宇宙保険料の52.69%を占め、航空宇宙保険市場において最大の地域的ポジションを持っています。この地域は、米国の大規模な商業航空機材と高い被保険者一人当たりの賠償責任エクスポージャーによって支えられています。WTWは2026年に米国の航空会社リスクに対してより厳しい更新条件を予測しており、一部のアカウントでは保有額の増加も含まれます。AerCapの判決は、地域が世界の損失経済に与える影響を強化する損害賠償請求の決済問題を加えました。カナダの商業航空の回復とメキシコの一般航空活動の成長が地域の保険基盤を広げています。その結果、強い需要を持つ大規模で成熟した市場となっていますが、賠償責任と大規模損失の変動に対する重大なエクスポージャーも抱えています。
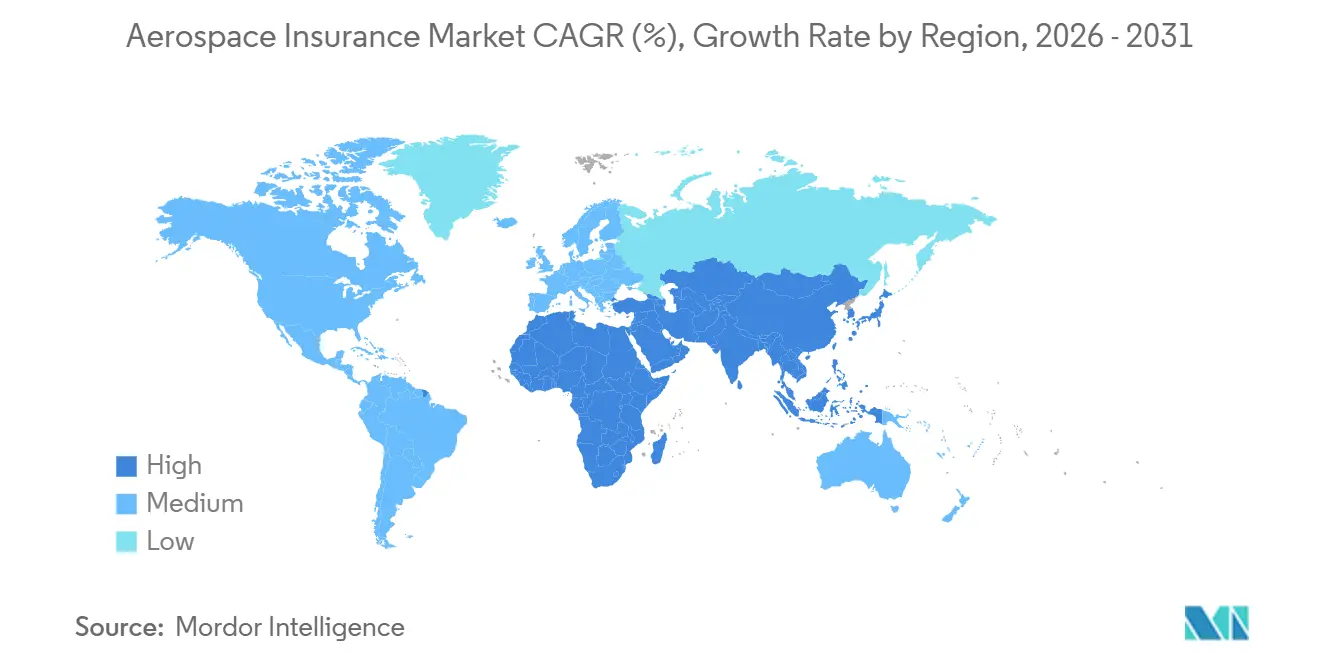
アジア太平洋域は2031年にかけてCAGR 6.91%で成長すると予測されており、航空宇宙保険市場において最も速い地域成長率となっています。エアバスはインドの商業機材が2035年までに2,250機に達すると予測しており、IndiGoは900機以上の航空機を発注しています。中国は1,000機の新型航空機を必要とすると予想されており、2025年の国内宇宙保険コンソーシアムは打ち上げリスクを国内で保持しようとする取り組みを示しています。インド、中国、東南アジアは2044年までに最も成長の速い航空旅行市場10市場のうち8市場を占めると予想されています。インドのDGCAと中国のCAACは強制保険要件を強化しており、シンガポールのCAASは都市国家を航空保険ハブとして位置づけています。これらの動向は地域の機会を増加させますが、地域の知識と規律ある情報収集をより重要にします。
ヨーロッパは第2位の地域基盤であり、世界の航空宇宙リスクの大部分を引き受けるロイズおよびロンドン市場のエコシステムの本拠地であり続けています。ヨーロッパの航空宇宙保険市場規模は、この専門的な引受専門知識と国際的な引受キャパシティの集中から恩恵を受けています。2026年のIUAI調査では、航空保険専門家の75%が地政学的不安定性をセクターの最大の体系的脅威と見なしていることが判明しました。中東およびアフリカも、UAEとサウジアラビアが合計3,000機以上の航空機受注残を抱えており、戦略的な成長可能性を提供しています。中東の航空会社は2025年11月に前年比9.6%の需要成長を記録しました。南米はブラジルとコロンビアで保険普及率の改善を示しており、ラテンアメリカ全体の保険成長に支えられています。

競合環境
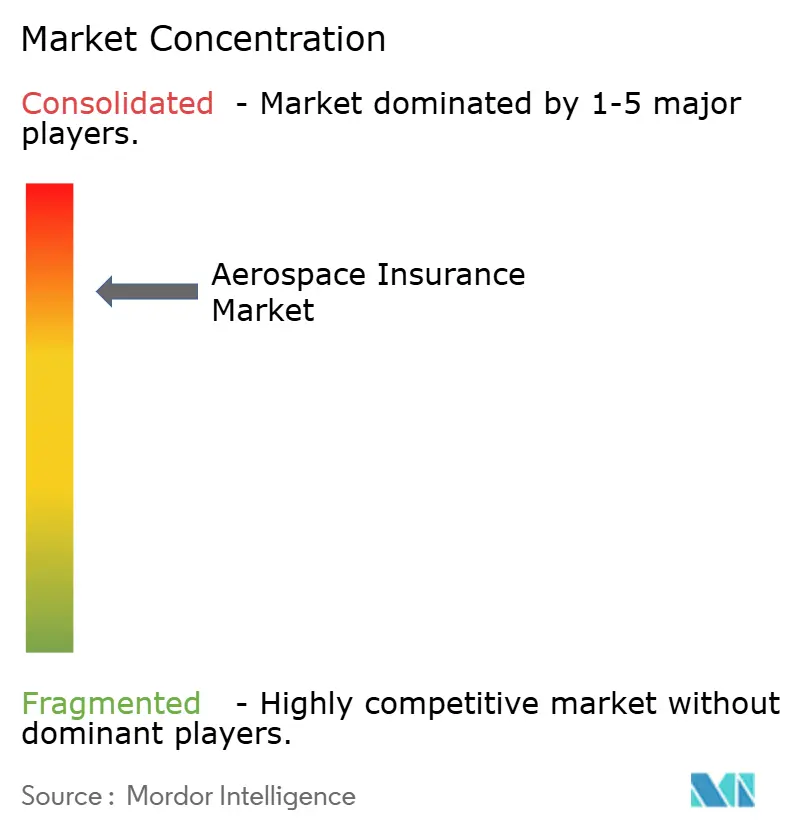
航空宇宙保険市場は、主要引受レベルで集中しています。Allianz Commercial、AXA XL、AIG、Chubb、およびGlobal Aerospaceは、航空会社および大型商業航空プログラムにおいて重要なポジションをめています。専門シンジケート、地域キャリア、および拡大するMGAが一般航空および委任権限ビジネスを競い合っています。より広いサプライヤーベースは、最大規模の引受以外でのキャパシティの集中を制限しています。保険会社の競争的地位は、引受専門知識、バランスシートの強さ、流通アクセス、および複雑なリスク引受をサポートする能力に依存しています。この構造は、主要なグローバル引受業者と複数の専門参加者を持つ市場を支えています。
ロシア・ウクライナの抑留航空機訴訟は、航空宇宙保険市場にとって引き続き重大な財務的イベントです。AerCapおよびDubai Aerospace Enterpriseを含むリース会社は、AIG、ロイズ、Chubb、およびSwiss Reに対して合計47 ビリオン 米ドルの損害賠償請求を持っています。2025年6月の高等裁判所の判決は控訴中であり、関係する保険会社全体の準備金とリスク評価に影響を与え続けています。Munich Reは2024年の保険収入が608 ビリオン ユーロであることを開示し、ロケット打ち上げ、サイバーリスク、およびその他の新興技術リスクへの補償への投資を行っていますMarshは、バイヤーが更新の確実性とキャパシティ撤退に対する保護を提供できる長期契約をますます検討していると報告しました。これらのアプローチは、変化する損失条件に対応しながら安定したキャパシティを提供できる企業を差別化します。
新たな活動は、小型衛星コンステレーションのパラメトリック補償、自律航空のサイバー・フィジカル補償、および月面ミッションのキャパシティに焦点を当てています。これらの取り組みは、航空宇宙保険市場で利用可能な専門的ソリューションの範囲を拡大しています。Novacoreは2026年4月に複雑な航空・宇宙エクスポージャー向けの専用航空宇宙セグメントを立ち上げました。Whitecap Aerospaceは2026年1月1日からの宇宙引受キャパシティを確認しました。2025年に宇宙引受向けに立ち上げられたWarren AIは、リアルタイム価格設定のために軌道インテリジェンスとパラメトリックリスクモデリングを組み合わせています。2026年のIUAI調査では、AI、新型航空機技術、および航空需要の増大が主要な機会として特定されました。
航空宇宙保険業界のリーダー企業
American International Group, Inc.
Chubb Limited
Sompo Holdings, Inc.
Old Republic International Corporation
Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:NovacoreはNSM Insurance Groupの35年にわたる専門保険の実績を基盤として、複雑な航空・宇宙エクスポージャー向けの専用航空宇宙セグメントを立ち上げました。この参入により、競争的な一般航空および宇宙中間市場に新たな専門キャパシティが加わりました。
- 2026年3月:英国の裁判所は、Chubb、Fidelis、およびロイズのシンジケートに対し、ロシアで抑留された航空機に関するAerCapへの約10 ビリオン 米ドルの戦争リスク回収を認めた2025年6月の高等裁判所判決への控訴許可を付与しました。その結果は、抑留航空機損害賠償請求総額約47 ビリオン 米ドルにわたる準備金の適切性に影響を与えると予想されます。
- 2026年2月:ESAとLiberty Mutual Reinsuranceは、農業および林業セクー向けの衛星データに基づくパラメトリック保険ソリューションを開発するための3年間の協力に関する意向書に署名しました。
- 2026年1月:Whitecap Aerospaceは2026年1月1日からの宇宙引受キャパシティを確認し、Aレーティングの保険会社を通じて打ち上げ、試運転、および軌道上衛星リスクに対して最大800万米ドルを展開します。


世界の航空宇宙保険市場レポートの範囲
| 航空 |
| 宇宙 |
| 機体および物的損害 |
| 賠償責任 |
| 航空戦争および関連危険 |
| その他の専門ライン |
| 商業航空事業者 |
| 一般・ビジネス航空事業者 |
| 航空製造物賠償責任被保険者 |
| 空港および航空インフラ |
| 航空機リース会社および金融機関 |
| 宇宙事業者 |
| ブローカー経由オープンマーケット |
| 委任権限 |
| 直接 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東およびアフリカその他 |
| リスクドメイン別 | 航空 | |
| 宇宙 | ||
| 保険タイプ別 | 機体および物的損害 | |
| 賠償責任 | ||
| 航空戦争および関連危険 | ||
| その他の専門ライン | ||
| エンドユーザー別 | 商業航空事業者 | |
| 一般・ビジネス航空事業者 | ||
| 航空製造物賠償責任被保険者 | ||
| 空港および航空インフラ | ||
| 航空機リース会社および金融機関 | ||
| 宇宙事業者 | ||
| 流通チャネル別 | ブローカー経由オープンマーケット | |
| 委任権限 | ||
| 直接 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東およびアフリカその他 | ||


レポートで回答される主要な質問
航空宇宙保険の予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 4.62%で成長し、2031年までに129.2 ビリオン 米ドルに達すると予測されています。
最大の保険料基盤を持つリスクドメインはどれですか?
航空は2025年の保険料の92.71%を占め、商業機材、貨物航空会社、一般航空、および航空賠償責任によって支えられています。
宇宙保険が航空保険よりも速く拡大しているのはなぜですか?
宇宙は2031年にかけてCAGR 6.82%で成長すると予測されており、商業打ち上げ活動と月面活動が専門的な補償ニーズを拡大しているためです。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 6.91%で成長すると予測されており、インド、中国、東南アジアの機材拡大によって支えられています。
航空宇宙における賠償責任保険の需要を牽引しているものは何ですか?
第三者賠償責任の義務、北米における陪審員裁定の深刻度の増大、および新たな事業者カテゴリーが需要と保険証券の限度額を増加させています。
航空宇宙保険の引受はどの程度集中していますか?
このセクターは集中しており、大型航空プログラムには主要なグローバル引受業者が数社おり、その他のラインには専門家とMGAのより広いグループがいます。
最終更新日:



