
Tamanho e Participação do Mercado de Forjamentos a Frio Aeroespaciais
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.57 % |
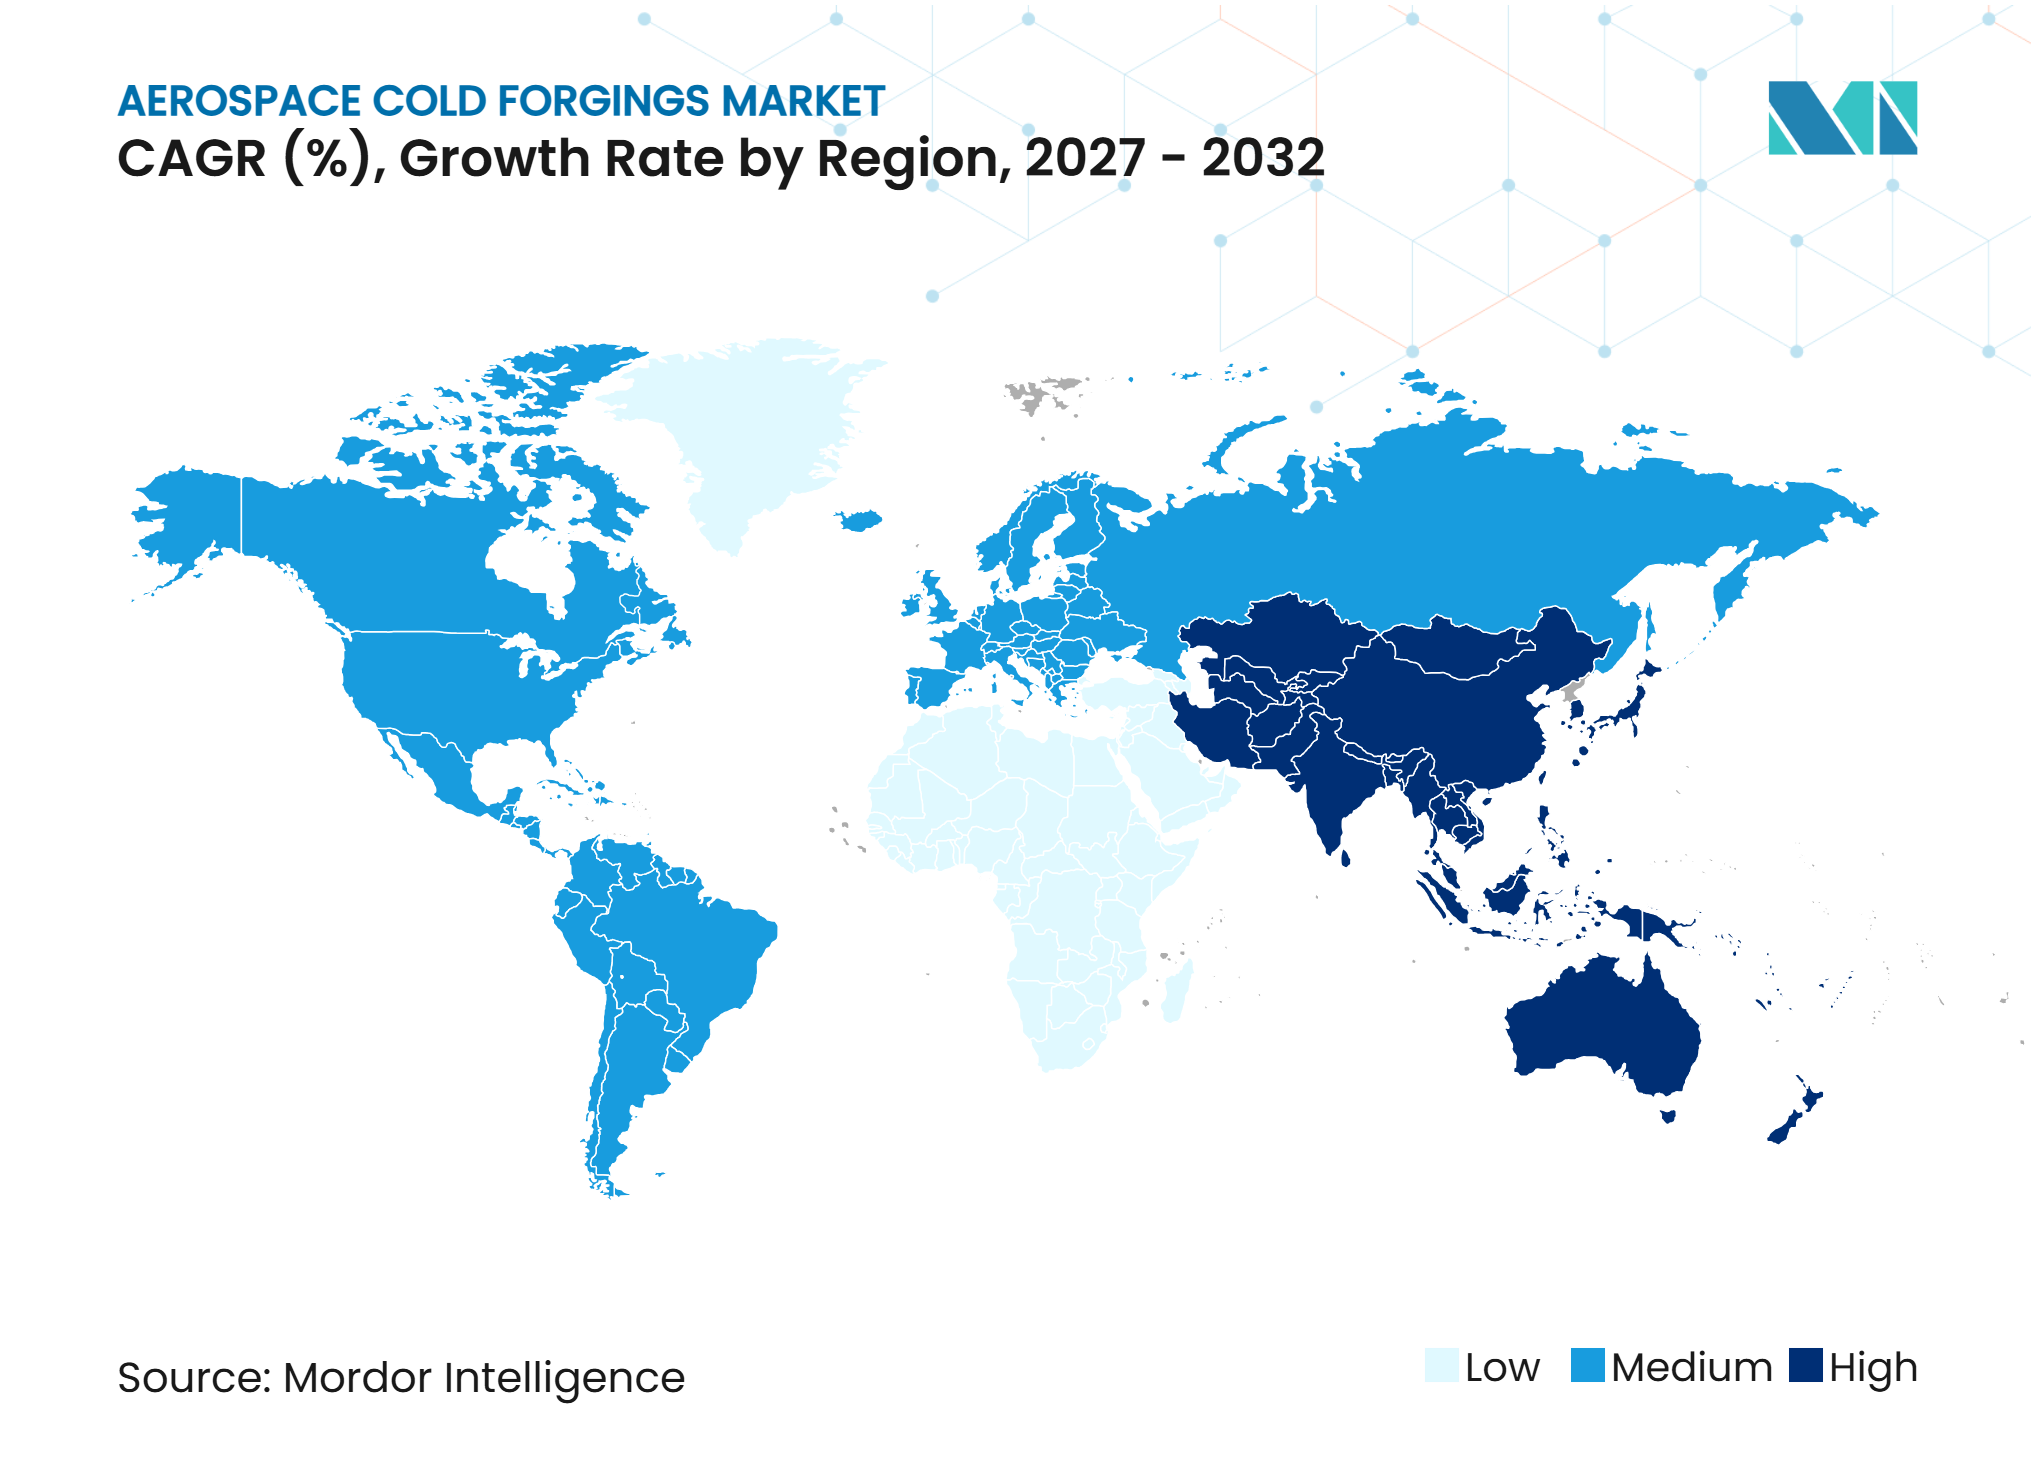
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Forjamentos a Frio Aeroespaciais por Mordor Intelligence
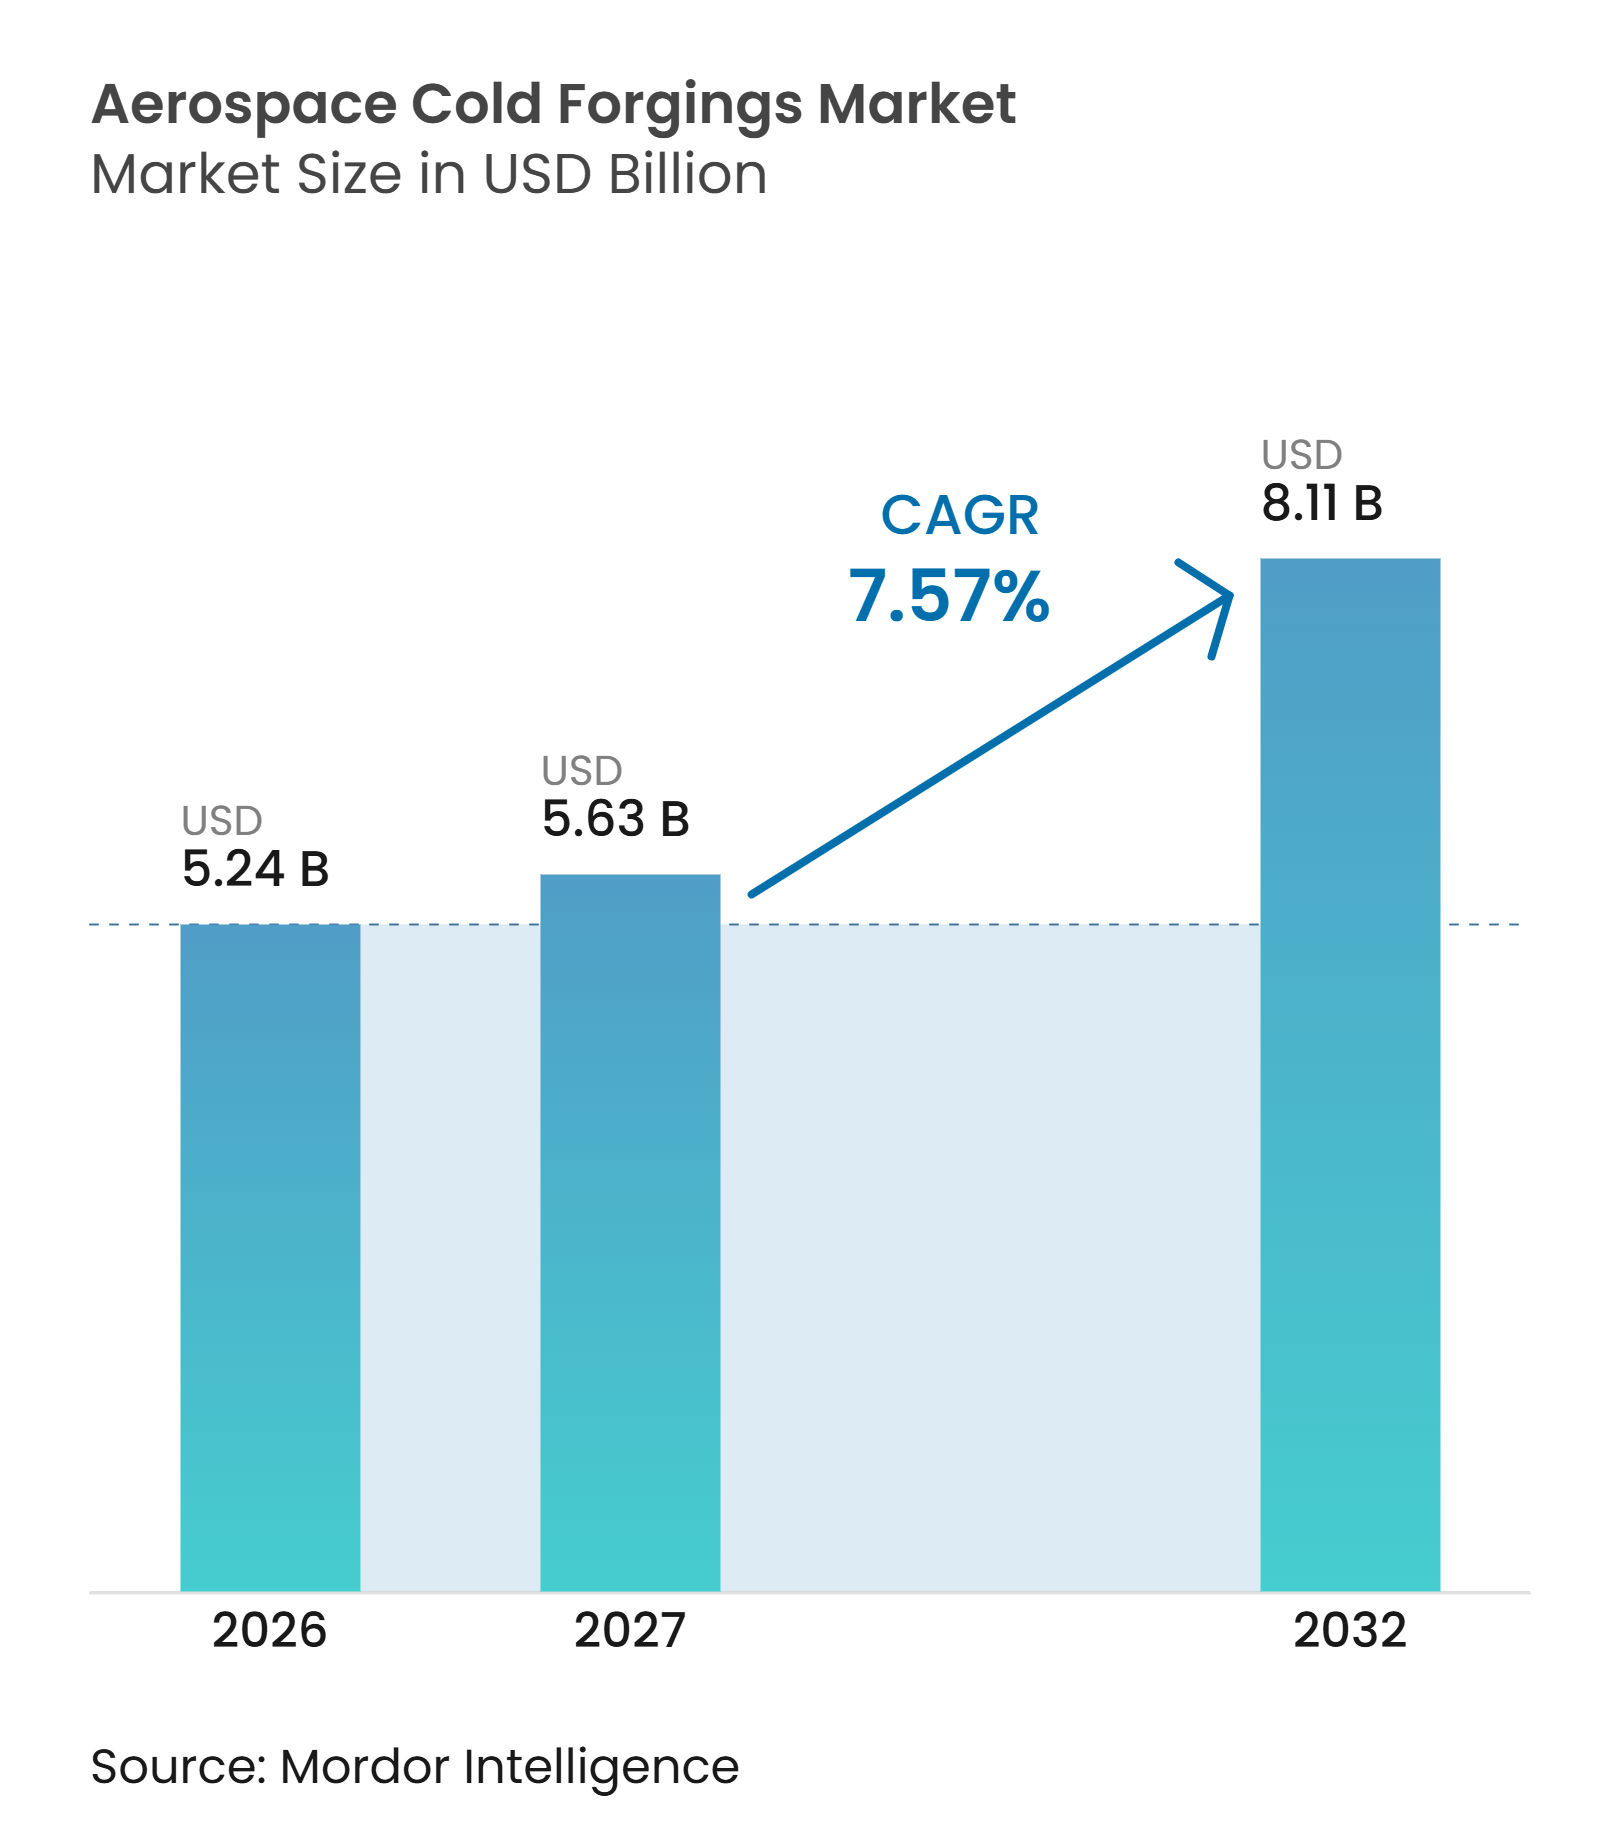
O tamanho do Mercado de Forjamentos a Frio Aeroespaciais foi avaliado em 5,24 bilhões de USD em 2026 e estima-se que cresça de 5,63 bilhões de USD em 2027 para 8,11 bilhões de USD até 2032, a um CAGR de 7,57% durante o período de previsão (2027-2032). O forjamento a frio permanece importante para fixadores de segurança crítica, componentes de trem de pouso e peças de motor com geometria próxima à final, devido à sua capacidade de fornecer dimensões controladas, fluxo de grão e desempenho à fadiga. Os requisitos de certificação mantêm a base de fornecedores aprovados restrita e retardam a adição de nova capacidade. Os cronogramas de produção de aeronaves, as necessidades de substituição de motores e as aquisições de defesa continuam a moldar as decisões de compra de forjamentos aeroespaciais. O mercado de forjamentos a frio aeroespaciais também se beneficia à medida que os fabricantes de aeronaves buscam componentes estruturais mais leves e maior rastreabilidade de materiais. Os investimentos em capacidade tendem a favorecer fornecedores capazes de atender aos requisitos de qualificação de programas, controlar insumos de metais especiais e apoiar acordos de produção de longo prazo.
Principais Conclusões do Relatório
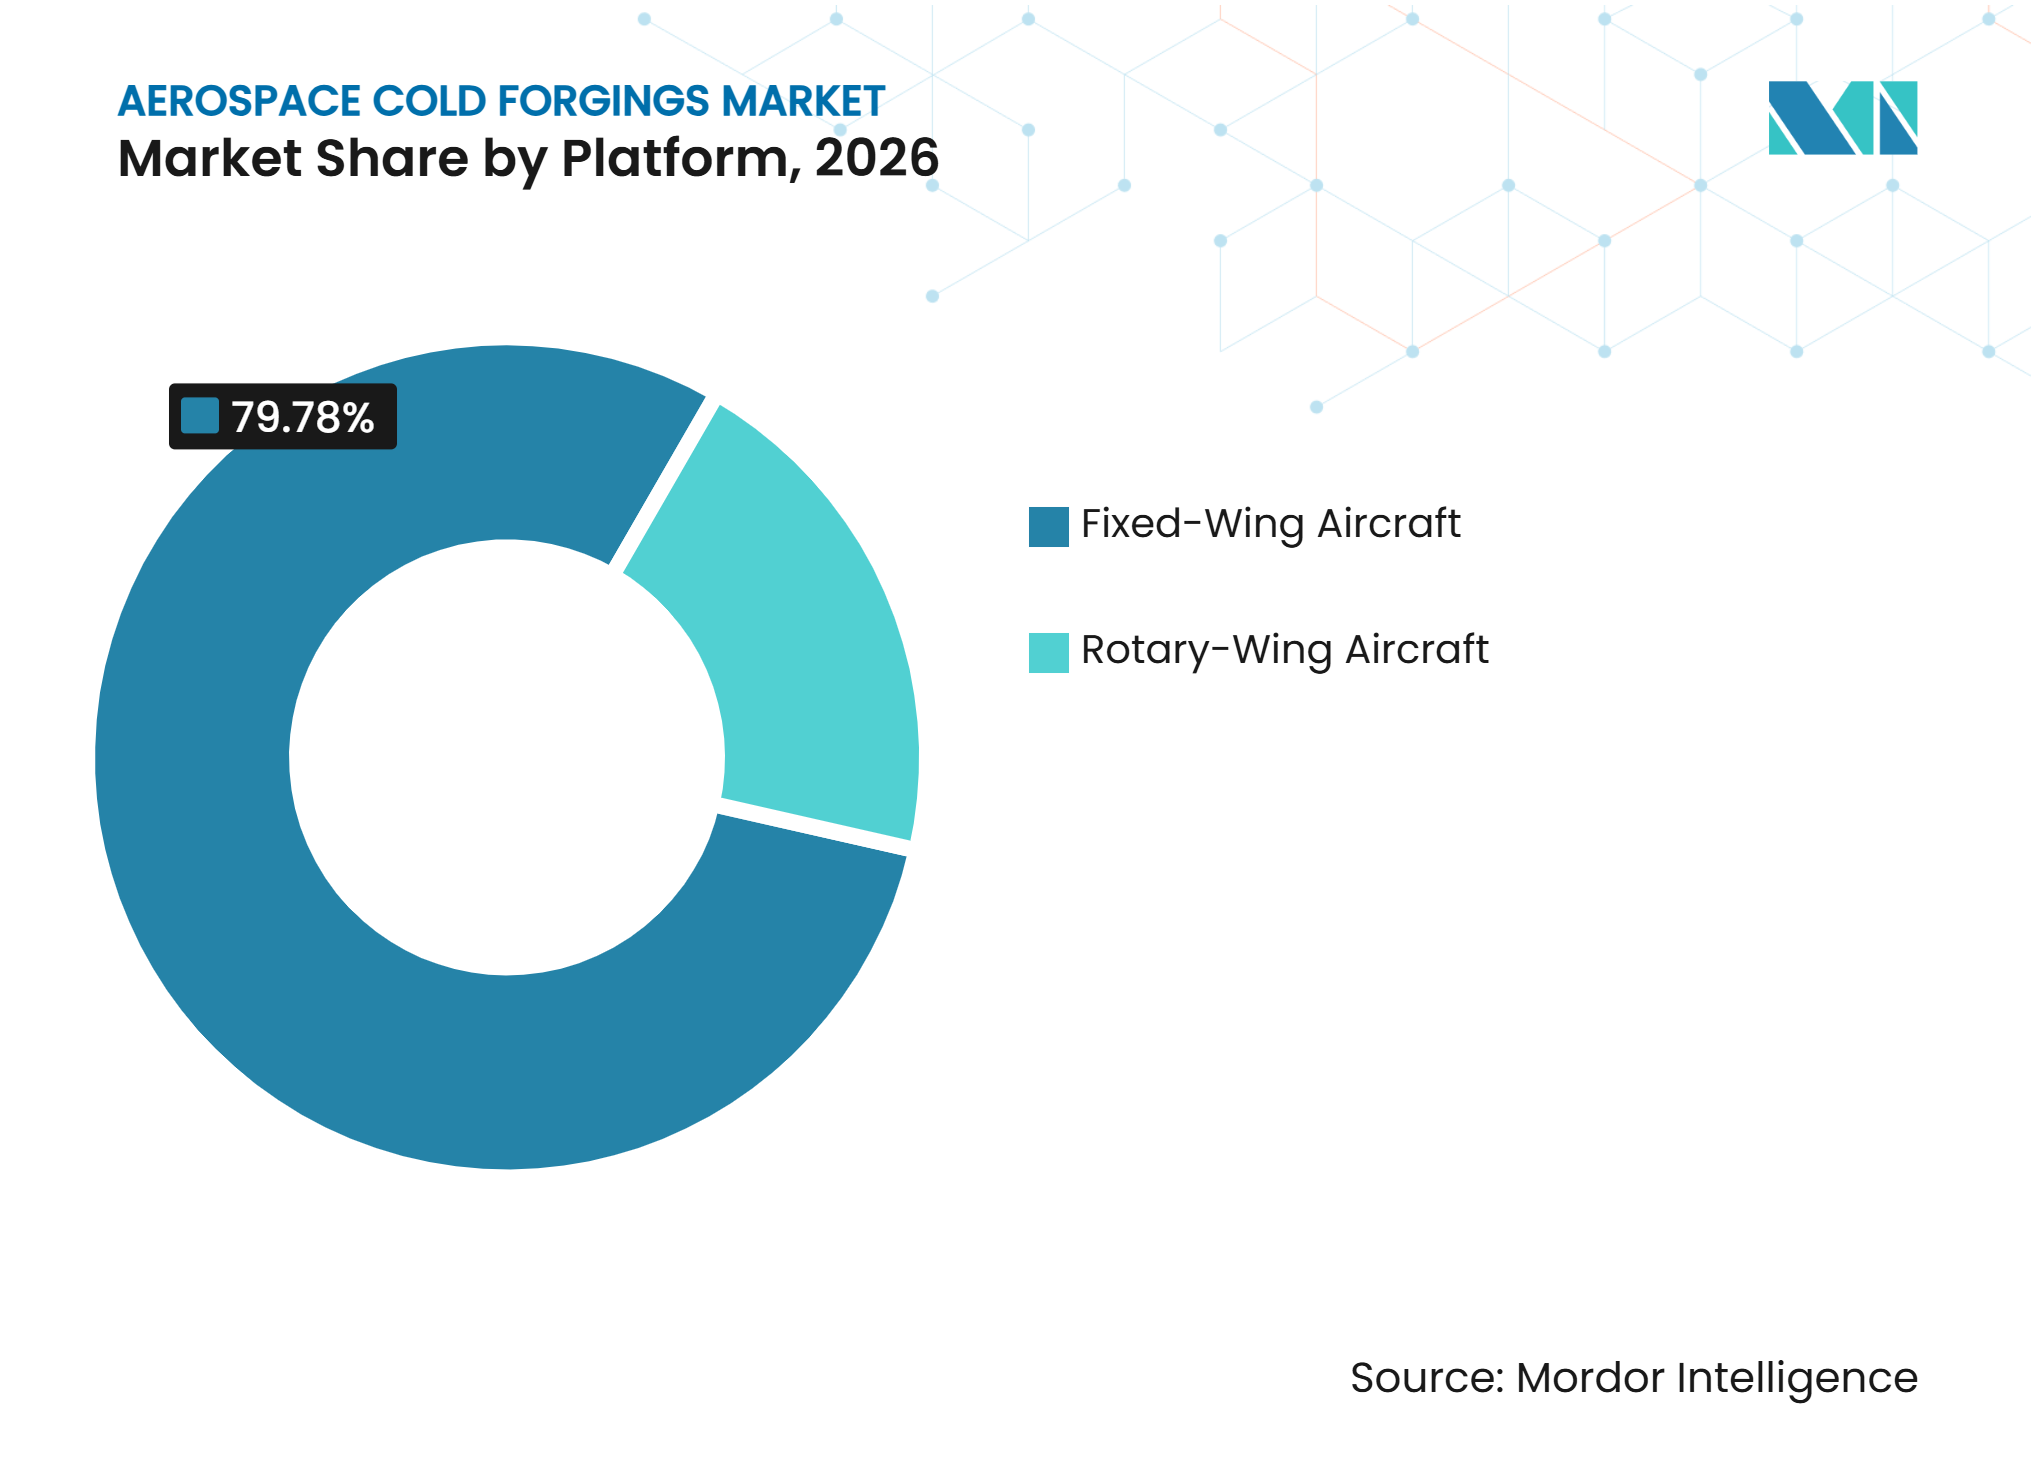
- Por plataforma, as Aeronaves de Asa Fixa detinham 79,78% da participação do Mercado de Forjamentos a Frio Aeroespaciais em 2026 e têm previsão de crescer a um CAGR de 8,45% até 2032.
- Por tipo de aeronave, a Aviação Comercial representou 55,67% do tamanho do Mercado de Forjamentos a Frio Aeroespaciais em 2026, enquanto a Aviação Militar tem previsão de crescer a um CAGR de 8,67% até 2032.
- Por aplicação, o Trem de Pouso representou 32,04% da participação do Mercado de Forjamentos a Frio Aeroespaciais em 2026, enquanto os Componentes de Motor têm previsão de crescer a um CAGR de 9,34% até 2032.
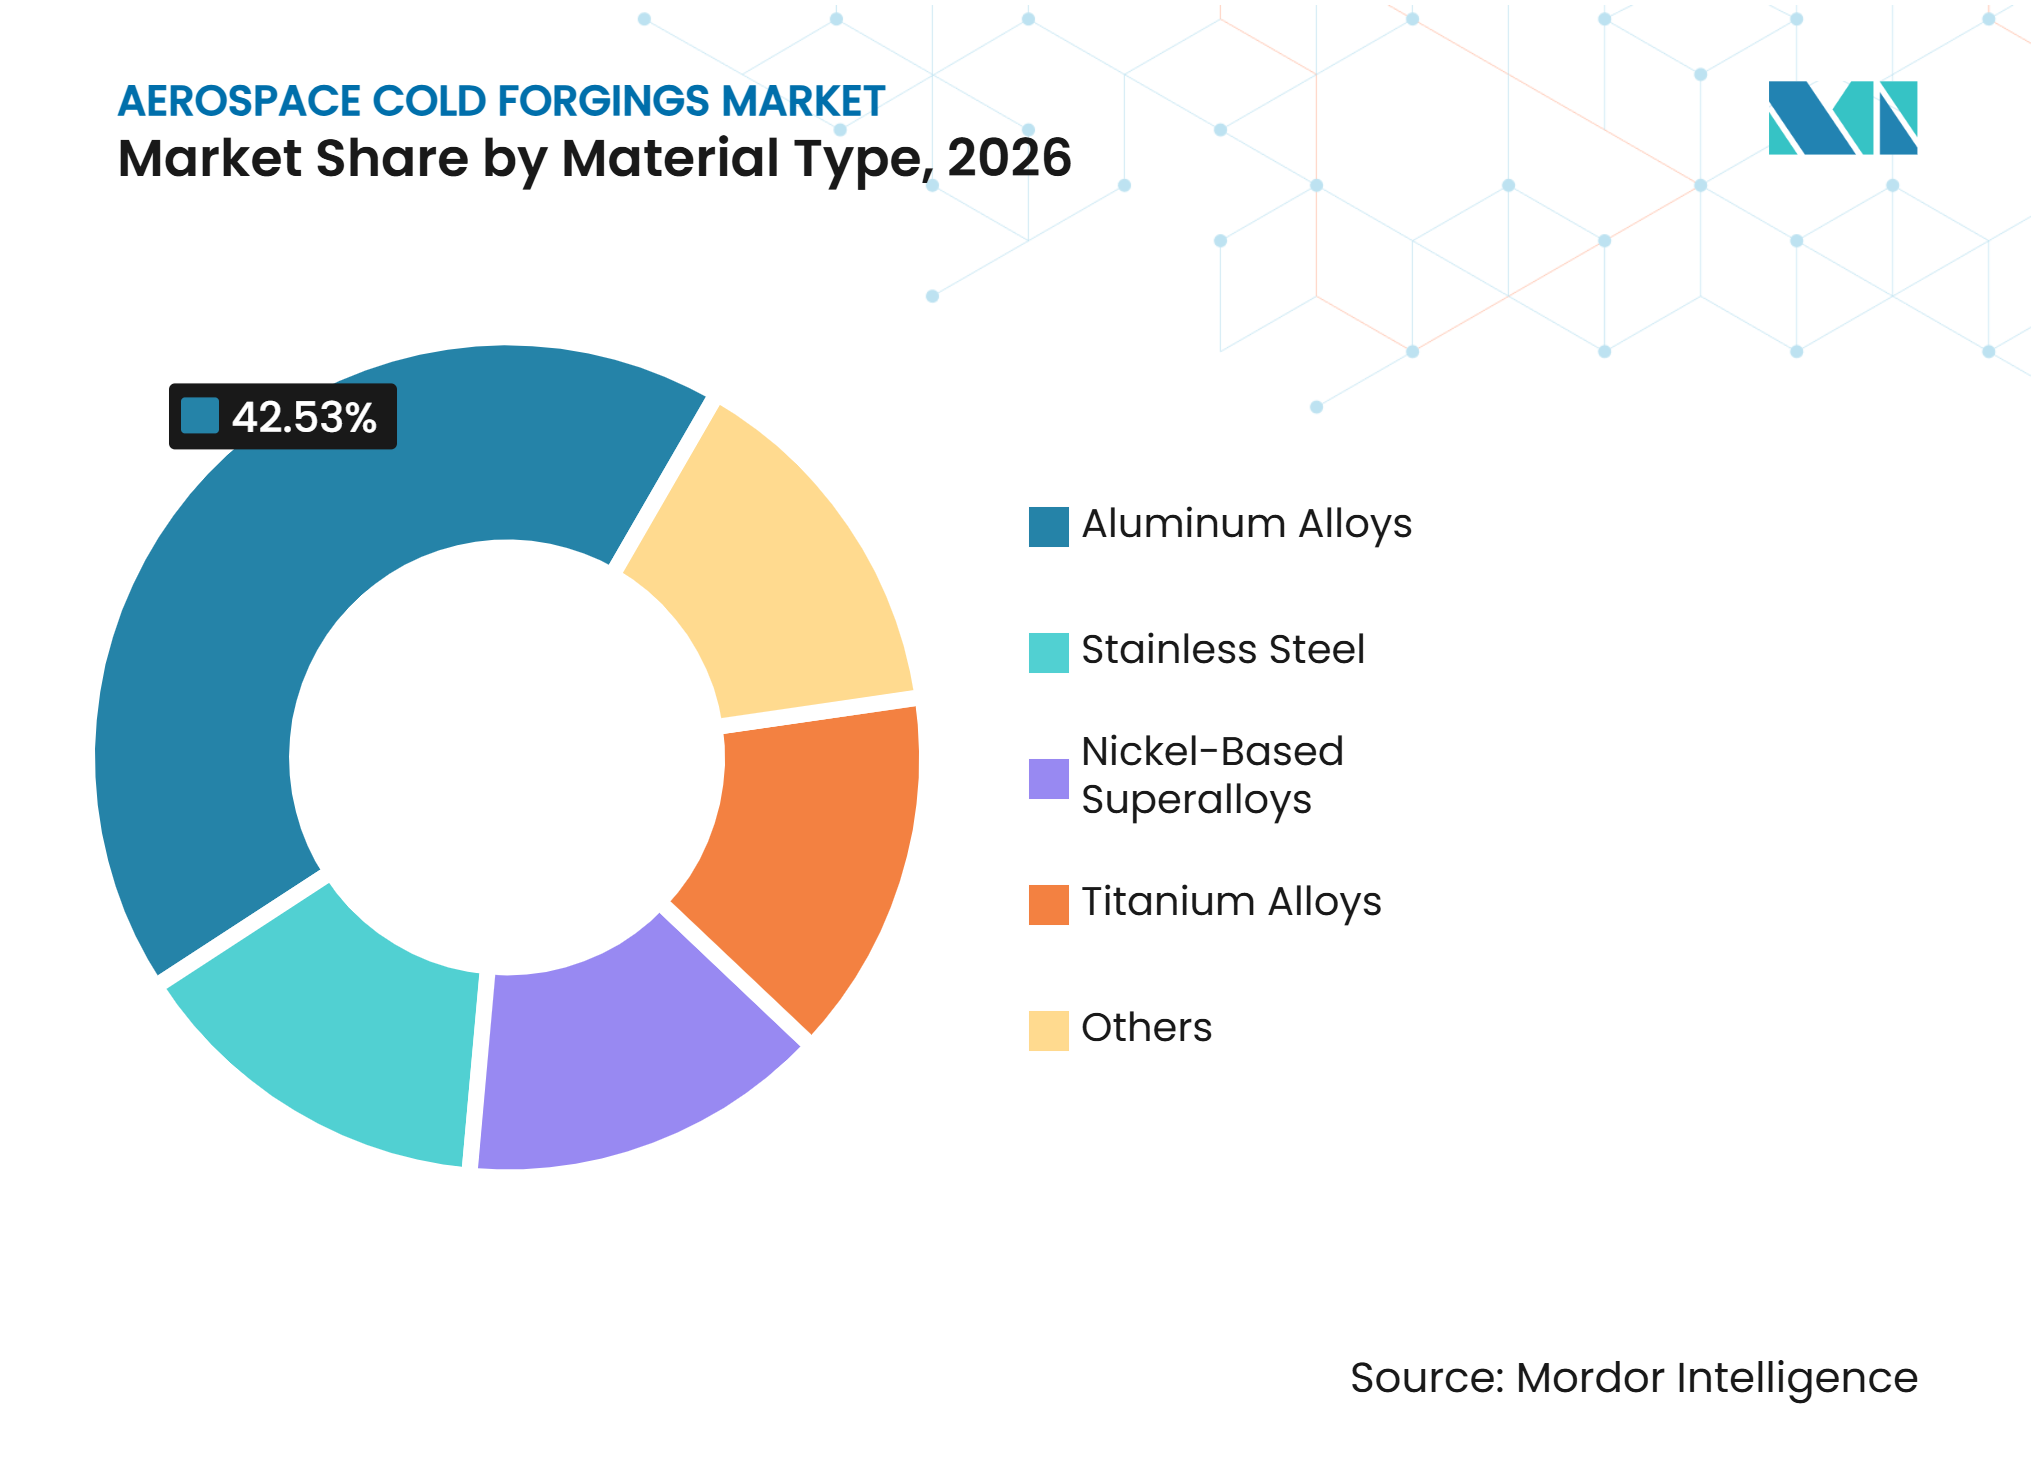
- Por tipo de material, as Ligas de Alumínio detinham 42,53% do mercado em 2026, enquanto as Ligas de Titânio têm previsão de crescer a um CAGR de 9,08% até 2032.
- Por geografia, a América do Norte detinha 35,21% do mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Carteira de Pedidos de Aeronaves Comerciais e Aceleração da Produção | +2.1% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Modernização de Frotas e Programas de Substituição de Motores | +1.5% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Redução de Peso por meio da Adoção de Ligas de Alumínio e Titânio | +1.3% | Global, com ganhos iniciais na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Aquisições de Defesa, Veículos Aéreos Não Tripulados (VANT) e Espaço | +1.0% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Forjamento a Frio com Controle Digital e Inspeção em Linha | +0.6% | América do Norte e Europa, com ganhos iniciais na Alemanha e no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Carteira de Pedidos de Aeronaves Comerciais e Aceleração da Produção
As carteiras de pedidos da Boeing e da Airbus fornecem aos forjadores aeroespaciais um sinal claro de produção que se estende além dos ciclos anuais de entrega de aeronaves. A Boeing encerrou 2025 com uma carteira de pedidos de 682 bilhões de USD, incluindo mais de 6.100 aeronaves comerciais. A Airbus reportou uma carteira de pedidos de 8.754 aeronaves no final do ano, incluindo 1.124 aeronaves de fuselagem larga. Esses livros de pedidos sustentam a demanda por fixadores forjados, conexões estruturais e componentes de trem de pouso em programas de fuselagem estreita e larga. Novas instalações requerem de 24 a 48 meses de validação de processos para atender aos requisitos de aprovação de clientes e da aviação antes de poderem produzir peças qualificadas. Essa resposta de oferta retardada pode manter a capacidade de forjamento restrita enquanto os fabricantes de aeronaves aumentam a produção mensal.
A Boeing atingiu uma taxa de produção do 737 MAX de 42 aeronaves por mês em 2026 após aprovação regulatória, enquanto a Airbus está visando uma taxa da família A320 de 70 a 75 aeronaves por mês até o final de 2027. Os programas de aeronaves utilizam muitos componentes forjados a frio, particularmente em conexões, juntas, fixadores e conjuntos de trem de pouso. A escala da carteira de pedidos dá aos fornecedores maior confiança para investir em prensas, ferramental, sistemas de qualidade e acordos de materiais de longo prazo. Também incentiva os fabricantes de aeronaves a garantir capacidade aprovada por meio de contratos de fornecimento plurianuais. Isso apoia o Mercado de Forjamentos a Frio Aeroespaciais, pois a visibilidade de pedidos é mais sólida do que em aplicações industriais de ciclo mais curto.
Modernização de Frotas e Programas de Substituição de Motores
A modernização de frotas aumenta a demanda por componentes forjados tanto em novos motores quanto em programas de manutenção. A Safran entregou 1.802 motores LEAP em 2025, um aumento de 28% em relação ao ano anterior. A produção de novos motores e a atividade de substituição competem pela mesma capacidade especializada de forjamento, particularmente para discos, anéis e componentes de alta resistência. Essa concorrência pode prolongar os prazos de entrega para forjamentos isotérmicos e de ligas especiais. A maior carga de trabalho também torna a consistência do processo mais importante para cada fornecedor aprovado. Os fabricantes de motores estão respondendo com investimentos mais próximos à sua base de componentes a montante.
Os fabricantes de motores estão cada vez mais focados na capacidade de componentes a montante à medida que a demanda por peças de reposição cresce. Isso reflete a importância operacional de discos forjados, anéis e outros componentes críticos. Os programas de substituição sustentam a demanda quando as taxas de produção de novas aeronaves flutuam e apoiam as necessidades recorrentes de componentes por meio de ciclos de revisão e manutenção. Isso fornece um segundo canal de demanda para o Mercado de Forjamentos a Frio Aeroespaciais. Fornecedores com qualificações estabelecidas em motores estão posicionados para atender a essa demanda.
Redução de Peso por meio da Adoção de Ligas de Alumínio e Titânio
Os fabricantes de aeronaves utilizam ligas de alumínio e titânio onde são necessários menor peso, resistência, resistência à corrosão e desempenho térmico. Os forjamentos de alumínio permanecem comuns em conexões de fuselagem, estruturas de asas, suportes de motores e componentes de nacele. O titânio é usado com mais frequência em estruturas de trem de pouso, pilones de motor e conexões de alta resistência onde o alumínio não consegue atender aos requisitos operacionais. Esses materiais aumentam o valor do conhecimento do processo, pois o tratamento térmico específico da liga e a rastreabilidade são centrais para a aprovação de peças. A mudança para graus de material mais especializados também reduz o grupo de fornecedores capazes de atender às especificações dos clientes, o que beneficia os forjadores qualificados que podem manter controles de qualidade repetíveis.
A Arconic comissionou uma expansão de 57,5 milhões de USD na Davenport Works em setembro de 2025 para aumentar a produção de alumínio de alta pureza para aplicações aeroespaciais e de defesa. O projeto recebeu 45,5 milhões de USD em apoio do Título III da Lei de Produção de Defesa[1]. Essa capacidade apoia a base de materiais utilizada nas cadeias de fornecimento aeroespaciais e de defesa dos EUA. Os projetos de alumínio-lítio em plataformas mais novas acrescentam maior ênfase ao controle e à documentação de materiais. Os requisitos da FAA para tratamento térmico e controles de aeronavegabilidade aumentam o custo de qualificação, mas também limitam a entrada de fornecedores sem sistemas estabelecidos. O Mercado de Forjamentos a Frio Aeroespaciais pode, portanto, se beneficiar das tendências de redução de peso sem reduzir a necessidade de disciplina de processo.
Aquisições de Defesa, VANT e Espaço
Aeronaves de defesa, aeronaves de asa rotativa, sistemas não tripulados e programas espaciais requerem componentes forjados duráveis para condições operacionais exigentes. Esses programas frequentemente requerem peças de titânio, alumínio, aço e ligas de níquel que atendam a rigorosos padrões de qualidade. As aquisições militares podem fornecer demanda plurianual mesmo quando os programas de aviação comercial ajustam os cronogramas de produção. Os Estados Unidos incluíram financiamento para aquisição de aeronaves e pesquisa em suas dotações orçamentárias de defesa para o exercício fiscal de 2026. A atividade de defesa também sustenta a demanda por cabeças de rotor, componentes de caixa de engrenagens, conexões estruturais e componentes de motor, oferecendo aos fornecedores especializados outra via para construir produção de longo prazo.
O projeto de lei de dotações para o exercício fiscal de 2026 incluiu financiamento para aquisição de aeronaves, pesquisa e principais programas de aviação de defesa. As aquisições de defesa sustentam a demanda por componentes estruturais, sistemas de rotor e componentes de motor. Os programas de VANT podem adicionar demanda por componentes de precisão sem exigir o mesmo perfil de produção que as aeronaves comerciais. Os compradores de defesa também favorecem a rastreabilidade e os processos de fabricação aprovados, o que reforça a importância da certificação. Essa demanda apoia os fornecedores de forjamentos a frio aeroespaciais que já atendem a programas de defesa qualificados e podem ampliar o trabalho para aplicações militares, de asa rotativa e não tripuladas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração do Fornecimento de Metais Especiais e Controles de Exportação | -1.2% | Global, com América do Norte e Europa mais expostas | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação e Custo de Certificação | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Restrições de Prensas de Alta Tonelagem, Ferramental e Mão de Obra Qualificada | -0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração do Fornecimento de Metais Especiais e Controles de Exportação
O forjamento aeroespacial depende de uma base de fornecimento concentrada de titânio, alumínio especial, níquel e matérias-primas relacionadas. Os controles de exportação sobre minerais críticos podem aumentar os prazos de entrega e o risco de abastecimento para fabricantes que dependem de importações. A Agência Internacional de Energia relatou que os controles de exportação introduzidos em 2025 intensificaram o risco de concentração de fornecimento de minerais críticos[2]. Essas condições são relevantes para o forjamento a frio porque a disponibilidade de materiais e o controle de composição química afetam tanto o agendamento da produção quanto a qualificação de peças. O acesso limitado a tarugos ou esponjas pode interromper a utilização de prensas mesmo quando a demanda do mercado final permanece forte. Os compradores estão, portanto, dando maior peso à segurança do fornecimento ao selecionar fornecedores.
O abastecimento de titânio tornou-se uma preocupação estratégica para as cadeias de fornecimento aeroespaciais ocidentais. Os clientes e fornecedores de forjamento dos EUA estão examinando mais de perto as fontes domésticas, japonesas e indianas para reduzir o risco de concentração. Essa mudança requer tempo porque as fontes de materiais aeroespaciais devem ser qualificadas para programas individuais. A transição pode aumentar a complexidade de aquisição e atrasar a realização dos benefícios de nova capacidade. Também pode incentivar maior reciclagem e um planejamento de estoque mais disciplinado no mercado de forjamentos a frio aeroespaciais. A diversificação de materiais é, portanto, uma resposta de longo prazo e não uma solução imediata.
Longos Ciclos de Qualificação e Custo de Certificação
Os clientes aeroespaciais aplicam requisitos de qualificação exigentes porque os componentes forjados frequentemente desempenham funções de segurança crítica. Os processos de aprovação de produção Nadcap, AS9100D e FAA ou da Agência Europeia para a Segurança da Aviação (EASA) exigem que os fornecedores demonstrem qualidade consistente antes do início dos pedidos. Esses requisitos protegem a qualidade do programa, mas dificultam que novas instalações respondam rapidamente ao aumento da demanda. Os fornecedores aprovados devem demonstrar controle em toda a cadeia de valor do forjamento. Os custos de qualificação são especialmente significativos para empresas menores que devem financiar os custos de prensas, testes, documentação e auditorias antes que a receita do programa seja garantida.
A FAA emitiu a Diretiva de Aeronavegabilidade 2025-04-12 após identificar discos de turbina de baixa pressão CFM LEAP fabricados a partir de forjamentos com tamanho de grão não conforme. A diretiva exigiu que os discos afetados fossem removidos e substituídos. Eventos como esse explicam por que os fabricantes de aeronaves e motores mantêm procedimentos de qualificação conservadores. Novos conjuntos de ferramental e prensas requerem inspeção de primeiro artigo e aprovação do cliente antes do início da produção regular. O custo e o tempo envolvidos podem limitar o número de fornecedores disponíveis para aplicações críticas. Ao mesmo tempo, essas barreiras ajudam os fabricantes estabelecidos a manter suas posições uma vez que a aprovação tenha sido obtida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma:
Aeronaves de Asa Fixa Ancoram o Desempenho do MercadoAs aeronaves de asa fixa detinham 79,78% da participação do Mercado de Forjamentos a Frio Aeroespaciais em 2026 e têm projeção de crescer a um CAGR de 8,45% até 2032. Essa categoria inclui aeronaves comerciais de fuselagem estreita, aeronaves de fuselagem larga, jatos regionais, caças e outras plataformas de asa fixa. Os programas de fuselagem estreita geram alta produção unitária para conexões forjadas, buchas de trem de pouso e conjuntos de fixadores. A Boeing estabilizou a produção do 737 MAX em 42 aeronaves por mês em 2026 após receber aprovação para aumentar a produção. A Airbus está continuando a aceleração da família A320, visando 70 a 75 aeronaves por mês até o final de 2027. Esses programas sustentam demanda constante por componentes de precisão que podem ser produzidos economicamente em escala.
A produção de fuselagem larga adiciona trabalho de menor produção, mas tecnicamente exigente. A Boeing está visando oito entregas do 787 por mês, enquanto a Airbus está buscando uma taxa do A350 de 12 aeronaves por mês até 2028. As aeronaves de caça adicionam um fluxo de demanda menor, mas de maior valor, para componentes de titânio e ligas de níquel. Os fornecedores de asa fixa devem suportar diferentes tipos de peças, mas operam sob requisitos semelhantes de fluxo de grão confiável, dimensões controladas e documentação. As aeronaves de asa rotativa representam a participação de mercado restante, apoiadas pela atividade em frotas civis e de defesa. Sua necessidade de forjamentos de cabeça de rotor e caixa de engrenagens mantém uma base de demanda especializada. A ampla combinação de programas torna o segmento de asa fixa central para o Mercado de Forjamentos a Frio Aeroespaciais.



Por Tipo de Aeronave:
Aviação Comercial Define o Patamar de DemandaA aviação comercial representou 55,67% do Mercado de Forjamentos a Frio Aeroespaciais em 2026. As aeronaves comerciais requerem peças forjadas em toda a fuselagem, instalação de motor, trem de pouso, fixadores e sistemas de controle de voo. Conexões estruturais de alumínio, subcomponentes de trem de pouso e conjuntos de fixadores representam grande parte desse conteúdo. A grande carteira de pedidos global fornece aos forjadores comerciais uma base de demanda contínua. A Airbus reportou 8.754 aeronaves em sua carteira de pedidos de 2025, enquanto a Boeing reportou mais de 6.100 aeronaves comerciais em sua carteira de pedidos. Essa escala permite que os fabricantes planejem compras de materiais e investimentos em prensas por períodos mais longos.
A aviação militar é o tipo de aeronave de crescimento mais rápido e tem previsão de registrar um CAGR de 8,67% até 2032. Os programas de aquisição na América do Norte e na Europa sustentam a demanda por componentes de fuselagem e motor com requisitos rigorosos de certificação, impulsionados pela aquisição de caças e aeronaves de asa rotativa. A aviação geral se beneficia da atividade de jatos executivos e de uma crescente necessidade de componentes de VANT. A outra categoria inclui plataformas de lançamento espacial que requerem anéis e discos especializados forjados em titânio e níquel. Cada tipo de aeronave tem diferentes requisitos de produção e material, mas todos exigem qualidade e rastreabilidade demonstradas. O Mercado de Forjamentos a Frio Aeroespaciais, portanto, atende a uma combinação de programas que reduz a dependência de qualquer categoria única de aeronave.
Por Aplicação:
Demanda de Motores Remodela as Prioridades de AplicaçãoO trem de pouso detinha 32,04% da participação do Mercado de Forjamentos a Frio Aeroespaciais em 2026. Os sistemas de trem principal e de nariz utilizam trunnions, cilindros, eixos, conexões e componentes relacionados forjados a frio devido à resistência e ao desempenho à fadiga exigidos. A Safran Landing Systems reportou um aumento de 9% nas entregas de trem de pouso do A320 para 657 unidades em 2025, bem como um aumento de 59% nas entregas de trem de pouso do 787. A empresa inaugurou instalações em Molsheim, França, em junho de 2025, para aumentar a capacidade de produção e manutenção de sistemas de pouso e frenagem. Essa atividade sustenta a demanda por subcomponentes forjados de alto desempenho.
Os componentes de motor têm projeção de crescer a um CAGR de 9,34% até 2032, a taxa mais rápida entre todas as aplicações. A Diretiva de Aeronavegabilidade da FAA 2025-04-12 reforçou a importância do controle do tamanho de grão em componentes de turbina forjados. A resposta a peças não conformes foi um controle de processo mais rigoroso, e não uma redução da dependência de forjamentos. Fixadores e parafusos permanecem uma aplicação de alta produção, pois a consistência dimensional é essencial para a montagem de aeronaves. Os componentes de fuselagem e nacele são apoiados pela mesma aceleração de produção de aeronaves que impulsiona a demanda por motores e trens de pouso. Os compradores estão cada vez mais solicitando rastreabilidade a lotes individuais de tarugo em pacotes de primeiro artigo. Esses requisitos aumentam o valor dos sistemas de qualidade estabelecidos em todo o Mercado de Forjamentos a Frio Aeroespaciais.
Por Tipo de Material:
Ligas de Alumínio Lideram Enquanto o Titânio Ganha TerrenoAs ligas de alumínio detinham 42,53% do mercado em 2026, refletindo seu amplo uso em estruturas de fuselagem, nervuras de asas, suportes de motores, estruturas de nacele e outros componentes de aeronaves. A série 7xxx, incluindo 7075 e 7050, oferece uma combinação de resistência, eficiência de peso e usinabilidade para forjamentos estruturais. A expansão de alumínio de alta pureza da Arconic na Davenport Works dobrou a capacidade doméstica para aplicações aeroespaciais e de defesa, demonstrando a importância estratégica do fornecimento de materiais para a produção aeroespacial dos EUA. Os forjamentos de alumínio continuam a atender às necessidades estruturais de alta produção em programas de aeronaves comerciais.
As ligas de titânio têm previsão de crescer a um CAGR de 9,08% até 2032. Seu uso está aumentando em estruturas de trem de pouso, pilones de motor e conexões de alta resistência, onde a resistência do material apoia a redução de peso. Graus avançados como Ti-5553 e Beta-C estão ganhando qualificação para aplicações de trem de pouso. A concentração de fornecimento incentivou os clientes aeroespaciais a diversificar as fontes de esponja e tarugo de titânio, uma transição que requer qualificação e pode levar vários anos em uma cadeia de fornecimento de programa. O aço inoxidável atende a aplicações exigentes de trem de pouso e fixadores, enquanto as superligas à base de níquel permanecem necessárias para discos e anéis da seção quente de motores. O setor de forjamentos a frio aeroespaciais deve, portanto, gerenciar uma combinação de materiais mais complexa, mantendo rigorosa rastreabilidade de peças.

Análise Geográfica
América do Norte
A América do Norte detinha 35,21% da participação do mercado de forjamentos a frio aeroespaciais em 2026. A região possui uma densa base de fabricação de aeronaves, produção de motores, programas de defesa e fornecedores de forjamento qualificados. A carteira de pedidos da Boeing atingiu 682 bilhões de USD em 2026, incluindo mais de 6.100 aeronaves comerciais. A Howmet Aerospace reportou 8,3 bilhões de USD em receita em 2025, um aumento de 11% em relação ao ano anterior, com suas vendas a terceiros de Estruturas Engenheiradas crescendo 8%, apoiadas pela defesa aeroespacial. Essa base permite que os fabricantes convertam a demanda de programas de aeronaves e defesa em pedidos de forjamento. Os padrões NADCAP e AS9100D reforçam os requisitos de processo, enquanto a supervisão da FAA influencia os controles de aeronavegabilidade e produção. Novos fornecedores enfrentam longos períodos de qualificação, o que limita o crescimento rápido de capacidade.
Os gastos de capital estão focados em capacidade de prensas, materiais e controle de produção. A Howmet investiu 453 milhões de USD em despesas de capital durante 2025 e reportou crescimento de 21% na receita de defesa aeroespacial. A expansão de alumínio da Arconic também fortalece a base regional de matérias-primas. As linhas de forjamento digital e a inspeção em linha estão se tornando mais relevantes onde os compradores exigem controle de material repetível. A região permanece exposta a riscos de abastecimento de titânio, o que incentiva a diversificação de fornecedores. Sua base de certificação estabelecida permanece uma vantagem significativa no mercado de forjamentos a frio aeroespaciais.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,12% até 2032. Programas de aeronaves indígenas, modernização da defesa, crescimento do tráfego de passageiros e investimento em cadeias de fornecimento regionais apoiam essa expansão. A GE Aerospace planeja quase dobrar seus gastos com fornecedores locais na Índia para 400 milhões de USD até 2030 e investiu 55 milhões de USD em sua instalação em Pune desde 2024 para expandir a automação e a fabricação de precisão. Esses investimentos apoiam uma base de fornecimento regional mais capaz e alinham a demanda de aeronaves e motores com a capacidade de fabricação disponível localmente.
A Índia está adicionando capacidade aeroespacial qualificada por meio do desenvolvimento de fornecedores e novos investimentos em fabricação. O Japão e a Coreia do Sul contribuem com capacidade avançada de forjamento de titânio e níquel vinculada a programas globais de motores. A acreditação NADCAP e a certificação AS9100D permanecem fatores importantes de conformidade para exportadores. A combinação de crescimento da demanda e expansão da capacidade aprovada da região apoia seu papel no mercado de forjamentos a frio aeroespaciais. O investimento industrial também está aumentando a capacidade dos fornecedores regionais de buscar trabalhos de componentes complexos, o que pode ampliar a base de fornecedores aprovados ao longo do tempo.
Europa, América do Sul, Oriente Médio e África
A Europa possui uma base substancial de forjamento aeroespacial construída em torno da Airbus, Safran, OTTO FUCHS KG, Farinia Group, Doncasters Group, Mettis Aerospace e Forged Solutions Group. A atividade de produção da Airbus sustenta a demanda por componentes do A320neo e A350, enquanto os programas de defesa europeus fornecem uma fonte adicional de pedidos. A expansão da Safran em Molsheim em 2025 ilustra o investimento contínuo em sistemas de pouso e frenagem. A Lei de Matérias-Primas Críticas da União Europeia está influenciando os esforços para reduzir a dependência de matérias-primas importadas por meio de reciclagem e produção doméstica. Em 2025, a OTTO FUCHS apresentou trabalhos sobre gêmeos digitais e Engenharia Computacional Integrada de Materiais para forjamentos aeroespaciais na AeroMat 2025, uma abordagem que pode melhorar os processos de desenvolvimento e a otimização do fluxo de grão para peças qualificadas.
A atividade de forjamento aeroespacial da América do Sul está centrada no Brasil e nos programas comerciais e de defesa da Embraer. O Oriente Médio e a África estão emergindo como centros de demanda, impulsionados pela expansão de frotas e planos de fabricação aeroespacial. O crescimento da frota das companhias aéreas do Golfo sustenta a demanda por meio de canais de OEM e manutenção, mesmo onde a capacidade local de forjamento é limitada. Os planos industriais da Arábia Saudita também criam oportunidades de desenvolvimento de fornecedores a longo prazo. Nessas regiões, os requisitos de MRO impulsionam a demanda por forjamentos de reposição independentemente dos ciclos de construção de novas aeronaves. O mercado de forjamentos a frio aeroespaciais pode se beneficiar à medida que os fornecedores buscam fontes aprovadas geograficamente mais diversas.
Cenário Competitivo
Concentração do Mercado
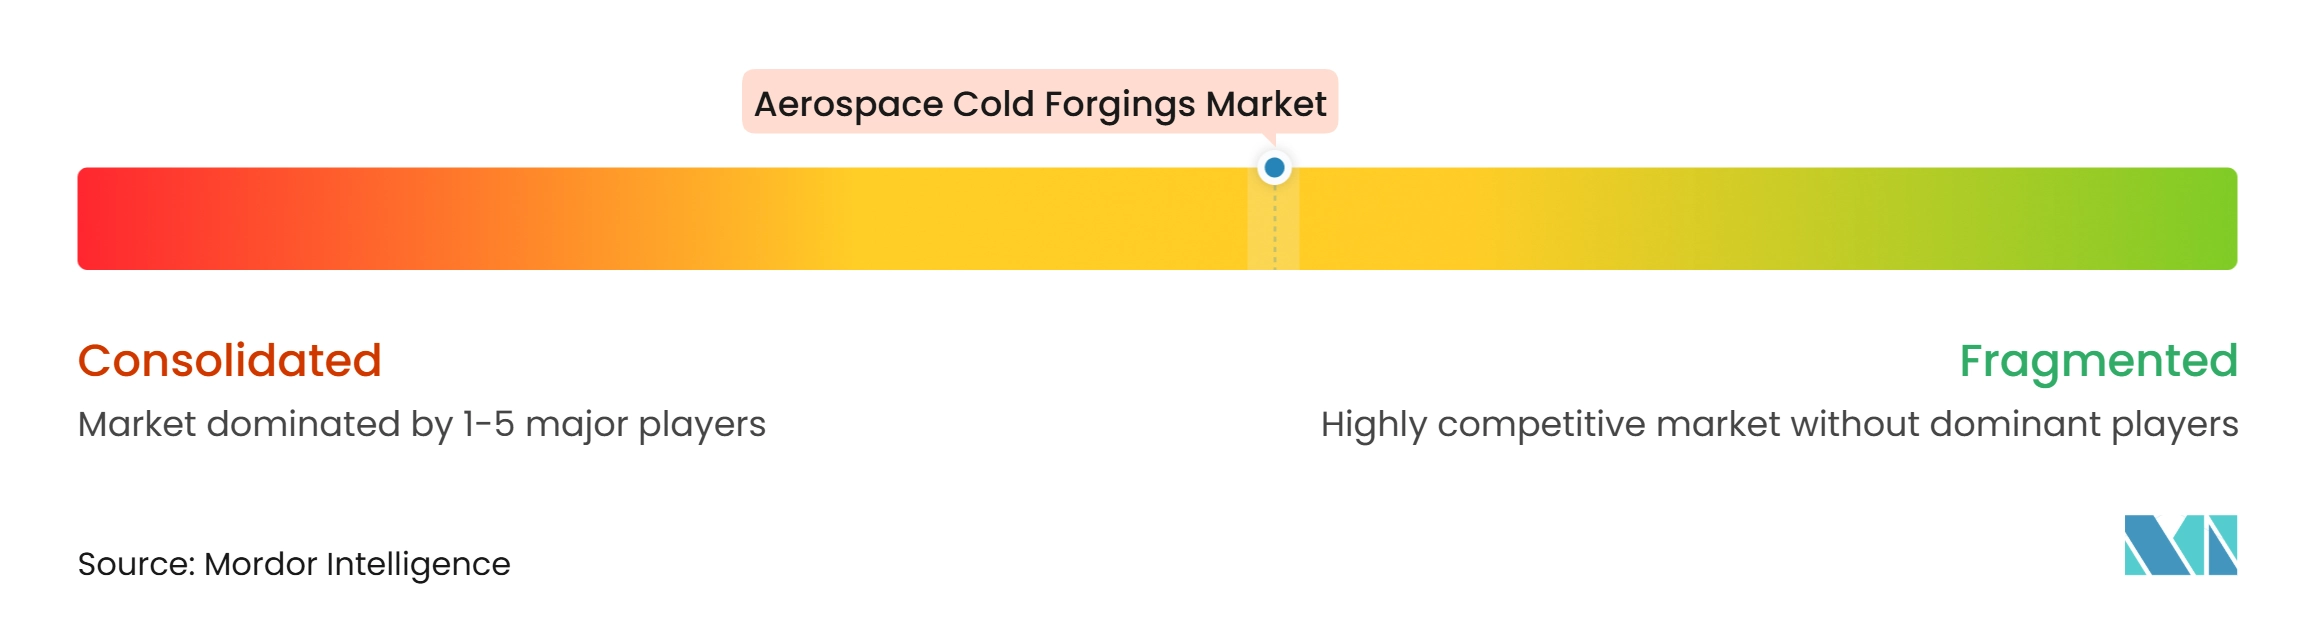
O mercado de forjamentos a frio aeroespaciais é moderadamente fragmentado. Precision Castparts Corp., Howmet Aerospace e ATI Inc. formam um nível superior com grande capacidade de prensas, profundo conhecimento de materiais e relacionamentos de longa data com clientes. A entrada é difícil porque um novo fornecedor requer equipamentos de capital, materiais qualificados, processos aprovados e testes específicos de programa. A acreditação de Fabricação de Materiais Metálicos Nadcap e a certificação AS9100D são requisitos fundamentais para programas de fornecimento comercial e de defesa. A Precision Castparts anunciou um investimento de 380 milhões de USD nos locais da Wyman-Gordon para duas novas prensas isotérmicas focadas em forjamentos aeroespaciais de superligas de níquel. A Howmet implantou 453 milhões de USD em despesas de capital em 2025 e expandiu sua receita de defesa aeroespacial em 21%. Esses investimentos indicam que os grandes produtores fortaleceram a capacidade e a tecnologia em torno de peças de alto valor.
A ATI reportou que forjamentos de precisão, fundições e componentes representaram 40% da receita de seu segmento de Materiais de Alto Desempenho e Componentes (HPMC) no exercício fiscal de 2025, acima dos 36% no exercício fiscal de 2024. A empresa também indicou que os prazos de entrega para alguns trabalhos de forjamento isotérmico se estenderam até 2027. Em outubro de 2025, a Forged Solutions Group estendeu seu acordo de fornecimento com a Kawasaki Heavy Industries para anéis e carcaças de motores aeronáuticos Rolls-Royce Trent além de 2030. Também adicionou um acordo plurianual de fornecimento de eixos com a Safran Aero Boosters em junho de 2025. Os acordos de longo prazo reduzem a dependência de compras spot e vinculam a capacidade a programas específicos de aeronaves e motores. Eles também tornam a qualificação do fornecedor e o desempenho de entrega fatores competitivos críticos.
O controle digital de processos está emergindo como um ponto adicional de diferenciação. A OTTO FUCHS apresentou seu uso de Engenharia Computacional Integrada de Materiais e gêmeos digitais para o desenvolvimento de forjamentos aeroespaciais na AeroMat 2025. O SMS Group comissionou uma linha de forjamento automatizada na Perryman Company, na Pensilvânia, com capacidades de medição em linha e otimização de processos. Esses sistemas podem reduzir o tempo de desenvolvimento e melhorar o controle das propriedades dos materiais. Empresas de médio porte têm oportunidades onde os clientes requerem fontes regionais seguras para fixadores e conexões estruturais. Os grupos de forjamento indianos também estão expandindo suas capacidades aeroespaciais à medida que os níveis de qualificação melhoram.
Líderes do Setor de Forjamentos a Frio Aeroespaciais
-
Precision Castparts Corp.
-
ATI Inc.
-
Howmet Aerospace
-
Arconic
-
Bharat Forge
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Forjamentos a Frio Aeroespaciais Empresas cobertas neste relatório
- Arconic
- ATI Inc.
- Bharat Forge
- Doncasters Group
- ELLWOOD Group Inc.
- Farinia Group
- Forged Solutions Group
- Howmet Aerospace
- Mettis Aerospace Limited
- OTTO FUCHS Kommanditgesellschaft
- Pacific Forge, Inc.
- PJSC VSMPO-AVISMA Corporation
- Precision Castparts Corp.
- Safran
- Scot Forge Company
Desenvolvimentos industriais recentes em Mercado de Forjamentos a Frio Aeroespaciais
- Maio de 2026: A Bharat Forge Ltd. celebrou um contrato de longo prazo com a Embraer para a fabricação e fornecimento de forjamentos a frio para componentes de trem de pouso em programas de aeronaves comerciais e de defesa. A Bharat Forge tornou-se a primeira fornecedora indiana na cadeia de fornecimento aeroespacial global da Embraer para componentes forjados, estabelecendo a Índia como fonte de forjamentos a frio estruturais de segurança crítica em programas sul-americanos.
- Fevereiro de 2026: A Pratt & Whitney anunciou um investimento de 200 milhões de USD para instalar uma prensa de forjamento isotérmico adicional em sua instalação em Columbus, Geórgia. A expansão visa um aumento de 30% na produção de componentes forjados a frio para programas de motores comerciais Geared Turbofan (GTF) e militares F135, abordando restrições da cadeia de fornecimento para discos e anéis forjados.
Escopo do Relatório do Mercado Global de Forjamentos a Frio Aeroespaciais
Os forjamentos a frio aeroespaciais são componentes metálicos de precisão moldados e deformados à temperatura ambiente, ou próxima à temperatura ambiente, usando alta pressão mecânica em vez de aquecimento térmico. Eles são fabricados especificamente para uso em aeronaves, espaçonaves e sistemas de defesa.
O mercado de forjamentos a frio aeroespaciais é segmentado por plataforma, tipo de aeronave, aplicação, tipo de material e geografia. Por plataforma, o mercado é segmentado em aeronaves de asa fixa e aeronaves de asa rotativa. Por tipo de aeronave, o mercado é segmentado em aviação comercial, aviação militar, aviação geral e outros. Por aplicação, o mercado é segmentado em fuselagem, trem de pouso, nacele, componentes de motor, fixadores e parafusos, e outros. Por tipo de material, o mercado é segmentado em ligas de alumínio, ligas de titânio, aço inoxidável, superligas à base de níquel e outros. O relatório também abrange tamanhos de mercado e previsões para forjamentos a frio aeroespaciais em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Aeronaves de Asa Fixa | Aeronaves de Fuselagem Estreita |
| Jatos Regionais | |
| Aeronaves de Fuselagem Larga | |
| Caças | |
| Aeronaves de Asa Rotativa | Helicópteros |
| Aviação Comercial |
| Aviação Militar |
| Aviação Geral |
| Outros |
| Fuselagem |
| Trem de Pouso |
| Nacele |
| Componentes de Motor |
| Fixadores e Parafusos |
| Outros |
| Ligas de Alumínio |
| Ligas de Titânio |
| Aço Inoxidável |
| Superligas à Base de Níquel |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Plataforma | Aeronaves de Asa Fixa | Aeronaves de Fuselagem Estreita |
| Jatos Regionais | ||
| Aeronaves de Fuselagem Larga | ||
| Caças | ||
| Aeronaves de Asa Rotativa | Helicópteros | |
| Por Tipo de Aeronave | Aviação Comercial | |
| Aviação Militar | ||
| Aviação Geral | ||
| Outros | ||
| Por Aplicação | Fuselagem | |
| Trem de Pouso | ||
| Nacele | ||
| Componentes de Motor | ||
| Fixadores e Parafusos | ||
| Outros | ||
| Por Tipo de Material | Ligas de Alumínio | |
| Ligas de Titânio | ||
| Aço Inoxidável | ||
| Superligas à Base de Níquel | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Forjamentos a Frio Aeroespaciais?
O tamanho do Mercado de Forjamentos a Frio Aeroespaciais foi avaliado em 5,24 bilhões de USD em 2026 e estima-se que cresça de 5,63 bilhões de USD em 2027 para 8,11 bilhões de USD até 2032, a um CAGR de 7,57% durante o período de previsão (2027-2032).
Qual aplicação de forjamento a frio aeroespacial tem as melhores perspectivas de crescimento?
Os Componentes de Motor têm previsão de expandir a um CAGR de 9,34% até 2032, apoiados pela produção de motores e requisitos mais rigorosos de controle de processo.
Por que os forjamentos de titânio estão se tornando mais importantes nos programas de aeronaves?
O titânio apoia usos de alta resistência e sensíveis ao peso em trens de pouso, pilones e conexões estruturais, e as Ligas de Titânio têm previsão de crescer a um CAGR de 9,08%.
Qual região tem o crescimento mais rápido em forjamento a frio aeroespacial?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,12% até 2032, à medida que a Índia e outros fornecedores regionais expandem a capacidade de produção aeroespacial.