
Marktgröße und Marktanteil für Aerospace Cold Forgings
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.63 Milliarden US-Dollar |
| Marktgröße (2032) | 8.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.57 % |
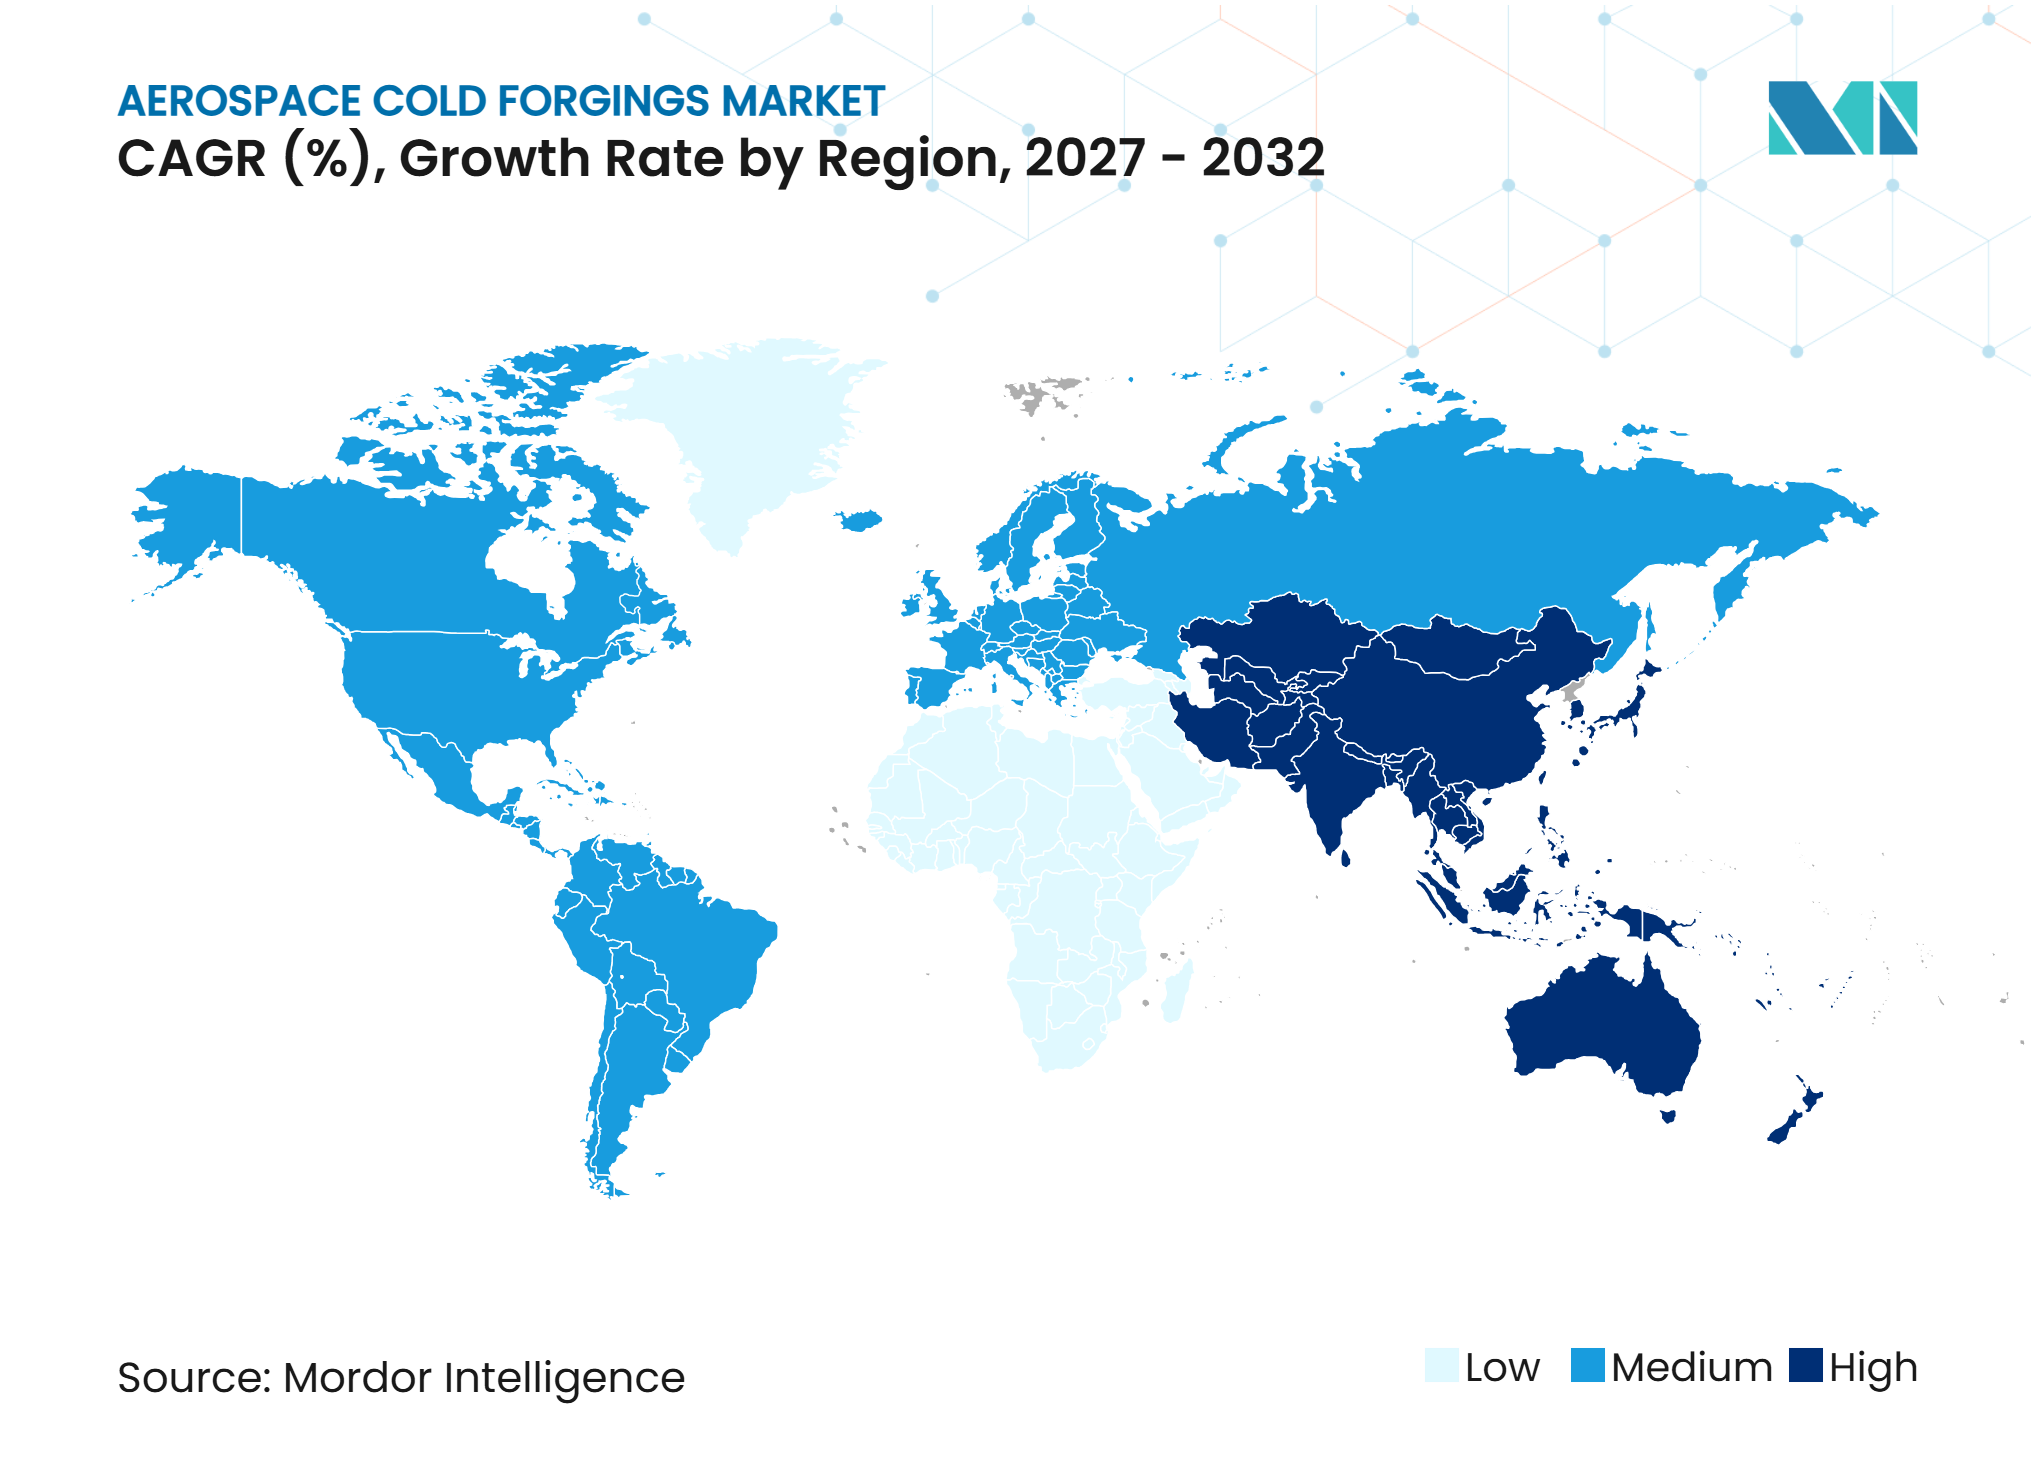
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aerospace Cold Forgings von Mordor Intelligence
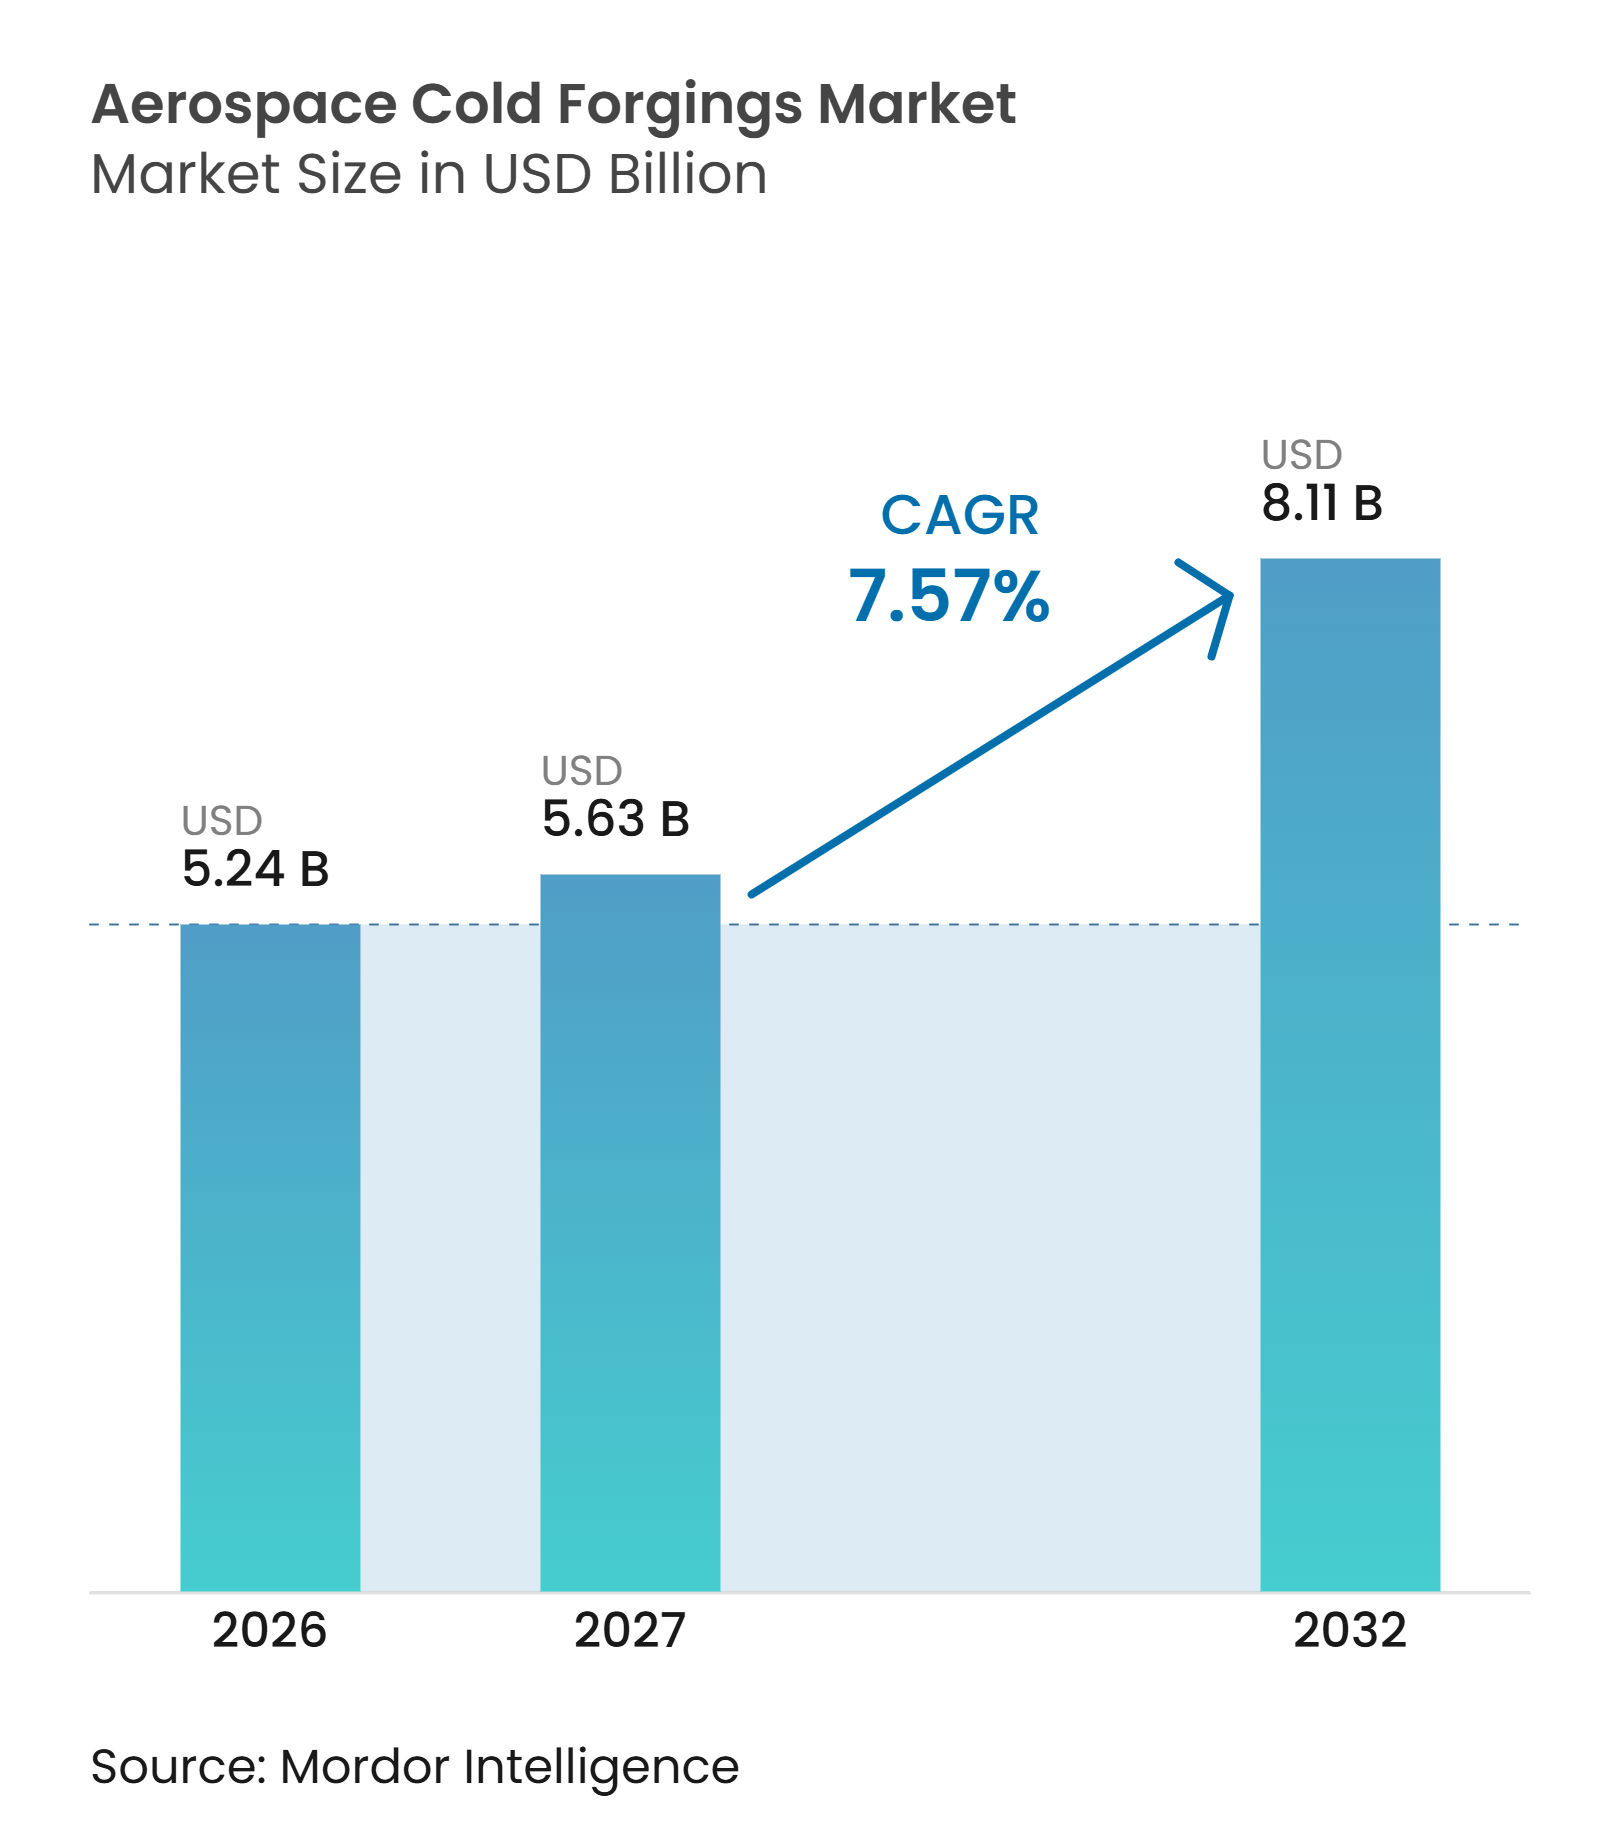
Die Marktgröße für Aerospace Cold Forgings wurde im Jahr 2026 auf 5,24 Milliarden USD geschätzt und soll von 5,63 Milliarden USD im Jahr 2027 auf 8,11 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,57 % während des Prognosezeitraums (2027–2032). Kaltschmieden bleibt für sicherheitskritische Befestigungselemente, Fahrwerkskomponenten und endkonturnahe Triebwerksteile bedeutsam, da es kontrollierte Abmessungen, Faserverlauf und Ermüdungsleistung gewährleistet. Zertifizierungsanforderungen halten die Basis zugelassener Lieferanten eng und verlangsamen den Aufbau neuer Kapazitäten. Flugzeugproduktionspläne, Triebwerksersatzbedarf und Verteidigungsbeschaffung prägen weiterhin die Kaufentscheidungen für Aerospace-Schmiedeteile. Der Markt für Aerospace Cold Forgings profitiert zudem davon, dass Flugzeughersteller leichtere Strukturbauteile und eine zuverlässigere Materialrückverfolgbarkeit anstreben. Kapazitätsinvestitionen werden voraussichtlich Lieferanten begünstigen, die Programmqualifikationsanforderungen erfüllen, Spezialmetall-Inputs kontrollieren und langfristige Produktionsvereinbarungen unterstützen können.
Wesentliche Erkenntnisse des Berichts
- Nach Plattform hielten Starrflügelflugzeuge im Jahr 2026 einen Marktanteil von 79,78 % am Markt für Aerospace Cold Forgings und sollen bis 2032 mit einer CAGR von 8,45 % wachsen.
- Nach Flugzeugtyp entfiel im Jahr 2026 ein Anteil von 55,67 % der Marktgröße für Aerospace Cold Forgings auf die kommerzielle Luftfahrt, während die militärische Luftfahrt bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Marktanteil von 32,04 % auf das Fahrwerk, während Triebwerkskomponenten bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen werden.
- Nach Werkstofftyp hielten Aluminiumlegierungen im Jahr 2026 einen Marktanteil von 42,53 %, während Titanlegierungen bis 2032 voraussichtlich mit einer CAGR von 9,08 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,21 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auftragsrückstand bei Verkehrsflugzeugen und Produktionshochlauf | +2.1% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Flottenmodernisierung und Triebwerksersatzprogramme | +1.5% | Global, mit Schwerpunkt Asien-Pazifik und Ausstrahlungseffekten auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung durch Einsatz von Aluminium- und Titanlegierungen | +1.3% | Global, mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verteidigungs-, Unmanned Aerial Vehicle (UAV)- und Raumfahrtbeschaffung | +1.0% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Digital gesteuertes Kaltschmieden und In-Line-Inspektion | +0.6% | Nordamerika und Europa, mit frühen Gewinnen in Deutschland und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auftragsrückstand bei Verkehrsflugzeugen und Produktionshochlauf
Die Auftragsrückstände von Boeing und Airbus geben Aerospace-Schmiedeunternehmen ein klares Produktionssignal, das über die jährlichen Flugzeuglieferzyklen hinausgeht. Boeing schloss das Jahr 2025 mit einem Auftragsrückstand von 682 Milliarden USD ab, darunter mehr als 6.100 Verkehrsflugzeuge. Airbus meldete zum Jahresende einen Auftragsrückstand von 8.754 Flugzeugen, darunter 1.124 Großraumflugzeuge. Diese Auftragsbücher stützen die Nachfrage nach geschmiedeten Befestigungselementen, Strukturbeschlägen und Fahrwerkskomponenten für Schmalrumpf- und Großraumprogramme. Neue Anlagen benötigen 24 bis 48 Monate Prozessvalidierung, um Kunden- und Luftfahrtzulassungsanforderungen zu erfüllen, bevor sie qualifizierte Teile produzieren können. Diese verzögerte Angebotsreaktion kann die Schmiedekapazität knapp halten, während Flugzeughersteller ihre monatliche Produktion steigern.
Boeing erreichte im Jahr 2026 nach behördlicher Genehmigung zur Produktionssteigerung eine 737-MAX-Fertigungsrate von 42 Flugzeugen pro Monat, während Airbus bis Ende 2027 eine Rate von 70 bis 75 Flugzeugen pro Monat für die A320-Familie anstrebt. Flugzeugprogramme verwenden viele kaltgeschmiedete Komponenten, insbesondere bei Beschlägen, Verbindungen, Befestigungselementen und Fahrwerksbaugruppen. Das Ausmaß des Auftragsrückstands gibt Lieferanten mehr Vertrauen, in Pressen, Werkzeuge, Qualitätssysteme und langfristige Materialvereinbarungen zu investieren. Es ermutigt Flugzeughersteller auch dazu, zugelassene Kapazitäten durch mehrjährige Lieferverträge zu sichern. Dies stützt den Markt für Aerospace Cold Forgings, da die Auftragstransparenz stärker ausgeprägt ist als bei kürzerzyklischen Industrieanwendungen.
Flottenmodernisierung und Triebwerksersatzprogramme
Die Flottenmodernisierung erhöht die Nachfrage nach geschmiedeten Komponenten sowohl für neue Triebwerke als auch für Wartungsprogramme. Safran lieferte im Jahr 2025 1.802 LEAP-Triebwerke aus, ein Anstieg von 28 % gegenüber dem Vorjahr. Neue Triebwerksproduktion und Ersatzaktivitäten konkurrieren um dieselbe spezialisierte Schmiedekapazität, insbesondere für Scheiben, Ringe und hochfeste Befestigungselemente. Dieser Wettbewerb kann die Vorlaufzeiten für isothermale Schmiedeteile und Speziallegierungsschmiedeteile verlängern. Die höhere Arbeitsbelastung macht die Prozesskonsistenz für jeden zugelassenen Lieferanten wichtiger. Triebwerkshersteller reagieren darauf, indem sie näher an ihrer vorgelagerten Komponentenbasis investieren.
Triebwerkshersteller konzentrieren sich zunehmend auf vorgelagerte Komponentenkapazitäten, da die Nachfrage nach Ersatzteilen wächst. Dies spiegelt die betriebliche Bedeutung geschmiedeter Scheiben, Ringe und anderer kritischer Komponenten wider. Ersatzprogramme stützen die Nachfrage, wenn die Produktionsraten neuer Flugzeuge schwanken, und unterstützen wiederkehrende Komponentenbedarfe durch Überholungs- und Wartungszyklen. Dies bietet einen zweiten Nachfragekanal für den Markt für Aerospace Cold Forgings. Lieferanten mit etablierten Triebwerksqualifikationen sind gut positioniert, um diese Nachfrage zu bedienen.
Gewichtsreduzierung durch Einsatz von Aluminium- und Titanlegierungen
Flugzeughersteller verwenden Aluminium- und Titanlegierungen dort, wo geringeres Gewicht, Festigkeit, Korrosionsbeständigkeit und thermische Leistung erforderlich sind. Aluminiumschmiedeteile bleiben bei Flugzeugzellenbeschlägen, Flügelstrukturen, Triebwerksaufhängungen und Triebwerksgondelkomponenten verbreitet. Titan wird häufiger in Fahrwerksstrukturen, Triebwerkspylonen und hochfesten Beschlägen eingesetzt, wo Aluminium die Betriebsanforderungen nicht erfüllen kann. Diese Werkstoffe erhöhen den Wert des Prozesswissens, da legierungsspezifische Wärmebehandlung und Rückverfolgbarkeit zentral für die Teilefreigabe sind. Die Verlagerung hin zu spezialisierten Werkstoffgüten verengt auch den Pool der Lieferanten, die Kundenspezifikationen erfüllen können, was qualifizierten Schmiedeunternehmen zugute kommt, die wiederholbare Qualitätskontrollen aufrechterhalten können.
Arconic nahm im September 2025 eine Erweiterung im Wert von 57,5 Millionen USD bei Davenport Works in Betrieb, um die Hochrein-Aluminiumproduktion für Luft- und Raumfahrt- sowie Verteidigungsanwendungen zu steigern. Das Projekt erhielt 45,5 Millionen USD an Unterstützung im Rahmen von Title III des Defense Production Act[1]. Diese Kapazität stützt die Materialbasis, die in US-amerikanischen Luft- und Raumfahrt- sowie Verteidigungslieferketten verwendet wird. Aluminium-Lithium-Designs auf neueren Plattformen legen weiteren Nachdruck auf Materialkontrolle und Dokumentation. FAA-Anforderungen für Wärmebehandlung und Lufttüchtigkeitskontrollen erhöhen die Qualifikationskosten, begrenzen aber auch den Markteintritt von Lieferanten ohne etablierte Systeme. Der Markt für Aerospace Cold Forgings kann daher von Leichtbautrends profitieren, ohne den Bedarf an Prozessdisziplin zu verringern.
Verteidigungs-, UAV- und Raumfahrtbeschaffung
Militärflugzeuge, Drehflügler, unbemannte Systeme und Raumfahrtprogramme benötigen langlebige geschmiedete Komponenten für anspruchsvolle Betriebsbedingungen. Diese Programme erfordern häufig Titan-, Aluminium-, Stahl- und Nickelbasislegierungsteile, die strenge Qualitätsstandards erfüllen. Militärische Beschaffung kann mehrjährige Nachfrage liefern, auch wenn kommerzielle Luftfahrtprogramme ihre Produktionspläne anpassen. Die Vereinigten Staaten haben in ihren Verteidigungshaushaltsmitteln für das Haushaltsjahr 2026 Mittel für die Flugzeugbeschaffung und Forschung vorgesehen. Verteidigungsaktivitäten stützen auch die Nachfrage nach Rotorköpfen, Getriebekomponenten, Strukturbeschlägen und Triebwerkskomponenten und geben spezialisierten Lieferanten einen weiteren Weg, langfristige Produktionsleistung aufzubauen.
Das Haushaltsgesetz für das Haushaltsjahr 2026 enthielt Mittel für die Flugzeugbeschaffung, Forschung und wichtige Verteidigungsluftfahrtprogramme. Die Verteidigungsbeschaffung stützt die Nachfrage nach Strukturkomponenten, Rotorsystemen und Triebwerkskomponenten. UAV-Programme können die Nachfrage nach Präzisionskomponenten steigern, ohne dasselbe Ausgabeprofil wie Verkehrsflugzeuge zu erfordern. Verteidigungskäufer bevorzugen auch Rückverfolgbarkeit und zugelassene Fertigungsprozesse, was die Bedeutung der Zertifizierung unterstreicht. Diese Nachfrage stützt Lieferanten von Aerospace Cold Forgings, die bereits qualifizierte Verteidigungsprogramme bedienen und ihre Arbeit auf militärische, Drehflügler- und unbemannte Anwendungen ausweiten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konzentration der Spezialmetallversorgung und Exportkontrollen | -1.2% | Global, mit stärkster Betroffenheit in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifikationszyklen und Zertifizierungskosten | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Engpässe bei Hochtonnenpressen, Werkzeugen und Fachkräften | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konzentration der Spezialmetallversorgung und Exportkontrollen
Das Aerospace-Schmieden ist auf eine konzentrierte Versorgungsbasis für Titan, Spezialiuminium, Nickel und verwandte Ausgangsmaterialien angewiesen. Exportkontrollen für kritische Mineralien können Vorlaufzeiten verlängern und Beschaffungsrisiken für Hersteller erhöhen, die auf Importe angewiesen sind. Die Internationale Energieagentur berichtete, dass im Jahr 2025 eingeführte Exportkontrollen das Risiko der Versorgungskonzentration bei kritischen Mineralien verschärft haben[2]. Diese Bedingungen sind für das Kaltschmieden relevant, da Materialverfügbarkeit und Chemiekontrolle sowohl die Produktionsplanung als auch die Teilequalifikation beeinflussen. Eingeschränkter Zugang zu Knüppeln oder Schwamm kann die Pressenauslastung unterbrechen, selbst wenn die Endmarktnachfrage stark bleibt. Käufer legen daher bei der Lieferantenauswahl größeres Gewicht auf Versorgungssicherheit.
Die Titanbeschaffung ist zu einem strategischen Anliegen für westliche Aerospace-Lieferketten geworden. US-amerikanische Schmiedekunden und -lieferanten prüfen inländische, japanische und indische Quellen genauer, um das Konzentrationsrisiko zu reduzieren. Dieser Wandel erfordert Zeit, da Aerospace-Materialquellen für einzelne Programme qualifiziert werden müssen. Der Übergang kann die Beschaffungskomplexität erhöhen und die Realisierung neuer Kapazitätsvorteile verzögern. Er könnte auch ein stärkeres Recycling und eine diszipliniertere Bestandsplanung im Markt für Aerospace Cold Forgings fördern. Die Materialdiversifizierung ist daher eher eine langfristige Reaktion als eine sofortige Lösung.
Lange Qualifikationszyklen und Zertifizierungskosten
Aerospace-Kunden stellen anspruchsvolle Qualifikationsanforderungen, da geschmiedete Komponenten häufig sicherheitskritische Funktionen erfüllen. Nadcap-, AS9100D- sowie FAA- oder Europäische Agentur für Flugsicherheit (EASA)-Produktionsgenehmigungsverfahren verlangen von Lieferanten den Nachweis konsistenter Qualität, bevor Aufträge beginnen. Diese Anforderungen schützen die Programmqualität, erschweren es aber neuen Anlagen, schnell auf erhöhte Nachfrage zu reagieren. Zugelassene Lieferanten müssen Kontrolle über die gesamte Schmiedewertschöpfungskette nachweisen. Qualifikationskosten sind besonders bedeutsam für kleinere Unternehmen, die die Kosten für Pressen, Tests, Dokumentation und Audits finanzieren müssen, bevor Programmerlöse gesichert sind.
Die FAA erließ die Lufttüchtigkeitsanweisung 2025-04-12, nachdem sie festgestellt hatte, dass CFM-LEAP-Niederdruckturbinenscheiben aus Schmiedeteilen mit nicht konformer Korngröße hergestellt worden waren. Die Anweisung verlangte, dass betroffene Scheiben entfernt und ersetzt werden. Ereignisse wie dieses erklären, warum Flugzeug- und Triebwerkshersteller konservative Qualifikationsverfahren beibehalten. Neue Werkzeugsätze und Pressen erfordern eine Erstmusterprüfung und Kundengenehmigung, bevor die reguläre Produktion beginnt. Die damit verbundenen Kosten und der Zeitaufwand können die Anzahl der für kritische Anwendungen verfügbaren Lieferanten begrenzen. Gleichzeitig helfen diese Hürden etablierten Herstellern, ihre Positionen zu halten, sobald die Genehmigung erteilt wurde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
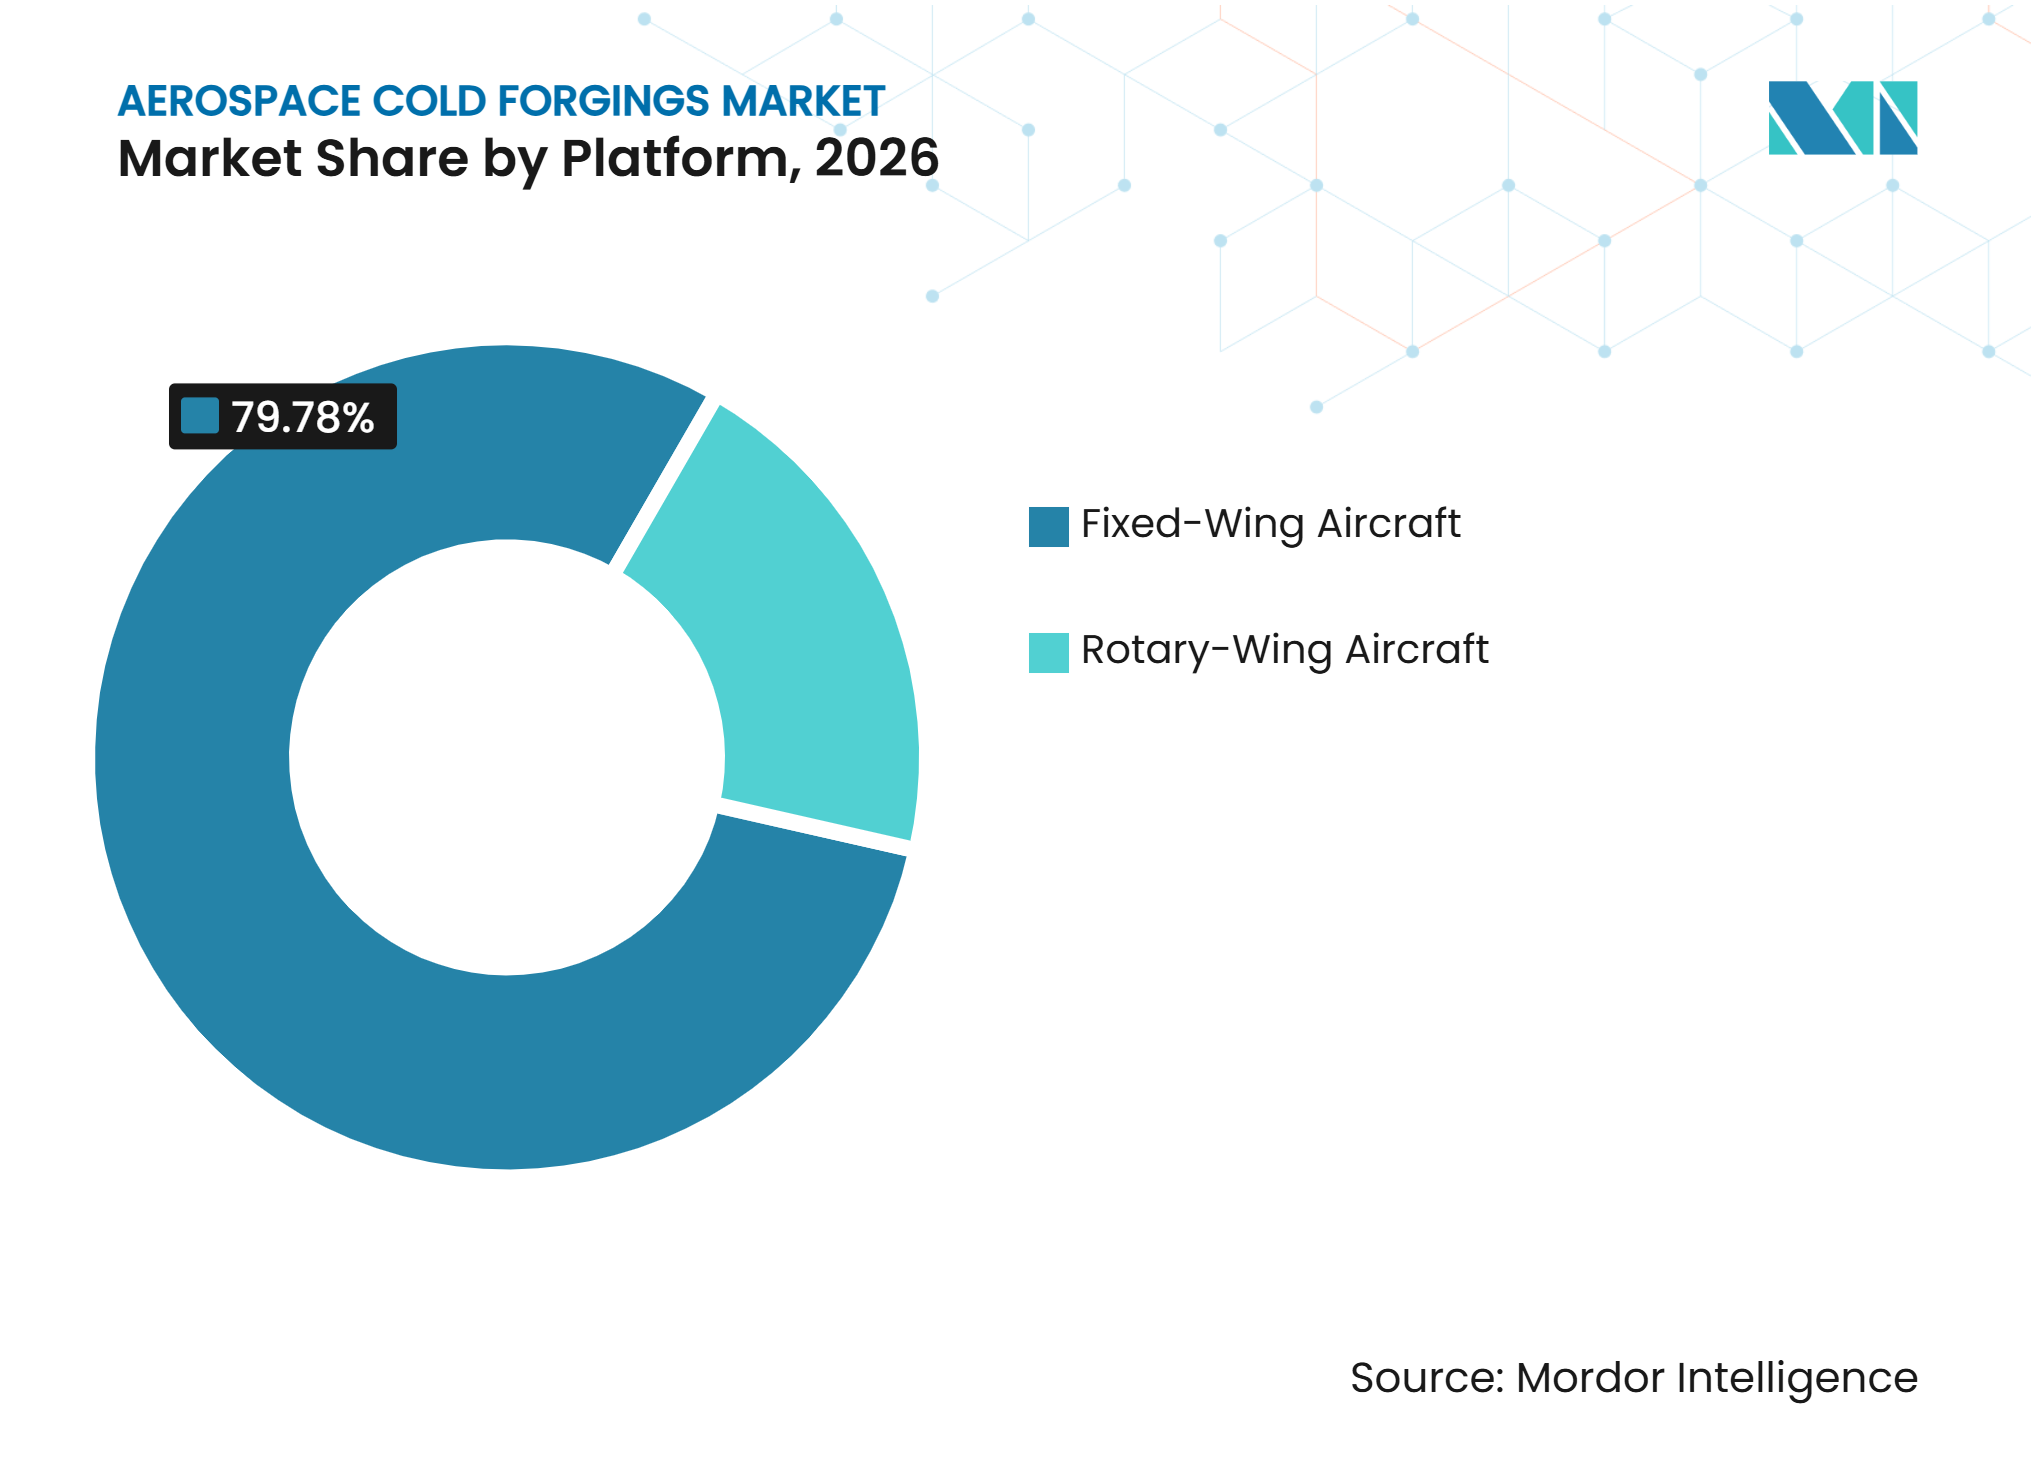
Starrflügelflugzeuge verankern die MarktleistungStarrflügelflugzeuge hielten im Jahr 2026 einen Marktanteil von 79,78 % am Markt für Aerospace Cold Forgings und sollen bis 2032 mit einer CAGR von 8,45 % wachsen. Diese Kategorie umfasst kommerzielle Schmalrumpfflugzeuge, Großraumflugzeuge, Regionalflugzeuge, Kampfflugzeuge und andere Starrflügelplattformen. Schmalrumpfprogramme erzeugen eine hohe Stückzahlproduktion für geschmiedete Beschläge, Fahrwerksbuchsen und Befestigungssätze. Boeing stabilisierte die 737-MAX-Produktion im Jahr 2026 nach Genehmigung zur Produktionssteigerung bei 42 Flugzeugen pro Monat. Airbus setzt den Hochlauf der A320-Familie fort und strebt bis Ende 2027 eine Rate von 70 bis 75 Flugzeugen pro Monat an. Diese Programme stützen eine stetige Nachfrage nach Präzisionskomponenten, die wirtschaftlich in großem Maßstab produziert werden können.
Die Großraumproduktion fügt eine geringere, aber technisch anspruchsvollere Arbeit hinzu. Boeing strebt acht 787-Auslieferungen pro Monat an, während Airbus eine A350-Rate von 12 Flugzeugen pro Monat bis 2028 anstrebt. Kampfflugzeuge fügen einen kleineren, aber höherwertigen Nachfragestrom für Titan- und Nickelbasislegierungskomponenten hinzu. Lieferanten für Starrflügelflugzeuge müssen verschiedene Teiletypen unterstützen, arbeiten aber unter ähnlichen Anforderungen an zuverlässigen Faserverlauf, kontrollierte Abmessungen und Dokumentation. Drehflügelflugzeuge machen den verbleibenden Marktanteil aus, gestützt durch Aktivitäten in zivilen und militärischen Flotten. Ihr Bedarf an Rotorkopf- und Getriebeschmiedeteilen erhält eine spezialisierte Nachfragebasis aufrecht. Die breite Programmvielfalt macht das Starrflügelsegment zum Kernbereich des Marktes für Aerospace Cold Forgings.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Flugzeugtyp:
Kommerzielle Luftfahrt setzt den NachfragebodenDie kommerzielle Luftfahrt machte im Jahr 2026 55,67 % des Marktes für Aerospace Cold Forgings aus. Verkehrsflugzeuge benötigen geschmiedete Teile in der gesamten Flugzeugzelle, Triebwerksinstallation, im Fahrwerk, bei Befestigungselementen und Flugsteuerungssystemen. Strukturbeschläge aus Aluminium, Fahrwerksunterkomponenten und Befestigungssätze machen einen Großteil dieses Inhalts aus. Der große globale Auftragsrückstand bietet kommerziellen Schmiedeunternehmen eine kontinuierliche Nachfragebasis. Airbus meldete 8.754 Flugzeuge in seinem Auftragsrückstand für 2025, während Boeing mehr als 6.100 Verkehrsflugzeuge in seinem Auftragsrückstand meldete. Dieser Umfang ermöglicht es Herstellern, Materialeinkäufe und Presseninvestitionen über längere Zeiträume zu planen.
Die militärische Luftfahrt ist der am schnellsten wachsende Flugzeugtyp und soll bis 2032 eine CAGR von 8,67 % verzeichnen. Beschaffungsprogramme in Nordamerika und Europa stützen die Nachfrage nach Flugzeugzellen- und Triebwerkskomponenten mit strengen Zertifizierungsanforderungen, angetrieben durch die Beschaffung von Kampfflugzeugen und Drehflüglern. Die allgemeine Luftfahrt profitiert von der Geschäftsflugzeugaktivität und einem wachsenden Bedarf an UAV-Komponenten. Die sonstige Kategorie umfasst Raumfahrtträgerraketen, die spezialisierte titan- und nickelgeschmiedete Ringe und Scheiben benötigen. Jeder Flugzeugtyp hat unterschiedliche Produktions- und Materialanforderungen, erfordert aber alle nachgewiesene Qualität und Rückverfolgbarkeit. Der Markt für Aerospace Cold Forgings bedient daher eine Mischung von Programmen, die die Abhängigkeit von einer einzelnen Flugzeugkategorie reduzieren.
Nach Anwendung:
Triebwerksnachfrage gestaltet Anwendungsprioritäten umDas Fahrwerk hielt im Jahr 2026 einen Marktanteil von 32,04 % am Markt für Aerospace Cold Forgings. Haupt- und Bugfahrwerksysteme verwenden kaltgeschmiedete Zapfen, Zylinder, Achsen, Beschläge und zugehörige Komponenten aufgrund der erforderlichen Festigkeit und Ermüdungsleistung. Safran Landing Systems meldete einen Anstieg der A320-Fahrwerkslieferungen um 9 % auf 657 Einheiten im Jahr 2025 sowie einen Anstieg der 787-Fahrwerkslieferungen um 59 %. Das Unternehmen eröffnete im Juni 2025 Anlagen in Molsheim, Frankreich, um die Produktions- und Wartungskapazität für Lande- und Bremssysteme zu erhöhen. Diese Aktivität stützt die Nachfrage nach hochleistungsfähigen geschmiedeten Unterkomponenten.
Triebwerkskomponenten sollen bis 2032 mit einer CAGR von 9,34 % wachsen, der schnellsten Rate unter allen Anwendungen. Die FAA-Lufttüchtigkeitsanweisung 2025-04-12 unterstrich die Bedeutung der Korngrößenkontrolle bei geschmiedeten Turbinenkomponenten. Die Reaktion auf nicht konforme Teile war eine strengere Prozesskontrolle und keine verringerte Abhängigkeit von Schmiedeteilen. Befestigungselemente und Schrauben bleiben eine Hochleistungsanwendung, da Maßkonsistenz für die Flugzeugmontage unerlässlich ist. Flugzeugzellen- und Triebwerksgondelkomponenten werden durch denselben Flugzeugproduktionshochlauf gestützt, der die Nachfrage nach Triebwerken und Fahrwerken antreibt. Käufer fordern zunehmend Rückverfolgbarkeit bis zu einzelnen Knüppelchargen in Erstmusterpaketen. Diese Anforderungen erhöhen den Wert etablierter Qualitätssysteme im gesamten Markt für Aerospace Cold Forgings.
Nach Werkstofftyp:
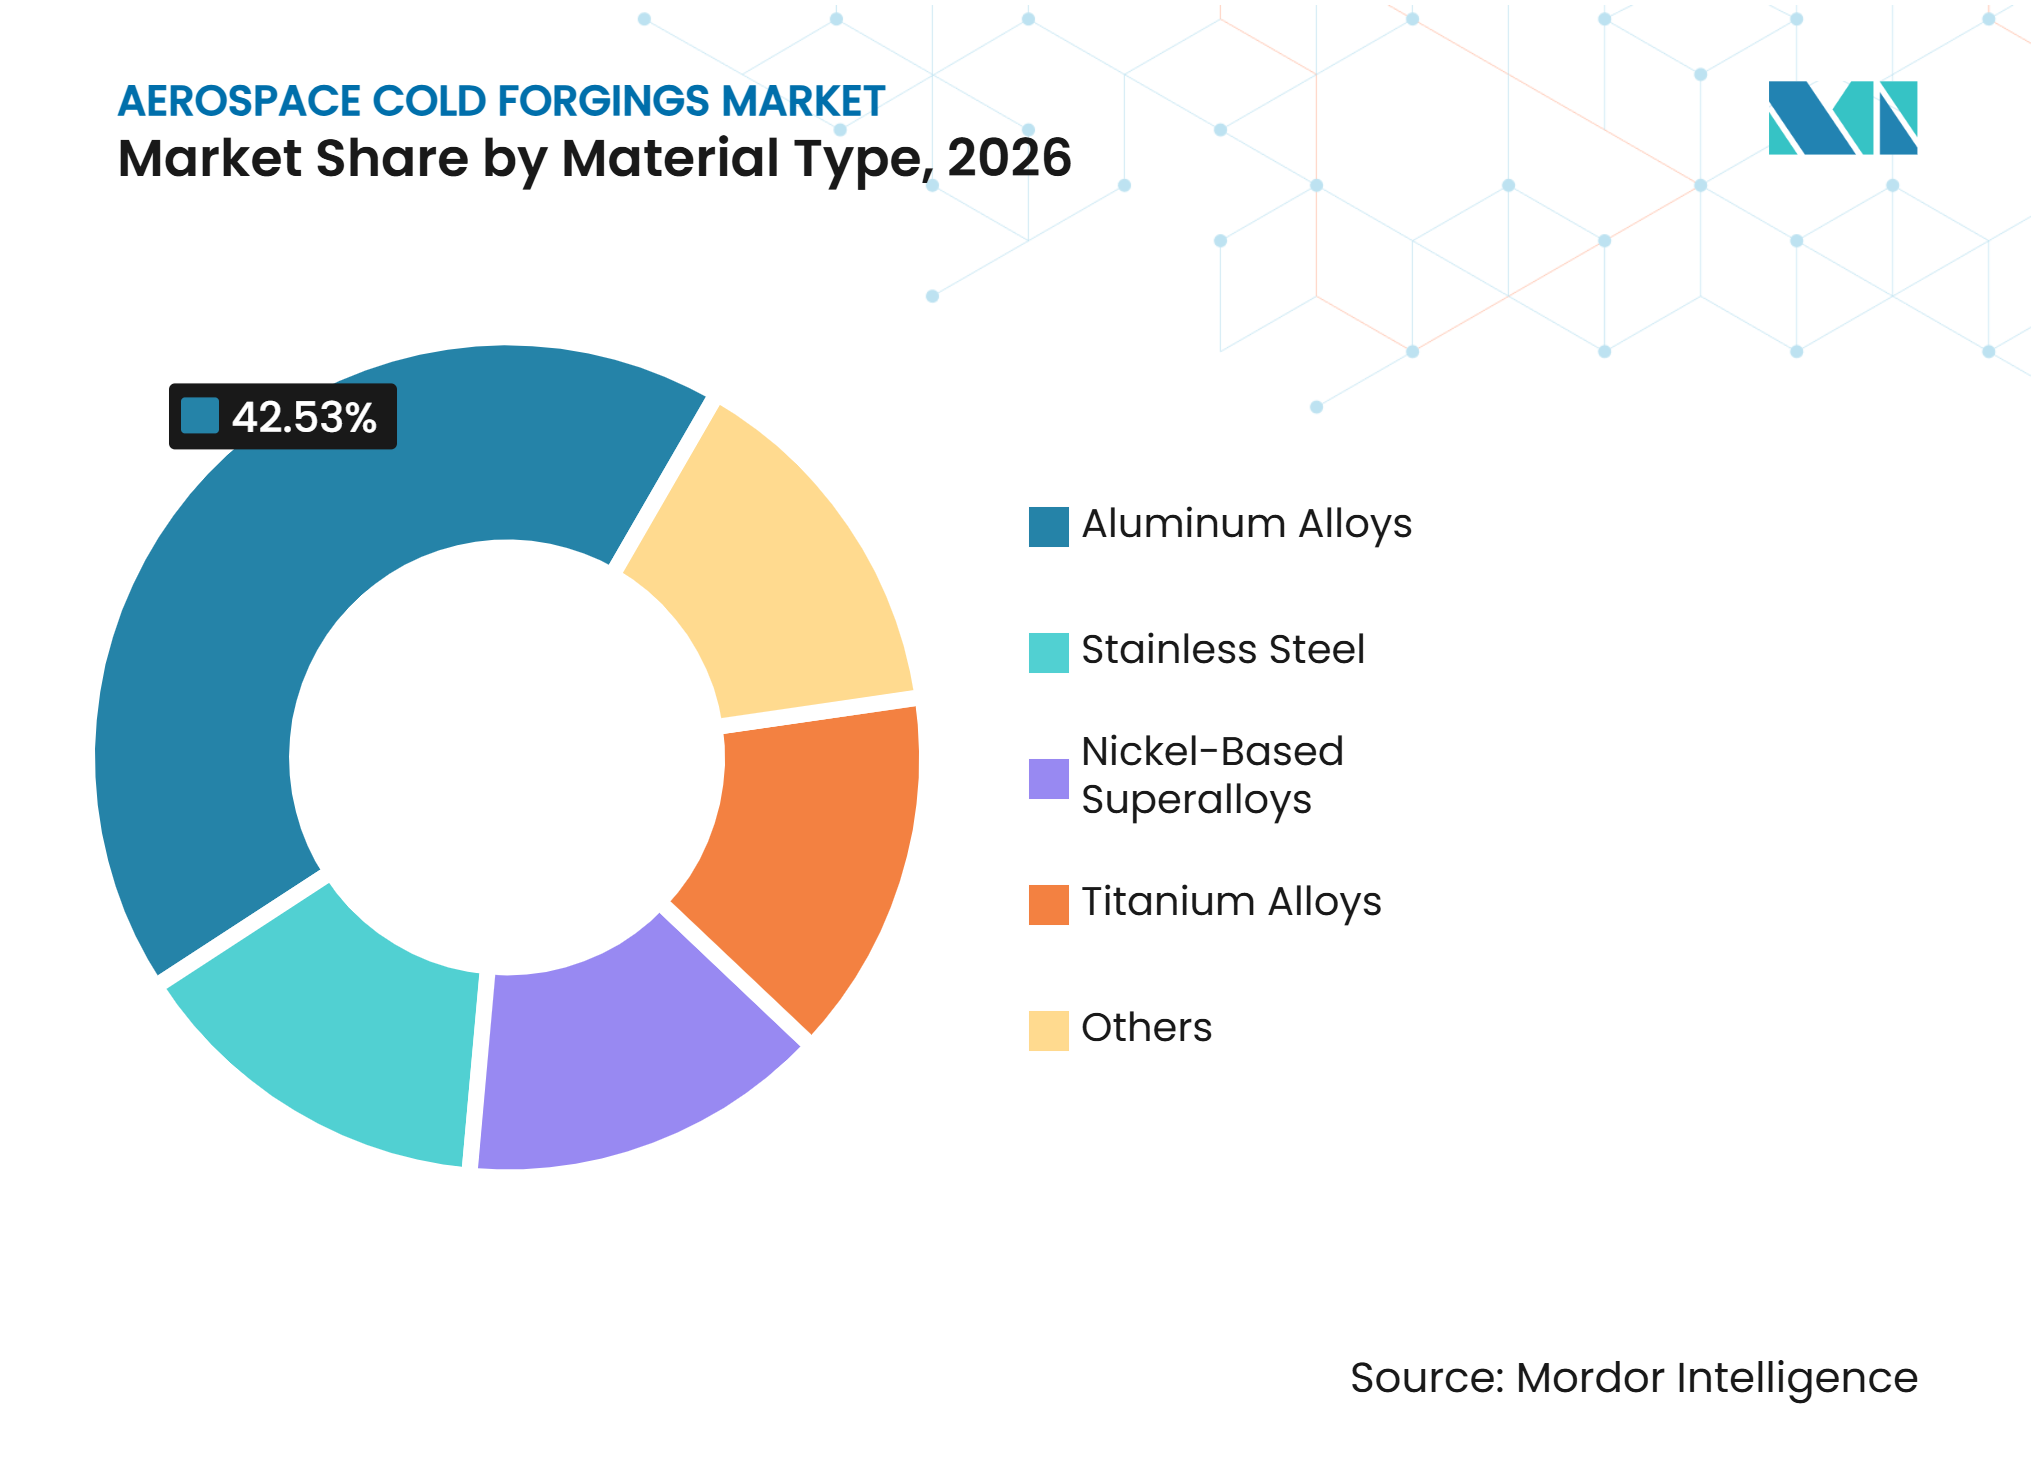
Aluminiumlegierungen führen, während Titanlegierungen an Bedeutung gewinnenAluminiumlegierungen hielten im Jahr 2026 einen Marktanteil von 42,53 %, was ihren breiten Einsatz in Rumpfrahmen, Flügelrippen, Triebwerksaufhängungen, Triebwerksgondelstrukturen und anderen Flugzeugkomponenten widerspiegelt. Die 7xxx-Serie, einschließlich 7075 und 7050, bietet eine Kombination aus Festigkeit, Gewichtseffizienz und Zerspanbarkeit für Strukturschmiedeteile. Arconics Hochrein-Aluminiumerweiterung bei Davenport Works verdoppelte die inländische Kapazität für Luft- und Raumfahrt- sowie Verteidigungsanwendungen und demonstriert die strategische Bedeutung der Materialversorgung für die US-amerikanische Aerospace-Produktion. Aluminiumschmiedeteile decken weiterhin hochvolumige Strukturbedarfe in kommerziellen Flugzeugprogrammen ab.
Titanlegierungen sollen bis 2032 mit einer CAGR von 9,08 % wachsen. Ihr Einsatz nimmt in Fahrwerksstrukturen, Triebwerkspylonen und hochfesten Beschlägen zu, wo die Festigkeit des Werkstoffs zur Gewichtsreduzierung beiträgt. Fortschrittliche Güten wie Ti-5553 und Beta-C gewinnen die Qualifikation für Fahrwerksanwendungen. Die Versorgungskonzentration hat Aerospace-Kunden dazu veranlasst, Titansschwamm- und Knüppelquellen zu diversifizieren, ein Übergang, der eine Qualifikation erfordert und in einer Programmlieferkette mehrere Jahre dauern kann. Edelstahl dient anspruchsvollen Fahrwerks- und Befestigungsanwendungen, während Nickelbasislegierungen für Heißabschnittscheiben und -ringe von Triebwerken weiterhin notwendig sind. Die Aerospace-Cold-Forgings-Branche muss daher eine komplexere Werkstoffmischung verwalten und gleichzeitig eine strenge Teilerückverfolgbarkeit aufrechterhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,21 % am Markt für Aerospace Cold Forgings. Die Region verfügt über eine dichte Basis aus Flugzeugherstellung, Triebwerksproduktion, Verteidigungsprogrammen und qualifizierten Schmiedelieferanten. Boeings Auftragsrückstand erreichte im Jahr 2026 682 Milliarden USD, darunter mehr als 6.100 Verkehrsflugzeuge. Howmet Aerospace meldete im Jahr 2025 einen Umsatz von 8,3 Milliarden USD, ein Anstieg von 11 % gegenüber dem Vorjahr, wobei die Drittparteiverkäufe der Sparte Engineered Structures um 8 % stiegen, gestützt durch die Verteidigungsluftfahrt. Diese Basis ermöglicht es Herstellern, Nachfrage aus Flugzeug- und Verteidigungsprogrammen in Schmiedeaufträge umzuwandeln. NADCAP- und AS9100D-Standards verstärken Prozessanforderungen, während die FAA-Aufsicht Lufttüchtigkeits- und Produktionskontrollen beeinflusst. Neue Lieferanten stehen vor langen Qualifikationszeiträumen, die ein schnelles Kapazitätswachstum begrenzen.
Kapitalausgaben konzentrieren sich auf Pressenkapazität, Werkstoffe und Produktionskontrolle. Howmet investierte im Jahr 2025 453 Millionen USD in Kapitalausgaben und meldete ein Wachstum von 21 % beim Umsatz in der Verteidigungsluftfahrt. Arconics Aluminiumerweiterung stärkt auch die regionale Rohstoffbasis. Digitale Schmiedelinien und In-Line-Inspektion werden relevanter, wo Käufer wiederholbare Materialkontrolle fordern. Die Region bleibt Titanbeschaffungsrisiken ausgesetzt, was die Lieferantendiversifizierung fördert. Ihre etablierte Zertifizierungsbasis bleibt ein bedeutender Vorteil im Markt für Aerospace Cold Forgings.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,12 % wachsen. Einheimische Flugzeugprogramme, Verteidigungsmodernisierung, Wachstum des Passagierverkehrs und regionale Lieferketteninvestitionen stützen diese Expansion. GE Aerospace plant, seine inländischen Lieferantenausgaben in Indien bis 2030 auf nahezu 400 Millionen USD zu verdoppeln, und hat seit 2024 55 Millionen USD in seine Anlage in Pune investiert, um Automatisierung und Präzisionsfertigung auszubauen. Diese Investitionen unterstützen eine leistungsfähigere regionale Lieferbasis und stimmen die Flugzeug- und Triebwerksnachfrage mit lokal verfügbaren Fertigungskapazitäten ab.
Indien baut qualifizierte Aerospace-Kapazitäten durch Lieferantenentwicklung und neue Fertigungsinvestitionen auf. Japan und Südkorea tragen fortschrittliche Titan- und Nickelschmiedekapazitäten bei, die mit globalen Triebwerksprogrammen verknüpft sind. NADCAP-Akkreditierung und AS9100D-Zertifizierung bleiben wichtige Compliance-Faktoren für Exporteure. Die Kombination aus Nachfragewachstum und expandierender zugelassener Kapazität in der Region stützt ihre Rolle im Markt für Aerospace Cold Forgings. Industrieinvestitionen erhöhen auch die Fähigkeit regionaler Lieferanten, komplexe Komponentenarbeiten zu verfolgen, was die zugelassene Lieferantenbasis im Laufe der Zeit erweitern kann.
Europa, Südamerika, Naher Osten und Afrika
Europa verfügt über eine bedeutende Aerospace-Schmiedebasis, die sich um Airbus, Safran, OTTO FUCHS KG, Farinia Group, Doncasters Group, Mettis Aerospace und Forged Solutions Group aufgebaut hat. Die Airbus-Produktionsaktivität stützt die Nachfrage nach A320neo- und A350-Komponenten, während europäische Verteidigungsprogramme eine zusätzliche Auftragsquelle bieten. Safrans Molsheim-Erweiterung 2025 veranschaulicht fortgesetzte Investitionen in Lande- und Bremssysteme. Das Gesetz der Europäischen Union über kritische Rohstoffe beeinflusst Bemühungen, die Abhängigkeit von importierten Rohstoffen durch Recycling und inländische Produktion zu reduzieren. Im Jahr 2025 präsentierte OTTO FUCHS auf der AeroMat 2025 Arbeiten zu digitalen Zwillingen und Integrated Computational Materials Engineering für Aerospace-Schmiedeteile, ein Ansatz, der Entwicklungsprozesse und Faserverlaufoptimierung für qualifizierte Teile verbessern kann.
Südamerikas Aerospace-Schmiedeaktivität konzentriert sich auf Brasilien und die kommerziellen und militärischen Programme von Embraer. Der Nahe Osten und Afrika entwickeln sich zu Nachfragezentren, angetrieben durch Flottenexpansion und Aerospace-Fertigungspläne. Das Flottenwachstum der Golffluggesellschaften stützt die Nachfrage über OEM- und Wartungskanäle, auch wenn die lokale Schmiedekapazität begrenzt ist. Saudiarabische Industriepläne schaffen auch langfristige Lieferantenentwicklungsmöglichkeiten. In all diesen Regionen treibt der MRO-Bedarf die Nachfrage nach Ersatzschmiedeteilen unabhängig von neuen Flugzeugbauzyklen an. Der Markt für Aerospace Cold Forgings kann davon profitieren, da Lieferanten geografisch diversifiziertere zugelassene Quellen anstreben.
Wettbewerbslandschaft
Marktkonzentration
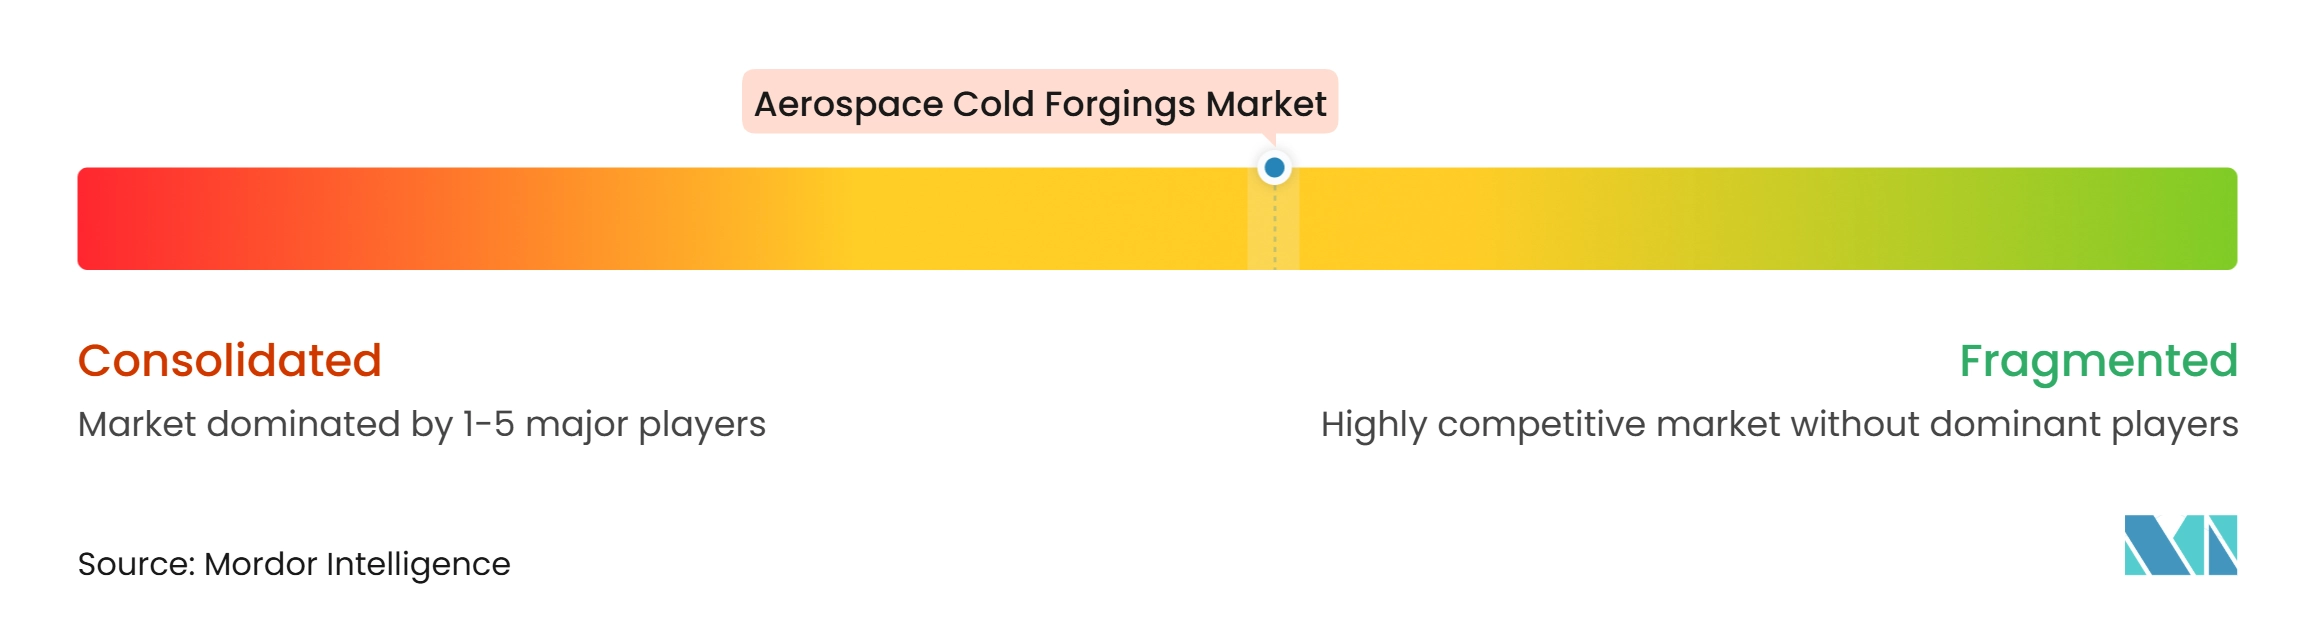
Der Markt für Aerospace Cold Forgings ist mäßig fragmentiert. Precision Castparts Corp., Howmet Aerospace und ATI Inc. bilden eine obere Stufe mit großer Pressenkapazität, tiefem Materialwissen und langjährigen Kundenbeziehungen. Der Markteintritt ist schwierig, da ein neuer Lieferant Kapitalausrüstung, qualifizierte Werkstoffe, zugelassene Prozesse und programmspezifische Tests benötigt. NADCAP-Akkreditierung für die Fertigung metallischer Werkstoffe und AS9100D-Zertifizierung sind Schlüsselanforderungen für kommerzielle und militärische Versorgungsprogramme. Precision Castparts kündigte eine Investition von 380 Millionen USD in Wyman-Gordon-Standorte für zwei neue isothermale Pressen an, die auf Nickelbasislegierungs-Aerospace-Schmiedeteile ausgerichtet sind. Howmet setzte im Jahr 2025 453 Millionen USD an Kapitalausgaben ein und steigerte seinen Umsatz in der Verteidigungsluftfahrt um 21 %. Diese Investitionen zeigen, dass große Hersteller Kapazitäten und Technologien rund um hochwertige Teile gestärkt haben.
ATI berichtete, dass Präzisionsschmiedeteile, Gussteile und Komponenten im Geschäftsjahr 2025 40 % des Umsatzes des Segments High Performance Materials & Components (HPMC) ausmachten, gegenüber 36 % im Geschäftsjahr 2024. Das Unternehmen gab auch an, dass sich die Vorlaufzeiten für einige isothermale Schmiedearbeiten bis 2027 verlängert haben. Im Oktober 2025 verlängerte Forged Solutions Group seine Liefervereinbarung mit Kawasaki Heavy Industries für Rolls-Royce-Trent-Aero-Triebwerksringe und -gehäuse über 2030 hinaus. Im Juni 2025 wurde auch eine mehrjährige Wellenliefervereinbarung mit Safran Aero Boosters hinzugefügt. Langfristige Vereinbarungen reduzieren die Abhängigkeit vom Spotmarkt und binden Kapazitäten an spezifische Flugzeug- und Triebwerksprogramme. Sie machen Lieferantenqualifikation und Lieferleistung auch zu kritischen Wettbewerbsfaktoren.
Digitale Prozesskontrolle entwickelt sich zu einem zusätzlichen Differenzierungspunkt. OTTO FUCHS präsentierte auf der AeroMat 2025 seinen Einsatz von Integrated Computational Materials Engineering und digitalen Zwillingen für die Aerospace-Schmiedeentwicklung. SMS Group nahm bei Perryman Company in Pennsylvania eine automatisierte Schmiedelinie mit In-Line-Messtechnik und Prozessoptimierungsfähigkeiten in Betrieb. Diese Systeme können die Entwicklungszeit verkürzen und die Kontrolle der Materialeigenschaften verbessern. Mittelgroße Unternehmen haben Chancen, wo Kunden sichere regionale Quellen für Befestigungselemente und Strukturbeschläge benötigen. Indische Schmiedegruppen erweitern auch ihre Aerospace-Fähigkeiten, da sich die Qualifikationsniveaus verbessern.
Marktführer in der Aerospace-Cold-Forgings-Branche
-
Precision Castparts Corp.
-
ATI Inc.
-
Howmet Aerospace
-
Arconic
-
Bharat Forge
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aerospace Cold Forgings Unternehmen in diesem Bericht
- Arconic
- ATI Inc.
- Bharat Forge
- Doncasters Group
- ELLWOOD Group Inc.
- Farinia Group
- Forged Solutions Group
- Howmet Aerospace
- Mettis Aerospace Limited
- OTTO FUCHS Kommanditgesellschaft
- Pacific Forge, Inc.
- PJSC VSMPO-AVISMA Corporation
- Precision Castparts Corp.
- Safran
- Scot Forge Company
Neueste Industrielle Entwicklungen in Markt für Aerospace Cold Forgings
- Mai 2026: Bharat Forge Ltd. schloss einen langfristigen Vertrag mit Embraer über die Herstellung und Lieferung von Cold Forgings für Fahrwerkskomponenten für kommerzielle und militärische Flugzeugprogramme ab. Bharat Forge wurde der erste indische Lieferant in Embraers globaler Aerospace-Lieferkette für geschmiedete Komponenten und etablierte Indien als Quelle für sicherheitskritische strukturelle Cold Forgings in südamerikanischen Programmen.
- Februar 2026: Pratt & Whitney kündigte eine Investition von 200 Millionen USD an, um eine zusätzliche isothermale Schmiedepresse in seiner Anlage in Columbus, Georgia, zu installieren. Die Erweiterung zielt auf eine Steigerung der kaltgeschmiedeten Komponentenproduktion um 30 % für kommerzielle Geared Turbofan (GTF)- und militärische F135-Triebwerksprogramme ab und adressiert Lieferkettenengpässe bei geschmiedeten Scheiben und Ringen.
Globaler Berichtsumfang für den Markt für Aerospace Cold Forgings
Aerospace Cold Forgings sind Präzisionsmetallkomponenten, die bei Raumtemperatur oder nahe der Raumtemperatur durch hohen mechanischen Druck und nicht durch thermische Erhitzung geformt und verformt werden. Sie werden speziell für den Einsatz in Flugzeugen, Raumfahrzeugen und Verteidigungssystemen hergestellt.
Der Markt für Aerospace Cold Forgings ist nach Plattform, Flugzeugtyp, Anwendung, Werkstofftyp und Geografie segmentiert. Nach Plattform ist der Markt in Starrflügelflugzeuge und Drehflügelflugzeuge segmentiert. Nach Flugzeugtyp ist der Markt in kommerzielle Luftfahrt, militärische Luftfahrt, allgemeine Luftfahrt und sonstige segmentiert. Nach Anwendung ist der Markt in Flugzeugzelle, Fahrwerk, Triebwerksgondel, Triebwerkskomponenten, Befestigungselemente und Schrauben sowie sonstige segmentiert. Nach Werkstofftyp ist der Markt in Aluminiumlegierungen, Titanlegierungen, Edelstahl, Nickelbasislegierungen und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Aerospace Cold Forgings in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Starrflügelflugzeuge | Schmalrumpfflugzeuge |
| Regionalflugzeuge | |
| Großraumflugzeuge | |
| Kampfflugzeuge | |
| Drehflügelflugzeuge | Hubschrauber |
| Kommerzielle Luftfahrt |
| Militärische Luftfahrt |
| Allgemeine Luftfahrt |
| Sonstige |
| Flugzeugzelle |
| Fahrwerk |
| Triebwerksgondel |
| Triebwerkskomponenten |
| Befestigungselemente und Schrauben |
| Sonstige |
| Aluminiumlegierungen |
| Titanlegierungen |
| Edelstahl |
| Nickelbasislegierungen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Plattform | Starrflügelflugzeuge | Schmalrumpfflugzeuge |
| Regionalflugzeuge | ||
| Großraumflugzeuge | ||
| Kampfflugzeuge | ||
| Drehflügelflugzeuge | Hubschrauber | |
| Nach Flugzeugtyp | Kommerzielle Luftfahrt | |
| Militärische Luftfahrt | ||
| Allgemeine Luftfahrt | ||
| Sonstige | ||
| Nach Anwendung | Flugzeugzelle | |
| Fahrwerk | ||
| Triebwerksgondel | ||
| Triebwerkskomponenten | ||
| Befestigungselemente und Schrauben | ||
| Sonstige | ||
| Nach Werkstofftyp | Aluminiumlegierungen | |
| Titanlegierungen | ||
| Edelstahl | ||
| Nickelbasislegierungen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Aerospace Cold Forgings?
Die Marktgröße für Aerospace Cold Forgings wurde im Jahr 2026 auf 5,24 Milliarden USD geschätzt und soll von 5,63 Milliarden USD im Jahr 2027 auf 8,11 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,57 % während des Prognosezeitraums (2027–2032).
Welche Aerospace-Cold-Forgings-Anwendung hat die stärksten Wachstumsaussichten?
Triebwerkskomponenten sollen bis 2032 mit einer CAGR von 9,34 % wachsen, gestützt durch Triebwerksproduktion und strengere Prozesskontrollanforderungen.
Warum gewinnen Titanschmiedeteile in Flugzeugprogrammen an Bedeutung?
Titan unterstützt hochfeste, gewichtssensible Anwendungen in Fahrwerken, Pylonen und Strukturbeschlägen, und Titanlegierungen sollen mit einer CAGR von 9,08 % wachsen.
Welche Region verzeichnet das schnellste Wachstum bei Aerospace Cold Forgings?
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,12 % wachsen, da Indien und andere regionale Lieferanten ihre Aerospace-Produktionskapazitäten ausbauen.