
Taille et part du marché des forgeages à froid aérospatiaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.63 Milliards de dollars |
| Taille du Marché (2032) | 8.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.57 % |
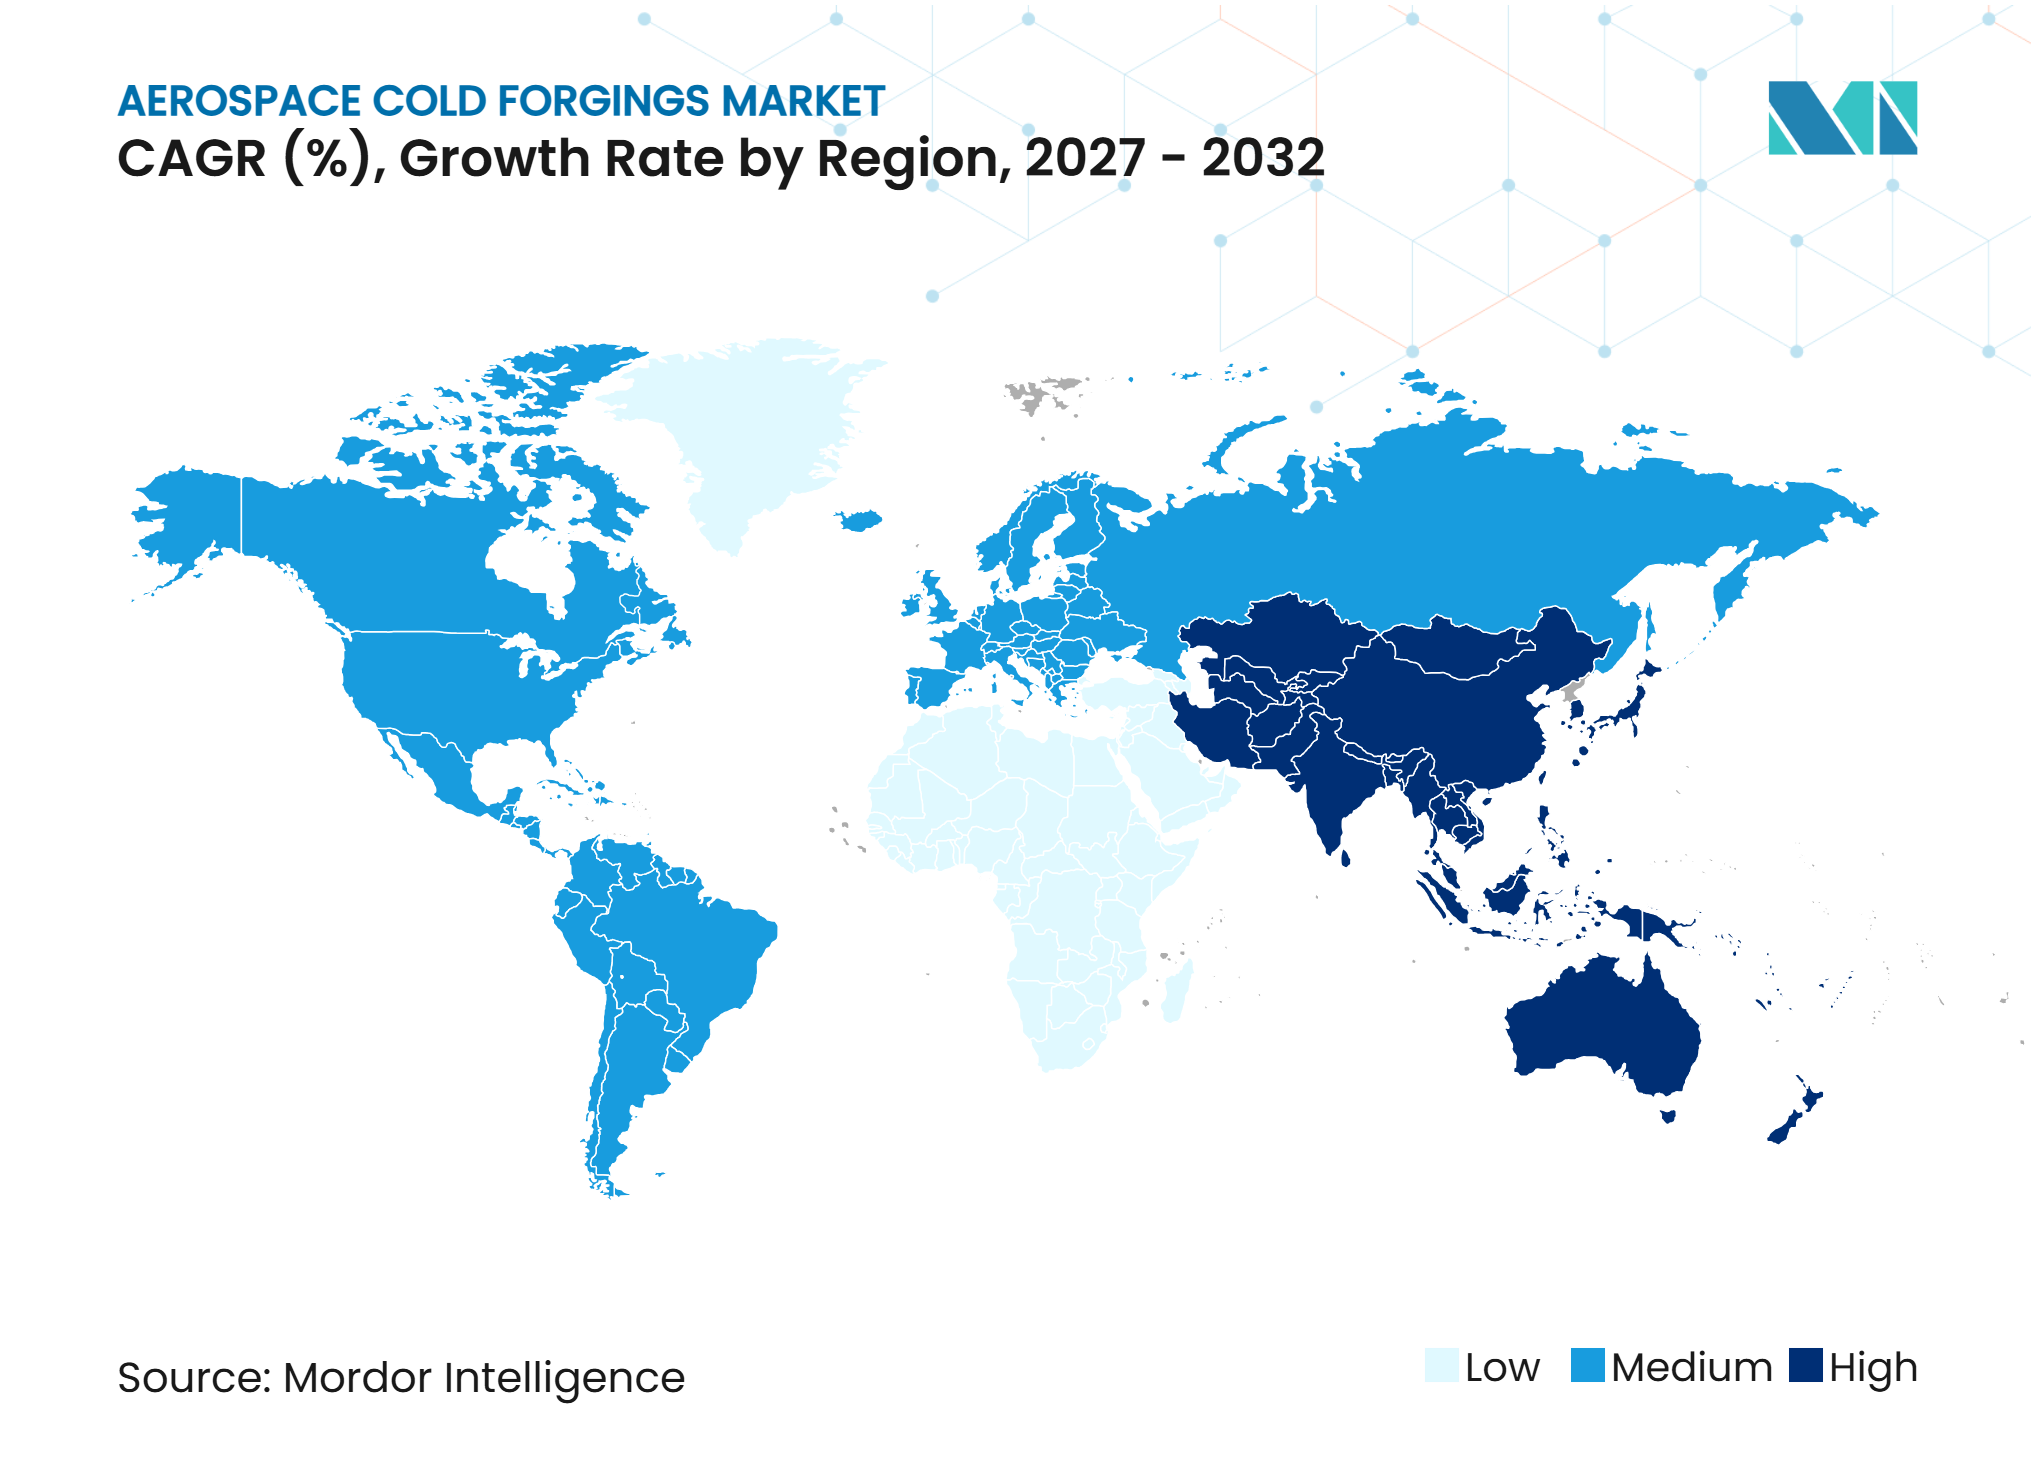
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des forgeages à froid aérospatiaux par Mordor Intelligence
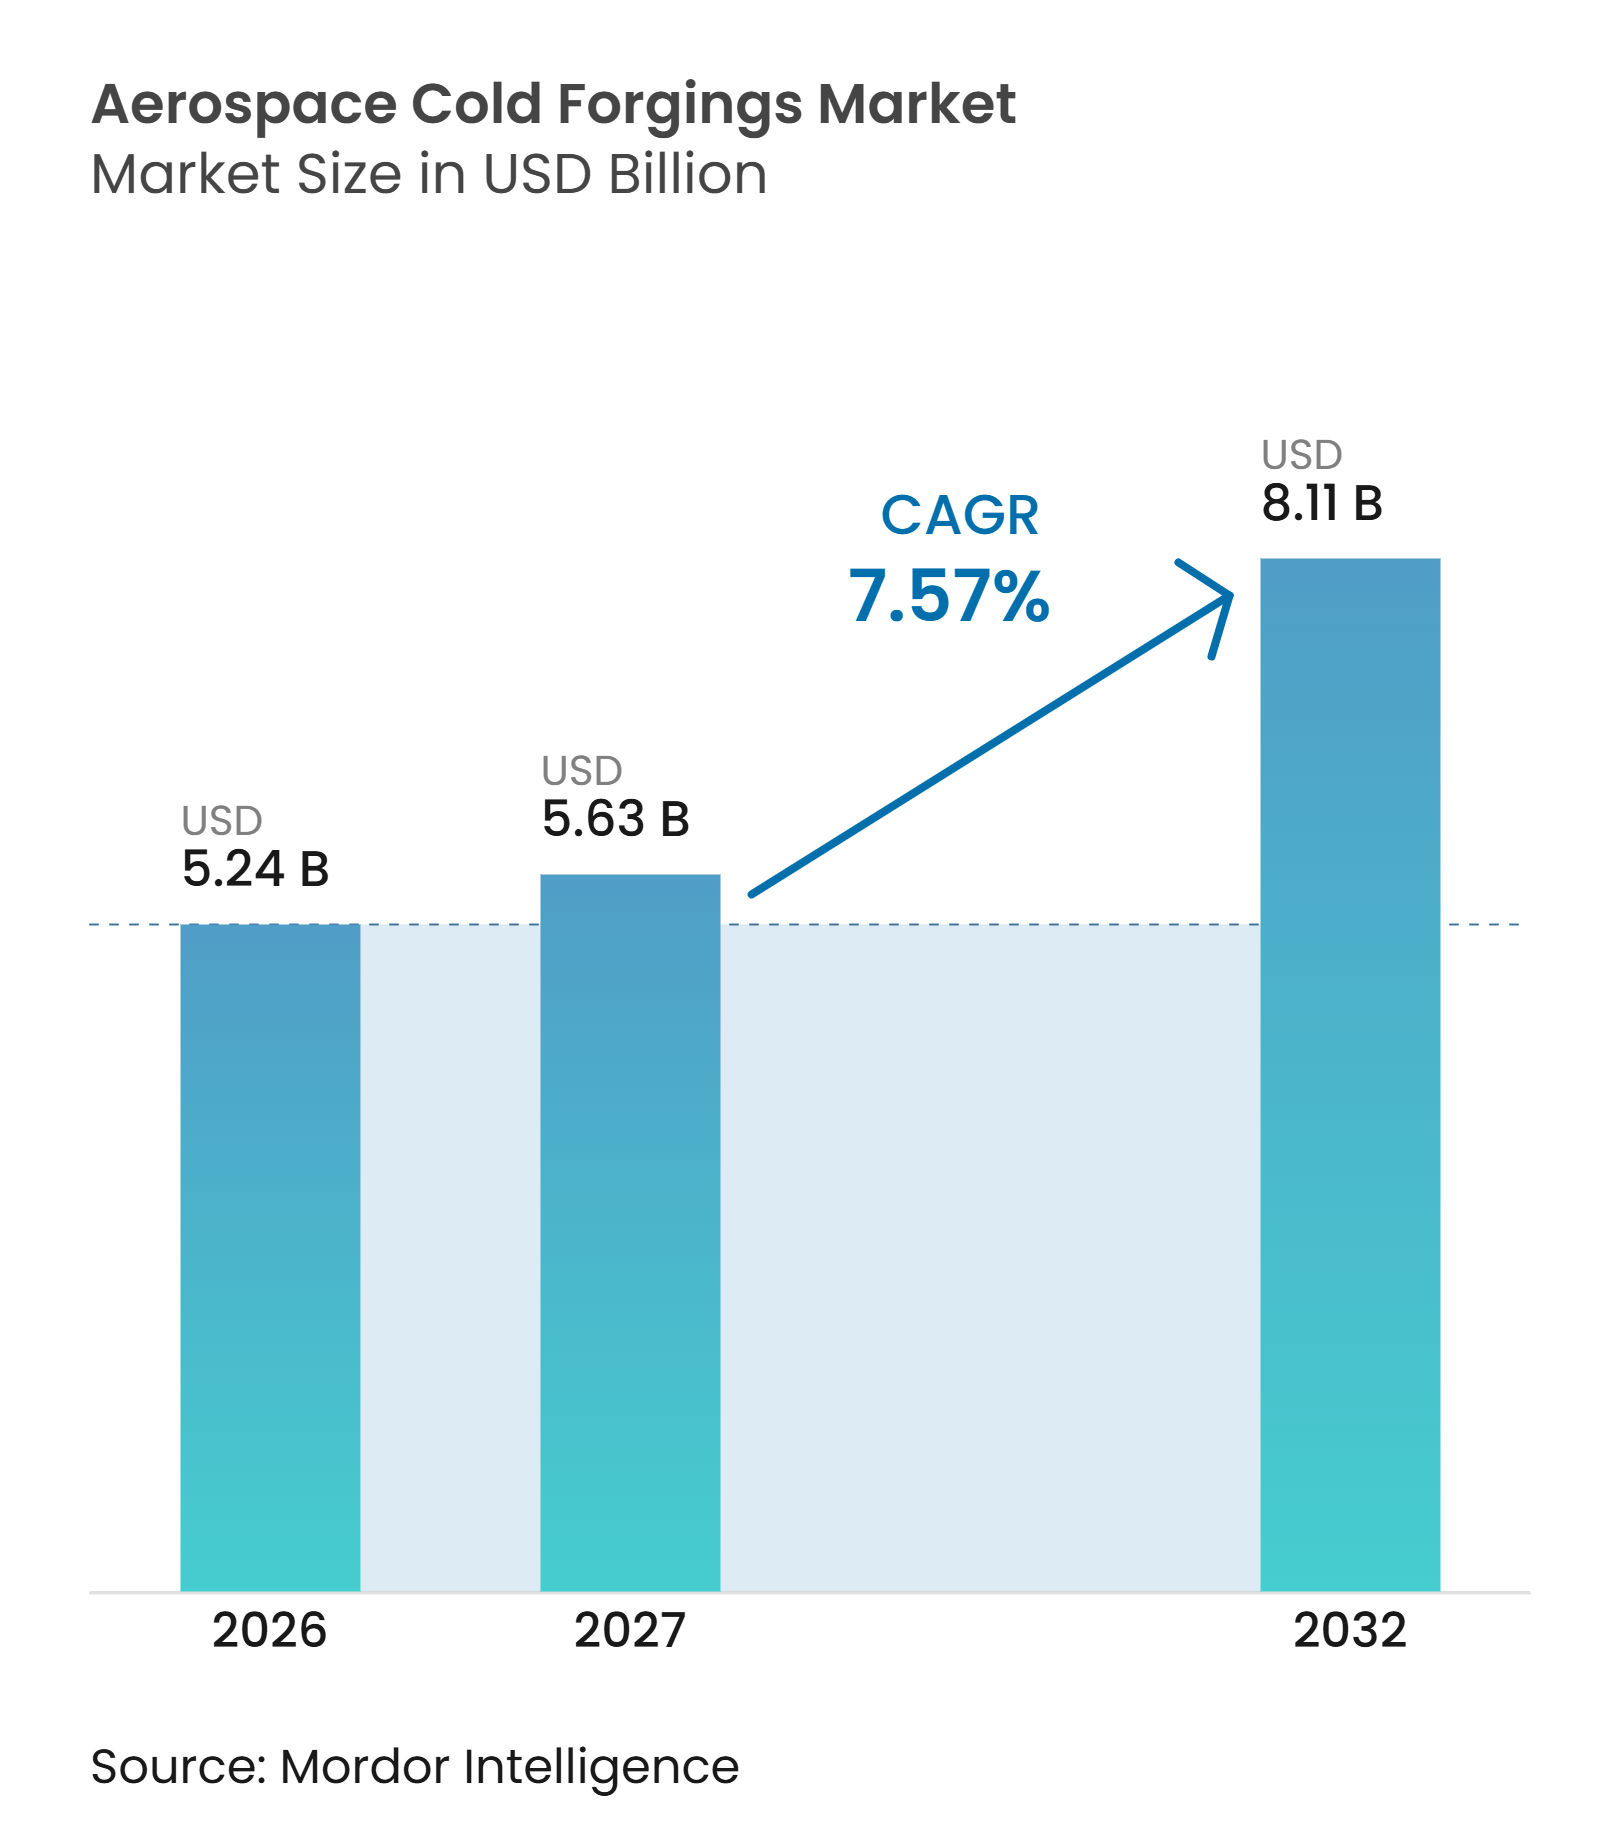
La taille du marché des forgeages à froid aérospatiaux était évaluée à 5,24 milliards USD en 2026 et devrait croître de 5,63 milliards USD en 2027 à 8,11 milliards USD d'ici 2032, à un CAGR de 7,57 % au cours de la période de prévision (2027-2032). Le forgeage à froid demeure essentiel pour les fixations critiques pour la sécurité, les équipements de train d'atterrissage et les pièces de moteur à forme quasi nette, en raison de sa capacité à garantir des dimensions contrôlées, un flux de grain maîtrisé et de bonnes performances en fatigue. Les exigences de certification maintiennent la base de fournisseurs agréés restreinte et ralentissent l'ajout de nouvelles capacités. Les calendriers de production d'aéronefs, les besoins de remplacement de moteurs et les achats de défense continuent de façonner les décisions d'achat de forgeages aérospatiaux. Le marché des forgeages à froid aérospatiaux bénéficie également de la recherche par les constructeurs d'aéronefs de composants structurels plus légers et d'une meilleure traçabilité des matériaux. Les investissements en capacité devraient favoriser les fournisseurs capables de satisfaire aux exigences de qualification des programmes, de contrôler les approvisionnements en métaux spéciaux et de soutenir des accords de production à long terme.
Points clés du rapport
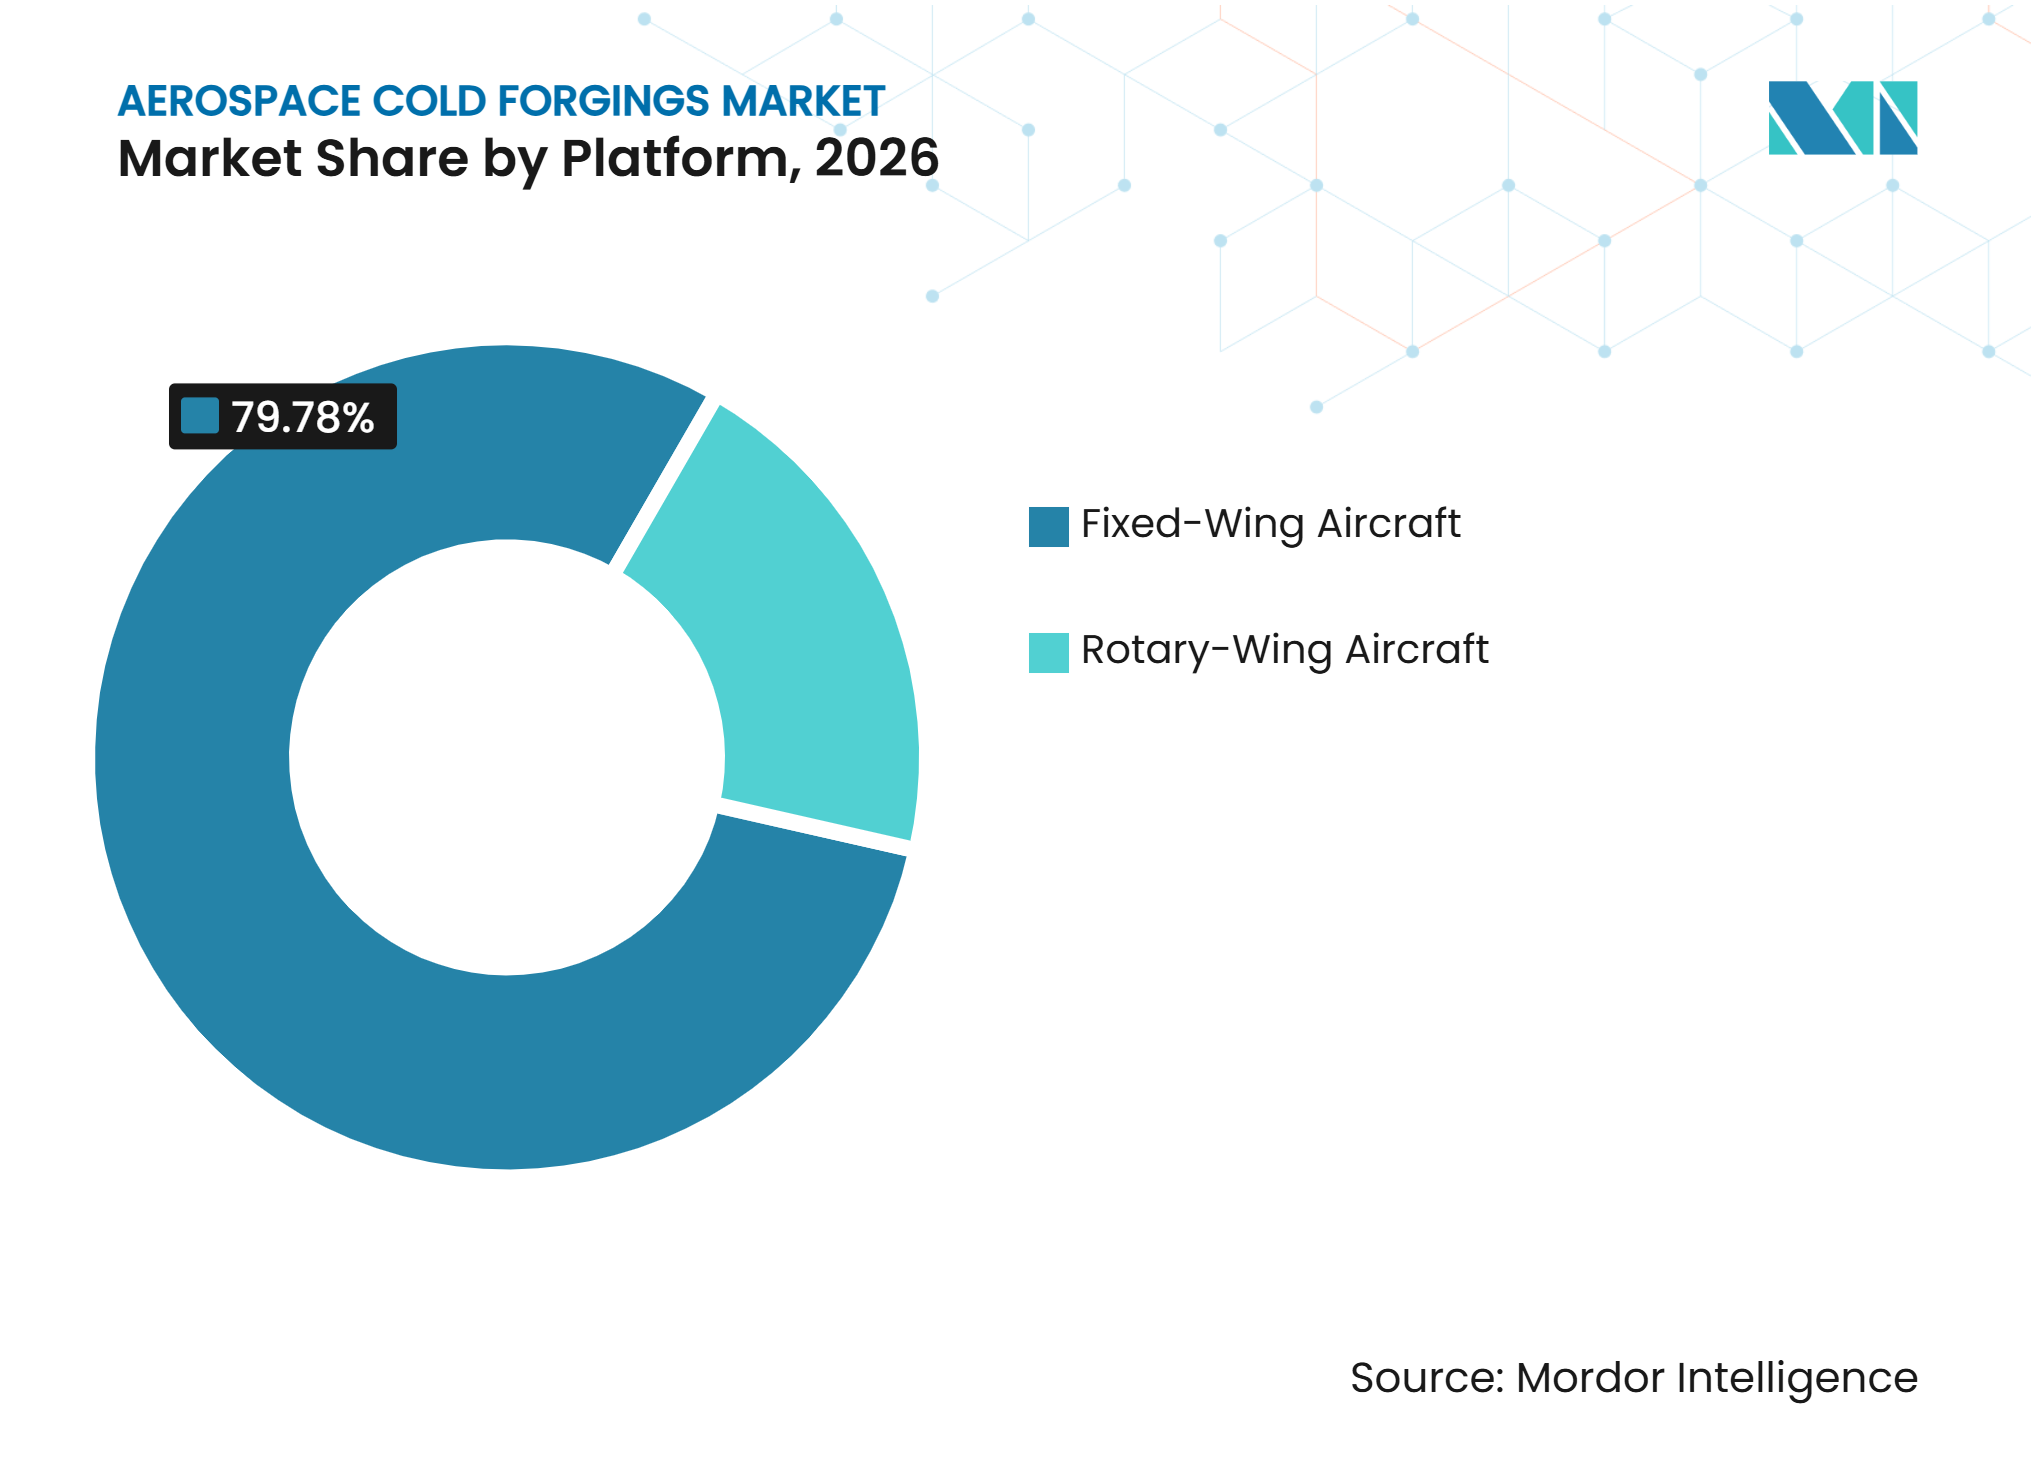
- Par plateforme, les aéronefs à voilure fixe détenaient 79,78 % de la part du marché des forgeages à froid aérospatiaux en 2026 et devraient croître à un CAGR de 8,45 % jusqu'en 2032.
- Par type d'aéronef, l'aviation commerciale représentait 55,67 % de la taille du marché des forgeages à froid aérospatiaux en 2026, tandis que l'aviation militaire devrait croître à un CAGR de 8,67 % jusqu'en 2032.
- Par application, le train d'atterrissage représentait 32,04 % de la part du marché des forgeages à froid aérospatiaux en 2026, tandis que les composants de moteur devraient croître à un CAGR de 9,34 % jusqu'en 2032.
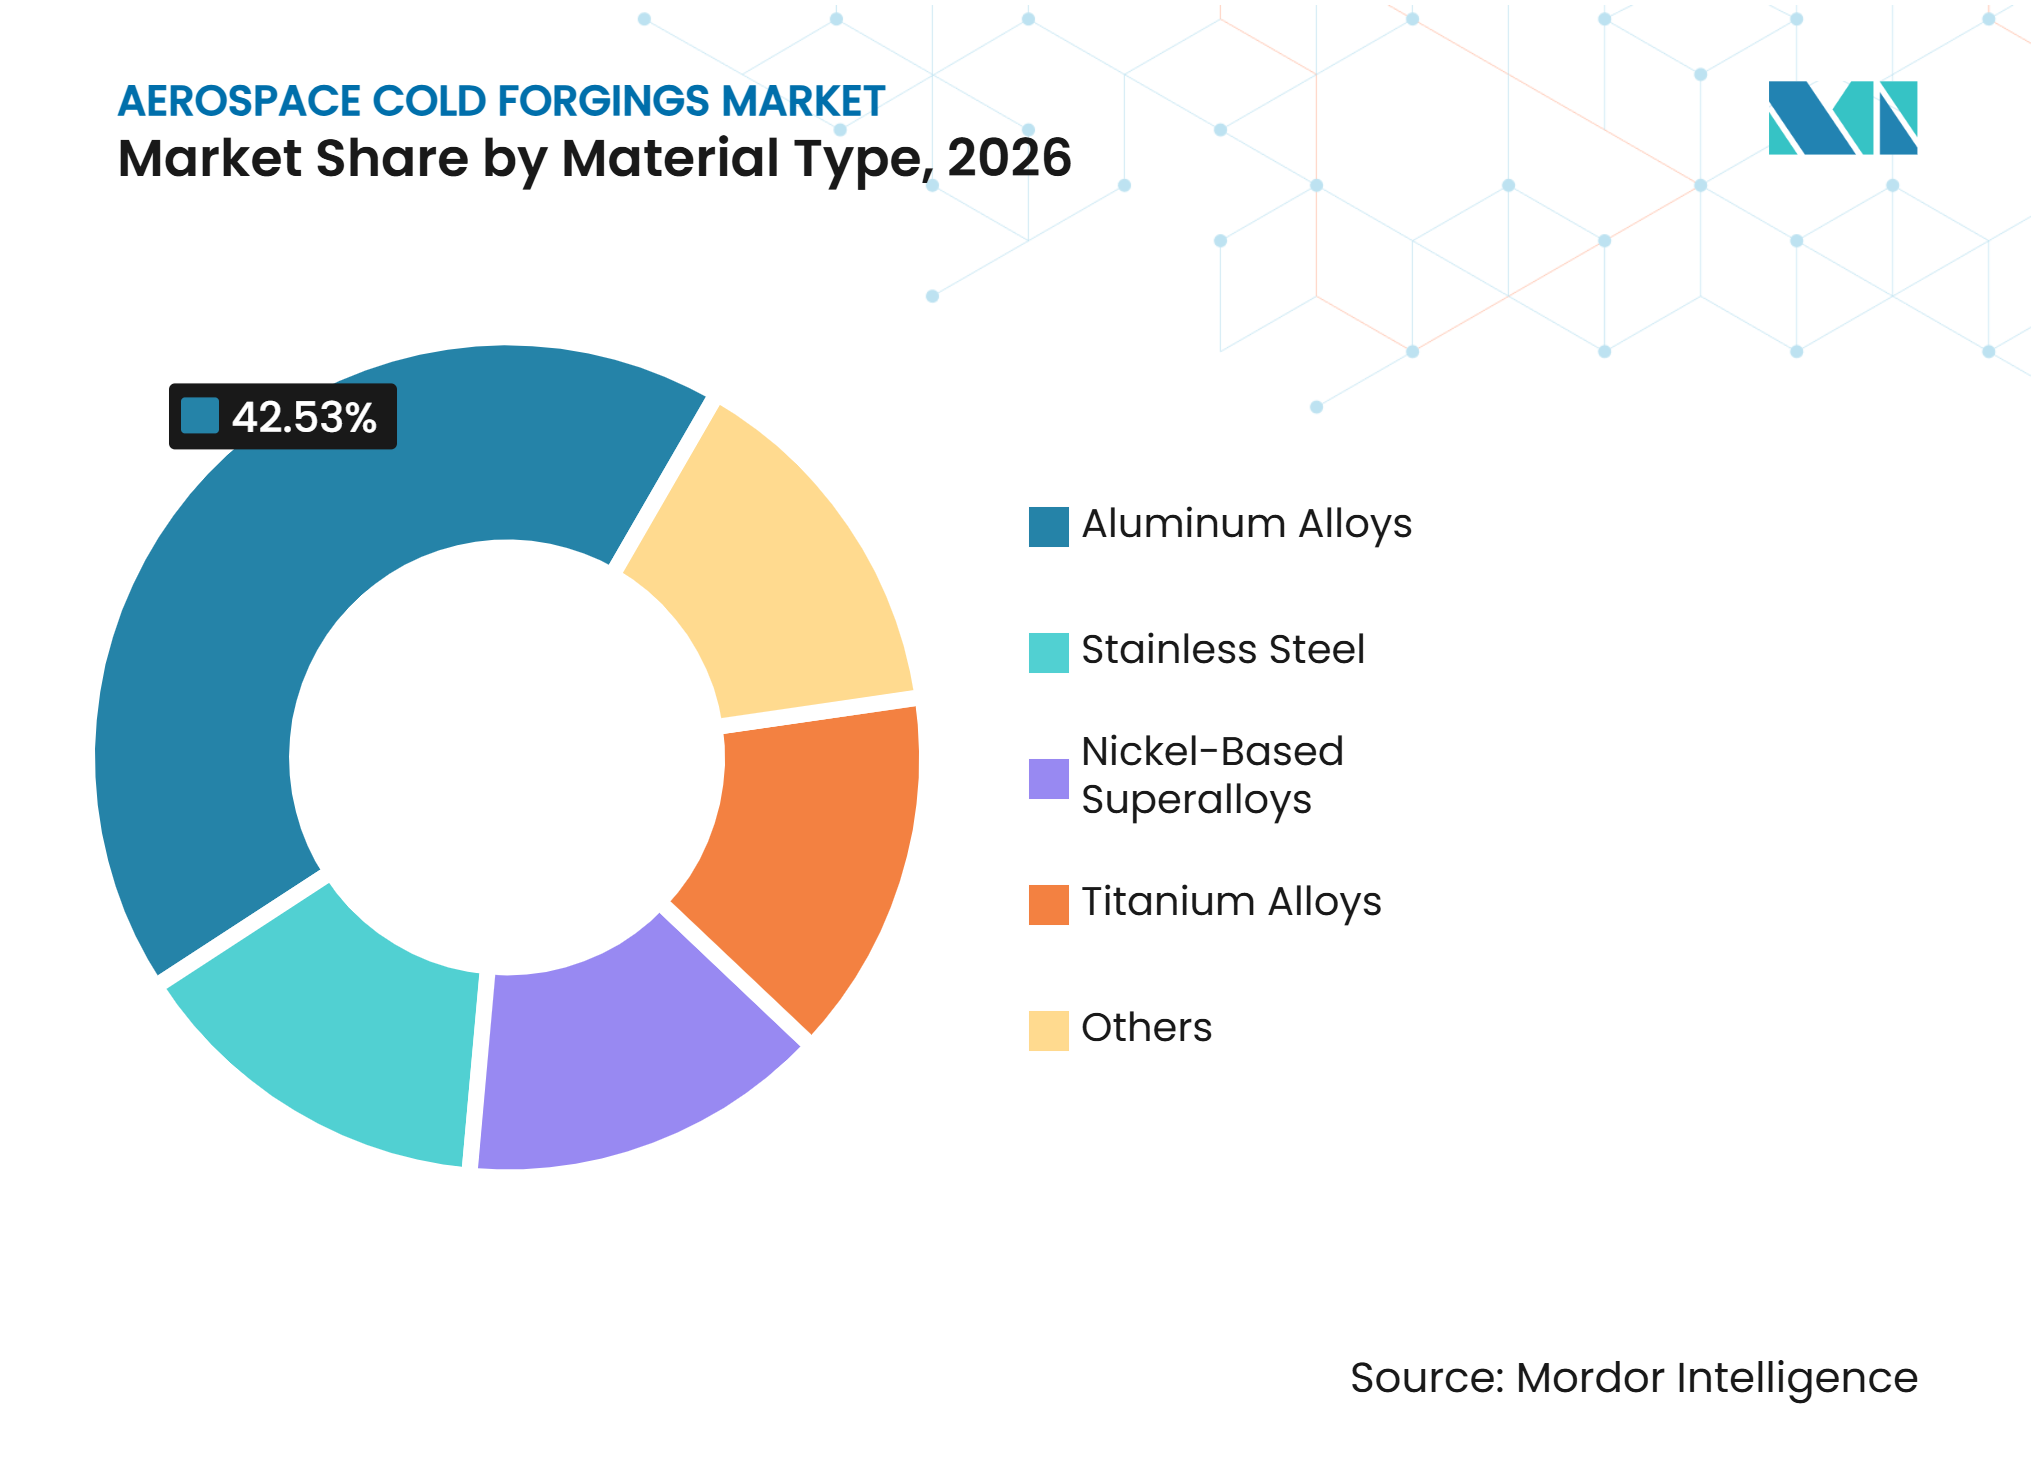
- Par type de matériau, les alliages d'aluminium détenaient 42,53 % du marché en 2026, tandis que les alliages de titane devraient croître à un CAGR de 9,08 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,21 % du marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Carnet de commandes d'aéronefs commerciaux et montée en cadence de production | +2.1% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Modernisation des flottes et programmes de remplacement des moteurs | +1.5% | Mondial, avec l'Asie-Pacifique comme cœur et des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Allègement par l'adoption d'alliages d'aluminium et de titane | +1.3% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Achats dans les domaines de la défense, des véhicules aériens sans pilote (UAV) et de l'espace | +1.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Forgeage à froid à commande numérique et inspection en ligne | +0.6% | Amérique du Nord et Europe, avec des gains précoces en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Carnet de commandes d'aéronefs commerciaux et montée en cadence de production
Les carnets de commandes de Boeing et d'Airbus fournissent aux forgerons aérospatiaux un signal de production clair qui s'étend au-delà des cycles annuels de livraison d'aéronefs. Boeing a clôturé 2025 avec un carnet de commandes de 682 milliards USD, comprenant plus de 6 100 aéronefs commerciaux. Airbus a déclaré un carnet de commandes en fin d'année de 8 754 aéronefs, dont 1 124 aéronefs à fuselage large. Ces carnets de commandes soutiennent la demande de fixations forgées, de raccords structurels et de composants de train d'atterrissage pour les programmes à fuselage étroit et à fuselage large. Les nouvelles installations nécessitent 24 à 48 mois de validation des procédés pour satisfaire aux exigences des clients et aux exigences d'approbation aéronautique avant de pouvoir produire des pièces qualifiées. Ce délai de réponse de l'offre peut maintenir la capacité de forgeage sous contrainte pendant que les constructeurs d'aéronefs augmentent leur cadence de production mensuelle.
Boeing a atteint un taux de production du 737 MAX de 42 aéronefs par mois en 2026 après avoir obtenu l'approbation réglementaire, tandis qu'Airbus vise un taux de la famille A320 de 70 à 75 aéronefs par mois d'ici fin 2027. Les programmes d'aéronefs utilisent de nombreux composants forgés à froid, notamment dans les raccords, les joints, les fixations et les ensembles de train d'atterrissage. L'ampleur du carnet de commandes donne aux fournisseurs une plus grande confiance pour investir dans des presses, des outillages, des systèmes qualité et des accords matières à long terme. Elle encourage également les constructeurs d'aéronefs à sécuriser des capacités agréées par le biais de contrats d'approvisionnement pluriannuels. Cela soutient le marché des forgeages à froid aérospatiaux, car la visibilité des commandes est plus forte que dans les applications industrielles à cycles plus courts.
Modernisation des flottes et programmes de remplacement des moteurs
La modernisation des flottes accroît la demande de composants forgés tant pour les nouveaux moteurs que pour les programmes de maintenance. Safran a livré 1 802 moteurs LEAP en 2025, soit une augmentation de 28 % par rapport à l'année précédente. La production de nouveaux moteurs et l'activité de remplacement se disputent les mêmes capacités de forgeage spécialisées, notamment pour les disques, les anneaux et les équipements haute résistance. Cette concurrence peut allonger les délais de livraison pour les forgeages isothermiques et en alliages spéciaux. La charge de travail accrue rend également la cohérence des procédés plus importante pour chaque fournisseur agréé. Les motoristes répondent en investissant plus près de leur base de composants en amont.
Les motoristes se concentrent de plus en plus sur la capacité des composants en amont, à mesure que la demande de pièces de rechange augmente. Cela reflète l'importance opérationnelle des disques forgés, des anneaux et d'autres composants critiques. Les programmes de remplacement soutiennent la demande lorsque les taux de production de nouveaux aéronefs fluctuent et répondent aux besoins récurrents en composants tout au long des cycles de révision et de maintenance. Cela constitue un second canal de demande pour le marché des forgeages à froid aérospatiaux. Les fournisseurs disposant de qualifications moteur établies sont bien positionnés pour répondre à cette demande.
Allègement par l'adoption d'alliages d'aluminium et de titane
Les constructeurs d'aéronefs utilisent des alliages d'aluminium et de titane là où une masse réduite, une résistance mécanique, une résistance à la corrosion et de bonnes performances thermiques sont requises. Les forgeages en aluminium restent courants dans les raccords de cellule, les structures d'aile, les supports moteur et les équipements de nacelle. Le titane est utilisé plus fréquemment dans les structures de train d'atterrissage, les pylônes moteur et les raccords haute résistance où l'aluminium ne peut pas satisfaire aux exigences opérationnelles. Ces matériaux accroissent la valeur de la maîtrise des procédés, car le traitement thermique spécifique aux alliages et la traçabilité sont au cœur de l'approbation des pièces. L'évolution vers des nuances de matériaux plus spécialisées réduit également le nombre de fournisseurs capables de satisfaire aux spécifications des clients, ce qui bénéficie aux forgerons qualifiés capables de maintenir des contrôles qualité reproductibles.
Arconic a mis en service une extension de 57,5 millions USD à Davenport Works en septembre 2025 pour augmenter la production d'aluminium haute pureté destinée aux applications aérospatiales et de défense. Le projet a bénéficié d'un soutien de 45,5 millions USD au titre du Titre III de la loi sur la production de défense[1]. Cette capacité soutient la base matière utilisée dans les chaînes d'approvisionnement aérospatiales et de défense américaines. Les conceptions aluminium-lithium sur les nouvelles plateformes accentuent encore davantage le contrôle des matériaux et la documentation. Les exigences de la FAA en matière de traitement thermique et de contrôles de navigabilité ajoutent des coûts à la qualification, mais limitent également l'entrée de fournisseurs ne disposant pas de systèmes établis. Le marché des forgeages à froid aérospatiaux peut donc bénéficier des tendances à l'allègement sans réduire la nécessité d'une discipline de procédé.
Achats dans les domaines de la défense, des UAV et de l'espace
Les aéronefs militaires, les aéronefs à voilure tournante, les systèmes sans pilote et les programmes spatiaux nécessitent des équipements forgés durables pour des conditions d'exploitation exigeantes. Ces programmes requièrent souvent des pièces en titane, aluminium, acier et alliages de nickel répondant à des normes qualité strictes. Les achats militaires peuvent fournir une demande pluriannuelle même lorsque les programmes d'aviation commerciale ajustent leurs calendriers de production. Les États-Unis ont inclus des financements pour l'acquisition d'aéronefs et la recherche dans leurs crédits de défense pour l'exercice budgétaire 2026. L'activité de défense soutient également la demande de têtes de rotor, de composants de boîte de vitesses, de raccords structurels et d'équipements moteur, offrant aux fournisseurs spécialisés une autre voie pour développer une production à long terme.
La loi de crédits pour l'exercice budgétaire 2026 comprenait des financements pour l'acquisition d'aéronefs, la recherche et les grands programmes d'aviation de défense. Les achats de défense soutiennent la demande de composants structurels, de systèmes de rotor et d'équipements moteur. Les programmes UAV peuvent générer une demande de composants de précision sans nécessiter le même profil de production que les aéronefs commerciaux. Les acheteurs de défense privilégient également la traçabilité et les procédés de fabrication agréés, ce qui renforce l'importance de la certification. Cette demande soutient les fournisseurs de forgeages à froid aérospatiaux qui servent déjà des programmes de défense qualifiés et peuvent étendre leurs activités aux applications militaires, aux aéronefs à voilure tournante et aux systèmes sans pilote.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concentration de l'approvisionnement en métaux spéciaux et contrôles à l'exportation | -1.2% | Mondial, avec l'Amérique du Nord et l'Europe les plus exposées | Court terme (≤ 2 ans) |
| Longs cycles de qualification et coût de certification | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Contraintes liées aux presses à haute tonnage, aux outillages et à la main-d'œuvre qualifiée | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concentration de l'approvisionnement en métaux spéciaux et contrôles à l'exportation
Le forgeage aérospatial dépend d'une base d'approvisionnement concentrée pour le titane, l'aluminium spécial, le nickel et les matières premières associées. Les contrôles à l'exportation sur les minéraux critiques peuvent allonger les délais et accroître le risque d'approvisionnement pour les fabricants qui dépendent des importations. L'Agence internationale de l'énergie a signalé que les contrôles à l'exportation introduits en 2025 ont intensifié le risque de concentration de l'approvisionnement en minéraux critiques[2]. Ces conditions sont pertinentes pour le forgeage à froid car la disponibilité des matériaux et le contrôle de la composition chimique influent à la fois sur la planification de la production et sur la qualification des pièces. Un accès limité aux billettes ou à l'éponge peut interrompre l'utilisation des presses même lorsque la demande du marché final reste soutenue. Les acheteurs accordent donc une plus grande importance à la sécurité de l'approvisionnement lors de la sélection des fournisseurs.
L'approvisionnement en titane est devenu une préoccupation stratégique pour les chaînes d'approvisionnement aérospatiales occidentales. Les clients et fournisseurs américains de forgeage examinent de plus près les sources nationales, japonaises et indiennes pour réduire le risque de concentration. Cette transition prend du temps car les sources de matériaux aérospatiaux doivent être qualifiées pour chaque programme individuel. La transition peut accroître la complexité des achats et retarder la concrétisation des bénéfices des nouvelles capacités. Elle peut également encourager un plus grand recours au recyclage et une planification des stocks plus rigoureuse sur le marché des forgeages à froid aérospatiaux. La diversification des matériaux est donc une réponse à plus long terme plutôt qu'une solution immédiate.
Longs cycles de qualification et coût de certification
Les clients aérospatiaux appliquent des exigences de qualification exigeantes car les composants forgés remplissent souvent des fonctions critiques pour la sécurité. Les processus d'approbation de production Nadcap, AS9100D et FAA ou Agence de la sécurité aérienne de l'Union européenne (EASA) exigent que les fournisseurs démontrent une qualité constante avant le début des commandes. Ces exigences protègent la qualité des programmes mais rendent difficile pour les nouvelles installations de répondre rapidement à une demande accrue. Les fournisseurs agréés doivent démontrer leur maîtrise de l'ensemble de la chaîne de valeur du forgeage. Les coûts de qualification sont particulièrement significatifs pour les petites entreprises qui doivent financer les coûts des presses, des essais, de la documentation et des audits avant que les revenus du programme ne soient sécurisés.
La FAA a émis la directive de navigabilité 2025-04-12 après avoir identifié des disques de turbine basse pression CFM LEAP fabriqués à partir de forgeages présentant une taille de grain non conforme. La directive exigeait le retrait et le remplacement des disques concernés. Des événements tels que celui-ci expliquent pourquoi les constructeurs d'aéronefs et de moteurs maintiennent des procédures de qualification conservatrices. Les nouveaux jeux d'outillages et les nouvelles presses nécessitent une inspection de premier article et l'approbation du client avant le début de la production régulière. Le coût et le temps impliqués peuvent limiter le nombre de fournisseurs disponibles pour les applications critiques. Dans le même temps, ces barrières aident les fabricants établis à conserver leurs positions une fois l'approbation obtenue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
les aéronefs à voilure fixe ancrent la performance du marchéLes aéronefs à voilure fixe détenaient 79,78 % de la part du marché des forgeages à froid aérospatiaux en 2026 et devraient croître à un CAGR de 8,45 % jusqu'en 2032. Cette catégorie comprend les aéronefs commerciaux à fuselage étroit, les aéronefs à fuselage large, les jets régionaux, les chasseurs et autres plateformes à voilure fixe. Les programmes à fuselage étroit génèrent une production unitaire élevée de raccords forgés, de bagues de train d'atterrissage et de jeux de fixations. Boeing a stabilisé la production du 737 MAX à 42 aéronefs par mois en 2026 après avoir reçu l'autorisation d'augmenter la cadence. Airbus poursuit la montée en cadence de la famille A320, visant 70 à 75 aéronefs par mois d'ici fin 2027. Ces programmes soutiennent une demande régulière de composants de précision pouvant être produits économiquement à grande échelle.
La production d'aéronefs à fuselage large ajoute des travaux à plus faible cadence mais techniquement exigeants. Boeing vise huit livraisons de 787 par mois, tandis qu'Airbus vise un taux de l'A350 de 12 aéronefs par mois d'ici 2028. Les avions de chasse ajoutent un flux de demande plus restreint mais à plus haute valeur pour les équipements en titane et en alliages de nickel. Les fournisseurs de voilure fixe doivent prendre en charge différents types de pièces mais opèrent selon des exigences similaires en matière de flux de grain fiable, de dimensions contrôlées et de documentation. Les aéronefs à voilure tournante représentent la part de marché restante, soutenus par l'activité des flottes civiles et militaires. Leur besoin en forgeages de têtes de rotor et de boîtes de vitesses maintient une base de demande spécialisée. La diversité des programmes fait du segment à voilure fixe le segment central du marché des forgeages à froid aérospatiaux.



Par type d'aéronef :
l'aviation commerciale établit le plancher de la demandeL'aviation commerciale représentait 55,67 % du marché des forgeages à froid aérospatiaux en 2026. Les aéronefs commerciaux nécessitent des pièces forgées dans l'ensemble de la cellule, de l'installation moteur, du train d'atterrissage, des fixations et des systèmes de commande de vol. Les raccords structurels en aluminium, les sous-composants de train d'atterrissage et les jeux de fixations représentent une grande partie de ce contenu. Le vaste carnet de commandes mondial fournit aux forgerons commerciaux une base de demande continue. Airbus a déclaré 8 754 aéronefs dans son carnet de commandes 2025, tandis que Boeing a déclaré plus de 6 100 aéronefs commerciaux dans son carnet de commandes. Cette échelle permet aux fabricants de planifier les achats de matériaux et les investissements en presses sur des périodes plus longues.
L'aviation militaire est le type d'aéronef à la croissance la plus rapide et devrait enregistrer un CAGR de 8,67 % jusqu'en 2032. Les programmes d'acquisition en Amérique du Nord et en Europe soutiennent la demande d'équipements de cellule et de moteur avec des exigences de certification strictes, portés par les acquisitions de chasseurs et d'aéronefs à voilure tournante. L'aviation générale bénéficie de l'activité des jets d'affaires et d'un besoin croissant de composants UAV. L'autre catégorie comprend les plateformes de lancement spatial qui nécessitent des anneaux et disques spécialisés forgés en titane et en nickel. Chaque type d'aéronef a des exigences différentes en matière de cadence et de matériaux, mais tous nécessitent une qualité et une traçabilité démontrées. Le marché des forgeages à froid aérospatiaux sert donc un ensemble de programmes qui réduisent la dépendance à une seule catégorie d'aéronefs.
Par application :
la demande moteur redéfinit les priorités des applicationsLe train d'atterrissage détenait 32,04 % de la part du marché des forgeages à froid aérospatiaux en 2026. Les systèmes de train principal et de train avant utilisent des tourillons, cylindres, essieux, raccords et équipements associés forgés à froid en raison de la résistance mécanique et des performances en fatigue requises. Safran Landing Systems a déclaré une augmentation de 9 % des livraisons de trains d'atterrissage A320 à 657 unités en 2025, ainsi qu'une augmentation de 59 % des livraisons de trains d'atterrissage 787. La société a ouvert des installations à Molsheim, en France, en juin 2025 pour augmenter la capacité de production et de maintenance des systèmes d'atterrissage et de freinage. Cette activité soutient la demande de sous-composants forgés haute performance.
Les composants de moteur devraient croître à un CAGR de 9,34 % jusqu'en 2032, le taux le plus rapide parmi toutes les applications. La directive de navigabilité FAA 2025-04-12 a renforcé l'importance du contrôle de la taille des grains dans les composants de turbine forgés. La réponse aux pièces non conformes a été un contrôle de procédé plus strict plutôt qu'une réduction du recours aux forgeages. Les fixations et boulons restent une application à fort volume, car la cohérence dimensionnelle est essentielle pour l'assemblage des aéronefs. Les composants de cellule et de nacelle sont soutenus par la même montée en cadence de production d'aéronefs qui stimule la demande de moteurs et de trains d'atterrissage. Les acheteurs demandent de plus en plus la traçabilité jusqu'aux coulées de billettes individuelles dans les dossiers de premier article. Ces exigences accroissent la valeur des systèmes qualité établis sur l'ensemble du marché des forgeages à froid aérospatiaux.
Par type de matériau :
les alliages d'aluminium en tête pendant que le titane gagne du terrainLes alliages d'aluminium détenaient 42,53 % du marché en 2026, reflétant leur large utilisation dans les cadres de fuselage, les nervures d'aile, les supports moteur, les structures de nacelle et d'autres composants d'aéronefs. La série 7xxx, notamment le 7075 et le 7050, offre une combinaison de résistance mécanique, d'efficacité pondérale et d'usinabilité pour les forgeages structurels. L'extension d'aluminium haute pureté d'Arconic à Davenport Works a doublé la capacité nationale pour les applications aérospatiales et de défense, démontrant l'importance stratégique de l'approvisionnement en matériaux pour la production aérospatiale américaine. Les forgeages en aluminium continuent de répondre aux besoins structurels à fort volume des programmes d'aéronefs commerciaux.
Les alliages de titane devraient croître à un CAGR de 9,08 % jusqu'en 2032. Leur utilisation augmente dans les structures de train d'atterrissage, les pylônes moteur et les raccords haute résistance où la résistance du matériau soutient la réduction de masse. Des nuances avancées telles que Ti-5553 et Beta-C obtiennent des qualifications pour les applications de train d'atterrissage. La concentration de l'approvisionnement a encouragé les clients aérospatiaux à diversifier leurs sources d'éponge et de billettes de titane, une transition qui nécessite une qualification et peut prendre plusieurs années dans une chaîne d'approvisionnement de programme. L'acier inoxydable sert aux applications exigeantes de train d'atterrissage et de fixations, tandis que les superalliages à base de nickel restent nécessaires pour les disques et anneaux de la section chaude des moteurs. Le secteur des forgeages à froid aérospatiaux doit donc gérer un mélange de matériaux plus complexe tout en maintenant une traçabilité stricte des pièces.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 35,21 % de la part du marché des forgeages à froid aérospatiaux en 2026. La région dispose d'une base dense de fabrication d'aéronefs, de production de moteurs, de programmes de défense et de fournisseurs de forgeage qualifiés. Le carnet de commandes de Boeing a atteint 682 milliards USD en 2026, comprenant plus de 6 100 aéronefs commerciaux. Howmet Aerospace a déclaré un chiffre d'affaires de 8,3 milliards USD en 2025, en hausse de 11 % par rapport à l'année précédente, avec des ventes aux tiers de ses Structures Ingéniées en hausse de 8 %, soutenues par la défense aérospatiale. Cette base permet aux fabricants de convertir la demande des programmes d'aéronefs et de défense en commandes de forgeage. Les normes NADCAP et AS9100D renforcent les exigences de procédé, tandis que la supervision de la FAA influence les contrôles de navigabilité et de production. Les nouveaux fournisseurs font face à de longues périodes de qualification, ce qui limite la croissance rapide des capacités.
Les dépenses d'investissement sont concentrées sur la capacité des presses, les matériaux et le contrôle de la production. Howmet a investi 453 millions USD en dépenses d'investissement en 2025 et a déclaré une croissance de 21 % de son chiffre d'affaires dans la défense aérospatiale. L'extension d'aluminium d'Arconic renforce également la base de matières premières régionale. Les lignes de forgeage numériques et l'inspection en ligne deviennent plus pertinentes là où les acheteurs exigent un contrôle reproductible des matériaux. La région reste exposée aux risques d'approvisionnement en titane, ce qui encourage la diversification des fournisseurs. Sa base de certification établie reste un avantage significatif sur le marché des forgeages à froid aérospatiaux.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,12 % jusqu'en 2032. Les programmes d'aéronefs indigènes, la modernisation de la défense, la croissance du trafic passagers et les investissements dans la chaîne d'approvisionnement régionale soutiennent cette expansion. GE Aerospace prévoit de presque doubler ses dépenses auprès de fournisseurs locaux en Inde pour atteindre 400 millions USD d'ici 2030 et a investi 55 millions USD dans son installation de Pune depuis 2024 pour développer l'automatisation et la fabrication de précision. Ces investissements soutiennent une base d'approvisionnement régionale plus compétente et alignent la demande d'aéronefs et de moteurs avec les capacités de fabrication disponibles localement.
L'Inde développe des capacités aérospatiales qualifiées grâce au développement des fournisseurs et à de nouveaux investissements manufacturiers. Le Japon et la Corée du Sud contribuent des capacités avancées de forgeage en titane et en nickel liées aux programmes mondiaux de moteurs. L'accréditation NADCAP et la certification AS9100D restent des facteurs de conformité importants pour les exportateurs. La combinaison de croissance de la demande et d'expansion des capacités agréées dans la région soutient son rôle sur le marché des forgeages à froid aérospatiaux. Les investissements industriels accroissent également la capacité des fournisseurs régionaux à poursuivre des travaux sur des composants complexes, ce qui peut élargir la base de fournisseurs agréés au fil du temps.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe dispose d'une base substantielle de forgeage aérospatial construite autour d'Airbus, Safran, OTTO FUCHS KG, Farinia Group, Doncasters Group, Mettis Aerospace et Forged Solutions Group. L'activité de production d'Airbus soutient la demande de composants A320neo et A350, tandis que les programmes de défense européens constituent une source supplémentaire de commandes. L'expansion de Safran à Molsheim en 2025 illustre la poursuite des investissements dans les systèmes d'atterrissage et de freinage. La loi européenne sur les matières premières critiques influence les efforts visant à réduire la dépendance aux matières premières importées par le biais du recyclage et de la production nationale. En 2025, OTTO FUCHS a présenté ses travaux sur les jumeaux numériques et l'ingénierie computationnelle intégrée des matériaux pour les forgeages aérospatiaux lors d'AeroMat 2025, une approche qui peut améliorer les processus de développement et l'optimisation du flux de grain pour les pièces qualifiées.
L'activité de forgeage aérospatial en Amérique du Sud est centrée sur le Brésil et les programmes commerciaux et de défense d'Embraer. Le Moyen-Orient et l'Afrique émergent comme des centres de demande, portés par l'expansion des flottes et les plans de fabrication aérospatiale. La croissance des flottes des compagnies aériennes du Golfe soutient la demande par les canaux des équipementiers et de la maintenance, même là où la capacité de forgeage locale est limitée. Les plans industriels saoudiens créent également des opportunités de développement de fournisseurs à long terme. Dans ces régions, les besoins en MRO stimulent la demande de forgeages de remplacement indépendamment des cycles de construction de nouveaux aéronefs. Le marché des forgeages à froid aérospatiaux peut en bénéficier à mesure que les fournisseurs recherchent des sources agréées géographiquement plus diversifiées.
Paysage concurrentiel
Concentration du Marché
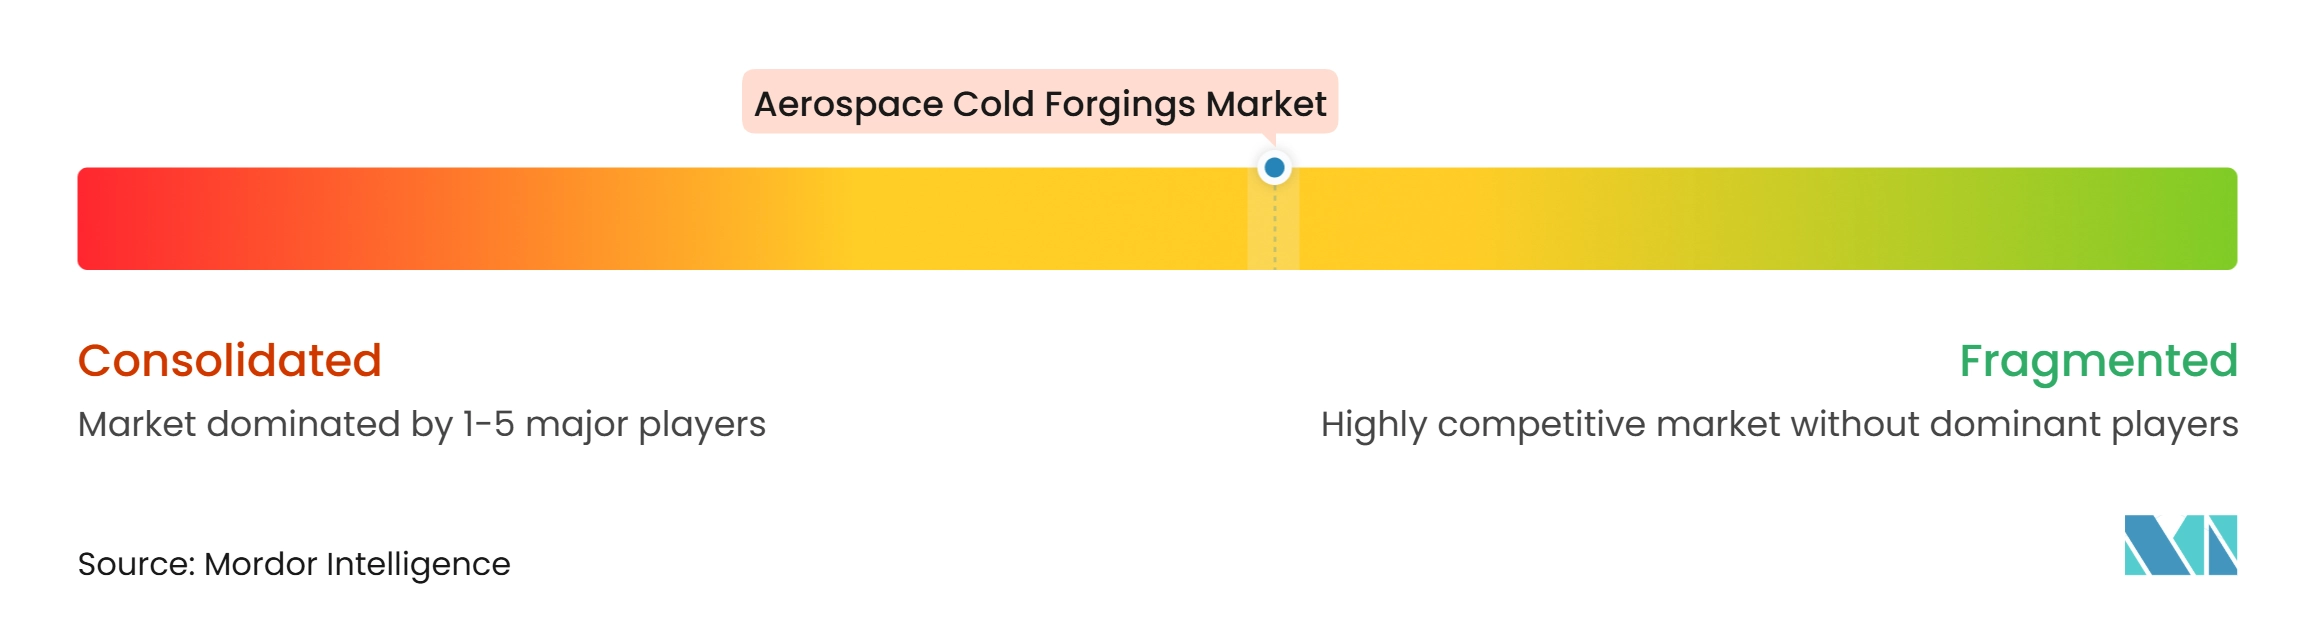
Le marché des forgeages à froid aérospatiaux est modérément fragmenté. Precision Castparts Corp., Howmet Aerospace et ATI Inc. forment un premier niveau avec une grande capacité de presses, une connaissance approfondie des matériaux et des relations clients de longue date. L'entrée est difficile car un nouveau fournisseur nécessite des équipements en capital, des matériaux qualifiés, des procédés agréés et des essais spécifiques aux programmes. L'accréditation NADCAP en fabrication de matériaux métalliques et la certification AS9100D sont des exigences clés pour les programmes d'approvisionnement commercial et de défense. Precision Castparts a annoncé un investissement de 380 millions USD sur les sites Wyman-Gordon pour deux nouvelles presses isothermiques axées sur les forgeages aérospatiaux en superalliages de nickel. Howmet a déployé 453 millions USD en dépenses d'investissement en 2025 et a augmenté son chiffre d'affaires dans la défense aérospatiale de 21 %. Ces investissements indiquent que les grands producteurs ont renforcé leurs capacités et leur technologie autour des pièces à haute valeur ajoutée.
ATI a déclaré que les forgeages de précision, les moulages et les composants représentaient 40 % du chiffre d'affaires de son segment Matériaux Haute Performance et Composants (HPMC) pour l'exercice budgétaire 2025, contre 36 % pour l'exercice budgétaire 2024. La société a également indiqué que les délais de livraison pour certains travaux de forgeage isothermal s'étendaient jusqu'en 2027. En octobre 2025, Forged Solutions Group a prolongé son accord de fourniture avec Kawasaki Heavy Industries pour les anneaux et carters de moteurs aéronautiques Rolls-Royce Trent au-delà de 2030. Il a également ajouté un accord de fourniture d'arbres pluriannuel avec Safran Aero Boosters en juin 2025. Les accords à long terme réduisent la dépendance aux achats au comptant et lient la capacité à des programmes d'aéronefs et de moteurs spécifiques. Ils font également de la qualification des fournisseurs et de la performance de livraison des facteurs concurrentiels critiques.
Le contrôle numérique des procédés émerge comme un point de différenciation supplémentaire. OTTO FUCHS a présenté son utilisation de l'ingénierie computationnelle intégrée des matériaux et des jumeaux numériques pour le développement de forgeages aérospatiaux lors d'AeroMat 2025. SMS Group a mis en service une ligne de forgeage automatisée chez Perryman Company en Pennsylvanie avec des capacités de mesure en ligne et d'optimisation des procédés. Ces systèmes peuvent réduire le temps de développement et améliorer le contrôle des propriétés des matériaux. Les entreprises de taille intermédiaire ont des opportunités là où les clients nécessitent des sources régionales sécurisées pour les fixations et les raccords structurels. Les groupes de forgeage indiens développent également leurs capacités aérospatiales à mesure que les niveaux de qualification s'améliorent.
Leaders du secteur des forgeages à froid aérospatiaux
-
Precision Castparts Corp.
-
ATI Inc.
-
Howmet Aerospace
-
Arconic
-
Bharat Forge
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des forgeages à froid aérospatiaux Entreprises couvertes dans ce rapport
- Arconic
- ATI Inc.
- Bharat Forge
- Doncasters Group
- ELLWOOD Group Inc.
- Farinia Group
- Forged Solutions Group
- Howmet Aerospace
- Mettis Aerospace Limited
- OTTO FUCHS Kommanditgesellschaft
- Pacific Forge, Inc.
- PJSC VSMPO-AVISMA Corporation
- Precision Castparts Corp.
- Safran
- Scot Forge Company
Développements industriels récents dans Marché des forgeages à froid aérospatiaux
- Mai 2026 : Bharat Forge Ltd. a conclu un contrat à long terme avec Embraer pour la fabrication et la fourniture de forgeages à froid pour les composants de train d'atterrissage dans les programmes d'aéronefs commerciaux et militaires. Bharat Forge est devenu le premier fournisseur indien dans la chaîne d'approvisionnement aérospatiale mondiale d'Embraer pour les composants forgés, établissant l'Inde comme source de forgeages à froid structurels critiques pour la sécurité dans les programmes sud-américains.
- Février 2026 : Pratt & Whitney a annoncé un investissement de 200 millions USD pour installer une presse de forgeage isothermal supplémentaire dans son installation de Columbus, en Géorgie. L'extension vise une augmentation de 30 % de la production de composants forgés à froid pour les programmes de moteurs commerciaux à turboréacteur à engrenages (GTF) et militaires F135, répondant aux contraintes de la chaîne d'approvisionnement pour les disques et anneaux forgés.
Périmètre du rapport mondial sur le marché des forgeages à froid aérospatiaux
Les forgeages à froid aérospatiaux sont des composants métalliques de précision mis en forme et déformés à température ambiante, ou proche de la température ambiante, par haute pression mécanique plutôt que par chauffage thermique. Ils sont fabriqués spécifiquement pour être utilisés dans les aéronefs, les engins spatiaux et les systèmes de défense.
Le marché des forgeages à froid aérospatiaux est segmenté par plateforme, type d'aéronef, application, type de matériau et géographie. Par plateforme, le marché est segmenté en aéronefs à voilure fixe et aéronefs à voilure tournante. Par type d'aéronef, le marché est segmenté en aviation commerciale, aviation militaire, aviation générale et autres. Par application, le marché est segmenté en cellule, train d'atterrissage, nacelle, composants de moteur, fixations et boulons, et autres. Par type de matériau, le marché est segmenté en alliages d'aluminium, alliages de titane, acier inoxydable, superalliages à base de nickel et autres. Le rapport couvre également les tailles de marché et les prévisions pour les forgeages à froid aérospatiaux dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Aéronefs à voilure fixe | Aéronefs à fuselage étroit |
| Jets régionaux | |
| Aéronefs à fuselage large | |
| Avions de chasse | |
| Aéronefs à voilure tournante | Hélicoptères |
| Aviation commerciale |
| Aviation militaire |
| Aviation générale |
| Autres |
| Cellule |
| Train d'atterrissage |
| Nacelle |
| Composants de moteur |
| Fixations et boulons |
| Autres |
| Alliages d'aluminium |
| Alliages de titane |
| Acier inoxydable |
| Superalliages à base de nickel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par plateforme | Aéronefs à voilure fixe | Aéronefs à fuselage étroit |
| Jets régionaux | ||
| Aéronefs à fuselage large | ||
| Avions de chasse | ||
| Aéronefs à voilure tournante | Hélicoptères | |
| Par type d'aéronef | Aviation commerciale | |
| Aviation militaire | ||
| Aviation générale | ||
| Autres | ||
| Par application | Cellule | |
| Train d'atterrissage | ||
| Nacelle | ||
| Composants de moteur | ||
| Fixations et boulons | ||
| Autres | ||
| Par type de matériau | Alliages d'aluminium | |
| Alliages de titane | ||
| Acier inoxydable | ||
| Superalliages à base de nickel | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des forgeages à froid aérospatiaux ?
La taille du marché des forgeages à froid aérospatiaux était évaluée à 5,24 milliards USD en 2026 et devrait croître de 5,63 milliards USD en 2027 à 8,11 milliards USD d'ici 2032, à un CAGR de 7,57 % au cours de la période de prévision (2027-2032).
Quelle application de forgeage à froid aérospatial présente les meilleures perspectives de croissance ?
Les composants de moteur devraient se développer à un CAGR de 9,34 % jusqu'en 2032, soutenus par la production de moteurs et des exigences de contrôle de procédé plus strictes.
Pourquoi les forgeages en titane deviennent-ils plus importants dans les programmes aéronautiques ?
Le titane soutient les utilisations à haute résistance et sensibles à la masse dans les trains d'atterrissage, les pylônes et les raccords structurels, et les alliages de titane devraient croître à un CAGR de 9,08 %.
Quelle région connaît la croissance la plus rapide dans le forgeage à froid aérospatial ?
L'Asie-Pacifique devrait croître à un CAGR de 9,12 % jusqu'en 2032, à mesure que l'Inde et d'autres fournisseurs régionaux développent leurs capacités de production aérospatiale.