
航空宇宙コールドフォージング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.63 十億米ドル |
| 市場規模 (2032) | 8.11 十億米ドル |
| 成長率 (2027 - 2032) | 7.57 % |
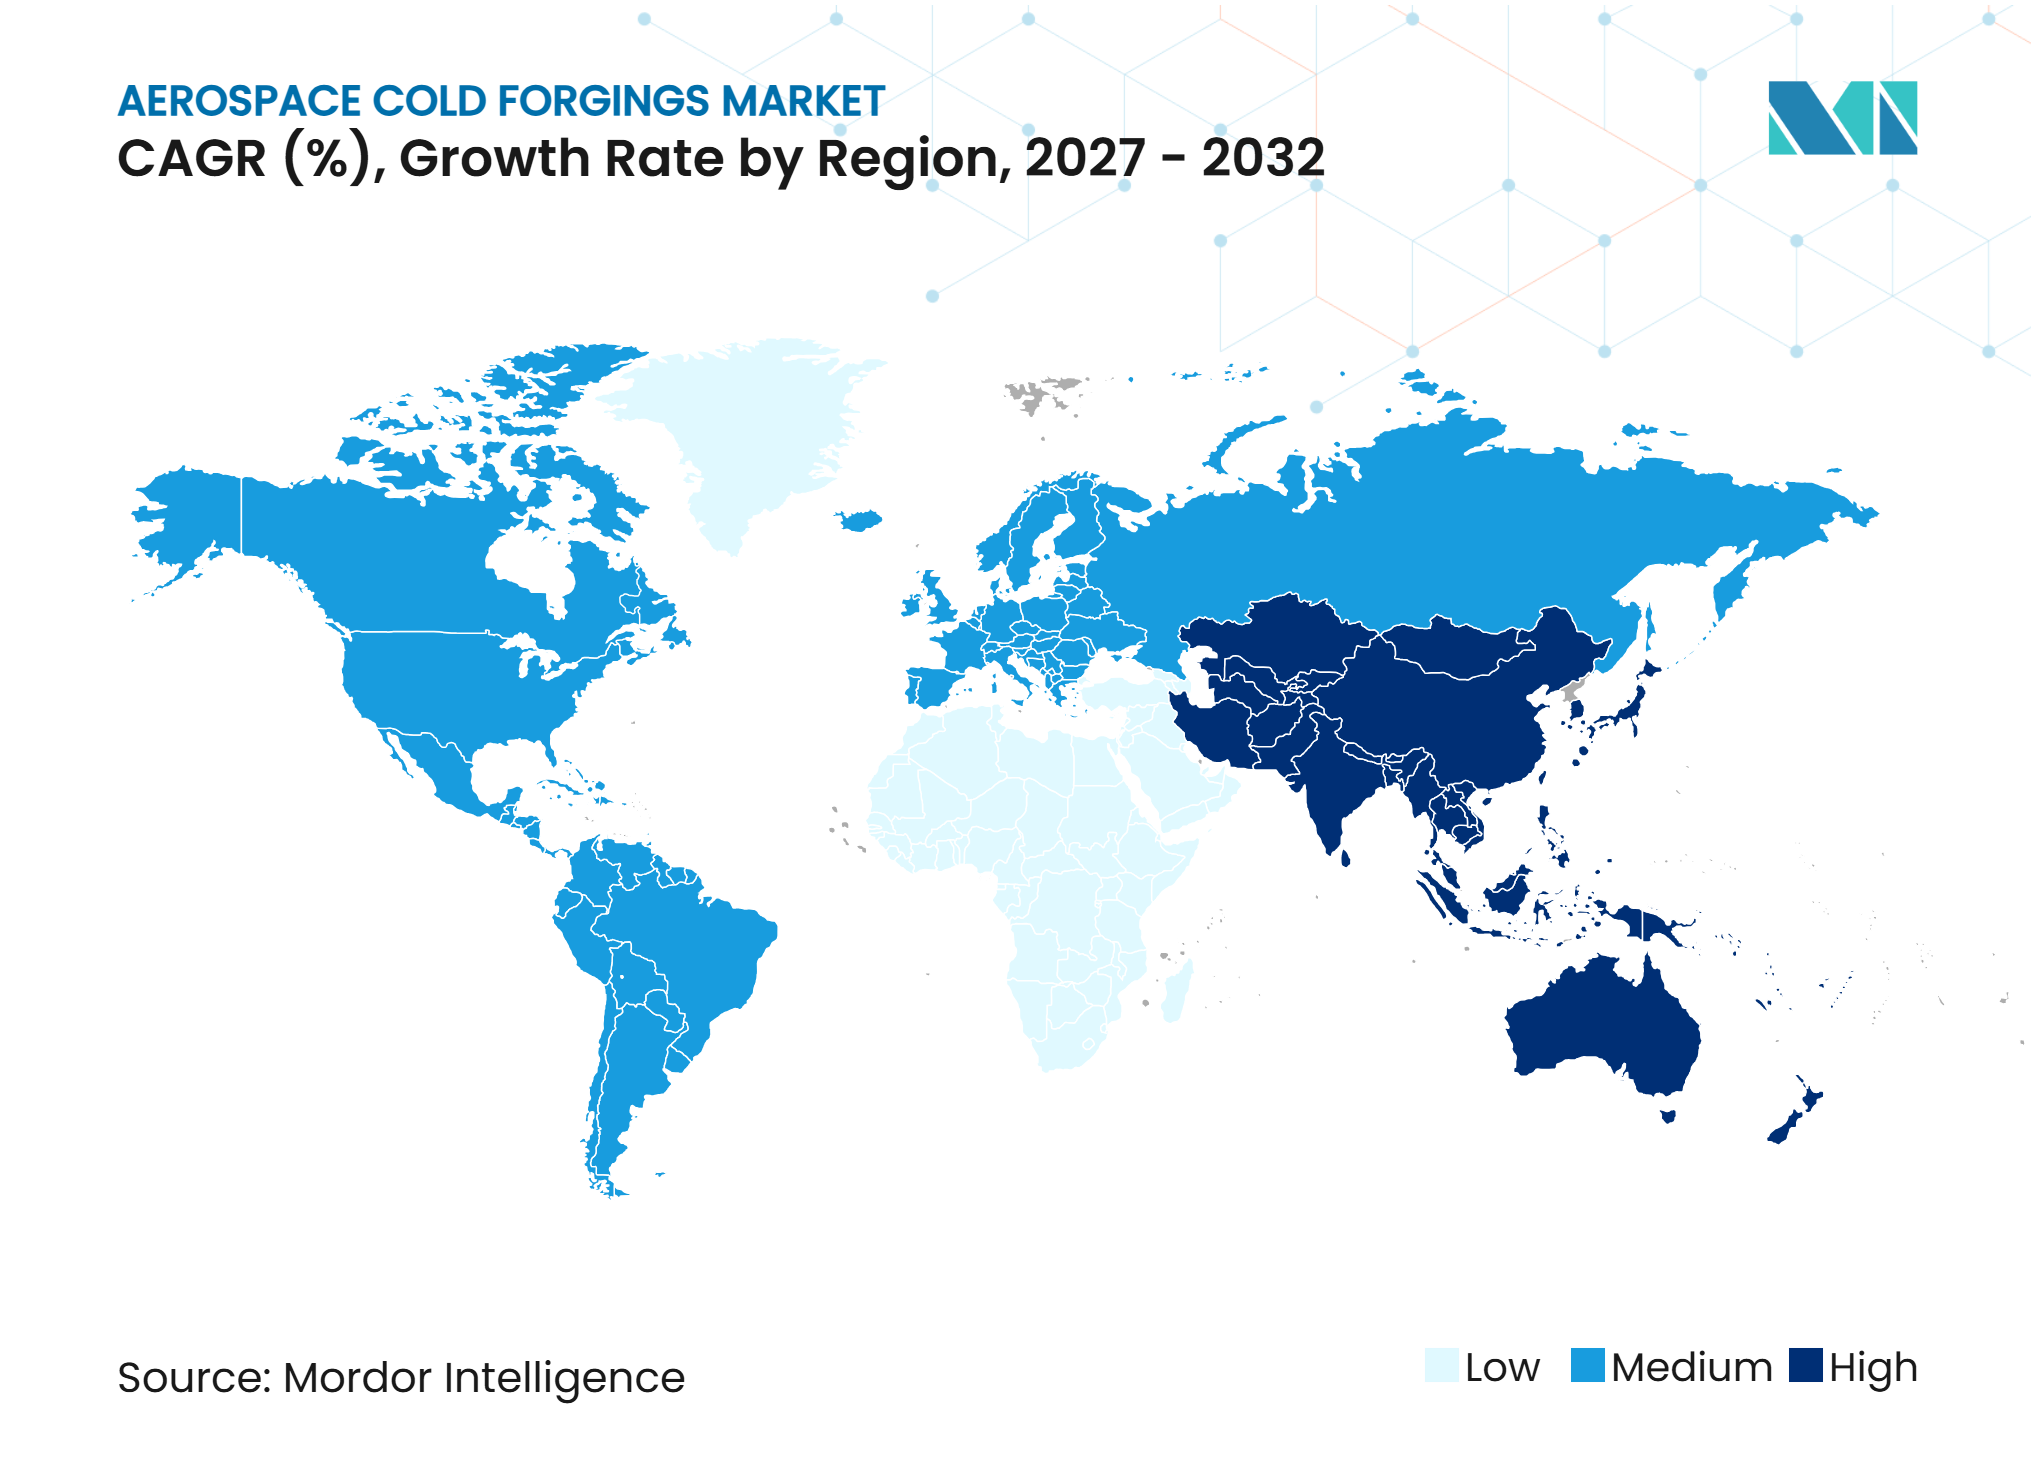
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空宇宙コールドフォージング市場分析
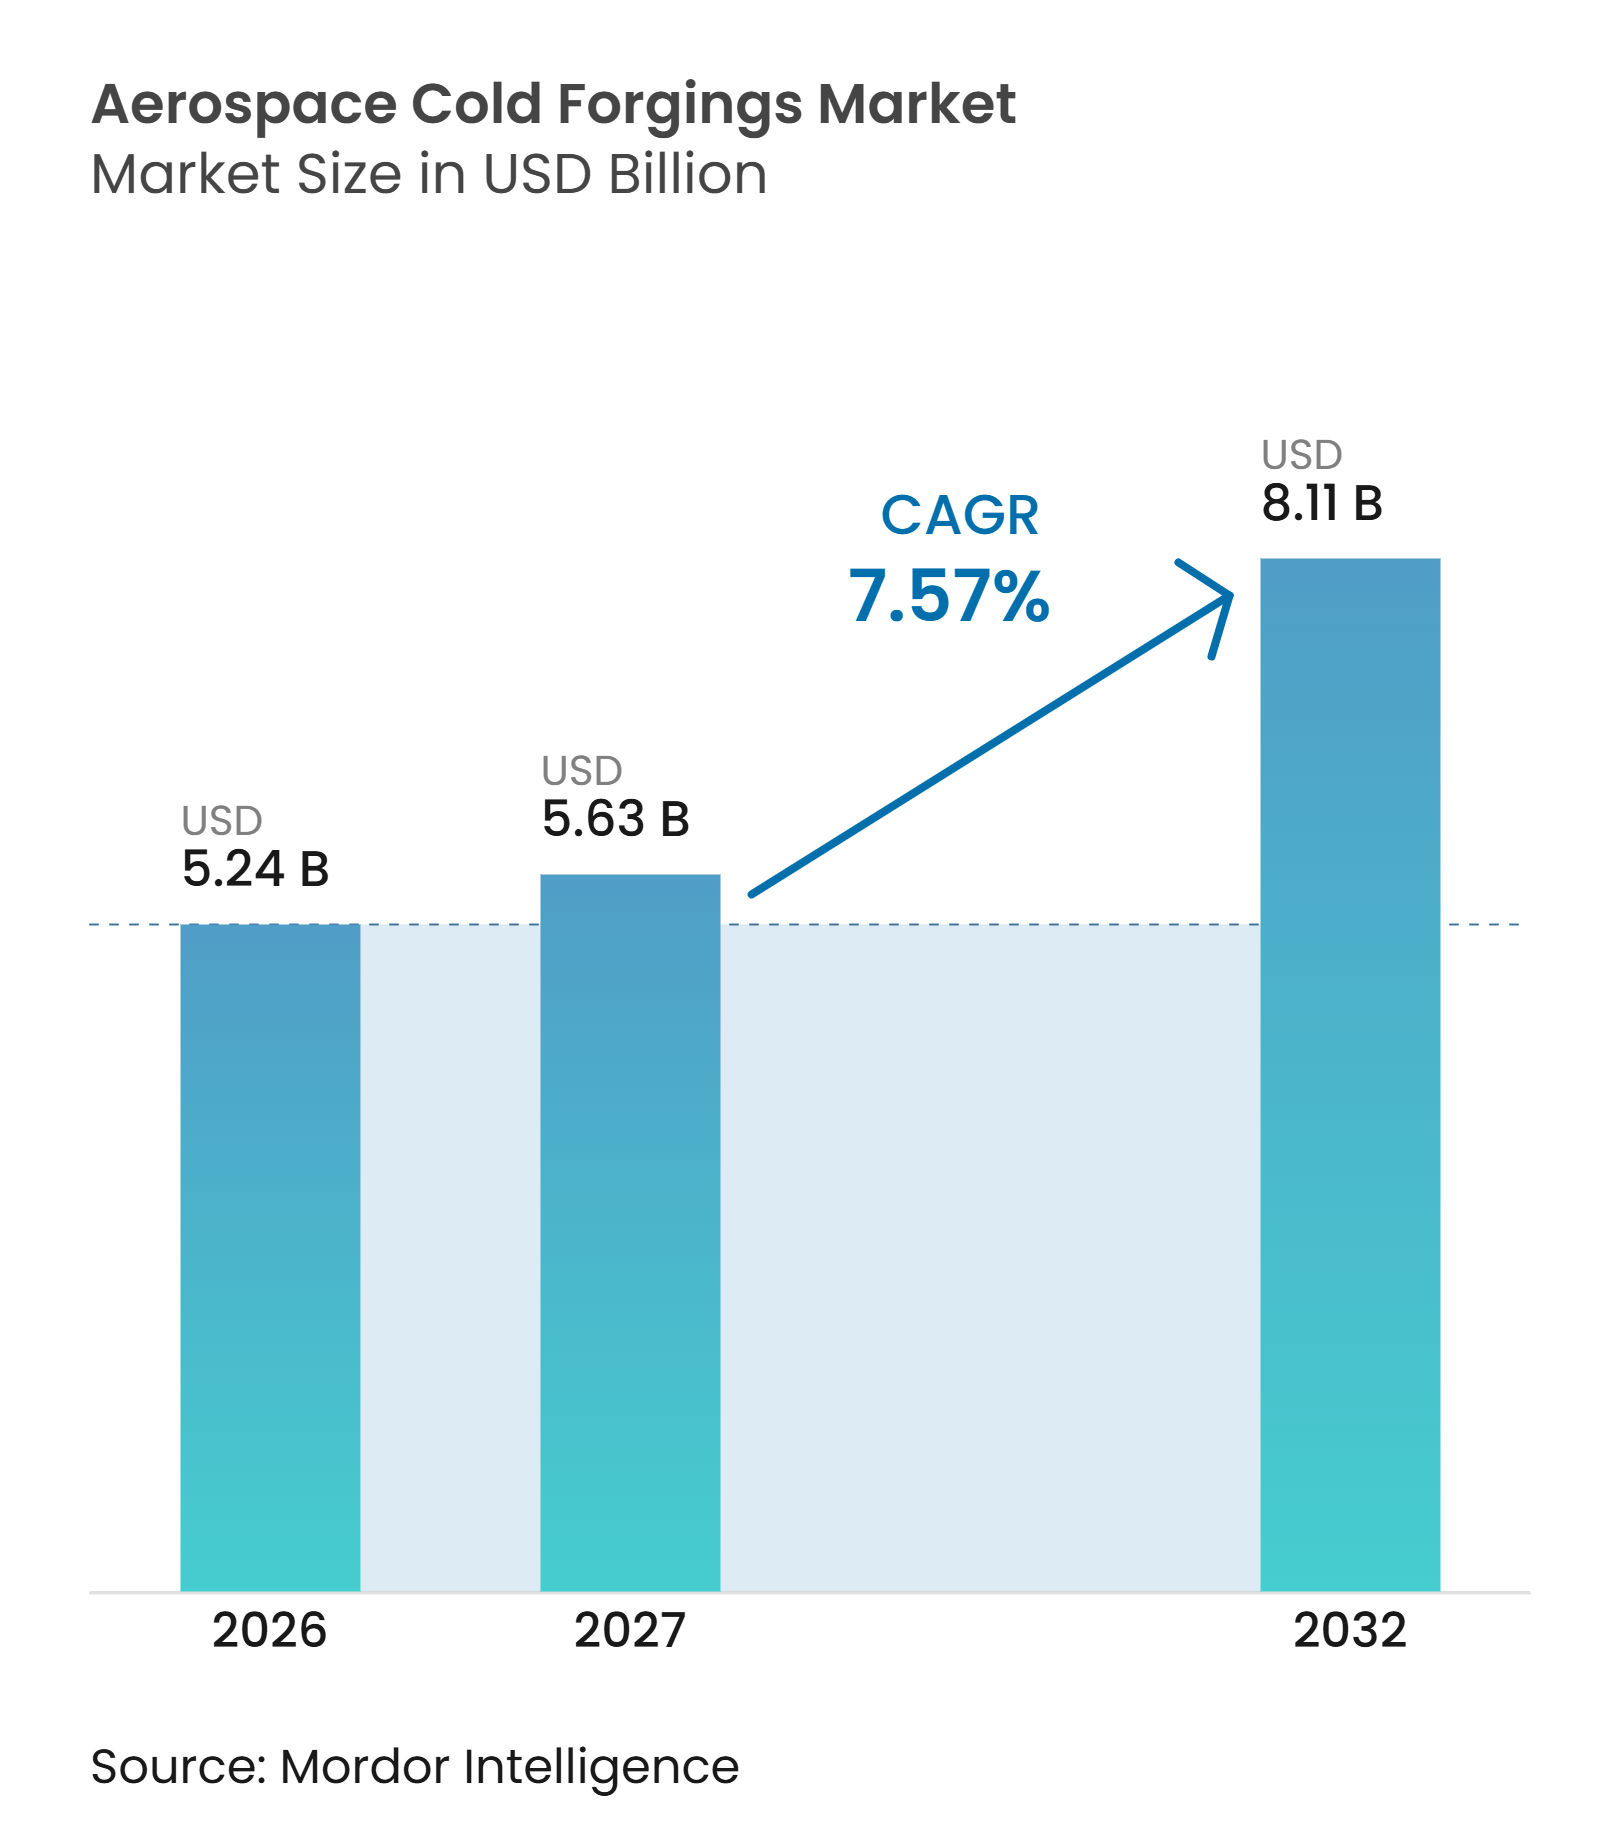
航空宇宙コールドフォージング市場規模は2026年に52.4億米ドルと評価され、2027年の56.3億米ドルから2032年には81.1億米ドルへと、予測期間(2027年~2032年)にCAGR 7.57%で成長すると推定されています。コールドフォージングは、寸法精度、グレインフロー、および疲労特性を制御できることから、安全性が重要なファスナー、降着装置ハードウェア、およびニアネットシェイプエンジン部品において引き続き重要な役割を果たしています。認証要件により、承認済みサプライヤーの基盤は限定的であり、新規能力の追加は遅れがちです。航空機の生産スケジュール、エンジン交換ニーズ、および防衛調達は、航空宇宙フォージングの購買決定を形成し続けています。航空宇宙コールドフォージング市場は、航空メーカーが軽量構造部品とより信頼性の高い材料トレーサビリティを求めるにつれて恩恵を受けています。設備投資は、プログラム認定要件を満たし、特殊金属の調達を管理し、長期生産契約を支援できるサプライヤーを優遇する可能性が高いです。
主要レポートのポイント
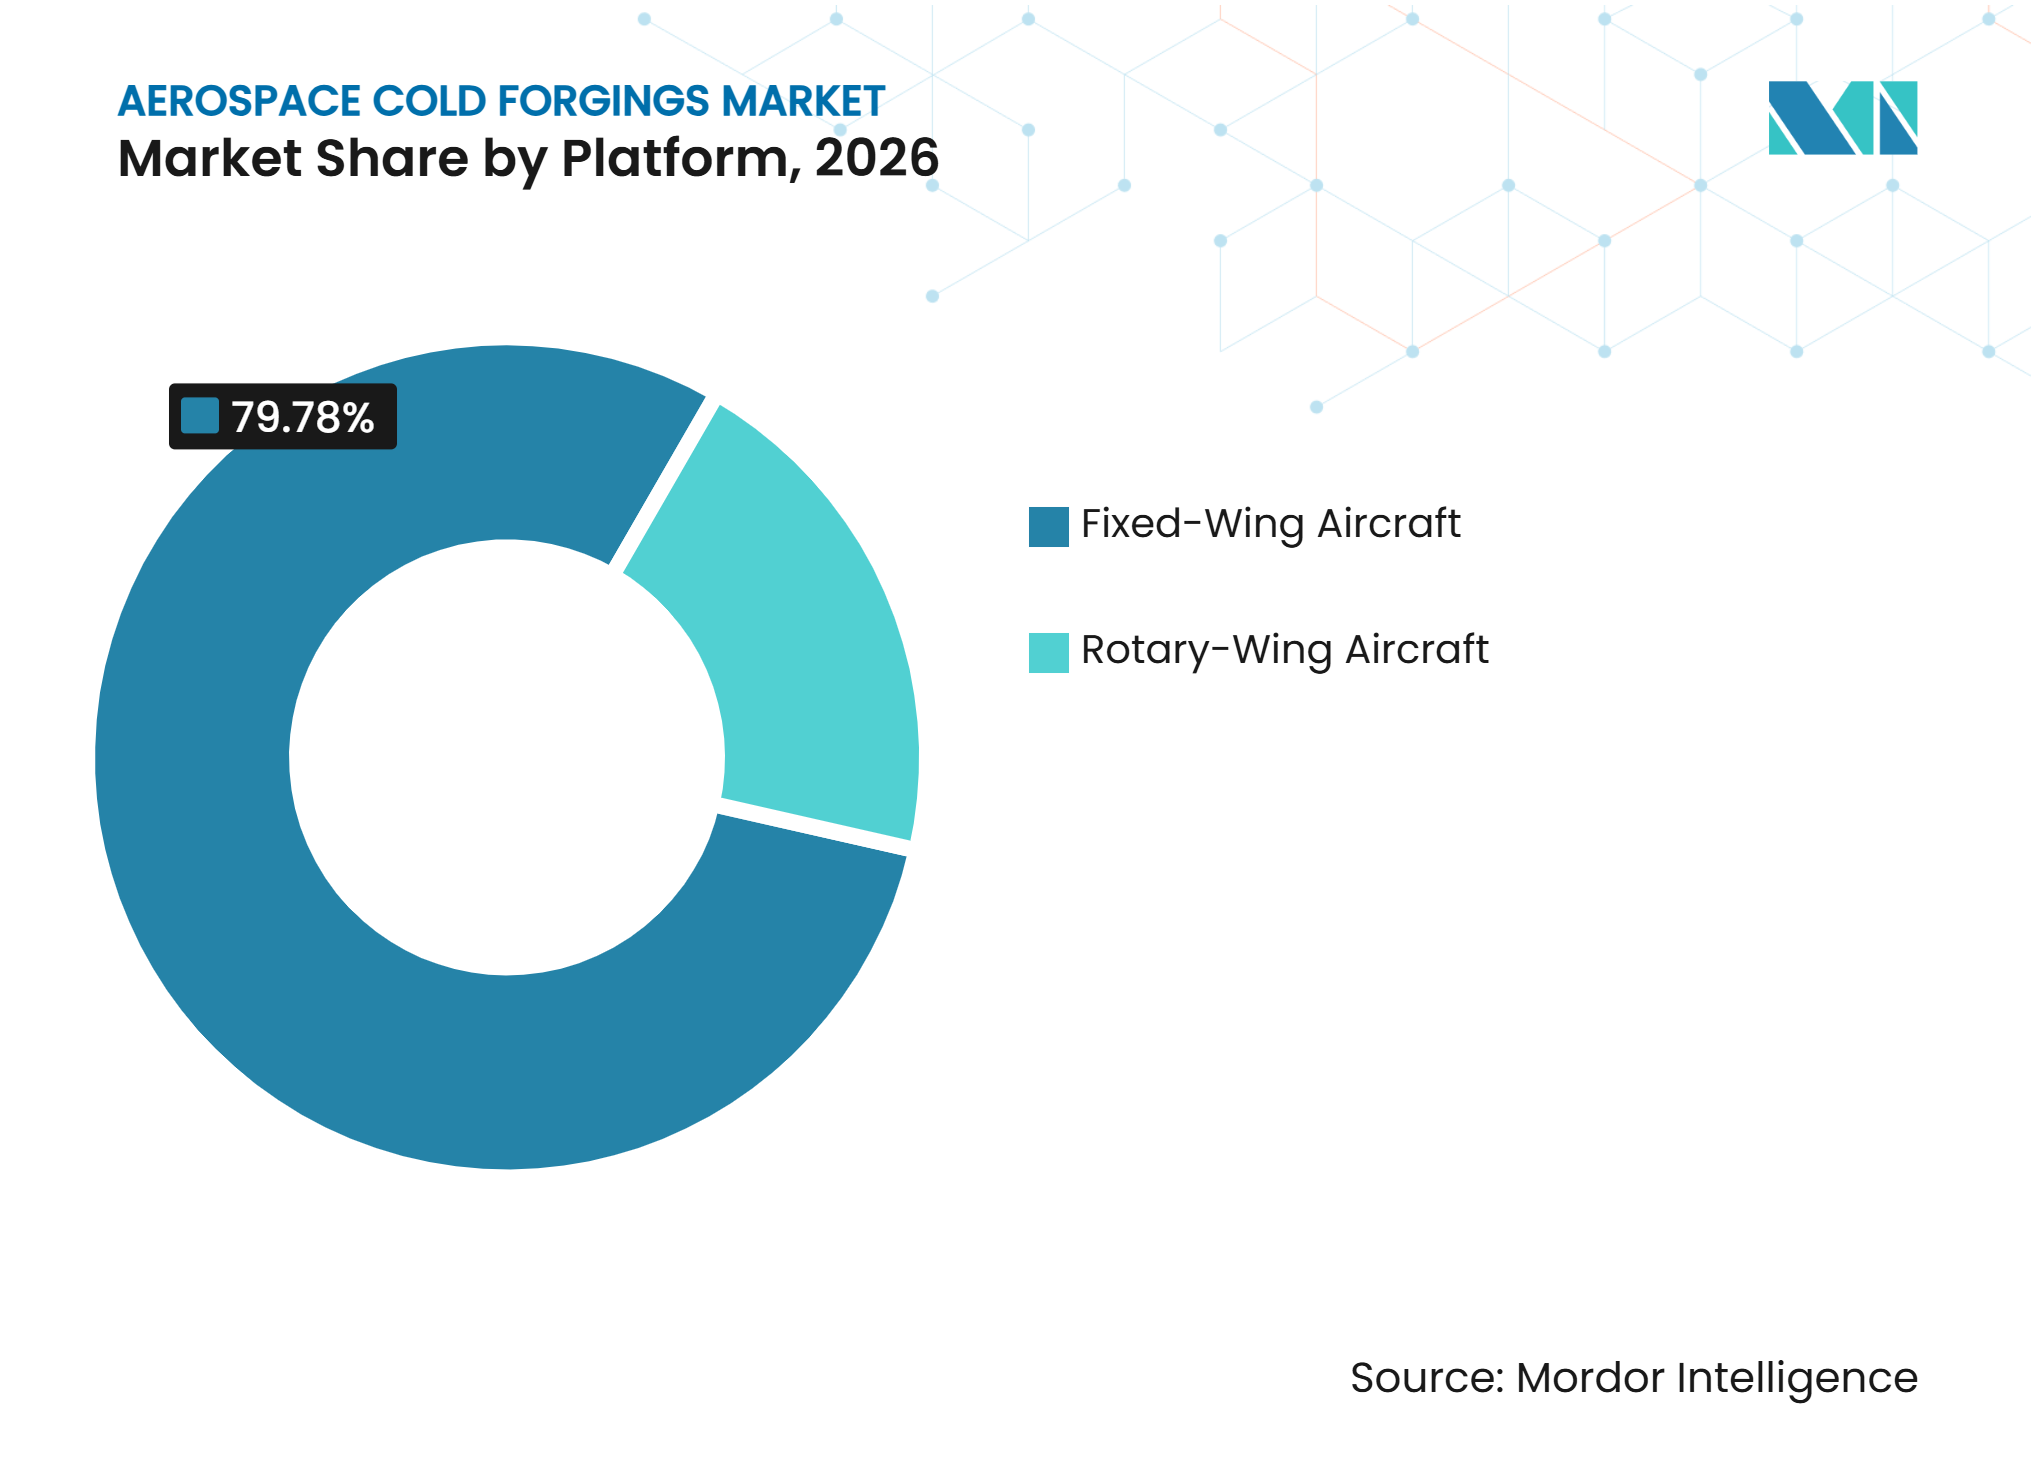
- プラットフォーム別では、固定翼航空機が2026年の航空宇宙コールドフォージング市場シェアの79.78%を占め、2032年までCAGR 8.45%で成長すると予測されています。
- 航空機タイプ別では、民間航空が2026年の航空宇宙コールドフォージング市場規模の55.67%を占め、軍用航空は2032年までCAGR 8.67%で成長すると予測されています。
- 用途別では、降着装置が2026年の航空宇宙コールドフォージング市場シェアの32.04%を占め、エンジン部品は2032年までCAGR 9.34%で成長すると予測されています。
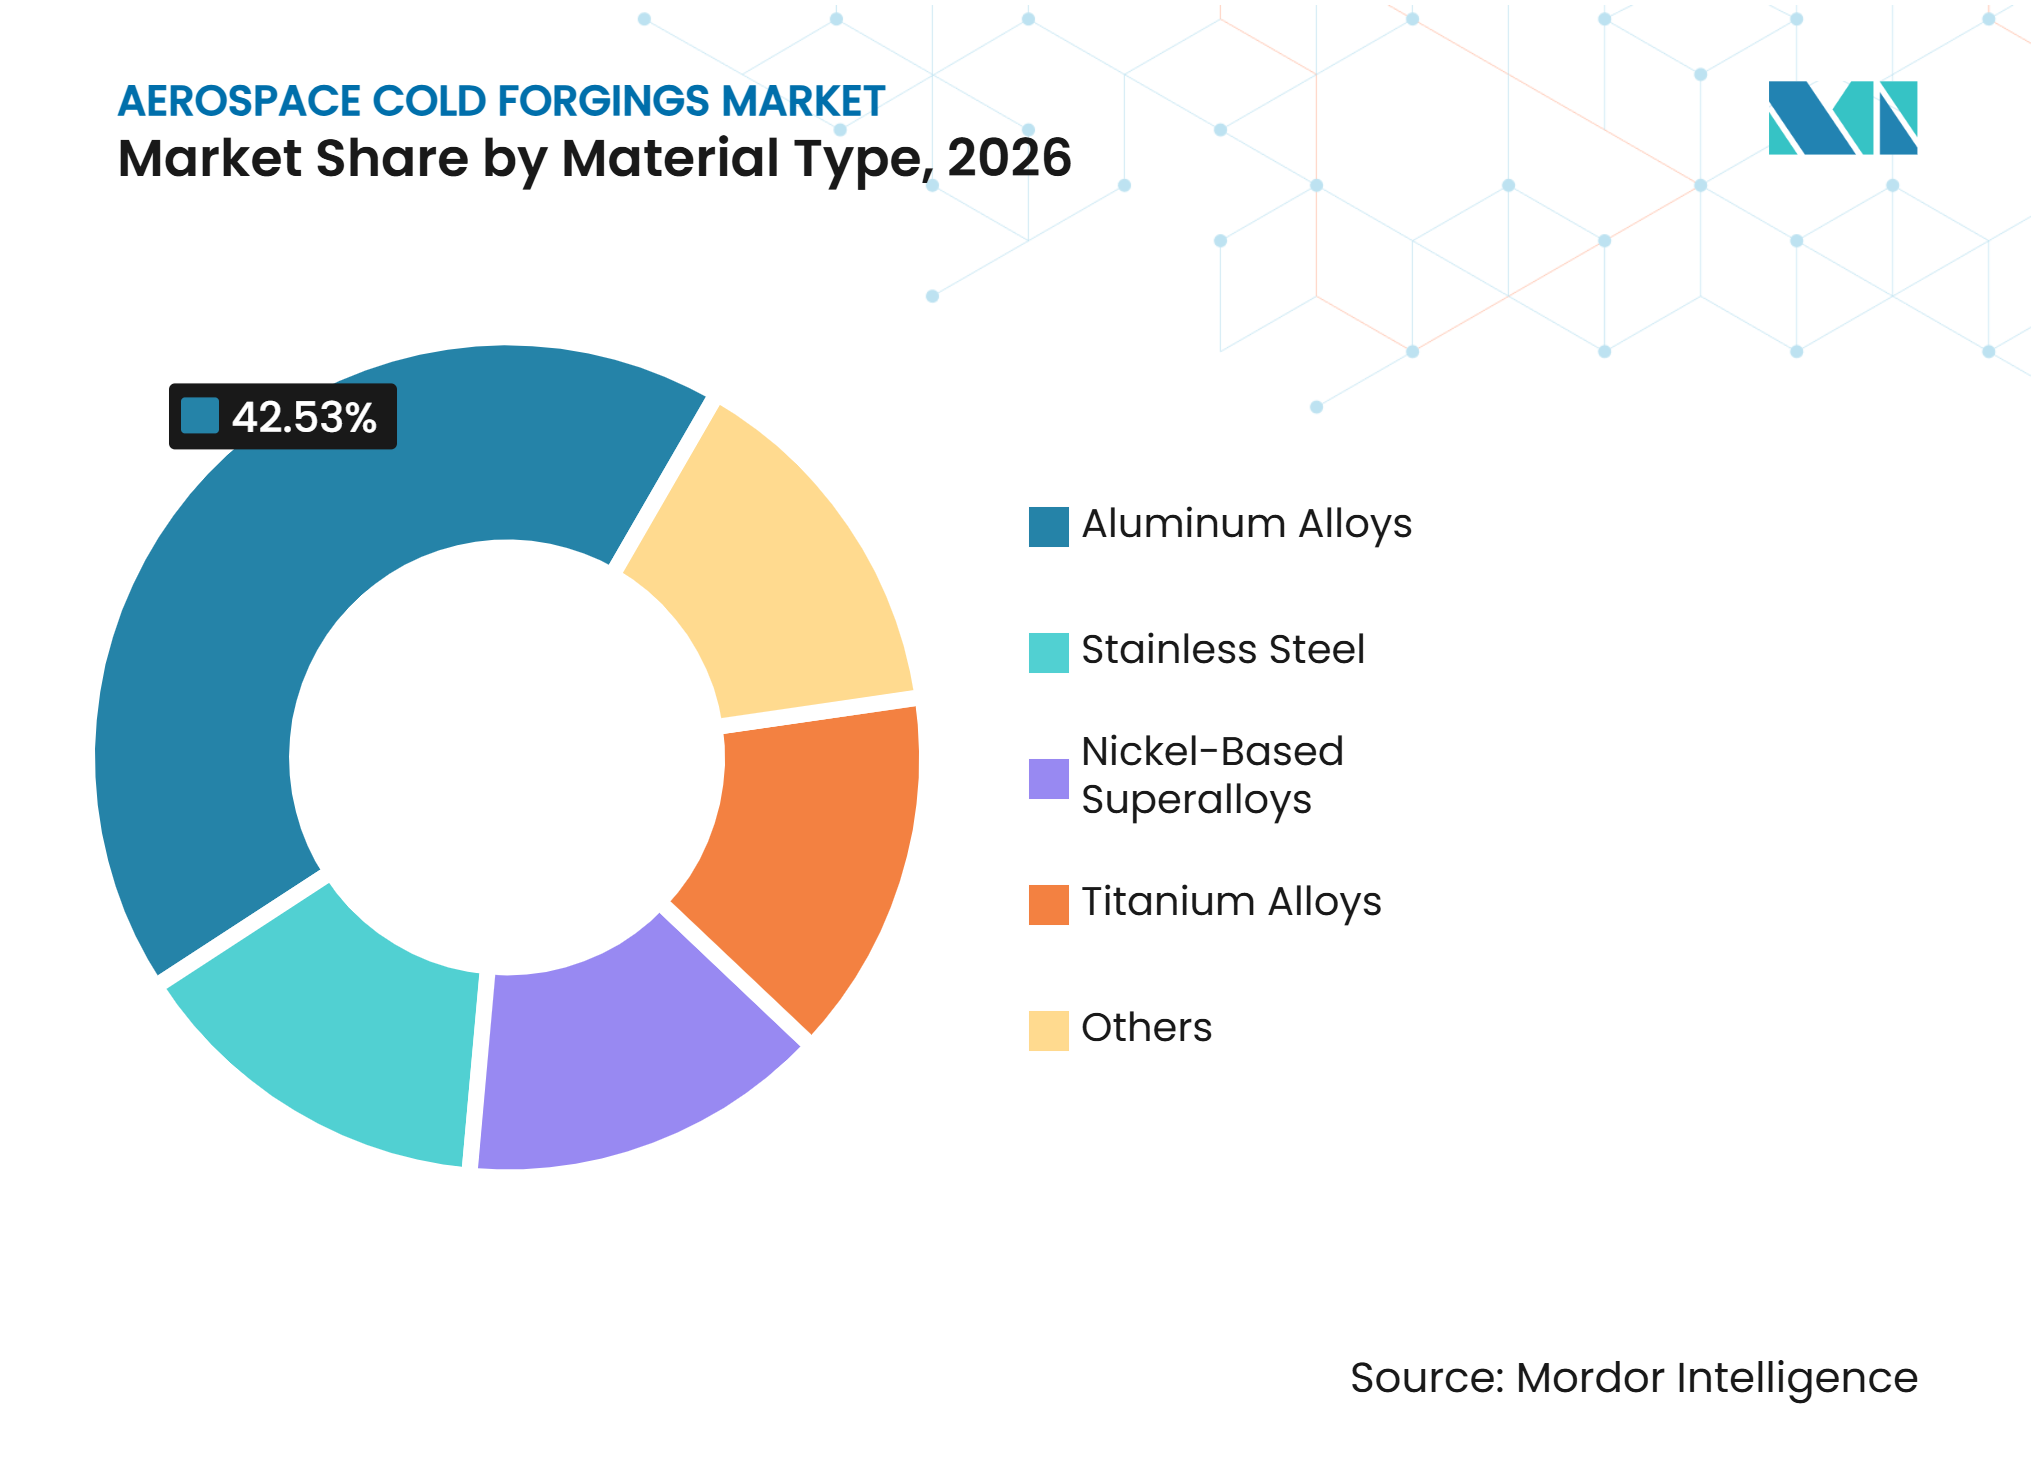
- 材料タイプ別では、アルミニウム合金が2026年の市場の42.53%を占め、チタン合金は2032年までCAGR 9.08%で成長すると予測されています。
- 地域別では、北米が2026年の市場の35.21%を占め、アジア太平洋は2032年までCAGR 9.12%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 民間航空機の受注残と生産増強 | +2.1% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| 機体近代化およびエンジン交換プログラム | +1.5% | グローバル、アジア太平洋を中心に中東・アフリカへ波及 | 中期(2〜4年) |
| アルミニウムおよびチタン合金採用による軽量化 | +1.3% | グローバル、アジア太平洋および北米で早期に進展 | 長期(4年以上) |
| 防衛、無人航空機(UAV)、および宇宙調達 | +1.0% | 北米および欧州 | 短期(2年以内) |
| デジタル制御コールドフォージングおよびインライン検査 | +0.6% | 北米および欧州、ドイツおよび日本で早期に進展 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
民間航空機の受注残と生産増強
ボーイングとエアバスの受注残は、航空宇宙フォージングメーカーに対し、年間航空機納入サイクルを超えた明確な生産シグナルを提供しています。ボーイングは2025年末に6,100機以上の民間航空機を含む6,820億米ドルの受注残を抱えて終了しました。エアバスは1,124機のワイドボディ機を含む8,754機の年末受注残を報告しました。これらの受注書は、ナローボディおよびワイドボディプログラム全体にわたる鍛造ファスナー、構造フィッティング、および降着装置部品の需要を支えています。新規施設は、適格部品を生産できるようになる前に、顧客および航空承認要件を満たすための24〜48ヶ月のプロセス検証を必要とします。この供給の遅延反応は、航空機メーカーが月産を増加させる中でも、フォージング能力を制約し続ける可能性があります。
ボーイングは規制当局の承認を受け、2026年に737 MAXの生産レートを月産42機に達成しました。一方、エアバスは2027年末までにA320ファミリーのレートを月産70〜75機に引き上げることを目標としています。航空機プログラムは、特にフィッティング、ジョイント、ファスナー、および降着装置アセンブリにおいて、多くのコールドフォージング部品を使用しています。受注残の規模により、サプライヤーはプレス、工具、品質システム、および長期材料契約への投に対してより大きな確信を持てます。また、航空機メーカーが複数年の供給契約を通じて承認済み能力を確保することを促します。これにより、受注の視認性が短サイクルの産業用途よりも強い航空宇宙コールドフォージング市場が支えられます。
機体近代化およびエンジン交換プログラム
機体近代化は、新型エンジンとメンテナンスプログラムの両方において鍛造部品の需要を増加させます。Safranは2025年に1,802基のLEAPエンジンを納入し、前年比28%増となりました。新型エンジンの生産と交換活動は、特にディスク、リング、および高強度ハードウェアにおいて、同じ特殊フォージング能力をめぐって競合します。この競合は、等温および特殊合金フォージングのリードタイムを延長する可能性があります。作業量の増加により、各承認済みサプライヤーにとってプロセスの一貫性がより重要になります。エンジンメーカーは、上流の部品基盤に近い場所への投資で対応しています。
エンジンメーカーは、交換部品の需要が増大するにつれて、上流の部品能力にますます注力しています。これは、鍛造ディスク、リング、およびその他の重要部品の運用上の重要性を反映しています。交換プログラムは、新型航空機の生産レートが変動する際に需要を維持し、オーバーホールおよびメンテナンスサイクルを通じて定期的な部品ニーズを支えます。これにより、航空宇宙コールドフォージング市場に第二の需要チャネルが提供されます。確立されたエンジン認定を持つサプライヤーは、この需要に対応できる立場にあります。
アルミニウムおよびチタン合金採用による軽量化
航空機メーカーは、軽量性、強度、耐食性、および熱性能が求められる箇所にアルミニウムおよびチタン合金を使用しています。アルミニウム鍛造品は、機体フィッティング、翼構造、エンジンマウント、およびナセルハードウェアで引き続き一般的です。チタンは、アルミニウムが運用要件を満たせない降着装置構造、エンジンパイロン、および高強度フィッティングにより多く使用されています。これらの材料は、合金固有の熱処理とトレーサビリティが部品承認の中心であるため、プロセス知識の価値を高めます。より特殊な材料グレードへのシフトは、顧客仕様を満たせるサプライヤーのプールも狭め、繰り返し可能な品質管理を維持できる認定フォージングメーカーに利益をもたらします。
Arconicは2025年9月、航空宇宙および防衛用途向けの高純度アルミニウム生産を増強するため、ダベンポートワークスで5,750万米ドルの拡張工事を完成させました。このプロジェクトは国防生産法タイトルIIIから4,550万米ドルの支援を受けました[1]。この能力は、米国の航空宇宙および防衛サプライチェーンで使用される材料基盤を支えています。新型プラットフォームにおけるアルミニウム・リチウム設計は、材料管理と文書化をさらに重視させます。熱処理と耐空性管理に関するFAA要件は認定コストを増加させますが、確立されたステムを持たないサプライヤーの参入も制限します。したがって、航空宇宙コールドフォージング市場は、プロセス規律の必要性を低下させることなく、軽量化トレンドから恩恵を受けることができます。
防衛、UAV、および宇宙調達
防衛航空機、回転翼機、無人システム、および宇宙プログラムは、過酷な運用条件に対応するための耐久性のある鍛造ハードウェアを必要とします。これらのプログラムは多くの場合、厳格な品質基準を満たすチタン、アルミニウム、鋼鉄、およびニッケル合金部品を必要とします。軍事調達は、民間航空プログラムが生産スケジュールを調整する際にも、複数年にわたる需要を提供できます。米国はFY2026国防歳出に航空機調達および研究のための資金を含めました。防衛活動はまた、ローターヘッド、ギアボックス部品、構造フィッティング、およびエンジンハードウェアの需要を支え、特殊サプライヤーに長期生産出力を構築するための別のルートを提供します。
FY2026歳出法案には、航空機調達、研究、および主要防衛航空プログラムへの資金が含まれていました。防衛調達は、構造部品、ローターシステム、およびエンジンハードウェアの需要を支えます。UAVプログラムは、民間航空機と同じ出力プロファイルを必要とせずに精密部品の需要を追加できます。防衛調達者はまた、トレーサビリティと承認済み製造プロセスを重視しており、認定の重要性を強化しています。この需要は、すでに認定された防衛プログラムに従事し、軍用、回転翼機、および無人機用途にわたって業務を拡大できる航空宇宙コールドフォージングサプライヤーを支えます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊金属の供給集中と輸出規制 | -1.2% | グローバル、北米および欧州が最も影響を受ける | 短期(2年以内) |
| 長い認定サイクルと認証コスト | -0.9% | グローバル | 長期(4年以上) |
| 大型プレス、工具、および熟練労働力の制約 | -0.7% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特殊金属の供給集中と輸出規制
航空宇宙フォージングは、チタン、特殊アルミニウム、ニッケル、および関連原料の集中したサプライベースに依存しています。重要鉱物に対する輸出規制は、輸入に依存するメーカーにとってリードタイムと調達リスクを増加させる可能性があります。国際エネルギー機関は、2025年に導入された輸出規制が重要鉱物の供給集中リスクを高めたと報告しました[2]。これらの状況は、材料の入手可能性と化学的管理が生産スケジュールと部品認定の両方に影響するため、コールドフォージングに関連しています。ビレットまたはスポンジへのアクセスが制限されると、最終市場の需要が依然として強い場合でも、プレスの稼働率が中断される可能性があります。したがって、買い手はサプライヤーを選定する際に供給セキュリティをより重視しています。
チタンの調達は、西側の航空宇宙サプライチェーンにとって戦略的な懸念事項となっています。米国のフージング顧客とサプライヤーは、集中リスクを軽減するために国内、日本、およびインドの供給源をより詳しく検討しています。このシフトには時間がかかります。なぜなら、航空宇宙材料の供給源は個々のプログラムに対して認定される必要があるからです。この移行は調達の複雑さを増加させ、新規能力の恩恵の実現を遅らせる可能性があります。また、航空宇宙コールドフォージング市場においてリサイクルの増加とより規律ある在庫計画を促す可能性もあります。したがって、材料の多様化は即時の解決策ではなく、長期的な対応策です。
長い認定サイクルと認証コスト
航空宇宙顧客は、鍛造部品が安全性の重要な機能を果たすことが多いため、厳格な認定要件を適用します。Nadcap、AS9100D、およびFAAまたは欧州連合航空安全機関(EASA)の生産承認プロセスでは、受注が始まる前にサプライヤーが一貫した品質を実証することが求められます。これらの要件はプログラムの品質を保護しますが、新規施設が増加する需要に迅速に対応することを困難にします。承認済みサプライヤーは、フォージングバリューチェーン全体にわたる管理を実証しなければなりません。認定コストは、プログラム収益が確保される前にプレス、試験、文書化、および監査のコストを負担しなければならない中小企業にとって特に重大です。
FAAは、不適合な粒径を持つ鍛造品から製造されたCFM LEAPの低圧タービンディスクを特定した後、耐空性指令2025-04-12を発行しました。この指令は、影響を受けたディスクの取り外しと交換を要求しました。このような事例は、航空機およびエンジンメーカーが保守的な認定手順を維持する理由を説明しています。新しい工具セットとプレスは、定期生産が始まる前に初回品検査と顧客承認が必要です。関連するコストと時間は、重要な用途に利用可能なサプライヤーの数を制限する可能性があります。同時に、これらの障壁は、一度承認が得られた後、確立されたメーカーがその地位を維持するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
固定翼航空機が市場パフォーマンスを牽引固定翼航空機は2026年の航空宇宙コールドフォージング市場シェアの79.78%を占め、2032年までCAGR 8.45%で成長すると予測されています。このカテゴリには、民間ナローボディ機、ワイドボディ機、リージョナルジェット、戦闘機、およびその他の固定翼プラットフォームが含まれます。ナローボディプログラムは、鍛造フィッティング、降着装置ブッシング、およびファスナーセットに対して高い単位出力を生み出します。ボーイングは出力増加の承認を受け、2026年に737 MAXの生産を月産42機に安定させました。エアバスはA320ファミリーの増産を継続しており、2027年末までに月産70〜75機を目標としています。これらのプログラムは、規模に応じて経済的に生産できる精密部品に対する安定した需要を維持します。
ワイドボディ生産は、出力は低いものの技術的に要求の高い作業を追加します。ボーイングは月産8機の787納入を目標とし、エアバスは2028年までに月産12機のA350レートを追求しています。戦闘機は、チタンおよびニッケル合金ハードウェアに対してより小規模ながら高価値の需要流を追加します。固定翼サプライヤーは異なる部品タイプをサポートしなければなりませんが、信頼性の高いグレインフロー、制御された寸法、および文書化に関して同様の要件の下で運されます。回転翼航空機は残りの市場シェアを占め、民間および防衛フリートの両方での活動に支えられています。ローターヘッドおよびギアボックスフォージングの要件は、特殊な需要基盤を維持します。幅広いプログラムミックスにより、固定翼セグメントは航空宇宙コールドフォージング市場の中心となっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
航空機タイプ別:
民間航空が需要の底を形成民間航空は2026年の航空宇宙コールドフォージング市場の55.67%を占めました。民間航空機は、機体、エンジン設置、降着装置、ファスナー、および飛行制御システム全体にわたって鍛造部品を必要とします。アルミニウム構造フィッティング、降着装置サブコンポーネント、およびファスナーセットがこのコンテンツの大部分を占めます。大規模なグローバル受注残は、民間フォージングメーカーに継続的な需要基盤を提供します。エアバスは2025年の受注残に8,754機を報告し、ボーイングは受注残に6,100機以上の民間航空機を報告しました。この規模により、メーカーはより長期間にわたって材料購入とプレス投資を計画できます。
軍用航空は最も成長の速い航空機タイプであり、2032年までCAGR 8.67%を記録すると予測されています。北米および欧州の調達プログラムは、戦闘機および回転翼機の調達に牽引され、厳格な認定要件を持つ機体およびエンジンハードウェアの需要を支えます。一般航空はビジネスジェット活動とUAV部品の増大するニーズから恩恵を受けます。その他のカテゴリには、特殊なチタンおよびニッケル鍛造リングとディスクを必要とする宇宙打ち上げプラットフォームが含まれます。各航空機タイプは異なる出力と材料要件を持ちますが、すべてが実証された品質とトレーサビリティを必要とします。したがって、航空宇宙コールドフォージング市場は、単一の航空機カテゴリへの依存を低減するプログラムのミックスに対応しています。
用途別:
エンジン需要が用途の優先順位を再形成降着装置は2026年の航空宇宙コールドフォージング市場シェアの32.04%を占めました。主脚および前脚システムは、必要な強度と疲労特性のため、コールドフォージングされたトラニオン、シリンダー、アクスル、フィッティング、および関連ハードウェアを使用します。Safranランディングシステムズは2025年にA320降着装置の納入が657ユニットへと9%増加し、787降着装置の納入が59%増加したと報告しました。同社は2025年6月にフランスのモルスハイムに施設を開設し、着陸・制動システムの生産とメンテナンス能力を増強しました。この活動は高性能鍛造サブコンポーネントの需要を支えます。
エンジン部品は2032年までCAGR 9.34%で成長すると予測されており、全用途の中で最も速い成長率です。FAA耐空性指令2025-04-12は、鍛造タービン部品における粒径制御の重要性を強調しました。不適合部品への対応は、フォージングへの依存を減らすのではな、より厳格なプロセス制御でした。ファスナーとボルトは、寸法の一貫性が航空機組立に不可欠であるため、高出力の用途であり続けます。機体とナセル部品は、エンジンと降着装置の需要を牽引する同じ航空機生産増強に支えられています。買い手は初回品パッケージにおいて個々のビレットヒートへのトレーサビリティをますます要求しています。これらの要件は、航空宇宙コールドフォージング市場全体で確立された品質システムの価値を高めます。
材料タイプ別:
アルミニウム合金がリードしながらチタンが台頭アルミニウム合金は2026年の市場の42.53%を占め、胴体フレーム、翼リブ、エンジンマウント、ナセル構造、およびその他の航空機部品での広範な使用を反映しています。7075および7050を含む7xxxシリーズは、構造鍛造品に対して強度、重量効率、および機械加工性の組み合わせを提供します。Arconicのダベンポートワークスにおける高純度アルミニウム拡張は、航空宇宙および防衛用途向けの国内能力を倍増させ、米国の航空宇宙生産における材料供給の戦略的重要性を示しました。アルミニウム鍛造品は、民間航空機プログラム全体にわたって高出力の構造ニーズに引き続き対応しています。
チタン合金は2032年までCAGR 9.08%で成長すると予測されています。その使用は、材料の強度が重量削減を支える降着装置構造、エンジンパイロン、および高強度フィッティングにおいて増加しています。Ti-5553やベータCなどの先進グレードが降着装置用途の認定を取得しつつあります。供給集中は、航空宇宙顧客にチタンスポンジとビレットの供給源を多様化するよう促しており、この移行には認定が必要でプログラムサプライチェーン全体で数年かかる場合があります。ステンレス鋼は要求の厳しい降着装置およびファスナー用途に対応し、ニッケル基超合金はエンジンホットセクションのディスクとリングに引き続き必要です。したがって、航空宇宙コールドフォージング産業は、厳格な部品トレーサビリティを維持しながら、より複雑な材料ミックスを管理しなければなりません。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の航空宇宙コールドフォージング市場シェアの35.21%を占めました。この地域には、航空機製造、エンジン生産、防衛プログラム、および認定フォージングサプライヤーの密な基盤があります。ボーイングの受注残は2026年に6,820億米ドルに達し、6,100機以上の民間航空機を含んでいます。Howmet Aerospaceは2025年に83億米ドルの収益を報告し、前年比11%増となり、エンジニアードストラクチャーズの第三者売上は防衛航空宇宙に支えられて8%増加しました。この基盤により、メーカーは航空機および防衛プログラムからの需要をフォージング受注に転換できます。NADCAPおよびAS9100Dの基準はプロセス要件を強化し、FAA監督は耐空性と生産管理に影響を与えます。新規サプライヤーはい認定期間に直面し、急速な能力成長を制限します。
設備投資はプレス能力、材料、および生産管理に集中しています。Howmetは2025年に4億5,300万米ドルの設備投資を行い、防衛航空宇宙収益が21%成長したと報告しました。Arconicのアルミニウム拡張も地域の原料基盤を強化します。デジタルフォージングラインとインライン検査は、買い手が繰り返し可能な材料管理を要求する場所でより関連性が高まっています。この地域はチタン調達リスクにさらされており、サプライヤーの多様化を促しています。確立された認定基盤は、航空宇宙コールドフォージング市場において依然として重要な優位性です。
アジア太平洋
アジア太平洋は2032年までCAGR 9.12%で成長すると予測されています。国産航空機プログラム、防衛近代化、旅客交通の成長、および地域サプライチェーン投資がこの拡大を支えています。GEエアロスペースは2030年までにインドでの国内サプライヤー支出を4億米ドルにほぼ倍増させる計画であり、自動化と精密製造を拡大するために2024年以降プネー施設に5,500万米ドルを投資しています。これらの投資は、より有能な地域サプライベースを支援し、航空機およびエンジンの需要を地域で利用可能な製造能力と一致させます。
インドは、サプライヤー開発と新規製造投資を通じて認定された航空宇宙能力を追加しています。日本と韓国は、グローバルエンジンプログラムに連携した先進的なチタンおよびニッケルフォージング能力を提供しています。NADCAP認定とAS9100D認証は、輸出業者にとって重要なコンプライアンス要因であり続けます。この地域の需要成長と拡大する承認済み能力の組み合わせは、航空宇宙コールドフォージング市場における役割を支えます。産業投資はまた、地域サプライヤーが複雑な部品作業を追求する能力を高めており、時間をかけて承認済みサプライヤーベースを拡大できます。
欧州、南米、中東、およびアフリカ
欧州は、エアバス、Safran、OTTO FUCHS KG、Farinia Group、Doncasters Group、Mettis Aerospace、およびForged Solutions Groupを中心に構築された実質的な航空宇宙フォージング基盤を持っています。エアバスの生産活動はA320neoおよびA350部品の需要を支え、欧州の防衛プログラムは追加の受注源を提供します。Safranの2025年モルスハイム拡張は、着陸・制動システムへの継続的な投資を示しています。欧州連合の重要原材料法は、リサイクルと国内生産を通じて輸入原材料への依存を減らす取り組みに影響を与えています。2025年、OTTO FUCHSはAeroMat 2025において航空宇宙フォージング開発のためのデジタルツインと統合計算材料工学に関する研究を発表しました。このアプローチは、認定部品の開発プロセスとグレインフロー最適化を改善できます。
南米の航空宇宙フォージング活動は、ブラジルとエンブラエルの民間および防衛プログラムを中心としています。中東とアフリカは、機体拡大と航空宇宙製造計画に牽引され、需要センターとして台頭しています。湾岸キャリアの機体成長は、地域のフォージング能力が限られている場合でも、OEMおよびメンテナンスチャネルを通じて需要を支えます。サウジアラビアの産業計画も長期的なサプライヤー開発の機会を生み出しています。これらの地域全体で、MRO要件は新型航空機の製造サイクルとは独立して交換フォージングの需要を牽引します。サプライヤーがより地理的に多様な承認済み供給源を求めるにつれて、航空宇宙コールドフォージング市場は恩恵を受けることができます。
競合環境
市場集中度
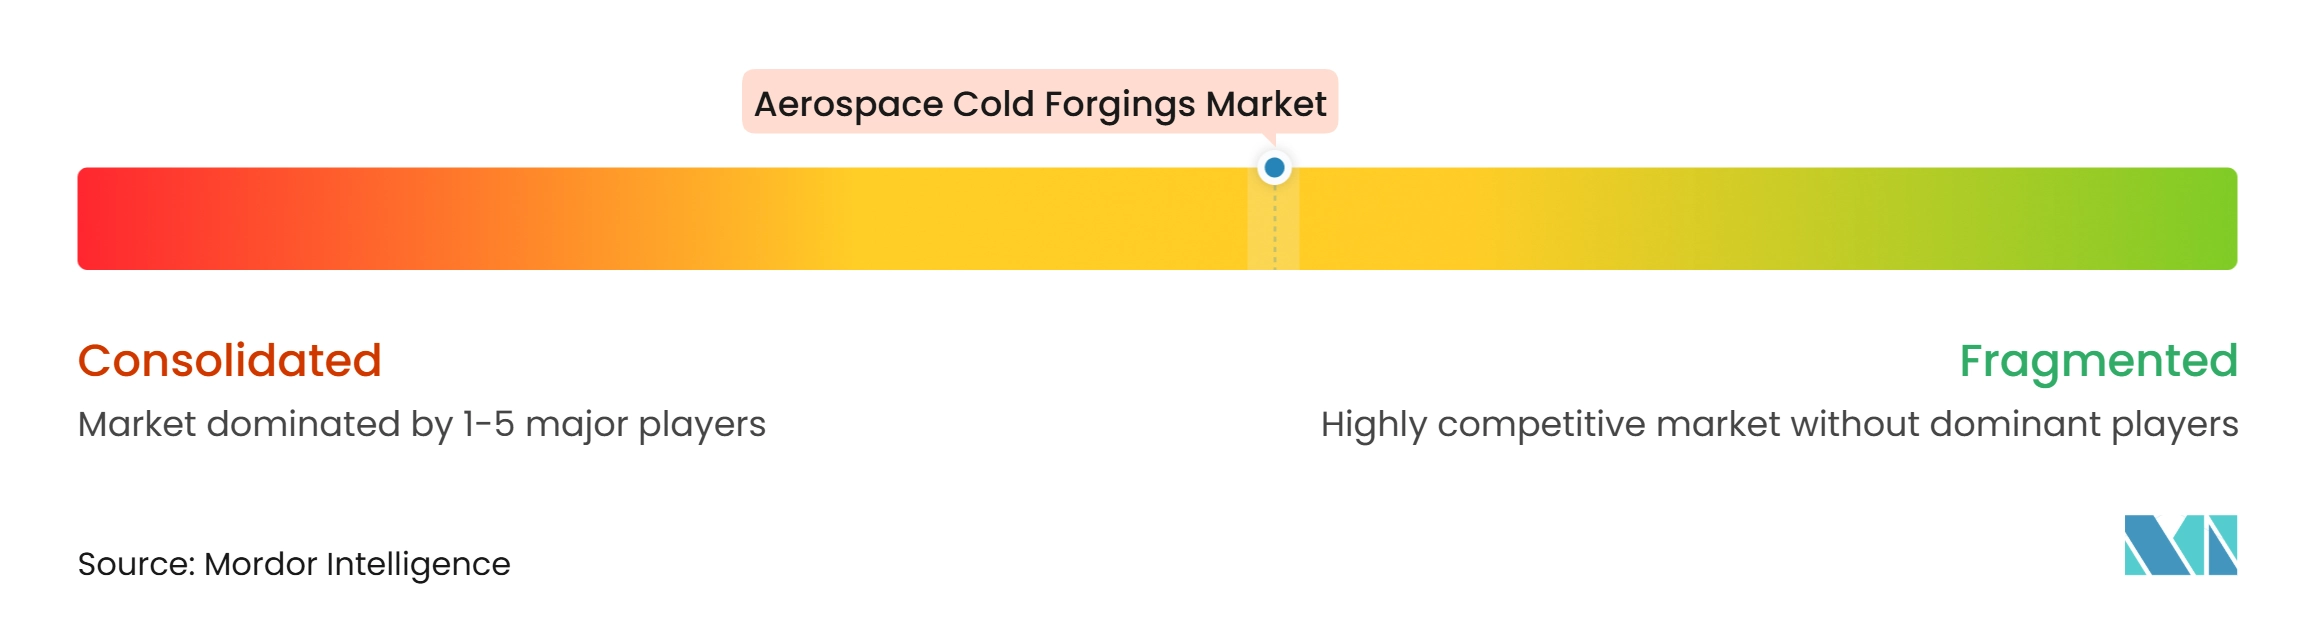
航空宇宙コールドフォージング市場は適度に分散しています。Precision Castparts Corp.、Howmet Aerospace、およびATI Inc.は、大型プレス能力、深い材料知識、および長年の顧客関係を持つ上位層を形成しています。新規サプライヤーは設備投資、認定材料、承認済みプロセス、およびプログラム固有の試験を必要とするため、参入は困難です。NADCAPメタリック材料製造認定とAS9100D認証は、民間および防衛供給プログラムの主要要件です。Precision Castpartsは、ニッケル超合金航空宇宙フォージングに特化した2台の新しい等温プレスのためにワイマン・ゴードンサイトに3億8,000万米ドルの投資を発表しました。Howmetは2025年に4億5,300万米ドルの設備投資を行い、防衛航空宇宙収益を21%拡大しました。これらの投資は、大手生産者が高価値部品を中心に能力と技術を強化したことを示しています。
ATIは、FY2025において精密鍛造品、鋳造品、および部品が高性能材料・部品(HPMC)セグメント収益の40%を占め、FY2024の36%から増加したと報告しました。同社はまた、一部の等温フォージング作業のリードタイムが2027年まで延長されたことを示しました。2025年10月、Forged Solutions GroupはKawasaki Heavy IndustriesとのRolls-Royce Trentエアロエンジンリングおよびケースの供給契約を2030年以降まで延長しました。また、2025年6月にSafran Aero Boostersとの複数年シャフト供給契約を追加しました。長期契約はスポット購入への依存を減らし、能力を特定の航空機およびエンジンプログラムに結びつけます。また、サプライヤーの認定と納入パフォーマンスを重要な競争要因にします。
デジタルプロセス制御は、差別化の追加ポイントとして台頭しています。OTTO FUCHSはAeroMat 2025において、航空宇宙フォージング開発のための統合計算材料工学とデジタルツインの使用を発表しました。SMSグループはペンシルバニア州のPerryman Companyにインライン計測とプロセス最適化能力を備えた自動化フォージングラインを稼働させました。これらのシステムは開発時間を短縮し、材料特性の管理を改善できます。中規模企業は、顧客がファスナーと構造フィッティングの安全な地域供給源を必要とする場所で機会があります。インドのフォージンググループも、認定レベルが向上するにつれて航空宇宙能力を拡大しています。
航空宇宙コールドフォージング産業のリーダー企業
-
Precision Castparts Corp.
-
ATI Inc.
-
Howmet Aerospace
-
Arconic
-
Bharat Forge
- 注:主要企業の掲載順は順位を示すものではありません。
航空宇宙コールドフォージング市場 このレポートでカバーされる企業
- Arconic
- ATI Inc.
- Bharat Forge
- Doncasters Group
- ELLWOOD Group Inc.
- Farinia Group
- Forged Solutions Group
- Howmet Aerospace
- Mettis Aerospace Limited
- OTTO FUCHS Kommanditgesellschaft
- Pacific Forge, Inc.
- PJSC VSMPO-AVISMA Corporation
- Precision Castparts Corp.
- Safran
- Scot Forge Company
最近の産業開発事情 航空宇宙コールドフォージング市場
- 2026年5月:Bharat Forge Ltd.は、民間および防衛航空機プログラム全体にわたる降着装置部品のコールドフォージングの製造と供給についてEmbraerと長期契約を締結しました。Bharat Forgeは、鍛造部品においてEmbraerのグローバル航空宇宙サプライチェーンに参入した最初のインド企業となり、南米プログラムにおける安全性が重要な構造コールドフォージングの供給源としてインドを確立しました。
- 2026年2月:Pratt & Whitneyは、コロンビア州コロンバス施設に追加の等温フォージングプレスを設置するために2億米ドルの投資を発表しました。この拡張は、民間ギアードターボファン(GTF)および軍用F135エンジンプログラム向けのコールドフォージング部品出力を30%増加させることを目標とし、鍛造ディスクとリングのサプライチェーン制約に対処します。
グローバル航空宇宙コールドフォージング市場レポートの範囲
航空宇宙コールドフォージングは、熱加熱ではなく高い機械的圧力を使用して、室温またはほぼ室温で成形・変形される精密金属部品です。航空機、宇宙船、および防衛システムでの使用を目的として製造されます。
航空宇宙コールドフォージング市場は、プラットフォーム、航空機タイプ、用途、材料タイプ、および地域別にセグメント化されています。プラットフォーム別では、市場は固定翼航空機と回転翼航空機にセグメント化されています。航空機タイプ別では、市場は民間航空、軍用航空、一般航空、およびその他にセグメント化されています。用途別では、市場は機体、降着装置、ナセル、エンジン部品、ファスナーとボルト、およびその他にセグメント化されています。材料タイプ別では、市場はアルミニウム合金、チタン合金、ステンレス鋼、ニッケル基超合金、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における航空宇宙コールドフォージングの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 固定翼航空機 | ナローボディ機 |
| リージョナルジェット | |
| ワイドボディ機 | |
| 戦闘機 | |
| 回転翼航空機 | ヘリコプター |
| 民間航空 |
| 軍用航空 |
| 一般航空 |
| その他 |
| 機体 |
| 降着装置 |
| ナセル |
| エンジン部品 |
| ファスナーとボルト |
| その他 |
| アルミニウム合金 |
| チタン合金 |
| ステンレス鋼 |
| ニッケル基超合金 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| プラットフォーム別 | 固定翼航空機 | ナローボディ機 |
| リージョナルジェット | ||
| ワイドボディ機 | ||
| 戦闘機 | ||
| 回転翼航空機 | ヘリコプター | |
| 航空機タイプ別 | 民間航空 | |
| 軍用航空 | ||
| 一般航空 | ||
| その他 | ||
| 用途別 | 機体 | |
| 降着装置 | ||
| ナセル | ||
| エンジン部品 | ||
| ファスナーとボルト | ||
| その他 | ||
| 材料タイプ別 | アルミニウム合金 | |
| チタン合金 | ||
| ステンレス鋼 | ||
| ニッケル基超合金 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
航空宇宙コールドフォージング市場の現在の市場規模は?
航空宇宙コールドフォージング市場規模は2026年に52.4億米ドルと評価され、2027年の56.3億米ドルから2032年には81.1億米ドルへと、予測期間(2027年〜2032年)にCAGR 7.57%で成長すると推定されています。
最も強い成長見通しを持つ航空宇宙コールドフォージング用途はどれですか?
エンジン部品は、エンジン生産とより厳格なプロセス制御要件に支えられ、2032年までCAGR 9.34%で拡大すると予測されています。
チタン鍛造品が航空機プログラムでより重要になっている理由は何ですか?
チタンは降着装置、パイロン、および構造フィッティングにおける高強度・重量感応用途を支え、チタン合金はCAGR 9.08%で成長すると予測されています。
航空宇宙コールドフォージングで最も成長が速い地域はどこですか?
アジア太平洋は、インドおよびその他の地域サプライヤーが航空宇宙生産能力を拡大するにつれて、2032年までCAGR 9.12%で成長すると予測されています。