
Tamaño y Participación del Mercado de Forjados en Frío para Aeroespacial
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
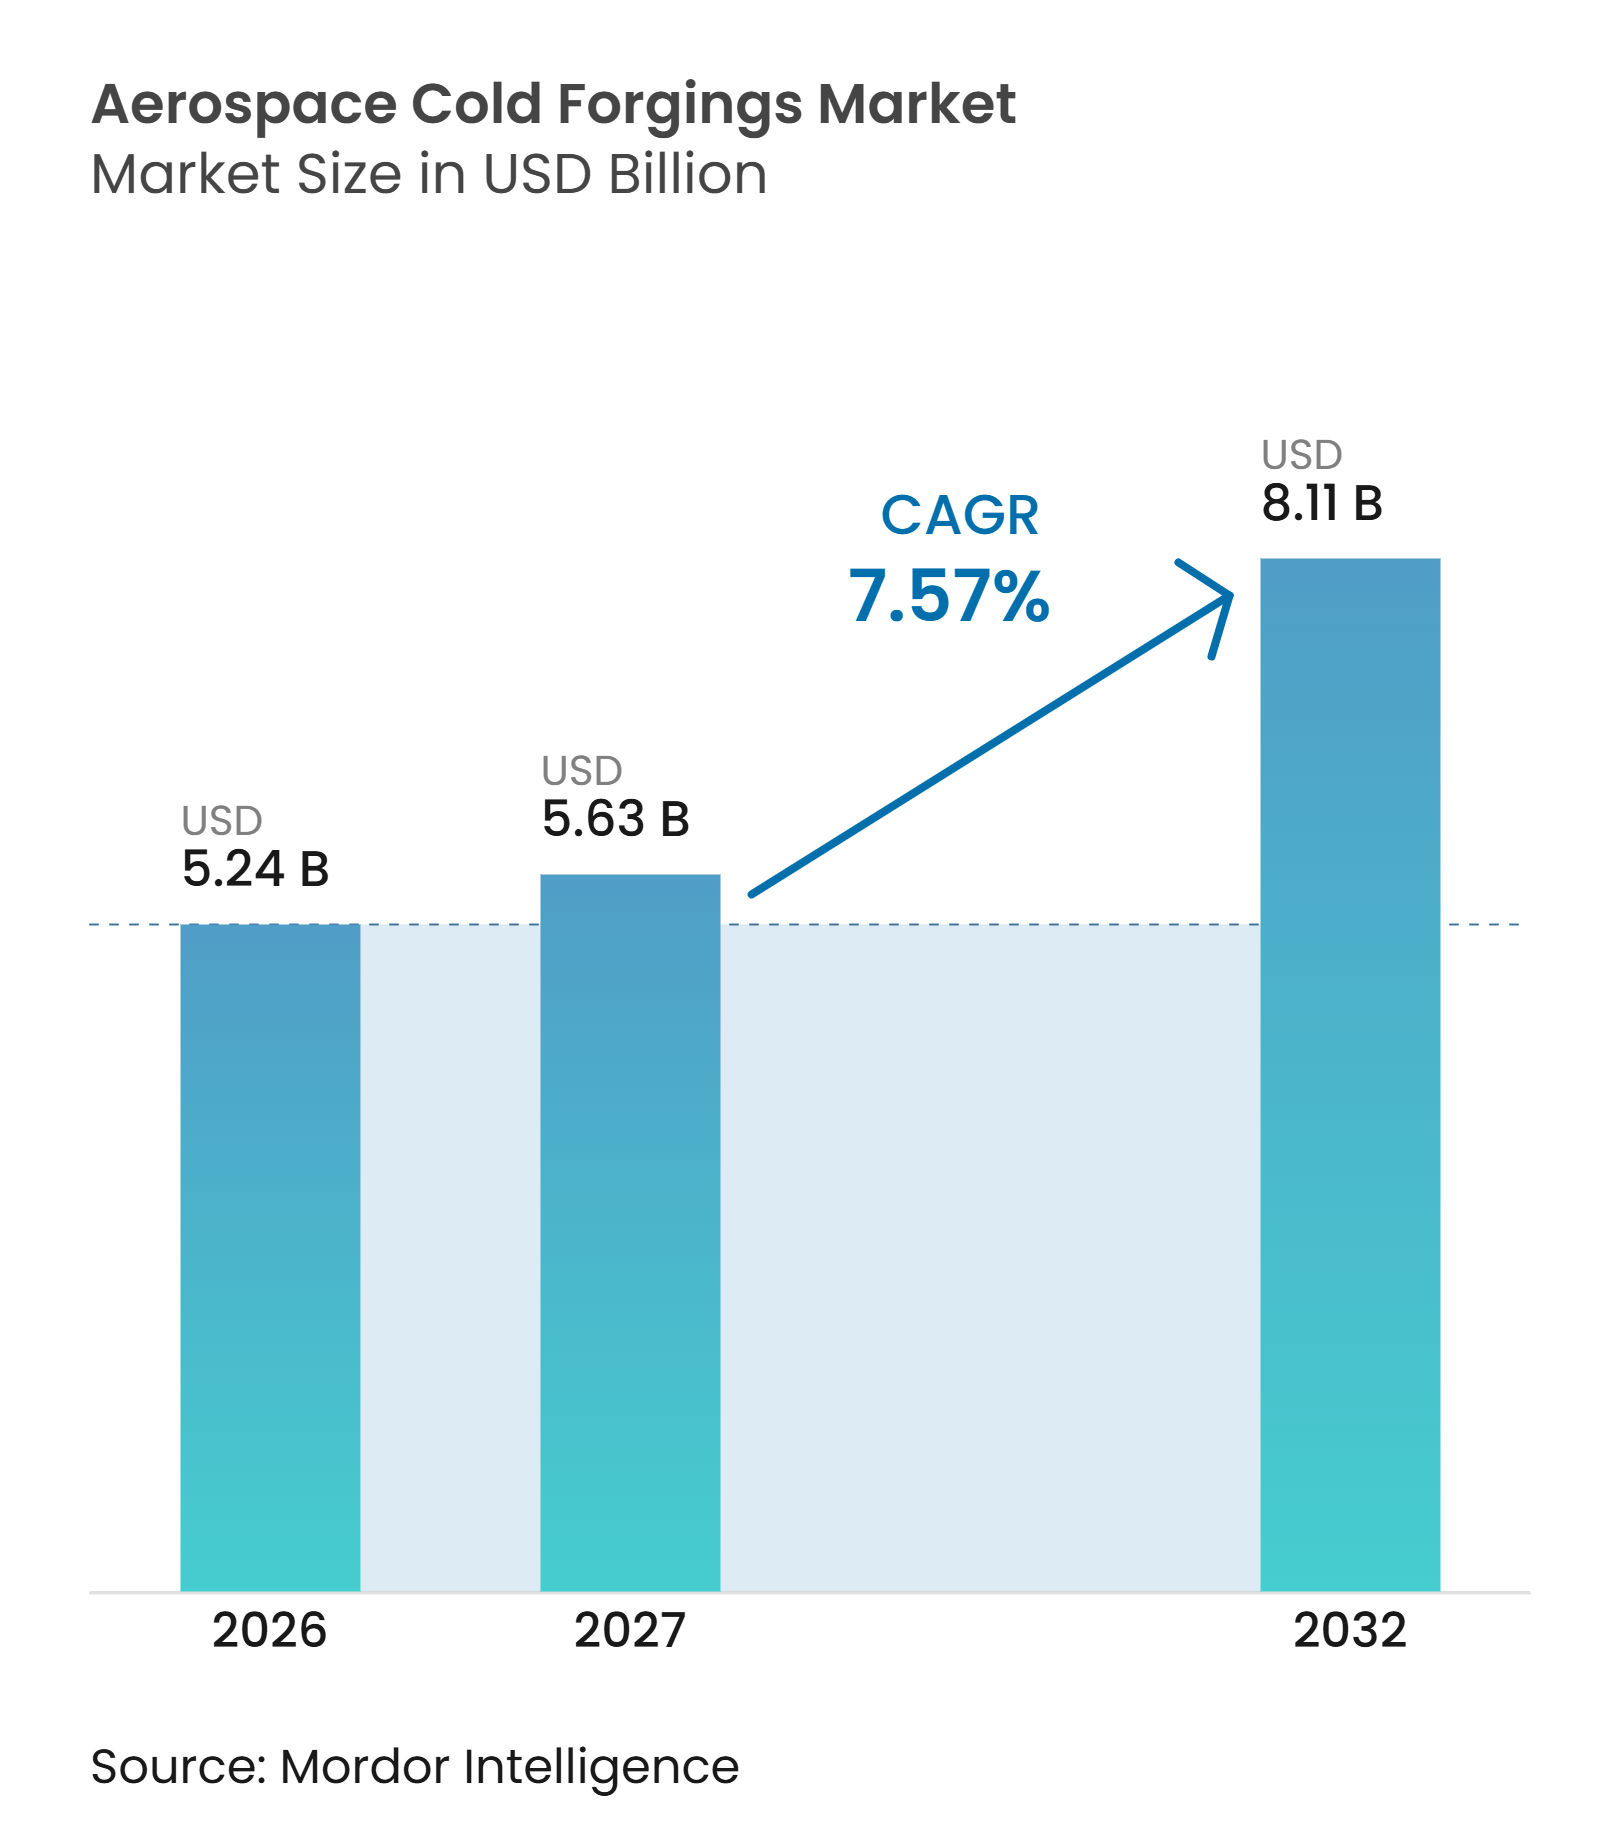
| Tamaño del Mercado (2027) | 5.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.57 % |
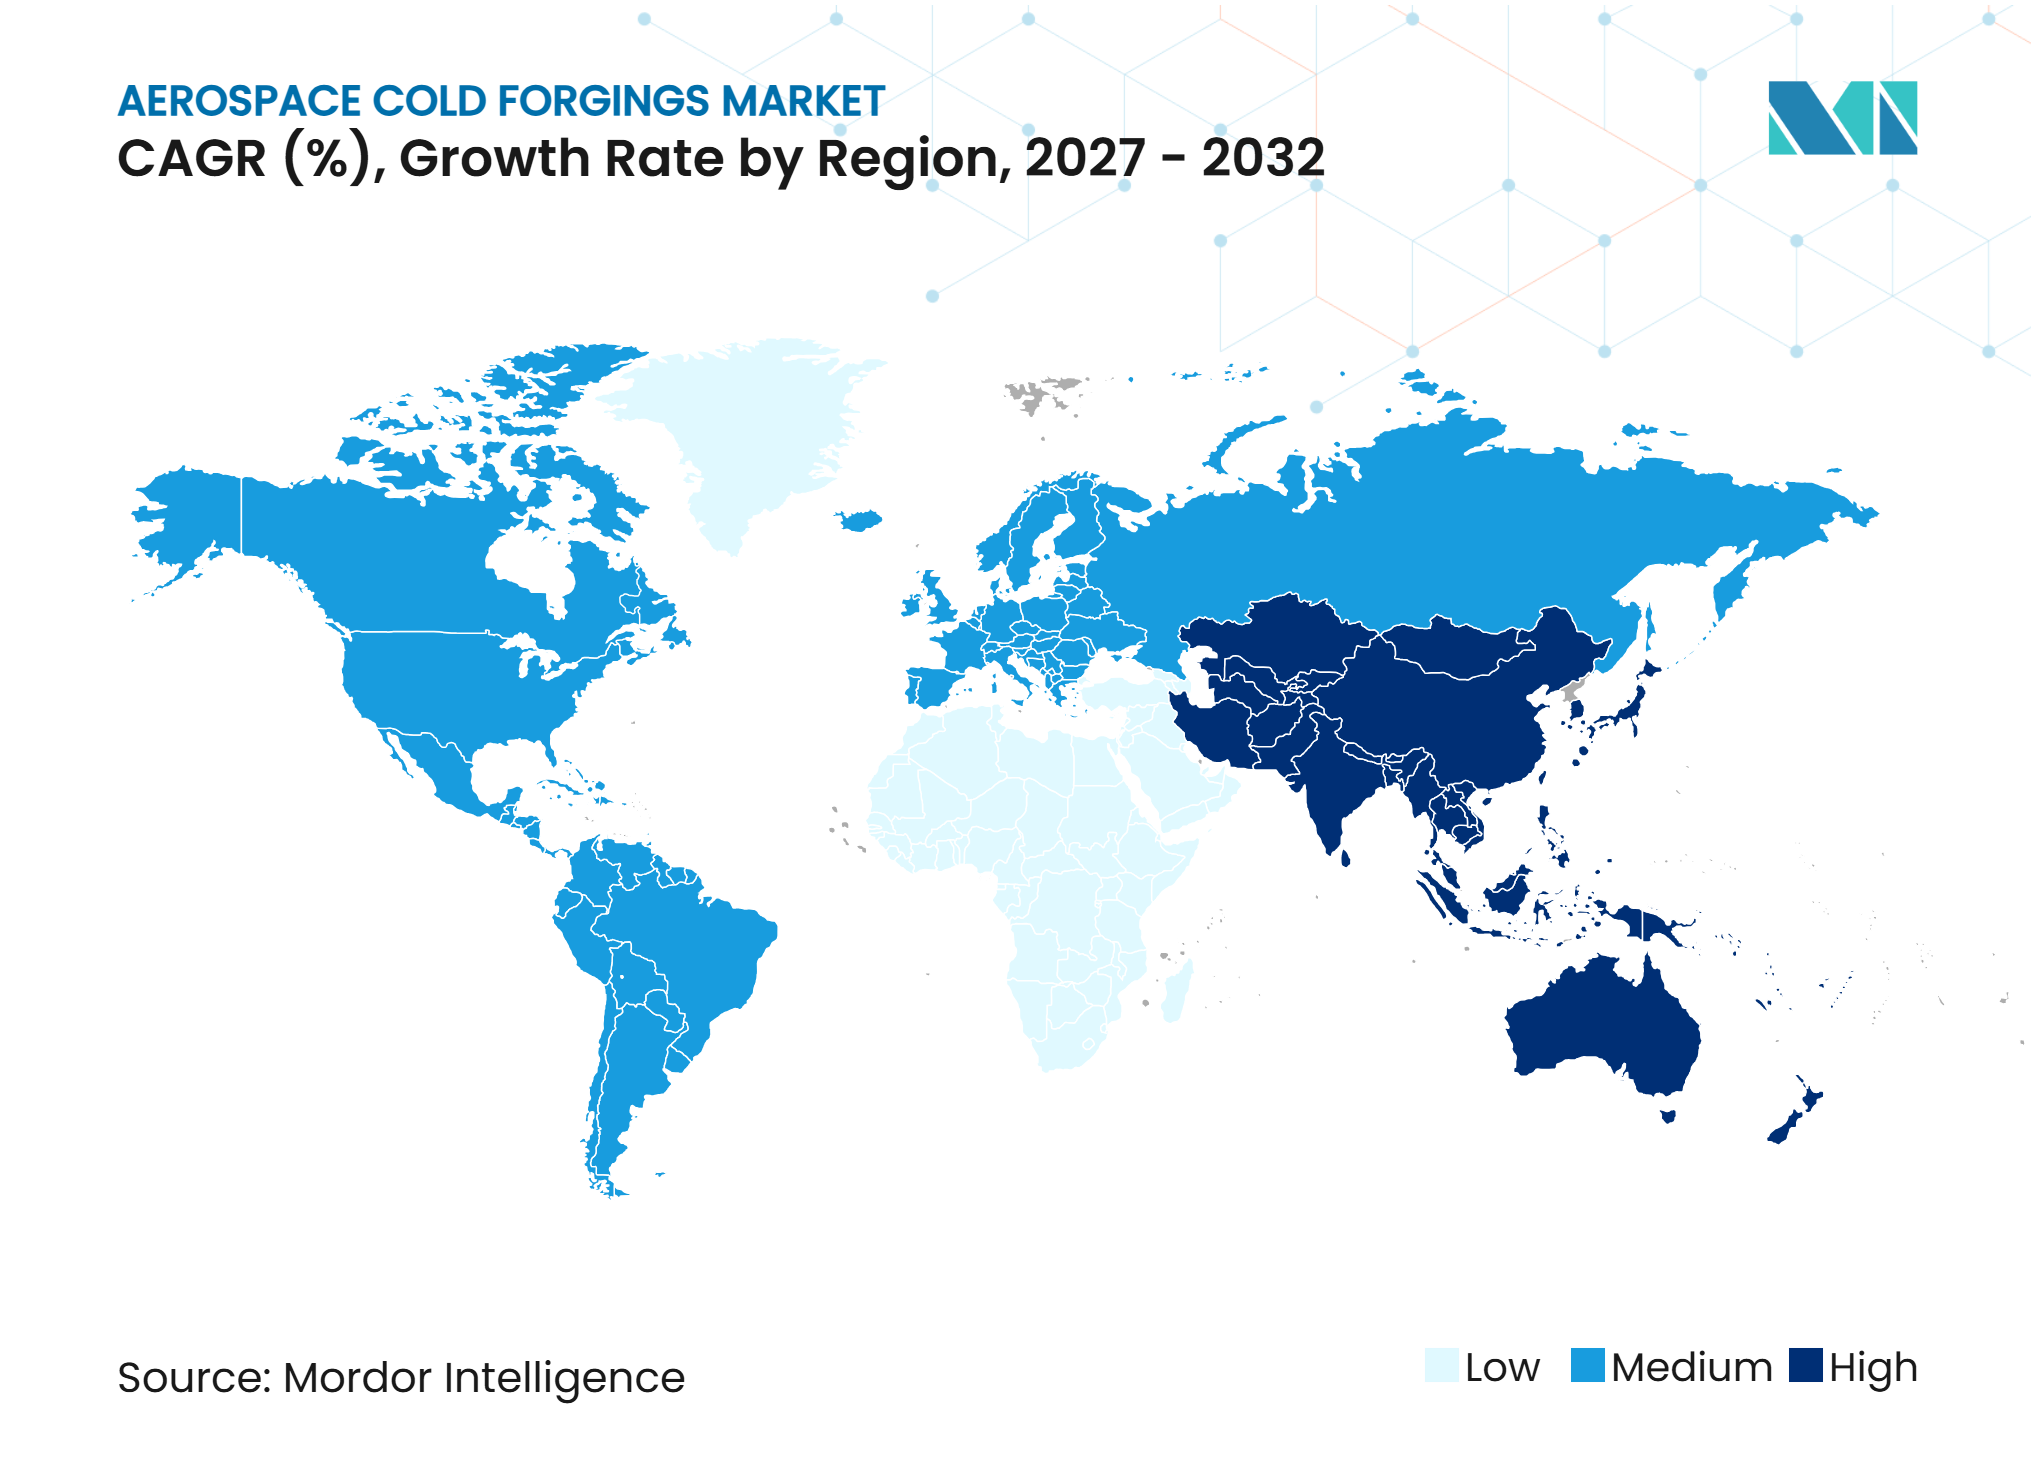
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Forjados en Frío para Aeroespacial por Mordor Intelligence
El tamaño del Mercado de Forjados en Frío para Aeroespacial fue valorado en 5,24 mil millones de USD en 2026 y se estima que crecerá desde 5,63 mil millones de USD en 2027 hasta 8,11 mil millones de USD para 2032, a una CAGR del 7,57% durante el período de pronóstico (2027-2032). El forjado en frío sigue siendo importante para sujetadores de seguridad crítica, herrajes de tren de aterrizaje y piezas de motor de forma casi neta, debido a su capacidad para proporcionar dimensiones controladas, flujo de grano y rendimiento a la fatiga. Los requisitos de certificación mantienen reducida la base de proveedores aprobados y ralentizan la incorporación de nueva capacidad. Los programas de producción de aeronaves, las necesidades de sustitución de motores y la contratación de defensa continúan determinando las decisiones de compra de forjados aeroespaciales. El mercado de forjados en frío para aeroespacial también se beneficia a medida que los fabricantes de aeronaves buscan componentes estructurales más ligeros y una mayor trazabilidad de los materiales. Es probable que las inversiones en capacidad favorezcan a los proveedores que puedan cumplir los requisitos de calificación de programas, controlar los insumos de metales especiales y respaldar acuerdos de producción a largo plazo.
Conclusiones Clave del Informe
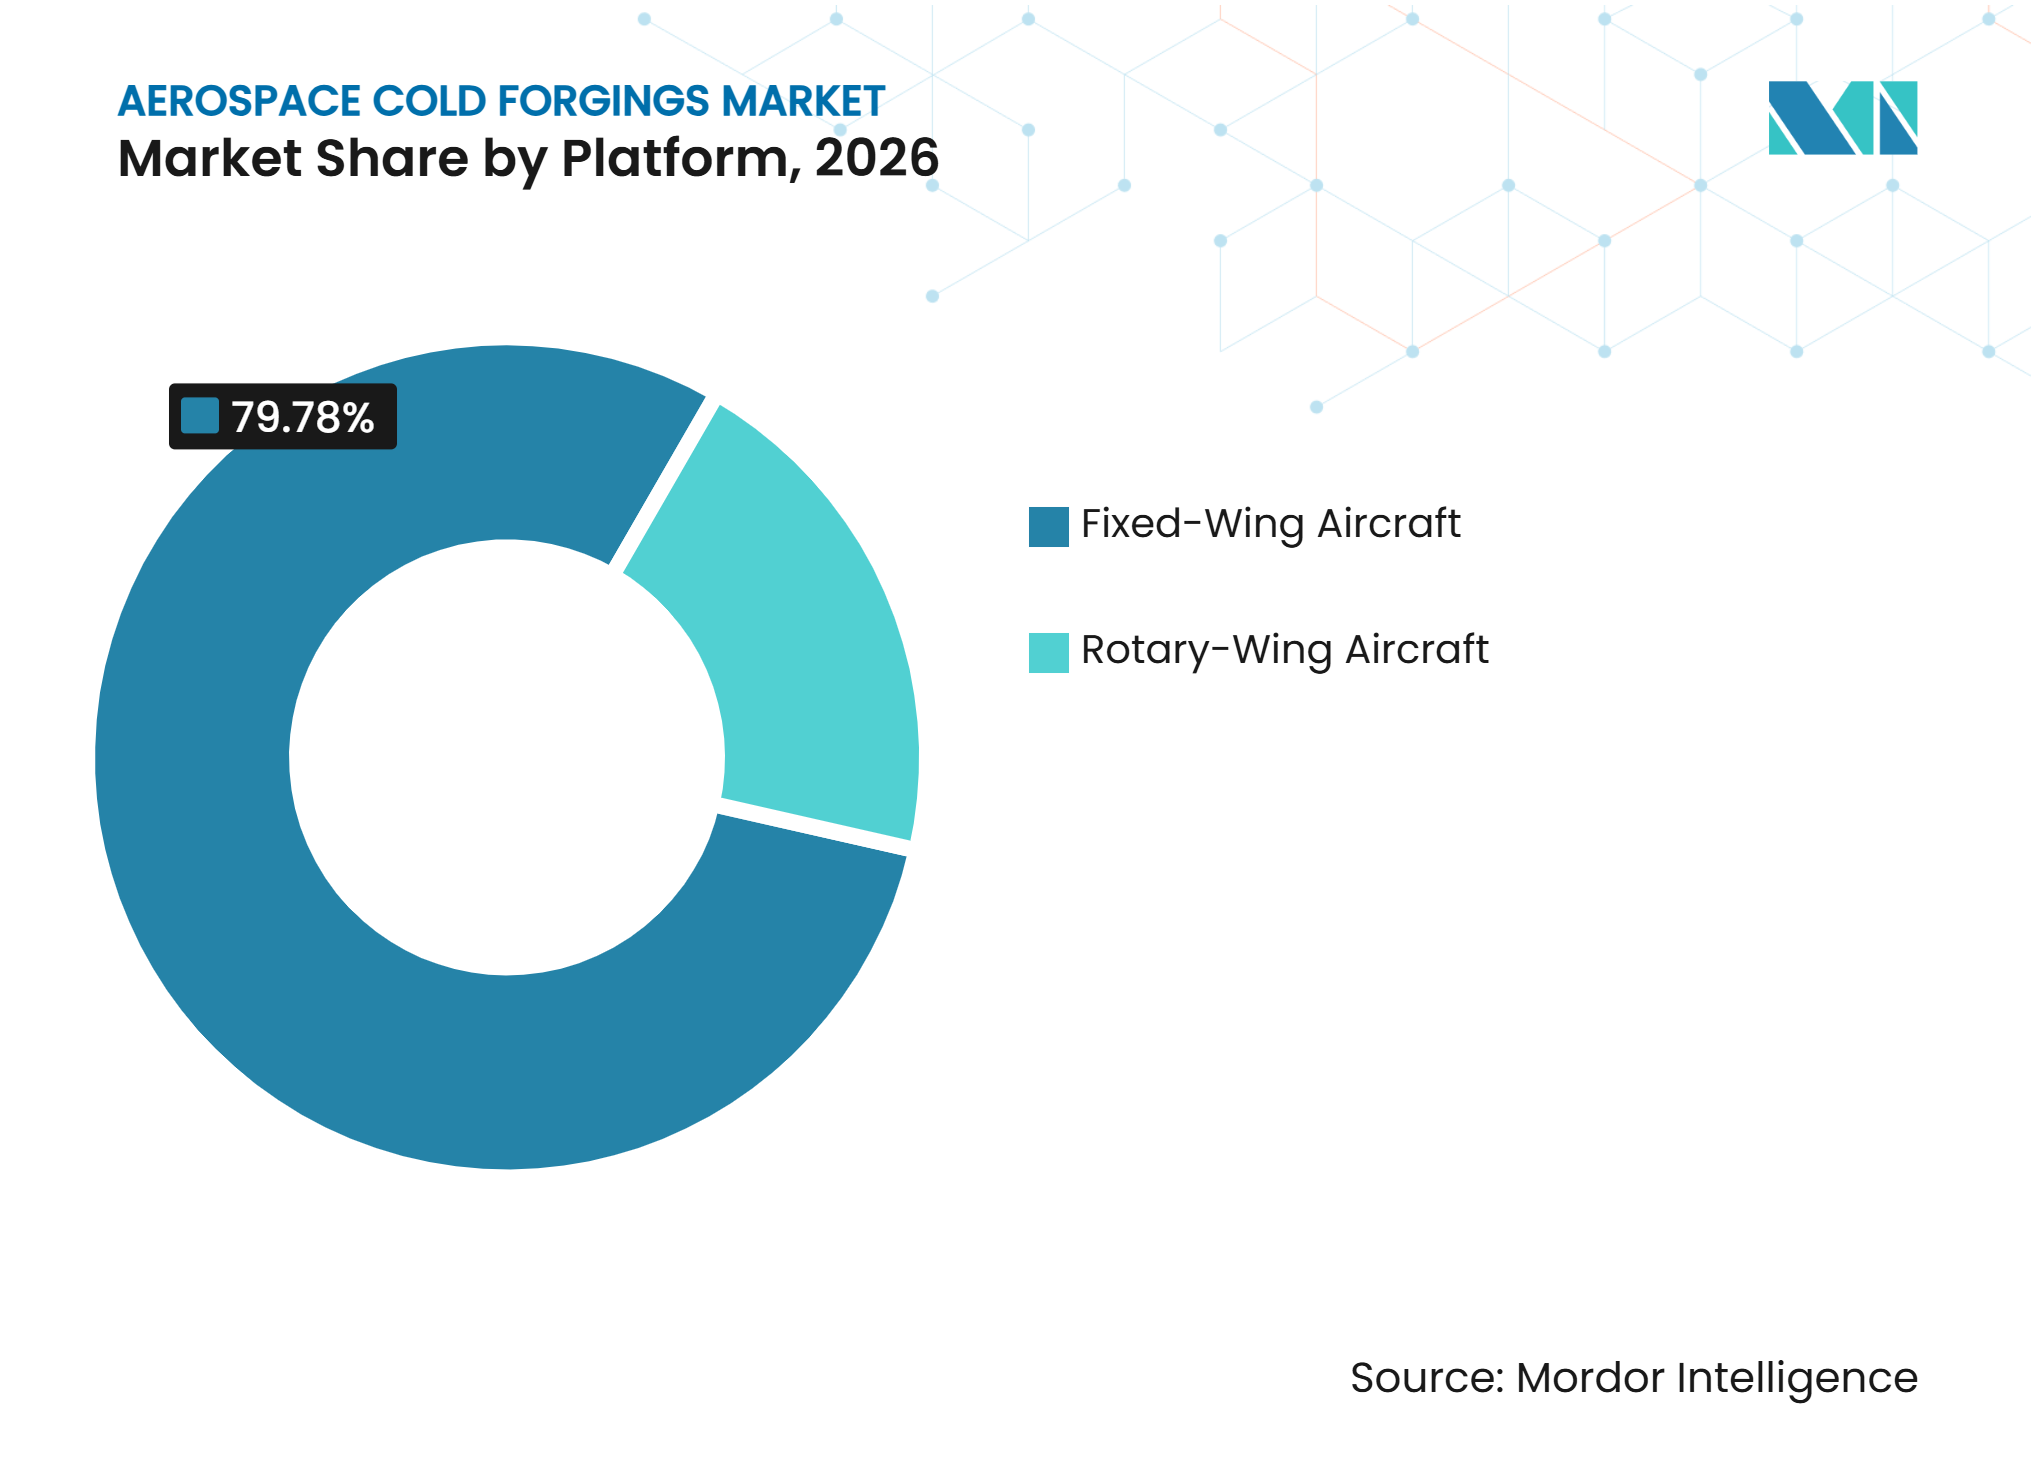
- Por plataforma, las Aeronaves de Ala Fija representaron el 79,78% de la participación del Mercado de Forjados en Frío para Aeroespacial en 2026 y se prevé que crezcan a una CAGR del 8,45% hasta 2032.
- Por tipo de aeronave, la Aviación Comercial representó el 55,67% del tamaño del Mercado de Forjados en Frío para Aeroespacial en 2026, mientras que se prevé que la Aviación Militar crezca a una CAGR del 8,67% hasta 2032.
- Por aplicación, el Tren de Aterrizaje representó el 32,04% de la participación del Mercado de Forjados en Frío para Aeroespacial en 2026, mientras que se prevé que los Componentes de Motor crezcan a una CAGR del 9,34% hasta 2032.
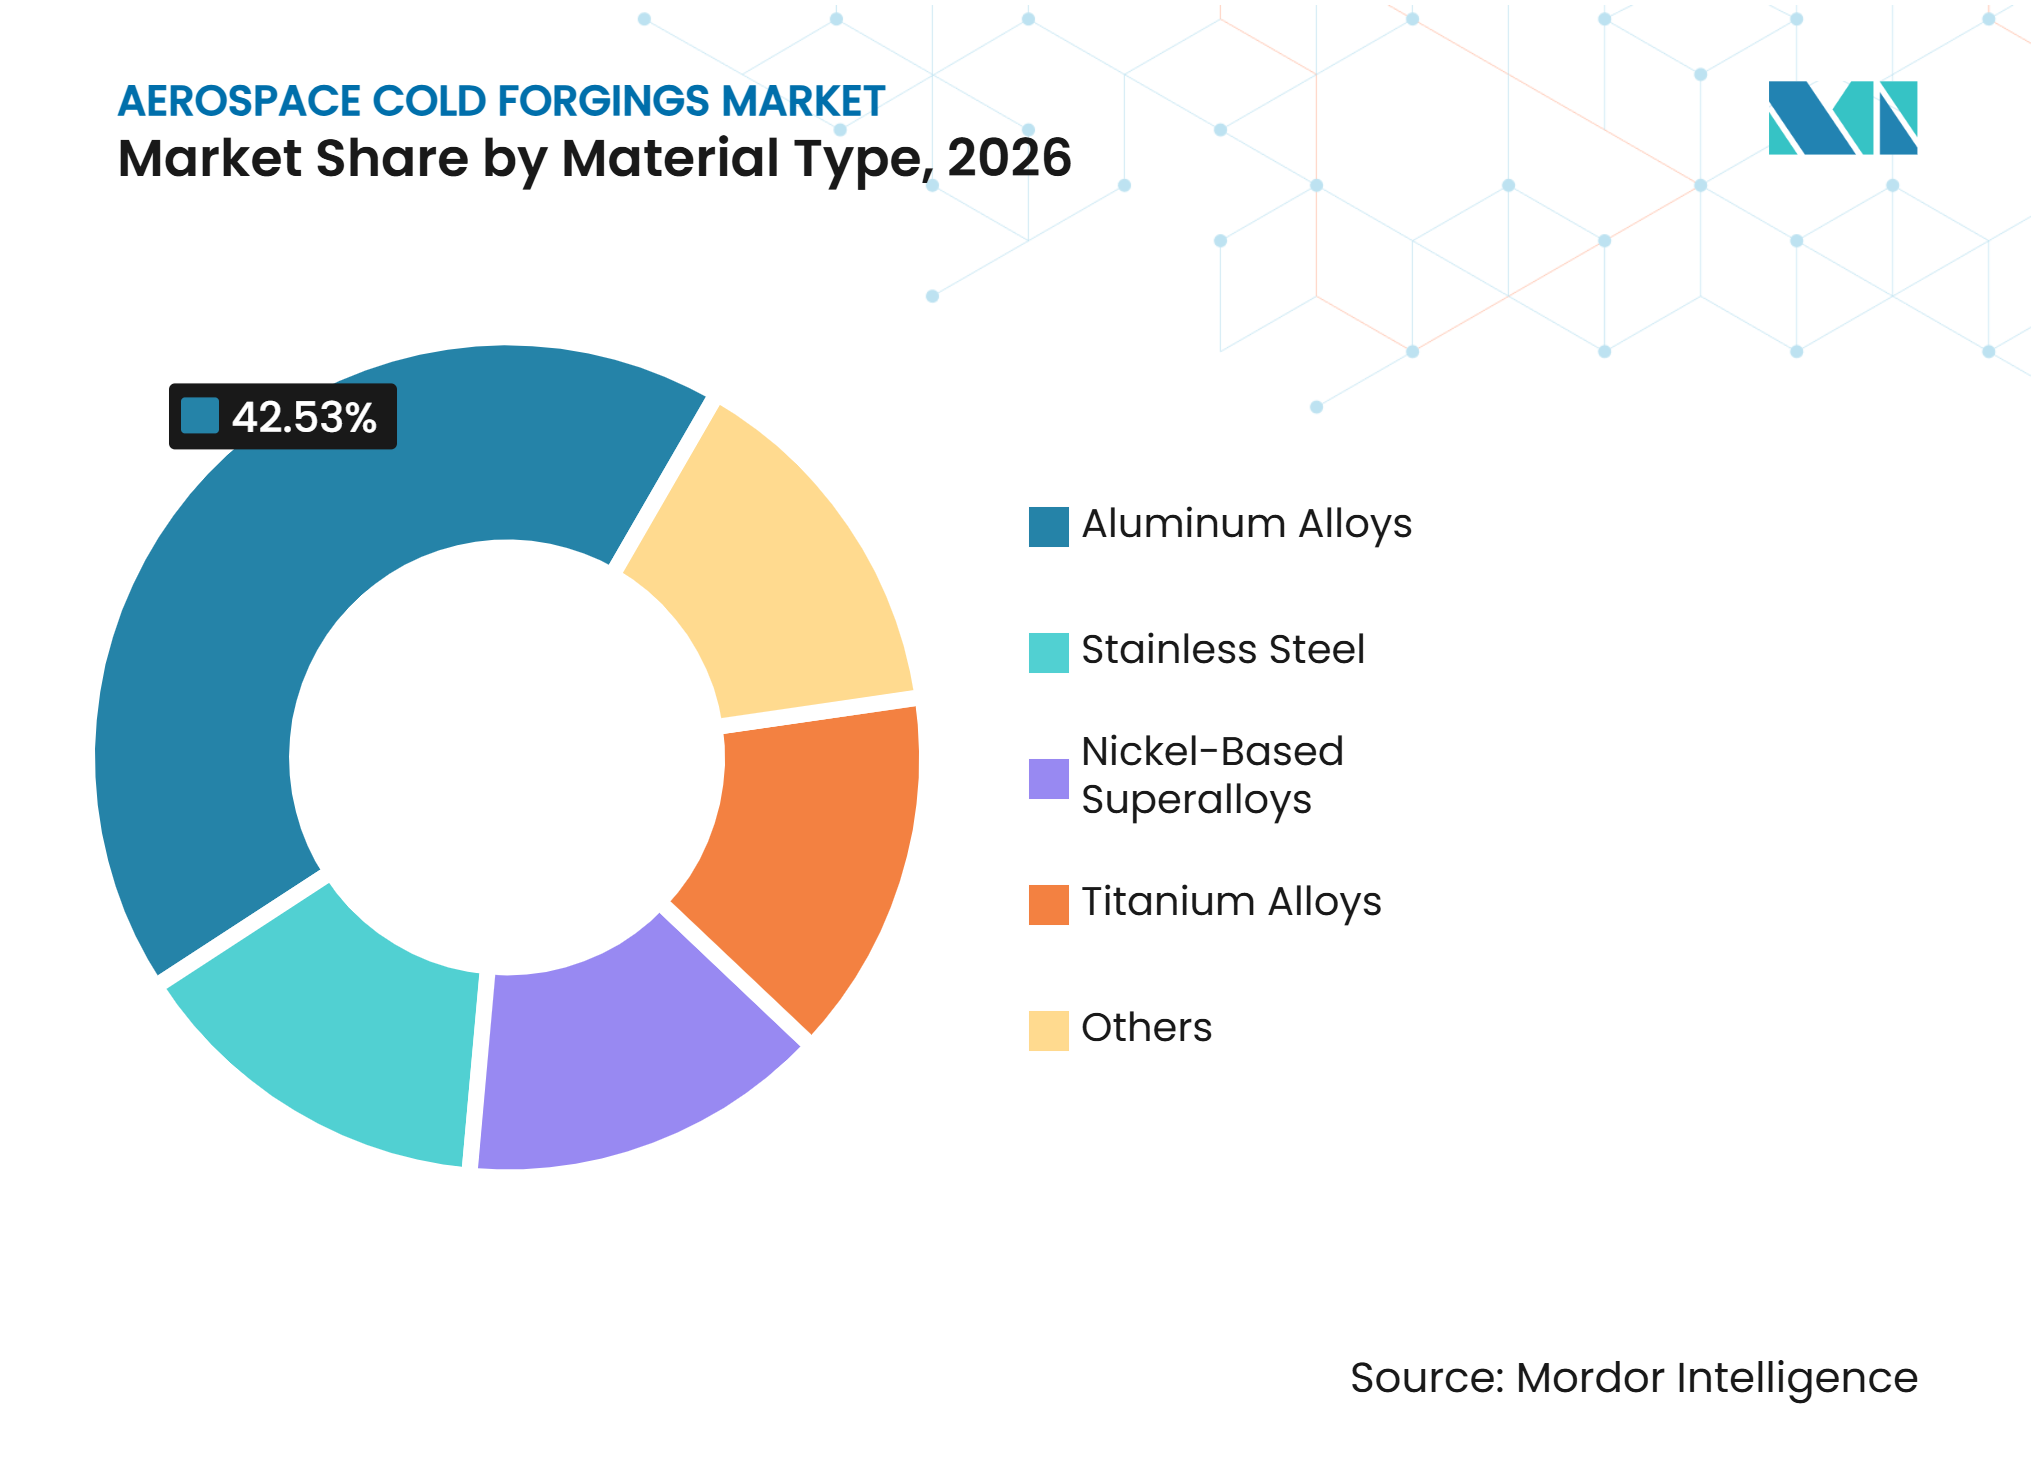
- Por tipo de material, las Aleaciones de Aluminio representaron el 42,53% del mercado en 2026, mientras que se prevé que las Aleaciones de Titanio crezcan a una CAGR del 9,08% hasta 2032.
- Por geografía, América del Norte representó el 35,21% del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de Pedidos de Aeronaves Comerciales y Aceleración de la Producción | +2.1% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Modernización de Flotas y Programas de Sustitución de Motores | +1.5% | Global, con núcleo en Asia-Pacífico y extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Reducción de Peso Mediante la Adopción de Aleaciones de Aluminio y Titanio | +1.3% | Global, con ganancias tempranas en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Contratación de Defensa, Vehículos Aéreos No Tripulados (VANT) y Espacio | +1.0% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Forjado en Frío con Control Digital e Inspección en Línea | +0.6% | América del Norte y Europa, con ganancias tempranas en Alemania y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Pedidos de Aeronaves Comerciales y Aceleración de la Producción
Las carteras de pedidos de Boeing y Airbus proporcionan a los forjadores aeroespaciales una señal de producción clara que se extiende más allá de los ciclos anuales de entrega de aeronaves. Boeing cerró 2025 con una cartera de pedidos de 682 mil millones de USD, que incluye más de 6.100 aeronaves comerciales. Airbus reportó una cartera de pedidos a fin de año de 8.754 aeronaves, incluidas 1.124 aeronaves de fuselaje ancho. Estos libros de pedidos respaldan la demanda de sujetadores forjados, accesorios estructurales y componentes de tren de aterrizaje en programas de fuselaje estrecho y fuselaje ancho. Las nuevas instalaciones requieren entre 24 y 48 meses de validación de procesos para cumplir con los requisitos de aprobación del cliente y de aviación antes de poder producir piezas calificadas. Esta respuesta de suministro retardada puede mantener la capacidad de forjado restringida mientras los fabricantes de aeronaves aumentan la producción mensual.
Boeing alcanzó una tasa de producción del 737 MAX de 42 aeronaves por mes en 2026 tras recibir la aprobación regulatoria para aumentar la producción, mientras que Airbus tiene como objetivo una tasa de la familia A320 de 70-75 aeronaves por mes para finales de 2027. Los programas de aeronaves utilizan muchos componentes forjados en frío, particularmente en accesorios, uniones, sujetadores y conjuntos de tren de aterrizaje. La escala de la cartera de pedidos otorga a los proveedores mayor confianza para invertir en prensas, utillaje, sistemas de calidad y acuerdos de materiales a largo plazo. También alienta a los fabricantes de aeronaves a asegurar capacidad aprobada mediante contratos de suministro plurianuales. Esto respalda el Mercado de Forjados en Frío para Aeroespacial, ya que la visibilidad de los pedidos es mayor que en las aplicaciones industriales de ciclo más corto.
Modernización de Flotas y Programas de Sustitución de Motores
La modernización de flotas incrementa la demanda de componentes forjados tanto en nuevos motores como en programas de mantenimiento. Safran entregó 1.802 motores LEAP en 2025, un aumento del 28% respecto al año anterior. La producción de nuevos motores y la actividad de sustitución compiten por la misma capacidad de forjado especializada, particularmente para discos, anillos y herrajes de alta resistencia. Esta competencia puede alargar los plazos de entrega de forjados isotérmicos y de aleaciones especiales. La mayor carga de trabajo también hace que la consistencia del proceso sea más importante para cada proveedor aprobado. Los fabricantes de motores están respondiendo invirtiendo más cerca de su base de componentes aguas arriba.
Los fabricantes de motores se están centrando cada vez más en la capacidad de componentes aguas arriba a medida que crece la demanda de piezas de repuesto. Esto refleja la importancia operativa de los discos forjados, anillos y otros componentes críticos. Los programas de sustitución sostienen la demanda cuando las tasas de producción de nuevas aeronaves fluctúan y respaldan las necesidades recurrentes de componentes a través de los ciclos de revisión y mantenimiento. Esto proporciona un segundo canal de demanda para el Mercado de Forjados en Frío para Aeroespacial. Los proveedores con calificaciones de motor establecidas están posicionados para atender esta demanda.
Reducción de Peso Mediante la Adopción de Aleaciones de Aluminio y Titanio
Los fabricantes de aeronaves utilizan aleaciones de aluminio y titanio donde se requiere menor peso, resistencia, resistencia a la corrosión y rendimiento térmico. Los forjados de aluminio siguen siendo comunes en accesorios de estructura del fuselaje, estructuras de alas, soportes de motor y herrajes de góndola. El titanio se utiliza con mayor frecuencia en estructuras de tren de aterrizaje, pilones de motor y accesorios de alta resistencia donde el aluminio no puede cumplir los requisitos operativos. Estos materiales aumentan el valor del conocimiento del proceso, ya que el tratamiento térmico específico de la aleación y la trazabilidad son fundamentales para la aprobación de piezas. El cambio hacia grados de material más especializados también reduce el grupo de proveedores capaces de cumplir las especificaciones del cliente, lo que beneficia a los forjadores calificados que pueden mantener controles de calidad repetibles.
Arconic puso en marcha una expansión de 57,5 millones de USD en Davenport Works en septiembre de 2025 para aumentar la producción de aluminio de alta pureza para aplicaciones aeroespaciales y de defensa. El proyecto recibió 45,5 millones de USD en apoyo del Título III de la Ley de Producción de Defensa[1]. Esta capacidad respalda la base de materiales utilizada en las cadenas de suministro aeroespaciales y de defensa de los Estados Unidos. Los diseños de aluminio-litio en plataformas más nuevas añaden mayor énfasis al control y la documentación de materiales. Los requisitos de la Administración Federal de Aviación para el tratamiento térmico y los controles de aeronavegabilidad añaden costos a la calificación, pero también limitan la entrada de proveedores sin sistemas establecidos. El Mercado de Forjados en Frío para Aeroespacial puede, por tanto, beneficiarse de las tendencias de reducción de peso sin reducir la necesidad de disciplina en los procesos.
Contratación de Defensa, VANT y Espacio
Las aeronaves militares, los helicópteros, los sistemas no tripulados y los programas espaciales requieren herrajes forjados duraderos para condiciones operativas exigentes. Estos programas a menudo requieren piezas de titanio, aluminio, acero y aleaciones de níquel que cumplan estrictos estándares de calidad. La contratación militar puede proporcionar demanda plurianual incluso cuando los programas de aviación comercial ajustan los calendarios de producción. Los Estados Unidos incluyeron financiación para la adquisición de aeronaves e investigación dentro de sus asignaciones presupuestarias de defensa para el año fiscal 2026. La actividad de defensa también respalda la demanda de cabezas de rotor, componentes de cajas de engranajes, accesorios estructurales y herrajes de motor, lo que ofrece a los proveedores especializados otra vía para desarrollar la producción a largo plazo.
El proyecto de ley de asignaciones para el año fiscal 2026 incluyó financiación para la adquisición de aeronaves, investigación y los principales programas de aviación de defensa. La contratación de defensa respalda la demanda de componentes estructurales, sistemas de rotor y herrajes de motor. Los programas de VANT pueden añadir demanda de componentes de precisión sin requerir el mismo perfil de producción que las aeronaves comerciales. Los compradores de defensa también favorecen la trazabilidad y los procesos de fabricación aprobados, lo que refuerza la importancia de la certificación. Esta demanda respalda a los proveedores de forjados en frío para aeroespacial que ya atienden programas de defensa calificados y pueden ampliar el trabajo en aplicaciones militares, de helicópteros y no tripuladas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración del Suministro de Metales Especiales y Controles de Exportación | -1.2% | Global, con América del Norte y Europa más expuestas | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación y Costo de Certificación | -0.9% | Global | Largo plazo (≥ 4 años) |
| Restricciones en Prensas de Alto Tonelaje, Utillaje y Mano de Obra Especializada | -0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Concentración del Suministro de Metales Especiales y Controles de Exportación
El forjado aeroespacial depende de una base de suministro concentrada de titanio, aluminio especial, níquel y materias primas relacionadas. Los controles de exportación sobre minerales críticos pueden añadir plazos de entrega y riesgos de abastecimiento para los fabricantes que dependen de las importaciones. La Agencia Internacional de Energía informó que los controles de exportación introducidos en 2025 intensificaron el riesgo de concentración del suministro de minerales críticos[2]. Estas condiciones son relevantes para el forjado en frío porque la disponibilidad de materiales y el control de la composición química afectan tanto a la programación de la producción como a la calificación de piezas. El acceso limitado a palanquillas o esponja puede interrumpir la utilización de prensas incluso cuando la demanda del mercado final sigue siendo sólida. Los compradores, por tanto, están otorgando mayor importancia a la seguridad del suministro al seleccionar proveedores.
El abastecimiento de titanio se ha convertido en una preocupación estratégica para las cadenas de suministro aeroespaciales occidentales. Los clientes y proveedores de forjado en los Estados Unidos están examinando más de cerca las fuentes nacionales, japonesas e indias para reducir el riesgo de concentración. Este cambio requiere tiempo porque las fuentes de materiales aeroespaciales deben calificarse para programas individuales. La transición puede aumentar la complejidad de la contratación y retrasar la materialización de los beneficios de la nueva capacidad. También puede fomentar un mayor reciclaje y una planificación de inventarios más disciplinada en el mercado de forjados en frío para aeroespacial. La diversificación de materiales es, por tanto, una respuesta a largo plazo más que una solución inmediata.
Largos Ciclos de Calificación y Costo de Certificación
Los clientes aeroespaciales aplican exigentes requisitos de calificación porque los componentes forjados a menudo desempeñan funciones de seguridad crítica. Los procesos de aprobación de producción de Nadcap, AS9100D y la Administración Federal de Aviación o la Agencia de Seguridad Aérea de la Unión Europea (EASA) requieren que los proveedores demuestren calidad consistente antes de que comiencen los pedidos. Estos requisitos protegen la calidad del programa, pero dificultan que las nuevas instalaciones respondan rápidamente al aumento de la demanda. Los proveedores aprobados deben demostrar control en toda la cadena de valor del forjado. Los costos de calificación son especialmente significativos para las empresas más pequeñas que deben financiar los costos de prensas, pruebas, documentación y auditorías antes de que se aseguren los ingresos del programa.
La Administración Federal de Aviación emitió la Directiva de Aeronavegabilidad 2025-04-12 tras identificar discos de turbina de baja presión CFM LEAP fabricados a partir de forjados con tamaño de grano no conforme. La directiva requirió que los discos afectados fueran retirados y reemplazados. Eventos como este explican por qué los fabricantes de aeronaves y motores mantienen procedimientos de calificación conservadores. Los nuevos conjuntos de utillaje y prensas requieren inspección del primer artículo y aprobación del cliente antes de que comience la producción regular. El costo y el tiempo involucrados pueden limitar el número de proveedores disponibles para aplicaciones críticas. Al mismo tiempo, estas barreras ayudan a los fabricantes establecidos a mantener sus posiciones una vez que se ha obtenido la aprobación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma:
Las Aeronaves de Ala Fija Anclan el Desempeño del MercadoLas aeronaves de ala fija representaron el 79,78% de la participación del Mercado de Forjados en Frío para Aeroespacial en 2026 y se proyecta que crezcan a una CAGR del 8,45% hasta 2032. Esta categoría incluye aeronaves comerciales de fuselaje estrecho, aeronaves de fuselaje ancho, jets regionales, cazas y otras plataformas de ala fija. Los programas de fuselaje estrecho generan una alta producción unitaria de accesorios forjados, casquillos de tren de aterrizaje y conjuntos de sujetadores. Boeing estabilizó la producción del 737 MAX en 42 aeronaves por mes en 2026 tras recibir la aprobación para aumentar la producción. Airbus continúa la aceleración de la familia A320, con el objetivo de alcanzar 70-75 aeronaves por mes para finales de 2027. Estos programas sostienen una demanda constante de componentes de precisión que pueden producirse económicamente a escala.
La producción de fuselaje ancho añade trabajo de menor producción pero técnicamente exigente. Boeing tiene como objetivo ocho entregas del 787 por mes, mientras que Airbus persigue una tasa del A350 de 12 aeronaves por mes para 2028. Las aeronaves de combate añaden una corriente de demanda menor pero de mayor valor para herrajes de titanio y aleaciones de níquel. Los proveedores de ala fija deben soportar diferentes tipos de piezas, pero operan bajo requisitos similares de flujo de grano confiable, dimensiones controladas y documentación. Las aeronaves de ala rotatoria representan la participación de mercado restante, respaldadas por la actividad en flotas civiles y de defensa. Su requisito de forjados para cabezas de rotor y cajas de engranajes mantiene una base de demanda especializada. La amplia combinación de programas hace que el segmento de ala fija sea central para el Mercado de Forjados en Frío para Aeroespacial.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aeronave:
La Aviación Comercial Establece el Piso de la DemandaLa aviación comercial representó el 55,67% del Mercado de Forjados en Frío para Aeroespacial en 2026. Las aeronaves comerciales requieren piezas forjadas en toda la estructura del fuselaje, la instalación del motor, el tren de aterrizaje, los sujetadores y los sistemas de control de vuelo. Los accesorios estructurales de aluminio, los subcomponentes del tren de aterrizaje y los conjuntos de sujetadores representan gran parte de este contenido. La gran cartera de pedidos global proporciona a los forjadores comerciales una base de demanda continua. Airbus reportó 8.754 aeronaves en su cartera de pedidos de 2025, mientras que Boeing reportó más de 6.100 aeronaves comerciales en su cartera de pedidos. Esta escala permite a los fabricantes planificar las compras de materiales y las inversiones en prensas durante períodos más largos.
La aviación militar es el tipo de aeronave de más rápido crecimiento y se prevé que registre una CAGR del 8,67% hasta 2032. Los programas de adquisición en América del Norte y Europa respaldan la demanda de herrajes de estructura del fuselaje y motor con estrictos requisitos de certificación, impulsados por la adquisición de cazas y helicópteros. La aviación general se beneficia de la actividad de jets ejecutivos y una creciente necesidad de componentes para VANT. La otra categoría incluye plataformas de lanzamiento espacial que requieren anillos y discos especializados forjados en titanio y níquel. Cada tipo de aeronave tiene diferentes requisitos de producción y materiales, pero todos requieren calidad y trazabilidad demostradas. El Mercado de Forjados en Frío para Aeroespacial sirve, por tanto, a una combinación de programas que reduce la dependencia de cualquier categoría de aeronave individual.
Por Aplicación:
La Demanda de Motores Remodela las Prioridades de AplicaciónEl tren de aterrizaje representó el 32,04% de la participación del Mercado de Forjados en Frío para Aeroespacial en 2026. Los sistemas de tren principal y de morro utilizan muñones, cilindros, ejes, accesorios y herrajes relacionados forjados en frío debido a la resistencia y el rendimiento a la fatiga requeridos. Safran Landing Systems reportó un aumento del 9% en las entregas de trenes de aterrizaje del A320 a 657 unidades en 2025, así como un aumento del 59% en las entregas de trenes de aterrizaje del 787. La empresa inauguró instalaciones en Molsheim, Francia, en junio de 2025 para aumentar la capacidad de producción y mantenimiento de sistemas de aterrizaje y frenado. Esta actividad respalda la demanda de subcomponentes forjados de alto rendimiento.
Se proyecta que los componentes de motor crezcan a una CAGR del 9,34% hasta 2032, la tasa más rápida entre todas las aplicaciones. La Directiva de Aeronavegabilidad 2025-04-12 de la Administración Federal de Aviación reforzó la importancia del control del tamaño de grano en los componentes de turbina forjados. La respuesta a las piezas no conformes ha sido un control de proceso más estricto en lugar de una menor dependencia de los forjados. Los sujetadores y pernos siguen siendo una aplicación de alta producción, ya que la consistencia dimensional es esencial para el ensamblaje de aeronaves. Los componentes de estructura del fuselaje y góndola están respaldados por la misma aceleración de producción de aeronaves que impulsa la demanda de motores y trenes de aterrizaje. Los compradores solicitan cada vez más la trazabilidad a calores de palanquilla individuales en los paquetes de primer artículo. Estos requisitos aumentan el valor de los sistemas de calidad establecidos en todo el Mercado de Forjados en Frío para Aeroespacial.
Por Tipo de Material:
Las Aleaciones de Aluminio Lideran Mientras el Titanio Gana TerrenoLas aleaciones de aluminio representaron el 42,53% del mercado en 2026, lo que refleja su amplio uso en marcos de fuselaje, costillas de alas, soportes de motor, estructuras de góndola y otros componentes de aeronaves. La serie 7xxx, incluidas las aleaciones 7075 y 7050, ofrece una combinación de resistencia, eficiencia de peso y maquinabilidad para forjados estructurales. La expansión de aluminio de alta pureza de Arconic en Davenport Works duplicó la capacidad nacional para aplicaciones aeroespaciales y de defensa, demostrando la importancia estratégica del suministro de materiales para la producción aeroespacial de los Estados Unidos. Los forjados de aluminio continúan atendiendo las necesidades estructurales de alta producción en los programas de aeronaves comerciales.
Se prevé que las aleaciones de titanio crezcan a una CAGR del 9,08% hasta 2032. Su uso está aumentando en estructuras de tren de aterrizaje, pilones de motor y accesorios de alta resistencia donde la resistencia del material respalda la reducción de peso. Los grados avanzados como Ti-5553 y Beta-C están obteniendo calificación para aplicaciones de tren de aterrizaje. La concentración del suministro ha alentado a los clientes aeroespaciales a diversificar las fuentes de esponja y palanquilla de titanio, una transición que requiere calificación y puede tardar varios años en toda la cadena de suministro de un programa. El acero inoxidable sirve para aplicaciones exigentes de tren de aterrizaje y sujetadores, mientras que las superaleaciones de base níquel siguen siendo necesarias para los discos y anillos de la sección caliente del motor. La industria de forjados en frío para aeroespacial debe, por tanto, gestionar una combinación de materiales más compleja mientras mantiene una estricta trazabilidad de las piezas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 35,21% de la participación del mercado de forjados en frío para aeroespacial en 2026. La región cuenta con una densa base de fabricación de aeronaves, producción de motores, programas de defensa y proveedores de forjado calificados. La cartera de pedidos de Boeing alcanzó los 682 mil millones de USD en 2026, incluidas más de 6.100 aeronaves comerciales. Howmet Aerospace reportó ingresos de 8,3 mil millones de USD en 2025, un aumento del 11% respecto al año anterior, con ventas a terceros de sus Estructuras de Ingeniería creciendo un 8%, respaldadas por la defensa aeroespacial. Esta base permite a los fabricantes convertir la demanda de programas de aeronaves y defensa en pedidos de forjado. Los estándares NADCAP y AS9100D refuerzan los requisitos de proceso, mientras que la supervisión de la Administración Federal de Aviación influye en los controles de aeronavegabilidad y producción. Los nuevos proveedores enfrentan largos períodos de calificación, lo que limita el crecimiento rápido de la capacidad.
El gasto de capital se centra en la capacidad de prensas, materiales y control de producción. Howmet invirtió 453 millones de USD en gastos de capital durante 2025 y reportó un crecimiento del 21% en los ingresos de defensa aeroespacial. La expansión de aluminio de Arconic también fortalece la base de materias primas regional. Las líneas de forjado digital y la inspección en línea son cada vez más relevantes donde los compradores requieren un control de materiales repetible. La región sigue expuesta a los riesgos de abastecimiento de titanio, lo que fomenta la diversificación de proveedores. Su base de certificación establecida sigue siendo una ventaja significativa en el mercado de forjados en frío para aeroespacial.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,12% hasta 2032. Los programas de aeronaves indígenas, la modernización de la defensa, el crecimiento del tráfico de pasajeros y la inversión en la cadena de suministro regional respaldan esta expansión. GE Aerospace planea casi duplicar su gasto en proveedores locales en India hasta 400 millones de USD para 2030 y ha invertido 55 millones de USD en su instalación de Pune desde 2024 para ampliar la automatización y la fabricación de precisión. Estas inversiones respaldan una base de suministro regional más capaz y alinean la demanda de aeronaves y motores con la capacidad de fabricación disponible localmente.
India está añadiendo capacidad aeroespacial calificada a través del desarrollo de proveedores y nuevas inversiones en fabricación. Japón y Corea del Sur contribuyen con capacidad avanzada de forjado de titanio y níquel vinculada a programas globales de motores. La acreditación NADCAP y la certificación AS9100D siguen siendo factores de cumplimiento importantes para los exportadores. La combinación de crecimiento de la demanda y expansión de la capacidad aprobada en la región respalda su papel en el mercado de forjados en frío para aeroespacial. La inversión industrial también está aumentando la capacidad de los proveedores regionales para abordar trabajos de componentes complejos, lo que puede ampliar la base de proveedores aprobados con el tiempo.
Europa, América del Sur, Oriente Medio y África
Europa cuenta con una base sustancial de forjado aeroespacial construida en torno a Airbus, Safran, OTTO FUCHS KG, Farinia Group, Doncasters Group, Mettis Aerospace y Forged Solutions Group. La actividad de producción de Airbus respalda la demanda de componentes del A320neo y el A350, mientras que los programas de defensa europeos proporcionan una fuente adicional de pedidos. La expansión de Molsheim de Safran en 2025 ilustra la inversión continua en sistemas de aterrizaje y frenado. La Ley de Materias Primas Críticas de la Unión Europea está influyendo en los esfuerzos para reducir la dependencia de las materias primas importadas mediante el reciclaje y la producción nacional. En 2025, OTTO FUCHS presentó trabajos sobre gemelos digitales e Ingeniería Computacional Integrada de Materiales para forjados aeroespaciales, un enfoque que puede mejorar los procesos de desarrollo y la optimización del flujo de grano para piezas calificadas.
La actividad de forjado aeroespacial de América del Sur se centra en Brasil y los programas comerciales y de defensa de Embraer. Oriente Medio y África están emergiendo como centros de demanda, impulsados por la expansión de flotas y los planes de fabricación aeroespacial. El crecimiento de la flota de las aerolíneas del Golfo respalda la demanda a través de canales de fabricantes de equipos originales y mantenimiento, incluso donde la capacidad de forjado local es limitada. Los planes industriales de Arabia Saudita también crean oportunidades de desarrollo de proveedores a largo plazo. En todas estas regiones, los requisitos de mantenimiento, reparación y revisión impulsan la demanda de forjados de repuesto independientemente de los ciclos de construcción de nuevas aeronaves. El mercado de forjados en frío para aeroespacial puede beneficiarse a medida que los proveedores buscan fuentes aprobadas geográficamente más diversas.
Panorama Competitivo
Concentración del Mercado
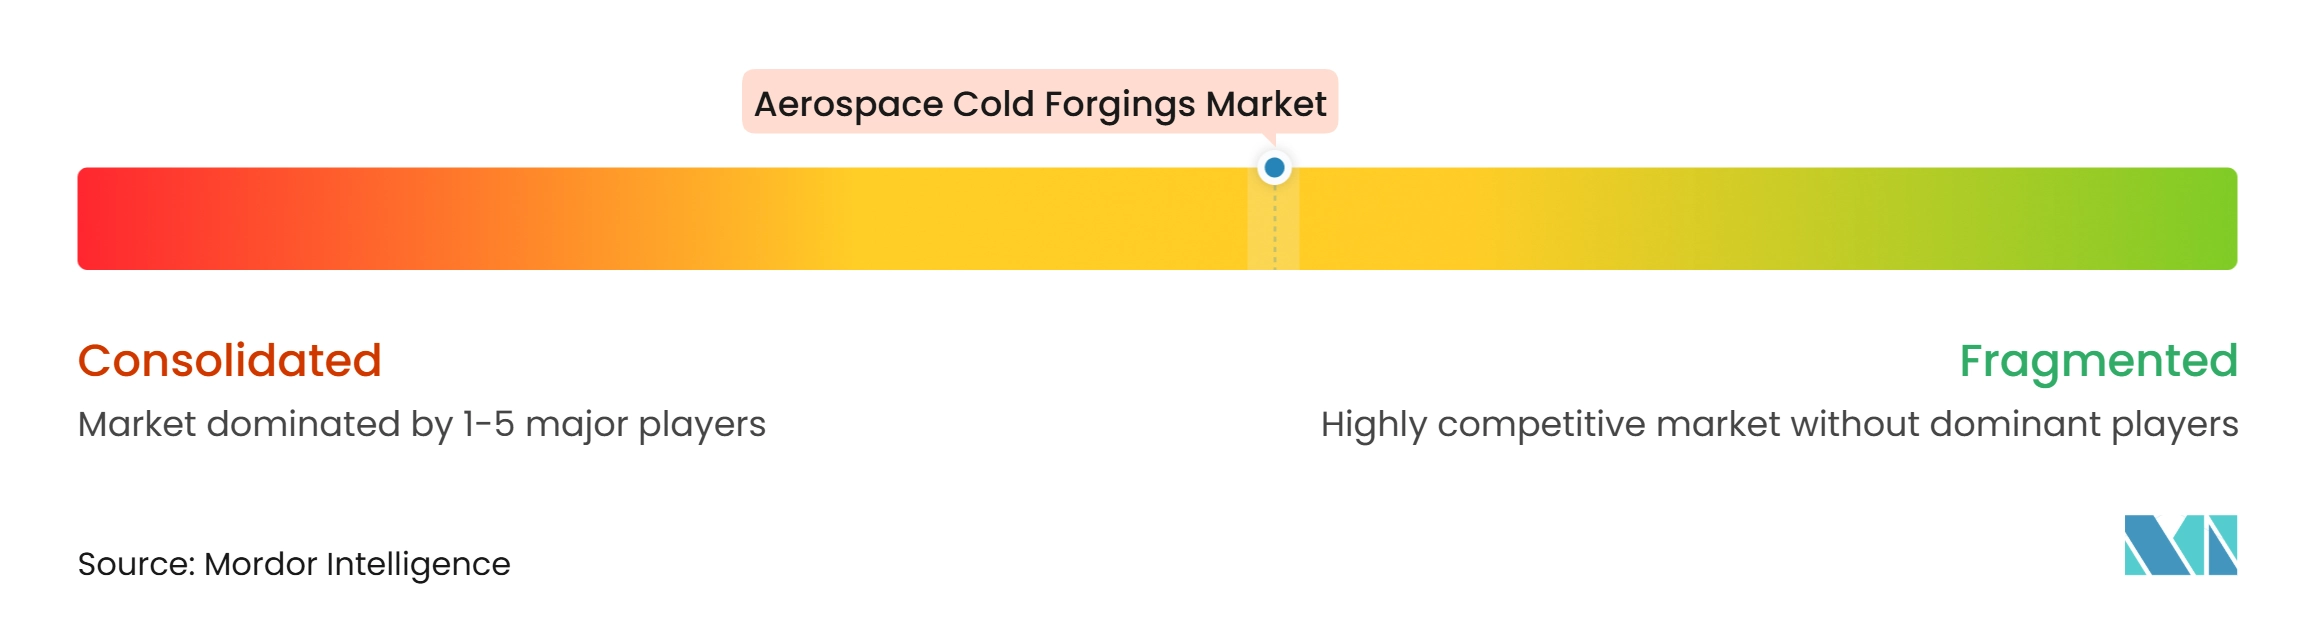
El mercado de forjados en frío para aeroespacial está moderadamente fragmentado. Precision Castparts Corp., Howmet Aerospace y ATI Inc. forman un nivel superior con gran capacidad de prensas, profundo conocimiento de materiales y relaciones de larga data con los clientes. La entrada es difícil porque un nuevo proveedor requiere equipos de capital, materiales calificados, procesos aprobados y pruebas específicas del programa. La acreditación de Fabricación de Materiales Metálicos de NADCAP y la certificación AS9100D son requisitos clave para los programas de suministro comercial y de defensa. Precision Castparts anunció una inversión de 380 millones de USD en las instalaciones de Wyman-Gordon para dos nuevas prensas isotérmicas enfocadas en forjados aeroespaciales de superaleaciones de níquel. Howmet desplegó 453 millones de USD en gastos de capital en 2025 y amplió sus ingresos de defensa aeroespacial en un 21%. Estas inversiones indican que los grandes productores fortalecieron la capacidad y la tecnología en torno a piezas de alto valor.
ATI reportó que los forjados de precisión, fundiciones y componentes representaron el 40% de los ingresos de su segmento de Materiales de Alto Rendimiento y Componentes (HPMC) en el año fiscal 2025, frente al 36% en el año fiscal 2024. La empresa también indicó que los plazos de entrega para algunos trabajos de forjado isotérmico se extendieron hasta 2027. En octubre de 2025, Forged Solutions Group extendió su acuerdo de suministro con Kawasaki Heavy Industries para anillos y carcasas de motores aeronáuticos Rolls-Royce Trent más allá de 2030. También añadió un acuerdo de suministro de ejes plurianual con Safran Aero Boosters en junio de 2025. Los acuerdos a largo plazo reducen la dependencia de las compras al contado y vinculan la capacidad a programas específicos de aeronaves y motores. También hacen que la calificación del proveedor y el rendimiento de entrega sean factores competitivos críticos.
El control digital de procesos está emergiendo como un punto adicional de diferenciación. OTTO FUCHS presentó su uso de Ingeniería Computacional Integrada de Materiales y gemelos digitales para el desarrollo de forjados aeroespaciales en AeroMat 2025. SMS Group puso en marcha una línea de forjado automatizada en Perryman Company en Pensilvania con capacidades de medición en línea y optimización de procesos. Estos sistemas pueden reducir el tiempo de desarrollo y mejorar el control de las propiedades de los materiales. Las empresas de tamaño mediano tienen oportunidades donde los clientes requieren fuentes regionales seguras para sujetadores y accesorios estructurales. Los grupos de forjado indios también están ampliando sus capacidades aeroespaciales a medida que mejoran los niveles de calificación.
Líderes de la Industria de Forjados en Frío para Aeroespacial
-
Precision Castparts Corp.
-
ATI Inc.
-
Howmet Aerospace
-
Arconic
-
Bharat Forge
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Forjados en Frío para Aeroespacial Empresas cubiertas en este informe
- Arconic
- ATI Inc.
- Bharat Forge
- Doncasters Group
- ELLWOOD Group Inc.
- Farinia Group
- Forged Solutions Group
- Howmet Aerospace
- Mettis Aerospace Limited
- OTTO FUCHS Kommanditgesellschaft
- Pacific Forge, Inc.
- PJSC VSMPO-AVISMA Corporation
- Precision Castparts Corp.
- Safran
- Scot Forge Company
Desarrollos recientes de la industria en Mercado de Forjados en Frío para Aeroespacial
- Mayo de 2026: Bharat Forge Ltd. celebró un contrato a largo plazo con Embraer para la fabricación y el suministro de forjados en frío para componentes de tren de aterrizaje en programas de aeronaves comerciales y de defensa. Bharat Forge se convirtió en el primer proveedor indio en la cadena de suministro aeroespacial global de Embraer para componentes forjados, estableciendo a India como fuente de forjados en frío estructurales de seguridad crítica en programas sudamericanos.
- Febrero de 2026: Pratt & Whitney anunció una inversión de 200 millones de USD para instalar una prensa de forjado isotérmico adicional en su instalación de Columbus, Georgia. La expansión tiene como objetivo un aumento del 30% en la producción de componentes forjados en frío para los programas de motores comerciales de Turbofan de Engranaje (GTF) y militares F135, abordando las restricciones de la cadena de suministro para discos y anillos forjados.
Alcance del Informe Global del Mercado de Forjados en Frío para Aeroespacial
Los forjados en frío para aeroespacial son componentes metálicos de precisión conformados y deformados a temperatura ambiente, o cerca de la temperatura ambiente, mediante alta presión mecánica en lugar de calentamiento térmico. Se fabrican específicamente para su uso en aeronaves, naves espaciales y sistemas de defensa.
El mercado de forjados en frío para aeroespacial está segmentado por plataforma, tipo de aeronave, aplicación, tipo de material y geografía. Por plataforma, el mercado está segmentado en aeronaves de ala fija y aeronaves de ala rotatoria. Por tipo de aeronave, el mercado está segmentado en aviación comercial, aviación militar, aviación general y otros. Por aplicación, el mercado está segmentado en estructura del fuselaje, tren de aterrizaje, góndola, componentes de motor, sujetadores y pernos, y otros. Por tipo de material, el mercado está segmentado en aleaciones de aluminio, aleaciones de titanio, acero inoxidable, superaleaciones de base níquel y otros. El informe también cubre los tamaños de mercado y los pronósticos para forjados en frío para aeroespacial en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Aeronaves de Ala Fija | Aeronaves de Fuselaje Estrecho |
| Jets Regionales | |
| Aeronaves de Fuselaje Ancho | |
| Cazas | |
| Aeronaves de Ala Rotatoria | Helicópteros |
| Aviación Comercial |
| Aviación Militar |
| Aviación General |
| Otros |
| Estructura del Fuselaje |
| Tren de Aterrizaje |
| Góndola |
| Componentes de Motor |
| Sujetadores y Pernos |
| Otros |
| Aleaciones de Aluminio |
| Aleaciones de Titanio |
| Acero Inoxidable |
| Superaleaciones de Base Níquel |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Plataforma | Aeronaves de Ala Fija | Aeronaves de Fuselaje Estrecho |
| Jets Regionales | ||
| Aeronaves de Fuselaje Ancho | ||
| Cazas | ||
| Aeronaves de Ala Rotatoria | Helicópteros | |
| Por Tipo de Aeronave | Aviación Comercial | |
| Aviación Militar | ||
| Aviación General | ||
| Otros | ||
| Por Aplicación | Estructura del Fuselaje | |
| Tren de Aterrizaje | ||
| Góndola | ||
| Componentes de Motor | ||
| Sujetadores y Pernos | ||
| Otros | ||
| Por Tipo de Material | Aleaciones de Aluminio | |
| Aleaciones de Titanio | ||
| Acero Inoxidable | ||
| Superaleaciones de Base Níquel | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Forjados en Frío para Aeroespacial?
El tamaño del Mercado de Forjados en Frío para Aeroespacial fue valorado en 5,24 mil millones de USD en 2026 y se estima que crecerá desde 5,63 mil millones de USD en 2027 hasta 8,11 mil millones de USD para 2032, a una CAGR del 7,57% durante el período de pronóstico (2027-2032).
¿Qué aplicación de forjado en frío para aeroespacial tiene las perspectivas de crecimiento más sólidas?
Se prevé que los Componentes de Motor se expandan a una CAGR del 9,34% hasta 2032, respaldados por la producción de motores y requisitos de control de procesos más estrictos.
¿Por qué los forjados de titanio son cada vez más importantes en los programas de aeronaves?
El titanio respalda usos de alta resistencia y sensibles al peso en trenes de aterrizaje, pilones y accesorios estructurales, y se prevé que las Aleaciones de Titanio crezcan a una CAGR del 9,08%.
¿Qué región tiene el crecimiento más rápido en forjado en frío para aeroespacial?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,12% hasta 2032, a medida que India y otros proveedores regionales amplían su capacidad de producción aeroespacial.